
Tamanho e Participação do Mercado de Produção e Processamento Subsea da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Growth Rate | 2.12 % |
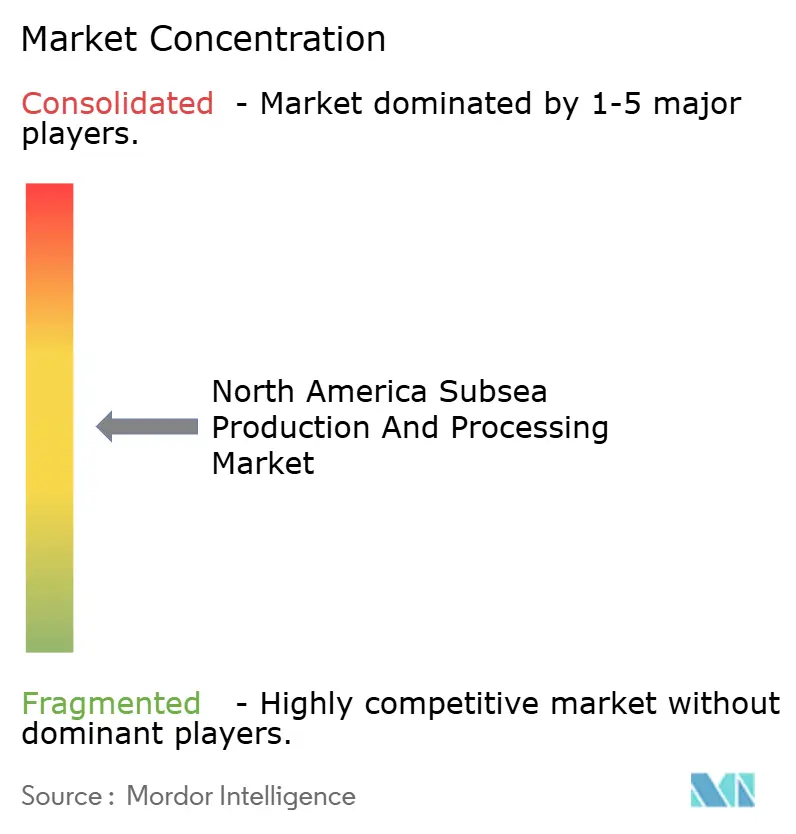
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produção e Processamento Subsea da América do Norte por Mordor Intelligence
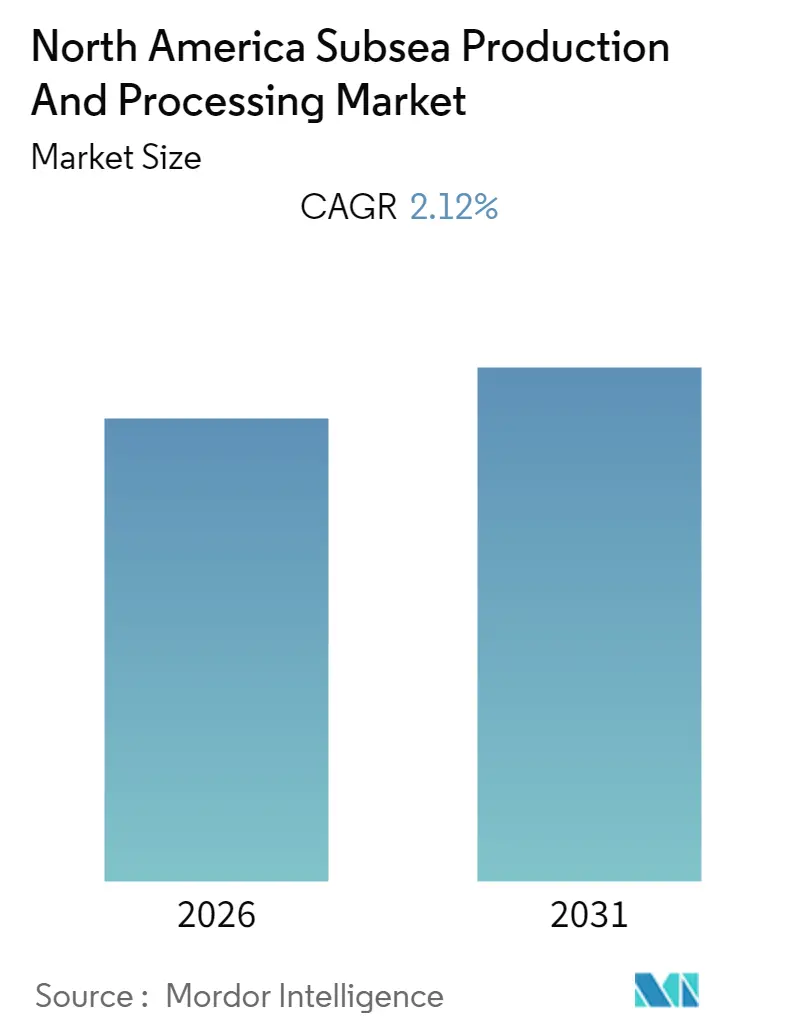
O tamanho do Mercado de Produção e Processamento Subsea da América do Norte foi avaliado em USD 5,87 bilhões em 2025 e estima-se que cresça de USD 5,99 bilhões em 2026 para atingir USD 6,68 bilhões até 2031, a um CAGR de 2,12% durante o período de previsão (2026-2031).
- Devido à alta demanda por árvores subsea, risers, linhas de fluxo, umbilicais e cabeças de poço, espera-se que a produção subsea domine o mercado.
- O aumento dos preços do petróleo bruto devido à guerra entre a Ucrânia e a Rússia pode encorajar os países da América do Norte, principalmente os Estados Unidos, a produzirem seu próprio petróleo bruto, principalmente como óleo de xisto e gás offshore. Esse fator pode auxiliar diretamente o mercado de sistemas de produção e processamento da América do Norte e proporcionar uma oportunidade durante o período de previsão.
- Os Estados Unidos são o maior mercado da região para sistemas de produção e processamento subsea, pois possui uma abundância de reservas de petróleo e gás offshore.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Produção e Processamento Subsea da América do Norte
Sistemas de Produção Subsea devem Dominar o Mercado
- O sistema de produção subsea oferece uma forma de produzir hidrocarbonetos de maneira economicamente viável onde plataformas offshore não podem ser desenvolvidas ou são mais dispendiosas. Além disso, o sistema de produção subsea utiliza diversos blocos de construção posicionados no leito marinho, conectados à rede de dutos subsea e aos sistemas de risers, de forma eficiente e segura para produzir o reservatório.
- Além disso, o sistema de produção subsea vem ganhando popularidade na América do Norte como uma forma eficiente de produzir reservatórios em águas profundas com profundidade de aproximadamente 7.000 pés. Ademais, a produção subsea inclui estruturas ou equipamentos subsea, como cabeças de poço, árvores, jumpers e manifolds.
- Por exemplo, em janeiro de 2022, a Subsea 7 recebeu um substancial contrato de serviço de instalação subsea no Golfo do México, com profundidade de água de 6.300 pés. Além disso, o escopo do trabalho inclui engenharia, construção, aquisição, instalação e comissionamento dos equipamentos subsea, incluindo umbilicais, estruturas, dutos de produção e exportação de gás, e plataformas semissubmersíveis.
- Da mesma forma, em dezembro de 2021, a Subsea 7 recebeu um projeto da Subsea Integration Alliance para o projeto Scarborough, localizado a 380 km offshore no noroeste da Austrália. O projeto inclui engenharia, produção, construção e instalação (EPCI) para sistemas de produção e dutos subsea. O projeto consiste em oito árvores subsea, 42 km de umbilicais, 45 km de linhas de fluxo rígidas, seis risers de linhas de fluxo flexíveis e equipamentos associados.
- No geral, a crescente demanda por petróleo e gás na América do Norte e o desenvolvimento de projetos em águas profundas no Golfo do México podem impulsionar o mercado.
Os Estados Unidos são o Maior Mercado da Região
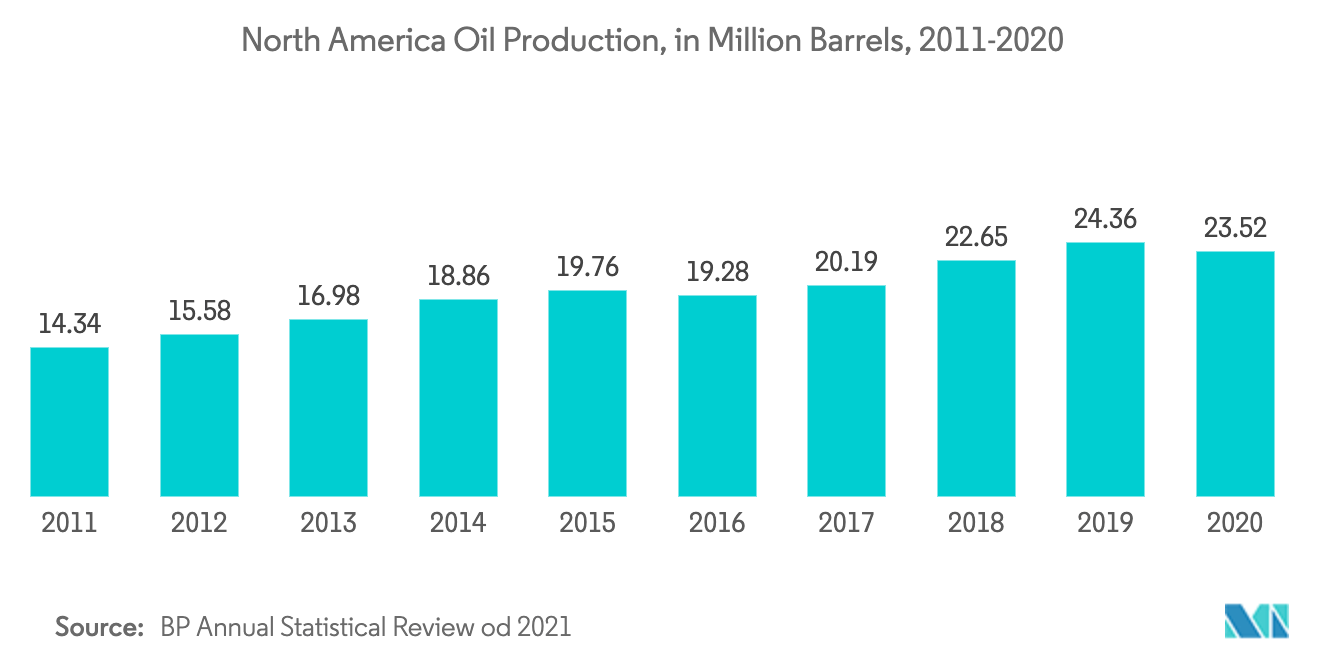
- Os Estados Unidos são o maior mercado para o mercado de sistemas de produção e processamento subsea na região. Possuem as maiores reservas de petróleo e gás da região, complementadas pela crescente demanda por produtos petrolíferos refinados.
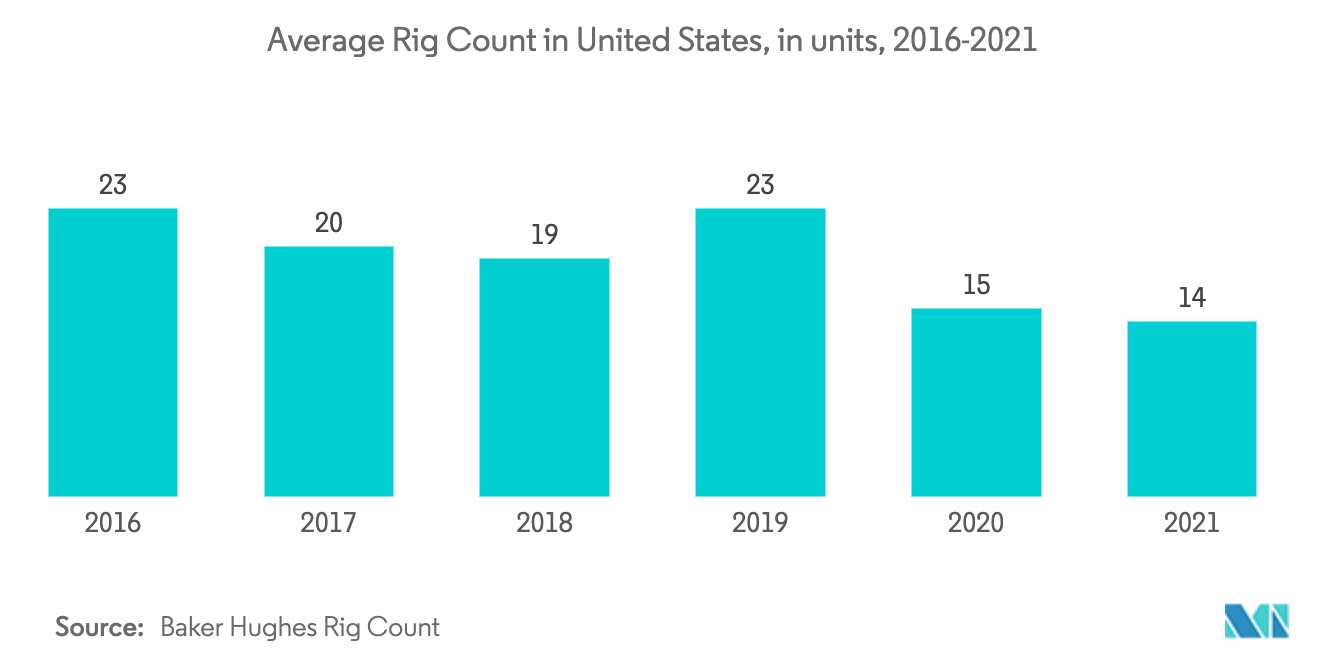
- Além disso, o país possui o maior número de plataformas offshore da região, o que se deve à disponibilidade de petróleo no Golfo do México e às reservas de gás de xisto offshore, tornando-o um mercado significativo para sistemas de produção e processamento subsea.
- Adicionalmente, em 2022, pode haver mais exploração em águas profundas e sanções a projetos no Golfo do México devido aos robustos preços do petróleo e gás em razão da guerra entre a Ucrânia e a Rússia. Além disso, cerca de 12 projetos em águas profundas nas descobertas do golfo dos EUA foram realizados, auxiliando diretamente o mercado de sistemas de produção e processamento subsea durante o período de previsão.
- Em março de 2022, a Shell PLC anunciou que havia iniciado a produção do desenvolvimento subsea no Powernap, localizado no Golfo do México, com produção de pico estimada em 20.000 barris de óleo equivalente por dia.
- No geral, espera-se que os Estados Unidos detenham uma parcela significativa do mercado de sistemas de produção e processamento subsea da América do Norte, pois possuem a maior quantidade de reservas.
Panorama regulatório
Nos Estados Unidos, os projetos offshore de produção e processamento subaquático na Outer Continental Shelf são regidos por requisitos da BOEM e da BSEE, incluindo a conformidade de design e instalação sob o 30 CFR Part 285. A BSEE emitiu o National Notice to Lessees (NTL) 2024-R01 (dezembro de 2024), esclarecendo que as normas do setor (como API, DNV e IEC) aplicadas no design, fabricação e instalação de instalações devem ser explicitamente identificadas nas nomeações de Certified Verification Agent (CVA) e nos Facility Design Reports e Fabrication and Installation Reports. Isso reforça as expectativas de documentação e verificação para equipamentos subaquáticos e infraestrutura de tieback.
No Canadá, as operações subaquáticas offshore são supervisionadas por regulamentações federais e conselhos de petróleo offshore, com requisitos de integridade e operação tratados por instrumentos como o Canada Oil and Gas Installations Regulations (SOR/96-118). Em junho de 2026, foram publicadas emendas ao Canada-Newfoundland and Labrador Offshore Area Petroleum Operations Framework Regulations que substituíram limites de venteamento baseados em volume por uma proibição de venteamento baseada em desempenho, reforçando considerações de emissões e conformidade operacional que podem moldar as escolhas de design de sistemas subaquáticos, incluindo sistemas de controle e configurações de processamento que apoiam a redução do venteamento.
Análise da cadeia de valor
A cadeia de valor de produção e processamento subaquático da América do Norte começa com o planejamento de desenvolvimento de campo e o FEED por parte dos operadores, passando então pela entrega integrada EPCI/iEPCI de árvores de natal subaquáticas, manifolds, umbilicais, risers e flowlines, cabeças de poço e módulos de processamento, como boosting. As adjudicações de contratos em 2026 para sistemas de boosting subaquático no Golfo do México dos EUA (por exemplo, contratos da SLB OneSubsea vinculados ao campo Shenandoah e ao projeto Thunder Horse da bp) mostram como os operadores estão agrupando engenharia e manufatura com a preparação para instalação. Como resultado, as atividades do caminho crítico se deslocam para etapas anteriores, em pacotes de trabalho menores em número, mas maiores em escala.
A manufatura de equipamentos e a integração de sistemas estão concentradas em um pequeno grupo de fornecedores globais e modelos de alianças. A execução é apoiada por estaleiros de fabricação, logística marítima e bases de serviço concentradas no corredor Louisiana-Texas para operações no Golfo do México. A instalação e a comissioning dependem de embarcações especializadas e capacidades de construção subaquática, incluindo metrologia, instalação, tie-in e testes, enquanto as operações de longa duração dependem de serviços de inspeção, manutenção e intervenção, incluindo campanhas baseadas em ROV, para sustentar árvores de natal, flowlines e equipamentos de processamento subaquático ao longo de ciclos de vida de produção de vários anos.
Cenário Competitivo
O mercado de produção e processamento subsea da América do Norte é moderadamente consolidado. As principais empresas incluem Subsea 7 SA, TechnipFMC PLC, Aker Solutions, Oceaneering International Inc. e General Electric Company.
Líderes da Indústria de Produção e Processamento Subsea da América do Norte
Aker Solutions
Subsea 7 SA
TechnipFMC PLC
Oceaneering International Inc.
General Electric Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante é a expansão de sistemas subaquáticos de alta pressão e alta temperatura (HPHT) e classe 20.000 psi no Golfo do México dos EUA, onde novos desenvolvimentos passaram do conceito para referências operacionais. O projeto Anchor da Chevron alcançou o primeiro óleo em agosto de 2024 como o primeiro sistema comercial de produção subaquática HPHT com classificação de 20.000 psi, e o sistema de produção flutuante Shenandoah iniciou a produção em julho de 2025 a 20.000 psi. Esses marcos operacionais podem reduzir o risco técnico percebido para árvores de natal, manifolds e tiebacks subaquáticos HPHT adicionais em reservatórios do tipo Lower Tertiary.
O processamento subaquático, particularmente o boosting, também está se expandindo como uma alavanca prática para o aumento da produção e a economia de tiebacks em torno de hubs de águas profundas já existentes. Em 2026, a SLB OneSubsea recebeu importantes contratos de boosting no Golfo do México, incluindo um sistema de boosting multifásico para Shenandoah e um sistema de boosting subaquático EPC para o Thunder Horse da bp. Isso indica aquisições contínuas de pacotes de boosting padronizados, com demanda adjacente que se estende além de bombas e controles para design de energia e umbilicais, gestão da integridade subaquática e serviços de intervenção necessários para operar e manter esses sistemas por longos períodos.
Desenvolvimentos recentes do setor
- Junho de 2026: a Aker Solutions assinou um acordo de cinco anos com a Cenovus Energy para serviços de engenharia e manutenção cobrindo os ativos do campo White Rose offshore Newfoundland e Labrador, Canadá. O escopo de longa duração apoia trabalhos de extensão de vida útil e confiabilidade vinculados à infraestrutura subaquática e de produção offshore. Também reforça o papel dos serviços de pós-venda e da capacidade de modificação de brownfield ao lado da demanda por equipamentos subaquáticos novos.
- Março de 2026: a Subsea 7 recebeu um contrato significativo da Murphy Exploration & Production Company para o desenvolvimento String Music no Golfo do México dos EUA. A adjudicação soma-se aos backlogs ativos de EPCI e instalação vinculados a tiebacks subaquáticos do Golfo do México e infraestrutura associada. Também reforça a demanda contínua por capacidade de embarcações de instalação e parcerias de execução em projetos de águas profundas.
- Janeiro de 2026: a TechnipFMC venceu um contrato integrado EPCI (iEPCI) da bp para o desenvolvimento Tiber de 20.000 psi no Golfo do México dos EUA, relatado na faixa de 600 milhões de dólares a 800 milhões de dólares. O contrato reflete a preferência dos operadores por modelos de entrega integrada para gerenciar a complexidade e as interfaces em desenvolvimentos subaquáticos de ultra-alta pressão. Também apoia o caminho de comercialização de equipamentos subaquáticos classificados para 20K e a capacidade associada de manufatura e integração.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange equipamentos e sistemas usados para produzir e processar hidrocarbonetos no leito marinho na América do Norte, incluindo equipamentos de produção subaquática e funções de processamento subaquático que apoiam o desenvolvimento e as operações de campos offshore.
Exclusões de escopo: plantas de processamento em superfície onshore e equipamentos de processamento não subaquáticos (apenas topside) estão excluídos deste dimensionamento.
Visão geral da segmentação
- Sistema de Produção
- Árvores Subsea
- Umbilicais Subsea
- Risers e Linhas de Fluxo
- Cabeça de Poço Subsea
- Outros Sistemas de Produção
- Sistema de Processamento
- Bombeamento
- Separação
- Injeção
- Compressão de Gás
- Geografia
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a base factual básica sobre a atividade offshore e o fluxo de adjudicações de projetos subaquáticos nos Estados Unidos, Canadá e México. Baseamo-nos em fontes públicas como a US Energy Information Administration, o Bureau of Ocean Energy Management, o Canada Energy Regulator e estatísticas comerciais oficiais para sinais de importação e exportação que refletem a movimentação de equipamentos subaquáticos.
Para tornar o modelo prático, também foram revisados relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa respeitáveis do setor de energia para mapear o cronograma dos projetos e os pacotes de equipamentos típicos usados em tiebacks e novos desenvolvimentos. Quando as divisões financeiras não estavam claramente declaradas, utilizamos uma assinatura paga focada em dados financeiros de empresas e um banco de dados de patentes pago para verificar cruzadamente direções tecnológicas e ênfase de produtos. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que está realmente sendo adquirido na região e quando está sendo instalado, uma vez que os gastos subaquáticos podem mudar rapidamente com os cronogramas dos projetos. Conversamos com uma combinação de operadores, equipes de engenharia e partes interessadas da cadeia de suprimentos, e depois verificamos as premissas em todo o panorama offshore da América do Norte, para que as lacunas da pesquisa documental pudessem ser preenchidas e os principais insumos pudessem ser confirmados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 18% |
| Nível médio: 54% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 20% | Gerentes: 54% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down em que a atividade de desenvolvimento offshore e os pipelines de projetos sancionados são traduzidos em demanda por pacotes de produção e processamento subaquático, sendo então divididos pelos principais grupos de equipamentos usados em arquiteturas subaquáticas típicas. Em seguida, corroboramos os totais usando aproximações bottom-up seletivas, como valores de contratos amostrados por tipo de equipamento, pontos de verificação a partir de cronogramas de instalação e uma verificação de sentido simples de ASP multiplicado pelo volume para itens comuns, como árvores de natal e equipamentos relacionados a SURF.
Alguns insumos que mais importam foram mantidos visíveis no modelo, para que ele possa ser repetido e explicado claramente. Estes incluem a contagem e o momento das sanções de projetos offshore, a intensidade esperada de tiebacks subaquáticos, sinais de extensão e complexidade de SURF, a mudança na combinação entre necessidades de boosting, separação, injeção e compressão, e um momento prático de conversão de moeda alinhado ao ano do gasto. Quando os detalhes do negócio estão ausentes, as lacunas são tratadas por meio de intervalos ancorados em tipos de projetos comparáveis, seguidos de ajustes após feedback de especialistas.
Para a previsão, foi utilizada a análise de cenários, pois a demanda subaquática na América do Norte é fortemente moldada pelas datas de início dos projetos e pelos ciclos de capex offshore, que podem variar com as expectativas de preço do petróleo e os orçamentos dos operadores. A visão prospectiva só foi finalizada após a revisão de nossas premissas sobre o momento das adjudicações e a combinação de equipamentos por meio de discussões primárias.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em etapas, primeiro testando se o gasto implícito por projeto parece razoável em relação aos padrões conhecidos de desenvolvimento offshore, e depois comparando a divisão entre sistemas de produção e processamento com o que os entrevistados descrevem como comportamento típico de pedidos. Também realizamos verificações de variância entre os anos para identificar picos que não correspondem a sinais visíveis, como ondas de sanções ou gargalos de instalação, e esses itens são reabertos para revisão.
Antes da aprovação final, outro analista revisa as principais premissas, cálculos e movimentos ano a ano, e novos contatos são acionados quando é encontrada uma discrepância significativa entre os resultados do modelo e os sinais de mercado. Os relatórios são atualizados anualmente, com atualizações intermediárias quando grandes aprovações de projetos, atrasos ou mudanças de política alteram materialmente as perspectivas de demanda, e uma revisão final é feita imediatamente antes da entrega, para que o cliente receba a visão mais recente.
Comparação da Estimativa de Mercado de Produção e Processamento Subaquático da América do Norte da Mordor Intelligence com Outras Estimativas Publicadas
Os números de mercado publicados para esse espaço frequentemente não se alinham, porque o mercado pode ser contabilizado a partir de diferentes pontos de partida, e porque o momento dos projetos offshore altera a curva de gastos de um ano para o outro. As diferenças geralmente aparecem quando uma estimativa se apoia mais em adjudicações projetadas, enquanto outra enfatiza a atividade da base instalada ou um escopo de país mais restrito.
A principal lacuna vem da geografia e da inclusão de sistemas, em que a Mordor Intelligence contabiliza a América do Norte incluindo Estados Unidos, Canadá e México e mantém o escopo vinculado a sistemas de produção subaquática e sistemas de processamento subaquático, em vez de misturar serviços subaquáticos mais amplos ou um total apenas para os EUA.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,87 bilhões de dólares (2025) | |
| Consultoria Regional A | 8,50 bilhões de dólares (2024) | Utiliza um ano-base diferente e parece agrupar um conjunto mais amplo de gastos com sistemas subaquáticos, o que pode elevar os totais quando agrupamentos de equipamentos mais amplos e pipelines de projetos são contabilizados de forma mais agressiva. |
| Editora Comercial B | 4,21 bilhões de dólares (2022) | O escopo restrito aos EUA e um ano-base mais antigo reduzem o valor relatado, e a estimativa é menos comparável quando a demanda da América do Norte fora dos Estados Unidos não é incluída. |
A tabela mostra que a maior parte da dispersão pode ser explicada por quais países estão incluídos e o quão estritamente a estimativa se limita às categorias de equipamentos de produção e processamento subaquático. Ao manter as regras de escopo explícitas e vincular os totais anuais ao ritmo dos projetos e à combinação de equipamentos, o resultado permanece mais fácil de auditar e repetir quando novos projetos avançam ou são postergados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Sistemas de Produção e Processamento Subsea da América do Norte?
O Mercado de Sistemas de Produção e Processamento Subsea da América do Norte está projetado para registrar um CAGR de 2,12% durante o período de previsão (2026-2031)
Quem são os principais players no Mercado de Sistemas de Produção e Processamento Subsea da América do Norte?
Aker Solutions, Subsea 7 SA, TechnipFMC PLC, Oceaneering International Inc. e General Electric Company são as principais empresas que operam no Mercado de Sistemas de Produção e Processamento Subsea da América do Norte.
Quais anos este Mercado de Sistemas de Produção e Processamento Subsea da América do Norte abrange?
O relatório abrange o tamanho histórico do Mercado de Sistemas de Produção e Processamento Subsea da América do Norte para os anos: 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Sistemas de Produção e Processamento Subsea da América do Norte para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



