
Tamanho e Participação do Mercado de Hidroponia no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
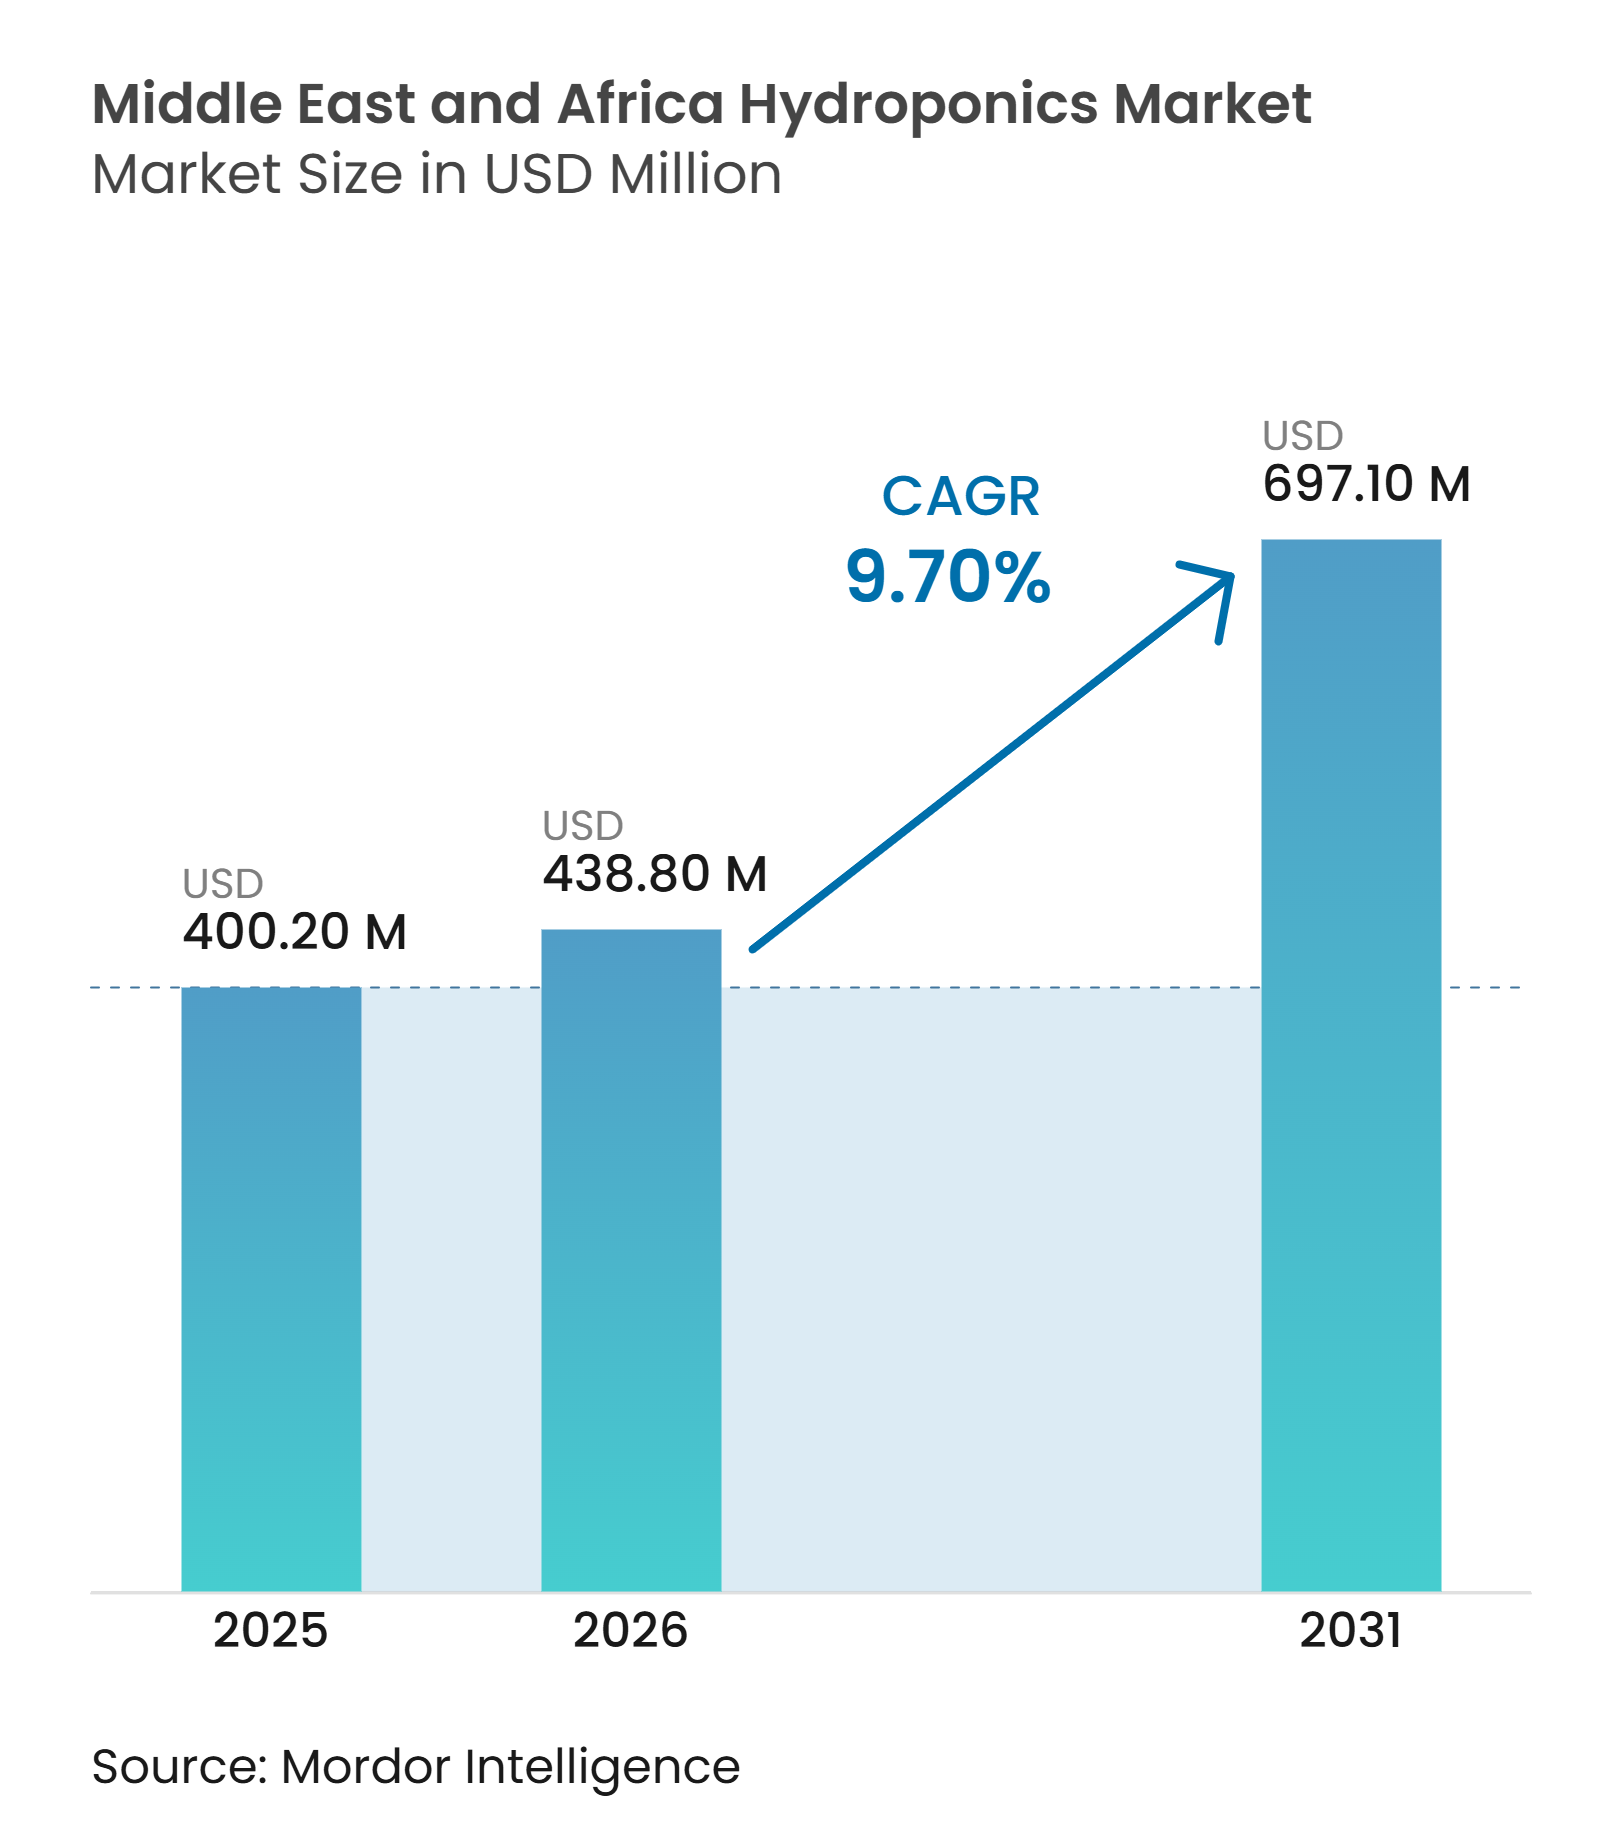
| Tamanho do mercado no ano base (2025) | 400.20 Milhões de dólares |
| Tamanho do Mercado (2026) | 438.80 Milhões de dólares |
| Tamanho do Mercado (2031) | 697.10 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.70 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hidroponia no Oriente Médio e África pela Mordor Intelligence
O tamanho do mercado de hidroponia no Oriente Médio e África foi avaliado em 400,20 milhões de USD em 2025 e estima-se que cresça de 438,80 milhões de USD em 2026 para atingir 697,10 milhões de USD até 2031, a um CAGR de 9,7% durante o período de previsão (2026-2031). A escassez de água, as prioridades de segurança alimentar e a demanda por produtos locais confiáveis sustentam o mercado. Os governos do Golfo tratam a produção controlada de culturas como parte do planejamento doméstico de abastecimento alimentar, apoiando assim o investimento em fazendas comerciais capazes de manter colheitas locais durante períodos em que os produtos importados enfrentam custos logísticos mais elevados ou entregas mais lentas. A Organização das Nações Unidas para a Alimentação e a Agricultura relatou em 2025 que o Leste e o Norte da África incluem 8 dos 10 países com maior estresse hídrico do mundo, enquanto a agricultura utiliza 85% da água doce disponível. Esse cenário favorece os sistemas de produção em circuito fechado, nos quais o uso da água pode ser monitorado, os nutrientes podem ser fornecidos de forma consistente e uma parte do fluxo de água pode ser reutilizada em ciclos sucessivos de cultivo. O mercado também enfrenta altos custos de resfriamento, restrições de financiamento e acesso desigual a habilidades especializadas em locais africanos e do Golfo, o que pode atrasar a construção e aumentar o custo das operações diárias no mercado de hidroponia no Oriente Médio e África, especialmente para fazendas mais novas sem procedimentos operacionais estabelecidos.
Principais Conclusões do Relatório
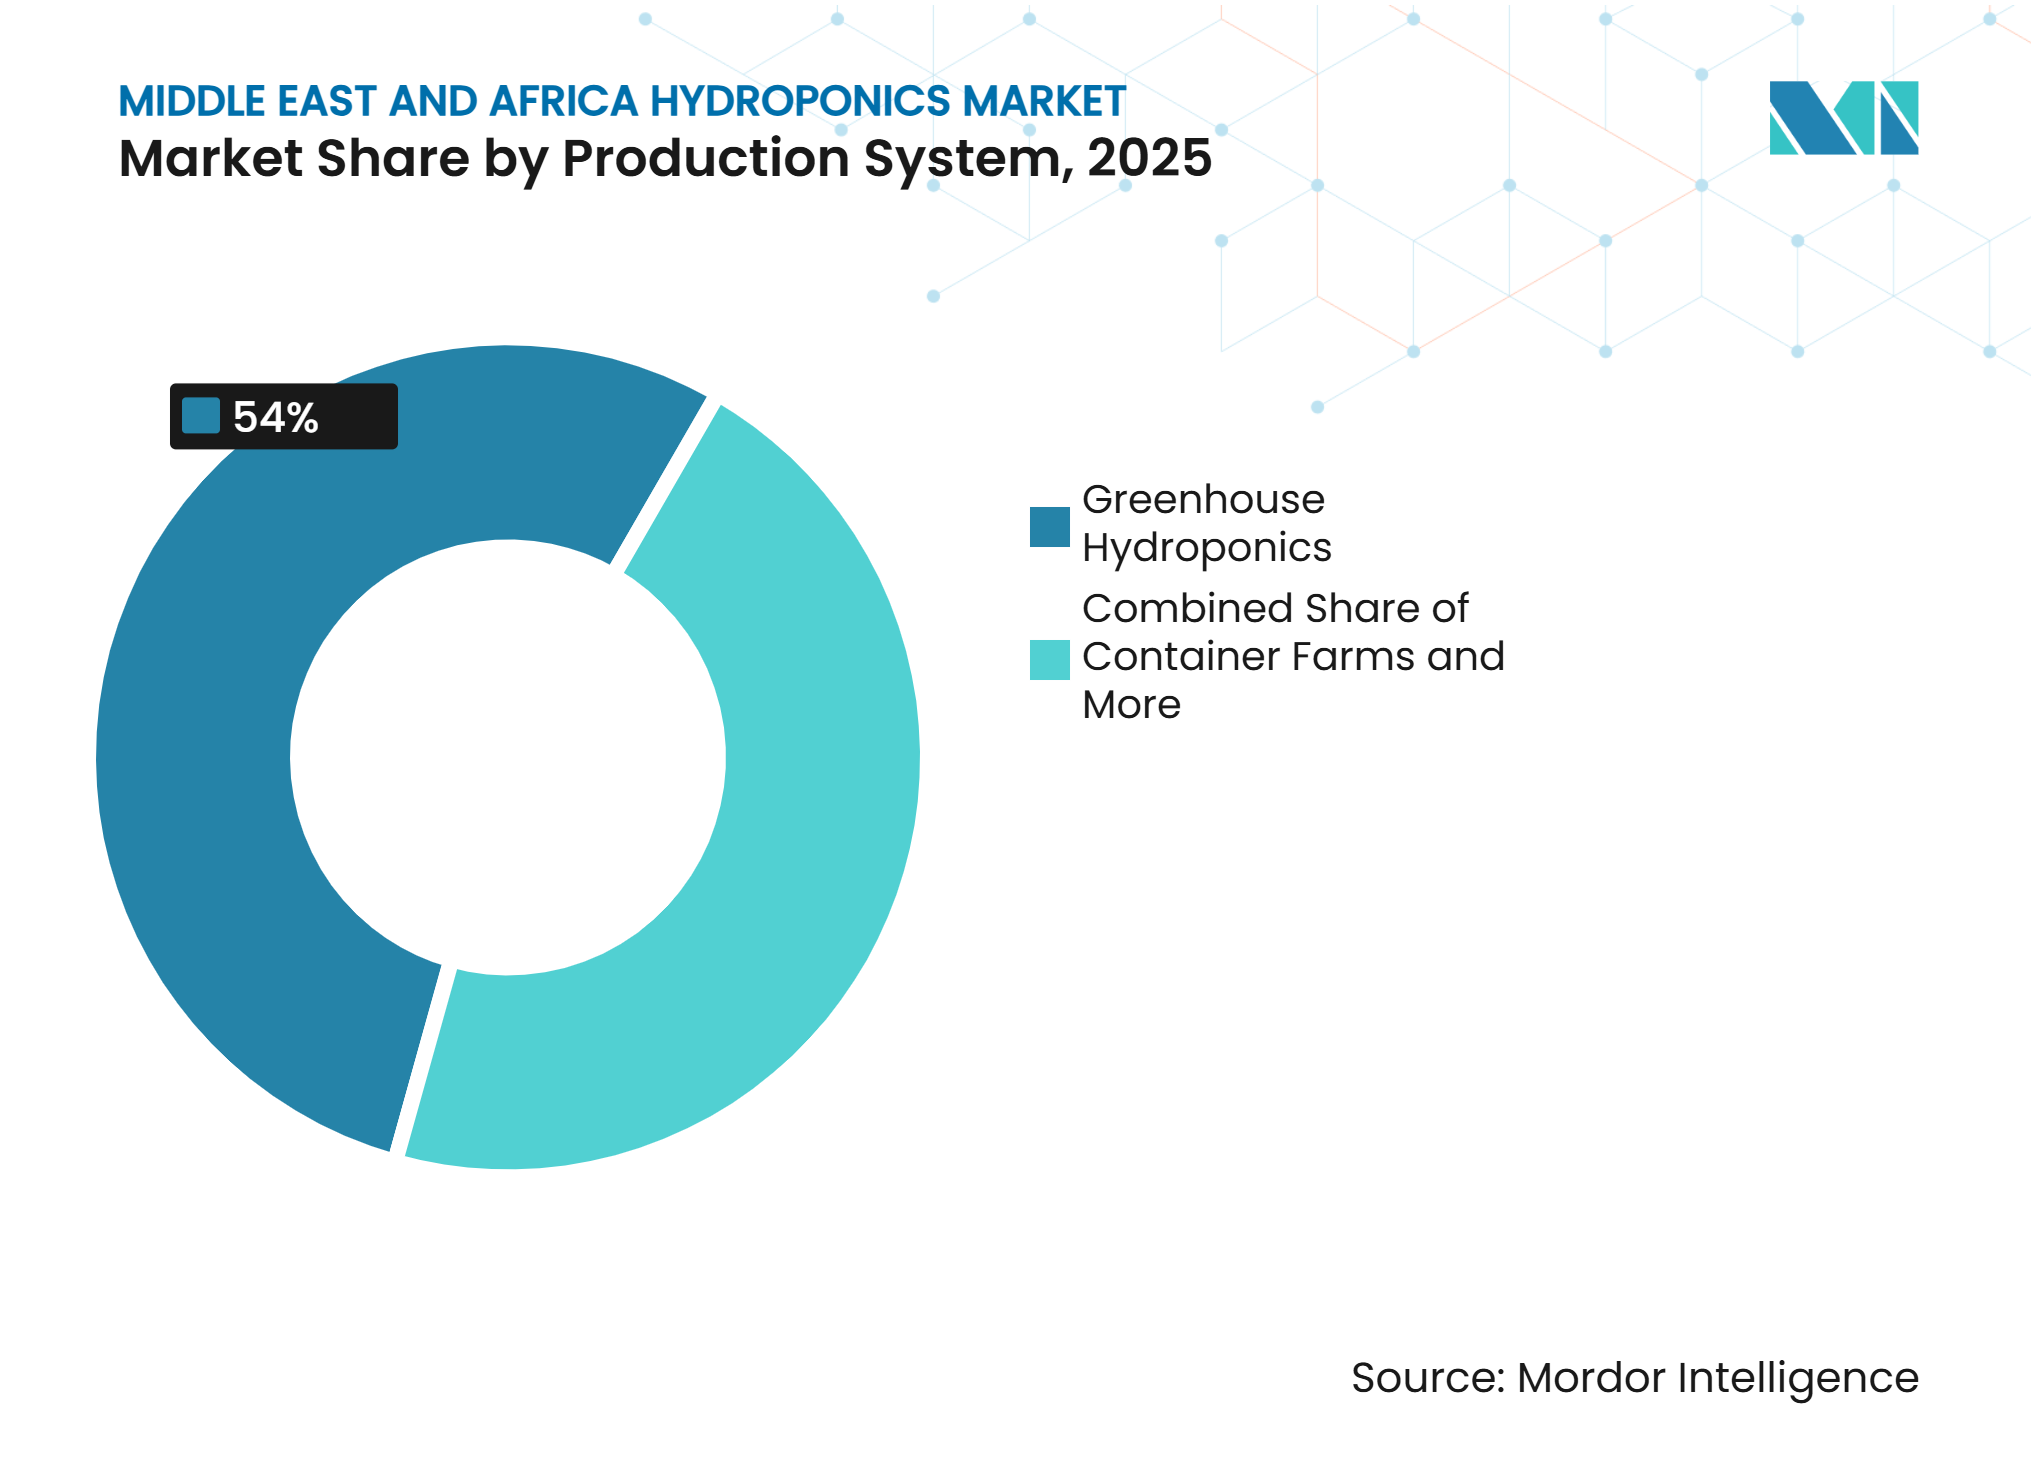
- Por sistema de produção, a hidroponia em estufa deteve 54% da produção hidropônica em 2025, enquanto as fazendas em contêineres são o segmento de crescimento mais rápido, com um CAGR previsto de 10,1% até 2031.
- Por tipo de cultura, os tomates detiveram uma participação de 37% no tamanho do mercado de hidroponia no Oriente Médio e África em 2025, enquanto as verduras folhosas são o segmento de crescimento mais rápido, com um CAGR previsto de 23% até 2031.
- Por equipamento, os componentes de irrigação e bombas detiveram 39,5% da implantação em 2025, enquanto os sistemas de iluminação são o segmento de crescimento mais rápido, com um CAGR previsto de 14,2% até 2031.
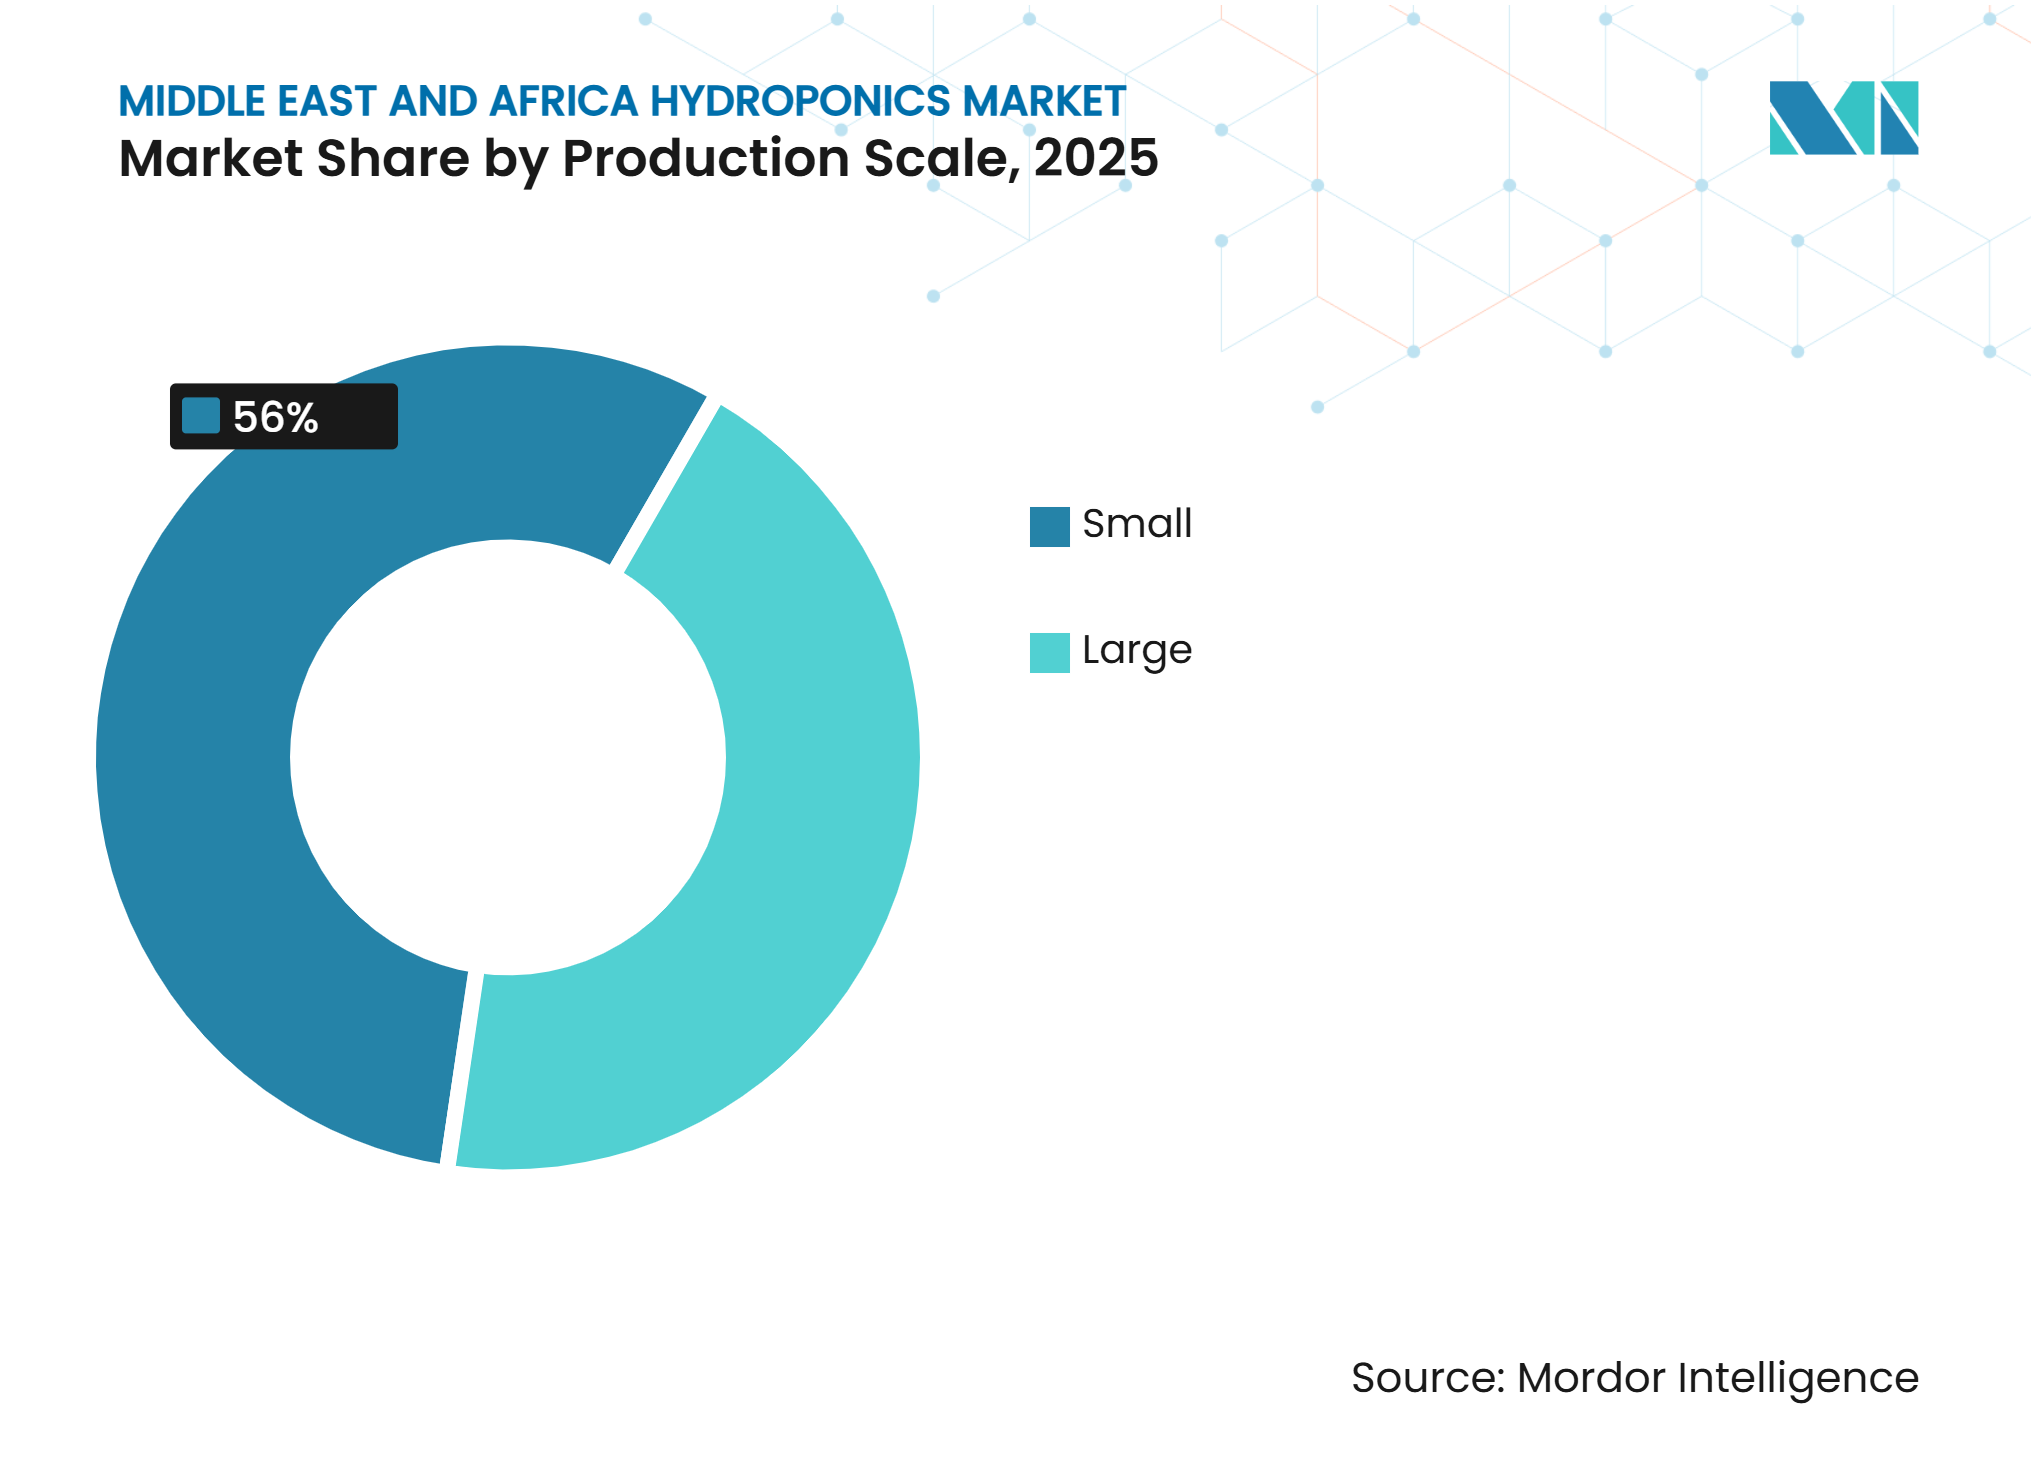
- Por escala de produção, as grandes fazendas comerciais detiveram 44% da produção em 2025, enquanto as pequenas fazendas são o segmento de crescimento mais rápido, com um CAGR previsto de 13,4% até 2031.
- Por geografia, a sub-região do Oriente Médio deteve 30% da participação do mercado de hidroponia no Oriente Médio e África em 2025, enquanto a África está prevista para ser a sub-região de crescimento mais rápido, com um CAGR de 13,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de água e eficiência hídrica em circuito fechado | +2.5% | Oriente Médio e África, com maior intensidade nos Emirados Árabes Unidos e na Arábia Saudita | Longo prazo (≥ 4 anos) |
| Investimento em segurança alimentar e substituição de importações | +2.0% | Emirados Árabes Unidos e Arábia Saudita, com relevância no Quênia e no Restante da África | Médio prazo (2-4 anos) |
| Demanda por produtos frescos locais durante todo o ano | +1.5% | Oriente Médio e África, com menor intensidade no Restante da África | Curto prazo (≤ 2 anos) |
| Automação, controle climático e fornecimento preciso de nutrientes | +1.2% | Emirados Árabes Unidos, Arábia Saudita, África do Sul e Quênia | Médio prazo (2-4 anos) |
| Modelos de fazenda como serviço e construir-operar-transferir | +0.8% | Quênia, Restante da África, Emirados Árabes Unidos e Arábia Saudita | Médio prazo (2-4 anos) |
| Hidroponia movida a energia solar para resiliência energética e hídrica | +0.6% | Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Água e Eficiência Hídrica em Circuito Fechado
A escassez de água torna a produção hidropônica controlada comercialmente relevante em todo o mercado de hidroponia no Oriente Médio e África. A Organização das Nações Unidas para a Alimentação e a Agricultura declarou que, em 2025, projetou uma redução de 50% na disponibilidade de água renovável por pessoa até 2050, à medida que a população e a demanda agrícola aumentam[1]. A DAVA Agricultural Company declarou em 2025 que seus sistemas de estufa de vidro utilizam até 80% menos água do que o cultivo em solo. Esse desempenho pode melhorar a economia da produção local em áreas onde a disponibilidade de águas subterrâneas é limitada e as tarifas de água elevam o custo do cultivo convencional, especialmente para fazendas que abastecem cidades com pouca terra agrícola nas proximidades. Em áreas áridas e semiáridas do Quênia, os sistemas de cultivo fechado também podem oferecer uma opção durante todo o ano quando os padrões de chuva limitam a produção convencional, embora os resultados comerciais ainda dependam de treinamento, acesso à energia e comercialização confiável das culturas.
Investimento em Segurança Alimentar e Substituição de Importações
A política de segurança alimentar apoia o mercado de hidroponia no Oriente Médio e África ao integrar a produção hidropônica no planejamento nacional de abastecimento e ao fornecer ao investimento em fazendas uma justificativa política direta em economias importadoras com restrições hídricas. O marco da Visão 2030 da Arábia Saudita identifica o desenvolvimento agrícola e a segurança alimentar como prioridades nacionais. O Fundo de Desenvolvimento Agrícola da Arábia Saudita aprovou SAR 1,5 bilhão (400 milhões de USD) em 2023 para a produção doméstica de vegetais e alimentos. A Estratégia Nacional de Segurança Alimentar 2051 dos Emirados Árabes Unidos também coloca a produção local de culturas entre suas prioridades. Esses marcos melhoram o caso para projetos de fazendas que atendem varejistas locais, operadores de catering e compradores institucionais, uma vez que a produção local pode ser vinculada diretamente aos objetivos nacionais de abastecimento, e não apenas à demanda premium do consumidor. Eles também podem apoiar o acesso preferencial a financiamento agrícola, terras adequadas e acordos de fornecimento de longo prazo para produtores qualificados, oferecendo aos operadores estabelecidos um caminho mais claro para aumentar a capacidade do que os distribuidores de produtos focados em importação.
Demanda por Produtos Frescos Locais Durante Todo o Ano
A demanda por produtos rastreáveis e cultivados localmente apoia a produção hidropônica comercial nos mercados urbanos do Golfo, onde o mercado de hidroponia no Oriente Médio e África conecta os calendários de colheita local com as necessidades de compra de varejistas e serviços de alimentação. As fazendas locais podem reduzir a dependência de rotas de importação que podem ser interrompidas por condições climáticas, restrições logísticas ou instabilidade regional. A Arábia Saudita historicamente dependia de importações para até 85% de categorias específicas de vegetais, o que fornece contexto para políticas que incentivam a produção controlada localmente. O mercado de hidroponia no Oriente Médio e África, portanto, se beneficia quando os clientes valorizam a continuidade do abastecimento juntamente com a qualidade do produto. Na África do Sul, a alface hidropônica também alcançou canais de varejo mais amplos, em vez de permanecer limitada a estabelecimentos especializados. A Shoprite Holdings reconheceu a Eldorado Fresh como seu Fornecedor de Produtos Frescos do Ano de 2025, citando sua parceria de fornecimento hidropônico. Essa adoção pelo varejo amplia a base comercial para a produção de verduras folhosas em grande volume, criando demanda recorrente que pode apoiar o planejamento regular de colheitas, a coordenação da cadeia de frio e o uso mais previsível da capacidade interna e de estufa.
Automação, Controle Climático e Fornecimento Preciso de Nutrientes
A automação é central para as operações de fazendas onde as condições de temperatura, umidade, luz e nutrientes devem ser gerenciadas continuamente. As temperaturas de verão no Golfo, acima de 45°C, geram alta demanda de resfriamento nas instalações de estufa. A Pure Harvest Smart Farms utiliza a cobertura Iyris SecondSky em sua operação em Haradh para reduzir o estresse térmico e apoiar a difusão de luz. A Emirates Bustanica opera 27 salas de cultivo modulares em 27.000 metros quadrados, utilizando controles digitais para monitorar as condições de cultivo. Esses sistemas permitem que os operadores padronizem as condições de cultivo em grandes instalações e mantenham registros de produção. Registros melhores também podem fornecer a credores e proprietários de fazendas evidências mais sólidas sobre o desempenho operacional durante as discussões de financiamento, especialmente quando os projetos precisam demonstrar rendimentos estáveis e uso controlado de energia, água e insumos nutricionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto capital inicial e risco de retorno do financiamento | -1.50% | Maior no Quênia e no Restante da África, com relevância moderada nos Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Intensidade energética de resfriamento e confiabilidade da rede elétrica | -1.20% | Emirados Árabes Unidos e Arábia Saudita, com alta relevância no Restante da África | Curto prazo (≤ 2 anos) |
| Risco de falha em cascata em sistemas de recirculação sob calor extremo | -0.70% | Arábia Saudita, Emirados Árabes Unidos e Restante do Oriente Médio | Médio prazo (2-4 anos) |
| Localização limitada de insumos especializados, habilidades e protocolos operacionais | -0.60% | Quênia e Restante da África, com relevância no Restante do Oriente Médio e na África do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capital Inicial e Risco de Retorno do Financiamento
O desenvolvimento de fazendas hidropônicas requer investimento substancial em estruturas, sistemas hídricos, equipamentos de resfriamento, áreas de embalagem e gestão técnica. Esse requisito limita a entrada no mercado de hidroponia no Oriente Médio e África, especialmente onde o crédito agrícola de longo prazo é escasso. O Quênia e outros mercados africanos podem enfrentar um risco maior porque o financiamento especializado por dívida é menos amplamente disponível. As necessidades de financiamento continuam após o início das operações de uma instalação, pois a expansão requer infraestrutura de produção adicional. A Pure Harvest Smart Farms buscou mais de 100 milhões de USD para financiamento de expansão em 2024, demonstrando as necessidades recorrentes de capital do desenvolvimento hidropônico em múltiplos locais[2]. Longos períodos de retorno podem reduzir a base de investidores quando a receita do projeto não é apoiada por acordos de compra garantidos ou financiamento público, pois os investidores devem avaliar o risco de execução técnica juntamente com a incerteza normal da demanda por produtos frescos.
Intensidade Energética de Resfriamento e Confiabilidade da Rede Elétrica
Os custos de resfriamento podem constituir uma parte fixa das despesas operacionais nas instalações hidropônicas do Golfo. Temperaturas externas extremas exigem controle contínuo das áreas de produção fechadas, especialmente para alface, ervas e outras culturas sensíveis à temperatura. A eficiência energética não pode eliminar a carga mínima de resfriamento necessária para proteger as culturas durante as condições de verão. As interrupções de energia também podem causar perdas de culturas quando a temperatura ou a circulação de água falha durante um ciclo de cultivo. O mercado de hidroponia no Oriente Médio e África deve, portanto, considerar a estabilidade da rede elétrica e a energia de reserva durante a seleção do local e o planejamento financeiro. Sistemas de energia solar de reserva e de gestão de energia podem reduzir a exposição, mas requerem capital adicional e manutenção contínua. Essas restrições favorecem operadores com capital e capacidade técnica para projetar sistemas de produção resilientes, incluindo energia de reserva, salvaguardas de circulação de água e procedimentos de monitoramento que possam limitar as perdas durante interrupções de equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Sistema de Produção:
A Hidroponia em Estufa Ancora a Escala ComercialA hidroponia em estufa deteve 54% da produção em 2025, tornando-se o maior sistema de produção no mercado de hidroponia no Oriente Médio e África. As estruturas de vidro e policarbonato atendem às necessidades de fazendas comerciais que requerem proteção contra calor, poeira e condições externas variáveis. O formato suporta tomates, pepinos, pimentões, alface e ervas sob configurações gerenciadas de irrigação e clima. Também se alinha com o modelo de grande fazenda utilizado por produtores do Golfo que atendem clientes de varejo, catering e serviços de alimentação, pois uma única instalação gerenciada pode abastecer vários canais de clientes com classificações padronizadas e entregas programadas. Os sistemas de estufa podem usar luz natural, o que reduz a necessidade de iluminação totalmente artificial em comparação com as fazendas verticais internas.
As fazendas verticais internas ocupam uma posição de especificação mais elevada porque dependem de iluminação controlada e salas fechadas. A Emirates Bustanica produz verduras folhosas em uma instalação vertical interna em Dubai, cobrindo 330.000 pés quadrados[3]. As fazendas em contêineres estão previstas para ser o sistema de produção de crescimento mais rápido, com um CAGR de 10,1% durante 2026-2031. Seu design modular é adequado para locais onde a construção permanente, a posse da terra ou o capital inicial criam barreiras para projetos maiores. Um piloto financiado pelo Programa Mundial de Alimentos em 2025 no Condado de Isiolo envolveu 80 agricultores usando hidroponia em politúnel e relatou rendimentos e renda mais elevados do que os métodos convencionais. Os diferentes caminhos de adoção refletem a variada capacidade de investimento, as condições climáticas e as estruturas de propriedade de fazendas da região, com estufas permanentes mais adequadas para projetos institucionais e unidades modulares mais adequadas para implantação em fases ou distribuída.



Por Tipo de Cultura:
Tomates Lideram a Receita, Verduras Folhosas AceleramOs tomates detiveram 37% da produção de culturas em 2025 e permanecem a maior categoria de culturas no mercado de hidroponia no Oriente Médio e África. A cultura atende à demanda de alto volume de serviços de alimentação e varejo, especialmente nas cidades do Golfo, onde o abastecimento local pode reduzir a dependência de importações. Os tomates são bem adequados para sistemas de irrigação por gotejamento e substrato utilizados em estufas comerciais. A produção comercial de tomates também requer desempenho consistente em classificação, embalagem e entrega, especialmente quando as fazendas buscam atender compradores além de sua área local imediata. O desenvolvimento mostrou que a produção hidropônica comercial da Arábia Saudita pode alcançar mercados de exportação quando os requisitos de qualidade de produção e logística são atendidos, adicionando uma saída potencial além do consumo doméstico para fazendas com volume confiável e capacidades de embalagem.
Pepinos e pimentões permanecem importantes nos portfólios de culturas de estufa porque se adequam a sistemas de cultivo protegido e padrões de consumo local estabelecidos. Ervas e microverdes atendem a canais de hospitalidade, serviços de alimentação e varejo de maior valor que buscam qualidade consistente e prazos de entrega curtos. As verduras folhosas estão previstas para ser o segmento de culturas de crescimento mais rápido, com um CAGR de 23% durante 2026-2031. A Emirates Bustanica afirma que produz mais de 1 milhão de quilogramas de verduras folhosas por ano usando 95% menos água do que a agricultura convencional. Ciclos de cultivo curtos e colheitas frequentes podem apoiar vendas mais regulares do que culturas frutíferas de ciclo mais longo, o que pode ajudar os operadores a ajustar os cronogramas de plantio aos pedidos dos varejistas e reduzir a lacuna de receita entre períodos de colheita sucessivos. Na África do Sul, a relação de fornecimento da Eldorado Fresh com a Shoprite mostra que a alface pode alcançar o varejo convencional em escala.
Por Equipamento:
A Infraestrutura de Irrigação Sustenta o Núcleo OperacionalOs componentes de irrigação e bombas representaram 39,5% da implantação de equipamentos em 2025, tornando-os a maior categoria de equipamentos utilizada na produção comercial. Esses sistemas gerenciam a entrega de água e nutrientes, o que afeta diretamente a saúde das culturas, a qualidade do rendimento e a eficiência hídrica. Bombas, canais, emissores e controles de fluxo devem operar de forma confiável ao longo do ciclo de cultivo. Uma falha na entrega de nutrientes pode danificar um lote inteiro e causar perdas difíceis de recuperar. Isso torna a infraestrutura de irrigação uma prioridade operacional central, e não um insumo periférico da fazenda, pois a circulação precisa e confiável apoia tanto a eficiência dos recursos quanto a uniformidade exigida pelos compradores de supermercados, hospitalidade e catering.
Os sistemas climáticos também são essenciais nas instalações do Golfo porque o cultivo protegido requer gestão contínua da temperatura. Os sistemas de automação e controle permitem que as equipes de fazenda monitorem as condições de cultivo remotamente e gerenciem várias zonas com configurações consistentes. Os sistemas de iluminação estão previstos para ser a categoria de equipamentos de crescimento mais rápido, com um CAGR de 14,2% durante 2026-2031. Um estudo científico de 2025 realizado por pesquisadores tunisianos relatou ganhos de eficiência com iluminação de diodos emissores de luz alimentados por energia fotovoltaica e monitoramento ambiental conectado em uma estufa hidropônica. Os componentes estruturais, incluindo canais, bandejas de técnica de filme nutritivo e estruturas de suporte, permanecem necessários à medida que as instalações adicionam capacidade de produção. As decisões sobre equipamentos influenciam o desempenho da fazenda, mas as vendas de equipamentos não estão incluídas no valor das culturas produzidas hidroponicamente, uma vez que o setor mede a produção agrícola comercial e não a receita de fornecedores de insumos e tecnologia.
Por Escala de Produção:
Grandes Fazendas Dominam, mas Pequenas Operações Reduzem a DiferençaAs grandes fazendas comerciais detiveram 44% da produção em 2025, tornando-se o maior segmento de escala de produção. Sua escala apoia a embalagem centralizada, os vínculos com a cadeia de frio, maiores volumes de culturas e equipes técnicas dedicadas. Essas fazendas podem negociar condições mais favoráveis para nutrientes, meios de cultivo, sistemas climáticos e logística, enquanto as equipes técnicas centralizadas podem aplicar procedimentos operacionais comuns em uma área plantada maior. O mercado de hidroponia no Oriente Médio e África inclui vários projetos de escala institucional no Golfo, onde as prioridades de segurança alimentar apoiam grandes fazendas protegidas. A DAVA Agricultural Company opera 85 hectares de estufas hidropônicas de vidro em Al-Kharj e relatou produção diária de 135 toneladas em 2025.
As fazendas médias fornecem uma rota importante para a produção comercial quando o capital para grandes instalações não está disponível. Elas frequentemente abastecem varejistas e empresas de serviços de alimentação por meio de distribuidores, em vez de contratos nacionais diretos. As pequenas fazendas estão previstas para ser o segmento de escala de crescimento mais rápido, com um CAGR de 13,4% durante 2026-2031. Os arranjos de fazenda como serviço e construir-operar-transferir podem reduzir as barreiras de capital e técnicas enfrentadas por proprietários menores. A Mishkat Agritech Farms oferece acordos de compra de 3 a 7 anos que se comprometem a adquirir a produção de fazendas parceiras a preços predefinidos. Esse tipo de arranjo pode oferecer às instalações menores uma rota para suporte técnico e receita mais previsível, ajudando os proprietários a se concentrarem na produção enquanto o prestador de serviços gerencia os padrões de cultivo, os relacionamentos com compradores e os termos comerciais acordados.

Análise Geográfica
A sub-região do Oriente Médio representou 30% da produção hidropônica comercial em 2025, tornando-se o maior agrupamento geográfico. A Arábia Saudita foi sua base de produção dominante, apoiada por investimentos respaldados pelo Estado em produção de estufas de vidro e prioridades de segurança alimentar. A Visão Saudita 2030 identifica o desenvolvimento agrícola e a segurança alimentar como prioridades nacionais. A Arábia Saudita historicamente dependia de importações para até 85% de categorias específicas de vegetais, o que apoia o caso para a produção controlada local. Os Emirados Árabes Unidos reforçam a posição tecnológica do Golfo por meio da fazenda vertical interna da Emirates Bustanica em Dubai. A Speedex International LLC, operando como UNS Farms, lançou uma instalação hidropônica de tomate de 10.000 metros quadrados em Al Ain em maio de 2026, alinhada com a Estratégia Nacional de Segurança Alimentar 2051 dos Emirados Árabes Unidos.
A integração de ativos hidropônicos em produtores de alimentos estabelecidos está se tornando mais visível na Arábia Saudita. A National Agricultural Development Co. assinou um acordo em julho de 2026 para adquirir a instalação de Haradh da Pure Harvest Smart Farms por SAR 85 milhões (22,7 milhões de USD). Essa transação coloca uma instalação hidropônica comercial sob a propriedade de um produtor de alimentos estabelecido. O Restante do Oriente Médio também mostra atividade de investimento inicial por meio de projetos propostos e iniciativas de financiamento no Bahrein e no Catar. Esses mercados permanecem menores do que a Arábia Saudita e os Emirados Árabes Unidos, mas podem apoiar formatos de produção compactos e distribuição local. A reforma dos preços da água e regras mais rígidas de extração de águas subterrâneas nos países do Golfo melhoram ainda mais o caso econômico para o cultivo em circuito fechado. O efeito é mais forte onde a produção local convencional enfrenta limites hídricos e a dependência de importações permanece alta.
A África está prevista para ser a sub-região de crescimento mais rápido, com um CAGR de 13,5% durante 2026-2031. A África do Sul é a economia de produção hidropônica mais madura do continente porque fazendas estabelecidas abastecem grandes canais de varejo. A Eldorado Fresh opera 50 hectares de alface hidropônica e abastece a Shoprite por meio de uma parceria comercial. O Quênia combina demanda crescente por produtos urbanos com a adoão de modelos de fazenda como serviço e pilotos hidropônicos em condados áridos. Um piloto financiado pelo Programa Mundial de Alimentos em 2025 no Condado de Isiolo envolveu 80 agricultores e relatou rendimentos de culturas e renda mais elevados do que os métodos convencionais. O Restante da África está atraindo interesse em projetos greenfield, incluindo um projeto de estufa hidropônica em fases anunciado para Otavi, Namíbia. A integração varejista da África do Sul, a implantação do modelo de serviço do Quênia e os projetos liderados por investimentos em outros lugares criam uma base mais ampla para o crescimento africano.
Cenário Competitivo
Concentração do Mercado
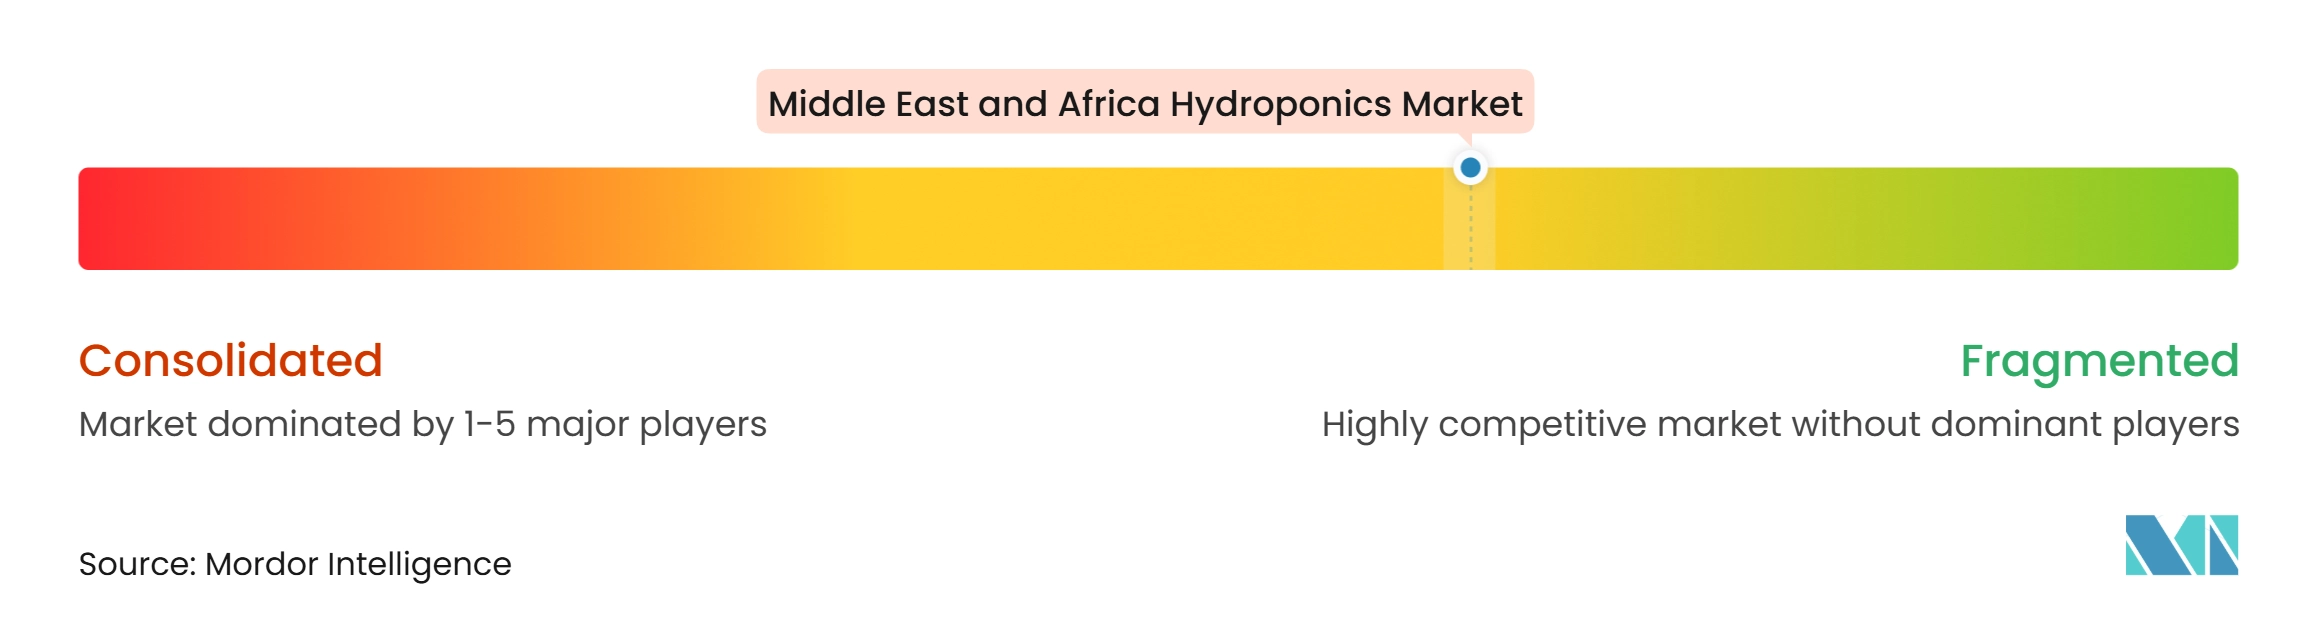
O mercado de hidroponia no Oriente Médio e África tem concentração baixa a moderada porque a produção está distribuída entre operadores de estufas do Golfo, produtores internos e fazendas comerciais africanas. A DAVA Agricultural Company, a Pure Harvest Smart Farms e a Emirates Flight Catering Co. LLC, operando como Emirates Bustanica, estão entre os principais produtores em termos de escala operacional e produção. A instalação de 85 hectares da DAVA em Al-Kharj é o maior projeto hidropônico da região, com uma produção diária relatada de 135 toneladas em 2025. A Emirates Bustanica possui um formato vertical interno que apoia o abastecimento de verduras folhosas em grande volume nos Emirados Árabes Unidos. Os produtores sul-africanos se diferenciam por meio de relacionamentos estabelecidos com o varejo e capacidade de entrega durante todo o ano.
A expansão de escala e os modelos de serviço criam diferentes abordagens competitivas. A DAVA anunciou em 2025 que seu projeto em Taif adicionaria 350 hectares de capacidade planejada de estufa de vidro e visaria 1.000 toneladas de produção diária de produtos frescos até 2030. A Pure Harvest Smart Farms adotou uma abordagem de fazenda como serviço que combina sua expertise em produção com a propriedade de ativos de parceiros locais. A Mishkat Agritech Farms utiliza estruturas de compra de longo prazo para ajudar os proprietários de fazendas a vender sua produção em condições mais previsíveis. Esses modelos abordam diferentes limites ao crescimento, incluindo exposição ao balanço patrimonial, capacidade do operador e acesso a compradores confiáveis.
A Emirates Flight Catering adquiriu integralmente a Bustanica em fevereiro de 2024, colocando a instalação vertical interna de Dubai sob propriedade local direta. A Speedex International LLC, operando como UNS Farms, lançou uma instalação hidropônica de tomate de 10.000 metros quadrados em Al Ain em maio de 2026, visando uma produção anual de 150.000 quilogramas. A Arable Grow é especializada em verduras folhosas e ervas para restaurantes premium e pontos de venda a varejo em Riade. O campo competitivo também inclui Saudi Greenhouses Management and Agri. Marketing Co., Geap Group, Dream Farm Saudi Arabia, Emirates Hydroponics Farms, The Green System, HYPOFARM e Sokovo Nature Farms. A vantagem competitiva reside na qualidade confiável das culturas, na gestão hídrica, na resiliência climática, no acesso a clientes e na capacidade de financiar adições contínuas de capacidade, e não em uma única configuração de produção comum em todos os países.
Líderes do Setor de Hidroponia no Oriente Médio e África
-
DAVA Agricultural Company
-
Pure Harvest Smart Farms
-
Emirates Flight Catering Co. LLC (Emirates Bustanica)
-
Eldorado PTY Ltd
-
Saudi Greenhouses Management and Agri. Marketing Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hidroponia no Oriente Médio e África Empresas cobertas neste relatório
- Emirates Flight Catering Co. LLC (Emirates Bustanica)
- Saudi Greenhouses Management and Agri. Marketing Co.
- Mishkat Agritech Farms
- Speedex International LLC (UNS Farms)
- Geap Group (Geap Farms LLC)
- Eldorado PTY Ltd
- Madron Farming
- Dream Farm, Saudi Arabia
- DAVA Agricultural Company
- The Green System
- Emirates Hydroponics Farms
- Pure Harvest Smart Farms
- Arable Grow
- HYPOFARM
- Sokovo Nature Farms
Desenvolvimentos industriais recentes em Mercado de Hidroponia no Oriente Médio e África
- Maio de 2026: A Speedex International LLC, operando como UNS Farms, lançou uma instalação hidropônica de tomate de 10.000 metros quadrados em Al Ain com meta de 150.000 quilogramas de produção anual de tomate.
- Janeiro de 2026: A Emirates Bustanica apresentou um portfólio expandido de soluções para serviços de alimentação na Gulfood 2026 para parceiros de varejo, hospitalidade e catering.
- Fevereiro de 2024: A Emirates Flight Catering adquiriu integralmente a Bustanica, a fazenda hidropônica vertical interna de Dubai com produção anual de verduras folhosas acima de 1 milhão de quilogramas.
Escopo do Relatório do Mercado de Hidroponia no Oriente Médio e África
O mercado de hidroponia abrange sistemas de cultivo de culturas sem solo nos quais as plantas são cultivadas usando soluções nutritivas, com ou sem um meio inerte, em ambientes controlados comerciais e de menor escala.
Exclusões do escopo: Excluímos a aquaponia e o cultivo em estufa ou campo aberto baseado em solo, mesmo que culturas semelhantes sejam produzidas.
O Relatório do Mercado de Hidroponia no Oriente Médio e África é Segmentado por Sistema de Produção (Hidroponia em Estufa, Fazendas Verticais Internas e Fazendas em Contêineres), por Tipo de Cultura (Verduras Folhosas, Tomates, Pepinos, Pimentões, Ervas e Microverdes), por Equipamento (Sistemas de Iluminação, Componentes de Irrigação e Bombas, Sistemas Climáticos, Sistemas de Automação e Controle e Componentes Estruturais), por Escala de Produção (Grande, Médio, Pequeno) e por Geografia (Emirados Árabes Unidos, Arábia Saudita, Restante do Oriente Médio, África do Sul, Quênia e Restante da África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hidroponia em Estufa |
| Fazendas Verticais Internas |
| Fazendas em Contêineres |
| Verduras Folhosas |
| Tomates |
| Pepinos |
| Pimentões |
| Ervas e Microverdes |
| Sistemas de Iluminação |
| Componentes de Irrigação e Bombas |
| Sistemas Climáticos |
| Sistemas de Automação e Controle |
| Componentes Estruturais |
| Grande |
| Médio |
| Pequeno |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Quênia | |
| Restante da África |
| Por Sistema de Produção | Hidroponia em Estufa | |
| Fazendas Verticais Internas | ||
| Fazendas em Contêineres | ||
| Por Tipo de Cultura | Verduras Folhosas | |
| Tomates | ||
| Pepinos | ||
| Pimentões | ||
| Ervas e Microverdes | ||
| Por Equipamento | Sistemas de Iluminação | |
| Componentes de Irrigação e Bombas | ||
| Sistemas Climáticos | ||
| Sistemas de Automação e Controle | ||
| Componentes Estruturais | ||
| Por Escala de Produção | Grande | |
| Médio | ||
| Pequeno | ||
| Por Geografia | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para a hidroponia no Oriente Médio e África?
O setor está projetado para crescer a um CAGR de 9,7% de 2026 a 2031.
Qual sistema de produção lidera a produção hidropônica na região?
A hidroponia em estufa liderou com 54% da produção em 2025 porque apoia a escala comercial e as condições de cultivo gerenciadas.
Qual cultura está crescendo mais rapidamente na hidroponia regional?
As verduras folhosas estão previstas para crescer a um CAGR de 23% de 2026 a 2031.
O que limita a expansão hidropônica comercial na África e no Golfo?
Altos requisitos de capital, custos de resfriamento, confiabilidade da rede elétrica e escassez de habilidades operacionais especializadas limitam a expansão de projetos.