
Marktgröße und Marktanteile der Hydroponik im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
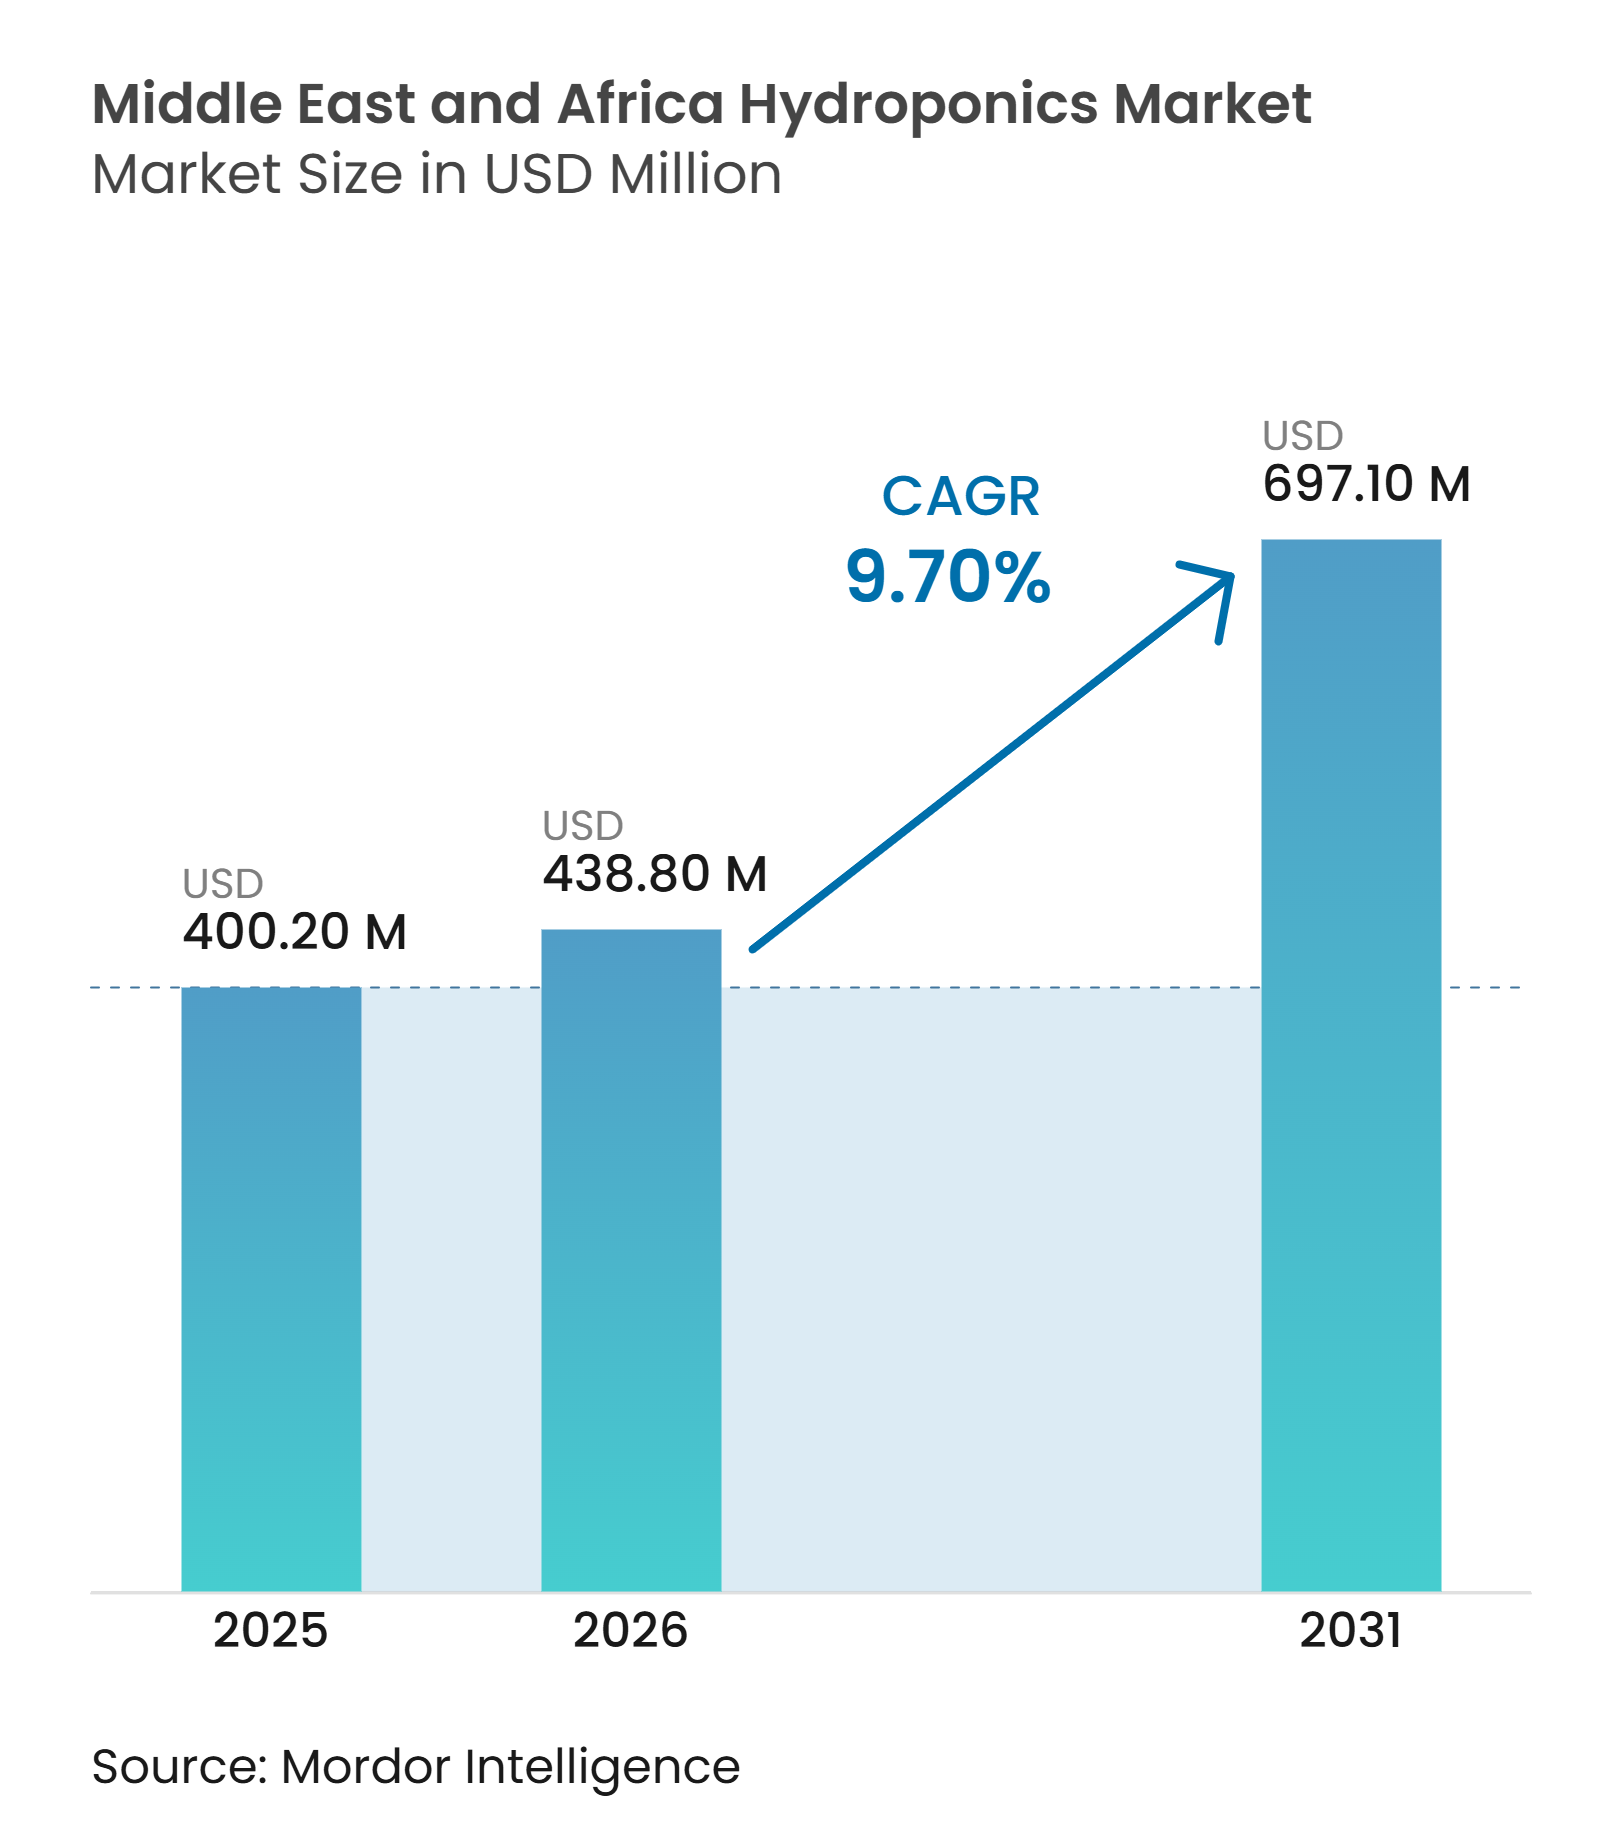
| Marktgröße im Basisjahr (2025) | 400.20 Millionen US-Dollar |
| Marktgröße (2026) | 438.80 Millionen US-Dollar |
| Marktgröße (2031) | 697.10 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.70 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Hydroponikmarkts im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße des Hydroponikmarkts im Nahen Osten und Afrika wurde im Jahr 2025 auf 400,20 Millionen USD geschätzt und soll von 438,80 Millionen USD im Jahr 2026 auf 697,10 Millionen USD bis 2031 wachsen, bei einer CAGR von 9,7 % während des Prognosezeitraums (2026–2031). Wasserknappheit, Ernährungssicherheitsprioritäten und die Nachfrage nach zuverlässigen lokalen Erzeugnissen stützen den Markt. Die Golfregierungen betrachten die kontrollierte Pflanzenproduktion als Teil der inländischen Lebensmittelversorgungsplanung und unterstützen damit Investitionen in kommerzielle Farmen, die lokale Ernten auch in Zeiten aufrechterhalten können, in denen importierte Erzeugnisse mit höheren Logistikkosten oder langsameren Lieferungen konfrontiert sind. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen berichtete 2025, dass Ost- und Nordafrika 8 der 10 wassergestressten Länder der Welt umfassen, während die Landwirtschaft 85 % des verfügbaren Süßwassers verbraucht. Dieses Umfeld begünstigt Kreislaufproduktionssysteme, in denen der Wasserverbrauch überwacht, Nhrstoffe gleichmäßig zugeführt und ein Teil des Wasserstroms über aufeinanderfolgende Erntzyklen wiederverwendet werden kann. Der Markt sieht sich auch mit hohen Kühlkosten, Finanzierungsengpässen und ungleichem Zugang zu Fachkenntnissen an afrikanischen und Golfstandorten konfrontiert, was den Bau verzögern und die Kosten des täglichen Betriebs im Hydroponikmarkt im Nahen Osten und Afrika erhöhen kann, insbesondere für neuere Farmen ohne etablierte Betriebsverfahren.
Wichtigste Erkenntnisse des Berichts
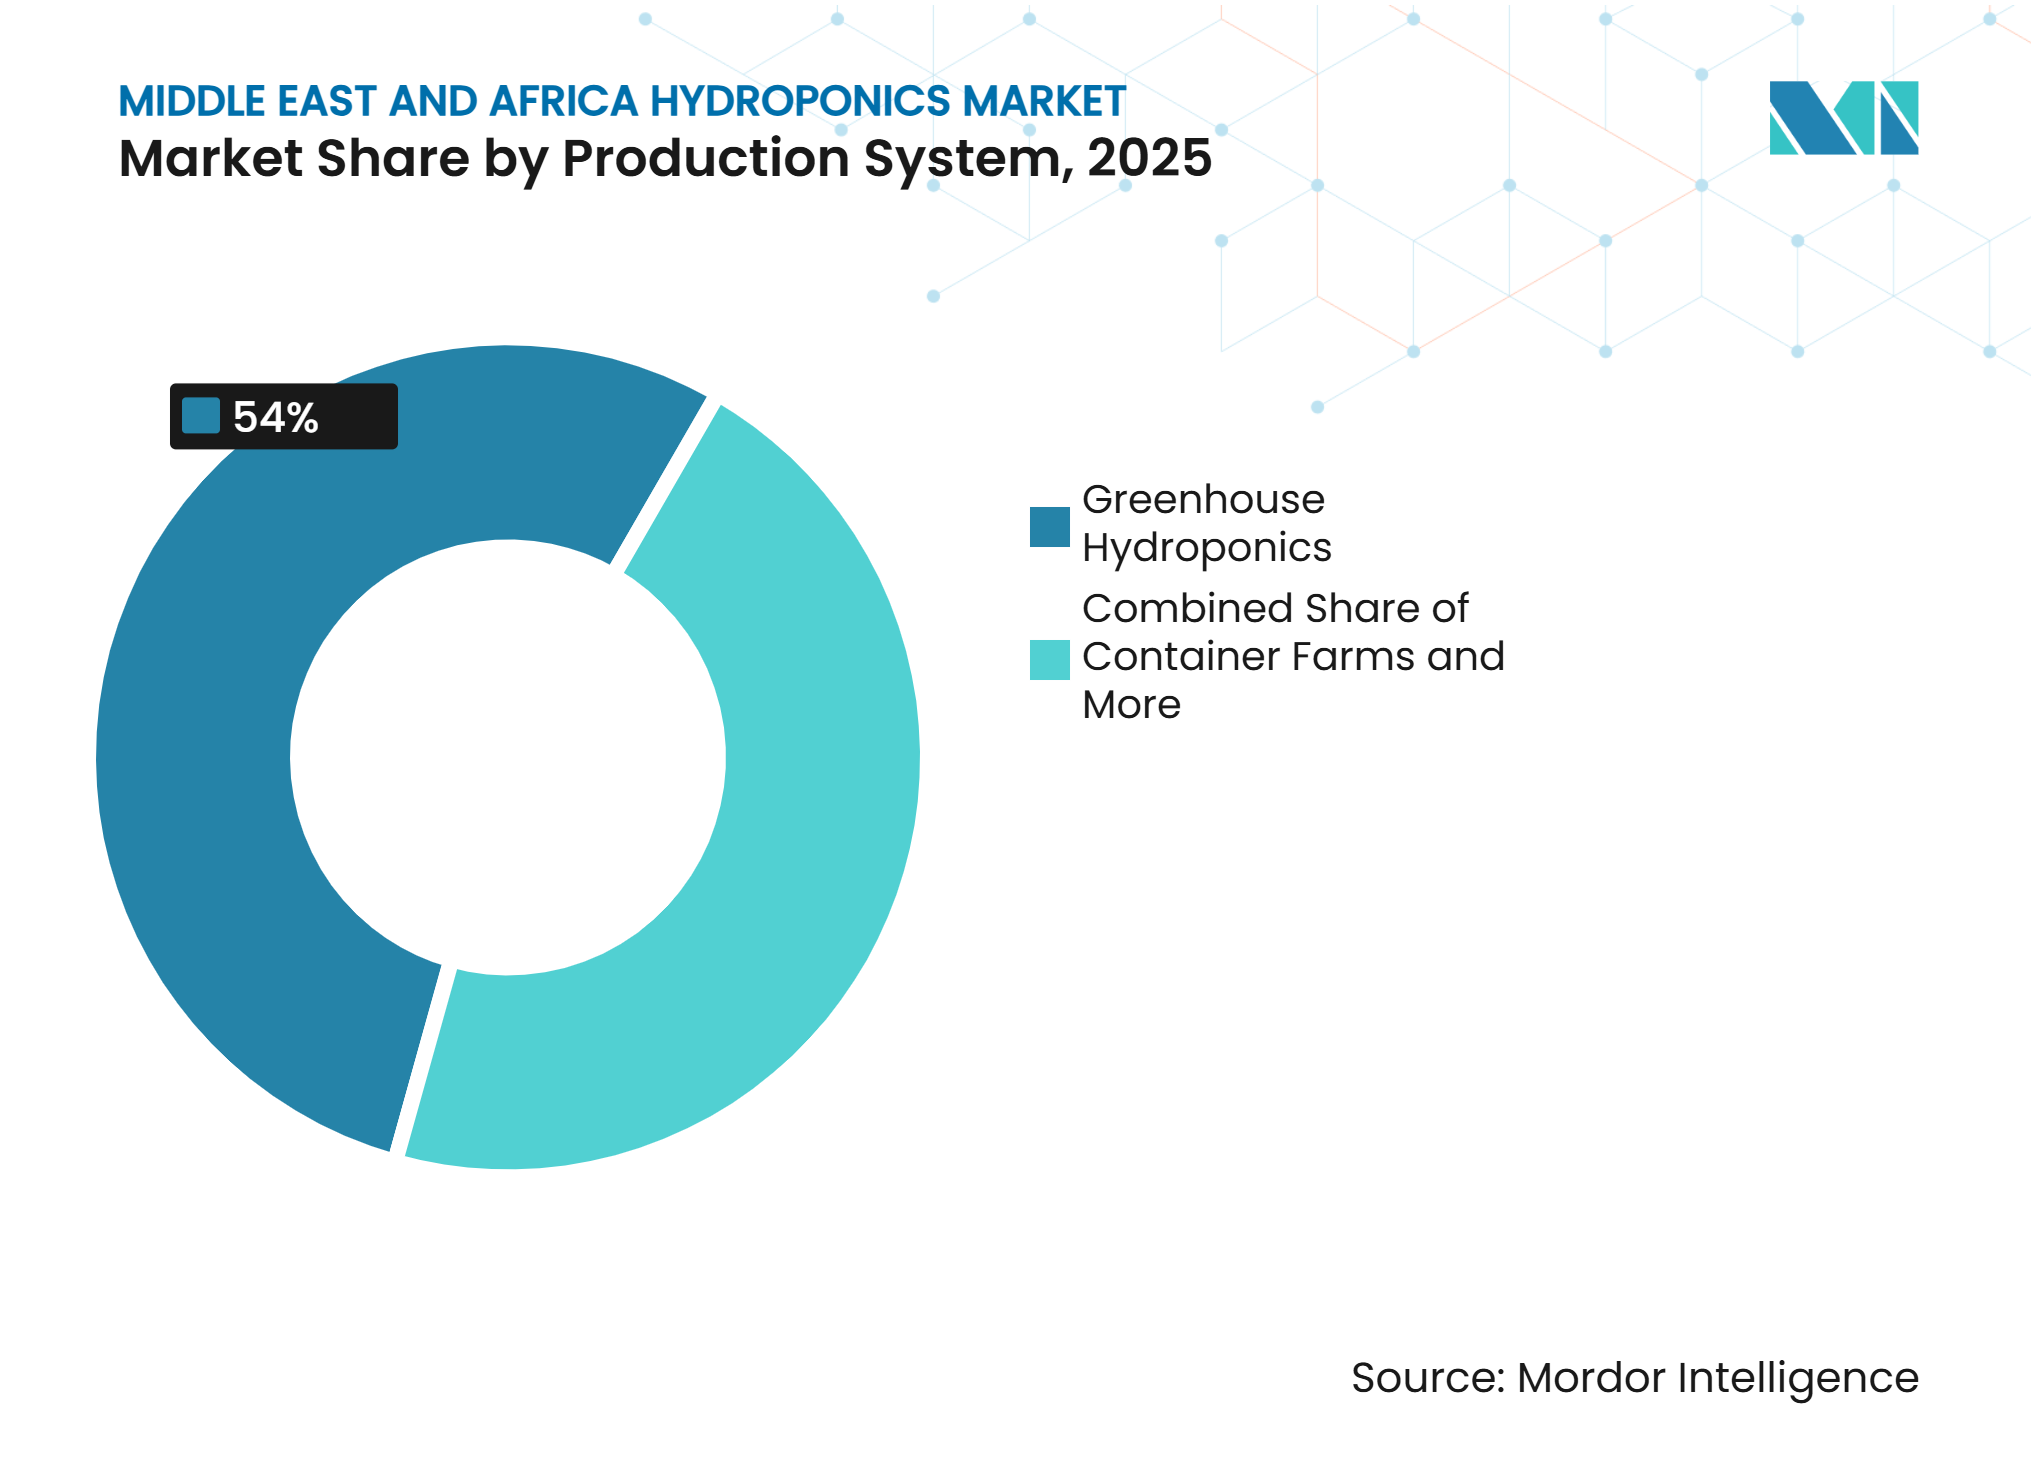
- Nach Produktionssystem hielt die Gewächshaus-Hydroponik im Jahr 2025 einen Anteil von 54 % an der hydroponischen Produktion, während Containerfarmen das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,1 % bis 2031 sind.
- Nach Kulturpflanzenart hielten Tomaten im Jahr 2025 einen Anteil von 37 % an der Marktgröße des Hydroponikmarkts im Nahen Osten und Afrika, während Blattgemüse das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 23 % bis 2031 ist.
- Nach Ausrüstung hielten Bewässerungskomponenten und Pumpen im Jahr 2025 einen Anteil von 39,5 % am Einsatz, während Beleuchtungssysteme das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,2 % bis 2031 sind.
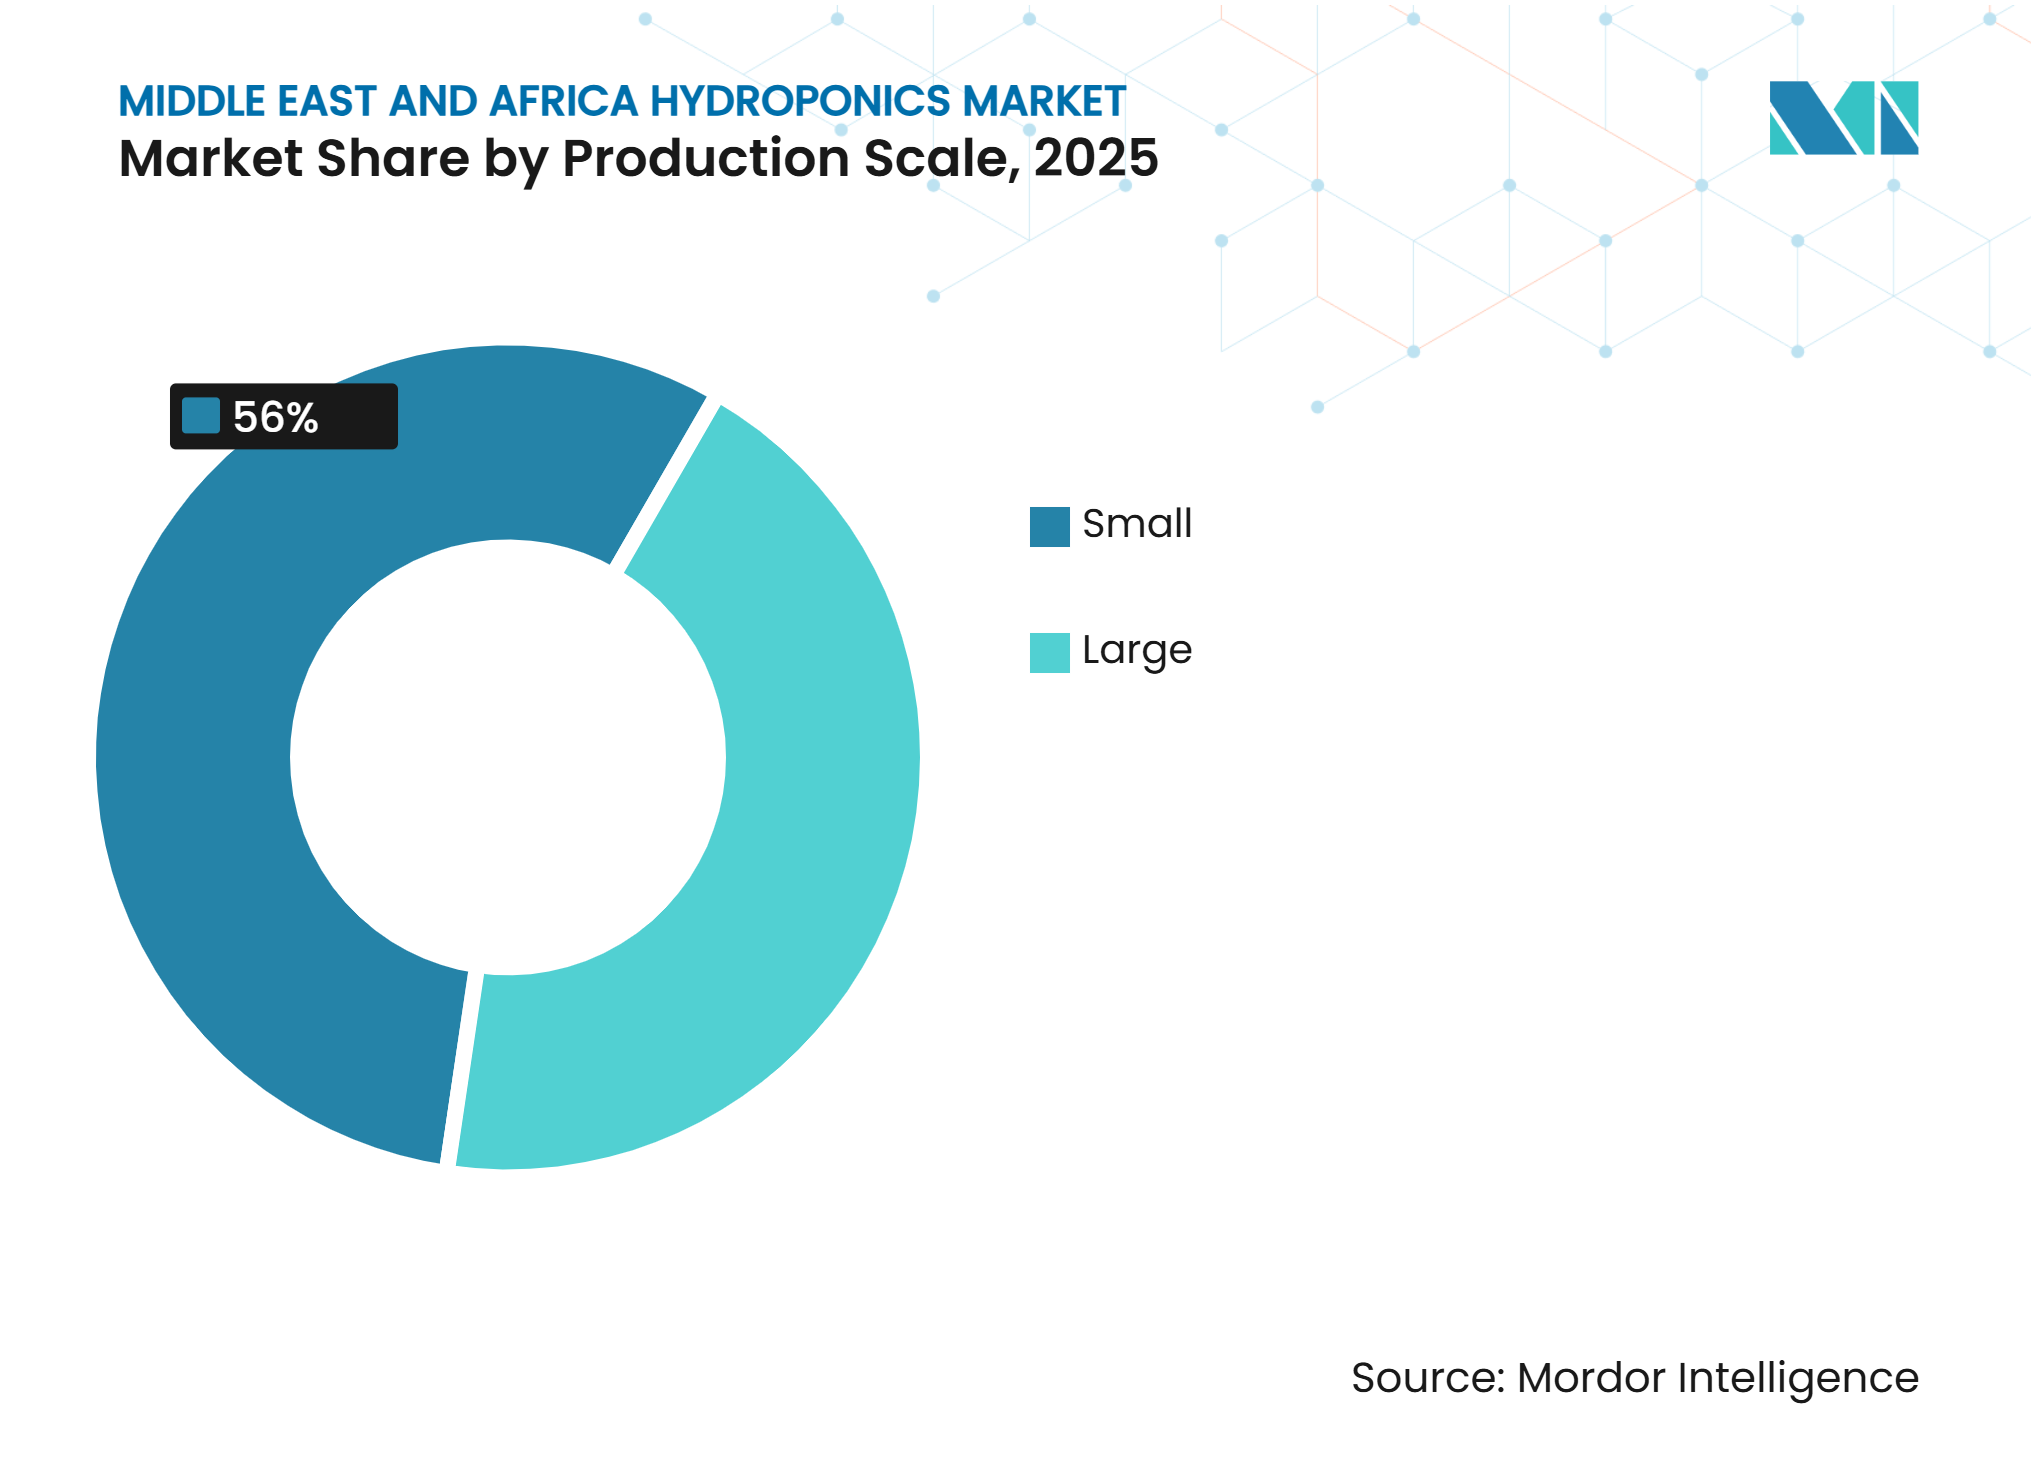
- Nach Produktionsmaßstab hielten große kommerzielle Farmen im Jahr 2025 einen Anteil von 44 % an der Produktion, während kleine Farmen das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 13,4 % bis 2031 sind.
- Nach Geografie hielt die Teilregion Naher Osten im Jahr 2025 einen Anteil von 30 % am Marktanteil des Hydroponikmarkts im Nahen Osten und Afrika, während Afrika mit einer CAGR von 13,5 % bis 2031 die am schnellsten wachsende Teilregion sein soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserknappheit und Effizienz geschlossener Wasserkreisläufe | +2.5% | Naher Osten und Afrika, mit höchster Intensität in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Ernährungssicherheits- und Importsubstitutionsinvestitionen | +2.0% | Vereinigte Arabische Emirate und Saudi-Arabien, mit Relevanz für Kenia und den Rest Afrikas | Mittelfristig (2–4 Jahre) |
| Ganzjährige lokale Nachfrage nach frischen Erzeugnissen | +1.5% | Naher Osten und Afrika, mit geringerer Intensität im Rest Afrikas | Kurzfristig (≤ 2 Jahre) |
| Automatisierung, Klimasteuerung und präzise Nährstoffzufuhr | +1.2% | Vereinigte Arabische Emirate, Saudi-Arabien, Südafrika und Kenia | Mittelfristig (2–4 Jahre) |
| Farm-as-a-Service- und Build-Operate-Transfer-Modelle | +0.8% | Kenia, Rest Afrikas, Vereinigte Arabische Emirate und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Solargestützte Hydroponik für Energie- und Wasserresilienz | +0.6% | Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserknappheit und Effizienz geschlossener Wasserkreisläufe
Wasserknappheit macht die kontrollierte hydroponische Produktion im gesamten Hydroponikmarkt im Nahen Osten und Afrika kommerziell relevant. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen erklärte, dass sie im Jahr 2025 bis 2050 einen Rückgang der erneuerbaren Wasserverfügbarkeit pro Person um 50 % prognostiziert, da Bevölkerung und landwirtschaftlicher Bedarf zunehmen[1]. DAVA Agricultural Company erklärte im Jahr 2025, dass ihre Glasgewächshaussysteme bis zu 80 % weniger Wasser verbrauchen als bodenbasierter Anbau. Eine solche Leistung kann die Wirtschaftlichkeit lokaler Erzeugnisse in Gebieten verbessern, in denen die Verfügbarkeit von Grundwasser begrenzt ist und Wassergebühren die Kosten des konventionellen Anbaus erhöhen, insbesondere für Farmen, die Städte mit begrenztem nahegelegenem Ackerland versorgen. In ariden und semiariden Gebieten Kenias können geschlossene Anbausysteme auch eine ganzjährige Option bieten, wenn Niederschlagsmuster die konventionelle Produktion einschränken, obwohl kommerzielle Ergebnisse weiterhin von Ausbildung, Energiezugang und zuverlässiger Vermarktung der Ernte abhängen.
Ernährungssicherheits- und Importsubstitutionsinvestitionen
Die Ernährungssicherheitspolitik unterstützt den Hydroponikmarkt im Nahen Osten und Afrika, indem sie die hydroponische Produktion in die nationale Versorgungsplanung integriert und Farminvestitionen in wasserknappen Importwirtschaften eine direkte politische Begründung liefert. Saudi-Arabiens Vision-2030-Rahmen identifiziert landwirtschaftliche Entwicklung und Ernährungssicherheit als nationale Prioritäten. Der Landwirtschaftliche Entwicklungsfonds Saudi-Arabiens genehmigte im Jahr 2023 SAR 1,5 Milliarden (400 Millionen USD) für die inländische Gemüse- und Lebensmittelproduktion. Die Nationale Ernährungssicherheitsstrategie 2051 der Vereinigten Arabischen Emirate stellt die lokale Pflanzenproduktion ebenfalls unter ihre Prioritäten. Diese Rahmenbedingungen verbessern die Grundlage für Farmprojekte, die lokale Einzelhändler, Cateringunternehmen und institutionelle Käufer bedienen, da die lokale Produktion direkt mit nationalen Versorgungszielen verknüpft werden kann und nicht nur auf die Nachfrage von Premiumverbrauchern ausgerichtet ist. Sie können auch den bevorzugten Zugang zu Agrarkrediten, geeignetem Land und langfristigen Liefervereinbarungen für qualifizierte Produzenten unterstützen und etablierten Betreibern einen klareren Weg zur Kapazitätserweiterung bieten als importorientierten Erzeugnishändlern.
Ganzjährige lokale Nachfrage nach frischen Erzeugnissen
Die Nachfrage nach rückverfolgbaren und lokal angebauten Erzeugnissen unterstützt die kommerzielle hydroponische Produktion in städtischen Golfmärkten, wo der Hydroponikmarkt im Nahen Osten und Afrika lokale Erntepläne mit den Einkaufsbedürfnissen von Einzelhändlern und Gastronomieunternehmen verbindet. Lokale Farmen können die Abhängigkeit von Importrouten verringern, die durch Wetter, Logistikengpässe oder regionale Instabilität unterbrochen werden können. Saudi-Arabien war historisch gesehen bei bestimmten Gemüsekategorien zu bis zu 85 % auf Importe angewiesen, was den Kontext für Maßnahmen liefert, die lokal kontrollierte Produktion fördern. Der Hydroponikmarkt im Nahen Osten und Afrika profitiert daher, wenn Kunden neben der Produktqualität auch Wert auf Versorgungskontinuität legen. In Südafrika hat hydroponischer Salat auch breitere Einzelhandelskanäle erreicht, anstatt auf Fachgeschäfte beschränkt zu bleiben. Shoprite Holdings zeichnete Eldorado Fresh als seinen Frischwarenlieferanten des Jahres 2025 aus und verwies auf seine hydroponische Lieferpartnerschaft. Diese Einzelhandelsadoption verbreitert die kommerzielle Basis für die Produktion von Blattgemüse in großem Maßstab, indem sie eine wiederkehrende Nachfrage schafft, die eine regelmäßige Ernteplanung, die Koordination der Kühlkette und eine besser vorhersehbare Nutzung von Indoor- und Gewächshauskapazitäten unterstützen kann.
Automatisierung, Klimasteuerung und präzise Nährstoffzufuhr
Automatisierung ist zentral für den Farmbetrieb, bei dem Temperatur, Luftfeuchtigkeit, Licht und Nährstoffbedingungen kontinuierlich gesteuert werden müssen. Sommertemperaturen am Golf von über 45 °C führen zu einem hohen Kühlbedarf in Gewächshausanlagen. Pure Harvest Smart Farms verwendet Iyris SecondSky-Bedachung in seinem Haradh-Betrieb, um Hitzestress zu reduzieren und die Lichtdiffusion zu unterstützen. Emirates Bustanica betreibt 27 modulare Anbauräume auf 27.000 Quadratmetern und verwendet digitale Steuerungen zur Überwachung der Anbaubedingungen. Diese Systeme ermöglichen es den Betreibern, die Erntebedingungen in großen Anlagen zu standardisieren und Produktionsaufzeichnungen zu führen. Bessere Aufzeichnungen können Kreditgebern und Farmbesitzern auch stärkere Belege für die Betriebsleistung bei Finanzierungsgesprächen liefern, insbesondere wenn Projekte stabile Erträge und einen kontrollierten Einsatz von Energie, Wasser und Nährstoffen nachweisen müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher anfänglicher Kapitalbedarf und Finanzierungsrückzahlungsrisiko | -1.50% | Am höchsten in Kenia und dem Rest Afrikas, mit moderater Relevanz in den Vereinigten Arabischen Emiraten | Langfristig (≥ 4 Jahre) |
| Kühlenergiebedarf und Netzzuverlässigkeit | -1.20% | Vereinigte Arabische Emirate und Saudi-Arabien, mit hoher Relevanz im Rest Afrikas | Kurzfristig (≤ 2 Jahre) |
| Kaskadenausfallrisiko in Kreislaufsystemen bei extremer Hitze | -0.70% | Saudi-Arabien, Vereinigte Arabische Emirate und Rest des Nahen Ostens | Mittelfristig (2–4 Jahre) |
| Begrenzte Lokalisierung von Fachbetriebsmitteln, Fachkenntnissen und Betriebsprotokollen | -0.60% | Kenia und Rest Afrikas, mit Relevanz im Rest des Nahen Ostens und Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher anfänglicher Kapitalbedarf und Finanzierungsrückzahlungsrisiko
Die Entwicklung hydroponischer Farmen erfordert erhebliche Investitionen in Strukturen, Wassersysteme, Kühlausrüstung, Verpackungsbereiche und technisches Management. Diese Anforderung schränkt den Markteintritt in den Hydroponikmarkt im Nahen Osten und Afrika ein, insbesondere dort, wo langfristige Agrarkredite knapp sind. Kenia und andere afrikanische Märkte können einem höheren Risiko ausgesetzt sein, da spezialisierte Fremdfinanzierung weniger weit verbreitet ist. Der Finanzierungsbedarf setzt sich fort, nachdem eine Anlage den Betrieb aufgenommen hat, da die Erweiterung zusätzliche Produktionsinfrastruktur erfordert. Pure Harvest Smart Farms suchte 2024 mehr als 100 Millionen USD für Expansionsfinanzierungen und zeigte damit den wiederkehrenden Kapitalbedarf der hydroponischen Entwicklung an mehreren Standorten[2]. Lange Amortisationszeiten können die Investorenbasis einschränken, wenn die Projekteinnahmen nicht durch sichere Abnahmevereinbarungen oder öffentliche Finanzierung gestützt werden, da Investoren das technische Ausführungsrisiko neben der normalen Unsicherheit der Frischwarennachfrage bewerten müssen.
Kühlenergiebedarf und Netzzuverlässigkeit
Kühlkosten können einen fixen Bestandteil der Betriebskosten in hydroponischen Anlagen am Golf bilden. Extreme Außentemperaturen erfordern eine kontinuierliche Steuerung der geschlossenen Produktionsbereiche, insbesondere für Salat, Kräuter und andere temperaturempfindliche Kulturen. Energieeffizienz kann die minimale Kühllast, die zum Schutz der Kulturen während der Sommerbedingungen erforderlich ist, nicht eliminieren. Stromunterbrechungen können auch zu Ernteverlusten führen, wenn die Temperatur- oder Wasserumwälzung während eines Wachstumszyklus ausfällt. Der Hydroponikmarkt im Nahen Osten und Afrika muss daher bei der Standortwahl und Finanzplanung die Netzstabilität und Notstromversorgung berücksichtigen. Solare Notstromsysteme und Energiemanagementsysteme können das Risiko verringern, erfordern jedoch zusätzliches Kapital und laufende Wartung. Diese Einschränkungen begünstigen Betreiber mit dem Kapital und der technischen Kapazität, resiliente Produktionssysteme zu entwerfen, einschließlich Notstromversorgung, Sicherheitsvorkehrungen für die Wasserumwälzung und Überwachungsverfahren, die Verluste bei Geräteausfällen begrenzen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionssystem:
Gewächshaus-Hydroponik verankert den kommerziellen MaßstabDie Gewächshaus-Hydroponik hielt im Jahr 2025 einen Anteil von 54 % an der Produktion und ist damit das größte Produktionssystem im Hydroponikmarkt im Nahen Osten und Afrika. Glas- und Polycarbonatstrukturen entsprechen den Anforderungen kommerzieller Farmen, die Schutz vor Hitze, Staub und variablen Außenbedingungen benötigen. Das Format unterstützt Tomaten, Gurken, Paprika, Salat und Kräuter unter gesteuerter Bewässerung und Klimabedingungen. Es entspricht auch dem Großfarmmodell, das von Golfproduzenten verwendet wird, die Einzelhandels-, Catering- und Gastronomiekunden bedienen, da eine einzige verwaltete Anlage mehrere Kundenkanäle mit standardisierten Qualitäten und geplanten Lieferungen versorgen kann. Gewächshaussysteme können natürliches Licht nutzen, was den Bedarf an vollständig künstlicher Beleuchtung im Vergleich zu Indoor-Vertikalfarmen reduziert.
Indoor-Vertikalfarmen nehmen eine höherwertige Position ein, da sie auf kontrollierte Beleuchtung und geschlossene Räume angewiesen sind. Emirates Bustanica produziert Blattgemüse in einer Indoor-Vertikalanlage in Dubai auf einer Fläche von 330.000 Quadratfuß[3]. Containerfarmen sollen das am schnellsten wachsende Produktionssystem sein, mit einer CAGR von 10,1 % während 2026–2031. Ihr modulares Design eignet sich für Standorte, an denen dauerhafte Konstruktion, Landbesitz oder anfängliches Kapital Hindernisse für größere Projekte darstellen. Ein 2025 vom Welternährungsprogramm finanziertes Pilotprojekt im Isiolo County umfasste 80 Landwirte, die Polytunnel-Hydroponik nutzten, und berichtete von stärkeren Erträgen und Einkommen als bei konventionellen Methoden. Die unterschiedlichen Adoptionspfade spiegeln die vielfältige Investitionskapazität, die Klimabedingungen und die Farmbesitzstrukturen der Region wider, wobei dauerhafte Gewächshäuser besser für institutionelle Projekte und modulare Einheiten besser für phasenweise oder verteilte Bereitstellung geeignet sind.



Nach Kulturpflanzenart:
Tomaten führen beim Umsatz, Blattgemüse beschleunigtTomaten hielten im Jahr 2025 einen Anteil von 37 % an der Kulturpflanzenproduktion und bleiben die größte Kulturpflanzenkategorie im Hydroponikmarkt im Nahen Osten und Afrika. Die Kulturpflanze erfüllt die Nachfrage nach großen Mengen in der Gastronomie und im Einzelhandel, insbesondere in Golfstädten, wo lokales Angebot die Abhängigkeit von Importen verringern kann. Tomaten eignen sich gut für Tropfbewässerungs- und Substratsysteme, die in kommerziellen Gewächshäusern eingesetzt werden. Die kommerzielle Tomatenproduktion erfordert auch eine konsistente Leistung bei Sortierung, Verpackung und Lieferung, insbesondere wenn Farmen Käufer über ihr unmittelbares lokales Gebiet hinaus bedienen möchten. Die Entwicklung zeigte, dass kommerzielle hydroponische Produktion aus Saudi-Arabien Exportmärkte erreichen kann, wenn Produktionsqualität und Logistikanforderungen erfüllt sind, was einen potenziellen Absatzkanal über den inländischen Verbrauch hinaus für Farmen mit zuverlässigem Volumen und Verpackungskapazitäten bietet.
Gurken und Paprika bleiben wichtig in Gewächshaus-Kulturpflanzenportfolios, da sie zu Schutzkultur-Systemen und etablierten lokalen Verbrauchsmustern passen. Kräuter und Microgreens bedienen Gastronomie-, Catering- und höherwertige Einzelhandelskanäle, die konsistente Qualität und kurze Lieferzeiten suchen. Blattgemüse soll das am schnellsten wachsende Kulturpflanzensegment sein, mit einer CAGR von 23 % während 2026–2031. Emirates Bustanica gibt an, jährlich mehr als 1 Million Kilogramm Blattgemüse mit 95 % weniger Wasser als in der konventionellen Landwirtschaft zu produzieren. Kurze Erntzyklen und häufige Ernten können regelmäßigere Verkäufe als längerzyklische Fruchtpflanzen unterstützen, was Betreibern helfen kann, Pflanzpläne an Einzelhändlerbestellungen anzupassen und die Umsatzlücke zwischen aufeinanderfolgenden Ernteperioden zu verringern. In Südafrika zeigt Eldorado Freshs Lieferbeziehung mit Shoprite, dass Salat im Mainstream-Einzelhandel in großem Maßstab vermarktet werden kann.
Nach Ausrüstung:
Bewässerungsinfrastruktur bildet den operativen KernBewässerungskomponenten und Pumpen machten im Jahr 2025 39,5 % des Ausrüstungseinsatzes aus und sind damit die größte Ausrüstungskategorie in der kommerziellen Produktion. Diese Systeme steuern die Wasser- und Nährstoffzufuhr, was sich direkt auf die Pflanzengesundheit, die Ertragsqualität und die Wassereffizienz auswirkt. Pumpen, Kanäle, Emitter und Durchflussregler müssen während des gesamten Erntezyklus zuverlässig funktionieren. Ein Ausfall der Nährstoffzufuhr kann eine gesamte Charge beschädigen und Verluste verursachen, die schwer zu beheben sind. Dies macht die Bewässerungsinfrastruktur zu einer zentralen Betriebspriorität und nicht zu einem peripheren Farmbetriebsmittel, da eine präzise und zuverlässige Umwälzung sowohl die Ressourceneffizienz als auch die Einheitlichkeit unterstützt, die von Lebensmitteleinzelhandels-, Gastronomie- und Cateringkäufern gefordert wird.
Klimasysteme sind auch in Golfanlagen unerlässlich, da der geschützte Anbau eine kontinuierliche Temperatursteuerung erfordert. Automatisierungs- und Steuerungssysteme ermöglichen es Farmteams, Anbaubedingungen aus der Ferne zu überwachen und mehrere Zonen mit konsistenten Einstellungen zu verwalten. Beleuchtungssysteme sollen die am schnellsten wachsende Ausrüstungskategorie sein, mit einer CAGR von 14,2 % während 2026–2031. Eine wissenschaftliche Studie tunesischer Forscher aus dem Jahr 2025 berichtete über Effizienzgewinne durch photovoltaisch betriebene LED-Beleuchtung und vernetztes Umweltmonitoring in einem hydroponischen Gewächshaus. Strukturkomponenten, einschließlich Kanäle, Nährstofffilm-Technik-Schalen und Regale, bleiben notwendig, wenn Anlagen Produktionskapazitäten hinzufügen. Ausrüstungsentscheidungen beeinflussen die Farmleistung, aber Ausrüstungsverkäufe sind nicht im Wert der hydroponisch produzierten Kulturen enthalten, da der Sektor die kommerzielle landwirtschaftliche Produktion und nicht den Umsatz von Betriebsmittel- und Technologielieferanten misst.
Nach Produktionsmaßstab:
Große Farmen dominieren, aber kleine Betriebe holen aufGroße kommerzielle Farmen hielten im Jahr 2025 einen Anteil von 44 % an der Produktion und sind damit das größte Produktionsmaßstab-Segment. Ihr Maßstab unterstützt zentralisierte Verpackung, Kühlkettenverbindungen, größere Erntemengen und dedizierte technische Teams. Diese Farmen können günstigere Konditionen für Nährstoffe, Wachstumsmedien, Klimasysteme und Logistik aushandeln, während zentralisierte technische Teams gemeinsame Betriebsverfahren auf einer größeren Anbaufläche anwenden können. Der Hydroponikmarkt im Nahen Osten und Afrika umfasst mehrere institutionell skalierte Projekte am Golf, wo Ernährungssicherheitsprioritäten große geschützte Farmen unterstützen. DAVA Agricultural Company betreibt 85 Hektar Glashydroponik-Gewächshäuser in Al-Kharj und berichtete 2025 von einer täglichen Produktion von 135 Tonnen.
Mittelgroße Farmen bieten einen wichtigen Weg zur kommerziellen Produktion, wenn das Kapital für große Anlagen nicht verfügbar ist. Sie beliefern oft Einzelhändler und Gastronomieunternehmen über Händler und nicht über direkte nationale Verträge. Kleine Farmen sollen das am schnellsten wachsende Maßstabssegment sein, mit einer CAGR von 13,4 % während 2026–2031. Farm-as-a-Service- und Build-Operate-Transfer-Vereinbarungen können die Kapital- und technischen Hürden für kleinere Eigentümer verringern. Mishkat Agritech Farms bietet 3–7-jährige Abnahmevereinbarungen an, die sich verpflichten, die Produktion von Partnerfarmen zu vordefinierten Preisen zu kaufen. Diese Art von Vereinbarung kann kleineren Anlagen einen Weg zu technischer Unterstützung und besser vorhersehbaren Einnahmen bieten und Eigentümern helfen, sich auf die Produktion zu konzentrieren, während der Dienstleister Erntstandards, Käuferbeziehungen und vereinbarte kommerzielle Bedingungen verwaltet.

Geografische Analyse
Die Teilregion Naher Osten machte im Jahr 2025 30 % der kommerziellen hydroponischen Produktion aus und ist damit die größte geografische Gruppe. Saudi-Arabien war seine dominierende Produktionsbasis, unterstützt durch staatlich geförderte Investitionen in die Glasgewächshausproduktion und Ernährungssicherheitsprioritäten. Saudi Vision 2030 identifiziert landwirtschaftliche Entwicklung und Ernährungssicherheit als nationale Prioritäten. Saudi-Arabien war historisch gesehen bei bestimmten Gemüsekategorien zu bis zu 85 % auf Importe angewiesen, was den Fall für lokal kontrollierte Produktion unterstützt. Die Vereinigten Arabischen Emirate stärken die Technologieposition des Golfs durch die Indoor-Vertikalfarm von Emirates Bustanica in Dubai. Speedex International LLC, die als UNS Farms tätig ist, eröffnete im Mai 2026 eine 10.000 Quadratmeter große hydroponische Tomatenanlage in Al Ain, die mit der Nationalen Ernährungssicherheitsstrategie 2051 der Vereinigten Arabischen Emirate übereinstimmt.
Die Integration hydroponischer Anlagen in etablierte Lebensmittelproduzenten wird in Saudi-Arabien immer sichtbarer. Die National Agricultural Development Co. unterzeichnete im Juli 2026 eine Vereinbarung zur Übernahme der Haradh-Anlage von Pure Harvest Smart Farms für SAR 85 Millionen (22,7 Millionen USD). Diese Transaktion bringt eine kommerzielle hydroponische Anlage in den Besitz eines etablierten Lebensmittelproduzenten. Der Rest des Nahen Ostens zeigt auch frühe Investitionsaktivitäten durch vorgeschlagene Projekte und Finanzierungsinitiativen in Bahrain und Katar. Diese Märkte bleiben kleiner als Saudi-Arabien und die Vereinigten Arabischen Emirate, können aber kompakte Produktionsformate und lokale Distribution unterstützen. Wasserpreisreformen und strengere Grundwasserentnahmeregeln in Golfländern verbessern die wirtschaftliche Grundlage für die Kreislaufkultivierung weiter. Der Effekt ist am stärksten dort, wo die konventionelle lokale Produktion mit Wasserbeschränkungen konfrontiert ist und die Importabhängigkeit hoch bleibt.
Afrika soll die am schnellsten wachsende Teilregion sein, mit einer CAGR von 13,5 % während 2026–2031. Südafrika ist die reifste hydroponische Erzeugnisswirtschaft des Kontinents, da etablierte Farmen große Einzelhandelskanäle beliefern. Eldorado Fresh betreibt 50 Hektar hydroponischen Salat und beliefert Shoprite durch eine kommerzielle Partnerschaft. Kenia verbindet eine steigende Nachfrage nach städtischen Erzeugnissen mit der Einführung von Farm-as-a-Service und hydroponischen Pilotprojekten in ariden Landkreisen. Ein vom Welternährungsprogramm finanziertes Pilotprojekt aus dem Jahr 2025 im Isiolo County umfasste 80 Landwirte und berichtete von stärkeren Ernteerträgen und Einkommen als bei konventionellen Methoden. Der Rest Afrikas zieht Greenfield-Interesse an, darunter ein phasenweises hydroponisches Gewächshausprojekt, das für Otavi, Namibia, angekündigt wurde. Südafrikas Einzelhandelsintegration, Kenias Servicemodell-Einsatz und investitionsgeführte Projekte anderswo schaffen eine breitere Basis für das afrikanische Wachstum.
Wettbewerbslandschaft
Marktkonzentration
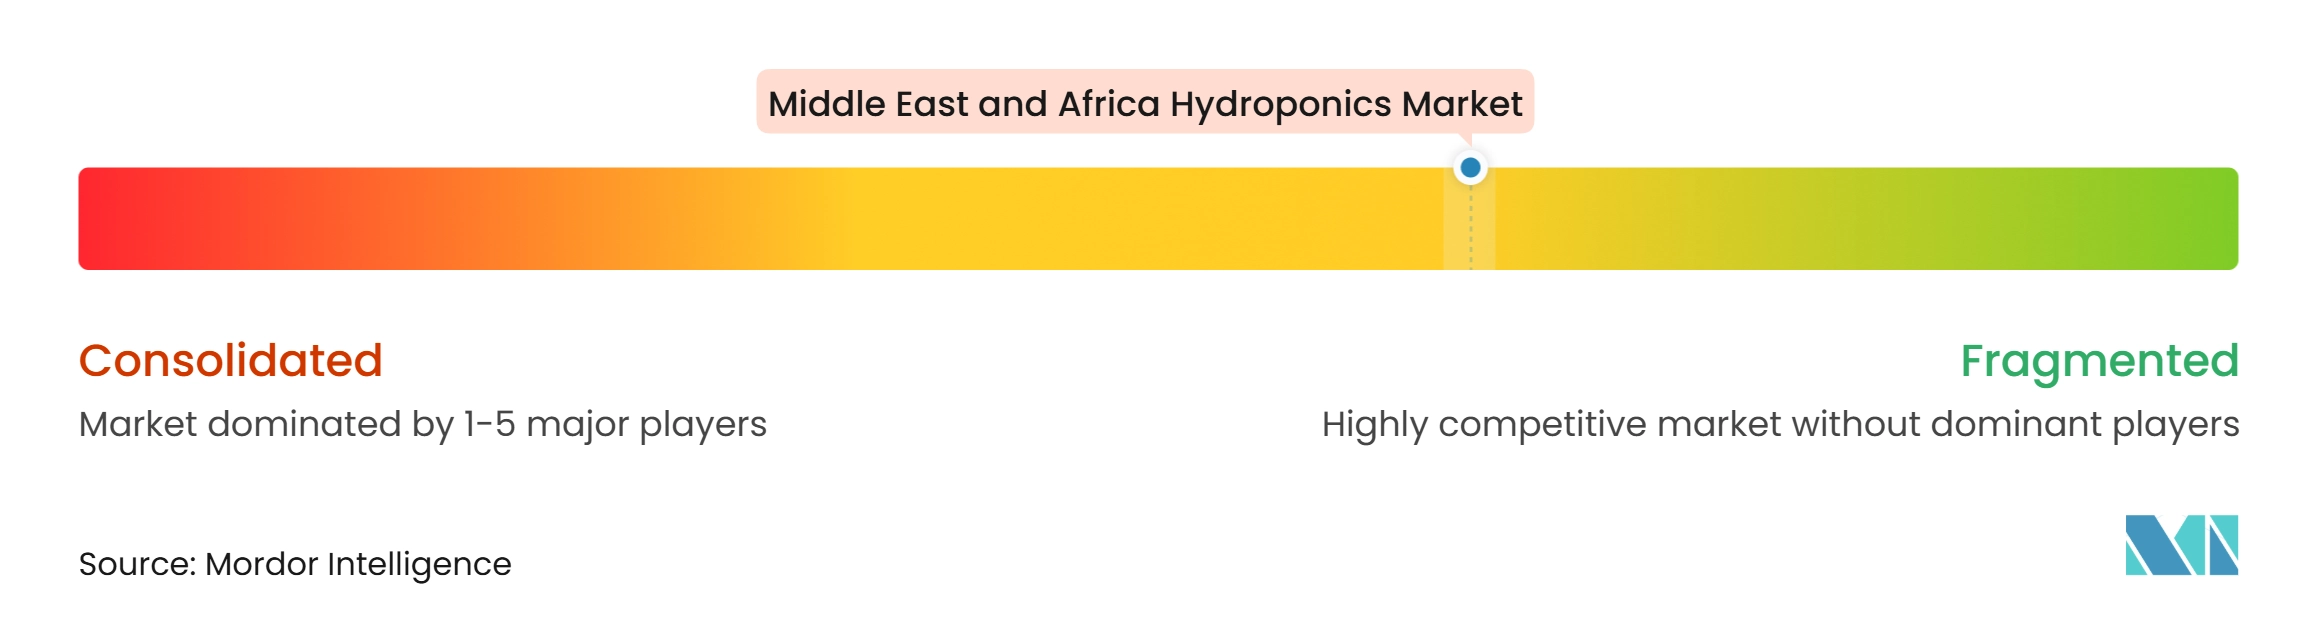
Der Hydroponikmarkt im Nahen Osten und Afrika weist eine geringe bis moderate Konzentration auf, da die Produktion auf Golfgewächshausbetreiber, Indoor-Anbauer und afrikanische kommerzielle Farmen verteilt ist. DAVA Agricultural Company, Pure Harvest Smart Farms und Emirates Flight Catering Co. LLC, die als Emirates Bustanica tätig ist, gehören zu den führenden Produzenten in Bezug auf Betriebsmaßstab und Produktion. DAVAs 85-Hektar-Anlage in Al-Kharj ist das größte hydroponische Projekt der Region mit einer gemeldeten täglichen Produktion von 135 Tonnen im Jahr 2025. Emirates Bustanica verfügt über ein Indoor-Vertikalformat, das eine hochvolumige Blattgemüseversorgung in den Vereinigten Arabischen Emiraten unterstützt. Südafrikanische Produzenten differenzieren sich durch etablierte Einzelhandelsbeziehungen und ganzjährige Lieferfähigkeit.
Skalenerweiterung und Servicemodelle schaffen unterschiedliche Wettbewerbsansätze. DAVA kündigte 2025 an, dass sein Taif-Projekt 350 Hektar geplante Glasgewächshauskapazität hinzufügen und bis 2030 eine tägliche Frischwarenproduktion von 1.000 Tonnen anstreben würde. Pure Harvest Smart Farms hat einen Farm-as-a-Service-Ansatz übernommen, der sein Produktions-Know-how mit dem Anlagenbesitz lokaler Partner kombiniert. Mishkat Agritech Farms nutzt langfristige Abnahmestrukturen, um Farmbesitzern zu helfen, ihre Produktion zu besser vorhersehbaren Konditionen zu verkaufen. Diese Modelle adressieren unterschiedliche Wachstumsgrenzen, einschließlich Bilanzbelastung, Betreiberfähigkeit und Zugang zu zuverlässigen Käufern.
Emirates Flight Catering übernahm Bustanica im Februar 2024 vollständig und brachte die Indoor-Vertikalanlage in Dubai unter direkten lokalen Besitz. Speedex International LLC, die als UNS Farms tätig ist, eröffnete im Mai 2026 eine 10.000 Quadratmeter große hydroponische Tomatenanlage in Al Ain mit einem angestrebten Jahresertrag von 150.000 Kilogramm. Arable Grow ist auf Blattgemüse und Kräuter für Premiumrestaurants und Einzelhandelsgeschäfte in Riad spezialisiert. Das Wettbewerbsfeld umfasst auch Saudi Greenhouses Management and Agri. Marketing Co., Geap Group, Dream Farm Saudi Arabia, Emirates Hydroponics Farms, The Green System, HYPOFARM und Sokovo Nature Farms. Wettbewerbsvorteile beruhen auf zuverlässiger Erntqualität, Wassermanagement, Klimaresilienz, Kundenzugang und der Fähigkeit, weitere Kapazitätserweiterungen zu finanzieren, und nicht auf einer einzigen gemeinsamen Produktionskonfiguration in allen Ländern.
Marktführer der Hydroponikbranche im Nahen Osten und Afrika
-
DAVA Agricultural Company
-
Pure Harvest Smart Farms
-
Emirates Flight Catering Co. LLC (Emirates Bustanica)
-
Eldorado PTY Ltd
-
Saudi Greenhouses Management and Agri. Marketing Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hydroponikmarkt Naher Osten und Afrika Unternehmen in diesem Bericht
- Emirates Flight Catering Co. LLC (Emirates Bustanica)
- Saudi Greenhouses Management and Agri. Marketing Co.
- Mishkat Agritech Farms
- Speedex International LLC (UNS Farms)
- Geap Group (Geap Farms LLC)
- Eldorado PTY Ltd
- Madron Farming
- Dream Farm, Saudi Arabia
- DAVA Agricultural Company
- The Green System
- Emirates Hydroponics Farms
- Pure Harvest Smart Farms
- Arable Grow
- HYPOFARM
- Sokovo Nature Farms
Neueste Industrielle Entwicklungen in Hydroponikmarkt Naher Osten und Afrika
- Mai 2026: Speedex International LLC, die als UNS Farms tätig ist, eröffnete eine 10.000 Quadratmeter große hydroponische Tomatenanlage in Al Ain mit einem angestrebten Jahresertrag von 150.000 Kilogramm Tomaten.
- Januar 2026: Emirates Bustanica präsentierte auf der Gulfood 2026 ein erweitertes Portfolio an Gastronomielösungen für Einzelhandels-, Gastronomie- und Cateringpartner.
- Februar 2024: Emirates Flight Catering übernahm Bustanica vollständig, die Indoor-Vertikalhydroponikfarm in Dubai mit einer jährlichen Blattgemüseproduktion von über 1 Million Kilogramm.
Berichtsumfang des Hydroponikmarkts im Nahen Osten und Afrika
Der Hydroponikmarkt umfasst bodenlose Kulturpflanzensysteme, bei denen Pflanzen mithilfe von Nährlösungen, mit oder ohne inertes Medium, in kommerziellen und kleineren kontrollierten Umgebungen angebaut werden.
Ausschlüsse des Umfangs: Wir schließen Aquaponik und bodenbasierten Gewächshaus- oder Freilandanbau aus, auch wenn ähnliche Kulturen produziert werden.
Der Bericht über den Hydroponikmarkt im Nahen Osten und Afrika ist segmentiert nach Produktionssystem (Gewächshaus-Hydroponik, Indoor-Vertikalfarmen und Containerfarmen), nach Kulturpflanzenart (Blattgemüse, Tomaten, Gurken, Paprika, Kräuter und Microgreens), nach Ausrüstung (Beleuchtungssysteme, Bewässerungskomponenten und Pumpen, Klimasysteme, Automatisierungs- und Steuerungssysteme sowie Strukturkomponenten), nach Produktionsmaßstab (Groß, Mittel, Klein) sowie nach Geografie (VAE, Saudi-Arabien, Rest des Nahen Ostens, Südafrika, Kenia und Rest Afrikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gewächshaus-Hydroponik |
| Indoor-Vertikalfarmen |
| Containerfarmen |
| Blattgemüse |
| Tomaten |
| Gurken |
| Paprika |
| Kräuter und Microgreens |
| Beleuchtungssysteme |
| Bewässerungskomponenten und Pumpen |
| Klimasysteme |
| Automatisierungs- und Steuerungssysteme |
| Strukturkomponenten |
| Groß |
| Mittel |
| Klein |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Kenia | |
| Rest Afrikas |
| Nach Produktionssystem | Gewächshaus-Hydroponik | |
| Indoor-Vertikalfarmen | ||
| Containerfarmen | ||
| Nach Kulturpflanzenart | Blattgemüse | |
| Tomaten | ||
| Gurken | ||
| Paprika | ||
| Kräuter und Microgreens | ||
| Nach Ausrüstung | Beleuchtungssysteme | |
| Bewässerungskomponenten und Pumpen | ||
| Klimasysteme | ||
| Automatisierungs- und Steuerungssysteme | ||
| Strukturkomponenten | ||
| Nach Produktionsmaßstab | Groß | |
| Mittel | ||
| Klein | ||
| Nach Geografie | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Kenia | ||
| Rest Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Hydroponik im Nahen Osten und Afrika?
Der Sektor soll von 2026 bis 2031 mit einer CAGR von 9,7 % wachsen.
Welches Produktionssystem führt die hydroponische Produktion in der Region an?
Die Gewächshaus-Hydroponik führte im Jahr 2025 mit einem Anteil von 54 % an der Produktion, da sie kommerziellen Maßstab und kontrollierte Anbaubedingungen unterstützt.
Welche Kulturpflanze wächst in der regionalen Hydroponik am schnellsten?
Blattgemüse soll von 2026 bis 2031 mit einer CAGR von 23 % wachsen.
Was schränkt die kommerzielle hydroponische Expansion in Afrika und am Golf ein?
Hohe Kapitalanforderungen, Kühlkosten, Netzzuverlässigkeit und Mangel an spezialisierten Betriebskenntnissen schränken die Projekterweiterung ein.