
Tamanho e Participação do Mercado de Bombas de Duplo Diafragma Operadas a Ar (AODD) do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
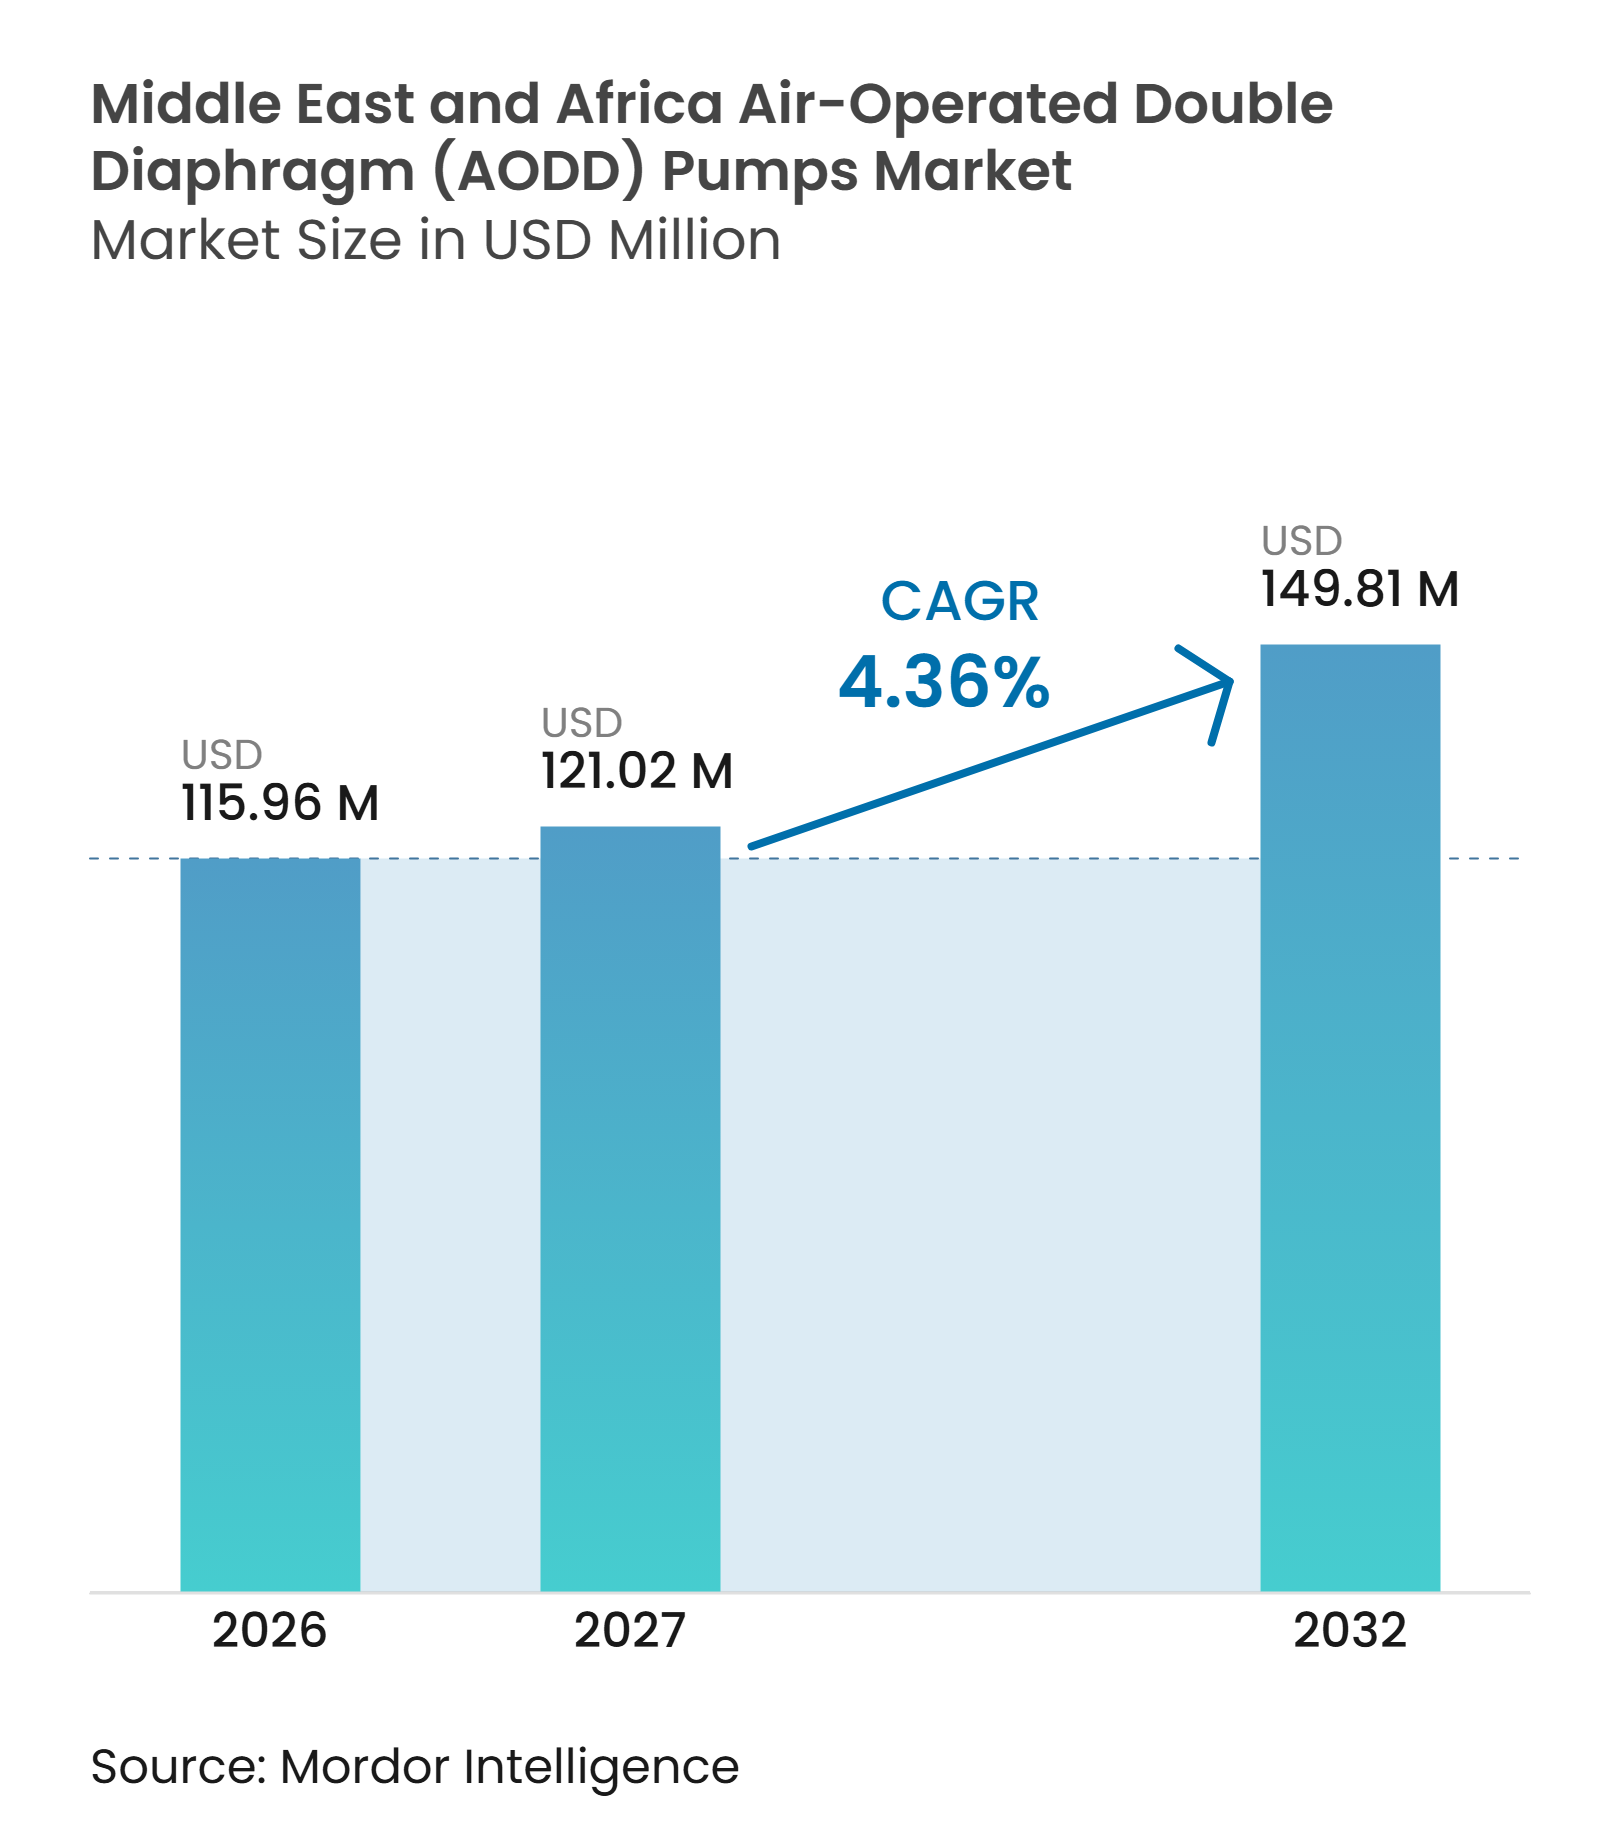
| Tamanho do mercado no ano base (2026) | 115.96 Milhões de dólares |
| Tamanho do Mercado (2027) | 121.02 Milhões de dólares |
| Tamanho do Mercado (2032) | 149.81 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.36 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Duplo Diafragma Operadas a Ar (AODD) do Oriente Médio e África por Mordor Intelligence
O tamanho do mercado de bombas de duplo diafragma operadas a ar do Oriente Médio e África deve crescer de 115,96 milhões de USD em 2026 para 121,02 milhões de USD em 2027 e está previsto para atingir 149,81 milhões de USD até 2032, a um CAGR de 4,36% no período 2027-2032. O crescimento é sustentado por investimentos em dessalinização, processamento petroquímico, serviços de campos petrolíferos e infraestrutura de mineração. Essas aplicações exigem equipamentos capazes de lidar com líquidos corrosivos, sólidos, condições de fluxo variáveis e ambientes perigosos. As bombas operadas a ar continuam sendo práticas em locais remotos onde sistemas de ar comprimido já estão instalados e o fornecimento confiável de energia elétrica não é garantido. Os requisitos de localização na Arábia Saudita também estão influenciando a seleção de fornecedores, à medida que os fabricantes precisam cada vez mais de capacidade local de montagem, serviço ou parceria. As bombas de diafragma elétricas representam um desafio de eficiência em locais industriais conectados à rede, mas não atendem a todos os ambientes operacionais atendidos pelo mercado de bombas AODD do Oriente Médio e África.
Principais Concluses do Relatório
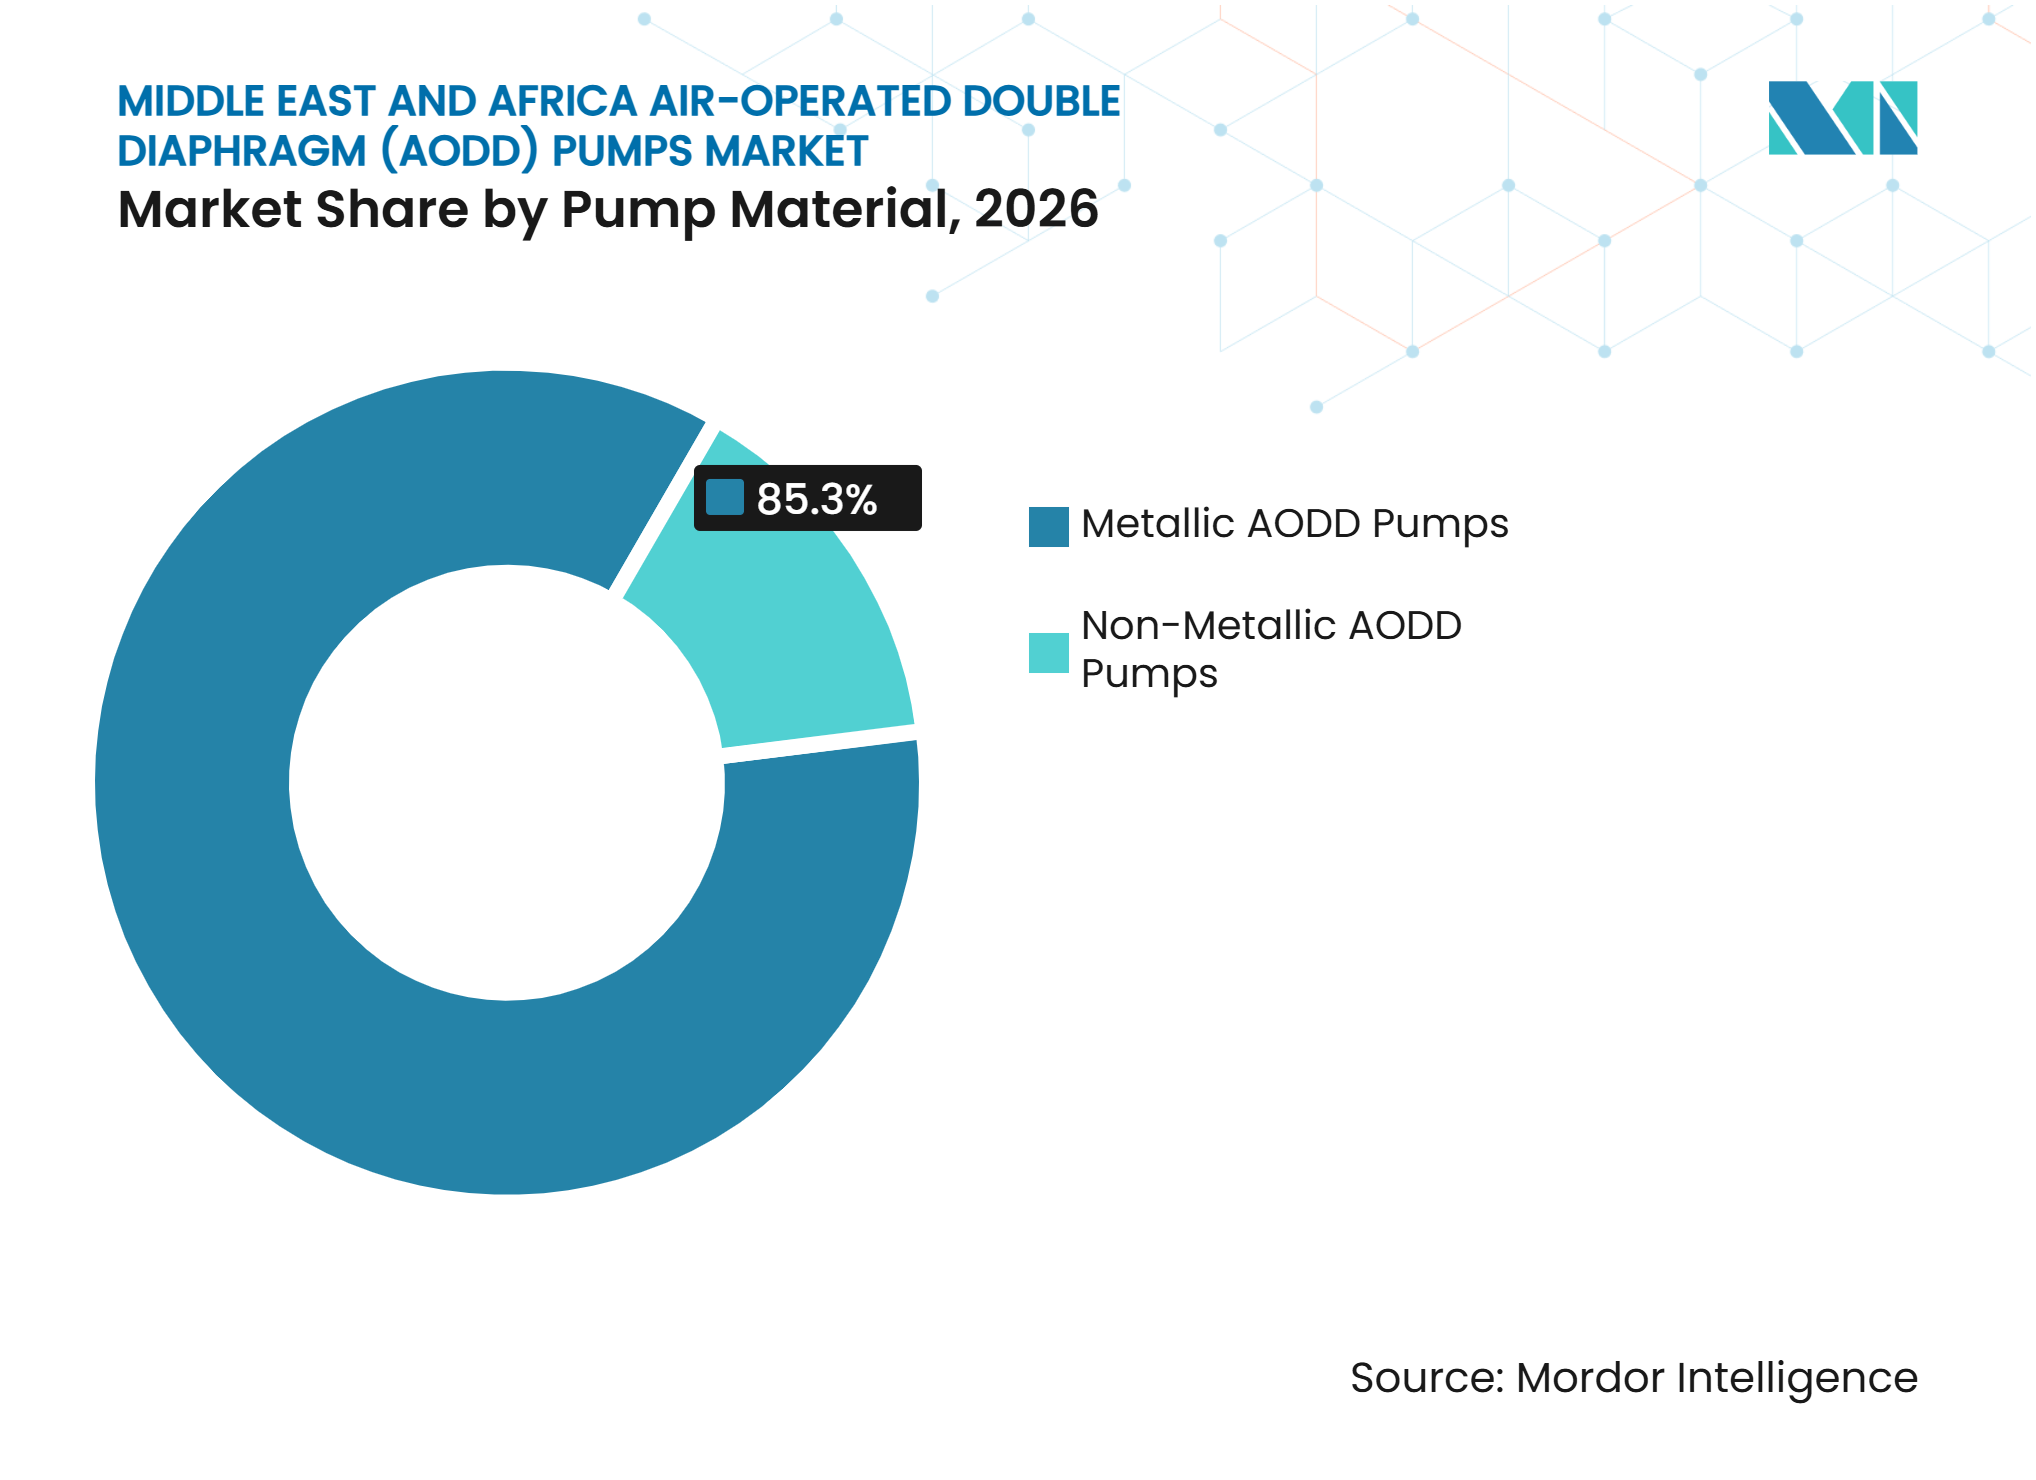
- Por material da bomba, as bombas metálicas representam 85,3% da receita em 2026, enquanto as bombas não metálicas têm previsão de crescer a um CAGR de 4,8% até 2032.
- Por design da bomba, as bombas padrão representam 38,7% da participação na receita em 2026, enquanto as bombas à prova de explosão têm previsão de crescer a um CAGR de 4,6% até 2032.
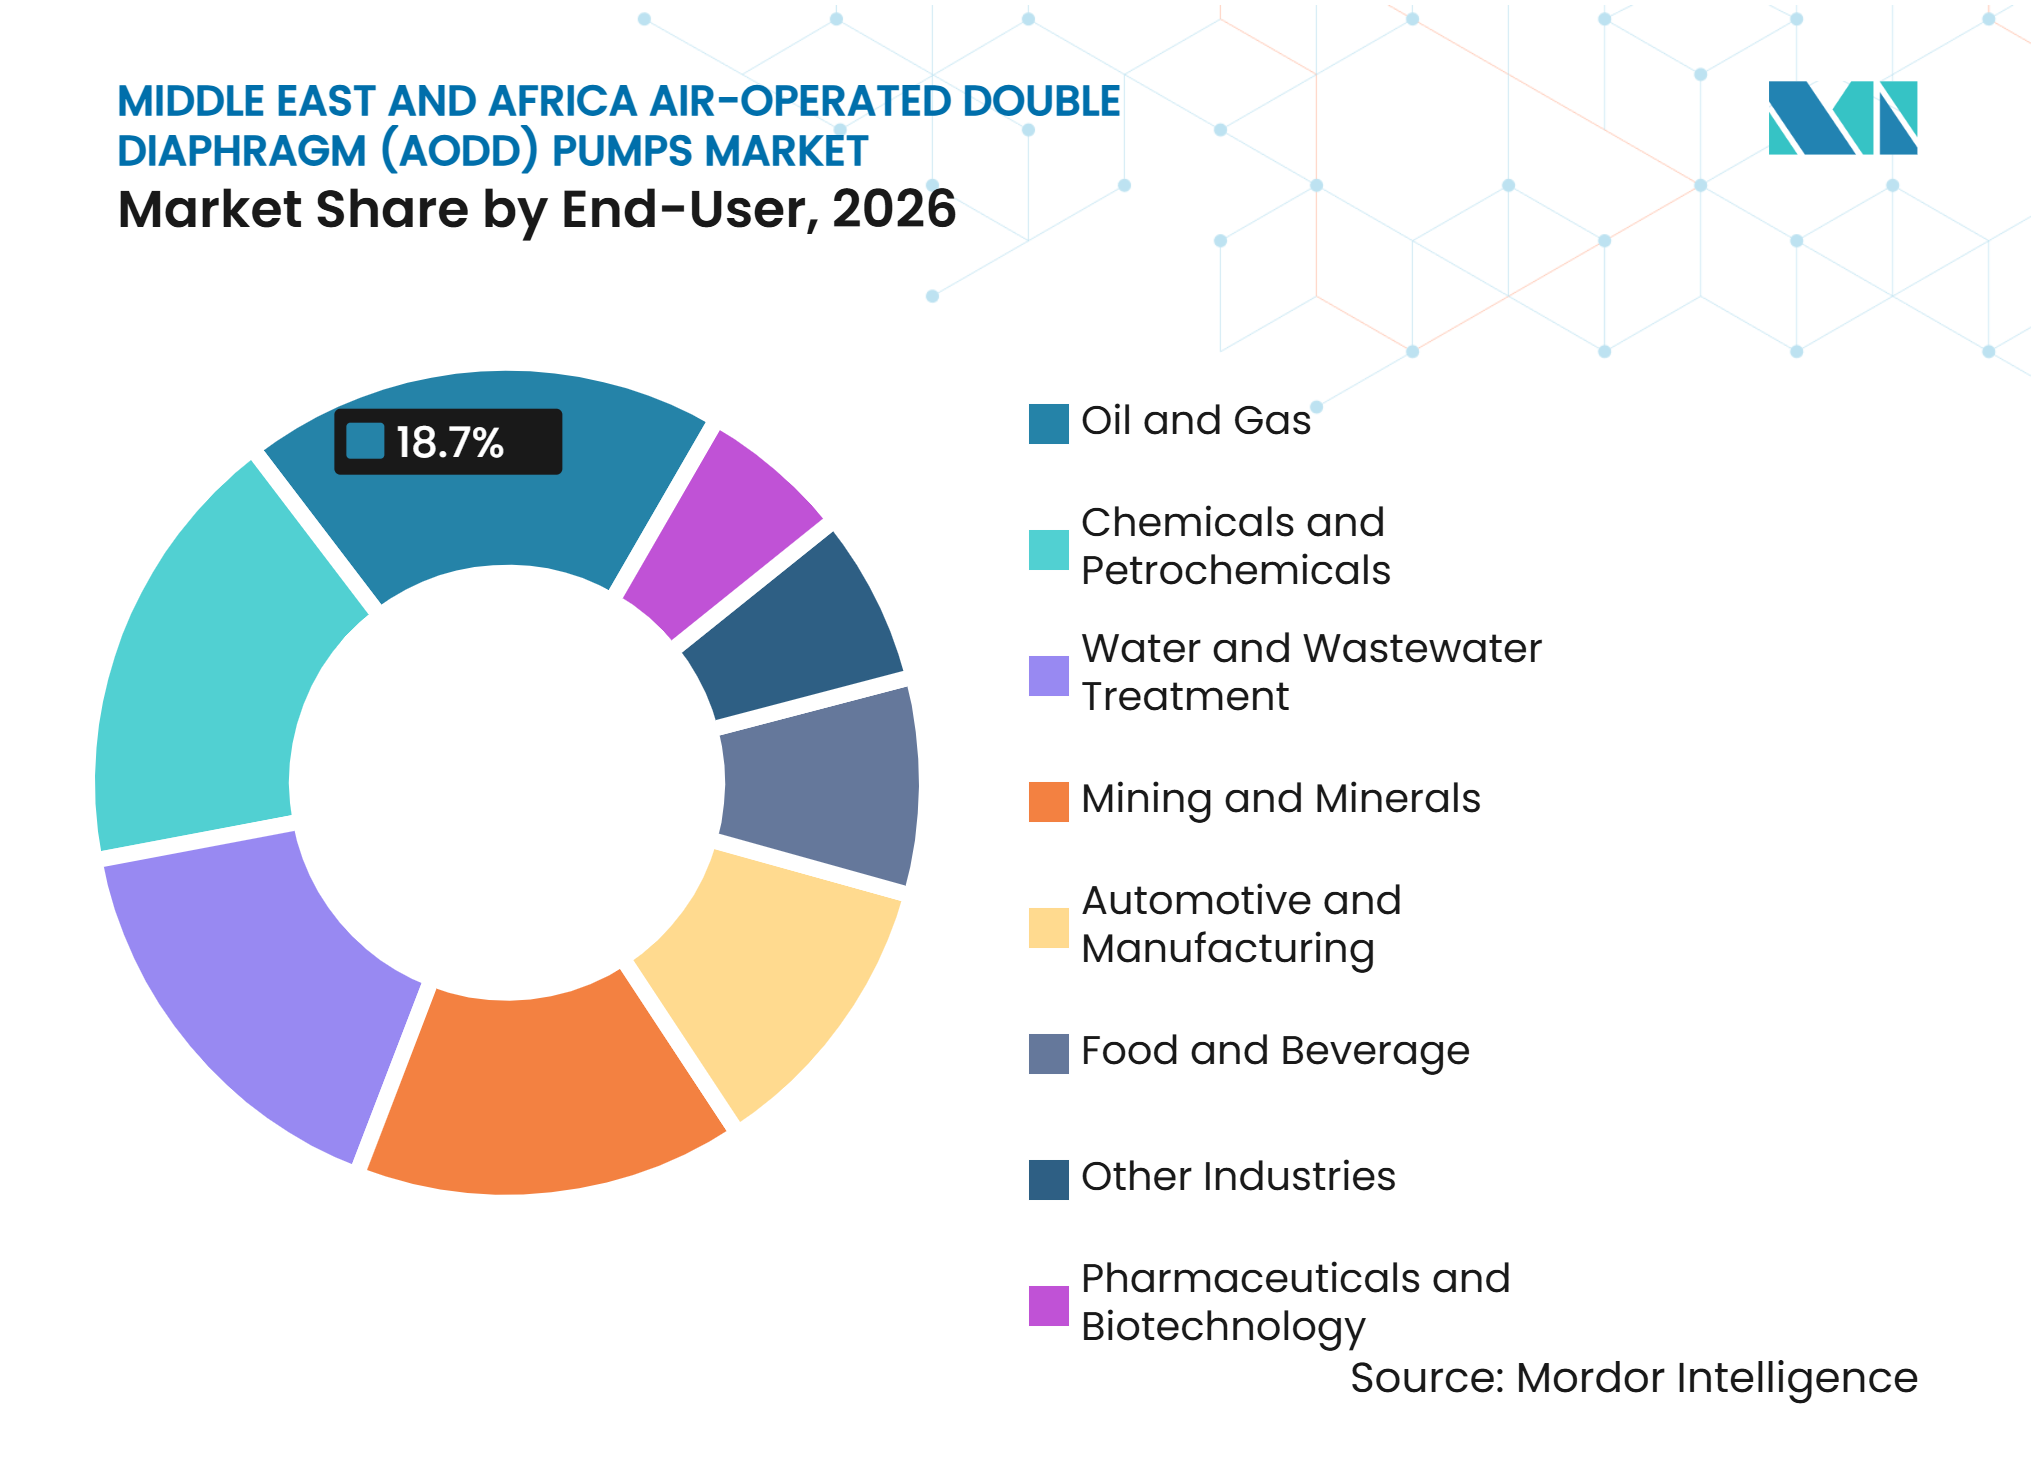
- Por uso final, petróleo e gás representa 18,7% da participação na receita em 2026, enquanto mineração e minerais têm previsão de crescer a um CAGR de 5,1% até 2032.
- Por geografia, a Arábia Saudita representa 38,7% da participação na receita em 2026, enquanto o Egito tem previsão de crescer a um CAGR de 4,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de Dessalinização e Reuso de Água | +1.0% | Arábia Saudita, EAU, Egito, Marrocos | Médio prazo (2-4 anos) |
| Expansão da Capacidade de Campos Petrolíferos, Petroquímica e Química | +1.1% | Arábia Saudita, EAU, Egito | Médio prazo (2-4 anos) |
| Bombeamento Seguro em Áreas Perigosas e Classificadas | +0.7% | Arábia Saudita, EAU, Egito | Médio prazo (2-4 anos) |
| Demanda por Drenagem de Minas e Transferência de Polpa em Mineração | +0.6% | África do Sul, Marrocos, Restante do Oriente Médio e África | Médio prazo (2-4 anos) |
| Substituição de Importações e Desenvolvimento de Serviços Locais | +0.4% | Arábia Saudita, GCC | Longo prazo (≥ 4 anos) |
| Demanda de Retrofit de Ativos Industriais Envelhecidos | +0.3% | Arábia Saudita, África do Sul, Restante do Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Infraestrutura de Dessalinização e Reuso de Água Impulsiona Demanda Consistente
A Saudi Water Projects Company adjudicou contratos para a planta de dessalinização Jubail 3B e o projeto de tratamento de águas residuais Dammam West, com 889 milhões de USD em gastos combinados adjudicados. A Arábia Saudita tem como meta uma capacidade de dessalinização de 20 milhões de m³ por dia até 2030.[1] Essas instalações utilizam bombas para dosagem química, transferência de salmoura e alimentação de filtros-prensa. Os designs AODD conseguem lidar com sólidos e fluidos difíceis sem os requisitos de escorva e controle de corrosão associados a muitos sistemas centrífugos. Marrocos também sustenta essa demanda por meio do processamento relacionado ao fosfato e da aquisição de equipamentos no Porto de Safi. À medida que correntes de salmoura cada vez mais concentradas aumentam os requisitos de abrasão e manuseio de sólidos nos sistemas de reuso de água, o mercado de bombas AODD do Oriente Médio e África se beneficia proporcionalmente.
A Expansão da Capacidade de Campos Petrolíferos e Petroquímica Sustenta Pedidos Vinculados a Projetos
A TA'ZIZ adjudicou à Samsung Engineering and Architecture um contrato de 1,7 bilhão de USD em fevereiro de 2025 para a primeira planta de metanol dos Emirados Árabes Unidos. A Borouge está aumentando a capacidade de polietileno em suas unidades PE4 e PE5 de 540.000 para 700.000 toneladas por ano, com conclusão prevista para o primeiro trimestre de 2027. O Egito está desenvolvendo 10 projetos petroquímicos que devem adicionar 7 milhões de toneladas de capacidade de processamento anual e introduzir 20 novos produtos. Sistemas de alimentação química, linhas de transferência de tanques e aplicações com preocupações de emissões fugitivas exigem opções de bombeamento de deslocamento positivo e sem vedação. Uma vez que as novas plantas entrem em operação, diafragmas, assentos de válvulas e coletores criam demanda de reposição que não depende da próxima adjudicação de projeto. Isso ajuda o mercado de bombas AODD do Oriente Médio e África a manter uma combinação de vendas vinculadas a projetos e de pós-venda.
Requisitos à Prova de Explosão Aceleram a Adoção de Bombas AODD com Certificação IECEx
Refinarias, instalações petroquímicas e locais offshore do GCC exigem equipamentos adequados para áreas classificadas sob as normas da série IEC 60079. As bombas AODD dispensam motores elétricos no arranjo de transferência de fluidos, o que pode simplificar a documentação de conformidade em relação a equipamentos acionados por motor. As certificações IECEx e ATEX podem, portanto, influenciar as decisões de especificação para novas instalações e pedidos de reposição. Debem e RAN oferecem configurações de produtos certificados para aplicações perigosas, permitindo-lhes atender aos requisitos de equipamentos aprovados. A certificação pode levar um tempo considerável e pode limitar o acesso para fornecedores menores que ainda não concluíram os testes. O mercado de bombas AODD do Oriente Médio e África ganha suporte quando um produto certificado se torna a escolha de reposição aprovada durante uma longa vida útil operacional.
Drenagem de Minas e Manuseio de Polpa Abrem um Subsegmento de Alto Crescimento
O subsegmento de mineração e minerais tem previsão de crescer a um CAGR de 5,1% até 2032 dentro do mercado de bombas AODD do Oriente Médio e África. O Grupo OCP de Marrocos adjudicou um contrato de serviços de mineração de 482 milhões de USD em fevereiro de 2026 para trabalhos de extração e manuseio de materiais em vários locais. A drenagem de minas é um requisito operacional essencial e sustenta a demanda repetida de equipamentos mesmo quando os preços das commodities enfraquecem. O processamento de fosfato e os circuitos minerais também exigem transferência de polpa e alimentação de filtros-prensa em condições abrasivas. A SANDPIPER introduziu bombas Beast de 3 e 4 polegadas em setembro de 2025 para aplicações de mineração com alto teor de sólidos. Essa atividade de produtos indica que os fornecedores veem o serviço de mineração em condições severas como uma rota significativa de expansão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensidade Energética do Ar Comprimido e Risco de Substituição por Bombas de Diafragma Elétricas | -0.9% | Zonas industriais urbanas com rede elétrica confiável | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Pessoal Qualificado para Manutenção de Bombas AODD | -0.5% | África Subsaariana e GCC rural | Médio prazo (2-4 anos) |
| Exposição ao Prazo de Entrega de Elastômeros e Peças de Reposição | -0.4% | Restante do Oriente Médio e África, África do Sul, instalações remotas | Médio prazo (2-4 anos) |
| Preferência de Aquisição por Substitutos Centrífugos de Menor Custo de Capital | -0.4% | EAU e Egito | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Intensidade Energética do Ar Comprimido e Disrupção por Bombas de Diafragma Elétricas
A operação por ar comprimido pode resultar em consumo de energia materialmente superior ao do bombeamento centrífugo para o mesmo volume de fluido, tornando o custo de energia um fator de aquisição mais relevante à medida que os usuários industriais reavaliamos preços de eletricidade e as cargas dos compressores. Em abril de 2025, a Warren Rupp introduziu a bomba de diafragma duplo operada eletricamente Cognito de 1 polegada.[2] No mesmo mês, a Graco Inc. aprimorou sua plataforma de diafragma elétrico QUANTM, afirmando que o produto pode economizar 80% de energia em comparação com modelos equivalentes operados a ar. As opções elétricas são mais relevantes em parques industriais urbanos e grandes instalações com eletricidade estável e limpa. Campos petrolíferos remotos, minas e instalações de armazenamento químico frequentemente carecem da qualidade de energia e da infraestrutura necessárias para uma substituição ampla, o que limita o impacto sobre o mercado de bombas AODD do Oriente Médio e África.
Lacunas de Manutenção Qualificada Prolongam o Tempo de Inatividade e o Custo do Ciclo de Vida
As bombas AODD exigem atenção rotineira às condições do diafragma, ao desgaste do assento da válvula, ao ciclo da válvula de ar e a vazamentos no coletor. Essas tarefas são simples apenas quando os técnicos compreendem a operação de deslocamento positivo e os controles pneumáticos. Em partes da África Subsaariana e em locais rurais do GCC, mecânicos qualificados estão concentrados em um número limitado de distribuidores. A substituição incorreta do diafragma ou a manutenção tardia da válvula podem prolongar o tempo de inatividade e aumentar os custos totais de propriedade. O impacto é maior em aplicações de alimentos, farmacêuticas e químicas de alta pureza, onde uma falha pode criar preocupações de contaminação e qualificação. Parcerias locais de fabricação e serviços podem melhorar a base de treinamento ao longo do tempo, mas a capacidade de manutenção atual permanece desigual.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material da Bomba:
Variantes Metálicas Mantêm sua Liderança no Processo IndustrialAs bombas metálicas detinham 85,3% da participação de mercado de bombas AODD do Oriente Médio e África em 2026. Essa posição reflete a demanda de refinarias, plantas petroquímicas, instalações de dessalinização e minas. O alumínio atende a funções de transferência de solventes e produtos químicos onde o peso é uma consideração. O aço inoxidável suporta líquidos corrosivos e aplicações higiênicas. O ferro fundido permanece relevante em serviços industriais pesados de polpa e exigentes. Os engenheiros de planta selecionam carcaças metálicas, coletores e partes molhadas onde a resistência à pressão e a tolerância térmica são prioridades. Os projetos de processo greenfield normalmente tomam essa decisão de material durante a engenharia e a aquisição.
O tamanho do mercado de bombas AODD do Oriente Médio e África para configurações metálicas também é reforçado pela base instalada. Os operadores frequentemente substituem componentes metálicos existentes pelo mesmo material durante as paradas de manutenção. Essa abordagem limita o trabalho de qualificação e mantém o desempenho conhecido sob condições de processo estabelecidas. A expansão de polietileno da Borouge sustenta a demanda contínua de equipamentos para plantas de processo até sua conclusão planejada em 2027. A construção metálica é particularmente relevante quando os fluidos são quentes, pressurizados, abrasivos ou quimicamente complexos. Espera-se que o segmento mantenha seu amplo papel em grandes aplicações industriais, apesar do crescimento em materiais alternativos.
As bombas não metálicas têm previsão de crescer a um CAGR de 4,8% até 2032. Carcaças de polipropileno e PVDF têm bom desempenho com ácidos concentrados, soluções de alvejante e outros meios agressivos. Elas também podem reduzir o custo instalado em funções que não exigem classificações de pressão metálica. A expansão petroquímica do Egito aumenta as oportunidades para equipamentos de alimentação química e transferência de produtos. A escolha do material depende da química do fluido, temperatura, pressão e do nível de certificação exigido. Os produtos não metálicos estão, portanto, posicionados para aplicações selecionadas, em vez de substituição direta em toda a base instalada.



Por Design da Bomba:
Configurações à Prova de Explosão Ganham Prioridade em Áreas ClassificadasAs bombas padrão detinham 38,7% da participação na receita em 2026. Elas são utilizadas em áreas de processo não classificadas, transferência de águas residuais e serviços químicos gerais. Sua base instalada abrange aplicações onde a certificação para áreas perigosas não é obrigatória. Os designs sanitários oferecem compatibilidade com limpeza no local e elastômeros adequados para operações de alimentos, bebidas e farmacêuticos. As bombas de serviço pesado atendem a trabalhos abrasivos de polpa em mineração e processamento mineral. Os designs de alta pressão suportam a alimentação de filtros-prensa na extração de fosfato e funções similares.
Cada tipo de design tem uma função operacional distinta que sustenta a demanda repetida de reposição. As unidades padrão atendem a uma ampla gama de tarefas comuns de transferência. Os produtos sanitários são selecionados onde a higiene e a rastreabilidade do material são importantes. Os modelos de serviço pesado e alta pressão são selecionados onde sólidos, pressão ou abrasão encurtariam a vida útil de uma unidade de uso geral. Essa variedade mantém a demanda distribuída entre vários perfis de aplicação. O mercado de bombas AODD se beneficia quando os fornecedores oferecem orientação clara de seleção de produtos para essas diferentes condições.
As bombas à prova de explosão têm previsão de crescer a um CAGR de 4,6% até 2032. Esse crescimento está vinculado a revisões de zonas classificadas em refinarias e instalações petroquímicas do GCC. O reconhecimento IECEx por meio dos canais de conformidade dos EAU e da Arábia Saudita tornou-se um fator de especificação importante para novas instalações. Equipamentos acionados a ar certificados podem reduzir a complexidade associada a invólucros de motores e requisitos de classificação elétrica. A Warren Rupp Inc., sob sua marca principal SANDPIPER, introduziu a plataforma Evolution X em maio de 2025 para serviços químicos e de mineração em condições severas. O foco da plataforma em serviços em áreas perigosas reflete a importância da certificação nesta categoria de design.
Por Uso Final:
Mineração e Minerais Superam a Base Estabelecida de Petróleo e GásPetróleo e gás detinha 18,7% da participação na receita em 2026. Refinarias e locais upstream utilizam bombas de diafragma para injeção química, transferência de óleo lubrificante, manuseio de água produzida e drenagem de tanques. Essas aplicações são orientadas pela manutenção e podem exigir acesso rápido a equipamentos de reposição. A interrupção do fornecimento pode afetar os cronogramas mais amplos de produção e manutenção. Produtos químicos e petroquímicos formam a próxima camada principal de demanda. Água e tratamento de águas residuais, alimentos e bebidas, farmacêuticos e aplicações automotivas adicionam volumes menores, mas constantes.
A demanda de petróleo e gás é sustentada pela concentração de ativos de processamento e upstream da região. Também está vinculada aos gastos com conversão downstream e capacidade química. O projeto de metanol dos EAU e a expansão da Borouge são exemplos de investimento em processos que exigem sistemas de alimentação química e transferência. A demanda de reposição é menos dependente de um único projeto de capital porque as frotas de bombas instaladas exigem manutenção contínua. Isso proporciona estabilidade ao mix de uso final e apoia os distribuidores que podem fornecer peças e serviços de campo.
Mineração e minerais têm previsão de crescer a um CAGR de 5,1% até 2032. As operações de fosfato de Marrocos exigem equipamentos de drenagem, transferência de polpa e alimentação de filtros-prensa. As minas sul-africanas também exigem drenagem como função básica de segurança e operação. Essas necessidades continuam independentemente de mudanças de curto prazo nos preços das commodities. Fluidos com alto teor de sólidos aumentam a relevância de diafragmas de serviço pesado e materiais resistentes à abrasão. O tamanho do mercado de bombas AODD do Oriente Médio e África para aplicações vinculadas à mineração é sustentado por investimentos em extração e manuseio de materiais.
O contrato de mineração da OCP adjudicado em 2026 adiciona um contexto substancial de projeto para a demanda de sistemas de bombas. O lançamento da Beast pela Warren Rupp Incorporated indica que os fabricantes estão desenvolvendo produtos para serviços severos de polpa. O projeto de rio artificial de 114 quilômetros do Egito, com 30 estações de bombeamento, adiciona demanda relacionada à água em um cronograma diferente dos projetos petroquímicos. Isso torna o Egito relevante em mais de uma categoria de uso final. A demanda de mineração e infraestrutura pode, portanto, diversificar a dependência da região em relação a pedidos vinculados a hidrocarbonetos.

Análise Geográfica
Arábia Saudita
A Arábia Saudita detinha 38,7% da participação de mercado de bombas AODD do Oriente Médio e África (OMA) em 2026. A posição do país é sustentada por dessalinização, serviços de campos petrolíferos e investimentos em produtos químicos downstream. Os projetos Jubail 3B e Dammam West representam 889 milhões de USD em gastos adjudicados em infraestrutura hídrica. A meta de 75% de conteúdo local da Aramco para 2030 torna o serviço e a montagem no Reino mais relevantes para a aquisição. As bombas de água devem ser incluídas na lista obrigatória de conteúdo local a partir de agosto de 2027. A joint venture do Grupo LEO e NMI ilustra a mudança em direção à capacidade de fabricação local.[3] Os fornecedores que conseguem documentar conformidade técnica e manter uma presença de serviço local são cada vez mais favorecidos no mercado de bombas AODD da Arábia Saudita.
Egito
O Egito tem previsão de crescer a um CAGR de 4,7% até 2032. O país está construindo 10 projetos petroquímicos com meta de 7 milhões de toneladas de capacidade de processamento adicional e 20 novos produtos. A Autoridade do Canal de Suez assinou um acordo de 2 bilhões de USD em outubro de 2025 para um complexo petroquímico na Zona Econômica do Canal de Suez. Um projeto de rio artificial de 114 quilômetros inclui 30 estações de bombeamento dedicadas. Essas iniciativas sustentam a demanda em transferência química, dosagem, movimentação de água e serviços de manutenção. A exploração da Hydrooo de uma fábrica de bombas de água de 60 milhões de USD e a produção doméstica de bombas submersíveis indicam uma expansão gradual das capacidades de fornecimento local. O mercado de bombas AODD do Oriente Médio e África no Egito precisará responder tanto aos requisitos dos projetos quanto ao desenvolvimento das redes de distribuição locais.
Emirados Árabes Unidos, África do Sul e Marrocos
Os EAU são impulsionados por investimentos downstream e químicos, incluindo o projeto de metanol TA'ZIZ de 1,7 bilhão de USD e a expansão planejada de polietileno da Borouge. A Wilo dobrou a capacidade de produção em sua instalação de Dubai em fevereiro de 2025, indicando o contínuo interesse dos fornecedores na demanda de bombas do Golfo. A África do Sul depende de operações de mineração onde a drenagem é uma necessidade operacional e onde a documentação dos equipamentos afeta a seleção. Marrocos é moldado pelos investimentos de extração de fosfato da OCP e pelos investimentos relacionados ao manuseio de materiais. Os mercados da África Oriental e os menores do Golfo permanecem menos desenvolvidos, mas têm necessidades químicas, agrícolas e de água municipal. Esses mercados podem oferecer oportunidades de entrada para fornecedores com produtos com preços competitivos e suporte de distribuidores. Os variados impulsionadores de demanda regional em todo o mercado de bombas AODD do Oriente Médio e África reduzem a dependência de um único país ou base de uso final.
Cenário Competitivo
Concentração do Mercado
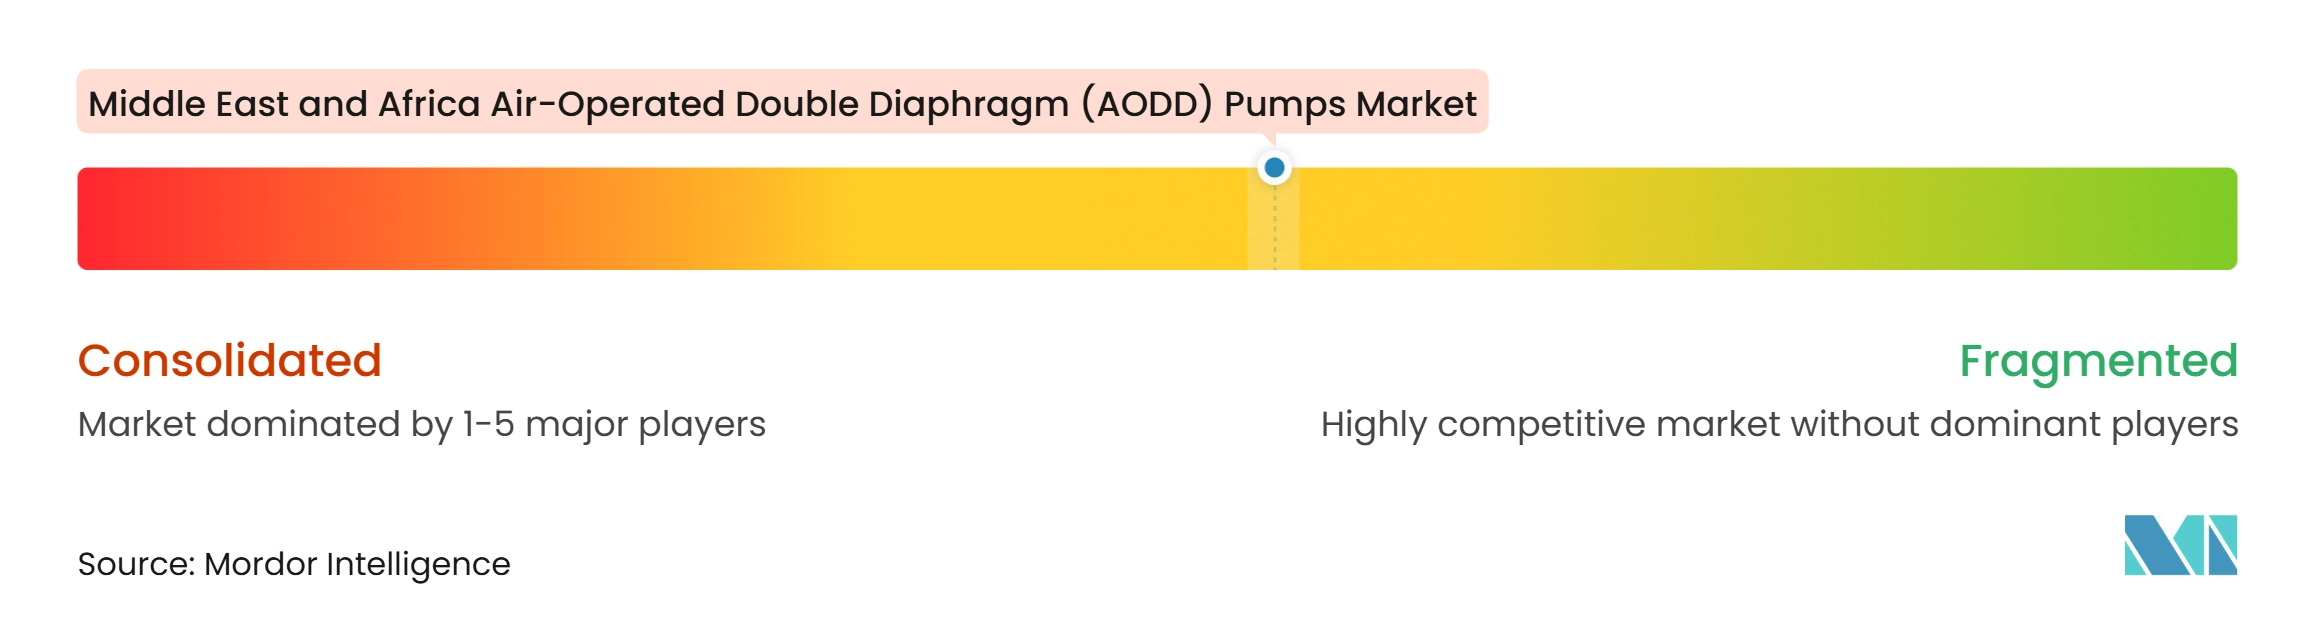
O mercado de bombas AODD do Oriente Médio e África é moderadamente concentrado em projetos tecnicamente especificados e mais fragmentado nos negócios de reposição e serviço padrão. As marcas PSG e Wilden da Dover Corporation, as marcas Warren Rupp e SANDPIPER da IDEX Corporation, a linha Husky da Graco Incorporated e a linha ARO da Ingersoll Rand são proeminentes no segmento de especificação premium. Suas posições são sustentadas por portfólios de produtos estabelecidos, documentação técnica e programas de serviço globais. VerderAir, Tapflo, Debem, Fluimac e Samoa competem por meio de especialização em aplicações, ofertas certificadas e redes de distribuidores. Produtores turcos e indianos também atendem a aplicações de água, águas residuais e produtos químicos leves sensíveis ao custo.
A localização na Arábia Saudita está mudando a base da concorrência. O programa iktva da Aramco cria um incentivo mais forte para construir montagem doméstica, estoque e suporte técnico. A SPARK assinou acordos provisórios de arrendamento de fabricação de SAR 800 milhões no Fórum iktva 2025, apoiando uma base de fornecimento industrial maior. A Celeros Flow Technology assinou um acordo de parceria comercial com a Aramco em fevereiro de 2026 para expandir a localização. O Grupo LEO e a NMI também concordaram em estabelecer operações de fabricação de bombas na Arábia Saudita. Esses desenvolvimentos indicam que o mercado de bombas AODD do Oriente Médio e África na Arábia Saudita está indo além de um modelo exclusivamente de distribuição.
As escolhas tecnológicas continuam sendo uma fonte central de concorrência. A IDEX Corporation lançou a SANDPIPER Evolution X em maio de 2025 e a bomba EODD Cognito de 1 polegada em abril de 2025. A Graco Incorporated aprimorou sua bomba de diafragma elétrico QUANTM com o motor XTREME TORQUE em abril de 2025.[3] A Teryair recebeu uma patente dos EUA em agosto de 2025 por sua Válvula Antitravamento para bombas AODD. À medida que as empresas investem em alternativas acionadas a ar e elétricas, o suporte local e a adequação à aplicação estão se tornando tão importantes quanto a tecnologia de acionamento na seleção de fornecedores.
Líderes da Indústria de Bombas de Duplo Diafragma Operadas a Ar (AODD) do Oriente Médio e África
-
Graco Inc.
-
Dover Corporation
-
Ingersoll Rand Inc.
-
IDEX Corporation
-
Yamada Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Duplo Diafragma Operadas a Ar (AODD) do Médio Oriente e África Empresas cobertas neste relatório
- Adris S.A.
- Antlia Engineering Works
- Crane Company
- Debem S.r.l.
- Dellmeco GmbH
- Dover Corporation
- Flotronic Pumps Limited
- Fluimac S.r.l.
- Gisan Makine Sanayi ve Ticaret A.Ş.
- Graco Inc.
- IDEX Corporation
- Ingersoll Rand Inc.
- Lutz Pumpen GmbH
- Murzan, Inc.
- Price Pump Company
- Samoa Industrial, S.A.
- Tapflo AB
- Teryair Equipment Pvt. Ltd.
- Verder International B.V.
- Yamada Corporation
Desenvolvimentos industriais recentes em Mercado de Bombas de Duplo Diafragma Operadas a Ar (AODD) do Médio Oriente e África
- Outubro de 2026: A Almatec, marca da PSG e Dover, anunciou que suas bombas de duplo diafragma operadas a ar (AODD) da Série FUTUR agora incluem dados de desempenho de ultra-alta pureza (UHP) pré-validados para aplicações de manuseio de fluidos em semicondutores. As bombas AODD FUTUR T e FUTUR H passam por rigorosa limpeza, testes de lixiviação e validação de acordo com as normas SEMI F40/F57, com cada unidade testada individualmente antes do envio.
- Agosto de 2026: A Antlia Engineering Works anunciou a expansão de suas capacidades de fabricação, presença de exportação e canais de vendas digitais para bombas de duplo diafragma operadas a ar (AODD). A empresa fornece bombas AODD, bombas de barril e bombas centrífugas a clientes em mais de 20 países, incluindo os Estados Unidos, Arábia Saudita, EAU, Austrália, África do Sul e Quênia.
- Setembro de 2025: A SANDPIPER anunciou que seu investimento em capacidades internas de impressão 3D e prototipagem rápida acelerou significativamente o desenvolvimento de produtos para suas bombas de duplo diafragma operadas a ar (AODD). A capacidade aprimorada de prototipagem permitiu testes e refinamentos mais rápidos de novos componentes de bombas, incluindo válvulas de aba maiores para as bombas SANDPIPER Beast de 3 e 4 polegadas.
Escopo do Relatório do Mercado de Bombas de Duplo Diafragma Operadas a Ar (AODD) do Oriente Médio e África
Uma bomba de duplo diafragma operada a ar (AODD) é uma bomba de deslocamento positivo que utiliza ar comprimido para movimentar fluidos por meio de dois diafragmas flexíveis alternados. Os diafragmas são conectados por um eixo central, criando um movimento alternado que continuamente aspira líquido de um lado enquanto o descarrega do outro. Seu design sem vedação elimina peças rotativas, evitando vazamentos e permitindo que funcione a seco sem danificar os componentes internos. A bomba é inerentemente segura para zonas perigosas porque opera com energia pneumática em vez de eletricidade, eliminando o risco de faíscas elétricas.
O mercado de bombas de duplo diafragma operadas a ar (AODD) do Oriente Médio e África é segmentado por material da bomba, design da bomba e indústria de uso final. Por material da bomba, o mercado é segmentado em bombas AODD metálicas e bombas AODD não metálicas. Por design da bomba, o mercado é segmentado em bombas AODD padrão, bombas AODD sanitárias, bombas AODD de serviço pesado, bombas AODD à prova de explosão e bombas AODD de alta pressão. Por indústria de uso final, o mercado é segmentado em produtos químicos e petroquímicos, tratamento de água e águas residuais, petróleo e gás, alimentos e bebidas, farmacêuticos e biotecnologia, mineração e minerais, automotivo e manufatura, e outras indústrias. O relatório também abrange o tamanho do mercado e as previsões para o mercado de bombas de duplo diafragma operadas a ar (AODD) do Oriente Médio e África em 5 países. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Bombas AODD Metálicas |
| Bombas AODD Não Metálicas |
| Bombas AODD Padrão |
| Bombas AODD Sanitárias |
| Bombas AODD de Serviço Pesado |
| Bombas AODD à Prova de Explosão |
| Bombas AODD de Alta Pressão |
| Produtos Químicos e Petroquímicos |
| Tratamento de Água e Águas Residuais |
| Petróleo e Gás |
| Alimentos e Bebidas |
| Farmacêuticos e Biotecnologia |
| Mineração e Minerais |
| Automotivo e Manufatura |
| Outras Indústrias |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Egito |
| África do Sul |
| Marrocos |
| Restante do Oriente Médio e África |
| Por Material da Bomba | Bombas AODD Metálicas |
| Bombas AODD Não Metálicas | |
| Por Design da Bomba | Bombas AODD Padrão |
| Bombas AODD Sanitárias | |
| Bombas AODD de Serviço Pesado | |
| Bombas AODD à Prova de Explosão | |
| Bombas AODD de Alta Pressão | |
| Por Indústria de Uso Final | Produtos Químicos e Petroquímicos |
| Tratamento de Água e Águas Residuais | |
| Petróleo e Gás | |
| Alimentos e Bebidas | |
| Farmacêuticos e Biotecnologia | |
| Mineração e Minerais | |
| Automotivo e Manufatura | |
| Outras Indústrias | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de bombas AODD do Oriente Médio e África até 2032?
O setor tem projeção de atingir 149,81 milhões de USD até 2032, crescendo a um CAGR de 4,36% a partir de 2027.
Qual material de bomba lidera a demanda na região?
As bombas AODD metálicas lideram com 85,3% de participação em 2026, pois refinarias, plantas de dessalinização e minas necessitam de materiais duráveis.
Por que as bombas AODD à prova de explosão estão crescendo no GCC?
Têm previsão de crescer a um CAGR de 4,6%, pois refinarias e instalações petroquímicas exigem equipamentos adequados para áreas classificadas.
Qual uso final tem o crescimento projetado mais rápido?
Mineração e minerais tem projeção de crescer a um CAGR de 5,1% até 2032, sustentado por necessidades de drenagem e transferência de polpa.
O que está impulsionando a demanda por bombas AODD na Arábia Saudita?
Projetos de dessalinização, serviços de campos petrolíferos, investimentos químicos e requisitos de conteúdo local estão fortalecendo a demanda e a localização de fornecedores.
Como as bombas de diafragma elétricas afetam a demanda por bombas de diafragma operadas a ar?
As bombas elétricas podem reduzir o consumo de energia em locais conectados à rede, mas campos petrolíferos e minas remotos ainda dependem da infraestrutura de ar comprimido.