
Tamaño y Participación del Mercado de Bombas de Doble Diafragma Accionadas por Aire (AODD) de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
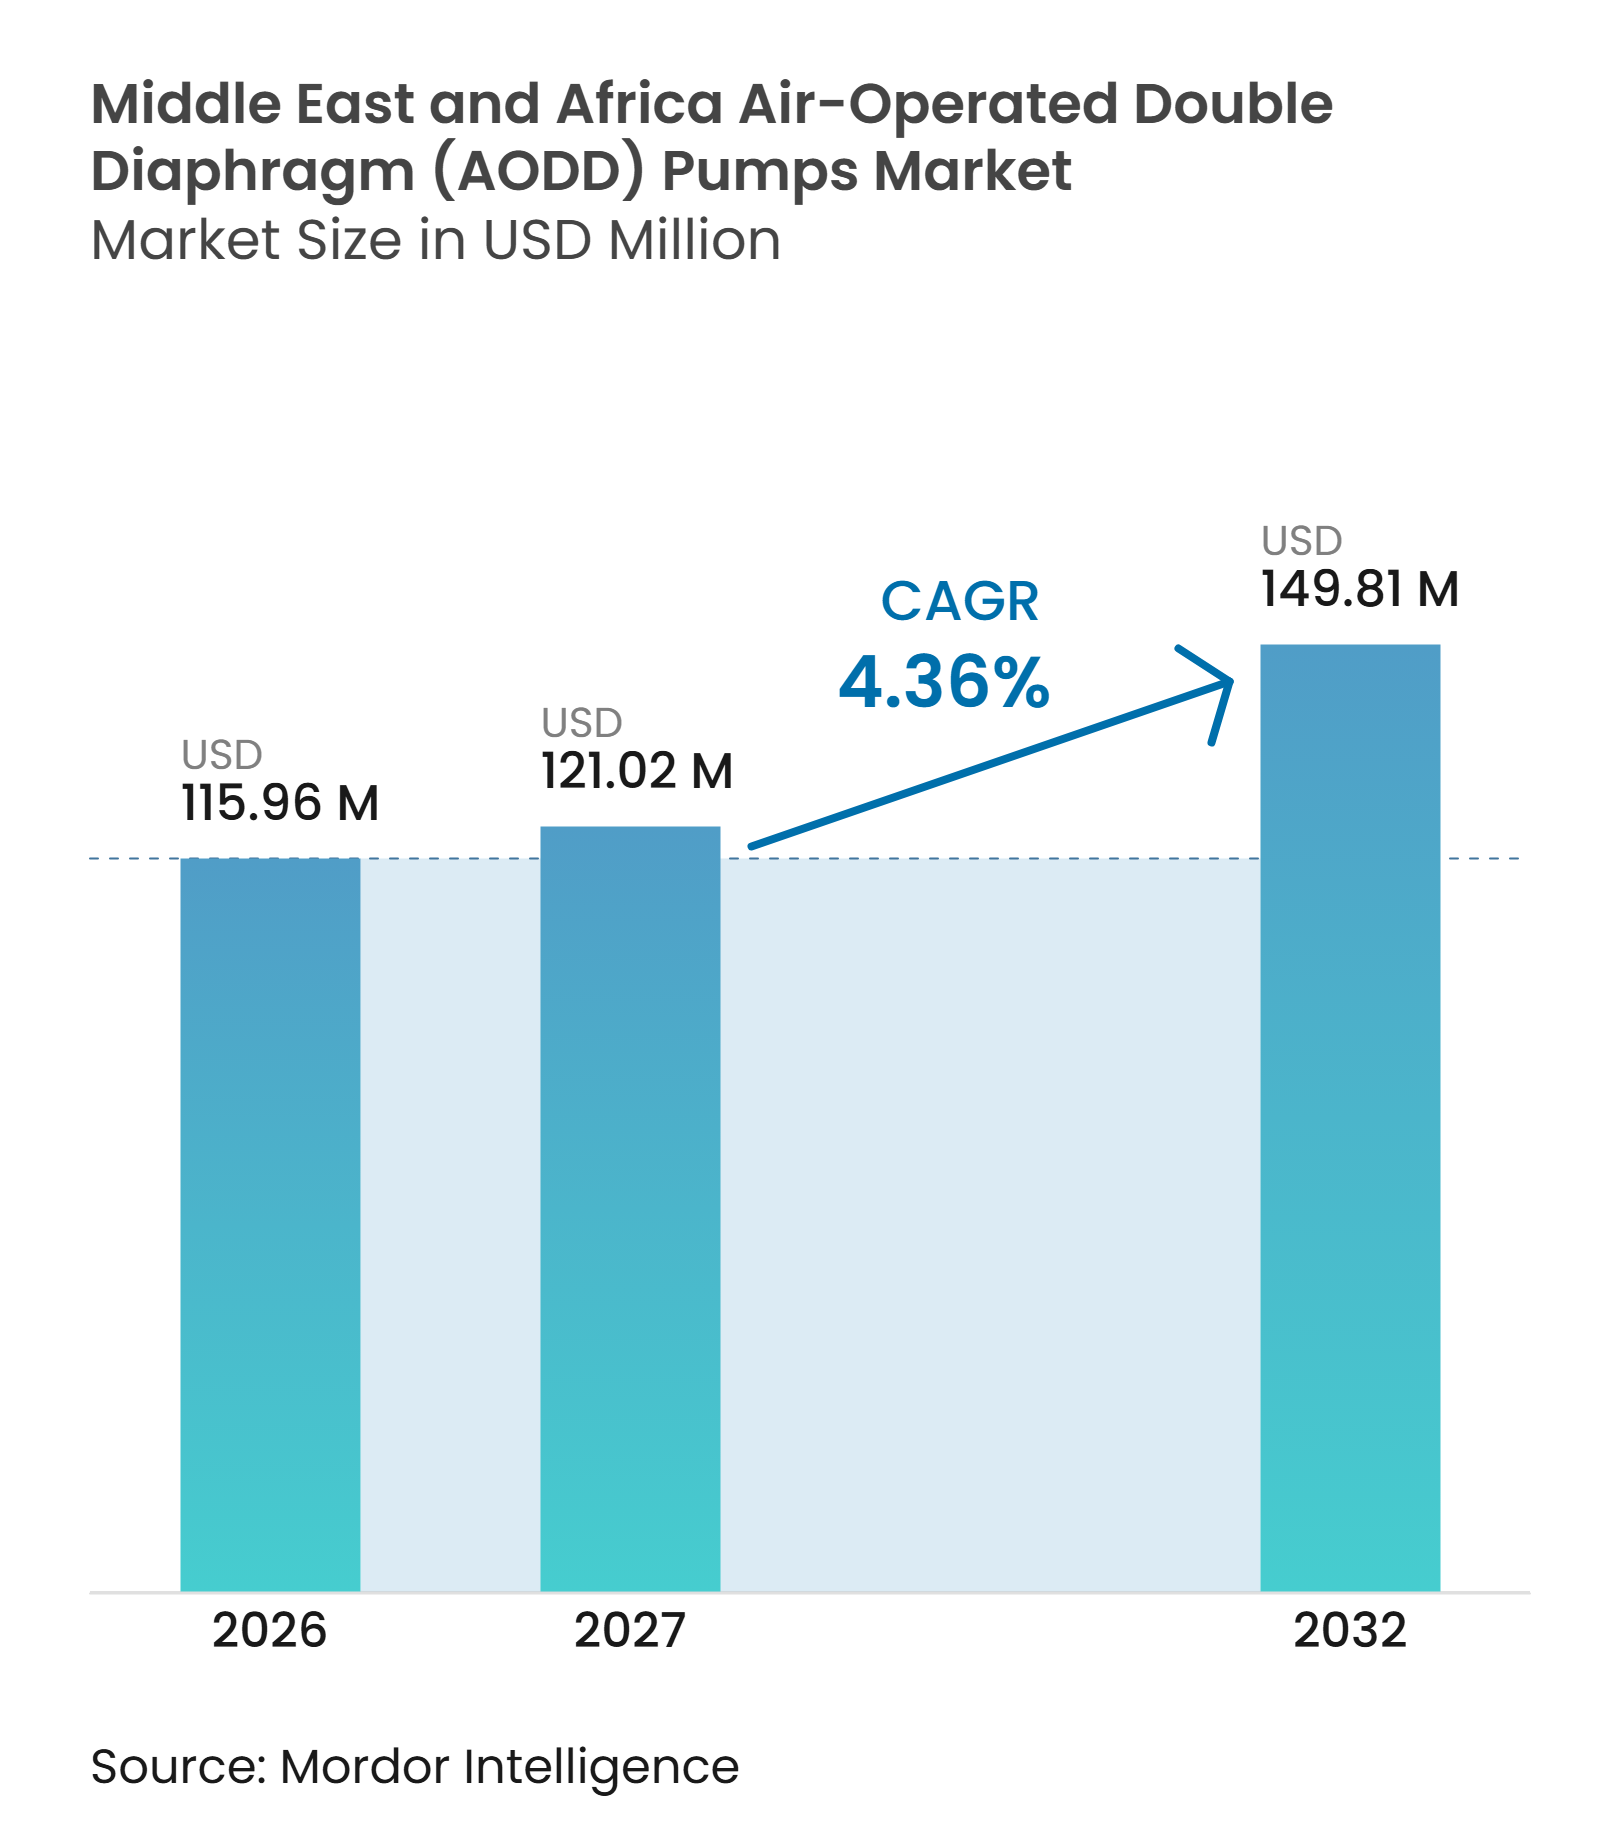
| Tamaño del mercado en el año base (2026) | 115.96 Millones de dólares |
| Tamaño del Mercado (2027) | 121.02 Millones de dólares |
| Tamaño del Mercado (2032) | 149.81 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.36 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Doble Diafragma Accionadas por Aire (AODD) de Oriente Medio y África por Mordor Intelligence
Se espera que el tamaño del mercado de bombas de doble diafragma accionadas por aire de Oriente Medio y África crezca de 115,96 millones de USD en 2026 a 121,02 millones de USD en 2027 y se prevé que alcance los 149,81 millones de USD para 2032 a una CAGR del 4,36% durante 2027-2032. El crecimiento está respaldado por la inversión en desalinización, procesamiento petroquímico, servicios de campos petroleros e infraestructura minera. Estas aplicaciones requieren equipos capaces de manejar líquidos corrosivos, sólidos, condiciones de flujo variables y entornos peligrosos. Las bombas accionadas por aire siguen siendo prácticas en sitios remotos donde ya existen sistemas de aire comprimido y no se garantiza una energía de red confiable. Los requisitos de localización en Arabia Saudita también están influyendo en la selección de proveedores, ya que los fabricantes necesitan cada vez más capacidad de ensamblaje local, servicio o asociación. Las bombas de diafragma eléctricas presentan un desafío de eficiencia en ubicaciones industriales conectadas, pero no abordan todos los entornos operativos atendidos por el mercado de bombas AODD de Oriente Medio y África.
Conclusiones Clave del Informe
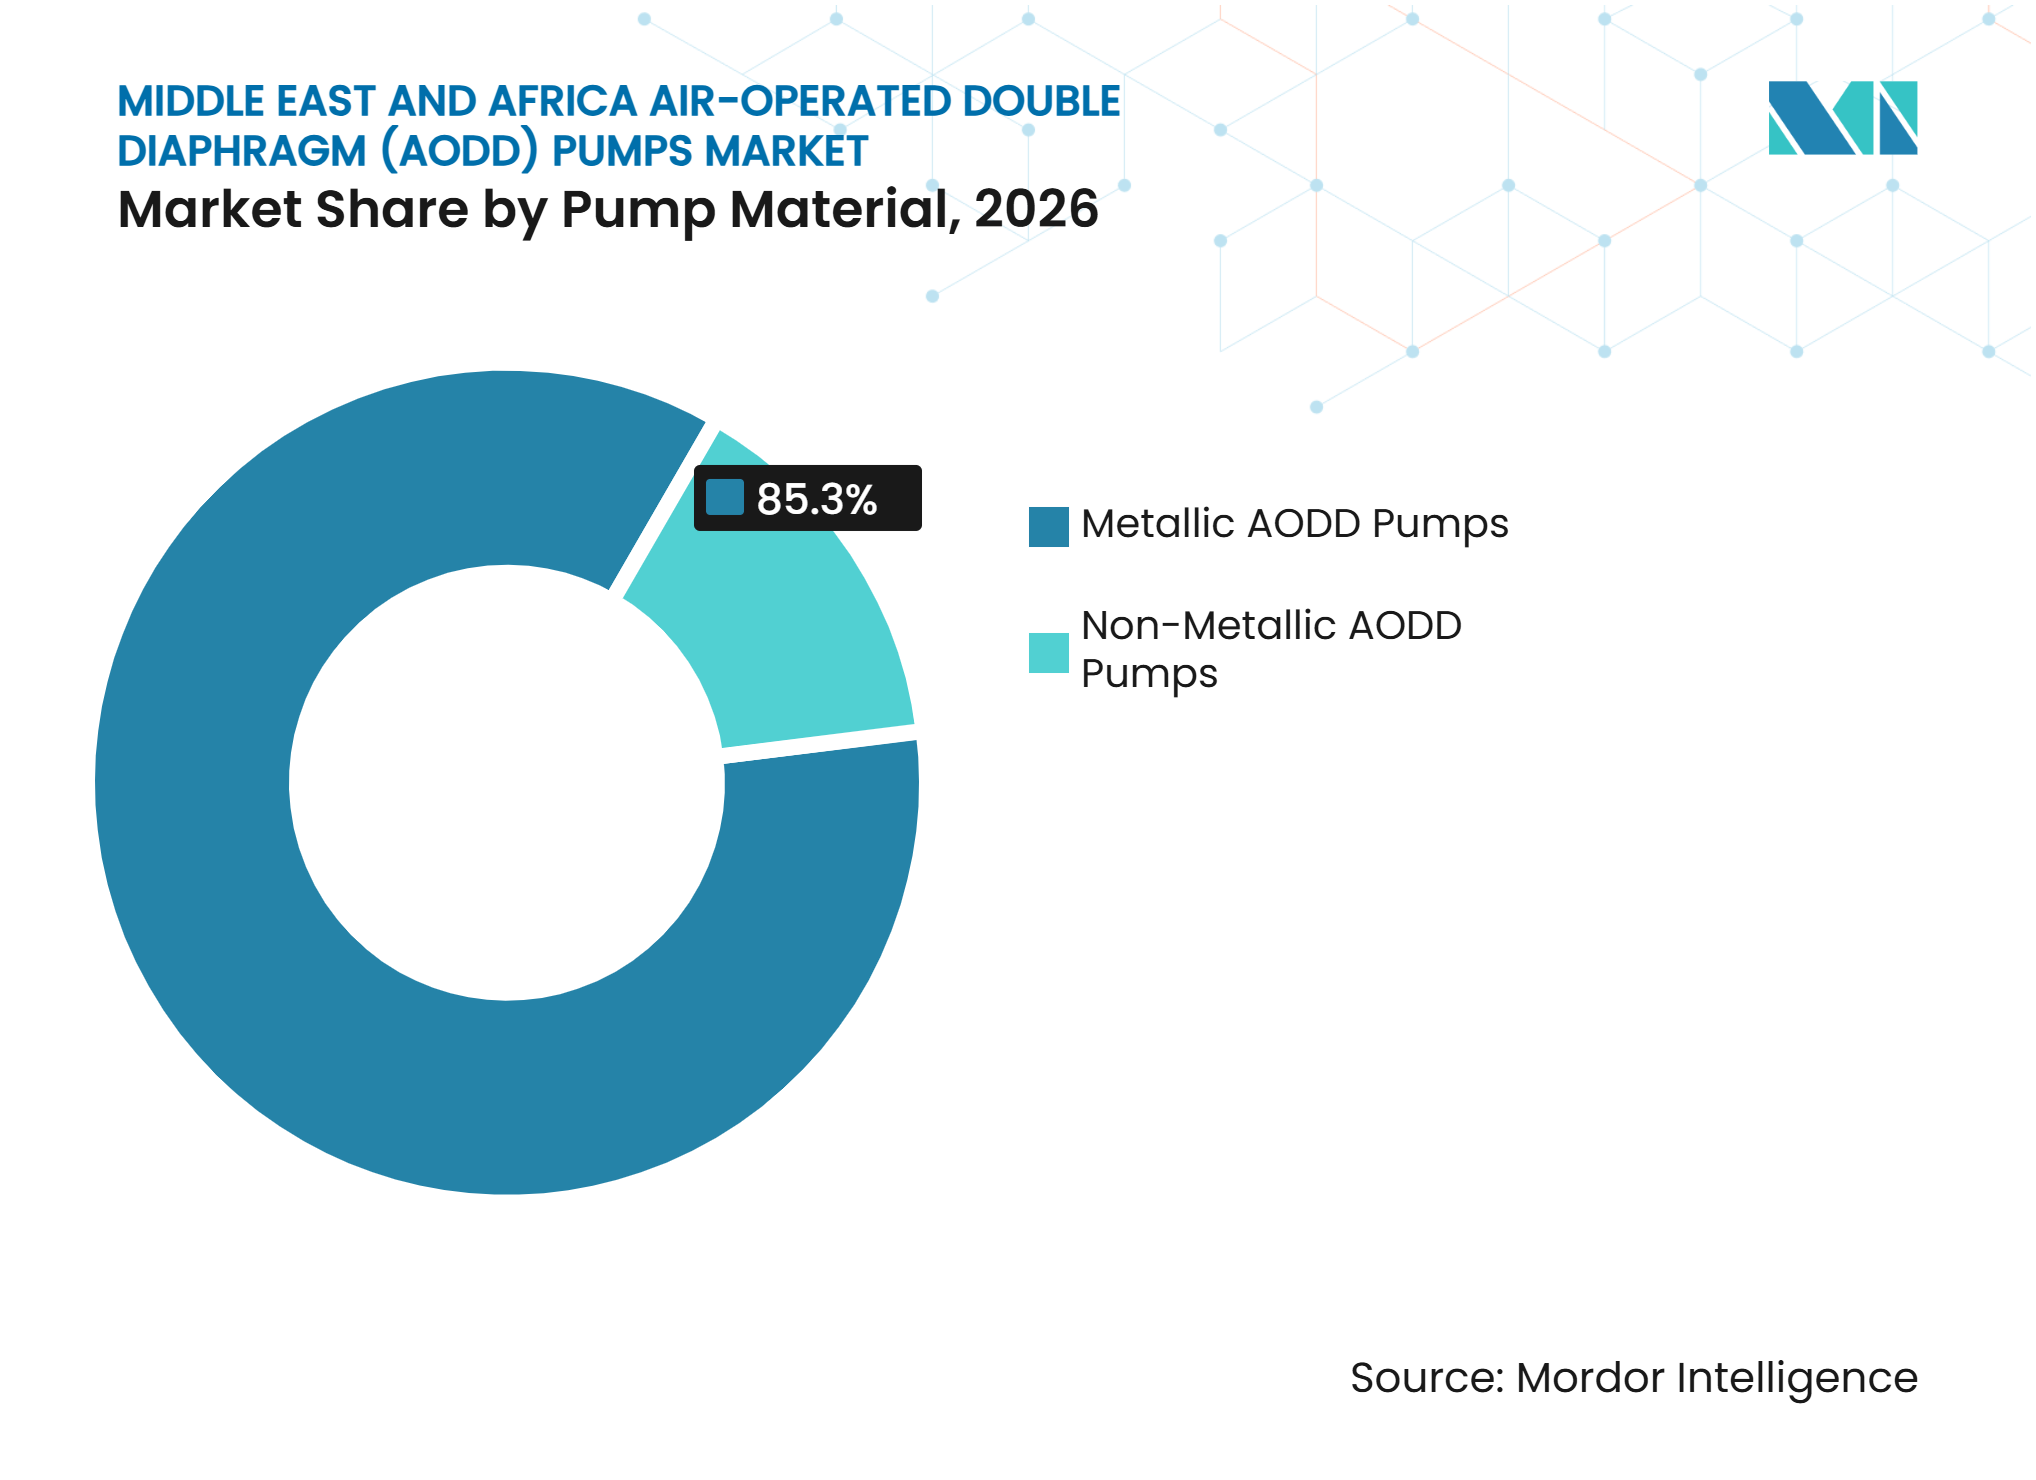
- Por material de bomba, las bombas metálicas representan el 85,3% de los ingresos en 2026, mientras que se prevé que las bombas no metálicas crezcan a una CAGR del 4,8% hasta 2032.
- Por diseño de bomba, las bombas estándar representan el 38,7% de la participación en ingresos en 2026, mientras que se prevé que las bombas a prueba de explosión crezcan a una CAGR del 4,6% hasta 2032.
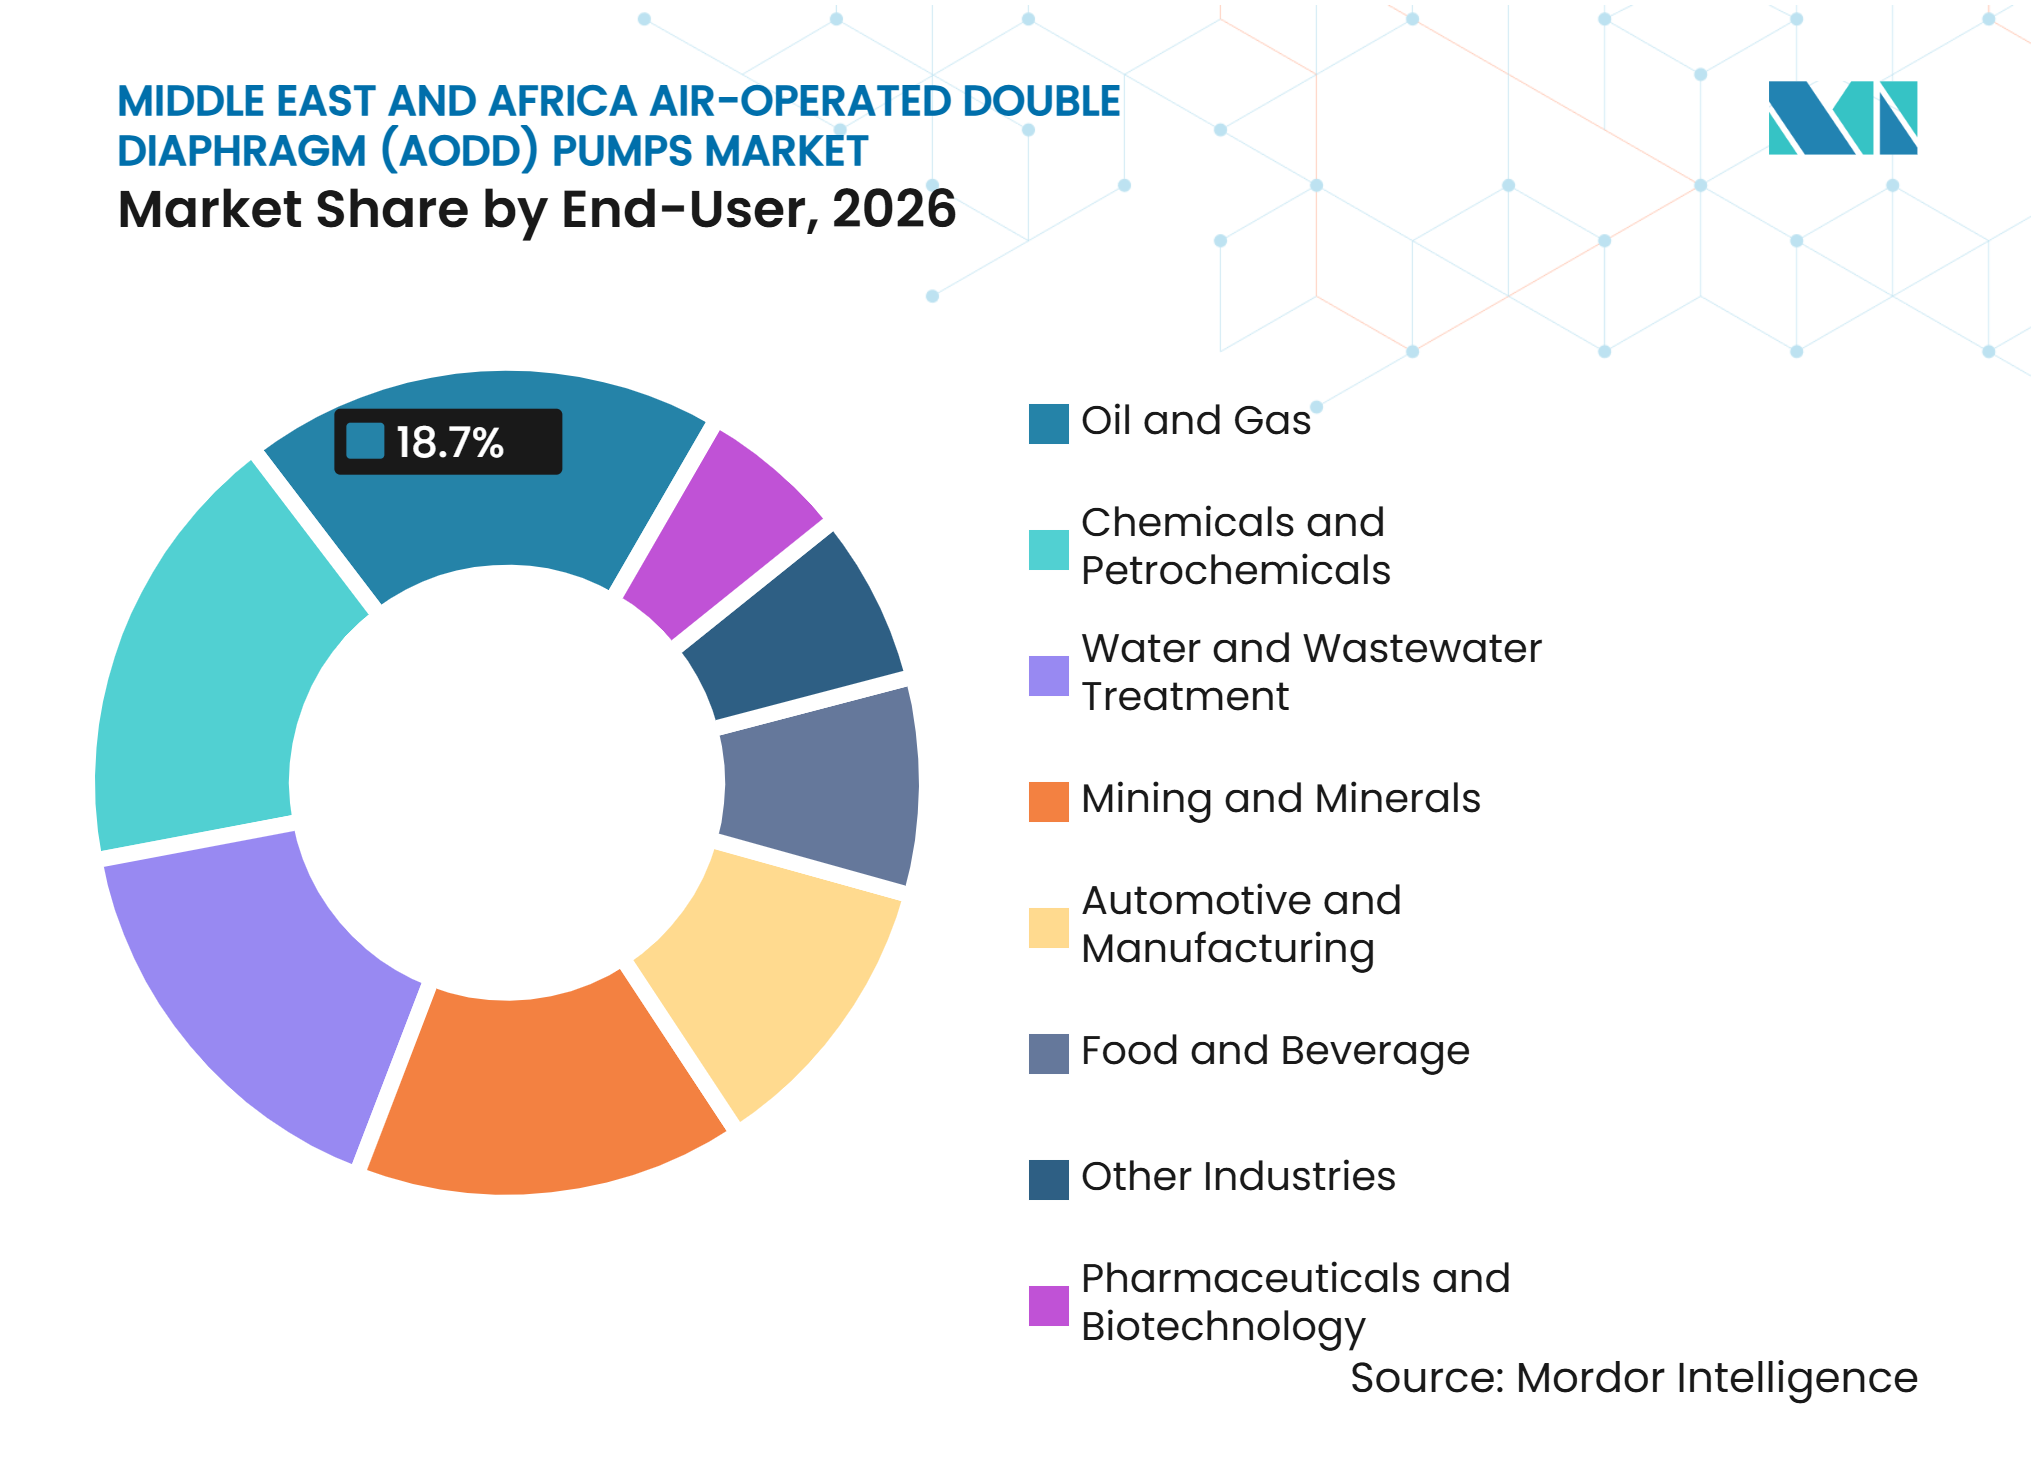
- Por uso final, el petróleo y el gas representan el 18,7% de la participación en ingresos en 2026, mientras que se prevé que la minería y los minerales crezcan a una CAGR del 5,1% hasta 2032.
- Por geografía, Arabia Saudita representa el 38,7% de la participación en ingresos en 2026, mientras que se prevé que Egipto crezca a una CAGR del 4,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Desalinización y Reutilización del Agua | +1.0% | Arabia Saudita, EAU, Egipto, Marruecos | Mediano plazo (2-4 años) |
| Expansión de la Capacidad en Campos Petroleros, Petroquímica y Química | +1.1% | Arabia Saudita, EAU, Egipto | Mediano plazo (2-4 años) |
| Bombeo Seguro en Áreas Peligrosas y Clasificadas | +0.7% | Arabia Saudita, EAU, Egipto | Mediano plazo (2-4 años) |
| Demanda de Drenaje Minero y Transferencia de Lodos | +0.6% | Sudáfrica, Marruecos, Resto de MEA | Mediano plazo (2-4 años) |
| Sustitución de Importaciones y Desarrollo de Servicios Locales | +0.4% | Arabia Saudita, GCC | Largo plazo (≥ 4 años) |
| Demanda de Modernización de Activos Industriales Envejecidos | +0.3% | Arabia Saudita, Sudáfrica, Resto de MEA | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Infraestructura de Desalinización y Reutilización del Agua Impulsa una Demanda Constante
Saudi Water Projects Company adjudicó contratos para la planta de desalinización Jubail 3B y el proyecto de tratamiento de aguas residuales Dammam West, con un gasto adjudicado combinado de 889 millones de USD. Arabia Saudita tiene como objetivo una capacidad de desalinización de 20 millones de m3 por día para 2030.[1] Estas instalaciones utilizan bombas para dosificación química, transferencia de salmuera y alimentación de filtros prensa. Los diseños AODD pueden manejar sólidos y corrientes de fluidos difíciles sin los requisitos de cebado y control de corrosión asociados con muchos sistemas centrífugos. Marruecos también apoya esta demanda a través del procesamiento relacionado con el fosfato y la adquisición de equipos en el Puerto de Safi. A medida que las corrientes de salmuera cada vez más concentradas aumentan los requisitos de abrasión y manejo de sólidos en los sistemas de reutilización del agua, el mercado de bombas AODD de Oriente Medio y África se beneficia en consecuencia.
La Expansión de la Capacidad en Campos Petroleros y Petroquímica Sostiene los Pedidos Vinculados a Proyectos
TA'ZIZ adjudicó a Samsung Engineering and Architecture un contrato de 1.700 millones de USD en febrero de 2025 para la primera planta de metanol de los EAU. Borouge está aumentando la capacidad de polietileno en sus unidades PE4 y PE5 de 540.000 a 700.000 toneladas por año, con finalización prevista para el primer trimestre de 2027. Egipto está desarrollando 10 proyectos petroquímicos que se espera añadan 7 millones de toneladas de capacidad de procesamiento anual e introduzcan 20 nuevos productos. Los sistemas de alimentación química, las líneas de transferencia de tanques y las aplicaciones con preocupaciones de emisiones fugitivas requieren opciones de bombeo de desplazamiento positivo y sin sellos. Una vez que las nuevas plantas entren en operación, los diafragmas, los asientos de válvulas y los colectores crean demanda de reemplazo que no depende de la próxima adjudicación de proyectos. Esto ayuda al mercado de bombas AODD de Oriente Medio y África a mantener una combinación de ventas vinculadas a proyectos y de posventa.
Los Requisitos a Prueba de Explosión Aceleran la Adopción de Bombas AODD con Certificación IECEx
Las refinerías del GCC, las instalaciones petroquímicas y las ubicaciones en alta mar requieren equipos adecuados para áreas clasificadas bajo las normas de la serie IEC 60079. Las bombas AODD evitan los motores eléctricos en el sistema de transferencia de fluidos, lo que puede simplificar la documentación de cumplimiento en relación con los equipos accionados por motor. Las certificaciones IECEx y ATEX pueden, por lo tanto, influir en las decisiones de especificación para nuevas instalaciones y pedidos de reemplazo. Debem y RAN ofrecen configuraciones de productos certificados para aplicaciones peligrosas, lo que les permite cumplir con los requisitos de equipos aprobados. La certificación puede llevar un tiempo considerable y puede limitar el acceso para proveedores más pequeños que no han completado las pruebas. El mercado de bombas AODD de Oriente Medio y África obtiene apoyo cuando un producto certificado se convierte en la opción de reemplazo aprobada durante una larga vida útil.
El Drenaje Minero y el Manejo de Lodos Abren un Subsegmento de Alto Crecimiento
Se prevé que el subsegmento de minería y minerales crezca a una CAGR del 5,1% hasta 2032 dentro del mercado de bombas AODD de Oriente Medio y África. El Grupo OCP de Marruecos adjudicó un contrato de servicios mineros de 482 millones de USD en febrero de 2026 para trabajos de extracción y manejo de materiales en varios sitios. El drenaje de minas es un requisito operativo esencial y respalda la demanda repetida de equipos incluso cuando los precios de las materias primas se debilitan. El procesamiento de fosfatos y los circuitos minerales también requieren transferencia de lodos y alimentación de filtros prensa en condiciones abrasivas. SANDPIPER introdujo bombas Beast de 3 y 4 pulgadas en septiembre de 2025 para aplicaciones mineras de alto contenido de sólidos. Esta actividad de productos indica que los proveedores ven el servicio minero de alta exigencia como una ruta significativa hacia la expansión.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensidad Energética del Aire Comprimido y Riesgo de Sustitución por Bombas EODD | -0.9% | Zonas industriales urbanas con red eléctrica confiable | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Personal Calificado para el Mantenimiento de Bombas AODD | -0.5% | África Subsahariana y GCC rural | Mediano plazo (2-4 años) |
| Exposición a Plazos de Entrega de Elastómeros y Repuestos | -0.4% | Resto de MEA, Sudáfrica, instalaciones remotas | Mediano plazo (2-4 años) |
| Preferencia de Adquisición por Sustitutos Centrífugos de Menor Costo de Capital | -0.4% | EAU y Egipto | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Intensidad Energética del Aire Comprimido y Disrupción de las Bombas EODD
La operación con aire comprimido puede resultar en un uso de energía materialmente mayor que el bombeo centrífugo para el mismo volumen de fluido, lo que convierte el costo de energía en un factor de adquisición más relevante a medida que los usuarios industriales reevalúan los precios de la electricidad y las cargas de los compresores. En abril de 2025, Warren Rupp introdujo la bomba de doble diafragma accionada eléctricamente Cognito de 1 pulgada.[2] En el mismo mes, Graco Inc. mejoró su plataforma de diafragma eléctrico QUANTM, afirmando que el producto puede ahorrar un 80% de energía en comparación con modelos equivalentes accionados por aire. Las opciones eléctricas son más relevantes en parques industriales urbanos y grandes sitios con electricidad estable y limpia. Los campos petroleros remotos, las minas y las instalaciones de almacenamiento de productos químicos a menudo carecen de la calidad de energía y la infraestructura necesarias para una sustitución amplia, lo que limita el impacto en el mercado de bombas AODD de Oriente Medio y África.
Las Brechas en el Mantenimiento Calificado Prolongan el Tiempo de Inactividad y el Costo del Ciclo de Vida
Las bombas AODD requieren atención rutinaria a la condición del diafragma, el desgaste del asiento de la válvula, el ciclo de la válvula de aire y las fugas del colector. Estas tareas son sencillas solo cuando los técnicos comprenden el funcionamiento de desplazamiento positivo y los controles neumáticos. En partes del África Subsahariana y en ubicaciones rurales del GCC, los mecánicos calificados se concentran entre un número limitado de distribuidores. El reemplazo incorrecto del diafragma o el mantenimiento tardío de la válvula pueden prolongar el tiempo de inactividad y aumentar los costos totales de propiedad. El impacto es mayor en aplicaciones de alimentos, farmacéuticas y de productos químicos de alta pureza, donde una falla puede crear preocupaciones de contaminación y calificación. Las asociaciones de fabricación y servicio locales pueden mejorar la base de capacitación con el tiempo, pero la capacidad de mantenimiento actual sigue siendo desigual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material de Bomba:
Las Variantes Metálicas Mantienen su Liderazgo en Procesos IndustrialesLas bombas metálicas representaron el 85,3% de la participación del mercado de bombas AODD de Oriente Medio y África en 2026. Esta posición refleja la demanda de refinerías, plantas petroquímicas, instalaciones de desalinización y minas. El aluminio sirve para tareas de transferencia de solventes y productos químicos donde el peso es una consideración. El acero inoxidable soporta líquidos corrosivos y aplicaciones higiénicas. El hierro fundido sigue siendo relevante en servicios industriales de lodos pesados y exigentes. Los ingenieros de planta seleccionan carcasas metálicas, colectores y partes en contacto con el fluido donde la resistencia a la presión y la tolerancia térmica son prioridades. Los proyectos de proceso en nuevas instalaciones generalmente toman esta decisión de material durante la ingeniería y la adquisición.
El tamaño del mercado de bombas AODD de Oriente Medio y África para configuraciones metálicas también se ve reforzado por la base instalada. Los operadores a menudo reemplazan los componentes metálicos existentes con el mismo material durante las paradas de mantenimiento. Este enfoque limita el trabajo de calificación y mantiene el rendimiento conocido bajo las condiciones de proceso establecidas. La expansión de polietileno de Borouge respalda la demanda continua de equipos para plantas de proceso hasta su finalización planificada en 2027. La construcción metálica es particularmente relevante cuando los fluidos son calientes, presurizados, abrasivos o químicamente complejos. Se espera que el segmento mantenga su amplio papel en grandes aplicaciones industriales a pesar del crecimiento en materiales alternativos.
Se prevé que las bombas no metálicas crezcan a una CAGR del 4,8% hasta 2032. Las carcasas de polipropileno y PVDF funcionan bien con ácidos concentrados, soluciones de lejía y otros medios agresivos. También pueden reducir el costo instalado en aplicaciones que no requieren clasificaciones de presión metálica. La expansión petroquímica de Egipto aumenta las oportunidades para equipos de alimentación química y transferencia de productos. La elección del material depende de la química del fluido, la temperatura, la presión y el nivel de certificación requerido. Los productos no metálicos están, por lo tanto, posicionados para aplicaciones seleccionadas en lugar de una sustitución directa en toda la base instalada.



Por Diseño de Bomba:
Las Configuraciones a Prueba de Explosión Ganan Prioridad en Áreas ClasificadasLas bombas estándar representaron el 38,7% de la participación en ingresos en 2026. Se utilizan en áreas de proceso no clasificadas, transferencia de aguas residuales y servicio químico general. Su base instalada abarca aplicaciones donde la certificación para áreas peligrosas no es obligatoria. Los diseños sanitarios proporcionan compatibilidad con limpieza en sitio y elastómeros adecuados para operaciones de alimentos, bebidas y farmacéuticos. Las bombas de servicio pesado sirven para trabajos de lodos abrasivos en minería y procesamiento de minerales. Los diseños de alta presión soportan la alimentación de filtros prensa en la extracción de fosfatos y tareas similares.
Cada tipo de diseño tiene un papel operativo distinto que respalda la demanda repetida de reemplazo. Las unidades estándar abordan una amplia gama de tareas comunes de transferencia. Los productos sanitarios se seleccionan donde la higiene y la trazabilidad del material son importantes. Los modelos de servicio pesado y alta presión se seleccionan donde los sólidos, la presión o la abrasión acortarían la vida útil de una unidad de uso general. Esta variedad mantiene la demanda distribuida entre varios perfiles de aplicación. El mercado de bombas AODD se beneficia cuando los proveedores ofrecen una guía clara de selección de productos para estas diferentes condiciones.
Se prevé que las bombas a prueba de explosión crezcan a una CAGR del 4,6% hasta 2032. Este crecimiento está vinculado a las revisiones de zonas clasificadas en refinerías y sitios petroquímicos del GCC. El reconocimiento IECEx a través de los canales de cumplimiento de los EAU y Arabia Saudita se ha convertido en un factor de especificación importante para nuevas instalaciones. Los equipos accionados por aire certificados pueden reducir la complejidad asociada con las carcasas de motores y los requisitos de clasificación eléctrica. Warren Rupp Inc., bajo su marca insignia SANDPIPER, introdujo la plataforma Evolution X en mayo de 2025 para servicio químico y minero de alta exigencia. El enfoque de la plataforma en el servicio en áreas peligrosas refleja la importancia de la certificación en esta categoría de diseño.
Por Uso Final:
Minería y Minerales Superan a la Establecida Base de Petróleo y GasEl petróleo y el gas representaron el 18,7% de la participación en ingresos en 2026. Las refinerías y los sitios de producción utilizan bombas de diafragma para inyección química, transferencia de aceite lubricante, manejo de agua producida y tareas de drenaje de tanques. Estas aplicaciones están impulsadas por el mantenimiento y pueden requerir acceso rápido a equipos de reemplazo. La interrupción del suministro puede afectar los programas de producción y mantenimiento más amplios. Los productos químicos y petroquímicos forman la siguiente capa principal de demanda. Las aplicaciones de agua y tratamiento de aguas residuales, alimentos y bebidas, farmacéuticos y automotriz añaden volúmenes más pequeños pero constantes.
La demanda de petróleo y gas está respaldada por la concentración de activos de procesamiento y producción de la región. También está vinculada al gasto en conversión aguas abajo y capacidad química. El proyecto de metanol de los EAU y la expansión de Borouge son ejemplos de inversión en procesos que requieren sistemas de alimentación química y transferencia. La demanda de reemplazo es menos dependiente de un único proyecto de capital porque las flotas de bombas instaladas requieren mantenimiento continuo. Esto proporciona estabilidad a la combinación de usos finales y apoya a los distribuidores que pueden suministrar piezas y servicio en campo.
Se prevé que la minería y los minerales crezcan a una CAGR del 5,1% hasta 2032. Las operaciones de fosfato de Marruecos requieren equipos de drenaje, transferencia de lodos y alimentación de filtros prensa. Las minas sudafricanas también requieren drenaje como función básica de seguridad y operación. Estas necesidades continúan independientemente de los cambios a corto plazo en los precios de las materias primas. Los fluidos con alto contenido de sólidos aumentan la relevancia de los diafragmas de servicio pesado y los materiales resistentes a la abrasión. El tamaño del mercado de bombas AODD de Oriente Medio y África para aplicaciones vinculadas a la minería está respaldado por inversiones en extracción y manejo de materiales.
El contrato minero de OCP adjudicado en 2026 añade un contexto de proyecto sustancial para la demanda de sistemas de bombas. El lanzamiento de la Beast de Warren Rupp Incorporated indica que los fabricantes están desarrollando productos para servicio severo de lodos. El proyecto de río artificial de 114 kilómetros de Egipto, con 30 estaciones de bombeo, añade demanda relacionada con el agua en un calendario diferente al de los proyectos petroquímicos. Esto hace que Egipto sea relevante en más de una categoría de uso final. La demanda de minería e infraestructura puede, por lo tanto, diversificar la dependencia de la región de los pedidos vinculados a los hidrocarburos.

Análisis Geográfico
Arabia Saudita
Arabia Saudita representó el 38,7% de la participación del mercado de bombas AODD de Oriente Medio y África (MEA) en 2026. La posición del país está respaldada por la desalinización, los servicios de campos petroleros y la inversión química aguas abajo. Los proyectos Jubail 3B y Dammam West representan 889 millones de USD en gasto adjudicado en infraestructura hídrica. El objetivo de contenido local del 75% de Aramco para 2030 hace que el servicio y el ensamblaje en el Reino sean más relevantes para la adquisición. Las bombas de agua están previstas para ser incluidas en la lista obligatoria de contenido local a partir de agosto de 2027. La empresa conjunta del Grupo LEO y NMI ilustra el cambio hacia la capacidad de fabricación local.[3] Los proveedores que pueden documentar el cumplimiento técnico y mantener una presencia de servicio local son cada vez más favorecidos en el mercado de bombas AODD de Arabia Saudita.
Egipto
Se prevé que Egipto crezca a una CAGR del 4,7% hasta 2032. El país está construyendo 10 proyectos petroquímicos con el objetivo de añadir 7 millones de toneladas de capacidad de procesamiento adicional y 20 nuevos productos. La Autoridad del Canal de Suez firmó un acuerdo de 2.000 millones de USD en octubre de 2025 para un complejo petroquímico en la Zona Económica del Canal de Suez. Un proyecto de río artificial de 114 kilómetros incluye 30 estaciones de bombeo dedicadas. Estas iniciativas respaldan la demanda en transferencia química, dosificación, movimiento de agua y servicios de mantenimiento. La exploración de Hydrooo de una fábrica de bombas de agua de 60 millones de USD y la producción doméstica de bombas sumergibles indican una expansión gradual de las capacidades de suministro local. El mercado de bombas AODD de MEA en Egipto deberá responder tanto a los requisitos de los proyectos como al desarrollo de redes de distribución locales.
Emiratos Árabes Unidos, Sudáfrica y Marruecos
Los EAU están impulsados por la inversión aguas abajo y química, incluido el proyecto de metanol TA'ZIZ de 1.700 millones de USD y la expansión planificada de polietileno de Borouge. Wilo duplicó la capacidad de producción en su instalación de Dubái en febrero de 2025, lo que indica el continuo interés de los proveedores en la demanda de bombas del Golfo. Sudáfrica depende de las operaciones mineras donde el drenaje es una necesidad operativa y donde la documentación del equipo afecta la selección. Marruecos está moldeado por la extracción de fosfatos de OCP y las inversiones relacionadas con el manejo de materiales. Los mercados del África Oriental y los mercados más pequeños del Golfo siguen siendo menos desarrollados, pero tienen necesidades químicas, agrícolas y de agua municipal. Estos mercados pueden proporcionar oportunidades de entrada para proveedores con productos a precios competitivos y apoyo de distribuidores. Los variados impulsores de demanda regional en el mercado de bombas AODD de MEA reducen la dependencia de un único país o base de uso final.
Panorama Competitivo
Concentración del Mercado
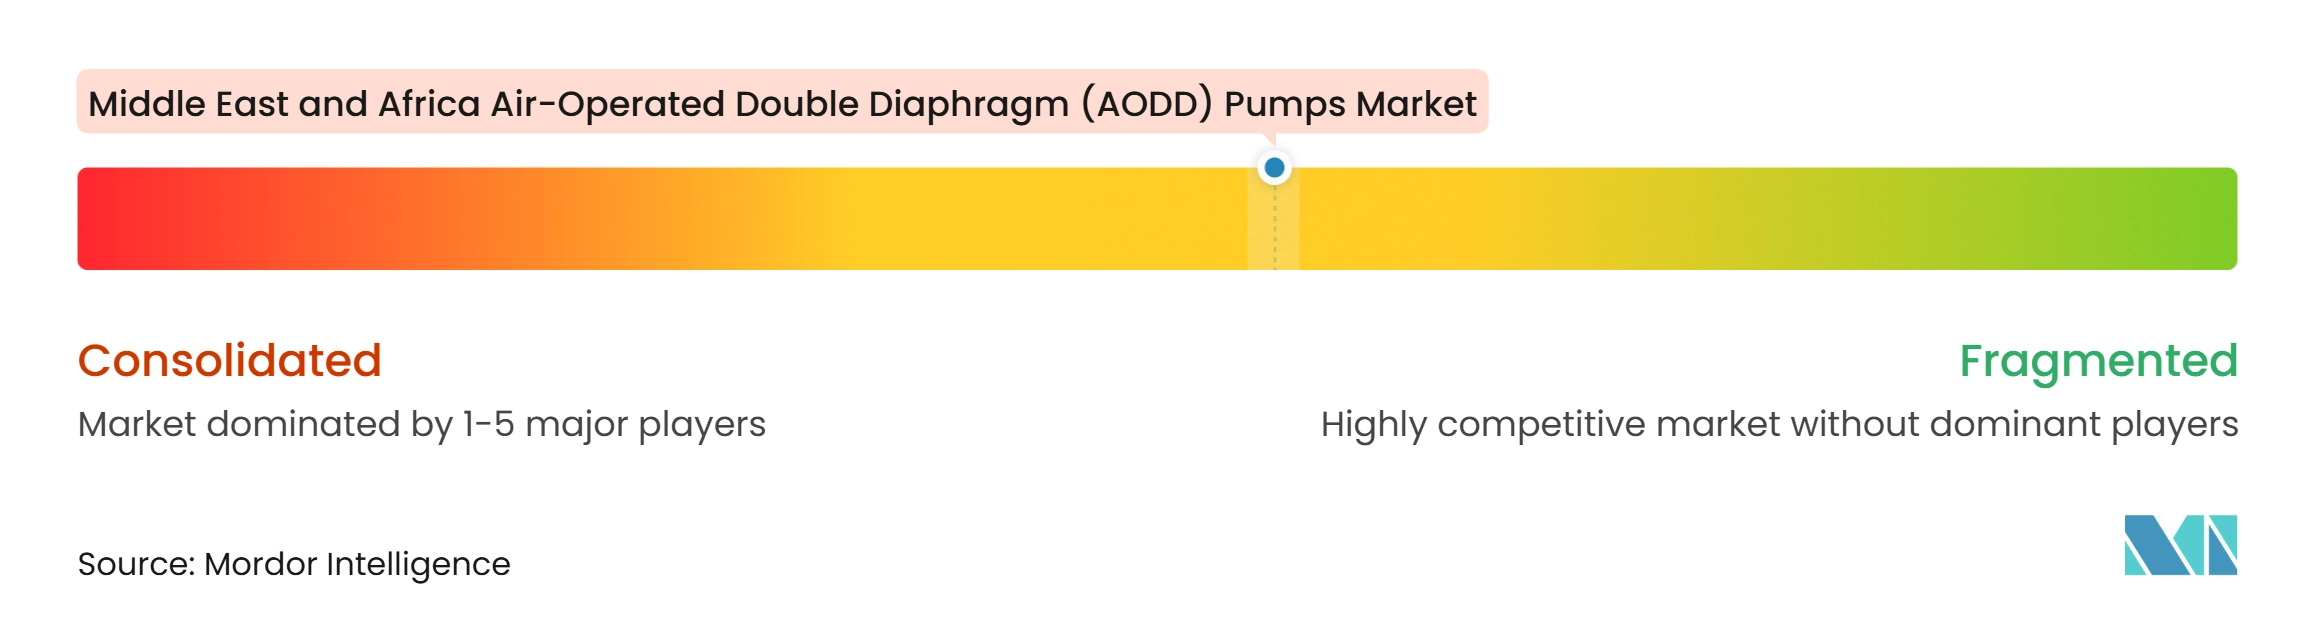
El mercado de bombas AODD de MEA está moderadamente concentrado en proyectos técnicamente especificados y más fragmentado en el negocio de reemplazo y servicio estándar. Las marcas PSG y Wilden de Dover Corporation, las marcas Warren Rupp y SANDPIPER de IDEX Corporation, la gama Husky de Graco Incorporated y la gama ARO de Ingersoll Rand son prominentes en el nivel de especificación premium. Sus posiciones están respaldadas por carteras de productos establecidas, documentación técnica y programas de servicio globales. VerderAir, Tapflo, Debem, Fluimac y Samoa compiten a través de la especialización en aplicaciones, ofertas certificadas y redes de distribuidores. Los productores turcos e indios también abordan aplicaciones de agua, aguas residuales y productos químicos ligeros sensibles al costo.
La localización en Arabia Saudita está cambiando la base de la competencia. El programa iktva de Aramco crea un incentivo más fuerte para construir ensamblaje doméstico, inventario y soporte técnico. SPARK firmó 800 millones de SAR en acuerdos provisionales de arrendamiento de fabricación en el Foro iktva 2025, apoyando una base de suministro industrial más amplia. Celeros Flow Technology firmó un acuerdo de asociación comercial con Aramco en febrero de 2026 para ampliar la localización. El Grupo LEO y NMI también acordaron establecer operaciones de fabricación de bombas en Arabia Saudita. Estos desarrollos indican que el mercado de bombas AODD de MEA en Arabia Saudita está avanzando más allá de un modelo exclusivo de distribución.
Las opciones tecnológicas siguen siendo una fuente central de competencia. IDEX Corporation lanzó el SANDPIPER Evolution X en mayo de 2025 y la bomba EODD Cognito de 1 pulgada en abril de 2025. Graco Incorporated mejoró su bomba de diafragma eléctrico QUANTM con el motor XTREME TORQUE en abril de 2025.[3] Teryair recibió una patente de EE. UU. en agosto de 2025 por su Válvula Sin Parada para bombas AODD. A medida que las empresas invierten tanto en alternativas accionadas por aire como eléctricas, el soporte local y la adecuación a la aplicación se están volviendo tan importantes como la tecnología de accionamiento en la selección de proveedores.
Líderes de la Industria de Bombas de Doble Diafragma Accionadas por Aire (AODD) de Oriente Medio y África
-
Graco Inc.
-
Dover Corporation
-
Ingersoll Rand Inc.
-
IDEX Corporation
-
Yamada Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Doble Diafragma Accionadas por Aire (AODD) de Oriente Medio y África Empresas cubiertas en este informe
- Adris S.A.
- Antlia Engineering Works
- Crane Company
- Debem S.r.l.
- Dellmeco GmbH
- Dover Corporation
- Flotronic Pumps Limited
- Fluimac S.r.l.
- Gisan Makine Sanayi ve Ticaret A.Ş.
- Graco Inc.
- IDEX Corporation
- Ingersoll Rand Inc.
- Lutz Pumpen GmbH
- Murzan, Inc.
- Price Pump Company
- Samoa Industrial, S.A.
- Tapflo AB
- Teryair Equipment Pvt. Ltd.
- Verder International B.V.
- Yamada Corporation
Desarrollos recientes de la industria en Mercado de Bombas de Doble Diafragma Accionadas por Aire (AODD) de Oriente Medio y África
- Octubre de 2026: Almatec, una marca de PSG y Dover, anunció que sus bombas de doble diafragma accionadas por aire (AODD) de la Serie FUTUR ahora incluyen datos de rendimiento de ultra alta pureza (UHP) prevalidados para aplicaciones de manejo de fluidos en semiconductores. Las bombas AODD FUTUR T y FUTUR H se someten a rigurosas pruebas de limpieza, lixiviación y validación de acuerdo con las normas SEMI F40/F57, con cada unidad probada individualmente antes del envío.
- Agosto de 2026: Antlia Engineering Works anunció la expansión de sus capacidades de fabricación, presencia exportadora y canales de ventas digitales para bombas de doble diafragma accionadas por aire (AODD). La empresa suministra bombas AODD, bombas de barril y bombas centrífugas a clientes en más de 20 países, incluidos los Estados Unidos, Arabia Saudita, los EAU, Australia, Sudáfrica y Kenia.
- Septiembre de 2025: SANDPIPER anunció que su inversión en capacidades internas de impresión 3D y creación rápida de prototipos había acelerado significativamente el desarrollo de productos para sus bombas de doble diafragma accionadas por aire (AODD). La capacidad mejorada de creación de prototipos permitió pruebas y refinamiento más rápidos de nuevos componentes de bombas, incluidas válvulas de solapa más grandes para las bombas SANDPIPER Beast de 3 y 4 pulgadas.
Alcance del Informe del Mercado de Bombas de Doble Diafragma Accionadas por Aire (AODD) de Oriente Medio y África
Una bomba de doble diafragma accionada por aire (AODD) es una bomba de desplazamiento positivo que utiliza aire comprimido para mover fluidos a través de dos diafragmas flexibles alternos. Los diafragmas están conectados por un eje central, creando un movimiento alternativo que continuamente aspira líquido por un lado mientras lo descarga por el otro. Su diseño sin sellos elimina las partes giratorias, evitando fugas y permitiéndole funcionar en seco sin dañar los componentes internos. La bomba es intrínsecamente segura para zonas peligrosas porque opera con energía neumática en lugar de electricidad, eliminando el riesgo de chispas eléctricas.
El mercado de bombas de doble diafragma accionadas por aire (AODD) de Oriente Medio y África está segmentado por material de bomba, diseño de bomba e industria de uso final. Por material de bomba, el mercado está segmentado en bombas AODD metálicas y bombas AODD no metálicas. Por diseño de bomba, el mercado está segmentado en bombas AODD estándar, bombas AODD sanitarias, bombas AODD de servicio pesado, bombas AODD a prueba de explosión y bombas AODD de alta presión. Por industria de uso final, el mercado está segmentado en productos químicos y petroquímicos, tratamiento de agua y aguas residuales, petróleo y gas, alimentos y bebidas, farmacéuticos y biotecnología, minería y minerales, automotriz y manufactura, y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de bombas de doble diafragma accionadas por aire (AODD) de Oriente Medio y África en 5 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Bombas AODD Metálicas |
| Bombas AODD No Metálicas |
| Bombas AODD Estándar |
| Bombas AODD Sanitarias |
| Bombas AODD de Servicio Pesado |
| Bombas AODD a Prueba de Explosión |
| Bombas AODD de Alta Presión |
| Productos Químicos y Petroquímicos |
| Tratamiento de Agua y Aguas Residuales |
| Petróleo y Gas |
| Alimentos y Bebidas |
| Farmacéuticos y Biotecnología |
| Minería y Minerales |
| Automotriz y Manufactura |
| Otras Industrias |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Egipto |
| Sudáfrica |
| Marruecos |
| Resto de Oriente Medio y África |
| Por Material de Bomba | Bombas AODD Metálicas |
| Bombas AODD No Metálicas | |
| Por Diseño de Bomba | Bombas AODD Estándar |
| Bombas AODD Sanitarias | |
| Bombas AODD de Servicio Pesado | |
| Bombas AODD a Prueba de Explosión | |
| Bombas AODD de Alta Presión | |
| Por Industria de Uso Final | Productos Químicos y Petroquímicos |
| Tratamiento de Agua y Aguas Residuales | |
| Petróleo y Gas | |
| Alimentos y Bebidas | |
| Farmacéuticos y Biotecnología | |
| Minería y Minerales | |
| Automotriz y Manufactura | |
| Otras Industrias | |
| Por Geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de bombas AODD de Oriente Medio y África para 2032?
Se proyecta que el sector alcance los 149,81 millones de USD para 2032, creciendo a una CAGR del 4,36% desde 2027.
¿Qué material de bomba lidera la demanda en la región?
Las bombas AODD metálicas lideran con una participación del 85,3% en 2026 porque las refinerías, las plantas de desalinización y las minas necesitan materiales duraderos.
¿Por qué están creciendo las bombas AODD a prueba de explosión en el GCC?
Se prevé que crezcan a una CAGR del 4,6% ya que las refinerías y los sitios petroquímicos requieren equipos adecuados para áreas clasificadas.
¿Qué uso final tiene el crecimiento proyectado más rápido?
Se proyecta que la minería y los minerales crezcan a una CAGR del 5,1% hasta 2032, respaldados por las necesidades de drenaje y transferencia de lodos.
¿Qué está impulsando la demanda de bombas AODD en Arabia Saudita?
Los proyectos de desalinización, los servicios de campos petroleros, la inversión química y los requisitos de contenido local están fortaleciendo la demanda y la localización de proveedores.
¿Cómo afectan las bombas de diafragma eléctricas a la demanda de bombas de diafragma accionadas por aire?
Las bombas eléctricas pueden reducir el uso de energía en sitios conectados a la red, pero los campos petroleros y las minas remotas aún dependen de la infraestructura de aire comprimido.