
Taille et part du marché des pompes à double membrane actionnées par air comprimé (AODD) au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
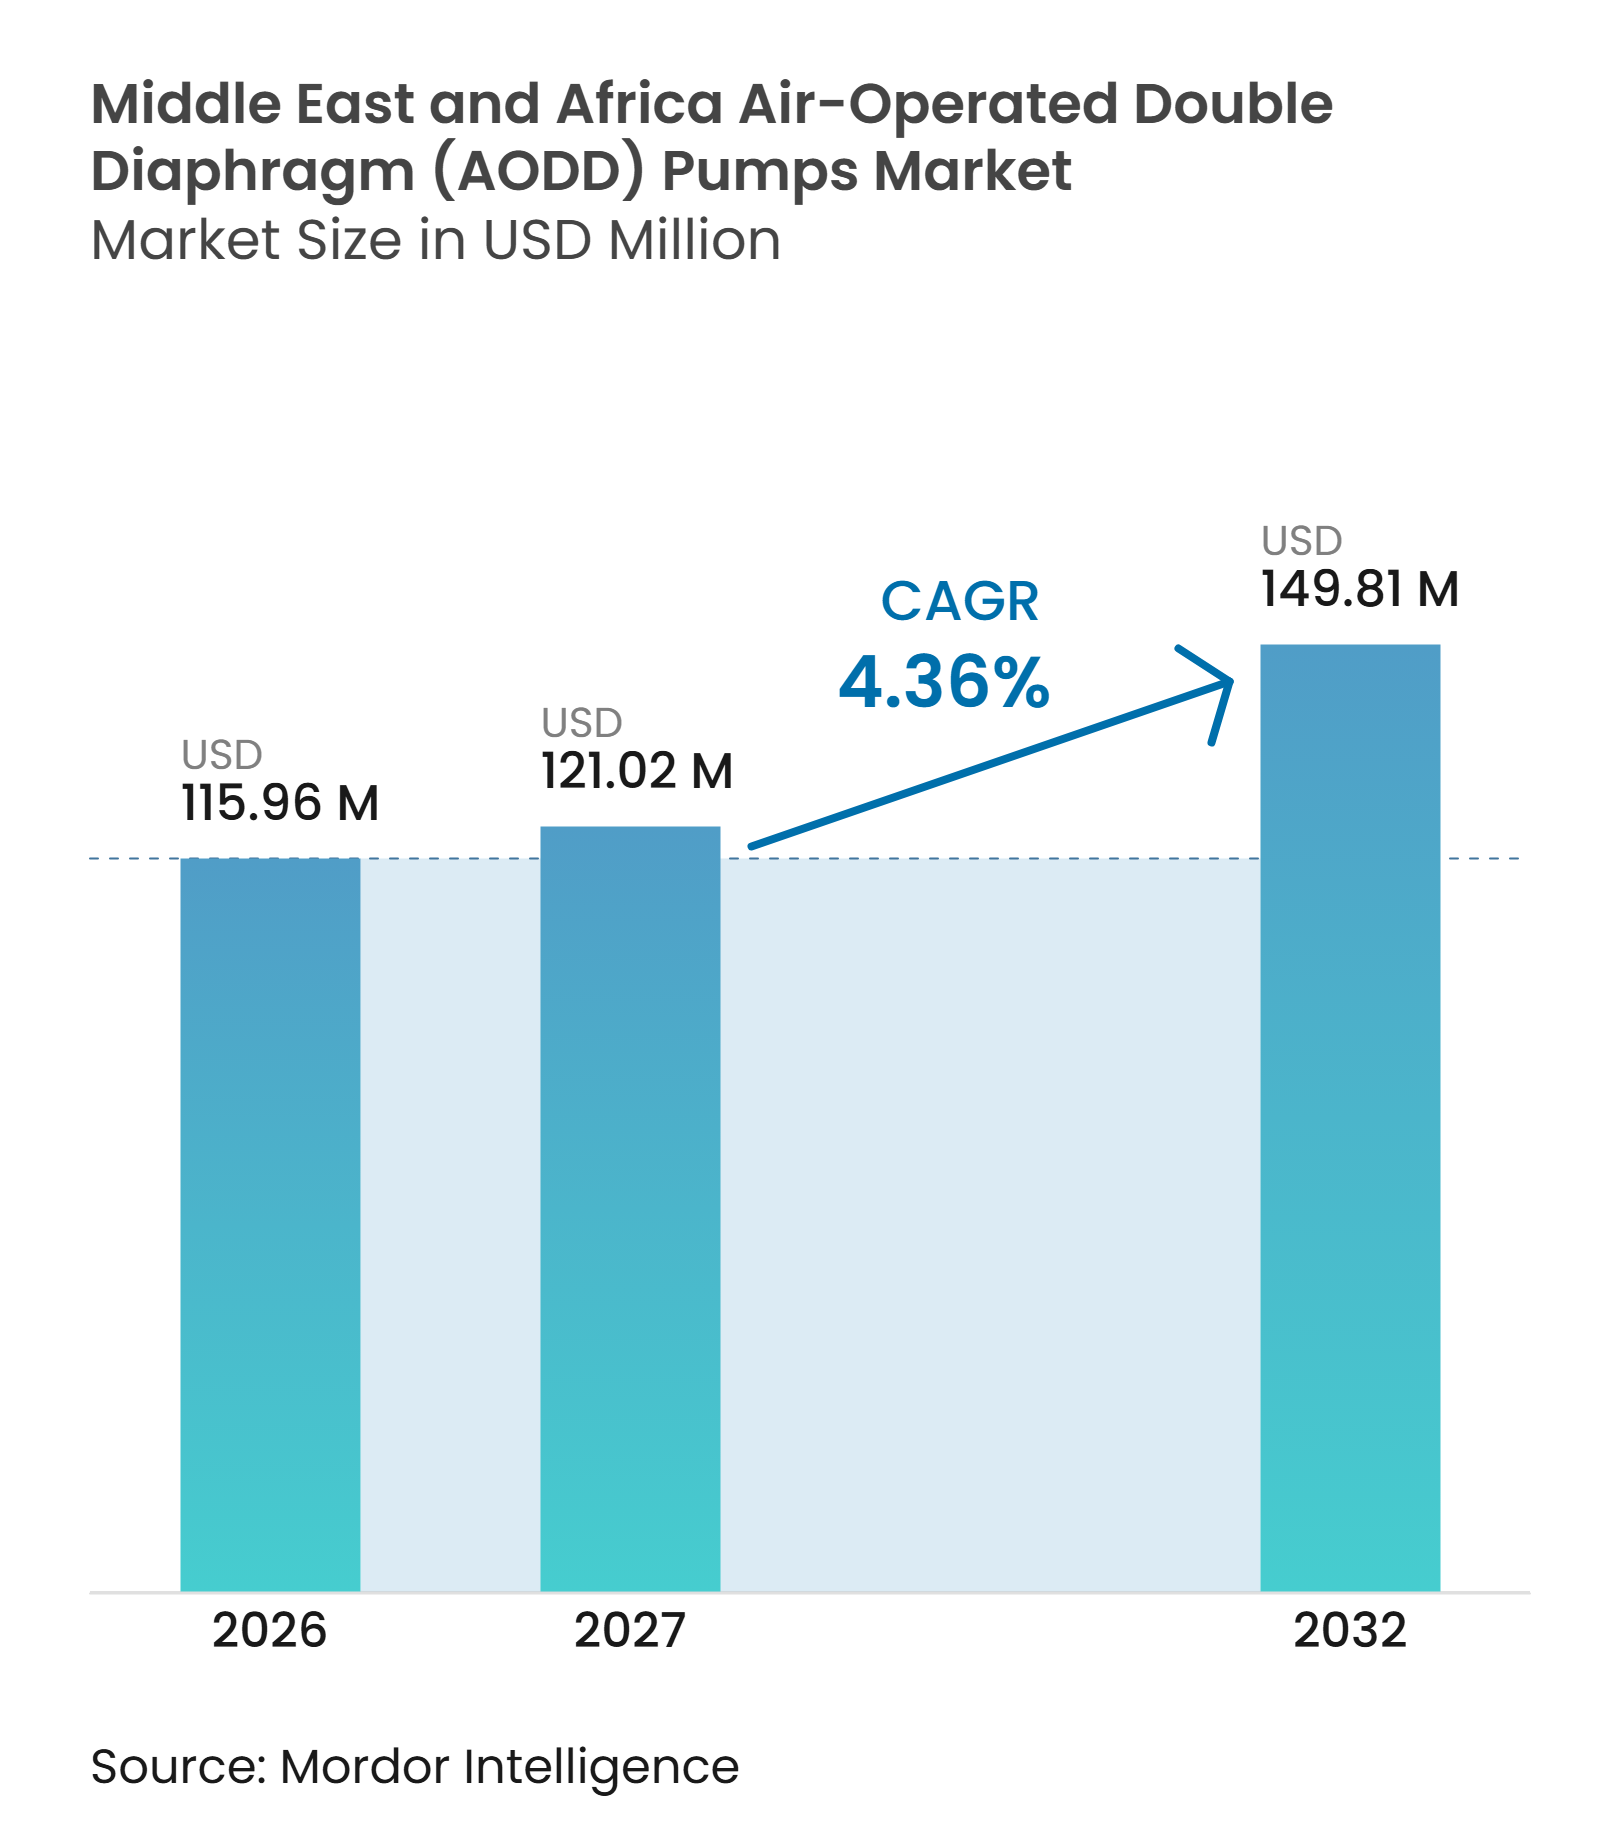
| Taille du marché de l'année de base (2026) | 115.96 Millions de dollars américains |
| Taille du Marché (2027) | 121.02 Millions de dollars américains |
| Taille du Marché (2032) | 149.81 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.36 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes à double membrane actionnées par air comprimé (AODD) au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des pompes à double membrane actionnées par air comprimé au Moyen-Orient et en Afrique devrait croître de 115,96 millions USD en 2026 à 121,02 millions USD en 2027 et devrait atteindre 149,81 millions USD d'ici 2032, à un CAGR de 4,36 % sur la période 2027-2032. La croissance est soutenue par les investissements dans le dessalement, le traitement pétrochimique, les services pétroliers et l'infrastructure minière. Ces applications nécessitent des équipements capables de traiter des liquides corrosifs, des solides, des conditions de débit variables et des environnements dangereux. Les pompes actionnées par air comprimé restent pratiques sur les sites éloignés où des systèmes d'air comprimé sont déjà en place et où une alimentation électrique fiable n'est pas garantie. Les exigences de localisation en Arabie Saoudite influencent également la sélection des fournisseurs, les fabricants ayant de plus en plus besoin d'une capacité d'assemblage, de service ou de partenariat locale. Les pompes à membrane électriques représentent un défi en matière d'efficacité dans les sites industriels connectés, mais elles ne répondent pas à tous les environnements d'exploitation desservis par le marché des pompes AODD au Moyen-Orient et en Afrique.
Points clés du rapport
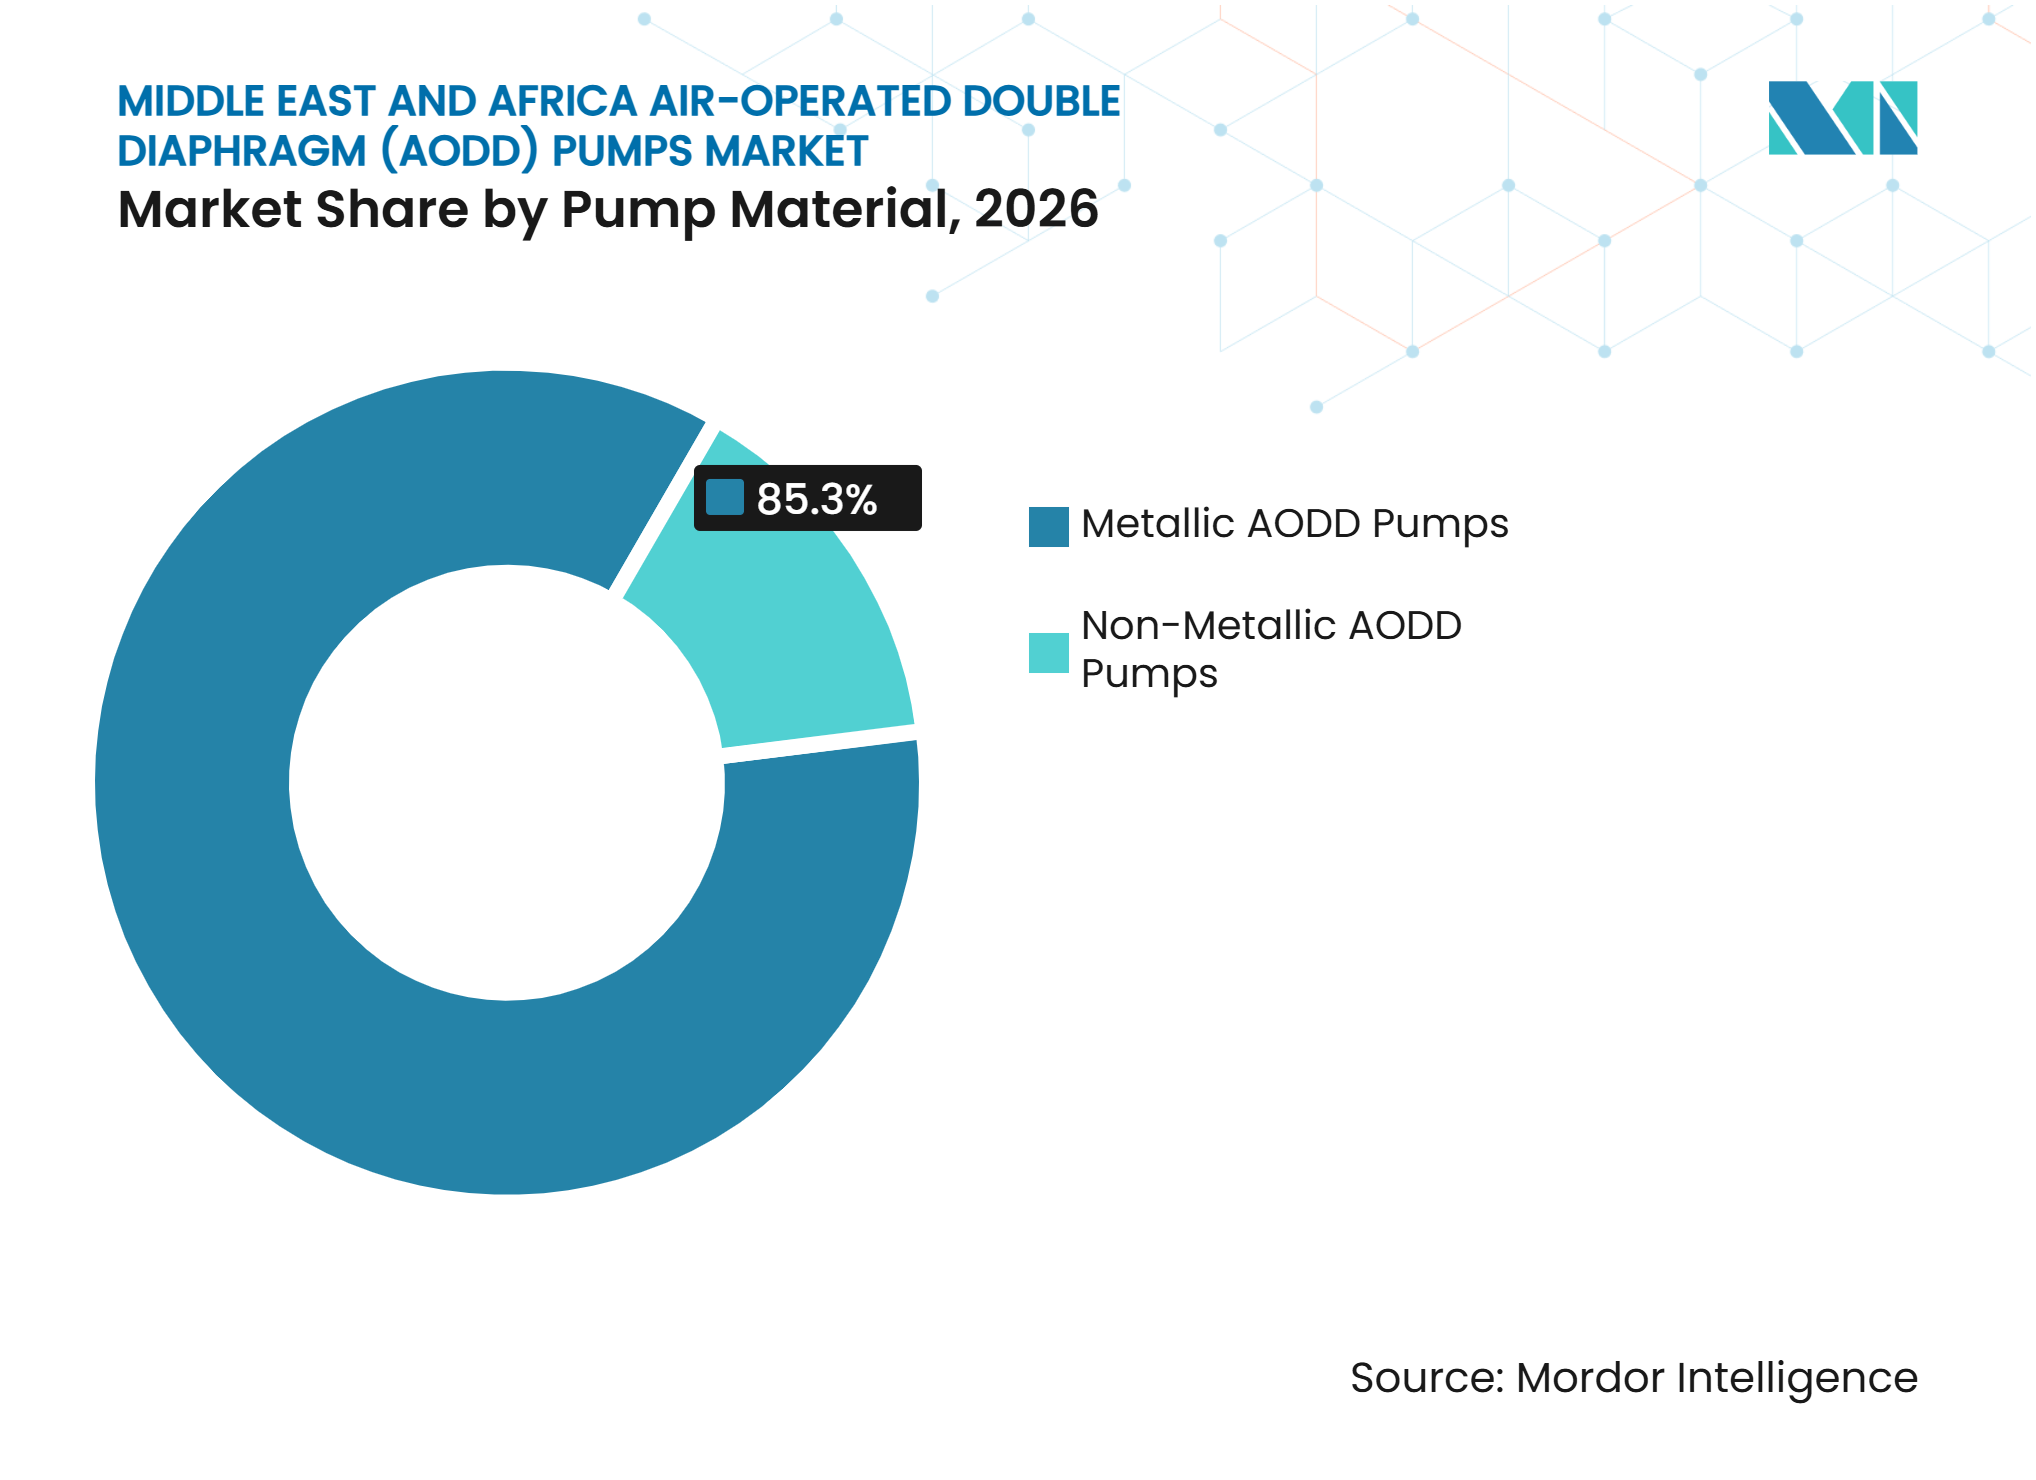
- Par matériau de pompe, les pompes métalliques représentent 85,3 % du chiffre d'affaires en 2026, tandis que les pompes non métalliques devraient croître à un CAGR de 4,8 % jusqu'en 2032.
- Par conception de pompe, les pompes standard représentent 38,7 % de la part de chiffre d'affaires en 2026, tandis que les pompes antidéflagrantes devraient croître à un CAGR de 4,6 % jusqu'en 2032.
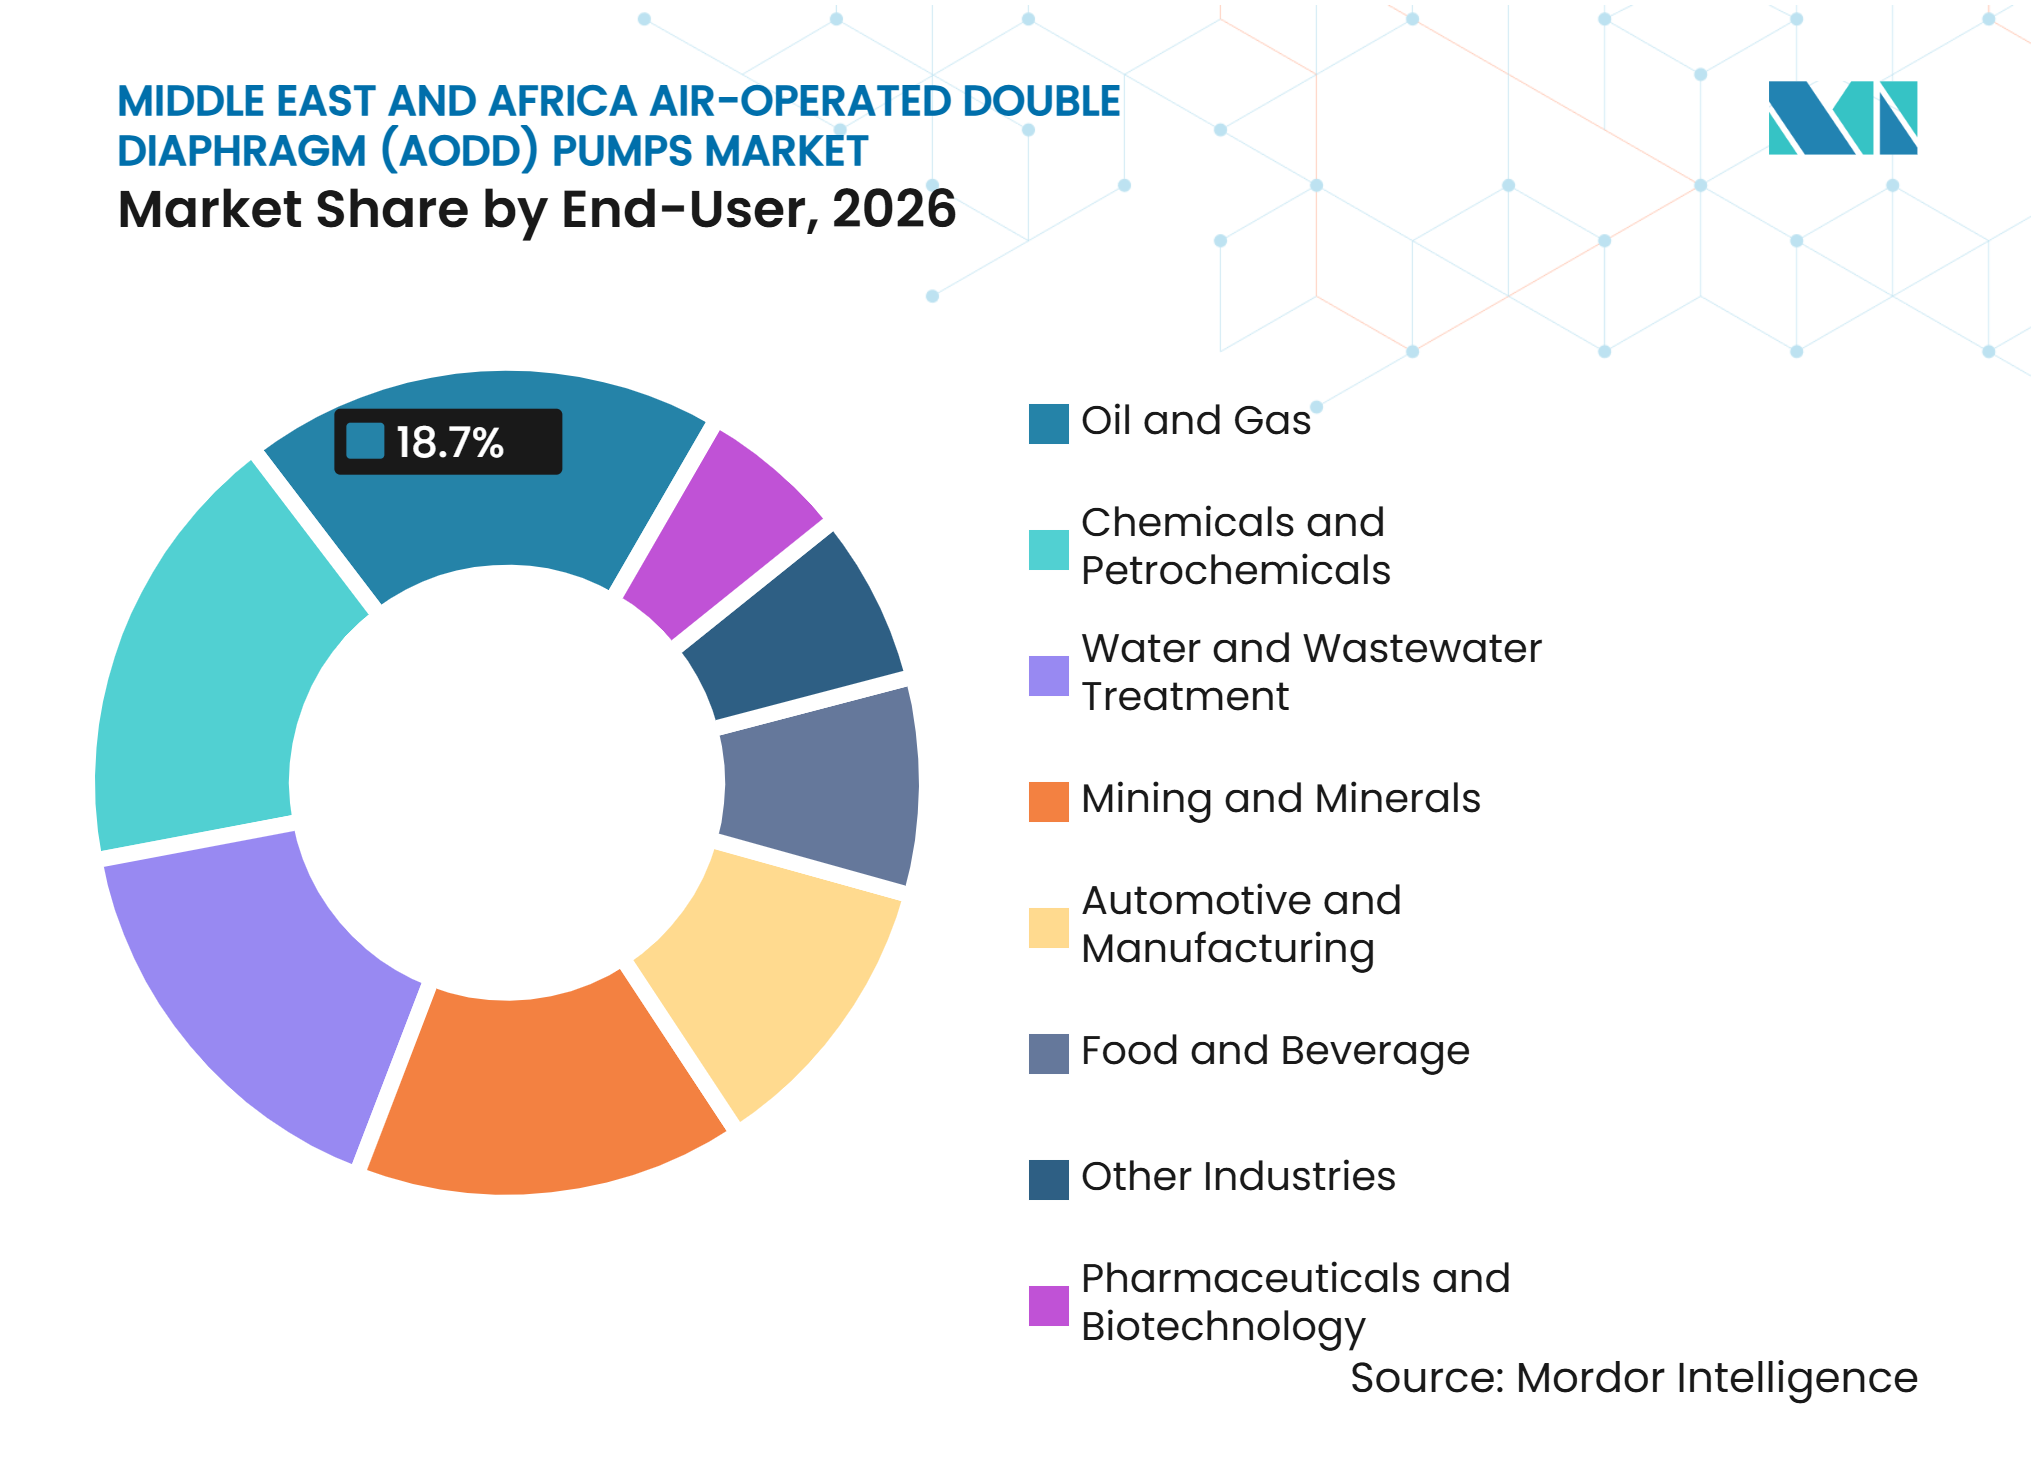
- Par utilisation finale, le pétrole et le gaz représentent 18,7 % de la part de chiffre d'affaires en 2026, tandis que l'exploitation minière et les minéraux devraient croître à un CAGR de 5,1 % jusqu'en 2032.
- Par géographie, l'Arabie Saoudite représente 38,7 % de la part de chiffre d'affaires en 2026, tandis que l'Égypte devrait croître à un CAGR de 4,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'infrastructure de dessalement et de réutilisation de l'eau | +1.0% | Arabie Saoudite, Émirats Arabes Unis, Égypte, Maroc | Moyen terme (2-4 ans) |
| Expansion des capacités pétrolières, pétrochimiques et chimiques | +1.1% | Arabie Saoudite, Émirats Arabes Unis, Égypte | Moyen terme (2-4 ans) |
| Pompage sécurisé dans les zones dangereuses et classifiées | +0.7% | Arabie Saoudite, Émirats Arabes Unis, Égypte | Moyen terme (2-4 ans) |
| Demande de déshydratation minière et de transfert de boues | +0.6% | Afrique du Sud, Maroc, reste du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Substitution aux importations et développement des services locaux | +0.4% | Arabie Saoudite, GCC | Long terme (≥ 4 ans) |
| Demande de modernisation des actifs industriels vieillissants | +0.3% | Arabie Saoudite, Afrique du Sud, reste du Moyen-Orient et de l'Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le dessalement et l'infrastructure de réutilisation de l'eau génèrent une demande constante
Saudi Water Projects Company a attribué des contrats pour l'usine de dessalement Jubail 3B et le projet de traitement des eaux usées de Dammam West, avec 889 millions USD de dépenses contractuelles combinées. L'Arabie Saoudite vise une capacité de dessalement de 20 millions de m³ par jour d'ici 2030.[1] Ces installations utilisent des pompes pour le dosage de produits chimiques, le transfert de saumure et l'alimentation des filtres-presses. Les conceptions AODD peuvent traiter des solides et des flux de fluides difficiles sans les exigences d'amorçage et de contrôle de la corrosion associées à de nombreux systèmes centrifuges. Le Maroc soutient également cette demande grâce au traitement lié aux phosphates et aux achats d'équipements au port de Safi. Alors que des flux de saumure de plus en plus concentrés augmentent les exigences en matière d'abrasion et de traitement des solides dans les systèmes de réutilisation de l'eau, le marché des pompes AODD au Moyen-Orient et en Afrique en bénéficie en conséquence.
L'expansion des capacités pétrolières et pétrochimiques soutient les commandes liées aux projets
TA'ZIZ a attribué à Samsung Engineering and Architecture un contrat de 1,7 milliard USD en février 2025 pour la première usine de méthanol des Émirats Arabes Unis. Borouge augmente sa capacité de polyéthylène dans ses unités PE4 et PE5 de 540 000 à 700 000 tonnes par an, avec une achèvement prévu pour le premier trimestre 2027. L'Égypte développe 10 projets pétrochimiques qui devraient ajouter 7 millions de tonnes de capacité de traitement annuelle et introduire 20 nouveaux produits. Les systèmes d'alimentation en produits chimiques, les lignes de transfert de réservoirs et les applications présentant des préoccupations d'émissions fugitives nécessitent des options de pompage à déplacement positif et sans joint. Une fois que les nouvelles usines entrent en service, les membranes, les sièges de clapets et les collecteurs créent une demande de remplacement qui ne dépend pas du prochain appel d'offres. Cela aide le marché des pompes AODD au Moyen-Orient et en Afrique à maintenir un équilibre entre les ventes liées aux projets et les ventes de pièces de rechange.
Les exigences antidéflagrantes accélèrent l'adoption des pompes AODD certifiées IECEx
Les raffineries, les installations pétrochimiques et les sites offshore du GCC nécessitent des équipements adaptés aux zones classifiées selon les normes de la série IEC 60079. Les pompes AODD évitent les moteurs électriques dans le dispositif de transfert de fluide, ce qui peut simplifier la documentation de conformité par rapport aux équipements à moteur. Les certifications IECEx et ATEX peuvent donc influencer les décisions de spécification pour les nouvelles installations et les commandes de remplacement. Debem et RAN proposent des configurations de produits certifiées pour les applications dangereuses, leur permettant de répondre aux exigences des équipements approuvés. La certification peut prendre un temps considérable et peut limiter l'accès pour les fournisseurs plus petits qui n'ont pas terminé les tests. Le marché des pompes AODD au Moyen-Orient et en Afrique bénéficie du soutien lorsqu'un produit certifié devient le choix de remplacement approuvé pendant une longue durée de vie opérationnelle.
La déshydratation minière et le traitement des boues ouvrent un sous-segment à forte croissance
Le sous-segment exploitation minière et minéraux devrait croître à un CAGR de 5,1 % jusqu'en 2032 au sein du marché des pompes AODD au Moyen-Orient et en Afrique. Le Groupe OCP du Maroc a attribué un contrat de services miniers de 482 millions USD en février 2026 pour des travaux d'extraction et de manutention de matériaux sur plusieurs sites. La déshydratation des mines est une exigence opérationnelle essentielle et soutient une demande répétée d'équipements même lorsque les prix des matières premières s'affaiblissent. Le traitement des phosphates et les circuits minéraux nécessitent également le transfert de boues et l'alimentation des filtres-presses dans des conditions abrasives. SANDPIPER a introduit des pompes Beast de 3 pouces et 4 pouces en septembre 2025 pour les applications minières à haute teneur en solides. Cette activité produit indique que les fournisseurs considèrent le service minier en conditions sévères comme une voie d'expansion significative.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité énergétique de l'air comprimé et risque de substitution par les pompes EODD | -0.9% | Zones industrielles urbaines connectées au réseau | Moyen terme (2-4 ans) |
| Disponibilité limitée de personnel de maintenance AODD qualifié | -0.5% | Afrique subsaharienne et GCC rural | Moyen terme (2-4 ans) |
| Exposition aux délais d'approvisionnement en élastomères et pièces de rechange | -0.4% | Reste du Moyen-Orient et de l'Afrique, Afrique du Sud, installations éloignées | Moyen terme (2-4 ans) |
| Préférence d'achat pour les substituts centrifuges à plus faible coût d'investissement | -0.4% | Émirats Arabes Unis et Égypte | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intensité énergétique de l'air comprimé et perturbation par les pompes EODD
Le fonctionnement à l'air comprimé peut entraîner une consommation d'énergie sensiblement plus élevée que le pompage centrifuge pour le même volume de fluide, faisant du coût de l'énergie un facteur d'achat plus important à mesure que les utilisateurs industriels réévaluent les prix de l'électricité et les charges des compresseurs. En avril 2025, Warren Rupp a introduit la pompe à double membrane à commande électrique Cognito de 1 pouce.[2] Le même mois, Graco Inc. a amélioré sa plateforme de pompe à membrane électrique QUANTM, indiquant que le produit peut économiser 80 % d'énergie par rapport aux modèles équivalents à air comprimé. Les options électriques sont les plus pertinentes dans les parcs industriels urbains et les grands sites disposant d'une électricité stable et propre. Les champs pétrolifères éloignés, les mines et les installations de stockage de produits chimiques manquent souvent de la qualité d'alimentation et de l'infrastructure nécessaires à une substitution généralisée, ce qui limite l'impact sur le marché des pompes AODD au Moyen-Orient et en Afrique.
Les lacunes en matière de maintenance qualifiée prolongent les temps d'arrêt et les coûts du cycle de vie
Les pompes AODD nécessitent une attention régulière à l'état des membranes, à l'usure des sièges de clapets, au cycle de la vanne pneumatique et aux fuites des collecteurs. Ces tâches sont simples uniquement lorsque les techniciens comprennent le fonctionnement à déplacement positif et les commandes pneumatiques. Dans certaines parties de l'Afrique subsaharienne et des zones rurales du GCC, les mécaniciens qualifiés sont concentrés parmi un nombre limité de distributeurs. Un remplacement incorrect des membranes ou une maintenance tardive des clapets peut prolonger les temps d'arrêt et augmenter les coûts totaux de possession. L'impact est plus important dans les applications alimentaires, pharmaceutiques et chimiques de haute pureté, où une défaillance peut créer des problèmes de contamination et de qualification. Les partenariats de fabrication et de service locaux peuvent améliorer la base de formation au fil du temps, mais la capacité de maintenance actuelle reste inégale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de pompe :
les variantes métalliques conservent leur avance dans les procédés industrielsLes pompes métalliques détenaient 85,3 % de la part du marché des pompes AODD au Moyen-Orient et en Afrique en 2026. Cette position reflète la demande des raffineries, des usines pétrochimiques, des installations de dessalement et des mines. L'aluminium est utilisé pour les transferts de solvants et de produits chimiques où le poids est un facteur. L'acier inoxydable convient aux liquides corrosifs et aux applications hygiéniques. La fonte reste pertinente pour les boues lourdes et les services industriels exigeants. Les ingénieurs d'usine choisissent des boîtiers, des collecteurs et des pièces en contact avec le fluide en métal lorsque la résistance à la pression et la tolérance thermique sont des priorités. Les projets de procédés sur site vierge prennent généralement cette décision de matériau lors de l'ingénierie et de l'approvisionnement.
La taille du marché des pompes AODD au Moyen-Orient et en Afrique pour les configurations métalliques est également renforcée par la base installée. Les opérateurs remplacent souvent les composants métalliques existants par le même matériau lors des arrêts de maintenance. Cette approche limite le travail de qualification et maintient des performances connues dans des conditions de procédé établies. L'expansion du polyéthylène de Borouge soutient la demande continue d'équipements pour usines de procédés jusqu'à son achèvement prévu en 2027. La construction métallique est particulièrement pertinente lorsque les fluides sont chauds, sous pression, abrasifs ou chimiquement complexes. Le segment devrait conserver son rôle large dans les grandes applications industrielles malgré la croissance des matériaux alternatifs.
Les pompes non métalliques devraient croître à un CAGR de 4,8 % jusqu'en 2032. Les boîtiers en polypropylène et en PVDF fonctionnent bien avec les acides concentrés, les solutions de javel et d'autres milieux agressifs. Ils peuvent également réduire le coût installé pour les services qui ne nécessitent pas les cotes de pression des métaux. L'expansion pétrochimique de l'Égypte augmente les opportunités pour les équipements d'alimentation en produits chimiques et de transfert de produits. Le choix du matériau dépend de la chimie du fluide, de la température, de la pression et du niveau de certification requis. Les produits non métalliques sont donc positionnés pour des applications sélectionnées plutôt que pour une substitution directe sur l'ensemble de la base installée.



Par conception de pompe :
les configurations antidéflagrantes gagnent en priorité dans les zones classifiéesLes pompes standard détenaient 38,7 % de la part de chiffre d'affaires en 2026. Elles sont utilisées dans les zones de procédés non classifiées, le transfert des eaux usées et le service chimique général. Leur base installée couvre des applications où la certification pour zones dangereuses n'est pas obligatoire. Les conceptions sanitaires offrent une compatibilité avec le nettoyage en place et des élastomères adaptés aux opérations alimentaires, de boissons et pharmaceutiques. Les pompes robustes servent pour les travaux de boues abrasives dans l'exploitation minière et le traitement des minéraux. Les conceptions haute pression soutiennent l'alimentation des filtres-presses dans l'extraction des phosphates et des services similaires.
Chaque type de conception a un rôle opérationnel distinct qui soutient la demande de remplacement répétée. Les unités standard répondent à un large éventail de tâches de transfert courantes. Les produits sanitaires sont sélectionnés lorsque l'hygiène et la traçabilité des matériaux sont importantes. Les modèles robustes et haute pression sont sélectionnés lorsque les solides, la pression ou l'abrasion réduiraient la durée de vie d'une unité à usage général. Cette gamme maintient la demande répartie sur plusieurs profils d'application. Le marché des pompes AODD bénéficie lorsque les fournisseurs offrent des conseils clairs sur la sélection des produits pour ces différentes conditions.
Les pompes antidéflagrantes devraient croître à un CAGR de 4,6 % jusqu'en 2032. Cette croissance est liée aux révisions des zones classifiées dans les raffineries et les sites pétrochimiques du GCC. La reconnaissance IECEx via les canaux de conformité des Émirats Arabes Unis et d'Arabie Saoudite est devenue un facteur de spécification important pour les nouvelles installations. Les équipements à air comprimé certifiés peuvent réduire la complexité associée aux enveloppes de moteurs et aux exigences de classification électrique. Warren Rupp Inc., sous sa marque phare SANDPIPER, a introduit la plateforme Evolution X en mai 2025 pour les services chimiques et miniers en conditions sévères. L'accent mis par la plateforme sur le service en zones dangereuses reflète l'importance de la certification dans cette catégorie de conception.
Par utilisation finale :
l'exploitation minière et les minéraux dépassent la base établie du pétrole et du gazLe pétrole et le gaz détenaient 18,7 % de la part de chiffre d'affaires en 2026. Les raffineries et les sites en amont utilisent des pompes à membrane pour l'injection de produits chimiques, le transfert d'huile de lubrification, la gestion des eaux produites et les opérations de vidange de réservoirs. Ces applications sont axées sur la maintenance et peuvent nécessiter un accès rapide aux équipements de remplacement. Les perturbations de l'approvisionnement peuvent affecter les calendriers de production et de maintenance plus larges. Les produits chimiques et pétrochimiques constituent la prochaine couche majeure de la demande. L'eau et le traitement des eaux usées, l'alimentation et les boissons, les produits pharmaceutiques et l'automobile ajoutent des volumes plus faibles mais réguliers.
La demande de pétrole et de gaz est soutenue par la concentration régionale d'actifs de traitement et en amont. Elle est également liée aux dépenses de conversion en aval et aux capacités chimiques. Le projet de méthanol des Émirats Arabes Unis et l'expansion de Borouge sont des exemples d'investissements de procédés nécessitant des systèmes d'alimentation en produits chimiques et de transfert. La demande de remplacement est moins dépendante d'un seul projet d'investissement car les parcs de pompes installés nécessitent une maintenance continue. Cela apporte de la stabilité au mix d'utilisation finale et soutient les distributeurs capables de fournir des pièces et des services sur le terrain.
L'exploitation minière et les minéraux devraient croître à un CAGR de 5,1 % jusqu'en 2032. Les opérations phosphatières du Maroc nécessitent des équipements de déshydratation, de transfert de boues et d'alimentation des filtres-presses. Les mines sud-africaines nécessitent également la déshydratation comme fonction de sécurité et d'exploitation de base. Ces besoins persistent indépendamment des variations à court terme des prix des matières premières. Les fluides à haute teneur en solides augmentent la pertinence des membranes robustes et des matériaux résistants à l'abrasion. La taille du marché des pompes AODD au Moyen-Orient et en Afrique pour les applications liées à l'exploitation minière est soutenue par les investissements dans l'extraction et la manutention des matériaux.
Le contrat minier OCP attribué en 2026 ajoute un contexte de projet substantiel pour la demande de systèmes de pompage. Le lancement de la Beast par Warren Rupp Incorporated indique que les fabricants développent des produits pour les services de boues en conditions sévères. Le projet de fleuve artificiel de 114 kilomètres en Égypte, avec 30 stations de pompage, ajoute une demande liée à l'eau selon un calendrier différent de celui des projets pétrochimiques. Cela rend l'Égypte pertinente dans plus d'une catégorie d'utilisation finale. La demande minière et infrastructurelle peut donc diversifier la dépendance de la région aux commandes liées aux hydrocarbures.

Analyse géographique
Arabie Saoudite
L'Arabie Saoudite détenait 38,7 % de la part du marché des pompes AODD au Moyen-Orient et en Afrique (MEA) en 2026. La position du pays est soutenue par le dessalement, les services pétroliers et les investissements chimiques en aval. Les projets Jubail 3B et Dammam West représentent 889 millions USD de dépenses en infrastructure hydraulique contractualisées. L'objectif d'Aramco de 75 % de contenu local d'ici 2030 rend le service et l'assemblage en Arabie Saoudite plus pertinents pour les achats. Les pompes à eau doivent être incluses dans la liste obligatoire de contenu local à partir d'août 2027. La coentreprise LEO Group et NMI illustre le virage vers une capacité de fabrication locale.[3] Les fournisseurs capables de documenter la conformité technique et de maintenir une présence de service locale sont de plus en plus favorisés sur le marché des pompes AODD en Arabie Saoudite.
Égypte
L'Égypte devrait croître à un CAGR de 4,7 % jusqu'en 2032. Le pays construit 10 projets pétrochimiques visant 7 millions de tonnes de capacité de traitement supplémentaire et 20 nouveaux produits. L'Autorité du Canal de Suez a signé un accord de 2 milliards USD en octobre 2025 pour un complexe pétrochimique dans la Zone Économique du Canal de Suez. Un projet de fleuve artificiel de 114 kilomètres comprend 30 stations de pompage dédiées. Ces initiatives soutiennent la demande dans le transfert de produits chimiques, le dosage, le mouvement de l'eau et les services de maintenance. L'exploration par Hydrooo d'une usine de pompes à eau de 60 millions USD et la production locale de pompes submersibles indiquent une expansion progressive des capacités d'approvisionnement local. Le marché des pompes AODD MEA en Égypte devra répondre à la fois aux exigences des projets et aux réseaux de distribution locaux en développement.
Émirats Arabes Unis, Afrique du Sud et Maroc
Les Émirats Arabes Unis sont portés par les investissements en aval et dans le secteur chimique, notamment le projet de méthanol TA'ZIZ de 1,7 milliard USD et l'expansion prévue du polyéthylène de Borouge. Wilo a doublé sa capacité de production dans son installation de Dubaï en février 2025, indiquant un intérêt continu des fournisseurs pour la demande de pompes dans le Golfe. L'Afrique du Sud dépend des opérations minières où la déshydratation est une nécessité opérationnelle et où la documentation des équipements affecte la sélection. Le Maroc est façonné par l'extraction de phosphates de l'OCP et les investissements connexes dans la manutention des matériaux. Les marchés d'Afrique de l'Est et les marchés plus petits du Golfe restent moins développés mais ont des besoins chimiques, agricoles et en eau municipale. Ces marchés peuvent offrir des opportunités d'entrée pour les fournisseurs proposant des produits compétitifs et un soutien aux distributeurs. La diversité des moteurs de demande régionale sur le marché des pompes AODD MEA réduit la dépendance à un seul pays ou à une seule base d'utilisation finale.
Paysage concurrentiel
Concentration du Marché
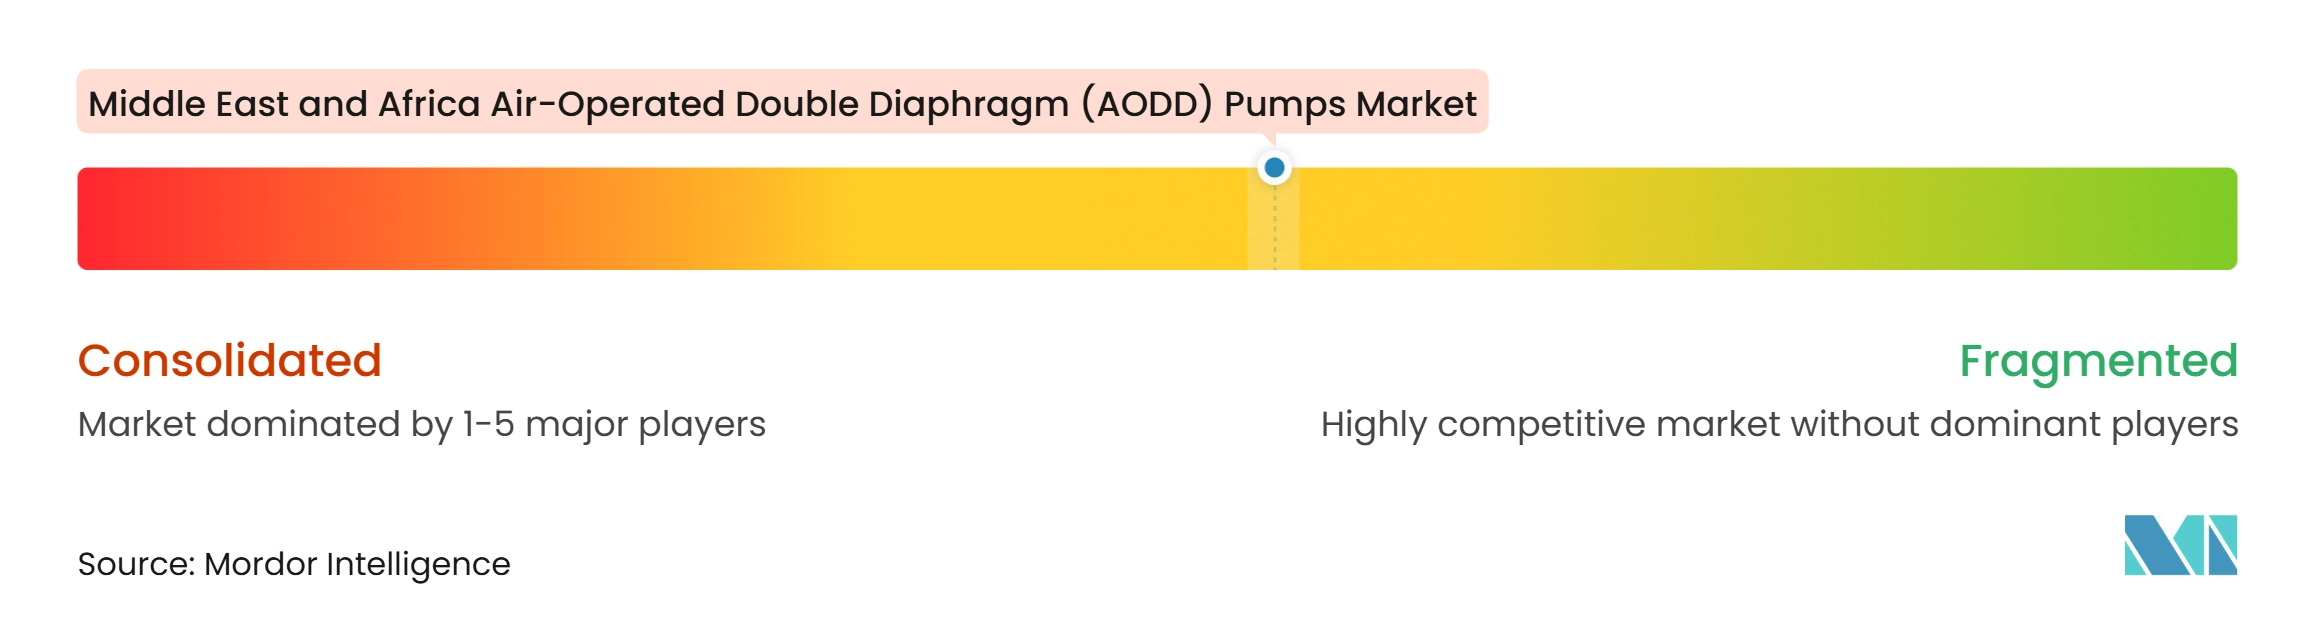
Le marché des pompes AODD MEA est modérément concentré dans les projets à spécifications techniques et plus fragmenté dans les activités de remplacement et de service standard. Les marques PSG et Wilden de Dover Corporation, les marques Warren Rupp et SANDPIPER d'IDEX Corporation, la gamme Husky de Graco Incorporated et la gamme ARO d'Ingersoll Rand sont prédominantes dans le segment de spécification premium. Leurs positions sont soutenues par des portefeuilles de produits établis, une documentation technique et des programmes de service mondiaux. VerderAir, Tapflo, Debem, Fluimac et Samoa se distinguent par la spécialisation des applications, les offres certifiées et les réseaux de distributeurs. Les producteurs turcs et indiens répondent également aux applications d'eau, d'eaux usées et de produits chimiques légers sensibles aux coûts.
La localisation en Arabie Saoudite modifie les bases de la concurrence. Le programme iktva d'Aramco crée une incitation plus forte à développer l'assemblage domestique, les stocks et le support technique. SPARK a signé 800 millions SAR d'accords provisoires de bail de fabrication lors du Forum iktva 2025, soutenant une base d'approvisionnement industriel plus large. Celeros Flow Technology a signé un accord de partenariat commercial avec Aramco en février 2026 pour étendre la localisation. LEO Group et NMI ont également convenu d'établir des opérations de fabrication de pompes en Arabie Saoudite. Ces développements indiquent que le marché des pompes AODD MEA en Arabie Saoudite évolue au-delà d'un modèle de distribution uniquement.
Les choix technologiques restent une source centrale de concurrence. IDEX Corporation a lancé le SANDPIPER Evolution X en mai 2025 et la pompe EODD Cognito de 1 pouce en avril 2025. Graco Incorporated a amélioré sa pompe à membrane électrique QUANTM avec le moteur XTREME TORQUE en avril 2025.[3] Teryair a reçu un brevet américain en août 2025 pour sa vanne anti-blocage pour pompes AODD. Alors que les entreprises investissent dans des alternatives à air comprimé et électriques, le support local et l'adéquation aux applications deviennent aussi importants que la technologie d'entraînement dans la sélection des fournisseurs.
Leaders du secteur des pompes à double membrane actionnées par air comprimé (AODD) au Moyen-Orient et en Afrique
-
Graco Inc.
-
Dover Corporation
-
Ingersoll Rand Inc.
-
IDEX Corporation
-
Yamada Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pompes à Double Membrane Pneumatiques (AODD) au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Adris S.A.
- Antlia Engineering Works
- Crane Company
- Debem S.r.l.
- Dellmeco GmbH
- Dover Corporation
- Flotronic Pumps Limited
- Fluimac S.r.l.
- Gisan Makine Sanayi ve Ticaret A.Ş.
- Graco Inc.
- IDEX Corporation
- Ingersoll Rand Inc.
- Lutz Pumpen GmbH
- Murzan, Inc.
- Price Pump Company
- Samoa Industrial, S.A.
- Tapflo AB
- Teryair Equipment Pvt. Ltd.
- Verder International B.V.
- Yamada Corporation
Développements industriels récents dans Marché des Pompes à Double Membrane Pneumatiques (AODD) au Moyen-Orient et en Afrique
- Octobre 2026 : Almatec, une marque de PSG et Dover, a annoncé que ses pompes à double membrane actionnées par air comprimé (AODD) de la série FUTUR incluent désormais des données de performance ultra-haute pureté (UHP) pré-validées pour les applications de manipulation de fluides dans le secteur des semi-conducteurs. Les pompes AODD FUTUR T et FUTUR H subissent un nettoyage rigoureux, des tests de lixiviation et une validation conformément aux normes SEMI F40/F57, chaque unité étant testée individuellement avant expédition.
- Août 2026 : Antlia Engineering Works a annoncé l'expansion de ses capacités de fabrication, de son empreinte à l'exportation et de ses canaux de vente numériques pour les pompes à double membrane actionnées par air comprimé (AODD). La société fournit des pompes AODD, des pompes à fût et des pompes centrifuges à des clients dans plus de 20 pays, dont les États-Unis, l'Arabie Saoudite, les Émirats Arabes Unis, l'Australie, l'Afrique du Sud et le Kenya.
- Septembre 2025 : SANDPIPER a annoncé que son investissement dans des capacités d'impression 3D internes et de prototypage rapide avait considérablement accéléré le développement de produits pour ses pompes à double membrane actionnées par air comprimé (AODD). La capacité de prototypage améliorée a permis des tests et des améliorations plus rapides des nouveaux composants de pompe, notamment des clapets à battant plus grands pour les pompes SANDPIPER Beast de 3 pouces et 4 pouces.
Périmètre du rapport sur le marché des pompes à double membrane actionnées par air comprimé (AODD) au Moyen-Orient et en Afrique
Une pompe à double membrane actionnée par air comprimé (AODD) est une pompe à déplacement positif qui utilise de l'air comprimé pour déplacer des fluides à travers deux membranes flexibles alternées. Les membranes sont reliées par un arbre central, créant un mouvement alternatif qui aspire continuellement le liquide d'un côté tout en le refoulant de l'autre. Sa conception sans joint élimine les pièces rotatives, empêchant les fuites et lui permettant de fonctionner à sec sans endommager les composants internes. La pompe est intrinsèquement sûre pour les zones dangereuses car elle fonctionne à l'énergie pneumatique plutôt qu'électrique, éliminant le risque d'étincelles électriques.
Le marché des pompes à double membrane actionnées par air comprimé (AODD) au Moyen-Orient et en Afrique est segmenté par matériau de pompe, conception de pompe et secteur d'utilisation finale. Par matériau de pompe, le marché est segmenté en pompes AODD métalliques et pompes AODD non métalliques. Par conception de pompe, le marché est segmenté en pompes AODD standard, pompes AODD sanitaires, pompes AODD robustes, pompes AODD antidéflagrantes et pompes AODD haute pression. Par secteur d'utilisation finale, le marché est segmenté en produits chimiques et pétrochimiques, traitement de l'eau et des eaux usées, pétrole et gaz, alimentation et boissons, produits pharmaceutiques et biotechnologie, exploitation minière et minéraux, automobile et fabrication, et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché des pompes à double membrane actionnées par air comprimé (AODD) au Moyen-Orient et en Afrique dans 5 pays. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes AODD métalliques |
| Pompes AODD non métalliques |
| Pompes AODD standard |
| Pompes AODD sanitaires |
| Pompes AODD robustes |
| Pompes AODD antidéflagrantes |
| Pompes AODD haute pression |
| Produits chimiques et pétrochimiques |
| Traitement de l'eau et des eaux usées |
| Pétrole et gaz |
| Alimentation et boissons |
| Produits pharmaceutiques et biotechnologie |
| Exploitation minière et minéraux |
| Automobile et fabrication |
| Autres secteurs |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Égypte |
| Afrique du Sud |
| Maroc |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau de pompe | Pompes AODD métalliques |
| Pompes AODD non métalliques | |
| Par conception de pompe | Pompes AODD standard |
| Pompes AODD sanitaires | |
| Pompes AODD robustes | |
| Pompes AODD antidéflagrantes | |
| Pompes AODD haute pression | |
| Par secteur d'utilisation finale | Produits chimiques et pétrochimiques |
| Traitement de l'eau et des eaux usées | |
| Pétrole et gaz | |
| Alimentation et boissons | |
| Produits pharmaceutiques et biotechnologie | |
| Exploitation minière et minéraux | |
| Automobile et fabrication | |
| Autres secteurs | |
| Par géographie | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des pompes AODD au Moyen-Orient et en Afrique d'ici 2032 ?
Le secteur devrait atteindre 149,81 millions USD d'ici 2032, avec un CAGR de 4,36 % à partir de 2027.
Quel matériau de pompe domine la demande dans la région ?
Les pompes AODD métalliques dominent avec une part de 85,3 % en 2026, car les raffineries, les usines de dessalement et les mines ont besoin de matériaux durables.
Pourquoi les pompes AODD antidéflagrantes connaissent-elles une croissance dans le GCC ?
Elles devraient croître à un CAGR de 4,6 % car les raffineries et les sites pétrochimiques nécessitent des équipements adaptés aux zones classifiées.
Quelle utilisation finale présente la croissance projetée la plus rapide ?
L'exploitation minière et les minéraux devraient croître à un CAGR de 5,1 % jusqu'en 2032, soutenu par les besoins de déshydratation et de transfert de boues.
Qu'est-ce qui stimule la demande de pompes AODD en Arabie Saoudite ?
Les projets de dessalement, les services pétroliers, les investissements chimiques et les exigences de contenu local renforcent la demande et la localisation des fournisseurs.
Comment les pompes à membrane électriques affectent-elles la demande de pompes à membrane actionnées par air comprimé ?
Les pompes électriques peuvent réduire la consommation d'énergie sur les sites connectés au réseau, mais les champs pétrolifères et les mines éloignés dépendent toujours de l'infrastructure d'air comprimé.