
Tamanho e Participação do Mercado de Câmeras Industriais LWIR
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.46 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.51 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Câmeras Industriais LWIR por Mordor Intelligence
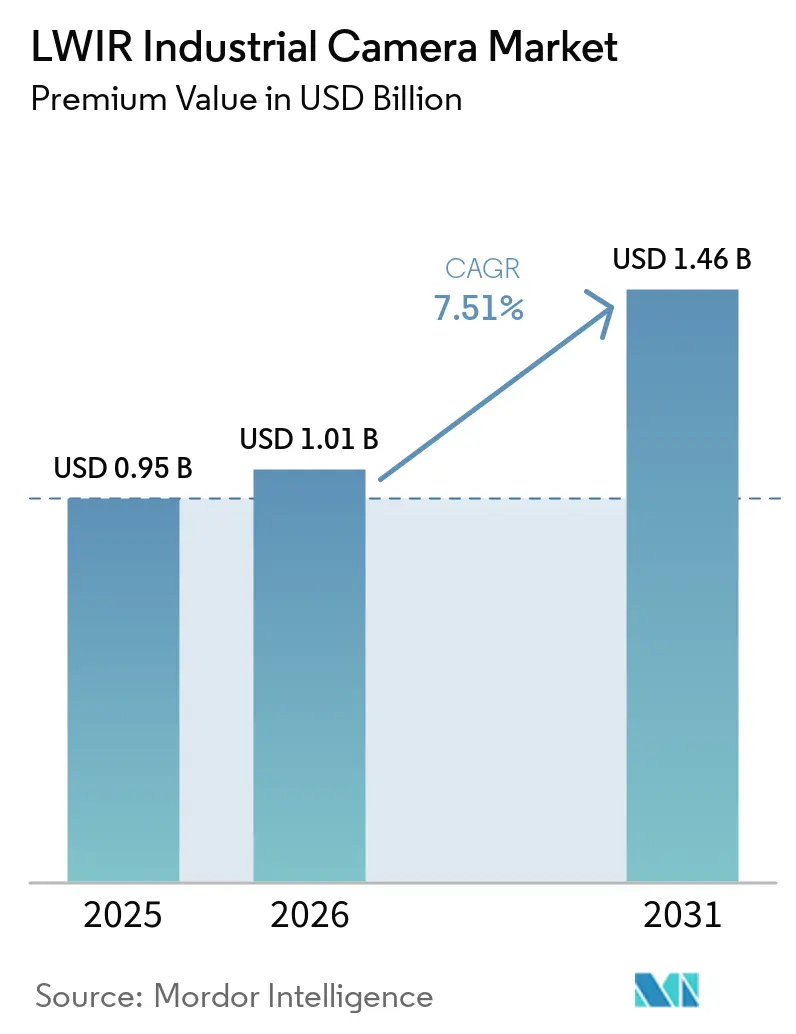
Espera-se que o tamanho do mercado de câmeras industriais LWIR atinja 1,46 bilhões de USD até 2031, expandindo-se a um CAGR de 7,51% de 2026 a 2031. A demanda está migrando de levantamentos termográficos periódicos para o monitoramento contínuo de ativos industriais. A infraestrutura elétrica e mecânica envelhecida sustenta essa mudança, pois as instalações precisam de alertas antecipados de falhas. Os programas de automação também aumentam o número de pontos de inspeção que podem utilizar sensoriamento térmico. Os fornecedores estão respondendo com módulos embarcados, software de análise e sistemas projetados para tarefas industriais específicas. As restrições comerciais e as preferências de aquisição também estão alterando as escolhas de fornecedores em todo o mercado de câmeras industriais LWIR.
Principais Conclusões do Relatório
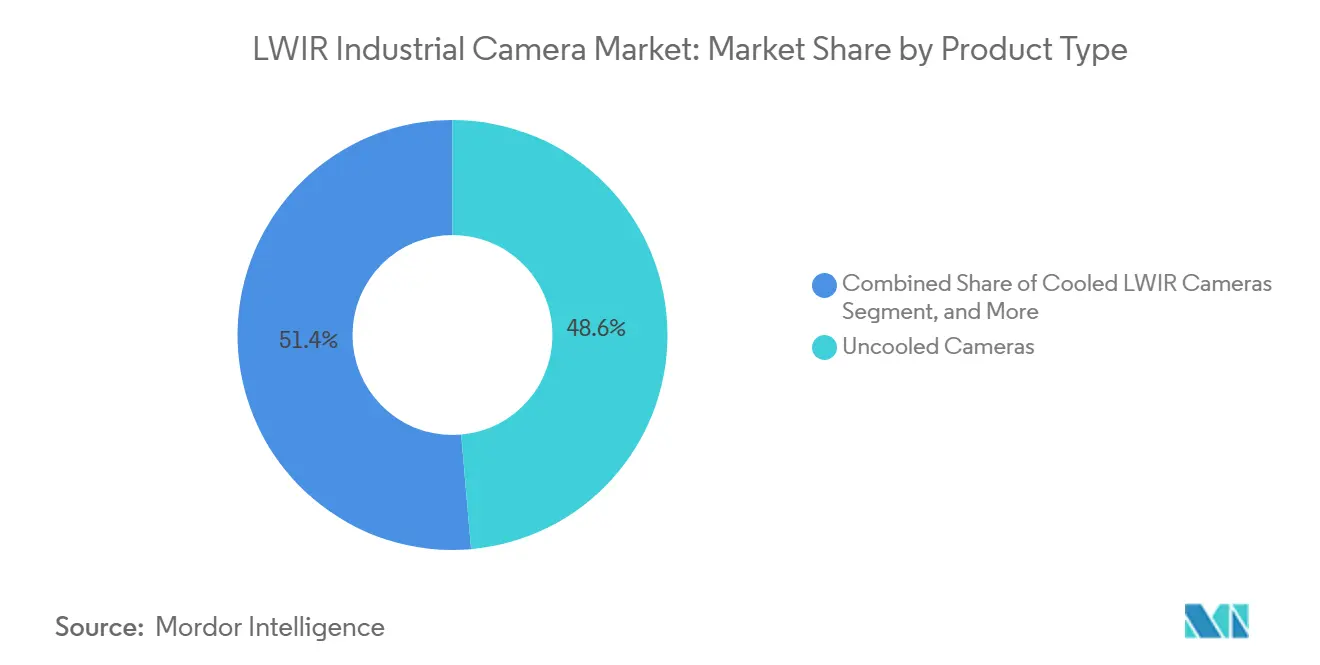
- Por tipo de produto, as câmeras não resfriadas detinham 48,62% da participação do mercado de câmeras industriais LWIR em 2025, enquanto os núcleos e módulos de câmeras devem se expandir a um CAGR de 9,34% até 2031.
- Por fator de forma, as câmeras de montagem fixa detinham 48,18% de participação em 2025, enquanto os núcleos e módulos de câmeras embarcados devem se expandir a um CAGR de 10,12% até 2031.
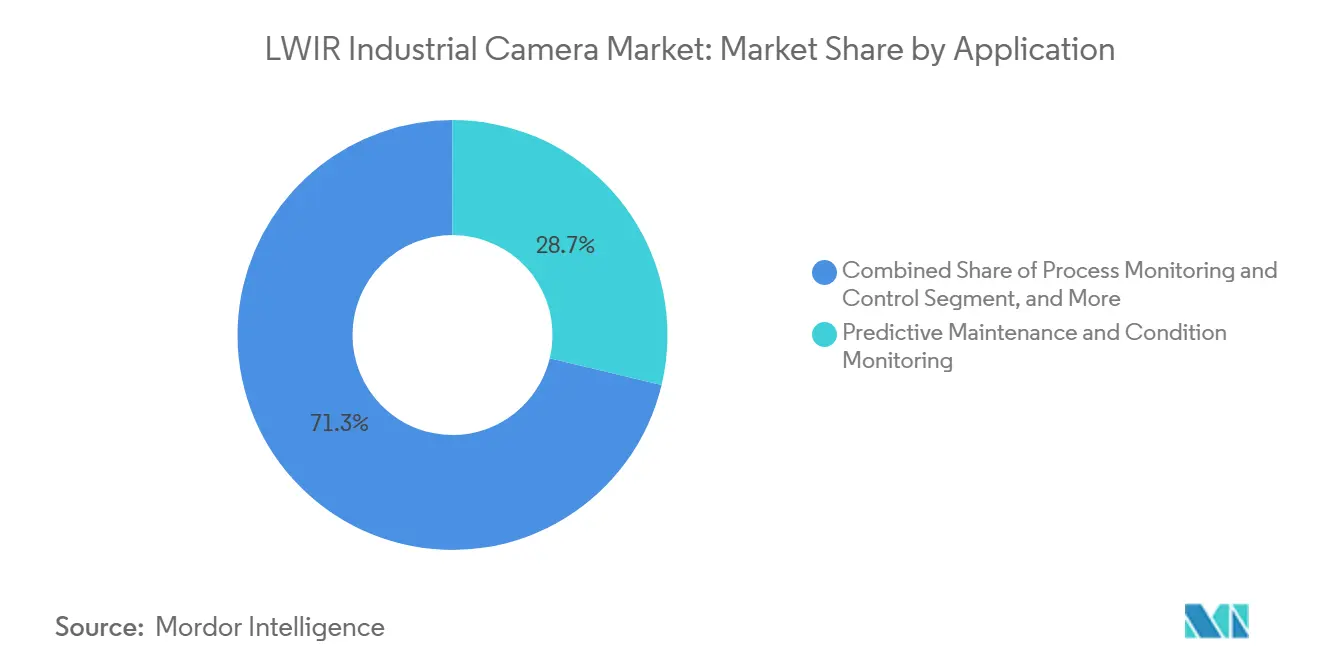
- Por aplicação, a manutenção preditiva e o monitoramento de condições detinham 28,74% de participação em 2025, enquanto a garantia de qualidade e a visão de máquina devem se expandir a um CAGR de 9,06% até 2031.
- Por indústria do usuário final, a manufatura detinha 27,36% de participação em 2025, enquanto eletrônicos e semicondutores devem se expandir a um CAGR de 9,48% até 2031.
- Por geografia, a América do Norte detinha 34,21% da receita em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 9,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Câmeras Industriais LWIR
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Manutenção Preditiva Industrial e Monitoramento de Condições | +2.3% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão da Análise Térmica Habilitada por IA | +1.6% | Global, com concentração inicial na América do Norte, Alemanha, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Queda nos Custos de Microbolômetros Não Resfriados | +1.2% | Global, impulsionado pela escala de manufatura da Ásia-Pacífico | Curto prazo ( 2 anos) |
| Automação Industrial e Inspeção de Qualidade em Linha | +0.9% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Empacotamento em Nível de Wafer e Passos de Pixel Menores | +0.6% | Polos de manufatura da Ásia-Pacífico e OEMs dos EUA e Europa | Médio prazo (2-4 anos) |
| Monitoramento Térmico de Baterias e Manufatura de Eletrônica de Potência | +0.5% | Ásia-Pacífico e Europa, com ganhos iniciais nos corredores de veículos elétricos do Meio-Oeste dos EUA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Manutenção Preditiva Industrial e o Monitoramento de Condições Impulsionam a Demanda de Base
O monitoramento térmico contínuo pode identificar falhas em desenvolvimento em conexões elétricas, motores, rolamentos e trocadores de calor antes que os equipamentos falhem. O Departamento de Energia dos EUA relatou que programas de manutenção preditiva podem reduzir os custos de manutenção reativa em 30-40% e as avarias de equipamentos em 70-75%.[1] A NFPA 70B foi revisada em 2023 para exigir a manutenção de equipamentos elétricos em intervalos de no máximo 12 meses. Os ativos da Condição 3 exigem levantamentos termográficos a cada 6 meses sob essa norma. Esses requisitos incentivam a instalação permanente de câmeras em salas de painéis elétricos, sistemas de distribuição elétrica e centros de controle de motores. As mesmas instalações criam fluxos de dados térmicos que podem suportar plataformas de análise em todo o mercado de câmeras industriais LWIR.
A Expansão da Análise Térmica Habilitada por IA Eleva a Utilização das Câmeras
A análise habilitada por IA está transformando as câmeras térmicas de dispositivos de imagem em ferramentas de diagnóstico capazes de classificar condições de falha. Um estudo de 2025 sobre a arquitetura ThermoNet relatou precisão diagnóstica de 0,987 e latência de inferência de 0,0017 segundos para monitoramento de saúde de máquinas em tempo real. O estudo validou um conjunto de dados térmicos operacionais de 24 horas em relação a medições reais de câmeras. Esses sistemas podem ajudar as equipes de manutenção a priorizar ordens de serviço, separando assinaturas de falhas de variações de temperatura ambiente. Essa capacidade amplia o uso prático de câmeras não resfriadas com valores de NETD de 40-60 mK em aplicações antes atendidas por equipamentos de inspeção manual de maior sensibilidade. O monitoramento contínuo com suporte de IA pode, portanto, tornar os investimentos térmicos mais fáceis de avaliar por meio do tempo de inatividade evitado e das economias de manutenção.
A Queda nos Custos de Microbolômetros Não Resfriados Abre Camadas de Implantação Adjacentes
Passos de pixel menores estão reduzindo o conteúdo de material necessário para matrizes de microbolômetros não resfriados. A Teledyne FLIR OEM lançou o Boson SX8 em junho de 2026 com um passo de pixel de 8 µm e resolução de 1280 × 1024. Os formatos de produção já incluem dispositivos com passo de 12 µm, enquanto os designs de 8 µm estão entrando em formatos de maior resolução. A mudança de um passo de 17 µm para 12 µm pode reduzir a área do die em 40%, permitindo que mais sensores sejam fabricados por wafer. Matrizes menores podem reduzir os custos dos detectores, embora tolerâncias ópticas mais rígidas possam compensar parte das economias. A Lynred inaugurou seu Campus de Infravermelho de 100 milhões de EUR (113 milhões de USD) em junho de 2026, com capacidade-alvo de 1 milhão de bolômetros por ano até 2030. Esse investimento em produção apoia uma implantação mais ampla de equipamentos não resfriados no mercado de câmeras industriais LWIR e sustenta a disponibilidade de fornecimento.
A Automação Industrial e a Inspeção de Qualidade em Linha Criam Volume Não Cíclico
A visão de máquina habilitada por LWIR suporta inspeção em linha a 100% onde os padrões de temperatura afetam a qualidade do produto. Os usos relevantes incluem integridade de soldas, formação de juntas de solda, vedações de embalagens e cura de polímeros. O monitoramento térmico em células de soldagem robótica pode identificar porosidade, falta de fusão e superaquecimento em 100 milissegundos após um evento de soldagem. Isso permite que peças defeituosas sejam rejeitadas antes de avançar para etapas posteriores de produção. Também suporta os requisitos de inspeção sob as normas ISO 5817 e ISO 17635. A demanda por câmeras está vinculada à contagem de linhas de produção, e não à contagem de plantas, o que sustenta a implantação em todo o mercado de câmeras industriais LWIR à medida que a capacidade de veículos elétricos, semicondutores e eletrônicos de consumo se expande.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Sistema e Calibração | -1.3% | Global, mais agudo na América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Lacuna de Desempenho entre Detectores Não Resfriados e Resfriados | -0.8% | Global, com maior impacto em indústrias de processos de precisão na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Controles de Exportação e Restrições Comerciais de Uso Duplo | -0.5% | Principalmente exportadores dos EUA e aliados que enviam para China, Oriente Médio e mercados asiáticos selecionados | Médio prazo (2-4 anos) |
| Práticas Inconsistentes de Calibração e Emissividade | -0.3% | Global, particularmente entre adotantes de pequenas e médias empresas no Sudeste Asiático e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Altos Custos Iniciais de Sistema e Calibração Limitam a Adoção por Pequenas e Médias Empresas
Um sistema de montagem fixa pode exigir investimento em câmera, hardware de montagem, licenças de software, calibração e integração com plataformas SCADA ou CMMS. Esse custo pode ser difícil de justificar para fabricantes de pequeno e médio porte em comparação com inspeções periódicas realizadas por termógrafos externos. A recalibração radiométrica é necessária para manter a precisão de medição à medida que a resposta do detector muda ao longo do tempo. Os técnicos também precisam estabelecer valores de emissividade para cada classe de ativo monitorado. Esses requisitos podem atrasar a adoção entre operadores menores, enquanto instalações maiores distribuem o custo por mais ativos. Ofertas de câmera como serviço e por assinatura podem reduzir o ônus inicial, transferindo os custos de orçamentos de capital para orçamentos operacionais no mercado de câmeras industriais LWIR.
A Lacuna de Desempenho entre Detectores Não Resfriados e Resfriados Restringe Aplicações de Alta Precisão
Os microbolômetros não resfriados geralmente entregam valores de NETD de 30-60 mK em formatos comerciais. Os detectores de fótons MWIR resfriados podem atingir sensibilidade abaixo de 20 mK com matrizes de passo de pixel de 10-15 µm.[2] A diferença é importante para variações mínimas de temperatura e alvos em movimento rápido. O temperamento de vidro, o processamento a laser e a laminação de aço podem exigir detecção a 0,1°C ou taxas de quadros acima de 100 Hz. Essas aplicações requerem sistemas resfriados apesar de seu custo mais elevado. A Teledyne FLIR lançou a câmera MWIR resfriada A6450 em fevereiro de 2026, com vida útil operacional declarada de 27.000 horas, demonstrando como os fornecedores estão abordando as preocupações de manutenção para uso industrial contínuo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Câmeras Não Resfriadas Ancoram a Receita, Núcleos Suportam Adoção Mais Rápida
As câmeras não resfriadas detinham 48,62% da receita por tipo de produto em 2025. Sua posição reflete a adequação para monitoramento de temperatura ambiente sem resfriamento criogênico e suporta amplo uso no mercado de câmeras industriais LWIR. Os detectores de microbolômetros VOx operam na faixa espectral de 8-14 µm, cobrindo emissões de conexões elétricas, motores, rolamentos e tubulações de processo. Essas classes de ativos são alvos comuns para manutenção preditiva, o que torna as unidades não resfriadas a escolha padrão para instalações de monitoramento contínuo de condições. O tamanho menor, o menor consumo de energia e os menores custos de propriedade também suportam sua implantação em sistemas de monitoramento distribuído.
O tamanho do mercado de câmeras industriais LWIR para núcleos e módulos deve se expandir a um CAGR de 9,34% até 2031. Construtores de máquinas e integradores de sistemas embarcam núcleos térmicos OEM em plataformas de inspeção proprietárias para permitir integração específica de aplicação e preservar margens em nível de sistema. As câmeras LWIR resfriadas são usadas para testes não destrutivos, inspeção de alta velocidade e visualização de gases onde a sensibilidade não resfriada é insuficiente. Os sistemas integrados combinam detectores, software de análise e interfaces de comunicação para detecção de incêndio e monitoramento de vazamento de gás em aplicações críticas de segurança. Um estudo de 2024 descobriu que o empacotamento a vácuo em nível de wafer com ligação de fase líquida transitória Au-In alcançou hermeticidade tão baixa quanto 0,1 × 10⁻⁹ atm·cc/s sob a norma MIL-STD 883.


Por Fator de Forma: Sistemas de Montagem Fixa Lideram, Núcleos Embarcados Aceleram
As câmeras de montagem fixa representaram 42,18% da receita por fator de forma em 2025. A instalação permanente suporta o monitoramento contínuo de painéis elétricos, equipamentos rotativos e vasos de processo durante as horas de operação no mercado de câmeras industriais LWIR. Essa abordagem difere dos levantamentos programados com câmeras portáteis que capturam condições apenas durante uma visita de inspeção. É adequada para instalações com grandes populações de ativos e requisitos termográficos recorrentes, particularmente onde as falhas podem se desenvolver entre as visitas. A tendência em direção a redes instaladas reflete a necessidade de visibilidade persistente de junções e ativos críticos.
Os núcleos e módulos de câmeras embarcados devem se expandir a um CAGR de 10,12% de 2026 a 2031. Os OEMs de automação os integram em células de soldagem robótica, estações de inspeção visual e sistemas de qualidade ao lado de esteiras transportadoras, em vez de adquirir câmeras independentes. As câmeras portáteis continuam úteis para diagnósticos de campo, levantamentos periódicos e instalações que ainda não podem justificar o custo de infraestrutura fixa. As câmeras de varredura linear suportam a manufatura em bobina em têxteis, papel, tira de aço e filme, enquanto as unidades de panorâmica-inclinação-zoom atendem à segurança e varreduras de grandes áreas. A Workswell lançou seu núcleo WEOM HD em setembro de 2025 com resolução de 1280 × 1024 e NETD abaixo de 50 mK para equipamentos industriais fixos e de visão de máquina.
Por Aplicação: Manutenção Preditiva Lidera, Garantia de Qualidade Avança Mais Rapidamente
A manutenção preditiva e o monitoramento de condições representaram 28,74% da receita por aplicação em 2025. As instalações usam esses sistemas para identificar anomalias antes que resultem em falha de equipamentos, mantendo essa aplicação central no mercado de câmeras industriais LWIR. O Departamento de Energia dos EUA declarou que programas de manutenção preditiva devidamente implementados podem reduzir os custos gerais de manutenção em 25-30%. A mesma orientação citou uma redução de 70-75% nas avarias de equipamentos. Esses resultados fornecem aos gerentes de planta uma base operacional para avaliar a infraestrutura de monitoramento térmico.
A garantia de qualidade e a visão de máquina devem se expandir a um CAGR de 9,06% até 2031. A aplicação suporta inspeção em linha na montagem de baterias para veículos elétricos, processamento de wafers de semicondutores e manufatura de PCB, onde cada unidade pode ser inspecionada. Um estudo de 2025 detectou descolamento interfacial tão pequeno quanto 0,7 mm em revestimentos de barreira térmica em 0,2 segundos usando termografia infravermelha e testes de correntes parasitas. O monitoramento e controle de processos suportam a fusão de vidro, a laminação de aço, os reatores químicos e os fornos de cimento, estendendo o mercado de câmeras industriais LWIR para operações de alta temperatura. Outras aplicações incluem testes não destrutivos, inspeção elétrica, detecção de incêndio, segurança industrial, detecção de vazamentos e visualização de gases.
Por Indústria do Usuário Final: Manufatura Detém a Maior Participação, Eletrônicos Lideram o Crescimento
A manufatura detinha 27,36% da receita por usuário final em 2025. Abrange manutenção preditiva, inspeção de qualidade em linha, detecção de incêndio e monitoramento de processos em uma variedade de equipamentos no mercado de câmeras industriais LWIR. As plantas automotivas e de manufatura pesada usam monitoramento térmico para operações de soldagem robótica e a laser. Esses usos variam de dispositivos individuais a redes de múltiplas câmeras, especialmente na produção de materiais, onde o monitoramento contínuo de temperatura é necessário. A manufatura, portanto, permanece a maior base de usuários finais para equipamentos de imagem térmica.
O tamanho do mercado de câmeras industriais LWIR para eletrônicos e semicondutores deve se expandir a um CAGR de 9,48% de 2026 a 2031. A fabricação de wafers de nós avançados, a produção de semicondutores de potência e a montagem de PCB de alta densidade precisam de condições térmicas consistentes nas etapas do processo. A Exosens identifica a detecção de defeitos térmicos e o monitoramento da distribuição de temperatura como usos da imagem infravermelha na produção de semicondutores. A geração de energia e as concessionárias são o segundo maior segmento de usuários finais, enquanto petróleo e gás, automotivo e veículos elétricos, metais, produtos químicos e petroquímicos, alimentos e bebidas e aeroespacial e defesa têm necessidades distintas. A Raythink descreveu uma arquitetura que conecta câmeras de linha de produção, sua plataforma de dados VIS3000, sistemas de gerenciamento de baterias e redes de proteção contra incêndio em instalações de baterias para veículos elétricos.
Análise Geográfica
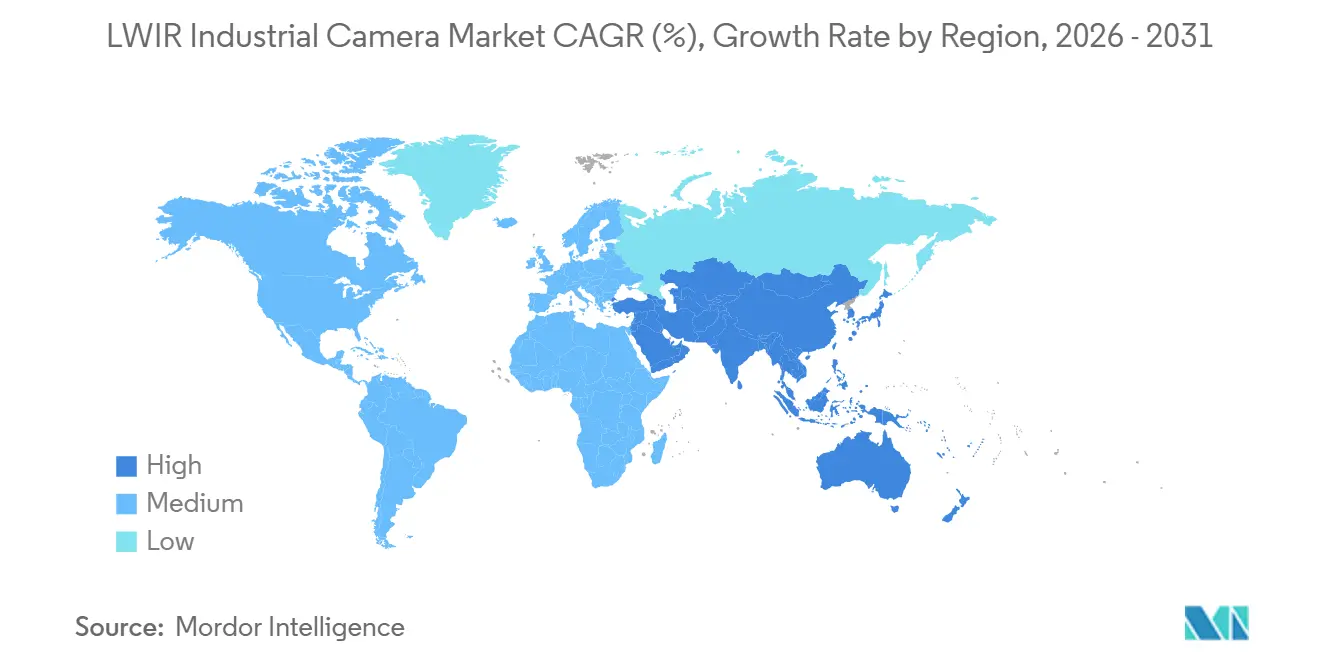
A América do Norte detinha 34,21% da receita global de câmeras industriais LWIR em 2025. A região atualmente combina automação estabelecida, infraestrutura elétrica envelhecida e requisitos de conformidade que suportam o monitoramento permanente. Os Estados Unidos incluem os principais fabricantes de câmeras e integradores de sistemas, enquanto as instalações petroquímicas da Costa do Golfo usam câmeras para visualização de gases, monitoramento de processos e detecção de incêndio. Os locais automotivos e aeroespaciais usam instalações fixas para manutenção preditiva e testes não destrutivos.
O Canadá adiciona demanda de operações de areias betuminosas e mineração que requerem equipamentos de monitoramento robustos. A crescente base de manufatura automotiva do México suporta a demanda por inspeção em linha em montagem de precisão. Os requisitos da NFPA 70B de 2023 suportam investimentos recorrentes em instalações fixas em toda a América do Norte. A Europa é sustentada pela manufatura de precisão, processamento químico, produção de energia e requisitos de soberania da cadeia de suprimentos. A Alemanha continua sendo um importante comprador de sistemas de monitoramento de processos usados na produção de aço, vidro, produtos químicos e automotivo.
A Ásia-Pacífico deve se expandir a um CAGR de 9,67% de 2026 a 2031. A China é tanto um produtor significativo quanto um usuário de equipamentos de imagem térmica, enquanto as instalações de semicondutores e displays da Coreia do Sul suportam a demanda por controle automatizado de processos. O Japão suporta ciclos de atualização na produção de aço, química e automotiva. A Índia está expandindo seu uso em concessionárias de energia, refinarias de petróleo e manufatura farmacêutica. A América do Sul, o Oriente Médio e a África são partes menores do mercado de câmeras industriais LWIR, com demanda vinculada às operações de petróleo e gás brasileiras, refino e concessionárias do Golfo, e atividades de mineração e infraestrutura na África do Sul e no Egito.

Cenário Competitivo
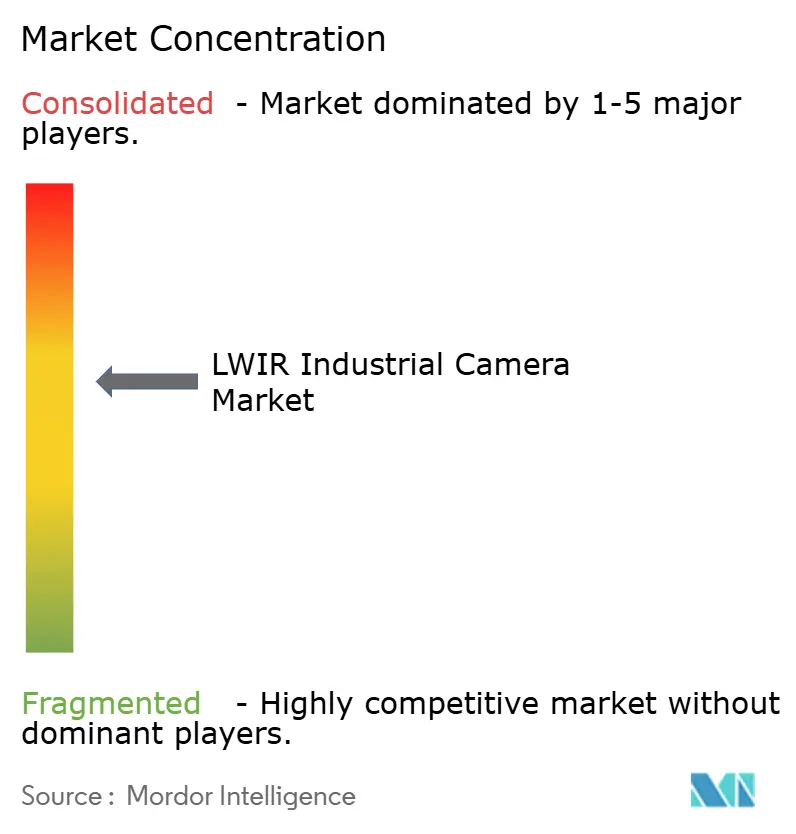
O mercado de câmeras industriais LWIR compreende um segmento de alto desempenho moderadamente concentrado ao lado de uma concorrência fragmentada em formatos industriais padrão. A Teledyne FLIR tem ampla cobertura de produtos, módulos térmicos e software de aplicação para o mercado de câmeras industriais LWIR, com módulos isentos de ITAR e em conformidade com a NDAA relevantes para aquisições industriais adjacentes à defesa. Os fabricantes chineses incluem Wuhan Guide Infrared, HIKMICRO Sensing Technology, Zhejiang Dali Technology e Yantai Raytron Technology. Esses fornecedores competem no mercado de câmeras industriais LWIR por meio de produção verticalmente integrada de detectores e óptica e preços competitivos.
O Escritório de Segurança Industrial e de Exportação dos EUA chegou a um acordo de penalidade civil de 1 milhão de USD com a Teledyne FLIR em fevereiro de 2026 por 19 violações dos Regulamentos de Administração de Exportações.[3] A ordem envolveu reexportações não autorizadas de determinadas câmeras térmicas para a China por meio de uma afiliada sueca, entre outras violações. O caso mostra a exposição de conformidade que os fornecedores enfrentam ao atender mercados com diferentes regras de controle comercial. Os fornecedores que integram módulos de câmera com plataformas de computação de borda com IA podem fornecer pacotes validados para monitoramento de baterias, inspeção de wafers e controle de soldagem. Isso oferece aos fornecedores no mercado de câmeras industriais LWIR um caminho para competir com base na integração, e não apenas no preço do hardware.
Os fornecedores europeus e israelenses, incluindo InfraTec, Optris, DIAS Infrared, Xenics, Opgal e Workswell, enfatizam a expertise em aplicações, a precisão radiométrica e as credenciais da cadeia de suprimentos. O ImageIR 12300 da InfraTec fornece 5,2 megapixels de resolução nativa em um sistema radiometricamente calibrado. O núcleo WEOM HD da Workswell, projetado na UE, fornece uma opção isenta de ITAR para compradores que buscam alternativas de fornecimento regional. A Optris estendeu o PI 640i G7 para uma faixa de medição de 3.000°C em junho de 2025 para aplicações de vidro de alta temperatura e laser. Os recursos de análise e a classificação térmica específica de aplicação estão se tornando importantes diferenciadores de produto em todo o mercado de câmeras industriais LWIR para compradores industriais.
Líderes da Indústria de Câmeras Industriais LWIR
-
Teledyne FLIR LLC
-
Lynred USA Inc.
-
Exosens S.A.
-
Wuhan Guide Infrared Co., Ltd.
-
Zhejiang Dali Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Junho de 2026: A Lynred inaugurou seu Campus de Infravermelho de 100 milhões de EUR (113 milhões de USD) em Veurey-Voroize, perto de Grenoble, França, dobrando sua área de sala limpa para 8.000 m² e visando uma capacidade de produção anual de 1 milhão de bolômetros até 2030. A instalação, apoiada pelos co-acionistas Safran e Thales, é o maior local dedicado à produção de detectores infravermelhos na Europa e atende diretamente ao crescimento da demanda de defesa e industrial, ao mesmo tempo em que reforça a soberania industrial francesa e europeia nas cadeias de suprimentos de detectores.
- Junho de 2026: A Teledyne FLIR OEM lançou o Boson SX8, o primeiro módulo de câmera térmica LWIR não resfriada em conformidade com a NDAA, isento de ITAR e de produção em volume, combinando um passo de pixel de 8 µm com resolução SXGA, 1280 × 1024. Ele oferece 4 vezes a resolução dos módulos VGA padrão em um pacote de tamanho similar e permite um desempenho anteriormente disponível apenas em sistemas MWIR resfriados maiores e mais pesados. O módulo tem como alvo aplicações de UAS, contra-UAS, segurança de perímetro e portáteis industriais, e é fabricado em volume nos Estados Unidos.
- Fevereiro de 2026: O Escritório de Segurança Industrial e de Exportação dos EUA chegou a um acordo de penalidade civil de 1 milhão de USD com a Teledyne FLIR LLC por 19 violações dos Regulamentos de Administração de Exportações de 2017 a 2024. As violações incluíram reexportações não autorizadas de câmeras térmicas ECCN 6A003 para a China por meio de uma afiliada sueca e exportações sem licença para uma empresa na Lista de Entidades. A ação de fiscalização também abordou erros de cálculo de minimis e sinalizou maior escrutínio das obrigações de conformidade da cadeia de suprimentos para produtos de imagem térmica de uso duplo.
- Fevereiro de 2026: A Teledyne FLIR lançou as câmeras MWIR resfriadas A6450 de longa vida para automação industrial 24/7, controle de processos e testes não destrutivos. O produto apresenta um detector MWIR HOT com vida útil operacional de 27.000 horas. Isso estendeu o ciclo de manutenção em comparação com câmeras resfriadas convencionais e reduziu os custos de serviço ao longo da vida em ambientes de implantação contínua.


Escopo do Relatório Global do Mercado de Câmeras Industriais LWIR
O Mercado de Câmeras Industriais LWIR compreende câmeras de imagem térmica especializadas e soluções de imagem baseadas em câmeras projetadas para detectar e visualizar a radiação infravermelha de onda longa (LWIR), tipicamente na faixa de comprimento de onda de 8-14 μm, para aplicações industriais de inspeção, monitoramento, medição, segurança e controle de processos. As câmeras industriais LWIR convertem a radiação térmica emitida por objetos, equipamentos e processos em imagens digitais, permitindo que os usuários identifiquem variações de temperatura, anomalias térmicas, falhas de equipamentos e outras condições que podem não ser visíveis por meio de tecnologias de imagem convencionais.
O Relatório do Mercado de Câmeras Industriais LWIR é Segmentado por Tipo de Produto (Câmeras LWIR Não Resfriadas, Câmeras LWIR Resfriadas, Núcleos e Módulos de Câmeras LWIR e Sistemas de Imagem LWIR Integrados), Fator de Forma (Câmeras de Montagem Fixa, Câmeras Portáteis, Câmeras de Varredura Linear, Câmeras de Panorâmica-Inclinação-Zoom e Núcleos e Módulos de Câmeras Embarcados), Aplicação (Manutenção Preditiva e Monitoramento de Condições, Monitoramento e Controle de Processos, Garantia de Qualidade e Visão de Máquina, Testes Não Destrutivos, Inspeção de Equipamentos Elétricos e de Potência, Detecção de Incêndio e Segurança Industrial, Detecção de Vazamentos e Visualização de Gases e Outras Aplicações), Indústria do Usuário Final (Manufatura, Geração de Energia e Concessionárias, Petróleo e Gás, Automotivo e Veículos Elétricos, Eletrônicos e Semicondutores, Metais, Produtos Químicos e Petroquímicos, Alimentos e Bebidas, Aeroespacial e Defesa e Outras Indústrias de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Câmeras LWIR Não Resfriadas |
| Câmeras LWIR Resfriadas |
| Núcleos e Módulos de Câmeras LWIR |
| Sistemas de Imagem LWIR Integrados |
| Câmeras de Montagem Fixa |
| Câmeras Portáteis |
| Câmeras de Varredura Linear |
| Câmeras de Panorâmica-Inclinação-Zoom |
| Núcleos e Módulos de Câmeras Embarcados |
| Manutenção Preditiva e Monitoramento de Condições |
| Monitoramento e Controle de Processos |
| Garantia de Qualidade e Visão de Máquina |
| Testes Não Destrutivos |
| Inspeção de Equipamentos Elétricos e de Potência |
| Detecção de Incêndio e Segurança Industrial |
| Detecção de Vazamentos e Visualização de Gases |
| Outras Aplicações |
| Manufatura |
| Geração de Energia e Concessionárias |
| Petróleo e Gás |
| Automotivo e Veículos Elétricos |
| Eletrônicos e Semicondutores |
| Metais |
| Produtos Químicos e Petroquímicos |
| Alimentos e Bebidas |
| Aeroespacial e Defesa |
| Outras Indústrias de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Produto | Câmeras LWIR Não Resfriadas | |
| Câmeras LWIR Resfriadas | ||
| Núcleos e Módulos de Câmeras LWIR | ||
| Sistemas de Imagem LWIR Integrados | ||
| Por Fator de Forma | Câmeras de Montagem Fixa | |
| Câmeras Portáteis | ||
| Câmeras de Varredura Linear | ||
| Câmeras de Panorâmica-Inclinação-Zoom | ||
| Núcleos e Módulos de Câmeras Embarcados | ||
| Por Aplicação | Manutenção Preditiva e Monitoramento de Condições | |
| Monitoramento e Controle de Processos | ||
| Garantia de Qualidade e Visão de Máquina | ||
| Testes Não Destrutivos | ||
| Inspeção de Equipamentos Elétricos e de Potência | ||
| Detecção de Incêndio e Segurança Industrial | ||
| Detecção de Vazamentos e Visualização de Gases | ||
| Outras Aplicações | ||
| Por Indústria do Usuário Final | Manufatura | |
| Geração de Energia e Concessionárias | ||
| Petróleo e Gás | ||
| Automotivo e Veículos Elétricos | ||
| Eletrônicos e Semicondutores | ||
| Metais | ||
| Produtos Químicos e Petroquímicos | ||
| Alimentos e Bebidas | ||
| Aeroespacial e Defesa | ||
| Outras Indústrias de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de câmeras industriais LWIR?
Espera-se que o mercado de câmeras industriais LWIR atinja 1,46 bilhões de USD até 2031, expandindo-se a um CAGR de 7,51% de 2026 a 2031.
Por que as instalações industriais estão usando câmeras LWIR?
As instalações as utilizam para monitoramento contínuo de equipamentos elétricos, motores, rolamentos, ativos de processo e qualidade de produção. Isso suporta ações de manutenção mais antecipadas e visibilidade térmica contínua, particularmente onde os cronogramas de inspeção periódica não conseguem capturar mudanças entre levantamentos planejados ou fornecer um registro completo das condições dos ativos.
Qual tipo de produto detinha a maior participação em 2025?
As câmeras LWIR não resfriadas detinham 48,62% da receita por tipo de produto em 2025 porque são adequadas para monitoramento de temperatura ambiente sem resfriamento criogênico. Seu design também suporta menor consumo de energia e sistemas instalados menores.
Qual aplicação está avançando mais rapidamente até 2031?
A garantia de qualidade e a visão de máquina devem se expandir a um CAGR de 9,06% até 2031, suportadas pela inspeção em linha na produção de baterias, semicondutores e eletrônicos. A inspeção térmica permite que as equipes de produção avaliem todas as unidades, e não apenas uma amostra.
Qual setor de usuário final tem o maior CAGR projetado?
Eletrônicos e semicondutores devem se expandir a um CAGR de 9,48% até 2031 devido às necessidades de controle de processos térmicos e gerenciamento de rendimento. A fabricação avançada requer condições de temperatura consistentes durante as etapas críticas de produção.
Qual região está avançando mais rapidamente?
A Ásia-Pacífico deve se expandir a um CAGR de 9,67% até 2031, suportada pela fabricação de eletrônicos, manufatura de baterias para veículos elétricos e capacidade de produção automatizada. China, Coreia do Sul, Japão e Índia fornecem a principal base de demanda regional, e o mercado de câmeras industriais LWIR se beneficia de novas linhas de produção automatizadas nessas economias.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

