
Tamaño y Participación del Mercado de Cámaras Industriales LWIR
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.46 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cámaras Industriales LWIR por Mordor Intelligence
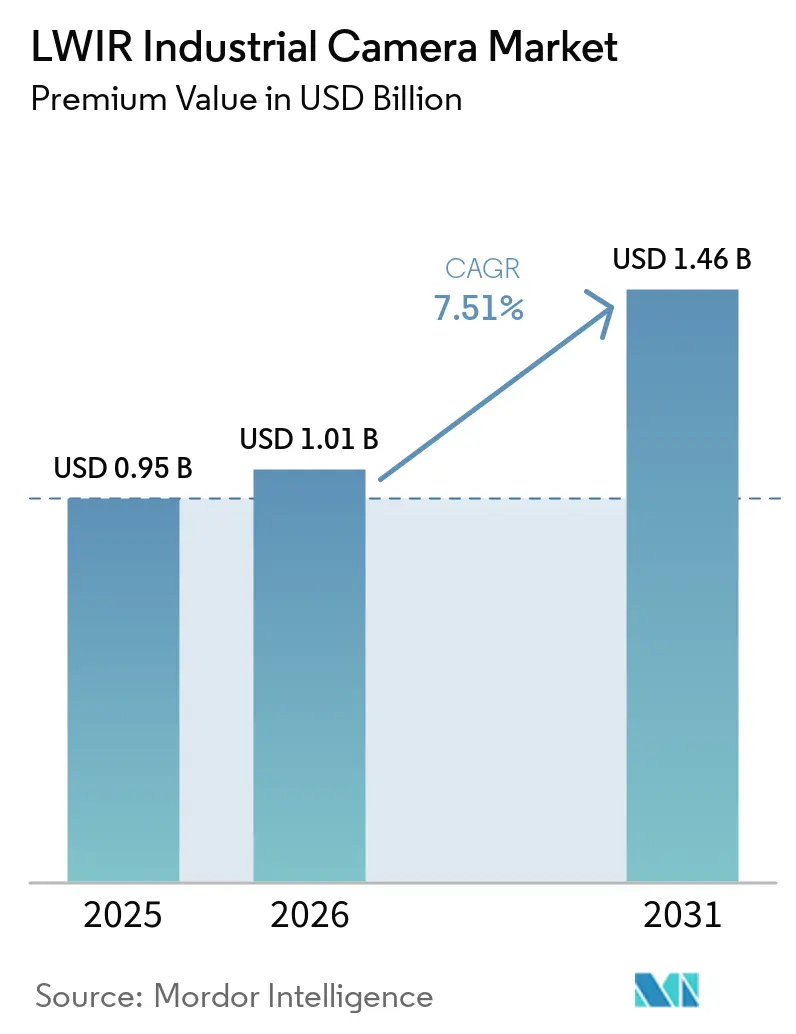
Se espera que el tamaño del mercado de cámaras industriales LWIR alcance 1,46 mil millones de USD en 2031, expandiéndose a una CAGR del 7,51% de 2026 a 2031. La demanda está pasando de encuestas termográficas periódicas hacia el monitoreo continuo de activos industriales. La infraestructura eléctrica y mecánica envejecida respalda este cambio, ya que las instalaciones necesitan advertencias de fallas más tempranas. Los programas de automatización también aumentan el número de puntos de inspección que pueden utilizar sensores térmicos. Los proveedores están respondiendo con módulos integrados, software de análisis y sistemas diseñados para tareas industriales específicas. Las restricciones comerciales y las preferencias de adquisición también están cambiando las opciones de proveedores en todo el mercado de cámaras industriales LWIR.
Conclusiones Clave del Informe
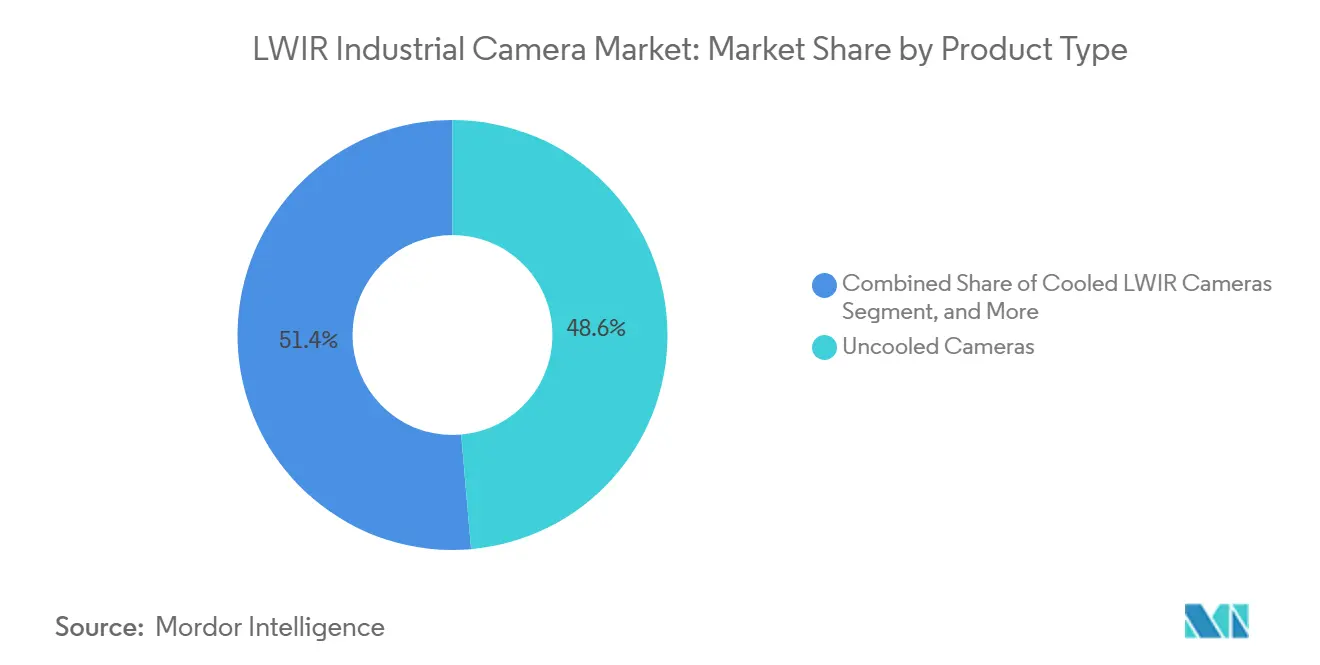
- Por tipo de producto, las cámaras sin refrigeración representaron el 48,62% de la participación del mercado de cámaras industriales LWIR en 2025, mientras que se proyecta que los núcleos y módulos de cámaras se expandan a una CAGR del 9,34% hasta 2031.
- Por factor de forma, las cámaras de montaje fijo representaron el 42,18% de la participación en 2025, mientras que se proyecta que los núcleos y módulos de cámaras integrados se expandan a una CAGR del 10,12% hasta 2031.
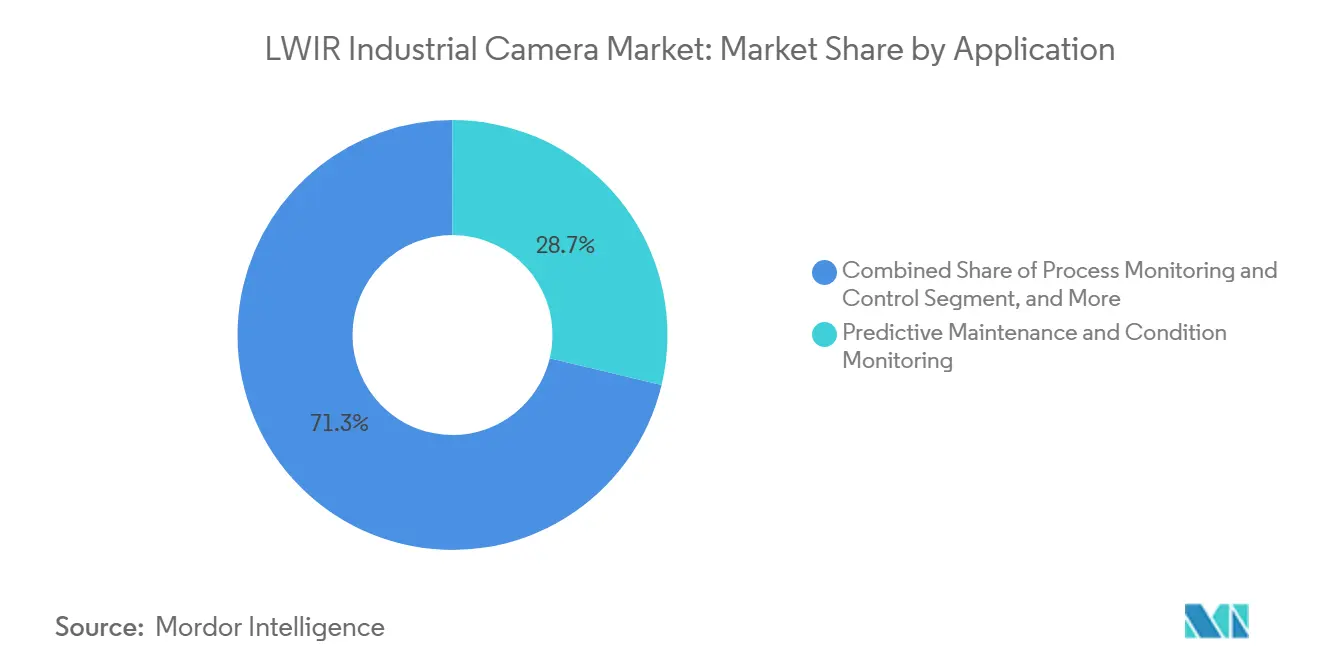
- Por aplicación, el mantenimiento predictivo y el monitoreo de condiciones representaron el 28,74% de la participación en 2025, mientras que se proyecta que el aseguramiento de calidad y la visión artificial se expandan a una CAGR del 9,06% hasta 2031.
- Por industria de usuario final, la manufactura representó el 27,36% de la participación en 2025, mientras que se proyecta que la electrónica y los semiconductores se expandan a una CAGR del 9,48% hasta 2031.
- Por geografía, América del Norte representó el 34,21% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Cámaras Industriales LWIR
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mantenimiento Predictivo Industrial y Monitoreo de Condiciones | +2.3% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Análisis Térmicos Habilitados por IA | +1.6% | Global, con concentración temprana en América del Norte, Alemania, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Reducción de Costos de Microbolómetros sin Refrigeración | +1.2% | Global, impulsado por la escala de manufactura de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Automatización Industrial e Inspección de Calidad en Línea | +0.9% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Empaquetado a Nivel de Oblea y Pasos de Píxel Más Pequeños | +0.6% | Centros de manufactura de Asia-Pacífico y fabricantes de equipos originales de EE. UU. y Europa | Mediano plazo (2-4 años) |
| Monitoreo Térmico de la Fabricación de Baterías y Electrónica de Potencia | +0.5% | Asia-Pacífico y Europa, con ganancias tempranas en los corredores de vehículos eléctricos del Medio Oeste de EE. UU. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Mantenimiento Predictivo Industrial y el Monitoreo de Condiciones Impulsan la Demanda Base
El monitoreo térmico continuo puede identificar fallas en desarrollo en conexiones eléctricas, motores, rodamientos e intercambiadores de calor antes de que el equipo falle. El Departamento de Energía de EE. UU. informó que los programas de mantenimiento predictivo pueden reducir los costos de mantenimiento reactivo en un 30-40% y las averías de equipos en un 70-75%.[1] La NFPA 70B fue revisada en 2023 para exigir el mantenimiento de equipos eléctricos a intervalos de no más de 12 meses. Los activos en Condición 3 requieren encuestas termográficas cada 6 meses bajo esa norma. Estos requisitos fomentan la instalación permanente de cámaras en salas de tableros eléctricos, sistemas de distribución eléctrica y centros de control de motores. Las mismas instalaciones crean flujos de datos térmicos que pueden respaldar plataformas de análisis en todo el mercado de cámaras industriales LWIR.
La Expansión de los Análisis Térmicos Habilitados por IA Eleva la Utilización de las Cámaras
Los análisis habilitados por IA están transformando las cámaras térmicas de dispositivos de imágenes en herramientas de diagnóstico capaces de clasificar condiciones de falla. Un estudio de 2025 sobre la arquitectura ThermoNet reportó una precisión de diagnóstico de 0,987 y una latencia de inferencia de 0,0017 segundos para el monitoreo de salud de maquinaria en tiempo real. El estudio validó un conjunto de datos térmicos operativos de 24 horas frente a mediciones reales de cámaras. Estos sistemas pueden ayudar a los equipos de mantenimiento a priorizar órdenes de trabajo separando las firmas de fallas de los cambios de temperatura ambiente. Esta capacidad amplía el uso práctico de cámaras sin refrigeración con valores NETD de 40-60 mK en aplicaciones que antes eran atendidas por equipos de inspección manual de mayor sensibilidad. El monitoreo continuo respaldado por IA puede, por tanto, facilitar la evaluación de las inversiones térmicas a través del tiempo de inactividad evitado y los ahorros en mantenimiento.
La Reducción de Costos de Microbolómetros sin Refrigeración Abre Niveles de Implementación Adyacentes
Los pasos de píxel más pequeños están reduciendo el contenido de material necesario para los conjuntos de microbolómetros sin refrigeración. Teledyne FLIR OEM lanzó el Boson SX8 en junio de 2026 con un paso de píxel de 8 µm y una resolución de 1280 × 1024. Los formatos de producción ya incluyen dispositivos con paso de 12 µm, mientras que los diseños de 8 µm están entrando en formatos de mayor resolución. Pasar de un paso de 17 µm a 12 µm puede reducir el área del dado en un 40%, permitiendo fabricar más sensores por oblea. Los conjuntos más pequeños pueden reducir los costos de los detectores, aunque las tolerancias ópticas más estrictas pueden compensar parte de los ahorros. Lynred inauguró su Campus de Infrarrojo de 100 millones de EUR (113 millones de USD) en junio de 2026, con una capacidad objetivo de 1 millón de bolómetros por año para 2030. Esta inversión en producción respalda una implementación más amplia de equipos sin refrigeración en el mercado de cámaras industriales LWIR y apoya la disponibilidad de suministro.
La Automatización Industrial y la Inspección de Calidad en Línea Crean Volumen No Cíclico
La visión artificial habilitada por LWIR respalda la inspección en línea al 100% donde los patrones de temperatura afectan la calidad del producto. Los usos relevantes incluyen la integridad de soldaduras, la formación de juntas de soldadura, los sellos de embalaje y el curado de polímeros. El monitoreo térmico en celdas de soldadura robótica puede identificar porosidad, falta de fusión y sobrecalentamiento en 100 milisegundos de un evento de soldadura. Esto permite rechazar piezas defectuosas antes de que avancen en etapas de producción posteriores. También respalda los requisitos de inspección bajo ISO 5817 e ISO 17635. La demanda de cámaras está vinculada al número de líneas de producción en lugar del número de plantas, lo que respalda la implementación en todo el mercado de cámaras industriales LWIR a medida que se expande la capacidad de vehículos eléctricos, semiconductores y electrónica de consumo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Sistema y Calibración | -1.3% | Global, más agudo en América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Brecha de Rendimiento entre Detectores sin Refrigeración y Refrigerados | -0.8% | Global, con mayor impacto en industrias de procesos de precisión en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Controles de Exportación y Restricciones Comerciales de Doble Uso | -0.5% | Principalmente exportadores de EE. UU. y aliados que envían a China, Oriente Medio y mercados asiáticos seleccionados | Mediano plazo (2-4 años) |
| Prácticas Inconsistentes de Calibración y Emisividad | -0.3% | Global, particularmente entre adoptantes de pequeñas y medianas empresas en el Sudeste Asiático y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos Iniciales de Sistema y Calibración Limitan la Adopción por Parte de Pequeñas y Medianas Empresas
Un sistema de montaje fijo puede requerir inversión en la cámara, hardware de montaje, licencias de software, calibración e integración con plataformas SCADA o CMMS. Este costo puede ser difícil de justificar para los fabricantes pequeños y medianos frente a las inspecciones periódicas realizadas por termógrafos externos. La recalibración radiométrica es necesaria para mantener la precisión de medición a medida que la respuesta del detector cambia con el tiempo. Los técnicos también necesitan establecer valores de emisividad para cada clase de activo monitoreado. Estos requisitos pueden retrasar la adopción entre los operadores más pequeños, mientras que las instalaciones más grandes distribuyen el costo entre más activos. Las ofertas de cámara como servicio y de suscripción pueden reducir la carga inicial al trasladar los costos de los presupuestos de capital a los presupuestos operativos en el mercado de cámaras industriales LWIR.
La Brecha de Rendimiento entre Detectores sin Refrigeración y Refrigerados Restringe las Aplicaciones de Alta Precisión
Los microbolómetros sin refrigeración comúnmente ofrecen valores NETD de 30-60 mK en formatos comerciales. Los detectores de fotones MWIR refrigerados pueden alcanzar una sensibilidad inferior a 20 mK con conjuntos de paso de píxel de 10-15 µm.[2] La diferencia importa para cambios de temperatura mínimos y objetivos en movimiento rápido. El templado de vidrio, el procesamiento láser y el laminado de acero pueden requerir detección a 0,1°C o tasas de fotogramas superiores a 100 Hz. Estas aplicaciones requieren sistemas refrigerados a pesar de su mayor costo. Teledyne FLIR lanzó la cámara MWIR refrigerada A6450 en febrero de 2026, con una vida útil operativa declarada de 27.000 horas, demostrando cómo los proveedores están abordando las preocupaciones de mantenimiento para el uso industrial continuo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Cámaras sin Refrigeración Anclan los Ingresos, los Núcleos Respaldan una Adopción más Rápida
Las cámaras sin refrigeración representaron el 48,62% de los ingresos por tipo de producto en 2025. Su posición refleja la idoneidad para el monitoreo a temperatura ambiente sin enfriamiento criogénico y respalda un uso amplio en el mercado de cámaras industriales LWIR. Los detectores de microbolómetros VOx operan en el rango espectral de 8-14 µm, cubriendo emisiones de conexiones eléctricas, motores, rodamientos y tuberías de proceso. Estas clases de activos son objetivos comunes para el mantenimiento predictivo, lo que convierte a las unidades sin refrigeración en la opción estándar para instalaciones de monitoreo continuo de condiciones. El tamaño más pequeño, el menor consumo de energía y los menores costos de propiedad también respaldan su implementación en sistemas de monitoreo distribuido.
Se proyecta que el tamaño del mercado de cámaras industriales LWIR para núcleos y módulos se expanda a una CAGR del 9,34% hasta 2031. Los constructores de máquinas e integradores de sistemas integran núcleos térmicos OEM en plataformas de inspección propietarias para permitir la integración específica de la aplicación y preservar los márgenes a nivel de sistema. Las cámaras LWIR refrigeradas se utilizan para pruebas no destructivas, inspección de alta velocidad y visualización de gases donde la sensibilidad sin refrigeración es insuficiente. Los sistemas integrados combinan detectores, software de análisis e interfaces de comunicación para la detección de incendios y el monitoreo de fugas de gas en aplicaciones críticas para la seguridad. Un estudio de 2024 encontró que el empaquetado al vacío a nivel de oblea con unión de fase líquida transitoria Au-In logró hermeticidad tan baja como 0,1 × 10⁻⁹ atm·cc/s bajo MIL-STD 883.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Factor de Forma: Los Sistemas de Montaje Fijo Lideran, los Núcleos Integrados se Aceleran
Las cámaras de montaje fijo representaron el 42,18% de los ingresos por factor de forma en 2025. La instalación permanente respalda el monitoreo continuo de tableros eléctricos, equipos rotativos y recipientes de proceso durante las horas de operación en el mercado de cámaras industriales LWIR. Este enfoque difiere de las encuestas programadas con dispositivos portátiles que capturan condiciones solo durante una visita de inspección. Es adecuado para instalaciones con grandes poblaciones de activos y requisitos termográficos recurrentes, particularmente donde las fallas pueden desarrollarse entre visitas. El movimiento hacia redes instaladas refleja la necesidad de visibilidad persistente de las uniones y activos críticos.
Se proyecta que los núcleos y módulos de cámaras integrados se expandan a una CAGR del 10,12% de 2026 a 2031. Los fabricantes de equipos originales de automatización los integran en celdas de soldadura robótica, estaciones de inspección visual y sistemas de calidad al lado de la cinta transportadora en lugar de adquirir cámaras independientes. Las cámaras portátiles siguen siendo útiles para diagnósticos de campo, encuestas periódicas e instalaciones que aún no pueden justificar el costo de la infraestructura fija. Las cámaras de barrido lineal respaldan la fabricación en banda en textiles, papel, tiras de acero y película, mientras que las unidades de giro panorámico y zoom sirven para seguridad y escaneos de grandes áreas. Workswell lanzó su núcleo WEOM HD en septiembre de 2025 con resolución de 1280 × 1024 y NETD inferior a 50 mK para equipos industriales fijos y de visión artificial.
Por Aplicación: El Mantenimiento Predictivo Lidera, el Aseguramiento de Calidad Avanza más Rápido
El mantenimiento predictivo y el monitoreo de condiciones representaron el 28,74% de los ingresos por aplicación en 2025. Las instalaciones utilizan estos sistemas para identificar anomalías antes de que resulten en fallas de equipos, manteniendo esta aplicación como central en el mercado de cámaras industriales LWIR. El Departamento de Energía de EE. UU. declaró que los programas de mantenimiento predictivo correctamente implementados pueden reducir los costos generales de mantenimiento en un 25-30%. La misma guía citó una reducción del 70-75% en averías de equipos. Estos resultados dan a los gerentes de planta una base operativa para evaluar la infraestructura de monitoreo térmico.
Se proyecta que el aseguramiento de calidad y la visión artificial se expandan a una CAGR del 9,06% hasta 2031. La aplicación respalda la inspección en línea en el ensamblaje de baterías para vehículos eléctricos, el procesamiento de obleas de semiconductores y la fabricación de PCB, donde cada unidad puede ser inspeccionada. Un estudio de 2025 detectó desprendimiento interfacial tan pequeño como 0,7 mm en recubrimientos de barrera térmica en 0,2 segundos utilizando termografía infrarroja y pruebas de corrientes de Foucault. El monitoreo y control de procesos respalda la fusión de vidrio, el laminado de acero, los reactores químicos y los hornos de cemento, extendiendo el mercado de cámaras industriales LWIR hacia operaciones de alta temperatura. Otras aplicaciones incluyen pruebas no destructivas, inspección eléctrica, detección de incendios, seguridad industrial, detección de fugas y visualización de gases.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final: La Manufactura Tiene la Mayor Participación, la Electrónica Lidera el Crecimiento
La manufactura representó el 27,36% de los ingresos por usuario final en 2025. Abarca el mantenimiento predictivo, la inspección de calidad en línea, la detección de incendios y el monitoreo de procesos en una variedad de equipos en el mercado de cámaras industriales LWIR. Las plantas automotrices y de manufactura pesada utilizan el monitoreo térmico para operaciones de soldadura robótica y láser. Estos usos van desde dispositivos individuales hasta redes de múltiples cámaras, especialmente en la producción de materiales, donde se requiere monitoreo continuo de temperatura. La manufactura, por tanto, sigue siendo la base de usuarios finales más grande para equipos de imágenes térmicas.
Se proyecta que el tamaño del mercado de cámaras industriales LWIR para electrónica y semiconductores se expanda a una CAGR del 9,48% de 2026 a 2031. La fabricación de obleas de nodos avanzados, la producción de semiconductores de potencia y el ensamblaje de PCB de alta densidad necesitan condiciones térmicas consistentes en todas las etapas del proceso. Exosens identifica la detección de defectos térmicos y el monitoreo de distribución de temperatura como usos de la imagen infrarroja en la producción de semiconductores. La generación de energía y los servicios públicos son el segundo vertical de usuario final más grande, mientras que el petróleo y gas, la automoción y los vehículos eléctricos, los metales, los productos químicos y petroquímicos, los alimentos y bebidas, y el aeroespacial y defensa tienen necesidades separadas. Raythink describió una arquitectura que conecta cámaras de líneas de producción, su plataforma de datos VIS3000, sistemas de gestión de baterías y redes de protección contra incendios en instalaciones de baterías para vehículos eléctricos.
Análisis Geográfico
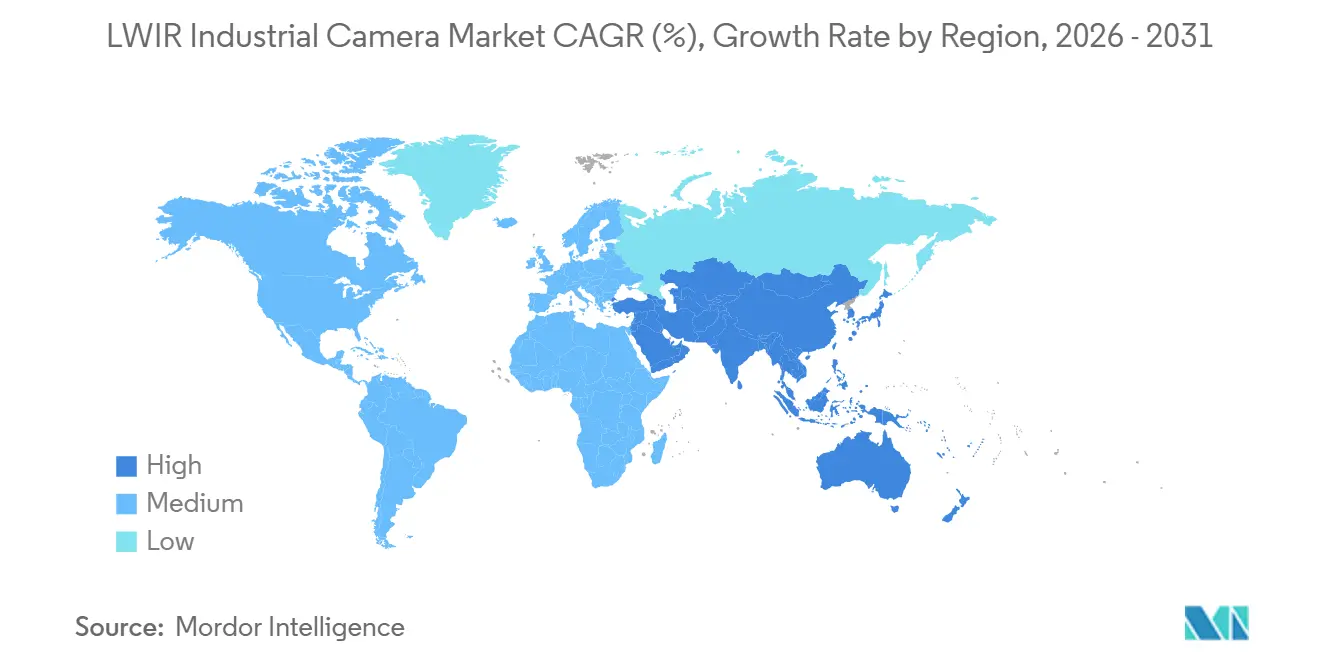
América del Norte representó el 34,21% de los ingresos globales de cámaras industriales LWIR en 2025. La región combina actualmente automatización establecida, infraestructura eléctrica envejecida y requisitos de cumplimiento que respaldan el monitoreo permanente. Estados Unidos incluye importantes fabricantes de cámaras e integradores de sistemas, mientras que las instalaciones petroquímicas de la Costa del Golfo utilizan cámaras para visualización de gases, monitoreo de procesos y detección de incendios. Los sitios automotrices y aeroespaciales utilizan instalaciones fijas para mantenimiento predictivo y pruebas no destructivas.
Canadá añade demanda de operaciones de arenas petrolíferas y minería que requieren equipos de monitoreo robustos. La creciente base de manufactura automotriz de México respalda la demanda de inspección en línea en ensamblaje de precisión. Los requisitos de la NFPA 70B de 2023 respaldan la inversión recurrente en instalaciones fijas en las instalaciones de América del Norte. Europa está respaldada por la manufactura de precisión, el procesamiento químico, la producción de energía y los requisitos de soberanía de la cadena de suministro. Alemania sigue siendo un comprador importante de sistemas de monitoreo de procesos utilizados en la producción de acero, vidrio, productos químicos y automoción.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,67% de 2026 a 2031. China es tanto un productor significativo como un usuario de equipos de imágenes térmicas, mientras que las instalaciones de semiconductores y pantallas de Corea del Sur respaldan la demanda de control de procesos automatizado. Japón respalda los ciclos de actualización en la producción de acero, productos químicos y automoción. India está expandiendo su uso en servicios públicos de energía, refinerías de petróleo y manufactura farmacéutica. América del Sur, Oriente Medio y África son partes más pequeñas del mercado de cámaras industriales LWIR, con demanda vinculada a las operaciones de petróleo y gas de Brasil, la refinación y los servicios públicos del Golfo, y la actividad minera e infraestructura en Sudáfrica y Egipto.

Panorama Competitivo
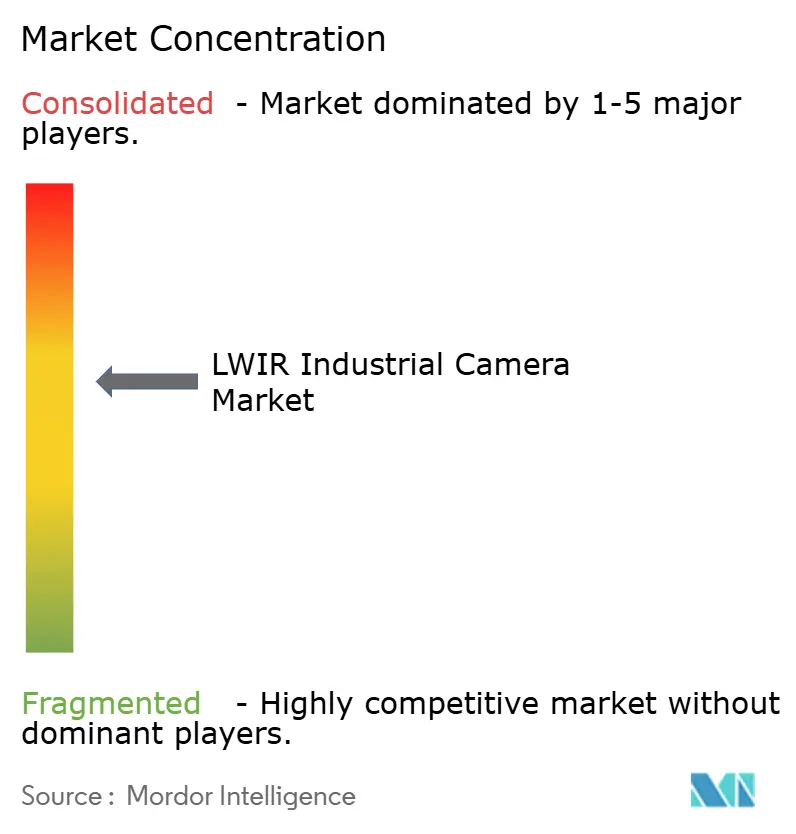
El mercado de cámaras industriales LWIR comprende un nivel de alto rendimiento moderadamente concentrado junto con una competencia fragmentada en formatos industriales estándar. Teledyne FLIR tiene una amplia cobertura de productos, módulos térmicos y software de aplicaciones para el mercado de cámaras industriales LWIR, con módulos libres de ITAR y conformes con la NDAA relevantes en la adquisición industrial adyacente a la defensa. Los fabricantes chinos incluyen Wuhan Guide Infrared, HIKMICRO Sensing Technology, Zhejiang Dali Technology y Yantai Raytron Technology. Estos proveedores compiten en el mercado de cámaras industriales LWIR a través de la producción verticalmente integrada de detectores y óptica y precios competitivos.
La Oficina de Industria y Seguridad de EE. UU. llegó a un acuerdo de sanción civil de 1 millón de USD con Teledyne FLIR en febrero de 2026 por 19 violaciones de los Reglamentos de Administración de Exportaciones.[3] La orden involucró reexportaciones no autorizadas de ciertas cámaras térmicas a China a través de una filial sueca, entre otras violaciones. El caso muestra la exposición al cumplimiento que enfrentan los proveedores al atender mercados con diferentes reglas de control comercial. Los proveedores que integran módulos de cámara con plataformas de computación de borde con IA pueden proporcionar paquetes validados para el monitoreo de baterías, la inspección de obleas y el control de soldadura. Esto ofrece a los proveedores en el mercado de cámaras industriales LWIR un camino para competir en integración en lugar de solo en precio de hardware.
Los proveedores europeos e israelíes, incluidos InfraTec, Optris, DIAS Infrared, Xenics, Opgal y Workswell, enfatizan la experiencia en aplicaciones, la precisión radiométrica y las credenciales de la cadena de suministro. El ImageIR 12300 de InfraTec proporciona 5,2 megapíxeles de resolución nativa en un sistema radiométricamente calibrado. El núcleo WEOM HD de Workswell, diseñado en la UE, proporciona una opción libre de ITAR para compradores que buscan alternativas de suministro regional. Optris extendió el PI 640i G7 a un rango de medición de 3.000°C en junio de 2025 para aplicaciones de vidrio de alta temperatura y láser. Las características de análisis y la clasificación térmica específica de la aplicación se están convirtiendo en importantes diferenciadores de producto en todo el mercado de cámaras industriales LWIR para compradores industriales.
Líderes de la Industria de Cámaras Industriales LWIR
-
Teledyne FLIR LLC
-
Lynred USA Inc.
-
Exosens S.A.
-
Wuhan Guide Infrared Co., Ltd.
-
Zhejiang Dali Technology Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Lynred inauguró su Campus de Infrarrojo de 100 millones de EUR (113 millones de USD) en Veurey-Voroize, cerca de Grenoble, Francia, duplicando su superficie de sala limpia a 8.000 m² y apuntando a una capacidad de producción anual de 1 millón de bolómetros para 2030. La instalación, respaldada por los co-accionistas Safran y Thales, es el mayor sitio de producción de detectores infrarrojos dedicado en Europa y aborda directamente el crecimiento de la demanda de defensa e industria, al tiempo que refuerza la soberanía industrial francesa y europea en las cadenas de suministro de detectores.
- Junio de 2026: Teledyne FLIR OEM lanzó el Boson SX8, el primer módulo de cámara térmica LWIR sin refrigeración de producción en volumen, conforme con la NDAA y libre de ITAR, que combina un paso de píxel de 8 µm con resolución SXGA, 1280 × 1024. Ofrece 4 veces la resolución de los módulos VGA estándar en un paquete de tamaño similar y permite un rendimiento anteriormente disponible solo en sistemas MWIR refrigerados más grandes y pesados. El módulo está dirigido a aplicaciones de sistemas aéreos no tripulados, contramedidas para sistemas aéreos no tripulados, seguridad perimetral y dispositivos portátiles industriales, y se fabrica en volumen en Estados Unidos.
- Febrero de 2026: La Oficina de Industria y Seguridad de EE. UU. llegó a un acuerdo de sanción civil de 1 millón de USD con Teledyne FLIR LLC por 19 violaciones de los Reglamentos de Administración de Exportaciones de 2017 a 2024. Las violaciones incluyeron reexportaciones no autorizadas de cámaras térmicas ECCN 6A003 a China a través de una filial sueca y exportaciones sin licencia a una empresa en la Lista de Entidades. La acción de cumplimiento también abordó errores de cálculo de mínimos y señaló un mayor escrutinio de las obligaciones de cumplimiento de la cadena de suministro para productos de imágenes térmicas de doble uso.
- Febrero de 2026: Teledyne FLIR lanzó las cámaras MWIR refrigeradas A6450 de larga vida para automatización industrial continua, control de procesos y pruebas no destructivas. El producto cuenta con un detector MWIR HOT con una vida útil operativa de 27.000 horas. Esto extendió el ciclo de mantenimiento en comparación con las cámaras refrigeradas convencionales y redujo los costos de servicio durante la vida útil en entornos de implementación continua.


Alcance del Informe Global del Mercado de Cámaras Industriales LWIR
El Mercado de Cámaras Industriales LWIR comprende cámaras de imágenes térmicas especializadas y soluciones de imágenes basadas en cámaras diseñadas para detectar y visualizar la radiación infrarroja de onda larga (LWIR), típicamente en el rango de longitud de onda de 8-14 μm, para aplicaciones industriales de inspección, monitoreo, medición, seguridad y control de procesos. Las cámaras industriales LWIR convierten la radiación térmica emitida por objetos, equipos y procesos en imágenes digitales, lo que permite a los usuarios identificar variaciones de temperatura, anomalías térmicas, fallas de equipos y otras condiciones que pueden no ser visibles a través de tecnologías de imágenes convencionales.
El Informe del Mercado de Cámaras Industriales LWIR está segmentado por Tipo de Producto (Cámaras LWIR sin Refrigeración, Cámaras LWIR Refrigeradas, Núcleos y Módulos de Cámaras LWIR y Sistemas de Imágenes LWIR Integrados), Factor de Forma (Cámaras de Montaje Fijo, Cámaras Portátiles, Cámaras de Barrido Lineal, Cámaras de Giro Panorámico y Zoom y Núcleos y Módulos de Cámaras Integrados), Aplicación (Mantenimiento Predictivo y Monitoreo de Condiciones, Monitoreo y Control de Procesos, Aseguramiento de Calidad y Visión Artificial, Pruebas No Destructivas, Inspección de Equipos Eléctricos y de Potencia, Detección de Incendios y Seguridad Industrial, Detección de Fugas y Visualización de Gases y Otras Aplicaciones), Industria de Usuario Final (Manufactura, Generación de Energía y Servicios Públicos, Petróleo y Gas, Automoción y Vehículos Eléctricos, Electrónica y Semiconductores, Metales, Productos Químicos y Petroquímicos, Alimentos y Bebidas, Aeroespacial y Defensa y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Cámaras LWIR sin Refrigeración |
| Cámaras LWIR Refrigeradas |
| Núcleos y Módulos de Cámaras LWIR |
| Sistemas de Imágenes LWIR Integrados |
| Cámaras de Montaje Fijo |
| Cámaras Portátiles |
| Cámaras de Barrido Lineal |
| Cámaras de Giro Panorámico y Zoom |
| Núcleos y Módulos de Cámaras Integrados |
| Mantenimiento Predictivo y Monitoreo de Condiciones |
| Monitoreo y Control de Procesos |
| Aseguramiento de Calidad y Visión Artificial |
| Pruebas No Destructivas |
| Inspección de Equipos Eléctricos y de Potencia |
| Detección de Incendios y Seguridad Industrial |
| Detección de Fugas y Visualización de Gases |
| Otras Aplicaciones |
| Manufactura |
| Generación de Energía y Servicios Públicos |
| Petróleo y Gas |
| Automoción y Vehículos Eléctricos |
| Electrónica y Semiconductores |
| Metales |
| Productos Químicos y Petroquímicos |
| Alimentos y Bebidas |
| Aeroespacial y Defensa |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Producto | Cámaras LWIR sin Refrigeración | |
| Cámaras LWIR Refrigeradas | ||
| Núcleos y Módulos de Cámaras LWIR | ||
| Sistemas de Imágenes LWIR Integrados | ||
| Por Factor de Forma | Cámaras de Montaje Fijo | |
| Cámaras Portátiles | ||
| Cámaras de Barrido Lineal | ||
| Cámaras de Giro Panorámico y Zoom | ||
| Núcleos y Módulos de Cámaras Integrados | ||
| Por Aplicación | Mantenimiento Predictivo y Monitoreo de Condiciones | |
| Monitoreo y Control de Procesos | ||
| Aseguramiento de Calidad y Visión Artificial | ||
| Pruebas No Destructivas | ||
| Inspección de Equipos Eléctricos y de Potencia | ||
| Detección de Incendios y Seguridad Industrial | ||
| Detección de Fugas y Visualización de Gases | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Manufactura | |
| Generación de Energía y Servicios Públicos | ||
| Petróleo y Gas | ||
| Automoción y Vehículos Eléctricos | ||
| Electrónica y Semiconductores | ||
| Metales | ||
| Productos Químicos y Petroquímicos | ||
| Alimentos y Bebidas | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cámaras industriales LWIR?
Se espera que el mercado de cámaras industriales LWIR alcance 1,46 mil millones de USD en 2031, expandiéndose a una CAGR del 7,51% de 2026 a 2031.
¿Por qué las instalaciones industriales utilizan cámaras LWIR?
Las instalaciones las utilizan para el monitoreo continuo de equipos eléctricos, motores, rodamientos, activos de proceso y calidad de producción. Esto respalda una acción de mantenimiento más temprana y una visibilidad térmica continua, particularmente donde los programas de inspección periódica no pueden capturar cambios entre encuestas planificadas ni proporcionar un registro completo de las condiciones de los activos.
¿Qué tipo de producto tuvo la mayor participación en 2025?
Las cámaras LWIR sin refrigeración representaron el 48,62% de los ingresos por tipo de producto en 2025 porque son adecuadas para el monitoreo a temperatura ambiente sin enfriamiento criogénico. Su diseño también respalda un menor consumo de energía y sistemas instalados más pequeños.
¿Qué aplicación está avanzando más rápido hasta 2031?
Se proyecta que el aseguramiento de calidad y la visión artificial se expandan a una CAGR del 9,06% hasta 2031, respaldados por la inspección en línea en la producción de baterías, semiconductores y electrónica. La inspección térmica permite a los equipos de producción evaluar todas las unidades en lugar de solo una muestra.
¿Qué sector de usuario final tiene la CAGR proyectada más alta?
Se proyecta que la electrónica y los semiconductores se expandan a una CAGR del 9,48% hasta 2031 debido a las necesidades de control de procesos térmicos y gestión del rendimiento. La fabricación avanzada requiere condiciones de temperatura consistentes durante las etapas críticas de producción.
¿Qué región está avanzando más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,67% hasta 2031, respaldada por la fabricación de electrónica, la manufactura de baterías para vehículos eléctricos y la capacidad de producción automatizada. China, Corea del Sur, Japón e India proporcionan la base de demanda regional principal, y el mercado de cámaras industriales LWIR se beneficia de las nuevas líneas de producción automatizadas en estas economías.


 Sus datos están seguros y nunca se venden ni se comparten.

