
Tamanho e Participação do Mercado de Roupa de Cama de Luxo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 14.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.20 % |
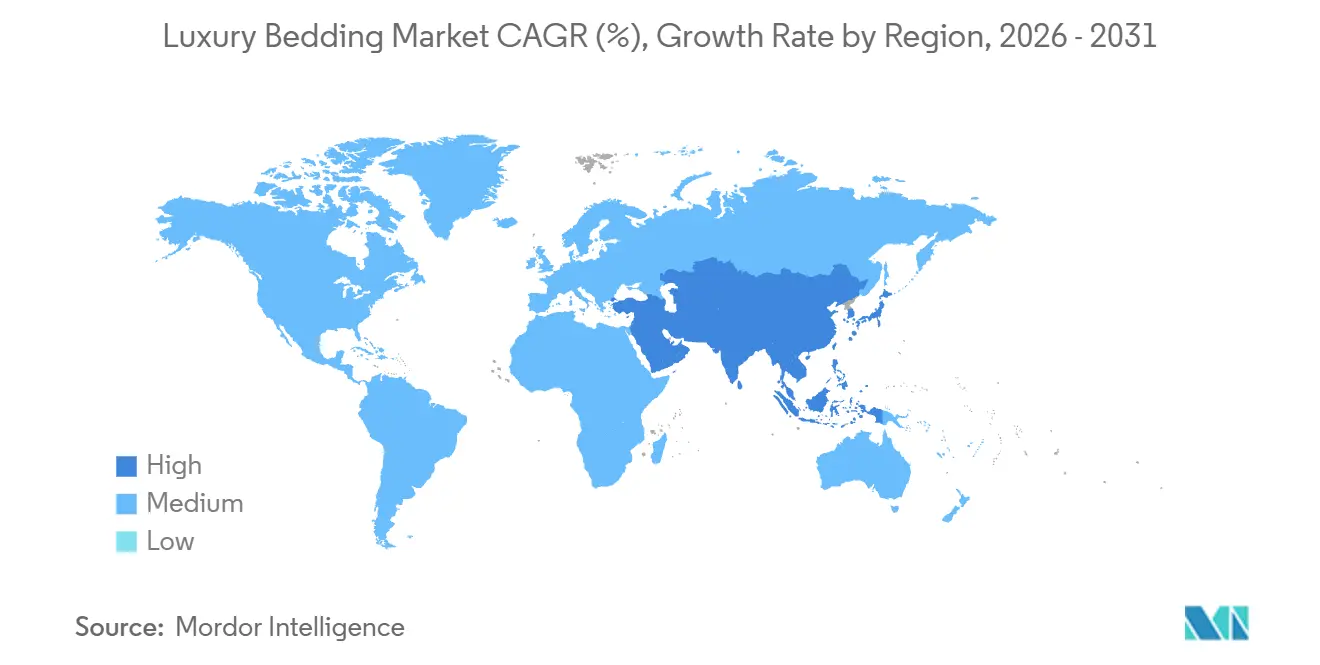
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
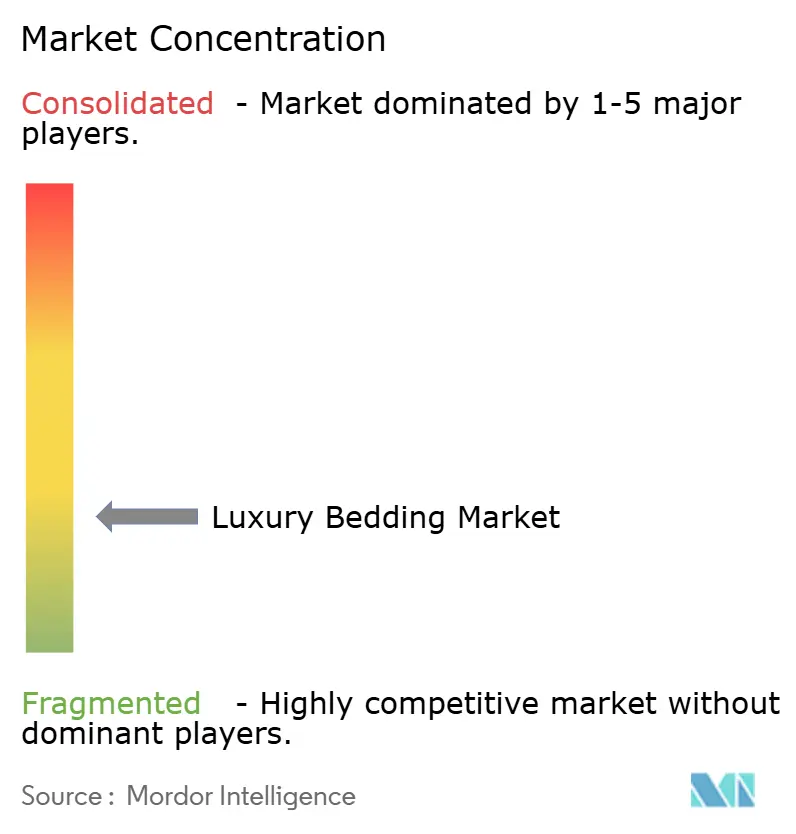
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Roupa de Cama de Luxo por Mordor Intelligence
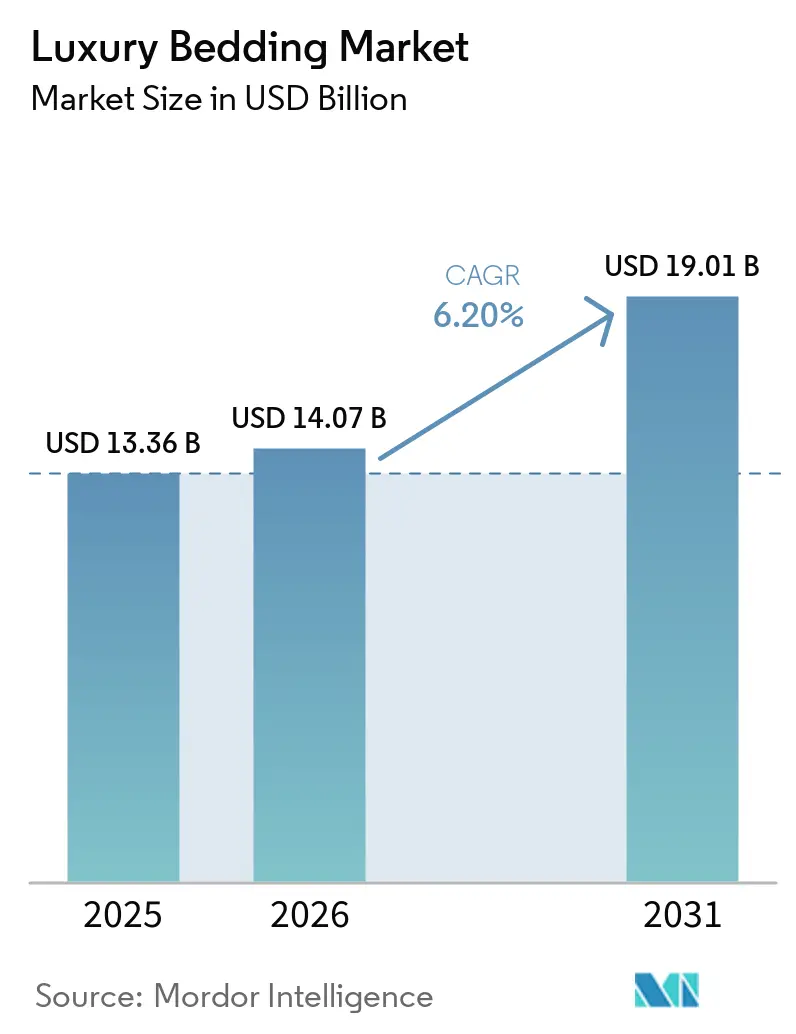
O mercado de roupa de cama de luxo foi avaliado em 13,36 bilhões de USD em 2025 e deve atingir 14,07 bilhões de USD em 2026, com previsão de crescimento para 19 bilhões de USD até 2031, a um CAGR de 6,2% durante o período de previsão de 2026 a 2031. A qualidade do sono está se tornando uma consideração de compra cada vez mais importante, e a constatação de que 1 em cada 3 adultos nos Estados Unidos não dorme o suficiente sustenta a demanda por produtos posicionados em torno de conforto, materiais e bem-estar no quarto[1]https://www.cdc.gov/sleep/data-and-statistics/adults.html. Reformas residenciais premium, modernizações de hotéis de luxo e maior acesso direto ao consumidor também estão ampliando as ocasiões em que os consumidores substituem ou atualizam sua roupa de cama. As marcas estão respondendo por meio de materiais certificados, opções de produtos personalizados e experiências de varejo mais controladas. A volatilidade dos custos do algodão, seda e plumas continua sendo uma restrição, pois pode pressionar as margens ou reduzir as especificações dos produtos. O mercado de roupa de cama de luxo também enfrenta maiores exigências de conformidade, enquanto os programas de certificação estabelecidos podem favorecer fornecedores que já atendem aos requisitos de hotelaria e varejo.
Principais Conclusões do Relatório
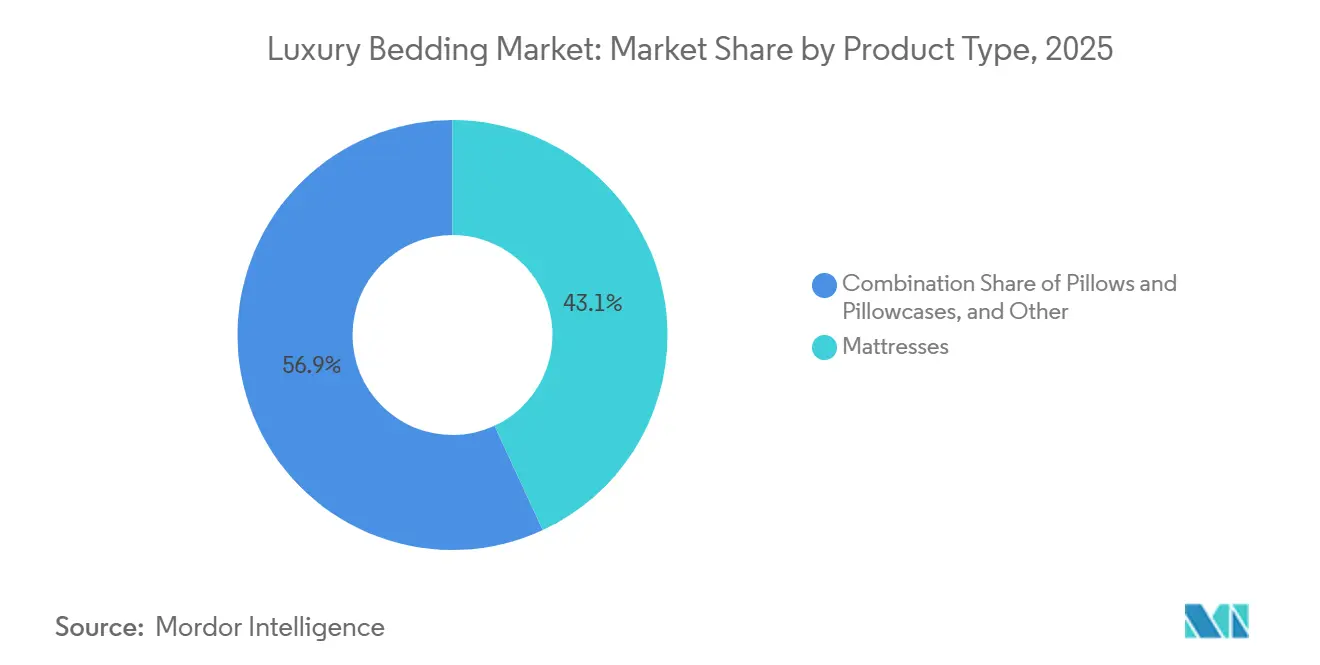
- Por tipo de produto, os colchões detinham uma participação de 43,12% em 2025, enquanto a roupa de cama e os lençóis têm previsão de registrar um CAGR de 7,11% até 2031.
- Por usuário final, os usuários residenciais detinham uma participação de 64,32% em 2025, enquanto os usuários comerciais têm previsão de registrar um CAGR de 6,72% até 2031.
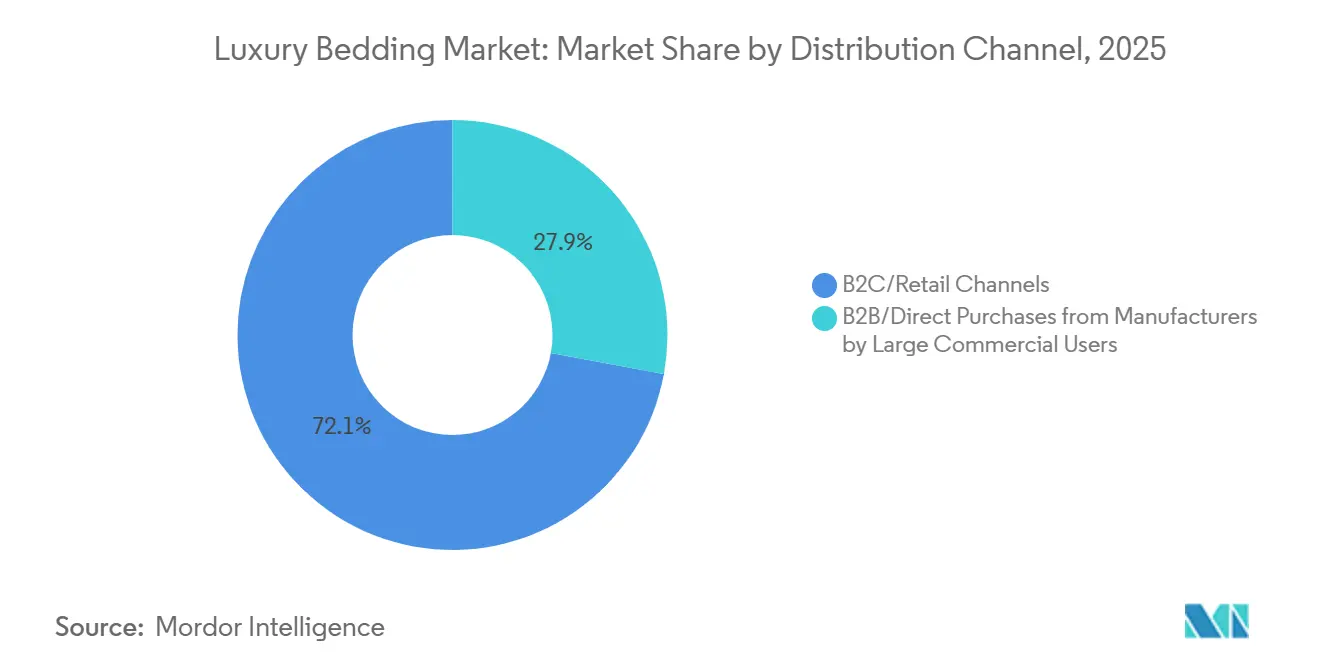
- Por canal de distribuição, os canais B2C e varejo detinham uma participação de 72,13% em 2025, enquanto as compras diretas B2B têm previsão de registrar um CAGR de 6,57% até 2031.
- Por geografia, a América do Norte detinha uma participação de 34,54% em 2025, enquanto a Ásia-Pacífico tem previsão de registrar um CAGR de 6,85% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Roupa de Cama de Luxo
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização da Saúde do Sono e Bem-Estar | +1.4% | Global, concentrado na América do Norte e Europa Ocidental, com crescimento acelerado na Ásia-Pacífico urbana | Médio prazo (2 a 4 anos) |
| Gastos com Decoração Residencial Premium e Reformas | +0.8% | América do Norte e Europa, com expansão nas cidades de primeiro nível da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Modernizações de Quartos em Hotelaria de Luxo e Nova Oferta Hoteleira | +0.9% | Global, com forte demanda na Ásia-Pacífico, Oriente Médio e América do Norte | Médio prazo (2 a 4 anos) |
| Acessibilidade do Comércio Eletrônico e Venda Direta ao Consumidor | +0.7% | Global, com rápida adoção de canais digitais na Ásia-Pacífico e América Latina | Curto prazo (≤ 2 anos) |
| Demanda Liderada por Certificação de Fibras Naturais Rastreáveis | +0.6% | América do Norte e Europa, com expansão para a hotelaria da Ásia-Pacífico e do Oriente Médio | Longo prazo (≥ 4 anos) |
| Ajuste Personalizado, Camadas Modulares e Personalização | +0.5% | Global, especialmente nos canais de venda direta ao consumidor da América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização da Saúde do Sono e Bem-Estar
A saúde do sono está se tornando uma preocupação predominante entre os consumidores abastados e está sustentando a demanda no mercado de roupa de cama de luxo. Os Centros de Controle e Prevenção de Doenças dos Estados Unidos afirmam que 1 em cada 3 adultos não dorme o suficiente, o que oferece às marcas um contexto de saúde reconhecido para produtos focados em conforto e descanso. Os compradores estão cada vez mais buscando algodão orgânico certificado pelo GOTS, lyocell regulador de temperatura e alternativas hipoalergênicas ao plumão. Essas escolhas de materiais tornam as credenciais do produto mais centrais nas decisões de compra do que apenas a contagem de fios. O Instituto Global de Bem-Estar reportou uma economia global de bem-estar avaliada em mais de 5,6 trilhões de USD em 2025, criando um ambiente de gastos mais amplo para produtos domésticos vinculados ao bem-estar pessoal[2]https://globalwellnessinstitute.org/industry-research/global-wellness-economy-monitor. A política de Extensão da Longevidade Saudável do Japão também insere os ambientes de sono em uma discussão mais ampla de saúde pública, o que apoia o posicionamento orientado ao bem-estar na região.
Gastos com Decoração Residencial Premium e Reformas
A atividade de reforma residencial continua a apoiar compras premium para quartos e outros espaços de vida privados, pois o mercado de roupa de cama de luxo se beneficia quando os compradores buscam um acabamento consistente em todos os cômodos reformados, em vez de tratar a roupa de cama como uma compra separada. O Estudo Houzz & Home de 2026 constatou que 54% dos proprietários realizaram projetos de reforma em 2025, enquanto o gasto médio em reformas foi de 20.000 USD[3]https://www.houzz.com/press/1015/Home-Renovation-Activity-Held-Steady-in-2025-Slight-Decline-in-Plans-for-2026-Houzz-Study-Finds. O mesmo estudo relatou que os gastos do décil superior atingiram 150.000 USD ou mais, 7% acima dos 140.000 USD em 2024. O Centro Conjunto de Estudos Habitacionais de Harvard projeta que os gastos com reformas de proprietários de imóveis atingirão 524 bilhões de USD no início de 2026, sustentando a demanda por mobiliário de especificação mais elevada[4]https://www.jchs.harvard.edu/blog/remodeling-expected-continue-slow-steady-growth-next-year. Um quarto recém-reformado ou um banheiro principal adjacente pode encorajar os consumidores a substituir a roupa de cama mais antiga para que o cômodo tenha um padrão de acabamento consistente. Os dados do Eurostat também mostram que móveis e manutenção doméstica formam uma parte significativa dos gastos das famílias nas principais economias europeias.
Modernizações de Quartos em Hotelaria de Luxo e Nova Oferta Hoteleira
Os operadores hoteleiros utilizam cada vez mais as especificações de roupa de cama para apoiar a experiência dos hóspedes e proteger o posicionamento da marca. Essa mudança oferece ao mercado de roupa de cama de luxo uma fonte de demanda comercial menos dependente dos ciclos individuais de substituição, enquanto os grupos hoteleiros podem padronizar produtos em todas as propriedades e renovar os quartos em cronogramas planejados de investimento de capital. Os compradores do setor de hotelaria frequentemente exigem fornecimento confiável, construção consistente e certificações de materiais reconhecidas. Esses requisitos podem favorecer fornecedores que possuem referências no setor de hotelaria e podem atender a contratos de múltiplas propriedades. A roupa de cama premium também é mais visível para os hóspedes do que muitos outros móveis do quarto, tornando sua condição e toque relevantes para avaliações e estadias repetidas. Os programas de renovação hoteleira, portanto, criam oportunidades de aquisição plurianuais para fornecedores que conseguem atender aos requisitos de marca e conformidade.
Acessibilidade do Comércio Eletrônico e Venda Direta ao Consumidor
Os canais digitais facilitam o acesso de marcas especializadas em roupa de cama a consumidores além dos principais distritos de compras de luxo, permitindo que o mercado de roupa de cama de luxo atenda clientes que não vivem perto de uma loja dedicada ou de um estabelecimento de loja de departamentos consolidado. O canal permite que as marcas expliquem a origem do material, os cuidados com o produto, a construção e a certificação antes de uma decisão de compra. A Boll & Branch contava com 15 lojas independentes em novembro de 2025, após abrir 7 unidades naquele ano, enquanto sua receita de lojas físicas aumentou quase 60% em relação ao ano anterior. Sua presença em mais de 100 unidades da Bloomingdale's e da Nordstrom mostra que o varejo direto e o atacado seletivo podem operar juntos. Períodos de teste de sono online, políticas de devolução claras e ferramentas de visualização podem reduzir a hesitação em relação a produtos de alto preço. Os relacionamentos diretos com os clientes também podem ajudar as marcas a entender as compras repetidas e as preferências por clima, material e categoria de produto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Algodão, Seda, Plumão e Fibras Especiais | -0.9% | Global, com maior exposição para fábricas asiáticas que compram no mercado spot e marcas norte-americanas que utilizam algodão egípcio ou Pima | Curto prazo (≤ 2 anos) |
| Redução de Categoria Impulsionada pela Inflação e Elasticidade da Demanda Premium | -0.7% | América do Norte e Europa Ocidental, particularmente no segmento de luxo aspiracional | Curto prazo (≤ 2 anos) |
| Ônus de Conformidade com Certificação, Rastreabilidade e Circularidade | -0.5% | Europa e América do Norte, onde o investimento em conformidade pode pressionar marcas menores | Longo prazo (≥ 4 anos) |
| Risco de Falsificação, Comércio Paralelo e Diluição de Marca | -0.4% | Global, especialmente em mercados emergentes e marketplaces online | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Algodão, Seda, Plumão e Fibras Especiais
A volatilidade das matérias-primas é um risco operacional persistente para o mercado de roupa de cama de luxo, pois os produtos premium dependem de fibras com opções limitadas de substituição, e os compradores frequentemente esperam o mesmo toque, calor e durabilidade de cada compra de reposição. Custos de insumos mais elevados podem reduzir as margens quando as marcas optam por não repassar o aumento total aos consumidores. Eles também podem levar os fabricantes a alterar os volumes de enchimento ou as composições de materiais, o que pode enfraquecer a proposta do produto. A maior pressão recai sobre as marcas que têm compromissos com fibras naturais, mas carecem da escala de compras ou do poder de precificação dos maiores fornecedores. As equipes de compras, portanto, precisam de um controle mais rigoroso dos contratos com fornecedores, testes de qualidade e planejamento de estoque. O fornecimento estável é particularmente importante quando o valor de uma marca repousa na proveniência da fibra, na durabilidade e em uma experiência de sono consistente.
Redução de Categoria Impulsionada pela Inflação e Elasticidade da Demanda Premium
A inflação e a incerteza relacionada a tarifas podem fazer com que os consumidores adiem compras domésticas discricionárias, mesmo no segmento premium. Um documento de trabalho do Federal Reserve publicado em 2026 constatou que as tarifas dos Estados Unidos de 2025 tiveram uma transferência de preço de 15% a 20% sobre os bens importados, enquanto os gastos das famílias caíram 4% no aumento médio da exposição tarifária. O impacto tende a ser mais forte entre os compradores aspiracionais que podem adiar uma atualização ou migrar para uma alternativa de menor preço. Os compradores com patrimônio líquido ultralto permanecem menos sensíveis a mudanças de preço de curto prazo, especialmente quando a qualidade do produto e o serviço são claros. As marcas podem reduzir esse risco por meio de melhor diferenciação de produtos, construção durável e uma explicação mais sólida dos materiais e cuidados. O mercado de roupa de cama de luxo também pode se beneficiar quando os varejistas oferecem consultoria e suporte na seleção de produtos, em vez de competir apenas com preços promocionais, pois esse serviço pode esclarecer por que materiais certificados, construção e práticas de cuidado justificam um preço de compra mais elevado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Colchões Lideram em Valor enquanto Roupa de Cama Impulsiona o Crescimento Futuro
Os colchões representaram 43,12% da participação do mercado de roupa de cama de luxo em 2025 e permaneceram como o maior contribuinte de valor da categoria. Os consumidores geralmente pesquisam extensivamente um colchão porque é uma compra de longo prazo com ligação direta ao conforto. Os fabricantes de colchões utilizam construção tufada à mão, materiais naturais e características de conforto personalizadas para sustentar preços premium. A Serta Simmons Bedding lançou a Coleção Simmons Luxury de 11 modelos em julho de 2026, com preços de varejo variando de meados de 4.000 USD a 10.000 USD. As compras de colchões podem iniciar gastos posteriores em lençóis, travesseiros e edredons, permitindo que o mercado de roupa de cama de luxo capture uma série de compras relacionadas de consumidores que desejam que materiais, cores e níveis de conforto funcionem juntos em toda a cama.
O tamanho do mercado de roupa de cama de luxo para roupa de cama e lençóis tem previsão de crescer a um CAGR de 7,11% de 2026 a 2031, a taxa mais rápida entre as categorias de produtos. A roupa de cama é frequentemente a próxima atualização após o consumidor adquirir uma superfície de sono premium. Os consumidores consideram cada vez mais os jogos de lençóis e edredons parte da aparência do quarto, do gerenciamento de temperatura e da percepção de limpeza. O algodão egípcio, o linho europeu e os edredons no estilo hoteleiro atendem a essas necessidades. Essa gama de produtos permite que as marcas construam vendas recorrentes sem exigir outra compra importante de colchão.


Por Usuário Final: A Demanda Residencial Lidera enquanto as Aquisições Comerciais se Expandem
Os usuários residenciais detinham 64,32% de participação em 2025, tornando os lares a maior base de demanda para o mercado de roupa de cama de luxo, onde as decisões de substituição estão intimamente ligadas a reformas, redesenho de quartos e mudanças nas preferências domésticas. Os proprietários abastados substituem a roupa de cama durante os ciclos de reforma e quando se mudam para uma nova residência. O Estudo Houzz & Home de 2026 registrou um gasto médio de reforma de 20.000 USD em 2025, apoiando gastos relacionados em quartos e artigos de decoração têxtil. Os clientes residenciais valorizam cores, camadas, materiais e conselhos personalizados da equipe de vendas. Isso favorece marcas que oferecem design consistente em lençóis, edredons, travesseiros e produtos domésticos relacionados.
Os usuários finais comerciais têm previsão de expandir a um CAGR de 6,72% de 2026 a 2031. O grupo inclui hotelaria, saúde, cuidados com idosos e usuários institucionais com diferentes critérios de compra. Em outubro de 2025, a Standard Textile e a Accor anunciaram que a Coleção Hoteleira Mascioni se tornaria o padrão de roupa de cama preferido em mais de 350 propriedades de luxo. A coleção possui certificação OEKO-TEX Standard 100, mostrando como as certificações podem se tornar parte das especificações comerciais. Os compradores de saúde e cuidados com idosos podem buscar características hipoalergênicas e antimicrobianas que se sobrepõem aos produtos domésticos premium.
Por Canal de Distribuição: O Varejo Permanece como Principal Canal de Receita enquanto as Compras Diretas B2B Ganham Terreno
Os canais B2C e varejo representaram 72,13% de participação em 2025, mostrando que o mercado de roupa de cama de luxo ainda depende fortemente de canais capazes de demonstrar as qualidades físicas dos produtos premium. As lojas físicas continuam importantes porque os consumidores frequentemente querem tocar o tecido, comparar texturas e avaliar a apresentação visual. As lojas especializadas e os pontos de venda exclusivos da marca oferecem às empresas mais controle sobre a educação e o atendimento. A Frette abriu sua primeira boutique independente canadense no bairro Yorkville de Toronto em maio de 2026, ampliando a presença no varejo direto na América do Norte. Esse modelo apoia uma experiência de marca mais controlada do que uma exposição no atacado isoladamente.
As compras diretas B2B têm previsão de crescer a um CAGR de 6,57% de 2026 a 2031. Grandes hotéis, redes de saúde e compradores institucionais utilizam cada vez mais acordos de fornecimento plurianuais para garantir qualidade consistente. Os compradores podem exigir credenciais OEKO-TEX, GOTS ou Rótulo Ecológico da UE antes de qualificar um fornecedor. O processo pode criar uma barreira de entrada para fabricantes menores sem rastreabilidade verificada ou capacidade suficiente. O setor de roupa de cama de luxo se beneficia dessas relações porque recompensam consistência de qualidade, documentação, serviço e preço. Para o mercado de roupa de cama de luxo, esses contratos também podem apoiar o planejamento da produção, reduzir a incerteza de pedidos e construir referências que ajudam os fornecedores a competir por negócios semelhantes de outros compradores comerciais premium.
Análise Geográfica
A América do Norte representou 34,54% da participação do mercado de roupa de cama de luxo em 2025 e permaneceu como o maior mercado regional. Os Estados Unidos são a principal fonte de demanda porque as famílias de alta renda têm uma forte cultura de reforma e acesso a marcas de venda direta ao consumidor. O Centro Conjunto de Estudos Habitacionais de Harvard espera que os gastos totais com reformas de proprietários de imóveis atinjam 524 bilhões de USD no início de 2026. O Canadá está recebendo atenção direta de marcas de luxo, ilustrado pela primeira boutique independente canadense da Frette em Toronto em maio de 2026. O México tem uma base de demanda menor, mas se beneficia da hotelaria de luxo e da riqueza urbana concentrada.
A Europa permanece importante para o mercado de roupa de cama de luxo por causa de suas marcas de herança, sistemas de certificação e setor de hotelaria de alto valor, que juntos reforçam a demanda por proveniência, qualidade de material documentada e construção durável. O Eurostat relata que móveis e manutenção doméstica são um componente significativo do consumo das famílias nas principais economias da UE. Alemanha, Reino Unido e França sustentam grande parte do valor regional. A Itália contribui com herança de produção e demanda doméstica exigente, enquanto a Espanha sustenta a demanda comercial por meio de hotéis.
A Ásia-Pacífico tem projeção de crescer a um CAGR de 6,85% de 2026 a 2031 e é a parte regional de crescimento mais rápido do tamanho do mercado de roupa de cama de luxo. A China é a principal contribuinte para o valor regional, enquanto a Índia e o Sudeste Asiático oferecem espaço para maior adoção. A política de Extensão da Longevidade Saudável do Japão enquadra ambientes de sono de qualidade dentro de prioridades mais amplas de saúde e envelhecimento. As inaugurações de hotéis de luxo internacionais no Vietnã, Indonésia e Tailândia podem introduzir padrões de roupa de cama de alto nível para compradores comerciais e consumidores. O Oriente Médio é principalmente liderado pela hotelaria, enquanto a demanda africana permanece concentrada em áreas urbanas de maior renda e destinos hoteleiros.

Cenário Competitivo
O mercado de roupa de cama de luxo é fragmentado, sem nenhum fornecedor individual identificado como controlador de preços ou padrões em todas as categorias e regiões. Frette, SFERRA e Yves Delorme competem por meio de herança, proveniência de materiais, artesanato e relacionamentos com hotéis de luxo. Sua posição difere das marcas orgânicas de venda direta ao consumidor que se concentram em rastreabilidade e um processo de compra premium mais acessível. A Boll & Branch combinou lojas independentes com distribuição em mais de 100 unidades da Bloomingdale's e da Nordstrom até novembro de 2025. A empresa reportou crescimento de receita de lojas físicas de quase 60% em relação ao ano anterior naquele momento.
As parcerias com o setor de hotelaria são uma ferramenta competitiva central porque podem garantir demanda visível em múltiplas propriedades. O acordo de outubro de 2025 entre a Standard Textile e a Accor colocou a Coleção Hoteleira Mascioni, certificada pelo OEKO-TEX Standard 100, em mais de 350 propriedades de luxo. A Frette expandiu sua estratégia de varejo direto ao abrir uma boutique em Toronto em maio de 2026 com um conceito de varejo de estilo residencial. Sua abordagem centra-se na personalização, aconselhamento individual e comparação de tecidos em um ambiente controlado. A Serta Simmons Bedding adicionou a Coleção Simmons Luxury em julho de 2026, criando uma linha de nível superior com construção tufada à mão e materiais naturais elevados.
A certificação e a documentação da cadeia de suprimentos são requisitos competitivos importantes no mercado de roupa de cama de luxo, especialmente em vendas comerciais e mercados onde os consumidores valorizam a rastreabilidade, pois os compradores precisam de evidências de que os materiais e as práticas de produção atendem aos padrões declarados. As marcas estabelecidas podem usar essas capacidades para sustentar preços mais elevados e atender aos padrões de aquisição. Empresas menores podem achar os custos de conformidade mais difíceis de absorver quando os preços das fibras são voláteis. Produtos falsificados e distribuição não autorizada podem enfraquecer o controle da marca em mercados online e emergentes.
Líderes do Setor de Roupa de Cama de Luxo
WestPoint Home LLC
Pacific Coast Feather Company
Serta Simmons Bedding, LLC
Tempur Sealy International, Inc.
Frette
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Serta Simmons Bedding lançou a Coleção Simmons Luxury, uma linha de colchões de 11 modelos com preços de varejo variando de meados de 4.000 USD a 10.000 USD. A coleção reviveu a identidade patrimonial da Simmons por meio de construção tufada à mão e materiais naturais elevados, visando varejistas independentes e membros da BrandSource que buscam oportunidades de venda consultiva com ticket médio mais elevado.
- Junho de 2026: A Essentia Organic Mattress apresentou o sistema ProCor DNA na Conferência BEYOND Biohacking em Boca Raton, Flórida, um sistema de sono personalizado construído somente após a análise do DNA, biometria, mapeamento postural e dados de compatibilidade de materiais de um cliente individual, estabelecendo um novo referencial de personalização para o segmento de luxo orgânico.
- Maio de 2026: A Frette abriu sua primeira boutique independente canadense na 12 Hazelton Avenue, no bairro Yorkville de Toronto, marcando a primeira implementação norte-americana de seu conceito de varejo experiencial de inspiração residencial. A loja apresenta personalização digital Atelier Bespoke, serviços de consultoria individualizados e uma experiência de tecidos selecionados, aprofundando os relacionamentos diretos da marca com os consumidores em um mercado anteriormente atendido apenas por parceiros atacadistas.
- Outubro de 2025: A Standard Textile e a Accor anunciaram uma parceria global tornando a Coleção Hoteleira Mascioni o padrão de roupa de cama preferido em mais de 350 propriedades do Fairmont, Sofitel Legend, Sofitel e MGallery Collection. A coleção possui certificação OEKO-TEX Standard 100, com identidades de design personalizadas adaptadas ao posicionamento estético de cada marca Accor.


Escopo do Relatório do Mercado Global de Roupa de Cama de Luxo
| Roupa de Cama/Lençóis |
| Travesseiros e Fronhas |
| Cobertores e Edredons |
| Colchões |
| Pillow Tops e Protetores de Colchão |
| Edredons e Capas de Edredon |
| Outros Produtos (Colchas, Cobertores Decorativos, Colchas Acolchoadas, Capas de Almofada, Mantas, etc.) |
| Residencial | |
| Comercial | Hotelaria, Hotéis e Resorts |
| Instalações de Saúde e Cuidados com Idosos | |
| Institucional, Dormitórios e Militar | |
| Outros Usuários Finais Comerciais |
| Canais B2C/Varejo | Lojas Multimarcas |
| Lojas Especializadas em Roupa de Cama, Incluindo Pontos de Venda Exclusivos da Marca | |
| Online | |
| Outros Canais de Distribuição no Varejo | |
| Compras B2B/Diretas de Fabricantes por Grandes Usuários Comerciais |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Roupa de Cama/Lençóis | |
| Travesseiros e Fronhas | ||
| Cobertores e Edredons | ||
| Colchões | ||
| Pillow Tops e Protetores de Colchão | ||
| Edredons e Capas de Edredon | ||
| Outros Produtos (Colchas, Cobertores Decorativos, Colchas Acolchoadas, Capas de Almofada, Mantas, etc.) | ||
| Por Usuário Final | Residencial | |
| Comercial | Hotelaria, Hotéis e Resorts | |
| Instalações de Saúde e Cuidados com Idosos | ||
| Institucional, Dormitórios e Militar | ||
| Outros Usuários Finais Comerciais | ||
| Por Canal de Distribuição | Canais B2C/Varejo | Lojas Multimarcas |
| Lojas Especializadas em Roupa de Cama, Incluindo Pontos de Venda Exclusivos da Marca | ||
| Online | ||
| Outros Canais de Distribuição no Varejo | ||
| Compras B2B/Diretas de Fabricantes por Grandes Usuários Comerciais | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para a roupa de cama de luxo até 2031?
O mercado de roupa de cama de luxo tem previsão de crescer a um CAGR de 6,2% de 2026 a 2031, atingindo 19,01 bilhões de USD até 2031, à medida que as compras orientadas ao bem-estar, a atividade de reforma e a demanda da hotelaria sustentam aquisições de roupa de cama de maior valor.
Qual categoria de produto detém a maior participação nas vendas de roupa de cama de luxo?
Os colchões detinham 43,12% do valor de mercado em 2025, tornando-os a maior categoria de produto porque os consumidores geralmente consideram a superfície de sono como a compra de roupa de cama mais durável e consequente.
Qual categoria de produto está crescendo mais rapidamente na roupa de cama de luxo?
A roupa de cama e os lençóis têm previsão de crescer a um CAGR de 7,11% até 2031, a taxa mais alta entre os tipos de produtos, à medida que os consumidores realizam novas atualizações após adquirir um colchão premium.
Qual grupo de usuários finais gera a maior demanda por roupa de cama premium?
Os usuários residenciais detinham uma participação de 64,32% em 2025, sustentados por reformas residenciais, compras de novas residências e demanda por interiores personalizados que utilizam lençóis, travesseiros, edredons e artigos de decoração têxtil coordenados.
Por que os hotéis são compradores importantes de roupa de cama de luxo?
Os hotéis utilizam a roupa de cama para fortalecer a experiência dos hóspedes e os padrões da marca, enquanto os acordos de fornecedor preferencial podem criar demanda de aquisição recorrente, exigir certificações consistentes e recompensar fornecedores capazes de oferecer qualidade confiável em múltiplas propriedades.
Página atualizada pela última vez em:



