
Taille et part du marché de la literie de luxe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.07 Milliards de dollars |
| Taille du Marché (2031) | 19.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la literie de luxe par Mordor Intelligence
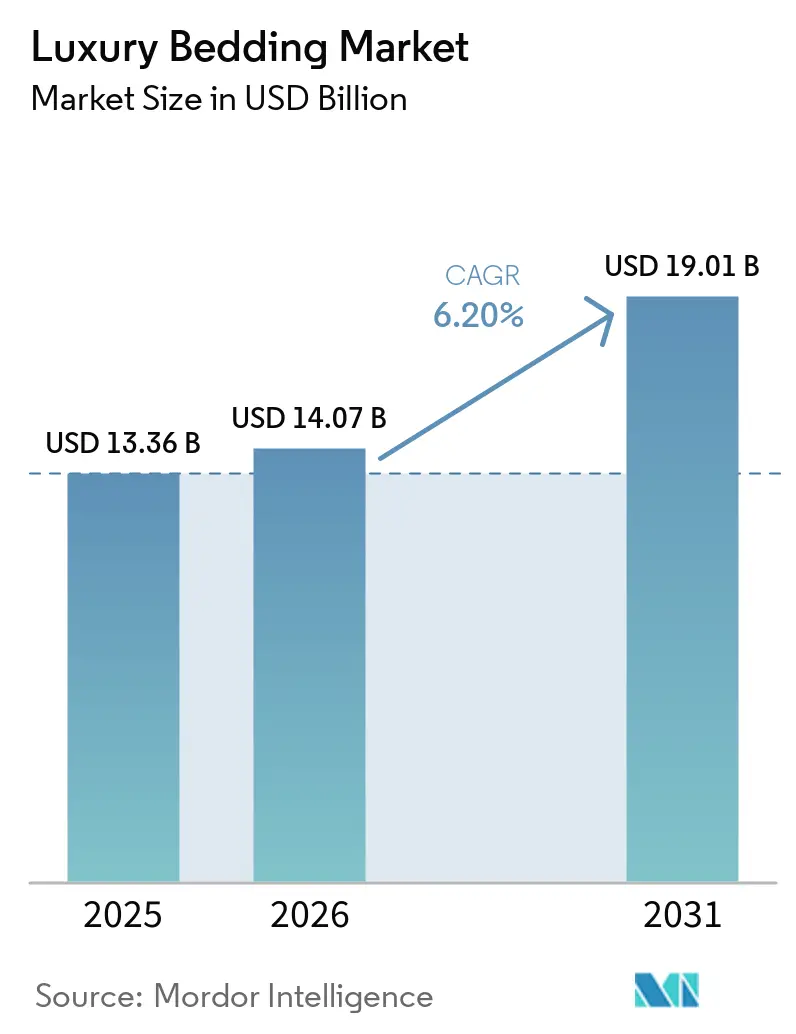
Le marché de la literie de luxe était évalué à 13,36 milliards USD en 2025 et devrait atteindre 14,07 milliards USD en 2026, puis 19 milliards USD d'ici 2031, à un CAGR de 6,2 % durant la période de prévision de 2026 à 2031. La qualité du sommeil devient un critère d'achat de plus en plus important, et le constat qu'1 adulte sur 3 aux États-Unis ne dort pas suffisamment soutient la demande pour des produits axés sur le confort, les matériaux et le bien-être en chambre à coucher[1]https://www.cdc.gov/sleep/data-and-statistics/adults.html. Les rénovations résidentielles haut de gamme, la modernisation des chambres d'hôtels de luxe et un accès direct au consommateur plus large élargissent également les occasions pour lesquelles les consommateurs remplacent ou améliorent leur literie. Les marques répondent à cette tendance par des matériaux certifiés, des options de produits personnalisées et des expériences de vente au détail plus maîtrisées. La volatilité des coûts du coton, de la soie et du duvet demeure une contrainte, car elle peut peser sur les marges ou réduire les spécifications des produits. Le marché de la literie de luxe fait également face à des exigences de conformité plus élevées, tandis que les programmes de certification établis peuvent favoriser les fournisseurs qui répondent déjà aux exigences de l'hôtellerie et de la vente au détail.
Points clés du rapport
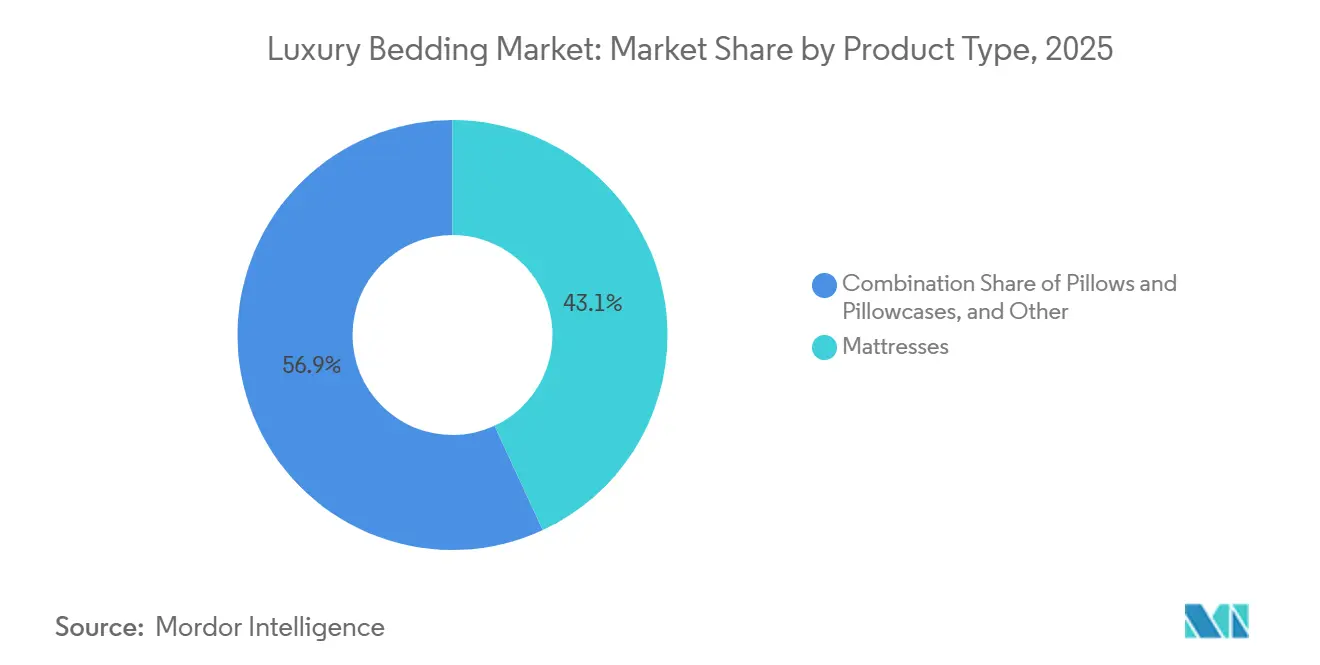
- Par type de produit, les matelas détenaient une part de 43,12 % en 2025, tandis que le linge de lit et les draps de lit devraient enregistrer un CAGR de 7,11 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs résidentiels détenaient une part de 64,32 % en 2025, tandis que les utilisateurs commerciaux devraient enregistrer un CAGR de 6,72 % jusqu'en 2031.
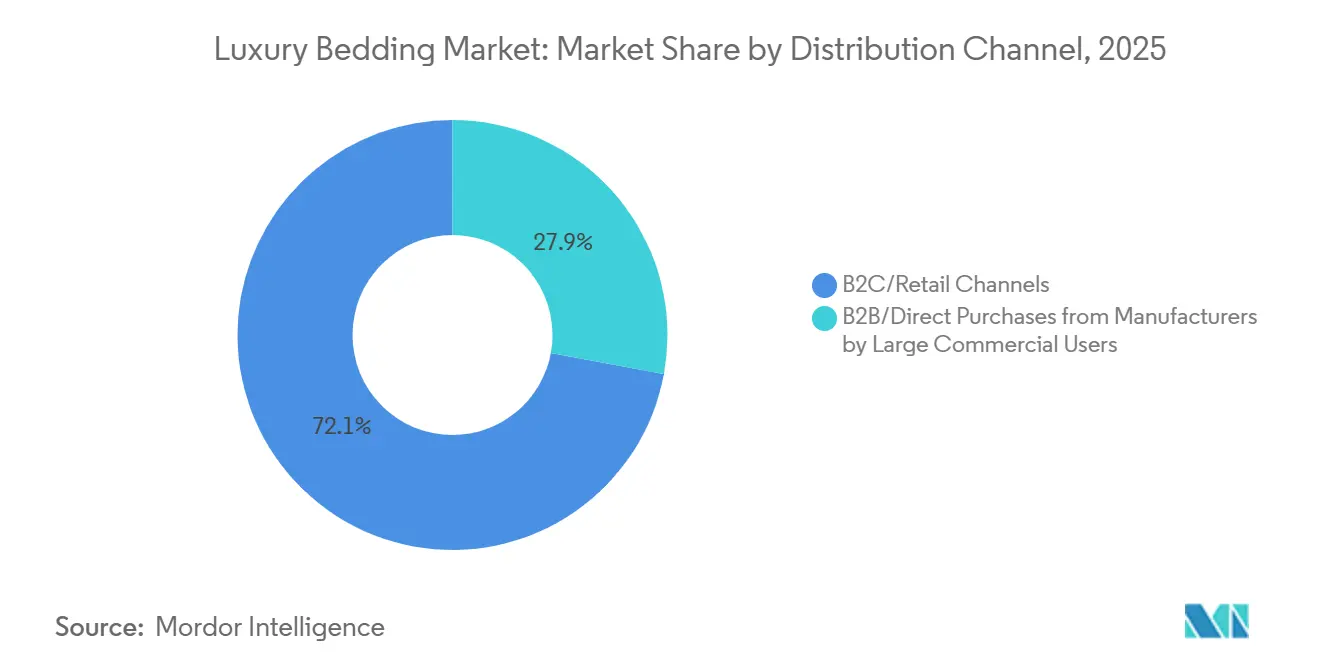
- Par canal de distribution, les canaux B2C et de vente au détail détenaient une part de 72,13 % en 2025, tandis que les achats directs B2B devraient enregistrer un CAGR de 6,57 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 34,54 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 6,85 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la literie de luxe
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Premiumisation de la santé et du bien-être liés au sommeil | +1.4% | Mondial, concentré en Amérique du Nord et en Europe occidentale, avec une croissance rapide dans les zones urbaines d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Dépenses en décoration intérieure haut de gamme et en rénovation | +0.8% | Amérique du Nord et Europe, avec expansion dans les villes de premier rang d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Modernisation des chambres d'hôtels de luxe et nouvelle offre hôtelière | +0.9% | Mondial, avec une forte demande en Asie-Pacifique, au Moyen-Orient et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Commerce électronique et accessibilité en vente directe au consommateur | +0.7% | Mondial, avec une adoption rapide des canaux numériques en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Demande portée par la certification pour les fibres naturelles traçables | +0.6% | Amérique du Nord et Europe, avec des retombées dans l'hôtellerie d'Asie-Pacifique et du Moyen-Orient | Long terme (≥ 4 ans) |
| Ajustement sur mesure, superposition modulaire et personnalisation | +0.5% | Mondial, notamment dans les canaux de vente directe au consommateur en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation de la santé et du bien-être liés au sommeil
La santé du sommeil devient une préoccupation courante chez les consommateurs aisés et soutient la demande sur le marché de la literie de luxe. Les Centres américains pour le contrôle et la prévention des maladies indiquent qu'1 adulte sur 3 ne dort pas suffisamment, ce qui offre aux marques un contexte de santé reconnu pour les produits axés sur le confort et le repos. Les acheteurs recherchent de plus en plus du coton biologique certifié GOTS, du lyocell thermorégulant et des alternatives hypoallergéniques au duvet. Ces choix de matériaux placent les caractéristiques du produit au cœur des décisions d'achat, au-delà du simple nombre de fils. L'Institut mondial du bien-être a rapporté une économie mondiale du bien-être d'une valeur supérieure à 5,6 milliards USD en 2025, créant un environnement de dépenses plus large pour les produits domestiques liés au bien-être personnel[2]https://globalwellnessinstitute.org/industry-research/global-wellness-economy-monitor. La politique japonaise d'extension de la longévité en bonne santé inscrit également les environnements de sommeil dans un débat de santé publique plus large, ce qui soutient un positionnement axé sur le bien-être dans la région.
Dépenses en décoration intérieure haut de gamme et en rénovation
L'activité de rénovation résidentielle continue de soutenir les achats haut de gamme pour les chambres à coucher et autres espaces de vie privés, car le marché de la literie de luxe bénéficie lorsque les acheteurs recherchent une finition cohérente dans les pièces rénovées plutôt que de traiter la literie comme un achat séparé. L'étude Houzz & Home 2026 a révélé que 54 % des propriétaires ont entrepris des projets de rénovation en 2025, tandis que la dépense médiane de rénovation était de 20 000 USD[3]https://www.houzz.com/press/1015/Home-Renovation-Activity-Held-Steady-in-2025-Slight-Decline-in-Plans-for-2026-Houzz-Study-Finds. La même étude a rapporté que les dépenses du décile supérieur ont atteint 150 000 USD ou plus, soit 7 % au-dessus des 140 000 USD de 2024. Le Centre conjoint d'études sur le logement de Harvard prévoit que les dépenses de rénovation des propriétaires atteindront 524 milliards USD début 2026, soutenant la demande pour des ameublements de spécification supérieure[4]https://www.jchs.harvard.edu/blog/remodeling-expected-continue-slow-steady-growth-next-year. Une chambre à coucher ou une salle de bain principale nouvellement rénovée peut inciter les consommateurs à remplacer leur ancienne literie afin que la pièce présente un niveau de finition cohérent. Les données d'Eurostat montrent également que l'ameublement et l'entretien du logement constituent une part significative des dépenses des ménages dans les grandes économies européennes.
Modernisation des chambres d'hôtels de luxe et nouvelle offre hôtelière
Les exploitants hôteliers utilisent de plus en plus les spécifications de literie pour soutenir l'expérience client et protéger le positionnement de leur marque. Ce changement offre au marché de la literie de luxe une source de demande commerciale moins dépendante des cycles de remplacement individuels, tandis que les groupes hôteliers peuvent standardiser les produits dans leurs établissements et rénover les chambres selon des calendriers d'investissement en capital planifiés. Les acheteurs du secteur de l'hôtellerie exigent souvent un approvisionnement fiable, une construction cohérente et des certifications de matériaux reconnues. Ces exigences peuvent favoriser les fournisseurs disposant de références dans l'hôtellerie et capables de répondre à des contrats multi-établissements. Le linge haut de gamme est également plus visible pour les clients que de nombreux autres équipements de chambre, ce qui rend son état et son toucher pertinents pour les avis et les séjours répétés. Les programmes de rénovation hôtelière créent donc des opportunités d'approvisionnement pluriannuelles pour les fournisseurs capables de répondre aux exigences des marques et aux normes de conformité.
Commerce électronique et accessibilité en vente directe au consommateur
Les canaux numériques permettent aux marques de literie spécialisées d'atteindre plus facilement les consommateurs au-delà des grandes zones commerciales de luxe, permettant au marché de la literie de luxe de servir des clients qui ne vivent pas à proximité d'un magasin dédié ou d'un grand magasin établi. Le canal permet aux marques d'expliquer l'origine des matériaux, l'entretien du produit, la construction et la certification avant une décision d'achat. Boll & Branch comptait 15 magasins indépendants en novembre 2025 après en avoir ouvert 7 cette année-là, tandis que son chiffre d'affaires en magasin a augmenté de près de 60 % d'une année sur l'autre. Sa présence dans plus de 100 points de vente Bloomingdale's et Nordstrom montre que la vente au détail directe et la distribution sélective en gros peuvent fonctionner ensemble. Les essais de sommeil en ligne, des politiques de retour claires et des outils de visualisation peuvent réduire les hésitations autour des produits à prix élevé. Les relations directes avec les clients peuvent également aider les marques à comprendre les achats répétés et les préférences par climat, matériau et catégorie de produit.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du coton, de la soie, du duvet et des fibres spéciales | -0.9% | Mondial, avec une exposition plus élevée pour les filatures asiatiques achetant sur les marchés au comptant et les marques nord-américaines utilisant du coton égyptien ou Pima | Court terme (≤ 2 ans) |
| Déclassement de gamme lié à l'inflation et élasticité de la demande premium | -0.7% | Amérique du Nord et Europe occidentale, en particulier le segment du luxe aspirationnel | Court terme (≤ 2 ans) |
| Charge de conformité en matière de certification, de traçabilité et d'économie circulaire | -0.5% | Europe et Amérique du Nord, où les investissements en conformité peuvent peser sur les marques plus petites | Long terme (≥ 4 ans) |
| Risque de contrefaçon, de commerce parallèle et de dilution de marque | -0.4% | Mondial, notamment dans les marchés émergents et les places de marché en ligne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du coton, de la soie, du duvet et des fibres spéciales
La volatilité des matières premières est un risque opérationnel persistant pour le marché de la literie de luxe, car les produits haut de gamme reposent sur des fibres aux options de substitution limitées, et les acheteurs s'attendent souvent au même toucher, à la même chaleur et à la même durabilité à chaque achat de remplacement. Des coûts d'intrants plus élevés peuvent réduire les marges lorsque les marques choisissent de ne pas répercuter intégralement la hausse sur les consommateurs. Ils peuvent également amener les fabricants à modifier les volumes de rembourrage ou les mélanges de matériaux, ce qui peut affaiblir la proposition de produit. La pression la plus forte s'exerce sur les marques qui ont des engagements en matière de fibres naturelles mais qui ne disposent pas du pouvoir d'achat ou de la capacité de fixation des prix des plus grands fournisseurs. Les équipes d'approvisionnement doivent donc exercer un contrôle plus étroit sur les contrats fournisseurs, les tests de qualité et la planification des stocks. Un approvisionnement stable est particulièrement important lorsque la valeur d'une marque repose sur la provenance des fibres, la durabilité et une expérience de sommeil cohérente.
Déclassement de gamme lié à l'inflation et élasticité de la demande premium
L'inflation et l'incertitude liée aux droits de douane peuvent amener les consommateurs à reporter leurs achats discrétionnaires pour la maison, même dans le segment premium. Un document de travail de la Réserve fédérale publié en 2026 a révél que les droits de douane américains de 2025 avaient entraîné une répercussion des prix de 15 % à 20 % sur les biens importés, tandis que les dépenses des ménages ont chuté de 4 % à l'augmentation moyenne de l'exposition aux droits de douane. L'impact sera probablement le plus fort chez les acheteurs aspirationnels qui peuvent reporter une mise à niveau ou se tourner vers une alternative moins chère. Les acheteurs ultra-fortunés restent moins sensibles aux variations de prix à court terme, surtout lorsque la qualité du produit et le service sont clairement établis. Les marques peuvent réduire ce risque grâce à une meilleure différenciation des produits, une construction durable et une explication plus claire des matériaux et de l'entretien. Le marché de la literie de luxe peut également bénéficier lorsque les détaillants proposent des conseils et un accompagnement dans la sélection des produits plutôt que de se concurrencer uniquement sur les prix promotionnels, car ce service peut clarifier pourquoi les matériaux certifiés, la construction et les pratiques d'entretien justifient un prix d'achat plus élevé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les matelas dominent la valeur tandis que le linge de lit tire la croissance future
Les matelas représentaient 43,12 % de la part du marché de la literie de luxe en 2025 et demeuraient le principal contributeur à la valeur de la catégorie. Les consommateurs effectuent généralement des recherches approfondies avant d'acheter un matelas, car il s'agit d'un achat à long terme directement lié au confort. Les fabricants de matelas utilisent la construction touffetée à la main, les matériaux naturels et les caractéristiques de confort personnalisées pour soutenir une tarification premium. Serta Simmons Bedding a lancé la Simmons Luxury Collection en 11 modèles en juillet 2026, avec des prix de détail allant du milieu des 4 000 USD à 10 000 USD. Les achats de matelas peuvent initier des dépenses ultérieures en draps, oreillers et produits de couette, permettant au marché de la literie de luxe de capter une série d'achats connexes auprès de consommateurs souhaitant que les matériaux, les couleurs et les niveaux de confort fonctionnent ensemble sur l'ensemble du lit.
La taille du marché de la literie de luxe pour le linge de lit et les draps de lit devrait croître à un CAGR de 7,11 % de 2026 à 2031, le taux le plus élevé parmi les catégories de produits. Le linge de lit est souvent la prochaine mise à niveau après qu'un consommateur a acheté une surface de sommeil haut de gamme. Les consommateurs considèrent de plus en plus les draps et les parures de couette comme faisant partie de l'apparence d'une pièce, de la gestion de la température et de la propreté perçue. Le coton égyptien, le lin européen et les produits de couette de style hôtelier répondent à ces besoins. Cette gamme de produits permet aux marques de développer des ventes récurrentes sans nécessiter un autre achat majeur de matelas.


Par utilisateur final : la demande résidentielle domine tandis que les achats commerciaux se développent
Les utilisateurs résidentiels détenaient une part de 64,32 % en 2025, faisant des foyers la principale base de demande pour le marché de la literie de luxe, où les décisions de remplacement sont étroitement liées à la rénovation, à la refonte des pièces et aux évolutions des préférences des ménages. Les propriétaires aisés remplacent leur literie lors des cycles de rénovation et lors d'un déménagement dans une nouvelle résidence. L'étude Houzz & Home 2026 a enregistré une dépense médiane de rénovation de 20 000 USD en 2025, soutenant les dépenses connexes pour les chambres à coucher et les textiles d'ameublement. Les clients résidentiels apprécient les couleurs, les couches, les matériaux et les conseils personnalisés du personnel de vente. Cela favorise les marques qui offrent un design cohérent sur les draps, les couettes, les oreillers et les produits connexes pour la maison.
Les utilisateurs finaux commerciaux devraient se développer à un CAGR de 6,72 % de 2026 à 2031. Ce groupe comprend l'hôtellerie, les soins de santé, les soins aux personnes âgées et les utilisateurs institutionnels avec des critères d'achat différents. En octobre 2025, Standard Textile et Accor ont annoncé que la Mascioni Hotel Collection deviendrait la norme de linge préférée dans plus de 350 établissements de luxe. La collection porte la certification OEKO-TEX Standard 100, montrant comment les certifications peuvent faire partie des spécifications commerciales. Les acheteurs du secteur de la santé et des soins aux personnes âgées peuvent rechercher des caractéristiques hypoallergéniques et antimicrobiennes qui recoupent les produits résidentiels haut de gamme.
Par canal de distribution : la vente au détail reste le principal canal de revenus tandis que le B2B direct gagne du terrain
Les canaux B2C et de vente au détail représentaient 72,13 % de la part en 2025, montrant que le marché de la literie de luxe dépend encore fortement des canaux capables de démontrer les qualités physiques des produits haut de gamme. Les magasins physiques restent importants car les consommateurs souhaitent souvent toucher le tissu, comparer les textures et évaluer la présentation visuelle. Les magasins spécialisés et les points de vente exclusifs de marque donnent aux entreprises plus de contrôle sur la formation et le service. Frette a ouvert sa première boutique indépendante canadienne dans le quartier Yorkville de Toronto en mai 2026, étendant sa présence en vente directe en Amérique du Nord. Ce modèle soutient une expérience de marque plus maîtrisée qu'une simple présentation en gros.
Les achats directs B2B devraient croître à un CAGR de 6,57 % de 2026 à 2031. Les grands hôtels, les réseaux de soins de santé et les acheteurs institutionnels utilisent de plus en plus des arrangements d'approvisionnement pluriannuels pour garantir une qualité constante. Les acheteurs peuvent exiger des certifications OEKO-TEX, GOTS ou Écolabel européen avant de qualifier un fournisseur. Le processus peut créer une barrière à l'entrée pour les fabricants plus petits sans traçabilité vérifiée ou capacité suffisante. Le secteur de la literie de luxe bénéficie de ces relations car elles récompensent la cohérence de la qualité, la documentation, le service et le prix. Pour le marché de la literie de luxe, ces contrats peuvent également soutenir la planification de la production, réduire l'incertitude des commandes et constituer des références qui aident les fournisseurs à concourir pour des activités similaires auprès d'autres acheteurs commerciaux haut de gamme.
Analyse géographique
L'Amérique du Nord représentait 34,54 % de la part du marché de la literie de luxe en 2025 et demeurait le plus grand marché régional. Les États-Unis constituent la principale source de demande, car les ménages à hauts revenus ont une forte culture de la rénovation et un accès aux marques en vente directe au consommateur. Le Centre conjoint d'études sur le logement de Harvard prévoit que les dépenses totales de rénovation des propriétaires atteindront 524 milliards USD début 2026. Le Canada reçoit une attention directe de la part des marques de luxe, illustrée par la première boutique indépendante canadienne de Frette à Toronto en mai 2026. Le Mexique dispose d'une base de demande plus modeste, mais bénéficie de l'hôtellerie de luxe et d'une affluence urbaine concentrée.
L'Europe reste importante pour le marché de la literie de luxe en raison de ses marques patrimoniales, de ses systèmes de certification et de son secteur hôtelier à haute valeur ajoutée, qui ensemble renforcent la demande pour la provenance, la qualité documentée des matériaux et la construction durable. Eurostat rapporte que l'ameublement et l'entretien du logement constituent une composante significative de la consommation des ménages dans les grandes économies de l'Union européenne. L'Allemagne, le Royaume-Uni et la France soutiennent une grande partie de la valeur régionale. L'Italie contribue par son patrimoine de production et une demande intérieure exigeante, tandis que l'Espagne soutient la demande commerciale à travers les hôtels.
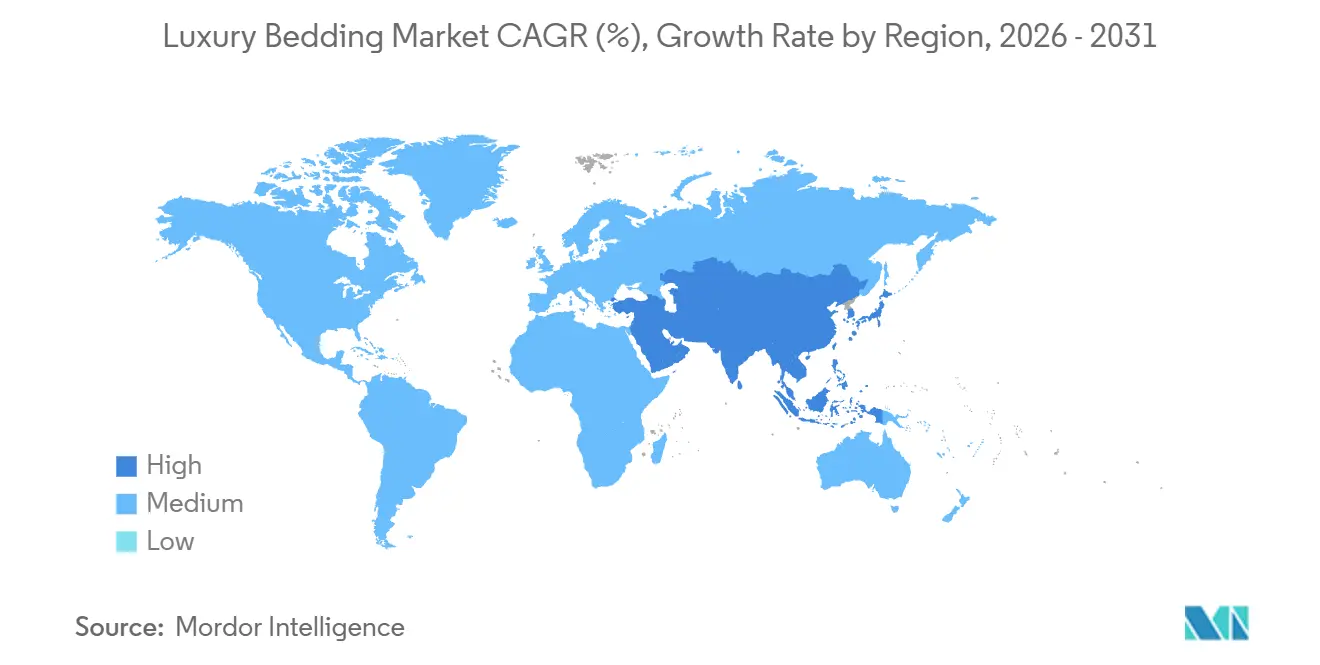
L'Asie-Pacifique devrait croître à un CAGR de 6,85 % de 2026 à 2031 et constitue la partie régionale à la croissance la plus rapide de la taille du marché de la literie de luxe. La Chine est un contributeur majeur à la valeur régionale, tandis que l'Inde et l'Asie du Sud-Est offrent des perspectives d'adoption supplémentaires. La politique japonaise d'extension de la longévité en bonne santé inscrit les environnements de sommeil de qualité dans des priorités plus larges de santé et de vieillissement. Les ouvertures d'hôtels de luxe internationaux au Vietnam, en Indonésie et en Thaïlande peuvent introduire des normes de literie haut de gamme auprès des acheteurs commerciaux et des consommateurs. Le Moyen-Orient est principalement porté par l'hôtellerie, tandis que la demande africaine reste concentrée dans les zones urbaines à revenus plus élevés et les destinations hôtelières.

Paysage concurrentiel
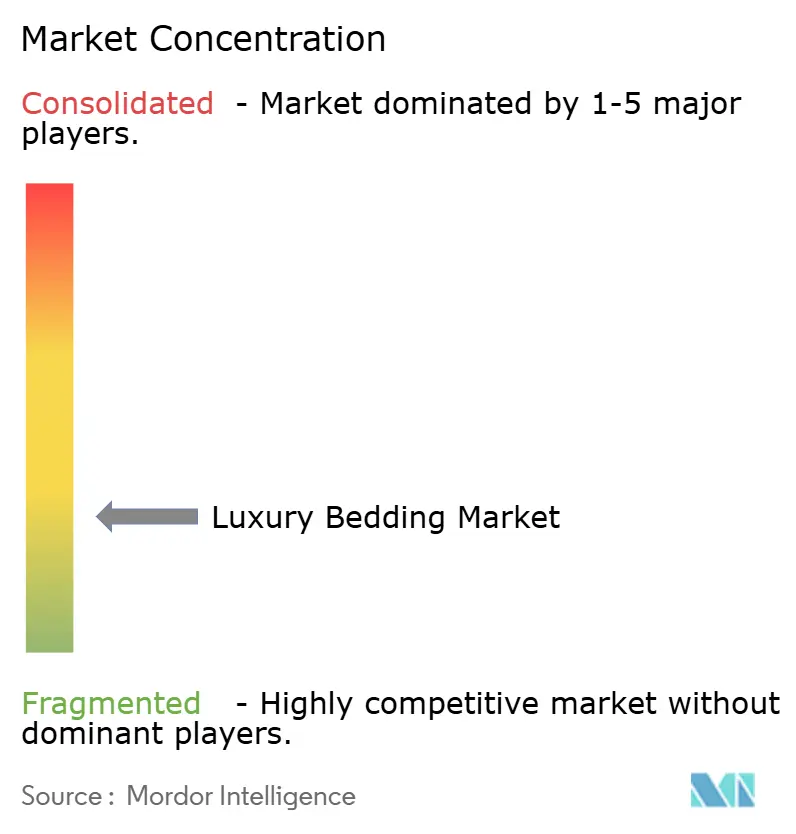
Le marché de la literie de luxe est fragmenté, aucun fournisseur individuel n'étant identifié comme contrôlant les prix ou les normes dans toutes les catégories et régions. Frette, SFERRA et Yves Delorme se font concurrence par le patrimoine, la provenance des matériaux, le savoir-faire artisanal et les relations avec les hôtels de luxe. Leur positionnement diffère de celui des marques biologiques en vente directe au consommateur qui se concentrent sur la traçabilité et un processus d'achat premium plus accessible. Boll & Branch combinait des magasins indépendants avec une distribution dans plus de 100 points de vente Bloomingdale's et Nordstrom en novembre 2025. La société a rapporté une croissance du chiffre d'affaires en magasin de près de 60 % d'une année sur l'autre à ce moment-là.
Les partenariats avec l'hôtellerie constituent un outil concurrentiel central car ils peuvent sécuriser une demande visible et multi-établissements. L'accord d'octobre 2025 entre Standard Textile et Accor a placé la Mascioni Hotel Collection certifiée OEKO-TEX Standard 100 dans plus de 350 établissements de luxe. Frette a élargi sa stratégie de vente directe en ouvrant une boutique à Toronto en mai 2026 avec un concept de vente au détail d'inspiration résidentielle. Son approche est centrée sur la personnalisation, les conseils individuels et la comparaison de tissus dans un cadre maîtrisé. Serta Simmons Bedding a ajouté la Simmons Luxury Collection en juillet 2026, créant une gamme de niveau supérieur avec une construction touffetée à la main et des matériaux naturels de qualité supérieure.
La certification et la documentation de la chaîne d'approvisionnement constituent des exigences concurrentielles importantes sur le marché de la literie de luxe, notamment dans les ventes commerciales et les marchés où les consommateurs valorisent la traçabilité, car les acheteurs ont besoin de preuves que les matériaux et les pratiques de production répondent aux normes déclarées. Les marques établies peuvent utiliser ces capacités pour soutenir des prix plus élevés et répondre aux normes d'approvisionnement. Les entreprises plus petites peuvent trouver les coûts de conformité plus difficiles à absorber lorsque les prix des fibres sont volatils. Les produits contrefaits et la distribution non autorisée peuvent affaiblir le contrôle de la marque sur les marchés en ligne et émergents.
Leaders du secteur de la literie de luxe
WestPoint Home LLC
Pacific Coast Feather Company
Serta Simmons Bedding, LLC
Tempur Sealy International, Inc.
Frette
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Serta Simmons Bedding a lancé la Simmons Luxury Collection, une gamme de matelas en 11 modèles dont les prix de détail vont du milieu des 4 000 USD à 10 000 USD. La collection a ravivé l'identité patrimoniale de Simmons grâce à une construction touffetée à la main et à des matériaux naturels de qualité supérieure, ciblant les détaillants indépendants et les membres de BrandSource à la recherche d'opportunités de vente consultative à ticket moyen plus élevé.
- Juin 2026 : Essentia Organic Mattress a présenté le système ProCor DNA lors de la conférence BEYOND Biohacking à Boca Raton, en Floride, un système de sommeil personnalisé conçu uniquement après analyse de l'ADN, des données biométriques, de la cartographie posturale et des données de compatibilité des matériaux d'un client individuel, établissant un nouveau référentiel de personnalisation pour le segment du luxe biologique.
- Mai 2026 : Frette a ouvert sa première boutique indépendante canadienne au 12 Hazelton Avenue, dans le quartier Yorkville de Toronto, marquant la première mise en œuvre nord-américaine de son concept de vente au détail expérientiel d'inspiration résidentielle. Le magasin propose la personnalisation numérique Atelier Bespoke, des services de conseil individuels et une expérience de tissu curatée, approfondissant les relations directes de la marque avec les consommateurs sur un marché précédemment desservi uniquement par des partenaires grossistes.
- Octobre 2025 : Standard Textile et Accor ont annoncé un partenariat mondial faisant de la Mascioni Hotel Collection la norme de linge préférée dans plus de 350 établissements Fairmont, Sofitel Legend, Sofitel et MGallery Collection. La collection porte la certification OEKO-TEX Standard 100, avec des identités de design sur mesure adaptées au positionnement esthétique de chaque marque Accor.


Périmètre du rapport mondial sur le marché de la literie de luxe
| Linge de lit/draps de lit |
| Oreillers et taies d'oreiller |
| Couvertures et édredons |
| Matelas |
| Surmatelas et protège-matelas |
| Couettes et housses de couette |
| Autres produits (couettes légères, couvre-lits, dessus-de-lit, cache-oreillers décoratifs, plaids, etc.) |
| Résidentiel | |
| Commercial | Hôtellerie, hôtels et centres de villégiature |
| Établissements de soins de santé et de soins aux personnes âgées | |
| Institutionnel, résidences universitaires et militaire | |
| Autres utilisateurs finaux commerciaux |
| Canaux B2C/vente au détail | Magasins multimarques |
| Magasins spécialisés en literie, y compris les points de vente exclusifs de marque | |
| En ligne | |
| Autres canaux de distribution au détail | |
| Achats B2B/directs auprès des fabricants par les grands utilisateurs commerciaux |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Linge de lit/draps de lit | |
| Oreillers et taies d'oreiller | ||
| Couvertures et édredons | ||
| Matelas | ||
| Surmatelas et protège-matelas | ||
| Couettes et housses de couette | ||
| Autres produits (couettes légères, couvre-lits, dessus-de-lit, cache-oreillers décoratifs, plaids, etc.) | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtellerie, hôtels et centres de villégiature | |
| Établissements de soins de santé et de soins aux personnes âgées | ||
| Institutionnel, résidences universitaires et militaire | ||
| Autres utilisateurs finaux commerciaux | ||
| Par canal de distribution | Canaux B2C/vente au détail | Magasins multimarques |
| Magasins spécialisés en literie, y compris les points de vente exclusifs de marque | ||
| En ligne | ||
| Autres canaux de distribution au détail | ||
| Achats B2B/directs auprès des fabricants par les grands utilisateurs commerciaux | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour la literie de luxe jusqu'en 2031 ?
Le marché de la literie de luxe devrait croître à un CAGR de 6,2 % de 2026 à 2031, pour atteindre 19,01 milliards USD d'ici 2031, les achats axés sur le bien-être, l'activité de rénovation et la demande hôtelière soutenant des achats de literie à plus haute valeur ajoutée.
Quelle catégorie de produits détient la plus grande part des ventes de literie de luxe ?
Les matelas détenaient 43,12 % de la valeur du marché en 2025, ce qui en fait la plus grande catégorie de produits, car les consommateurs considèrent généralement la surface de sommeil comme l'achat de literie le plus durable et le plus déterminant.
Quelle catégorie de produits connaît la croissance la plus rapide dans la literie de luxe ?
Le linge de lit et les draps de lit devraient croître à un CAGR de 7,11 % jusqu'en 2031, le taux le plus élevé parmi les types de produits, à mesure que les consommateurs effectuent de nouvelles mises à niveau après l'achat d'un matelas haut de gamme.
Quel groupe d'utilisateurs finaux génère la plus forte demande de literie haut de gamme ?
Les utilisateurs résidentiels détenaient une part de 64,32 % en 2025, soutenus par les rénovations résidentielles, les achats de nouveaux logements et la demande d'intérieurs personnalisés utilisant des draps, oreillers, couettes et textiles d'ameublement coordonnés.
Pourquoi les hôtels sont-ils d'importants acheteurs de literie de luxe ?
Les hôtels utilisent la literie pour renforcer l'expérience client et les normes de marque, tandis que les accords de fournisseur préféré peuvent créer une demande d'approvisionnement récurrente, exiger des certifications cohérentes et récompenser les fournisseurs capables de garantir une qualité fiable dans plusieurs établissements.
Dernière mise à jour de la page le:



