
Tamanho e Participação do Mercado de Lagosta
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
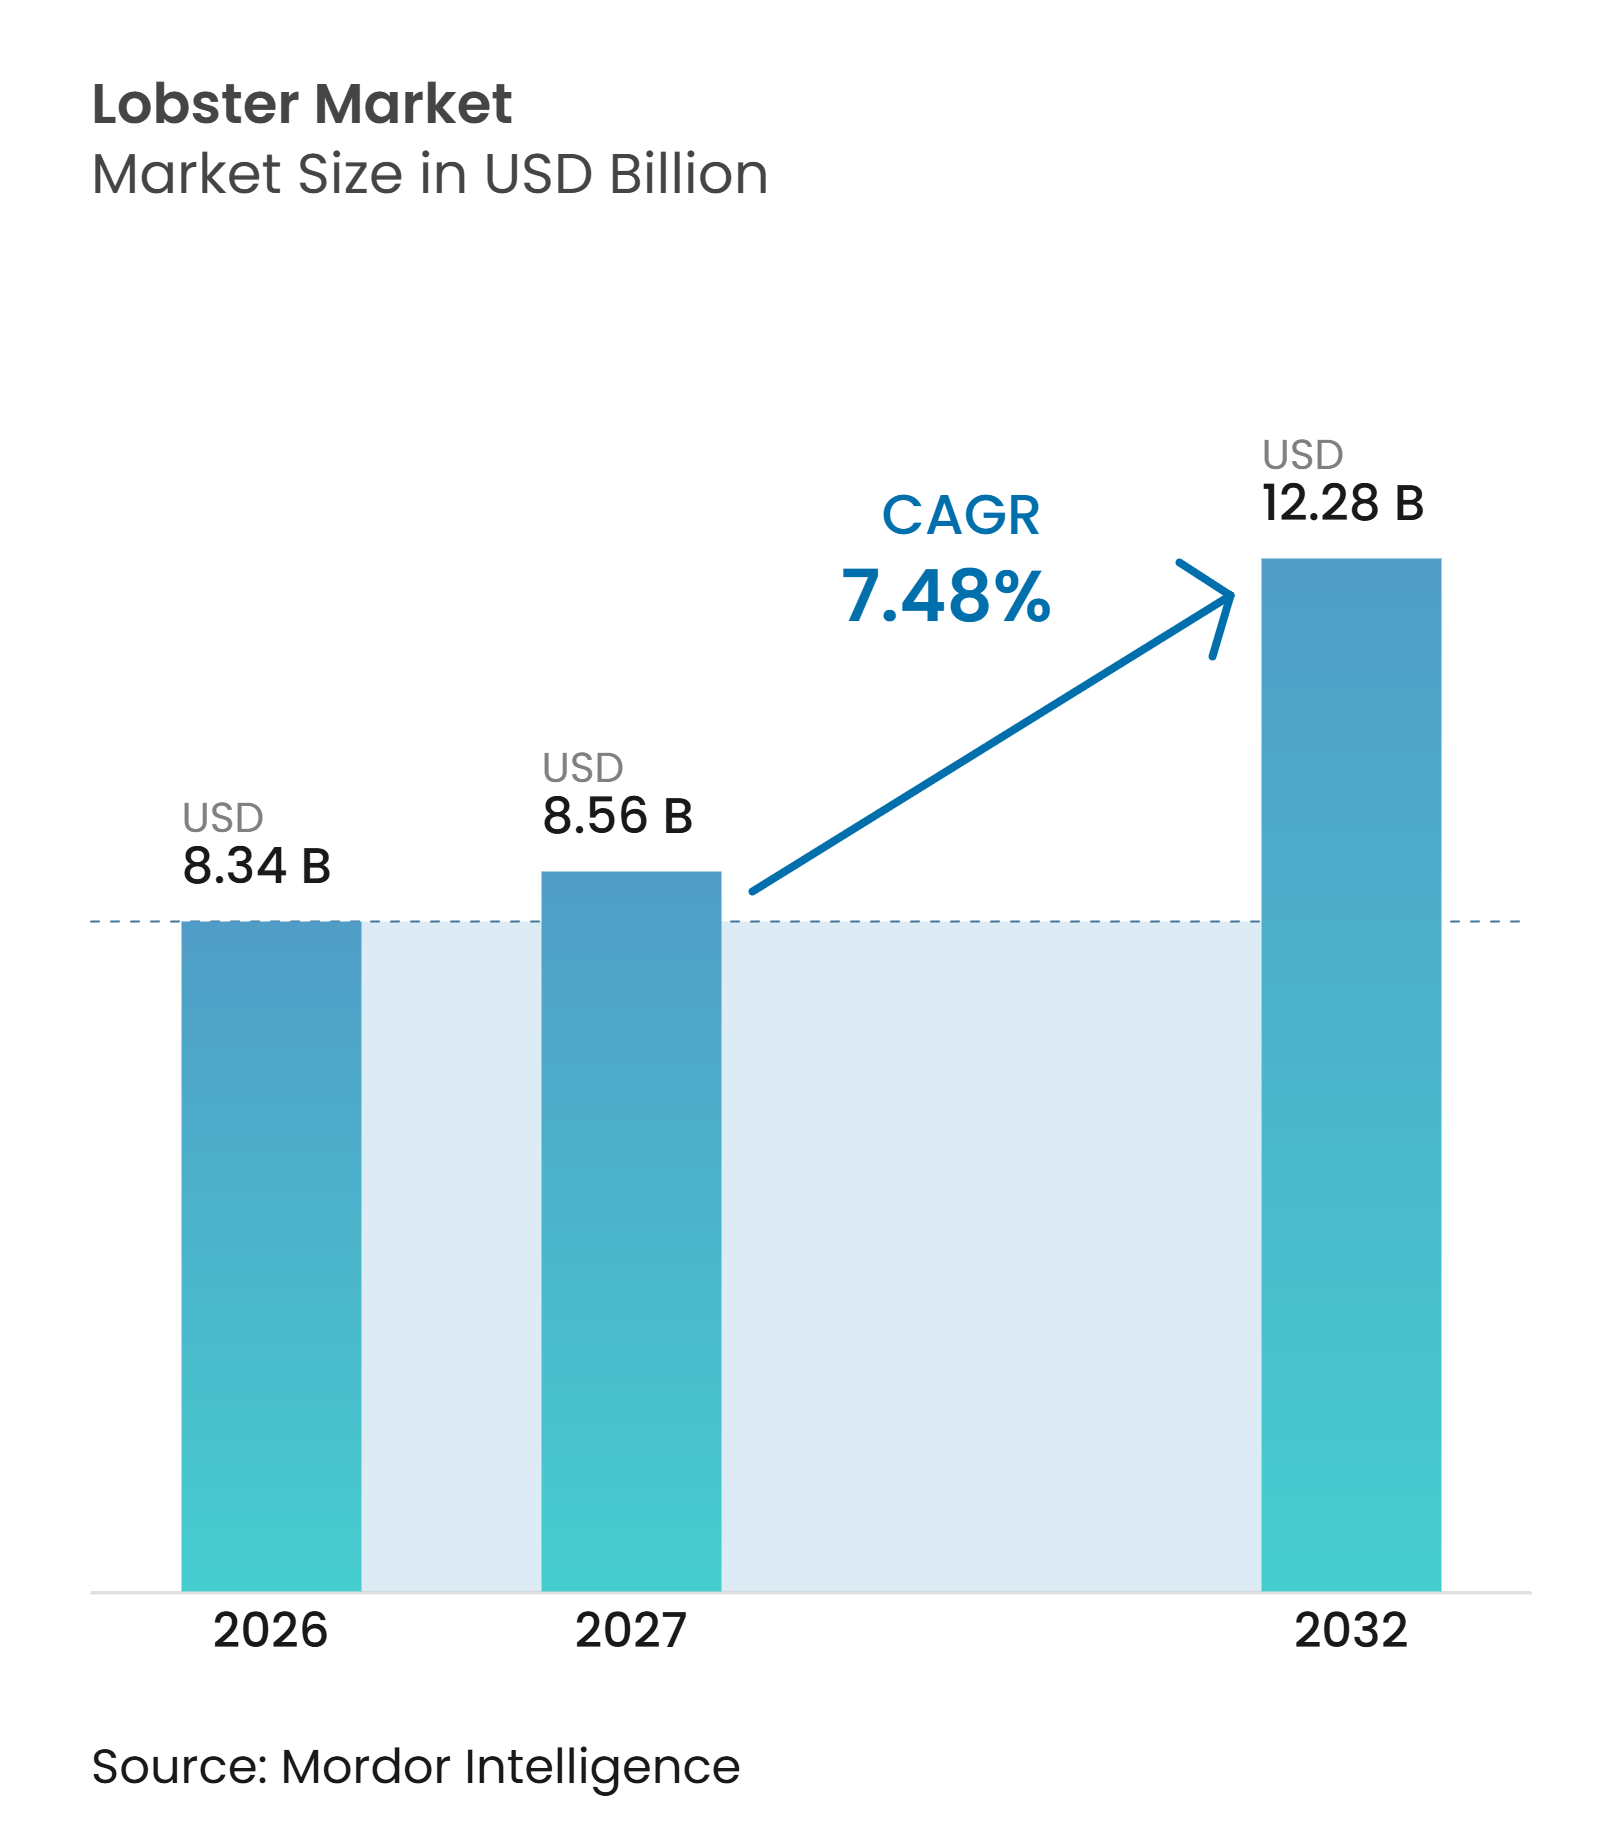
| Tamanho do Mercado (2027) | 8.56 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.28 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.48 % |
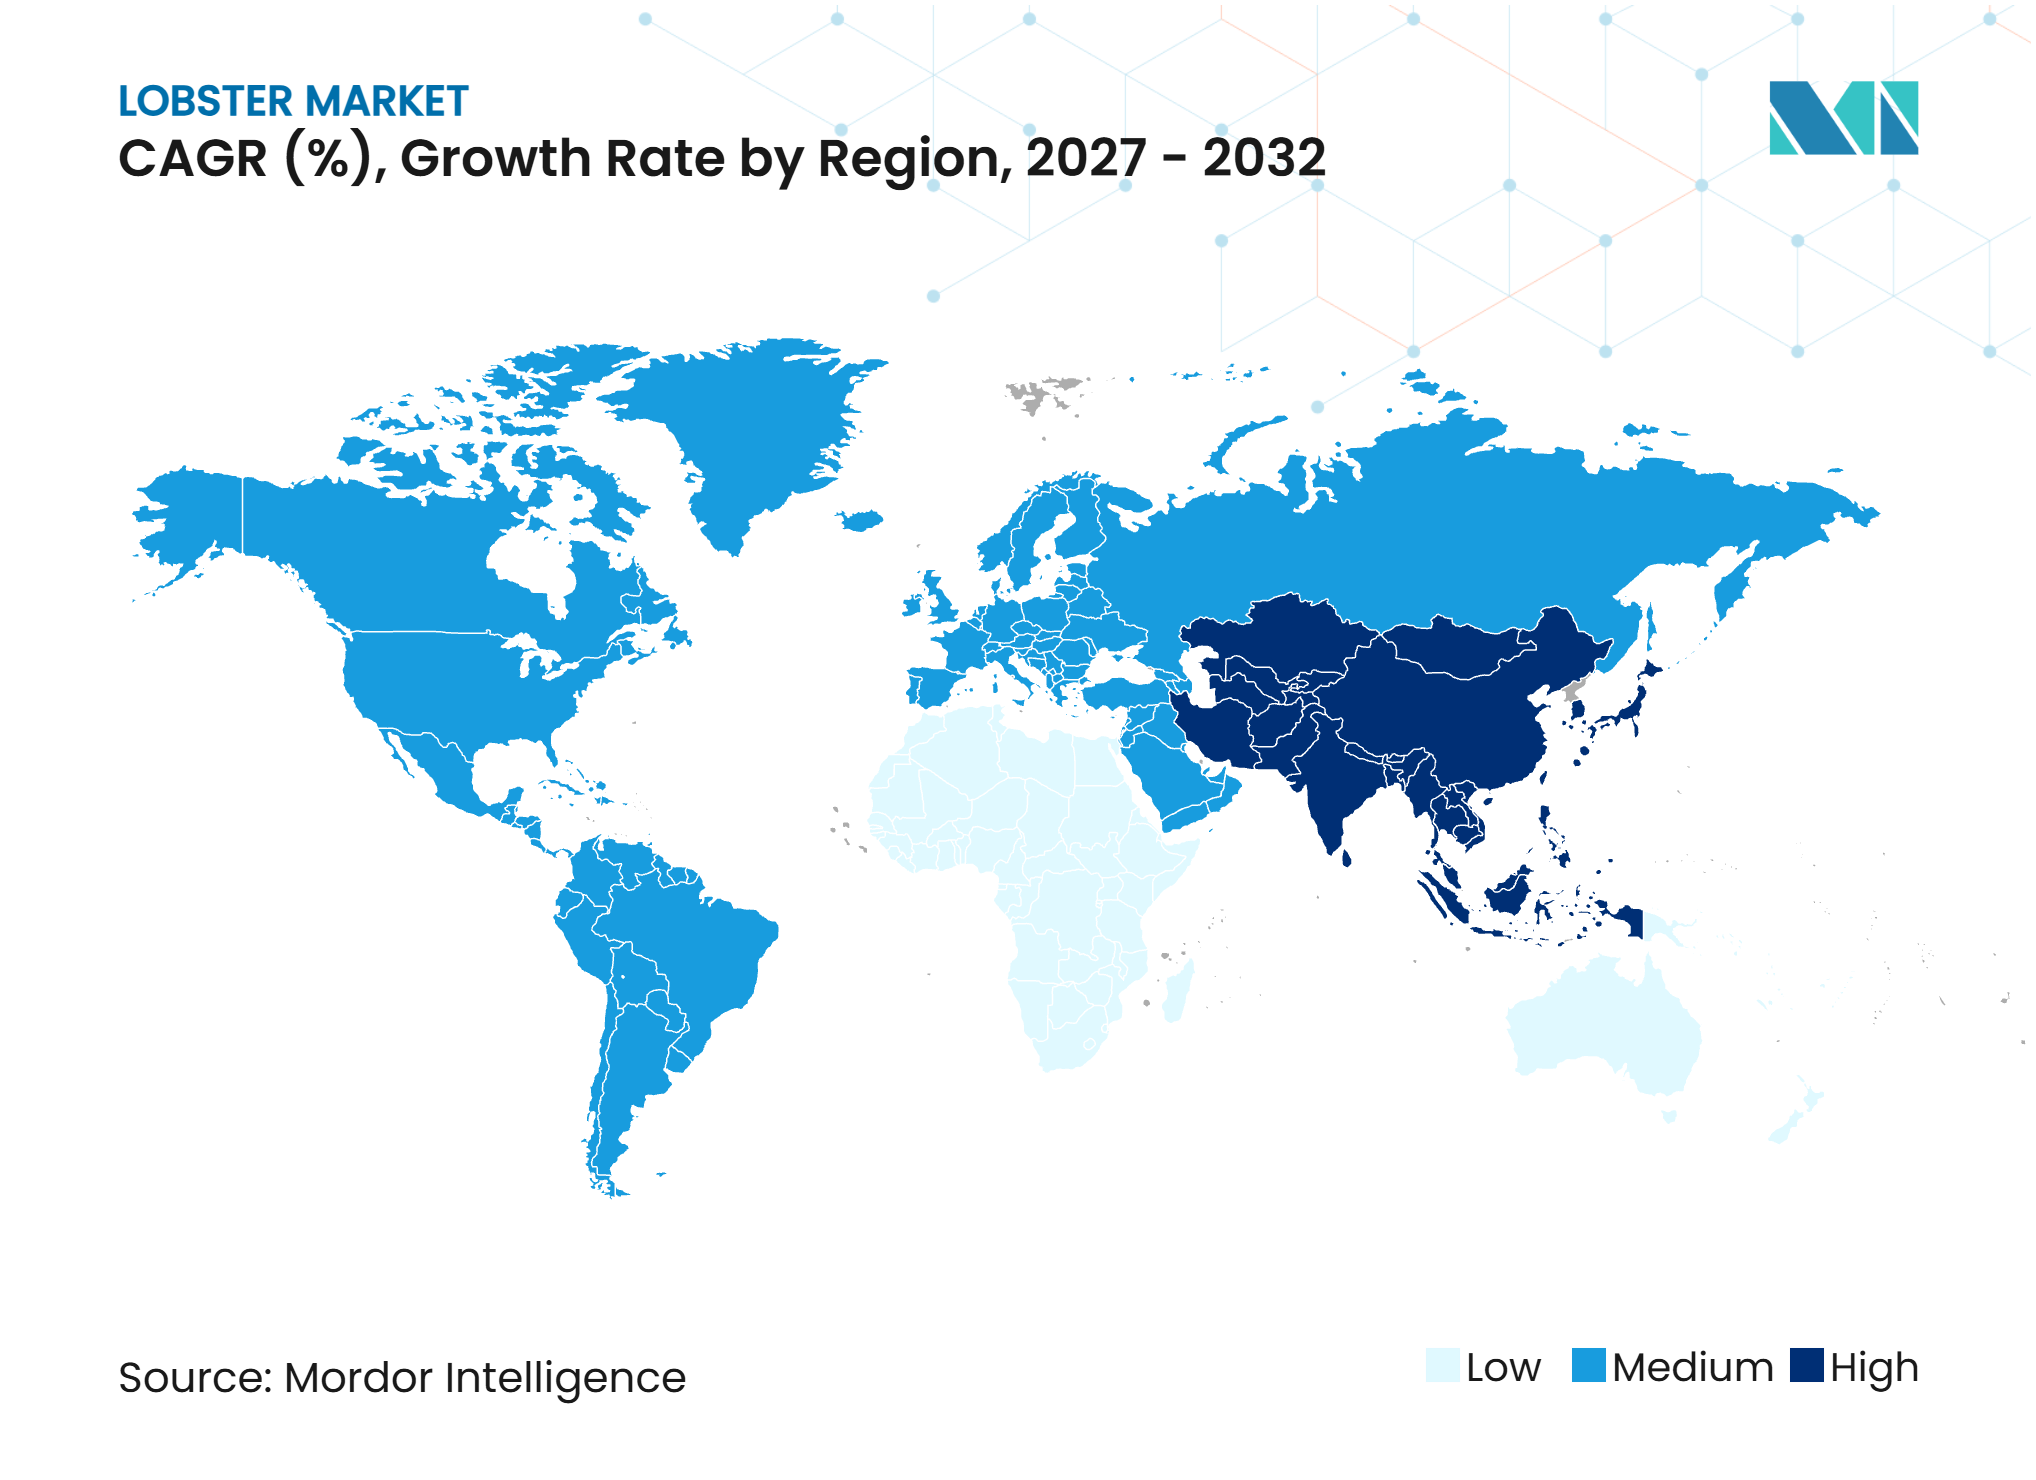
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lagosta pela Mordor Intelligence
O tamanho do mercado de lagosta deve crescer de 8,34 bilhões de USD em 2026 para 8,56 bilhões de USD em 2027 e tem previsão de atingir 12,28 bilhões de USD até 2032, a um CAGR de 7,48% no período de 2027 a 2032. O mercado de lagosta está se expandindo além de sua base tradicional no Atlântico Norte, impulsionado pelo crescimento nos serviços de alimentação premium, varejo especializado e comércio internacional de frutos do mar. As condições comerciais favorecem cada vez mais os processadores que conseguem manter a qualidade, fornecer rastreabilidade e abastecer formatos vivos, congelados e preparados por meio de cadeias de frio confiáveis. A demanda nos mercados asiáticos sustenta preços premium, pois ocasiões de presente, hospitalidade e restaurantes valorizam muito a frescura, a procedência e a apresentação. As medidas tarifárias da China sobre o fornecimento canadense redirecionaram as compras para o Vietnã e a Austrália, alterando as relações com fornecedores e levando o Canadá a desenvolver rotas alternativas de exportação. A incerteza de oferta no Golfo do Maine continua sendo uma restrição fundamental, pois as condições dos estoques, os controles de colheita, os crescentes custos logísticos, a disponibilidade variável de captura e a necessidade de manter a qualidade do produto vivo podem limitar a disponibilidade de produtos premium. Esses fatores aumentam a pressão de aquisição para os processadores e tornam o fornecimento diversificado, o abastecimento congelado e os sistemas de manuseio cuidadosamente gerenciados mais importantes tanto para clientes domésticos quanto para clientes de exportação.
Principais Conclusões do Relatório
-
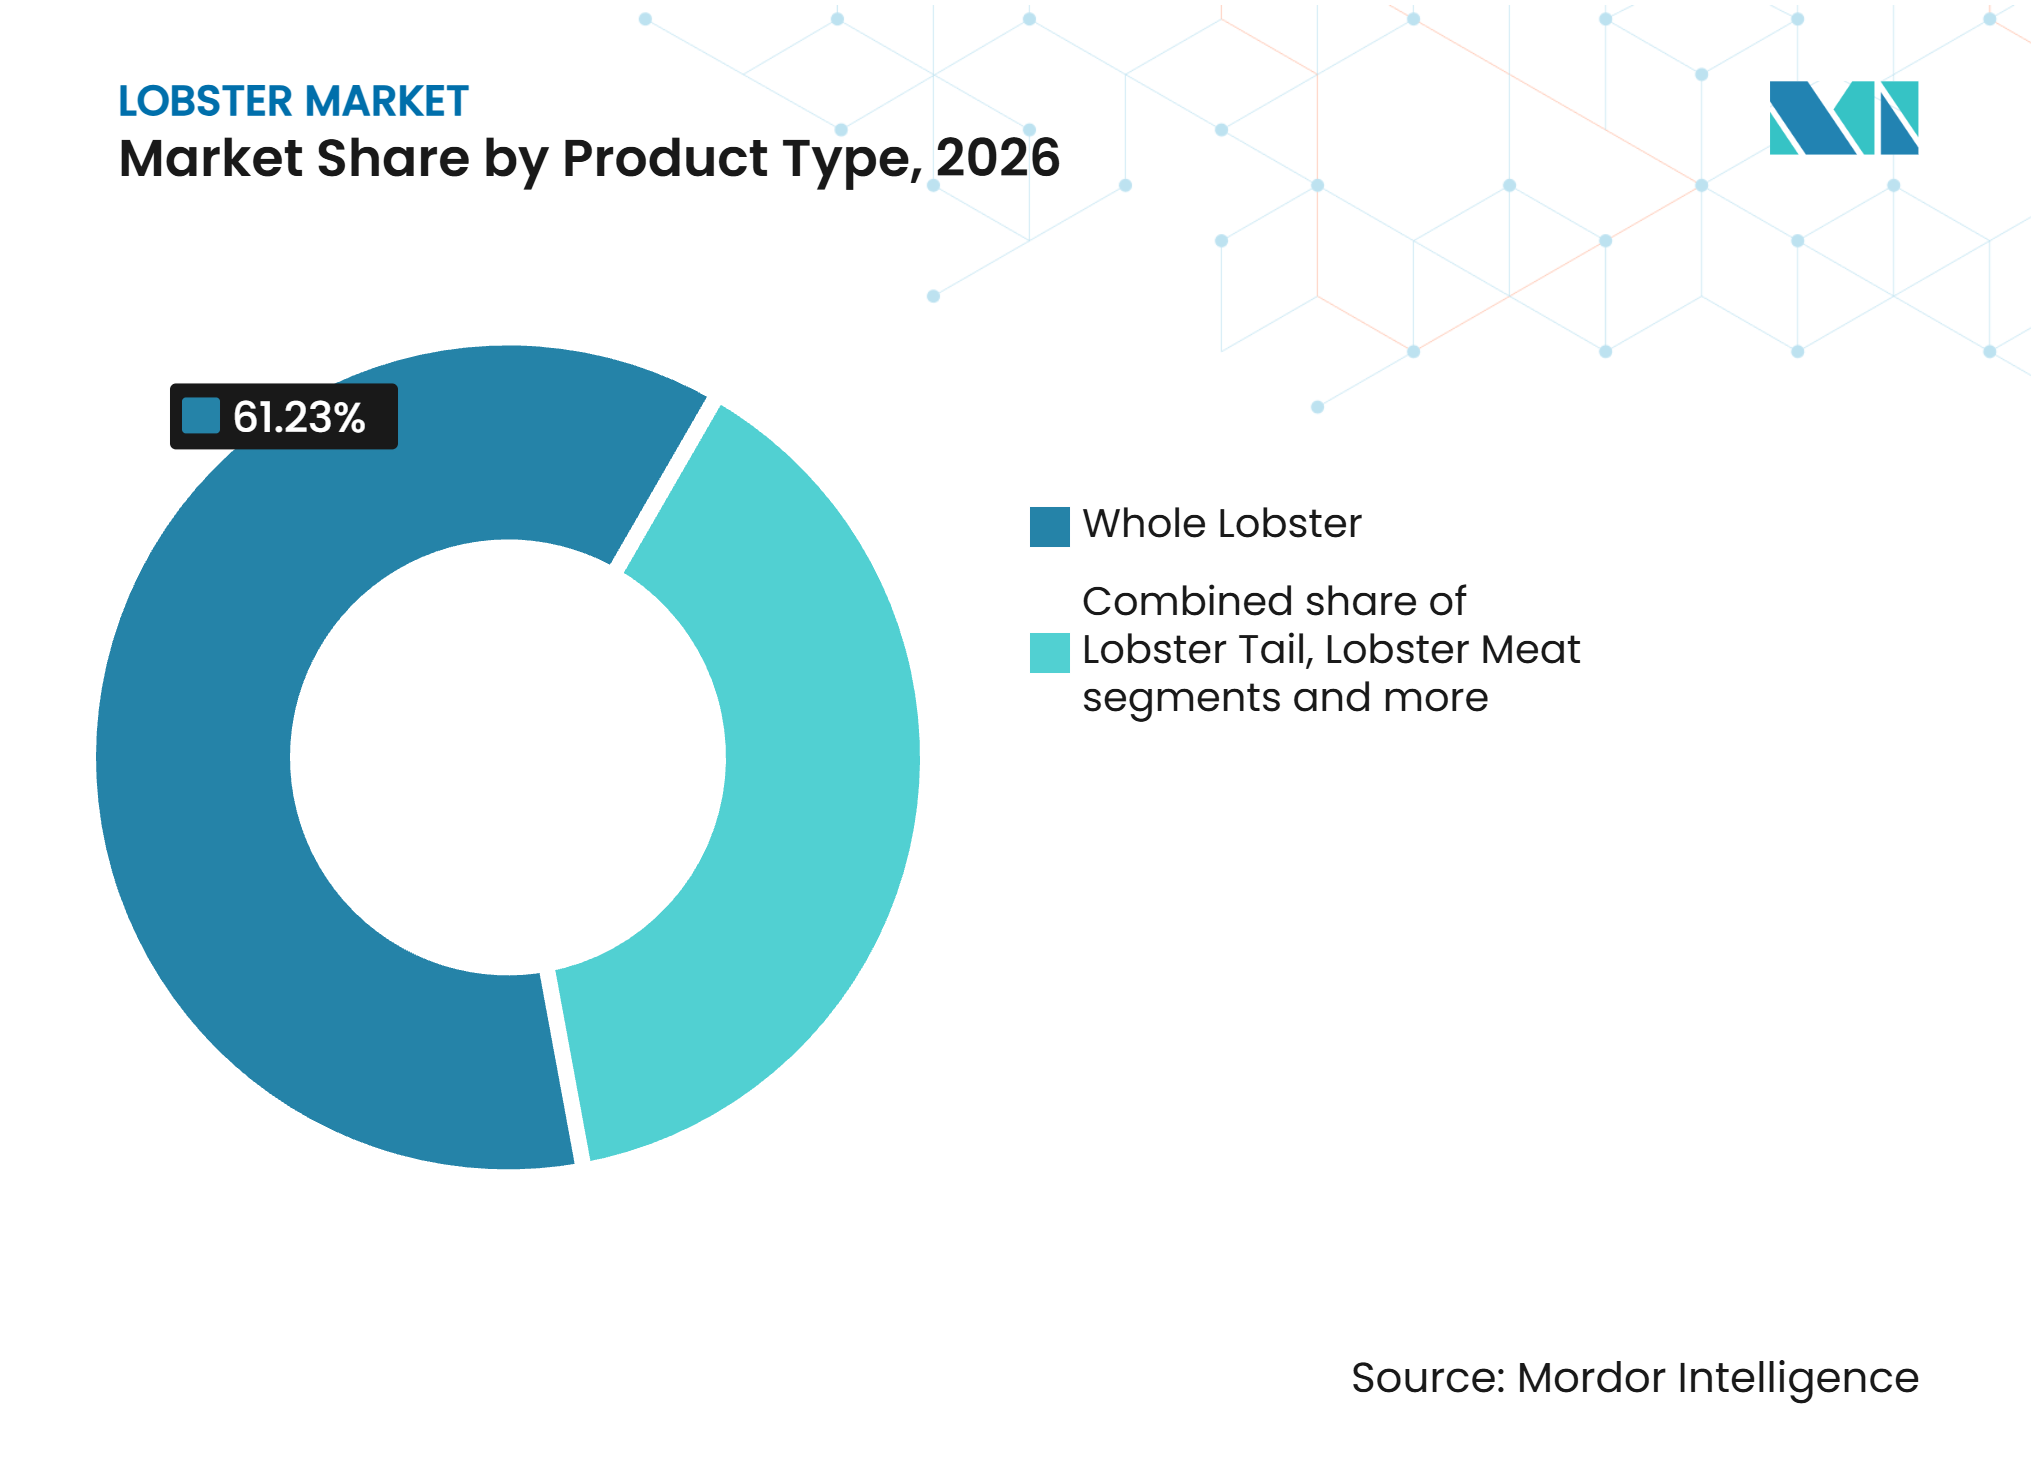
Por tipo de produto, a lagosta inteira deteve 61,23% do valor do segmento em 2026, enquanto a carne de lagosta tem previsão de crescer a um CAGR de 8,24% até 2032.
-
Por espécie, a lagosta americana deteve 57,65% do valor do segmento em 2026, enquanto a lagosta espinhosa tem previsão de crescer a um CAGR de 8,33% até 2032.
-
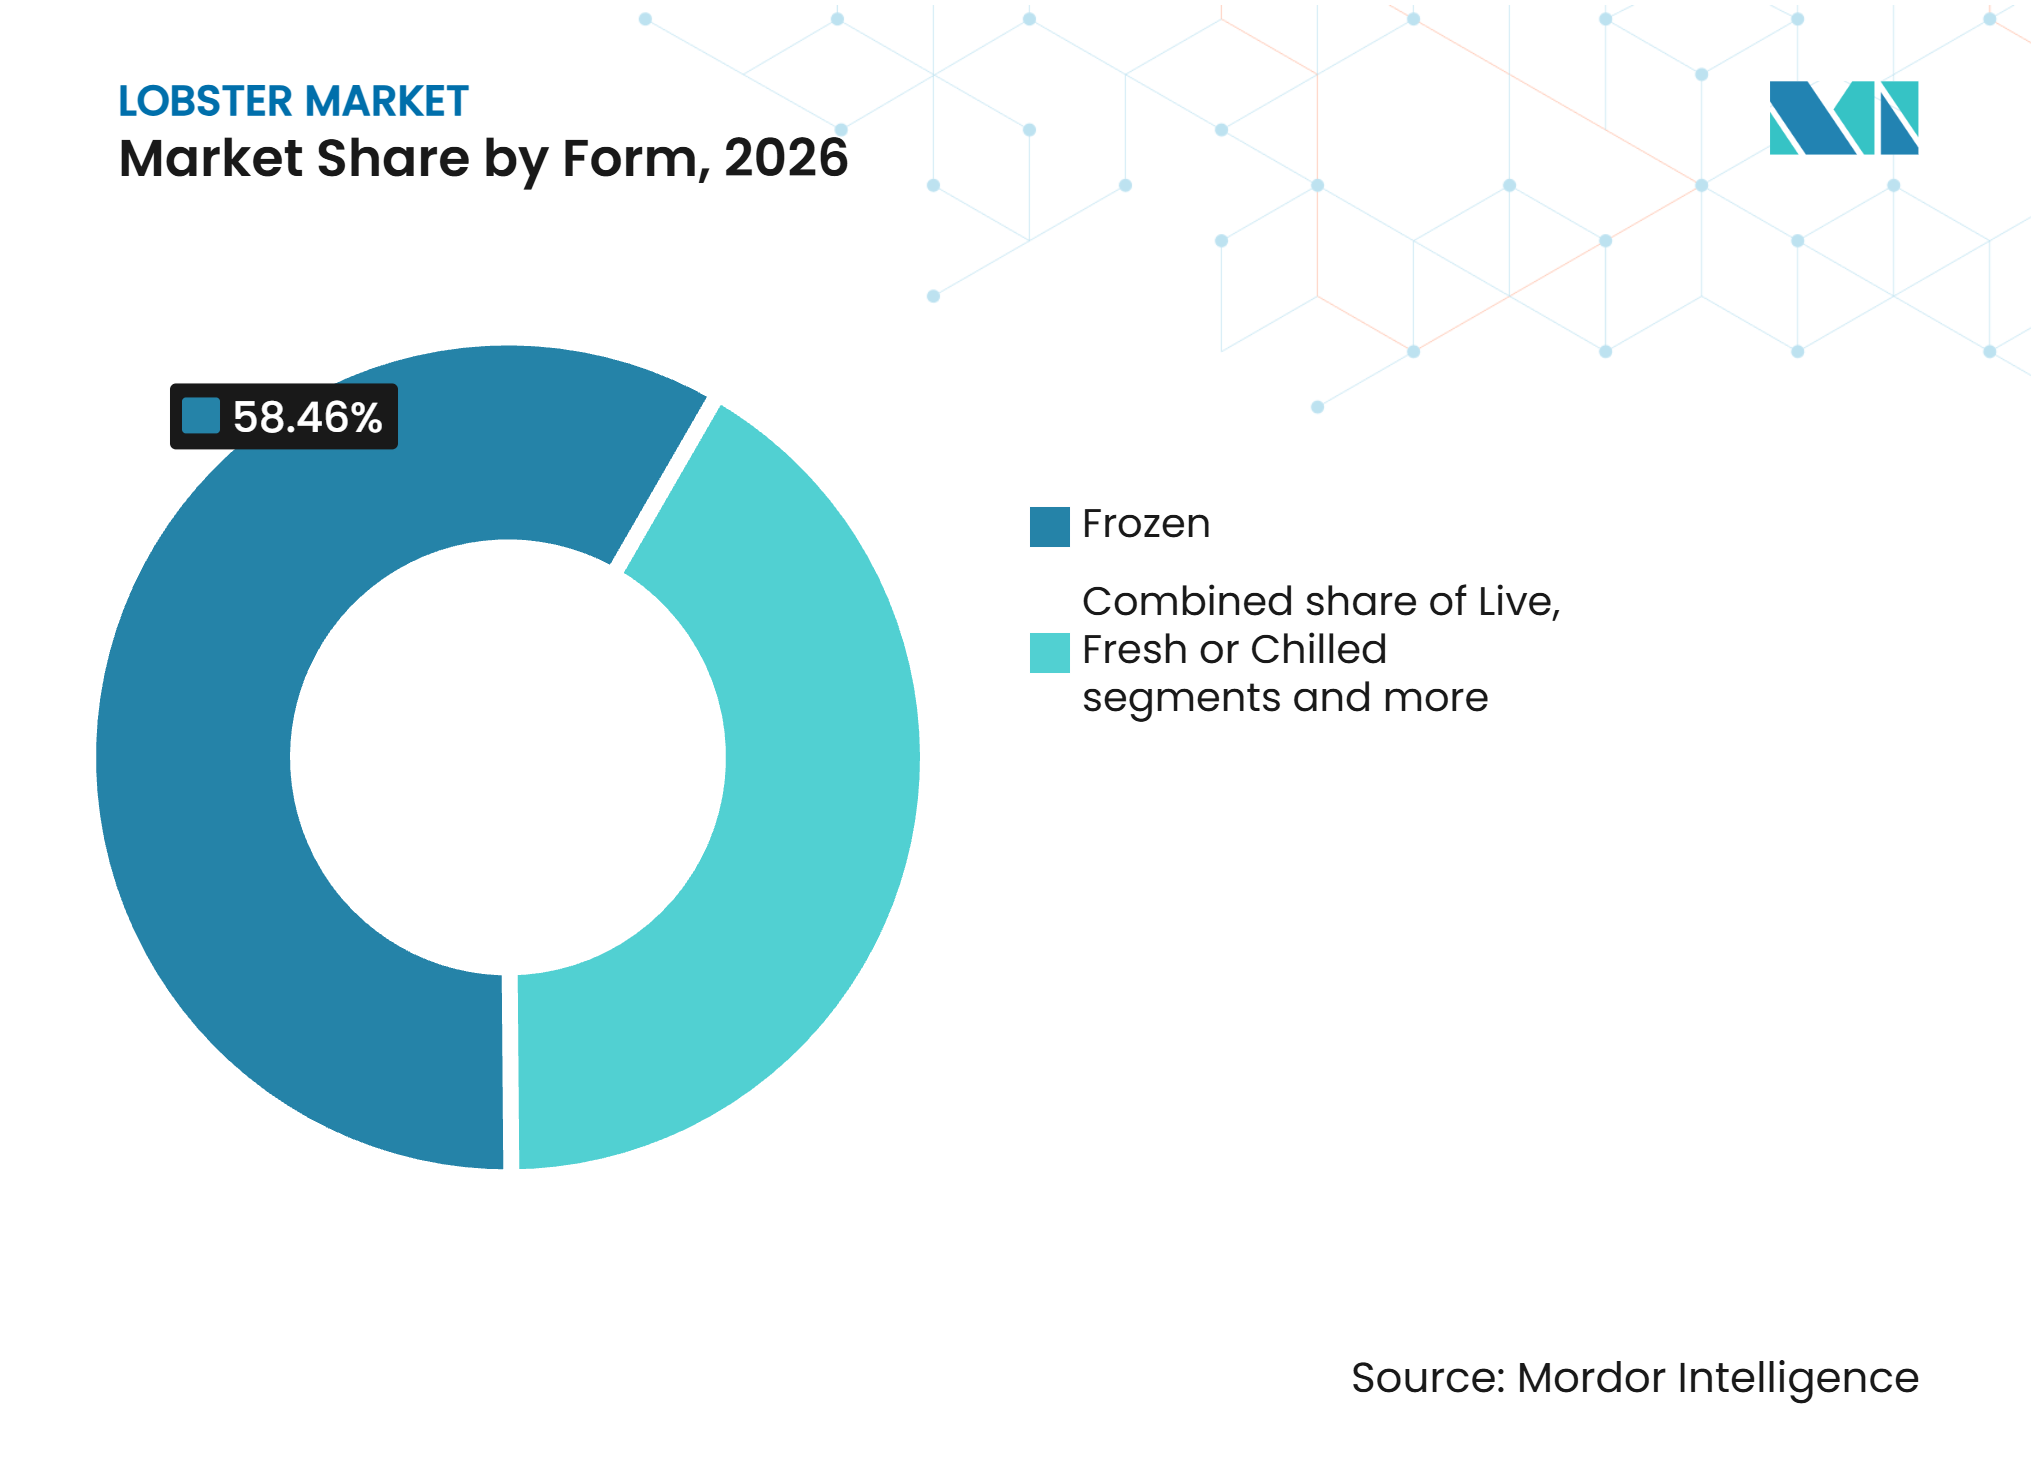
Por forma, a lagosta congelada representou 58,46% do tamanho do mercado de lagosta em 2026, enquanto a lagosta fresca ou refrigerada tem previsão de crescer a um CAGR de 8,45% até 2032.
-
Por canal de distribuição, o serviço de alimentação representou 71,24% do valor de mercado em 2026, enquanto o varejo tem previsão de crescer a um CAGR de 8,51% até 2032.
-
Por geografia, a América do Norte deteve 48,76% do mercado global de lagosta em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,46% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Lagosta*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
| Crescente demanda global por frutos do mar premium | +2.1% | Global, mais forte na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Expansão da indústria global de serviços de alimentação e hospitalidade | +1.6% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente preferência do consumidor por frutos do mar ricos em proteínas e nutrientes | +0.9% | Global, mais forte na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Expansão do comércio eletrônico e dos canais de distribuição de varejo organizado | +0.7% | Amrica do Norte, Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Inovação de produtos e crescente demanda por produtos de lagosta processados e de valor agregado | +0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescimento do comércio internacional de frutos do mar e exportações transfronteiriças de lagosta | +1.0% | Global, particularmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda Global por Frutos do Mar Premium
A demanda por frutos do mar premium está expandindo a base de clientes do mercado de lagosta, particularmente nos canais de serviços de alimentação e varejo asiáticos, onde a apresentação viva, a condição do produto e a origem rastreável são centrais para as decisões de compra. A FAO-Globefish relatou que o valor do comércio global de lagosta aumentou 14,4% em 2025, mesmo com o volume caindo 2,9%, indicando que a demanda está se deslocando para produtos de maior valor em vez de maiores volumes[1]. As compras da China atingiram um máximo de cinco anos em 2025, e as mudanças tarifárias ajudaram a redirecionar o fornecimento do Canadá para o Vietnã e a Austrália[2]. Esses novos padrões de fornecimento favorecem os exportadores que podem fornecer produto vivo, qualidade estável, registros formais de exportação, sistemas de coleta confiáveis e entrega rápida aos distribuidores de restaurantes. A associação da indústria do Vietnã relatou forte impulso nas exportações de lagosta em 2025, impulsionado pela demanda chinesa, reforçando o papel do fornecimento asiático no padrão de comércio global. Essas condições dão aos processadores razões para investir em garantia de qualidade, documentação de origem e capacidade de manuseio, em vez de depender exclusivamente de altos volumes sazonais.
Expansão da Indústria Global de Serviços de Alimentação e Hospitalidade
A expansão da indústria global de serviços de alimentação e hospitalidade está sustentando a demanda por lagosta, pois restaurantes, hotéis, resorts, operadores de cruzeiros e estabelecimentos de catering premium incorporam cada vez mais frutos do mar de alto valor em seus cardápios. A lagosta é particularmente relevante para restaurantes de serviço completo e estabelecimentos de gastronomia de luxo, pois pode ser preparada de várias maneiras, incluindo lagosta grelhada, lagosta thermidor, rolinhos de lagosta, pratos de frutos do mar e pratos de massa. De acordo com a Associação Nacional de Restaurantes, a indústria de restaurantes e serviços de alimentação dos EUA tinha projeção de gerar aproximadamente 1,5 trilhão de USD em vendas em 2025, com o emprego total esperado para atingir 15,9 milhões. Além disso, a ONU Turismo relatou aproximadamente 1,4 bilhão de chegadas de turistas internacionais em 2024, representando um aumento de 11% em relação a 2023, enquanto as receitas do turismo internacional atingiram aproximadamente 1,6 trilhão de USD[3]. A recuperação e a expansão do turismo internacional estão sustentando ocasiões de refeições premium e o consumo de frutos do mar nos principais destinos turísticos. Como resultado, o crescente número de estabelecimentos de hospitalidade e ocasiões de refeições orientadas para a experiência está criando oportunidades adicionais de aquisição para fornecedores e processadores de lagosta.
Crescente Preferência do Consumidor por Frutos do Mar Ricos em Proteínas e Nutrientes
Os consumidores que buscam proteínas ricas em nutrientes examinam cada vez mais a origem, a condição e o manuseio dos frutos do mar, o que sustenta a demanda por produtos de lagosta rastreáveis nos canais de varejo, restaurante e entrega direta. Uma pesquisa do Instituto de Ciências Marinhas da Virgínia descobriu que condições mais quentes podem afetar as larvas de lagosta americana, atraindo maior atenção para a resiliência dos estoques, a disponibilidade a longo prazo e o fornecimento responsável. O fornecimento sustentável, portanto, tem importância comercial além do valor ambiental, pois fornece aos compradores informações que podem usar ao comparar fornecedores premium de crustáceos. Varejistas, operadores de serviços de alimentação e consumidores podem usar a origem verificada, as práticas de colheita e os registros de manuseio de produtos para distinguir produtos que atendem às suas expectativas de fornecimento. O mercado de lagosta pode se beneficiar quando os processadores traduzem esses requisitos em rotulagem clara, cadeias de fornecimento documentadas, orientações práticas de culinária e formatos adequados tanto para a preparação doméstica quanto para uso em restaurantes. Essa preferência é particularmente relevante nos canais estabelecidos da América do Norte e da Europa, onde os padrões dos varejistas, os requisitos de aquisição de restaurantes e as preocupações ambientais podem influenciar as decisões de compra.
Crescimento do Comércio Internacional de Frutos do Mar e Exportações Transfronteiriças de Lagosta
O comércio transfronteiriço continua sendo essencial para o mercado de lagosta porque as principais regiões produtoras e as principais regiões consumidoras são frequentemente separadas por longas distâncias, diferentes sistemas regulatórios e preferências distintas por produtos vivos, congelados ou preparados. A FAO-Globefish relatou que a política tarifária da China incentivou um redirecionamento das rotas de fornecimento canadenses, vietnamitas e australianas em 2025, o que alterou o equilíbrio comercial entre os fornecedores. Essa mudança demonstrou com que rapidez a política comercial pode afetar a origem do produto, as rotas de frete, os relacionamentos com clientes, o planejamento dos processadores e a viabilidade dos corredores estabelecidos de exportação de produtos vivos. A necessidade do Canadá de diversificar os destinos de exportação aumentou a importância das rotas para o Sudeste Asiático e a Europa, enquanto fornecedores alternativos ganharam uma parcela maior do comércio voltado para a China. A rastreabilidade formal, incluindo informações documentadas sobre fazendas e locais de coleta, pode apoiar o acesso a mercados de exportação regulamentados e fornecer a distribuidores, varejistas e compradores de serviços de alimentação maior confiança na origem do produto. O crescimento do comércio continuará dependente da capacidade de manuseio de produtos vivos, do desempenho da cadeia de frio, da disponibilidade de companhias aéreas e frete, e da capacidade de atender consistentemente aos requisitos dos países importadores.
Análise de Impacto das Restrições do Mercado de Lagosta*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
| Preços altos e voláteis da lagosta afetando a acessibilidade do consumidor | -1.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Mudanças climáticas e flutuações da temperatura do oceano afetando a disponibilidade de lagosta | -1.3% | América do Norte, particularmente Golfo do Maine e Sul da Nova Inglaterra | Longo prazo (≥ 4 anos) |
| Regulamentações pesqueiras rigorosas, cotas e requisitos de sustentabilidade | -0.8% | América do Norte e Austrália | Médio prazo (2 a 4 anos) |
| Perecibilidade da lagosta e altos custos associados à logística de cadeia de frio e transporte | -0.6% | Global, mais forte na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Altos e Voláteis da Lagosta Afetando a Acessibilidade do Consumidor
Os preços elevados podem limitar as compras nos canais de restaurantes e varejo sensíveis ao preço, mesmo quando o interesse do consumidor premium em lagosta permanece forte e a demanda de serviços de alimentação de alto padrão se mantém resiliente. A menor disponibilidade de captura pode aumentar os custos de aquisição para processadores, distribuidores e operadores de serviços de alimentação, enquanto a precificação diária volátil complica o planejamento de cardápios e as promoções de varejo. As mudanças relacionadas a tarifas também podem elevar os custos de fornecimento em mercados de destino específicos e transferir a pressão de preços entre exportadores, importadores e distribuidores. Essa pressão é mais aguda onde os operadores não conseguem repassar totalmente os custos de insumos mais altos para os clientes ou compradores sem afetar a demanda. Formatos processados, congelados e com porções controladas podem ajudar os compradores a gerenciar os tamanhos de compra, reduzir o desperdício, criar custos de porção mais previsíveis e limitar a exposição a perdas decorrentes do manuseio de produtos vivos. O mercado de lagosta, portanto, requer manuseio eficiente, fornecimento flexível e inovação de produtos para proteger a demanda quando os preços de produtos vivos sobem ou a disponibilidade diminui.
Mudanças Climáticas e Flutuações da Temperatura do Oceano Afetando a Disponibilidade de Lagosta
A mudança da temperatura do oceano apresenta um risco de fornecimento de longo prazo para o mercado de lagosta, particularmente no Golfo do Maine e no Sul da Nova Inglaterra, onde as condições dos estoques são monitoradas de perto por coletores, processadores, reguladores e compradores de frutos do mar. A avaliação de referência de 2025 da ASMFC constatou que o estoque do Golfo do Maine e do Banco Georges estava sofrendo sobrepesca, tornando as ações de gestão e as condições de captura comercialmente significativas. A mesma avaliação descreveu o estoque do Sul da Nova Inglaterra como significativamente esgotado, representando uma restrição mais séria para os fornecedores dependentes dessa parte da Costa Leste dos EUA. Pesquisas sobre condições futuras de aquecimento encontraram larvas menores em temperaturas de água mais quentes, um resultado que pode reduzir as taxas de sobrevivência selvagem e afetar o recrutamento futuro. Essas descobertas poderiam levar a medidas de gestão mais rígidas, maior incerteza de fornecimento e maior interesse em alternativas entre os processadores que dependem dos desembarques da Costa Leste dos EUA. À medida que os padrões de fornecimento mudam, espécies alternativas, fornecimento diversificado, pescarias bem gerenciadas, formatos processados e desenvolvimento da aquicultura podem ganhar importância.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Lagosta Inteira Mantém Valor Enquanto a Carne Ganha DemandaA lagosta inteira representou 61,23% do tamanho do mercado de lagosta em 2026. Sua posição é sustentada pelo apelo visual e pela apresentação premium de ofertas de animais inteiros vivos e cozidos. Estabelecimentos de gastronomia refinada, hotéis e varejistas especializados continuam a usar esse formato, onde a experiência do cliente sustenta preços mais altos no cardápio ou no varejo. O segmento também se beneficia de sistemas de manuseio estabelecidos nas regiões produtoras e consumidoras tradicionais. As caudas de lagosta fornecem porcionamento conveniente para restaurantes, kits de refeições e ocasiões de culinária no varejo. A carne de garra de lagosta está ganhando atenção como ingrediente versátil para rolinhos de lagosta, saladas e pratos menores de restaurantes.
A carne de lagosta tem projeção de crescer a um CAGR de 8,24% até 2032, sustentada por aplicações prontas para uso que oferecem conveniência para cozinhas de restaurantes, fornecedores de catering, varejistas especializados e consumidores que preferem frutos do mar premium sem manusear um produto vivo inteiro. Esse formato reduz o trabalho de preparação para as cozinhas de serviços de alimentação e dá aos processadores mais maneiras de usar a matéria-prima disponível, incluindo carne recuperada de garras e outras porções adequadas para aplicações processadas. É bem adequado para sopas, refeições prontas, sanduíches premium, rolinhos de lagosta, saladas preparadas e outros produtos onde o porcionamento consistente ajuda os operadores a gerenciar custo, mão de obra e execução do cardápio. A carne embalada também pode estender o alcance do mercado de lagosta para áreas do interior onde a distribuição viva é mais difícil, mais cara ou menos confiável, pois o produto não requer a mesma capacidade de armazenamento local. Os processadores podem usar esse formato para criar porções mais consistentes, reduzir o desperdício, simplificar o armazenamento e atender clientes que preferem produtos com orientações claras de preparação.



Por Espécie:
Lagosta Americana Permanece Estabelecida Enquanto a Lagosta Espinhosa se ExpandeA lagosta americana deteve 57,65% da participação do mercado de lagosta em 2026, sustentada por cadeias de fornecimento estabelecidas no Canadá Atlântico e na Nova Inglaterra e por um longo histórico de uso nos canais de restaurantes, hospitalidade, varejo e exportação. A espécie é bem reconhecida entre os compradores de restaurantes e clientes de varejo na América do Norte, Europa e mercados asiáticos selecionados, onde sua aparência, sabor e apresentação viva estão intimamente associados a ocasiões de frutos do mar premium. Esse amplo reconhecimento sustenta uma posição premium em produtos vivos, congelados e preparados, permitindo que os processadores ofereçam animais inteiros, caudas, carne e formatos cozidos para diferentes requisitos dos clientes. No entanto, o segmento enfrenta crescente incerteza de fornecimento devido às condições dos estoques, à disponibilidade variável de captura, aos requisitos de gestão e ao custo de manter a qualidade do produto desde o desembarque até a distribuição. A avaliação de 2025 da ASMFC confirmou que o estoque do Golfo do Maine e do Banco Georges estava sofrendo sobrepesca. Isso torna a diversidade de fornecimento cada vez mais importante para os processadores que dependem do fornecimento atlântico e precisam manter a continuidade para os clientes durante mudanças sazonais ou regulatórias.
A lagosta espinhosa tem previsão de crescer a um CAGR de 8,33% até 2032, impulsionada pela demanda da China e pela atividade de exportação do Vietnã, que sustentam a posição do segmento no comércio voltado para a Ásia. Seu crescimento fornece aos compradores uma espécie premium alternativa em um momento em que o fornecimento de lagosta americana enfrenta maior incerteza relacionada aos estoques, embora as especificações do produto, os sistemas de fornecimento e a familiaridade do consumidor variem de acordo com o mercado de destino. A VASEP relatou crescente atividade de exportação de lagosta em 2025, liderada por remessas para o mercado chinês, confirmando a crescente importância comercial do fornecimento vietnamita. A pesquisa de aquicultura sobre a lagosta espinhosa ornamental identificou um sistema de criação que melhorou a sobrevivência de juvenis em condições de teste, apontando para o potencial desenvolvimento de fornecimento se os sistemas comerciais puderem se basear nessas descobertas. O progresso na criação de juvenis em escala comercial poderia reduzir a dependência da captura selvagem, expandir as opções de planejamento de fornecimento e apoiar um fluxo mais consistente de produtos para canais de exportação e premium domésticos ao longo do tempo. A lagosta europeia e a lagosta de pedra continuam a atender a padrões distintos de demanda regional, incluindo o Norte da Europa e a rota comercial Austrália-China, em vez de substituir diretamente as aplicações de lagosta americana.
Por Forma:
Fornecimento Congelado Apoia o Comércio Enquanto a Demanda por Produto Fresco CresceA lagosta congelada representou 58,46% do tamanho do mercado de lagosta em 2026, refletindo o papel da forma na distribuição de longa distância, no gerenciamento de estoque e no fornecimento de caudas, carne e produtos preparados para clientes fora das regiões de colheita. A forma apoia o comércio transfronteiriço porque os compradores podem gerenciar o tempo de entrega, manter estoque de segurança e planejar cardápios com mais facilidade do que com produto vivo, que requer transporte e condições de armazenamento com tempo preciso. O fornecimento congelado também permite que os operadores de serviços de alimentação mantenham estoque durante variações sazonais nos desembarques, respondam a mudanças de demanda e sirvam produtos em locais sem infraestrutura especializada de crustáceos vivos. A Export Development Canada identificou o Japão e a Coreia do Sul como importantes importadores de produtos de frutos do mar canadenses, incluindo formatos de lagosta, destacando o papel do fornecimento congelado pronto para exportação nos mercados asiáticos. O segmento continuará sendo central para a disponibilidade de produtos em mercados distantes das regiões de colheita, pois apoia varejistas, distribuidores e operadores de serviços de alimentação com condições de armazenamento e transporte mais previsíveis.
A lagosta fresca ou refrigerada tem projeção de crescer a um CAGR de 8,45% até 2032, impulsionada pela demanda por produto vivo e fresco na China, no Japão e em outros mercados asiáticos de alto valor, onde a aparência do produto, a vitalidade e a velocidade de entrega afetam a qualidade percebida. Sua expansão está ligada a ocasiões de serviços de alimentação e varejo nas quais consumidores e chefs preferem a preparação fresca e estão dispostos a pagar por produtos que chegam em boas condições. O produto fresco pode exigir preços premium quando os fornecedores mantêm vitalidade, aparência, tempos de entrega curtos, condições de água adequadas e transferências cuidadosas entre coletores, exportadores, companhias aéreas, importadores e distribuidores locais. Requer embalagem especializada, capacidade de armazenamento e estreita coordenação entre essas partes, portanto, a falha operacional em qualquer ponto pode reduzir a qualidade e aumentar os custos. A indústria de lagosta está, portanto, investindo em métodos de manuseio que preservam a qualidade em rotas mais longas e ajudam os exportadores a alcançar destinos que anteriormente eram mais difíceis de atender. Produtos cozidos e processados continuam sendo importantes onde os compradores preferem formatos que economizam mão de obra, condições de armazenamento mais previsíveis e produtos que podem ser usados de forma consistente por cozinhas com tempo de preparação limitado.

Por Canal de Distribuição:
Serviço de Alimentação Lidera Enquanto o Varejo Amplia o AcessoO serviço de alimentação representou 71,24% da participação do mercado de lagosta em 2026, tornando os cardápios de restaurantes, hotéis, companhias aéreas, linhas de cruzeiro e funções de catering centrais para o consumo de produtos premium e a demanda por diferentes graus, porções e formatos de preparação. Os compradores usam a lagosta para diferenciar cardápios e atender à demanda por ocasiões de refeições comemorativas, ao mesmo tempo em que exigem produtos adequados a diferentes níveis de habilidade culinária, velocidade de serviço e expectativas de preço dos clientes. As atividades de 2025 do Maine Lobster Marketing Collaborative focaram em chefs e compradores atacadistas de restaurantes, refletindo a importância contínua dos serviços de alimentação e o valor de ajudar os operadores a usar a lagosta em uma gama mais ampla de pratos. A demanda de serviços de alimentação favorece qualidade confiável, disponibilidade de produtos, consistência de porções e formatos compatíveis com diferentes fluxos de trabalho de cozinha, desde a preparação de gastronomia refinada até o serviço casual de alto volume. Lagosta inteira, caudas, carne e produtos cozidos apoiam diferentes conceitos de restaurante, permitindo que os fornecedores atendam tanto a cardápios premium tradicionais quanto a pratos mais acessíveis, como rolinhos, saladas, sopas e pratos preparados.
O varejo tem previsão de crescer a um CAGR de 8,51% até 2032, pois mercearias especializadas, supermercados, vendedores de frutos do mar online e empresas de entrega direta oferecem aos consumidores mais maneiras de comprar crustáceos premium para preparação doméstica. Produtos congelados e formatos preparados são mais práticos do que a lagosta viva para muitas famílias, pois reduzem a necessidade de cozimento imediato, manuseio especializado e estreita coordenação com janelas de entrega. A embalagem de varejo também permite que os vendedores comuniquem procedência, orientações de manuseio, instruções de culinária, forma do produto e informações de fornecimento diretamente aos consumidores, apoiando o posicionamento premium no ponto de compra. O crescimento do comércio eletrônico depende de sistemas de entrega que protejam a condição do produto e gerenciem o custo do transporte com controle de temperatura, particularmente quando os vendedores oferecem entrega sensível ao tempo ou de produtos vivos. O mercado de lagosta pode se beneficiar do crescimento do varejo quando os processadores oferecem formatos confiáveis para preparação doméstica, refeições premium do dia a dia, ocasiões especiais e consumidores que vivem longe dos mercados tradicionais de frutos do mar costeiros.
Análise Geográfica
América do Norte: Força de Fornecimento Encontra Pressões de Estoque e Custo
A América do Norte deteve 48,76% do mercado global de lagosta em 2026, com os Estados Unidos e o Canadá ancorando a colheita, o processamento, o comércio e a demanda de serviços de alimentação premium da região em formatos vivos, congelados e preparados. O Canadá permaneceu um importante fornecedor para os mercados mundiais, embora as mudanças relacionadas a tarifas tenham alterado algumas rotas comerciais em 2025, levando os exportadores a buscar clientes na Europa e no Sudeste Asiático. A posição estabelecida da região reflete o reconhecimento de produto de longa data, sistemas especializados de manuseio de produtos vivos, acesso à captura atlântica, extensa capacidade de processamento e demanda de restaurantes que abrange gastronomia refinada, hospitalidade, conceitos premium casuais e varejo especializado. A ASMFC aceitou sua avaliação de referência de 2025 para uso de gestão, tornando as decisões regulatórias uma influência direta no fornecimento disponível, nas expectativas de colheita e nos planos de fornecimento para empresas dependentes de produtos da Costa Leste dos EUA. Com o estoque do Golfo do Maine e do Banco Georges sofrendo sobrepesca e o estoque do Sul da Nova Inglaterra significativamente esgotado, os processadores podem precisar ampliar os relacionamentos com fornecedores, aumentar o uso de produto congelado e fortalecer a rastreabilidade para manter a disponibilidade para os clientes.
Ásia-Pacífico: Consumo Premium e Novos Corredores de Fornecimento
A Ásia-Pacífico tem projeção de crescer a um CAGR de 8,46% até 2032, sustentada pela demanda da China por lagosta viva e fresca e pelas importações estabelecidas de frutos do mar congelados e preparados no Japão e na Coreia do Sul. As tarifas sobre a lagosta canadense em 2025 favoreceram o aumento do fornecimento do Vietnã e da Austrália, destacando a importância da proximidade geográfica, do frete confiável, dos vínculos comerciais com importadores e da capacidade de atender à demanda de produtos vivos em rápida evolução. A associação de exportadores do Vietnã relatou forte impulso no comércio de lagosta em 2025, particularmente para o fornecimento voltado para a China, enquanto a lagosta de pedra australiana também recuperou uma rota mais clara para o mercado chinês. Os importadores da região valorizam muito a frescura, a condição do produto, os registros formais de origem e a entrega confiável, o que favorece os fornecedores que conseguem conectar fazendas, locais de coleta, instalações de exportação, transporte refrigerado e distribuição local. Essa combinação sustenta preços premium, mas também aumenta a importância operacional de verificações de qualidade, coordenação de frete, documentação de rastreabilidade e formatos de produtos que atendam às necessidades variadas de restaurantes, varejistas e compradores domésticos.
Diversificação Regional: Europa, América do Sul e Oriente Médio e África
A Europa continua sendo um importante destino premium para lagosta viva, particularmente na França, Itália, Espanha e Reino Unido, onde restaurantes e varejistas especializados valorizam a condição confiável do produto, a certificação, a qualidade do manuseio e os relacionamentos estabelecidos com fornecedores. A busca do Canadá por destinos alternativos após as medidas tarifárias chinesas direcionou maior atenção para as rotas europeias e do Sudeste Asiático, e a mudança comercial mais ampla demonstrou que os exportadores estabelecidos devem ser capazes de ajustar rapidamente seu mix de destinos. A América do Sul inclui mercados produtores e consumidores emergentes, com Brasil e Peru relevantes para o fornecimento e Chile, Argentina e Colômbia desenvolvendo interesse em frutos do mar premium por meio de canais urbanos de serviços de alimentação e varejo. O Oriente Médio e a África representam uma base de consumo premium menor, concentrada em canais de hotéis, restaurantes e varejo especializado. A pescaria regulamentada de lagosta de pedra da Costa Oeste da África do Sul continua fazendo parte do panorama global de fornecimento, e os requisitos regulatórios continuam a moldar o ritmo em que esses mercados podem se desenvolver.
Cenário Competitivo
Concentração do Mercado
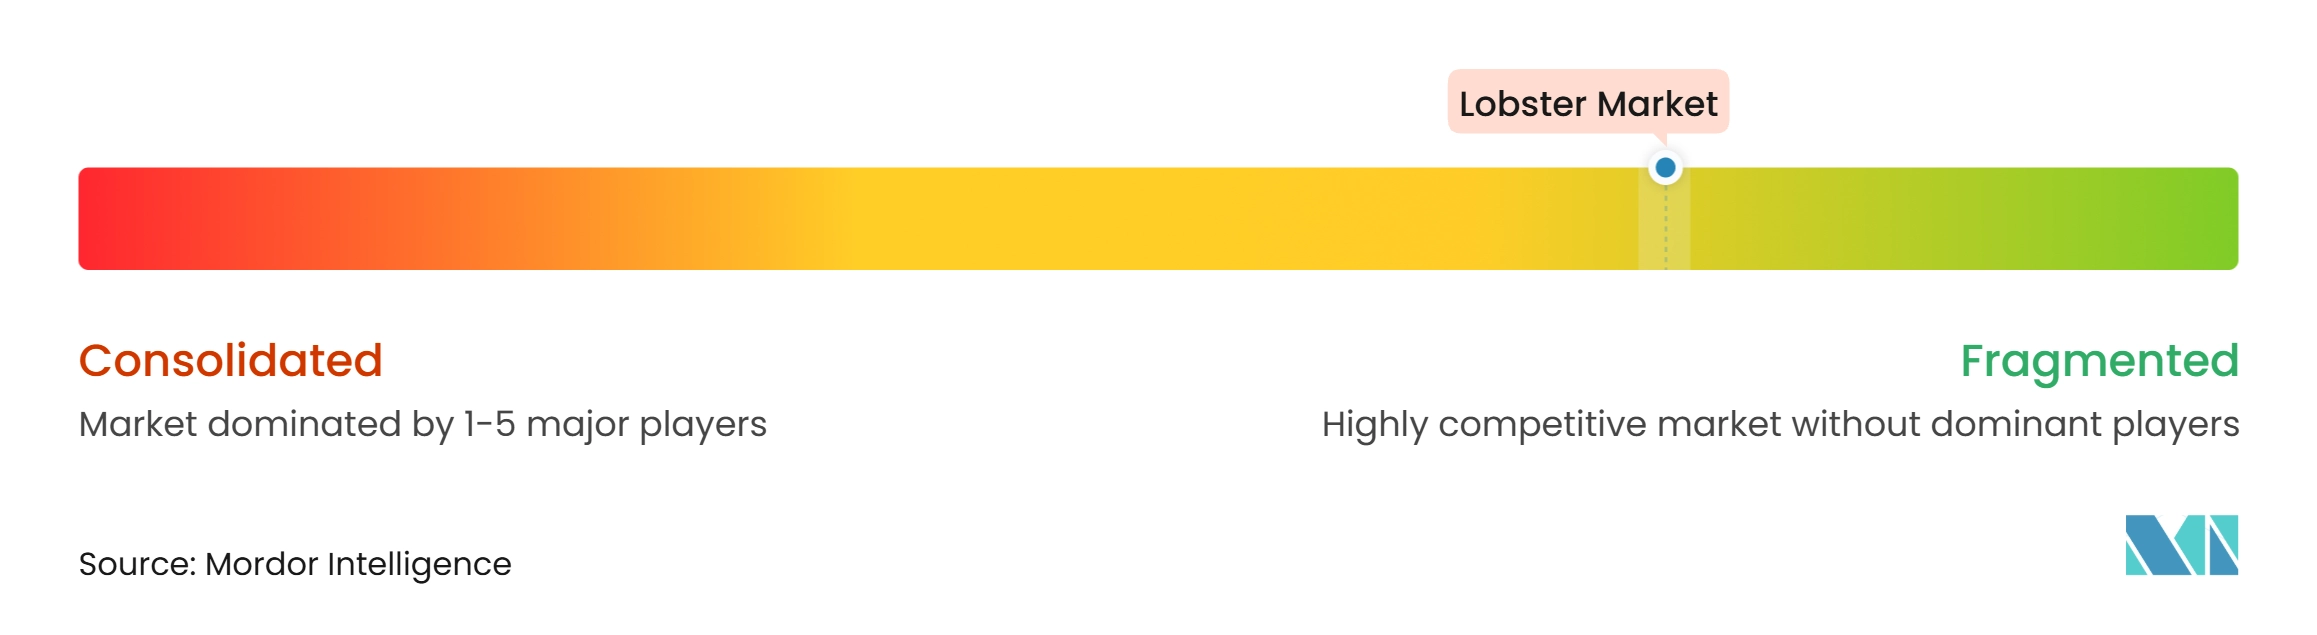
O mercado global de lagosta tem uma estrutura competitiva relativamente fragmentada. Cooperativas de pesca regionais, processadores de médio porte e grupos maiores de frutos do mar operam em áreas de fornecimento separadas, e nenhuma empresa detém uma posição global dominante em todas as formas de produto e geografias. A concorrência é moldada pelo acesso a direitos de colheita, desembarques sazonais, capacidade de processamento, capacidade de cadeia de frio, expertise em manuseio de produtos vivos, relacionamentos com clientes e a capacidade de atender aos requisitos do mercado de destino. A Clearwater Seafoods ilustra a necessidade de ajustar ativos às condições em mudança, pois a empresa saiu de sua operação de armazenamento e processamento de lagosta viva em Arichat em 2025, enquanto comissionava um navio de pesca de lagosta offshore construído especificamente para entrega em 2027. O navio usará um sistema de implantação de armadilhas por moonpool e tanques vivos com água do mar circulante, refletindo um investimento na qualidade da colheita e nas operações da tripulação, em vez de uma continuação do antigo modelo de processamento vivo em terra. Outros fornecedores competem por meio de acesso a fornecimento local, relacionamentos de longa data com coletores, vínculos diretos com exportadores, processamento especializado e confiabilidade de serviço para clientes de restaurantes, varejo e no exterior.
Os grupos de frutos do mar asiáticos usam alcance de distribuição, capacidade de processamento, relacionamentos comerciais e acesso aos principais mercados consumidores para defender posições em produtos congelados e de valor agregado, enquanto as empresas norte-americanas continuam a depender do forte reconhecimento de produtos e dos relacionamentos estabelecidos de fornecimento atlântico. Os produtores do Vietnã tornaram-se mais proeminentes no fornecimento vivo voltado para a China após as mudanças tarifárias redirecionarem as compras do Canadá, e essa mudança elevou o valor estratégico de sistemas integrados de coleta, exportação e entrega. Os relatórios de 2025 da VASEP mostram o crescente papel comercial do fornecimento de lagosta vietnamita, enquanto os fornecedores australianos também se beneficiam de ofertas reconhecidas de lagosta de pedra e do renovado acesso aos compradores chineses.
As credenciais de sustentabilidade e a rastreabilidade estão se tornando fontes de diferenciação cada vez mais relevantes, pois os compradores buscam evidências mais claras sobre a origem do produto, o manuseio e a gestão da pescaria, particularmente quando as condições de fornecimento mudam. A avaliação da ASMFC dá a processadores, distribuidores, varejistas e compradores de serviços de alimentação razões para monitorar a condição do fornecimento de lagosta americana e considerar a resiliência de seus planos de fornecimento. Empresas menores podem competir oferecendo origem local, vínculos diretos com coletores, informações transparentes de manuseio e atendimento ao cliente personalizado, enquanto empresas maiores podem usar escala no processamento e na distribuição refrigerada para atender a múltiplos destinos e formatos de produtos. O desenvolvimento de produtos em bisques, kits de refeições, preparações prontas para aquecer, carne porcionada e formatos congelados amigáveis ao varejo fornece outra maneira de alcançar consumidores fora dos mercados costeiros, reduzir os requisitos de mão de obra na cozinha e criar um uso de produto mais consistente.
Líderes da Indústria de Lagosta
-
Clearwater Seafoods
-
East Coast Seafood Group
-
Thai Union Group PCL
-
Geraldton Fishermen's Co-operative
-
High Liner Foods Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Lagosta Empresas cobertas neste relatório
- Clearwater Seafoods
- Cooke Aquaculture
- East Coast Seafood Group
- Thai Union Group PCL
- Geraldton Fishermen's Co-operative
- High Liner Foods Incorporated
- Boston Lobster Company
- Supreme Lobster and Seafood Company
- Tangier Lobster Company Limited
- Douty Bros
- Pescanova Espa'a, S.L.U.
- Austevoll Seafood ASA
- Maruha Nichiro Corporation
- Nippon Suisan Kaisha, Ltd.
- Pacific Seafood
- Trident Seafoods Corporation
- The Lobster Co.
- Cousins Maine Lobster
- Island Seafood
- Royal Greenland A/S
Desenvolvimentos industriais recentes em Mercado de Lagosta
- Abril de 2025: Ferguson Australia e China Eastern Group assinaram um memorando de entendimento de 5 anos para o fornecimento e distribuição de lagosta de pedra da Austrália do Sul por meio da rede de 100.000 membros do clube de alto nível da China Eastern Airlines. O acordo garante infraestrutura dedicada de frete em cadeia de frio para a reentrada da lagosta premium da Austrália do Sul no mercado chinês e apoia o movimento de produtos vivos por meio de um relacionamento comercial e logístico dedicado.
- Abril de 2025: O Maine Lobster Marketing Collaborative lançou uma campanha direcionada composta por um kit de ferramentas digital para chefs para auxiliar os compradores de restaurantes na integração de cardápios, uma experiência imersiva na indústria de lagosta do Maine para compradores atacadistas e chefs, e um programa de influenciadores de consumidores com o objetivo de posicionar a lagosta do Maine como um ingrediente comemorativo do dia a dia.
- Abril de 2025: A Clearwater Seafoods assinou um contrato de nova construção com o estaleiro dinamarquês Hvide Sande Shipyard para um navio de pesca de lagosta de 40,9 metros construído especificamente, projetado pela Skipsteknisk AS, com entrega prevista para 2027. O navio apresenta um sistema de implantação de armadilhas por moonpool e tanques vivos com água do mar circulante.
- Março de 2025: A China impôs uma tarifa adicional de 25% sobre a lagosta canadense, elevando a taxa de importação efetiva total para 32%. Essa medida reestruturou os fluxos comerciais, com o Vietnã, a Austrália e a Indonésia expandindo seus papéis como fornecedores alternativos.
Escopo do Relatório do Mercado Global de Lagosta
O mercado de lagosta abrange a produção comercial, colheita, processamento, distribuição e venda de lagostas para consumo humano. Inclui várias espécies de lagosta, como lagosta americana, lagosta europeia, lagosta espinhosa e lagosta chinela, obtidas por meio de pescarias de captura selvagem e aquicultura. O relatório do mercado de lagosta é segmentado por tipo de produto, espécie, forma, canal de distribuição e geografia. Com base no tipo de produto, o mercado é segmentado em lagosta inteira, cauda de lagosta, carne de lagosta e garra de lagosta. Com base na espécie, o mercado é segmentado em lagosta americana, lagosta europeia, lagosta espinhosa, lagosta de pedra e outras espécies. Com base na forma, o mercado é segmentado em vivo, fresco ou refrigerado, congelado, cozido e processado. Com base no canal de distribuição, o mercado é segmentado em serviço de alimentação e varejo. O varejo é ainda segmentado em supermercados e hipermercados, lojas especializadas, lojas de varejo online e outros canais de varejo. Com base na geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e a previsão do mercado foram feitos com base no valor (em USD).
Visão geral da segmentação
| Lagosta Inteira |
| Cauda de Lagosta |
| Carne de Lagosta |
| Garra de Lagosta |
| Lagosta Americana |
| Lagosta Europeia |
| Lagosta Espinhosa |
| Lagosta de Pedra |
| Outras Espécies |
| Vivo |
| Fresco ou Refrigerado |
| Congelado |
| Cozido e Processado |
| Serviço de Alimentação | |
| Varejo | Supermercados e Hipermercados |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros Canais de Varejo |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Lagosta Inteira | |
| Cauda de Lagosta | ||
| Carne de Lagosta | ||
| Garra de Lagosta | ||
| Por Espécie | Lagosta Americana | |
| Lagosta Europeia | ||
| Lagosta Espinhosa | ||
| Lagosta de Pedra | ||
| Outras Espécies | ||
| Por Forma | Vivo | |
| Fresco ou Refrigerado | ||
| Congelado | ||
| Cozido e Processado | ||
| Por Canal de Distribuição | Serviço de Alimentação | |
| Varejo | Supermercados e Hipermercados | |
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros Canais de Varejo | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de lagosta até 2032?
O setor tem previsão de atingir 12,28 bilhões de USD até 2032, crescendo a um CAGR de 7,48% de 2027 a 2032.
Qual tipo de produto de lagosta tem a maior participação de valor?
A lagosta inteira lidera com 61,23% do valor em 2026, sustentada pela demanda dos canais de serviços de alimentação premium e varejo.
Qual espécie tem previsão de se expandir mais rapidamente até 2032?
A lagosta espinhosa tem projeção de registrar um CAGR de 8,33% até 2032, sustentada pela crescente demanda asiática e pela atividade de exportação.
Quais riscos afetam a disponibilidade de lagosta americana?
Condições de aquecimento, pressão sobre os estoques e possíveis restrições de gestão afetam o fornecimento, especialmente no Golfo do Maine e no Sul da Nova Inglaterra.