
Tamaño y participación del mercado de langosta
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.56 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.28 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.48 % |
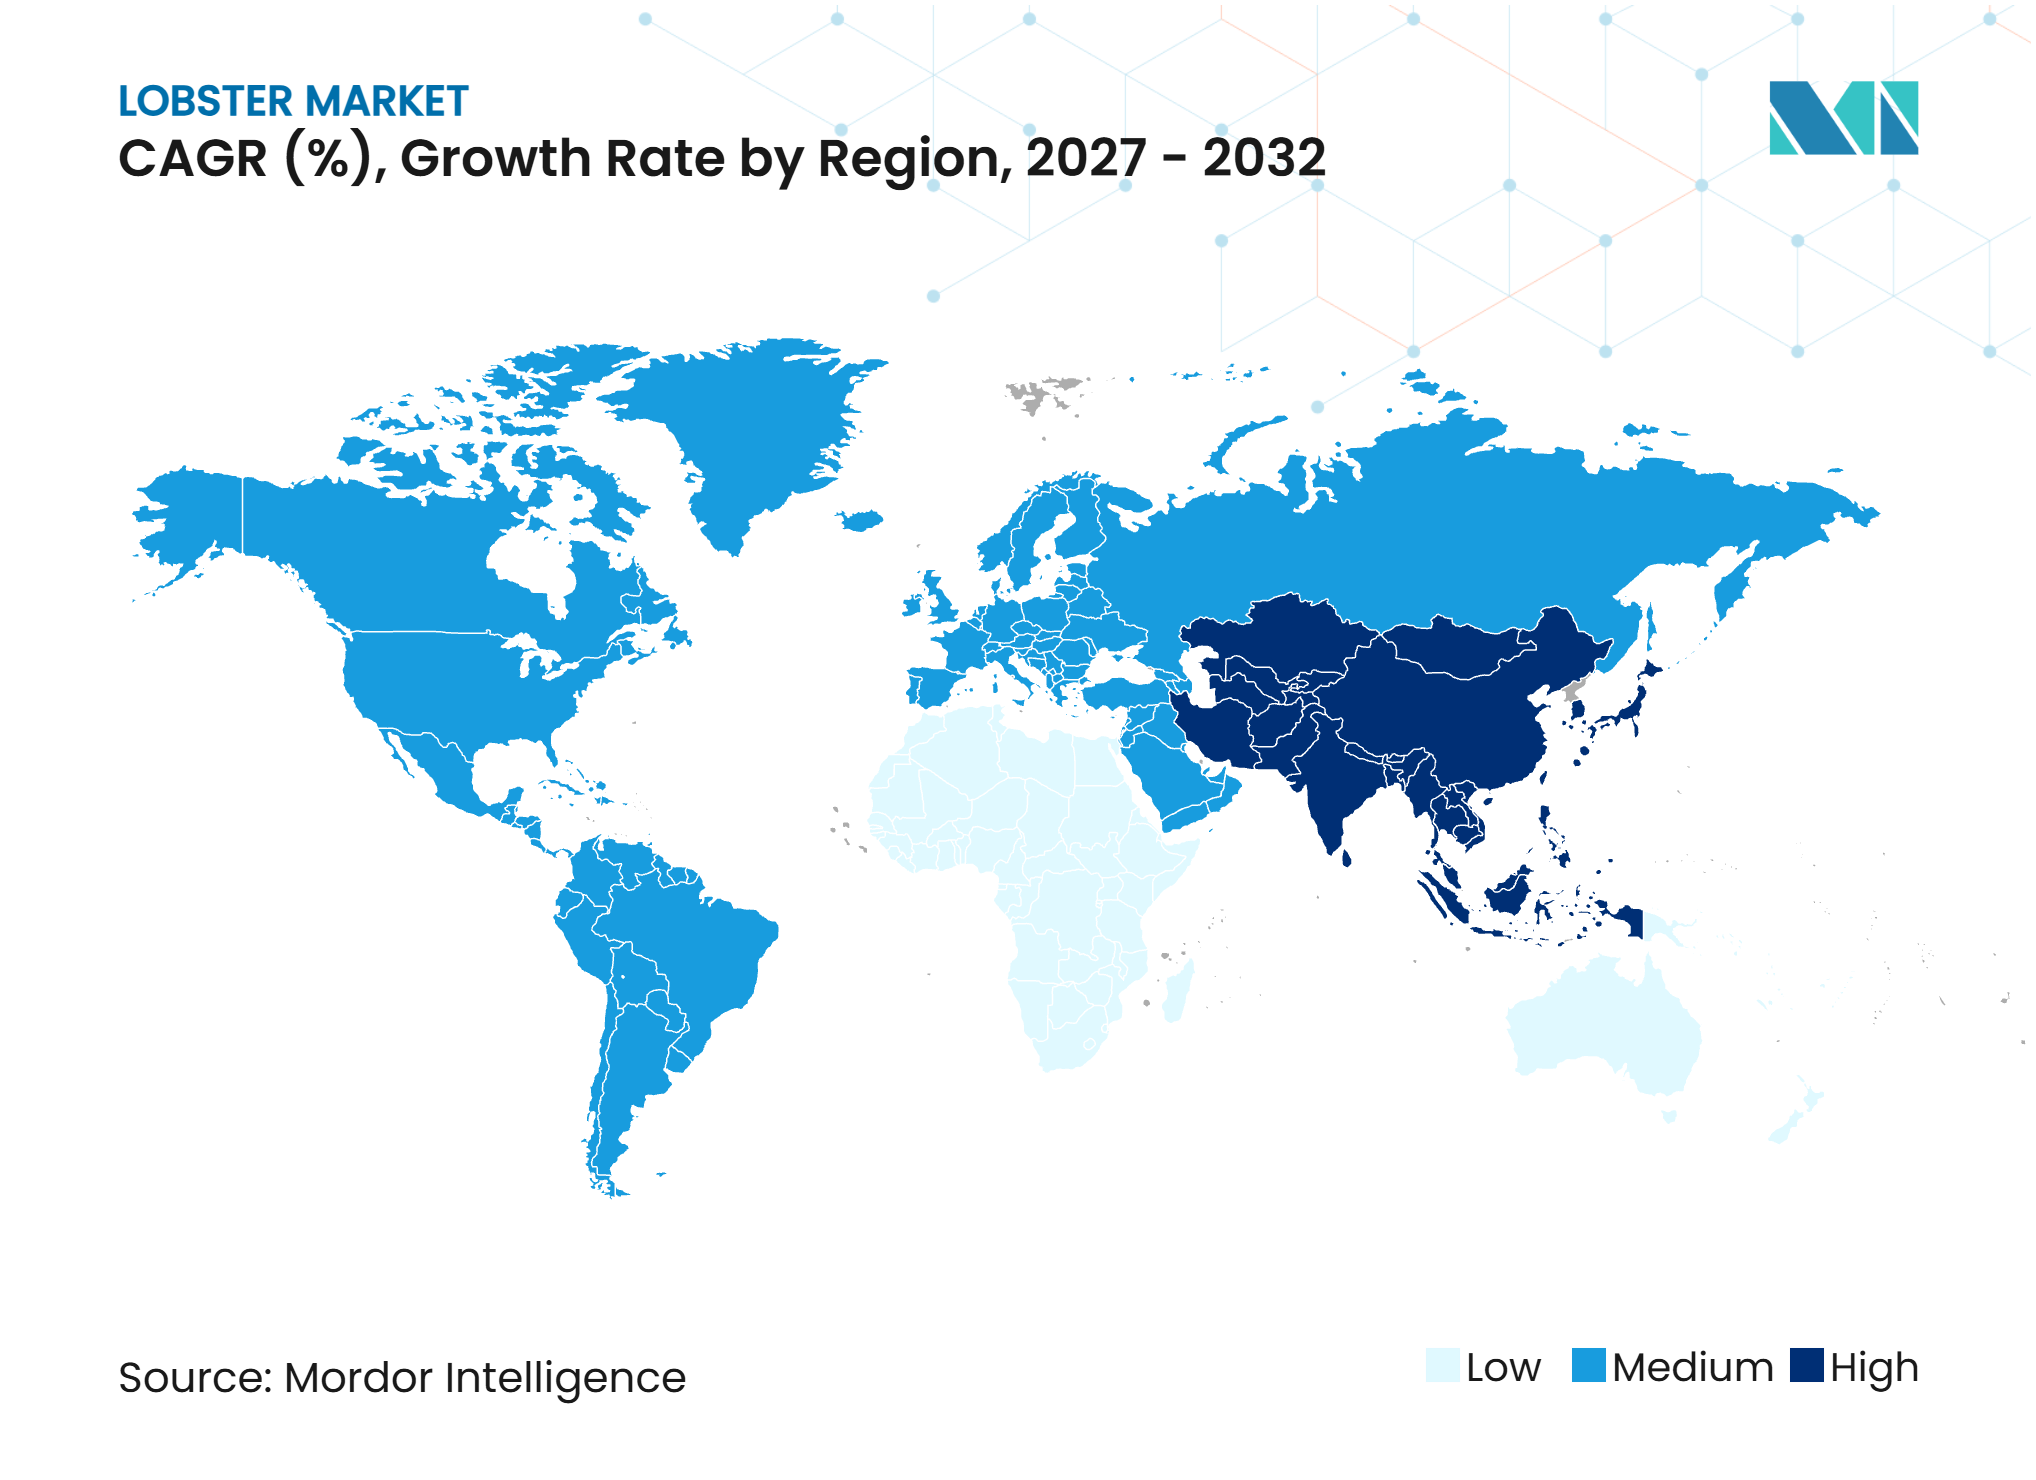
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de langosta por Mordor Intelligence
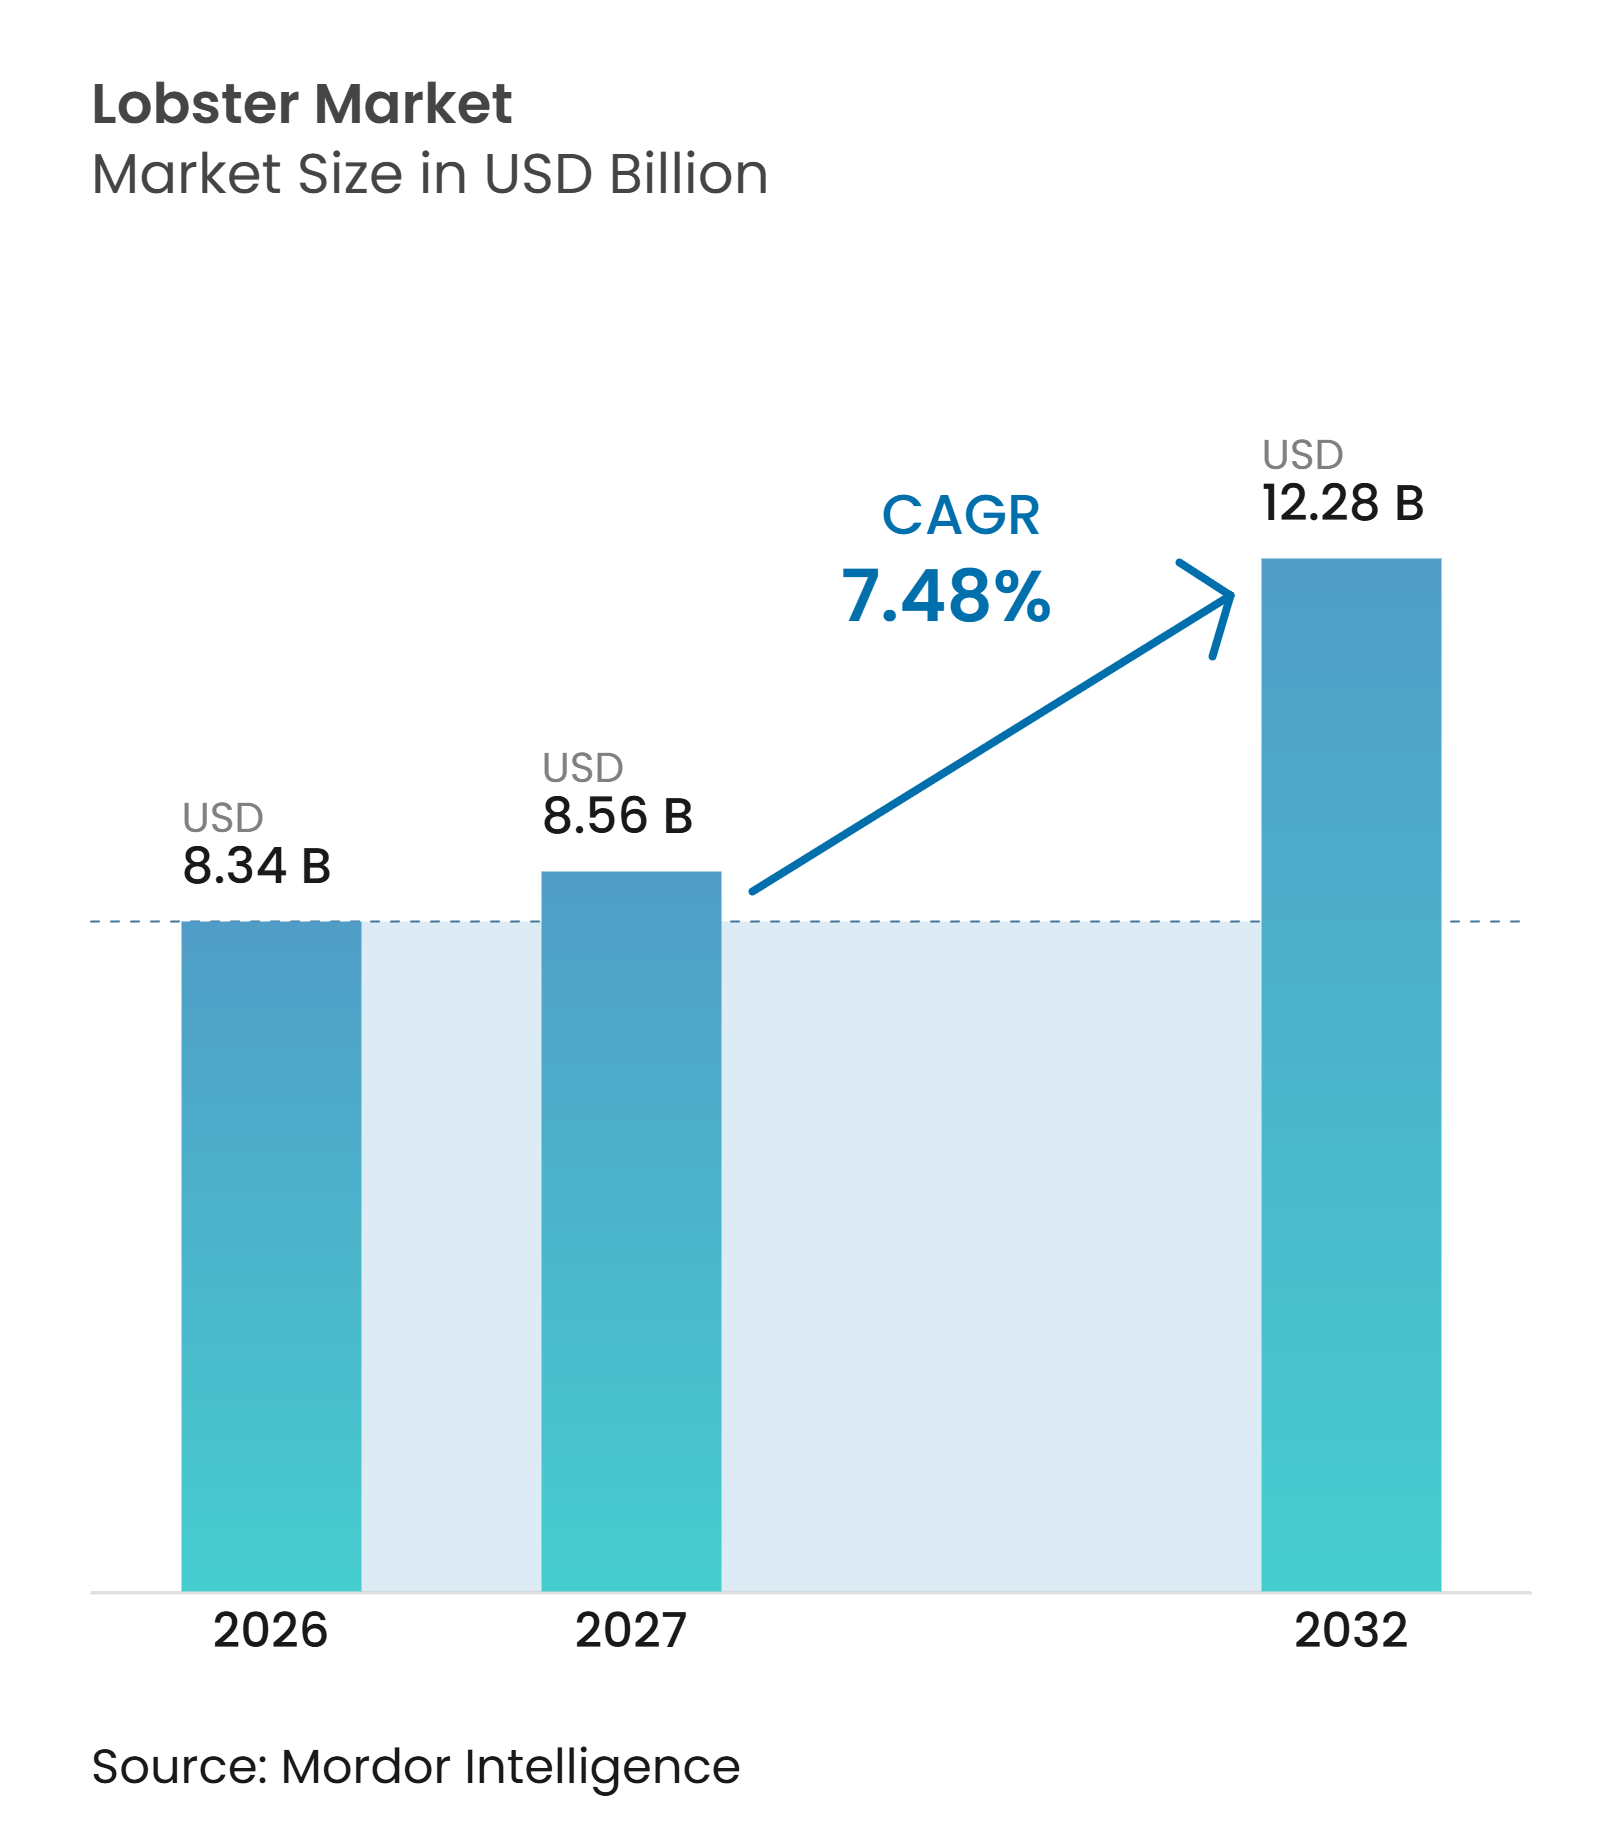
Se espera que el tamaño del mercado de langosta crezca de 8,34 mil millones de USD en 2026 a 8,56 mil millones de USD en 2027 y se prevé que alcance los 12,28 mil millones de USD para 2032 a una CAGR del 7,48% durante 2027-2032. El mercado de langosta se está expandiendo más allá de su base tradicional en el Atlántico Norte, impulsado por el crecimiento en los servicios de alimentación premium, el comercio minorista especializado y el comercio transfronterizo de mariscos. Las condiciones comerciales favorecen cada vez más a los procesadores que pueden mantener la calidad, proporcionar trazabilidad y suministrar formatos vivos, congelados y preparados a través de cadenas de frío confiables. La demanda en los mercados asiáticos respalda los precios premium, ya que las ocasiones de regalo, hostelería y restaurante otorgan un alto valor a la frescura, la procedencia y la presentación. Las medidas arancelarias de China sobre el suministro canadiense redirigieron las compras hacia Viet Nam y Australia, alterando las relaciones con los proveedores y llevando a Canadá a desarrollar rutas de exportación alternativas. La incertidumbre en el suministro en el Golfo de Maine sigue siendo una restricción clave, ya que las condiciones de las existencias, los controles de cosecha, el aumento de los costos logísticos, la disponibilidad variable de capturas y la necesidad de mantener la calidad del producto vivo pueden limitar la disponibilidad de productos premium. Estos factores aumentan la presión de adquisición para los procesadores y hacen que la diversificación de fuentes, el suministro congelado y los sistemas de manejo cuidadosamente gestionados sean más importantes tanto para los clientes nacionales como para los de exportación.
Conclusiones clave del informe
-
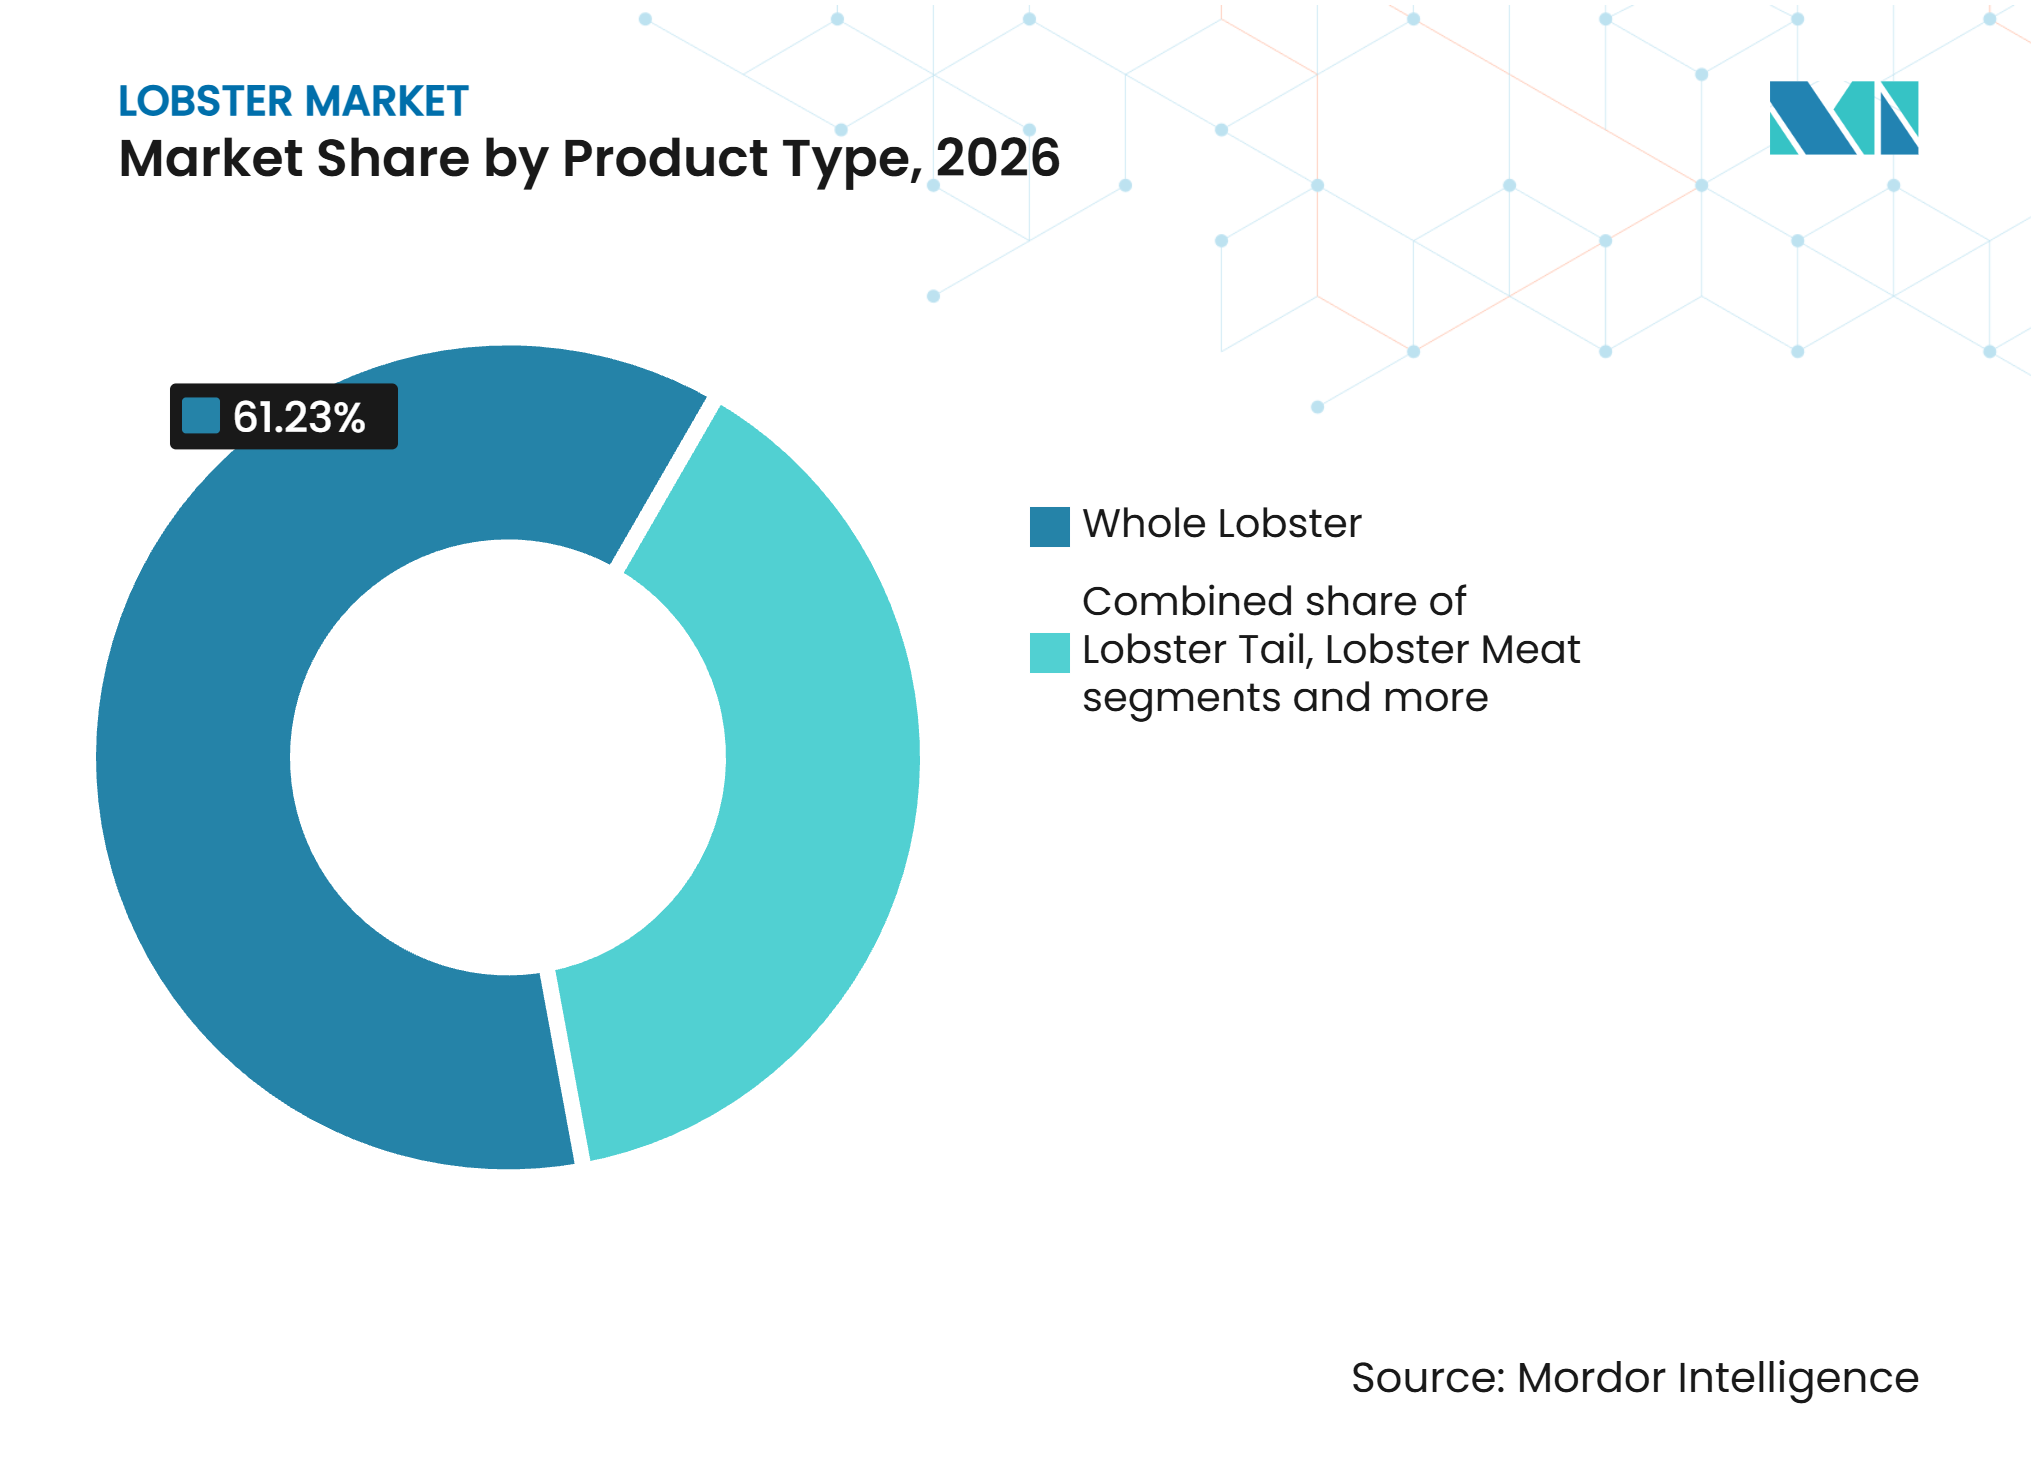
Por tipo de producto, la langosta entera representó el 61,23% del valor del segmento en 2026, mientras que se prevé que la carne de langosta crezca a una CAGR del 8,24% hasta 2032.
-
Por especie, la langosta americana representó el 57,65% del valor del segmento en 2026, mientras que se prevé que la langosta espinosa crezca a una CAGR del 8,33% hasta 2032.
-
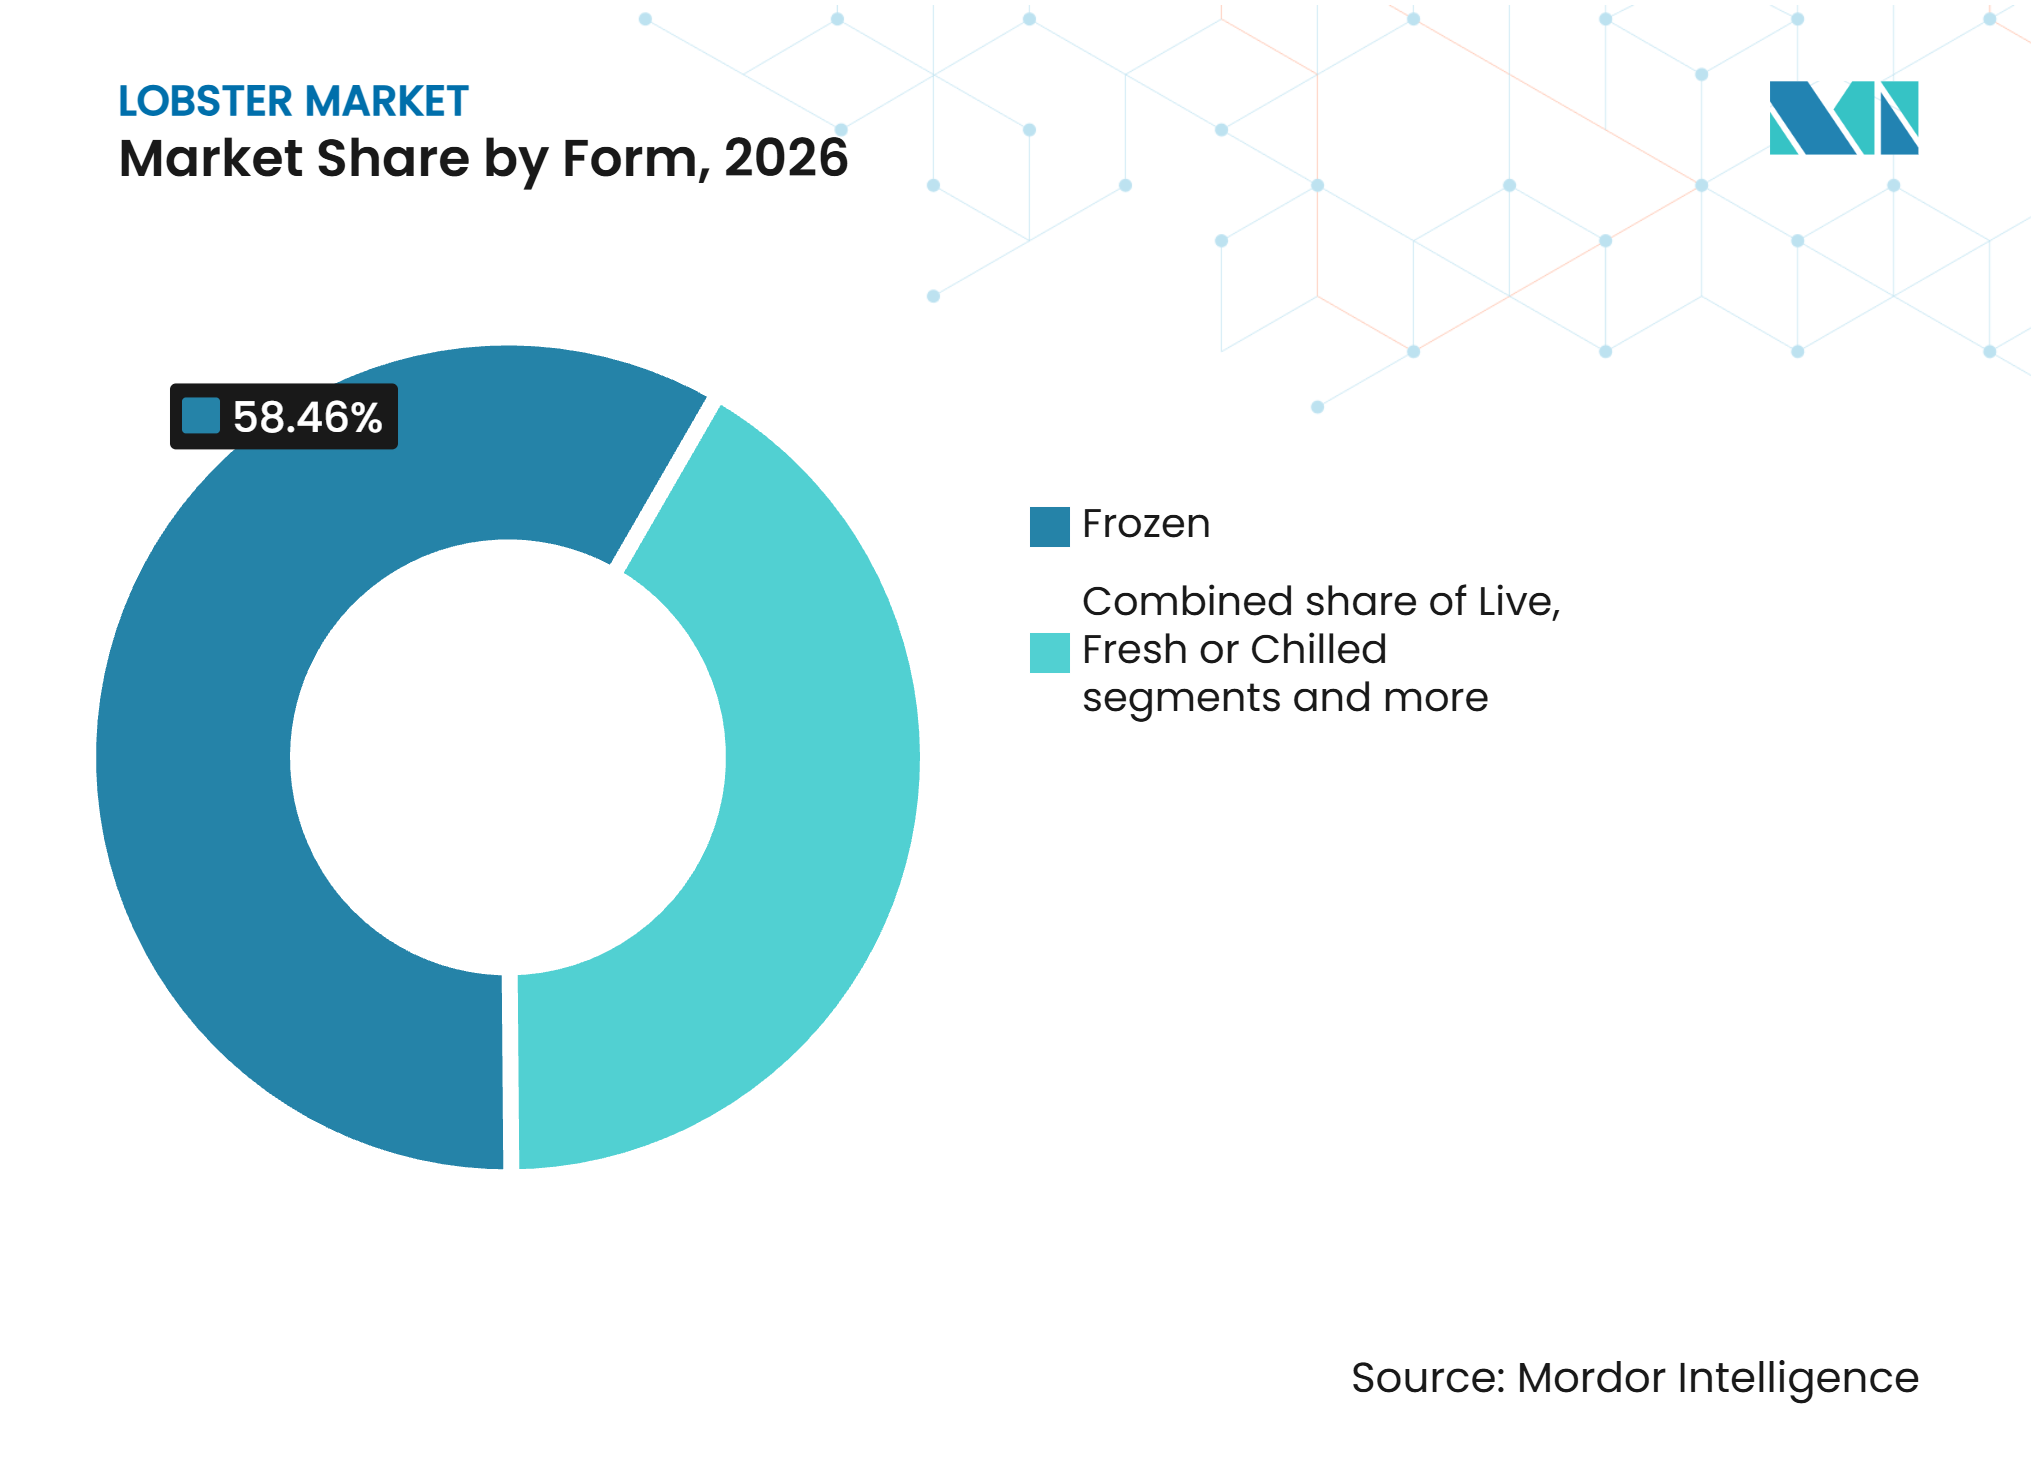
Por forma, la langosta congelada representó el 58,46% del tamaño del mercado de langosta en 2026, mientras que se prevé que la langosta fresca o refrigerada crezca a una CAGR del 8,45% hasta 2032.
-
Por canal de distribución, los servicios de alimentación representaron el 71,24% del valor del mercado en 2026, mientras que se prevé que el comercio minorista crezca a una CAGR del 8,51% hasta 2032.
-
Por geografía, América del Norte representó el 48,76% del mercado global de langosta en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,46% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores del mercado de langosta*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
| Aumento de la demanda mundial de mariscos premium | +2.1% | Global, más fuerte en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Expansión de la industria global de servicios de alimentación y hostelería | +1.6% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por mariscos ricos en proteínas y nutrientes | +0.9% | Global, más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Expansión del comercio electrónico y los canales de distribución minorista organizada | +0.7% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Innovación de productos y creciente demanda de productos de langosta procesados y de valor agregado | +0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Crecimiento del comercio internacional de mariscos y exportaciones transfronterizas de langosta | +1.0% | Global, particularmente Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda mundial de mariscos premium
La demanda de mariscos premium está ampliando la base de clientes del mercado de langosta, particularmente en los canales de servicios de alimentación y venta minorista asiáticos, donde la presentación en vivo, la condición del producto y el origen trazable son fundamentales para las decisiones de compra. La FAO-Globefish informó que el valor del comercio mundial de langosta aumentó un 14,4% en 2025, incluso cuando el volumen disminuyó un 2,9%, lo que indica que la demanda se está desplazando hacia productos de mayor valor en lugar de mayores volúmenes[1]. Las compras de China alcanzaron un máximo de cinco años en 2025, y los cambios arancelarios ayudaron a redirigir el suministro de Canadá hacia Viet Nam y Australia[2]. Estos nuevos patrones de suministro favorecen a los exportadores que pueden proporcionar producto vivo, calidad estable, registros formales de exportación, sistemas de recolección confiables y entrega rápida a los distribuidores de restaurantes. La asociación industrial de Viet Nam reportó un fuerte impulso en las exportaciones de langosta en 2025, impulsado por la demanda china, reforzando el papel del suministro asiático en el patrón comercial global. Estas condiciones dan a los procesadores razones para invertir en garantía de calidad, documentación de origen y capacidad de manejo, en lugar de depender únicamente de altos volúmenes estacionales.
Expansión de la industria global de servicios de alimentación y hostelería
La expansión de la industria global de servicios de alimentación y hostelería está respaldando la demanda de langosta, ya que restaurantes, hoteles, centros turísticos, operadores de cruceros y establecimientos de catering premium incorporan cada vez más mariscos de alto valor en sus menús. La langosta es particularmente relevante para los restaurantes de servicio completo y los establecimientos de restauración de lujo, ya que puede prepararse de múltiples maneras, incluyendo langosta a la parrilla, langosta termidor, sándwiches de langosta, bandejas de mariscos y platos de pasta. Según la Asociación Nacional de Restaurantes, se proyectaba que la industria de restaurantes y servicios de alimentación de los Estados Unidos generara aproximadamente 1,5 billones de USD en ventas en 2025, con un empleo total esperado de 15,9 millones. Además, la Organización Mundial del Turismo de la ONU reportó aproximadamente 1.400 millones de llegadas de turistas internacionales en 2024, lo que representa un aumento del 11% respecto a 2023, mientras que los ingresos por turismo internacional alcanzaron aproximadamente 1,6 billones de USD[3]. La recuperación y expansión del turismo internacional están respaldando las ocasiones de restauración premium y el consumo de mariscos en los principales destinos turísticos. Como resultado, el creciente número de establecimientos de hostelería y ocasiones de restauración orientadas a la experiencia está creando oportunidades adicionales de adquisición para los proveedores y procesadores de langosta.
Creciente preferencia de los consumidores por mariscos ricos en proteínas y nutrientes
Los consumidores que buscan proteínas ricas en nutrientes examinan cada vez más el origen, la condición y el manejo de los mariscos, lo que respalda la demanda de productos de langosta trazables en los canales de venta minorista, restaurantes y entrega directa. Una investigación del Instituto de Ciencias Marinas de Virginia encontró que las condiciones más cálidas pueden afectar a las larvas de langosta americana, lo que atrae mayor atención hacia la resiliencia de las existencias, la disponibilidad a largo plazo y el abastecimiento responsable. El abastecimiento sostenible tiene, por tanto, una importancia comercial además de un valor medioambiental, ya que proporciona a los compradores información que pueden utilizar al comparar proveedores de mariscos premium. Los minoristas, los operadores de servicios de alimentación y los consumidores pueden utilizar el origen verificado, las prácticas de cosecha y los registros de manejo del producto para distinguir los productos que cumplen con sus expectativas de abastecimiento. El mercado de langosta puede beneficiarse cuando los procesadores traducen estos requisitos en un etiquetado claro, cadenas de suministro documentadas, orientación práctica para la cocción y formatos adecuados tanto para la preparación en el hogar como para uso en restaurantes. Esta preferencia es particularmente relevante en los canales establecidos de América del Norte y Europa, donde los estándares de los minoristas, los requisitos de adquisición de los restaurantes y las preocupaciones medioambientales pueden influir en las decisiones de compra.
Crecimiento del comercio internacional de mariscos y exportaciones transfronterizas de langosta
El comercio transfronterizo sigue siendo esencial para el mercado de langosta porque las principales regiones productoras y las principales regiones consumidoras a menudo están separadas por largas distancias, diferentes sistemas regulatorios y preferencias distintas por productos vivos, congelados o preparados. La FAO-Globefish informó que la política arancelaria de China fomentó una redirección de las rutas de suministro canadienses, vietnamitas y australianas en 2025, lo que alteró el equilibrio comercial entre los proveedores. Este cambio demostró con qué rapidez la política comercial puede afectar al origen del producto, las rutas de flete, las relaciones con los clientes, la planificación de los procesadores y la viabilidad de los corredores de exportación en vivo establecidos. La necesidad de Canadá de diversificar los destinos de exportación aumentó la importancia de las rutas hacia el Sudeste Asiático y Europa, mientras que los proveedores alternativos ganaron una mayor participación en el comercio orientado a China. La trazabilidad formal, incluida la información documentada sobre granjas y sitios de recolección, puede respaldar el acceso a mercados de exportación regulados y proporcionar a los distribuidores, minoristas y compradores de servicios de alimentación mayor confianza en el origen del producto. El crecimiento del comercio seguirá dependiendo de la capacidad de manejo en vivo, el rendimiento de la cadena de frío, la disponibilidad de aerolíneas y fletes, y la capacidad de cumplir de manera consistente con los requisitos del país importador.
Análisis del impacto de las restricciones del mercado de langosta*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
| Precios altos y volátiles de la langosta que afectan la asequibilidad para el consumidor | -1.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Cambio climático y fluctuaciones de la temperatura oceánica que afectan la disponibilidad de langosta | -1.3% | América del Norte, particularmente el Golfo de Maine y el sur de Nueva Inglaterra | Largo plazo (≥ 4 años) |
| Estrictas regulaciones pesqueras, cuotas y requisitos de sostenibilidad | -0.8% | América del Norte y Australia | Mediano plazo (2-4 años) |
| Perecibilidad de la langosta y altos costos asociados con la logística de la cadena de frío y el transporte | -0.6% | Global, más fuerte en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios altos y volátiles de la langosta que afectan la asequibilidad para el consumidor
Los precios altos pueden limitar las compras en los canales de restaurantes y venta minorista sensibles al precio, incluso cuando el interés de los consumidores premium en la langosta sigue siendo sólido y la demanda de servicios de alimentación de alta gama se mantiene resiliente. Una menor disponibilidad de capturas puede aumentar los costos de adquisición para los procesadores, distribuidores y operadores de servicios de alimentación, mientras que la volatilidad de los precios diarios complica la planificación de menús y las promociones minoristas. Los cambios relacionados con los aranceles también pueden aumentar los costos de suministro en mercados de destino específicos y trasladar la presión de precios entre exportadores, importadores y distribuidores. Esta presión es más aguda donde los operadores no pueden trasladar completamente los mayores costos de insumos a los comensales o compradores sin afectar la demanda. Los formatos procesados, congelados y de porciones controladas pueden ayudar a los compradores a gestionar los tamaños de compra, reducir el desperdicio, crear costos de porción más predecibles y limitar la exposición a pérdidas por el manejo de productos vivos. El mercado de langosta requiere, por tanto, un manejo eficiente, un abastecimiento flexible e innovación de productos para proteger la demanda cuando los precios de los productos vivos suben o la disponibilidad disminuye.
Cambio climático y fluctuaciones de la temperatura oceánica que afectan la disponibilidad de langosta
El cambio en la temperatura oceánica presenta un riesgo de suministro a largo plazo para el mercado de langosta, particularmente en el Golfo de Maine y el sur de Nueva Inglaterra, donde las condiciones de las existencias son monitoreadas de cerca por pescadores, procesadores, reguladores y compradores de mariscos. La evaluación de referencia de 2025 de la ASMFC encontró que las existencias del Golfo de Maine y el Banco Georges estaban experimentando una sobrepesca, lo que hace que las acciones de gestión y las condiciones de captura sean comercialmente significativas. La misma evaluación describió las existencias del sur de Nueva Inglaterra como significativamente agotadas, lo que representa una restricción más grave para los proveedores dependientes de esa parte de la costa este de los Estados Unidos. La investigación sobre las condiciones de calentamiento futuro encontró larvas más pequeñas bajo temperaturas de agua más cálidas, un resultado que puede reducir las tasas de supervivencia silvestre y afectar el reclutamiento futuro. Estos hallazgos podrían llevar a medidas de gestión más estrictas, mayor incertidumbre en el abastecimiento y mayor interés en alternativas entre los procesadores que dependen de los desembarques de la costa este de los Estados Unidos. A medida que los patrones de suministro cambian, las especies alternativas, el abastecimiento diversificado, las pesquerías bien gestionadas, los formatos procesados y el desarrollo de la acuicultura pueden ganar importancia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
la langosta entera mantiene el valor mientras la carne gana demandaLa langosta entera representó el 61,23% del tamaño del mercado de langosta en 2026. Su posición está respaldada por el atractivo visual y la presentación premium de las ofertas de animales enteros vivos y cocidos. Los establecimientos de alta cocina, hoteles y minoristas especializados continúan utilizando este formato, donde la experiencia del cliente respalda precios de menú o venta minorista más altos. El segmento también se beneficia de los sistemas de manejo establecidos en las regiones productoras y consumidoras tradicionales. Las colas de langosta proporcionan un porcionado conveniente para restaurantes, kits de comidas y ocasiones de cocina minorista. La carne de pinza de langosta está ganando atención como ingrediente flexible para sándwiches de langosta, ensaladas y platos de restaurante más pequeños.
Se proyecta que la carne de langosta crezca a una CAGR del 8,24% hasta 2032, respaldada por aplicaciones listas para usar que ofrecen comodidad a las cocinas de restaurantes, servicios de catering, minoristas especializados y consumidores que prefieren mariscos premium sin tener que manipular un producto vivo entero. Este formato reduce el trabajo de preparación para las cocinas de servicios de alimentación y ofrece a los procesadores más formas de utilizar la materia prima disponible, incluida la carne recuperada de las pinzas y otras porciones adecuadas para aplicaciones procesadas. Es muy adecuado para sopas, comidas preparadas, sándwiches premium, sándwiches de langosta, ensaladas preparadas y otros productos donde el porcionado consistente ayuda a los operadores a gestionar el costo, la mano de obra y la ejecución del menú. La carne envasada también puede ampliar el alcance del mercado de langosta hacia zonas del interior donde la distribución en vivo es más difícil, más costosa o menos confiable, ya que el producto no requiere la misma capacidad de almacenamiento local. Los procesadores pueden utilizar este formato para crear porciones más consistentes, reducir el desperdicio, simplificar el almacenamiento y atender a clientes que prefieren productos con orientación clara de preparación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por especie:
la langosta americana se mantiene establecida mientras la langosta espinosa se expandeLa langosta americana representó el 57,65% de la participación del mercado de langosta en 2026, respaldada por cadenas de suministro establecidas en el Atlántico canadiense y Nueva Inglaterra y una larga historia de uso en canales de restaurantes, hostelería, venta minorista y exportación. La especie es bien reconocida entre los compradores de restaurantes y los clientes minoristas en América del Norte, Europa y determinados mercados asiáticos, donde su apariencia, sabor y presentación en vivo están estrechamente asociados con las ocasiones de mariscos premium. Este amplio reconocimiento respalda una posición premium en productos vivos, congelados y preparados, lo que permite a los procesadores ofrecer animales enteros, colas, carne y formatos cocidos para diferentes requisitos de los clientes. Sin embargo, el segmento enfrenta una creciente incertidumbre en el suministro debido a las condiciones de las existencias, la disponibilidad cambiante de capturas, los requisitos de gestión y el costo de mantener la calidad del producto desde el desembarque hasta la distribución. La evaluación de 2025 de la ASMFC confirmó que las existencias del Golfo de Maine y el Banco Georges estaban experimentando una sobrepesca. Esto hace que la diversidad de abastecimiento sea cada vez más importante para los procesadores que dependen del suministro atlántico y necesitan mantener la continuidad para los clientes durante los cambios estacionales o regulatorios.
Se prevé que la langosta espinosa crezca a una CAGR del 8,33% hasta 2032, impulsada por la demanda de China y la actividad exportadora de Viet Nam, que respaldan la posición del segmento en el comercio orientado a Asia. Su crecimiento proporciona a los compradores una especie premium alternativa en un momento en que el suministro de langosta americana enfrenta una mayor incertidumbre relacionada con las existencias, aunque las especificaciones del producto, los sistemas de abastecimiento y la familiaridad del consumidor varían según el mercado de destino. VASEP reportó un aumento de la actividad de exportación de langosta en 2025, liderado por los envíos al mercado chino, confirmando la creciente importancia comercial del suministro vietnamita. La investigación en acuicultura sobre la langosta espinosa ornamental identificó un sistema de cría que mejoró la supervivencia de juveniles en condiciones de prueba, apuntando a un posible desarrollo del suministro si los sistemas comerciales pueden basarse en esos hallazgos. El progreso en la cría de juveniles a escala comercial podría reducir la dependencia de la captura silvestre, ampliar las opciones de planificación del suministro y respaldar un flujo más consistente de productos para los canales de exportación y premium nacionales a lo largo del tiempo. La langosta europea y la langosta de roca continúan atendiendo patrones de demanda regionales distintos, incluidos el norte de Europa y la ruta comercial Australia-China, en lugar de sustituir directamente las aplicaciones de langosta americana.
Por forma:
el suministro congelado respalda el comercio mientras crece la demanda de producto frescoLa langosta congelada representó el 58,46% del tamaño del mercado de langosta en 2026, lo que refleja el papel de esta forma en la distribución de larga distancia, la gestión de inventarios y el suministro de colas, carne y productos preparados a clientes fuera de las regiones de cosecha. La forma respalda el comercio transfronterizo porque los compradores pueden gestionar los tiempos de entrega, mantener existencias de seguridad y planificar los menús con mayor facilidad que con el producto vivo, que requiere un transporte y condiciones de almacenamiento con tiempos muy ajustados. El suministro congelado también permite a los operadores de servicios de alimentación mantener existencias durante las variaciones estacionales en los desembarques, responder a los cambios en la demanda y servir productos en ubicaciones sin infraestructura especializada para mariscos vivos. Export Development Canada identificó a Japón y Corea del Sur como importantes importadores de productos de mariscos canadienses, incluidos formatos de langosta, destacando el papel del suministro congelado listo para exportar en los mercados asiáticos. El segmento seguirá siendo central para la disponibilidad del producto en mercados alejados de las regiones de cosecha, ya que ofrece a los minoristas, distribuidores y operadores de servicios de alimentación condiciones de almacenamiento y transporte más predecibles.
Se proyecta que la langosta fresca o refrigerada crezca a una CAGR del 8,45% hasta 2032, impulsada por la demanda de producto vivo y fresco en China, Japón y otros mercados asiáticos de alto valor donde la apariencia del producto, la vitalidad y la velocidad de entrega afectan la calidad percibida. Su expansión está vinculada a las ocasiones de servicios de alimentación y venta minorista en las que los consumidores y los chefs prefieren la preparación fresca y están dispuestos a pagar por productos que llegan en buenas condiciones. El producto fresco puede alcanzar precios premium cuando los proveedores mantienen la vitalidad, la apariencia, los tiempos de entrega cortos, las condiciones de agua adecuadas y las transferencias cuidadosas entre pescadores, exportadores, aerolíneas, importadores y distribuidores locales. Requiere embalaje especializado, capacidad de almacenamiento y una estrecha coordinación entre estas partes, por lo que el fallo operativo en cualquier punto puede reducir la calidad y aumentar los costos. La industria de la langosta está, por tanto, invirtiendo en métodos de manejo que preserven la calidad en rutas más largas y ayuden a los exportadores a llegar a destinos que anteriormente eran más difíciles de atender. Los productos cocidos y procesados siguen siendo importantes donde los compradores prefieren formatos que ahorran mano de obra, condiciones de almacenamiento más predecibles y productos que pueden ser utilizados de manera consistente por cocinas con tiempo de preparacin limitado.

Por canal de distribución:
los servicios de alimentación lideran mientras el comercio minorista amplía el accesoLos servicios de alimentación representaron el 71,24% de la participación del mercado de langosta en 2026, lo que hace que los menús de restaurantes, hoteles, aerolíneas, cruceros y funciones de catering sean fundamentales para el consumo de productos premium y la demanda de diferentes grados, porciones y formatos de preparación. Los compradores utilizan la langosta para diferenciar los menús y satisfacer la demanda de ocasiones de restauración festivas, al tiempo que requieren productos adecuados para diferentes niveles de habilidad culinaria, velocidad de servicio y expectativas de precio de los clientes. Las actividades de 2025 del Consorcio de Marketing de Langosta de Maine se centraron en chefs y compradores mayoristas de restaurantes, lo que refleja la continua importancia de los servicios de alimentación y el valor de ayudar a los operadores a utilizar la langosta en una gama más amplia de platos. La demanda de servicios de alimentación favorece la calidad confiable, la disponibilidad del producto, la consistencia de las porciones y los formatos compatibles con diferentes flujos de trabajo de cocina, desde la preparación de alta cocina hasta el servicio casual de alto volumen. La langosta entera, las colas, la carne y los productos cocidos respaldan diferentes conceptos de restaurante, lo que permite a los proveedores atender tanto los menús premium tradicionales como los platos más accesibles, como sándwiches, ensaladas, sopas y platos preparados.
Se prevé que el comercio minorista crezca a una CAGR del 8,51% hasta 2032, ya que los supermercados especializados, los supermercados convencionales, los vendedores de mariscos en línea y las empresas de entrega directa ofrecen a los consumidores más formas de comprar mariscos premium para la preparación en el hogar. Los productos congelados y los formatos preparados son más prácticos que la langosta viva para muchos hogares, ya que reducen la necesidad de cocción inmediata, manejo especializado y estrecha coordinación con las ventanas de entrega. El embalaje minorista también permite a los vendedores comunicar la procedencia, las instrucciones de manejo, las instrucciones de cocción, la forma del producto y la información de abastecimiento directamente a los consumidores, respaldando el posicionamiento premium en el punto de compra. El crecimiento del comercio electrónico depende de los sistemas de entrega que protejan la condición del producto y gestionen el costo del envío a temperatura controlada, particularmente cuando los vendedores ofrecen entrega sensible al tiempo o en vivo. El mercado de langosta puede beneficiarse del crecimiento minorista cuando los procesadores ofrecen formatos confiables para la preparación en el hogar, comidas premium cotidianas, ocasiones especiales y consumidores que viven lejos de los mercados de mariscos costeros tradicionales.
Análisis geográfico
América del Norte: la fortaleza del suministro se enfrenta a presiones de existencias y costos
América del Norte representó el 48,76% del mercado global de langosta en 2026, con los Estados Unidos y Canadá como anclas de la cosecha, el procesamiento, el comercio y la demanda de servicios de alimentación premium de la región en formatos vivos, congelados y preparados. Canadá siguió siendo un proveedor importante para los mercados mundiales, aunque los cambios relacionados con los aranceles alteraron algunas rutas comerciales en 2025, lo que llevó a los exportadores a buscar clientes en Europa y el Sudeste Asiático. La posición establecida de la región refleja el reconocimiento del producto desde hace mucho tiempo, los sistemas especializados de manejo en vivo, el acceso a las capturas del Atlántico, la amplia capacidad de procesamiento y la demanda de restaurantes que abarca la alta cocina, la hostelería, los conceptos premium casuales y el comercio minorista especializado. La ASMFC aceptó su evaluación de referencia de 2025 para uso en la gestión, lo que hace que las decisiones regulatorias sean una influencia directa en el suministro disponible, las expectativas de cosecha y los planes de abastecimiento para las empresas dependientes del producto de la costa este de los Estados Unidos. Con las existencias del Golfo de Maine y el Banco Georges experimentando una sobrepesca y las existencias del sur de Nueva Inglaterra significativamente agotadas, los procesadores pueden necesitar ampliar las relaciones con los proveedores, aumentar el uso de productos congelados y fortalecer la trazabilidad para mantener la disponibilidad para los clientes.
Asia-Pacífico: consumo premium y nuevos corredores de suministro
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,46% hasta 2032, respaldado por la demanda de China de langosta viva y fresca y por las importaciones establecidas de productos de mariscos congelados y preparados en Japón y Corea del Sur. Los aranceles sobre la langosta canadiense durante 2025 favorecieron el aumento del suministro de Viet Nam y Australia, destacando la importancia de la proximidad geográfica, el flete confiable, los vínculos comerciales con los importadores y la capacidad de atender la demanda de productos vivos de rápido movimiento. La asociación de exportadores de Viet Nam reportó un fuerte impulso en el comercio de langosta en 2025, particularmente para el suministro orientado a China, mientras que la langosta de roca australiana también recuperó una ruta más clara hacia el mercado chino. Los importadores de la región otorgan un alto valor a la frescura, la condición del producto, los registros formales de origen y la entrega confiable, lo que favorece a los proveedores que pueden conectar granjas, sitios de recolección, instalaciones de exportación, transporte refrigerado y distribución local. Esta combinación respalda los precios premium, pero también aumenta la importancia operativa de los controles de calidad, la coordinación del flete, la documentación de trazabilidad y los formatos de productos que se adaptan a las diversas necesidades de restaurantes, minoristas y compradores domésticos.
Diversificación regional: Europa, América del Sur y Oriente Medio y África
Europa sigue siendo un destino premium importante para la langosta viva, particularmente en Francia, Italia, España y el Reino Unido, donde los restaurantes y los minoristas especializados valoran la condición confiable del producto, la certificación, la calidad del manejo y las relaciones establecidas con los proveedores. La búsqueda de Canadá de destinos alternativos tras las medidas arancelarias chinas dirigió una mayor atención hacia las rutas europeas y del Sudeste Asiático, y el cambio comercial más amplio demostró que los exportadores establecidos deben ser capaces de ajustar rápidamente su combinación de destinos. América del Sur incluye tanto mercados productores como consumidores emergentes, con Brasil y Perú relevantes para el suministro y Chile, Argentina y Colombia desarrollando interés en los mariscos premium a través de los canales de servicios de alimentación y venta minorista urbanos. Oriente Medio y África representan una base de consumo premium más pequeña concentrada en canales de hoteles, restaurantes y venta minorista especializada. La pesquería regulada de langosta de roca de la costa oeste de Sudáfrica sigue siendo parte del panorama global de suministro, y los requisitos regulatorios continúan dando forma al ritmo al que estos mercados pueden desarrollarse.
Panorama competitivo
Concentración del Mercado
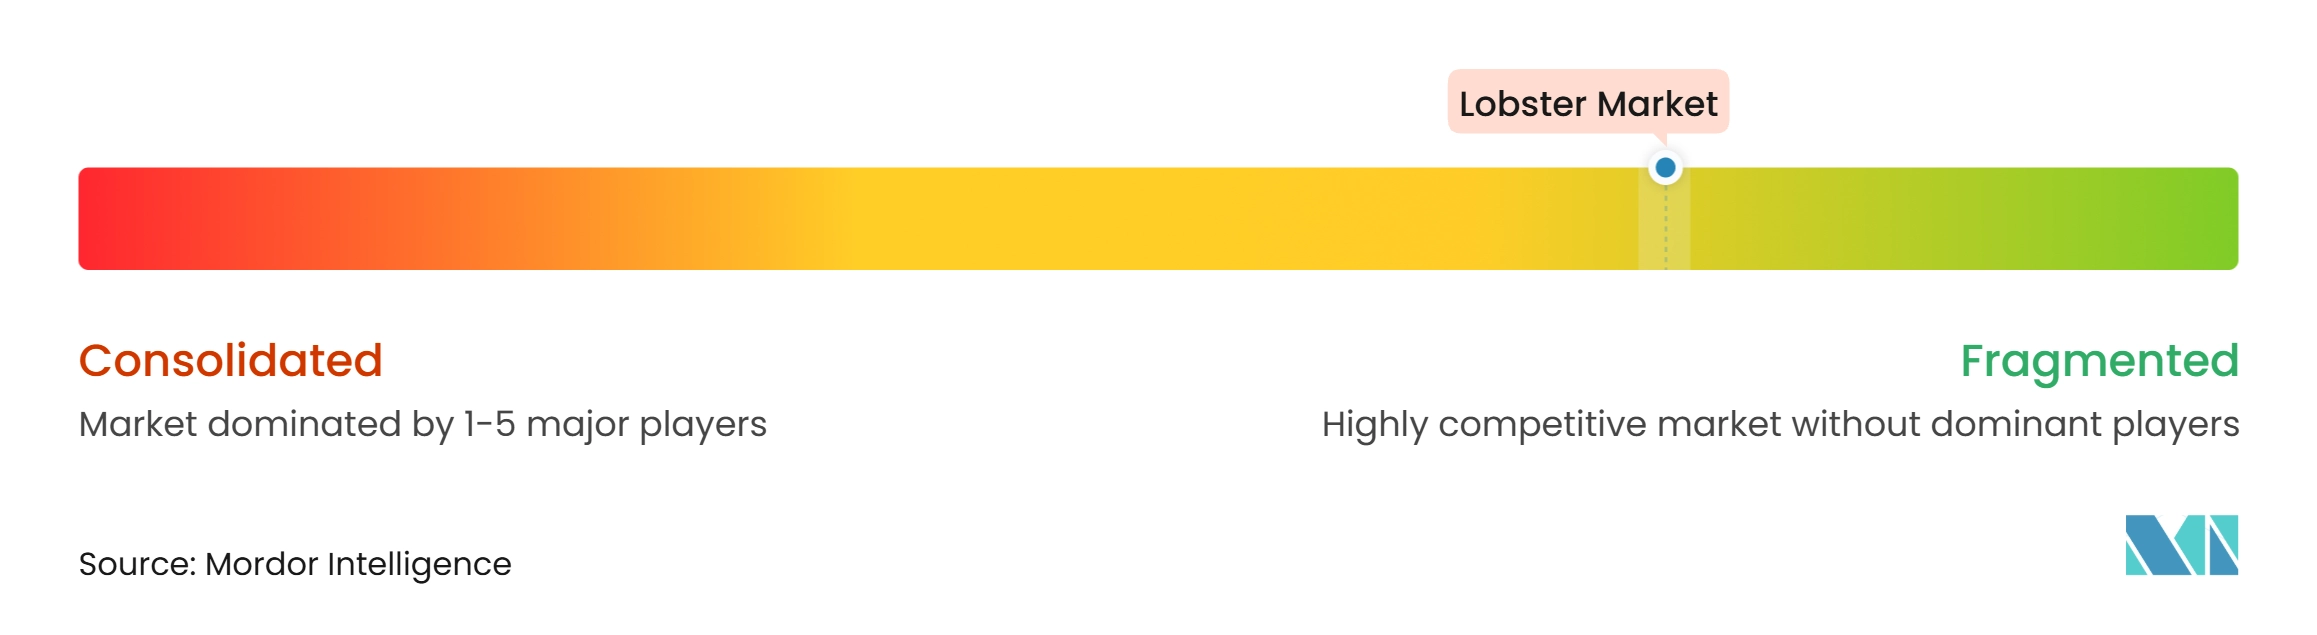
El mercado global de langosta tiene una estructura competitiva relativamente fragmentada. Las cooperativas pesqueras regionales, los procesadores de tamaño mediano y los grupos de mariscos más grandes operan en áreas de abastecimiento separadas, y ninguna empresa tiene una posición global dominante en todas las formas de producto y geografías. La competencia está determinada por el acceso a los derechos de cosecha, los desembarques estacionales, la capacidad de procesamiento, la capacidad de la cadena de frío, la experiencia en el manejo en vivo, las relaciones con los clientes y la capacidad de cumplir con los requisitos del mercado de destino. Clearwater Seafoods ilustra la necesidad de adaptar los activos a las condiciones cambiantes, ya que la empresa salió de su operación de almacenamiento y procesamiento de langosta viva en Arichat en 2025 mientras ponía en servicio un buque de pesca de langosta construido específicamente para su entrega en 2027. El buque utilizará un sistema de despliegue de trampas por moonpool y tanques vivos con agua de mar circulante, lo que refleja una inversión en la calidad de la cosecha y las operaciones de la tripulación en lugar de una continuación del antiguo modelo de procesamiento en vivo en tierra. Otros proveedores compiten a través del acceso a fuentes locales, relaciones de larga data con los pescadores, vínculos directos con los exportadores, procesamiento especializado y confiabilidad del servicio para clientes de restaurantes, venta minorista y ultramar.
Los grupos de mariscos asiáticos utilizan el alcance de distribución, la capacidad de procesamiento, las relaciones comerciales y el acceso a los principales mercados consumidores para defender posiciones en productos congelados y de valor agregado, mientras que las empresas norteamericanas continúan dependiendo del fuerte reconocimiento del producto y las relaciones de suministro atlántico establecidas. Los productores de Vietnam se volvieron más prominentes en el suministro en vivo orientado a China después de que los cambios arancelarios redirigieran las compras lejos de Canadá, y este cambio aumentó el valor estratégico de los sistemas integrados de recolección, exportación y entrega. Los informes de VASEP de 2025 muestran el creciente papel comercial del suministro de langosta vietnamita, mientras que los proveedores australianos también se benefician de las reconocidas ofertas de langosta de roca y el renovado acceso a los compradores chinos.
Las credenciales de sostenibilidad y la trazabilidad se están convirtiendo en fuentes de diferenciación cada vez más relevantes a medida que los compradores buscan evidencia más clara sobre el origen del producto, el manejo y la gestión pesquera, particularmente cuando las condiciones de suministro cambian. La evaluación de la ASMFC da a los procesadores, distribuidores, minoristas y compradores de servicios de alimentación razones para monitorear la condición del suministro de langosta americana y considerar la resiliencia de sus planes de abastecimiento. Las empresas más pequeñas pueden competir ofreciendo origen local, vínculos directos con los pescadores, información de manejo transparente y servicio al cliente personalizado, mientras que las empresas más grandes pueden usar la escala en el procesamiento y la distribución refrigerada para atender múltiples destinos y formatos de productos. El desarrollo de productos en bisques, kits de comidas, preparaciones listas para calentar, carne porcionada y formatos congelados aptos para venta minorista proporciona otra forma de llegar a los consumidores fuera de los mercados costeros, reducir los requisitos de mano de obra en la cocina y crear un uso de productos más consistente.
Líderes de la industria de la langosta
-
Clearwater Seafoods
-
East Coast Seafood Group
-
Thai Union Group PCL
-
Geraldton Fishermen's Co-operative
-
High Liner Foods Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de langosta Empresas cubiertas en este informe
- Clearwater Seafoods
- Cooke Aquaculture
- East Coast Seafood Group
- Thai Union Group PCL
- Geraldton Fishermen's Co-operative
- High Liner Foods Incorporated
- Boston Lobster Company
- Supreme Lobster and Seafood Company
- Tangier Lobster Company Limited
- Douty Bros
- Pescanova Espa'a, S.L.U.
- Austevoll Seafood ASA
- Maruha Nichiro Corporation
- Nippon Suisan Kaisha, Ltd.
- Pacific Seafood
- Trident Seafoods Corporation
- The Lobster Co.
- Cousins Maine Lobster
- Island Seafood
- Royal Greenland A/S
Desarrollos recientes de la industria en Mercado de langosta
- Abril de 2025: Ferguson Australia y China Eastern Group firmaron un memorando de entendimiento de 5 años para el suministro y distribución de langosta de roca de Australia del Sur a través de la red de 100.000 miembros del club de primer nivel de China Eastern Airlines. El acuerdo asegura infraestructura dedicada de flete en cadena de frío para la reentrada de la langosta premium de Australia del Sur en el mercado chino y respalda el movimiento de productos vivos a través de una relación comercial y logística dedicada.
- Abril de 2025: El Consorcio de Marketing de Langosta de Maine lanzó una campaña dirigida que comprende un kit de herramientas digital para chefs para ayudar a los compradores de restaurantes con la integración en el menú, una experiencia inmersiva de la industria de la langosta de Maine en Maine para compradores mayoristas y chefs, y un programa de influenciadores de consumidores destinado a posicionar la langosta de Maine como un ingrediente festivo de uso cotidiano.
- Abril de 2025: Clearwater Seafoods firmó un contrato de nueva construcción con el astillero danés Hvide Sande Shipyard para un buque de pesca de langosta de 40,9 metros construido específicamente, diseñado por Skipsteknisk AS, con entrega programada para 2027. El buque cuenta con un sistema de despliegue de trampas por moonpool y tanques vivos con agua de mar circulante.
- Marzo de 2025: China impuso un arancel adicional del 25% sobre la langosta canadiense, elevando la tasa de importación efectiva total al 32%. Esta medida reestructuró los flujos comerciales, con Vietnam, Australia e Indonesia ampliando sus roles como proveedores alternativos.
Alcance del informe del mercado global de langosta
El mercado de langosta abarca la producción comercial, la cosecha, el procesamiento, la distribución y la venta de langostas para consumo humano. Incluye varias especies de langosta, como la langosta americana, la langosta europea, la langosta espinosa y la langosta zapatilla, obtenidas a través de pesquerías de captura silvestre y acuicultura. El informe del mercado de langosta está segmentado por tipo de producto, especie, forma, canal de distribución y geografía. Según el tipo de producto, el mercado está segmentado en langosta entera, cola de langosta, carne de langosta y pinza de langosta. Según la especie, el mercado está segmentado en langosta americana, langosta europea, langosta espinosa, langosta de roca y otras especies. Según la forma, el mercado está segmentado en viva, fresca o refrigerada, congelada, cocida y procesada. Según el canal de distribución, el mercado está segmentado en servicios de alimentación y venta minorista. La venta minorista se segmenta además en supermercados e hipermercados, tiendas especializadas, tiendas minoristas en línea y otros canales minoristas. Según la geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el dimensionamiento y el pronóstico del mercado se han realizado en función del valor (en USD).
Resumen de la segmentación
| Langosta entera |
| Cola de langosta |
| Carne de langosta |
| Pinza de langosta |
| Langosta americana |
| Langosta europea |
| Langosta espinosa |
| Langosta de roca |
| Otras especies |
| Viva |
| Fresca o refrigerada |
| Congelada |
| Cocida y procesada |
| Servicios de alimentación | |
| Venta minorista | Supermercados e hipermercados |
| Tiendas especializadas | |
| Tiendas minoristas en línea | |
| Otros canales minoristas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Langosta entera | |
| Cola de langosta | ||
| Carne de langosta | ||
| Pinza de langosta | ||
| Por especie | Langosta americana | |
| Langosta europea | ||
| Langosta espinosa | ||
| Langosta de roca | ||
| Otras especies | ||
| Por forma | Viva | |
| Fresca o refrigerada | ||
| Congelada | ||
| Cocida y procesada | ||
| Por canal de distribución | Servicios de alimentación | |
| Venta minorista | Supermercados e hipermercados | |
| Tiendas especializadas | ||
| Tiendas minoristas en línea | ||
| Otros canales minoristas | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del sector de la langosta para 2032?
Se prevé que el sector alcance los 12,28 mil millones de USD para 2032, creciendo a una CAGR del 7,48% de 2027 a 2032.
¿Qué tipo de producto de langosta tiene la mayor participación de valor?
La langosta entera lidera con el 61,23% del valor en 2026, respaldada por la demanda de los canales de servicios de alimentación premium y venta minorista.
¿Qué especie tiene el pronóstico de expansión más rápida hasta 2032?
Se proyecta que la langosta espinosa registre una CAGR del 8,33% hasta 2032, respaldada por la creciente demanda asiática y la actividad exportadora.
¿Qué riesgos afectan la disponibilidad de langosta americana?
Las condiciones de calentamiento, la presión sobre las existencias y las posibles restricciones de gestión afectan al suministro, especialmente en el Golfo de Maine y el sur de Nueva Inglaterra.