
Tamanho e Participação do Mercado de Sistemas de Queima de Combustíveis Alternativos Líquidos e Matérias-Primas (AFR)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 185.61 Milhões de dólares |
| Tamanho do Mercado (2031) | 258.11 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.82 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Queima de Combustíveis Alternativos Líquidos e Matérias-Primas (AFR) pela Mordor Intelligence
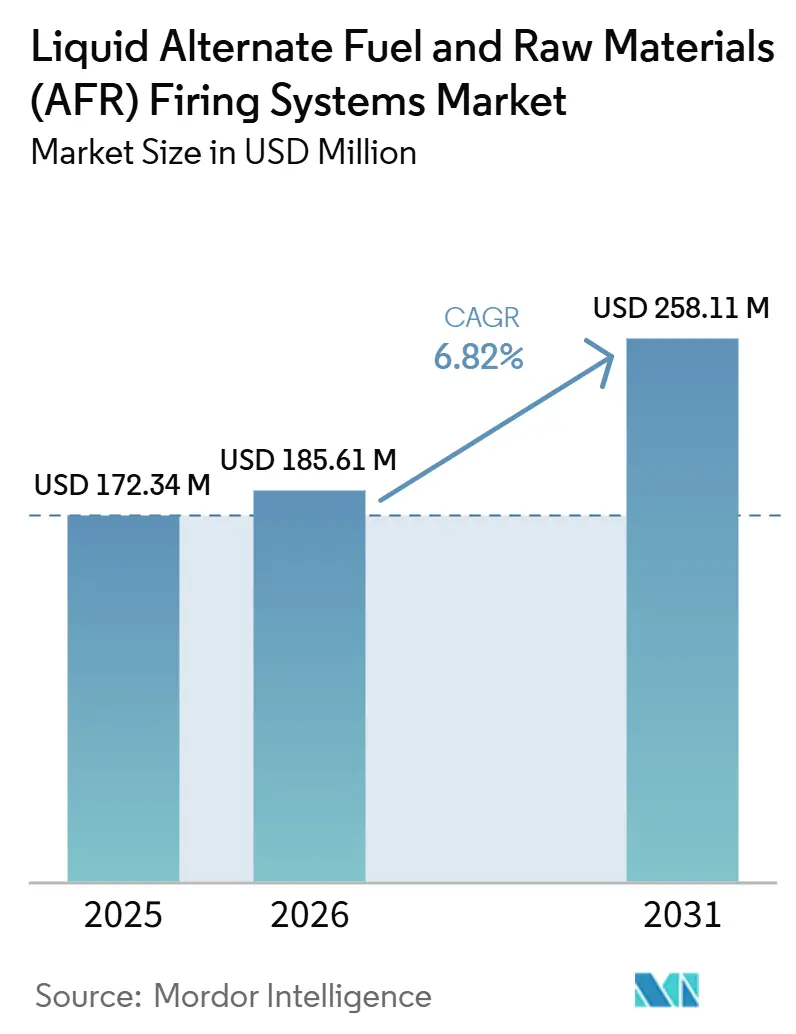
O tamanho do Mercado de Sistemas de Queima de Combustíveis Alternativos Líquidos e Matérias-Primas foi avaliado em 172,34 milhões de USD em 2025 e estima-se que cresça de 185,61 milhões de USD em 2026 para atingir 258,11 milhões de USD até 2031, a um CAGR de 6,82% durante o período de previsão (2026-2031). O mercado de sistemas de queima de AFR líquido é apoiado por produtores de cimento que precisam reduzir o uso de combustíveis fósseis enquanto mantêm um desempenho confiável do forno. Os sistemas modernos combinam pré-aquecimento de líquidos, atomização, controle de alimentação e equipamentos de injeção para gerenciar combustíveis com diferentes viscosidades, teores de energia e níveis de contaminantes. Os custos de energia representaram 40% das despesas de produção de cimento, o que torna a substituição de combustível importante para a economia operacional das plantas. A precificação de carbono, as regras de desvio de aterros sanitários e os preços voláteis de carvão e coque de petróleo estão aumentando o valor dos sistemas que podem usar óleos residuais processados, solventes e líquidos derivados de biomassa. Os fornecedores competem por meio do controle de combustão, integração com equipamentos de forno existentes e documentação que apoia a conformidade regulatória.
Principais Conclusões do Relatório
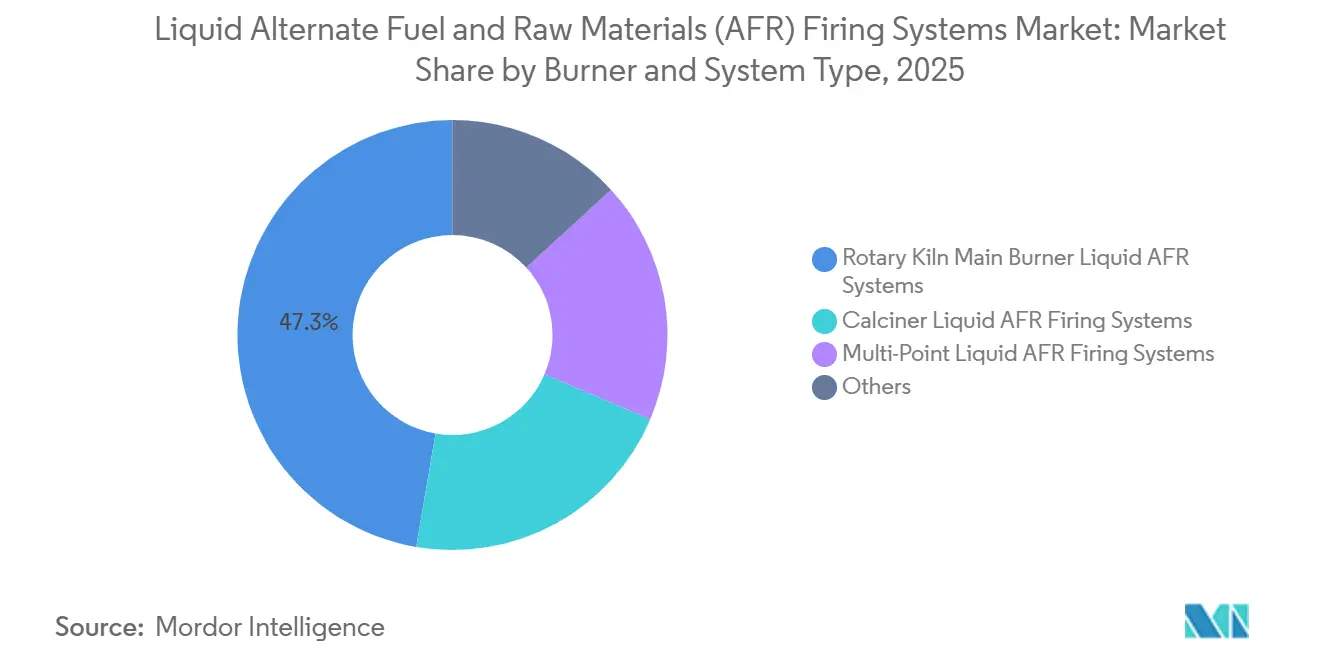
- Por tipo de queimador e sistema, os Sistemas de Queimador Principal de Forno Rotativo com AFR Líquido detinham 47,3% da participação de mercado de sistemas de queima de AFR líquido em 2025, enquanto os Sistemas de Queima de AFR Líquido Multiponto devem crescer a um CAGR de 7,7% até 2031.
- Por tipo de combustível, os Óleos Residuais detinham 39,6% da participação de mercado de sistemas de queima de AFR líquido em 2025, enquanto a Biomassa Líquida e os Bio-Óleos devem crescer a um CAGR de 8,1% até 2031.
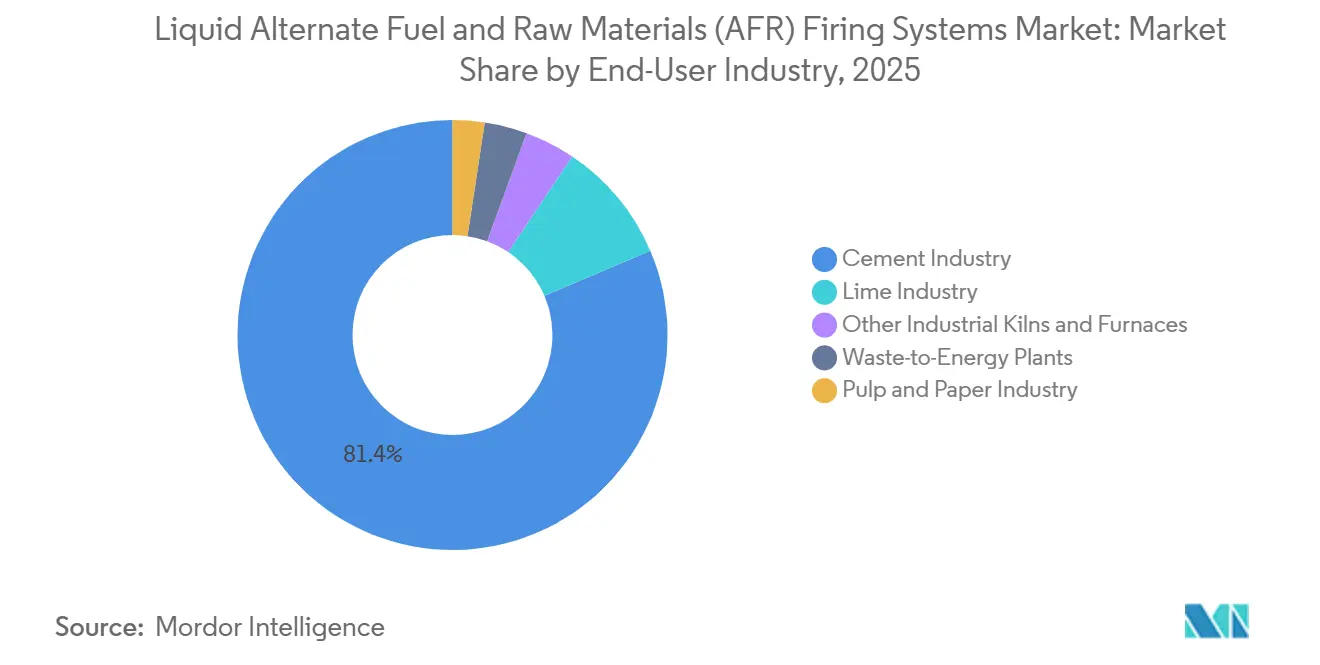
- Por setor de usuário final, a indústria de cimento representou 81,4% da participação de mercado de sistemas de queima de AFR líquido em 2025 e deve crescer a um CAGR de 7,6% até 2031.
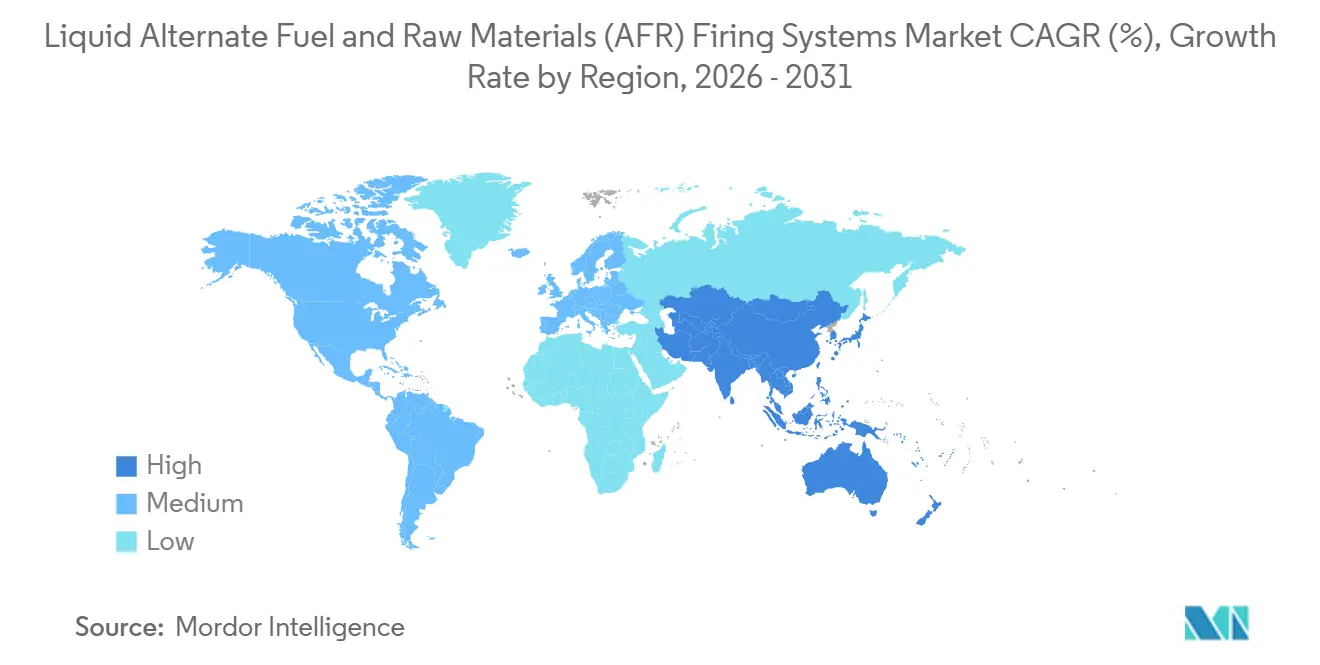
- Por geografia, a Europa detinha 41,3% da participação de mercado de sistemas de queima de AFR líquido em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Queima de Combustíveis Alternativos Líquidos e Matérias-Primas (AFR)
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Descarbonização e Redução de Custos de Emissões | +1.80% | Global, com maior intensidade na UE e no Leste Asiático | Médio prazo (2 a 4 anos) |
| Volatilidade dos Preços de Combustíveis Fósseis e Prioridades de Segurança Energética | +1.00% | Global, com exposição aguda em MEA e Sul da Ásia dependentes de importações | Curto prazo (≤ 2 anos) |
| Requisitos de Economia Circular e Desvio de Aterros Sanitários | +0.70% | Núcleo da UE, com expansão para América do Norte e ANZ | Médio prazo (2 a 4 anos) |
| Modernização de Plantas de Cimento e Metas de Substituição Térmica | +1.20% | Global, intensificando-se na Europa, Índia e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Variabilidade das Especificações de AFR Líquido Impulsionando a Demanda por Atomização Adaptativa | +0.50% | Global, maior em regiões com fluxos heterogêneos de resíduos industriais | Longo prazo (≥ 4 anos) |
| Logística Localizada de Resíduos e Disponibilidade Sazonal de Matéria-Prima | +0.40% | Regional; APAC, América do Sul e MEA | Curto a médio prazo |
| Fonte: Mordor Intelligence | |||
Mandatos de Descarbonização e Redução de Custos de Emissões
A precificação de carbono altera o custo operacional de um forno e torna os insumos de combustível com menor teor de carbono mais atrativos. O Sistema de Comércio de Emissões da UE oferece aos produtores de cimento um incentivo financeiro para substituir combustíveis fósseis por combustíveis alternativos líquidos com menor teor de carbono ou conteúdo parcialmente biogênico. A planta de Eclépens da Holcim aumentou sua taxa de substituição térmica de 70% para quase 95% em 6 meses, ampliando o uso de óleo residual e gordura animal. A mudança reduziu as emissões líquidas de CO₂ em 40.000 toneladas métricas por ano. [1]Holcim, "La Cimenterie Sans Pétrole Devient Réalité à Eclépens," Holcim Switzerland, holcim.ch A China incluiu os produtores de cimento em seu esquema nacional de comércio de emissões de carbono e emitiu orientações em nível empresarial para a contabilização de combustíveis alternativos em junho de 2025. Essas regras aumentam a demanda no mercado de sistemas de queima de AFR líquidos por sistemas de controle capazes de medir e documentar o uso de combustível e as emissões.
Volatilidade dos Preços de Combustíveis Fósseis e Segurança Energética
A energia representava 40% dos custos de produção de cimento, expondo os produtores às variações de preço do carvão e do coque de petróleo. Sistemas flexíveis que utilizam óleos residuais e solventes podem reduzir essa exposição quando os preços dos combustíveis convencionais aumentam. Um estudo de 2026 constatou que a substituição de 40% do combustível por lodo oleoso reduziu os custos de produção convencionais de CNY 392,89 para CNY 358,45 por tonelada métrica e diminuiu as emissões de CO₂ em 13,17%. [2]"Hybrid Fuels Enhance Sustainability and Economics of Cement Manufacturing," Science and Chemical Engineering, doi.org O resultado demonstra por que os mercados importadores de combustível no Oriente Médio e África (MEA) e no Sul da Ásia estão considerando combustíveis alternativos líquidos tanto para a segurança do abastecimento quanto para a gestão de carbono. A Fuller Technologies avaliou seu FUELFLEX Pyrolyzer em 2025 para produzir óleo de pirólise a partir de resíduos e RDF em plantas de cimento. [3]Fuller Technologies, "Creating Value from Waste," Fuller Technologies, fuller-technologies.com A produção no local pode reduzir a dependência do mercado de sistemas de queima de AFR líquidos em relação às cadeias de abastecimento externas de combustível líquido.
Economia Circular e Requisitos de Desvio de Aterros Sanitários
Óleos residuais, solventes usados e resíduos químicos líquidos podem gerar custos de descarte quando são enviados a aterros sanitários ou a instalações de tratamento dedicadas. Os fornos de cimento podem usar materiais qualificados como insumos energéticos, ao mesmo tempo em que fornecem coprocessamento em conformidade. Esse arranjo pode reduzir os custos de combustível para os produtores e criar uma rota de descarte para os geradores de resíduos. O Plano de Ação de Economia Circular da UE e os padrões de classificação de combustíveis reduzem a incerteza em torno dos fluxos de resíduos processados. Normas como a EN 15359 fornecem parâmetros de qualidade comuns para teor de energia e limites de contaminantes. O Grupo Baudelet inaugurou uma linha de combustível derivado de resíduos sólidos de EUR 11,5 milhões na França em julho de 2026 e assinou um contrato de fornecimento de 10 anos com a planta Lumbres da EQIOM.
Modernização de Plantas de Cimento e Metas de Substituição Térmica
Muitas plantas de cimento precisam de atualizações de equipamentos antes de poderem operar de forma confiável com altas proporções de combustíveis alternativos líquidos. Uma atualização típica pode incluir um queimador principal, modificações no calcinador, circuitos de pré-aquecimento de líquidos e equipamentos de desvio de cloro. Esses sistemas permitem que os operadores aumentem as taxas de substituição térmica sem depender de trocas ocasionais de combustível. A KHD reportou 23 instalações globais do Pyrorotor em fevereiro de 2026, incluindo aplicações que utilizam combustíveis de baixa qualidade e minimamente processados. A modernização das plantas, portanto, cria oportunidades de substituição e retrofit em todo o mercado de sistemas de queima de AFR líquido. As mesmas atualizações podem ajudar os operadores a cumprir as metas de substituição térmica incluídas nos programas de política climática e industrial.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Capex de Retrofit e Complexidade de Integração | -1.50% | Global, mais agudo em economias em desenvolvimento com acesso limitado a capital | Médio prazo (2 a 4 anos) |
| Variabilidade da Qualidade do Combustível e Risco de Instabilidade do Processo | -0.80% | Global; maior em regiões com cadeias de fornecimento informais de resíduos | Curto a médio prazo |
| Licenciamento para Manuseio de Líquidos Perigosos e Exposição a Responsabilidades | -0.60% | UE, América do Norte, Leste Asiático (regimes regulatórios mais rígidos) | Médio a longo prazo |
| Corrosão Induzida por Contaminantes e Desgaste da Ponta do Queimador | -0.40% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Dispêndio de Capital para Retrofit e Complexidade de Integração
Um forno legado precisa de mais do que a substituição de um queimador para coqueimar combustíveis alternativos líquidos com segurança. Os equipamentos necessários podem incluir bicos de atomização de duplo fluido, circuitos de pré-aquecimento, monitoramento de alimentação, isolamento de emergência e integração do sistema de controle. Esses requisitos tornam um retrofit completo dispendioso antes que as economias operacionais sejam realizadas. Uma pesquisa publicada em 2025 identificou o custo de capital e a integração técnica como barreiras contínuas, particularmente em mercados de menor renda sem incentivos de precificação de carbono. A atualização do forno da Cement Australia de AUD 77,5 milhões exigiu uma paralisação de 45 dias em 2026, ilustrando por que alguns operadores adiam conversões extensas. Essa restrição favorece a coqueima gradual no mercado de sistemas de queima de AFR líquido, especialmente na América do Sul e em partes do Sudeste Asiático.
Variabilidade da Qualidade do Combustível e Risco de Instabilidade do Processo
Os combustíveis alternativos líquidos variam em viscosidade, poder calorífico, teor de cloro e umidade. Essas diferenças podem afetar a estabilidade da chama, a temperatura do forno, as emissões e a qualidade do clínquer quando o sistema de alimentação não é bem controlado. Um estudo industrial de 2026 observou que as emissões de CO aumentaram de 155 mg/m³ para 247 mg/m³ em um teste de forno rotativo de 4.000 tpd quando a alimentação de resíduos líquidos excedeu as taxas otimizadas. [4]"Interaction Effects and Engineering Applications of Multi-Source Organic Liquid Waste Co-Incineration in Cement Kilns," Energies, doi.orgOs operadores precisam de medição de viscosidade em tempo real, pré-aquecimento com controle de temperatura e testes em lote para gerenciar vários fluxos de combustível líquido. A limitação de padrões de especificação em alguns mercados da APAC e do MEA adiciona incerteza para os engenheiros de planta. Esse problema retarda a adoção no mercado de sistemas de queima de AFR líquido entre operadores menores que não possuem infraestrutura de monitoramento dedicada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Queimador e Sistema: Sistemas de Queimador Principal Lideram Enquanto Sistemas Multiponto se Expandem
Os Sistemas de AFR Líquido para Queimador Principal de Forno Rotativo detinham 47,3% do tamanho do mercado de sistemas de queima de AFR líquido em 2025. Sua posição reflete o papel do queimador principal como principal fonte de calor no piroprocessamento de cimento. A maioria dos projetos de modernização de fornos começa neste local porque possui uma grande base instalada e um papel operacional claro. Os queimadores principais podem coqueimar combustíveis líquidos, sólidos e gasosos em layouts de plantas estabelecidos. Seu uso fornece um primeiro passo prático para plantas que estão se afastando dos combustíveis fósseis convencionais. No entanto, a substituição pelo queimador principal normalmente atinge 50-60%, a menos que a planta adicione capacidade satélite ou multiponto. Essa limitação cria uma razão para os operadores considerarem configurações de injeção mais extensas.
Espera-se que os Sistemas de Queima de AFR Líquido Multiponto cresçam a um CAGR de 7,7% de 2026 a 2031. Eles distribuem combustível líquido pelo calcinador, queimador principal e locais de injeção satélite. Esse arranjo permite que o operador ajuste a combustão à qualidade do combustível e à carga do forno. Um estudo de 2026 constatou que proporções específicas de misturas de resíduos líquidos podem reduzir as emissões de CO em até 93,29% em relação aos casos de referência de combustível único. Os requisitos europeus de monitoramento de emissões também favorecem sistemas que oferecem controle de injeção preciso e rastreável. Os sistemas de calcinador permanecem outra categoria importante porque podem atingir 80-100% de substituição térmica na zona de pré-calcinador. As instalações do Pyrorotor da KHD demonstram como os equipamentos de calcinador podem processar fluxos de combustível de menor qualidade. Outros sistemas incluem queimadores satélite que fornecem uma rota de menor capital para ganhos incrementais de substituição.


Por Tipo de Combustível: Óleos Residuais Detêm a Maior Posição e Bio-Óleos Crescem Mais Rapidamente
Os Óleos Residuais capturaram 39,6% da participação do mercado de sistemas de queima de AFR líquido por tipo de combustível em 2025. Seu alto teor de energia os torna adequados para a combustão em fornos. Os óleos de motor e lubrificantes residuais apresentaram uma média de 44.591 kJ/kg em um estudo de 2026. As atividades automotivas, de manutenção industrial e de refinaria também fornecem fluxos estabelecidos de óleos residuais. As plantas podem usar processos familiares de filtração, pré-aquecimento e controle de viscosidade para esses combustíveis. Os solventes usados e os resíduos químicos líquidos formam a segunda principal categoria de combustível porque combinam alto poder calorífico com uma necessidade de descarte no setor químico.
A Biomassa Líquida e os Bio-Óleos representam o tipo de combustível de crescimento mais rápido, com um CAGR de 8,1% projetado até 2031. Seu crescimento está vinculado às regras de certificação de biomassa e à tecnologia de pirólise no local. A Fuller Technologies avaliou em 2025 um sistema que converte resíduos e CDR em óleo de pirólise CircFuel dentro dos limites da planta de cimento. Essa abordagem pode fornecer aos operadores uma fonte direta de combustível líquido e reduzir a dependência de importações. O lodo de esgoto e as lamas bombeáveis estão ganhando interesse onde a infraestrutura de tratamento melhorou a consistência do fornecimento. Seu alto teor de umidade ainda requer desidratação, pré-aquecimento e atomização especializada. Os critérios europeus de sustentabilidade para biocombustíveis líquidos também influenciam quais fluxos podem receber benefícios de contabilização de carbono.
Por Indústria Usuária Final: O Cimento Mantém Sua Posição Dominante
A indústria cimenteira detinha 81,4% do tamanho do mercado de sistemas de queima de AFR líquidos em 2025 e deve crescer a um CAGR de 7,6% até 2031. Os fornos de cimento operam continuamente a temperaturas acima de 1.400°C. Eles requerem cerca de 3 GJ de energia térmica por tonelada métrica de clínquer. Essa necessidade energética cria uma demanda ampla e recorrente por sistemas de combustíveis alternativos. Os produtores de cimento também enfrentam pressão crescente para reduzir emissões e melhorar a flexibilidade de combustível. Essas condições tornam o cimento o maior e mais dinâmico grupo de usuários finais.
Os principais produtores de cimento da China ilustram o alcance da adoção atual. A Huaxin Cement registrou uma taxa de substituição térmica inclusiva de líquidos de 14,9% em 2025, enquanto a Taiwan Cement atingiu 19% ante uma média nacional de 8%. Os produtores de cimento da Índia também estão ampliando o coprocessamento no âmbito de programas de política que apoiam o uso de combustíveis alternativos. Fornos de cal, plantas de resíduos para energia e operações de celulose e papel são oportunidades adjacentes, mas suas condições operacionais diferem das plantas de cimento. Os fornos de cal operam a temperaturas mais baixas e com programações variáveis, enquanto os sistemas de recuperação de celulose e papel enfrentam aprovações irregulares para lquidos derivados de resíduos. As plantas de resíduos para energia também podem competir com as plantas de cimento pelos mesmos insumos de óleo residual e solventes. Outros fornos e fornalhas industriais permanecem um grupo menor e fragmentado dentro do mercado de sistemas de queima de AFR líquidos.
Análise Geográfica
A Europa detinha 41,3% da participação de mercado de sistemas de queima de AFR líquidos em 2025. Os custos de carbono da UE, os requisitos de desvio de aterros sanitários e a infraestrutura de resíduos consolidada há muito tempo sustentam um fornecimento consistente de combustível líquido. França, Alemanha, Itália, Polônia e Espanha são os principais mercados de alto volume da região. Áustria e Suíça demonstraram alto desempenho de substituição térmica. A planta de Eclépens da Holcim atingiu quase 95% de substituição em 6 meses e reduziu as emissões líquidas de CO₂ em 40.000 toneladas métricas por ano. Os próximos requisitos da Diretiva de Emissões Industriais da Europa devem aumentar os gastos com equipamentos de monitoramento e controle até o final da década de 2020.
A Ásia-Pacífico deve expandir-se a um CAGR de 8,7% de 2026 a 2031, a taxa mais rápida entre os segmentos geográficos. A inclusão do cimento pela China em seu mercado nacional de carbono confere uma base financeira mais clara para os investimentos em combustíveis alternativos. A KHD comissionou seu segundo sistema Pyrorotor para a planta de Baoshan do Conch Group em dezembro de 2025. O Conch então declarou que avaliaria instalações adicionais em sua rede. A Semen Baturaja da Indonésia aumentou o uso de AFR inclusivo de líquidos em 41% em 2024 e elevou a substituição térmica para 3,18%. As plantas da Índia registraram uma média de 3 a 5% de substituição térmica, deixando capacidade material para a adoção de sistemas adicionais.
América do Norte, América do Sul e MEA apresentam condições de demanda distintas. A taxa média de substituição térmica da América do Norte foi de 16% em 2024, em comparação com 52% na Europa, e a segurança do abastecimento de combustível permanece uma motivação mais forte do que a precificação de carbono. A América do Sul está ganhando impulso por meio de iniciativas de economia circular e investimentos em sistemas de combustão. O Oriente Médio e a África apresentam oportunidades diretas de conversão de combustível, mas os projetos são moldados pela política local e pela disponibilidade de capital. A Sinoma assinou um contrato EPC de 12 milhões de USD com a Qassim Cement em agosto de 2025 para converter as linhas da planta de Buraydah do queima de óleo bruto para gás natural. O projeto tinha um cronograma de 15 meses.

Cenário Competitivo
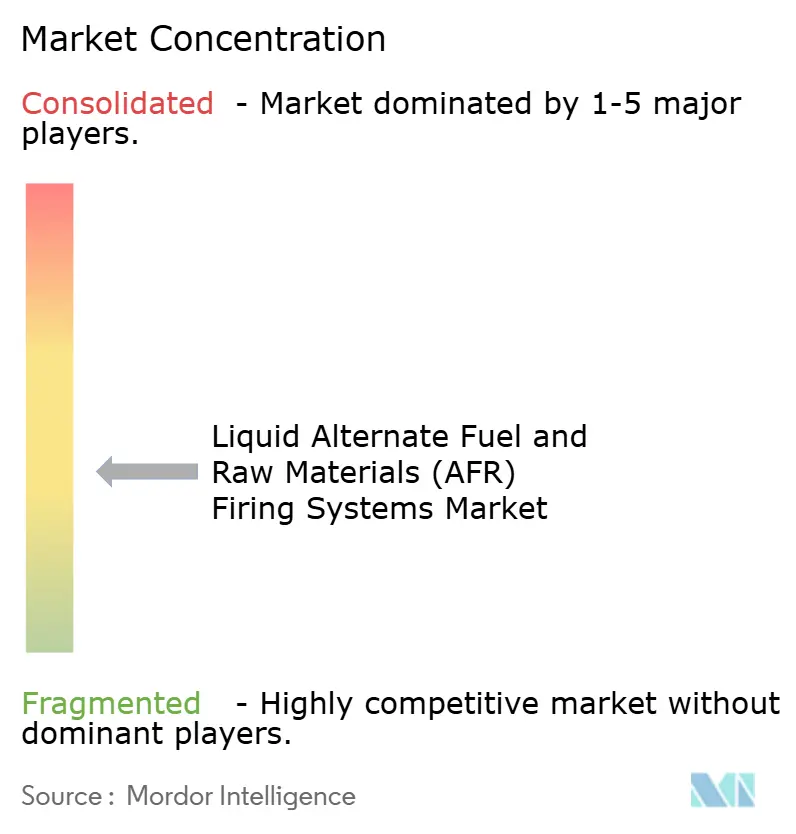
O mercado de sistemas de queima de AFR líquido tem um nível moderado de concentração. A KHD Humboldt Wedag e a thyssenkrupp Polysius são fornecedores de equipamentos de piroprocessamento de escopo completo. Suas capacidades de combustível líquido fazem parte de pacotes mais amplos de modernização de fornos. Essa posição lhes dá acesso a relacionamentos de longo prazo com plantas e programas integrados de atualização. A FCT Combustion e a Fives Pillard competem como especialistas focados em queimadores. Elas podem fornecer sistemas projetados para alta substituição de combustíveis alternativos dentro de projetos EPC maiores.
Especialistas regionais atendem às necessidades de manuseio de combustível, pré-aquecimento e atomização que variam por planta e fluxo de combustível. O trabalho da SATAREM em pré-aquecimento e injeção de óleo residual para a CEMEX Panamá em junho de 2026 mostra como equipamentos direcionados podem apoiar o uso direto de combustível líquido em mercados regionais. O pedido da KHD em fevereiro de 2026 da Batisöke aumentou sua presença global do Pyrorotor para 23 unidades vendidas. A escala da Sinoma como fornecedora EPC turnkey apoia sua posição em mercados emergentes que preferem a entrega de projetos de fonte única. Os fornecedores diferenciam-se cada vez mais por meio do controle de alimentação, atomização adaptativa, suporte de manutenção e documentação de conformidade. Essas capacidades são importantes porque os combustíveis líquidos podem diferir consideravelmente de um lote de entrega para outro.
O mercado de sistemas de queima de AFR líquido também tem espaço para sistemas modulares que requerem menos capital do que uma reforma completa do forno. Muitas plantas de cimento ainda operam abaixo de 25% de substituição térmica e precisam de atualizações graduais. Os fornecedores que combinam equipamentos com contratos de serviço podem reduzir o risco operacional enfrentado pelos proprietários de fornos. Os contratos europeus da FCT Combustion para pacotes de queimadores e calcinadores de alta substituição mostram que fornecedores especializados em combustão podem apoiar projetos ambiciosos de substituição de combustível. A Fives Pillard recebeu um contrato de queimador principal de forno NOVAFLAM Evolution da Cementos Progreso em maio de 2026. Nenhum dado de participação de mercado por empresa está disponível para apoiar uma classificação mais precisa dos fornecedores mencionados.
Líderes da Indústria de Sistemas de Queima de Combustíveis Alternativos Líquidos e Matérias-Primas (AFR)
Fives Group
Fuller Technologies, Inc.
KHD Humboldt Wedag International AG
thyssenkrupp Polysius GmbH
Unitherm Cemcon Feuerungsanlagen GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Julho de 2026: O Grupo Baudelet comissionou uma nova linha de produção de combustível sólido recuperado em Blaringhem, França, com um investimento de 11,5 milhões de EUR que dobrou a capacidade de produção para 75.000 toneladas métricas por ano. Um contrato de fornecimento de 10 anos com a planta de cimento de Lumbres da EQIOM garante uma demanda dedicada de longo prazo.
- Fevereiro de 2026: A KHD iniciou o projeto do sistema de combustível alternativo Pyrorotor® na planta de cimento da Batisöke na Turquia. O pedido foi o 21º pedido global de Pyrorotor da KHD e sua segunda instalação no país.
- Dezembro de 2025: A KHD comissionou seu segundo sistema de combustível alternativo Pyrorotor na planta de cimento de Baoshan do Conch Group na Província de Yunnan, China. A planta possui uma linha de produção de 5.000 tpd, e o Conch manifestou interesse em avaliar instalações adicionais.
- Maio de 2025: A Fives Pillard S.A.S. recebeu um contrato de queimador principal de forno Pillard NOVAFLAM® Evolution da Cementos Progreso na Guatemala, a segunda substituição consecutiva de queimador na instalação de 3 fornos do cliente.


Escopo do Relatório Global do Mercado de Sistemas de Queima de Combustíveis Alternativos Líquidos e Matérias-Primas (AFR)
Um Sistema de Queima de Combustíveis Alternativos Líquidos e Matérias-Primas (AFR) é um sistema projetado de manuseio, armazenamento, dosagem e combustão de combustível, concebido para receber, condicionar, medir e injetar combustíveis líquidos derivados de resíduos em fornos ou fornalhas industriais de alta temperatura. É utilizado principalmente na indústria de cimento como substituto de combustíveis fósseis convencionais, como carvão, coque de petróleo, óleo combustível pesado ou gás natural.
O Mercado de Sistemas de Queima de AFR Líquido é segmentado por tipo de queimador e sistema, tipo de combustível, indústria usuária final e geografia. Por tipo de queimador e sistema, o mercado é segmentado em Sistemas de AFR Líquido para Queimador Principal de Forno Rotativo, Sistemas de Queima de AFR Líquido para Calcinador, Sistemas de Queima de AFR Líquido Multiponto e Outros Sistemas de Queima de AFR Líquido. Por tipo de combustível, o mercado é segmentado em Óleos Residuais, Solventes Usados, Biomassa Líquida/Bio-Óleos e Outros Combustíveis Alternativos Líquidos. Por indústria usuária final, o mercado é segmentado em Cimento, Cal, Resíduos para Energia, Celulose & Papel e Outros Fornos e Fornalhas Industriais. O relatório também abrange o tamanho do mercado e as previsões para o Mercado Global de Sistemas de Queima de AFR Líquido em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
| Sistemas de AFR Líquido para Queimador Principal de Forno Rotativo |
| Sistemas de Queima de AFR Líquido para Calcinador |
| Sistemas de Queima de AFR Líquido Multiponto |
| Outros |
| Óleos Residuais |
| Solventes Usados e Resíduos Químicos Líquidos |
| Biomassa Líquida e Bio-Óleos |
| Lodo de Esgoto e Lamas Bombeáveis |
| Outros |
| Indústria de Cimento |
| Indústria de Cal |
| Plantas de Resíduos para Energia |
| Indústria de Celulose e Papel |
| Outros Fornos e Fornalhas Industriais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Queimador e Sistema | Sistemas de AFR Líquido para Queimador Principal de Forno Rotativo | |
| Sistemas de Queima de AFR Líquido para Calcinador | ||
| Sistemas de Queima de AFR Líquido Multiponto | ||
| Outros | ||
| Por Tipo de Combustível | Óleos Residuais | |
| Solventes Usados e Resíduos Químicos Líquidos | ||
| Biomassa Líquida e Bio-Óleos | ||
| Lodo de Esgoto e Lamas Bombeáveis | ||
| Outros | ||
| Por Indústria Usuária Final | Indústria de Cimento | |
| Indústria de Cal | ||
| Plantas de Resíduos para Energia | ||
| Indústria de Celulose e Papel | ||
| Outros Fornos e Fornalhas Industriais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de queima de AFR líquido?
O tamanho do mercado de sistemas de queima de AFR líquido é estimado em 185,61 milhões de USD em 2026 e previsto para atingir 258,11 milhões de USD até 2031.
O que está impulsionando a demanda por sistemas de queima de AFR líquido?
A exposição aos custos de carbono, os requisitos de desvio de aterros sanitários, as necessidades de segurança energética e a modernização de plantas de cimento estão apoiando a demanda.
Qual tipo de combustível tem o maior papel nos sistemas de AFR líquido?
Os óleos residuais detinham 39,6% de participação em 2025 porque oferecem alto teor de energia e possuem infraestrutura de manuseio estabelecida.
Qual setor de usuário final utiliza os sistemas de AFR líquido de forma mais extensiva?
O cimento detinha 81,4% de participação em 2025 e deve crescer a 7,6% até 2031 porque os fornos requerem alta e contínua entrada de energia térmica.
Qual região está crescendo mais rapidamente para sistemas de queima de AFR líquido?
A Ásia-Pacífico deve crescer a um CAGR de 8,7% até 2031, apoiada por desenvolvimentos de política na China, Índia e Sudeste Asiático.
Página atualizada pela última vez em:



