
Marktgröße und Marktanteil für flüssige Brennsysteme für alternative Brennstoffe und Rohstoffe (AFR)
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
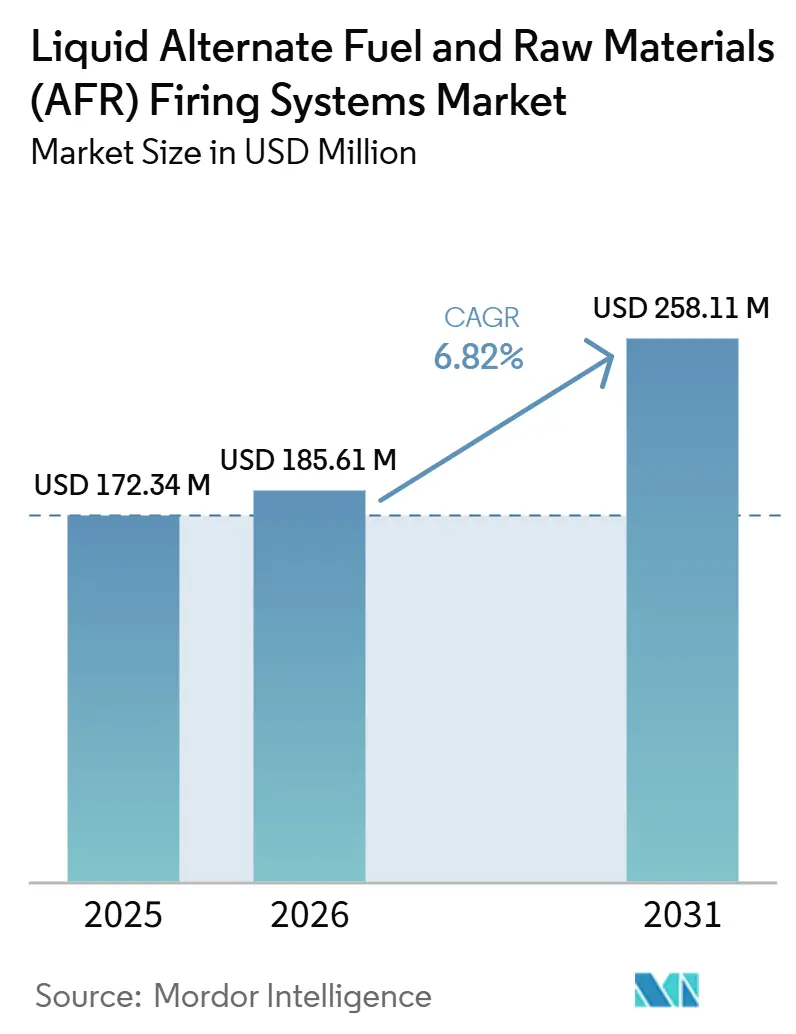
| Marktgröße (2026) | 185.61 Millionen US-Dollar |
| Marktgröße (2031) | 258.11 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für flüssige Brennsysteme für alternative Brennstoffe und Rohstoffe (AFR) von Mordor Intelligence
Die Marktgröße für flüssige Brennsysteme für alternative Brennstoffe und Rohstoffe wurde im Jahr 2025 auf 172,34 Millionen USD geschätzt und soll von 185,61 Millionen USD im Jahr 2026 auf 258,11 Millionen USD bis 2031 wachsen, bei einem CAGR von 6,82 % während des Prognosezeitraums (2026–2031). Der Markt für flüssige AFR-Brennsysteme wird von Zementherstellern unterstützt, die den Einsatz fossiler Brennstoffe reduzieren müssen, während sie eine zuverlässige Ofenleistung aufrechterhalten. Moderne Systeme kombinieren Flüssigkeitsvorwärmung, Zerstäubung, Zuführungssteuerung und Einspritzanlagen, um Brennstoffe mit unterschiedlichen Viskositäten, Energiegehalten und Schadstoffgehalten zu handhaben. Energiekosten machten 40 % der Zementproduktionskosten aus, was die Brennstoffsubstitution für die Betriebswirtschaft von Anlagen wichtig macht. CO₂-Bepreisung, Deponievermeidungsvorschriften und volatile Kohle- und Petrolkokspreise erhöhen den Wert von Systemen, die aufbereitete Altöle, Lösungsmittel und aus Biomasse gewonnene Flüssigkeiten verwenden können. Anbieter konkurrieren durch Verbrennungssteuerung, Integration in bestehende Ofenausrüstung und Dokumentation, die die Einhaltung gesetzlicher Vorschriften unterstützt.
Wichtigste Erkenntnisse des Berichts
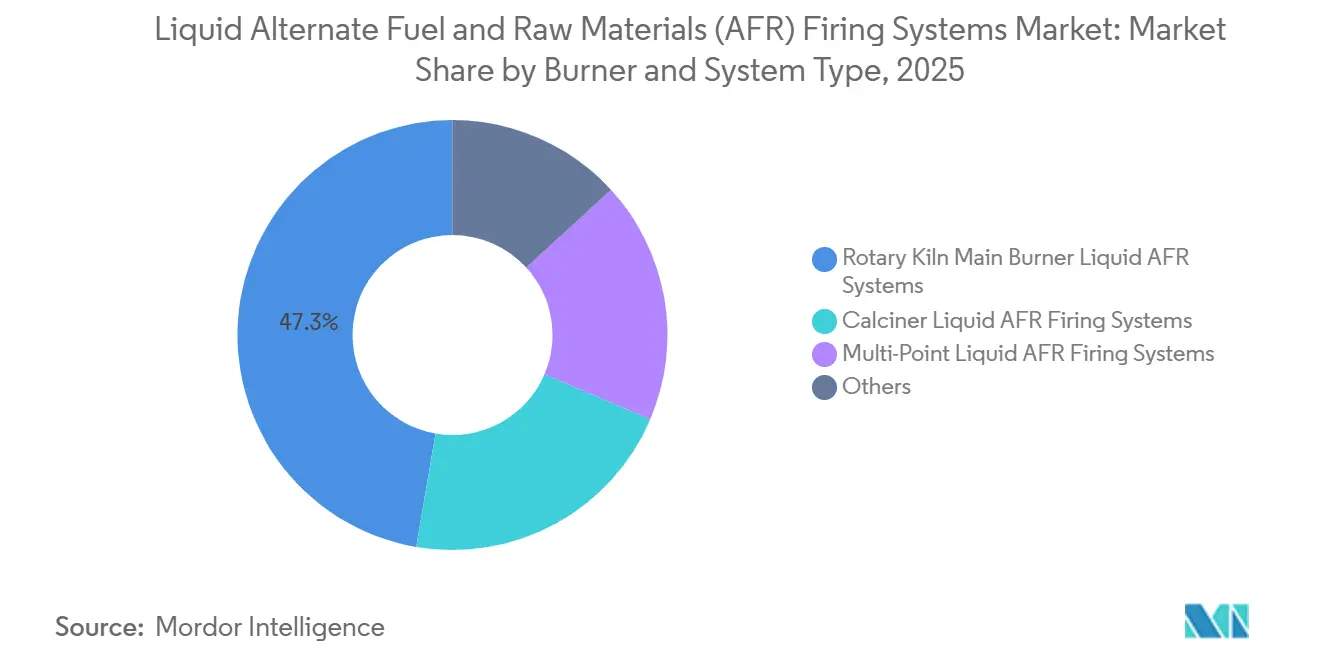
- Nach Brenner- und Systemtyp hielten Flüssige AFR-Feuerungssysteme für Drehrohrofen-Hauptbrenner im Jahr 2025 einen Marktanteil von 47,3 % am Markt für flüssige AFR-Feuerungssysteme, während Mehrpunkt-Flüssige-AFR-Feuerungssysteme bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen werden.
- Nach Brennstofftyp hielten Altöle im Jahr 2025 einen Marktanteil von 39,6 % am Markt für flüssige AFR-Feuerungssysteme, während Flüssige Biomasse und Bioöle bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
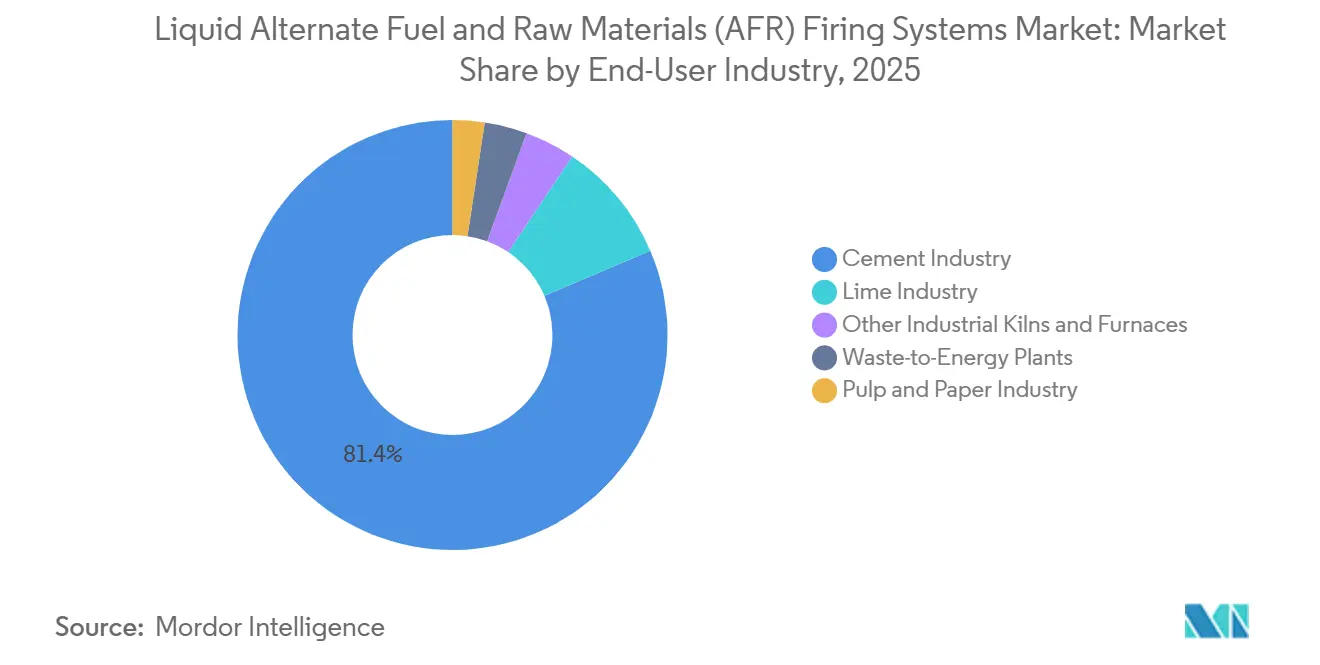
- Nach Endverbraucherbranche entfiel auf die Zementindustrie im Jahr 2025 ein Marktanteil von 81,4 % am Markt für flüssige AFR-Feuerungssysteme, und sie wird bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 41,3 % am Markt für flüssige AFR-Feuerungssysteme, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für flüssige Brennsysteme für alternative Brennstoffe und Rohstoffe (AFR)
Analyse der Treiberwirkung*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Dekarbonisierungsvorschriften und Vermeidung von Emissionskosten | +1.80% | Global, mit höchster Intensität in der EU und Ostasien | Mittelfristig (2–4 Jahre) |
| Volatilität der Preise für fossile Brennstoffe und Prioritäten der Energieversorgungssicherheit | +1.00% | Global, mit akuter Exposition in importabhängigen Regionen im Nahen Osten und Afrika sowie Südasien | Kurzfristig (≤ 2 Jahre) |
| Anforderungen der Kreislaufwirtschaft und Deponievermeidung | +0.70% | EU-Kernbereich, mit Ausstrahlungseffekten auf Nordamerika und Australien/Neuseeland | Mittelfristig (2–4 Jahre) |
| Modernisierung von Zementanlagen und Ziele zur thermischen Substitution | +1.20% | Global, mit zunehmender Intensität in Europa, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Variabilität der flüssigen AFR-Spezifikationen als Treiber der Nachfrage nach adaptiver Zerstäubung | +0.50% | Global, am stärksten in Regionen mit heterogenen industriellen Abfallströmen | Langfristig (≥ 4 Jahre) |
| Lokalisierte Abfalllogistik und saisonale Verfügbarkeit von Einsatzstoffen | +0.40% | Regional; Asien-Pazifik, Südamerika und Naher Osten und Afrika | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Dekarbonisierungsvorschriften und Vermeidung von Emissionskosten
Die CO₂-Bepreisung verändert die Betriebskosten eines Ofens und macht kohlenstoffärmere Brennstoffinputs attraktiver. Das EU-Emissionshandelssystem gibt Zementherstellern einen finanziellen Anreiz, fossile Brennstoffe durch flüssige alternative Brennstoffe mit niedrigerem oder teilweise biogenem Kohlenstoffgehalt zu ersetzen. Das Werk Eclépens von Holcim steigerte seine thermische Substitutionsrate innerhalb von 6 Monaten von 70 % auf nahezu 95 %, indem es den Einsatz von Altöl und tierischen Fetten ausweitete. Die Änderung reduzierte die Netto-CO₂-Emissionen um 40.000 Tonnen jährlich. [1]Holcim, "La Cimenterie Sans Pétrole Devient Réalité à Eclépens," Holcim Switzerland, holcim.ch China nahm Zementhersteller in sein nationales Emissionshandelssystem auf und veröffentlichte im Juni 2025 unternehmensspezifische Leitlinien zur Bilanzierung alternativer Brennstoffe. Diese Vorschriften erhöhen die Nachfrage im Markt für flüssige AFR-Feuerungssysteme nach Steuerungssystemen, die den Brennstoffeinsatz und die Emissionen messen und dokumentieren können.
Volatilität der Preise für fossile Brennstoffe und Energieversorgungssicherheit
Energie machte 40 % der Zementproduktionskosten aus und setzte die Hersteller Preisentwicklungen bei Kohle und Petrolkoks aus. Flexible Systeme, die Altöle und Lösungsmittel verwenden, können diese Abhängigkeit reduzieren, wenn die Preise für konventionelle Brennstoffe steigen. Eine Studie aus dem Jahr 2026 ergab, dass der Ersatz von 40 % des Brennstoffs durch ölhaltigen Schlamm die konventionellen Produktionskosten von CNY 392,89 auf CNY 358,45 pro Tonne senkte und die CO₂-Emissionen um 13,17 % reduzierte. [2]"Hybrid Fuels Enhance Sustainability and Economics of Cement Manufacturing," Science and Chemical Engineering, doi.org Das Ergebnis zeigt, warum Importbrennstoffmärkte in MEA und Südasien flüssige alternative Brennstoffe sowohl zur Versorgungssicherheit als auch zum Kohlenstoffmanagement in Betracht ziehen. Fuller Technologies evaluierte 2025 seinen FUELFLEX Pyrolyzer zur Herstellung von Pyrolyseöl aus Abfällen und Ersatzbrennstoffen in Zementwerken. [3]Fuller Technologies, "Creating Value from Waste," Fuller Technologies, fuller-technologies.com Die Produktion vor Ort kann die Abhängigkeit des Marktes für flüssige AFR-Feuerungssysteme von externen flüssigen Brennstofflieferketten verringern.
Kreislaufwirtschaft und Anforderungen zur Deponievermeidung
Altöle, verbrauchte Lösungsmittel und flüssige chemische Rückstände können Entsorgungskosten verursachen, wenn sie deponiert oder an spezialisierte Behandlungsanlagen abgegeben werden. Zementöfen können qualifizierende Materialien als Energieeinsatz verwenden und dabei eine konforme Mitverbrennung ermöglichen. Diese Regelung kann die Brennstoffkosten für Hersteller senken und einen Entsorgungsweg für Abfallerzeuger schaffen. Der EU-Aktionsplan für die Kreislaufwirtschaft und Brennstoffklassifizierungsstandards verringern die Unsicherheit bei aufbereiteten Abfallströmen. Standards wie EN 15359 bieten gemeinsame Qualitätsparameter für Energiegehalt und Schadstoffgrenzen. Die Baudelet Group nahm im Juli 2026 eine Produktionslinie für Ersatzbrennstoffe im Wert von 11,5 Millionen EUR in Frankreich in Betrieb und unterzeichnete einen 10-Jahres-Liefervertrag mit dem Lumbres-Werk von EQIOM.
Modernisierung von Zementanlagen und Ziele zur thermischen Substitution
Viele Zementanlagen benötigen Anlagenaufrüstungen, bevor sie zuverlässig mit hohen Anteilen flüssiger alternativer Brennstoffe betrieben werden können. Eine typische Aufrüstung kann einen Hauptbrenner, Kalzinatormodifikationen, Flüssigkeitsvorwärmkreisläufe und Chlor-Bypass-Ausrüstung umfassen. Diese Systeme ermöglichen es den Betreibern, die thermischen Substitutionsraten zu erhöhen, ohne auf gelegentliche Brennstoffwechsel angewiesen zu sein. KHD meldete im Februar 2026 23 globale Pyrorotor-Installationen, darunter Anwendungen, die minderwertige und minimal aufbereitete Brennstoffe verwenden. Die Anlagenmodernisierung schafft daher Ersatz- und Nachrüstmöglichkeiten im gesamten Markt für flüssige AFR-Brennsysteme. Dieselben Aufrüstungen können Betreibern helfen, thermische Substitutionsziele zu erfüllen, die in Klima- und Industriepolitikprogrammen enthalten sind.
Analyse der Hemmnisse*
| Hemmnis | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Nachrüstinvestitionen und Integrationskomplexität | -1.50% | Global, am stärksten in Entwicklungsländern mit begrenztem Kapitalzugang | Mittelfristig (2–4 Jahre) |
| Variable Brennstoffqualität und Risiko der Prozessinstabilität | -0.80% | Global; am stärksten in Regionen mit informellen Abfalllieferketten | Kurz- bis mittelfristig |
| Genehmigungen für den Umgang mit gefährlichen Flüssigkeiten und Haftungsrisiken | -0.60% | EU, Nordamerika, Ostasien (strengere Regulierungsregimes) | Mittel- bis langfristig |
| Schadstoffbedingte Korrosion und Brennerspitzenverschleiß | -0.40% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstinvestitionen und Integrationskomplexität
Ein veralteter Ofen benötigt mehr als einen Brennerersatz, um flüssige alternative Brennstoffe sicher mitzuverbrennen. Die erforderliche Ausrüstung kann Zweistoff-Zerstäuberdüsen, Vorwärmkreisläufe, Zuführungsüberwachung, Notabsperrung und Steuerungssystemintegration umfassen. Diese Anforderungen machen eine vollständige Nachrüstung kostspielig, bevor Betriebseinsparungen realisiert werden. Eine 2025 veröffentlichte Studie identifizierte Kapitalkosten und technische Integration als anhaltende Hindernisse, insbesondere in einkommensschwächeren Märkten ohne CO₂-Bepreisungsanreize. Die AUD 77,5 Millionen teure Ofenaufrüstung von Cement Australia erforderte 2026 eine 45-tägige Abschaltung, was verdeutlicht, warum einige Betreiber umfangreiche Umrüstungen verzögern. Dieses Hemmnis begünstigt eine schrittweise Mitverbrennung im Markt für flüssige AFR-Brennsysteme, insbesondere in Südamerika und Teilen Südostasiens.
Variable Brennstoffqualität und Risiko der Prozessinstabilität
Flüssige alternative Brennstoffe variieren in Viskosität, Heizwert, Chlorgehalt und Feuchtigkeitsgehalt. Diese Unterschiede können die Flammenstabilität, die Ofentemperatur, die Emissionen und die Klinkerqualität beeinflussen, wenn das Zuführungssystem nicht gut gesteuert wird. Eine industrielle Studie aus dem Jahr 2026 beobachtete, dass die CO-Emissionen in einem 4.000-tpd-Drehrohrofentest von 155 mg/m³ auf 247 mg/m³ anstiegen, als die flüssige Abfallzuführung die optimierten Raten überschritt. [4]"Wechselwirkungseffekte und technische Anwendungen der Mitverbrennung organischer Flüssigabfälle aus mehreren Quellen in Zementöfen," Energies, doi.orgBetreiber benötigen Echtzeit-Viskositätsmessung, temperaturgesteuerte Vorwärmung und Chargenprüfung, um mehrere flüssige Brennstoffströme zu handhaben. Begrenzte Spezifikationsstandards in einigen Märkten im Asien-Pazifik-Raum und im Nahen Osten und Afrika erhöhen die Unsicherheit für Anlageningenieure. Dieses Problem verlangsamt die Einführung im Markt für flüssige AFR-Brennsysteme bei kleineren Betreibern, die keine dedizierte Überwachungsinfrastruktur haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Brenner- und Systemtyp: Hauptbrennersysteme führen, während Mehrpunktsysteme expandieren
Drehrohrofen-Hauptbrenner-Flüssig-AFR-Systeme hielten im Jahr 2025 einen Marktanteil von 47,3 % an der Marktgröße für flüssige AFR-Brennsysteme. Ihre Position spiegelt die Rolle des Hauptbrenners als primäre Wärmequelle bei der Zement-Pyrobearbeitung wider. Die meisten Ofenmodernisierungsprojekte beginnen an diesem Standort, da er eine große installierte Basis und eine klar definierte Betriebsrolle hat. Hauptbrenner können flüssige, feste und gasförmige Brennstoffe in etablierten Anlagenlayouts mitzuverbrennen. Ihre Verwendung bietet einen praktischen ersten Schritt für Anlagen, die sich von konventionellen fossilen Brennstoffen wegbewegen. Die Substitution durch den Hauptbrenner erreicht jedoch normalerweise 50–60 %, es sei denn, die Anlage fügt Satelliten- oder Mehrpunktfähigkeiten hinzu. Diese Einschränkung gibt Betreibern einen Grund, umfangreichere Einspritzkonfigurationen in Betracht zu ziehen.
Mehrpunkt-Flüssig-AFR-Brennsysteme sollen von 2026 bis 2031 mit einem CAGR von 7,7 % wachsen. Sie verteilen flüssigen Brennstoff über den Kalzinator, den Hauptbrenner und Satelliten-Einspritzstellen. Diese Anordnung ermöglicht es dem Betreiber, die Verbrennung an die Brennstoffqualität und die Ofenlast anzupassen. Eine Studie aus dem Jahr 2026 ergab, dass spezifische gemischte Flüssigabfallverhältnisse die CO-Emissionen im Vergleich zu Einzelbrennstoff-Basisfällen um bis zu 93,29 % reduzieren können. Europäische Emissionsüberwachungsanforderungen begünstigen auch Systeme, die eine präzise und nachvollziehbare Einspritzsteuerung bieten. Kalzinatorsysteme bleiben eine weitere wichtige Kategorie, da sie im Vorkalzinatorbereich eine thermische Substitution von 80–100 % erreichen können. KHDs Pyrorotor-Installationen zeigen, wie Kalzinatorausrüstung minderwertige Brennstoffströme verarbeiten kann. Andere Systeme umfassen Satellitenbrenner, die einen kapitalärmeren Weg zu schrittweisen Substitutionsgewinnen bieten.


Nach Brennstofftyp: Altöle halten die größte Position und Bio-Öle wachsen am schnellsten
Altöle erfassten im Jahr 2025 einen Marktanteil von 39,6 % am Markt für flüssige AFR-Brennsysteme nach Brennstofftyp. Ihr hoher Energiegehalt macht sie für die Ofenverbrennung geeignet. Motorenöle und Schmieröle aus dem Bereich Altöle erzielten in einer Studie aus dem Jahr 2026 durchschnittlich 44.591 kJ/kg. Automobil-, Industriewartungs- und Raffinerieaktivitäten liefern ebenfalls etablierte Altölströme. Anlagen können vertraute Filtrations-, Vorwärm- und Viskositätskontrollprozesse für diese Brennstoffe verwenden. Gebrauchte Lösungsmittel und flüssige chemische Rückstände bilden die zweite wichtige Brennstoffkategorie, da sie hohen Heizwert mit einem Entsorgungsbedarf im Chemiesektor verbinden.
Flüssige Biomasse und Bio-Öle stellen den am schnellsten wachsenden Brennstofftyp dar, mit einem prognostizierten CAGR von 8,1 % bis 2031. Ihr Wachstum ist mit Biomasse-Zertifizierungsregeln und der Pyrolysetechnologie vor Ort verbunden. Fuller Technologies bewertete 2025 ein System, das Abfall und Ersatzbrennstoff innerhalb der Zementwerksgrenzen in CircFuel-Pyrolyseöl umwandelt. Dieser Ansatz kann Betreibern eine direkte Quelle für flüssigen Brennstoff verschaffen und die Abhängigkeit von Importen verringern. Klärschlamm und pumpfähige Schlämme gewinnen an Interesse, wo die Behandlungsinfrastruktur die Versorgungskonsistenz verbessert hat. Ihr hoher Feuchtigkeitsgehalt erfordert nach wie vor Entwässerung, Vorwärmung und spezialisierte Zerstäubung. Europäische Nachhaltigkeitskriterien für flüssige Biokraftstoffe beeinflussen auch, welche Ströme CO₂-Bilanzierungsvorteile erhalten können.
Nach Endverbraucherbranche: Zement behält seine dominante Position
Die Zementindustrie hielt 2025 einen Anteil von 81,4 % am Marktvolumen für flüssige AFR-Feuerungssysteme und wird voraussichtlich bis 2031 mit einem CAGR von 7,6 % wachsen. Zementöfen arbeiten kontinuierlich bei Temperaturen über 1.400 °C. Sie benötigen für jede Tonne Klinker rund 3 GJ thermische Energie. Dieser Energiebedarf schafft einen großen und wiederkehrenden Bedarf an alternativen Brennstoffsystemen. Zementhersteller stehen zudem unter zunehmendem Druck, Emissionen zu senken und die Brennstoffflexibilität zu verbessern. Diese Bedingungen machen Zement zur größten und am schnellsten wachsenden Endverbrauchergruppe.
Chinas führende Zementhersteller veranschaulichen die Bandbreite der aktuellen Einführung. Huaxin Cement meldete 2025 eine flüssigkeitseinschließende thermische Substitutionsrate von 14,9 %, während Taiwan Cement 19 % gegenüber einem nationalen Durchschnitt von 8 % erreichte. Indiens Zementhersteller erhöhen ebenfalls das Co-Processing im Rahmen von Förderprogrammen für den Einsatz alternativer Brennstoffe. Kalkbrennöfen, Abfallverwertungsanlagen sowie Zellstoff- und Papierbetriebe sind angrenzende Möglichkeiten, deren Betriebsbedingungen sich jedoch von Zementwerken unterscheiden. Kalkbrennöfen weisen niedrigere Temperaturen und unregelmäßige Betriebspläne auf, während Zellstoff- und Papierrückgewinnungssysteme mit uneinheitlichen Genehmigungen für abfallstämmige Flüssigkeiten konfrontiert sind. Abfallverwertungsanlagen können zudem mit Zementwerken um dieselben Altöl- und Lösungsmittel-Einsatzstoffe konkurrieren. Andere Industrieöfen und -brennöfen bleiben eine kleinere und fragmentierte Gruppe innerhalb des Marktes für flüssige AFR-Feuerungssysteme.
Geografische Analyse
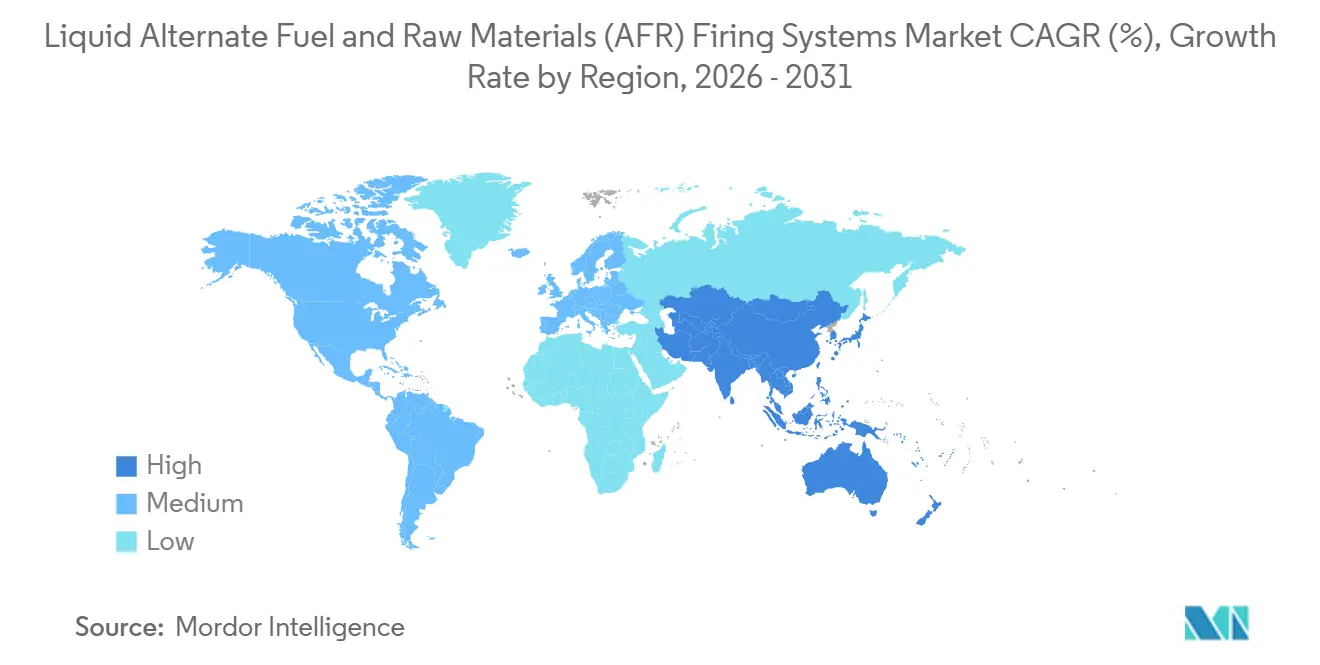
Europa hielt 2025 einen Anteil von 41,3 % am Markt für flüssige AFR-Feuerungssysteme. EU-Kohlenstoffkosten, Anforderungen zur Deponievermeidung und eine langjährig etablierte Abfallinfrastruktur sichern eine beständige Flüssigbrennstoffversorgung. Frankreich, Deutschland, Italien, Polen und Spanien sind die wichtigsten Hochvolumenmärkte der Region. Österreich und die Schweiz haben hohe thermische Substitutionsleistungen nachgewiesen. Das Werk Eclépens von Holcim erreichte innerhalb von 6 Monaten eine Substitution von nahezu 95 % und reduzierte den Netto-CO₂-Ausstoß um 40.000 Tonnen pro Jahr. Die bevorstehenden Anforderungen der europäischen Richtlinie über Industrieemissionen werden voraussichtlich bis Ende der 2020er Jahre die Ausgaben für Überwachungs- und Steuerungsanlagen erhöhen.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,7 % wachsen – die schnellste Rate unter den geografischen Segmenten. Chinas Einbeziehung von Zement in seinen nationalen Kohlenstoffmarkt gibt Investitionen in alternative Brennstoffe eine klarere finanzielle Grundlage. KHD nahm im Dezember 2025 sein zweites Pyrorotor-System für das Baoshan-Werk der Conch Group in Betrieb. Conch erklärte daraufhin, weitere Installationen in seinem Netzwerk prüfen zu wollen. Semen Baturaja aus Indonesien steigerte den flüssigkeitseinschließenden AFR-Einsatz 2024 um 41 % und erhöhte die thermische Substitution auf 3,18 %. Indiens Werke erzielten im Durchschnitt eine thermische Substitution von 3–5 %, was erhebliches Potenzial für zusätzliche Systemeinführungen lässt.
Nordamerika, Südamerika und MEA weisen unterschiedliche Nachfragebedingungen auf. Die durchschnittliche thermische Substitutionsrate Nordamerikas lag 2024 bei 16 %, verglichen mit 52 % in Europa, und die Brennstoffversorgungssicherheit bleibt ein stärkeres Motiv als die CO₂-Bepreisung. Südamerika gewinnt durch Kreislaufwirtschaftsinitiativen und Investitionen in Verbrennungssysteme an Dynamik. Der Nahe Osten und Afrika bieten direkte Brennstoffumstellungsmöglichkeiten, doch die Projekte werden durch lokale Politik und Kapitalverfügbarkeit geprägt. Sinoma unterzeichnete im August 2025 einen EPC-Vertrag im Wert von 12 Millionen USD mit Qassim Cement zur Umrüstung der Anlagenlinien des Werks Buraydah von Rohölfeuerung auf Erdgas. Das Projekt hatte einen Zeitplan von 15 Monaten.

Wettbewerbslandschaft
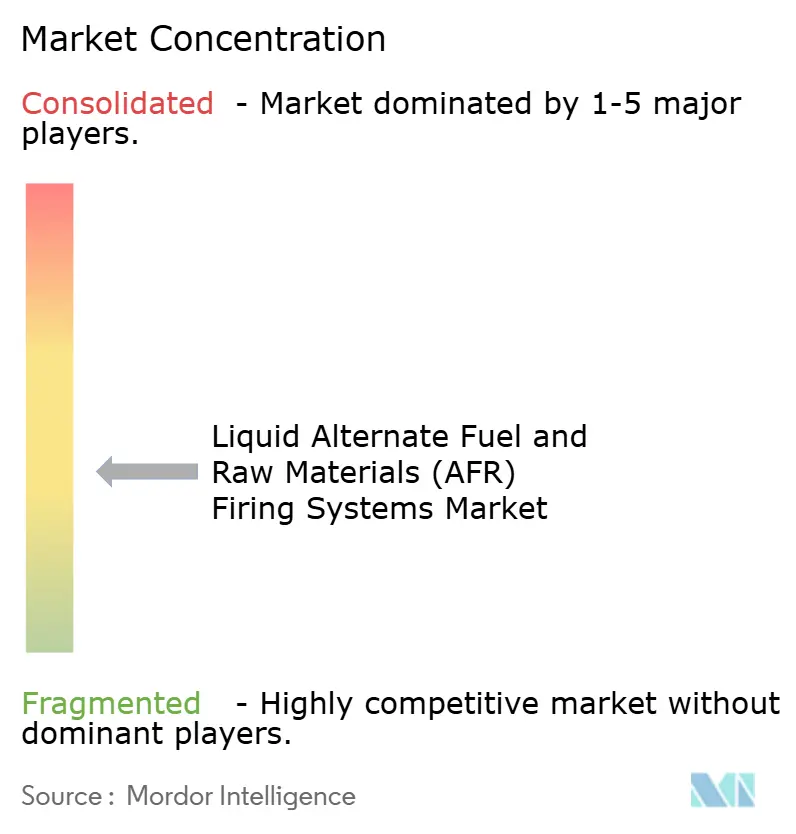
Der Markt für flüssige AFR-Brennsysteme weist ein moderates Konzentrationsmaß auf. KHD Humboldt Wedag und thyssenkrupp Polysius sind Vollsortiment-Pyroprozessausrüstungslieferanten. Ihre Flüssigbrennstoffkapazitäten sind Teil umfassenderer Ofenmodernisierungspakete. Diese Position verschafft ihnen Zugang zu langfristigen Anlagenbeziehungen und integrierten Aufrüstungsprogrammen. FCT Combustion und Fives Pillard konkurrieren als brennerspezialisierte Spezialisten. Sie können Systeme liefern, die für eine hohe alternative Brennstoffsubstitution innerhalb größerer EPC-Projekte ausgelegt sind.
Regionale Spezialisten decken Brennstoffhandhabungs-, Vorwärm- und Zerstäubungsanforderungen ab, die je nach Anlage und Brennstoffstrom variieren. SATAREMs Arbeit an der Altölvorwärmung und -einspritzung für CEMEX Panama im Juni 2026 zeigt, wie gezielte Ausrüstung den direkten Flüssigbrennstoffeinsatz in regionalen Märkten unterstützen kann. KHDs Batisöke-Auftrag vom Februar 2026 erhöhte seinen globalen Pyrorotor-Bestand auf 23 verkaufte Einheiten. Sinomas Größe als schlüsselfertiger EPC-Anbieter unterstützt seine Position in Schwellenmärkten, die eine Einzelquellen-Projektabwicklung bevorzugen. Anbieter differenzieren sich zunehmend durch Zuführungssteuerung, adaptive Zerstäubung, Wartungsunterstützung und Compliance-Dokumentation. Diese Fähigkeiten sind wichtig, da sich flüssige Brennstoffe von einer Liefercharge zur nächsten erheblich unterscheiden können.
Der Markt für flüssige AFR-Brennsysteme bietet auch Raum für modulare Systeme, die weniger Kapital erfordern als eine vollständige Ofenüberholung. Viele Zementanlagen arbeiten noch unter 25 % thermischer Substitution und benötigen stufenweise Aufrüstungen. Anbieter, die Ausrüstung mit Serviceverträgen kombinieren, können das Betriebsrisiko für Ofenbetreiber reduzieren. FCT Combustions europäische Verträge für Hochsubstitutions-Brenner- und Kalzinatorpakete zeigen, dass spezialisierte Verbrennungslieferanten ehrgeizige Brennstoffersatzprojekte unterstützen können. Fives Pillard erhielt im Mai 2026 einen NOVAFLAM Evolution-Hauptofenbrennervertrag von Cementos Progreso. Es sind keine Marktanteilsdaten von Unternehmen verfügbar, um eine präzisere Rangfolge der genannten Lieferanten zu unterstützen.
Marktführer in der Branche für flüssige Brennsysteme für alternative Brennstoffe und Rohstoffe (AFR)
Fives Group
Fuller Technologies, Inc.
KHD Humboldt Wedag International AG
thyssenkrupp Polysius GmbH
Unitherm Cemcon Feuerungsanlagen GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Die Baudelet Group nahm in Blaringhem, Frankreich, eine neue Produktionslinie für Ersatzbrennstoffe in Betrieb, mit einer Investition von 11,5 Millionen EUR, die die Produktionskapazität auf 75.000 Tonnen pro Jahr verdoppelte. Ein 10-jähriger Liefervertrag mit dem Zementwerk Lumbres von EQIOM sichert eine dedizierte langfristige Nachfrage.
- Februar 2026: KHD begann das Pyrorotor®-Alternativbrennstoffsystemprojekt im Zementwerk von Batisöke in der Türkei. Der Auftrag war KHDs 21. globaler Pyrorotor-Auftrag und seine zweite Installation im Land.
- Dezember 2025: KHD nahm sein zweites Pyrorotor-Alternativbrennstoffsystem im Baoshan-Zementwerk der Conch Group in der Provinz Yunnan, China, in Betrieb. Das Werk verfügt über eine Produktionslinie mit 5.000 tpd, und Conch bekundete Interesse an der Prüfung weiterer Installationen.
- Mai 2025: Fives Pillard S.A.S. erhielt von Cementos Progreso in Guatemala einen Auftrag für einen Pillard NOVAFLAM® Evolution Hauptofenbrenner – der zweite aufeinanderfolgende Brennerersatz in der Drei-Ofen-Anlage des Kunden.


Berichtsumfang des globalen Marktes für flüssige Brennsysteme für alternative Brennstoffe und Rohstoffe (AFR)
Ein flssiges Brennsystem für alternative Brennstoffe und Rohstoffe (AFR) ist ein technisch ausgelegtes System zur Brennstoffhandhabung, -lagerung, -dosierung und -verbrennung, das dazu dient, flüssige abfallstämmige Brennstoffe in Hochtemperatur-Industrieöfen oder -brennöfen zu empfangen, aufzubereiten, zu dosieren und einzuspritzen. Es wird hauptsächlich in der Zementindustrie als Ersatz für konventionelle fossile Brennstoffe wie Kohle, Petrolkoks, Schweröl oder Erdgas eingesetzt.
Der Markt für flüssige AFR-Brennsysteme ist nach Brenner- und Systemtyp, Brennstofftyp, Endverbraucherbranche und Geografie segmentiert. Nach Brenner- und Systemtyp ist der Markt in Drehrohrofen-Hauptbrenner-Flüssig-AFR-Systeme, Kalzinator-Flüssig-AFR-Brennsysteme, Mehrpunkt-Flüssig-AFR-Brennsysteme und sonstige flüssige AFR-Brennsysteme segmentiert. Nach Brennstofftyp ist der Markt in Altöle, Gebrauchte Lösungsmittel, Flüssige Biomasse/Bio-Öle und sonstige flüssige alternative Brennstoffe segmentiert. Nach Endverbraucherbranche ist der Markt in Zement, Kalk, Abfall-zu-Energie, Zellstoff und Papier sowie sonstige Industrieöfen und -brennöfen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für flüssige AFR-Brennsysteme in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
| Drehrohrofen-Hauptbrenner-Flüssig-AFR-Systeme |
| Kalzinator-Flüssig-AFR-Brennsysteme |
| Mehrpunkt-Flüssig-AFR-Brennsysteme |
| Sonstige |
| Altöle |
| Gebrauchte Lösungsmittel und flüssige chemische Rückstände |
| Flüssige Biomasse und Bio-Öle |
| Klärschlamm und pumpfähige Schlämme |
| Sonstige |
| Zementindustrie |
| Kalkindustrie |
| Abfall-zu-Energie-Anlagen |
| Zellstoff- und Papierindustrie |
| Sonstige Industrieöfen und -brennöfen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Brenner- und Systemtyp | Drehrohrofen-Hauptbrenner-Flüssig-AFR-Systeme | |
| Kalzinator-Flüssig-AFR-Brennsysteme | ||
| Mehrpunkt-Flüssig-AFR-Brennsysteme | ||
| Sonstige | ||
| Nach Brennstofftyp | Altöle | |
| Gebrauchte Lösungsmittel und flüssige chemische Rückstände | ||
| Flüssige Biomasse und Bio-Öle | ||
| Klärschlamm und pumpfähige Schlämme | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Zementindustrie | |
| Kalkindustrie | ||
| Abfall-zu-Energie-Anlagen | ||
| Zellstoff- und Papierindustrie | ||
| Sonstige Industrieöfen und -brennöfen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für flüssige AFR-Brennsysteme?
Die Marktgröße für flüssige AFR-Brennsysteme wird im Jahr 2026 auf 185,61 Millionen USD geschätzt und soll bis 2031 einen Wert von 258,11 Millionen USD erreichen.
Was treibt die Nachfrage nach flüssigen AFR-Brennsystemen an?
CO₂-Kostenbelastung, Deponievermeidungsanforderungen, Energieversorgungssicherheitsbedürfnisse und die Modernisierung von Zementanlagen unterstützen die Nachfrage.
Welcher Brennstofftyp hat die größte Bedeutung in flüssigen AFR-Systemen?
Altöle hielten 2025 einen Anteil von 39,6 %, da sie einen hohen Energiegehalt bieten und über eine etablierte Handhabungsinfrastruktur verfügen.
Welcher Endverbrauchersektor nutzt flüssige AFR-Systeme am intensivsten?
Zement hielt 2025 einen Anteil von 81,4 % und soll bis 2031 mit 7,6 % wachsen, da Öfen einen hohen und kontinuierlichen thermischen Energieeinsatz benötigen.
Welche Region wächst am schnellsten bei flüssigen AFR-Brennsystemen?
Asien-Pazifik soll bis 2031 mit einem CAGR von 8,7 % wachsen, unterstützt durch politische Entwicklungen in China, Indien und Südostasien.
Seite zuletzt aktualisiert am:



