
Tamanho e Participação do Mercado de Ervas Frescas na Alemanha
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
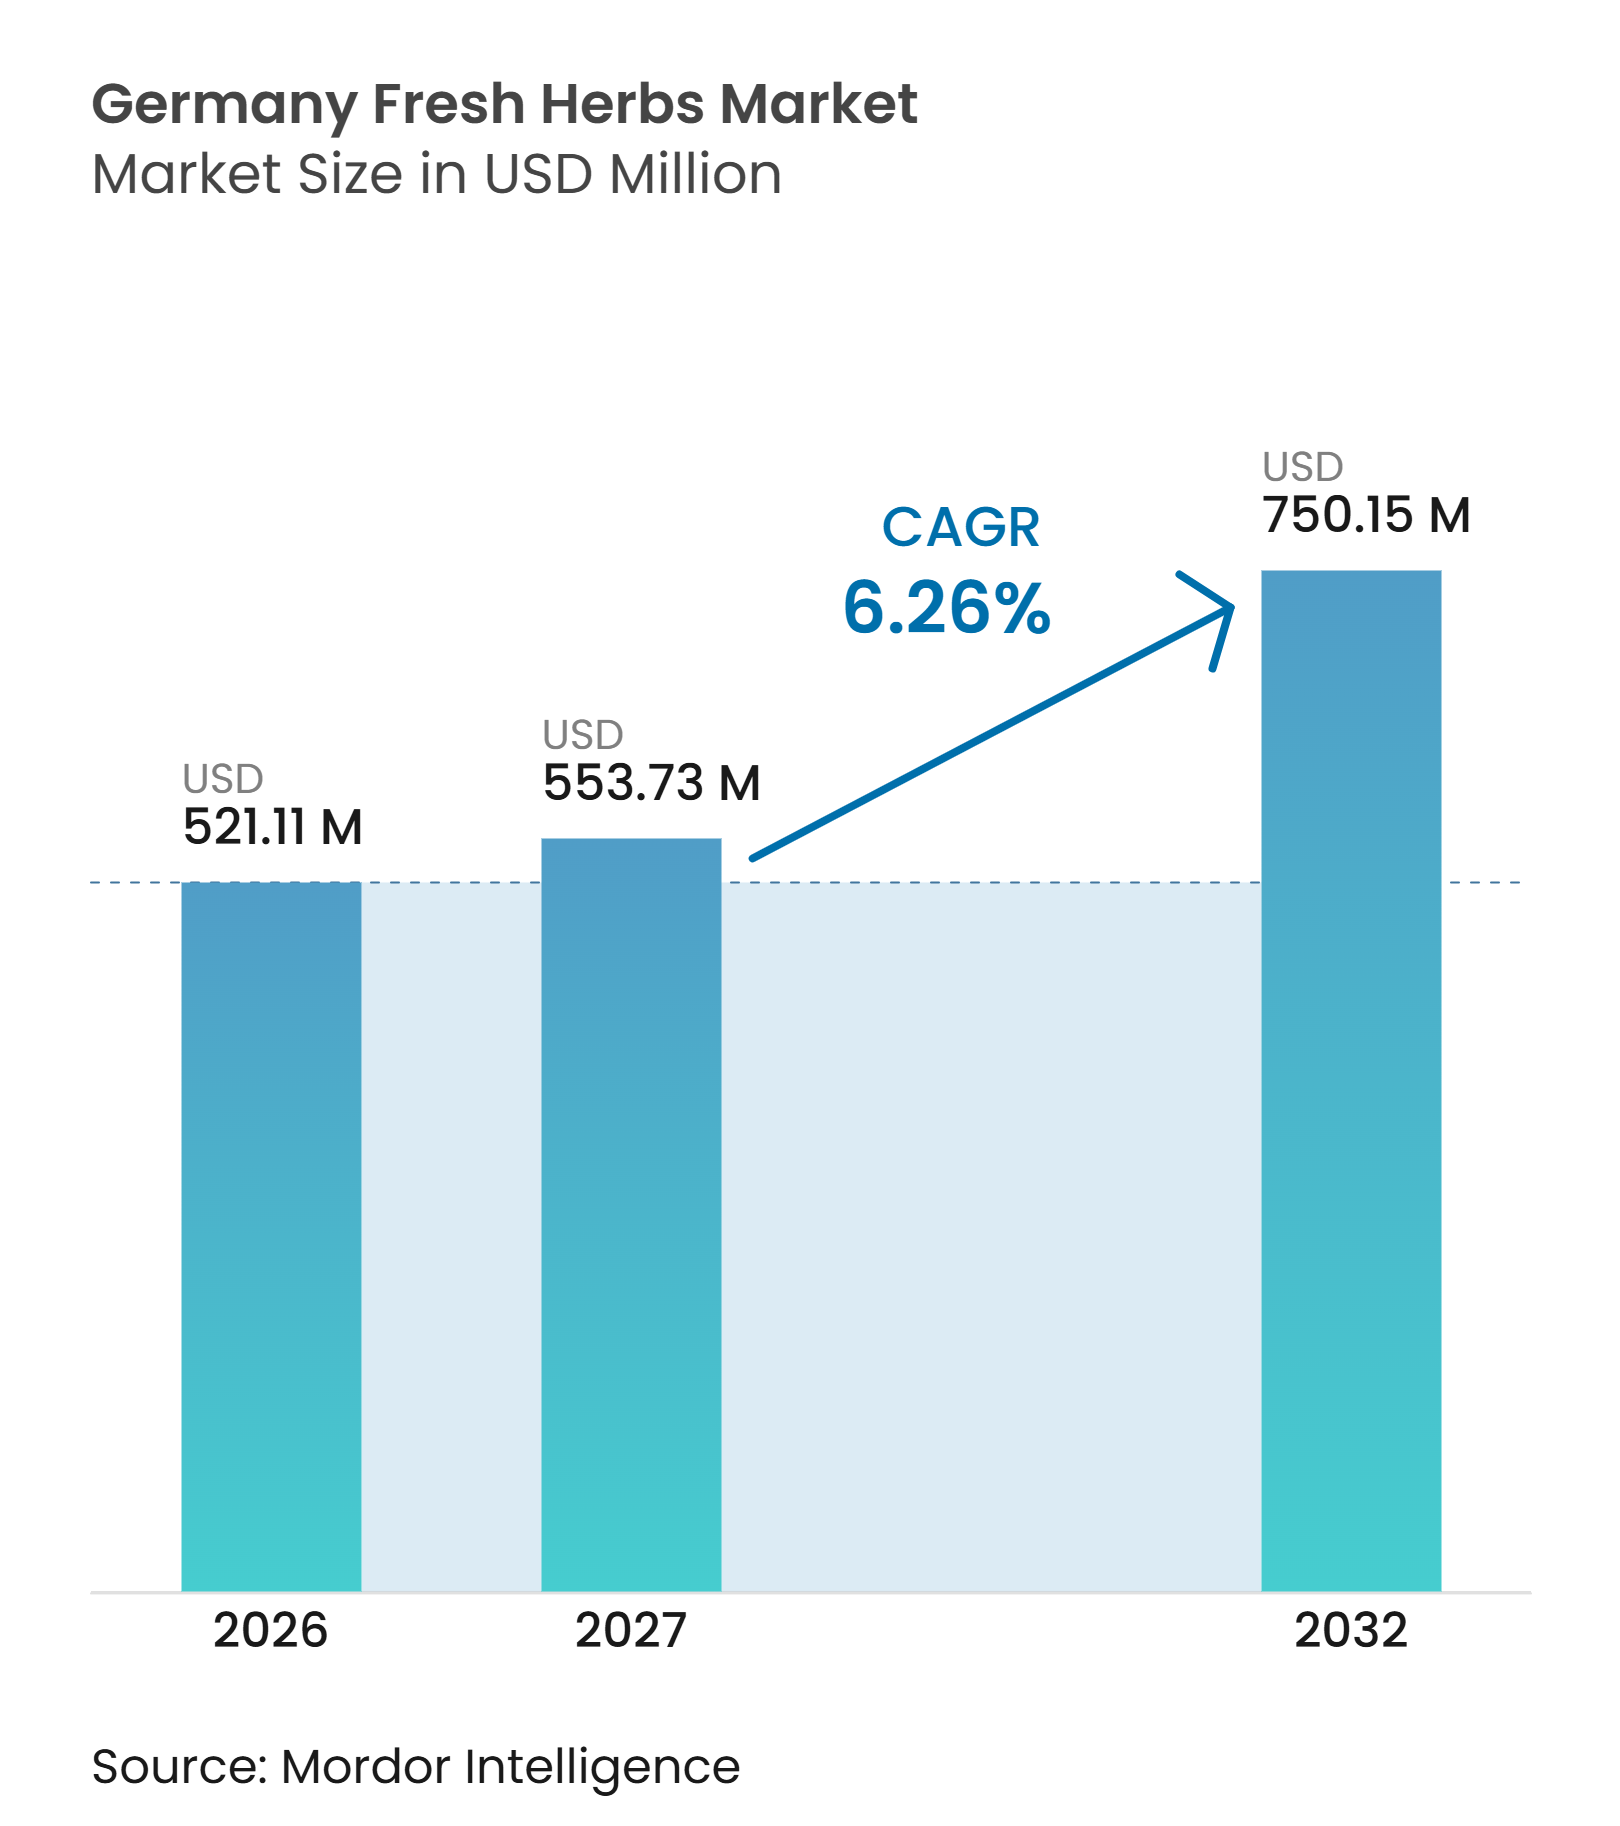
| Tamanho do mercado no ano base (2026) | 521.11 Milhões de dólares |
| Tamanho do Mercado (2027) | 553.73 Milhões de dólares |
| Tamanho do Mercado (2032) | 750.15 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.26 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ervas Frescas na Alemanha por Mordor Intelligence
O mercado de ervas frescas na Alemanha foi avaliado em 521,11 milhões de USD em 2026 e está projetado para crescer de 553,73 milhões de USD em 2027 para atingir 750,15 milhões de USD até 2032, a um CAGR de 6,26% de 2027 a 2032. O mercado se beneficia de uma tendência em direção a aromatizantes frescos e alimentos minimamente processados. A extensa rede de varejo alimentar da Alemanha apoia o amplo acesso dos consumidores e a distribuição eficiente por meio de supermercados, varejistas de desconto e lojas especializadas. O interesse dos consumidores em produtos orgânicos e ingredientes naturais fortalece a demanda por ervas frescas no cozimento cotidiano e na preparação de alimentos. Os varejistas priorizam cada vez mais a disponibilidade consistente durante todo o ano, apoiada pelo cultivo em estufa e pelas importações do Sul da Europa e do Norte da África. No entanto, o mercado enfrenta desafios relacionados à curta vida útil, às flutuações sazonais de oferta, à dependência de importações e à concorrência de preços entre os varejistas.
Principais Conclusões do Relatório
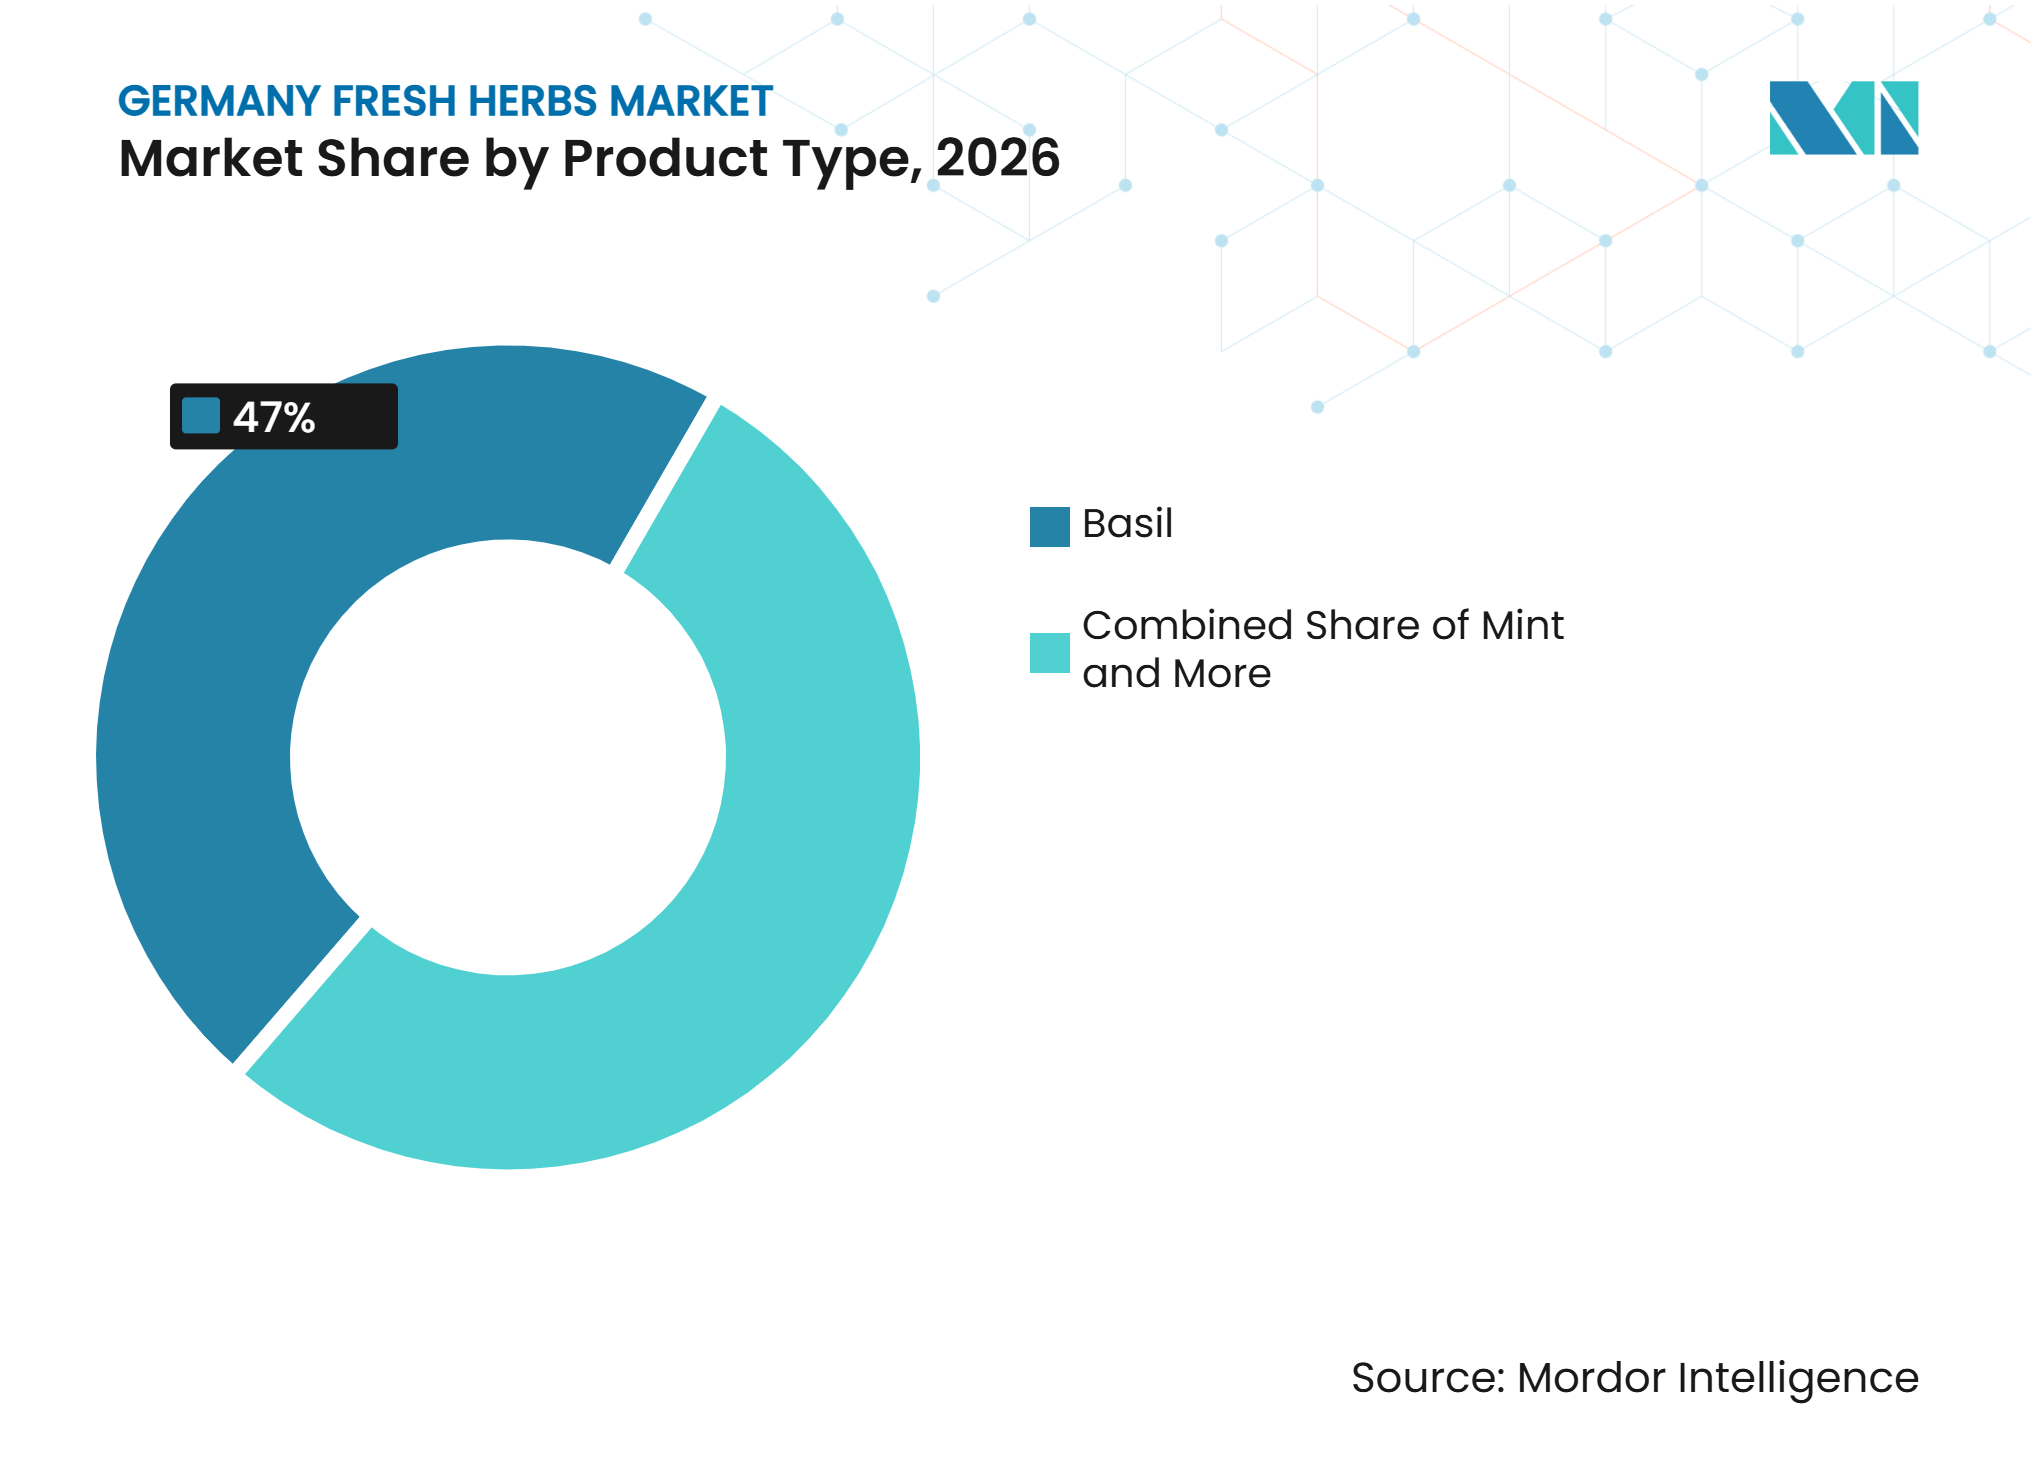
Por tipo de produto, o manjericão representou a maior participação de 47,0% do mercado de ervas frescas na Alemanha em 2026, enquanto o coentro está projetado para crescer ao CAGR mais rápido de 8,2% de 2027 a 2032.
Por categoria, as ervas convencionais representaram a maior participação de 82,0% em 2026, enquanto o tamanho do mercado de ervas frescas na Alemanha para ervas orgânicas está projetado para crescer ao CAGR mais rápido de 8,0% de 2027 a 2032.
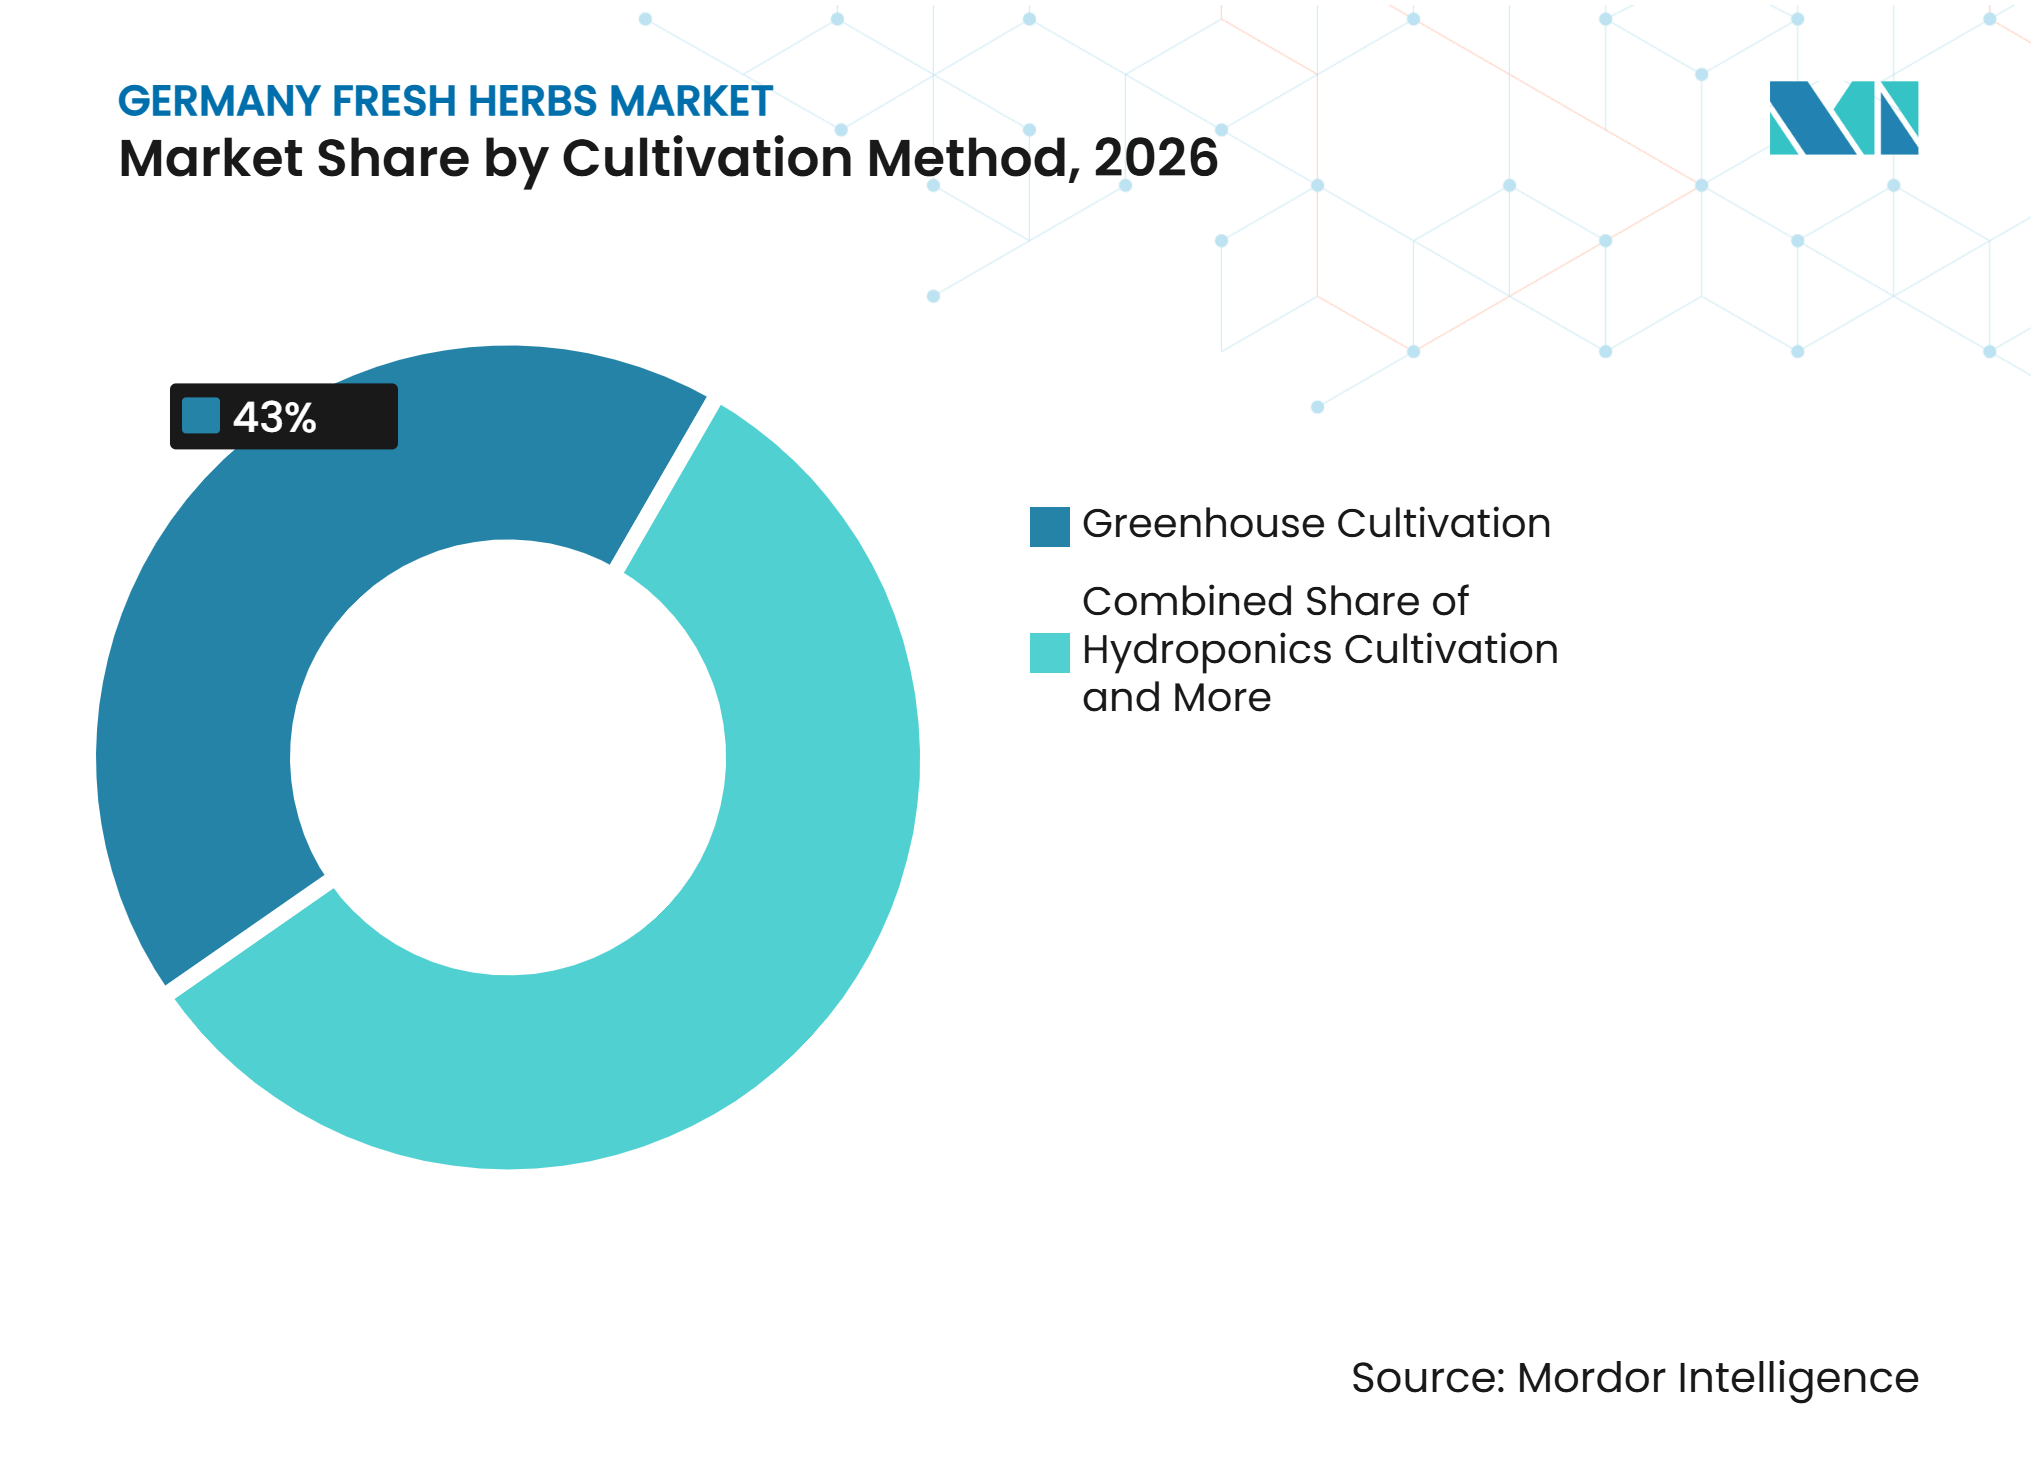
Por método de cultivo, o cultivo em estufa representou a maior participação de 43,0% em 2026, enquanto o cultivo hidropônico está projetado para crescer ao CAGR mais rápido de 11,0% de 2027 a 2032.
Por usuário final, o varejo alimentar representou a maior participação de receita de 49,6% em 2026, enquanto os serviços de alimentação estão projetados para crescer ao CAGR mais rápido de 7,4% de 2027 a 2032.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência do Consumidor por Aromatizantes Frescos e Naturais | 1.8% | Nacional, mais forte em Berlim, Hamburgo, Munique e Frankfurt | Curto prazo (≤ 2 anos) |
| Crescimento do Consumo em Restaurantes, Hotelaria e Serviços de Alimentação | 1.2% | Nacional, com alta densidade de restaurantes na Renânia do Norte-Vestfália, Baviera e Berlim | Médio prazo (2-4 anos) |
| Expansão de Ervas Frescas Orgânicas e de Origem Regional | 1.3% | Nacional, especialmente Baviera e Baden-Württemberg | Médio prazo (2-4 anos) |
| Adoção de Culinária Internacional e Ervas Especiais | 0.8% | Áreas urbanas, incluindo Berlim, Frankfurt, Hamburgo e Stuttgart | Médio prazo (2-4 anos) |
| Produção em Ambiente Controlado Ampliando a Disponibilidade ao Longo do Ano | 0.7% | Nacional, com centros de estufa na Renânia do Norte-Vestfália e na Baviera | Longo prazo (≥ 4 anos) |
| Premiumização Liderada por Varejistas por Meio de Embalagens Melhoradas e Marcas Próprias | 0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preferência do Consumidor por Aromatizantes Frescos e Naturais
A preferência dos consumidores por ervas frescas continua a impulsionar o mercado de ervas frescas na Alemanha, à medida que os domicílios escolhem cada vez mais ingredientes minimamente processados para o cozimento cotidiano e a preparação de refeições mais saudáveis. As ervas frescas estão ganhando maior aceitação nos canais de varejo e serviços de alimentação devido ao seu sabor superior, frescor e apelo de rótulo limpo em comparação com as alternativas secas. De acordo com o Ministério Federal da Agricultura, Alimentação e Identidade Regional da Alemanha (BMLEH), as vendas de alimentos orgânicos atingiram 16,99 bilhões de EUR em 2024, refletindo a demanda sustentada dos consumidores por produtos alimentares certificados e apoiando maior disponibilidade no varejo de ervas frescas orgânicas. A expansão dos sortimentos de supermercados, as ofertas de marcas próprias e as seleções de ervas de origem local continuam a fortalecer a demanda do mercado em toda a Alemanha.
Expansão de Ervas Frescas Orgânicas e de Origem Regional
A crescente disponibilidade de produtos orgânicos e de origem regional está apoiando o mercado de ervas frescas na Alemanha, impulsionada pela preferência dos consumidores por alimentos frescos certificados e produzidos localmente. Os varejistas estão expandindo seus sortimentos de ervas orgânicas e regionais para atender à demanda por ingredientes rastreáveis e produzidos de forma sustentável. De acordo com o Ministério Federal da Agricultura, Alimentação e Identidade Regional da Alemanha (BMLEH), 1,913 milhão de hectares, equivalente a 11,5% das terras agrícolas da Alemanha, foram gerenciados organicamente em 2024Struktur des ökologischen Landbaus in Deutschland, bmel-statistik.de.">[1], proporcionando uma base de produção maior para ervas frescas certificadas e outras culturas hortícolas. Esse crescimento no cultivo orgânico apoia maior disponibilidade doméstica, reduz a dependência de importações para produtos selecionados e melhora a competitividade dos produtores regionais de ervas.
Crescimento do Consumo em Restaurantes, Hotelaria e Serviços de Alimentação
O crescimento do setor de restaurantes, hotelaria e serviços de alimentação da Alemanha continua a apoiar a demanda por ervas frescas, à medida que os chefs utilizam cada vez mais ingredientes frescos para aprimorar o sabor, a apresentação e a diferenciação do cardápio. Hotéis, restaurantes, cafés e operadores de catering requerem um fornecimento confiável de ervas durante todo o ano, tanto para a culinária alemã tradicional quanto para pratos internacionais. De acordo com o Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos (USDA), o setor de serviços de alimentação hoteleiro, de restaurantes e institucional (HRI) da Alemanha gerou 93,7 bilhões de USD em vendas em 2024Germany Food Service - Hotel Restaurant Institutional, usda.gov.">[2]. A recuperação da atividade comercial de serviços de alimentação está impulsionando a aquisição de produtos frescos premium, incentivando os fornecedores a fortalecer a logística de cadeia de frio, a agricultura contratual e os padrões de qualidade para ervas frescas.
Premiumização Liderada por Varejistas por Meio de Embalagens Melhoradas e Marcas Próprias
A premiumização por parte dos varejistas está fortalecendo o mercado de ervas frescas na Alemanha por meio de melhor merchandising, embalagens premium e expansão das ofertas de marcas próprias. Os supermercados estão diferenciando as ervas frescas ao enfatizar o frescor, a origem regional, a certificação orgânica e os formatos de embalagem convenientes que aumentam a vida útil e o apelo ao consumidor. De acordo com o Relatório Anual de 2025 da EDEKA, os departamentos de frutas e vegetais da EDEKA foram reconhecidos como os melhores da Alemanha pelo nono ano consecutivo no Prêmio de Varejo 2025. Esse reconhecimento reflete o crescente investimento dos varejistas em categorias premium de produtos frescos, apoiando maior visibilidade e criação de valor para as ervas frescas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Curta Vida Útil, Encolhimento e Desperdício no Varejo | -1.0% | Nacional, particularmente nos formatos de desconto e conveniência | Curto prazo (≤ 2 anos) |
| Lacunas de Produção Sazonal e Dependência de Importações | -0.8% | Nacional, mais grave de outubro a abril | Médio prazo (2-4 anos) |
| Sensibilidade ao Preço no Varejo e Volatilidade Promocional | -0.7% | Nacional, concentrado nos canais de hard discount | Curto prazo (≤ 2 anos) |
| Exposição ao Frete Aéreo e Risco de Conformidade com Emissões de Carbono para Ervas Fora de Temporada | -0.5% | Cadeias de abastecimento globais, particularmente ervas de origem da África Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Curta Vida Útil, Encolhimento e Desperdício no Varejo
A curta vida útil, o encolhimento e o desperdício no varejo continuam a limitar o crescimento no mercado de ervas frescas na Alemanha, aumentando os custos de manuseio e reduzindo a rentabilidade ao longo da cadeia de abastecimento. As ervas frescas são altamente sensíveis às flutuações de temperatura e à umidade excessiva durante o armazenamento, o transporte e a exposição no varejo, tornando essencial o gerenciamento ininterrupto da cadeia de frio. De acordo com um estudo da Horticulturae de 2025, as condições ambientais foram monitoradas em duas cadeias de abastecimento de ervas em vasos alemãs e em 25 domicílios de consumidores, com temperaturas de transporte caindo abaixo dos limites específicos de cada espécie e umidade relativa atingindo até 98%, resultando em redução da qualidade e do frescor das ervasPlastic-Free Packaging in the German Potted Herb Supply Chain: An Interdisciplinary Assessment of Plant Quality and Consumer Behavior, Horticulturae, mdpi.com.">[3]. Além disso, o Fraunhofer IVV relatou que até 50% das frutas e vegetais frescos são descartados semanalmente nas etapas de varejo e consumo devido ao amadurecimento prematuro e à deterioração microbiana, destacando o significativo impacto comercial da perecibilidade na distribuição de ervas frescas e nas margens do varejo.
Exposição ao Frete Aéreo e Risco de Conformidade com Emissões de Carbono para Ervas Fora de Temporada
A dependência do frete aéreo e os requisitos de conformidade com emissões de carbono continuam a restringir o mercado de ervas frescas na Alemanha, particularmente durante a entressafra, quando as ervas especiais dependem de importações do Marrocos, Israel e Quênia. O aumento dos custos logísticos e os requisitos de sustentabilidade dos varejistas estão aumentando os desafios de aquisição para importadores e exportadores. De acordo com o CBI (2024), os fornecedores fora da Europa dependem do frete aéreo para entregar ervas frescas dentro de 24 horas após a colheita, enquanto os altos custos do frete aéreo e os rigorosos requisitos dos compradores continuam sendo as principais barreiras ao acesso ao mercado. Esses fatores aumentam os custos de abastecimento, reduzem a flexibilidade de preços e limitam a competitividade das ervas importadas durante períodos de produção doméstica limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Manjericão Lidera Enquanto o Coentro Registra o Crescimento Mais RápidoO manjericão representou a maior participação de 47,0% do mercado de ervas frescas na Alemanha em 2026. Seu papel culinário estabelecido apoia a demanda em aplicações domésticas de cozimento, serviços de alimentação e processamento de alimentos. O manjericão é amplamente utilizado em molhos, saladas, refeições preparadas e culinária mediterrânea, dando aos fornecedores acesso a múltiplos grupos de clientes. Sua adequação ao cultivo em estufa apoia a disponibilidade consistente por meio de canais de varejo organizados. Os produtores podem diferenciar o manjericão por meio de formatos em vaso e erva cortada, embalagem, frescor e práticas de cultivo. Essa ampla base de aplicação e presença estabelecida no varejo apoiam a posição dominante do manjericão no mercado alemão de ervas frescas.
O coentro está projetado para crescer ao CAGR mais rápido de 8,2% de 2027 a 2032, apoiado pela demanda por culinárias internacionais, incluindo pratos do Sul Asiático, do Oriente Médio e da América Latina. Seu uso em guarnições frescas, molhos, marinadas, refeições prontas e preparações de serviços de alimentação cria oportunidades nos canais de varejo e alimentação comercial. A maior disponibilidade por meio de supermercados, mercearias étnicas e distribuidores de serviços de alimentação pode melhorar o acesso dos consumidores. No entanto, sua curta vida útil e sensibilidade às condições de cultivo aumentam a importância da colheita, do gerenciamento da cadeia de frio e do abastecimento confiável. Esses fatores criam oportunidades para fornecedores que conseguem manter qualidade consistente e disponibilidade durante todo o ano.



Por Categoria:
As Ervas Convencionais Lideram Enquanto as Ervas Orgânicas AceleramAs ervas convencionais representaram a maior participação de 82,0% em 2026. Sua posição dominante reflete a ampla disponibilidade, as redes estabelecidas de cultivo e distribuição e a acessibilidade em supermercados e varejistas de desconto. A produção convencional permite que os fornecedores atendam clientes de varejo, serviços de alimentação e processamento de alimentos de alto volume com produtos padronizados e fornecimento consistente. Os varejistas se beneficiam de arranjos de abastecimento estabelecidos e formatos de embalagem familiares. Essas vantagens apoiam o uso de ervas convencionais em compras domésticas rotineiras e na preparação comercial de alimentos. No entanto, a concorrência de preços e o crescente interesse dos consumidores nos padrões de produção estão incentivando os fornecedores a diferenciar suas ofertas por meio de frescor, qualidade e rastreabilidade.
O tamanho do mercado de ervas frescas na Alemanha para ervas orgânicas está projetado para crescer ao CAGR mais rápido de 8,0% de 2027 a 2032, apoiado pelo interesse dos consumidores em alimentos produzidos organicamente e pelos esforços dos varejistas para expandir as gamas de produtos certificados. O estabelecido mercado de alimentos orgânicos da Alemanha fornece uma base de distribuição para ervas frescas vendidas por meio de supermercados orgânicos, varejistas especializados e redes de supermercados convencionais. Os requisitos de produção orgânica da UE também influenciam as práticas de cultivo, a certificação e o gerenciamento da cadeia de abastecimento. Os produtores podem direcionar os consumidores que buscam alternativas certificadas expandindo a capacidade de produção adequada e melhorando a visibilidade do produto. No entanto, os custos de certificação, as restrições de produção e os prêmios de preço podem afetar a adoção. A disponibilidade confiável e os preços competitivos influenciarão, portanto, o crescimento do segmento.
Por Método de Cultivo:
O Cultivo em Estufa Lidera Enquanto o Cultivo Hidropônico se ExpandeO cultivo em estufa representou a maior participação de 43,0% em 2026. Os ambientes de cultivo controlados ajudam os produtores a gerenciar temperatura, umidade e condições das culturas, apoiando qualidade consistente e um fornecimento mais previsível. As estufas são particularmente relevantes para a disponibilidade durante todo o ano na Alemanha, onde as condições sazonais podem restringir a produção ao ar livre. Esse método de cultivo apoia a produção de ervas em vasos e cortadas fornecidas a supermercados, distribuidores de serviços de alimentação e outros clientes comerciais. Os produtores também podem melhorar o planejamento da produção e a consistência do produto por meio de melhor controle ambiental. Essas vantagens estabeleceram o cultivo em estufa como um método de abastecimento fundamental para atender aos requisitos dos varejistas de entregas regulares e produtos padronizados.
O cultivo hidropônico está projetado para crescer ao CAGR mais rápido de 11,0% de 2027 a 2032, impulsionado pelo interesse na produção eficiente em recursos, nas condições de cultivo controladas e na colheita durante todo o ano. Os sistemas sem solo podem apoiar a produção previsível e o uso eficiente do espaço de cultivo, tornando-os adequados para o fornecimento de ervas frescas próximo aos principais centros de consumo urbano. Os ambientes controlados também podem ajudar os produtores a gerenciar a consistência do produto e reduzir a exposição a condições externas desfavoráveis. No entanto, os custos de investimento, o consumo de energia, os requisitos técnicos e as despesas operacionais podem afetar a viabilidade comercial. A adoção mais ampla dependerá de os produtores conseguirem atingir custos unitários competitivos enquanto atendem aos requisitos de varejistas e serviços de alimentação em termos de frescor, qualidade e fornecimento confiável.

Por Usuário Final:
O Varejo Alimentar Lidera Enquanto os Serviços de Alimentação Registram o Crescimento Mais RápidoO varejo alimentar representou a maior participação de 49,6% em 2026. Supermercados, varejistas de desconto e lojas de mercearia especializadas proporcionam amplo acesso dos consumidores a ervas frescas em formatos em vaso, cortadas e embaladas. As redes estabelecidas de distribuição no varejo permitem compras recorrentes para o cozimento doméstico e fornecem aos fornecedores acesso a grandes bases de clientes. Os varejistas também influenciam as especificações do produto, a embalagem, o posicionamento nas prateleiras e a seleção de fornecedores, tornando a qualidade e a disponibilidade consistentes importantes para a participação no mercado. A demanda em cozimento cotidiano, saladas, molhos e refeições preparadas apoia a aquisição contínua no varejo. No entanto, a curta vida útil e a concorrência de preços aumentam a importância da logística eficiente e do gerenciamento de estoque.
Os serviços de alimentação estão projetados para crescer ao CAGR mais rápido de 7,4% de 2027 a 2032, impulsionados pela demanda de restaurantes, hotéis, operadores de catering e cozinhas comerciais. As ervas frescas contribuem com sabor, aroma, guarnição e diferenciação de produtos em diversas culinárias, incluindo preparações mediterrâneas, asiáticas e do Oriente Médio. Os clientes de serviços de alimentação podem exigir embalagens maiores, especificações consistentes, entregas frequentes e um fornecimento confiável durante todo o ano. O crescimento na demanda por refeições preparadas, comida para viagem e serviços de cozinha profissional pode criar oportunidades adicionais para produtores, embaladores e distribuidores de ervas. No entanto, as decisões de compra permanecem sensíveis aos custos de alimentos, ao desperdício e à confiabilidade do fornecimento. Os fornecedores que oferecem qualidade consistente, embalagem adequada e entrega eficiente podem fortalecer sua posição neste segmento.
Análise Geográfica
A Alemanha representa o escopo geográfico completo deste relatório sobre o mercado de ervas frescas, apoiado pelo forte consumo doméstico, pelo cultivo em estufa e pela infraestrutura hortícola estabelecida. A produção comercial de ervas está concentrada na Baixa Saxônia, na Renânia do Norte-Vestfália, em Hesse e na Baviera, onde condições favoráveis de cultivo e cultivo protegido permitem o fornecimento durante todo o ano. A produção ao ar livre permanece sazonal, enquanto os sistemas de estufa mantêm a disponibilidade do produto durante os meses mais frios. O Escritório Federal de Estatística (Destatis) monitora a produção hortícola por meio de estatísticas oficiais sobre área cultivada, volume de colheita e rendimentos, fornecendo uma base confiável para avaliar o fornecimento doméstico de produtos frescos e as tendências de produção.
O comércio regional desempenha um papel essencial na manutenção de um fornecimento consistente de ervas frescas durante todo o ano. Os Países Baixos servem como o principal parceiro comercial da Alemanha devido à sua avançada produção em estufa, instalações de embalagem e rede logística, enquanto a Dinamarca, a Itália e a Polônia complementam os requisitos sazonais com variedades selecionadas de ervas. As importações do Marrocos, Israel e Quênia apoiam a disponibilidade no inverno de manjericão, coentro, hortelã e outras ervas especiais quando a produção doméstica ao ar livre diminui. Essa estrutura de abastecimento diversificada apoia a resiliência do fornecimento e permite que varejistas e operadores de serviços de alimentação mantenham ampla disponibilidade de produtos durante todo o ano.
A Alemanha mantém forte demanda durante todo o ano por ervas culinárias frescas por meio de uma combinação de cultivo doméstico e importações de países europeus vizinhos, bem como de fornecedores não europeus durante a temporada de inverno. De acordo com o Centro para a Promoção de Importações de Países em Desenvolvimento (CBI), os consumidores alemães compram mais de 300 gramas de ervas culinárias frescas por pessoa anualmente, com salsa, cebolinha, endro, manjericão e hortelã representando as variedades mais amplamente consumidas. Essa demanda sustentada dos consumidores apoia a produção em estufa, o abastecimento regional e os canais de importação diversificados, garantindo disponibilidade consistente no varejo e nos serviços de alimentação durante todo o ano.
Cenário Competitivo
Concentração do Mercado
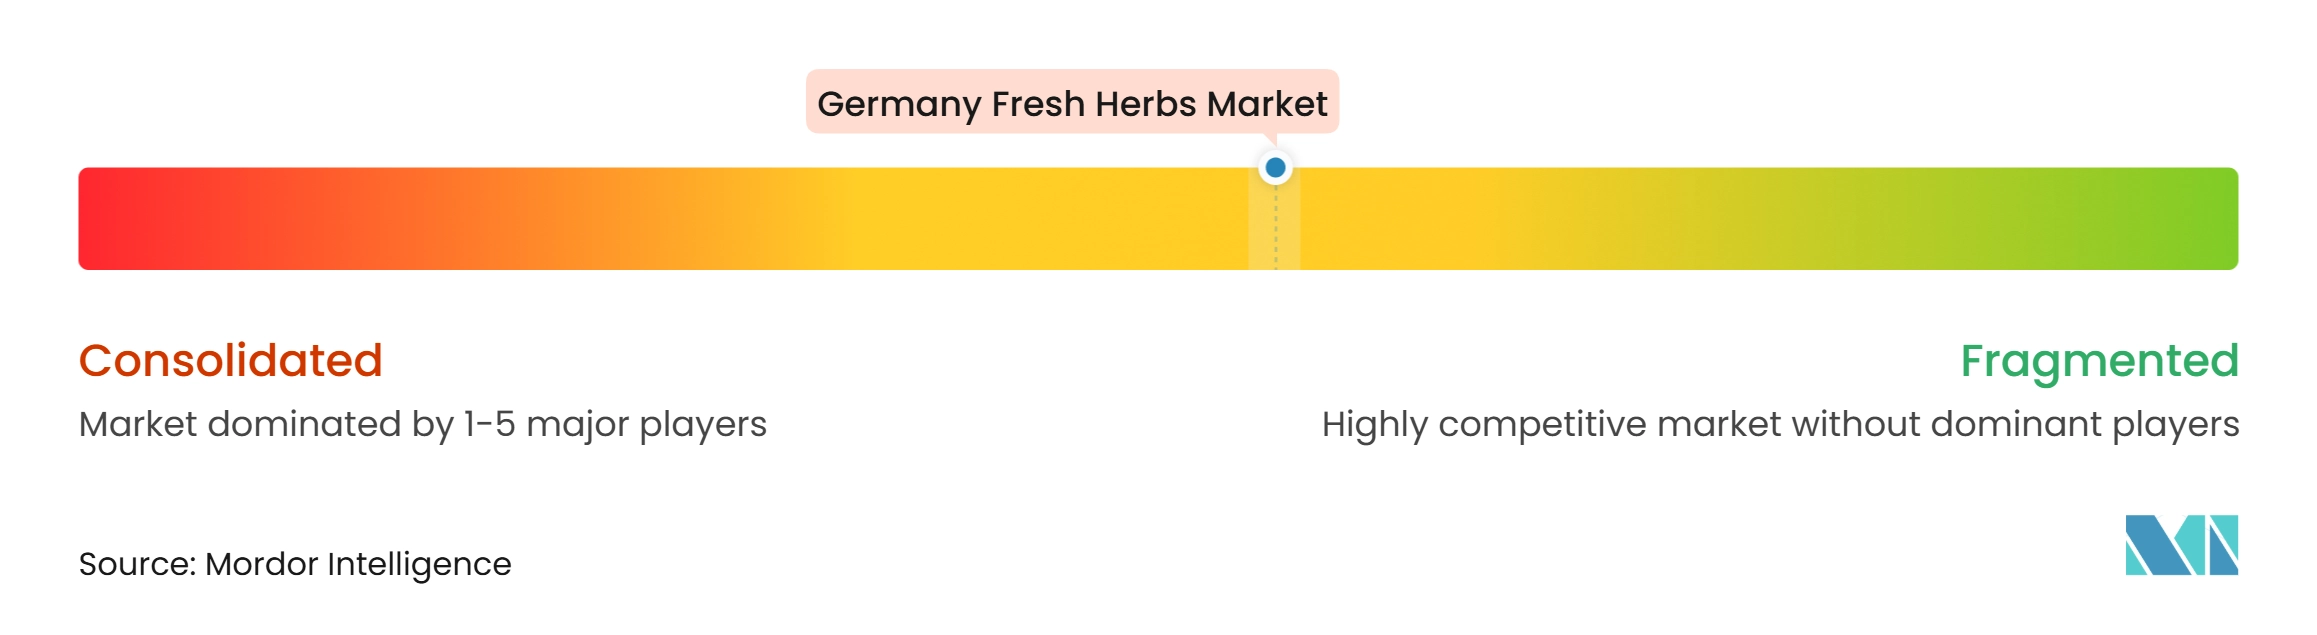
O mercado de ervas frescas na Alemanha é moderadamente fragmentado em 2026. Os principais participantes incluem EDEKA ZENTRALE Stiftung & Co. KG, REWE-ZENTRAL AG, ALDI Einkauf SE & Co. oHG, Lidl Stiftung & Co. KG e Gemüsering Stuttgart GmbH. A concorrência é baseada principalmente em frescor, qualidade do produto, fornecimento consistente, rastreabilidade e conformidade com padrões de segurança alimentar e sustentabilidade. Os varejistas influenciam as decisões de compra por meio de ofertas de marcas próprias e relacionamentos de longo prazo com fornecedores, enquanto os produtores se diferenciam por meio de abastecimento regional, cultivo em ambiente controlado e produção orgânica certificada.
Os varejistas continuam a fortalecer as cadeias de abastecimento expandindo a aquisição regional, melhorando a rastreabilidade do produto e investindo em iniciativas de abastecimento sustentável. Os produtores domésticos competem com produtos importados por meio de prazos de entrega mais curtos, ervas produzidas localmente e maior capacidade de resposta às mudanças nas preferências dos consumidores. O cultivo em estufa permite produção estável durante todo o ano, enquanto os importadores complementam o fornecimento doméstico com ervas especiais durante períodos de colheita ao ar livre limitada. Os fornecedores que mantêm qualidade consistente, logística confiável e fortes parcerias com varejistas estão melhor posicionados para garantir acordos de aquisição de longo prazo e fortalecer sua posição competitiva.
Os fornecedores de médio porte podem melhorar sua posição competitiva oferecendo ervas orgânicas certificadas, cultivadas regionalmente e especiais que atendam aos requisitos de qualidade e rastreabilidade dos varejistas. Os investimentos em agricultura em ambiente controlado e logística eficiente apoiam a disponibilidade durante todo o ano enquanto reduzem os riscos de produção. De acordo com o Relatório Anual de 2025 da EDEKA ZENTRALE Stiftung & Co. KG, a empresa abastece frutas e vegetais frescos diretamente de mais de 1.000 fazendas parceiras em aproximadamente 90 países, com cerca de metade de seus fornecedores agrícolas localizados na Alemanha. Essa extensa rede de aquisição fortalece o poder de compra dos varejistas e aumenta a concorrência entre produtores domésticos e fornecedores de importação.
Líderes do Setor de Ervas Frescas na Alemanha
-
EDEKA ZENTRALE Stiftung & Co. KG
-
REWE-ZENTRAL AG
-
ALDI Einkauf SE & Co. oHG
-
Lidl Stiftung & Co. KG
-
Gemüsering Stuttgart GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ervas Frescas na Alemanha Empresas cobertas neste relatório
- EDEKA ZENTRALE Stiftung & Co. KG
- REWE-ZENTRAL AG
- ALDI Einkauf SE & Co. oHG
- Lidl Stiftung & Co. KG
- Herrmann Kräuteranbau GmbH
- Gemüsering Stuttgart GmbH
- Vitacress Real B.V.
- Böttcher Gartenbau
- Van Vugt Kruiden B.V.
- VDV-Herbs BV
- Pfalzmarkt für Obst und Gemüse eG
- Kräuter Mix GmbH
Desenvolvimentos industriais recentes em Mercado de Ervas Frescas na Alemanha
- Abril de 2026: A EDEKA ZENTRALE Stiftung & Co. KG introduziu a marca própria unificada EDEKA Regional em suas lojas na Alemanha, consolidando rótulos regionais e expandindo o abastecimento regional em categorias de produtos frescos, incluindo ervas.
- Março de 2026: A REWE-ZENTRAL AG (REWE-Zentralfinanz eG) lançou a salada de folhas soltas Crispy Mix cultivada hidroponicamente na Baviera, Alemanha, por meio de sua parceria com a Gemüsebau Steiner, com variantes adicionais, incluindo uma mistura de ervas silvestres, planejadas para uma expansão regional mais ampla.
- Dezembro de 2025: A REWE-ZENTRAL AG (REWE-Zentralfinanz eG) firmou parceria com a Bioland, a maior associação de agricultura orgânica da Alemanha, para expandir sua gama de frutas e vegetais orgânicos certificados pela associação, provenientes de fazendas alemãs e regionais. A parceria fortalece as cadeias de abastecimento locais, reduz as distâncias entre a fazenda e a loja em aproximadamente 3.800 lojas REWE e apoia o crescimento da produção doméstica de vegetais orgânicos.
Escopo do Relatório do Mercado de Ervas Frescas na Alemanha
As ervas frescas são folhas e caules de plantas aromáticas e comestíveis que são colhidas e vendidas sem secagem. São amplamente utilizadas para realçar o sabor, o aroma e a apresentação em aplicações culinárias, bebidas, processamento de alimentos e preparações medicinais e nutracêuticas selecionadas.
O relatório do mercado de ervas frescas na Alemanha é segmentado por tipo de produto (manjericão, coentro, hortelã, salsa, cebolinha, orégano, alecrim, tomilho, sálvia, endro e outras ervas frescas), por categoria (convencional e orgânico), por método de cultivo (cultivo a céu aberto, cultivo em estufa, cultivo hidropônico, cultivo aeropônico e cultivo vertical em ambiente interno) e por usuário final (serviços de alimentação, varejo alimentar, processamento de alimentos, farmacêutico e nutracêutico e outros). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Manjericão |
| Coentro |
| Hortelã |
| Salsa |
| Cebolinha |
| Orégano |
| Alecrim |
| Tomilho |
| Sálvia |
| Endro |
| Outras Ervas Frescas |
| Convencional |
| Orgânico |
| Cultivo a Céu Aberto |
| Cultivo em Estufa |
| Cultivo Hidropônico |
| Cultivo Aeropônico |
| Cultivo Vertical em Ambiente Interno |
| Serviços de Alimentação |
| Varejo Alimentar |
| Processamento de Alimentos |
| Farmacêutico e Nutracêutico |
| Outros |
| Por Tipo de Produto | Manjericão |
| Coentro | |
| Hortelã | |
| Salsa | |
| Cebolinha | |
| Orégano | |
| Alecrim | |
| Tomilho | |
| Sálvia | |
| Endro | |
| Outras Ervas Frescas | |
| Por Categoria | Convencional |
| Orgânico | |
| Por Método de Cultivo | Cultivo a Céu Aberto |
| Cultivo em Estufa | |
| Cultivo Hidropônico | |
| Cultivo Aeropônico | |
| Cultivo Vertical em Ambiente Interno | |
| Por Usuário Final | Serviços de Alimentação |
| Varejo Alimentar | |
| Processamento de Alimentos | |
| Farmacêutico e Nutracêutico | |
| Outros |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das ervas frescas na Alemanha até 2032?
O mercado de ervas frescas na Alemanha está previsto para atingir 750,15 milhões de USD até 2032.
Qual método de cultivo está crescendo mais rapidamente para as ervas frescas na Alemanha?
O cultivo hidropônico está previsto para crescer ao CAGR mais rápido de 11,0% de 2027 a 2032.
Qual erva fresca detém a maior participação na Alemanha?
O segmento de manjericão deteve a maior participação de 47,0% em 2026.
Qual é o principal canal de usuário final para ervas frescas na Alemanha?
O varejo alimentar deteve a maior participação de 49,6% em 2026.