
Größe und Marktanteil des deutschen Marktes für frische Kräuter
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 521.11 Millionen US-Dollar |
| Marktgröße (2027) | 553.73 Millionen US-Dollar |
| Marktgröße (2032) | 750.15 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.26 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Marktes für frische Kräuter von Mordor Intelligence
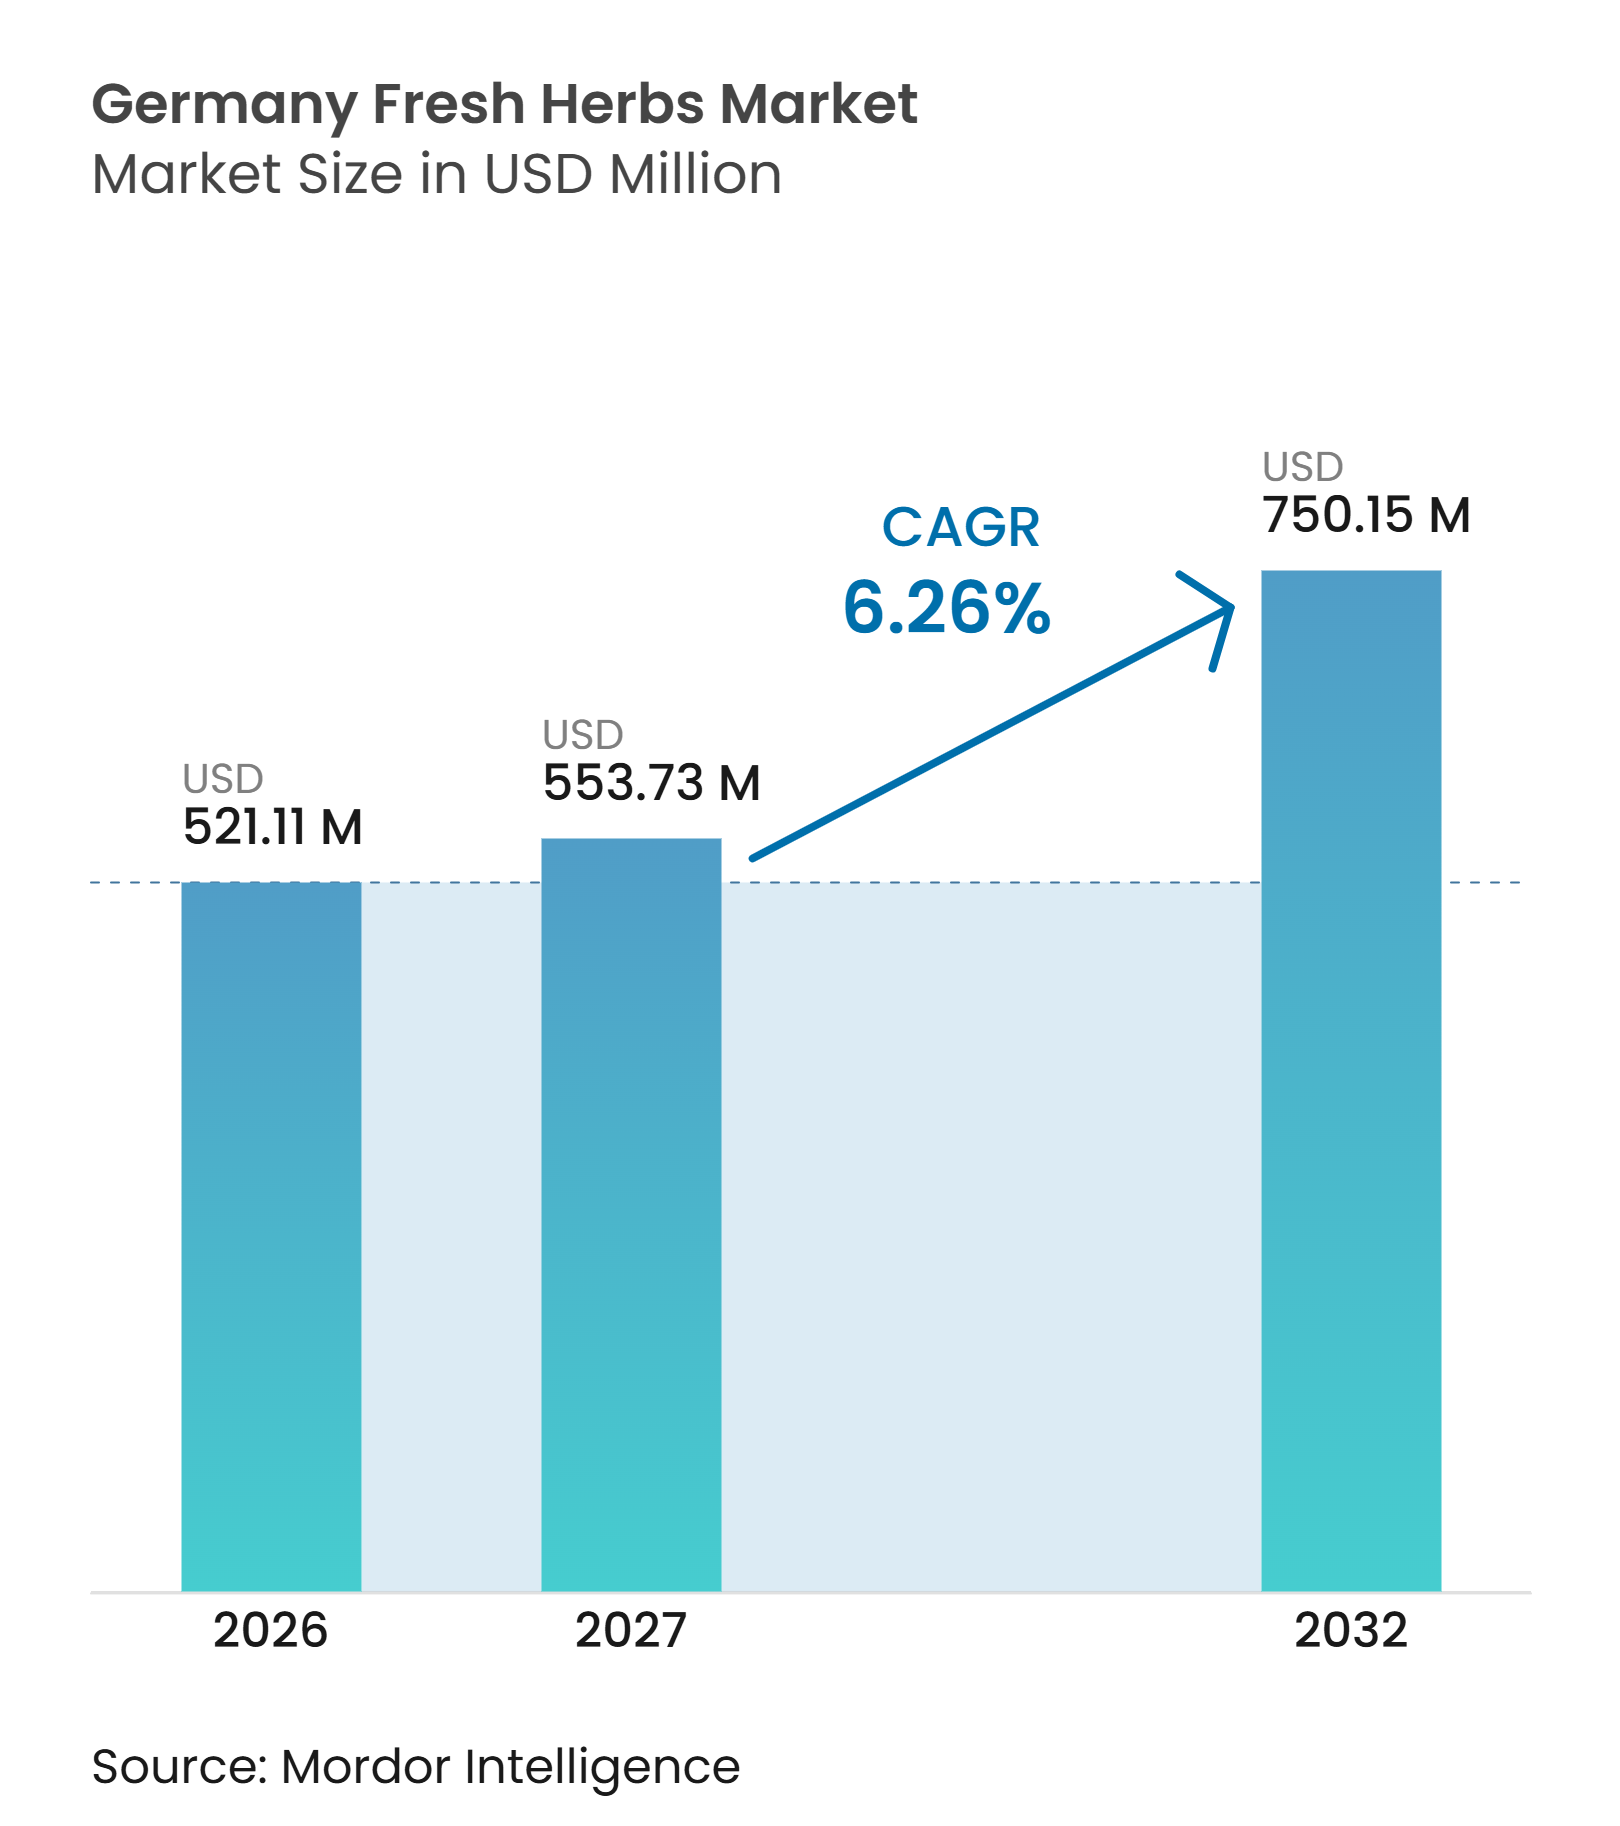
Der deutsche Markt für frische Kräuter wurde im Jahr 2026 auf 521,11 Millionen USD geschätzt und soll von 553,73 Millionen USD im Jahr 2027 auf 750,15 Millionen USD bis 2032 wachsen, bei einem CAGR von 6,26 % von 2027 bis 2032. Der Markt profitiert von einem Trend hin zu frischen Aromen und minimal verarbeiteten Lebensmitteln. Deutschlands umfangreiches Lebensmitteleinzelhandelsnetz unterstützt einen breiten Verbraucherzugang und eine effiziente Distribution über Supermärkte, Discounter und Fachgeschäfte. Das Verbraucherinteresse an biologischen Produkten und natürlichen Zutaten stärkt die Nachfrage nach frischen Kräutern beim alltäglichen Kochen und der Speisenzubereitung. Einzelhändler priorisieren zunehmend eine gleichbleibende ganzjährige Verfügbarkeit, unterstützt durch Gewächshausanbau und Importe aus Südeuropa und Nordafrika. Der Markt steht jedoch vor Herausforderungen in Bezug auf kurze Haltbarkeit, saisonale Angebotsschwankungen, Importabhängigkeit und Preiswettbewerb unter Einzelhändlern.
Wichtigste Erkenntnisse des Berichts
Nach Produkttyp entfiel auf Basilikum im Jahr 2026 der größte Anteil von 47,0 % am deutschen Markt für frische Kräuter, während Koriander voraussichtlich mit dem schnellsten CAGR von 8,2 % von 2027 bis 2032 wachsen wird.
Nach Kategorie entfiel auf konventionelle Kräuter im Jahr 2026 der größte Anteil von 82,0 %, während die Marktgröße des deutschen Marktes für frische Kräuter im Segment biologische Kräuter voraussichtlich mit dem schnellsten CAGR von 8,0 % von 2027 bis 2032 wachsen wird.
Nach Anbaumethode entfiel auf den Gewächshausanbau im Jahr 2026 der größte Anteil von 43,0 %, während der hydroponische Anbau voraussichtlich mit dem schnellsten CAGR von 11,0 % von 2027 bis 2032 wachsen wird.
Nach Endverbraucher entfiel auf den Lebensmitteleinzelhandel im Jahr 2026 der größte Umsatzanteil von 49,6 %, während die Gastronomie voraussichtlich mit dem schnellsten CAGR von 7,4 % von 2027 bis 2032 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbraucherpräferenz für frische und natürliche Aromen | 1.8% | National, am stärksten in Berlin, Hamburg, München und Frankfurt | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Restaurant-, Gastronomie- und Verpflegungssektors | 1.2% | National, mit hoher Restaurantdichte in Nordrhein-Westfalen, Bayern und Berlin | Mittelfristig (2–4 Jahre) |
| Ausweitung des Angebots an biologischen und regional bezogenen frischen Kräutern | 1.3% | National, insbesondere Bayern und Baden-Württemberg | Mittelfristig (2–4 Jahre) |
| Internationale Küche und Übernahme von Spezialkräutern | 0.8% | Städtische Gebiete, darunter Berlin, Frankfurt, Hamburg und Stuttgart | Mittelfristig (2–4 Jahre) |
| Produktion in kontrollierten Umgebungen zur Verlängerung der ganzjährigen Verfügbarkeit | 0.7% | National, mit Gewächshauszentren in Nordrhein-Westfalen und Bayern | Langfristig (≥ 4 Jahre) |
| Einzelhandelsgetriebene Premiumisierung durch verbesserte Verpackung und Eigenmarken | 0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherpräferenz für frische und natürliche Aromen
Die Verbraucherpräferenz für frische Kräuter treibt den deutschen Markt für frische Kräuter weiterhin an, da Haushalte zunehmend minimal verarbeitete Zutaten für das alltägliche Kochen und eine gesündere Speisenzubereitung bevorzugen. Frische Kräuter gewinnen im Einzel- und Gastronomiebereich aufgrund ihres überlegenen Geschmacks, ihrer Frische und ihrer Clean-Label-Attraktivität im Vergleich zu getrockneten Alternativen an breiter Akzeptanz. Laut dem Bundesministerium für Ernährung und Landwirtschaft (BMLEH) erreichten die Umsätze mit Bio-Lebensmitteln im Jahr 2024 16,99 Milliarden EUR, was die anhaltende Verbrauchernachfrage nach zertifizierten Lebensmitteln widerspiegelt und eine größere Verfügbarkeit biologischer frischer Kräuter im Einzelhandel unterstützt. Wachsende Supermarktsortimente, Eigenmarkenangebote und lokal bezogene Kräuterauswahlen stärken die Marktnachfrage in ganz Deutschland weiterhin.
Ausweitung des Angebots an biologischen und regional bezogenen frischen Kräutern
Die wachsende Verfügbarkeit biologischer und regional bezogener Produkte unterstützt den deutschen Markt für frische Kräuter, angetrieben durch die Verbraucherpräferenz für lokal erzeugte, zertifizierte frische Lebensmittel. Einzelhändler erweitern ihr Sortiment an biologischen und regionalen Kräutern, um die Nachfrage nach rückverfolgbaren und nachhaltig erzeugten Zutaten zu decken. Laut dem Bundesministerium für Ernährung und Landwirtschaft (BMLEH) wurden im Jahr 2024 1,913 Millionen Hektar, entsprechend 11,5 % der landwirtschaftlichen Nutzfläche Deutschlands, ökologisch bewirtschaftetStruktur des ökologischen Landbaus in Deutschland, bmel-statistik.de.">[1], was eine größere Produktionsbasis für zertifizierte frische Kräuter und andere Gartenbaukulturen schafft. Dieses Wachstum im ökologischen Anbau unterstützt eine größere inländische Verfügbarkeit, verringert die Importabhängigkeit bei ausgewählten Produkten und verbessert die Wettbewerbsfähigkeit regionaler Kräuterproduzenten.
Wachstum des Restaurant-, Gastronomie- und Verpflegungssektors
Das Wachstum des deutschen Restaurant-, Gastronomie- und Verpflegungssektors unterstützt weiterhin die Nachfrage nach frischen Kräutern, da Köche zunehmend frische Zutaten einsetzen, um Geschmack, Präsentation und Menüdifferenzierung zu verbessern. Hotels, Restaurants, Cafés und Cateringunternehmen benötigen eine zuverlässige ganzjährige Versorgung mit Kräutern sowohl für die traditionelle deutsche Küche als auch für internationale Gerichte. Laut dem Auslandsdienst des Landwirtschaftsministeriums der Vereinigten Staaten (USDA Foreign Agricultural Service, GAIN) erzielte der Hotel-, Restaurant- und Institutionssektor (HRI) der Gastronomie in Deutschland im Jahr 2024 einen Umsatz von 93,7 Milliarden USDGermany Food Service - Hotel Restaurant Institutional, usda.gov.">[2]. Die Erholung der gewerblichen Gastronomietätigkeit treibt die Beschaffung von hochwertigem frischem Obst und Gemüse voran und ermutigt Lieferanten, Kühlkettenlogistik, Vertragslandwirtschaft und Qualitätsstandards für frische Kräuter zu stärken.
Einzelhandelsgetriebene Premiumisierung durch verbesserte Verpackung und Eigenmarken
Die Premiumisierung im Einzelhandel stärkt den deutschen Markt für frische Kräuter durch verbesserte Warenpräsentation, hochwertige Verpackung und ein erweitertes Eigenmarkenangebot. Supermärkte differenzieren frische Kräuter, indem sie Frische, regionale Herkunft, Bio-Zertifizierung und praktische Verpackungsformate betonen, die die Haltbarkeit und die Attraktivität für Verbraucher erhöhen. Laut dem Jahresbericht 2025 von EDEKA wurden die Obst- und Gemüseabteilungen von EDEKA beim Retail Award 2025 zum neunten Mal in Folge als die besten in Deutschland ausgezeichnet. Diese Auszeichnung spiegelt das wachsende Einzelhandelsinvestment in hochwertige Frischprodukte wider und unterstützt eine größere Sichtbarkeit und Wertschöpfung für frische Kräuter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurze Haltbarkeit, Schwund und Einzelhandelsverluste | -1.0% | National, insbesondere Discounter und Convenience-Formate | Kurzfristig (≤ 2 Jahre) |
| Saisonale Produktionslücken und Importabhängigkeit | -0.8% | National, am stärksten von Oktober bis April | Mittelfristig (2–4 Jahre) |
| Preissensibilität im Einzelhandel und Aktionsvolatilität | -0.7% | National, konzentriert in Harddiscount-Kanälen | Kurzfristig (≤ 2 Jahre) |
| Luftfrachtexposition und Risiko der CO₂-Compliance bei außersaisonalen Kräutern | -0.5% | Globale Lieferketten, insbesondere Kräuter mit Ursprung in Ostafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Haltbarkeit, Schwund und Einzelhandelsverluste
Kurze Haltbarkeit, Schwund und Einzelhandelsverluste begrenzen das Wachstum im deutschen Markt für frische Kräuter weiterhin, indem sie die Handhabungskosten erhöhen und die Rentabilität entlang der gesamten Lieferkette verringern. Frische Kräuter reagieren sehr empfindlich auf Temperaturschwankungen und übermäßige Luftfeuchtigkeit während Lagerung, Transport und Einzelhandelspräsentation, was ein ununterbrochenes Kühlkettenmanagement unerlässlich macht. Laut einer Studie in Horticulturae aus dem Jahr 2025 wurden Umgebungsbedingungen in zwei deutschen Topfkräuter-Lieferketten und 25 Verbraucherhaushalten überwacht, wobei die Transporttemperaturen unter artspezifische Schwellenwerte fielen und die relative Luftfeuchtigkeit bis zu 98 % erreichte, was zu einer verminderten Kräuterqualität und Frische führtePlastic-Free Packaging in the German Potted Herb Supply Chain: An Interdisciplinary Assessment of Plant Quality and Consumer Behavior, Horticulturae, mdpi.com.">[3]. Darüber hinaus berichtete das Fraunhofer IVV, dass bis zu 50 % des frischen Obsts und Gemüses wöchentlich auf der Einzelhandels- und Verbraucherstufe aufgrund vorzeitiger Reifung und mikrobiellen Verderbs entsorgt werden, was die erheblichen kommerziellen Auswirkungen der Verderblichkeit auf den Vertrieb frischer Kräuter und die Einzelhandelsmargen verdeutlicht.
Luftfrachtexposition und Risiko der CO₂-Compliance bei außersaisonalen Kräutern
Die Abhängigkeit von Luftfracht und Anforderungen zur CO₂-Compliance schränken den deutschen Markt für frische Kräuter weiterhin ein, insbesondere in der Nebensaison, wenn Spezialkräuter auf Importe aus Marokko, Israel und Kenia angewiesen sind. Steigende Logistikkosten und Nachhaltigkeitsanforderungen der Einzelhändler erhöhen die Beschaffungsherausforderungen für Importeure und Exporteure. Laut CBI (2024) sind Lieferanten außerhalb Europas auf Luftfracht angewiesen, um frische Kräuter innerhalb von 24 Stunden nach der Ernte zu liefern, während hohe Luftfrachtkosten und strenge Käuferanforderungen wesentliche Marktzugangshindernisse darstellen. Diese Faktoren erhöhen die Versorgungskosten, verringern die Preisflexibilität und begrenzen die Wettbewerbsfähigkeit importierter Kräuter in Zeiten begrenzter inländischer Produktion.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
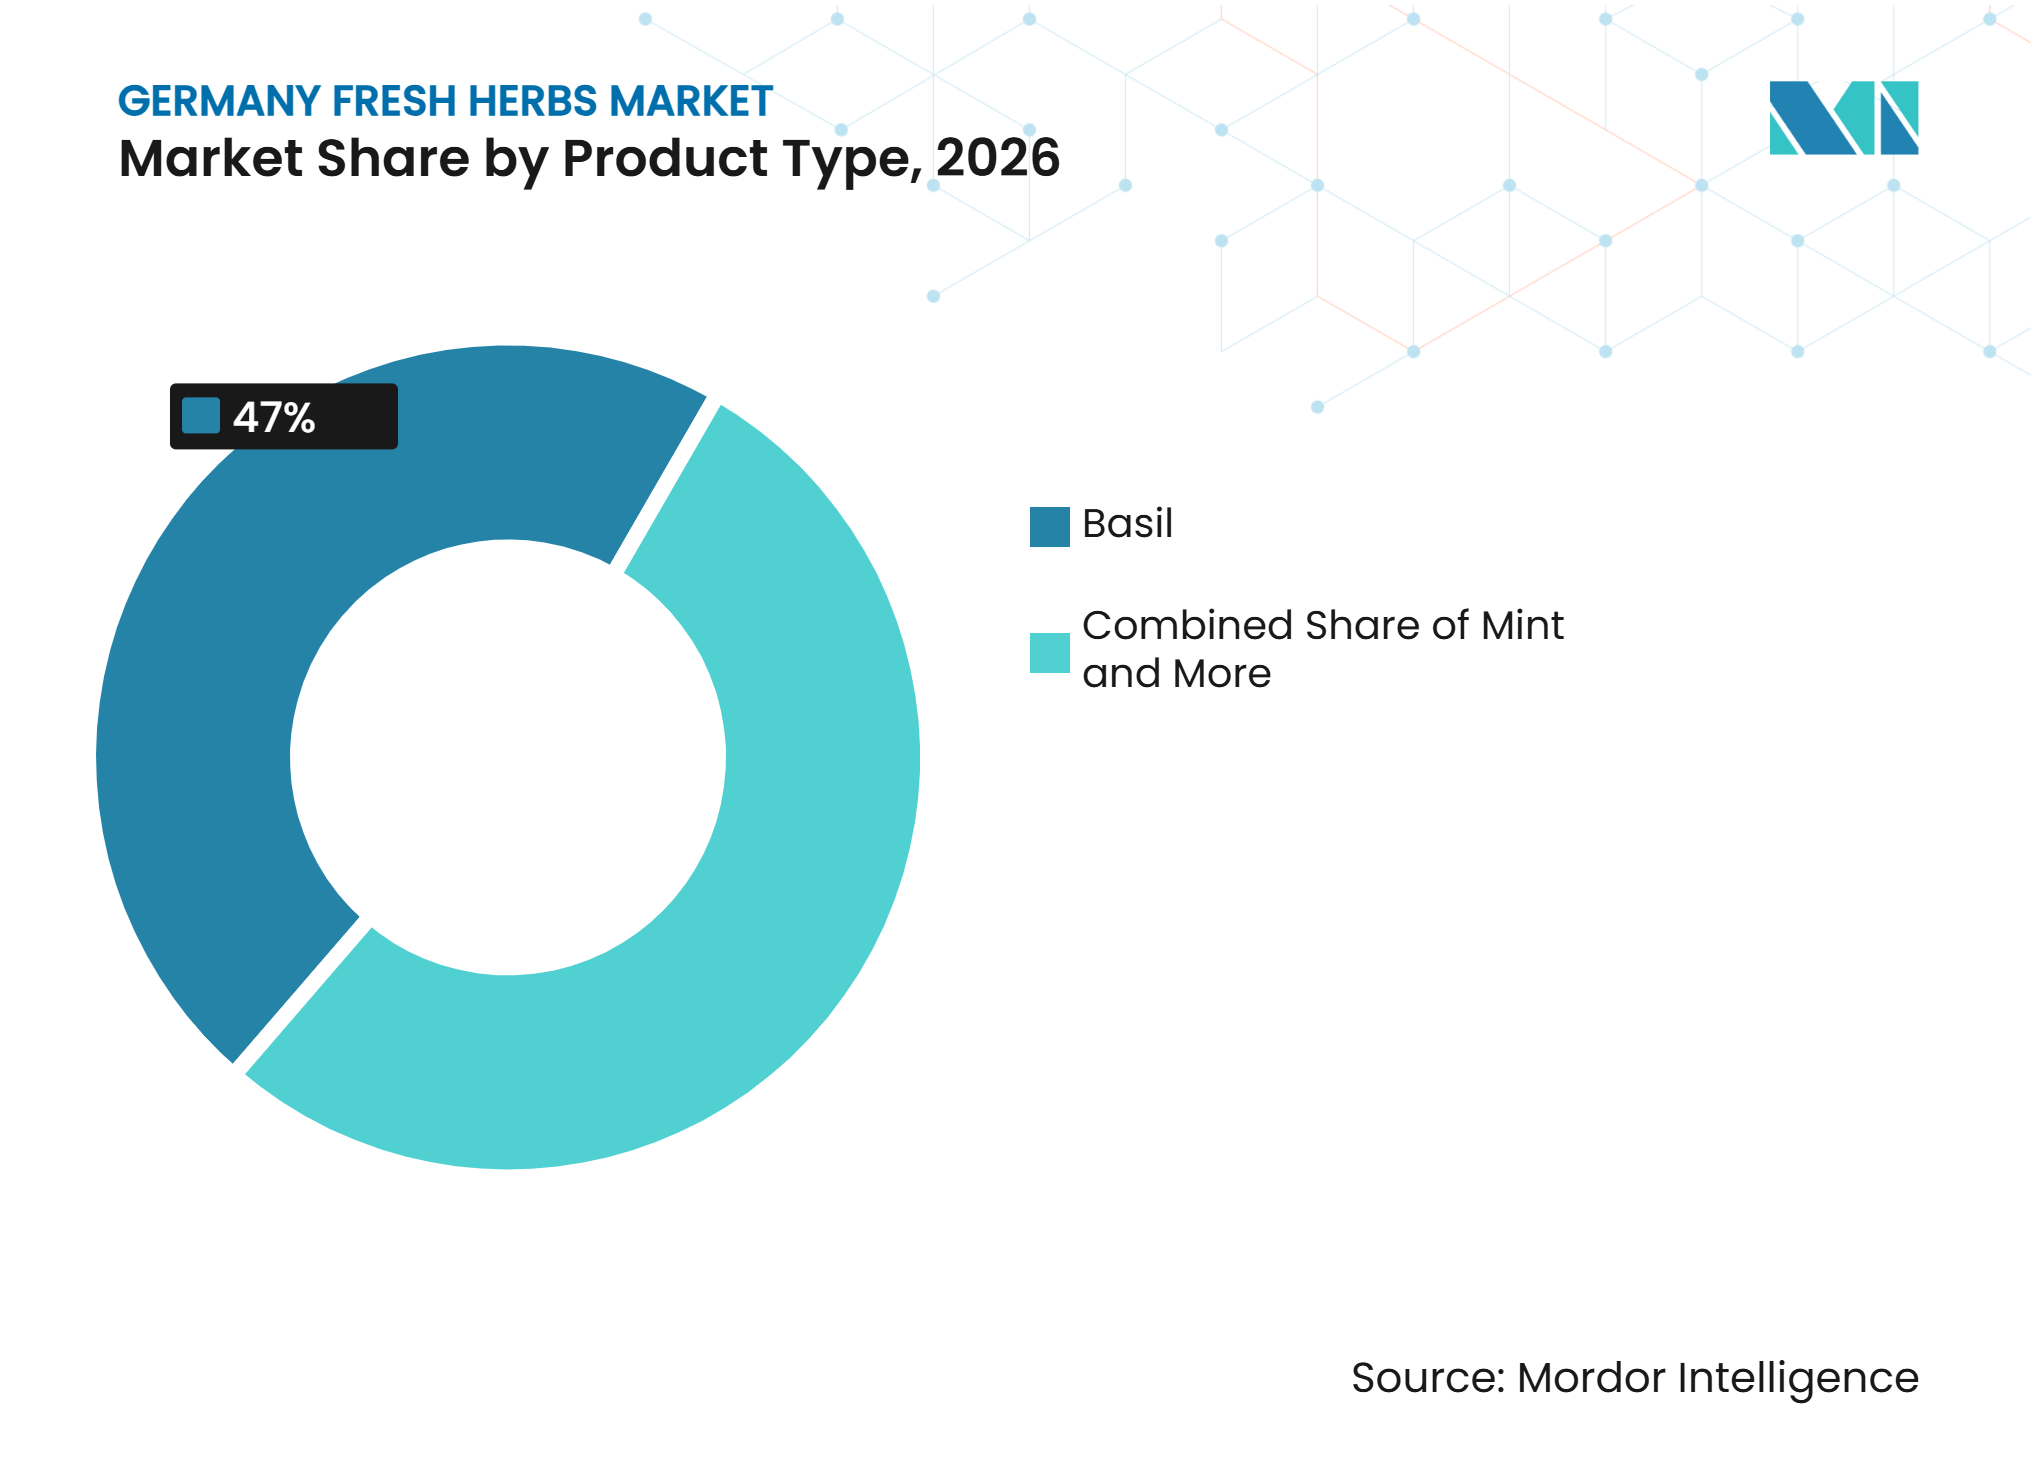
Basilikum führt, während Koriander das schnellste Wachstum verzeichnetBasilikum entfiel im Jahr 2026 auf den größten Anteil von 47,0 % am deutschen Markt für frische Kräuter. Seine etablierte kulinarische Rolle unterstützt die Nachfrage in den Bereichen Haushaltskochen, Gastronomie und Lebensmittelverarbeitung. Basilikum wird häufig in Soßen, Salaten, Fertiggerichten und mediterraner Küche verwendet, was Lieferanten Zugang zu mehreren Kundengruppen verschafft. Seine Eignung für den Gewächshausanbau unterstützt eine gleichbleibende Verfügbarkeit über organisierte Einzelhandelskanäle. Produzenten können Basilikum durch Topf- und Schnittformat, Verpackung, Frische und Anbaumethoden differenzieren. Diese breite Anwendungsbasis und die etablierte Einzelhandelspräsenz stützen die dominante Stellung von Basilikum im deutschen Markt für frische Kräuter.
Koriander soll von 2027 bis 2032 mit dem schnellsten CAGR von 8,2 % wachsen, unterstützt durch die Nachfrage nach internationalen Küchen, darunter südasiatische, nahöstliche und lateinamerikanische Gerichte. Seine Verwendung in frischen Garnituren, Soßen, Marinaden, Fertiggerichten und gastronomischen Zubereitungen schafft Chancen in Einzel- und gewerblichen Lebensmittelkanälen. Eine breitere Verfügbarkeit über Supermärkte, ethnische Lebensmittelgeschäfte und Gastronomiedistributoren kann den Verbraucherzugang verbessern. Allerdings erhöhen seine kurze Haltbarkeit und Empfindlichkeit gegenüber Wachstumsbedingungen die Bedeutung von Ernte, Kühlkettenmanagement und zuverlässiger Beschaffung. Diese Faktoren schaffen Chancen für Lieferanten, die gleichbleibende Qualität und ganzjährige Verfügbarkeit gewährleisten können.



Nach Kategorie:
Konventionelle Kräuter führen, während biologische Kräuter zulegenKonventionelle Kräuter entfielen im Jahr 2026 auf den größten Anteil von 82,0 %. Ihre dominante Stellung spiegelt die breite Verfügbarkeit, etablierte Anbau- und Distributionsnetzwerke sowie die Erschwinglichkeit in Supermärkten und Discountern wider. Die konventionelle Produktion ermöglicht es Lieferanten, Großhandels-, Gastronomie- und Lebensmittelverarbeitungskunden mit standardisierten Produkten und gleichbleibender Versorgung zu bedienen. Einzelhändler profitieren von etablierten Beschaffungsvereinbarungen und vertrauten Verpackungsformaten. Diese Vorteile unterstützen die Verwendung konventioneller Kräuter bei regelmäßigen Haushaltseinkäufen und der gewerblichen Speisenzubereitung. Allerdings ermutigen Preiswettbewerb und wachsendes Verbraucherinteresse an Produktionsstandards Lieferanten dazu, ihr Angebot durch Frische, Qualität und Rückverfolgbarkeit zu differenzieren.
Die Marktgröße des deutschen Marktes für frische Kräuter im Segment biologische Kräuter soll von 2027 bis 2032 mit dem schnellsten CAGR von 8,0 % wachsen, unterstützt durch das Verbraucherinteresse an biologisch erzeugten Lebensmitteln und die Bemühungen der Einzelhändler, zertifizierte Produktsortimente zu erweitern. Deutschlands etablierter Bio-Lebensmittelmarkt bietet eine Distributionsbasis für frische Kräuter, die über Bio-Supermärkte, Facheinzelhändler und konventionelle Lebensmittelketten verkauft werden. Die EU-Anforderungen an die ökologische Produktion beeinflussen auch Anbaumethoden, Zertifizierung und Lieferkettenmanagement. Erzeuger können Verbraucher ansprechen, die zertifizierte Alternativen suchen, indem sie geeignete Produktionskapazitäten ausbauen und die Produktsichtbarkeit verbessern. Allerdings können Zertifizierungskosten, Produktionsbeschränkungen und Preisaufschläge die Akzeptanz beeinflussen. Eine zuverlässige Verfügbarkeit und wettbewerbsfähige Preisgestaltung werden daher das Wachstum des Segments beeinflussen.
Nach Anbaumethode:
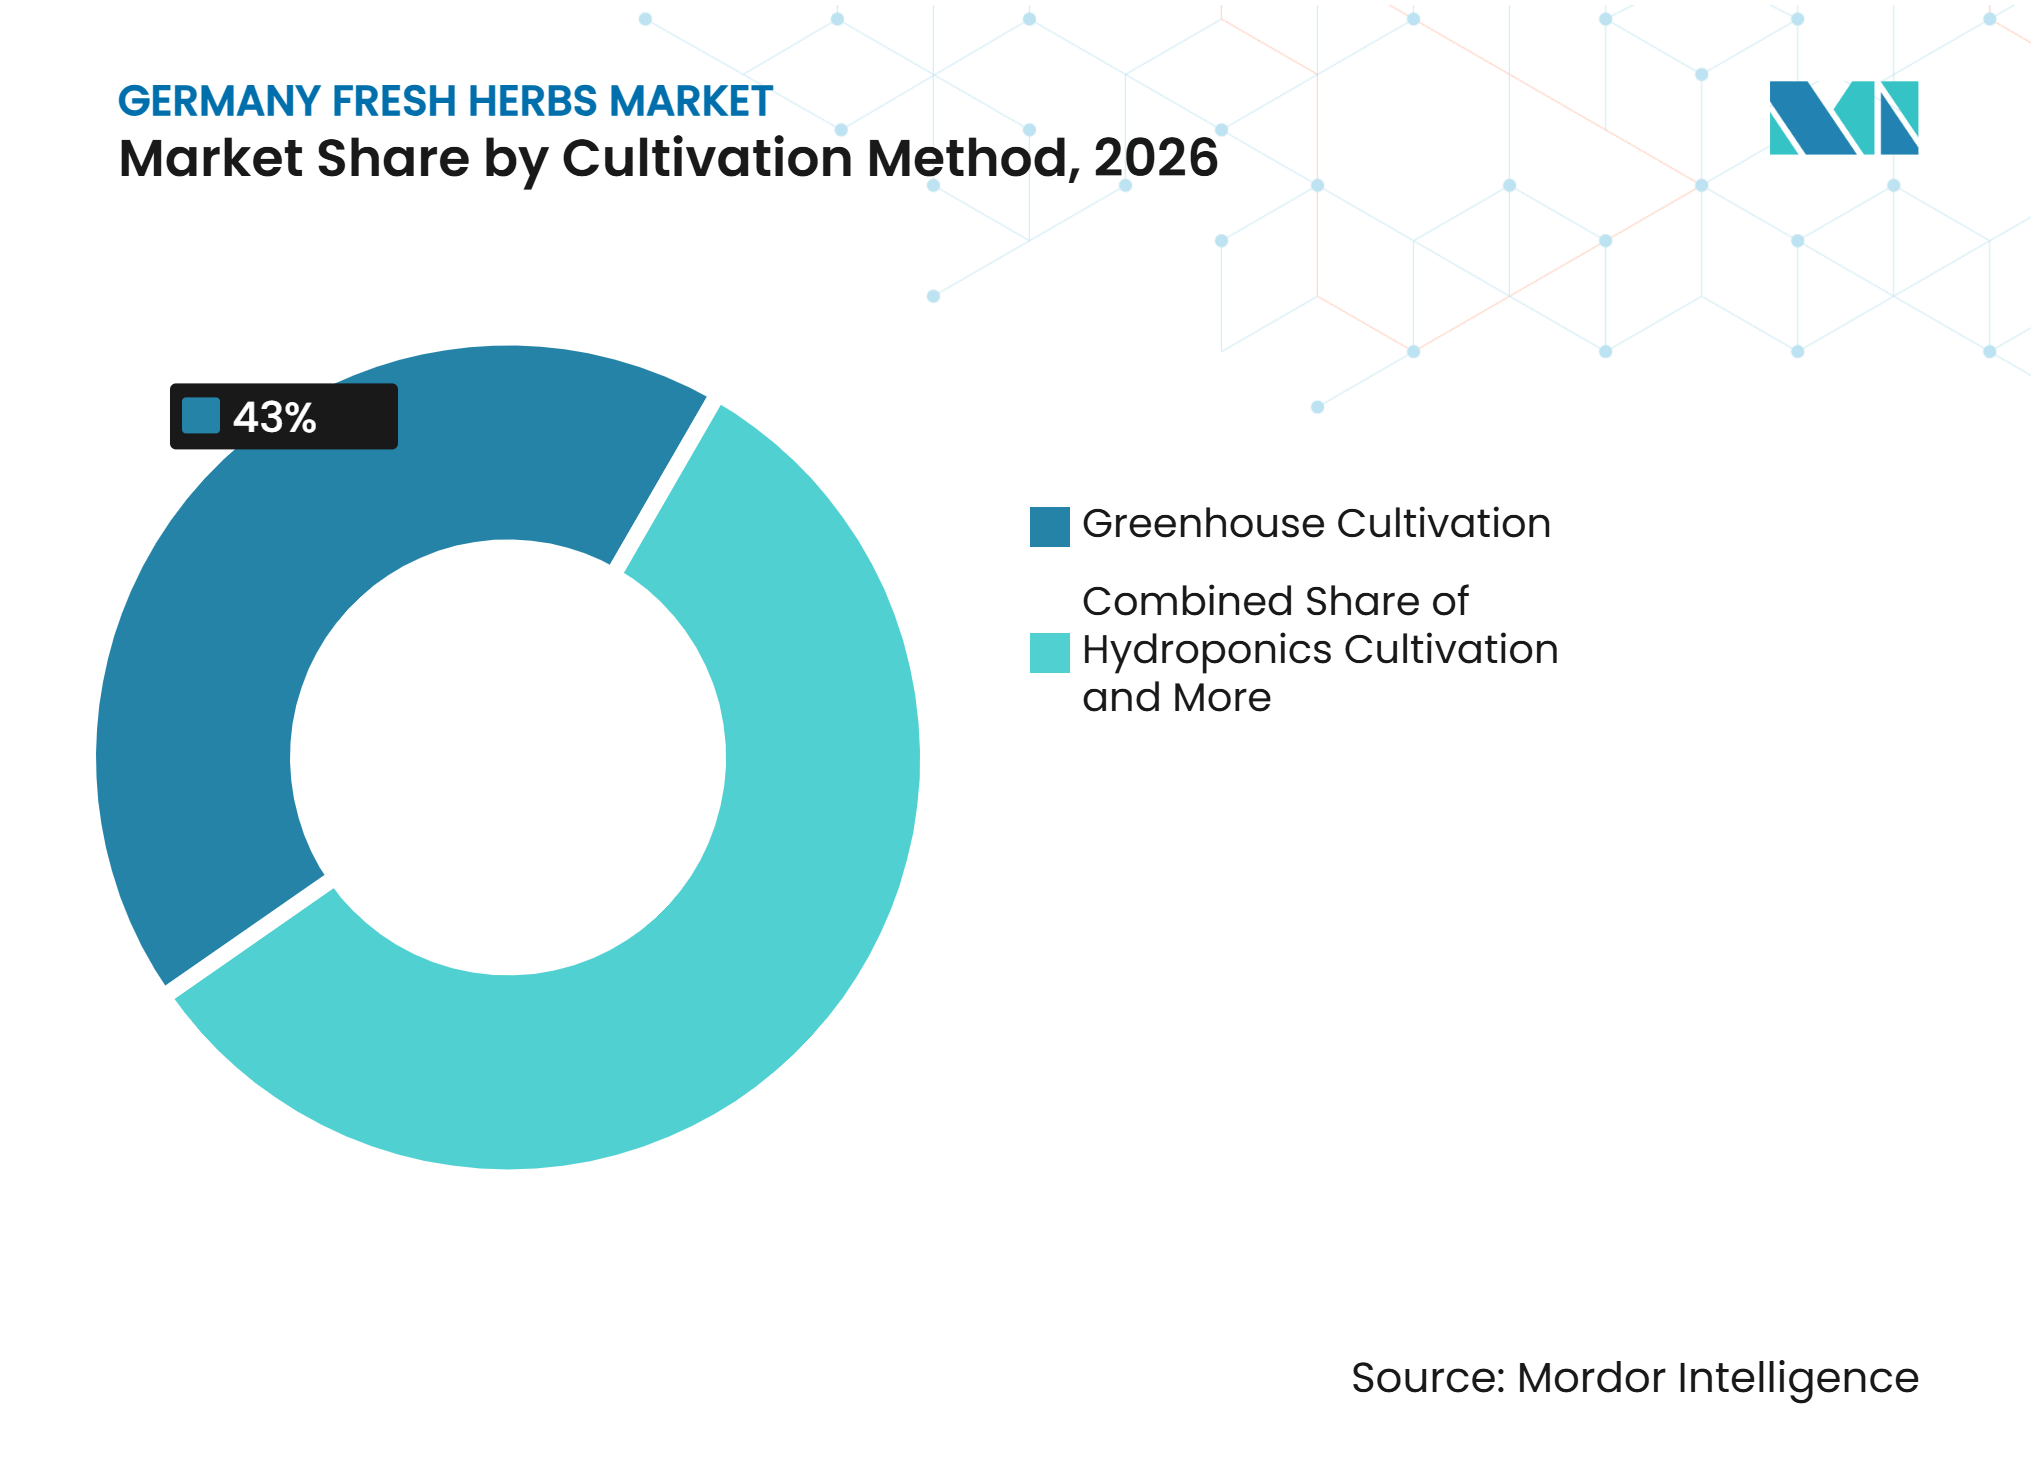
Gewächshausanbau führt, während hydroponischer Anbau expandiertDer Gewächshausanbau entfiel im Jahr 2026 auf den größten Anteil von 43,0 %. Kontrollierte Wachstumsumgebungen helfen Produzenten, Temperatur, Luftfeuchtigkeit und Kulturbedingungen zu steuern, was gleichbleibende Qualität und eine vorhersehbarere Versorgung unterstützt. Gewächshäuser sind besonders relevant für die ganzjährige Verfügbarkeit in Deutschland, wo saisonale Bedingungen die Freilandproduktion einschränken können. Diese Anbaumethode unterstützt die Produktion von Topf- und Schnittkräutern, die an Supermärkte, Gastronomiedistributoren und andere gewerbliche Kunden geliefert werden. Produzenten können auch die Produktionsplanung und Produktkonsistenz durch bessere Umgebungskontrolle verbessern. Diese Vorteile haben den Gewächshausanbau als wichtige Versorgungsmethode etabliert, um die Anforderungen der Einzelhändler an regelmäßige Lieferungen und standardisierte Produkte zu erfüllen.
Der hydroponische Anbau soll von 2027 bis 2032 mit dem schnellsten CAGR von 11,0 % wachsen, angetrieben durch das Interesse an ressourceneffizienter Produktion, kontrollierten Wachstumsbedingungen und ganzjähriger Ernte. Erdlose Systeme können vorhersehbare Erträge und eine effiziente Nutzung der Anbaufläche unterstützen, was sie für die Versorgung mit frischen Kräutern in der Nähe großer städtischer Verbrauchszentren geeignet macht. Kontrollierte Umgebungen können Produzenten auch dabei helfen, die Produktkonsistenz zu steuern und die Exposition gegenüber ungünstigen Außenbedingungen zu reduzieren. Allerdings können Investitionskosten, Energieverbrauch, technische Anforderungen und Betriebskosten die kommerzielle Rentabilität beeinflussen. Eine breitere Akzeptanz wird davon abhängen, ob Produzenten wettbewerbsfähige Stückkosten erzielen können, während sie die Anforderungen von Einzelhandel und Gastronomie an Frische, Qualität und zuverlässige Versorgung erfüllen.

Nach Endverbraucher:
Lebensmitteleinzelhandel führt, während Gastronomie das schnellste Wachstum verzeichnetDer Lebensmitteleinzelhandel entfiel im Jahr 2026 auf den größten Anteil von 49,6 %. Supermärkte, Discounter und Fachlebensmittelgeschäfte bieten Verbrauchern breiten Zugang zu frischen Kräutern in Topf-, Schnitt- und Verpackungsformaten. Etablierte Einzelhandelsdistributionsnetzwerke ermöglichen wiederkehrende Käufe für das Haushaltskochen und verschaffen Lieferanten Zugang zu großen Kundenstämmen. Einzelhändler beeinflussen auch Produktspezifikationen, Verpackung, Regalplatzierung und Lieferantenauswahl, was gleichbleibende Qualität und Verfügbarkeit für die Marktbeteiligung wichtig macht. Die Nachfrage beim alltäglichen Kochen, für Salate, Soßen und Fertiggerichte unterstützt die anhaltende Einzelhandelsbeschaffung. Allerdings erhöhen kurze Haltbarkeit und Preiswettbewerb die Bedeutung effizienter Logistik und Bestandsverwaltung.
Die Gastronomie soll von 2027 bis 2032 mit dem schnellsten CAGR von 7,4 % wachsen, angetrieben durch die Nachfrage von Restaurants, Hotels, Cateringunternehmen und gewerblichen Küchen. Frische Kräuter tragen zu Geschmack, Aroma, Garnitur und Produktdifferenzierung in verschiedenen Küchen bei, darunter mediterrane, asiatische und nahöstliche Zubereitungen. Gastronomiekunden benötigen möglicherweise größere Verpackungsgrößen, gleichbleibende Spezifikationen, häufige Lieferungen und eine zuverlässige ganzjährige Versorgung. Das Wachstum der Nachfrage nach Fertiggerichten, Außer-Haus-Verpflegung und professionellen Küchendienstleistungen kann zusätzliche Chancen für Kräutererzeuger, -packer und -distributoren schaffen. Allerdings bleiben Kaufentscheidungen empfindlich gegenüber Lebensmittelkosten, Verlusten und Versorgungszuverlässigkeit. Lieferanten, die gleichbleibende Qualität, geeignete Verpackung und effiziente Lieferung anbieten, können ihre Position in diesem Segment stärken.
Geografische Analyse
Deutschland stellt den gesamten geografischen Umfang dieses Berichts über den Markt für frische Kräuter dar, unterstützt durch einen starken inländischen Verbrauch, Gewächshausanbau und eine etablierte Gartenbauinfrastruktur. Die gewerbliche Kräuterproduktion konzentriert sich auf Niedersachsen, Nordrhein-Westfalen, Hessen und Bayern, wo günstige Wachstumsbedingungen und geschützter Anbau eine ganzjährige Versorgung ermöglichen. Die Freilandproduktion bleibt saisonal, während Gewächshaussysteme die Produktverfügbarkeit in den kälteren Monaten aufrechterhalten. Das Statistische Bundesamt (Destatis) überwacht die Gartenbauproduktion durch offizielle Statistiken zu Anbaufläche, Erntemenge und Erträgen und bietet damit eine zuverlässige Grundlage für die Bewertung des inländischen Frischprodukteangebots und der Produktionstrends.
Der regionale Handel spielt eine wesentliche Rolle bei der Aufrechterhaltung einer gleichbleibenden ganzjährigen Versorgung mit frischen Kräutern. Die Niederlande sind aufgrund ihrer fortschrittlichen Gewächshausproduktion, Verpackungsanlagen und Logistiknetzwerke Deutschlands wichtigster Handelspartner, während Dänemark, Italien und Polen den saisonalen Bedarf mit ausgewählten Kräutersorten ergänzen. Importe aus Marokko, Israel und Kenia unterstützen die Winterverfügbarkeit von Basilikum, Koriander, Minze und anderen Spezialkräutern, wenn die inländische Freilandproduktion zurückgeht. Diese diversifizierte Beschaffungsstruktur unterstützt die Versorgungsresilienz und ermöglicht es Einzelhändlern und Gastronomieunternehmen, das ganze Jahr über eine breite Produktverfügbarkeit aufrechtzuerhalten.
Deutschland hält durch eine Kombination aus inländischem Anbau und Importen aus benachbarten europäischen Ländern sowie nicht-europäischen Lieferanten in der Wintersaison eine starke ganzjährige Nachfrage nach frischen Küchenkräutern aufrecht. Laut dem Zentrum zur Förderung von Importen aus Entwicklungsländern (CBI) kaufen deutsche Verbraucher jährlich mehr als 300 Gramm frische Küchenkräuter pro Person, wobei Petersilie, Schnittlauch, Dill, Basilikum und Minze die am weitesten verbreiteten Sorten darstellen. Diese anhaltende Verbrauchernachfrage unterstützt die Gewächshausproduktion, regionale Beschaffung und diversifizierte Importkanäle und gewährleistet eine gleichbleibende Verfügbarkeit im Einzel- und Gastronomiebereich das ganze Jahr über.
Wettbewerbslandschaft
Marktkonzentration
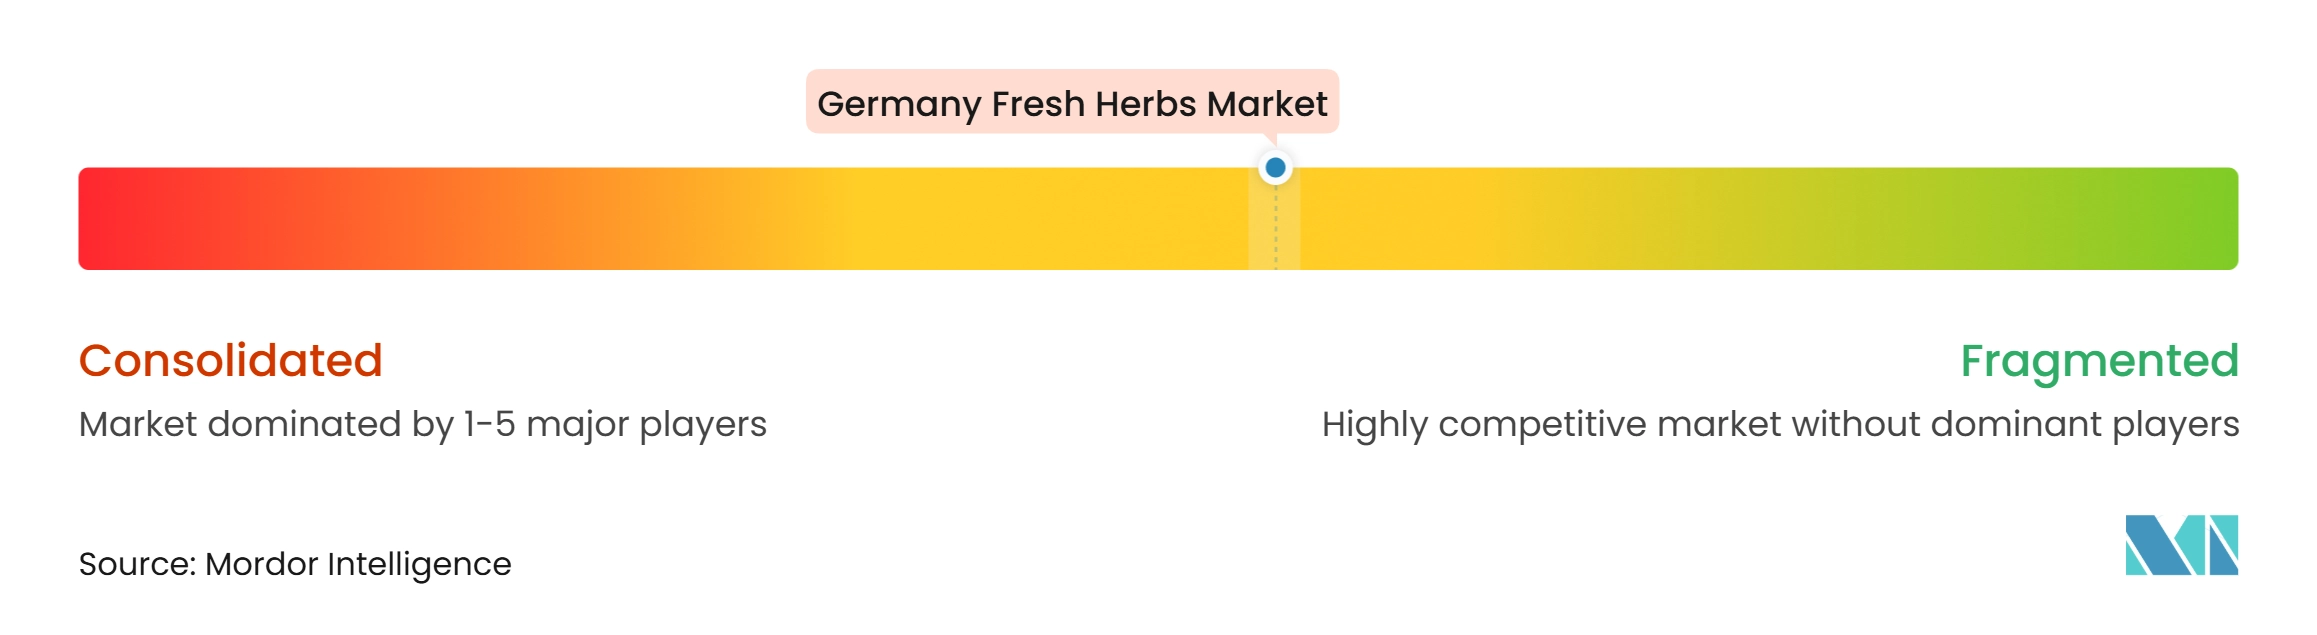
Der deutsche Markt für frische Kräuter ist im Jahr 2026 mäßig fragmentiert. Zu den wichtigsten Marktteilnehmern zählen EDEKA ZENTRALE Stiftung & Co. KG, REWE-ZENTRAL AG, ALDI Einkauf SE & Co. oHG, Lidl Stiftung & Co. KG und Gemüsering Stuttgart GmbH. Der Wettbewerb basiert in erster Linie auf Frische, Produktqualität, gleichbleibender Versorgung, Rückverfolgbarkeit sowie der Einhaltung von Lebensmittelsicherheits- und Nachhaltigkeitsstandards. Einzelhändler beeinflussen Kaufentscheidungen durch Eigenmarkenangebote und langfristige Lieferantenbeziehungen, während sich Produzenten durch regionale Beschaffung, Anbau in kontrollierten Umgebungen und zertifizierte biologische Produktion differenzieren.
Einzelhändler stärken weiterhin Lieferketten durch die Ausweitung der regionalen Beschaffung, Verbesserung der Produktrückverfolgbarkeit und Investitionen in nachhaltige Beschaffungsinitiativen. Inländische Erzeuger konkurrieren mit importierten Produkten durch kürzere Lieferzeiten, lokal erzeugte Kräuter und eine größere Reaktionsfähigkeit auf sich ändernde Verbraucherpräferenzen. Der Gewächshausanbau ermöglicht eine stabile ganzjährige Produktion, während Importeure das inländische Angebot in Zeiten begrenzter Freilandernte mit Spezialkräutern ergänzen. Lieferanten, die gleichbleibende Qualität, zuverlässige Logistik und starke Einzelhandelspartnerschaften aufrechterhalten, sind besser positioniert, um langfristige Beschaffungsvereinbarungen zu sichern und ihre Wettbewerbsposition zu stärken.
Mittelgroße Lieferanten können ihre Wettbewerbsposition verbessern, indem sie zertifizierte biologische, regional angebaute und Spezialkräuter anbieten, die den Qualitäts- und Rückverfolgbarkeitsanforderungen der Einzelhändler entsprechen. Investitionen in Landwirtschaft in kontrollierten Umgebungen und effiziente Logistik unterstützen die ganzjährige Verfügbarkeit und reduzieren gleichzeitig Produktionsrisiken. Laut dem Jahresbericht 2025 von EDEKA ZENTRALE Stiftung & Co. KG bezieht das Unternehmen frisches Obst und Gemüse direkt von mehr als 1.000 Partnerbetrieben in rund 90 Ländern, wobei etwa die Hälfte seiner landwirtschaftlichen Lieferanten in Deutschland ansässig ist. Dieses umfangreiche Beschaffungsnetzwerk stärkt die Einkaufsmacht der Einzelhändler und erhöht den Wettbewerb unter inländischen Erzeugern und Importlieferanten.
Marktführer in der deutschen Branche für frische Kräuter
-
EDEKA ZENTRALE Stiftung & Co. KG
-
REWE-ZENTRAL AG
-
ALDI Einkauf SE & Co. oHG
-
Lidl Stiftung & Co. KG
-
Gemüsering Stuttgart GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutscher Markt für frische Kräuter Unternehmen in diesem Bericht
- EDEKA ZENTRALE Stiftung & Co. KG
- REWE-ZENTRAL AG
- ALDI Einkauf SE & Co. oHG
- Lidl Stiftung & Co. KG
- Herrmann Kräuteranbau GmbH
- Gemüsering Stuttgart GmbH
- Vitacress Real B.V.
- Böttcher Gartenbau
- Van Vugt Kruiden B.V.
- VDV-Herbs BV
- Pfalzmarkt für Obst und Gemüse eG
- Kräuter Mix GmbH
Neueste Industrielle Entwicklungen in Deutscher Markt für frische Kräuter
- April 2026: EDEKA ZENTRALE Stiftung & Co. KG führte die einheitliche Eigenmarke EDEKA Regional in seinen Filialen in Deutschland ein, konsolidierte regionale Marken und weitete die regionale Beschaffung in Frischproduktekategorien, einschließlich Kräuter, aus.
- März 2026: REWE-ZENTRAL AG (REWE-Zentralfinanz eG) führte in Bayern, Deutschland, in Partnerschaft mit Gemüsebau Steiner den hydroponisch angebauten Crispy Mix Schnittsalat ein, mit weiteren Varianten, darunter eine Wildkräutermischung, die für einen breiteren regionalen Rollout geplant sind.
- Dezember 2025: REWE-ZENTRAL AG (REWE-Zentralfinanz eG) ging eine Partnerschaft mit Bioland, Deutschlands größtem Verband für ökologischen Landbau, ein, um sein verbandszertifiziertes Bio-Obst- und Gemüsesortiment aus deutschen und regionalen Betrieben zu erweitern. Die Partnerschaft stärkt lokale Lieferketten, verkürzt die Abstände vom Erzeuger zum Geschäft in rund 3.800 REWE-Filialen und unterstützt das Wachstum der inländischen biologischen Gemüseproduktion.
Berichtsumfang des deutschen Marktes für frische Kräuter
Frische Kräuter sind aromatische, essbare Pflanzenblätter und -stängel, die geerntet und ohne Trocknung verkauft werden. Sie werden häufig verwendet, um Geschmack, Aroma und Präsentation in kulinarischen Anwendungen, Getränken, der Lebensmittelverarbeitung sowie in ausgewählten medizinischen und Nahrungsergänzungsmittelzubereitungen zu verbessern.
Der Bericht über den deutschen Markt für frische Kräuter ist segmentiert nach Produkttyp (Basilikum, Koriander, Minze, Petersilie, Schnittlauch, Oregano, Rosmarin, Thymian, Salbei, Dill und andere frische Kräuter), nach Kategorie (konventionell und biologisch), nach Anbaumethode (Freilandanbau, Gewächshausanbau, hydroponischer Anbau, aeroponischer Anbau und vertikaler Innenanbau) sowie nach Endverbraucher (Gastronomie, Lebensmitteleinzelhandel, Lebensmittelverarbeitung, Pharmazeutika und Nahrungsergänzungsmittel sowie sonstige). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Basilikum |
| Koriander |
| Minze |
| Petersilie |
| Schnittlauch |
| Oregano |
| Rosmarin |
| Thymian |
| Salbei |
| Dill |
| Andere frische Kräuter |
| Konventionell |
| Biologisch |
| Freilandanbau |
| Gewächshausanbau |
| Hydroponischer Anbau |
| Aeroponischer Anbau |
| Vertikaler Innenanbau |
| Gastronomie |
| Lebensmitteleinzelhandel |
| Lebensmittelverarbeitung |
| Pharmazeutika und Nahrungsergänzungsmittel |
| Sonstige |
| Nach Produkttyp | Basilikum |
| Koriander | |
| Minze | |
| Petersilie | |
| Schnittlauch | |
| Oregano | |
| Rosmarin | |
| Thymian | |
| Salbei | |
| Dill | |
| Andere frische Kräuter | |
| Nach Kategorie | Konventionell |
| Biologisch | |
| Nach Anbaumethode | Freilandanbau |
| Gewächshausanbau | |
| Hydroponischer Anbau | |
| Aeroponischer Anbau | |
| Vertikaler Innenanbau | |
| Nach Endverbraucher | Gastronomie |
| Lebensmitteleinzelhandel | |
| Lebensmittelverarbeitung | |
| Pharmazeutika und Nahrungsergänzungsmittel | |
| Sonstige |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für frische Kräuter in Deutschland bis 2032 erreichen?
Der deutsche Markt für frische Kräuter soll bis 2032 einen Wert von 750,15 Millionen USD erreichen.
Welche Anbaumethode wächst am schnellsten für frische Kräuter in Deutschland?
Der hydroponische Anbau soll von 2027 bis 2032 mit dem schnellsten CAGR von 11,0 % wachsen.
Welches frische Kraut hält den größten Marktanteil in Deutschland?
Das Segment Basilikum hielt im Jahr 2026 den größten Anteil von 47,0 %.
Was ist der führende Endverbraucherkanal für frische Kräuter in Deutschland?
Der Lebensmitteleinzelhandel hielt im Jahr 2026 den größten Anteil von 49,6 %.