
Tamanho e Participação do Mercado de Proteína em Pó de Ovo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
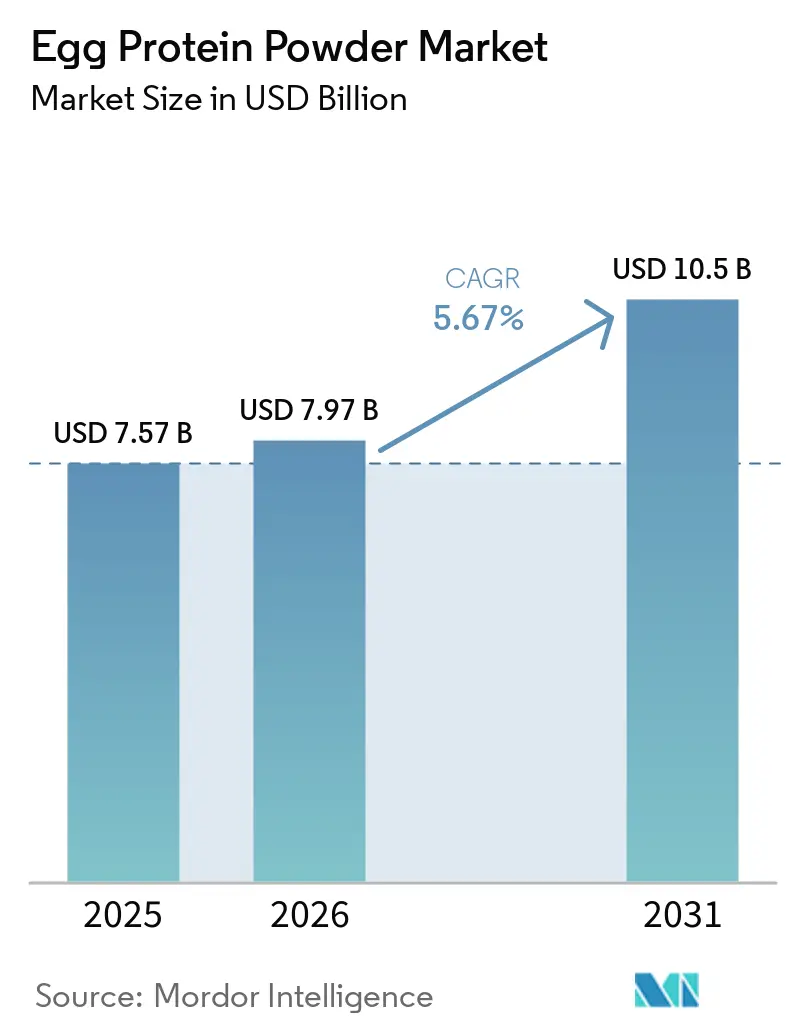
| Tamanho do Mercado (2026) | 7.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteína em Pó de Ovo por Mordor Intelligence
O tamanho do mercado de proteína em pó de ovo foi avaliado em 7,57 bilhões de USD em 2025, passando para 7,97 bilhões de USD em 2026, e prevê-se que alcance 10,50 bilhões de USD até 2031, a um CAGR de 5,67% no período de 2026-2031. O mercado de proteína em pó de ovo é sustentado pela demanda por alimentos ricos em proteínas, suplementos alimentares e ingredientes funcionais. Os compradores valorizam seu formato estável em prateleira, que simplifica o manuseio em comparação com ovos líquidos. O uso de suplementos alimentares permanece amplamente difundido nos Estados Unidos, enquanto o uso de nutrição esportiva entre os usuários de suplementos pesquisados aumentou de 36% em 2019 para 45% em 2024, de acordo com o Council for Responsible NutritionConsumer Intelligence to Enhance Business Outcomes, crnusa.org">[1]. Consequentemente, o mercado de proteína em pó de ovo atende à demanda em nutrição esportiva, suplementos alimentares e fabricação de alimentos, em vez de depender de um único caso de uso do consumidor. O mercado também se beneficia das propriedades funcionais consolidadas dos ingredientes à base de ovo. A confiabilidade do fornecimento, a rastreabilidade do produto e o desempenho de formulação tendem a permanecer como considerações de compra fundamentais, particularmente à medida que os fabricantes de alimentos buscam insumos previsíveis, documentação de qualidade estabelecida e desempenho funcional consistente em aplicações de suplementos, panificação e outras aplicações industriais, em meio a condições variáveis de oferta de ovos.
Principais Conclusões do Relatório
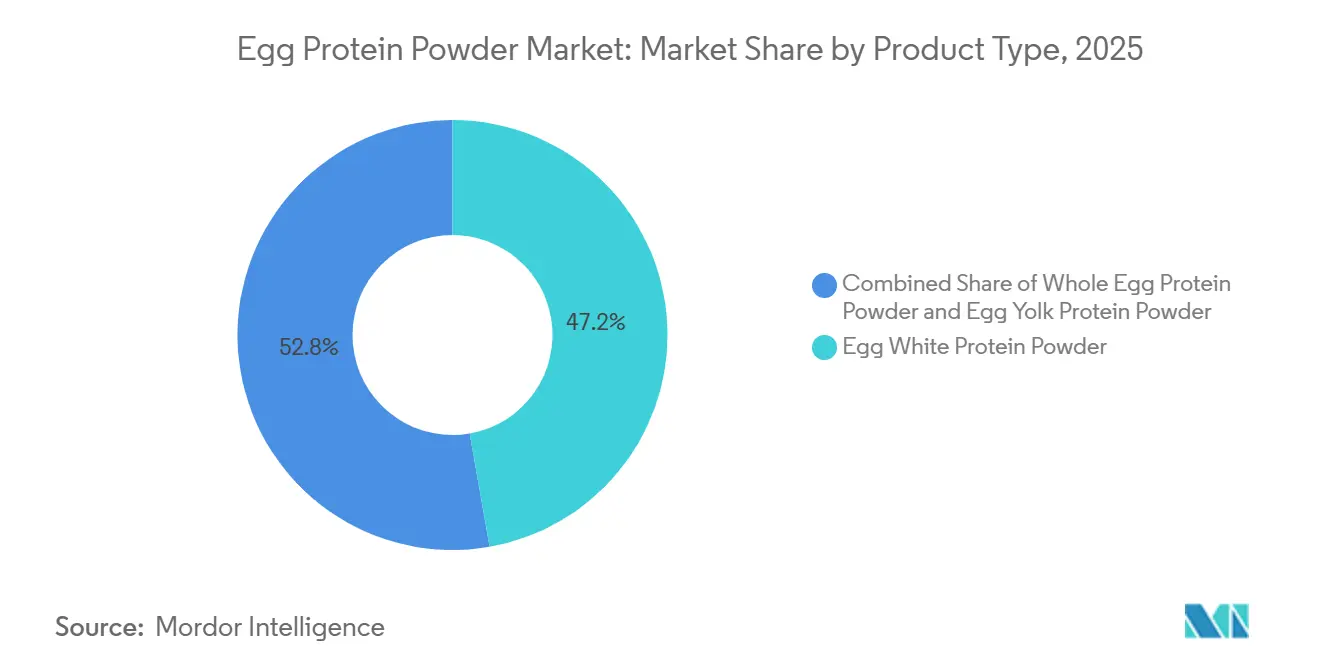
- Por tipo de produto, a proteína em pó de clara de ovo liderou o mercado de proteína em pó de ovo com uma participação de 47,24% em 2025, enquanto a proteína em pó de gema de ovo deve registrar o CAGR mais rápido, de 6,43%, durante 2026-2031.
- Por fonte de proteína, o ovo de galinha manteve uma participação de 88,43% em 2025 e deve expandir-se a um CAGR de 5,85% até 2031.
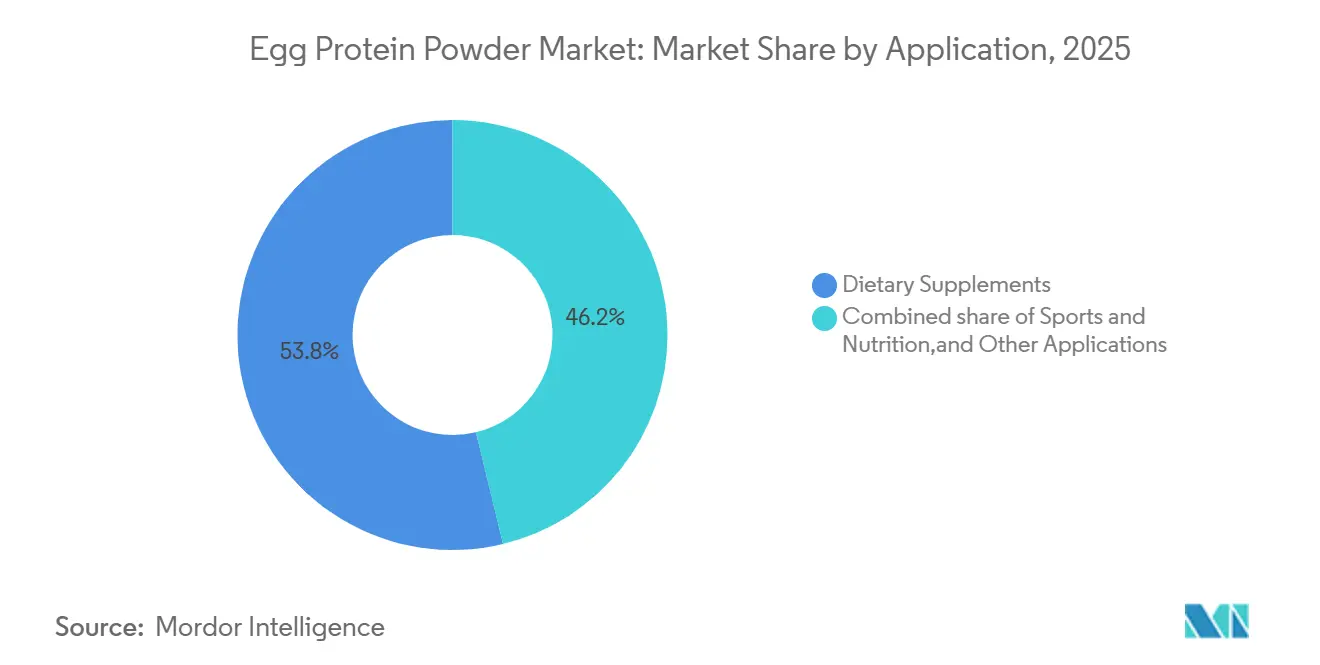
- Por aplicação, os suplementos alimentares lideraram o mercado com uma participação de 53,78% em 2025, enquanto panificação e confeitaria deve registrar o CAGR mais rápido, de 6,68%, durante 2026-2031.
- Por canal de distribuição, o B2C liderou o mercado com uma participação de 57,65% em 2025, enquanto o B2B deve registrar o CAGR mais rápido, de 6,29%, durante 2026-2031.
- Por geografia, a América do Norte liderou o mercado de proteína em pó de ovo em 2025 com uma participação de 42,12%, enquanto a Ásia-Pacífico deve avançar a um CAGR de 6,84% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente apetite dos consumidores por dietas ricas em proteínas e controle de peso | +1.5% | Global, com maior intensidade na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Vantagem estrutural da proteína de origem animal sem lactose | +0.8% | América do Norte e União Europeia, com expansão para os principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Reformulação com rótulo limpo e rastreabilidade de ingredientes | +0.7% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Demanda por panificação enriquecida com proteínas, confeitaria e fabricação de produtos estáveis em prateleira | +0.6% | Global, com expansão para o Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Interesse em controle de peso e produtos com baixo teor de carboidratos | +0.5% | América do Norte, Europa Ocidental e principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por ingredientes estáveis em prateleira na fabricação de alimentos | +0.4% | Principais mercados da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Apetite dos Consumidores por Dietas Ricas em Proteínas e Controle de Peso
O mercado de proteína em pó de ovo se beneficia de uma demanda que vai além dos consumidores atletas tradicionais. A proteína em pó de ovo oferece alta densidade proteica e um perfil com baixo teor de carboidratos, tornando-a adequada para produtos destinados a porções menores de refeições e planos alimentares focados em proteínas. Essas tendências ampliam a base de clientes do mercado para incluir consumidores que buscam bem-estar, nutrição clínica e aplicações de fortificação alimentar diária. Elas também sustentam a demanda por formatos proteicos convenientes entre consumidores que necessitam de suporte nutricional sem aumentar significativamente o volume das refeições ou a ingestão de carboidratos. O crescente interesse em nutrição equilibrada e dietas enriquecidas com proteínas incentiva ainda mais os fabricantes a incorporar proteína de ovo em alimentos funcionais, bebidas e produtos de substituição de refeições. Essa base de aplicação mais ampla sustenta o consumo recorrente e cria oportunidades para a proteína em pó de ovo em categorias de nutrição especializadas e convencionais.
Vantagem Estrutural da Proteína de Origem Animal sem Lactose
O mercado de proteína em pó de ovo atende a consumidores e formuladores que buscam uma proteína de origem animal naturalmente sem lactose. De acordo com um artigo publicado na Frontiers em 2024, a proteína do ovo possui um escore de aminoácidos corrigido pela digestibilidade proteica (PDCAAS) de 1,0, enquanto as alergias a laticínios podem limitar o acesso a opções completas de ingredientes proteicos para alguns consumidoresAlergias alimentares ao redor do mundo, frontiersin.org">[2]. A prevalência de intolerância à lactose e alergia à proteína do leite de vaca impulsiona a demanda por alternativas proteicas completas, livres de ingredientes derivados de laticínios. A proteína do ovo oferece uma opção de alta qualidade, de origem animal, para consumidores que buscam evitar a lactose ou as proteínas do leite de vaca, mantendo sua ingestão proteica. Para os formuladores, a proteína em pó de clara de ovo reduz a dependência de misturas de proteínas vegetais de múltiplas fontes quando necessitam de listas de ingredientes mais simples e propriedades funcionais conhecidas. Sua compatibilidade com formulações sem lactose permite que os fabricantes desenvolvam produtos proteicos para consumidores que evitam ingredientes derivados de laticínios, mantendo uma fonte de proteína de origem animal.
Reformulação com Rótulo Limpo e Rastreabilidade de Ingredientes
O mercado de proteína em pó de ovo é impulsionado pela demanda por rotulagem clara e rastreabilidade de ingredientes. Em novembro de 2025, o Conselho Internacional de Informação Alimentar constatou que dois em cada três americanos consultavam informações nutricionais nas embalagens dos produtos, sendo a fonte e a quantidade de proteína alguns dos detalhes mais procurados na parte frontal das embalagensPesquisa Spotlight do IFIC, ific.org">[3]. Ingredientes de ovo de origem única permitem rótulos de produtos que destacam as fontes de proteína e formulações simples. Os avanços na tecnologia de secagem por atomização preservam a funcionalidade da proteína, ao mesmo tempo que reduzem o teor de umidade e prolongam a vida útil, melhorando o manuseio dos ingredientes. A documentação que comprova o fornecimento sem organismos geneticamente modificados (OGM) e sem antibióticos, juntamente com a rastreabilidade da fazenda ao pó, beneficia os processadores com relacionamentos diretos na cadeia de fornecimento e sistemas de qualidade consolidados. Esses atributos fortalecem a confiança do consumidor na autenticidade do produto e permitem que os fabricantes diferenciem formulações premium de proteína em pó de ovo em um mercado de nutrição cada vez mais transparente.
Demanda por Panificação Enriquecida com Proteínas, Confeitaria e Fabricação de Produtos Estáveis em Prateleira
O mercado de proteína em pó de ovo deriva demanda significativa de fabricantes de panificação e confeitaria, que utilizam proteínas do ovo para aeração, gelificação, estabilidade de espuma e suporte estrutural. A proteína em pó de clara de ovo desempenha múltiplas funções em pães, massas, merengues e produtos de confeitaria, limitando a capacidade de um único ingrediente substituto de substituí-la em todas as aplicações. A Organização das Nações Unidas para a Alimentação e a Agricultura documentou o papel da produção de panificação nos sistemas alimentares, incluindo a expansão da produção industrial em regiões em desenvolvimento. Os formatos de pó estável em prateleira são particularmente relevantes em regiões com infraestrutura de cadeia de frio irregular, incluindo partes da Ásia-Pacífico, do Oriente Médio e da África. Durante interrupções no fornecimento de ovos, as padarias podem considerar proteínas de ovo derivadas de fermentação como uma opção de fornecimento secundário, em vez de uma substituição completa da proteína em pó de ovo convencional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos custos de produção e volatilidade de matérias-primas | -0.6% | Global, concentrado no Oriente Médio e África e América do Sul, sensíveis a preços | Longo prazo (≥ 4 anos) |
| Alergia a ovos, segurança alimentar e limitações de canal | -0.4% | América do Norte, Austrália e Europa Ocidental | Médio prazo (2-4 anos) |
| Volatilidade do preço de ovos e matérias-primas | -0.5% | América do Norte e União Europeia, com expansão para os principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Requisitos rigorosos de segurança alimentar e qualidade | -0.3% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Volatilidade de Matérias-Primas
O mercado de proteína em pó de ovo enfrenta um prêmio de custo porque o fornecimento de ovos com casca, a pasteurização, a secagem por atomização e os testes de qualidade envolvem múltiplas etapas de processamento. Processadores menores que adquirem ovos com casca no mercado spot experimentam maior pressão sobre as margens do que os produtores verticalmente integrados. Em 2026, o Serviço de Inspeção de Saúde Animal e Vegetal do Departamento de Agricultura dos Estados Unidos relatou que a influenza aviária altamente patogênica havia afetado 154 milhões de aves nos Estados Unidos desde 2022; a diminuição das populações de galinhas poedeiras está restringindo a disponibilidade de ovos utilizados como matérias-primas para a produção de proteína em pó de ovo. Essas restrições de fornecimento podem aumentar os custos de aquisição de ovos e intensificar a volatilidade de preços para os processadores. Interrupções recorrentes no fornecimento complicam o planejamento de custos para os processadores e seus clientes fabricantes de alimentos. Consequentemente, fornecedores com plantéis próprios de galinhas poedeiras, acordos de aquisição contratados e capacidade de manter fornecimento consistente durante picos de preços podem ter uma vantagem competitiva. Essas pressões do lado da oferta podem levar a preços mais altos e mais voláteis de proteína em pó de ovo, limitando a adoção entre fabricantes de alimentos e marcas de suplementos sensíveis a custos.
Alergia a Ovos, Segurança Alimentar e Limitações de Canal
As alergias a ovos limitam a adoção do produto em determinados grupos de consumidores e exigem uma gestão robusta de alérgenos em todo o mercado de proteína em pó de ovo. Embora a secagem por atomização possa reduzir a imunorreatividade dos alérgenos do ovo, ela não os elimina. Os requisitos de segurança alimentar, garantia de qualidade e documentação de alérgenos podem criar barreiras de entrada para pequenos processadores. Em contrapartida, os fabricantes estabelecidos de nutrição esportiva e alimentos industriais estão em melhor posição para atender a esses requisitos. A conformidade aumenta os custos de testes, segregação, rotulagem e certificação, especialmente para fabricantes que atendem a múltiplos mercados internacionais com regulamentações de alérgenos distintas. Esses requisitos também podem prolongar os prazos de aprovação de produtos e aumentar a complexidade operacional para fabricantes que ingressam em novos mercados. Consequentemente, fornecedores de menor porte podem enfrentar maiores desafios para competir em custo e expandir a distribuição em regiões com padrões rigorosos de segurança alimentar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Proteína de Gema de Ovo Ganha Terreno em uma Categoria MaduraA proteína em pó de clara de ovo representou uma participação de 47,24% em 2025, permanecendo como o principal tipo de produto. Seu uso estabelecido em nutrição esportiva, substituição de refeições e produtos de suplementos alimentares sustenta sua posição no mercado. Seu perfil completo de aminoácidos, sabor neutro e propriedades de formação de espuma permitem seu uso em múltiplas aplicações de formulação. A compatibilidade com rótulo limpo também impulsiona a demanda entre os desenvolvedores de produtos que buscam fontes de proteína reconhecíveis. A proteína em pó de ovo inteiro deteve uma participação minoritária, pois combina a proteína em pó de clara de ovo com lecitina derivada da gema e vitaminas lipossolúveis. Esse perfil nutricional mais amplo ajuda os formuladores a consolidar ingredientes funcionais selecionados em uma única fonte à base de ovo. Também atrai produtos que buscam um posicionamento de alimento integral rastreável, em vez de uma única função isolada.
A proteína em pó de gema de ovo está prevista para crescer a um CAGR de 6,43% até 2031, tornando-a o tipo de produto de crescimento mais rápido a partir de uma base menor. O interesse neste segmento centra-se na fosvitina, uma fosfoproteína primária da gema que oferece funcionalidade de emulsificação em baixos níveis de inclusão. O Instituto de Tecnólogos de Alimentos identificou a fosvitina como uma oportunidade de desenvolvimento de ingredientes porque pode proporcionar efeitos de emulsificação em sistemas alimentares complexos em quantidades mínimas. Essa perspectiva de crescimento reflete especialização funcional, em vez de uma mudança em relação à maior base instalada da proteína em pó de clara de ovo. Também indica que existem oportunidades de premiumização dentro dos ingredientes convencionais de ovo.

Por Fonte de Proteína:
O Ovo de Galinha Mantém uma Ampla VantagemOs ovos de galinha representaram uma participação de 88,43% em 2025. Essa alta concentração reflete a escala da produção global de aves poedeiras e os sistemas de processamento consolidados na América do Norte e na Europa. Os ovos de galinha também devem registrar o maior CAGR de 5,85% durante o período de previsão até 2031, indicando que as fontes alternativas permanecerão limitadas em volume absoluto. Durante interrupções no fornecimento, os compradores atribuem maior valor a fornecedores convencionais confiáveis com capacidade estabelecida de produção de pó. Contratos de fornecimento de longo prazo podem fortalecer ainda mais a demanda por processadores com redes comprovadas de fornecimento de aves e operações de secagem por atomização. Portanto, os ovos de galinha mantêm sua posição de mercado tanto pela infraestrutura consolidada quanto pela familiaridade dos clientes. As opções alternativas de fornecimento ainda não alcançaram escala comparável ou previsibilidade de abastecimento.
Os ovos de pato e outras fontes permanecem concentrados em aplicações especializadas dentro do mercado de proteína em pó de ovo. Os ovos de pato podem atrair demanda em produtos de nutrição esportiva de alto valor calórico, pois oferecem maior teor de proteína e gordura por unidade do que os ovos de galinha. No entanto, a produção comercial de pó de ovo de pato carece das grandes redes de processamento verticalmente integradas disponíveis para ovos de galinha. Essa limitação restringe a disponibilidade confiável de volume e complica as comparações de preços para os compradores. As proteínas de ovos de codorna e ganso também oferecem novidade para marcas de suplementos especializados e formatos de varejo premium. No entanto, espera-se que seu papel comercial permaneça limitado globalmente. Os ovos de galinha mantêm sua vantagem em profundidade de fornecimento, padronização e especificações consolidadas dos clientes.
Por Aplicação:
Suplementos Alimentares Lideram Enquanto Panificação e Confeitaria AceleramOs suplementos alimentares representaram 53,78% do mercado de protena em pó de ovo em 2025, tornando-os o maior segmento de aplicação. A proteína em pó de clara de ovo tem um papel estabelecido em shakes, barras e produtos de substituição de refeições vendidos por canais de suplementos nos Estados Unidos e na Europa. Esses canais exigem que os fornecedores de ingredientes forneçam documentação de qualidade robusta e mantenham controles de processamento consistentes. Outras aplicações incluem processamento de carnes, produtos farmacêuticos e produtos de cuidados pessoais. Os fabricantes nessas indústrias utilizam emulsificantes, aglutinantes e agentes formadores de filme derivados do ovo, para os quais a substituição pode exigir reformulação. Bebidas funcionais e lanches ricos em proteínas oferecem oportunidades adicionais de volume para fornecedores nos mercados de varejo da América do Norte.
Panificação e confeitaria está projetada para registrar um CAGR de 6,68% até 2031, a taxa de crescimento mais rápida entre as aplicações no mercado de proteína em pó de ovo. Esse crescimento reflete o uso crescente de ingredientes em pó na panificação industrial e na fabricação de confeitaria. O pó estável em prateleira é mais fácil de manusear do que o ovo líquido em regiões com capacidade limitada de distribuição em cadeia de frio. Essa vantagem é particularmente relevante à medida que as redes de panificação se expandem para cidades menores na China, Índia e Sudeste Asiático. O segmento também se beneficia das propriedades funcionais das proteínas do ovo, incluindo aeração, formação de estrutura e formação de espuma. Esses requisitos podem favorecer operadores estabelecidos de secagem por atomização em detrimento de fornecedores não verificados de pequena escala. O crescimento nessa aplicação é impulsionado tanto pelo enriquecimento proteico quanto pelo uso funcional central das proteínas do ovo em produtos de panificação.
Por Canal de Distribuição:
O B2C Ancora a Demanda Enquanto o B2B Amplia a AdoçãoO canal B2C representou uma participação de 57,65% em 2025, tornando-se o maior canal de distribuição. Os suplementos de proteína em pó de ovo de marca se beneficiam de posicionamentos consolidados nas prateleiras das categorias de nutrição esportiva, suplementos alimentares e bem-estar. As lojas físicas também permitem que os consumidores comparem rótulos nutricionais, teor de proteína e fontes de ingredientes antes de realizar uma compra. O canal B2B representou o segundo maior canal e inclui o fornecimento direto de ingredientes de proteína em pó de ovo a fabricantes de alimentos, operadores de serviços de alimentação, fabricantes de suplementos e fabricantes contratados. Esses relacionamentos frequentemente envolvem pedidos recorrentes e acordos de fornecimento de longo prazo, que sustentam uma demanda estável e reduzem a troca motivada por preço.
O canal de distribuição B2B deve crescer a um CAGR de 6,29% até 2031, tornando-se o canal de crescimento mais rápido. O crescimento é impulsionado pelo uso crescente de proteína em pó de ovo em produtos de nutrição esportiva, alimentos funcionais, produtos de panificação e formulações nutricionais. Os fabricantes de alimentos e suplementos buscam cada vez mais ingredientes proteicos diretamente de fornecedores especializados para apoiar a reformulação de produtos, garantir qualidade consistente e escalar a produção. Os fornecedores B2B também oferecem especificações personalizadas, formatos de embalagem a granel, suporte técnico e rastreabilidade, fortalecendo os relacionamentos com clientes industriais. A expansão das aplicações de alimentos enriquecidos com proteína e a aquisição recorrente de ingredientes impulsionam o crescimento do canal B2B de forma mais acelerada do que os canais de distribuição voltados ao consumidor. No entanto, o canal B2C continua a deter a maior participação de mercado.
Análise Geográfica
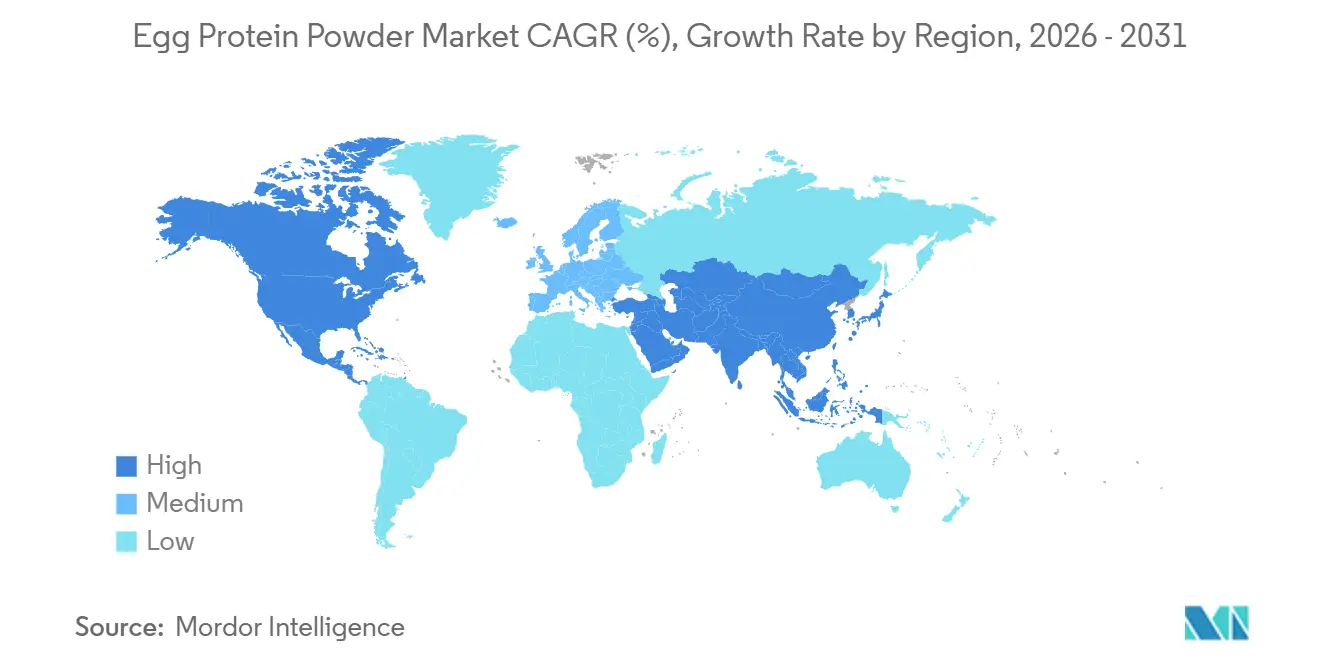
A América do Norte detém uma participação de 42,1% do mercado de proteína em pó de ovo em 2025, tornando-se o maior mercado regional. A região se beneficia de uma alta concentração de processadores de ovos verticalmente integrados e instalações de secagem por atomização. Essas instalações proporcionam aos fornecedores vantagens em rastreabilidade, controle de custos e atendimento ao cliente, ao permitir uma coordenação mais estreita entre o fornecimento de aves poedeiras, as operações de processamento e as especificações dos clientes. Os Estados Unidos servem como o principal polo da região para a produção convencional de proteína em pó de ovo e para o desenvolvimento de proteínas de ovo derivadas de fermentação emergentes. O Canadá e o México representam mercados secundários estáveis, enquanto a crescente base de fabricação de serviços de alimentação e panificação do México sustenta uma demanda recorrente por ingredientes estáveis em prateleira, mais fáceis de transportar e armazenar do que os produtos de ovo líquido.
A Europa deve ser o segundo maior mercado regional de proteína em pó de ovo, apoiada por indústrias consolidadas de fabricação de alimentos funcionais e suplementos alimentares na Alemanha, nos Países Baixos, na França e no Reino Unido. Os Países Baixos e a Polônia atuam como polos de processamento, abastecendo compradores em toda a União Europeia por meio de capacidade competitiva de secagem por atomização e redes de distribuição transfronteiriças. O ambiente de certificação pós-Brexit do Reino Unido impõe requisitos adicionais, ainda que limitados, a fornecedores sem certificação local ou equivalência de certificação reconhecida. Esse ambiente favorece produtores de maior porte, capazes de manter documentação abrangente da cadeia de fornecimento.
A Ásia-Pacífico deve registrar um CAGR de 6,84% até 2031, a taxa de crescimento regional mais rápida no mercado de proteína em pó de ovo. China, Índia e Japão respondem por grande parte do aumento de volume. Na China, os consumidores de fitness e a crescente conscientização sobre suplementação proteica impulsionam as vendas por meio de varejistas especializados e canais de comércio eletrônico convencionais, incluindo produtos voltados a consumidores ativos além dos usuários tradicionais de musculação. A América do Sul e o Oriente Médio e África permanecem mercados menores; no entanto, a base de processamento de aves do Brasil e o setor de varejo de nutrição esportiva, juntamente com o aumento dos gastos com saúde e bem-estar na Arábia Saudita e nos Emirados Árabes Unidos, criam oportunidades adicionais de demanda.
Cenário Competitivo
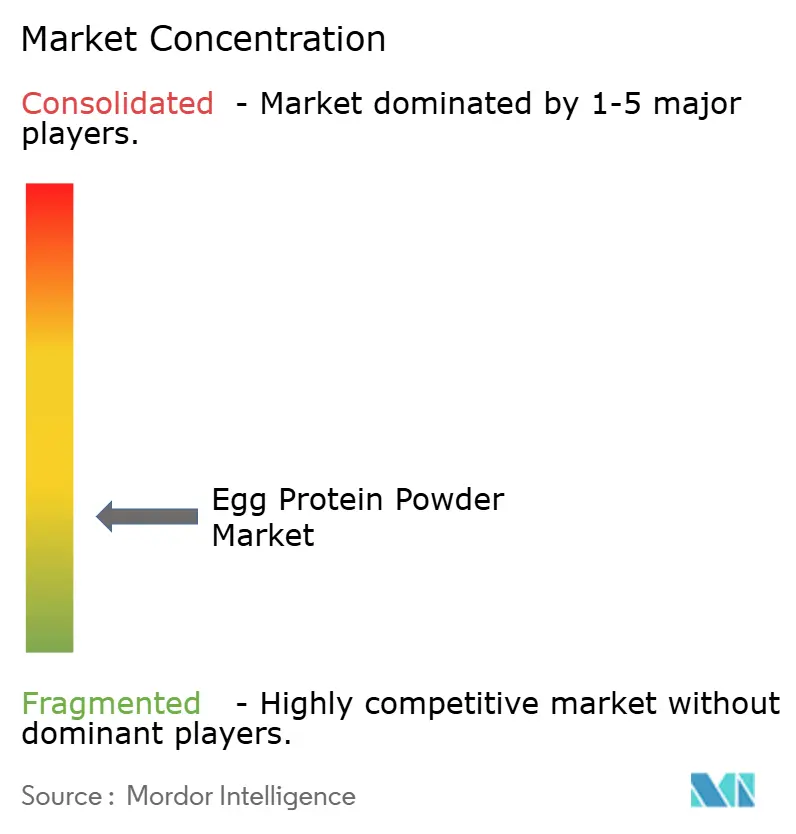
O mercado de proteína em pó de ovo é fragmentado, com a concorrência impulsionada pela confiabilidade do fornecimento, certificações, rastreabilidade e atendimento ao cliente, em vez do poder de precificação de qualquer fabricante individual. Processadores convencionais, incluindo Sanovo Egg Group, Rembrandt Foods, Eurovo Group e Ovostar Union, competem por meio de relacionamentos estabelecidos com clientes e operações integradas que abrangem desde os plantéis de galinhas poedeiras até a produção de pó seco. Desenvolvedores emergentes de fermentação de precisão oferecem proteínas de clara de ovo sem origem animal que não estão diretamente expostas aos ciclos de influenza aviária, proporcionando aos compradores uma potencial opção de segundo fornecimento durante interrupções nos fornecimentos convencionais de ovos. Uma base de fornecedores fragmentada também limita a capacidade de processadores individuais de ditar os termos de aquisição quando os fabricantes de alimentos têm alternativas qualificadas.
O Sanovo Technology Group apoia o processamento de proteína em pó de ovo por meio de soluções de equipamentos e tecnologia para produtores de ovos. Suas parcerias na Turquia, no Sudeste Asiático e no Brasil ampliaram o acesso à secagem por atomização e à capacidade de processamento relacionada. Em novembro de 2025, o Sanovo Group assinou um acordo de equipamentos com a Oytun Yumurta para uma segunda linha de processamento de ovos pasteurizados e em pó na Turquia, aumentando a capacidade projetada da instalação para 6 milhões de ovos por dia. Essas iniciativas demonstram como a tecnologia de processamento pode influenciar os custos de insumos, a consistência da qualidade e a base de fornecedores disponível para os compradores de ingredientes.
As oportunidades específicas de produtos permanecem relevantes, pois grandes processadores de commodities podem não perseguir todas as aplicações especializadas, particularmente aquelas em que as frações de gema oferecem benefícios funcionais distintos. A fosvitina da gema de ovo tem potencial de emulsificação em aplicações que requerem eficiência funcional em baixos níveis de inclusão. Para os fornecedores convencionais, o risco mais imediato é que os compradores utilizem alternativas proteicas emergentes para negociar termos favoráveis durante as renovações de contratos de longo prazo. Essa dinâmica aumenta a pressão sobre os fabricantes para fortalecer o controle de custos, a funcionalidade do produto, a rastreabilidade e o atendimento ao cliente.
Líderes do Setor de Proteína em Pó de Ovo
-
Sanovo Egg Group
-
Eurovo Group
-
Ovostar Union
-
NOW Health Group Inc.
-
Julian Bakery
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteína em Pó de Ovo Empresas cobertas neste relatório
- Sanovo Egg Group
- Ovostar Union
- Avangardco Investments Public Limited
- Bouwhuis Enthoven B.V.
- Igreca
- Eurovo Group
- NOW Health Group Inc.
- DANÆG Products
- Pulviver
- VPA Australia Pty Ltd
- Taiyo Kagaku Co. Ltd.
- Evonik Industries AG.
- Julian Bakery
- Taj Agro Products
- Rembrandt Foods
- Sharrets Nutritions LLP
- Healthier Comforts
- Dava Foods
- BarBend
- MuscleEgg
Desenvolvimentos industriais recentes em Mercado de Proteína em Pó de Ovo
- Março de 2026: A EVERY firmou parceria com a Healthier Comforts para lançar uma Proteína em Pó de Clara de Ovo Sem Origem Animal para uso direto ao consumidor. Desenvolvido com o OvoPro de fermentação de precisão da EVERY, o produto vem em uma embalagem resselável de 8 onças para uso doméstico em culinária e panificação. Este lançamento marcou a primeira vez que a EVERY disponibilizou sua proteína de clara de ovo diretamente aos consumidores. O produto foi lançado inicialmente de forma suave em dezembro de 2025 e, segundo relatos, esgotou-se logo em seguida.
- Fevereiro de 2026: A Healthier Comforts lançou uma proteína em pó de clara de ovo sem origem animal desenvolvida com o OvoPro da EVERY. O produto amplia a disponibilidade de proteína em pó de clara de ovo no mercado consumidor e de panificação doméstica e suporta aplicações como merengues, macarons e bolos anjo.
- Outubro de 2024: A PoLoPo assinou um Memorando de Entendimento (MoU) com a CSM Ingredients para desenvolver uma proteína em pó de ovo com preço estável para aplicações de panificação comercial. A PoLoPo planejava produzir ovalbumina, a proteína primária nas claras de ovo, por meio de agricultura molecular em plantas de batata. A empresa então extrai e processa a proteína em pó.
- Julho de 2024: A Designer Protein lançou o Totally Egg, uma proteína em pó de ovo que combina os componentes nutricionais tanto das claras quanto das gemas de ovo. O produto foi posicionado como uma proteína em pó completa à base de ovo que fornece nutrientes de ambas as partes do ovo, diferenciando-o dos produtos convencionais de proteína de clara de ovo.
Escopo do Relatório Global do Mercado de Proteína em Pó de Ovo
A proteína em pó de ovo é um ingrediente proteico concentrado produzido pela secagem e processamento de claras de ovo, gemas de ovo ou ovos inteiros em forma de pó. Fornece proteína completa de alta qualidade e é utilizada em nutrição esportiva, suplementos alimentares, alimentos funcionais, produtos de panificação e outras aplicações alimentares.
O mercado de proteína em pó de ovo é segmentado por tipo de produto, fonte de proteína, aplicação, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em proteína em pó de ovo inteiro, proteína em pó de clara de ovo e proteína em pó de gema de ovo. Por fonte de proteína, o mercado é segmentado em ovo de galinha, ovo de pato e outras fontes de ovo. Por aplicação, o mercado é segmentado em esportes e nutrição, suplementos alimentares, panificação e confeitaria, e outras aplicações. Por canal de distribuição, o mercado é segmentado em B2B e B2C (supermercados e hipermercados, varejo online e outros canais de distribuição). Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Proteína em Pó de Ovo Inteiro |
| Proteína em Pó de Clara de Ovo |
| Proteína em Pó de Gema de Ovo |
| Ovo de Galinha |
| Ovo de Pato |
| Outras Fontes de Ovo |
| Esportes e Nutrição |
| Suplementos Alimentares |
| Panificação e Confeitaria |
| Outras Aplicações |
| B2B | |
| B2C | Supermercados e Hipermercados |
| Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Proteína em Pó de Ovo Inteiro | |
| Proteína em Pó de Clara de Ovo | ||
| Proteína em Pó de Gema de Ovo | ||
| Por Fonte de Proteína | Ovo de Galinha | |
| Ovo de Pato | ||
| Outras Fontes de Ovo | ||
| Por Aplicaão | Esportes e Nutrição | |
| Suplementos Alimentares | ||
| Panificação e Confeitaria | ||
| Outras Aplicações | ||
| Por Canal de Distribuição | B2B | |
| B2C | Supermercados e Hipermercados | |
| Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e previsto do mercado de proteína em pó de ovo?
O mercado de proteína em pó de ovo foi avaliado em 7,57 bilhões de USD em 2025 e deve crescer para 7,97 bilhões de USD em 2026 e 10,50 bilhões de USD até 2031, registrando um CAGR de 5,67% durante 2026-2031.
Qual tipo de produto deteve a maior participação do mercado de proteína em pó de ovo em 2025?
A proteína em pó de clara de ovo dominou o mercado em 2025, representando 47,24% da receita total do mercado.
Qual fonte de protena representou a maior participação de mercado em 2025?
O ovo de galinha foi a principal fonte de proteína, capturando 88,43% do mercado em 2025.
Qual foi o maior segmento de aplicação no mercado de proteína em pó de ovo em 2025?
Os suplementos alimentares representaram o maior segmento de aplicação, contribuindo com 53,78% do mercado em 2025.
Qual canal de distribuição liderou o mercado em 2025?
O B2C foi o canal de distribuição líder, representando 57,65% do total de vendas do mercado em 2025.
Qual região deteve a maior participação do mercado de proteína em pó de ovo em 2025?
A América do Norte foi o maior mercado regional, detendo 42,12% da participação de mercado em 2025.