
Marktgröße und Marktanteil für Eierproteinpulver
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
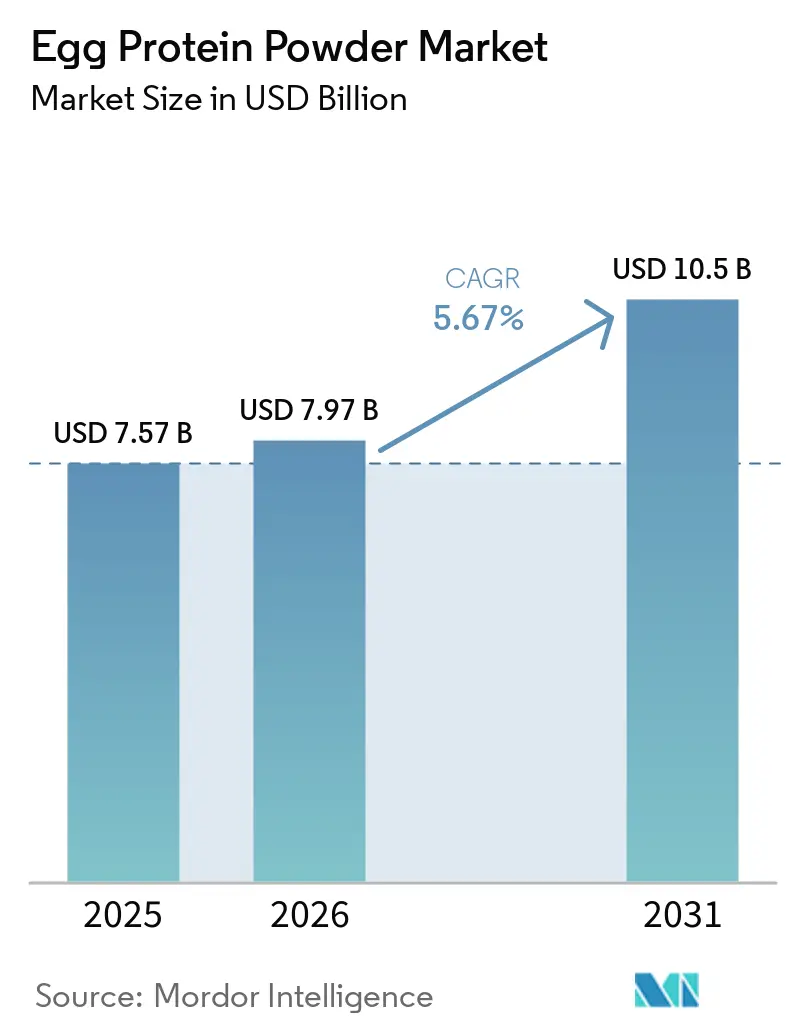
| Marktgröße (2026) | 7.97 Milliarden US-Dollar |
| Marktgröße (2031) | 10.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
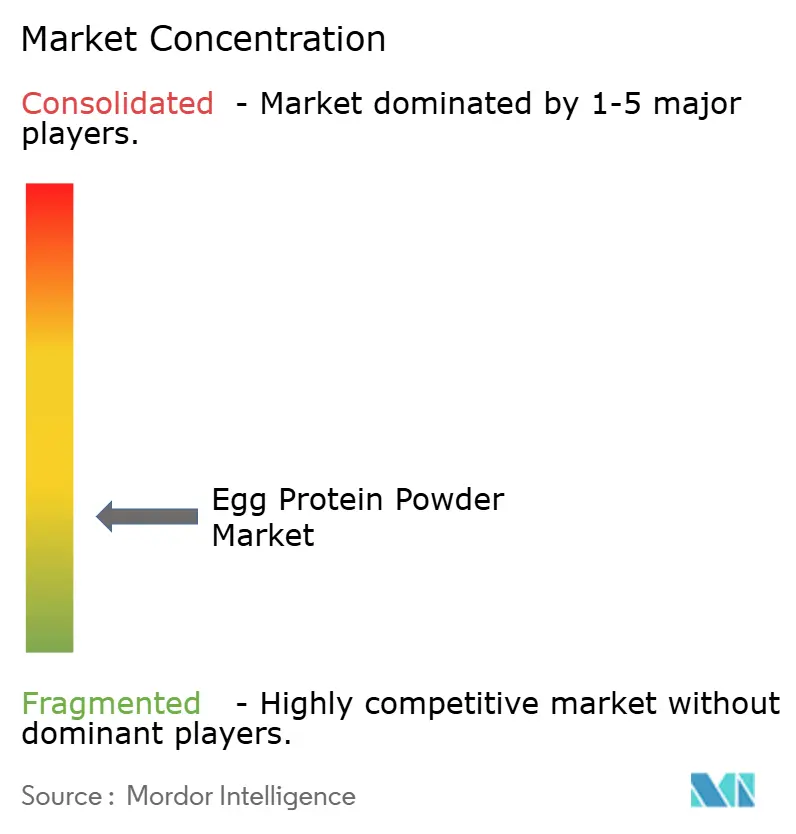
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Eierproteinpulver von Mordor Intelligence
Der Markt für Eierproteinpulver wurde im Jahr 2025 auf einen Wert von 7,57 Milliarden USD geschätzt und erreichte 2026 einen Wert von 7,97 Milliarden USD; bis 2031 wird ein Wachstum auf 10,50 Milliarden USD bei einem CAGR von 5,67 % im Zeitraum 2026–2031 prognostiziert. Der Markt für Eierproteinpulver wird durch die Nachfrage nach proteinreichen Lebensmitteln, Nahrungsergänzungsmitteln und funktionellen Zutaten gestützt. Käufer schätzen das lagerstabile Format, das die Handhabung im Vergleich zu flüssigen Eiern vereinfacht. Die Verwendung von Nahrungsergänzungsmitteln ist in den Vereinigten Staaten nach wie vor weit verbreitet, während die Nutzung im Bereich Sporternährung unter befragten Nahrungsergänzungsmittelnutzern laut dem Council for Responsible Nutrition von 36 % im Jahr 2019 auf 45 % im Jahr 2024 gestiegen istConsumer Intelligence to Enhance Business Outcomes, crnusa.org">[1]. Folglich bedient der Markt für Eierproteinpulver die Nachfrage in den Bereichen Sporternährung, Nahrungsergänzungsmittel und Lebensmittelproduktion, anstatt sich auf einen einzigen Verbraucheranwendungsfall zu stützen. Der Markt profitiert zudem von den etablierten funktionellen Eigenschaften eibasierter Zutaten. Versorgungszuverlässigkeit, Produktrückverfolgbarkeit und Formulierungsleistung dürften weiterhin zentrale Kaufentscheidungskriterien bleiben, insbesondere da Lebensmittelhersteller planbare Einsatzstoffe, etablierte Qualitätsdokumentation und konsistente Funktionsleistung in Ergänzungsmittel-, Backwaren- und anderen Industrieanwendungen angesichts variabler Eierversorgungsbedingungen anstreben.
Wichtigste Erkenntnisse des Berichts
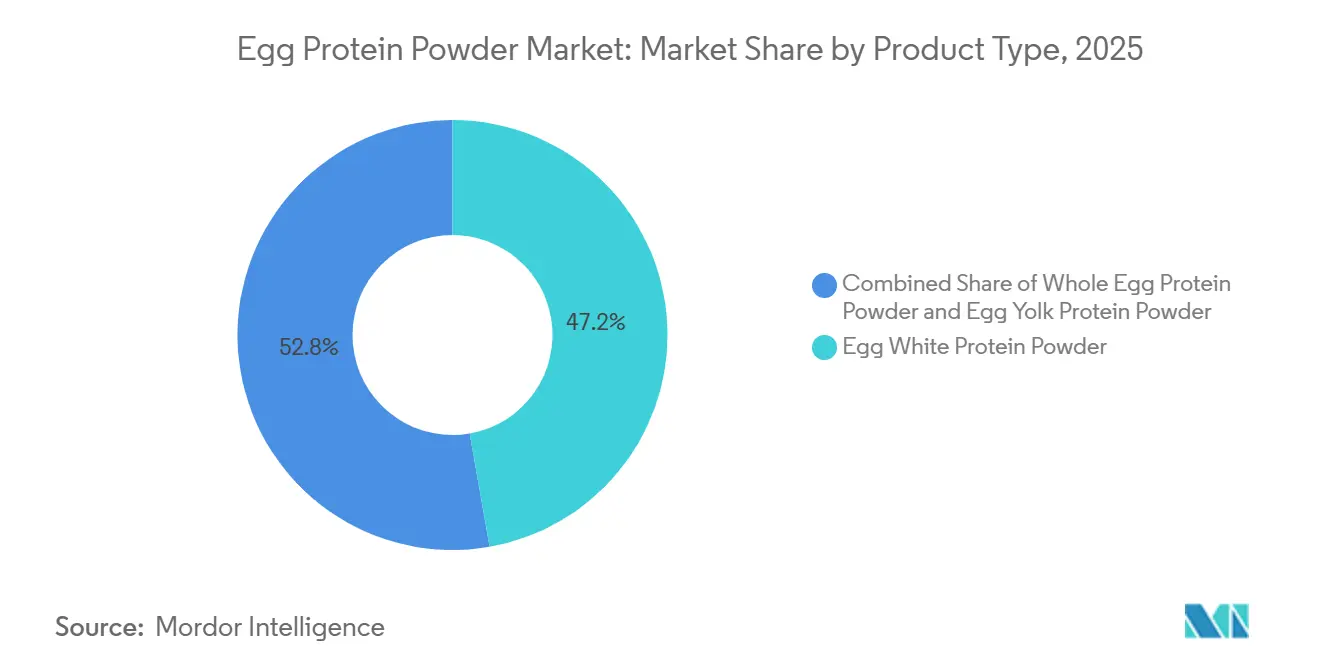
- Nach Produkttyp führte Eiklar-Proteinpulver den Markt für Eierproteinpulver mit einem Anteil von 47,24 % im Jahr 2025 an, während Eigelb-Proteinpulver im Zeitraum 2026–2031 den schnellsten CAGR von 6,43 % verzeichnen soll.
- Nach Proteinquelle hielt das Hühnerei im Jahr 2025 einen Anteil von 88,43 % und soll bis 2031 mit einem CAGR von 5,85 % wachsen.
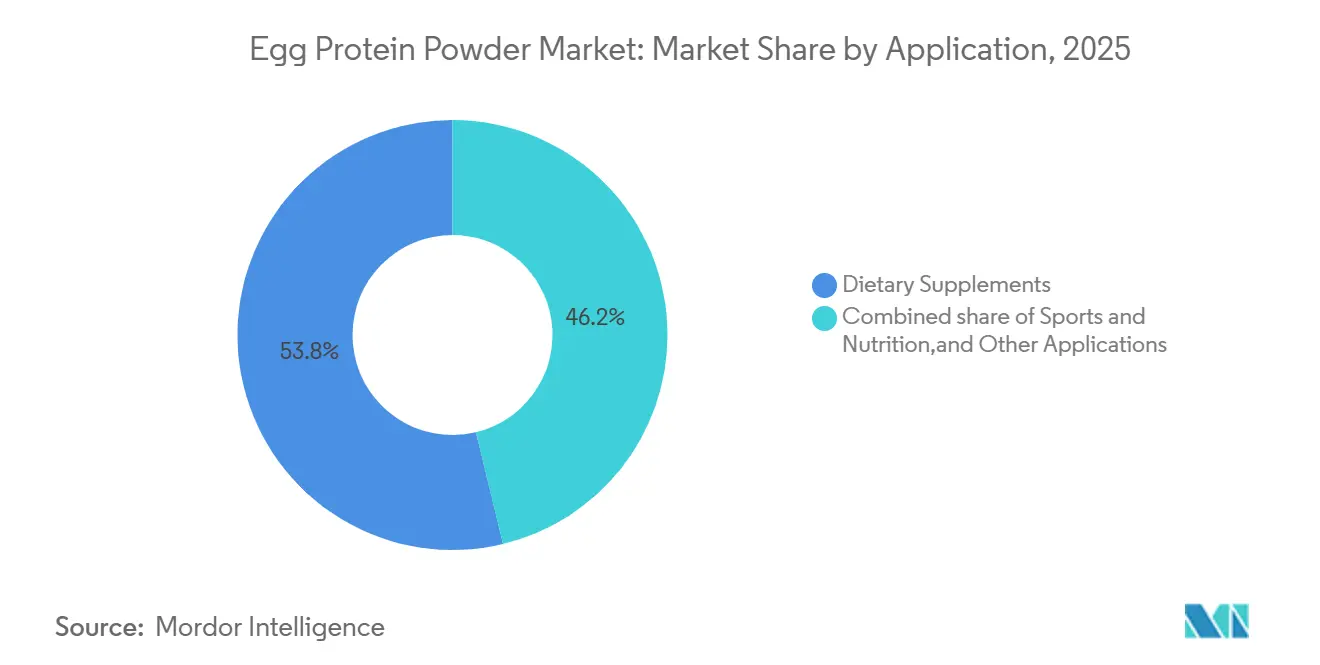
- Nach Anwendung führten Nahrungsergänzungsmittel den Markt mit einem Anteil von 53,78 % im Jahr 2025 an, während Backwaren und Süßwaren im Zeitraum 2026–2031 den schnellsten CAGR von 6,68 % verzeichnen sollen.
- Nach Vertriebskanal führte B2C den Markt mit einem Anteil von 57,65 % im Jahr 2025 an, während B2B im Zeitraum 2026–2031 den schnellsten CAGR von 6,29 % verzeichnen soll.
- Nach Geografie führte Nordamerika den Markt für Eierproteinpulver im Jahr 2025 mit einem Anteil von 42,12 % an, während der asiatisch-pazifische Raum bis 2031 voraussichtlich einen CAGR von 6,84 % erzielen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Verbraucherinteresse an proteinreicher Ernährung und Gewichtsmanagement | +1.5% | Global, mit höchster Intensität in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Struktureller Vorteil von laktosefreiem tierischen Protein | +0.8% | Nordamerika und Europäische Union, mit Ausstrahlungseffekten auf die wichtigsten asiatisch-pazifischen Märkte | Mittelfristig (2–4 Jahre) |
| Neuformulierung nach Clean-Label-Prinzip und Rückverfolgbarkeit von Zutaten | +0.7% | Nordamerika und Europäische Union | Langfristig (≥ 4 Jahre) |
| Nachfrage nach proteinangereicherten Backwaren, Süßwaren und lagerstabiler Herstellung | +0.6% | Global, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Interesse an Gewichtsmanagement und kohlenhydratarmen Produkten | +0.5% | Nordamerika, Westeuropa und die wichtigsten asiatisch-pazifischen Märkte | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach lagerstabilen Zutaten in der Lebensmittelherstellung | +0.4% | Wichtigste asiatisch-pazifische Märkte, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Verbraucherinteresse an proteinreicher Ernährung und Gewichtsmanagement
Der Markt für Eierproteinpulver profitiert von einer Nachfrage, die über traditionelle Sportler hinausgeht. Eierproteinpulver bietet eine hohe Proteindichte und ein kohlenhydratarmes Profil, was es für Produkte geeignet macht, die für kleinere Mahlzeitenportionen und proteinorientierte Ernährungspläne konzipiert sind. Diese Trends erweitern die Kundenbasis des Marktes auf Verbraucher, die Wellness-, klinische Ernährungs- und tägliche Lebensmittelanreicherungsanwendungen suchen. Sie unterstützen auch die Nachfrage nach praktischen Proteinformaten bei Verbrauchern, die Ernährungsunterstützung benötigen, ohne das Mahlzeitenvolumen oder die Kohlenhydratzufuhr wesentlich zu erhöhen. Das wachsende Interesse an ausgewogener Ernährung und proteinangereicherten Diäten ermutigt Hersteller weiterhin, Eierprotein in funktionelle Lebensmittel, Getränke und Mahlzeitenersatzprodukte zu integrieren. Diese breitere Anwendungsbasis unterstützt den Wiederholungskonsum und schafft Möglichkeiten für Eierproteinpulver in spezialisierten und allgemeinen Ernährungskategorien.
Struktureller Vorteil von laktosefreiem tierischen Protein
Der Markt für Eierproteinpulver bedient Verbraucher und Formulierer, die ein tierisches Protein suchen, das von Natur aus laktosefrei ist. Laut einem 2024 in Frontiers veröffentlichten Artikel hat Eierprotein einen proteinverdaulichkeitskorrigierten Aminosäure-Score (PDCAAS) von 1,0, während Milchallergien den Zugang zu vollständigen Proteinzutatenoptionen für einige Verbraucher einschränken könnenFood allergies around the world, frontiersin.org">[2]. Die Verbreitung von Laktoseintoleranz und Kuhmilchallergie treibt die Nachfrage nach vollständigen Proteinalternativen frei von milchbasierten Zutaten an. Eierprotein bietet eine hochwertige, tierische Option für Verbraucher, die Laktose oder Kuhmilchproteine meiden möchten, während sie ihre Proteinzufuhr aufrechterhalten. Für Formulierer reduziert Eiklar-Protein die Abhängigkeit von Mehrquellen-Pflanzenproteinmischungen, wenn sie einfachere Zutatenlisten und vertraute funktionelle Eigenschaften benötigen. Seine Kompatibilität mit laktosefreien Formulierungen ermöglicht es Herstellern, Proteinprodukte für Verbraucher zu entwickeln, die milchbasierte Zutaten meiden, während sie eine tierische Proteinquelle beibehalten.
Neuformulierung nach Clean-Label-Prinzip und Rückverfolgbarkeit von Zutaten
Der Markt für Eierproteinpulver wird durch die Nachfrage nach klarer Kennzeichnung und rückverfolgbarer Zutatenbeschaffung angetrieben. Im November 2025 stellte der Internationale Rat für Lebensmittelinformationen fest, dass zwei von drei Amerikanern Nährwertinformationen auf Produktverpackungen prüften, wobei Proteinquelle und -menge zu den am häufigsten gesuchten Angaben auf der Vorderseite der Verpackung gehörtenIFIC Spotlight Survey, ific.org">[3]. Eizutaten aus einer einzigen Herkunft ermöglichen Produktetiketten, die Proteinquellen und unkomplizierte Formulierungen hervorheben. Fortschritte in der Sprühtrocknungstechnologie erhalten die Proteinfunktionalität, während sie den Feuchtigkeitsgehalt reduzieren und die Haltbarkeit verlängern, was die Handhabung der Zutaten verbessert. Dokumentation zur Unterstützung der Beschaffung ohne gentechnisch veränderte Organismen (GVO) und ohne Antibiotika sowie die Rückverfolgbarkeit vom Hof bis zum Pulver kommt Verarbeitern mit direkten Lieferbeziehungen und etablierten Qualitätssystemen zugute. Diese Eigenschaften stärken das Verbrauchervertrauen in die Produktauthentizität und ermöglichen es Herstellern, Premium-Eierproteinformulierungen auf einem zunehmend transparenten Ernährungsmarkt zu differenzieren.
Nachfrage nach proteinangereicherten Backwaren, Süßwaren und lagerstabiler Herstellung
Der Markt für Eierproteinpulver bezieht erhebliche Nachfrage von Backwaren- und Süßwarenherstellern, die Eierproteine für Belüftung, Gelierung, Schaumstabilität und strukturelle Unterstützung verwenden. Eiklar-Protein erfüllt mehrere Funktionen in Brot, Gebäck, Baiser und Süßwaren und schränkt die Fähigkeit einer einzelnen Ersatzzutat ein, es in allen Anwendungen zu ersetzen. Die Ernährungs- und Landwirtschaftsorganisation hat die Rolle der Backwarenproduktion in Lebensmittelsystemen dokumentiert, einschließlich der Ausweitung der industriellen Produktion in Entwicklungsregionen. Lagerstabile Pulverformate sind besonders relevant in Regionen mit ungleichmäßiger Kühlketteninfrastruktur, einschließlich Teilen des Asien-Pazifik-Raums, des Nahen Ostens und Afrikas. Bei Störungen der Eierversorgung können Bäckereien fermentationsbasierte Eierproteine als sekundäre Versorgungsoption in Betracht ziehen, anstatt als vollständigen Ersatz für herkömmliches Eierproteinpulver.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten und Volatilität der Rohstoffe | -0.6% | Global, konzentriert in preissensiblen Märkten in Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Eiallergie, Lebensmittelsicherheit und Kanalbeschränkungen | -0.4% | Nordamerika, Australien und Westeuropa | Mittelfristig (2–4 Jahre) |
| Volatilität bei Eiern und Rohstoffpreisen | -0.5% | Nordamerika und Europäische Union, mit Ausstrahlungseffekten auf die wichtigsten Märkte im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Strenge Anforderungen an Lebensmittelsicherheit und Qualität | -0.3% | Nordamerika und Europäische Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und Volatilität der Rohstoffe
Der Markt für Eierproteinpulver sieht sich einem Kostenaufschlag gegenüber, da die Beschaffung von Schaleneiern, Pasteurisierung, Sprühtrocknung und Qualitätsprüfung mehrere Verarbeitungsschritte umfassen. Kleinere Verarbeiter, die Schaleneier auf dem Spotmarkt kaufen, erfahren einen größeren Margendrück als vertikal integrierte Produzenten. Im Jahr 2026 berichtete der Animal and Plant Health Inspection Service des US-Landwirtschaftsministeriums, dass hochpathogene aviäre Influenza seit 2022 154 Millionen Vögel in den Vereinigten Staaten betroffen hatte; sinkende Legehennenpopulationen verschärfen die Verfügbarkeit von Eiern, die als Rohstoffe für die Eierproteinpulverproduktion verwendet werden. Diese Versorgungsengpässe können die Beschaffungskosten für Eier erhöhen und die Preisvolatilität für Verarbeiter verstärken. Wiederkehrende Versorgungsunterbrechungen erschweren die Kostenplanung für Verarbeiter und ihre Lebensmittelherstellungskunden. Folglich können Lieferanten mit eigenen Legehennenherden, vertraglichen Beschaffungsvereinbarungen und der Fähigkeit, eine konsistente Versorgung während Preisspitzen aufrechtzuerhalten, einen Wettbewerbsvorteil haben. Diese angebotsseitigen Drücke können zu höheren und volatileren Eierproteinpulverpreisen führen, was die Akzeptanz bei kostenempfindlichen Lebensmittelherstellern und Nahrungsergänzungsmittelmarken einschränkt.
Eiallergie, Lebensmittelsicherheit und Kanalbeschränkungen
Eiallergien schränken die Produktakzeptanz bei bestimmten Verbrauchergruppen ein und erfordern ein robustes Allergenmanagementsystem im gesamten Markt für Eierproteinpulver. Obwohl die Sprühtrocknung die Immunreaktivität von Eiallergenen reduzieren kann, eliminiert sie diese nicht vollständig. Anforderungen an Lebensmittelsicherheit, Qualitätssicherung und Allergendokumentation können für kleine Verarbeiter Markteintrittsbarrieren darstellen. Etablierte Hersteller aus dem Bereich Sporternährung und industrielle Lebensmittelhersteller sind hingegen besser positioniert, um diese Anforderungen zu erfüllen. Die Einhaltung der Vorschriften erhöht die Kosten für Tests, Trennung, Kennzeichnung und Zertifizierung, insbesondere für Hersteller, die mehrere internationale Märkte mit unterschiedlichen Allergenvorschriften bedienen. Diese Anforderungen können auch die Produktzulassungsfristen verlängern und die betriebliche Komplexität für Hersteller erhöhen, die in neue Märkte eintreten. Infolgedessen können kleinere Lieferanten größere Schwierigkeiten haben, bei den Kosten wettbewerbsfähig zu sein und den Vertrieb in Regionen mit strengen Lebensmittelsicherheitsstandards auszuweiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Eigelb-Protein gewinnt in einer reifen Kategorie an BodenEiklar-Proteinpulver hatte im Jahr 2025 einen Anteil von 47,24 % und blieb der führende Produkttyp. Seine etablierte Verwendung in Sportnahrung, Mahlzeitenersatz und Nahrungsergänzungsmittelprodukten unterstützt seine Marktposition. Sein vollständiges Aminosäureprofil, neutraler Geschmack und Schaumeigenschaften ermöglichen seinen Einsatz in mehreren Formulierungsanwendungen. Die Kompatibilität mit Clean-Label treibt auch die Nachfrage bei Produktentwicklern an, die erkennbare Proteinquellen suchen. Vollei-Proteinpulver hielt einen Minderheitsanteil, da es Eiklar-Protein mit eigelbbasiertem Lecithin und fettlöslichen Vitaminen kombiniert. Dieses breitere Nährstoffprofil hilft Formulierern, ausgewählte funktionelle Zutaten in einer einzigen eibasierten Quelle zu konsolidieren. Es spricht auch Produkte an, die eine rückverfolgbare Vollwert-Positionierung anstreben, anstatt eine einzelne isolierte Funktion.
Eigelb-Proteinpulver soll bis 2031 mit einem CAGR von 6,43 % wachsen und ist damit der am schnellsten wachsende Produkttyp von einer kleineren Basis aus. Das Interesse an diesem Segment konzentriert sich auf Phosvitin, ein primäres Eigelb-Phosphoprotein, das Emulgierfunktionalität bei niedrigen Einschlussmengen bietet. Das Institute of Food Technologists identifizierte Phosvitin als Zutatentwicklungsmöglichkeit, da es Emulgiereffekte in komplexen Lebensmittelsystemen in Spurenmengen liefern kann. Dieser Wachstumsausblick spiegelt eine funktionelle Spezialisierung wider und keine Abkehr von der größeren installierten Basis des Eiklar-Proteins. Er zeigt auch, dass Premiumisierungsmöglichkeiten innerhalb konventioneller Eierzutaten bestehen.



Nach Proteinquelle:
Hühnerei behält einen breiten VorteilHühnereier hatten im Jahr 2025 einen Marktanteil von 88,43 %. Diese hohe Konzentration spiegelt das Ausmaß der globalen Legehennenhaltung und die etablierten Verarbeitungssysteme in Nordamerika und Europa wider. Für Hühnereier wird im Prognosezeitraum bis 2031 auch die höchste CAGR von 5,85 % erwartet, was darauf hindeutet, dass alternative Quellen in absoluten Mengen begrenzt bleiben werden. Bei Versorgungsunterbrechungen legen Käufer größeren Wert auf zuverlässige konventionelle Lieferanten mit etablierter Pulverproduktionskapazität. Langfristige Lieferverträge können die Nachfrage nach Verarbeitern mit bewährten Geflügelversorgungsnetzen und Sprühtrocknungsanlagen weiter stärken. Daher behaupten Hühnereier ihre Marktposition sowohl durch etablierte Infrastruktur als auch durch Kundenzufriedenheit. Alternative Versorgungsoptionen haben noch keine vergleichbare Größenordnung oder Versorgungszuverlässigkeit erreicht.
Enteneier und andere Quellen bleiben im Markt für Eierproteinpulver auf Spezialanwendungen konzentriert. Enteneier können in kalorienreichen Sportnahrungsprodukten Nachfrage wecken, da sie pro Einheit einen höheren Protein- und Fettgehalt als Hühnereier bieten. Die kommerzielle Produktion von Enteneierpulver verfügt jedoch nicht über die großen, vertikal integrierten Verarbeitungsnetzwerke, die für Hühnereier verfügbar sind. Diese Einschränkung begrenzt die zuverlässige Mengenverfügbarkeit und erschwert Preisvergleiche für Käufer. Wachtel- und Gänseeierproteine bieten ebenfalls Neuheit für spezialisierte Nahrungsergänzungsmarken und Premium-Einzelhandelsformate. Ihre kommerzielle Rolle wird jedoch weltweit voraussichtlich begrenzt bleiben. Hühnereier behalten ihren Vorteil in Bezug auf Beschaffungstiefe, Standardisierung und etablierte Kundenspezifikationen.
Nach Anwendung:
Nahrungsergänzungsmittel führen, während Backwaren und Süßwaren beschleunigenNahrungsergänzungsmittel machten im Jahr 2025 53,78 % des Marktes für Eierproteinpulver aus und sind damit das größte Anwendungssegment. Eiklar-Protein hat eine etablierte Rolle in Shakes, Riegeln und Mahlzeitenersatzprodukten, die über Nahrungsergänzungsmittelkanäle in den Vereinigten Staaten und Europa verkauft werden. Diese Kanäle erfordern von Zutatenzulieferern eine robuste Qualitätsdokumentation und die Aufrechterhaltung konsistenter Verarbeitungskontrollen. Weitere Anwendungen umfassen Fleischverarbeitung, Pharmazeutika und Körperpflegeprodukte. Hersteller in diesen Branchen verwenden eibasierte Emulgatoren, Bindemittel und filmbildende Mittel, für die eine Substitution möglicherweise eine Neuformulierung erfordert. Funktionelle Getränke und proteinreiche Snacks bieten zusätzliche Mengenmöglichkeiten für Lieferanten in nordamerikanischen Einzelhandelsmärkten.
Backwaren und Süßwaren sollen bis 2031 einen CAGR von 6,68 % verzeichnen, die schnellste Wachstumsrate unter den Anwendungen im Markt für Eierproteinpulver. Dieses Wachstum spiegelt den zunehmenden Einsatz von Pulverzutaten in der industriellen Back- und Süßwarenherstellung wider. Lagerstabiles Pulver ist einfacher zu handhaben als flüssiges Ei in Regionen mit begrenzter Kühlkettenverteilungskapazität. Dieser Vorteil ist besonders relevant, da Bäckereiketten in kleinere Städte in China, Indien und Südostasien expandieren. Das Segment profitiert auch von den funktionellen Eigenschaften von Eierproteinen, einschließlich Belüftung, Strukturbildung und Schaumbildung. Diese Anforderungen können etablierte Sprühtrocknungsbetreiber gegenüber nicht verifizierten Kleinlieferanten bevorzugen. Das Wachstum in dieser Anwendung wird sowohl durch Proteinanreicherung als auch durch den grundlegenden funktionellen Einsatz von Eierproteinen in Backwaren angetrieben.
Nach Vertriebskanal:
B2C verankert die Nachfrage, während B2B die Akzeptanz verbreitertB2C hatte im Jahr 2025 einen Anteil von 57,65 % und war damit der größte Vertriebskanal. Marken-Eierproteinpräparate profitieren von etablierten Regalplatzierungen in den Kategorien Sportnahrung, Nahrungsergänzungsmittel und Wellness. Physische Geschäfte ermöglichen es Verbrauchern auch, vor einem Kauf Nährwertkennzeichnungen, Proteingehalt und Zutatenquellen zu vergleichen. B2B war der zweitgrößte Kanal und umfasst die direkte Lieferung von Eierproteinzutaten an Lebensmittelhersteller, Gastronomieunternehmen, Nahrungsergänzungsmittelhersteller und Auftragshersteller. Diese Beziehungen beinhalten häufig wiederkehrende Bestellungen und langfristige Liefervereinbarungen, die eine stabile Nachfrage unterstützen und preisgetriebene Wechsel reduzieren.
Der B2B-Vertriebskanal wird voraussichtlich bis 2031 mit einer CAGR von 6,29 % wachsen und ist damit der am schnellsten wachsende Kanal. Das Wachstum wird durch den zunehmenden Einsatz von Eierproteinpulver in Sportnahrungsprodukten, funktionellen Lebensmitteln, Backwaren und Ernährungsformulierungen angetrieben. Lebensmittel- und Nahrungsergänzungsmittelhersteller beziehen Proteinzutaten zunehmend direkt von spezialisierten Lieferanten, um Produktreformulierungen zu unterstützen, eine gleichbleibende Qualität zu gewährleisten und die Produktion zu skalieren. B2B-Lieferanten bieten auch maßgeschneiderte Spezifikationen, Großverpackungsformate, technischen Support und Rückverfolgbarkeit, was die Beziehungen zu Industriekunden stärkt. Die Ausweitung proteinangereichterter Lebensmittelanwendungen und die wiederkehrende Beschaffung von Zutaten treiben das B2B-Wachstum schneller voran als verbraucherorientierte Vertriebskanäle. Der B2C-Kanal hält jedoch weiterhin den größten Marktanteil.
Geografische Analyse
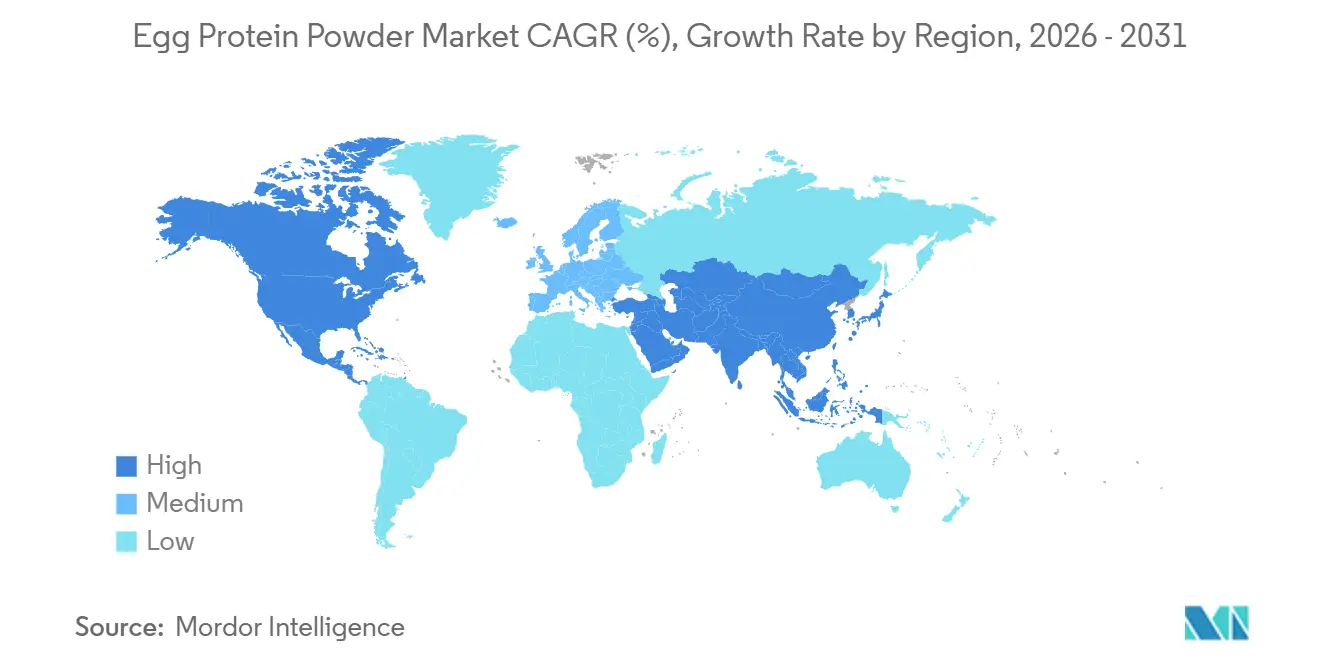
Nordamerika hält im Jahr 2025 einen Anteil von 42,1 % am Markt für Eierproteinpulver und ist damit der größte regionale Markt. Die Region profitiert von einer hohen Konzentration vertikal integrierter Eierverarbeiter und Sprühtrocknungsanlagen. Diese Anlagen verschaffen Lieferanten Vorteile bei Rückverfolgbarkeit, Kostenkontrolle und Kundenservice, indem sie eine engere Koordination von Legehennenzulieferung, Verarbeitungsbetrieben und Kundenspezifikationen ermöglichen. Die Vereinigten Staaten dienen als primäres Zentrum der Region für die konventionelle Eierproteinproduktion und die Entwicklung neu entstehender fermentationsbasierter Eierproteine. Kanada und Mexiko stellen stabile Sekundärmärkte dar, während Mexikos expandierende Gastronomie- und Backwarenherstellungsbasis eine wiederkehrende Nachfrage nach haltbaren Zutaten unterstützt, die einfacher zu transportieren und zu lagern sind als flüssige Eiprodukte.
Europa wird voraussichtlich der zweitgrößte regionale Markt für Eierproteinpulver sein, unterstützt durch etablierte Industrien für funktionelle Lebensmittel und Nahrungsergänzungsmittel in Deutschland, den Niederlanden, Frankreich und dem Vereinigten Königreich. Die Niederlande und Polen dienen als Verarbeitungszentren und beliefern Käufer in der gesamten Europäischen Union durch wettbewerbsfähige Sprühtrocknungskapazitäten und grenzüberschreitende Vertriebsnetze. Das Zertifizierungsumfeld des Vereinigten Königreichs nach dem Brexit stellt zusätzliche, wenn auch begrenzte Anforderungen an Lieferanten ohne lokale Zertifizierung oder anerkannte Zertifizierungsäquivalenz. Dieses Umfeld begünstigt größere Produzenten, die eine umfassende Lieferdokumentation aufrechterhalten können.
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 6,84 % erwartet, die schnellste regionale Wachstumsrate im Markt für Eierproteinpulver. China, Indien und Japan machen einen Großteil des Volumenzuwachses aus. In China unterstützen Fitnesskonsumenten und ein wachsendes Bewusstsein für Proteinergänzung den Absatz über Facheinzelhändler und gängige E-Commerce-Kanäle, einschließlich Produkte, die auf aktive Verbraucher über traditionelle Bodybuilding-Nutzer hinaus abzielen. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte; Brasiliens Geflügelverarbeitungsbasis und der Einzelhandelssektor für Sportnahrung sowie steigende Ausgaben für Gesundheit und Wellness in Saudi-Arabien und den Vereinigten Arabischen Emiraten schaffen jedoch zusätzliche Nachfragechancen.

Wettbewerbslandschaft
Der Markt für Eierproteinpulver ist fragmentiert, wobei der Wettbewerb durch Versorgungszuverlässigkeit, Zertifizierungen, Rückverfolgbarkeit und Kundenservice angetrieben wird, anstatt durch die Preissetzungsmacht eines einzelnen Herstellers. Konventionelle Verarbeiter, darunter Sanovo Egg Group, Rembrandt Foods, Eurovo Group und Ovostar Union, konkurrieren durch etablierte Kundenbeziehungen und integrierte Betriebe, die von Legehennenherden bis zur Trockenpulverproduktion reichen. Aufkommende Entwickler der Präzisionsfermentation bieten tierfreie Eiklar-Proteine an, die nicht direkt den Zyklen der aviären Influenza ausgesetzt sind, und bieten Käufern eine potenzielle Zweitquellenoption bei Störungen der konventionellen Eierversorgung. Eine fragmentierte Lieferantenbasis schränkt auch die Fähigkeit einzelner Verarbeiter ein, Beschaffungsbedingungen zu diktieren, wenn Lebensmittelhersteller qualifizierte Alternativen haben.
Sanovo Technology Group unterstützt die Verarbeitung von Eierproteinpulver durch Ausrüstungs- und Technologielösungen für Eiproduzenten. Seine Partnerschaften in der Türkei, Südostasien und Brasilien haben den Zugang zu Sprühtrocknung und verwandter Verarbeitungskapazität erweitert. Im November 2025 unterzeichnete Sanovo Group eine Ausrüstungsvereinbarung mit Oytun Yumurta für eine zweite pasteurisierte und pulverisierte Eierverarbeitungslinie in der Türkei, wodurch die prognostizierte Kapazität der Anlage auf 6 Millionen Eier pro Tag erhöht wurde. Diese Initiativen zeigen, wie Verarbeitungstechnologie die Inputkosten, Qualitätskonsistenz und die für Zutatenkäufer verfügbare Lieferantenbasis beeinflussen kann.
Produktspezifische Möglichkeiten bleiben relevant, da große Rohstoffverarbeiter möglicherweise nicht jede spezialisierte Anwendung verfolgen, insbesondere solche, bei denen Eigelbfraktionen unterschiedliche funktionelle Vorteile bieten. Phosvitin aus Eigelb hat Emulgierpotenzial in Anwendungen, die funktionelle Effizienz bei niedrigen Einschlussmengen erfordern. Für konventionelle Lieferanten besteht das unmittelbarere Risiko darin, dass Käufer aufkommende Proteinalternativen nutzen, um günstige Konditionen bei langfristigen Vertragsverlängerungen auszuhandeln. Diese Dynamik erhöht den Druck auf Hersteller, Kostenkontrolle, Produktfunktionalität, Rückverfolgbarkeit und Kundenservice zu stärken.
Marktführer im Bereich Eierproteinpulver
-
Sanovo Egg Group
-
Eurovo Group
-
Ovostar Union
-
NOW Health Group Inc.
-
Julian Bakery
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Eierproteinpulver
- Sanovo Egg Group
- Ovostar Union
- Avangardco Investments Public Limited
- Bouwhuis Enthoven B.V.
- Igreca
- Eurovo Group
- NOW Health Group Inc.
- DANÆG Products
- Pulviver
- VPA Australia Pty Ltd
- Taiyo Kagaku Co. Ltd.
- Evonik Industries AG.
- Julian Bakery
- Taj Agro Products
- Rembrandt Foods
- Sharrets Nutritions LLP
- Healthier Comforts
- Dava Foods
- BarBend
- MuscleEgg

Recent Industry Developments in Markt für Eierproteinpulver
- März 2026: EVERY kooperierte mit Healthier Comforts, um ein tierfreies Eiklar-Proteinpulver für den Direktvertrieb an Verbraucher einzuführen. Angetrieben von EVERYs präzisionsfermentiertem OvoPro wird das Produkt in einer 227-Gramm-Packung mit Wiederverschluss für das Kochen und Backen zu Hause angeboten. Diese Markteinführung markierte das erste Mal, dass EVERY sein Eiklar-Protein direkt für Verbraucher verfügbar machte. Das Produkt wurde zunächst im Dezember 2025 weich eingeführt und war Berichten zufolge kurz darauf ausverkauft.
- Februar 2026: Healthier Comforts führte ein tierfreies Eiklar-Proteinpulver ein, das von EVERYs OvoPro angetrieben wird. Das Produkt erweitert die Verfügbarkeit von Eiklar-Proteinpulver im Verbraucher- und Heimbackmarkt und unterstützt Anwendungen wie Baiser, Macarons und Engelskuchen.
- Oktober 2024: PoLoPo unterzeichnete ein Memorandum of Understanding (MoU) mit CSM Ingredients zur Entwicklung eines preisstabilen Eierproteinpulvers für kommerzielle Backanwendungen. PoLoPo plante, Ovalbumin, das primäre Protein in Eiklar, durch molekulares Farming in Kartoffelpflanzen zu produzieren. Das Unternehmen extrahiert und verarbeitet das Protein dann zu Pulver.
- Juli 2024: Designer Protein führte Totally Egg ein, ein Eierproteinpulver, das die Nährwertkomponenten sowohl von Eiklar als auch von Eigelb kombiniert. Das Produkt wurde als vollständiges eibasiertes Proteinpulver positioniert, das Nährstoffe aus beiden Teilen des Eies liefert und es von herkömmlichen Eiklar-Proteinprodukten unterscheidet.


Umfang des globalen Berichts über den Markt für Eierproteinpulver
Eierproteinpulver ist eine konzentrierte Proteinzutat, die durch Trocknen und Verarbeiten von Eiweiß, Eigelb oder ganzen Eiern zu Pulverform hergestellt wird. Es liefert hochwertiges, vollständiges Protein und wird in Sportnahrung, Nahrungsergänzungsmitteln, funktionellen Lebensmitteln, Backwaren und anderen Lebensmittelanwendungen eingesetzt.
Der Markt für Eierproteinpulver ist nach Produkttyp, Proteinquelle, Anwendung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Vollei-Proteinpulver, Eiweiß-Proteinpulver und Eigelb-Proteinpulver segmentiert. Nach Proteinquelle ist der Markt in Hühnerei, Entenei und andere Eierquellen segmentiert. Nach Anwendung ist der Markt in Sport und Ernährung, Nahrungsergänzungsmittel, Backwaren und Süßwaren sowie andere Anwendungen segmentiert. Nach Vertriebskanal ist der Markt in B2B und B2C (Supermärkte und Verbrauchermärkte, Online-Einzelhandel und andere Vertriebskanäle) segmentiert. Basierend auf der Geografie ist der Markt in Nordamerika, Europa, Südamerika, den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Vollei-Proteinpulver |
| Eiklar-Proteinpulver |
| Eigelb-Proteinpulver |
| Hühnerei |
| Entenei |
| Sonstige Eierquellen |
| Sport und Ernährung |
| Nahrungsergänzungsmittel |
| Backwaren und Süßwaren |
| Sonstige Anwendungen |
| B2B | |
| B2C | Supermärkte und Verbrauchermärkte |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Vollei-Proteinpulver | |
| Eiklar-Proteinpulver | ||
| Eigelb-Proteinpulver | ||
| Nach Proteinquelle | Hühnerei | |
| Entenei | ||
| Sonstige Eierquellen | ||
| Nach Anwendung | Sport und Ernährung | |
| Nahrungsergänzungsmittel | ||
| Backwaren und Süßwaren | ||
| Sonstige Anwendungen | ||
| Nach Vertriebskanal | B2B | |
| B2C | Supermärkte und Verbrauchermärkte | |
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle und prognostizierte Markt für Eierproteinpulver?
Der Markt für Eierproteinpulver wurde im Jahr 2025 auf 7,57 Milliarden USD geschätzt und soll bis 2026 auf 7,97 Milliarden USD und bis 2031 auf 10,50 Milliarden USD wachsen, mit einem CAGR von 5,67 % im Zeitraum 2026–2031.
Welcher Produkttyp hatte im Jahr 2025 den größten Anteil am Markt für Eierproteinpulver?
Eiklar-Proteinpulver dominierte den Markt im Jahr 2025 und machte 47,24 % des gesamten Marktumsatzes aus.
Welche Proteinquelle hatte im Jahr 2025 den größten Marktanteil?
Das Hühnerei war die führende Proteinquelle und hielt im Jahr 2025 einen Marktanteil von 88,43 %.
Was war das größte Anwendungssegment im Markt für Eierproteinpulver im Jahr 2025?
Nahrungsergänzungsmittel stellten das größte Anwendungssegment dar und trugen im Jahr 2025 53,78 % zum Markt bei.
Welcher Vertriebskanal führte den Markt im Jahr 2025 an?
B2C war der führende Vertriebskanal und entfiel im Jahr 2025 auf 57,65 % des gesamten Marktabsatzes.
Welche Region hatte im Jahr 2025 den größten Anteil am Markt für Eierproteinpulver?
Nordamerika war der größte regionale Markt und hielt im Jahr 2025 einen Marktanteil von 42,12 %.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
