
Tamanho e Participação do Mercado de Monitoramento de Solo do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 67.20 Milhões de dólares |
| Tamanho do Mercado (2026) | 77.80 Milhões de dólares |
| Tamanho do Mercado (2031) | 139.90 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.80 % |
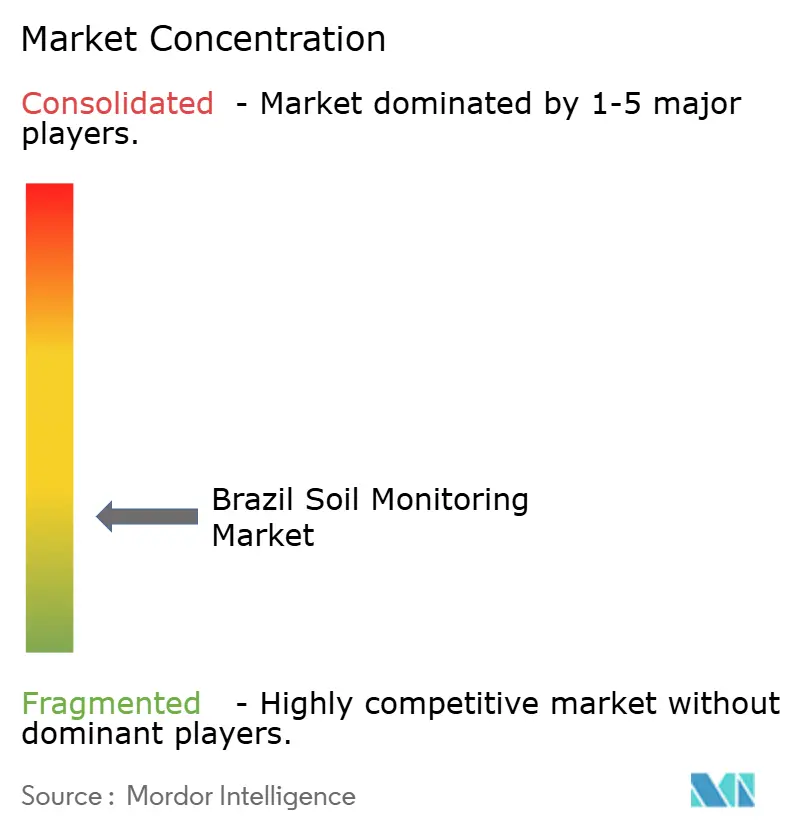
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitoramento de Solo do Brasil pela Mordor Intelligence
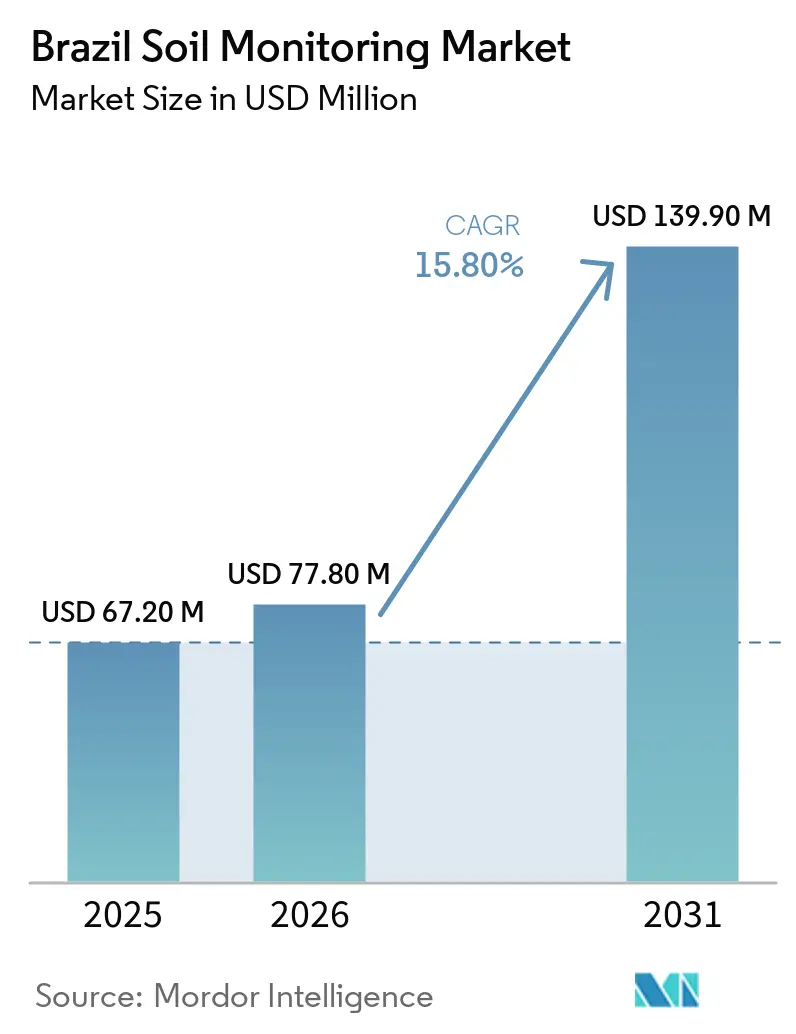
O mercado de monitoramento de solo do Brasil foi avaliado em 67,20 milhões de USD em 2025 e estima-se que cresça de 77,80 milhões de USD em 2026 para atingir 139,90 milhões de USD até 2031, a um CAGR de 15,80% durante o período de previsão 2026–2031. Grandes fazendas orientadas para exportação estão incorporando dados de solo em decisões rotineiras sobre irrigação, aplicação de fertilizantes e operações de campo. De acordo com a Agência Nacional de Águas e Saneamento Básico (ANA), a irrigação representou 50,3% do consumo total de água no Brasil em 2024, tornando as restrições hídricas um fator-chave para a adoção do monitoramento de soloANA lança o Relatório da Situação Atual dos Recursos Hídricos no Brasil – Relatório Resumo, gov.br">[1]. Os requisitos de medição de carbono também estão aumentando o valor dos registros confiáveis de solo para fazendas que participam de programas de sustentabilidade. As variadas condições de solo do Brasil favorecem fornecedores que podem oferecer dispositivos combinados com calibração local e suporte agronômico. Como resultado, o mercado de monitoramento de solo do Brasil favorece soluções que se integram aos fluxos de trabalho existentes das fazendas em detrimento de equipamentos de medição independentes.
Principais Conclusões do Relatório
- Por componente, o hardware foi o maior segmento e deteve 58,0% da participação do mercado de monitoramento de solo do Brasil em 2025, enquanto os serviços são o segmento de crescimento mais rápido e têm previsão de expansão a um CAGR de 16,3% entre 2026 e 2031.
- Por tipo de produto, os sensores in situ foram o maior segmento e detiveram 46,0% do tamanho do mercado de monitoramento de solo do Brasil em 2025, enquanto as plataformas de sensoriamento remoto são o segmento de crescimento mais rápido e têm previsão de expansão a um CAGR de 18,1% entre 2026 e 2031.
- Por tecnologia de conectividade, a conectividade sem fio foi o maior segmento e deteve 70,0% da participação de mercado em 2025, sendo também o segmento de crescimento mais rápido, com previsão de crescimento a um CAGR de 19,8% entre 2026 e 2031.
- Por aplicação, o campo aberto foi o maior segmento e deteve 63,0% da participação de mercado em 2025, enquanto o cultivo protegido é o segmento de crescimento mais rápido e tem previsão de expansão a um CAGR de 16,8% entre 2026 e 2031.
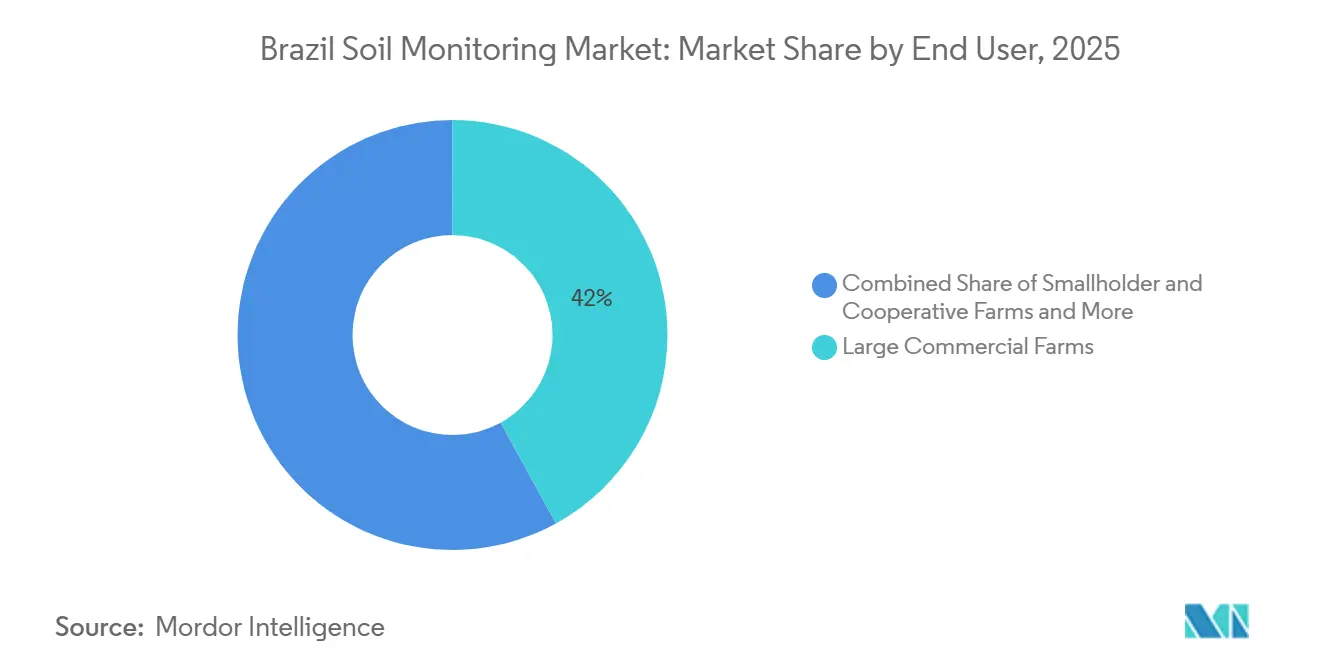
- Por usuário final, as grandes fazendas comerciais foram o maior segmento e detiveram 42,0% da participação de mercado em 2025, enquanto os institutos de pesquisa e universidades são o segmento de crescimento mais rápido e têm previsão de expansão a um CAGR de 16,4% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção da Agricultura de Precisão em Fazendas Brasileiras de Grande Escala | +4.0% | Cerrado, Centro-Oeste, Mato Grosso, São Paulo e MATOPIBA | Médio prazo (2 a 4 anos) |
| Requisitos de Irrigação Eficiente em Água e Resiliência Climática | +3.0% | MATOPIBA, Cerrado, Sul e Sudeste do Brasil | Curto prazo (≤ 2 anos) |
| Integração com Software de Gestão de Fazendas e Plataformas de Maquinário | +2.5% | Nacional, com concentração inicial em Mato Grosso e Goiás | Médio prazo (2 a 4 anos) |
| Expansão de Modelos Cooperativos e de Sensores Compartilhados | +2.0% | São Paulo, Minas Gerais e Rio Grande do Sul | Longo prazo (≥ 4 anos) |
| Inteligência de Solo Localizada para Solos Ácidos e Ciclos de Múltiplas Culturas | +1.8% | Cerrado, MATOPIBA e novas áreas de fronteira | Médio prazo (2 a 4 anos) |
| Recomendações de Nutrientes em Tempo Real Alinhadas à Embrapa | +1.5% | Nacional, com ganhos iniciais em Mato Grosso, Goiás e Paraná | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção da Agricultura de Precisão em Fazendas Brasileiras de Grande Escala
A crescente adoção da agricultura de precisão em operações agrícolas de grande escala está impulsionando a demanda por tecnologias de monitoramento de solo no Brasil. Um estudo de 2025 realizado pela Empresa Brasileira de Pesquisa Agropecuária (Embrapa) e pela Universidade Federal de São Carlos, baseado em 148 produtores de soja em São Paulo, identificou a amostragem de solo em grade, a aplicação a taxa variável, o monitoramento de produtividade e o piloto automático GNSS entre as tecnologias de agricultura de precisão utilizadas pelos produtores. O estudo também constatou que o tamanho da fazenda, a experiência agrícola, o acesso a consultoria e informações e a escolaridade influenciaram positivamente a adoção de tecnologia. As grandes fazendas comerciais podem distribuir os custos de equipamentos e serviços por extensas áreas cultivadas, melhorando a viabilidade econômica do monitoramento de solo e da gestão de insumos de precisão. Empresas brasileiras de agricultura de precisão, como a Falker, oferecem medidores de condutividade elétrica do solo, medidores digitais de umidade do solo, medidores de compactação do solo e soluções de GPS de campo, apoiando a integração de dados de solo na gestão de fazendas. A integração de dados de solo com tecnologias de aplicação a taxa variável e maquinário de precisão permite que os produtores otimizem as aplicações de fertilizantes e irrigação, melhorando a eficiência operacional. O crescente uso de tecnologias de precisão entre fazendas comerciais está sustentando a demanda por soluções de monitoramento de solo no Brasil.
Requisitos de Irrigação Eficiente em Água e Resiliência Climática
A gestão da água está se tornando um fator-chave para a adoção de sistemas de medição de umidade do solo. A irrigação representa a maior parcela do consumo de água no Brasil, aumentando o foco no agendamento eficiente de irrigação e nas práticas de gestão hídrica em operações agrícolas. Os dados de solo ajudam os operadores a evitar decisões de irrigação baseadas exclusivamente em cronogramas fixos. Pesquisadores apoiados pela Fundação de Amparo à Pesquisa do Estado de São Paulo (FAPESP) estão desenvolvendo o PalmaFlex Total em 2026, combinando sensores de solo, rádio de longo alcance e inteligência artificial (IA) para prever a disponibilidade de água. O sistema foi projetado para prever a disponibilidade de água por até 16 dias em áreas de até 3.000 hectaresInteligência de dados prevê escassez de água em áreas rurais, agencia.fapesp.br">[2]. Tais sistemas ilustram por que o monitoramento de irrigação está cada vez mais vinculado ao planejamento hídrico local. Essa demanda é menos dependente de flutuações de curto prazo nos preços das commodities do que de compras de equipamentos vinculadas exclusivamente à expansão da produção.
Integração com Software de Gestão de Fazendas e Plataformas de Maquinário
A crescente integração de sistemas de monitoramento de solo com software de gestão de fazendas e maquinário de precisão está aumentando o valor das soluções de agricultura digital no Brasil. Ao permitir a transferência contínua de dados de solo para fluxos de trabalho de irrigação, gestão de nutrientes e operações de campo, as plataformas integradas apoiam decisões de gestão de fazendas mais informadas e oportunas. Essa tendência está incentivando os produtores a adotar soluções interoperáveis que combinam coleta de dados, análise e suporte à decisão em uma única plataforma. Como resultado, os provedores de tecnologia estão cada vez mais focados na compatibilidade com ecossistemas digitais de gestão de fazendas e equipamentos agrícolas conectados, fortalecendo a demanda por soluções abrangentes de monitoramento de solo que melhorem a eficiência operacional e otimizem o uso de recursos.
Expansão de Modelos Cooperativos e de Sensores Compartilhados
A expansão das cooperativas agrícolas e dos modelos de serviços compartilhados está melhorando o acesso às tecnologias de monitoramento de solo entre pequenas e médias fazendas no Brasil. Em 2025, iniciativas como o programa de Agricultura Digital da Empresa Brasileira de Pesquisa Agropecuária (Embrapa) apoiaram o desenvolvimento e a disseminação de tecnologias digitais e de agricultura de precisão, incluindo ferramentas para monitoramento de solo e culturas. As cooperativas agrícolas também estão incorporando cada vez mais tecnologias digitais aos serviços de apoio às fazendas, permitindo que os custos de sensores, plataformas de dados e assistência técnica sejam distribuídos entre múltiplos produtores. O acesso compartilhado a sistemas de monitoramento de solo permite que os produtores obtenham recomendações baseadas em dados para irrigação, fertilização e gestão da saúde do solo sem exigir investimentos individuais significativos. À medida que as cooperativas expandem os serviços de compartilhamento de tecnologia e suporte técnico entre seus membros, esses modelos podem ampliar o acesso a soluções de monitoramento de solo e apoiar a adoção de práticas de agricultura de precisão entre fazendas de menor e médio porte.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento Inicial e Financiamento Limitado para Pequenos Agricultores | -3.2% | Nacional, especialmente em áreas de pequenos agricultores do Nordeste e Norte | Longo prazo (≥ 4 anos) |
| Lacunas de Conectividade Rural e Serviços Técnicos | -2.6% | Norte do Brasil, MATOPIBA e áreas remotas do Centro-Oeste | Médio prazo (2 a 4 anos) |
| Desvio de Calibração nos Diversos Perfis de Solo do Brasil | -1.8% | Fronteira do Cerrado, MATOPIBA e novas áreas de Latossolo | Médio prazo (2 a 4 anos) |
| Baixa Disposição a Pagar por Culturas de Baixo Valor e Baixa Margem | -1.4% | Áreas de subsistência do Nordeste e zonas de cultivo de mandioca e feijão | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial e Financiamento Limitado para Pequenos Agricultores
O alto custo inicial das tecnologias de monitoramento de solo e o acesso limitado a financiamento institucional continuam a restringir sua adoção, particularmente entre pequenas e médias fazendas no Brasil. Em 2025, o Plano Safra 2025/26 do Brasil alocou BRL 516,2 bilhões (94,0 bilhões de USD) em crédito rural para a agricultura familiar e comercial, incluindo linhas de financiamento que apoiam maquinário, equipamentos e modernização tecnológica. No entanto, o acesso a esses recursos varia de acordo com o tamanho da fazenda, a elegibilidade ao crédito e o perfil do produtor, limitando a capacidade de algumas fazendas menores de financiar tecnologias de agricultura de precisão. Programas como a linha de crédito Moderfrota fornecem financiamento para a aquisição de máquinas e equipamentos agrícolas, enquanto o financiamento baseado em cooperativas pode facilitar o investimento em tecnologia entre produtores afiliados. Os investimentos em sensores, plataformas de software, manutenção e serviços de assessoria técnica ainda podem exigir capital significativo, particularmente quando a adoção de tecnologia não gera retornos imediatos. Culturas de menor valor também podem oferecer escopo limitado para recuperar os custos de tecnologia em um único ciclo de produção, reduzindo o incentivo econômico para adoção. Como resultado, as diferenças na renda das fazendas e no acesso ao crédito agrícola continuam sendo restrições importantes para a implantação mais ampla de soluções de monitoramento de solo em todo o Brasil.
Baixa Disposição a Pagar por Culturas de Baixo Valor e Baixa Margem
Os benefícios econômicos das tecnologias de monitoramento de solo variam significativamente entre os tipos de culturas, limitando sua adoção em segmentos agrícolas de baixo valor e baixa margem. Os produtores que cultivam culturas como mandioca, feijão-seco e milho de subsistência frequentemente enfrentam dificuldades para justificar investimentos em sistemas de monitoramento de solo, pois os ganhos de produtividade esperados podem não gerar retornos suficientes para compensar os custos de tecnologia. Esse desafio é ainda mais intensificado pelo acesso limitado a crédito institucional e serviços de suporte à agricultura de precisão, particularmente entre produtores independentes. Para melhorar a adoção nesses segmentos, os provedores de tecnologia estão cada vez mais explorando soluções econômicas, incluindo pacotes de sensores simplificados e modelos de serviços compartilhados. Embora as iniciativas emergentes de sustentabilidade e agricultura de carbono possam criar incentivos adicionais ao encorajar o uso de dados de solo para participação em programas e relatórios ambientais, sua adoção permanece concentrada em cadeias de suprimentos de commodities orientadas para exportação e de alto valor. Consequentemente, os retornos econômicos limitados continuam a restringir a adoção generalizada de tecnologias de monitoramento de solo em segmentos de culturas de menor valor no Brasil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
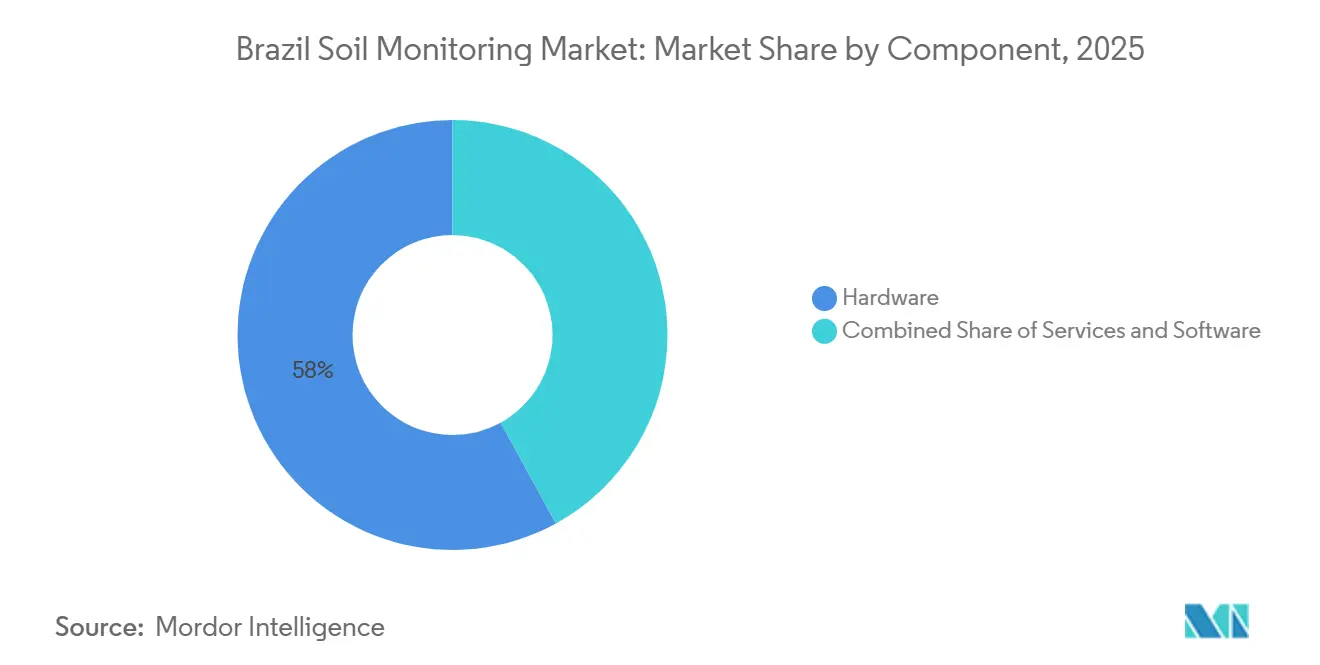
Hardware Ancora a Receita Enquanto os Serviços AceleramO hardware representou 58,0% do mercado de monitoramento de solo do Brasil em 2025, refletindo as preferências de compra dos grandes operadores de fazendas. Sondas de umidade do solo, sensores de condutividade elétrica e registradores de dados são os principais produtos físicos neste mercado. Muitos operadores de fazendas preferem ser proprietários dos equipamentos instalados que geram seus registros de campo, particularmente em fazendas de grande área com necessidades recorrentes de medição. O hardware também estabelece a base instalada inicial para software e serviços de assessoria. Dispositivos multiparamétricos permitem que os usuários coletem várias leituras do mesmo local, embora seu valor dependa da qualidade da calibração e da facilidade com que os dados se integram às operações diárias da fazenda. O hardware, portanto, permanece um componente significativo do mercado mesmo com o crescimento dos modelos orientados a serviços.
O segmento de serviços tem previsão de expansão a um CAGR de 16,3% entre 2026 e 2031. As ofertas gerenciadas podem incluir instalação, calibração, interpretação de dados e recomendações agronômicas, abordando a lacuna operacional entre a coleta de uma leitura e a tomada de uma decisão de campo. Em 2026, a METER Group introduziu o sensor SOLYX 14, que permite a medição simultânea de permissividade dielétrica e condutividade da água dos poros. Essa direção de produto apoia a diferenciação com base na qualidade da medição em vez de especificações básicas de equipamentos. O software pode gerar receita recorrente ao converter leituras de hardware em recomendações para fazendas. O mercado de monitoramento de solo do Brasil está, portanto, avançando em direção a um modelo no qual o desempenho do dispositivo e o suporte contínuo estão intimamente conectados.

Por Tipo de Produto:
Sensores In Situ Lideram, Sensoriamento Remoto Reformula a ConcorrênciaOs sensores in situ representaram 46,0% do mercado de monitoramento de solo do Brasil em 2025. Sua base instalada é sustentada por fazendas irrigadas de soja e milho que requerem leituras contínuas de umidade do campo. Tensiômetros, sondas de capacitância e sensores de reflectometria no domínio do tempo (TDR) são utilizados para esse fim. Esses produtos oferecem medição direta no ponto onde as decisões de irrigação e nutrientes são tomadas. Seu valor aumenta quando as leituras são mantidas de forma consistente ao longo do tempo, o que cria a necessidade de manutenção de campo e calibração adequada do solo. Os fornecedores que atendem a essas implantações competem em confiabilidade, suporte à instalação e usabilidade prática dos dados. Os produtos in situ permanecem o principal elo físico entre um perfil de solo e o plano operacional de uma fazenda.
As plataformas de sensoriamento remoto têm previsão de expansão a um CAGR de 18,1% entre 2026 e 2031. Essas plataformas utilizam imagens de satélite ou drone para estender a observação de campo além dos pontos fixos de sensores. A inteligência artificial pode converter imagens em arquivos de prescrição, reduzindo a necessidade de análise especializada separada. Essa capacidade pode tornar o sensoriamento remoto mais acessível a fazendas de médio porte. No entanto, isso não elimina a necessidade de medições locais do solo onde as condições detalhadas da zona radicular são relevantes. As duas abordagens fornecem diferentes visões do mesmo campo e podem ser usadas em conjunto. Sondas portáteis e kits de teste também atendem a varejistas de insumos que fornecem diagnósticos durante visitas às fazendas. O mercado de monitoramento de solo do Brasil suporta um conjunto mais amplo de casos de uso quando o sensoriamento remoto, os testes portáteis e os sensores instalados são usados em combinação.
Por Tecnologia de Conectividade:
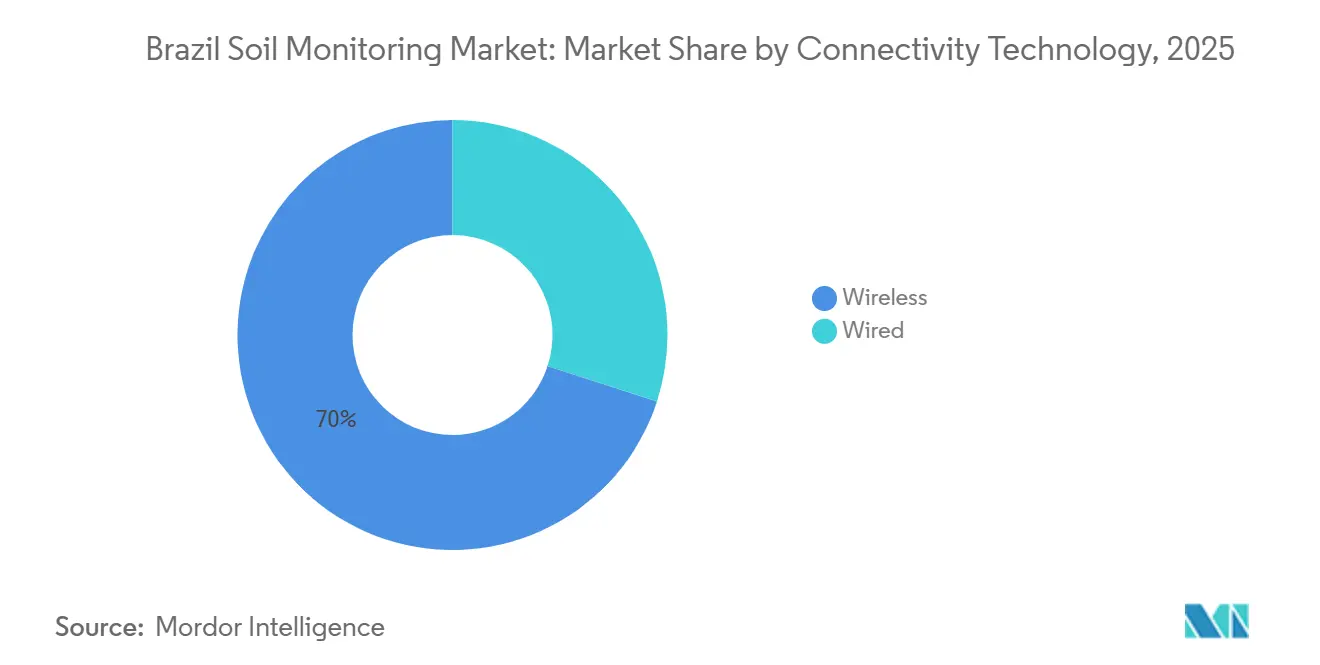
Sem Fio Domina, Satélite Fecha a Lacuna de CoberturaA conectividade sem fio representou 70,0% da participação do mercado de monitoramento de solo do Brasil em 2026. Essa categoria inclui links LPWAN, celular e satélite, uma combinação adequada para fazendas que cobrem grandes áreas e não podem depender de uma única rede com fio. A TIM Brasil informou que sua rede de Internet das Coisas de banda estreita (NB-IoT) cobria 54 milhões de hectares agrícolas e 348.000 propriedades rurais em 2026TIM expande estratégia de agronegócio e aposta em dados para acelerar a transformação digital no campo, itshow.com.br">[3]. A rede fornece uma opção terrestre para dispositivos agrícolas conectados e ilustra a escala necessária para suportar o monitoramento agrícola de grande área. Os projetos sem fio podem combinar o tipo de conexão com a geografia local e a disponibilidade de energia, e essa flexibilidade sustenta seu papel como padrão operacional para fazendas de grande área.
A conectividade sem fio tem previsão de expansão a um CAGR de 19,8% entre 2026 e 2031. Os serviços de IoT via satélite podem estender a transmissão de dados a áreas onde a cobertura terrestre não está disponível. Em março de 2026, São Martinho e Vivo anunciaram um projeto envolvendo 44 torres de telecomunicações em 3 milhões de hectares, utilizando sinais 4G, NB-IoT e evolução de longo prazo para máquinas (LTE-M) em áreas agrícolas. Os sistemas com fio mantêm um papel no cultivo protegido e em ambientes de pesquisa onde a transmissão local consistente pode justificar os custos de instalação, embora sua relevância seja menor em locais dispersos de campo aberto. O futuro modelo de conectividade provavelmente permanecerá híbrido, pois as condições de cobertura e serviço variam amplamente entre as regiões.
Por Aplicação:
Campo Aberto Ancora o Volume, Cultivo Protegido AceleraAs aplicações em campo aberto representaram 63,0% do mercado de monitoramento de solo do Brasil em 2025. Soja, milho, cana-de-açúcar e algodão representam a maioria das terras monitoradas nessa aplicação. Essas culturas são cultivadas em grandes áreas onde pequenos erros nas decisões de água ou insumos podem resultar em custos significativos. A plataforma AFERE (Avaliação da Fertilidade do Solo e Recomendação de Adubação) da Empresa Brasileira de Pesquisa Agropecuária (Embrapa) apoia a avaliação da fertilidade do solo e as recomendações de fertilizantes para sistemas de produção de campo, fornecendo aos produtores um ponto de referência para aplicar informações de solo em decisões agronômicas. As implantações em campo aberto geralmente requerem equipamentos duráveis e conectividade capaz de operar em grandes distâncias. Essa aplicação, portanto, favorece soluções que combinam medição direta, mapeamento de campo e integração operacional, tornando-a a base de volume central para o mercado de monitoramento de solo do Brasil.
O cultivo protegido tem previsão de expansão a um CAGR de 16,8% entre 2026 e 2031. As operações de estufa e horticultura de alto valor requerem monitoramento próximo de substratos e condições locais da zona radicular. Seus requisitos diferem dos grandes campos abertos, pois as leituras podem precisar orientar decisões de irrigação mais frequentes. O maior valor das culturas nessas operações pode suportar um uso mais intensivo de sensores. As aplicações florestais são menores em escala, mas podem exigir monitoramento da tensão de água do solo em grandes plantações de eucalipto e pinheiro, criando oportunidades de aquisição consideráveis para fornecedores que atendam aos requisitos operacionais das plantações. Cada aplicação tem um equilíbrio diferente entre densidade de sensores, conectividade, serviço e interpretação de dados. Essa diversidade limita a eficácia de um único design de produto para todas as condições agrícolas brasileiras.
Por Usuário Final:
Grandes Fazendas Impulsionam o Volume, Institutos de Pesquisa Aceleram o EcossistemaAs grandes fazendas comerciais representaram 42,0% do mercado de monitoramento de solo do Brasil em 2025. Essa participação reflete suas extensas terras irrigadas e maior acesso a empréstimos comerciais e financiamento cooperativo. Essas fazendas podem implantar arranjos integrados de hardware, software e assessoria em múltiplos campos. Suas decisões de aquisição frequentemente servem como ponto de referência para operações menores e membros de cooperativas. As grandes fazendas também possuem a equipe necessária para agir com base em fluxos de dados frequentes, tornando-as clientes centrais para fornecedores que buscam demonstrar o desempenho dos equipamentos em escala. Seus requisitos favorecem sistemas que se conectam com maquinário e plataformas de gestão de fazendas, e as grandes frotas de dispositivos que operam criam demanda consistente por serviços de suporte.
Os institutos de pesquisa e universidades têm previsão de expansão a um CAGR de 16,4% entre 2026 e 2031. A Empresa Brasileira de Pesquisa Agropecuária (Embrapa) lançou a Plataforma BR Saúde do Solo em novembro de 2025 na COP30 em Belém, Brasil, fornecendo acesso aberto a dados de saúde do solo de mais de 52.000 amostras em todos os estados brasileiros por meio de mapas interativos e indicadores que cobrem características biológicas, físicas e químicas do solo. As implantações de pesquisa podem ajudar a validar o desempenho local dos sensores, melhorar a interpretação do solo e criar uma base de evidências compartilhada para produtores, fornecedores e programas públicos. As fazendas de pequenos agricultores e cooperativas permanecem segmentos importantes onde os serviços ajudam a reduzir os custos iniciais. As aquisições governamentais e de organizações não governamentais (ONGs) podem apoiar programas de monitoramento ambiental e reflorestamento que requerem registros de solo. Esses grupos de usuários ampliam o mercado de monitoramento de solo do Brasil além das compras privadas de grandes fazendas.
Análise Geográfica
O Cerrado é a maior área de demanda geográfica no mercado de monitoramento de solo do Brasil devido à sua concentração de grandes fazendas comerciais e requisitos complexos de gestão do solo. Seus perfis de Latossolo e Latossolo Vermelho são caracterizados por alta acidez, toxicidade por alumínio e fixação de fósforo, o que aumenta a importância de decisões precisas de calcário, gesso, irrigação e fertilizantes. Um estudo de 2024 publicado na MDPI Agriculture constatou que aplicações de calcário acima de 10 toneladas métricas por hectare em novas áreas de soja do Cerrado reduziram a absorção de fósforo e micronutrientes. Essa constatação apoia um maior uso de dados de solo localizados antes de decisões de correção em larga escala. O Mato Grosso é um contribuinte significativo para essa demanda, pois as grandes unidades agrícolas do estado podem financiar implantações completas de sensores e dados. Goiás e Mato Grosso do Sul compartilham fatores de demanda semelhantes impulsionados pela produção em grande área e pela variabilidade do solo.
O Sul e o Sudeste formam uma área de demanda mais densa por hectare, pois café, citros, horticultura e outras culturas de maior valor suportam monitoramento intensivo. O Paraná se beneficia da base técnica da Embrapa Soja em Londrina e de seu papel na orientação sobre fertilidade do solo. As redes de cooperativas também permitem que as fazendas compartilhem conhecimento técnico e reduzam os requisitos individuais de capital. Em 2025, a Lacuna Space e a Wyld Networks colaboraram com a Embrapa em conectividade em tempo real para monitoramento de solo e irrigação em São Sebastião do Paraíso, demonstrando como os serviços de satélite podem ser validados com parceiros de pesquisa brasileiros. A diversidade local de culturas gera demanda por soluções que suportem práticas variadas de irrigação e gestão de nutrientes, tornando essas regiões mercados importantes onde a qualidade do serviço e a calibração podem justificar implantações mais intensivas.
O MATOPIBA (Maranhão, Tocantins, Piauí e Bahia) é a área geográfica de crescimento mais rápido no mercado de monitoramento de solo do Brasil, sustentada pela expansão da atividade agrícola e pela crescente pressão sobre os recursos hídricos. O aumento da demanda por irrigação está fortalecendo a necessidade de monitoramento de umidade do solo para melhorar a eficiência no uso da água e orientar as decisões de irrigação. As áreas agrícolas remotas da região também aumentam a importância de conectividade confiável e suporte de campo, com soluções de rede satélite e híbrida ajudando a atender a esses requisitos. Os requisitos de alocação de água em nível de bacia estão ainda mais incentivando as fazendas a integrar a gestão hídrica com o monitoramento de umidade do solo. Em conjunto, o estresse hídrico, a expansão da infraestrutura agrícola e o crescimento da produção estão criando oportunidades para soluções de monitoramento de solo em todo o MATOPIBA.
Cenário Competitivo
O mercado de monitoramento de solo do Brasil apresentou uma estrutura fragmentada em 2025, com os cinco principais participantes sendo METER Group, Inc., Solinftec Tecnologia Agrícola Ltda., Stevens Water Monitoring Systems, Inc., SENTEK PTY. LTD e CropX Technologies, Inc. Patentes de hardware e plataformas de dados proprietárias são ferramentas competitivas importantes. Os sensores podem ser diferenciados por profundidade de medição, faixa de parâmetros, durabilidade e desempenho de calibração. As plataformas de dados também podem dificultar as mudanças de fornecedor quando os registros e fluxos de trabalho das fazendas já estão integrados. A instalação local e o suporte agronômico continuam sendo importantes porque os solos brasileiros requerem interpretação regional. O mercado não suporta uma estratégia simples de hardware global. Os participantes precisam demonstrar que seus sistemas podem fornecer leituras confiáveis nas condições de campo locais.
A CropX Technologies, Inc. lançou seu sensor de solo de múltiplas profundidades Apex em abril de 2026. O produto suporta configurações de 12 polegadas, 24 polegadas e 36 polegadas e mede a salinidade e a temperatura da zona radicular. Isso tem como alvo aplicações de grãos irrigados e cana-de-açúcar onde os detalhes da zona radicular são importantes. A Pessl Instruments GmbH e a IMKO Mikromodultechnik GmbH estão expandindo seu alcance por meio de distribuidores locais e redes de serviços técnicos. Sua posição competitiva depende de mais do que especificações de dispositivos, pois a instalação e a calibração podem afetar os resultados dos clientes. Os participantes que oferecem serviço pós-venda responsivo podem reter clientes mesmo quando as especificações dos produtos são semelhantes. O mercado de monitoramento de solo do Brasil, portanto, valoriza a capacidade de entrega local juntamente com a inovação em dispositivos.
As plataformas brasileiras Solinftec Tecnologia Agricola Ltda. e Agrosmart Tecnologia Ltda. competem combinando dados de campo com informações mais amplas de fazenda e cadeia de suprimentos. A Solinftec Tecnologia Agricola Ltda. utiliza dados de solo e campo em decisões operacionais no nível da máquina, elevando o padrão de integração de plataformas. A plataforma Nexus da Agrosmart Tecnologia Ltda. utiliza dados climáticos e de solo para serviços de governança ambiental, social e corporativa (ESG) e de monitoramento, relatório e verificação (MRV). A CropX Technologies, Inc. integrou-se à Cool Farm Platform em maio de 2026 para relatórios de Escopo 3, MRV de carbono orgânico do solo (COS) e relatórios de gases de efeito estufa. Pacotes cooperativos de baixo custo e serviços com prioridade offline permanecem áreas onde nenhum fornecedor único domina. Serviços integrados que combinam irrigação, fertilizantes e programas de carbono podem ser mais atraentes do que vendas de dispositivos independentes.
Líderes do Setor de Monitoramento de Solo do Brasil
-
METER Group, Inc.
-
Stevens Water Monitoring Systems, Inc.
-
SENTEK PTY. LTD
-
CropX Technologies, Inc.
-
Solinftec Tecnologia Agrícola Ltda.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monitoramento de Solo do Brasil Empresas cobertas neste relatório
- METER Group, Inc. (Campbell Group, Inc.)
- Stevens Water Monitoring Systems, Inc.
- SENTEK PTY. LTD
- CropX Technologies, Inc.
- Pessl Instruments GmbH
- IMKO Mikromodultechnik GmbH (Endress+Hauser Group)
- Irrometer Company, Inc.
- Delta-T Devices Ltd
- PTx Trimble LLC (AGCO Corporation)
- Deere and Company
- Topcon Positioning Systems, Inc. (Topcon Corporation)
- Yara International ASA
- Solinftec Tecnologia Agricola Ltda.
- Agrosmart Tecnologia Ltda.
Desenvolvimentos industriais recentes em Mercado de Monitoramento de Solo do Brasil
- Dezembro de 2025: O MapBiomas lançou sua terceira coleção nacional de solos juntamente com a plataforma de acesso aberto SoilData, fornecendo dados de propriedades do solo de mais de 45.000 amostras coletadas em 15.000 locais, incluindo informações sobre textura do solo, carbono orgânico, densidade aparente e fragmentos grosseiros em todo o Brasil.
- Novembro de 2025: A Empresa Brasileira de Pesquisa Agropecuária (Embrapa) lançou a Plataforma BR Saúde do Solo na COP30 em Belém, um sistema digital de acesso aberto que agrega mais de 56.000 amostras de solo de 1.502 municípios em todos os estados brasileiros, construído sobre sua tecnologia de bioanálise BioAS para apoiar a agricultura regenerativa, a agricultura de baixo carbono e o monitoramento nacional da saúde do solo.
- Junho de 2025: A Regrow Ag anunciou uma parceria estratégica com a Embrapa para calibrar seu modelo biogeoquímico DNDC para solos tropicais brasileiros, estabelecendo uma estrutura técnica para monitoramento, relatório e verificação (MRV) de emissões de gases de efeito estufa e sequestro de carbono em solos agrícolas, apresentada no simpósio LAC Soil Carbon 2025 no Rio de Janeiro, Brasil.
- Janeiro de 2025: A Marfrig, em parceria com a Agrorobótica, adotou um sistema de análise de solo por laser-IA calibrado pela NASA que reduz o tempo de avaliação de carbono do solo de 20 dias para aproximadamente 20 segundos, com planos de estender a tecnologia à sua rede de fornecedores de carne bovina para medição de linha de base de carbono e geração de créditos no âmbito de programas de agricultura regenerativa.
Escopo do Relatório do Mercado de Monitoramento de Solo do Brasil
O Mercado de Monitoramento de Solo refere-se ao mercado que se concentra no uso de tecnologia para monitorar as condições do solo, o que é crucial para a agricultura e a gestão ambiental. Ele abrange vários componentes e é impulsionado pela necessidade de dados em tempo real sobre parâmetros do solo, como umidade, temperatura e teor de nutrientes.
O Relatório do Mercado de Monitoramento de Solo do Brasil é Segmentado por Componente (Hardware, Software e Serviços), por Tipo de Produto (Sensores In Situ, Plataformas de Sensoriamento Remoto e Sondas Portáteis e Kits de Teste), por Tecnologia de Conectividade (Com Fio e Sem Fio), por Aplicação (Campo Aberto, Cultivo Protegido e Silvicultura) e por Usuário Final (Grandes Fazendas Comerciais, Fazendas de Pequenos Agricultores e Cooperativas, Institutos de Pesquisa e Universidades e Governo e ONGs). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Sensores In Situ |
| Plataformas de Sensoriamento Remoto |
| Sondas Portáteis e Kits de Teste |
| Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) |
| Campo Aberto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Fazendas Comerciais |
| Fazendas de Pequenos Agricultores e Cooperativas |
| Institutos de Pesquisa e Universidades |
| Governo e ONGs |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Tipo de Produto | Sensores In Situ |
| Plataformas de Sensoriamento Remoto | |
| Sondas Portáteis e Kits de Teste | |
| Por Tecnologia de Conectividade | Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) | |
| Por Aplicação | Campo Aberto |
| Cultivo Protegido | |
| Silvicultura | |
| Por Usuário Final | Grandes Fazendas Comerciais |
| Fazendas de Pequenos Agricultores e Cooperativas | |
| Institutos de Pesquisa e Universidades | |
| Governo e ONGs |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de monitoramento de solo do Brasil?
O mercado de monitoramento de solo do Brasil é avaliado em 77,8 milhões de USD em 2026 e tem previsão de atingir 139,9 milhões de USD até 2031, a um CAGR de 15,80% entre 2026 e 2031.
Por que as fazendas estão adotando o monitoramento de solo no Brasil?
As grandes fazendas utilizam dados de solo para irrigação, decisões de fertilizantes e operações de maquinário, enquanto a pressão hídrica está aumentando a demanda por monitoramento de umidade.
O que limita a adoção entre as pequenas fazendas brasileiras?
Os altos custos iniciais, o crédito institucional limitado, as lacunas de conectividade rural e as necessidades de serviços técnicos limitam a implantação entre muitos pequenos agricultores.
Qual é o segmento de crescimento mais rápido em tecnologia de conectividade?
A conectividade sem fio tem previsão de expansão a um CAGR de 19,8% entre 2026 e 2031, tornando-a a de crescimento mais rápido no segmento.