
Marktgröße und Marktanteil des brasilianischen Bodenüberwachungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 67.20 Millionen US-Dollar |
| Marktgröße (2026) | 77.80 Millionen US-Dollar |
| Marktgröße (2031) | 139.90 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.80 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Bodenüberwachungsmarkts von Mordor Intelligence
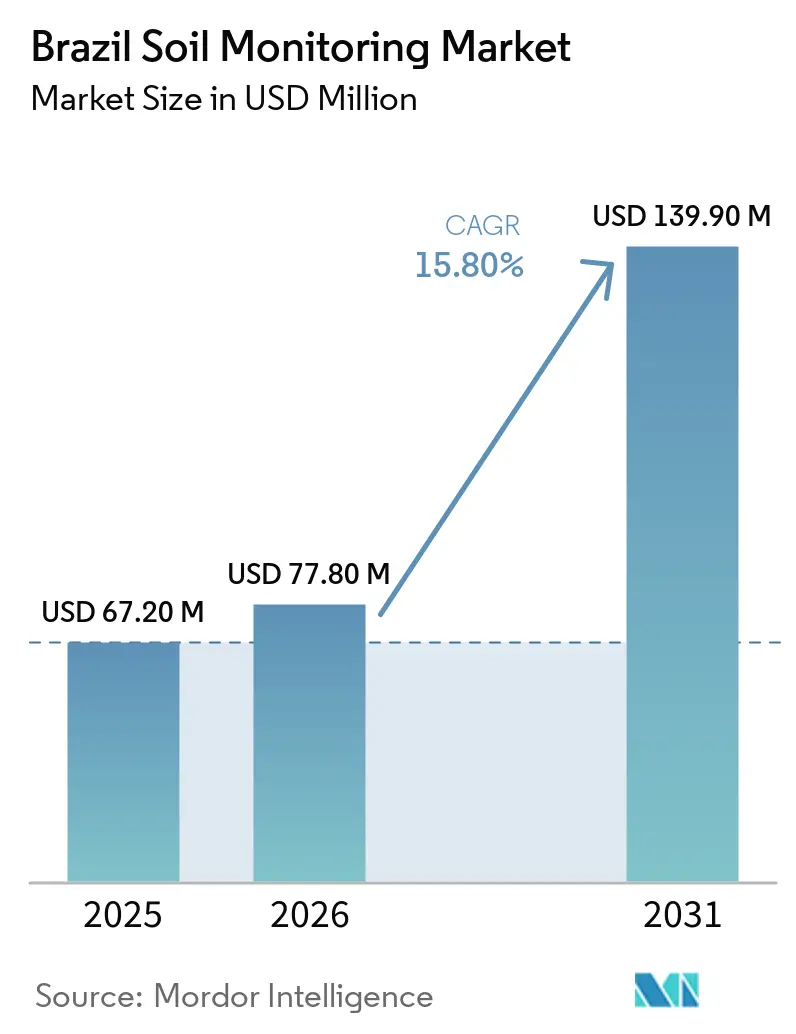
Der brasilianische Bodenüberwachungsmarkt wurde im Jahr 2025 auf 67,20 Millionen USD geschätzt und soll von 77,80 Millionen USD im Jahr 2026 auf 139,90 Millionen USD bis 2031 wachsen, bei einer CAGR von 15,80 % während des Prognosezeitraums 2026–2031. Exportorientierte Großbetriebe integrieren Bodendaten in routinemäßige Entscheidungen zur Bewässerung, Düngung und zum Feldbetrieb. Laut der Nationalen Wasser- und Grundversorgungsagentur (ANA) entfielen im Jahr 2024 50,3 % des gesamten Wasserverbrauchs in Brasilien auf die Bewässerung, was Wasserbeschränkungen zu einem wichtigen Treiber für die Einführung der Bodenüberwachung machtANA veröffentlicht den Bericht zur aktuellen Situation der Wasserressourcen in Brasilien – Zusammenfassungsbericht, gov.br">[1]. Anforderungen zur Kohlenstoffmessung erhöhen ebenfalls den Wert zuverlässiger Bodenaufzeichnungen für Betriebe, die an Nachhaltigkeitsprogrammen teilnehmen. Brasiliens vielfältige Bodenbedingungen begünstigen Anbieter, die Geräte mit lokaler Kalibrierung und agronomischer Unterstützung anbieten können. Infolgedessen bevorzugt der brasilianische Bodenüberwachungsmarkt Lösungen, die sich in bestehende Betriebsabläufe integrieren lassen, gegenüber eigenständigen Messgeräten.
Wichtigste Erkenntnisse des Berichts
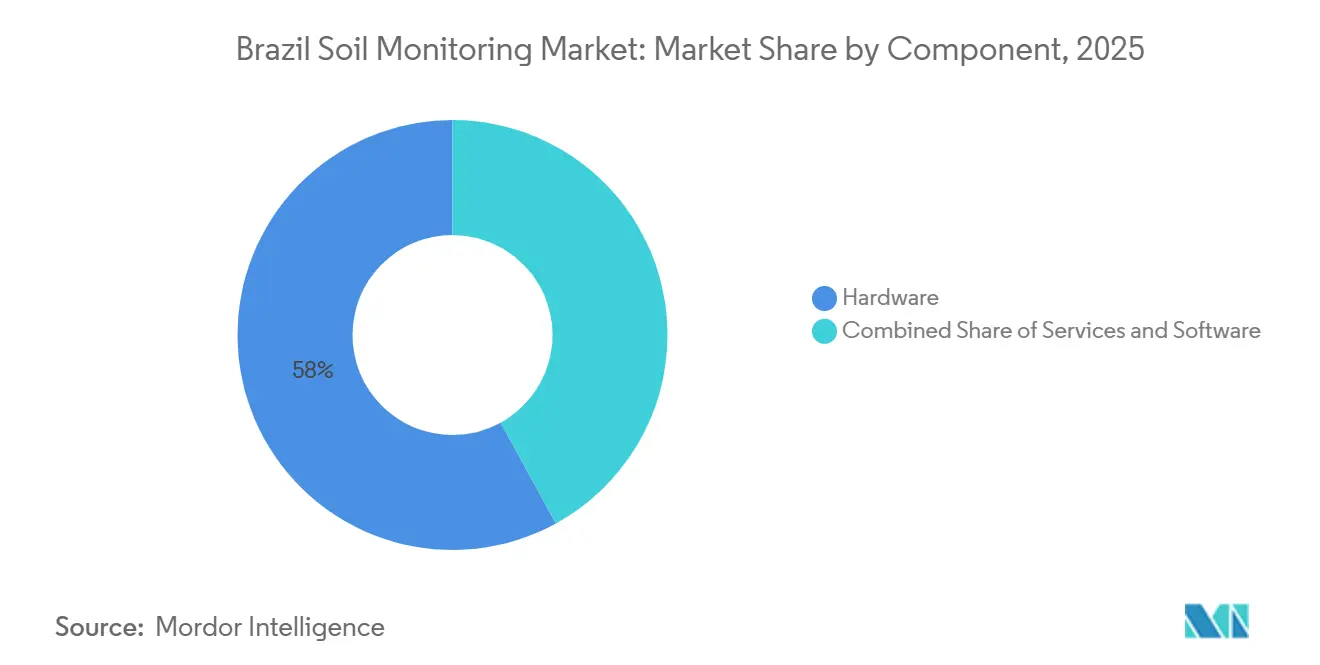
- Nach Komponente war Hardware das größte Segment und hielt im Jahr 2025 einen Anteil von 58,0 % am brasilianischen Bodenüberwachungsmarkt, während Dienstleistungen das am schnellsten wachsende Segment darstellen und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 16,3 % expandieren werden.
- Nach Produkttyp waren In-situ-Sensoren das größte Segment und hielten im Jahr 2025 einen Anteil von 46,0 % an der Marktgröße des brasilianischen Bodenüberwachungsmarkts, während Fernerkundungsplattformen das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 18,1 % expandieren werden.
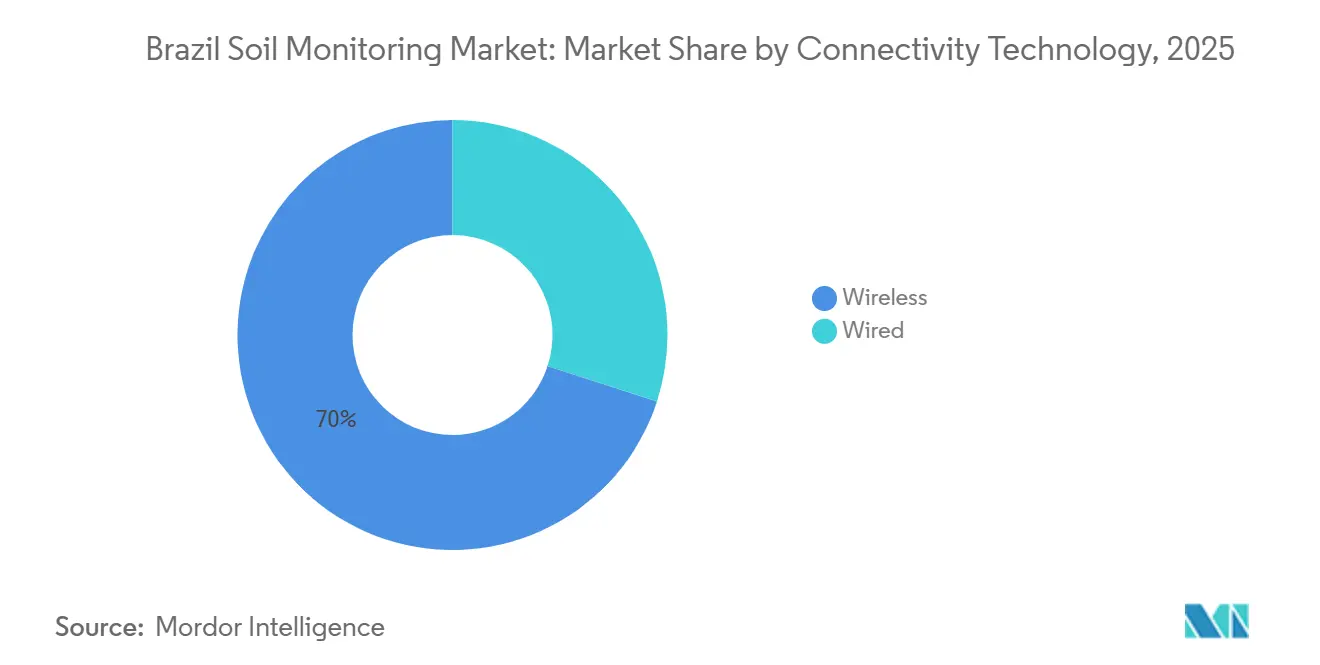
- Nach Konnektivitätstechnologie war kabellose Übertragung das größte Segment und hielt im Jahr 2025 einen Marktanteil von 70,0 %, wobei es gleichzeitig das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 19,8 % wachsen wird.
- Nach Anwendung war Freilandanbau das größte Segment und hielt im Jahr 2025 einen Marktanteil von 63,0 %, während geschützter Anbau das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 16,8 % expandieren wird.
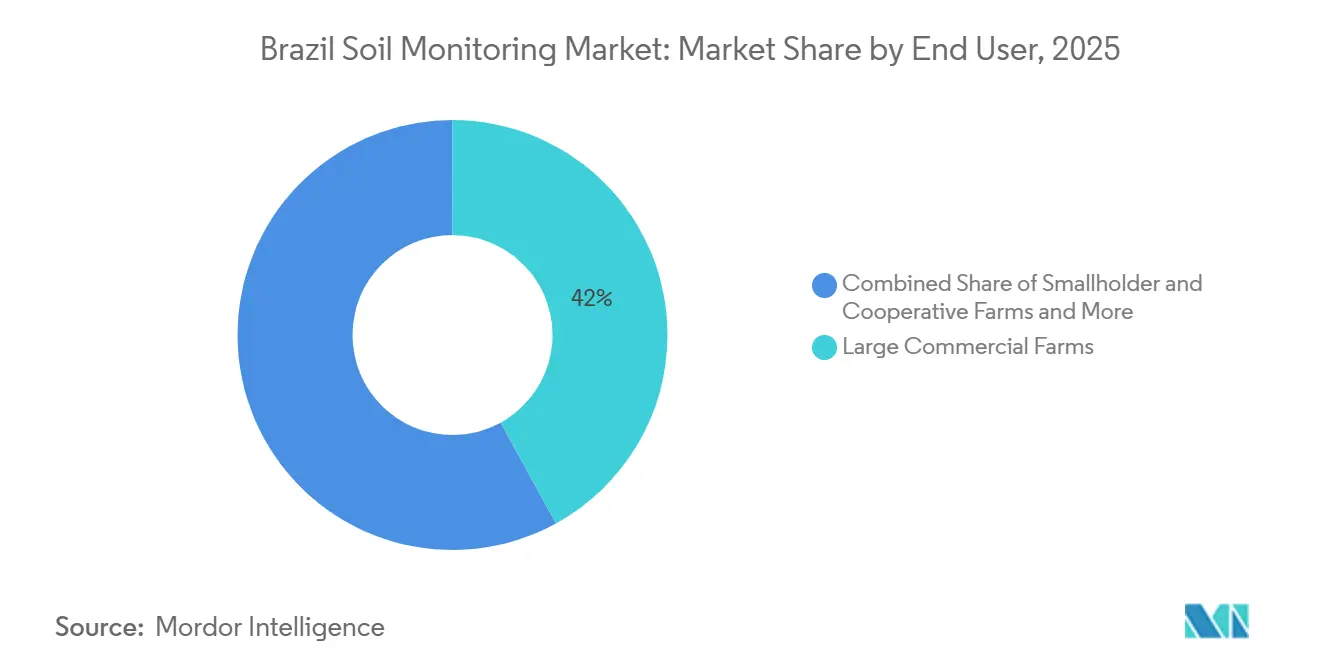
- Nach Endnutzer waren große kommerzielle Betriebe das größte Segment und hielten im Jahr 2025 einen Marktanteil von 42,0 %, während Forschungsinstitute und Universitäten das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 16,4 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Präzisionslandwirtschaft in der großflächigen brasilianischen Landwirtschaft | +4.0% | Cerrado, Mittlerer Westen, Mato Grosso, São Paulo und MATOPIBA | Mittelfristig (2–4 Jahre) |
| Wassereffiziente Bewässerung und klimaresistente Anforderungen | +3.0% | MATOPIBA, Cerrado, Süd- und Südostbrasilien | Kurzfristig (≤ 2 Jahre) |
| Integration mit Betriebsmanagementsoftware und Maschinenpattformen | +2.5% | National, mit früher Konzentration in Mato Grosso und Goiás | Mittelfristig (2–4 Jahre) |
| Ausbau von Genossenschafts- und gemeinsam genutzten Sensormodellen | +2.0% | São Paulo, Minas Gerais und Rio Grande do Sul | Langfristig (≥ 4 Jahre) |
| Lokalisierte Bodenintelligenz für saure Böden und Mehrfruchtzyklen | +1.8% | Cerrado, MATOPIBA und neue Grenzgebiete | Mittelfristig (2–4 Jahre) |
| Embrapa-konforme Echtzeit-Nährstoffempfehlungen | +1.5% | National, mit frühen Gewinnen in Mato Grosso, Goiás und Paraná | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Präzisionslandwirtschaft in der großflächigen brasilianischen Landwirtschaft
Die zunehmende Einführung von Präzisionslandwirtschaft in großflächigen Landwirtschaftsbetrieben treibt die Nachfrage nach Bodenüberwachungstechnologien in Brasilien an. Eine Studie aus dem Jahr 2025 der Brasilianischen Landwirtschaftsforschungsgesellschaft (Embrapa) und der Bundesuniversität São Carlos, die auf 148 Sojaanbauern in São Paulo basiert, identifizierte Rasterbodenprobenahme, variable Ausbringung, Ertragsüberwachung und GNSS-Autosteuerung als Präzisionslandwirtschaftstechnologien, die von Produzenten eingesetzt werden. Die Studie ergab außerdem, dass Betriebsgröße, Landwirtschaftserfahrung, Zugang zu Beratung und Informationen sowie Bildung die Technologieeinführung positiv beeinflussten. Große kommerzielle Betriebe können Geräte- und Servicekosten auf ausgedehnte Anbauflächen verteilen, was die wirtschaftliche Rentabilität der Bodenüberwachung und des Präzisionseinsatzmanagements verbessert. Brasilianische Präzisionslandwirtschaftsunternehmen wie Falker bieten Bodenleitfähigkeitsmessgeräte, digitale Bodenfeuchtemessgeräte, Bodenverdichtungsmessgeräte und Feld-GPS-Lösungen an und unterstützen die Integration von Bodendaten in das Betriebsmanagement. Die Integration von Bodendaten mit Technologien zur variablen Ausbringung und Präzisionsmaschinen ermöglicht es Produzenten, Dünger- und Bewässerungsanwendungen zu optimieren und gleichzeitig die Betriebseffizienz zu verbessern. Der wachsende Einsatz von Präzisionstechnologien in kommerziellen Betrieben unterstützt die Nachfrage nach Bodenüberwachungslösungen in Brasilien.
Wassereffiziente Bewässerung und Anforderungen an Klimaresilienz
Wassermanagement wird zu einem wichtigen Treiber für die Einführung von Bodenfeuchtemesssystemen. Die Bewässerung macht den größten Anteil am Wasserverbrauch in Brasilien aus, was den Fokus auf effiziente Bewässerungsplanung und Wassermanagementpraktiken in landwirtschaftlichen Betrieben verstärkt. Bodendaten helfen Betreibern, Bewässerungsentscheidungen zu vermeiden, die ausschließlich auf festen Zeitplänen basieren. Forscher, die von der São Paulo Research Foundation (FAPESP) unterstützt werden, entwickeln im Jahr 2026 PalmaFlex Total, das Bodensensoren, Langstreckenradio und künstliche Intelligenz (KI) kombiniert, um die Wasserverfügbarkeit vorherzusagen. Das System ist darauf ausgelegt, die Wasserverfügbarkeit für bis zu 16 Tage auf Flächen von bis zu 3.000 Hektar vorherzusagenDatenintelligenz sagt Wasserknappheit in ländlichen Gebieten voraus, agencia.fapesp.br">[2]. Solche Systeme veranschaulichen, warum die Bewässerungsüberwachung zunehmend mit der lokalen Wasserplanung verknüpft wird. Diese Nachfrage ist weniger von kurzfristigen Rohstoffpreisschwankungen abhängig als von Gerätekäufen, die ausschließlich an die Produktionserweiterung gebunden sind.
Integration mit Betriebsmanagementsoftware und Maschinenplattformen
Die zunehmende Integration von Bodenüberwachungssystemen mit Betriebsmanagementsoftware und Präzisionsmaschinen steigert den Wert digitaler Agrarlösungen in Brasilien. Durch die nahtlose Übertragung von Bodendaten in Bewässerungs-, Nährstoffmanagement- und Feldbetriebsabläufe unterstützen integrierte Plattformen fundiertere und zeitgerechtere Betriebsmanagemententscheidungen. Dieser Trend ermutigt Produzenten, interoperable Lösungen einzuführen, die Datenerfassung, Analytik und Entscheidungsunterstützung innerhalb einer einzigen Plattform kombinieren. Infolgedessen konzentrieren sich Technologieanbieter zunehmend auf die Kompatibilität mit digitalen Betriebsmanagement-Ökosystemen und vernetzten Landmaschinen, was die Nachfrage nach umfassenden Bodenüberwachungslösungen stärkt, die die Betriebseffizienz verbessern und den Ressourceneinsatz optimieren.
Ausbau von Genossenschafts- und gemeinsam genutzten Sensormodellen
Der Ausbau landwirtschaftlicher Genossenschaften und gemeinsamer Servicemodelle verbessert den Zugang zu Bodenüberwachungstechnologien für kleine und mittelgroße Betriebe in Brasilien. Im Jahr 2025 unterstützten Initiativen wie das Programm für digitale Landwirtschaft der Brasilianischen Landwirtschaftsforschungsgesellschaft (Embrapa) die Entwicklung und Verbreitung digitaler und präzisionslandwirtschaftlicher Technologien, einschließlich Werkzeuge zur Boden- und Pflanzenüberwachung. Landwirtschaftliche Genossenschaften integrieren zunehmend digitale Technologien in ihre Betriebsunterstützungsleistungen, sodass Kosten für Sensoren, Datenplattformen und technische Unterstützung auf mehrere Produzenten verteilt werden können. Der gemeinsame Zugang zu Bodenüberwachungssystemen ermöglicht es Produzenten, datengestützte Empfehlungen für Bewässerung, Düngung und Bodenpflege zu erhalten, ohne erhebliche Einzelinvestitionen zu erfordern. Da Genossenschaften Technologieteilungs- und technische Unterstützungsleistungen für ihre Mitglieder ausbauen, können diese Modelle den Zugang zu Bodenüberwachungslösungen erweitern und die Einführung von Präzisionslandwirtschaftspraktiken bei kleineren und mittelgroßen Betrieben unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und begrenzte Kleinbetriebsfinanzierung | -3.2% | National, insbesondere in Kleinbetriebsgebieten im Nordosten und Norden | Langfristig (≥ 4 Jahre) |
| Lücken bei ländlicher Konnektivität und technischem Service | -2.6% | Nordbrasilien, MATOPIBA und abgelegene Gebiete im Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift über Brasiliens vielfältige Bodenprofile hinweg | -1.8% | Cerrado-Grenzgebiet, MATOPIBA und neue Oxisol-Gebiete | Mittelfristig (2–4 Jahre) |
| Geringe Zahlungsbereitschaft für Niedrigwert- und Niedrigmargen-Kulturen | -1.4% | Subsistenzgebiete im Nordosten sowie Maniok- und Bohnenanbaugebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und begrenzte Kleinbetriebsfinanzierung
Die hohen Vorabkosten für Bodenüberwachungstechnologien und der begrenzte Zugang zu institutioneller Finanzierung hemmen weiterhin deren Einführung, insbesondere bei kleinen und mittelgroßen Betrieben in Brasilien. Im Jahr 2025 stellte Brasiliens Plano Safra 2025/26 516,2 Milliarden BRL (94,0 Milliarden USD) an ländlichen Krediten für die Familien- und kommerzielle Landwirtschaft bereit, einschließlich Finanzierungslinien zur Unterstützung von Maschinen, Ausrüstung und technologischer Modernisierung. Der Zugang zu diesen Ressourcen variiert jedoch je nach Betriebsgröße, Kreditwürdigkeit und Produzentenprofil, was die Fähigkeit einiger kleinerer Betriebe einschränkt, Präzisionslandwirtschaftstechnologien zu finanzieren. Programme wie die Moderfrota-Kreditlinie bieten Finanzierungen für den Erwerb von Landmaschinen und -ausrüstung, während genossenschaftsbasierte Finanzierungen Technologieinvestitionen bei angeschlossenen Produzenten erleichtern können. Investitionen in Sensoren, Softwareplattformen, Wartung und technische Beratungsleistungen können dennoch erhebliches Kapital erfordern, insbesondere wenn die Technologieeinführung keine unmittelbaren Erträge generiert. Niedrigwertige Kulturen bieten möglicherweise auch begrenzten Spielraum, um Technologiekosten innerhalb eines einzigen Produktionszyklus zu amortisieren, was den wirtschaftlichen Anreiz zur Einführung verringert. Infolgedessen bleiben Unterschiede im Betriebseinkommen und im Zugang zu landwirtschaftlichen Krediten wichtige Einschränkungen für den breiteren Einsatz von Bodenüberwachungslösungen in ganz Brasilien.
Geringe Zahlungsbereitschaft für Niedrigwert- und Niedrigmargen-Kulturen
Der wirtschaftliche Nutzen von Bodenüberwachungstechnologien variiert erheblich je nach Kulturtyp, was ihre Einführung in Niedrigwert- und Niedrigmargen-Agrarsegmenten einschränkt. Produzenten, die Kulturen wie Maniok, Trockenbohnen und Subsistenzmaïs anbauen, haben oft Schwierigkeiten, Investitionen in Bodenüberwachungssysteme zu rechtfertigen, da die erwarteten Produktivitätsgewinne möglicherweise keine ausreichenden Erträge generieren, um die Technologiekosten zu decken. Diese Herausforderung wird durch den begrenzten Zugang zu institutionellen Krediten und Präzisionslandwirtschafts-Unterstützungsleistungen, insbesondere bei unabhängigen Produzenten, weiter verschärft. Um die Einführung in diesen Segmenten zu verbessern, erkunden Technologieanbieter zunehmend kosteneffektive Lösungen, einschließlich vereinfachter Sensorpakete und gemeinsamer Servicemodelle. Während aufkommende Nachhaltigkeits- und Kohlenstofflandwirtschaftsinitiativen durch die Förderung der Nutzung von Bodendaten für die Programmteilnahme und Umweltberichterstattung zusätzliche Anreize schaffen können, bleibt ihre Einführung auf exportorientierte und hochwertige Rohstofflieferketten konzentriert. Folglich hemmen begrenzte wirtschaftliche Erträge weiterhin die weitverbreitete Einführung von Bodenüberwachungstechnologien in Niedrigwert-Kultursegmenten in Brasilien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware verankert den Umsatz, während Dienstleistungen beschleunigenHardware machte im Jahr 2025 58,0 % des brasilianischen Bodenüberwachungsmarkts aus und spiegelt die Kaufpräferenzen großer Betriebsinhaber wider. Bodenfeuchtemesssonden, Leitfähigkeitssensoren und Datenlogger sind die wichtigsten physischen Produkte in diesem Markt. Viele Betriebsinhaber bevorzugen es, die installierten Geräte zu besitzen, die ihre Felddaten generieren, insbesondere auf Großflächenbetrieben mit wiederkehrendem Messbedarf. Hardware bildet auch die anfängliche installierte Basis für Software und Beratungsleistungen. Mehrparameter-Geräte ermöglichen es Nutzern, mehrere Messwerte vom selben Standort zu erfassen, obwohl ihr Wert von der Kalibrierungsqualität und der einfachen Integration der Daten in den täglichen Betrieb abhängt. Hardware bleibt daher ein bedeutender Bestandteil des Markts, auch wenn serviceorientierte Modelle wachsen.
Das Dienstleistungssegment soll zwischen 2026 und 2031 mit einer CAGR von 16,3 % expandieren. Verwaltete Angebote können Installation, Kalibrierung, Dateninterpretation und agronomische Empfehlungen umfassen und die operative Lücke zwischen der Erfassung eines Messwerts und einer Feldentscheidung schließen. Im Jahr 2026 stellte METER Group den SOLYX 14-Sensor vor, der gleichzeitige Messungen der dielektrischen Permittivität und der Porenwasserleitfähigkeit ermöglicht. Diese Produktrichtung unterstützt die Differenzierung auf Basis der Messqualität statt grundlegender Gerätespezifikationen. Software kann wiederkehrende Einnahmen generieren, indem Hardware-Messwerte in Betriebsempfehlungen umgewandelt werden. Der brasilianische Bodenüberwachungsmarkt entwickelt sich daher in Richtung eines Modells, bei dem Geräteleistung und laufende Unterstützung eng miteinander verbunden sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
In-situ-Sensoren führen, Fernerkundung gestaltet den Wettbewerb neuIn-situ-Sensoren machten im Jahr 2025 46,0 % des brasilianischen Bodenüberwachungsmarkts aus. Ihre installierte Basis wird von bewässerten Soja- und Maisbetrieben unterstützt, die kontinuierliche Feldfeuchtemessungen benötigen. Tensiometer, Kapazitätssonden und Zeitbereichsreflektometrie-Sensoren (TDR) werden für diesen Zweck eingesetzt. Diese Produkte bieten direkte Messungen an dem Punkt, an dem Bewässerungs- und Nährstoffentscheidungen getroffen werden. Ihr Wert steigt, wenn Messwerte über die Zeit konsistent aufrechterhalten werden, was einen Bedarf an Feldwartung und geeigneter Bodenkalibrierung schafft. Anbieter, die diese Einsätze bedienen, konkurrieren auf Basis von Zuverlässigkeit, Installationsunterstützung und praktischer Datenverwertbarkeit. In-situ-Produkte bleiben das primäre physische Bindeglied zwischen einem Bodenprofil und dem Betriebsplan eines Betriebs.
Fernerkundungsplattformen sollen zwischen 2026 und 2031 mit einer CAGR von 18,1 % expandieren. Diese Plattformen nutzen Satelliten- oder Drohnenbilder, um die Feldbeobachtung über feste Sensorpunkte hinaus zu erweitern. Künstliche Intelligenz kann Bilder in Verschreibungsdateien umwandeln und den Bedarf an separater Fachanalyse reduzieren. Diese Fähigkeit kann die Fernerkundung für mittelgroße Betriebe zugänglicher machen. Sie beseitigt jedoch nicht den Bedarf an lokalen Bodenmessungen, wo detaillierte Wurzelzonenbedingungen relevant sind. Die beiden Ansätze bieten unterschiedliche Ansichten desselben Felds und können zusammen verwendet werden. Tragbare Sonden und Testkits bedienen auch Betriebsmittelhändler, die während Betriebsbesuchen Diagnosen durchführen. Der brasilianische Bodenüberwachungsmarkt unterstützt eine breitere Palette von Anwendungsfällen, wenn Fernerkundung, tragbare Tests und installierte Sensoren in Kombination eingesetzt werden.
Nach Konnektivitätstechnologie:
Kabellos dominiert, Satellit schließt die AbdeckungslückeKabellose Konnektivität machte im Jahr 2026 70,0 % des Marktanteils des brasilianischen Bodenüberwachungsmarkts aus. Diese Kategorie umfasst LPWAN, Mobilfunk und Satellitenverbindungen – eine Mischung, die für Betriebe geeignet ist, die große Flächen abdecken und sich nicht auf ein einziges kabelgebundenes Netzwerk verlassen können. TIM Brasil berichtete, dass sein Schmalband-Internet-der-Dinge-Netzwerk (NB-IoT) im Jahr 2026 54 Millionen landwirtschaftliche Hektar und 348.000 ländliche Grundstücke abdeckteTIM erweitert die Agrargeschäftsstrategie und setzt auf Daten zur Beschleunigung der digitalen Transformation im Feld, itshow.com.br">[3]. Das Netzwerk bietet eine terrestrische Option für vernetzte Betriebsgeräte und veranschaulicht den erforderlichen Maßstab zur Unterstützung der weiträumigen landwirtschaftlichen Überwachung. Kabellose Designs können den Verbindungstyp an die lokale Geografie und Stromverfügbarkeit anpassen, und diese Flexibilität unterstützt ihre Rolle als Betriebsstandard für Großflächenbetriebe.
Kabellose Konnektivität soll zwischen 2026 und 2031 mit einer CAGR von 19,8 % expandieren. Satelliten-IoT-Dienste können die Datenübertragung auf Gebiete ausweiten, in denen keine terrestrische Abdeckung verfügbar ist. Im März 2026 kündigten São Martinho und Vivo ein Projekt mit 44 Telekommunikationstürmen auf 3 Millionen Hektar an, das 4G-, NB-IoT- und Langzeitentwicklung-für-Maschinen-Signale (LTE-M) in landwirtschaftlichen Gebieten nutzt. Kabelgebundene Systeme behalten eine Rolle in geschützten Anbau- und Forschungsumgebungen, wo eine konsistente lokale Übertragung die Installationskosten rechtfertigen kann, obwohl ihre Relevanz an verteilten Freilandstandorten geringer ist. Das zukünftige Konnektivitätsmodell wird wahrscheinlich hybrid bleiben, da Abdeckungs- und Servicebedingungen zwischen den Regionen stark variieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Freilandanbau verankert das Volumen, geschützter Anbau beschleunigtFreilandanwendungen machten im Jahr 2025 63,0 % des brasilianischen Bodenüberwachungsmarkts aus. Soja, Mais, Zuckerrohr und Baumwolle repräsentieren den Großteil der überwachten Flächen in dieser Anwendung. Diese Kulturen werden auf großen Flächen angebaut, wo kleine Fehler bei Wasser- oder Betriebsmittelentscheidungen erhebliche Kosten verursachen können. Die AFERE-Plattform (Bewertung der Bodenfruchtbarkeit und Düngungsempfehlung) der Brasilianischen Landwirtschaftsforschungsgesellschaft (Embrapa) unterstützt die Bewertung der Bodenfruchtbarkeit und Düngerempfehlungen für Feldproduktionssysteme und gibt Produzenten einen Referenzpunkt für die Anwendung von Bodeninformationen auf agronomische Entscheidungen. Freilandeinsätze erfordern in der Regel langlebige Geräte und Konnektivität, die über große Entfernungen betrieben werden können. Diese Anwendung bevorzugt daher Lösungen, die direkte Messung, Feldkartierung und operative Integration kombinieren, was sie zur Kernvolumenbasis für den brasilianischen Bodenüberwachungsmarkt macht.
Geschützter Anbau soll zwischen 2026 und 2031 mit einer CAGR von 16,8 % expandieren. Gewächshaus- und hochwertige Gartenbaubetriebe erfordern eine enge Überwachung von Substraten und lokalen Wurzelzonenbedingungen. Ihre Anforderungen unterscheiden sich von großen Freifeldern, da Messwerte möglicherweise häufigere Bewässerungsentscheidungen leiten müssen. Der höhere Wert der Kulturen in diesen Betrieben kann einen intensiveren Sensoreinsatz unterstützen. Forstanwendungen sind kleiner im Maßstab, können jedoch eine Überwachung der Bodenwasserspannung über große Eukalyptus- und Kiefernplantagen hinweg erfordern, was erhebliche Beschaffungsmöglichkeiten für Anbieter schafft, die die Betriebsanforderungen von Plantagen erfüllen. Jede Anwendung hat ein anderes Gleichgewicht zwischen Sensordichte, Konnektivität, Service und Dateninterpretation. Diese Vielfalt begrenzt die Wirksamkeit eines einzigen Produktdesigns für alle brasilianischen Landwirtschaftsbedingungen.
Nach Endnutzer:
Große Betriebe treiben das Volumen, Forschungsinstitute beschleunigen das ÖkosystemGroße kommerzielle Betriebe machten im Jahr 2025 42,0 % des brasilianischen Bodenüberwachungsmarkts aus. Dieser Anteil spiegelt ihre ausgedehnten bewässerten Flächen und den besseren Zugang zu kommerziellen Krediten und Genossenschaftsfinanzierungen wider. Diese Betriebe können integrierte Hardware-, Software- und Beratungsvereinbarungen über mehrere Felder hinweg einsetzen. Ihre Beschaffungsentscheidungen dienen oft als Referenzpunkt für kleinere Betriebe und Genossenschaftsmitglieder. Große Betriebe verfügen auch über das Personal, das erforderlich ist, um auf häufige Datenflüsse zu reagieren, was sie zu zentralen Kunden für Anbieter macht, die die Geräteleistung im großen Maßstab demonstrieren möchten. Ihre Anforderungen begünstigen Systeme, die sich mit Maschinen und Betriebsmanagementplattformen verbinden, und die großen Geräteflotten, die sie betreiben, schaffen eine konsistente Nachfrage nach Supportleistungen.
Forschungsinstitute und Universitäten sollen zwischen 2026 und 2031 mit einer CAGR von 16,4 % expandieren. Die Brasilianische Landwirtschaftsforschungsgesellschaft (Embrapa) startete im November 2025 auf der COP30 in Belém, Brasilien, die BR-Bodengesundheitsplattform, die offenen Zugang zu Bodengesundheitsdaten aus mehr als 52.000 Proben aus allen brasilianischen Bundesstaaten durch interaktive Karten und Indikatoren bietet, die biologische, physikalische und chemische Bodeneigenschaften abdecken. Forschungseinsätze können dazu beitragen, die lokale Sensorleistung zu validieren, die Bodeninterpretation zu verbessern und eine gemeinsame Evidenzbasis für Produzenten, Anbieter und öffentliche Programme zu schaffen. Kleinbetriebe und Genossenschaftsbetriebe bleiben wichtige Segmente, in denen Dienstleistungen dazu beitragen, Vorabkosten zu reduzieren. Beschaffungen durch Regierungen und Nichtregierungsorganisationen (NGOs) können Umweltüberwachungs- und Aufforstungsprogramme unterstützen, die Bodenaufzeichnungen erfordern. Diese Nutzergruppen erweitern den brasilianischen Bodenüberwachungsmarkt über private Großbetriebskäufe hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Cerrado ist das größte geografische Nachfragegebiet im brasilianischen Bodenüberwachungsmarkt aufgrund seiner Konzentration großer kommerzieller Betriebe und komplexer Bodenmanagementanforderungen. Seine Oxisol- und Latosol-Profile sind durch hohe Säure, Aluminiumtoxizität und Phosphorfixierung gekennzeichnet, was die Bedeutung präziser Kalk-, Gips-, Bewässerungs- und Düngerentscheidungen erhöht. Eine 2024 in MDPI Agriculture veröffentlichte Studie ergab, dass Kalkgaben über 10 Tonnen pro Hektar in neu erschlossenen Cerrado-Sojaanbaugebieten die Phosphor- und Mikronährstoffaufnahme reduzierten. Dieser Befund unterstützt eine stärkere Nutzung lokalisierter Bodendaten vor groß angelegten Korrekturentscheidungen. Mato Grosso ist ein bedeutender Beitragender zu dieser Nachfrage, da große Betriebseinheiten im Bundesstaat vollständige Sensor- und Dateneinsätze finanzieren können. Goiás und Mato Grosso do Sul teilen ähnliche Nachfragefaktoren, die durch Großflächenproduktion und Bodenvariabilität angetrieben werden.
Der Süden und Südosten bilden ein dichteres Nachfragegebiet pro Hektar, da Kaffee, Zitrusfrüchte, Gartenbau und andere höherwertige Kulturen eine intensive Überwachung unterstützen. Paraná profitiert von der technischen Basis der Brasilianischen Landwirtschaftsforschungsgesellschaft (Embrapa) Soja in Londrina und ihrer Rolle bei der Bodenfruchtbarkeitsberatung. Genossenschaftsnetzwerke ermöglichen es Betrieben auch, technisches Wissen zu teilen und individuelle Kapitalanforderungen zu reduzieren. Im Jahr 2025 arbeiteten Lacuna Space und Wyld Networks mit Embrapa an Echtzeit-Konnektivität für Boden- und Bewässerungsüberwachung in São Sebastião do Paraíso zusammen und demonstrierten, wie Satellitendienste mit brasilianischen Forschungspartnern validiert werden können. Die lokale Kulturvielfalt erzeugt Nachfrage nach Lösungen, die unterschiedliche Bewässerungs- und Nährstoffmanagementpraktiken unterstützen, was diese Regionen zu wichtigen Märkten macht, in denen Servicequalität und Kalibrierung intensivere Einsätze rechtfertigen können.
MATOPIBA (Maranhão, Tocantins, Piauí und Bahia) ist das am schnellsten wachsende geografische Gebiet im brasilianischen Bodenüberwachungsmarkt, unterstützt durch expandierende landwirtschaftliche Aktivitäten und zunehmenden Druck auf Wasserressourcen. Die steigende Bewässerungsnachfrage stärkt den Bedarf an Bodenfeuchteüberwachung zur Verbesserung der Wassernutzungseffizienz und zur Steuerung von Bewässerungsentscheidungen. Die abgelegenen landwirtschaftlichen Gebiete der Region erhöhen auch die Bedeutung zuverlässiger Konnektivität und Feldsupports, wobei Satelliten- und Hybridnetzwerklösungen dazu beitragen, diese Anforderungen zu erfüllen. Anforderungen zur Wasserallokation auf Einzugsgebietsebene ermutigen Betriebe zudem, Wassermanagement mit Bodenfeuchteüberwachung zu integrieren. Zusammen schaffen Wasserstress, expandierende landwirtschaftliche Infrastruktur und Produktionswachstum Chancen für Bodenüberwachungslösungen in MATOPIBA.
Wettbewerbslandschaft
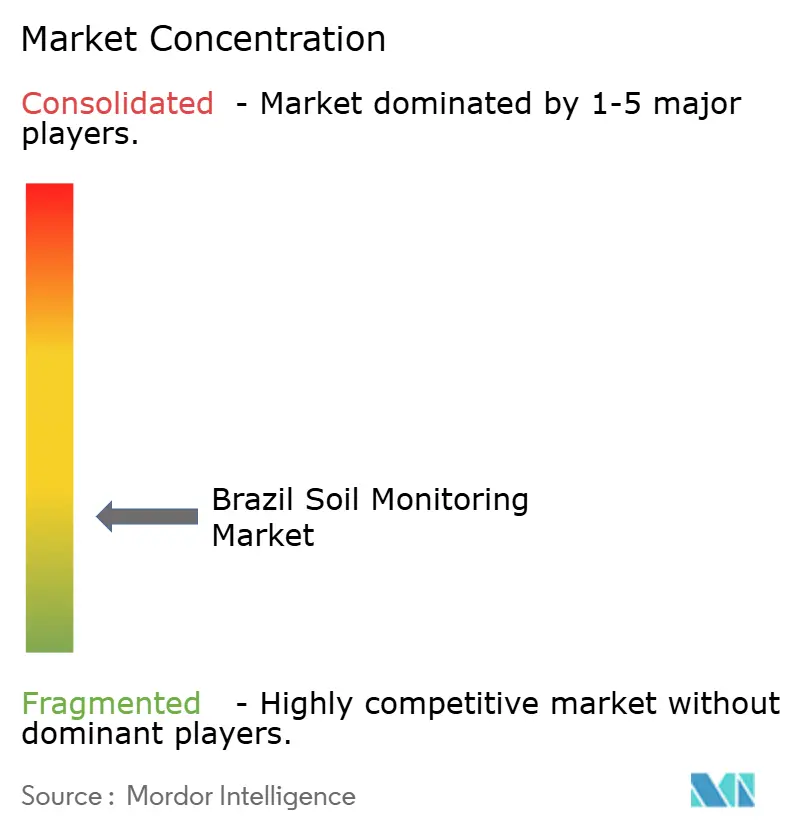
Der brasilianische Bodenüberwachungsmarkt hatte im Jahr 2025 eine fragmentierte Struktur, wobei die fünf größten Akteure METER Group, Inc., Solinftec Tecnologia Agrícola Ltda., Stevens Water Monitoring Systems, Inc., SENTEK PTY. LTD und CropX Technologies, Inc. waren. Hardware-Patente und proprietäre Datenplattformen sind wichtige Wettbewerbsinstrumente. Sensoren können durch Messtiefe, Parameterbereich, Langlebigkeit und Kalibrierungsleistung differenziert werden. Datenplattformen können Anbieterwechsel auch erschweren, wenn Betriebsaufzeichnungen und Arbeitsabläufe bereits integriert sind. Lokale Installation und agronomische Unterstützung bleiben wichtig, da brasilianische Böden eine regionale Interpretation erfordern. Der Markt unterstützt keine einfache globale Hardware-only-Strategie. Akteure müssen nachweisen, dass ihre Systeme unter lokalen Feldbedingungen zuverlässige Messwerte liefern können.
CropX Technologies, Inc. stellte im April 2026 seinen Apex-Mehrtiefenbodensensor vor. Das Produkt unterstützt konfigurierbare 12-Zoll-, 24-Zoll- und 36-Zoll-Konfigurationen und misst Wurzelzonensalinität und -temperatur. Dies zielt auf bewässerte Getreide- und Zuckerrohrapplikationen ab, bei denen Wurzelzonendetails wichtig sind. Pessl Instruments GmbH und IMKO Mikromodultechnik GmbH erweitern ihre Reichweite durch lokale Distributoren und technische Servicenetzwerke. Ihre Wettbewerbsposition beruht auf mehr als Gerätespezifikationen, da Installation und Kalibrierung die Kundenergebnisse beeinflussen können. Akteure, die einen reaktionsschnellen Kundendienst nach dem Verkauf anbieten, können Kunden auch dann binden, wenn die Produktspezifikationen ähnlich sind. Der brasilianische Bodenüberwachungsmarkt legt daher neben der Geräteinnovation auch Wert auf lokale Lieferfähigkeit.
Die brasilianischen Plattformen Solinftec Tecnologia Agricola Ltda. und Agrosmart Tecnologia Ltda. konkurrieren, indem sie Felddaten mit umfassenderen Betriebs- und Lieferketteninformationen kombinieren. Solinftec Tecnologia Agricola Ltda. nutzt Boden- und Felddaten für maschinenbezogene Betriebsentscheidungen und erhöht damit den Standard für Plattformintegration. Die Nexus-Plattform von Agrosmart Tecnologia Ltda. nutzt Klima- und Bodendaten für Umwelt-, Sozial- und Governance-Dienstleistungen (ESG) sowie Mess-, Berichterstattungs- und Verifizierungsleistungen (MRV). CropX Technologies, Inc. integrierte sich im Mai 2026 mit der Cool Farm Platform für Scope-3-Berichterstattung, Boden-organischer-Kohlenstoff-MRV (SOC) und Treibhausgasberichterstattung. Kostengünstige Genossenschaftspakete und Offline-First-Dienste bleiben Bereiche, in denen kein einzelner Anbieter dominiert. Integrierte Dienste, die Bewässerung, Düngemittel und Kohlenstoffprogramme kombinieren, können überzeugender sein als eigenständige Geräteverkäufe.
Marktführer der brasilianischen Bodenüberwachungsbranche
-
METER Group, Inc.
-
Stevens Water Monitoring Systems, Inc.
-
SENTEK PTY. LTD
-
CropX Technologies, Inc.
-
Solinftec Tecnologia Agrícola Ltda.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Bodenüberwachungsmarkt Unternehmen in diesem Bericht
- METER Group, Inc. (Campbell Group, Inc.)
- Stevens Water Monitoring Systems, Inc.
- SENTEK PTY. LTD
- CropX Technologies, Inc.
- Pessl Instruments GmbH
- IMKO Mikromodultechnik GmbH (Endress+Hauser Group)
- Irrometer Company, Inc.
- Delta-T Devices Ltd
- PTx Trimble LLC (AGCO Corporation)
- Deere and Company
- Topcon Positioning Systems, Inc. (Topcon Corporation)
- Yara International ASA
- Solinftec Tecnologia Agricola Ltda.
- Agrosmart Tecnologia Ltda.
Neueste Industrielle Entwicklungen in Brasilianischer Bodenüberwachungsmarkt
- Dezember 2025: MapBiomas startete seine dritte nationale Bodensammlung zusammen mit der offenen Zugangsplattform SoilData und stellte Bodeneigenschaftsdaten aus mehr als 45.000 Proben bereit, die an 15.000 Standorten gesammelt wurden, einschließlich Informationen zu Bodentextur, organischem Kohlenstoff, Schüttdichte und groben Fragmenten in ganz Brasilien.
- November 2025: Die Brasilianische Landwirtschaftsforschungsgesellschaft (Embrapa) startete auf der COP30 in Belém die Bodengesundheits-BR-Plattform, ein offenes digitales System, das über 56.000 Bodenproben aus 1.502 Gemeinden in allen brasilianischen Bundesstaaten aggregiert und auf ihrer BioAS-Bioanalysetechnologie aufbaut, um regenerative Landwirtschaft, kohlenstoffarme Landwirtschaft und nationale Bodengesundheitsüberwachung zu unterstützen.
- Juni 2025: Regrow Ag kündigte eine strategische Partnerschaft mit Embrapa an, um sein biogeochemisches DNDC-Modell für brasilianische Tropenböden zu kalibrieren und einen technischen Rahmen für die Überwachung, Berichterstattung und Verifizierung (MRV) von Treibhausgasemissionen und Kohlenstoffbindung in landwirtschaftlichen Böden zu etablieren, der auf dem LAC Soil Carbon 2025-Symposium in Rio de Janeiro, Brasilien, vorgestellt wurde.
- Januar 2025: Marfrig übernahm in Partnerschaft mit Agrorobótica ein NASA-kalibriertes Laser-KI-Bodenanalysesystem, das die Zeit für die Bewertung des Bodenkohlenstoffs von 20 Tagen auf etwa 20 Sekunden reduziert, mit Plänen, die Technologie auf sein Rindfleischlieferantennetzwerk für die Kohlenstoff-Basislinienmessung und Kreditgenerierung im Rahmen von Programmen für regenerative Landwirtschaft auszuweiten.
Berichtsumfang des brasilianischen Bodenüberwachungsmarkts
Der Bodenüberwachungsmarkt bezieht sich auf den Markt, der sich auf den Einsatz von Technologie zur Überwachung von Bodenbedingungen konzentriert, was für die Landwirtschaft und das Umweltmanagement von entscheidender Bedeutung ist. Er umfasst verschiedene Komponenten und wird durch den Bedarf an Echtzeit-Daten zu Bodenparametern wie Feuchtigkeit, Temperatur und Nährstoffgehalt angetrieben.
Der Bericht über den brasilianischen Bodenüberwachungsmarkt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen sowie tragbare Sonden und Testkits), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freilandanbau, geschützter Anbau und Forstwirtschaft) sowie nach Endnutzer (große kommerzielle Betriebe, Kleinbetriebe und Genossenschaftsbetriebe, Forschungsinstitute und Universitäten sowie Regierungen und NGOs). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freilandanbau |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbetriebe und Genossenschaftsbetriebe |
| Forschungsinstitute und Universitäten |
| Regierungen und NGOs |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freilandanbau |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Betriebe |
| Kleinbetriebe und Genossenschaftsbetriebe | |
| Forschungsinstitute und Universitäten | |
| Regierungen und NGOs |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der brasilianische Bodenüberwachungsmarkt?
Der brasilianische Bodenüberwachungsmarkt wird im Jahr 2026 auf 77,8 Millionen USD geschätzt und soll bis 2031 139,9 Millionen USD erreichen, bei einer CAGR von 15,80 % zwischen 2026 und 2031.
Warum führen Betriebe in Brasilien Bodenüberwachung ein?
Große Betriebe nutzen Bodendaten für Bewässerungs-, Dünger- und Maschinenentscheidungen, während der Wasserdruck die Nachfrage nach Feuchteüberwachung erhöht.
Was schränkt die Einführung bei kleinen brasilianischen Betrieben ein?
Hohe Anfangskosten, begrenzte institutionelle Kredite, Lücken bei der ländlichen Konnektivität und technischer Servicebedarf schränken den Einsatz bei vielen Kleinbetrieben ein.
Welches ist das am schnellsten wachsende Segment bei der Konnektivitätstechnologie?
Kabellose Konnektivität soll zwischen 2026 und 2031 mit einer CAGR von 19,8 % expandieren und ist damit das am schnellsten wachsende Segment.