
Tamanho e Participação do Mercado de Ervas Frescas do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
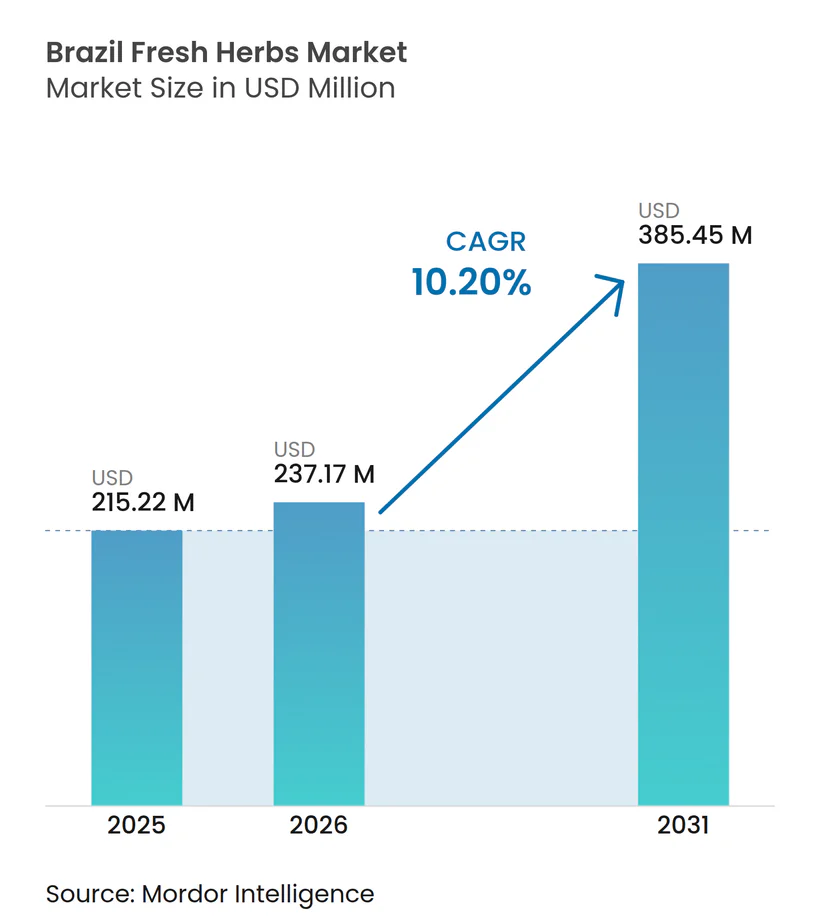
| Tamanho do mercado no ano base (2025) | 215.22 Milhões de dólares |
| Tamanho do Mercado (2026) | 237.17 Milhões de dólares |
| Tamanho do Mercado (2031) | 385.45 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.20 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ervas Frescas do Brasil pela Mordor Intelligence
O mercado de ervas frescas do Brasil foi avaliado em 215,22 milhões de USD em 2025 e estima-se que cresça de 237,17 milhões de USD em 2026 para atingir 385,45 milhões de USD até 2031, a um CAGR de 10,20% durante o período de previsão 2026-2031. A demanda urbana está concentrada no Sudeste e no Sul, onde densas redes de varejo e restaurantes suportam rotas de abastecimento mais curtas. Varejistas formais e compradores do setor de serviços de alimentação priorizam cada vez mais a frescura confiável, o manuseio documentado e a disponibilidade durante todo o ano. Esses requisitos favorecem a produção em ambiente controlado, mesmo que as fazendas a céu aberto continuem sendo importantes para o abastecimento geral e respondam por grande parte do volume utilizado pelos canais tradicionais de atacado e varejo. O mercado também inclui um segmento premium que abrange produtos orgânicos, vivos e especiais, onde a certificação e a redução do desperdício nas lojas influenciam as decisões de compra e a qualidade do produto tem mais peso do que o custo inicial de aquisição. A concorrência permanece fragmentada, oferecendo aos produtores que combinam fornecimento confiável com rastreabilidade um caminho mais claro para contas formais maiores, especialmente onde os compradores exigem condições consistentes do produto em entregas repetidas.
Principais Conclusões do Relatório
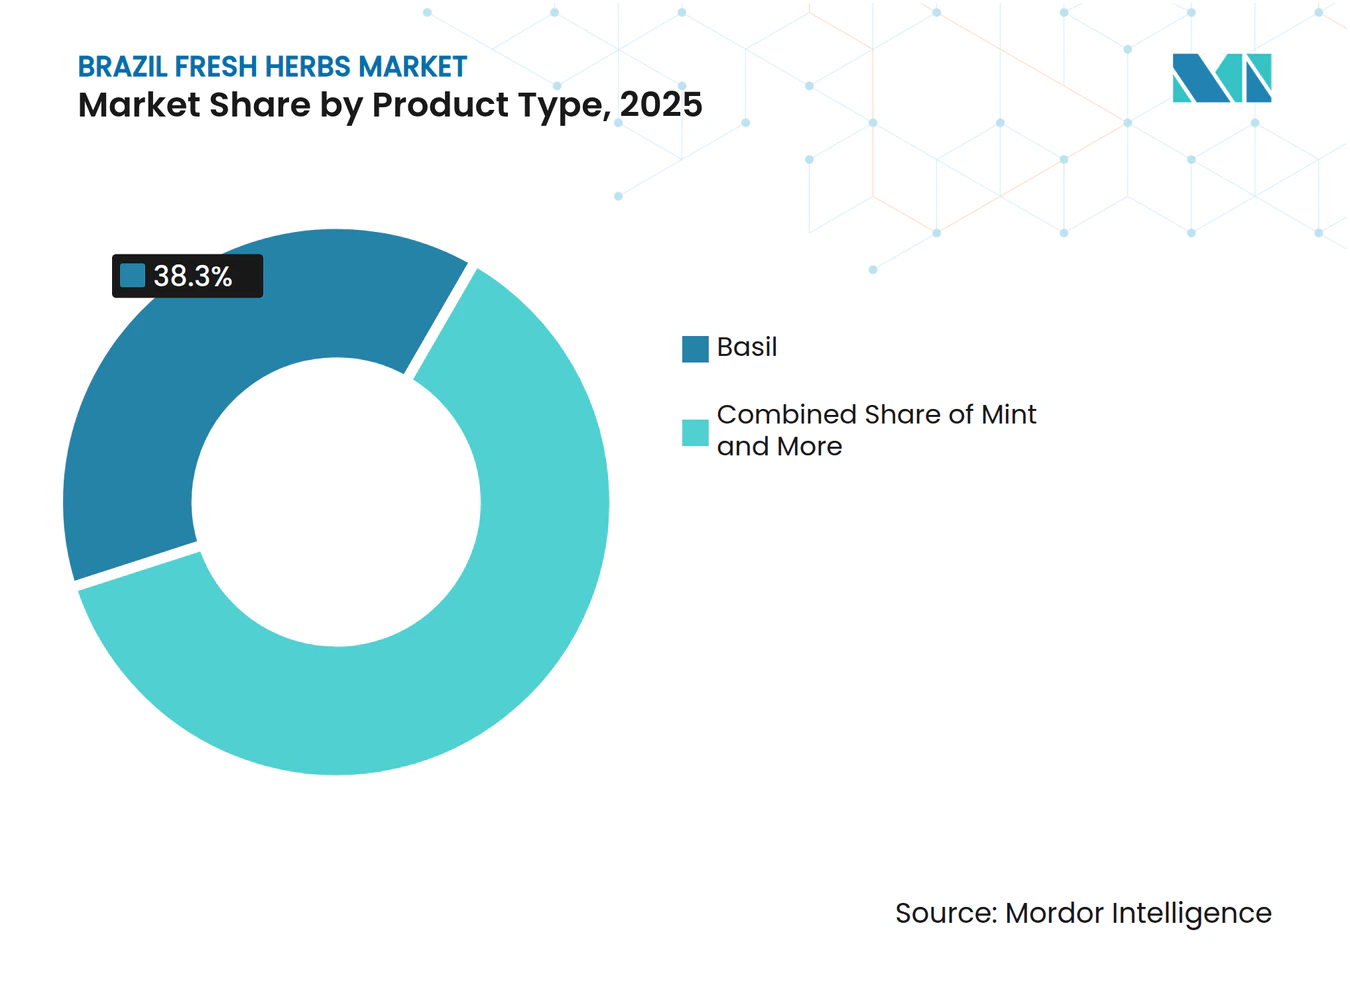
- Por produto, o manjericão foi o maior segmento e deteve 38,3% da participação do mercado de ervas frescas do Brasil em 2025, sendo também o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 10,1% entre 2026 e 2031.
- Por categoria, o convencional foi o maior segmento e deteve 78,0% do tamanho do mercado de ervas frescas do Brasil em 2025, enquanto o orgânico é o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 13,5% entre 2026 e 2031.
- Por método de cultivo, o cultivo a céu aberto foi o maior segmento e deteve 68,0% da participação de mercado em 2025, enquanto o cultivo vertical indoor é o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 19% entre 2026 e 2031.
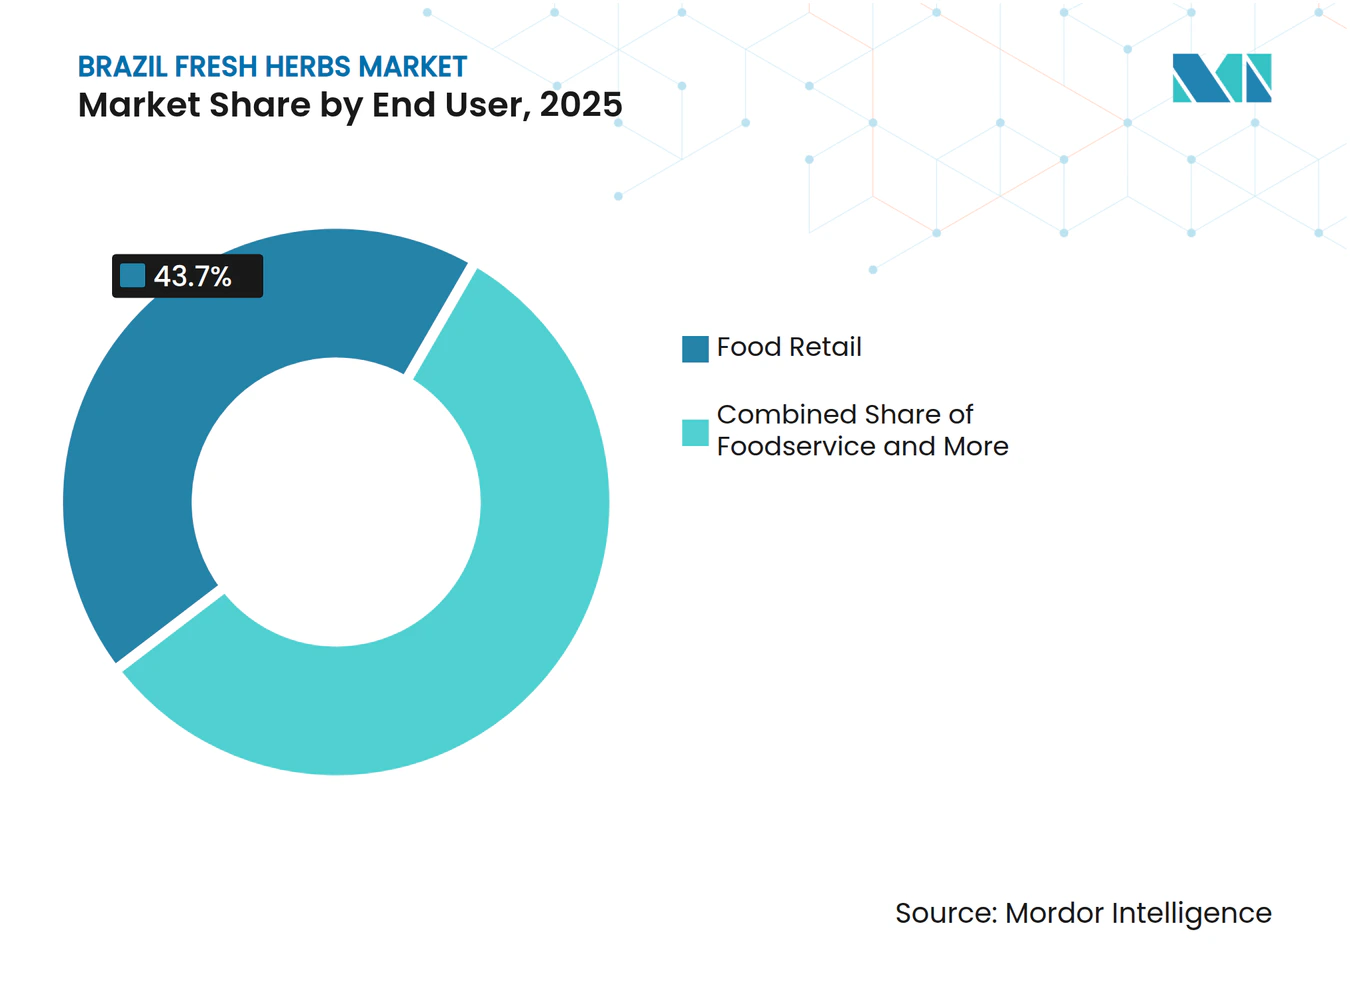
- Por usuário final, o varejo alimentar foi o maior segmento e deteve 43,7% da participação de mercado em 2025, enquanto os serviços de alimentação são o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 12,5% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Sabores por Rótulo Limpo nos Serviços de Alimentação e Varejo Brasileiros | +1.4% | Nacional, com maior intensidade nas áreas metropolitanas de São Paulo, Rio de Janeiro e Curitiba | Curto prazo (≤ 2 anos) |
| Expansão da Produção de Ervas em Ambiente Controlado nas Cidades Brasileiras | +1.7% | São Paulo, Minas Gerais, Paraná e Goiás, com expansão para as principais áreas metropolitanas | Médio prazo (2-4 anos) |
| Premiumização de Ervas Orgânicas, Vivas e Especiais | +1.3% | São Paulo e Sul do Brasil, com impulso inicial em Minas Gerais | Médio prazo (2-4 anos) |
| Crescimento da Demanda de Restaurantes, Kits de Refeição e Alimentos Prontos para Consumo | +1.2% | Nacional, com maior relevância em São Paulo, Curitiba e Belo Horizonte | Curto prazo (≤ 2 anos) |
| Entrega Local no Mesmo Dia e Micro-Fulfillment para Ervas Perecíveis | +1.1% | Corredores urbanos de São Paulo, Santos e Curitiba | Curto prazo (≤ 2 anos) |
| Demanda dos Varejistas por Fornecimento Hidropônico Consistente durante Todo o Ano | +1.2% | Varejo moderno nacional, concentrado no Sudeste e Sul do Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Sabores por Rótulo Limpo nos Serviços de Alimentação e Varejo Brasileiros
A demanda por ervas frescas no Brasil é impulsionada por fabricantes de alimentos, varejistas e operadores de serviços de alimentação que buscam ingredientes reconhecíveis e maior controle sobre o perfil nutricional dos alimentos preparados. A Agência Nacional de Vigilância Sanitária (ANVISA) introduziu a rotulagem nutricional frontal de embalagens por meio da RDC 429/2020 e da IN 75/2020, exigindo um símbolo de advertência em destaque quando os alimentos embalados atingem níveis especificados de açúcares adicionados, gorduras saturadas ou sódio. A regulamentação identifica o sódio, os açúcares adicionados e as gorduras saturadas como os nutrientes cobertos pelo sistema de rotulagem frontal, aumentando a importância da reformulação e do posicionamento mais claro dos ingredientes nas categorias de alimentos embalados. As ervas frescas podem contribuir para o desenvolvimento de sabor em molhos, alimentos preparados, saladas e pratos de serviços de alimentação, oferecendo uma alternativa à dependência exclusiva de misturas de temperos com alto teor de sal. Para o mercado de ervas frescas do Brasil, o ambiente regulatório, portanto, apoia uma tendência mais ampla de rótulo limpo e reformulação, enquanto fornecedores com qualidade consistente, rastreabilidade e entrega confiável podem atender melhor a varejistas, processadores de alimentos e operadores de serviços de alimentação que buscam ingredientes reconhecíveis.
Expansão da Produção de Ervas em Ambiente Controlado nas Cidades Brasileiras
A agricultura em ambiente controlado está expandindo a capacidade de fornecer um abastecimento consistente de ervas frescas mais próximo dos principais centros de consumo urbano do Brasil. De acordo com a Empresa Brasileira de Pesquisa Agropecuária (Embrapa) em 2025, jardins aromáticos verticais estão sendo desenvolvidos para superar as restrições de espaço nas grandes cidades, demonstrando a adequação de sistemas controlados compactos para a produção urbana de ervas. Operadores comerciais também estão demonstrando a escalabilidade desse modelo. A BG Fazendas Urbanas S.A. (BeGreen) informou que sua rede de fazendas urbanas tinha 10.200 m² de área construída e capacidade de produção superior a 24 toneladas métricas por mês, com produção utilizando sistemas hidropônicos e ambientes controlados[1]. A empresa também relata 90% menos consumo de água e produção 28 vezes maior do que a agricultura convencional. Para o mercado de ervas frescas do Brasil, a expansão da produção urbana em ambiente controlado pode melhorar a consistência do abastecimento para clientes do varejo e de serviços de alimentação, ao mesmo tempo em que reduz a distância entre a colheita e o consumo, ajudando a enfrentar os desafios de perecibilidade e logística associados às ervas frescas.
Premiumização de Ervas Orgânicas, Vivas e Especiais
As ervas orgânicas, vivas e especiais estão ganhando oportunidades à medida que a base de produção orgânica formal do Brasil se expande e a certificação proporciona maior diferenciação de produtos. De acordo com a Empresa Brasileira de Pesquisa Agropecuária (Embrapa), em 2025, o número de produtores orgânicos registrados no Brasil aumentou 45% entre 2019 e 2024, atingindo 25.536 produtores em 2024, com hortaliças orgânicas entre os produtos mais comuns. O Ministério da Agricultura e Pecuária (MAPA) exige que os produtos comercializados como orgânicos estejam em conformidade com os mecanismos de conformidade estabelecidos, incluindo certificação por auditoria, certificação participativa ou arranjos de controle social, enquanto o selo SisOrg fornece identificação formal para produtos certificados. Essa base de produção formal em expansão e o arcabouço de certificação podem apoiar a diferenciação das ervas orgânicas em relação aos produtos convencionais, enquanto as ervas vivas e os formatos especiais oferecem oportunidades adicionais por meio da apresentação do produto e da frescura. Para o mercado de ervas frescas do Brasil, os segmentos premium dependem, portanto, de certificação, rastreabilidade, qualidade consistente e embalagem e apresentação diferenciadas, em vez de competir exclusivamente em volume.
Crescimento da Demanda de Restaurantes, Kits de Refeição e Alimentos Prontos para Consumo
Restaurantes, fornecedores de kits de refeição e fornecedores de alimentos prontos para consumo exigem ervas frescas que atendam a requisitos específicos de qualidade, frescura e entrega, apoiando a demanda por fornecimento comercial confiável. A expansão da atividade de serviços de alimentação está criando uma base de demanda mais ampla por ervas frescas. De acordo com a ABIA, a ANR e a Galunion, 55% dos operadores de serviços de alimentação relataram maior receita no primeiro semestre de 2024, com base em uma pesquisa abrangendo 453 marcas e mais de 7.400 estabelecimentos de serviços de alimentação. O aumento da receita indica uma atividade mais intensa em uma parcela substancial do setor de serviços de alimentação do Brasil, o que pode apoiar a aquisição recorrente de ingredientes frescos, incluindo manjericão, coentro, salsa, hortelã e outras ervas culinárias.[2]. A Agência Nacional de Vigilância Sanitária (ANVISA) exige que os estabelecimentos de serviços de alimentação sigam as Boas Práticas para manuseio, preparo, armazenamento, transporte e entrega de alimentos, conforme a Resolução RDC nº 216/2004. Esse ambiente aumenta a importância da qualidade consistente, dos procedimentos de segurança alimentar e das entregas confiáveis para fornecedores que atendem a contas formais de serviços de alimentação. Para o mercado de ervas frescas do Brasil, o crescimento da atividade de serviços de alimentação pode apoiar a aquisição recorrente de manjericão, coentro, salsa, hortelã e outras ervas, enquanto os relacionamentos de fornecimento programado permitem que os produtores planejem a colheita, o embalamento e a distribuição local em torno dos requisitos dos clientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Curta Vida Útil e Desperdício Pós-Colheita | -1% | Nacional, com maior impacto fora do Sudeste do Brasil, onde a infraestrutura de cadeia de frio é limitada | Curto prazo (≤ 2 anos) |
| Exposição a Condições Climáticas, Hídrica e a Doenças no Abastecimento a Céu Aberto | -0.9% | Sul do Brasil, estado de São Paulo e Nordeste do Brasil, onde a variabilidade climática é alta | Curto prazo (≤ 2 anos) |
| Alto Custo da Produção em Ambiente Controlado e de Energia | -0.8% | Nacional, com maior impacto sobre operadores menores que avançam além dos projetos-piloto hidropônicos iniciais | Médio prazo (2-4 anos) |
| Conformidade Fragmentada de Qualidade e Rastreabilidade de Pequenos Produtores | -0.7% | Nacional, com maior impacto onde compradores formais aplicam requisitos rigorosos de saneamento e rastreabilidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Curta Vida Útil e Desperdício Pós-Colheita
A curta vida útil continua sendo uma restrição significativa para as ervas frescas, pois a qualidade pode se deteriorar rapidamente durante a colheita, o transporte, o manuseio no varejo e o armazenamento. De acordo com a Associação Internacional de Produtos Frescos (IFPA) em 2025, citando a pesquisa de eficiência operacional de 2024 da Associação Brasileira de Supermercados (ABRAS), as perdas na categoria de varejo de frutas, legumes e verduras (FFLV) diminuíram de 5,83% em 2023 para 4,73% em 2024, enquanto a categoria ainda respondia por 30% do total de perdas no varejo[3]. Embora essa medida abranja a categoria FFLV mais ampla, e não especificamente as ervas frescas, ela destaca o contínuo ônus de perdas associado a produtos altamente perecíveis. Evidências específicas sobre ervas, provenientes de um estudo publicado na Horticultura Brasileira, encontraram taxas de descarte variando de 8,7% a 97,0% das unidades adquiridas em quatro supermercados brasileiros, com resultados variando por espécie, fornecedor, loja e práticas de gestão. O estudo identificou restrições tecnológicas e práticas inadequadas no varejo como os principais contribuintes para o descarte. Para o mercado de ervas frescas do Brasil, essas perdas podem reduzir os volumes comercializáveis e os retornos ao longo da cadeia de abastecimento, aumentando a importância da distribuição rápida, do gerenciamento adequado da temperatura, do manuseio cuidadoso e da embalagem adequada. Produtores menores podem ter maior dificuldade em investir nesses sistemas pós-colheita, especialmente quando atendem a varejistas formais com requisitos rigorosos de frescura.
Exposição a Condições Climáticas, Hídrica e a Doenças no Abastecimento a Céu Aberto
A produção de ervas frescas a céu aberto continua exposta à variabilidade climática, à disponibilidade de água e à pressão fitossanitária, o que pode afetar os rendimentos, a qualidade e a consistência do abastecimento. De acordo com a Empresa Brasileira de Pesquisa Agropecuária (Embrapa) em 2025, uma revisão de 304 sistemas de doenças de plantas em 32 culturas economicamente importantes no Brasil constatou que as doenças fúngicas responderam por 79% dos sistemas de doenças avaliados, enquanto as mudanças nos padrões de temperatura e precipitação podem alterar o risco e a gravidade das doenças das plantas. A disponibilidade de água também é uma consideração importante para a produção, com a Embrapa destacando a escassez de água em importantes regiões agrícolas do Brasil e a necessidade de uma gestão mais eficiente dos recursos hídricos. Para ervas frescas como manjericão, hortelã e coentro, as flutuações climáticas e de umidade podem aumentar a necessidade de irrigação, monitoramento de doenças e medidas de proteção de culturas, complicando os esforços para manter qualidade e abastecimento consistentes. O cultivo protegido pode reduzir a exposição a condições ambientais adversas e melhorar o controle da produção, mas requer infraestrutura e investimento operacional adicionais. A pesquisa da Embrapa de 2024 sobre cultivo protegido de hortaliças identifica estufas e sistemas de substrato como ferramentas para reduzir os efeitos do clima adverso e melhorar a consistência da produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Manjericão Ancora a Receita Enquanto as Variedades Especiais Constroem PrêmiosO manjericão respondeu por 38,3% da participação do mercado de ervas frescas do Brasil em 2025, tornando-o o maior tipo de produto, e está previsto para expandir a um CAGR de 10,1% entre 2026 e 2031. Sua posição de liderança é sustentada pelo uso generalizado na culinária brasileira, italiana e de fusão, bem como pela disponibilidade nos canais de varejo e de serviços de alimentação. O coentro e a salsa continuam sendo ingredientes básicos importantes para a culinária doméstica, restaurantes e preparação institucional de alimentos, apoiando a demanda recorrente nos canais convencionais. A alta perecibilidade do manjericão também aumenta a importância do manuseio pós-colheita eficiente e da distribuição rápida. Um estudo em supermercados brasileiros constatou que as ervas frescas são particularmente suscetíveis ao murchamento, amarelamento, amassamento e deterioração, com o descarte variando substancialmente por espécie, fornecedor e práticas da loja.
Ervas especiais como hortelã, tomilho, alecrim, sálvia e endro atendem a aplicações culinárias e de serviços de alimentação mais diferenciadas, incluindo cardápios de restaurantes premium, bebidas, molhos e alimentos preparados. A hortelã também tem aplicações além do uso culinário convencional, embora seu posicionamento em aplicações nutracêuticas e de bebidas artesanais deva ser considerado um canal de demanda adicional, e não um indicador direto do crescimento do mercado de ervas frescas. A certificação orgânica oferece outra rota de diferenciação, com o Sistema Nacional de Produção Orgânica do Brasil (SisOrg) permitindo que produtos conformes sejam identificados como orgânicos nos canais de varejo formal. Para o mercado de ervas frescas do Brasil, os formatos especiais e orgânicos podem, portanto, conquistar diferenciação por meio de variedade de produtos, certificação, rastreabilidade, frescura e embalagem, enquanto o manjericão permanece como o principal âncora de volume e receita.



Por Categoria:
O Convencional Lidera Enquanto o Orgânico Acelera o ValorO convencional respondeu por 78,0% do tamanho do mercado de ervas frescas do Brasil em 2025, tornando-o a maior categoria. Sua posição de liderança é sustentada pela escala estabelecida do cultivo convencional, pela disponibilidade mais ampla, pelos preços competitivos e pela distribuição bem desenvolvida por meio dos mercados atacadistas tradicionais e dos canais de varejo. O convencional continua sendo importante nas aplicações domésticas, de serviços de alimentação e institucionais, onde os compradores geralmente priorizam disponibilidade consistente, qualidade do produto e preço. O orgânico responde pela participação restante e está ganhando relevância nos canais de varejo e de serviços de alimentação premium, onde os compradores dão maior ênfase à produção certificada, à rastreabilidade e às práticas ambientais. O Ministério da Agricultura e Pecuária (MAPA) do Brasil fornece mecanismos formais para a produção orgânica por meio de certificação por auditoria, sistemas de garantia participativa e arranjos de controle social para vendas diretas, apoiando a diferenciação entre ervas orgânicas certificadas e convencionais.
O orgânico é a categoria de crescimento mais rápido, com previsão de expansão a um CAGR de 13,5% entre 2026 e 2031. O crescimento é apoiado pela crescente demanda por produtos certificados e rastreáveis, especialmente nos canais de varejo formal e de serviços de alimentação, onde as alegações orgânicas exigem conformidade com o arcabouço de produção orgânica do Brasil. O selo SisOrg fornece uma identificação reconhecida para produtos cobertos pelo sistema de conformidade orgânica do país, enquanto os produtores certificados podem abastecer supermercados, restaurantes, hotéis, indústrias e canais online. Esses requisitos aumentam a importância da certificação, da documentação, da produção consistente e do abastecimento confiável para os fornecedores de ervas orgânicas. A taxa de crescimento mais elevada, portanto, reflete oportunidades crescentes para o abastecimento orgânico diferenciado, mesmo que o convencional continue respondendo pela maioria do mercado de ervas frescas do Brasil.
Por Método de Cultivo:
O Cultivo a Céu Aberto Permanece Dominante Enquanto o Cultivo Indoor Remodela o ValorO cultivo a céu aberto respondeu por 68,0% do mercado de ervas frescas do Brasil em 2025, tornando-o o maior método de cultivo. Sua posição de liderança é sustentada pela infraestrutura agrícola estabelecida, pelos requisitos de investimento comparativamente menores e pela ampla disponibilidade de sistemas de produção baseados em terra que abastecem os canais tradicionais de atacado, varejo e serviços de alimentação. O cultivo a céu aberto também continua sendo adequado para produtores que atendem a mercados regionais onde a proximidade com as áreas de produção estabelecidas e os custos competitivos de aquisição são importantes. Os sistemas de estufa e hidropônicos complementam a produção em campo, proporcionando maior controle sobre as condições ambientais e os cronogramas de produção. A Empresa Brasileira de Pesquisa Agropecuária (Embrapa) observa que as hortaliças hidropônicas sofrem menos estresse ambiental causado por vento, chuva, exposição solar, pragas e doenças quando o sistema é adequadamente gerenciado, apoiando uma qualidade de produto mais consistente.
O cultivo vertical indoor é o método de crescimento mais rápido, com previsão de expansão a um CAGR de 19,0% entre 2026 e 2031. O crescimento é apoiado pela capacidade de produzir ervas em ambientes controlados próximos aos centros de consumo urbano, reduzindo a dependência das condições climáticas externas e possibilitando a produção durante todo o ano. A pesquisa da Embrapa sobre agricultura vertical inclui especificamente manjericão, coentro e salsa, identificando as ervas como culturas adequadas por causa de seu alto valor e curtos ciclos de produção. Em 2025, a Embrapa também destacou os jardins aromáticos verticais como uma solução para produzir ervas em áreas urbanas com restrições de espaço. Essas características apoiam a adoção entre fornecedores que visam clientes de varejo premium e de serviços de alimentação que valorizam volumes consistentes, qualidade previsível e períodos mais curtos entre a colheita e a entrega, embora os maiores requisitos de infraestrutura e energia continuem sendo barreiras para uma adoção mais ampla.
Por Usuário Final:
O Varejo Alimentar Lidera a Participação Enquanto os Serviços de Alimentação Impulsionam o Crescimento IncrementalO varejo alimentar respondeu por 43,7% da participação do mercado de ervas frescas do Brasil em 2025, tornando-o o maior segmento de usuário final. Sua posição de liderança é sustentada pelas compras domésticas regulares, pela ampla distribuição em supermercados e mercearias e pela crescente disponibilidade de sortimentos de ervas frescas e premium. Os compradores do varejo priorizam aparência consistente, frescura, vida útil, formatos de embalagem e reposição confiável, pois o murchamento ou a deterioração visíveis podem aumentar as perdas de produtos e afetar as decisões de compra dos consumidores. Os supermercados e outros varejistas organizados também oferecem oportunidades para formatos diferenciados de ervas orgânicas, vivas e especiais, enquanto as ervas convencionais continuam atendendo à demanda doméstica convencional. Os fornecedores que conseguem manter qualidade consistente e coordenar os cronogramas de colheita, embalamento e entrega estão, portanto, melhor posicionados para atender aos requisitos dos canais de varejo formal.
Os serviços de alimentação são o segmento de usuário final de crescimento mais rápido, com previsão de expansão a um CAGR de 12,5% entre 2026 e 2031. O crescimento é apoiado pela demanda de restaurantes, hotéis, cozinhas institucionais, cozinhas virtuais e outros operadores de alimentos preparados que necessitam de fornecimentos regulares de ervas frescas para a preparação de cardápios. Os compradores de serviços de alimentação geralmente dão maior ênfase à variedade, ao tamanho das embalagens, à frequência de entrega, à frescura e à rastreabilidade, pois as necessidades de aquisição estão vinculadas aos requisitos do cardápio e aos cronogramas de serviço recorrentes. De acordo com uma pesquisa de 2024 da Associação Brasileira das Indústrias da Alimentação (ABIA), da Associação Nacional de Restaurantes (ANR) e da Galunion, os operadores de serviços de alimentação relataram melhor desempenho de receita durante o primeiro semestre de 2024. Essa expansão na atividade de serviços de alimentação apoia oportunidades de aquisição recorrente de manjericão, coentro, salsa, hortelã e outras ervas, enquanto os produtores em ambiente controlado podem se diferenciar por meio de qualidade padronizada e entregas programadas.

Análise Geográfica
São Paulo continua sendo um mercado regional-chave para o setor de ervas frescas do Brasil, apoiado pela grande base de consumidores urbanos do estado, pelos canais organizados de varejo e de serviços de alimentação e pela extensa infraestrutura de distribuição hortícola. De acordo com a Companhia Nacional de Abastecimento (CONAB) em 2026, a unidade de São Paulo da Companhia de Entrepostos e Armazéns Gerais de São Paulo (CEAGESP) movimentou 2,99 milhões de toneladas métricas de frutas e hortaliças em 2025, o maior volume entre os centros atacadistas incluídos na pesquisa. A região Sudeste respondeu por 52% do volume total de vendas hortícolas nos mercados atacadistas cobertos. São Paulo também possui um ecossistema de produção urbana em expansão. O programa municipal Sampa+Rural mapeou mais de 2.600 locais agrícolas em 2025, incluindo locais de produção urbana e rural cultivando hortaliças e outros alimentos. Essas características apoiam o papel de São Paulo como um importante centro de consumo, distribuição e produção de ervas frescas, especialmente para fornecedores que visam o varejo organizado, os serviços de alimentação e ciclos mais curtos entre a colheita e o mercado.
Outros estados do Sudeste e do Sul fornecem bases complementares de produção e consumo, com Minas Gerais, Rio de Janeiro, Paraná e Rio Grande do Sul apoiados por grandes mercados urbanos, atividade hortícola estabelecida e redes de distribuição atacadista. A CONAB informou que a CeasaMinas em Contagem e a Ceasa/RJ movimentaram cada uma aproximadamente 1,5 milhão de toneladas métricas de frutas e hortaliças em 2025, demonstrando ainda mais a importância da infraestrutura atacadista do Sudeste. As iniciativas de agricultura urbana de São Paulo também demonstram o potencial para a produção localizada. Uma fazenda-modelo municipal estabelecida na cidade produziu mais de 3,7 toneladas métricas de alimentos durante seu primeiro ano, com entregas regulares a organizações sociais. Para o mercado de ervas frescas do Brasil, essas redes regionais oferecem diferentes combinações de capacidade de produção, demanda metropolitana, acesso ao atacado e oportunidades em ambiente controlado.
Em todas as regiões, a eficiência da cadeia de abastecimento continua sendo importante porque as ervas frescas exigem movimentação rápida da produção para os pontos de venda do varejo e de serviços de alimentação. Os fornecedores que atendem a compradores organizados precisam de padrões consistentes, embalagem padronizada, rastreabilidade, reposição confiável e práticas adequadas de temperatura e manuseio. A concentração de infraestrutura atacadista e grandes mercados consumidores no Sudeste cria oportunidades para produtores localizados próximos aos principais centros de distribuição, enquanto outras regiões podem se desenvolver por meio de produção localizada e cadeias de abastecimento mais curtas. A expansão geográfica do mercado de ervas frescas do Brasil dependerá, portanto, não apenas da capacidade de cultivo, mas também da capacidade dos fornecedores regionais de conectar a produção de forma eficiente com o varejo urbano, os serviços de alimentação e outros compradores comerciais.
Cenário Competitivo
Concentração do Mercado
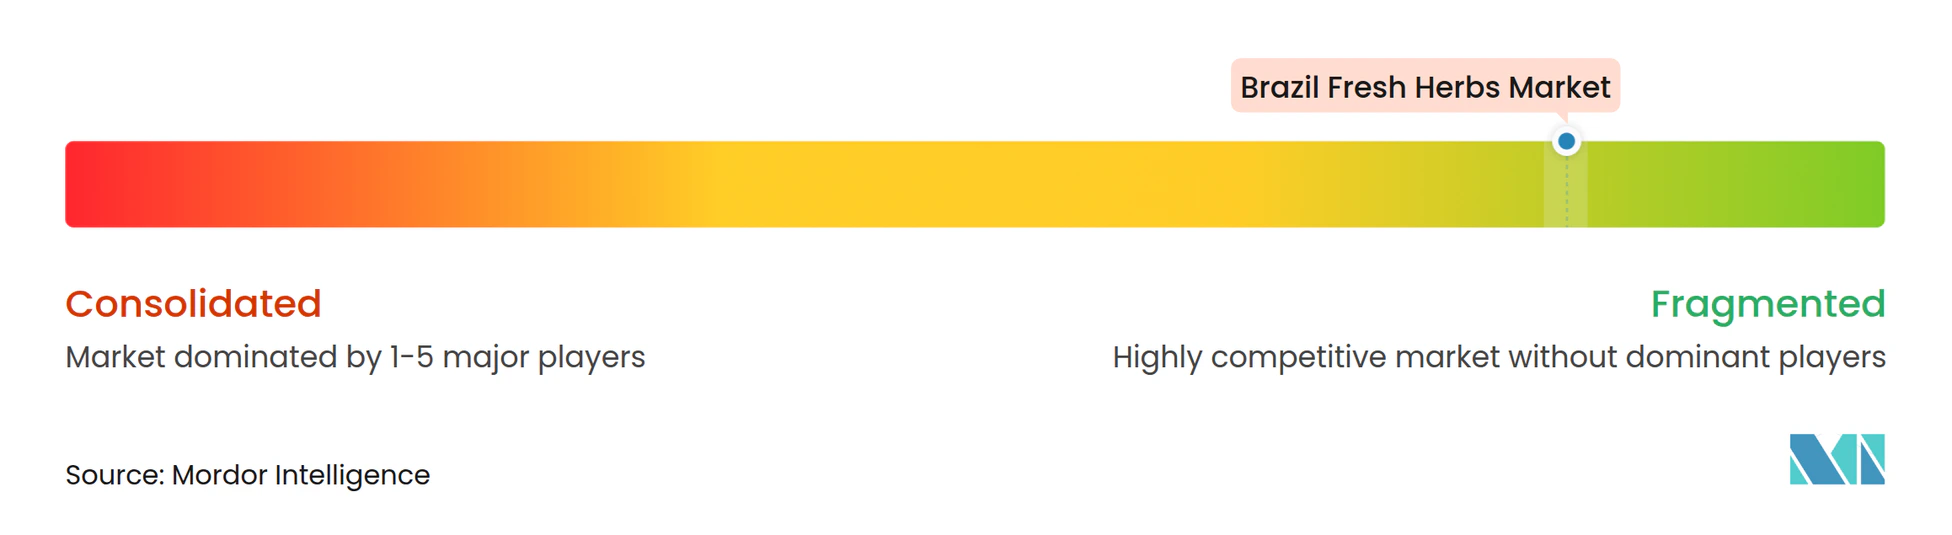
O mercado de ervas frescas do Brasil é fragmentado, com BG Fazendas Urbanas S.A., Zaya Farms Ltda., H2Orti Hidroponia Fazenda Macaúbas Ltda., Global Hortaliças Hidropônicas e Fazenda Bella Orgânicos do Brasil Ltda. representando os principais participantes do mercado. A concorrência está centrada na frescura, na qualidade consistente, na entrega confiável, na tecnologia de cultivo e no acesso a clientes formais de varejo e de serviços de alimentação. Os produtores em ambiente controlado se diferenciam cada vez mais por meio da produção durante todo o ano, da proximidade com os centros de consumo e do abastecimento padronizado. A Zaya Farms Ltda. opera uma fazenda hidropônica vertical urbana em Santos utilizando a técnica de filme nutritivo e automação baseada em sensores, enquanto a Global Hortaliças Hidropônicas abastece supermercados, restaurantes e distribuidores com ervas cultivadas hidroponicamente e outras hortaliças folhosas.
A diferenciação competitiva também está cada vez mais vinculada à expansão da produção em ambiente controlado e a arranjos de abastecimento específicos para cada cliente. Em agosto de 2025, a Vale e a BG Fazendas Urbanas S.A. firmaram uma parceria para estabelecer um polo de produção hortícola de 6.000 m² em Nova Lima, Minas Gerais, com produção planejada de aproximadamente 20 toneladas métricas de hortaliças por mês. O projeto demonstra como os produtores em ambiente controlado podem desenvolver capacidade de produção dedicada em torno de clientes institucionais e locais urbanos ou industriais subutilizados. A Zaya Farms Ltda. posiciona de forma semelhante sua unidade em Santos próxima a restaurantes, hotéis e mercados, possibilitando a entrega no mesmo dia da colheita. A H2Orti Hidroponia Fazenda Macaúbas Ltda., fundada em 2014, abastece redes de supermercados em Minas Gerais e posiciona sua produção hidropônica em torno da disponibilidade durante todo o ano e da qualidade do produto.
Fornecedores menores e regionais, incluindo H2Orti Hidroponia Fazenda Macaúbas Ltda., Global Hortaliças Hidropônicas, Isabela Hortaliças e Folha D'Água Cultivo Hidropônico Ltda., podem competir por meio da proximidade com clientes locais, produção especializada e entrega flexível. A Folha D'Água, por exemplo, abastece supermercados, hortifrutis e restaurantes com ervas hidropônicas, incluindo coentro, hortelã, manjericão, alecrim, salsa e produtos de ervas embalados. O ambiente competitivo, portanto, oferece oportunidades para fornecedores que combinam controle do cultivo com embalamento eficiente, rastreabilidade e distribuição. À medida que os compradores do varejo formal e de serviços de alimentação aumentam os requisitos de frescura e consistência do abastecimento, a capacidade de manter qualidade padronizada e entrega confiável em múltiplos locais de clientes continuará sendo um diferencial importante no mercado de ervas frescas do Brasil.
Líderes do Setor de Ervas Frescas do Brasil
-
BG Fazendas Urbanas S.A.
-
Zaya Farms Ltda.
-
H2Orti Hidroponia Fazenda Macaúbas Ltda.
-
Global Hortaliças Hidropônicas
-
Fazenda Bella Orgânicos do Brasil Ltda.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ervas Frescas do Brasil Empresas cobertas neste relatório
- BG Fazendas Urbanas S.A.
- Zaya Farms Ltda.
- H2Orti Hidroponia Fazenda Macaúbas Ltda.
- Global Hortaliças Hidropônicas
- Fazenda Bella Orgânicos do Brasil Ltda.
- Isabela Hortaliças
- Sprout Holdings S.A.
- Folha D'Água Cultivo Hidropônico Ltda.
- Tamcar Hortifruti / Chácara Tamcar
- Sítio Boa Safra
Desenvolvimentos industriais recentes em Mercado de Ervas Frescas do Brasil
- Agosto de 2025: A Vale S.A. e a BG Fazendas Urbanas S.A. (BeGreen) assinaram um contrato para estabelecer um polo de produção hortícola em Nova Lima, Minas Gerais. A instalação cobre aproximadamente 6.000 m² e foi projetada para cerca de 20 toneladas métricas de hortaliças por mês, incluindo ervas frescas.
- Julho de 2025: O Instituto Brasileiro de Horticultura (IBRAHORT) e a Plataforma Hidroponia estabeleceram um acordo de cooperação tecnológica para promover tecnologias hidropônicas inovadoras no setor hortícola do Brasil. A parceria se concentra em conectar produtores, disseminar conhecimento técnico e incentivar a adoção de tecnologias de produção hidropônica.
- Abril de 2025: A Grano Alimentos expandiu seu portfólio de serviços de alimentação com salsa congelada, cebolinha e manjericão, além de cebola picada. Os produtos foram posicionados para aplicações de serviços de alimentação que exigem conveniência, padronização e eficiência operacional.
Escopo do Relatório do Mercado de Ervas Frescas do Brasil
As ervas frescas referem-se a partes de plantas folhosas ou tenras comestíveis que são colhidas e vendidas em seu estado fresco e não processado para aplicações culinárias, de serviços de alimentação e de processamento de alimentos. São utilizadas principalmente para adicionar sabor, aroma, cor e enfeite aos alimentos, e não como fonte primária de calorias.
O Relatório do Mercado de Ervas Frescas do Japão é Segmentado por Tipo de Produto (Manjericão, Coentro/Coentro, Hortelã e Outros), por Categoria (Convencional e Orgânico), por Método de Cultivo (Cultivo a Céu Aberto, Cultivo em Estufa e Outros) e por Usuário Final (Serviços de Alimentação, Varejo Alimentar e Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Manjericão |
| Coentro/Coentro |
| Hortelã |
| Salsa |
| Cebolinha |
| Orégano |
| Alecrim |
| Tomilho |
| Sálvia |
| Endro |
| Outras Ervas Frescas |
| Convencional |
| Orgânico |
| Cultivo a Céu Aberto |
| Cultivo em Estufa |
| Cultivo Hidropônico |
| Cultivo Aeropônico |
| Cultivo Vertical Indoor |
| Serviços de Alimentação |
| Varejo Alimentar |
| Processamento de Alimentos |
| Farmacêutico e Nutracêutico |
| Outros |
| Por Tipo de Produto | Manjericão |
| Coentro/Coentro | |
| Hortelã | |
| Salsa | |
| Cebolinha | |
| Orégano | |
| Alecrim | |
| Tomilho | |
| Sálvia | |
| Endro | |
| Outras Ervas Frescas | |
| Por Categoria | Convencional |
| Orgânico | |
| Por Método de Cultivo | Cultivo a Céu Aberto |
| Cultivo em Estufa | |
| Cultivo Hidropônico | |
| Cultivo Aeropônico | |
| Cultivo Vertical Indoor | |
| Por Usuário Final | Serviços de Alimentação |
| Varejo Alimentar | |
| Processamento de Alimentos | |
| Farmacêutico e Nutracêutico | |
| Outros |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de ervas frescas do Brasil?
O tamanho do mercado de ervas frescas do Brasil é de 237,17 milhões de USD em 2026 e está previsto para atingir 385,45 milhões de USD até 2031, a um CAGR de 10,20% entre 2026 e 2031.
Qual produto lidera as vendas de ervas frescas no Brasil?
O manjericão liderou as vendas com 38,3% da receita de 2025 e está previsto para expandir a um CAGR de 10,1% entre 2026 e 2031.
Qual usuário final compra mais ervas frescas no Brasil?
O varejo alimentar deteve 43,7% da participação de mercado em 2025, enquanto os serviços de alimentação estão previstos para expandir a um CAGR de 12,5% entre 2026 e 2031.
O que limita o abastecimento de ervas frescas no Brasil?
A curta vida útil, o desperdício pós-colheita, a exposição climática no cultivo a céu aberto, os altos custos em ambiente controlado e as práticas fragmentadas de rastreabilidade limitam a eficiência do abastecimento.