
Tamanho e Participação do Mercado de Laticínios do Brasil
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
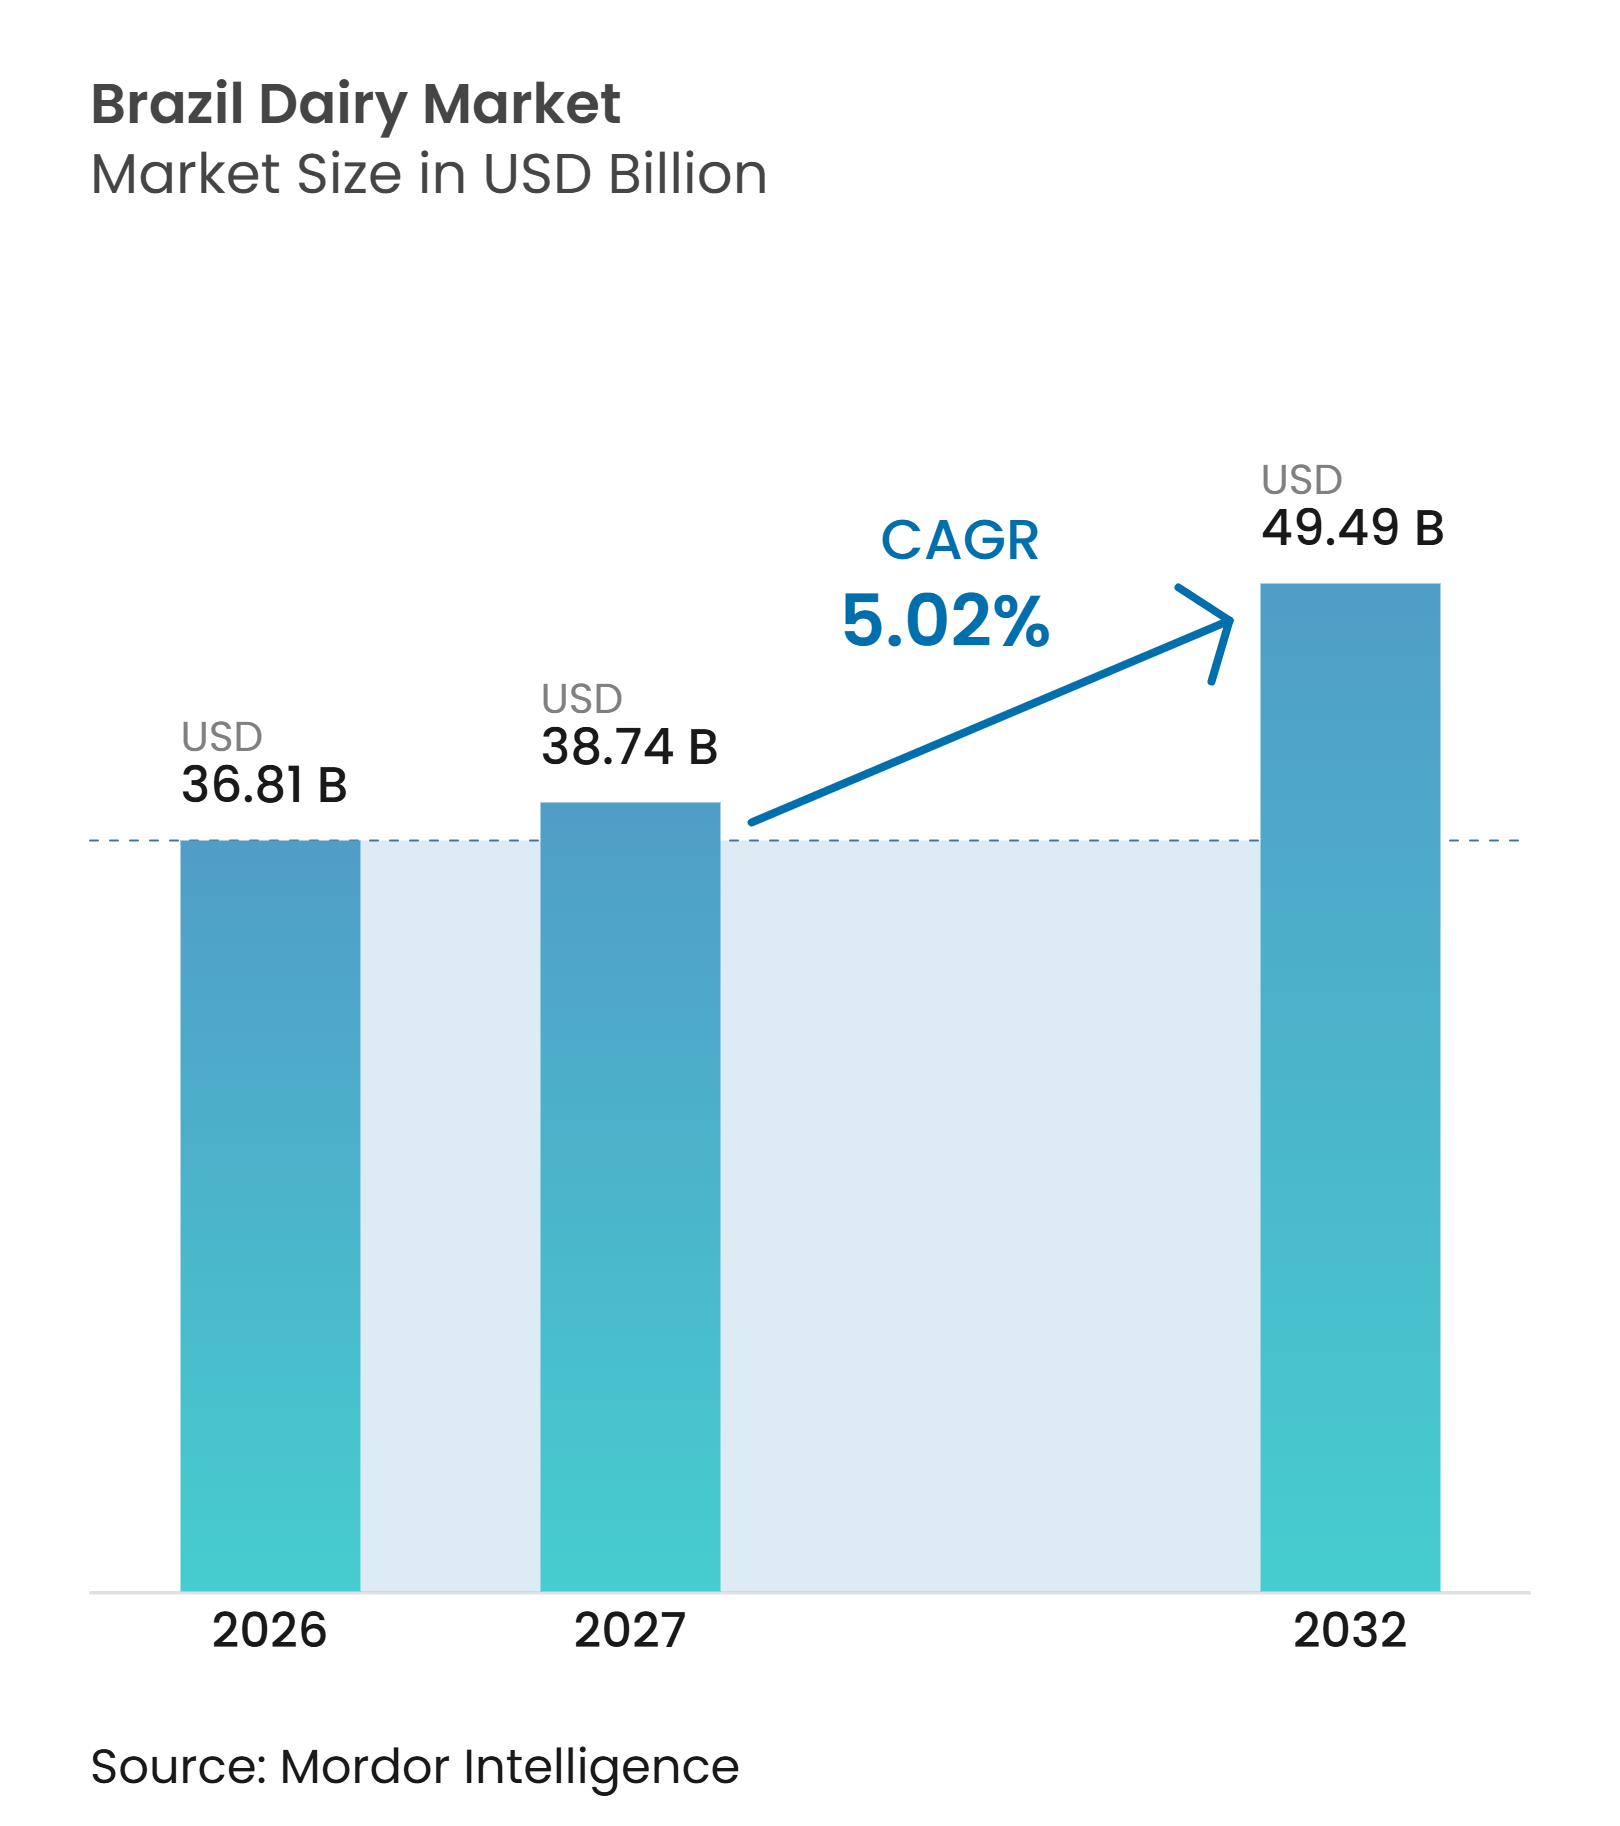
| Tamanho do mercado no ano base (2026) | 36.81 Bilhões de dólares |
| Tamanho do Mercado (2027) | 38.74 Bilhões de dólares |
| Tamanho do Mercado (2032) | 49.49 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.02 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Laticínios do Brasil por Mordor Intelligence
O tamanho do mercado de laticínios do Brasil tem projeção de expansão de 36,81 milhões de USD em 2026 e 38,66 milhões de USD em 2027 para 49,49 milhões de USD até 2032, registrando um CAGR de 5,02% entre 2027 e 2032. O mercado de laticínios do Brasil está migrando do leite fluido padrão para produtos lácteos de maior valor à medida que os padrões de consumo mudam. O USDA FAS reporta o consumo de leite fluido em 11,5 milhões de MT em 2026, enquanto iogurte, queijo e produtos funcionais atraem gastos adicionais dos consumidores[1]. A captação de leite formalmente inspecionado atingiu 27,51 bilhões de litros em 2025, um aumento de 8,5% em relação a 2024, o que proporcionou aos processadores uma base mais sólida de matéria-prima[2]. A oferta adicional favorece os processadores que conseguem converter leite em queijo, iogurte e outros produtos diferenciados, mantendo qualidade e distribuição confiáveis. Também aumenta a pressão sobre as empresas que permanecem focadas em produtos de commodities, onde a concorrência de preços é mais intensa e a fidelidade do consumidor pode ser mais fraca.
Principais Conclusões do Relatório
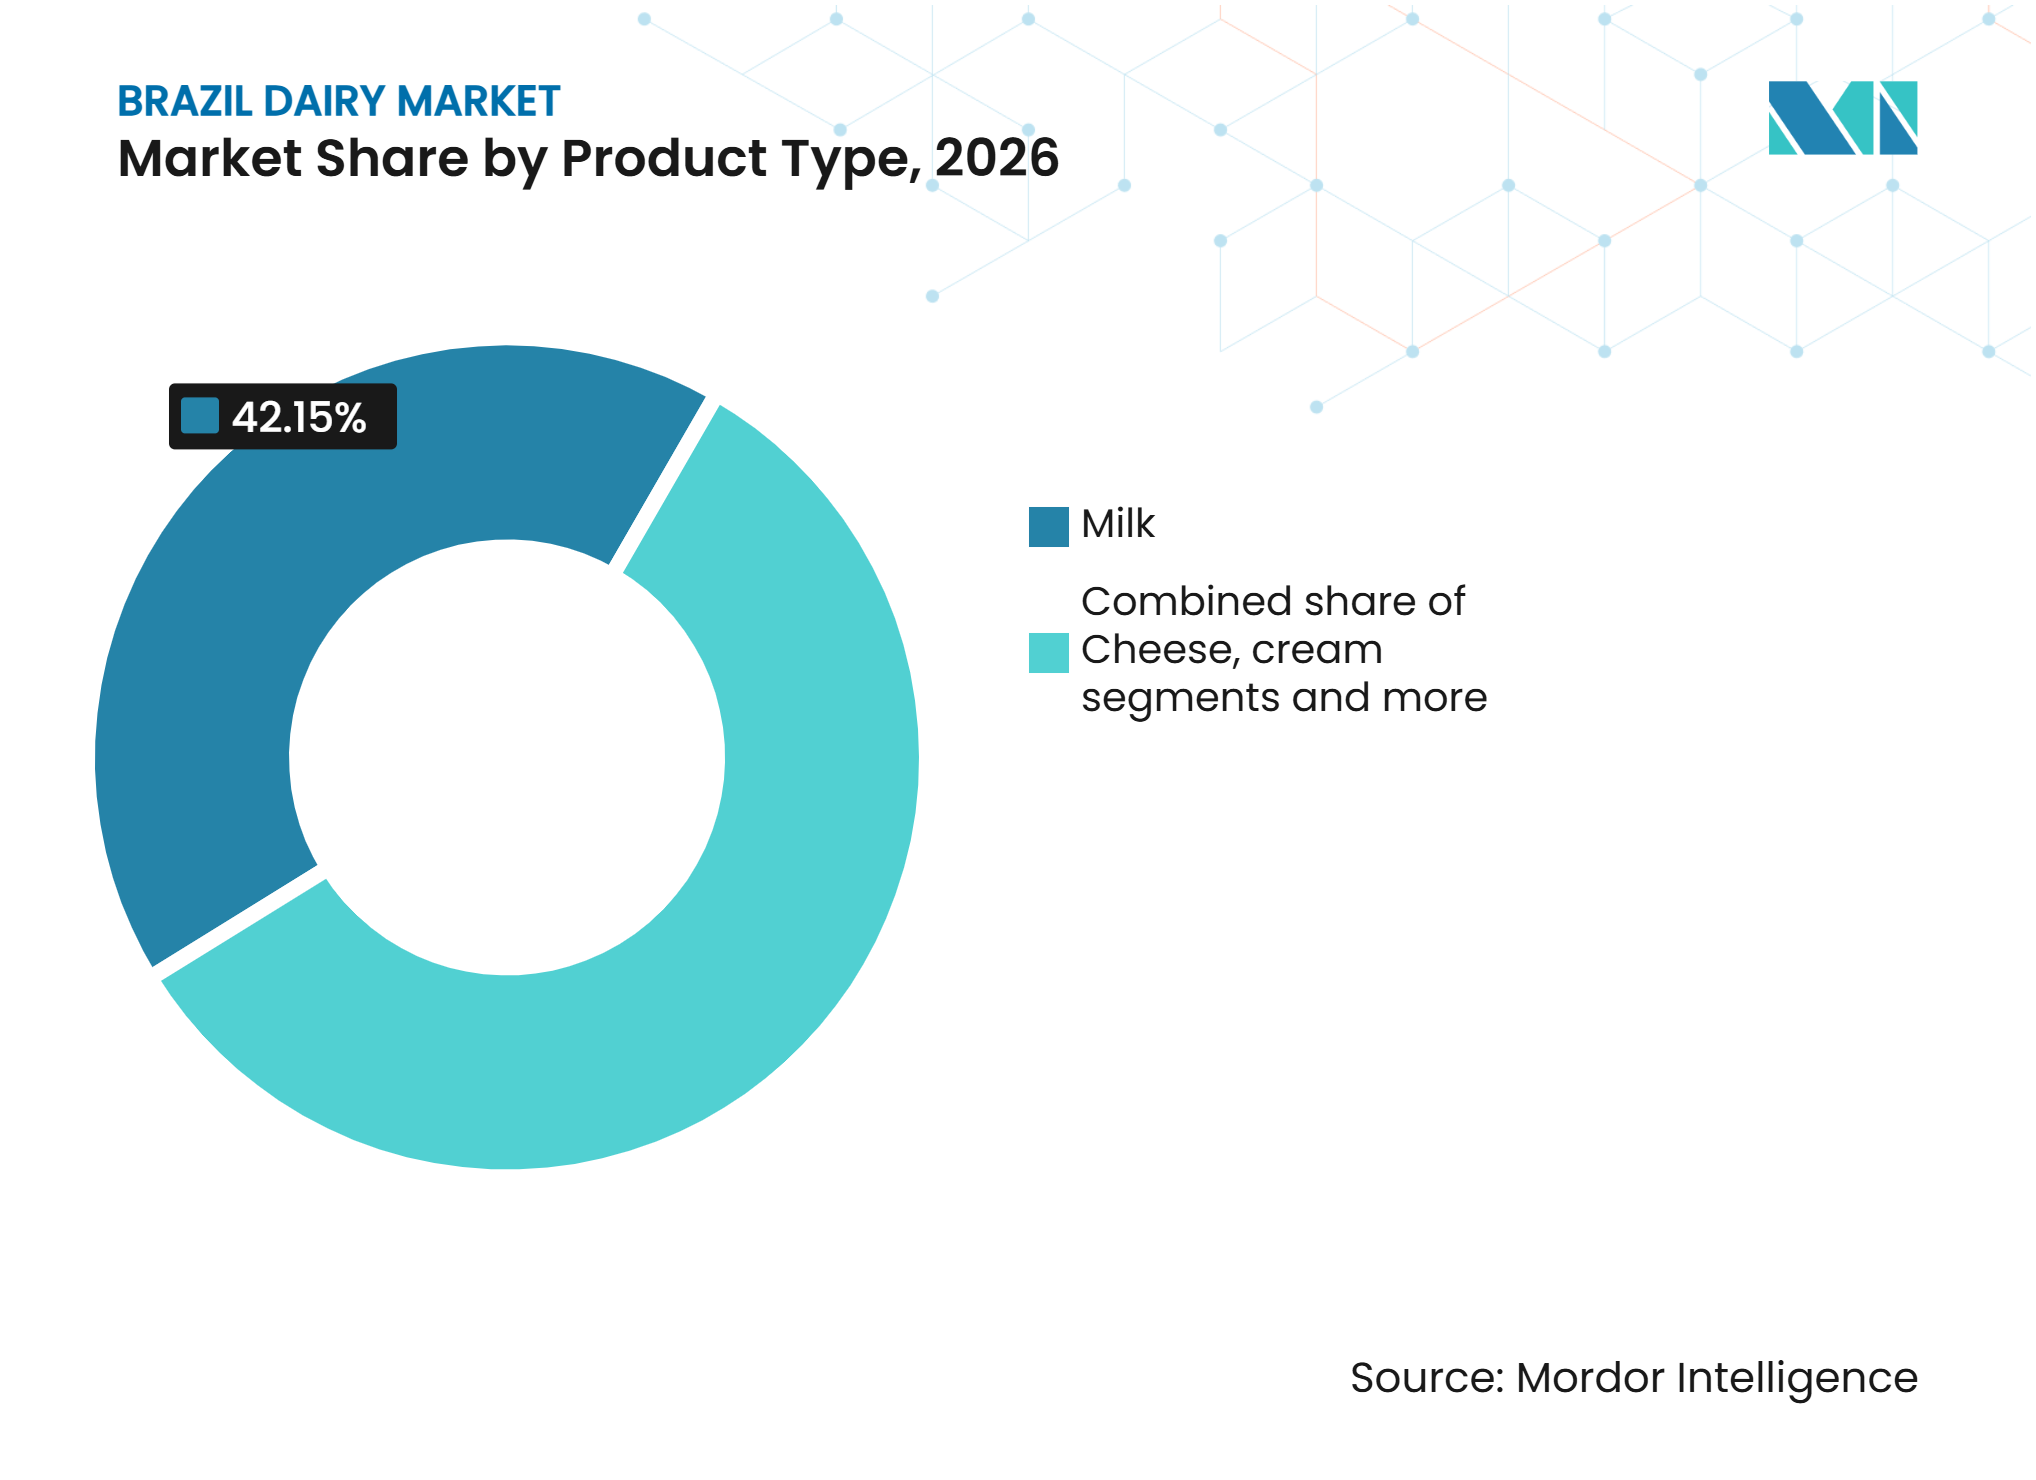
- Por tipo de produto, o leite representou a maior participação do mercado de laticínios do Brasil, com 42,15% em 2026, enquanto o queijo tem projeção de crescer ao CAGR mais rápido, de 4,65%, durante 2027-2032.
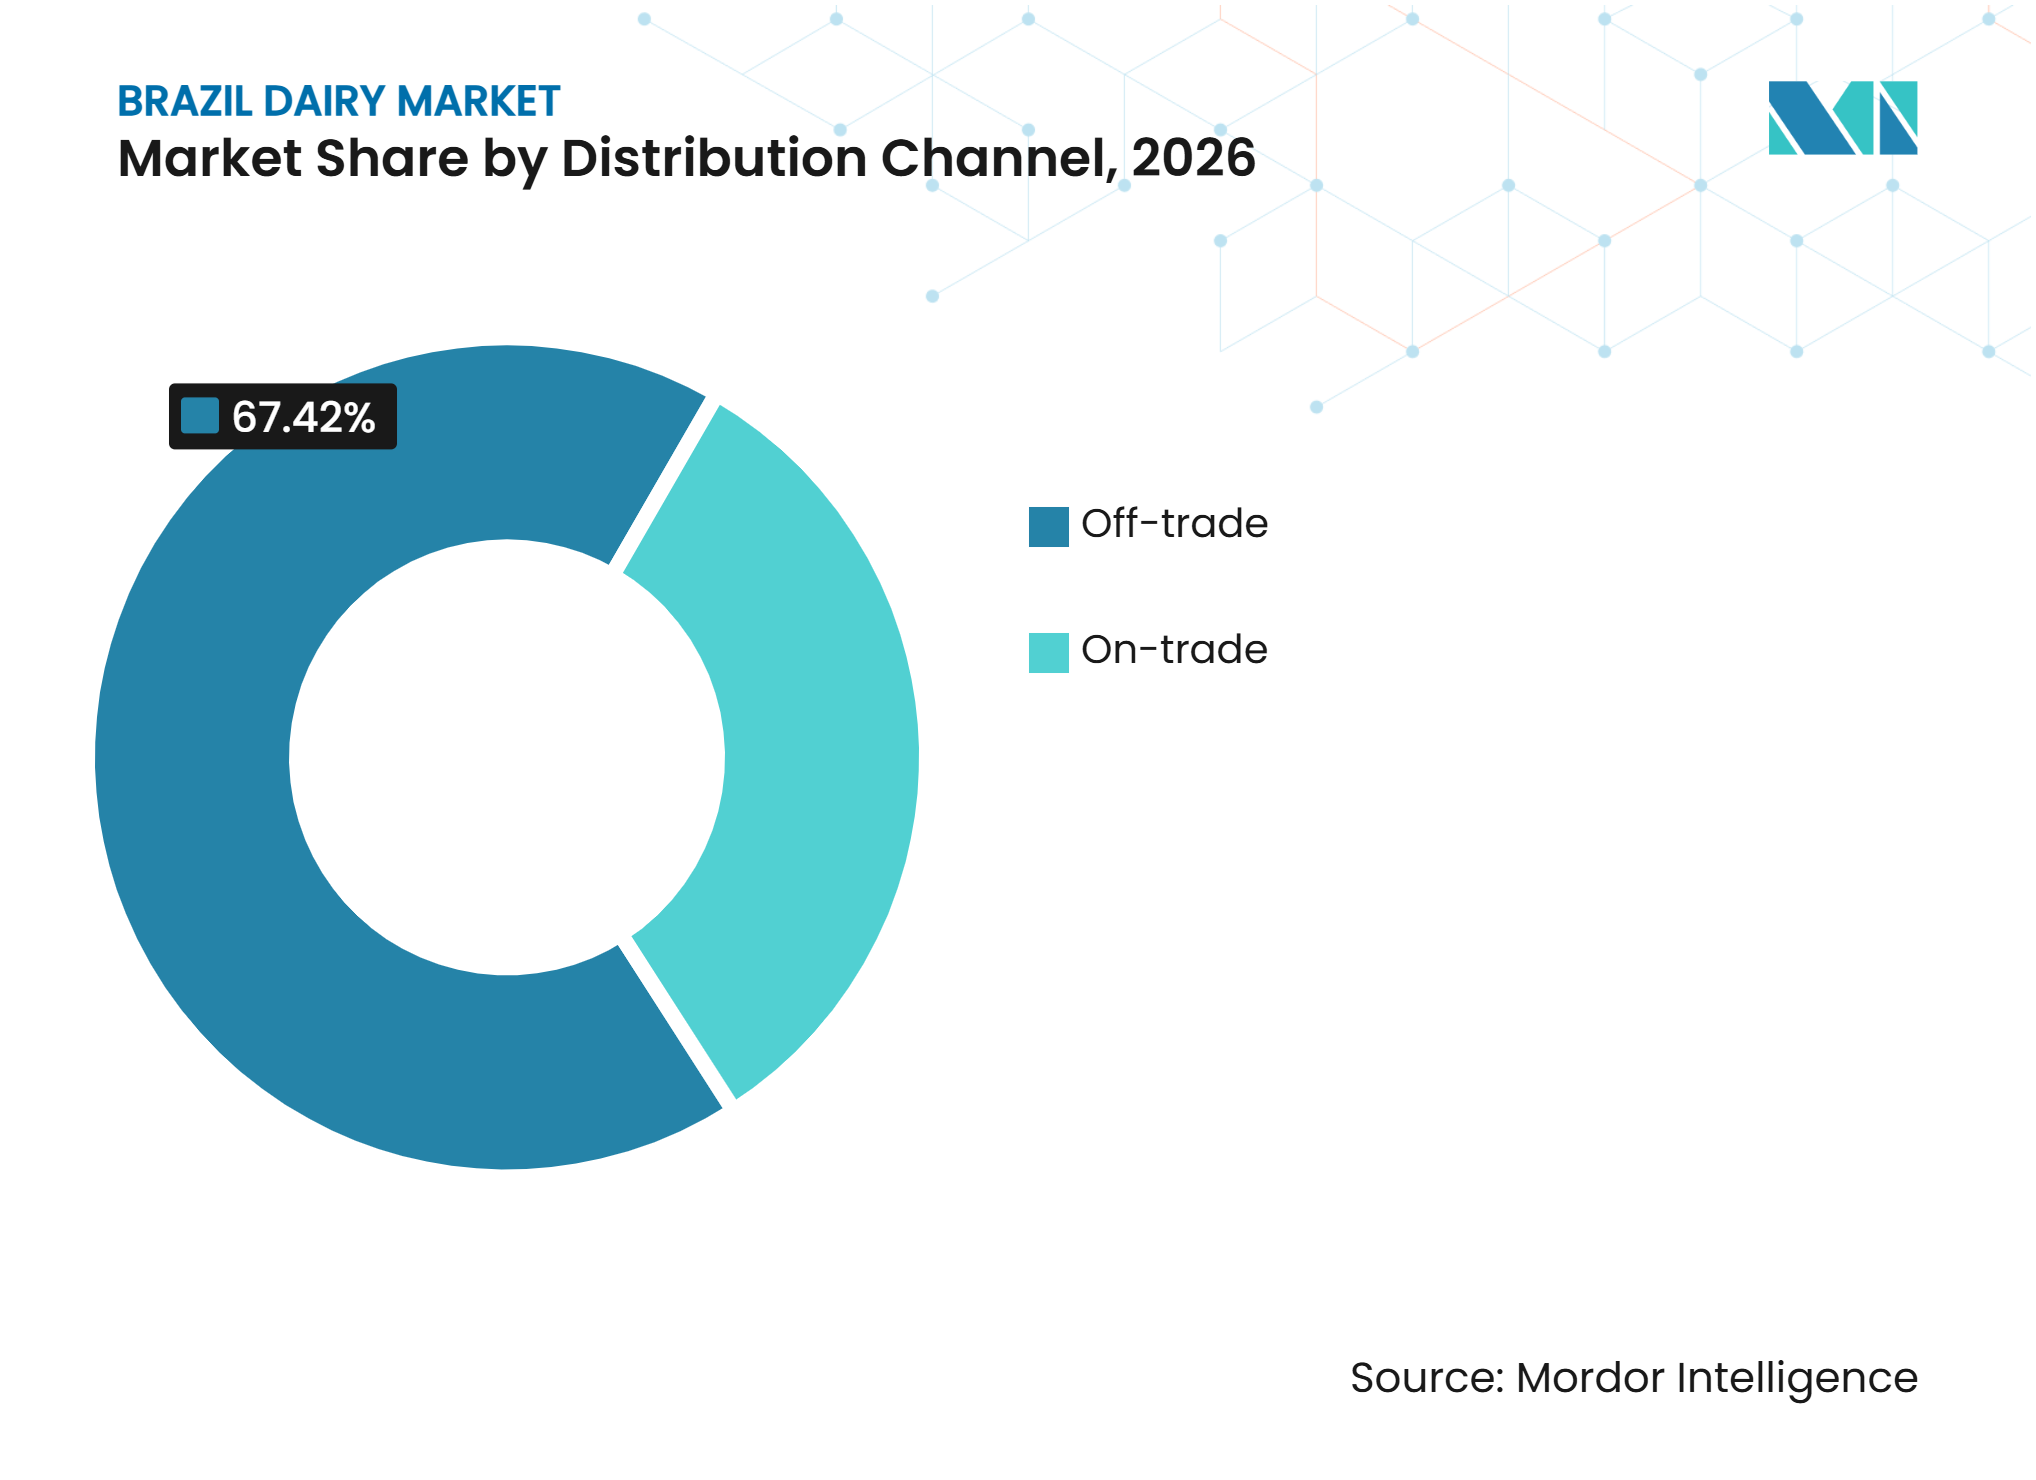
- Por canal de distribuição, o off-trade representou a maior participação do mercado de laticínios do Brasil, com 67,42% em 2026, enquanto o on-trade tem projeção de crescer ao CAGR mais rápido, de 4,82%, durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Laticínios do Brasil*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Queijo, Iogurte e Bebidas Proteicas | +1.2% | Nacional, com concentração em São Paulo, Rio de Janeiro e regiões metropolitanas do Sul | Médio prazo (2-4 anos) |
| Premiumização de Laticínios com Foco em Saúde, Bem-Estar e Funcionalidade | +1.0% | Nacional, mais forte nas faixas de renda A/B em São Paulo e Minas Gerais | Médio prazo (2-4 anos) |
| Modernização do Varejo e Expansão do Comércio Eletrônico | +0.8% | Nacional, com ganhos iniciais nos corredores metropolitanos de São Paulo, Rio de Janeiro e Curitiba | Curto prazo (≤ 2 anos) |
| Ganhos de Produtividade nas Fazendas Leiteiras e Profissionalização dos Produtores | +0.7% | Sul e Sudeste, incluindo Minas Gerais, Paraná e Rio Grande do Sul | Longo prazo (≥ 4 anos) |
| Contorno Regional da Cadeia de Frio por meio de Formatos UHT e Assépticos | +0.6% | Nordeste e Centro-Oeste, com transbordamento para o Norte | Médio prazo (2-4 anos) |
| Expansão de Ingredientes Lácteos de Fermentação de Precisão | +0.3% | Atualmente centrada em São Paulo, com potencial nacional ao longo do horizonte de previsão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Queijo, Iogurte e Bebidas Proteicas
Queijo, iogurte e bebidas proteicas estão impulsionando uma mudança contínua no mix de produtos dentro do mercado de laticínios do Brasil. De acordo com o USDA FAS, queijo, iogurte e produtos funcionais devem atrair gastos incrementais com laticínios à medida que o consumo de leite fluido se estabiliza. Essa tendência incentiva os processadores a desenvolver produtos com posicionamento mais diferenciado do que o leite padrão. O queijo atende às refeições domésticas, ocasiões de lanche e preparação em foodservice, proporcionando aos fornecedores múltiplas rotas para alcançar os consumidores. O iogurte e as bebidas proteicas também permitem que os fabricantes atendam ao comportamento de compra voltado para a saúde e à demanda por opções de consumo convenientes. À medida que essa mudança continua, o desenvolvimento de produtos, a embalagem, a execução confiável da cadeia de frio e a qualidade consistente do produto tornar-se-ão fatores competitivos cada vez mais importantes para as marcas.
Premiumização de Laticínios com Foco em Saúde, Bem-Estar e Funcionalidade
Os produtos lácteos funcionais estão ganhando atenção dos consumidores que buscam proteínas, probióticos e outros benefícios. O mercado de laticínios do Brasil, portanto, atribui maior importância ao posicionamento claro do produto, à rotulagem compreensível, aos controles de qualidade confiáveis e aos produtos que se encaixam nos hábitos regulares de consumo. Os processadores maiores podem distribuir os custos de reformulação, rotulagem, marketing, garantia de qualidade e embalagem por portfólios de produtos mais amplos. Os prazos de rotulagem de compostos lácteos e bebidas lácteas da ANVISA tornam as classificações precisas e as informações sobre os produtos cada vez mais importantes para fabricantes, vendedores online, distribuidores e varejistas. Esses fatores de conformidade podem favorecer empresas que possuem recursos técnicos estabelecidos, cobertura de distribuição e capacidade regulatória. O resultado é um argumento comercial mais sólido para produtos lácteos diferenciados do que para leite fluido indiferenciado, especialmente onde as marcas conseguem explicar claramente o benefício do produto.
Modernização do Varejo e Expansão do Comércio Eletrônico
O varejo moderno continua sendo fundamental para o acesso a produtos lácteos, especialmente para produtos que exigem reposição frequente e visibilidade consistente. O mercado de laticínios do Brasil também oferece oportunidades para modelos de pedidos digitais e entrega direta, permitindo que as marcas impulsionem compras recorrentes e se relacionem mais diretamente com os consumidores. Os canais online proporcionam aos fornecedores maior controle sobre as informações do produto, o relacionamento com o cliente, a seleção de embalagens e a apresentação de produtos lácteos diferenciados. Esses canais são particularmente relevantes para iogurte premium, queijo, leite sem lactose, produtos com alto teor de proteína e formatos de longa vida que podem ser distribuídos por redes de entrega mais amplas. No entanto, as operações digitais exigem listagens de produtos precisas, atendimento confiável, gestão de temperatura quando necessário e informações sobre o produto que estejam em conformidade com os requisitos regulatórios. Como resultado, as capacidades de serviço, a precisão dos dados e a confiabilidade da entrega estão se tornando tão importantes quanto a disponibilidade nas prateleiras nas principais áreas urbanas.
Ganhos de Produtividade nas Fazendas Leiteiras e Profissionalização dos Produtores
A produtividade de leite por vaca atingiu 2.498,7 litros em 2025, aumentando 5,6% em relação ao ano anterior, mesmo com a redução do número de vacas ordenhadas[3]. Essa tendência indica que o crescimento da produção depende cada vez mais da eficiência, da gestão das fazendas e dos sistemas de produção, e não apenas da expansão do rebanho. Melhorias em genética, manejo animal, práticas de alimentação e sistemas de produção estruturados podem aumentar a confiabilidade do fornecimento para os processadores. O Sul e o Sudeste mantêm vantagem devido à sua especialização leiteira, produtores experientes e infraestrutura de processamento estabelecida. Fazendas com maior produtividade também podem fortalecer a qualidade, a rastreabilidade e as práticas de planejamento ao longo da cadeia de suprimentos. Essas condições aumentam o valor dos relacionamentos de fornecimento de longo prazo para os fabricantes de laticínios que necessitam de volumes consistentes tanto para produtos do dia a dia quanto para produtos de valor agregado.
Análise de Impacto das Restrições do Mercado de Laticínios do Brasil*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Leite na Porteira e dos Custos de Ração | -0.5% | Nacional, com maior pressão nos estados produtores do Sul e Sudeste | Curto prazo (≤ 2 anos) |
| Concorrência de Leite em Pó e Queijo Importados do Mercosul | -0.6% | Nacional, com maior impacto nos segmentos de leite em pó commodity e queijo processado | Médio prazo (2-4 anos) |
| Canais Informais de Leite e Conformidade de Qualidade Desigual | -0.4% | Nordeste e interior do Brasil, com implicações de saúde pública em nível nacional | Longo prazo (≥ 4 anos) |
| Redução da Base de Produtores e Restrições de Sucessão | -0.3% | Sul, incluindo Rio Grande do Sul e Paraná, e Minas Gerais, com implicações nacionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Leite na Porteira e dos Custos de Ração
A volatilidade dos preços pode restringir o investimento das fazendas em produtividade, qualidade do rebanho, gestão de ração e melhorias de longo prazo. Um aumento de 8,5% na captação de leite formalmente inspecionado em 2025 expandiu a oferta disponível, enquanto a demanda por leite fluido tinha expectativa de se estabilizar. Esse desequilíbrio pode pressionar os preços do leite cru, a renda das fazendas e as margens dos produtores. Os processadores necessitam de relacionamentos de fornecimento estáveis, enquanto os fornecedores precisam de retornos que sustentem o investimento nas fazendas, fortaleçam o manejo do rebanho e apoiem a conformidade com os requisitos de qualidade. As pressões de custo são particularmente significativas nas áreas de produção concentrada, onde os preços locais respondem rapidamente às mudanças de oferta. Um mix de produtos de maior valor agregado pode ajudar os processadores a reduzir a exposição às condições do mercado de commodities, ao mesmo tempo em que sustenta uma demanda mais estável por produtos lácteos processados.
Concorrência de Leite em Pó e Queijo Importados do Mercosul
O leite em pó e o queijo importados podem intensificar a concorrência de preços nas categorias de commodities, limitando a capacidade dos fornecedores domésticos de aumentar os preços. Os produtos que enfrentam concorrência direta de importações têm menor capacidade de repassar custos de insumos mais elevados aos consumidores, mesmo quando as condições de oferta local mudam. Essa dinâmica afeta particularmente os processadores que se concentram em leite em pó padrão e queijo processado, em vez de produtos lácteos de marca ou especializados. O mercado de laticínios do Brasil pode enfrentar essas pressões melhorando a produtividade das fazendas, fortalecendo a diferenciação de produtos, aprimorando a eficiência do processamento e desenvolvendo produtos que atendam a necessidades claramente definidas dos consumidores. As condições comerciais também influenciam a disposição dos processadores e das fazendas de investir em cadeias de suprimentos locais, capacidade de processamento e melhorias de qualidade. As empresas que oferecem produtos mais especializados têm menor exposição do que aquelas focadas exclusivamente em formatos padronizados; no entanto, ainda necessitam de um fornecimento confiável de leite e de uma gestão disciplinada de custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Leite Mantém a Escala Enquanto o Queijo Lidera o CrescimentoO leite deteve 42,15% da participação do mercado de laticínios do Brasil em 2026, sustentado pelo uso generalizado do leite UHT nos domicílios brasileiros. O produto permanece importante por ser acessível, familiar e adequado para distribuição ampla. O USDA FAS espera que o consumo geral de leite fluido se estabilize em 11,5 milhões de MT em 2026, o que limita o escopo para expansão baseada em volume no leite padrão. O maior segmento, portanto, provavelmente dependerá mais de embalagem, conveniência e subformatos premium para crescimento de valor. O leite sem lactose, com beta-caseína A2 e com alto teor de proteína oferecem formas de diferenciar uma categoria estabelecida. Essas variantes permitem que produtos de leite familiares atendam a preferências alimentares mais específicas sem alterar a ocasião de compra básica. Manteiga, creme, sobremesas e bebidas de leite fermentado continuam a atender a preferências culinárias e regionais específicas. Esses produtos ampliam o leque de ocasiões atendidas pelo mercado de laticínios brasileiro. Seu desempenho depende da capacidade dos processadores de manter qualidade, distribuição e posicionamento claro para o consumidor. A disponibilidade de oferta também é importante porque os processadores precisam de volumes de insumos estáveis tanto para produtos do dia a dia quanto para produtos diferenciados.
O queijo tem projeção de registrar o CAGR de produto mais rápido, de 4,65%, durante 2027-2032. O tamanho do mercado de laticínios do Brasil para queijo é sustentado pela premiumização e pela maior demanda por meio do foodservice e do consumo doméstico. O USDA FAS identifica o queijo entre as categorias de laticínios que devem receber gastos incrementais dos consumidores à medida que o consumo de leite fluido padrão se estabiliza. O queijo também oferece aos processadores mais oportunidades para formatos especiais e linhas de produtos de marca. Isso torna o investimento em capacidade, maturação, controle de qualidade e gestão da cadeia de frio mais relevante. A variedade de produtos também pode ajudar os fornecedores a atender às necessidades de culinária doméstica, lanche e foodservice por meio de tamanhos e formatos de embalagem distintos. O iogurte pode se beneficiar da mesma mudança em direção a produtos funcionais e convenientes. A inovação de produtos continuará sendo importante onde os produtores de queijo buscam manter prêmios de preço. O crescimento também dependerá de manter a qualidade consistente à medida que a capacidade e as linhas de produtos se expandem.



Por Canal de Distribuição:
O Off-Trade Lidera Enquanto o On-Trade Expande Mais RapidamenteO off-trade representou 67,42% da participação do mercado de laticínios do Brasil em 2026, tornando supermercados, hipermercados, lojas de atacado e outros pontos de venda a principal rota para os consumidores. A escala do canal reflete sua ampla cobertura das compras domésticas de laticínios e sua capacidade de estocar tanto produtos de longa vida quanto refrigerados. O leite UHT é particularmente adequado para a distribuição off-trade extensiva, pois pode alcançar áreas com infraestrutura refrigerada limitada. O canal também fornece aos fornecedores uma plataforma estabelecida para queijo, iogurte, manteiga e sobremesas lácteas. Os formatos de varejo apoiam as compras domésticas planejadas e a reposição rotineira, reforçando a importância da ampla disponibilidade de produtos. No entanto, a intensa concorrência no off-trade pode aumentar a pressão sobre os fornecedores para gerenciar promoções, disponibilidade nas prateleiras e tamanhos de embalagem. Os varejistas com fortes capacidades logísticas podem influenciar a disponibilidade de produtos lácteos em áreas fora das principais cidades. O varejo digital pode se expandir dentro do canal off-trade à medida que os consumidores utilizam cada vez mais plataformas de entrega para compras rotineiras de alimentos. O canal líder continuará sendo importante mesmo com a expansão dos modelos de pedidos diretos. Os fabricantes devem equilibrar o amplo acesso ao varejo com os custos comerciais de promoções e distribuição.
O on-trade tem previsão de crescer ao CAGR mais rápido entre os canais de distribuição, 4,82%, durante 2027-2032. Cafés, restaurantes, estabelecimentos de serviço rápido e operadores de foodservice criam oportunidades para queijo, creme, manteiga e produtos lácteos premium. A maior atividade de foodservice em São Paulo, Belo Horizonte e Curitiba sustenta o tamanho do mercado de laticínios do Brasil para esse canal. Os clientes do on-trade podem valorizar mais a consistência do produto, formatos específicos por porção e entrega confiável do que os clientes do varejo. Eles também exigem ingredientes que tenham desempenho consistente em cardápios, receitas e bebidas preparadas. Esse canal oferece aos fornecedores de marca uma oportunidade de construir demanda além das prateleiras dos supermercados. A exposição no foodservice também pode incentivar experimentações de queijos especiais e ofertas lácteas premium. No entanto, o crescimento projetado mais rápido não elimina a necessidade de disciplina de preços, pois os operadores permanecem sensíveis aos custos de insumos. Os fornecedores que combinam distribuição confiável com aplicações específicas de produtos podem estar melhor posicionados para atender a esse canal. A qualidade consistente do serviço pode ser tão importante quanto o próprio produto para garantir pedidos recorrentes no foodservice.

Análise Geográfica
Sudeste e Sul
O Sudeste e o Sul formam a maior base de processamento e consumo apoiada no mercado de laticínios do Brasil. Minas Gerais respondeu por 23,90% da captação nacional de leite em 2025, seguido pelo Paraná com 15,60% e pelo Rio Grande do Sul com 12,80%, conforme o IBGE. Esses estados combinam agricultura especializada, ativos de processamento, grandes centros consumidores e redes de fornecimento mais estabelecidas. A Lactalis opera 5 instalações no Rio Grande do Sul e planeja expandir a produção de queijo lá, reforçando o investimento regional em produtos de valor agregado. A produtividade do Sul e os sistemas de produção formal sustentam o fornecimento confiável e uma gestão de qualidade mais sólida.
Nordeste do Brasil
O Nordeste registrou a expansão regional de crescimento mais rápido, com crescimento da captação de leite de 14,4% no quarto trimestre de 2025. A região oferece uma rota importante para o consumo mais amplo de produtos lácteos de longa vida, funcionais e regionais. O Decreto nº 12.408 autorizou o comércio interestadual temporário de leite pasteurizado e UHT produzido sob serviços de inspeção estaduais e municipais elegíveis registrados. Essa influência regulatória pode melhorar o acesso ao mercado formal para fornecedores qualificados e ajudar a elevar a consistência nos padrões de qualidade. Os formatos UHT continuam úteis onde as redes de distribuição atendem a consumidores dispersos.
Centro-Oeste, Norte e Outros Estados
O Centro-Oeste, o Norte e outros mercados estaduais menores oferecem oportunidades de expansão de longo prazo por meio de melhoria da infraestrutura de coleta, produtos de longa vida e sistemas formais de qualidade. O Centro-Oeste tem potencial significativo para aumentar a produtividade e expandir as redes de processamento. No Norte, um estudo revisado por pares de 2025 relatou resíduos de antibióticos em amostras de leite cru informal, ressaltando a necessidade de monitoramento e conformidade mais rigorosos. Os requisitos do MAPA e da ANVISA podem facilitar a transição do comércio informal para cadeias de suprimentos inspecionadas.
Cenário Competitivo
Concentração do Mercado
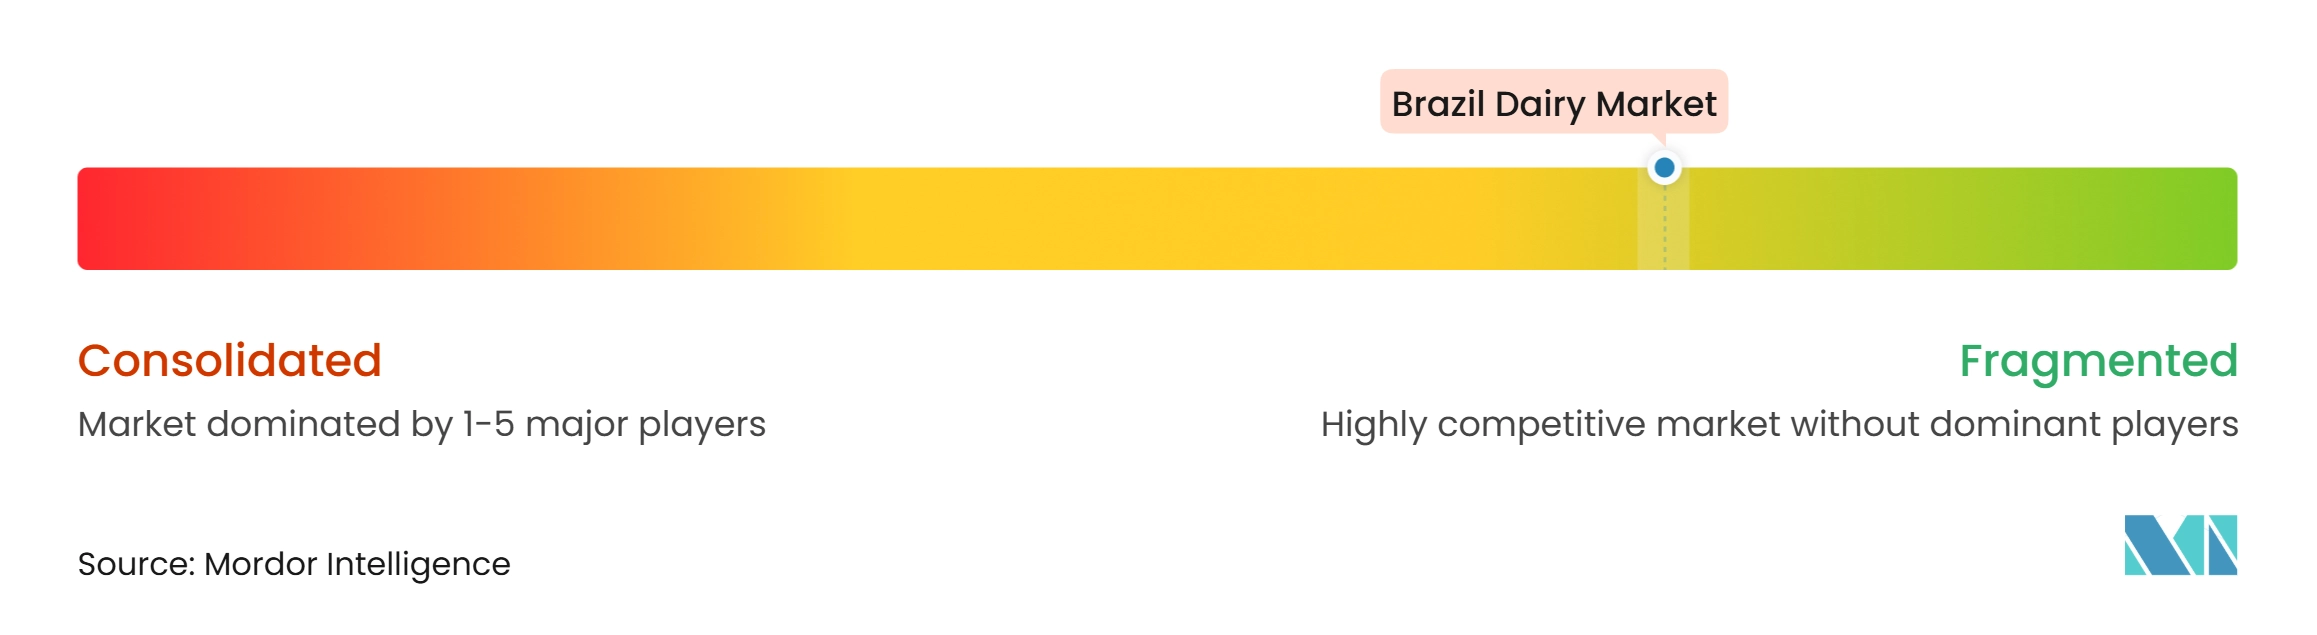
O mercado de laticínios brasileiro é moderadamente fragmentado, embora o investimento em produtos especializados esteja aumentando a importância da escala. A Lactalis liderou na captação de leite, com 2,9 bilhões de litros em 2025, de acordo com o USDA FAS. Seu investimento em 5 instalações no Rio Grande do Sul abrange queijo prato, mussarela, proteína de soro de leite, manteiga e requeijão. O plano tem como meta uma capacidade anual de queijo de 100.000 MT até 2028, de acordo com o USDA FAS. Esse movimento demonstra o valor do fornecimento confiável de leite, da tecnologia de processamento e da qualidade do produto.
As estratégias competitivas estão cada vez mais centradas em queijo, iogurte, laticínios funcionais e relacionamentos diretos com o consumidor, em vez de apenas leite fluido padrão. O USDA FAS espera que o consumo de leite fluido se estabilize enquanto queijo, iogurte e laticínios funcionais recebem mais gastos dos consumidores. A Lactalis também declarou que está investindo na produção de iogurte como parte de sua estratégia para o Brasil. Os processadores menores podem permanecer relevantes por meio da demanda local e de nichos de produtos especializados. No entanto, a conformidade, as capacidades da cadeia de frio e o acesso a fazendas produtivas podem restringir sua expansão.
A fermentação de precisão poderia remodelar aplicações selecionadas de ingredientes lácteos. A Future Cow recebeu apoio para tecnologia que produz caseína, soro de leite e lactoferrina por meio de fermentação. A tecnologia poderia fornecer opções de parceria ou licenciamento para produtos com alto teor de proteína e especializados. A revisão de segurança, a regulamentação, o custo e a aceitação do consumidor determinarão sua adoção comercial.
Líderes do Setor de Laticínios do Brasil
-
Lactalis S.A.
-
Laticínios Bela Vista S.A.
-
Central Cooperativa Frimesa Ltda.
-
Nestlé S.A.
-
Cooperativa Central Gaúcha Ltda
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Laticínios do Brasil Empresas cobertas neste relatório
- Lactalis S.A.
- Laticínios Bela Vista S.A.
- Central Cooperativa Frimesa Ltda.
- Nestle S.A.
- Cooperativa Central Gaúcha Ltda.
- Aurora Coop Cooperativa Central Aurora Alimentos
- Laticínios Porto Alegre Indústria e Comércio S.A.
- Jussara S.A.
- Central de Cooperativas de Produtores Rurais de Minas Gerais Ltda.
- Laticínios Tirolez Ltda.
- Laticínios Scala Ltda.
- Cooperativa Castrolanda
- P & L Dairy Agroindustry LTDA.
- Danone S.A.
- Cooperativa Central Mineira de Laticínios Ltda.
- Alvoar Lácteos SA
- Itambé Alimentos S.A.
- Vigor Alimentos S.A.
- Lacticínios Tirol Ltda.
- Catupiry Ltda.
- Savencia Fromage & Dairy S.A.
- Verde Campo S.A.
Desenvolvimentos industriais recentes em Mercado de Laticínios do Brasil
- Maio de 2026: Na Apas Show 2026, a Tirolez lançou uma embalagem de creme de leite fresco de 250 g projetada para reduzir o desperdício, um requeijão sem lactose de 370 g e um cream cheese PRO+ contendo 17 g de proteína.
- Maio de 2026: A Laticínios Scala anunciou um fondue de queijo de inverno e uma nova linha de Gouda produzida na Serra da Canastra, Minas Gerais, na Apas Show 2026. O fondue combina queijos Gruyère, prato, mussarela e parmesão maturado por seis meses e pode ser preparado em até cinco minutos.
- Maio de 2025: A Tirolez expandiu sua linha sem lactose com a Manteiga Zero Lactose, que apresentará pela primeira vez na Apas Show 2025. A linha já inclui queijos, creme de ricota para passar e cream cheese.
- Junho de 2025: A Laticínio Bom Destino lançou o primeiro leite em pó 100% de búfala do Brasil na MegaLeite 2025. A empresa espera que o produto ajude a equilibrar o fornecimento de matéria-prima entre os períodos de pico e entressafra. Também comercializa o leite como A2A2 para consumidores sensíveis à beta-caseína.
Escopo do Relatório do Mercado de Laticínios do Brasil
O Mercado de Laticínios do Brasil refere-se ao mercado de produtos lácteos derivados do leite e processados em uma ampla gama de categorias de alimentos e bebidas, atendendo tanto às necessidades de consumo nutricional quanto de indulgência nos canais de varejo e foodservice.
O Mercado de Laticínios do Brasil é segmentado por tipo de produto e canal de distribuição. Com base no tipo de produto, o mercado é segmentado em manteiga (manteiga com sal e manteiga sem sal), queijo (queijo natural incluindo cheddar, cottage, feta, parmesão e outros, e queijo processado), creme (creme fresco, creme de cozinha, creme de leite para chantilly e outros cremes), sobremesas lácteas (sorvete, cheesecakes, sobremesas congeladas e outras sobremesas lácteas), leite (leite condensado, leite aromatizado, leite fresco, leite UHT, leite em pó e outros produtos de leite), iogurte (para beber e para colher), bebidas de leite fermentado e outros tipos de produtos. Com base no canal de distribuição, o mercado é segmentado em on-trade e off-trade, sendo este último categorizado em lojas de conveniência, varejistas especializados, supermercados/hipermercados, lojas de varejo online e outros canais off-trade. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados em termos de valor (milhões de USD) e volume (toneladas métricas).
Visão geral da segmentação
| Manteiga | Manteiga com Sal | |
| Manteiga sem Sal | ||
| Queijo | Queijo Natural | Cheddar |
| Cottage | ||
| Feta | ||
| Parmesão | ||
| Outros | ||
| Queijo Processado | ||
| Creme | Creme Fresco | |
| Creme de Cozinha | ||
| Creme de Leite para Chantilly | ||
| Outros Cremes | ||
| Sobremesas Lácteas | Sorvete | |
| Cheesecakes | ||
| Sobremesas Congeladas | ||
| Outras Sobremesas Lácteas | ||
| Leite | Leite Condensado | |
| Leite Aromatizado | ||
| Leite Fresco | ||
| Leite UHT | ||
| Leite em Pó | ||
| Outros Produtos de Leite | ||
| Iogurte | Para Beber | |
| Para Colher | ||
| Bebidas de Leite Fermentado | ||
| Outros Tipos de Produtos | ||
| On-trade | |
| Off-trade | Lojas de Conveniência |
| Varejistas Especializados | |
| Supermercados/Hipermercados | |
| Lojas de Varejo Online | |
| Outros Canais Off-trade |
| Por Tipo de Produto | Manteiga | Manteiga com Sal | |
| Manteiga sem Sal | |||
| Queijo | Queijo Natural | Cheddar | |
| Cottage | |||
| Feta | |||
| Parmesão | |||
| Outros | |||
| Queijo Processado | |||
| Creme | Creme Fresco | ||
| Creme de Cozinha | |||
| Creme de Leite para Chantilly | |||
| Outros Cremes | |||
| Sobremesas Lácteas | Sorvete | ||
| Cheesecakes | |||
| Sobremesas Congeladas | |||
| Outras Sobremesas Lácteas | |||
| Leite | Leite Condensado | ||
| Leite Aromatizado | |||
| Leite Fresco | |||
| Leite UHT | |||
| Leite em Pó | |||
| Outros Produtos de Leite | |||
| Iogurte | Para Beber | ||
| Para Colher | |||
| Bebidas de Leite Fermentado | |||
| Outros Tipos de Produtos | |||
| Por Canal de Distribuição | On-trade | ||
| Off-trade | Lojas de Conveniência | ||
| Varejistas Especializados | |||
| Supermercados/Hipermercados | |||
| Lojas de Varejo Online | |||
| Outros Canais Off-trade | |||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para laticínios no Brasil?
O mercado de laticínios do Brasil tem projeção de crescer a um CAGR de 5,02% de 2027 a 2032, atingindo 49,49 milhões de USD em 2032. O crescimento é sustentado por uma mudança nos gastos em direção a queijo, iogurte e produtos lácteos funcionais.
Qual categoria de produto lidera as vendas de laticínios no Brasil?
O leite lidera com uma participação de 42,15% em 2026, sustentado pelo amplo uso doméstico, pelo alcance dos formatos UHT e pela distribuição varejista estabelecida. O mercado de laticínios do Brasil continua a depender dessa categoria mesmo com o crescimento da atenção a produtos mais diferenciados.
Qual produto lácteo está crescendo mais rapidamente no Brasil?
O queijo tem projeção de crescer a um CAGR de 4,65% durante 2027-2032, à medida que os consumidores direcionam seus gastos para produtos lácteos diferenciados e uso no foodservice. O mercado de laticínios do Brasil oferece aos processadores formas de atender tanto à demanda do varejo quanto à do foodservice por meio de formatos de queijo.
Qual canal de distribuição tem a maior participação no Brasil?
O off-trade lidera com uma participação de 67,42% em 2026, refletindo o alcance de supermercados, hipermercados, lojas de atacado e outros pontos de venda. O mercado de laticínios do Brasil depende desses formatos para as compras domésticas rotineiras de laticínios.