
Tamaño y Participación del Mercado de Lácteos de Brasil
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
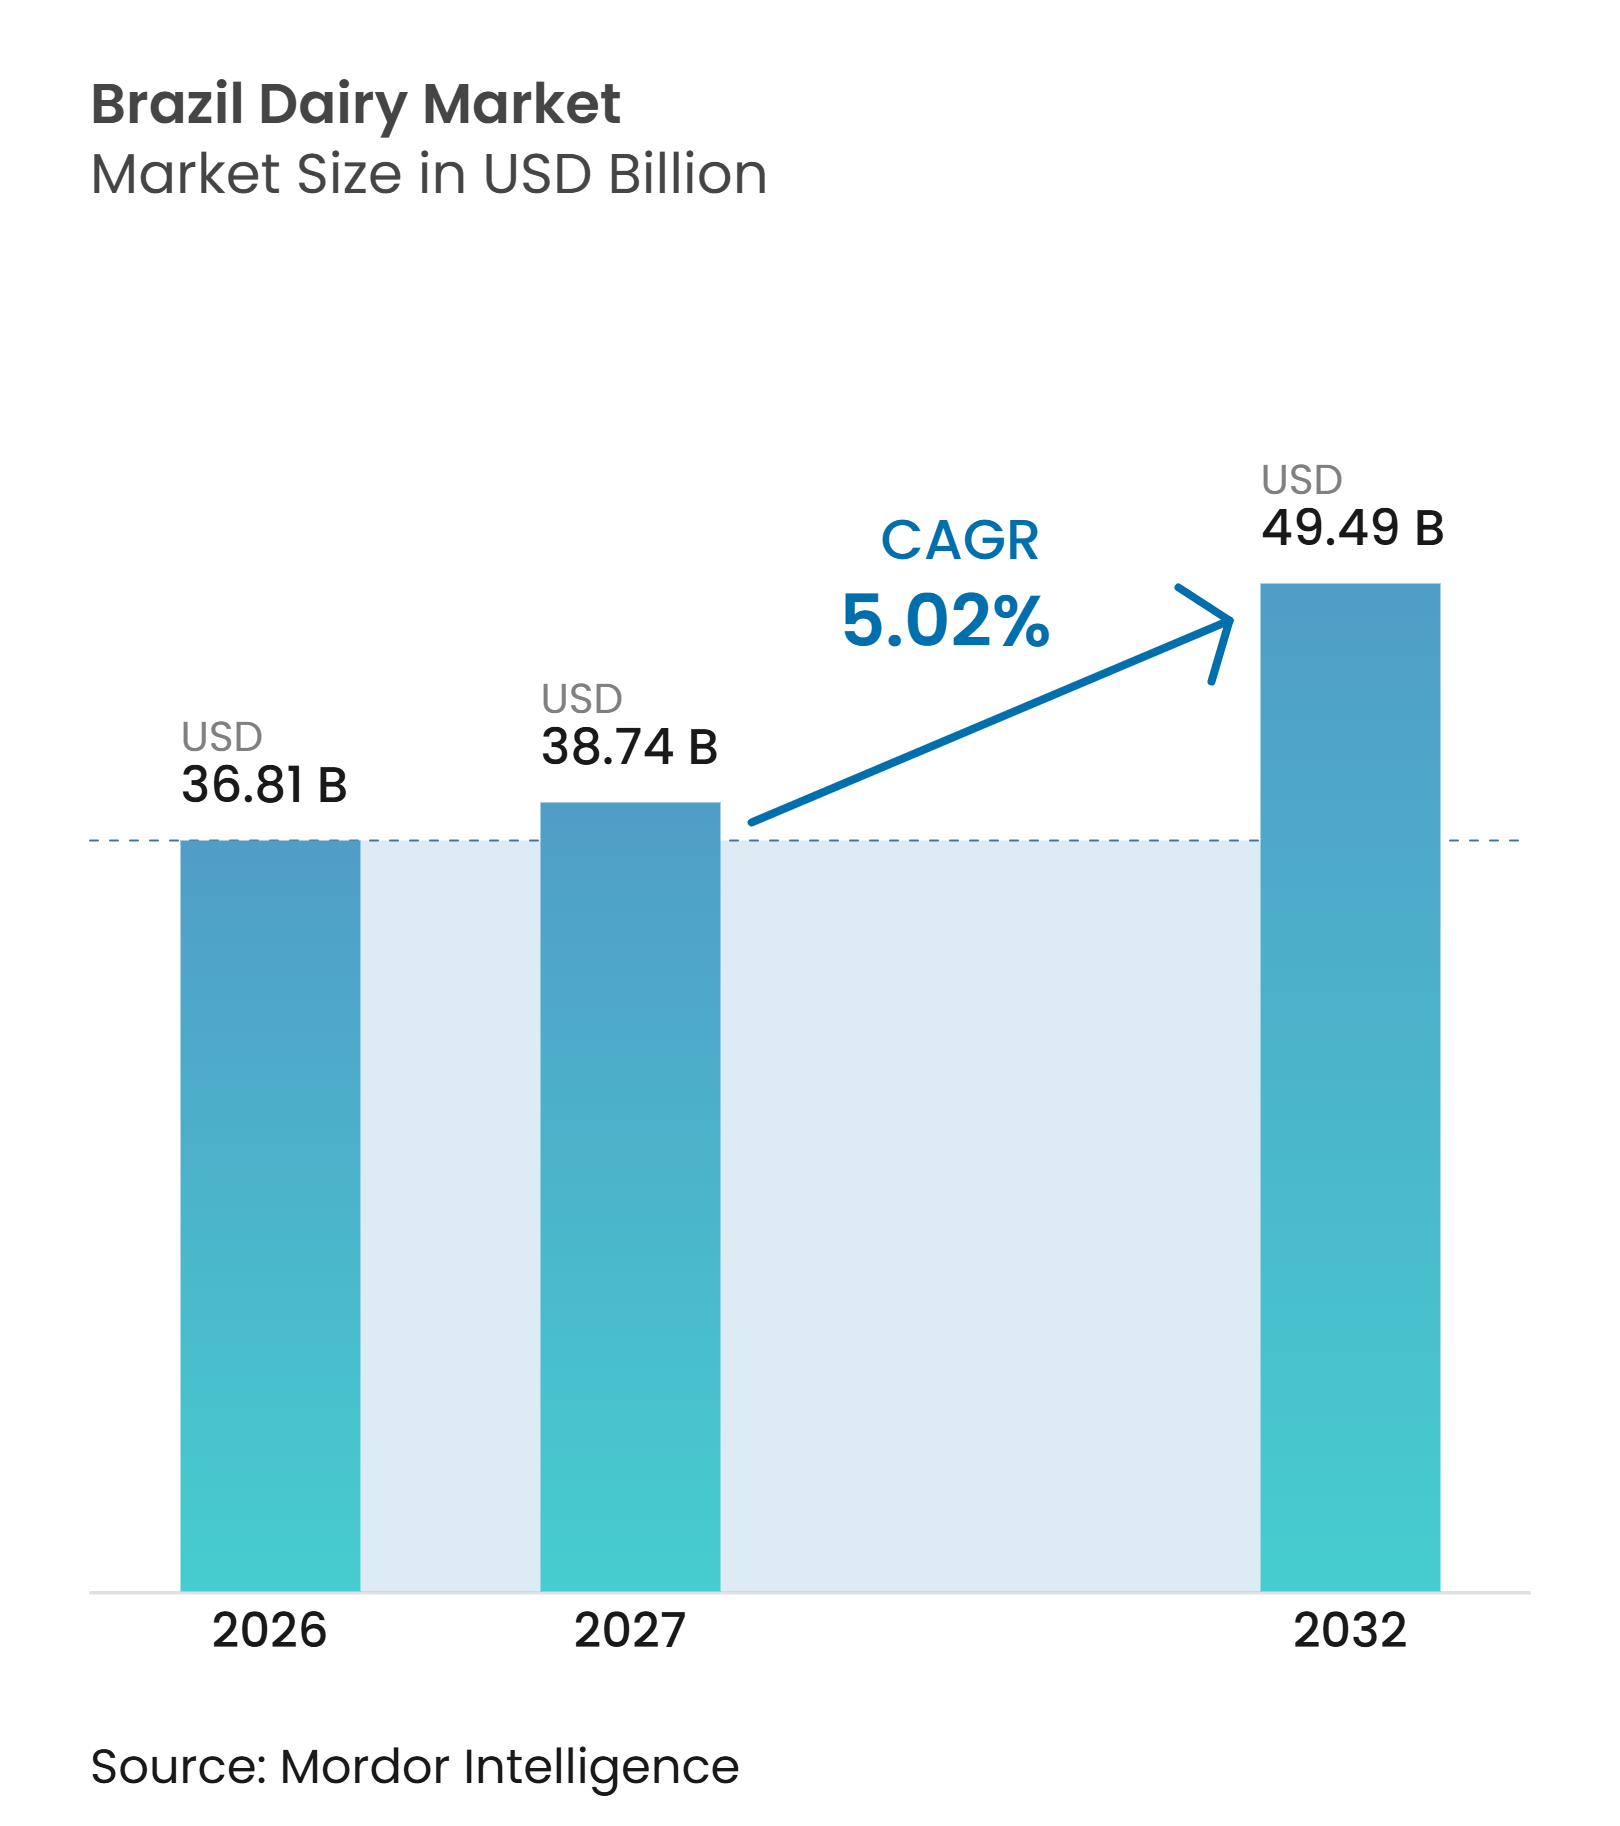
| Tamaño del mercado en el año base (2026) | 36.81 Mil millones de dólares |
| Tamaño del Mercado (2027) | 38.74 Mil millones de dólares |
| Tamaño del Mercado (2032) | 49.49 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.02 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lácteos de Brasil por Mordor Intelligence
Se proyecta que el tamaño del mercado de lácteos de Brasil se expanda desde 36,81 millones de USD en 2026 y 38,66 millones de USD en 2027 hasta 49,49 millones de USD para 2032, registrando un CAGR del 5,02% entre 2027 y 2032. El mercado de lácteos de Brasil está transitando desde la leche fluida estándar hacia productos lácteos de mayor valor a medida que cambian los patrones de consumo. El USDA FAS reporta el consumo de leche fluida en 11,5 millones de MT en 2026, mientras que el yogur, el queso y los productos funcionales atraen un gasto adicional del consumidor[1]. La adquisición de leche formalmente inspeccionada alcanzó 27,51 mil millones de litros en 2025, un aumento del 8,5% respecto a 2024, lo que proporcionó a los procesadores una base de materia prima más sólida[2]. El suministro adicional favorece a los procesadores que pueden convertir la leche en queso, yogur y otros productos diferenciados, manteniendo al mismo tiempo una calidad y distribución confiables. También aumenta la presión sobre las empresas que siguen centradas en productos básicos, donde la competencia de precios es más intensa y la fidelidad del consumidor puede ser más débil.
Conclusiones Clave del Informe
- Por tipo de producto, la leche representó la mayor participación del mercado de lácteos de Brasil, con un 42,15% en 2026, mientras que se proyecta que el queso crezca al CAGR ms rápido del 4,65% durante 2027-2032.
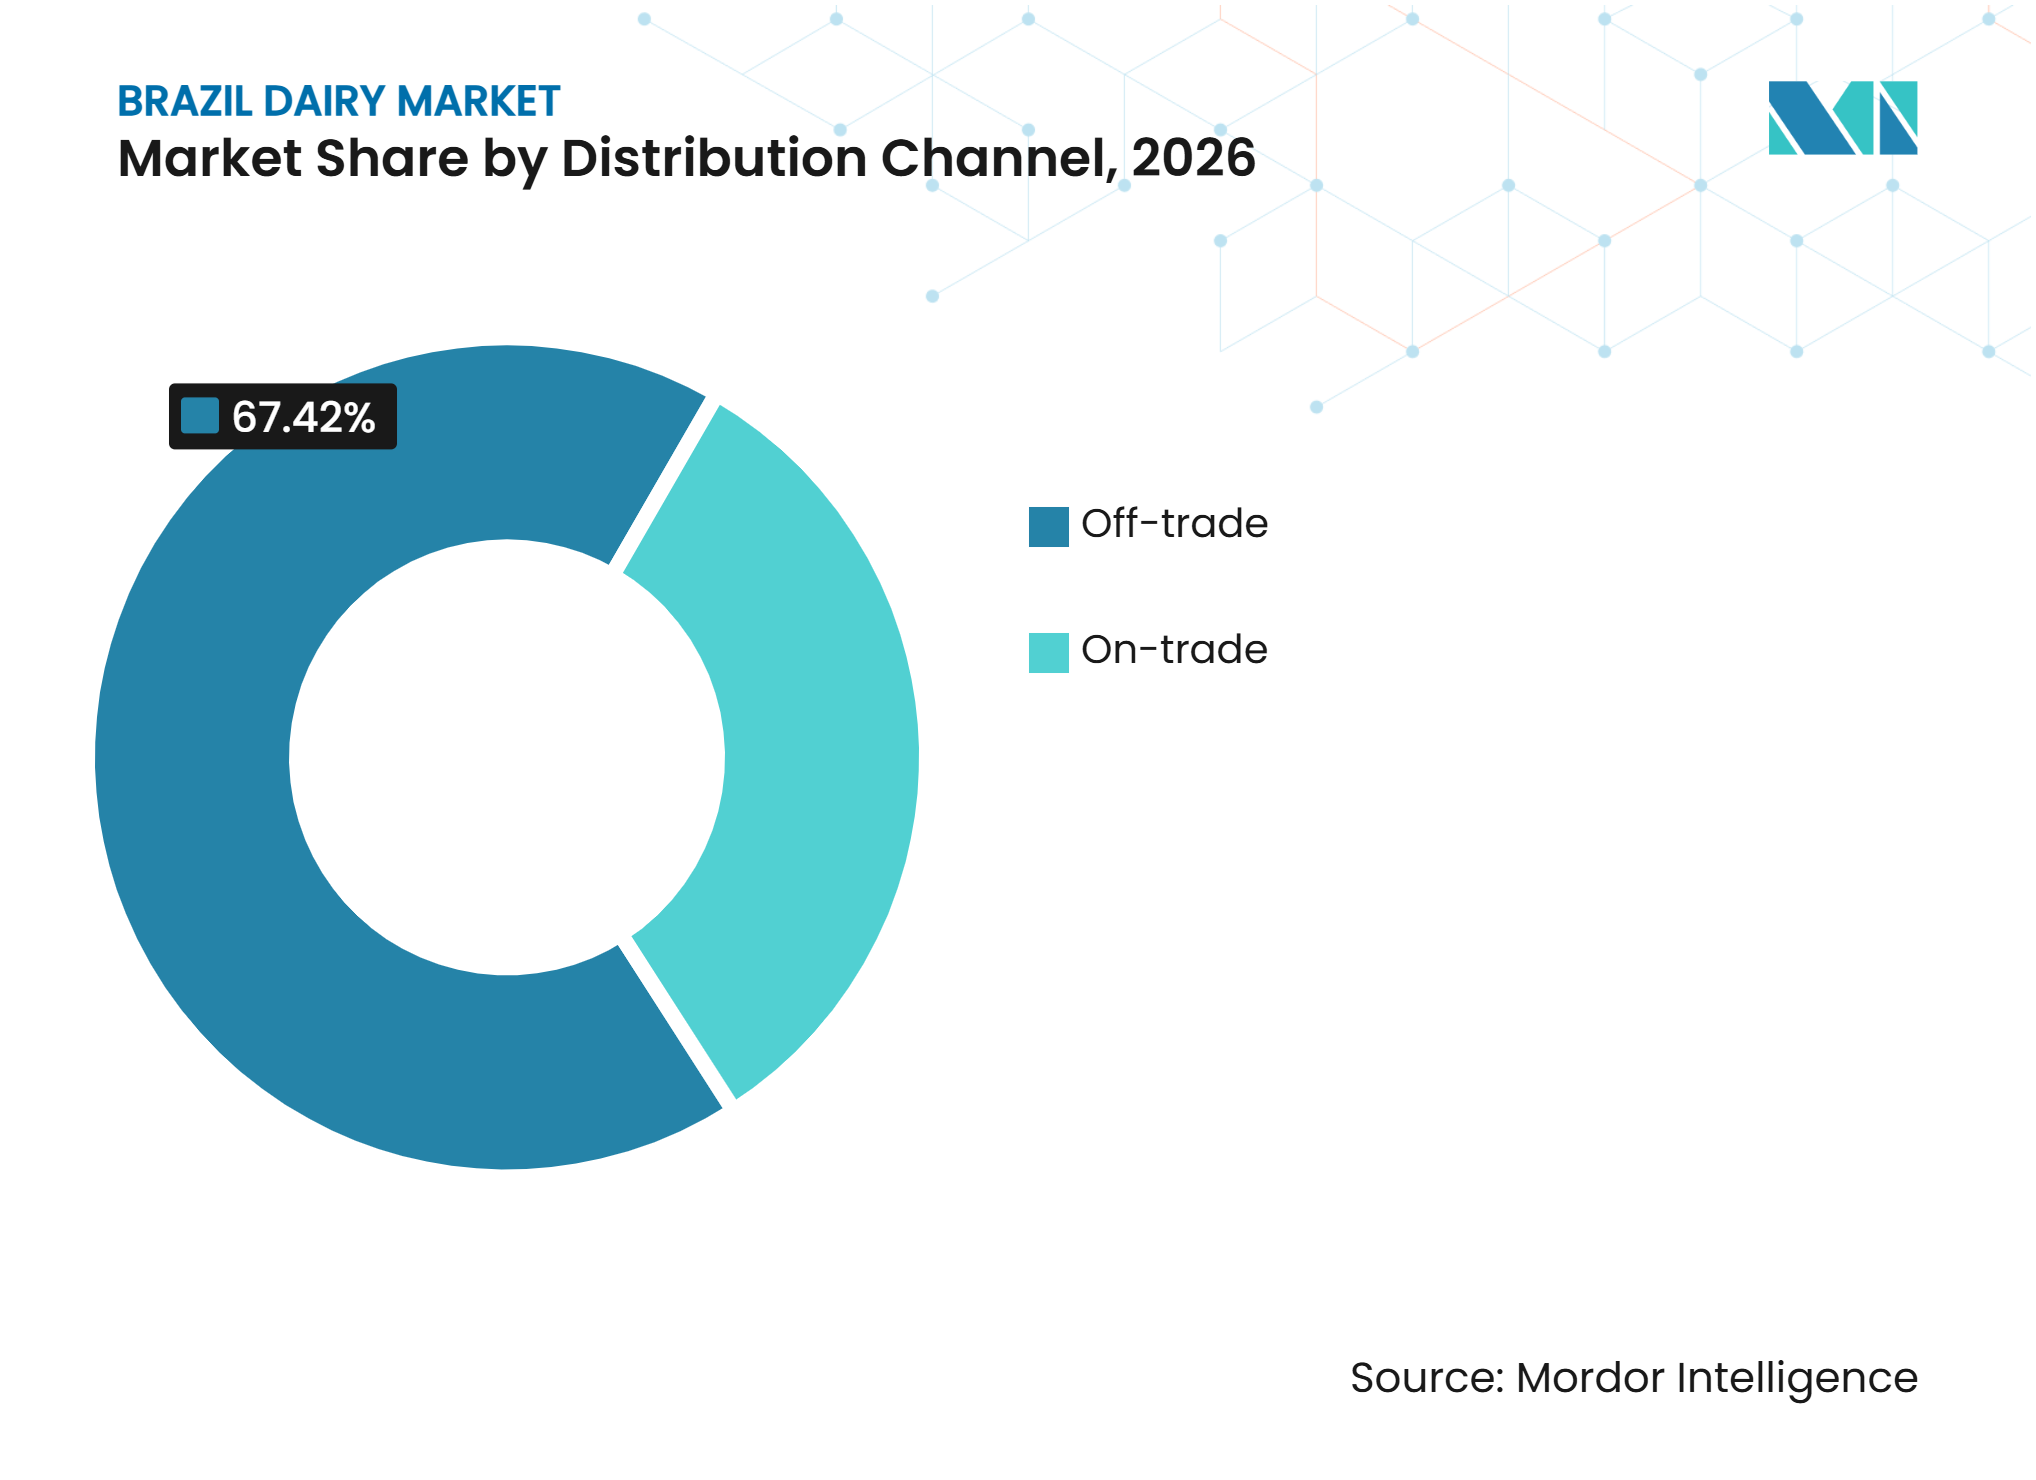
- Por canal de distribución, el canal minorista representó la mayor participación del mercado de lácteos de Brasil, con un 67,42% en 2026, mientras que se proyecta que el canal horeca crezca al CAGR más rápido del 4,82% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Lácteos de Brasil*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Queso, Yogur y Bebidas Proteicas | +1.2% | Nacional, con concentración en São Paulo, Río de Janeiro y las áreas metropolitanas del Sur | Mediano plazo (2-4 años) |
| Premiumización de Lácteos Funcionales, de Salud y Bienestar | +1.0% | Nacional, más fuerte en los segmentos de ingresos A/B en São Paulo y Minas Gerais | Mediano plazo (2-4 años) |
| Modernización del Comercio Minorista y Expansión del Comercio Electrónico | +0.8% | Nacional, con ganancias tempranas en los corredores metropolitanos de São Paulo, Río de Janeiro y Curitiba | Corto plazo (≤ 2 años) |
| Ganancias de Productividad en Granjas Lecheras y Profesionalización de Productores | +0.7% | Sur y Sureste, incluidos Minas Gerais, Paraná y Rio Grande do Sul | Largo plazo (≥ 4 años) |
| Superación de la Cadena de Frío Regional Mediante Formatos UHT y Asépticos | +0.6% | Noreste y Centro-Oeste, con extensión al Norte | Mediano plazo (2-4 años) |
| Expansión de Ingredientes Lácteos de Fermentación de Precisión | +0.3% | Actualmente centrado en São Paulo, con potencial nacional a lo largo del horizonte de pronóstico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Queso, Yogur y Bebidas Proteicas
El queso, el yogur y las bebidas proteicas están impulsando un cambio continuo en la combinación de productos dentro del mercado de lácteos de Brasil. Según el USDA FAS, se espera que el queso, el yogur y los productos funcionales atraigan un gasto lácteo incremental a medida que el consumo de leche fluida se estabiliza. Esta tendencia alienta a los procesadores a desarrollar productos con un posicionamiento más diferenciado que la leche estándar. El queso sirve para las comidas del hogar, las ocasiones de refrigerio y la preparación en el sector de servicios de alimentación, proporcionando a los proveedores múltiples vías para llegar a los consumidores. El yogur y las bebidas proteicas también permiten a los fabricantes atender el comportamiento de compra orientado a la salud y la demanda de opciones de consumo convenientes. A medida que este cambio continúa, el desarrollo de productos, el envasado, la ejecución confiable de la cadena de frío y la calidad constante del producto se convertirán en factores competitivos cada vez más importantes para las marcas.
Premiumización de Lácteos Funcionales, de Salud y Bienestar
Los productos lácteos funcionales están ganando atención entre los consumidores que buscan proteínas, probióticos y otros beneficios del producto. El mercado de lácteos de Brasil otorga, por tanto, mayor importancia a un posicionamiento claro del producto, un etiquetado comprensible, controles de calidad confiables y productos que se adapten a los hábitos de consumo habituales. Los procesadores más grandes pueden distribuir los costos de reformulación, etiquetado, marketing, garantía de calidad y envasado en carteras de productos más amplias. Los plazos de etiquetado de compuestos lácteos y bebidas lácteas de la ANVISA hacen que las clasificaciones precisas y la información del producto sean cada vez más importantes para los fabricantes, vendedores en línea, distribuidores y minoristas. Estos factores de cumplimiento normativo pueden favorecer a las empresas que cuentan con recursos técnicos establecidos, cobertura de distribución y capacidad regulatoria. El resultado es un argumento comercial más sólido para los productos lácteos diferenciados que para la leche fluida no diferenciada, especialmente cuando las marcas pueden explicar claramente el beneficio del producto.
Modernización del Comercio Minorista y Expansión del Comercio Electrónico
El comercio minorista moderno sigue siendo fundamental para el acceso a los productos lácteos, en particular para los productos que requieren reposición frecuente y visibilidad constante. El mercado de lácteos de Brasil también ofrece oportunidades para los modelos de pedidos digitales y entrega directa, lo que permite a las marcas impulsar compras repetidas y relacionarse más directamente con los consumidores. Los canales en línea proporcionan a los proveedores un mayor control sobre la información del producto, las relaciones con los clientes, la selección de envases y la presentación de productos lácteos diferenciados. Estos canales son especialmente relevantes para el yogur premium, el queso, la leche sin lactosa, los productos con alto contenido proteico y los formatos de larga vida que pueden distribuirse a través de redes de entrega más amplias. Sin embargo, las operaciones digitales requieren listados de productos precisos, cumplimiento confiable, gestión de temperatura cuando sea necesario e información del producto que cumpla con los requisitos normativos. Como resultado, las capacidades de servicio, la precisión de los datos y la fiabilidad de la entrega están adquiriendo tanta importancia como la disponibilidad en estantes en las principales áreas urbanas.
Ganancias de Productividad en Granjas Lecheras y Profesionalización de Productores
La productividad de leche por vaca alcanzó 2.498,7 litros en 2025, aumentando un 5,6% respecto al año anterior, incluso cuando el número de vacas ordeñadas disminuyó[3]. Esta tendencia indica que el crecimiento de la producción depende cada vez más de la eficiencia, la gestión de las granjas y los sistemas de producción, en lugar de únicamente de la expansión del hato ganadero. Las mejoras en genética, manejo animal, prácticas de alimentación y sistemas de producción estructurados pueden mejorar la fiabilidad del suministro para los procesadores. El Sur y el Sureste mantienen una ventaja debido a su especialización lechera, productores experimentados e infraestructura de procesamiento establecida. Las granjas de mayor productividad también pueden fortalecer las prácticas de calidad, trazabilidad y planificación a lo largo de la cadena de suministro. Estas condiciones aumentan el valor de las relaciones de suministro a largo plazo para los fabricantes de productos lácteos que requieren volúmenes constantes tanto para productos cotidianos como para productos de valor agregado.
Análisis del Impacto de las Restricciones del Mercado de Lácteos de Brasil*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios de la Leche en Granja y los Costos de Alimentación | -0.5% | Nacional, con mayor presión en los estados productores del Sur y Sureste | Corto plazo (≤ 2 años) |
| Competencia de la Leche en Polvo y el Queso Importados del Mercosur | -0.6% | Nacional, con mayor impacto en los segmentos de leche en polvo básica y queso procesado | Mediano plazo (2-4 años) |
| Canales Informales de Leche y Cumplimiento Desigual de Calidad | -0.4% | Noreste e interior de Brasil, con implicaciones de salud pública a nivel nacional | Largo plazo (≥ 4 años) |
| Reduccin de la Base de Productores y Limitaciones de Sucesión | -0.3% | Sur, incluidos Rio Grande do Sul y Paraná, y Minas Gerais, con implicaciones nacionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios de la Leche en Granja y los Costos de Alimentación
La volatilidad de los precios puede limitar la inversión de las granjas en productividad, calidad del hato, gestión de la alimentación y mejoras a largo plazo. Un aumento del 8,5% en la adquisición de leche formalmente inspeccionada en 2025 amplió el suministro disponible, mientras que se esperaba que la demanda de leche fluida se estabilizara. Este desequilibrio puede presionar los precios de la leche cruda, los ingresos de las granjas y los márgenes de los productores. Los procesadores requieren relaciones de abastecimiento estables, mientras que los proveedores necesitan rendimientos que sostengan la inversión en las granjas, fortalezcan la gestión del hato y respalden el cumplimiento de los requisitos de calidad. Las presiones de costos son particularmente significativas en las zonas de producción concentrada, donde los precios locales responden rápidamente a los cambios en la oferta. Una combinación de productos de mayor valor agregado puede ayudar a los procesadores a reducir la exposición a las condiciones del mercado de materias primas, al tiempo que respalda una demanda más estable de productos lácteos procesados.
Competencia de la Leche en Polvo y el Queso Importados del Mercosur
La leche en polvo y el queso importados pueden intensificar la competencia de precios en las categorías de productos básicos, limitando la capacidad de los proveedores nacionales para aumentar los precios. Los productos que enfrentan competencia directa de importaciones tienen menos capacidad para trasladar los mayores costos de insumos a los consumidores, incluso cuando cambian las condiciones de la oferta local. Esta dinámica afecta particularmente a los procesadores que se concentran en leche en polvo estándar y queso procesado en lugar de productos lácteos de marca o especializados. El mercado de lácteos de Brasil puede abordar estas presiones mejorando la productividad de las granjas, fortaleciendo la diferenciación de productos, mejorando la eficiencia del procesamiento y desarrollando productos que satisfagan necesidades claramente definidas de los consumidores. Las condiciones comerciales también influyen en la disposición de los procesadores y las granjas a invertir en cadenas de suministro locales, capacidad de procesamiento y mejoras de calidad. Las empresas que ofrecen productos más especializados tienen menor exposición que las que se centran únicamente en formatos estandarizados; sin embargo, aún requieren un suministro confiable de leche y una gestión disciplinada de costos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Leche Mantiene la Escala Mientras el Queso Lidera el CrecimientoLa leche representó el 42,15% de la participación del mercado de lácteos de Brasil en 2026, respaldada por el uso generalizado de la leche UHT en los hogares brasileños. El producto sigue siendo importante porque es asequible, familiar y adecuado para una distribución amplia. El USDA FAS espera que el consumo general de leche fluida se estabilice en 11,5 millones de MT en 2026, lo que limita el alcance de la expansión basada en volumen en la leche estándar. Por lo tanto, es probable que el segmento más grande dependa más del envasado, la conveniencia y los subformatos premium para el crecimiento del valor. La leche sin lactosa, con beta-caseína A2 y con alto contenido proteico ofrecen formas de diferenciar una categoría establecida. Estas variantes permiten que los productos de leche familiares satisfagan preferencias dietéticas más específicas sin cambiar la ocasión de compra básica. La mantequilla, la crema, los postres y las bebidas de leche fermentada continúan atendiendo preferencias culinarias y regionales específicas. Estos productos amplían el rango de ocasiones atendidas por el mercado de lácteos brasileño. Su desempeño depende de si los procesadores pueden mantener la calidad, la distribución y un posicionamiento claro para el consumidor. La disponibilidad de suministro también importa porque los procesadores necesitan volúmenes de insumos estables tanto para productos cotidianos como para productos diferenciados.
Se proyecta que el queso registre el CAGR de producto más rápido del 4,65% durante 2027-2032. El tamaño del mercado de lácteos de Brasil para el queso está respaldado por la premiumización y una mayor demanda a través del sector de servicios de alimentación y el consumo doméstico. El USDA FAS identifica al queso entre las categorías lácteas que se espera reciban un gasto incremental del consumidor a medida que el consumo de leche fluida estándar se estabiliza. El queso también ofrece a los procesadores más oportunidades para formatos especiales y líneas de productos de marca. Esto hace que la inversión en capacidad, maduración, control de calidad y gestión de la cadena de frío sea más relevante. La variedad de productos también puede ayudar a los proveedores a atender las necesidades de cocina doméstica, refrigerio y servicios de alimentación a través de distintos tamaños y formatos de envase. El yogur puede beneficiarse del mismo cambio hacia productos funcionales y convenientes. La innovación de productos seguirá siendo importante donde los productores de queso busquen mantener primas de precio. El crecimiento también dependerá de mantener la calidad constante a medida que se amplíen la capacidad y las gamas de productos.


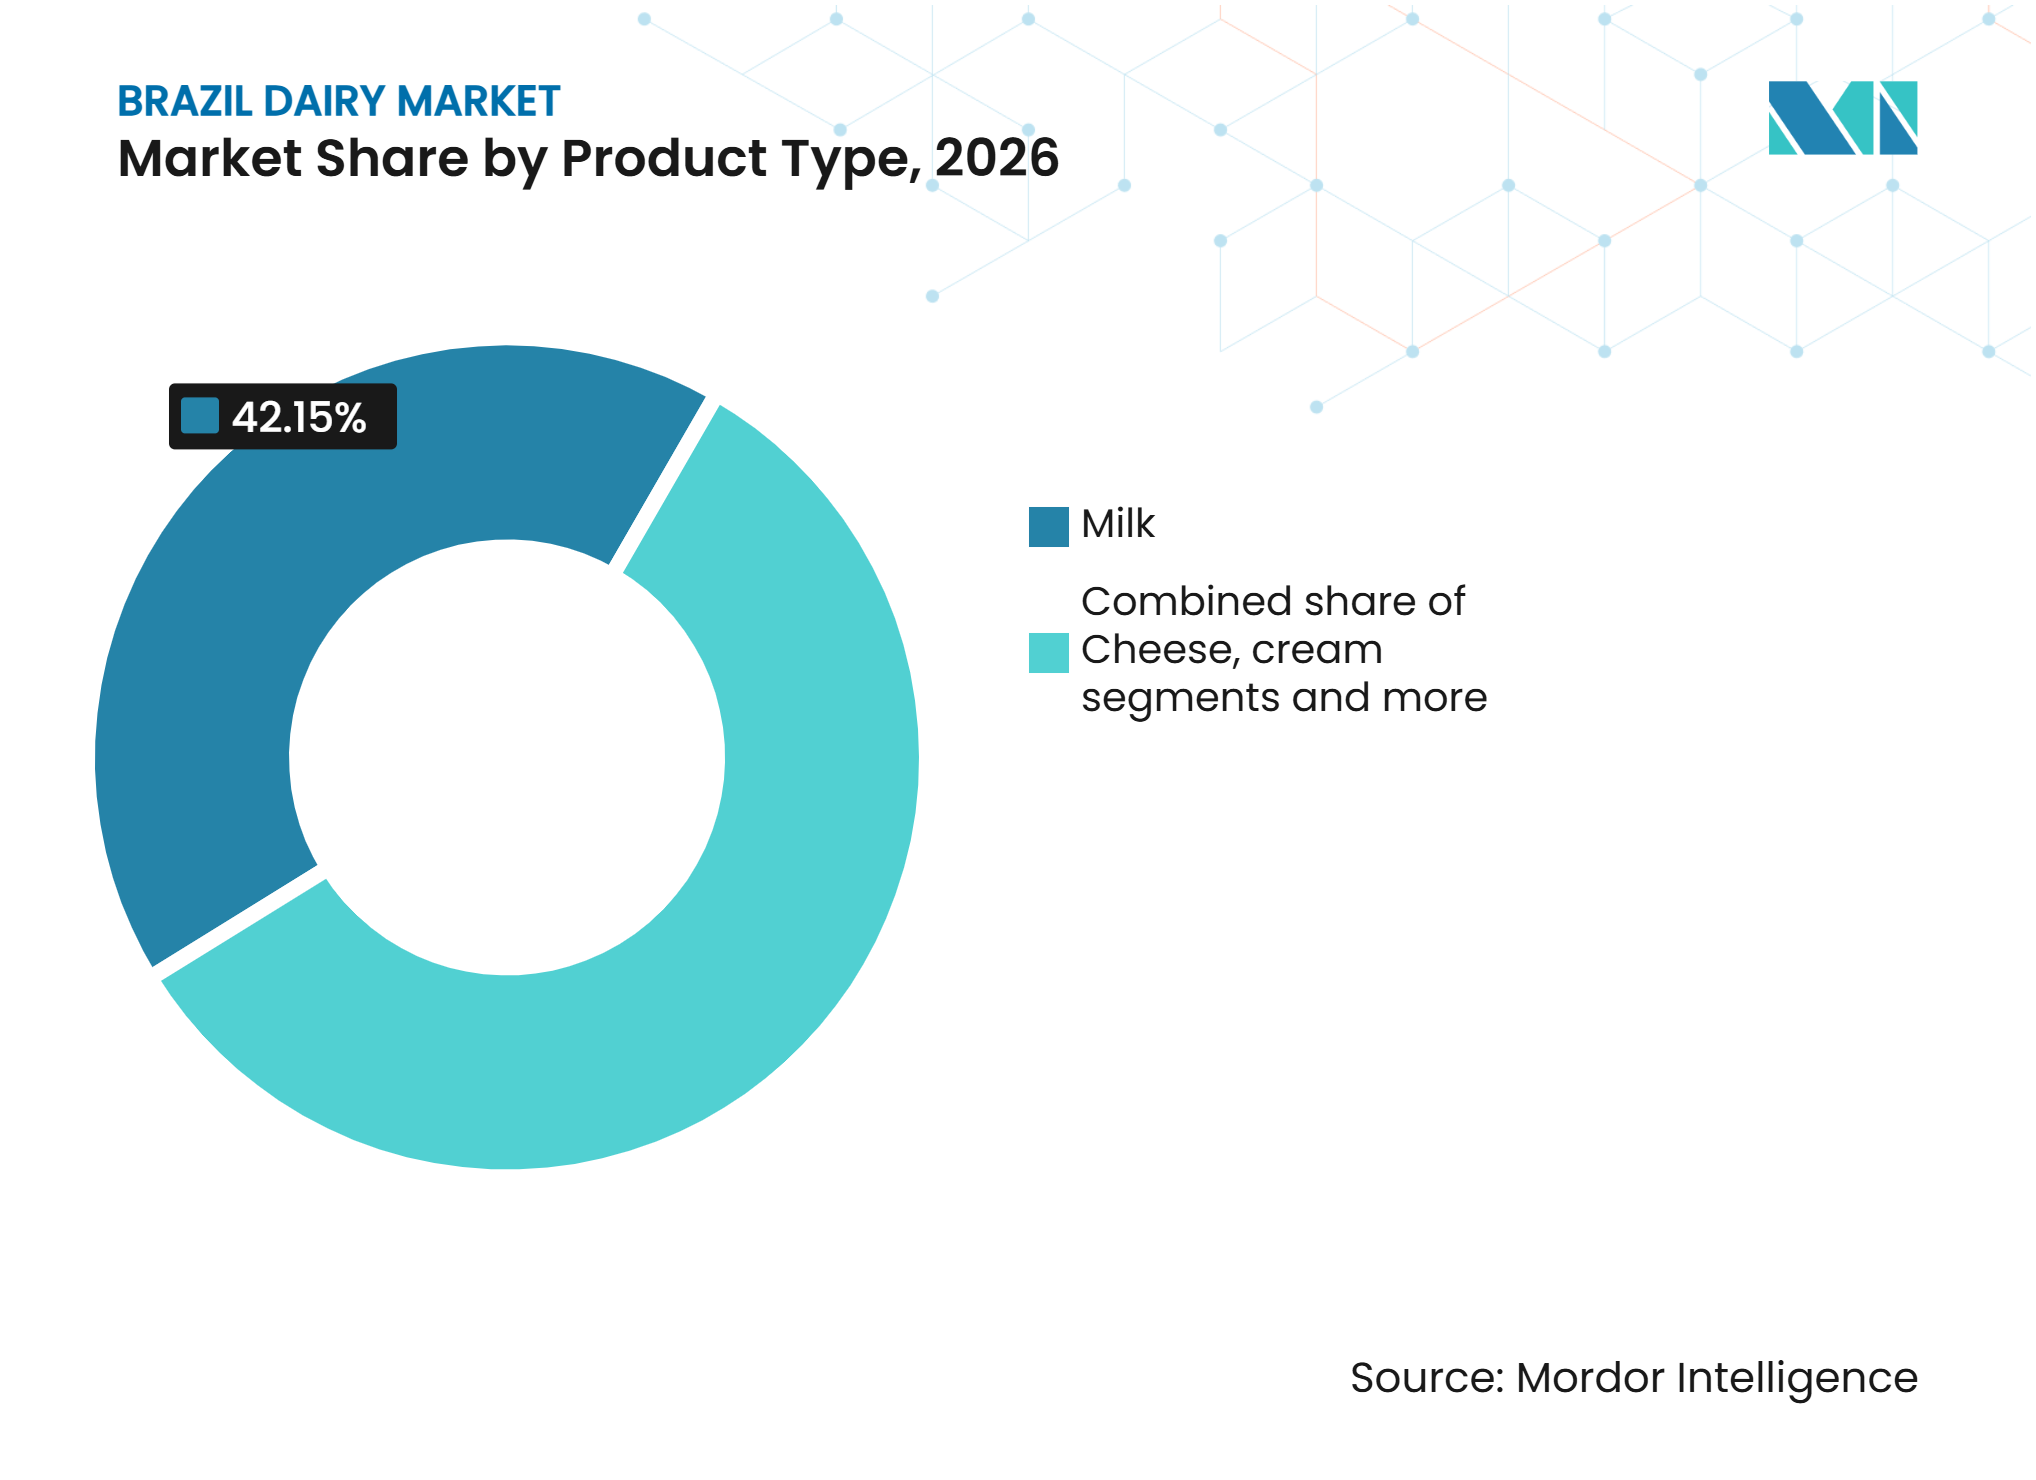
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Canal Minorista Lidera Mientras el Canal Horeca se Expande Más RápidoEl canal minorista representó el 67,42% de la participación del mercado de lácteos de Brasil en 2026, convirtiendo a los supermercados, hipermercados, tiendas de venta al por mayor y otros puntos de venta minorista en la principal vía de acceso a los consumidores. La escala del canal refleja su amplia cobertura de las compras domésticas de lácteos y su capacidad para almacenar tanto productos de larga vida como refrigerados. La leche UHT es particularmente adecuada para una distribución minorista extensa, ya que puede llegar a zonas con infraestructura refrigerada limitada. El canal también proporciona a los proveedores una plataforma establecida para queso, yogur, mantequilla y postres lácteos. Los formatos minoristas respaldan las compras domésticas planificadas y la reposición rutinaria, reforzando la importancia de una amplia disponibilidad de productos. Sin embargo, la intensa competencia en el canal minorista puede aumentar la presión sobre los proveedores para gestionar promociones, disponibilidad en estantes y tamaños de envase. Los minoristas con sólidas capacidades logísticas pueden influir en la disponibilidad de productos lácteos en zonas fuera de las principales ciudades. El comercio minorista digital puede expandirse dentro del canal minorista a medida que los consumidores utilizan cada vez más plataformas de entrega para las compras rutinarias de alimentos. El canal líder seguirá siendo importante incluso a medida que se expandan los modelos de pedidos directos. Los fabricantes deben equilibrar el amplio acceso minorista frente a los costos comerciales de las promociones y la distribución.
Se prevé que el canal horeca crezca al CAGR más rápido entre los canales de distribución, un 4,82% durante 2027-2032. Las cafeterías, restaurantes, establecimientos de servicio rápido y operadores de servicios de alimentación crean oportunidades para el queso, la crema, la mantequilla y los productos lácteos premium. Una mayor actividad en el sector de servicios de alimentación en São Paulo, Belo Horizonte y Curitiba respalda el tamaño del mercado de lácteos de Brasil para este canal. Los clientes del canal horeca pueden dar mayor valor a la consistencia del producto, los formatos específicos por porción y la entrega confiable que los clientes minoristas. También requieren ingredientes que funcionen de manera consistente en menús, recetas y bebidas preparadas. Este canal proporciona a los proveedores de marca una oportunidad para generar demanda más allá de los estantes de los supermercados. La exposición en el sector de servicios de alimentación también puede fomentar la prueba de quesos especiales y ofertas lácteas premium. Sin embargo, un crecimiento proyectado más rápido no elimina la necesidad de disciplina de precios, ya que los operadores siguen siendo sensibles a los costos de los insumos. Los proveedores que combinen una distribución confiable con aplicaciones específicas del producto pueden estar mejor posicionados para atender este canal. La calidad constante del servicio puede ser tan importante como el propio producto para asegurar pedidos repetidos en el sector de servicios de alimentación.

Análisis Geográfico
Sureste y Sur
El Sureste y el Sur forman la mayor base de procesamiento y consumo respaldada en el mercado de lácteos de Brasil. Minas Gerais representó el 23,90% de la adquisición nacional de leche en 2025, seguido de Paraná con el 15,60% y Rio Grande do Sul con el 12,80%, según el IBGE. Estos estados combinan agricultura especializada, activos de procesamiento, grandes centros de consumo y redes de suministro más establecidas. Lactalis opera 5 instalaciones en Rio Grande do Sul y planea expandir la producción de queso allí, reforzando la inversión regional en productos de valor agregado. La productividad del Sur y los sistemas de producción formal respaldan un suministro confiable y una gestión de calidad más sólida.
Noreste de Brasil
El Noreste registró la expansión regional de más rápido crecimiento, con un crecimiento de la adquisición de leche del 14,4% en el cuarto trimestre de 2025. La región ofrece una vía importante para un consumo más amplio de productos lácteos de larga vida, funcionales y regionales. El Decreto N.° 12.408 autorizó el comercio interestatal temporal de leche pasteurizada y UHT elaborada bajo servicios de inspección estatal y municipal elegibles registrados. Esta influencia regulatoria puede mejorar el acceso al mercado formal para los proveedores calificados y ayudar a elevar la consistencia en los estándares de calidad. Los formatos UHT siguen siendo útiles donde las redes de distribución atienden a consumidores dispersos.
Centro-Oeste, Norte y Otros Estados
El Centro-Oeste, el Norte y otros mercados estatales más pequeños ofrecen oportunidades de expansión a largo plazo a través de una mejor infraestructura de recolección, productos de larga vida y sistemas de calidad formales. El Centro-Oeste tiene un potencial significativo para mejorar la productividad y expandir las redes de procesamiento. En el Norte, un estudio revisado por pares de 2025 reportó residuos de antibióticos en muestras de leche cruda informal, lo que subraya la necesidad de un monitoreo y cumplimiento más sólidos. Los requisitos del MAPA y la ANVISA pueden facilitar la transición del comercio informal a las cadenas de suministro inspeccionadas.
Panorama Competitivo
Concentración del Mercado
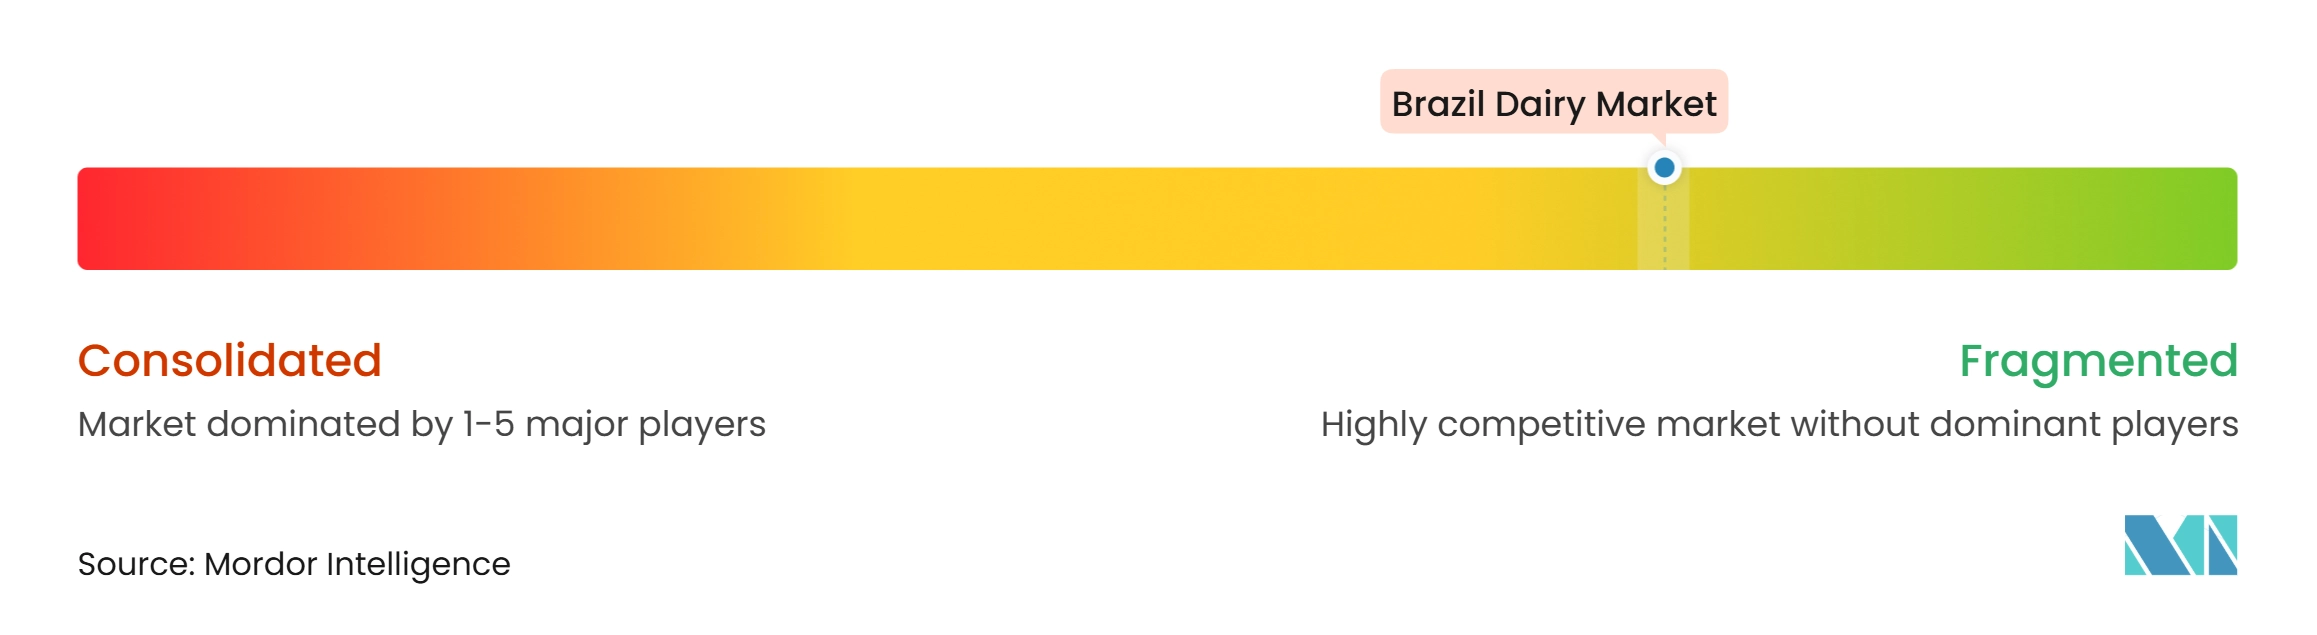
El mercado de lácteos brasileño está moderadamente fragmentado, aunque la inversión en productos especializados está aumentando la importancia de la escala. Lactalis lideró en la captación de leche, con 2,9 mil millones de litros en 2025, según el USDA FAS. Su inversión en 5 instalaciones en Rio Grande do Sul abarca queso prato, mozzarella, proteína de suero, mantequilla y requeijão. El plan apunta a una capacidad anual de queso de 100.000 MT para 2028, según el USDA FAS. Este movimiento muestra el valor del suministro confiable de leche, la tecnología de procesamiento y la calidad del producto.
Las estrategias competitivas se centran cada vez más en el queso, el yogur, los lácteos funcionales y las relaciones directas con el consumidor, en lugar de únicamente en la leche fluida estándar. El USDA FAS espera que el consumo de leche fluida se estabilice mientras que el queso, el yogur y los lácteos funcionales reciben más gasto del consumidor. Lactalis también ha declarado que está invirtiendo en la producción de yogur como parte de su estrategia para Brasil. Los procesadores más pequeños pueden seguir siendo relevantes a través de la demanda local y los nichos de productos especializados. Sin embargo, el cumplimiento normativo, las capacidades de la cadena de frío y el acceso a granjas productivas pueden limitar su expansión.
La fermentación de precisión podría remodelar determinadas aplicaciones de ingredientes lácteos. Future Cow ha recibido apoyo para una tecnología que produce caseína, suero y lactoferrina mediante fermentación. La tecnología podría ofrecer opciones de asociación o licencia para productos especializados y con alto contenido proteico. La revisión de seguridad, la regulación, el costo y la aceptación del consumidor determinarán su adopción comercial.
Líderes de la Industria Láctea de Brasil
-
Lactalis S.A.
-
Laticínios Bela Vista S.A.
-
Central Cooperativa Frimesa Ltda.
-
Nestlé S.A.
-
Cooperativa Central Gaúcha Ltda
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lácteos de Brasil Empresas cubiertas en este informe
- Lactalis S.A.
- Laticínios Bela Vista S.A.
- Central Cooperativa Frimesa Ltda.
- Nestle S.A.
- Cooperativa Central Gaúcha Ltda.
- Aurora Coop Cooperativa Central Aurora Alimentos
- Laticínios Porto Alegre Indústria e Comércio S.A.
- Jussara S.A.
- Central de Cooperativas de Produtores Rurais de Minas Gerais Ltda.
- Laticínios Tirolez Ltda.
- Laticínios Scala Ltda.
- Cooperativa Castrolanda
- P & L Dairy Agroindustry LTDA.
- Danone S.A.
- Cooperativa Central Mineira de Laticínios Ltda.
- Alvoar Lácteos SA
- Itambé Alimentos S.A.
- Vigor Alimentos S.A.
- Lacticínios Tirol Ltda.
- Catupiry Ltda.
- Savencia Fromage & Dairy S.A.
- Verde Campo S.A.
Desarrollos recientes de la industria en Mercado de Lácteos de Brasil
- Mayo 2026: En el Apas Show 2026, Tirolez lanzó un envase de crema fresca de 250 g diseñado para reducir el desperdicio, un queso crema (requeijão) sin lactosa de 370 g y un queso crema PRO+ que contiene 17 g de proteína.
- Mayo 2026: Laticínios Scala anunció una fondue de queso de invierno y una nueva línea de Gouda producida en Serra da Canastra, Minas Gerais, en el Apas Show 2026. La fondue combina quesos Gruyère, prato, mozzarella y parmesano madurado durante seis meses, y puede prepararse en hasta cinco minutos.
- Mayo 2025: Tirolez amplió su gama sin lactosa con Mantequilla Zero Lactosa, que presentará por primera vez en el Apas Show 2025. La gama ya incluye quesos, crema de ricotta untable y queso crema.
- Junio 2025: Laticínio Bom Destino lanzó la primera leche en polvo 100% de búfala de Brasil en MegaLeite 2025. La empresa espera que el producto ayude a equilibrar el suministro de materia prima entre las temporadas pico y baja. También comercializa la leche como A2A2 para los consumidores sensibles a la beta-caseína.
Alcance del Informe del Mercado de Lácteos de Brasil
El Mercado de Lácteos de Brasil se refiere al mercado de productos lácteos derivados de la leche y procesados en una amplia gama de categorías de alimentos y bebidas, que atienden tanto las necesidades de consumo nutricional como de indulgencia a través de los canales minorista y de servicios de alimentación.
El Mercado de Lácteos de Brasil está segmentado por tipo de producto y canal de distribución. Según el tipo de producto, el mercado está segmentado en mantequilla (mantequilla salada y mantequilla sin sal), queso (queso natural que incluye cheddar, cottage, feta, parmesano y otros, y queso procesado), crema (crema fresca, crema de cocinar, crema para batir y otras cremas), postres lácteos (helado, tartas de queso, postres congelados y otros postres lácteos), leche (leche condensada, leche saborizada, leche fresca, leche UHT, leche en polvo y otros productos lácteos), yogur (para beber y para comer con cuchara), bebidas de leche fermentada y otros tipos de productos. Según el canal de distribución, el mercado está segmentado en canal horeca y canal minorista, siendo este último categorizado adicionalmente en tiendas de conveniencia, minoristas especializados, supermercados/hipermercados, tiendas minoristas en línea y otros canales minoristas. Para cada segmento, el dimensionamiento y la previsión del mercado se han realizado en términos de valor (millones de USD) y en términos de volumen (toneladas métricas).
Resumen de la segmentación
| Mantequilla | Mantequilla Salada | |
| Mantequilla Sin Sal | ||
| Queso | Queso Natural | Cheddar |
| Cottage | ||
| Feta | ||
| Parmesano | ||
| Otros | ||
| Queso Procesado | ||
| Crema | Crema Fresca | |
| Crema de Cocinar | ||
| Crema para Batir | ||
| Otras Cremas | ||
| Postres Lácteos | Helado | |
| Tartas de Queso | ||
| Postres Congelados | ||
| Otros Postres Lácteos | ||
| Leche | Leche Condensada | |
| Leche Saborizada | ||
| Leche Fresca | ||
| Leche UHT | ||
| Leche en Polvo | ||
| Otros Productos Lácteos | ||
| Yogur | Para Beber | |
| Para Comer con Cuchara | ||
| Bebidas de Leche Fermentada | ||
| Otros Tipos de Productos | ||
| Canal Horeca | |
| Canal Minorista | Tiendas de Conveniencia |
| Minoristas Especializados | |
| Supermercados/Hipermercados | |
| Tiendas Minoristas en Línea | |
| Otros Canales Minoristas |
| Por Tipo de Producto | Mantequilla | Mantequilla Salada | |
| Mantequilla Sin Sal | |||
| Queso | Queso Natural | Cheddar | |
| Cottage | |||
| Feta | |||
| Parmesano | |||
| Otros | |||
| Queso Procesado | |||
| Crema | Crema Fresca | ||
| Crema de Cocinar | |||
| Crema para Batir | |||
| Otras Cremas | |||
| Postres Lácteos | Helado | ||
| Tartas de Queso | |||
| Postres Congelados | |||
| Otros Postres Lácteos | |||
| Leche | Leche Condensada | ||
| Leche Saborizada | |||
| Leche Fresca | |||
| Leche UHT | |||
| Leche en Polvo | |||
| Otros Productos Lácteos | |||
| Yogur | Para Beber | ||
| Para Comer con Cuchara | |||
| Bebidas de Leche Fermentada | |||
| Otros Tipos de Productos | |||
| Por Canal de Distribución | Canal Horeca | ||
| Canal Minorista | Tiendas de Conveniencia | ||
| Minoristas Especializados | |||
| Supermercados/Hipermercados | |||
| Tiendas Minoristas en Línea | |||
| Otros Canales Minoristas | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los lácteos en Brasil?
Se proyecta que el mercado de lácteos de Brasil crezca a un CAGR del 5,02% de 2027 a 2032, alcanzando 49,49 millones de USD en 2032. El crecimiento está respaldado por un cambio en el gasto hacia el queso, el yogur y los productos lácteos funcionales.
¿Qué categoría de producto lidera las ventas de lácteos en Brasil?
La leche lidera con una participación del 42,15% en 2026, respaldada por el uso generalizado en los hogares, el alcance de los formatos UHT y la distribución minorista establecida. El mercado de lácteos de Brasil continúa dependiendo de esta categoría incluso a medida que los productos más diferenciados ganan atención.
¿Qué producto lácteo crece más rápido en Brasil?
Se proyecta que el queso crezca a un CAGR del 4,65% durante 2027-2032 a medida que los consumidores orientan su gasto hacia productos lácteos diferenciados y el uso en el sector de servicios de alimentación. El mercado de lácteos de Brasil ofrece a los procesadores formas de atender tanto la demanda minorista como la del sector de servicios de alimentación a través de formatos de queso.
¿Qué canal de distribución tiene la mayor participación en Brasil?
El canal minorista lidera con una participación del 67,42% en 2026, lo que refleja el alcance de los supermercados, hipermercados, tiendas de venta al por mayor y otros puntos de venta minorista. El mercado de lácteos de Brasil depende de estos formatos para las compras domésticas rutinarias de lácteos.