
Tamanho e Participação do Mercado de Fermento em Pó
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
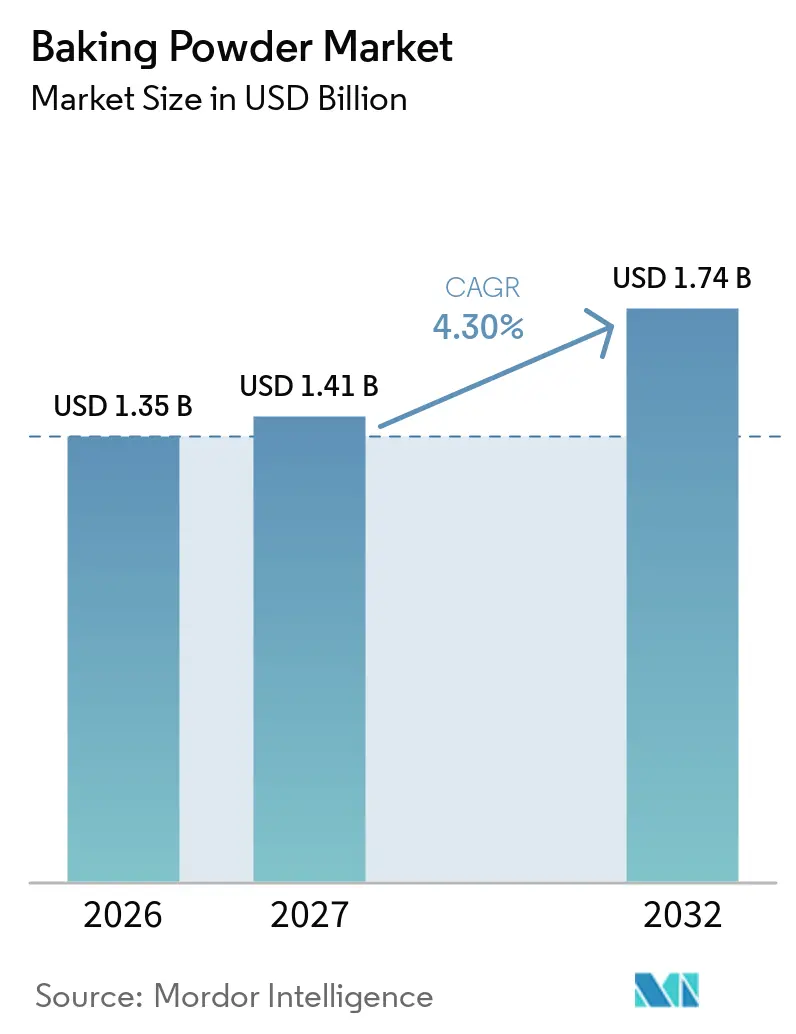
| Tamanho do Mercado (2027) | 1.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.74 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.30 % |
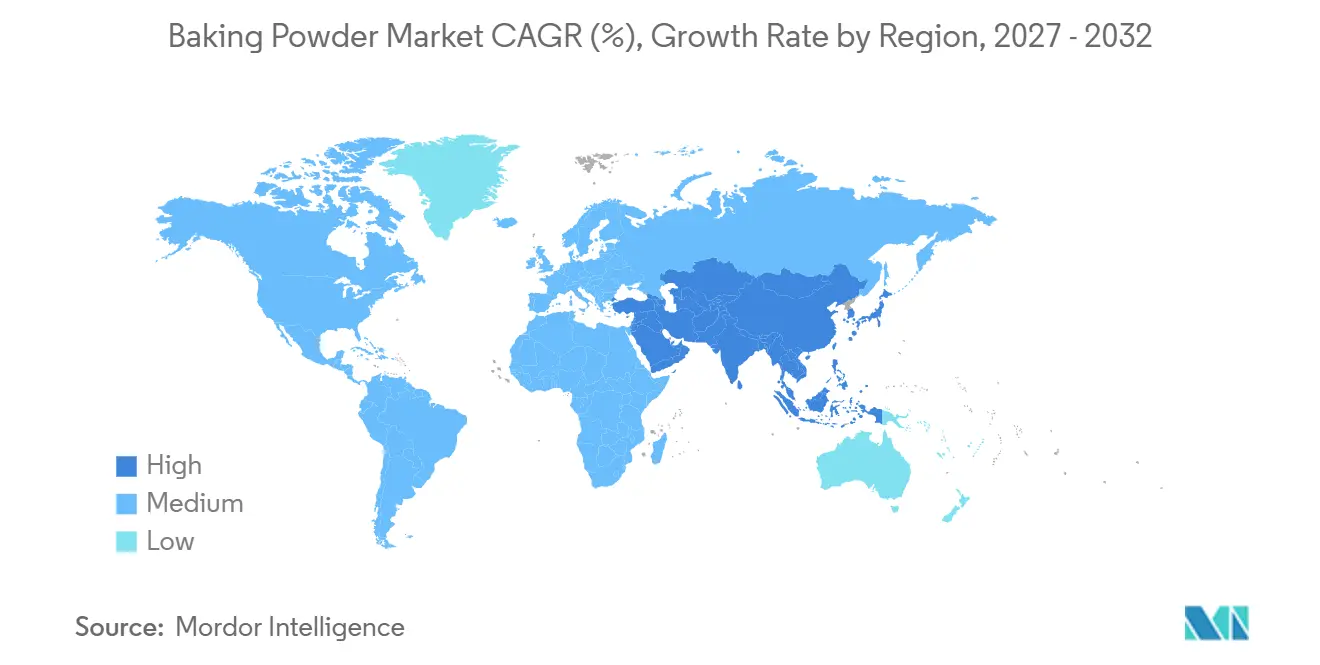
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fermento em Pó por Mordor Intelligence
O tamanho do mercado de fermento em pó deve crescer de 1,35 bilhões de USD em 2026 para 1,41 bilhões de USD em 2027, com previsão de atingir 1,74 bilhões de USD até 2032, a um CAGR de 4,30% no período de 2027 a 2032. A produção de panificação embalada, a recuperação do setor de alimentação fora do lar e o crescente consumo de produtos de panificação de estilo ocidental criam forte demanda por fermento em pó. A expansão dos canais de distribuição no varejo e a crescente disponibilidade de produtos de panificação embalados contribuem ainda mais para o crescimento do mercado. As tendências de panificação doméstica e a demanda por formulações especializadas, incluindo produtos sem alumínio e com teor reduzido de sódio, também sustentam o crescimento do mercado. O desenvolvimento de formulações inovadoras e o foco dos fabricantes na conformidade regulatória apresentam oportunidades para a expansão sustentada do mercado.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Fermento em Pó*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da panificação doméstica e recreativa | +0.7% | Global | Curto prazo (≤ 2 anos) |
| A expansão da panificação embalada impulsiona a demanda industrial por agentes de fermentação | +0.9% | Global | Médio prazo (2 a 4 anos) |
| Adoção de produtos de panificação de estilo ocidental em mercados emergentes | +0.9% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Longo prazo (≥ 4 anos) |
| Formulações com teor reduzido de sódio abrem um segmento premium especializado | +0.5% | Global | Médio prazo (2 a 4 anos) |
| Crescente demanda por formulações com teor reduzido de sódio | +0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente demanda por formulações especializadas | +0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Panificação Doméstica e Recreativa
A panificação doméstica sustenta a demanda por fermento em pó no varejo, à medida que os consumidores utilizam ingredientes de panificação para preparar bolos, tortas, biscoitos e outros produtos de panificação caseiros. Por exemplo, em 2025, de acordo com a Pesquisa de Percepções do Consumidor do Oldways Whole Grains Council, 24% dos entrevistados relataram ter aumentado sua atividade de panificação doméstica nos últimos cinco anos. Essa proporção subiu para 34% entre os pais [1]. Esses resultados destacam o interesse sustentado pela panificação doméstica, particularmente entre domicílios com crianças, sustentando a demanda por ingredientes de panificação convenientes e produtos que proporcionam resultados consistentes de fermentação.
A Expansão da Panificação Embalada Impulsiona a Demanda Industrial por Agentes de Fermentação
A expansão do setor de panificação da Índia sustenta a demanda por fermento em pó na produção alimentar comercial e industrial. Por exemplo, em julho de 2025, de acordo com o Ministério das Indústrias de Processamento de Alimentos (MoFPI), o mercado de panificação da Índia, que inclui biscoitos, confeitaria, bolos e tortas, registrou um valor de INR 1,17–1,20 lakh crore no ano fiscal de 2024. Os biscoitos responderam por aproximadamente 55% do mercado [2]. O relatório também enfatizou a importância das instalações de fornecimento de ingredientes, mistura, panificação, resfriamento e embalagem ao longo da cadeia de valor da produção de panificação. À medida que a produção de panificação se expande, aumenta a demanda por ingredientes de fermentação consistentes, incluindo fermento em pó, utilizados em biscoitos, bolos, tortas e outros produtos de panificação.
Adoção de Produtos de Panificação de Estilo Ocidental em Mercados Emergentes
O crescente interesse dos consumidores por produtos de panificação de estilo ocidental está sustentando a expansão do mercado de panificação da China. Por exemplo, em janeiro de 2026, de acordo com o relatório do Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos, o mercado de panificação da China foi estimado em 50–83 bilhões de USD em 2025, com mais de 338.000 pontos de venda de panificação em operação em todo o país em abril de 2025. O consumo per capita de produtos de panificação era de aproximadamente 7–8 kg anuais, em comparação com 40 kg nos Estados Unidos e 25 kg no Japão, indicando um potencial significativo para maior crescimento no consumo. O relatório também destacou a crescente popularidade dos produtos de panificação entre os consumidores mais jovens [3]. A demanda permanece robusta em restaurantes de estilo ocidental, redes de pizzaria e restaurantes de serviço rápido de estilo chinês. Mussarela, cream cheese e cheddar são as variedades mais amplamente utilizadas.
Formulações com Teor Reduzido de Sódio Abrem um Segmento Premium Especializado
O crescente interesse dos consumidores por produtos de panificação de estilo ocidental está impulsionando a expansão do setor de panificação nos mercados emergentes. A mudança nas preferências alimentares, a maior exposição a conceitos internacionais de panificação e a crescente popularidade de padarias modernas e redes de cafés estão aumentando a demanda por bolos, tortas, biscoitos, pães e outros produtos de panificação. A crescente urbanização, a maior renda disponível e a evolução dos estilos de vida estão impulsionando ainda mais a adoção, pelos consumidores, de produtos de panificação convenientes e premium, criando oportunidades para os fabricantes de fermento em pó fornecerem ingredientes de fermentação confiáveis a padarias comerciais, redes de cafés e produtores de alimentos para uma ampla gama de aplicações de panificação.
Análise de Impacto das Restrições do Mercado de Fermento em Pó*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por agentes de fermentação biológicos | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Volatilidade de matérias-primas e pressões sobre os custos de fabricação | -0.7% | Global | Médio prazo (2 a 4 anos) |
| Restrições regulatórias sobre ingredientes do fermento em pó | -0.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Sensibilidade à umidade durante o armazenamento e a distribuição | -0.3% | Ásia-Pacífico, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Agentes de Fermentação Biológicos
Levedura, massa fermentada e sistemas à base de fermentação competem com agentes de fermentação químicos em aplicações de panificação artesanal e com rótulo limpo. Essas alternativas atraem consumidores e padeiros que buscam perfis de ingredientes naturais e características de sabor distintas. Produtos inovadores à base de levedura que combinam fermentação natural com desenvolvimento de sabor intensificam ainda mais a concorrência com o fermento em pó. Como resultado, a adoção do fermento em pó permanece limitada em aplicações que priorizam as características de fermentação e o posicionamento de rótulo limpo. No entanto, a fermentação química mantém uma vantagem em aplicações de panificação comercial que exigem preparação mais rápida, qualidade de produto consistente e processos de produção simplificados.
A Volatilidade das Matérias-Primas Pressiona as Margens
O fermento em pó à base de tartarato depende do cremor tártaro, um subproduto da fermentação do vinho. Consequentemente, variações nas colheitas de uva e na produção regional de vinho podem afetar sua disponibilidade e precificação. As flutuações no fornecimento podem elevar os custos de aquisição e dificultar a manutenção de formulações consistentes e da qualidade do produto. Custos de insumos mais elevados também podem levar os clientes comerciais a migrar para alternativas de fermento em pó à base de fosfato ou outras alternativas mais econômicas. Além disso, a sensibilidade à umidade representa desafios para o armazenamento e a distribuição, pois embalagens inadequadas podem causar ativação prematura e reduzir o desempenho de fermentação. Esses fatores podem aumentar os custos operacionais e afetar a confiabilidade do fornecimento para os fabricantes de fermento em pó.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
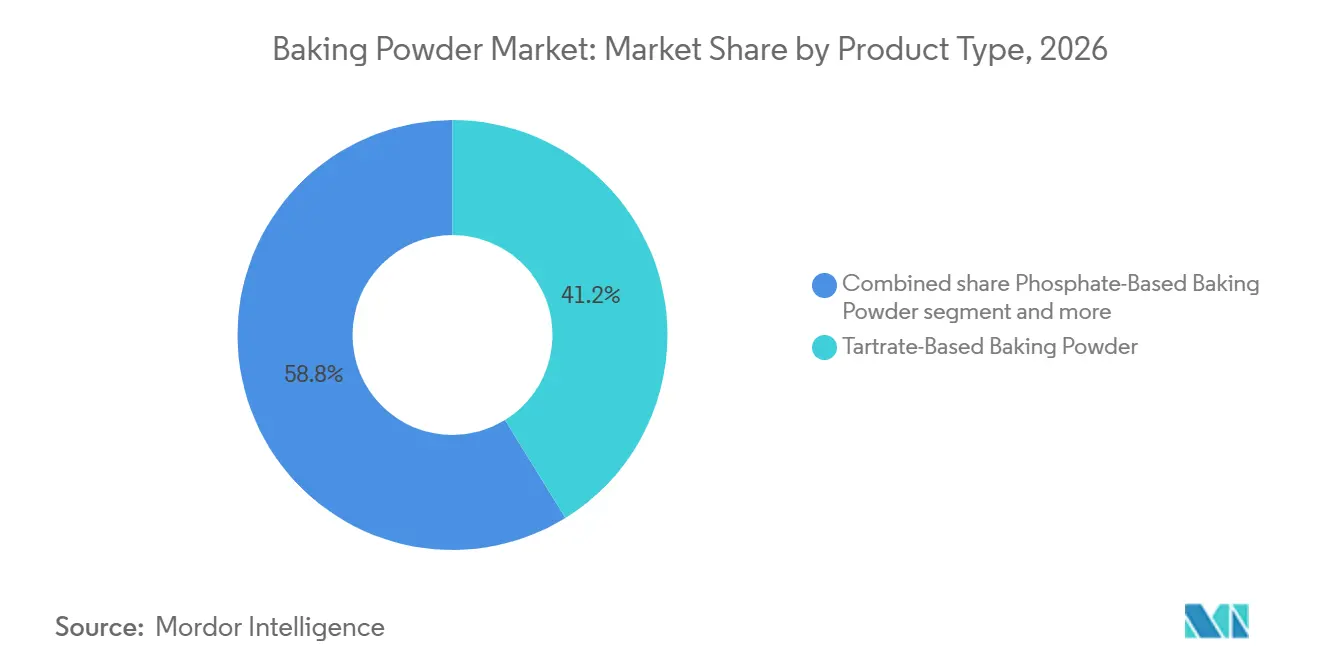
Os Sistemas de Tartarato Apoiam a Formulação com Rótulo LimpoOs fermentos em pó à base de tartarato detinham 41,21% do mercado de fermento em pó em 2026 e têm previsão de expansão a um CAGR de 6,10% até 2032. A crescente demanda por produtos de panificação com rótulo limpo está criando oportunidades para formulações de fermento em pó à base de tartarato. O cremor tártaro serve como componente ácido, possibilitando formulações sem alumínio e sem fosfato que atraem fabricantes que buscam declarações de ingredientes mais simples. Essas formulações também apoiam a redução de sódio e a substituição de fosfato, mantendo a funcionalidade de fermentação necessária para aplicações de panificação. Os fabricantes podem fortalecer a adoção na produção comercial de panificação garantindo volume, textura e desempenho de fermentação consistentes do produto em diversas receitas.
O fermento em pó à base de fosfato permanece essencial na produção comercial de panificação, particularmente para bolos, muffins, biscoitos e outros produtos que exigem liberação controlada de dióxido de carbono e desempenho de fermentação consistente. Os sistemas de fosfato de ação dupla oferecem resultados confiáveis em condições de produção variadas, incluindo processos de descanso da massa e operações de panificação em alta velocidade. Enquanto isso, formulações de fermento em pó à base de sulfato e outras são utilizadas em aplicações que requerem características de reação específicas. Essas diversas exigências de panificação sustentam a demanda por diferentes sistemas de acidulantes, à medida que os fabricantes selecionam formulações com base na textura do produto, nas condições de processamento, nos requisitos de vida útil e nas preferências de rotulagem.

Por Forma:
Os Produtos de Ação Dupla Mantêm Relevância IndustrialO fermento em pó de ação dupla detinha 71,12% da participação do mercado de fermento em pó em 2026, refletindo seu forte uso na produção comercial. Ele libera gás em dois estágios, proporcionando aos padeiros maior flexibilidade durante a mistura, o preenchimento e a panificação. A necessidade de volume previsível e estrutura de miolo em escala sustenta sua posição de liderança. Os clientes comerciais também valorizam resultados consistentes em diferentes tamanhos de lote e cronogramas operacionais. Essa forma permanece intimamente associada à produção industrial de bolos, tortas, muffins e biscoitos. Seu papel estabelecido no processamento de alto volume torna a substituição rápida desafiadora. O produto permite que as padarias gerenciem variações rotineiras nos cronogramas de preparação sem alterar a textura final desejada. Os fornecedores competem com base em confiabilidade, baixas taxas de defeito, suporte técnico e documentação de conformidade, e não apenas na disponibilidade do produto.
O fermento em pó de ação simples tem previsão de expansão a um CAGR de 6,22% até 2032, sustentado pela panificação em pequenos lotes e pela preparação específica para eletrodomésticos. A crescente adoção de eletrodomésticos de cozinha compactos, particularmente as air fryers, está criando oportunidades para os fabricantes de fermento em pó desenvolverem formulações específicas para cada aplicação. As inovações adaptadas à panificação em air fryer atendem à demanda dos consumidores por preparação conveniente, tempos de cozimento mais curtos e resultados consistentes em condições de panificação variadas. Esses produtos especializados podem apoiar a preparação de bolos, muffins, biscoitos e outros produtos de panificação em eletrodomésticos compactos, expandindo as aplicações do fermento em pó além da panificação convencional em forno e criando novas oportunidades no varejo. Os fabricantes podem diferenciar suas ofertas por meio de formulações projetadas para proporcionar crescimento, textura e retenção de umidade adequados em ambientes de air fryer.
Por Uso Final:
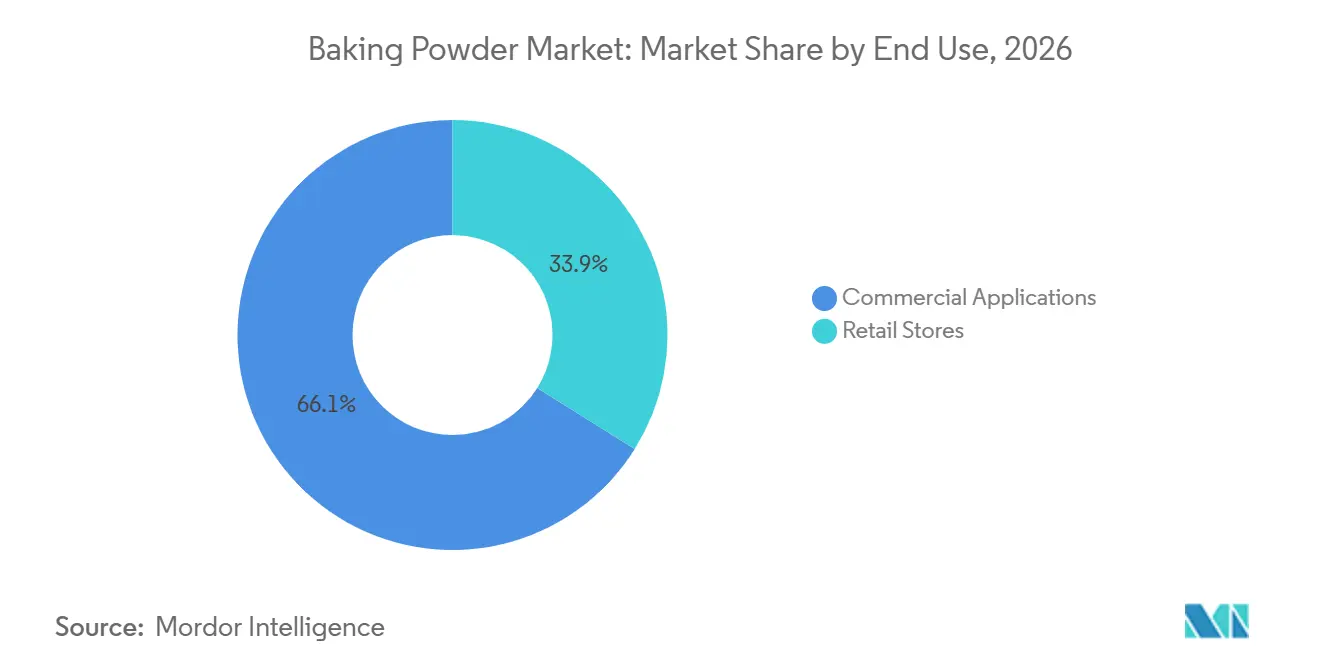
A Demanda Comercial Ancora o Volume Enquanto o Varejo Amplia o ValorAs aplicações comerciais detinham 66,11% do mercado de fermento em pó em 2026. Padarias industriais, fabricantes de alimentos e operadores de alimentação fora do lar exigem ingredientes de fermentação confiáveis para a produção em larga escala de bolos, tortas, biscoitos, bolachas e muffins. Esses clientes priorizam especificações de produto consistentes, rastreabilidade e conformidade com as regulamentações de aditivos alimentares para garantir a qualidade do produto e a segurança alimentar. Essa demanda cria oportunidades para os fabricantes de fermento em pó que oferecem formulações padronizadas, controles de qualidade documentados e suporte técnico. Os fornecedores que mantêm desempenho de fermentação consistente em lotes de produção e condições de processamento variadas podem fortalecer ainda mais os relacionamentos com os clientes.
As lojas de varejo têm previsão de expansão a um CAGR de 6,42% até 2032. Supermercados, lojas especializadas, lojas de conveniência e plataformas online oferecem aos consumidores acesso a produtos de fermento em pó sem alumínio, orgânicos, com teor reduzido de sódio e específicos para eletrodomésticos. O varejo online é particularmente eficaz para produtos que requerem explicações claras sobre seus ingredientes ou aplicações pretendidas. O mercado de fermento em pó se beneficia quando produtos especializados alcançam consumidores além das restrições de espaço em prateleira das lojas de varejo convencionais. A expansão do varejo também pode apoiar embalagens menores e produtos premium que oferecem margens mais elevadas. A comercialização pode diferenciar produtos desenvolvidos para bolos, pães rápidos ou eletrodomésticos compactos, ao mesmo tempo em que atende à necessidade central do consumidor por desempenho de fermentação confiável.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico respondeu por 33,12% da participação do mercado de fermento em pó em 2026 e tem projeção de expansão a um CAGR de 7,17% até 2032. A urbanização, a evolução das preferências alimentares e a expansão das padarias organizadas estão impulsionando a demanda por fermento em pó em aplicações de alimentação fora do lar e de panificação embalada na Ásia-Pacífico. A região compreende mercados de panificação estabelecidos e economias emergentes onde os formatos modernos de panificação e o consumo de salgadinhos de panificação continuam a ganhar popularidade. Os fornecedores estão expandindo suas redes de distribuição regionais para melhorar a disponibilidade de produtos e fornecer suporte técnico aos fabricantes locais. Esses desenvolvimentos criam oportunidades para as empresas de fermento em pó atenderem a diversas aplicações de panificação, ao mesmo tempo em que abordam variações nas preferências dos consumidores, regulamentações de ingredientes e condições de armazenamento nos mercados regionais.
Europa
O setor de panificação estabelecido da Europa, aliado a um forte foco na transparência de ingredientes e na segurança alimentar, está impulsionando a demanda por produtos de fermento em pó reformulados. Fabricantes e varejistas enfatizam cada vez mais alternativas sem alumínio, com fosfato reduzido e outras alternativas com rótulo limpo ao lado dos sistemas de fermentação convencionais. A inovação de produtos também cria oportunidades para atender às preferências dos consumidores em evolução e às aplicações emergentes de panificação. As regulamentações da União Europeia sobre aditivos alimentares e as avaliações científicas da Autoridade Europeia para a Segurança dos Alimentos incentivam os fabricantes a manter formulações em conformidade e a fornecer documentação transparente de ingredientes. Os fornecedores podem atender aos requisitos estabelecidos de panificação garantindo que os produtos reformulados ofereçam desempenho de fermentação, sabor, volume e textura consistentes.
América do Norte, América do Sul e Oriente Médio e África
O crescimento da produção comercial de panificação, a expansão do setor de alimentação fora do lar e a demanda por produtos de panificação embalados estão criando oportunidades para os fabricantes de fermento em pó na América do Norte, na América do Sul e no Oriente Médio e África. Na América do Norte, marcas de consumo estabelecidas e operadores de panificação organizados sustentam a demanda. Na América do Sul, a expansão da capacidade de panificação e as redes locais de fornecimento de ingredientes criam oportunidades de crescimento. No Oriente Médio e África, a urbanização e a expansão de restaurantes de serviço rápido e padarias comerciais impulsionam a demanda por ingredientes de panificação padronizados. Os fornecedores que atendem aos requisitos regionais, incluindo conformidade halal, embalagem adequada, distribuição confiável e suporte técnico local, estão melhor posicionados para atender a esses mercados diversificados.
Cenário Competitivo
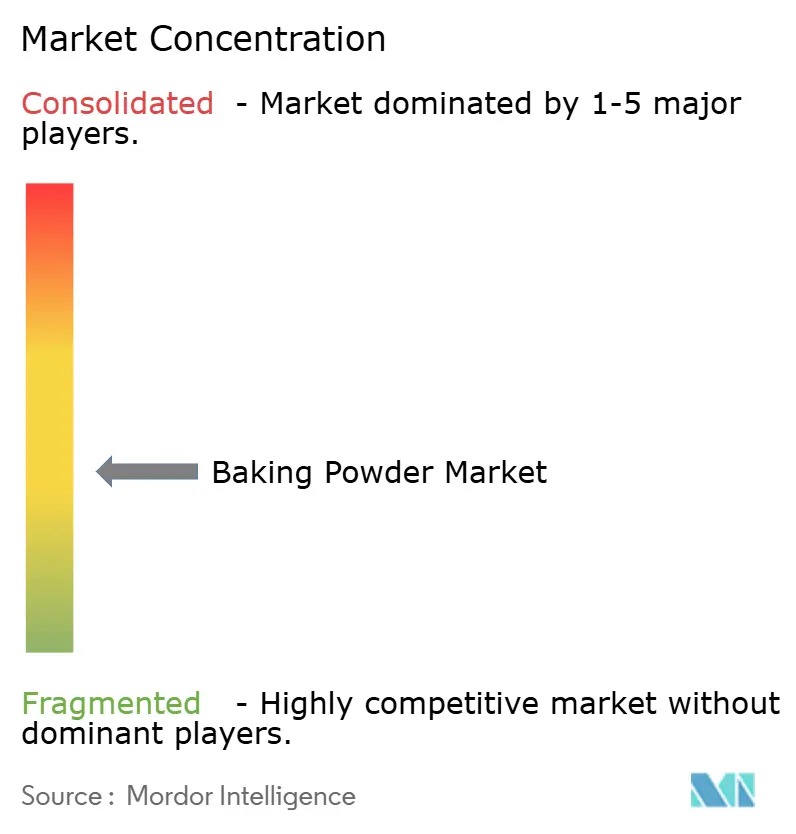
O mercado de fermento em pó é moderadamente fragmentado, com fabricantes multinacionais de ingredientes, marcas de consumo estabelecidas, fornecedores regionais e produtores de marcas próprias competindo por participação de mercado. As empresas competem com base na qualidade do produto, precificação, redes de distribuição, capacidades de formulação e suporte ao cliente. Os fabricantes regionais mantêm sua presença no mercado fornecendo formulações personalizadas, precificação competitiva e proximidade com os clientes. Os fornecedores de marcas próprias aumentam ainda mais a concorrência, particularmente nos canais de varejo sensíveis ao preço. Os requisitos variados nos segmentos de varejo, alimentação fora do lar e panificação industrial permitem que tanto grandes fabricantes quanto fornecedores especializados compitam de forma eficaz.
A inovação de produtos e as aquisições estratégicas estão permitindo que os fabricantes de ingredientes de panificação expandam seus portfólios e fortaleçam sua presença no mercado. As empresas estão aprimorando suas capacidades em categorias de ingredientes de panificação, incluindo agentes de fermentação, melhoradores de massa, enzimas, massas fermentadas e formulações especializadas. A introdução de soluções alternativas de ingredientes está aumentando a concorrência entre os sistemas de fermentação à base química e à base de fermentação. Esses desenvolvimentos estão levando os fabricantes de fermento em pó a fortalecer suas capacidades de formulação, aprimorar o suporte a aplicações e oferecer produtos que atendam a múltiplos requisitos dos clientes. Um portfólio mais amplo também permite que os fornecedores construam relacionamentos mais sólidos com padarias comerciais e fabricantes de alimentos, apoiando o desenvolvimento de produtos, a reformulação e os requisitos de panificação em evolução.
As formulações com teor reduzido de sódio, sem alumínio e sem fosfato estão criando oportunidades de diferenciação de produtos no mercado de fermento em pó. Os fabricantes que combinam desempenho de fermentação confiável com rotulagem transparente de ingredientes, certificações de qualidade e conformidade regulatória podem fortalecer seu posicionamento competitivo. O mercado permanece fragmentado, com fabricantes globais competindo ao lado de produtores regionais e fornecedores de marcas próprias. As empresas competem com base em capacidades de formulação, gestão de matérias-primas, qualidade consistente do produto, precificação e suporte ao cliente. Fornecedores menores podem se diferenciar fornecendo soluções especializadas e serviço ágil aos clientes de panificação comercial.
Líderes do Setor de Fermento em Pó
-
Dawn Food Products, Inc
-
Dr. Oetker
-
The Kraft Heinz Company
-
Weikfield Foods Private Limited
-
Bob's Red Mill Natural Foods, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fermento em Pó Empresas cobertas neste relatório
- Dawn Food Products, Inc
- Dr. Oetker
- The Kraft Heinz Company
- Weikfield Foods Private Limited
- Bob's Red Mill Natural Foods, Inc.
- Blue Bird Foods (India) Private Limited
- Puratos Group
- Angel Yeast Co., Ltd.
- Unilever PLC
- Swiss Bake Ingredients Private Limited
- Kudos Blends Limited
- McKenzie's Foods
- Bakels Group
- Kwality Foods
- Frutex Australia Pty Ltd
- Hassani Group
- Daisy Health Foods
- Trumps Products Pty Ltd
- Lallemand Inc.
- PRAN-RFL Group (PRAN Agro Limited)
Desenvolvimentos industriais recentes em Mercado de Fermento em Pó
- Maio de 2026: A Budenheim lançou o LEVALL® NEXT LEVEL 12, um agente de fermentação que reduz o sódio no fermento em pó em até 30% em comparação com os agentes de fermentação padrão. O produto oferece desempenho controlado e uma reação retardada, tornando-o adequado para aplicações em panquecas.
- Abril de 2025: A Kudos Blends lançou um portfólio avançado de fermento em pó na Austrália e na Nova Zelândia. A linha incluía formulações sem alumínio e sem fosfato, bem como produtos desenvolvidos para reduzir o sódio na preparação de bolos.
Escopo do Relatório Global do Mercado de Fermento em Pó
O fermento em pó é um agente de fermentação químico que libera dióxido de carbono quando exposto à umidade e ao calor, permitindo que os produtos de panificação cresçam e desenvolvam uma textura leve. O mercado de fermento em pó é segmentado por tipo de produto, forma, uso final e geografia. Por tipo de produto, o mercado é segmentado em fermento em pó à base de tartarato, à base de fosfato, à base de sulfato e outros tipos. Com base na forma, o mercado é dividido em fermento em pó de ação simples e de ação dupla. Por uso final, o mercado inclui aplicações comerciais e lojas de varejo. As aplicações comerciais são ainda segmentadas em bolos e tortas, biscoitos e bolachas, muffins e scones e outros produtos de panificação. As lojas de varejo incluem supermercados e hipermercados, lojas de conveniência, lojas especializadas e lojas de varejo online. Geograficamente, o relatório abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Ele fornece tamanhos de mercado e previsões para cada região e os respectivos países. O dimensionamento e as previsões de mercado são apresentados em termos de valor (USD).
Visão geral da segmentação
| Fermento em Pó à Base de Tartarato |
| Fermento em Pó à Base de Fosfato |
| Fermento em Pó à Base de Sulfato |
| Outros Tipos de Fermento em Pó |
| Fermento em Pó de Ação Simples |
| Fermento em Pó de Ação Dupla |
| Aplicações Comerciais | Bolos e Tortas |
| Biscoitos e Bolachas | |
| Muffins e Scones | |
| Outros Produtos de Panificação | |
| Lojas de Varejo | Supermercados e Hipermercados |
| Lojas de Conveniência | |
| Lojas Especializadas | |
| Lojas de Varejo Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Fermento em Pó à Base de Tartarato | |
| Fermento em Pó à Base de Fosfato | ||
| Fermento em Pó à Base de Sulfato | ||
| Outros Tipos de Fermento em Pó | ||
| Por Forma | Fermento em Pó de Ação Simples | |
| Fermento em Pó de Ação Dupla | ||
| Por Uso Final | Aplicações Comerciais | Bolos e Tortas |
| Biscoitos e Bolachas | ||
| Muffins e Scones | ||
| Outros Produtos de Panificação | ||
| Lojas de Varejo | Supermercados e Hipermercados | |
| Lojas de Conveniência | ||
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fermento em pó?
O tamanho do mercado de fermento em pó é de 1,35 bilhões em 2026 e tem previsão de atingir 1,74 bilhões de USD até 2032, expandindo-se a um CAGR de 4,30%. O crescimento está vinculado à produção de panificação comercial, à especialização do varejo e à adoção contínua de salgadinhos de panificação nas economias em desenvolvimento.
Qual tipo de produto de fermento em pó lidera a demanda?
Os fermentos em pó à base de tartarato lideram com uma participação de 41,21% em 2026 e também têm previsão de expansão a um CAGR de 6,10% até 2032. Seu posicionamento de formulação sem alumínio e sem fosfato sustenta o interesse em rótulos mais limpos e programas de redução de sódio.
Por que as padarias comerciais utilizam fermento em pó de ação dupla?
Os produtos de ação dupla detinham 71,12% de participação em 2026, pois a liberação de gás em 2 estágios apoia resultados confiáveis na produção industrial. Essa flexibilidade ajuda a gerenciar as sequências de mistura, preenchimento e panificação, mantendo volume e textura de miolo consistentes.
Como os produtos de panificação com teor reduzido de sódio estão afetando as escolhas de formulação?
Os fornecedores estão desenvolvendo sistemas de ingredientes que reduzem o sódio enquanto mantêm o desempenho de panificação, apoiados por pesquisas e novas plataformas de produtos das empresas. O requisito prático é preservar a textura, o volume e o desempenho confiável do processo nas receitas existentes.