
Backpulver-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
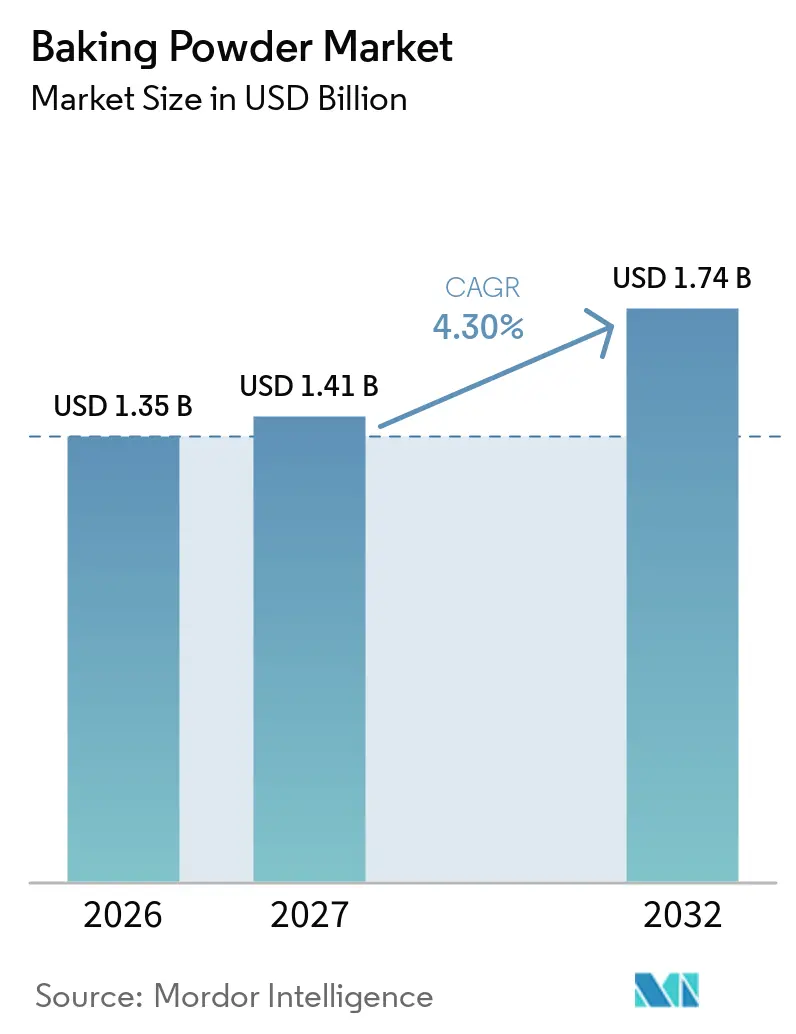
| Marktgröße (2027) | 1.41 Milliarden US-Dollar |
| Marktgröße (2032) | 1.74 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Backpulver-Marktanalyse von Mordor Intelligence
Die Backpulver-Marktgröße wird voraussichtlich von 1,35 Milliarden USD im Jahr 2026 auf 1,41 Milliarden USD im Jahr 2027 wachsen und bis 2032 1,74 Milliarden USD erreichen, bei einem CAGR von 4,30 % über den Zeitraum 2027–2032. Die Produktion verpackter Backwaren, die Erholung des Gastronomiesektors und der wachsende Konsum westlicher Backwaren schaffen eine starke Nachfrage nach Backpulver. Die Ausweitung der Einzelhandelsvertriebskanäle und die zunehmende Verfügbarkeit verpackter Backwaren tragen ebenfalls zum Marktwachstum bei. Heimbacktrends und die Nachfrage nach spezialisierten Formulierungen, einschließlich aluminiumfreier und natriumreduzierter Produkte, unterstützen das Marktwachstum ebenfalls. Die Entwicklung innovativer Formulierungen und der Fokus der Hersteller auf die Einhaltung gesetzlicher Vorschriften bieten Chancen für eine nachhaltige Marktexpansion.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Backpulver-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Heimbackens und Freizeitbackens | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion verpackter Backwaren treibt industrielle Triebmittelnachfrage | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Übernahme westlicher Backwaren in Schwellenmärkten | +0.9% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Natriumreduzierte Formulierungen erschließen ein Premium-Spezialsegment | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach natriumreduzierten Formulierungen | +0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Spezial- formulierungen | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Heimbackens und Freizeitbackens
Heimbacken unterstützt die Nachfrage nach Backpulver im Einzelhandel, da Verbraucher Backzutaten zur Zubereitung von selbstgemachten Kuchen, Gebäck, Keksen und anderen Backwaren verwenden. So berichteten beispielsweise im Jahr 2025 laut der Verbraucherumfrage des Oldways Whole Grains Council 24 % der Befragten, dass sie ihre Heimbackaktivitäten in den vergangenen fünf Jahren gesteigert haben. Dieser Anteil stieg auf 34 % unter Eltern [1]. Diese Ergebnisse unterstreichen das anhaltende Interesse am Heimbacken, insbesondere in Haushalten mit Kindern, und unterstützen die Nachfrage nach praktischen Backzutaten und Produkten, die gleichmäßige Triebmittelergebnisse liefern.
Expansion verpackter Backwaren treibt industrielle Triebmittelnachfrage
Die Expansion der indischen Backwarenbranche unterstützt die Nachfrage nach Backpulver in der gewerblichen und industriellen Lebensmittelproduktion. So entfiel beispielsweise im Juli 2025 laut dem Ministerium für Lebensmittelverarbeitungsindustrien (MoFPI) auf Indiens Backwarenmarkt, der Kekse, Süßwaren, Kuchen und Gebäck umfasst, ein Wert von INR 1,17–1,20 Lakh Crore im Geschäftsjahr 2024. Kekse machten dabei etwa 55 % des Marktes aus [2]. Der Bericht betonte auch die Bedeutung von Zutatenbeschaffung, Mischen, Backen, Kühlen und Verpackungsanlagen entlang der Wertschöpfungskette der Backwarenproduktion. Mit der Ausweitung der Backwarenproduktion steigt die Nachfrage nach gleichmäßigen Triebmittelzutaten, einschließlich Backpulver, das in Keksen, Kuchen, Gebäck und anderen Backwaren verwendet wird.
Übernahme westlicher Backwaren in Schwellenmärkten
Das wachsende Verbraucherinteresse an westlichen Backwaren unterstützt die Expansion des chinesischen Backwarenmarktes. So wurde beispielsweise im Januar 2026 laut dem Bericht des Auslandslandwirtschaftsdienstes des US-Landwirtschaftsministeriums Chinas Backwarenmarkt im Jahr 2025 auf 50–83 Milliarden USD geschätzt, wobei landesweit mehr als 338.000 Backwarengeschäfte in Betrieb waren (Stand April 2025). Der Pro-Kopf-Verbrauch von Backwaren betrug jährlich etwa 7–8 kg, verglichen mit 40 kg in den Vereinigten Staaten und 25 kg in Japan, was ein erhebliches Potenzial für weiteres Konsumwachstum anzeigt. Der Bericht hob auch die wachsende Beliebtheit von Backwaren bei jüngeren Verbrauchern hervor [3]. Die Nachfrage bleibt in westlichen Restaurants, Pizzaketten und chinesischen Schnellrestaurants robust. Mozzarella, Frischkäse und Cheddar sind die am häufigsten verwendeten Sorten.
Natriumreduzierte Formulierungen erschließen ein Premium-Spezialsegment
Das wachsende Verbraucherinteresse an westlichen Backwaren treibt die Expansion der Backwarenbranche in Schwellenmärkten voran. Veränderte Ernährungsgewohnheiten, eine stärkere Exposition gegenüber internationalen Backwarenkonzepten sowie die zunehmende Beliebtheit moderner Bäckereien und Café-Ketten steigern die Nachfrage nach Kuchen, Gebäck, Keksen, Broten und anderen Backwaren. Zunehmende Urbanisierung, höhere verfügbare Einkommen und sich wandelnde Lebensstile treiben die Verbraucherakzeptanz praktischer, hochwertiger Backwaren weiter voran und schaffen Chancen für Backpulverhersteller, zuverlässige Triebmittelzutaten an gewerbliche Bäckereien, Café-Ketten und Lebensmittelproduzenten für ein breites Spektrum an Backwarenanwendungen zu liefern.
Analyse der Hemmnisse auf den Backpulver-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch biologische Triebmittel | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Rohstoffvolatilität und Kostendruck in der Herstellung | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorische Einschränkungen bei Backpulverzutaten | -0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Feuchtigkeitsempfindlichkeit bei Lagerung und Vertrieb | -0.3% | Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch biologische Triebmittel
Hefe, Sauerteig und fermentationsbasierte Systeme konkurrieren mit chemischen Triebmitteln in handwerklichen und Clean-Label-Backwarenanwendungen. Diese Alternativen sprechen Verbraucher und Bäcker an, die natürliche Zutatenprofile und charakteristische Geschmackseigenschaften suchen. Innovative hefebasierte Produkte, die natürliches Triebmittel mit Geschmacksentwicklung verbinden, verschärfen den Wettbewerb mit Backpulver weiter. Infolgedessen bleibt die Verwendung von Backpulver in Anwendungen, die Fermentationseigenschaften und Clean-Label-Positionierung priorisieren, begrenzt. Chemische Triebmittel behalten jedoch einen Vorteil in gewerblichen Backanwendungen, die eine schnellere Zubereitung, gleichmäßige Produktqualität und vereinfachte Produktionsprozesse erfordern.
Rohstoffvolatilität belastet die Margen
Tartrat-basiertes Backpulver ist auf Weinstein angewiesen, ein Nebenprodukt der Weingärung. Folglich können Schwankungen bei Weinernten und der regionalen Weinproduktion seine Verfügbarkeit und Preisgestaltung beeinflussen. Versorgungsschwankungen können die Beschaffungskosten erhöhen und es erschweren, gleichmäßige Formulierungen und Produktqualität aufrechtzuerhalten. Höhere Inputkosten können gewerbliche Kunden auch dazu veranlassen, auf kostengünstigere phosphatbasierte oder andere Backpulveralternativen umzusteigen. Darüber hinaus stellt die Feuchtigkeitsempfindlichkeit Herausforderungen für Lagerung und Vertrieb dar, da unzureichende Verpackung eine vorzeitige Aktivierung verursachen und die Triebmittelleistung verringern kann. Diese Faktoren können die Betriebskosten erhöhen und die Versorgungszuverlässigkeit für Backpulverhersteller beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
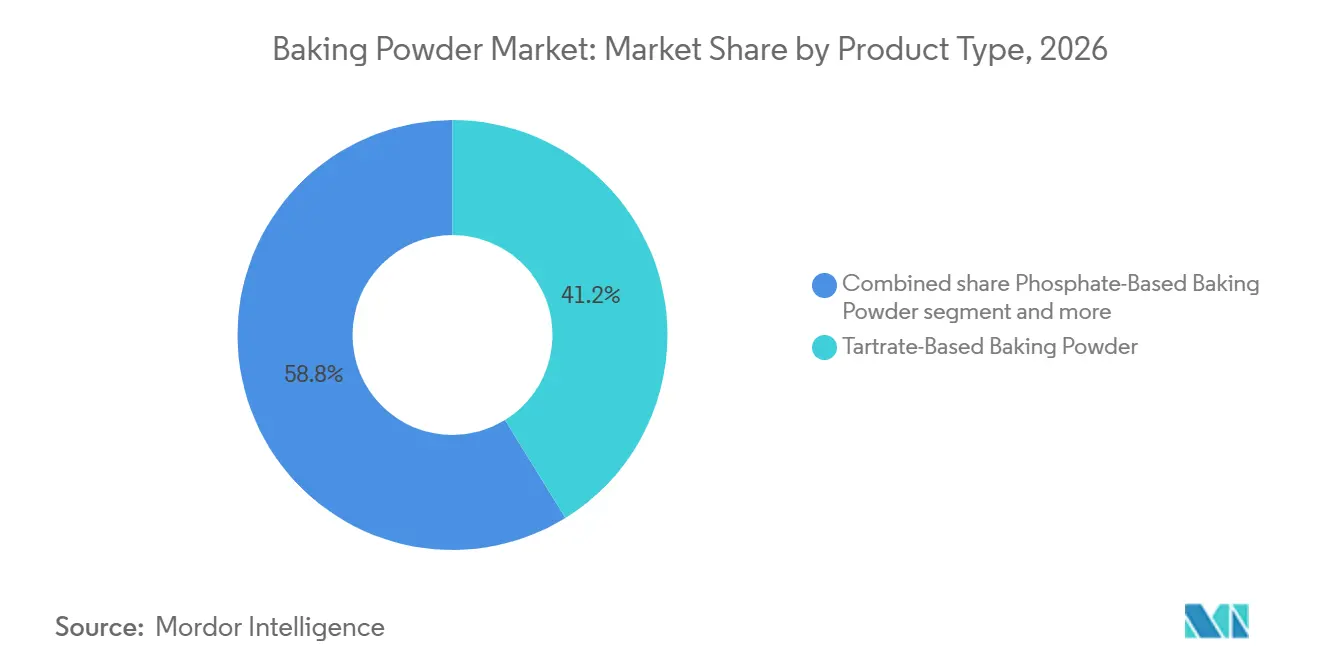
Tartrat-Systeme unterstützen Clean-Label-FormulierungenTartrat-basierte Backpulver hielten im Jahr 2026 einen Anteil von 41,21 % am Backpulvermarkt und werden voraussichtlich bis 2032 mit einem CAGR von 6,10 % wachsen. Die steigende Nachfrage nach Clean-Label-Backwaren schafft Chancen für tartrat-basierte Backpulverformulierungen. Weinstein dient als Säurekomponente und ermöglicht aluminiumfreie und phosphatfreie Formulierungen, die Hersteller ansprechen, die einfachere Zutatendeklarationen anstreben. Diese Formulierungen unterstützen auch die Natriumreduzierung und den Phosphatersatz, während die für Backwarenanwendungen erforderliche Triebmittelfunktionalität erhalten bleibt. Hersteller können die Akzeptanz in der gewerblichen Backwarenproduktion stärken, indem sie gleichmäßiges Produktvolumen, Textur und Triebmittelleistung über verschiedene Rezepte hinweg sicherstellen.
Phosphat-basiertes Backpulver bleibt in der gewerblichen Backwarenproduktion unverzichtbar, insbesondere für Kuchen, Muffins, Kekse und andere Produkte, die eine kontrollierte Kohlendioxidfreisetzung und gleichmäßige Triebmittelleistung erfordern. Doppelt-wirkende Phosphatsysteme liefern zuverlässige Ergebnisse unter variierenden Produktionsbedingungen, einschließlich Teigruhe-Prozessen und Hochgeschwindigkeits-Backvorgängen. Sulfat-basierte und andere Backpulverformulierungen werden in Anwendungen eingesetzt, die spezifische Reaktionseigenschaften erfordern. Diese vielfältigen Backanforderungen erhalten die Nachfrage nach verschiedenen Säuerungssystemen aufrecht, da Hersteller Formulierungen basierend auf Produkttextur, Verarbeitungsbedingungen, Haltbarkeitsanforderungen und Kennzeichnungspräferenzen auswählen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Doppelt-wirkende Produkte behalten industrielle RelevanzDoppelt-wirkendes Backpulver hielt im Jahr 2026 einen Marktanteil von 71,12 % am Backpulvermarkt, was seinen starken Einsatz in der gewerblichen Produktion widerspiegelt. Es setzt Gas in zwei Stufen frei und gibt Bäckern mehr Flexibilität beim Mischen, Füllen und Backen. Der Bedarf an vorhersehbarem Volumen und Krumenstruktur im großen Maßstab unterstützt seine führende Position. Gewerbliche Kunden schätzen auch gleichmäßige Ergebnisse über verschiedene Chargengrößen und Betriebspläne hinweg. Diese Form ist eng mit der industriellen Produktion von Kuchen, Gebäck, Muffins und Keksen verbunden. Ihre etablierte Rolle in der Hochvolumenverarbeitung macht eine schnelle Substitution schwierig. Das Produkt ermöglicht es Bäckereien, routinemäßige Schwankungen in den Vorbereitungsplänen zu bewältigen, ohne die gewünschte Endtextur zu verändern. Lieferanten konkurrieren auf Basis von Zuverlässigkeit, niedrigen Fehlerquoten, technischem Support und Compliance-Dokumentation und nicht allein auf Basis der Produktverfügbarkeit.
Einfach-wirkendes Backpulver wird voraussichtlich bis 2032 mit einem CAGR von 6,22 % wachsen, unterstützt durch Kleinchargenbacken und gerätespezifische Zubereitung. Die zunehmende Verbreitung kompakter Küchengeräte, insbesondere Heißluftfritteusen, schafft Chancen für Backpulverhersteller, anwendungsspezifische Formulierungen zu entwickeln. Innovationen, die auf das Backen in Heißluftfritteusen zugeschnitten sind, adressieren die Verbrauchernachfrage nach praktischer Zubereitung, kürzeren Garzeiten und gleichmäßigen Ergebnissen unter variierenden Backbedingungen. Diese spezialisierten Produkte können die Zubereitung von Kuchen, Muffins, Keksen und anderen Backwaren in kompakten Geräten unterstützen, Backpulveranwendungen über das konventionelle Ofenbacken hinaus erweitern und neue Einzelhandelsmöglichkeiten schaffen. Hersteller können ihre Angebote durch Formulierungen differenzieren, die darauf ausgelegt sind, in Heißluftfritteuse-Umgebungen angemessenes Aufgehen, Textur und Feuchtigkeitsretention zu liefern.
Nach Endverwendung:
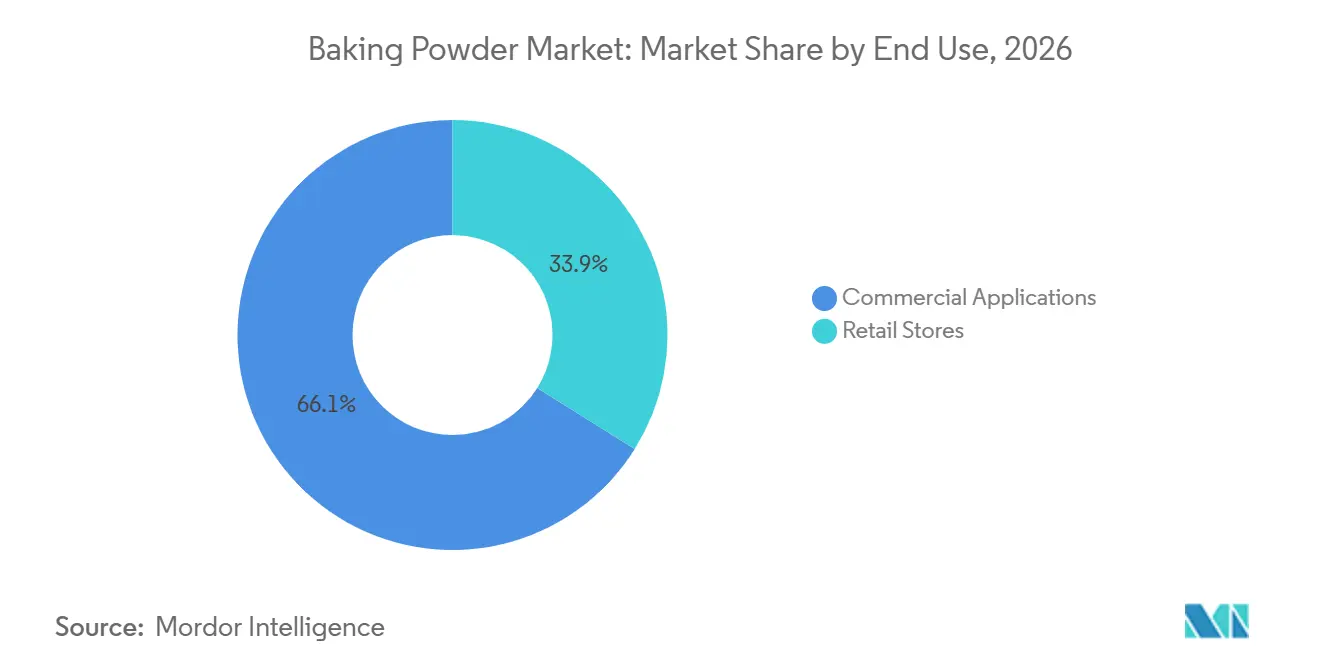
Gewerbliche Nachfrage verankert das Volumen, während der Einzelhandel den Wert verbreitertGewerbliche Anwendungen hielten im Jahr 2026 einen Anteil von 66,11 % am Backpulvermarkt. Industrielle Bäckereien, Lebensmittelhersteller und Gastronomiebetreiber benötigen zuverlässige Triebmittelzutaten für die Großproduktion von Kuchen, Gebäck, Keksen, Biskuits und Muffins. Diese Kunden priorisieren gleichmäßige Produktspezifikationen, Rückverfolgbarkeit und die Einhaltung von Lebensmittelzusatzstoffvorschriften, um Produktqualität und Lebensmittelsicherheit zu gewährleisten. Diese Nachfrage schafft Chancen für Backpulverhersteller, die standardisierte Formulierungen, dokumentierte Qualitätskontrollen und technischen Support anbieten. Lieferanten, die gleichmäßige Triebmittelleistung über Produktionschargen und variierende Verarbeitungsbedingungen hinweg aufrechterhalten, können Kundenbeziehungen weiter stärken.
Einzelhandelsgeschäfte werden voraussichtlich bis 2032 mit einem CAGR von 6,42 % wachsen. Supermärkte, Fachgeschäfte, Convenience-Stores und Online-Plattformen bieten Verbrauchern Zugang zu aluminiumfreien, biologischen, natriumreduzierten und gerätespezifischen Backpulverprodukten. Der Online-Einzelhandel ist besonders effektiv für Produkte, die klare Erklärungen ihrer Zutaten oder beabsichtigten Anwendungen erfordern. Der Backpulvermarkt profitiert, wenn Spezialprodukte Verbraucher über die Regalplatzbeschränkungen des Mainstream-Einzelhandels hinaus erreichen. Die Einzelhandelsexpansion kann auch kleinere Packungsgrößen und Premium-Produkte unterstützen, die höhere Margen bieten. Merchandising kann Produkte differenzieren, die für Kuchen, Schnellbrote oder kompakte Geräte konzipiert sind, während der grundlegende Verbraucherbedarf nach zuverlässiger Triebmittelleistung adressiert wird.
Geografische Analyse
Asien-Pazifik
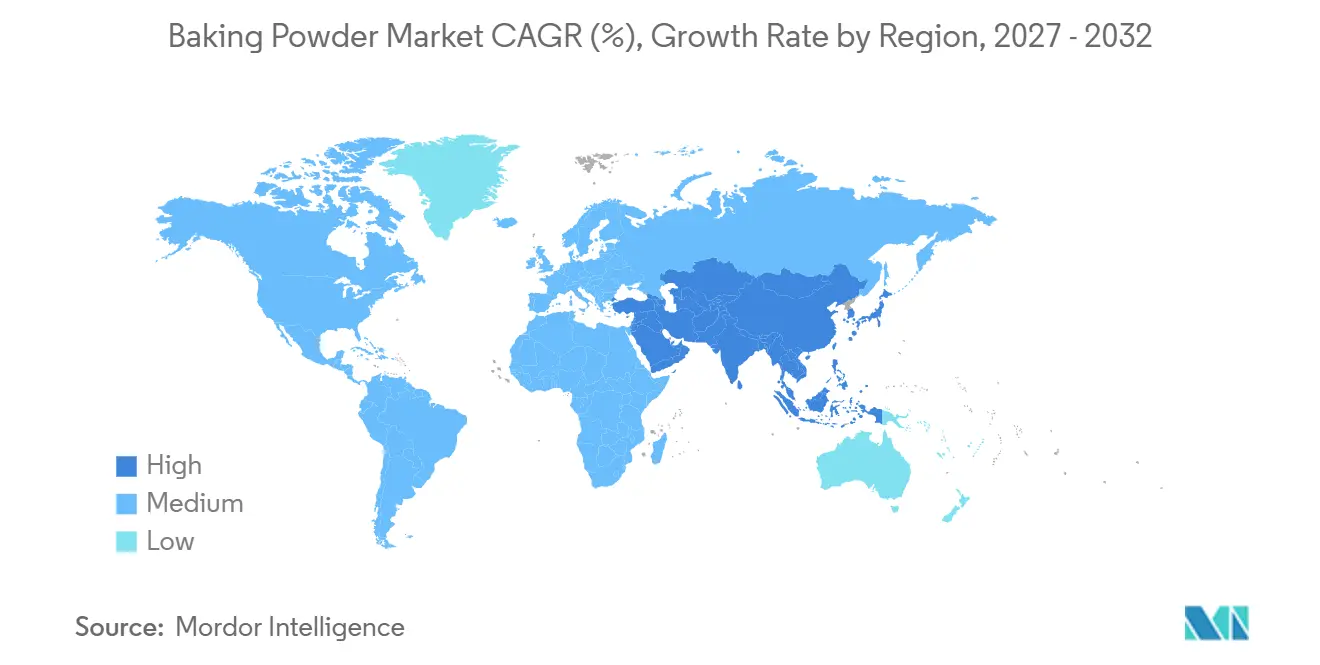
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 33,12 % am Backpulvermarkt und wird voraussichtlich bis 2032 mit einem CAGR von 7,17 % wachsen. Urbanisierung, sich wandelnde Ernährungsgewohnheiten und die Expansion organisierter Bäckereien treiben die Nachfrage nach Backpulver in Gastronomie- und verpackten Backwarenanwendungen in Asien-Pazifik voran. Die Region umfasst etablierte Backwarenmärkte und Schwellenländer, in denen moderne Backwarenformate und der Konsum von Backsnacks weiter an Popularität gewinnen. Lieferanten erweitern ihre regionalen Vertriebsnetze, um die Produktverfügbarkeit zu verbessern und lokalen Herstellern technischen Support zu bieten. Diese Entwicklungen schaffen Chancen für Backpulverunternehmen, vielfältige Backwarenanwendungen zu bedienen und dabei Variationen in Verbraucherpräferenzen, Zutatenvorschriften und Lagerbedingungen in den regionalen Märkten zu berücksichtigen.
Europa
Europas etablierte Backwarenbranche, verbunden mit einem starken Fokus auf Zutaten-Transparenz und Lebensmittelsicherheit, treibt die Nachfrage nach reformulierten Backpulverprodukten voran. Hersteller und Einzelhändler betonen zunehmend aluminiumfreie, phosphatreduzierte und andere Clean-Label-Alternativen neben konventionellen Triebmittelsystemen. Produktinnovationen schaffen auch Chancen, sich wandelnden Verbraucherpräferenzen und neuen Backanwendungen gerecht zu werden. Die Lebensmittelzusatzstoffvorschriften der Europäischen Union und wissenschaftliche Bewertungen der Europäischen Behörde für Lebensmittelsicherheit ermutigen Hersteller, konforme Formulierungen beizubehalten und transparente Zutatendokumentation bereitzustellen. Lieferanten können etablierte Backwarenanforderungen erfüllen, indem sie sicherstellen, dass reformulierte Produkte gleichmäßige Triebmittelleistung, Geschmack, Volumen und Textur liefern.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Wachsende gewerbliche Backwarenproduktion, Gastronomieexpansion und die Nachfrage nach verpackten Backwaren schaffen Chancen für Backpulverhersteller in Nordamerika, Südamerika sowie im Nahen Osten und Afrika. In Nordamerika unterstützen etablierte Verbrauchermarken und organisierte Backwarenbetreiber die Nachfrage. In Südamerika schaffen die Ausweitung der Backwarenkapazitäten und lokale Zutatenzuliefernetzwerke Wachstumschancen. Im Nahen Osten und Afrika treiben Urbanisierung und die Expansion von Schnellrestaurants und gewerblichen Bäckereien die Nachfrage nach standardisierten Backzutaten voran. Lieferanten, die regionale Anforderungen erfüllen, einschließlich Halal-Konformität, geeigneter Verpackung, zuverlässiger Distribution und lokalem technischen Support, sind besser positioniert, um diese vielfältigen Märkte zu bedienen.
Wettbewerbslandschaft
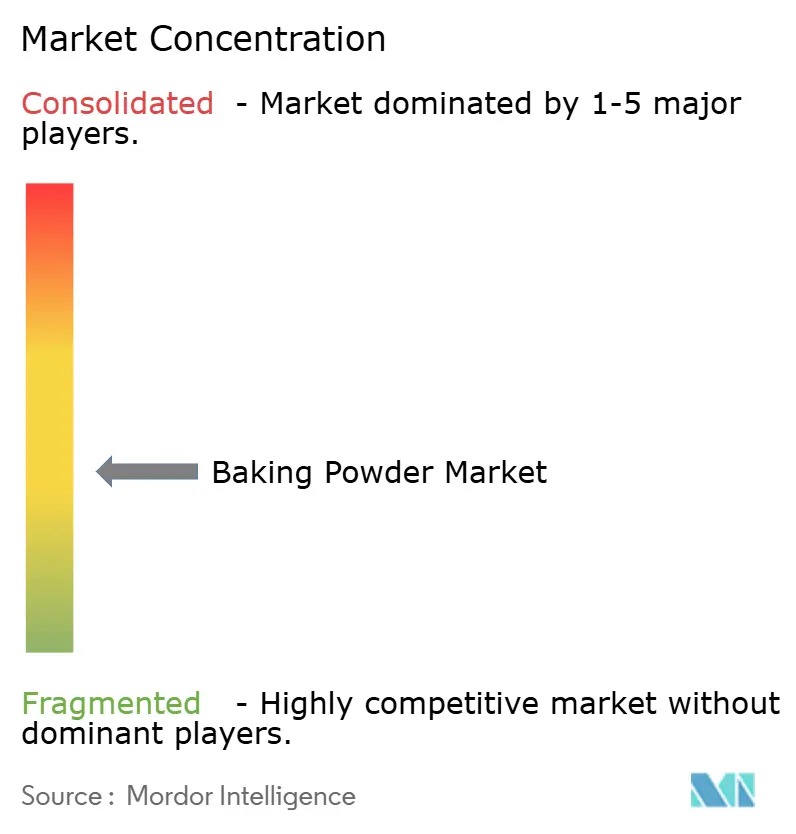
Der Backpulvermarkt ist mäßig fragmentiert, wobei multinationale Zutatenhersteller, etablierte Verbrauchermarken, regionale Lieferanten und Eigenmarken-Produzenten um Marktanteile konkurrieren. Unternehmen konkurrieren auf Basis von Produktqualität, Preisgestaltung, Vertriebsnetzen, Formulierungsfähigkeiten und Kundensupport. Regionale Hersteller behaupten ihre Marktpräsenz durch maßgeschneiderte Formulierungen, wettbewerbsfähige Preisgestaltung und Kundennähe. Eigenmarken-Lieferanten verstärken den Wettbewerb weiter, insbesondere in preissensiblen Einzelhandelskanälen. Unterschiedliche Anforderungen in Einzelhandels-, Gastronomie- und industriellen Backwarenanwendungen ermöglichen es sowohl großen Herstellern als auch spezialisierten Lieferanten, effektiv zu konkurrieren.
Produktinnovationen und strategische Akquisitionen ermöglichen es Backzutatenproduzenten, ihre Portfolios zu erweitern und ihre Marktpräsenz zu stärken. Unternehmen erweitern ihre Fähigkeiten in den Kategorien Backzutaten, einschließlich Triebmittel, Teigregulatoren, Enzyme, Sauerteige und Spezialformulierungen. Die Einführung alternativer Zutatenlösungen verstärkt den Wettbewerb zwischen chemischen und fermentationsbasierten Triebmittelsystemen. Diese Entwicklungen veranlassen Backpulverhersteller, ihre Formulierungsfähigkeiten zu stärken, den Anwendungssupport zu verbessern und Produkte anzubieten, die mehrere Kundenanforderungen erfüllen. Ein breiteres Portfolio ermöglicht es Lieferanten auch, stärkere Beziehungen zu gewerblichen Bäckereien und Lebensmittelherstellern aufzubauen, indem sie Produktentwicklung, Reformulierung und sich wandelnde Backwarenanforderungen unterstützen.
Natriumreduzierte, aluminiumfreie und phosphatfreie Formulierungen schaffen Produktdifferenzierungsmöglichkeiten im Backpulvermarkt. Hersteller, die zuverlässige Triebmittelleistung mit transparenter Zutatenkennzeichnung, Qualitätszertifizierungen und regulatorischer Compliance verbinden, können ihre Wettbewerbsposition stärken. Der Markt bleibt fragmentiert, wobei globale Hersteller neben regionalen Produzenten und Eigenmarken-Lieferanten konkurrieren. Unternehmen konkurrieren auf Basis von Formulierungsfähigkeiten, Rohstoffmanagement, gleichmäßiger Produktqualität, Preisgestaltung und Kundensupport. Kleinere Lieferanten können sich durch spezialisierte Lösungen und reaktionsschnellen Service für gewerbliche Backereikunden differenzieren.
Führende Unternehmen der Backpulver-Branche
-
Dawn Food Products, Inc
-
Dr. Oetker
-
The Kraft Heinz Company
-
Weikfield Foods Private Limited
-
Bob's Red Mill Natural Foods, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Backpulver-Markt Unternehmen in diesem Bericht
- Dawn Food Products, Inc
- Dr. Oetker
- The Kraft Heinz Company
- Weikfield Foods Private Limited
- Bob's Red Mill Natural Foods, Inc.
- Blue Bird Foods (India) Private Limited
- Puratos Group
- Angel Yeast Co., Ltd.
- Unilever PLC
- Swiss Bake Ingredients Private Limited
- Kudos Blends Limited
- McKenzie's Foods
- Bakels Group
- Kwality Foods
- Frutex Australia Pty Ltd
- Hassani Group
- Daisy Health Foods
- Trumps Products Pty Ltd
- Lallemand Inc.
- PRAN-RFL Group (PRAN Agro Limited)
Neueste Industrielle Entwicklungen in Backpulver-Markt
- Mai 2026: Budenheim führte LEVALL® NEXT LEVEL 12 ein, ein Triebmittel, das den Natriumgehalt in Backpulver im Vergleich zu Standard-Triebmitteln um bis zu 30 % reduziert. Das Produkt bietet kontrollierte Leistung und eine verzögerte Reaktion, was es für Pfannkuchenanwendungen geeignet macht.
- April 2025: Kudos Blends stellte ein erweitertes Backpulver-Portfolio in Australien und Neuseeland vor. Das Sortiment umfasste aluminium- und phosphatfreie Formulierungen sowie Produkte, die darauf ausgelegt sind, den Natriumgehalt bei Kuchenzubereitungen zu reduzieren.
Berichtsumfang des globalen Backpulver-Marktberichts
Backpulver ist ein chemisches Triebmittel, das beim Kontakt mit Feuchtigkeit und Wärme Kohlendioxid freisetzt und es Backwaren ermöglicht, aufzugehen und eine leichte Textur zu entwickeln. Der Backpulvermarkt ist nach Produkttyp, Form, Endverwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in tartrat-basiertes, phosphat-basiertes, sulfat-basiertes und andere Backpulvertypen segmentiert. Nach Form ist der Markt in einfach-wirkendes und doppelt-wirkendes Backpulver unterteilt. Nach Endverwendung umfasst der Markt gewerbliche Anwendungen und Einzelhandelsgeschäfte. Gewerbliche Anwendungen sind weiter unterteilt in Kuchen und Gebäck, Kekse und Biskuits, Muffins und Scones sowie andere Backwaren. Einzelhandelsgeschäfte umfassen Supermärkte und Verbrauchermärkte, Convenience-Stores, Fachgeschäfte und Online-Einzelhandelsgeschäfte. Geografisch deckt der Bericht Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab. Er liefert Marktgrößen und Prognosen für jede Region und die jeweiligen Länder. Marktgrößen und Prognosen werden in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| Tartrat-basiertes Backpulver |
| Phosphat-basiertes Backpulver |
| Sulfat-basiertes Backpulver |
| Andere Backpulvertypen |
| Einfach-wirkendes Backpulver |
| Doppelt-wirkendes Backpulver |
| Gewerbliche Anwendungen | Kuchen und Gebäck |
| Kekse und Biskuits | |
| Muffins und Scones | |
| Andere Backwaren | |
| Einzelhandelsgeschäfte | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Tartrat-basiertes Backpulver | |
| Phosphat-basiertes Backpulver | ||
| Sulfat-basiertes Backpulver | ||
| Andere Backpulvertypen | ||
| Nach Form | Einfach-wirkendes Backpulver | |
| Doppelt-wirkendes Backpulver | ||
| Nach Endverwendung | Gewerbliche Anwendungen | Kuchen und Gebäck |
| Kekse und Biskuits | ||
| Muffins und Scones | ||
| Andere Backwaren | ||
| Einzelhandelsgeschäfte | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Backpulvermarkt?
Die Backpulver-Marktgröße beträgt im Jahr 2026 1,35 Milliarden USD und wird voraussichtlich bis 2032 1,74 Milliarden USD erreichen, mit einem CAGR von 4,30 %. Das Wachstum ist an die gewerbliche Backwarenproduktion, die Einzelhandelsspezialisierung und die anhaltende Verbreitung von Backsnacks in Entwicklungsländern geknüpft.
Welcher Backpulver-Produkttyp führt die Nachfrage an?
Tartrat-basierte Backpulver führen mit einem Anteil von 41,21 % im Jahr 2026 und werden voraussichtlich bis 2032 ebenfalls mit einem CAGR von 6,10 % wachsen. Ihre aluminiumfreie und phosphatfreie Formulierungsposition unterstützt das Interesse an saubereren Kennzeichnungen und Natriumreduzierungsprogrammen.
Warum verwenden gewerbliche Bäckereien doppelt-wirkendes Backpulver?
Doppelt-wirkende Produkte hielten im Jahr 2026 einen Anteil von 71,12 %, da die zweistufige Gasfreisetzung zuverlässige Ergebnisse in der industriellen Produktion unterstützt. Diese Flexibilität hilft, Misch-, Füll- und Backabläufe zu steuern und dabei gleichmäßiges Volumen und Krumentextur beizubehalten.
Wie beeinflussen natriumreduzierte Backwaren die Formulierungsentscheidungen?
Lieferanten entwickeln Zutatensysteme, die Natrium reduzieren und gleichzeitig die Backleistung erhalten, unterstützt durch Forschung und neue Unternehmensproduktplattformen. Die praktische Anforderung besteht darin, Textur, Volumen und zuverlässige Prozessleistung in bestehenden Rezepten zu erhalten.