
Tamanho e Participação do Mercado de Vestuário Adaptativo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.03 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.39 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.14 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
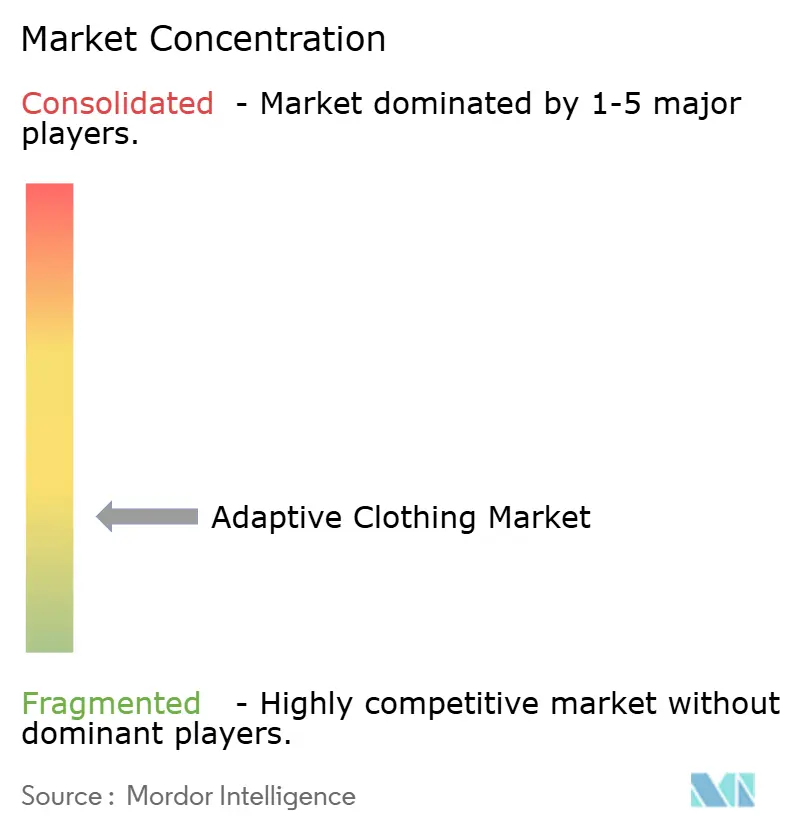
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vestuário Adaptativo pela Mordor Intelligence
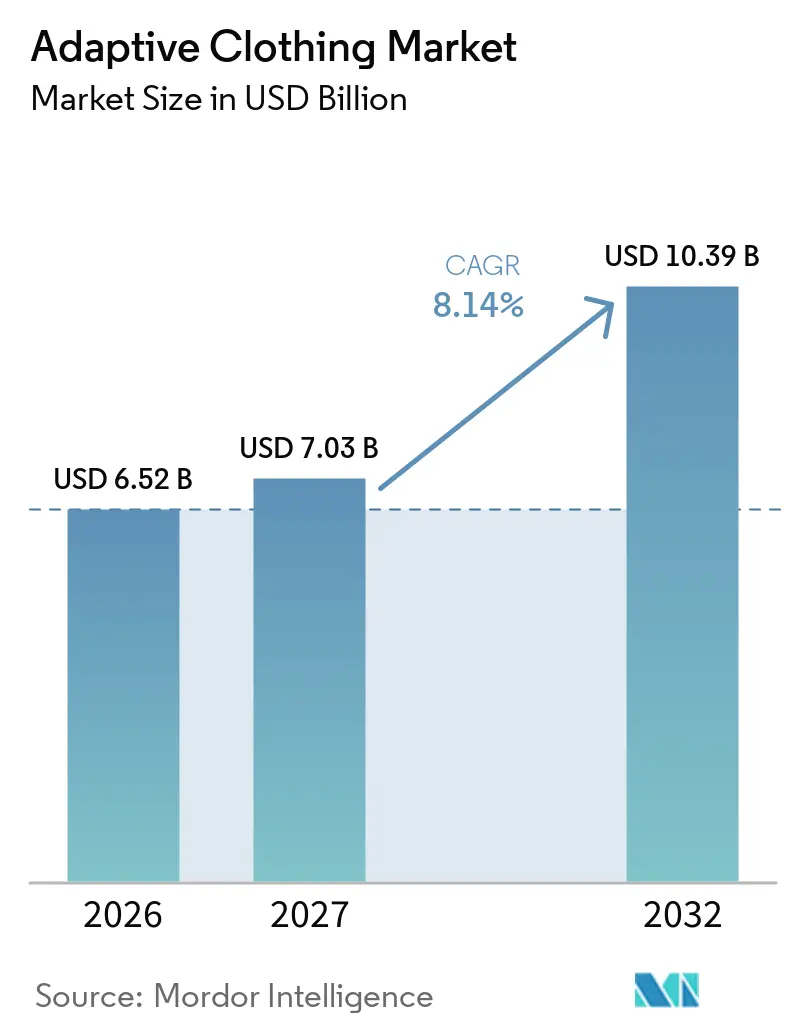
O tamanho do mercado de vestuário adaptativo foi avaliado em 6,52 bilhões de USD em 2026 e estima-se que cresça de 7,03 bilhões de USD em 2027 para atingir 10,39 bilhões de USD até 2032, a um CAGR de 8,14% durante o período de previsão (2027-2032). A demanda é impulsionada pelo envelhecimento da população e pelo grande número de pessoas que vivem com deficiências, e não por ciclos sazonais de moda. Em outubro de 2025, a Organização Mundial da Saúde informou que a população global com 60 anos ou mais deve aumentar para 1,4 bilhão até 2030, a partir de 1,1 bilhão em 2023Envelhecimento e saúde, who.int">[1]. O mercado de vestuário adaptativo também é moldado por necessidades práticas relacionadas à mobilidade, independência no vestir, acesso médico e suporte a cuidadores. Os varejistas estão expandindo suas linhas de produtos à medida que pesquisas com consumidores identificam uma escassez de opções elegantes e acessíveis. Os varejistas convencionais estão reduzindo as barreiras no mercado de massa, enquanto marcas especializadas continuam a atender consumidores que necessitam de peças com design mais técnico.
Principais Conclusões do Relatório
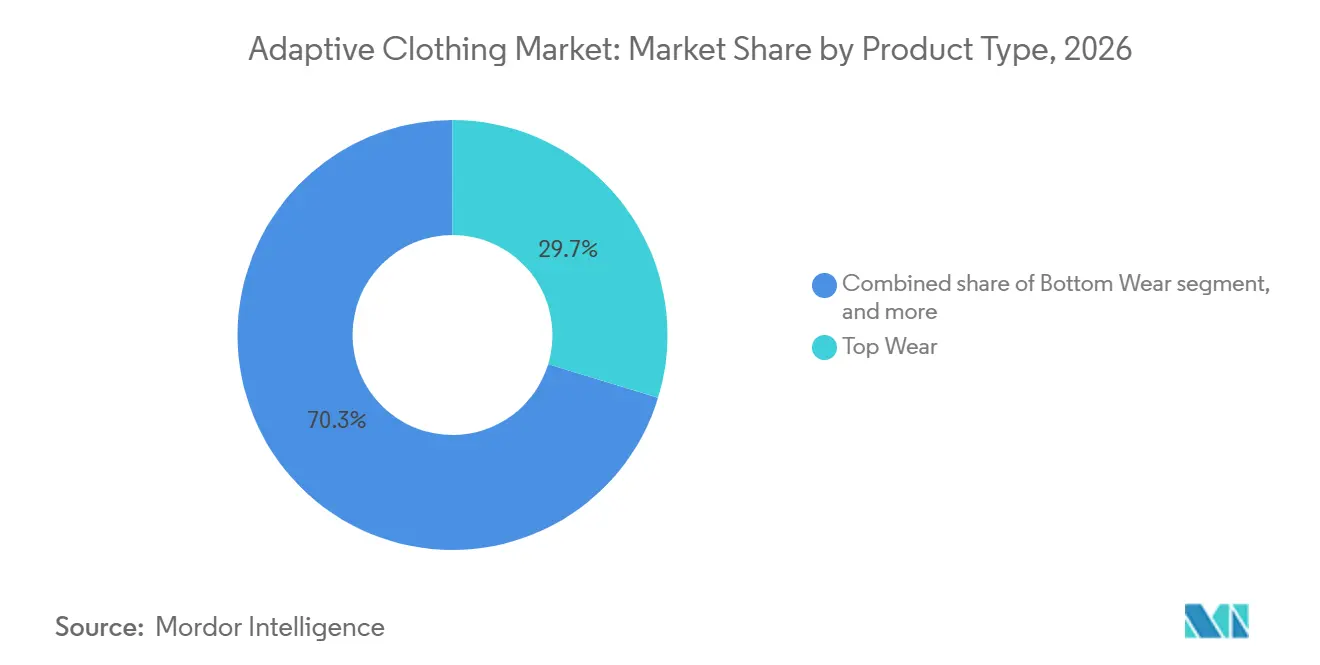
- Por tipo de produto, as peças superiores representaram 29,72% da participação do mercado de vestuário adaptativo em 2026, enquanto as peças inferiores devem crescer a um CAGR de 8,83% até 2032.
- Por faixa de preço, o segmento de massa dominou com uma participação de 61,27% em 2026, enquanto o segmento premium deve expandir a um CAGR de 9,15% até 2032.
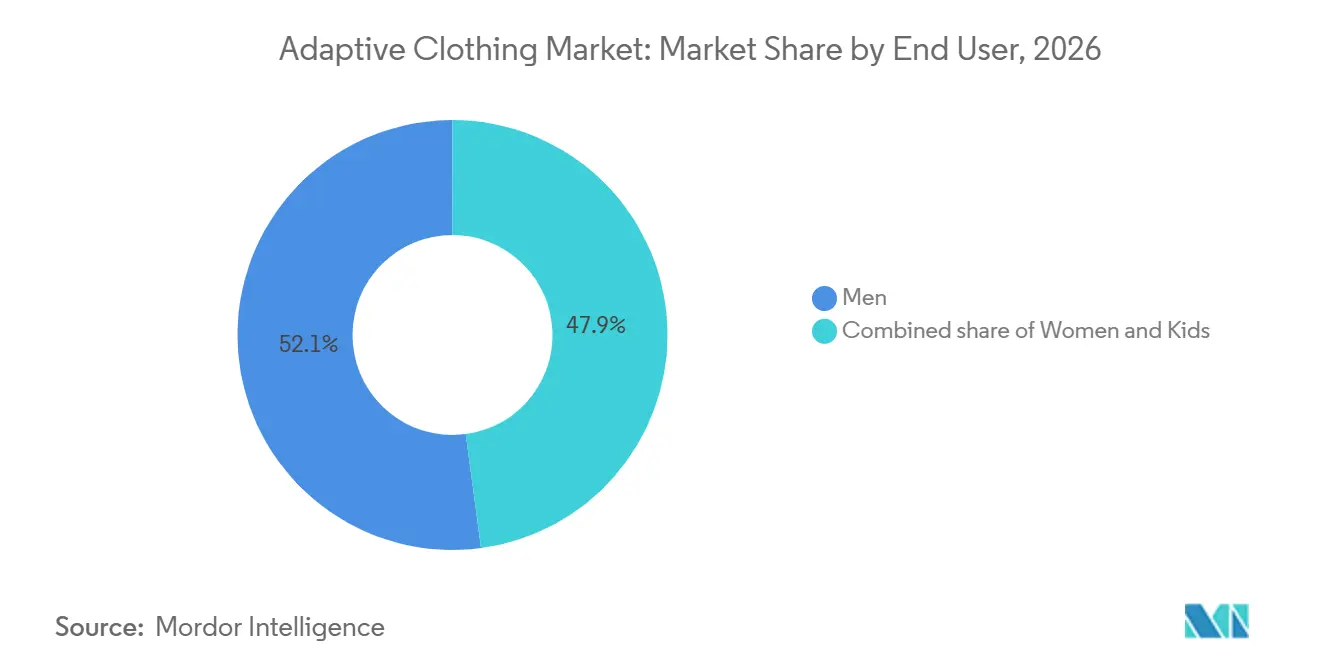
- Por usuário final, os homens representaram a maior participação de 52,12% em 2026, enquanto as mulheres devem registrar um CAGR de 9,41% até 2032.
- Por canal de distribuição, os canais offline representaram 65,21% da participação de mercado em 2026, enquanto os canais online devem crescer a um CAGR de 9,58% até 2032.
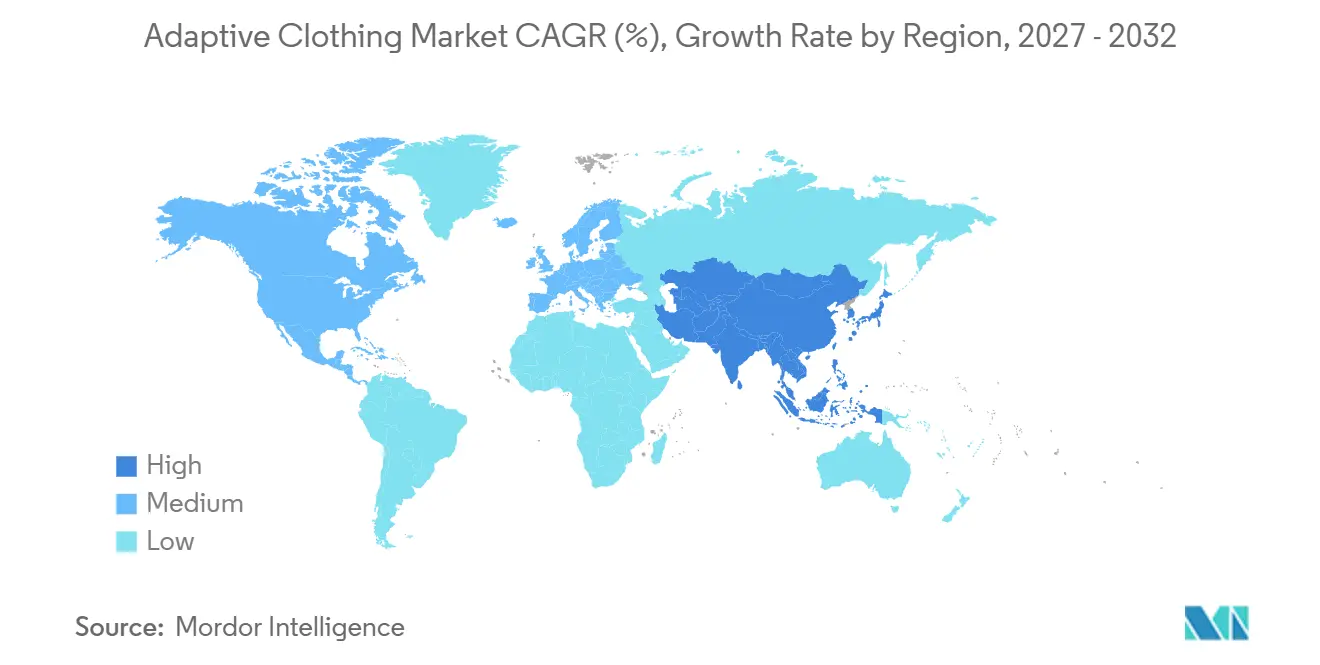
- Por geografia, a América do Norte deteve 38,12% da participação do mercado de vestuário adaptativo em 2026, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido a um CAGR de 9,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da população idosa e limitações de mobilidade relacionadas à idade | +2.2% | Global, concentrado no Japão, Europa Ocidental e América do Norte | Médio prazo (2 a 4 anos) |
| Crescente prevalência de deficiências físicas | +1.8% | Global | Médio prazo (2 a 4 anos) |
| Demanda crescente por soluções de vestir independente e autocuidado | +1.0% | Global, com ganhos iniciais na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescente conscientização sobre moda inclusiva e representação da deficiência | +0.7% | América do Norte e Europa, com ganhos iniciais no Japão e na Coreia do Sul | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos no design de tecidos | +0.6% | Global, com inovação concentrada na América do Norte, Europa e Japão | Médio prazo (2 a 4 anos) |
| Adoção crescente de vestuário adaptativo entre usuários de cadeira de rodas | +0.8% | Global, com adoção mais forte na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Idosa e Limitações de Mobilidade Relacionadas à Idade
O crescimento da população idosa está aumentando a demanda por roupas que acomodem limitações físicas relacionadas à idade e apoiem as atividades diárias independentes. O envelhecimento pode reduzir a destreza manual, a flexibilidade articular, a força muscular e a capacidade de dobrar ou levantar os braços, tornando as peças convencionais difíceis de vestir. De acordo com o Ministério da Justiça Social e Empoderamento da Índia, em fevereiro de 2026, 23,8% das pessoas com 60 anos ou mais apresentam pelo menos uma limitação nas Atividades de Vida Diária (AVD), indicando diferentes níveis de dependência de cuidadosINFRAESTRUTURA DE CUIDADOS DE LONGA DURAÇÃO PARA IDOSOS, pib.gov.in">[2]. Essas limitações estão impulsionando a demanda por peças adaptativas com fechos magnéticos, cintura elástica, aberturas mais largas e fechamentos de fácil acesso. Consequentemente, os fabricantes de vestuário estão atendendo às necessidades de vestuário dos consumidores mais velhos por meio de designs funcionais que simplificam o ato de se vestir, aumentam o conforto e reduzem a dependência de cuidadores.
Crescente Prevalência de Deficiências Físicas
A prevalência de deficiências físicas e limitações de mobilidade está impulsionando a demanda por vestuário adaptativo que acomode diversas necessidades físicas. Indivíduos com movimentos restritos, deficiências nos membros, distúrbios musculares ou dificuldades de coordenação frequentemente enfrentam desafios ao usar peças convencionais, especialmente aquelas com botões, zíperes e mecanismos de fechamento complexos. De acordo com o Departamento de Estatísticas da Malásia, em dezembro de 2025, o país registrou 805.509 pessoas com deficiência cadastradas em 2024, incluindo 286.634 indivíduos (35,6%) classificados como portadores de deficiências físicasESTATÍSTICAS DE PESSOAS COM DEFICIÊNCIA, dosm.gov.my">[3]. Essa expressiva população ressalta a necessidade de vestuário acessível com recursos como fechamentos magnéticos, cintura ajustável, aberturas mais largas e designs adaptados para uso sentado. Consequentemente, os fabricantes de roupas estão desenvolvendo peças especializadas que simplificam o ato de vestir, aumentam o conforto e atendem às necessidades de consumidores com diferentes níveis de mobilidade física.
Demanda Crescente por Soluções de Vestir Independente e Autocuidado
A crescente preferência pela vida independente entre indivíduos com deficiências físicas, mobilidade limitada e limitações relacionadas à idade está impulsionando a demanda por vestuário adaptativo. As peças convencionais frequentemente exigem coordenação manual, flexibilidade da parte superior do corpo e força física para operar botões, zíperes e outros mecanismos de fechamento. O vestuário adaptativo aborda esses desafios por meio de fechamentos magnéticos, fechos de velcro, cintura elástica e designs de abertura frontal que simplificam o ato de vestir e despir. Esses recursos reduzem a dependência de cuidadores, ao mesmo tempo que apoiam a dignidade pessoal, o conforto e a autonomia. Além disso, a crescente ênfase nos cuidados domiciliares e na vida independente está incentivando os consumidores a buscar soluções práticas de vestuário adequadas às suas atividades diárias. Consequentemente, os fabricantes estão integrando recursos de design acessível ao vestuário cotidiano, ampliando assim a adoção do vestuário adaptativo.
Crescente Conscientização sobre Moda Inclusiva e Representação da Deficiência
A crescente conscientização sobre moda inclusiva e representação da deficiência está levando os fabricantes de vestuário a desenvolver roupas que combinam acessibilidade com estilo contemporâneo. Os consumidores buscam cada vez mais peças elegantes que acomodem diversas capacidades físicas sem comprometer a expressão pessoal, o conforto ou a aparência. Em resposta, as marcas de moda estão lançando coleções adaptativas, colaborando com defensores dos direitos das pessoas com deficiência e envolvendo indivíduos com deficiência no design e desenvolvimento de produtos. Campanhas nas redes sociais, desfiles de moda inclusivos e displays de varejo acessíveis estão aumentando ainda mais a visibilidade do vestuário adaptativo entre os consumidores convencionais. Além disso, a integração de designs adaptativos em coleções de roupas regulares está reduzindo a percepção do vestuário especializado como exclusivamente médico. Esses desenvolvimentos estão impulsionando uma aceitação mais ampla por parte dos consumidores e apoiando a expansão do mercado de vestuário adaptativo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços elevados do vestuário adaptativo em comparação com o vestuário convencional | -0.9% | Global, intensificado na Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Disponibilidade limitada de produtos e distribuição varejista restrita | -0.7% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Falta de conscientização e compreensão do consumidor sobre vestuário adaptativo | -0.6% | Global, particularmente Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Variedade limitada de moda e opções de design estético | -0.5% | Global, com maior relevância em mercados emergentes na Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Elevados do Vestuário Adaptativo em Comparação com o Vestuário Convencional
O custo relativamente elevado do vestuário adaptativo em comparação com o vestuário convencional pode limitar a adoção entre consumidores sensíveis ao preço. A construção especializada de peças, fechamentos magnéticos, sistemas de fixação ajustáveis, aberturas acessíveis e requisitos de dimensionamento modificados aumentam a complexidade de fabricação e os custos de produção. Volumes de produção limitados e o fornecimento de materiais especializados elevam ainda mais os preços no varejo. Além disso, indivíduos com deficiência e consumidores idosos podem precisar de múltiplas peças especializadas para apoiar as atividades diárias e atender a requisitos específicos de mobilidade, aumentando seus gastos gerais com vestuário. Consequentemente, preços mais elevados podem restringir o acesso dos consumidores, reduzir as compras recorrentes e limitar a penetração mais ampla do vestuário adaptativo nos canais convencionais de varejo de vestuário.
Disponibilidade Limitada de Produtos e Distribuição Varejista Restrita
A disponibilidade limitada de vestuário adaptativo nos canais convencionais de varejo restringe a penetração no mercado e a acessibilidade ao consumidor. Muitos varejistas convencionais de vestuário oferecem apenas uma gama restrita de peças adaptativas, limitando a escolha do consumidor entre categorias de produtos, tamanhos, designs e recursos funcionais. Os fabricantes especializados também enfrentam desafios no desenvolvimento de redes de distribuição extensas e na obtenção de parcerias varejistas, especialmente em economias emergentes. Como resultado, os consumidores frequentemente dependem de plataformas online especializadas ou varejistas de nicho para acessar opções de vestuário adequadas. Esses desafios de distribuição criam barreiras adicionais de compra para idosos e consumidores com limitações de mobilidade, limitando assim a adoção mais ampla do vestuário adaptativo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Peças Superiores Lideram Enquanto Peças Inferiores Atendem às Necessidades de Ajuste para Posição SentadaAs Peças Superiores representaram 29,72% das vendas em 2026. Essa posição reflete a demanda em múltiplos casos de uso, incluindo destreza limitada, acesso pós-cirúrgico, sensibilidade sensorial e assistência de cuidadores. Camisas, blusas e camadas externas podem incorporar fechamentos magnéticos, mangas de fácil acesso, costas abertas e recursos discretos de acesso médico sem alterar a finalidade principal da peça. Essa versatilidade permite que as marcas desenvolvam produtos que atendam a diversas necessidades funcionais. As Peças Superiores também são relevantes tanto para o uso diário quanto para ambientes de cuidados institucionais. As Peças Íntimas se expandiram por meio do desenvolvimento de produtos para usuários de estomia e outros consumidores que buscam peças que combinem conforto com suporte discreto.
As Peças Inferiores devem crescer a um CAGR de 8,83% até 2032. As calças convencionais podem criar pontos de pressão, posicionamento inadequado da cintura e acesso restrito para indivíduos que passam longos períodos sentados. Usuários de cadeira de rodas podem necessitar de bainhas traseiras mais altas, entrepernas frontais mais curtas, cintura elástica e aberturas laterais para acomodar dispositivos médicos. A categoria pode beneficiar empresas que testam as peças em posições sentadas reais, em vez de modificar os moldes em pé após a produção. Portanto, espera-se que o mercado de vestuário adaptativo continue a ver as Peças Inferiores como uma área onde o design técnico se alinha estreitamente com as necessidades do consumidor.

Por Faixa de Preço:
A Disponibilidade de Massa Apoia o Volume Enquanto o Premium Atende às Necessidades de EstiloOs produtos de massa representaram 61,27% das vendas em 2026. O segmento se beneficia à medida que os varejistas nacionais aproveitam suas operações estabelecidas de fornecimento, loja e online para oferecer coleções adaptativas. Os varejistas maiores podem distribuir os custos adicionais de construção em volumes unitários mais elevados, ajudando a reduzir a barreira de preço para peças básicas. Sua participação também aumenta a visibilidade da categoria entre os consumidores que podem não buscar ativamente fornecedores especializados. O segmento de massa continua importante porque o vestuário acessível deve ser tanto acessível quanto funcional.
O segmento premium deve crescer a um CAGR de 9,15% até 2032. Esse segmento atende a consumidores que buscam funcionalidade adaptativa sem comprometer a alfaiataria, o vestuário para ocasiões especiais ou o estilo pessoal. Em março de 2025, a WearAble by Lega lançou ternos, camisas e smokings feitos sob medida para usuários de cadeira de rodas na Suécia. Essas ofertas demonstram como os produtos premium podem atender a requisitos de vestuário profissional e formal. O segmento continua a depender de consumidores que podem pagar mais por sofisticação de design e personalização. Seu crescimento indica que o mercado está cada vez mais abordando a acessibilidade funcional e a identidade pessoal simultaneamente.
Por Usuário Final:
Homens Lideram a Demanda Atual Enquanto as Mulheres Mostram Crescimento Mais RápidoOs homens representam 52,12% do tamanho do mercado de vestuário adaptativo em 2026. As primeiras ofertas para homens geralmente se concentravam em camisas sociais com fechamentos magnéticos, calças de fácil colocação e outras peças básicas com benefícios funcionais claros. Esses produtos estabeleceram um ponto de entrada visível para o vestuário adaptativo no varejo convencional e nos canais especializados. O segmento também inclui homens que necessitam de roupas que atendam à destreza reduzida, limitações de mobilidade ou necessidades de acesso médico. As crianças representam um grupo de consumidores menor, mas importante, pois as decisões de compra dos cuidadores influenciam a seleção de produtos e as compras recorrentes. Os produtos voltados para crianças devem acomodar a escola, o lazer, as rotinas de troca, o conforto sensorial e o estilo adequado à idade. No entanto, o setor não deve tratar nenhum grupo de usuários finais como uniforme, pois as condições, as necessidades de estilo de vida e as preferências variam amplamente.
O segmento feminino deve crescer a um CAGR de 9,41% até 2032. Lacunas de produtos existentes permanecem em vestuário para ocasiões especiais, faixas de tamanhos estendidos, roupas íntimas e vestuário que combina acessibilidade com estilo contemporâneo. O vestuário adaptativo feminino deve atender a requisitos funcionais sem limitar as opções de produtos a peças básicas. O codesign pode ajudar as marcas a entender melhor os requisitos relacionados ao acesso à peça, conforto na posição sentada, toque do tecido e confiança corporal. A oportunidade vai além da expansão das ofertas de produtos; envolve melhorar a variedade de roupas disponíveis para o trabalho, eventos sociais, rotinas diárias e ambientes íntimos.
Por Canal de Distribuição:
O Teste Físico Continua Importante Enquanto a Descoberta Online se ExpandeOs canais offline representaram 65,21% das vendas em 2026. As lojas físicas permitem que os clientes testem sistemas de fechamento, avaliem o conforto do tecido e verifiquem o ajuste da peça enquanto estão sentados ou em movimento. Essa capacidade é particularmente importante para peças com acesso para cateter, aberturas para estomia, fechamentos magnéticos ou construção especializada da cintura. O varejo presencial também apoia cuidadores e compradores institucionais que necessitam de orientação prática. Provadores acessíveis e funcionários de loja bem informados continuam sendo componentes importantes da experiência de compra offline. O canal continuará a desempenhar um papel fundamental onde o ajuste e a confiança são tão importantes quanto o preço e a conveniência.
As vendas online devem crescer a um CAGR de 9,58% até 2032. As plataformas digitais podem tornar produtos especializados acessíveis a clientes além do alcance geográfico das lojas de varejo adaptativo. As páginas de produtos podem fornecer informações mais detalhadas sobre tipos de fechamento, posicionamento corporal, recursos de acesso médico e requisitos de cuidado com a peça do que os displays convencionais de varejo. Os canais online também facilitam o feedback direto e ajudam as marcas a alcançar comunidades organizadas em torno de condições específicas ou necessidades de mobilidade. No entanto, os varejistas devem garantir que seus sites sejam acessíveis a pessoas com deficiências visuais, motoras, cognitivas e sensoriais. Processos de devolução fáceis e informações detalhadas sobre tamanhos continuam sendo essenciais, pois problemas relacionados ao ajuste podem ser custosos e desestimulantes para os consumidores.
Análise Geográfica
América do Norte
A América do Norte representou uma participação de 38,12% em 2026. Marcas especializadas estabelecidas e grandes grupos varejistas oferecem aos consumidores mais opções do que em muitas outras regiões. A demanda é apoiada por uma expressiva população com limitações de mobilidade e outras deficiências. A Lei dos Americanos com Deficiência continua a moldar a abordagem regulatória da região em relação à acessibilidade e inclusão, incentivando os varejistas a melhorar as experiências dos clientes com deficiência em lojas físicas e serviços digitais. A região também conta com uma base ativa de vendedores online e especializados. O maior uso de práticas de codesign e informações acessíveis sobre produtos poderia fortalecer ainda mais a confiança dos clientes. O México e os mercados regionais menores permanecem menos desenvolvidos, criando oportunidades para redes de distribuição mais amplas e coleções de produtos com preços mais acessíveis.
Ásia-Pacífico
A Ásia-Pacífico deve expandir a um CAGR de 9,71% até 2032. O envelhecimento da população do Japão está impulsionando a demanda por roupas que simplifiquem o ato de vestir e apoiem os cuidadores. A região também apresenta oportunidades em países onde o vestuário adaptativo ainda é uma categoria emergente no varejo. A crescente conscientização entre consumidores, varejistas e empreendedores locais deve apoiar o crescimento regional. Esses fatores estão impulsionando uma mudança em relação a produtos com aparência puramente clínica. A Austrália tem um mercado especializado ativo, incluindo a coleção para usuários de cadeira de rodas de Christina Stephens. Os requisitos de conformidade, os padrões de acessibilidade digital e a sensibilidade ao preço variam significativamente em toda a região. Portanto, as marcas devem adotar estratégias específicas por país, em vez de depender de uma única coleção regional.
Europa, América do Sul e Oriente Médio e África
A Europa combina políticas de inclusão de pessoas com deficiência com um foco crescente do varejo na moda acessível. A Lei Europeia de Acessibilidade aumentou a atenção aos serviços digitais acessíveis, influenciando a forma como os varejistas projetam sites e jornadas do cliente. A escolha de moda continua importante, pois as peças funcionais também devem ser adequadas para ambientes de trabalho, sociais e formais. A América do Sul mostra demanda inicial nos principais centros urbanos; no entanto, a disponibilidade de produtos e a distribuição especializada permanecem limitadas. O progresso nessas regiões dependerá de plataformas de comércio eletrônico acessíveis, parcerias locais e maior conscientização entre consumidores e redes relacionadas à saúde. A América do Sul, o Oriente Médio e a África oferecem oportunidades de longo prazo, onde preços acessíveis e distribuição local serão fundamentais.
Cenário Competitivo
O mercado de vestuário adaptativo permanece fragmentado, com marcas especializadas e varejistas convencionais adotando estratégias de crescimento distintas. Os grandes varejistas podem aproveitar as capacidades de fornecimento estabelecidas, as redes de lojas e o alcance online para introduzir linhas de vestuário adaptativo de nível básico. Em contrapartida, as empresas especializadas podem se concentrar mais estreitamente no uso de cadeira de rodas, acesso médico, ajuste personalizado e requisitos específicos de cada condição. Esses lançamentos estão aumentando a concorrência direta em peças básicas e categorias de produtos com preços mais baixos, ao mesmo tempo que elevam as expectativas dos consumidores em relação à disponibilidade, ao ajuste e às informações sobre os produtos. Como resultado, o setor de vestuário adaptativo está se tornando mais visível, embora ainda não tenha se consolidado em torno de um pequeno grupo de fornecedores.
O desenvolvimento de produtos está se tornando um ponto-chave de diferenciação. A empresa desenvolveu a coleção em colaboração com clientes com deficiência e a Tilting the Lens, tornando o codesign parte integrante de seu processo de desenvolvimento de produtos, em vez de uma etapa final de revisão. A WearAble by Lega entrou na Suécia com ternos, camisas e smokings feitos sob medida para usuários de cadeira de rodas e indivíduos com proporções corporais atípicas. Seu modelo de negócios demonstra como a alfaiataria premium pode atender a necessidades que os varejistas de massa não atendem plenamente. Empresas que entendem a construção de peças para corpos sentados, conforto sensorial e acesso médico podem manter a diferenciação mesmo à medida que os grandes varejistas expandem suas ofertas de vestuário adaptativo. O mercado continua a oferecer oportunidades em roupas masculinas premium, uniformes escolares infantis e peças projetadas para necessidades médicas específicas.
A capacidade das empresas de construir confiança com os clientes por meio de distribuição especializada, suporte para ajuste e experiências de compra acessíveis também representa um fator competitivo importante. As compras de vestuário adaptativo frequentemente exigem uma consideração mais detalhada das medidas da peça, mecanismos de fechamento, conforto na posição sentada e requisitos individuais de mobilidade do que as compras de vestuário convencional. As empresas, portanto, competem fornecendo descrições detalhadas de produtos, guias de tamanhos inclusivos, serviços de ajuste personalizados, políticas de devolução flexíveis e suporte direto ao cliente. Parcerias com prestadores de serviços de saúde, centros de reabilitação, organizações de pessoas com deficiência e instalações de vida assistida também podem ajudar as marcas a alcançar consumidores com requisitos específicos de vestuário.
Líderes do Setor de Vestuário Adaptativo
-
Tommy Hilfiger
-
Target Corporation
-
MagnaReady
-
June Adaptive Inc.
-
Marks and Spencer
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Roupas Adaptativas Empresas cobertas neste relatório
- Tommy Hilfiger
- Silvert's Universal Dressing Solutions Inc.
- Target Corporation
- Nike, Inc.
- BILLY Footwear, Inc.
- IZ Adaptive
- Buck and Buck, Inc.
- Joe and Bella, Inc.
- MagnaReady
- Care+Wear
- Slick Chicks
- No Limbits
- Springrose
- Liberare
- June Adaptive Inc.
- Zappos Adaptive
- Marks and Spencer
- Kohl’s Corporation
- JCPenney
- Primark
Desenvolvimentos industriais recentes em Mercado de Roupas Adaptativas
- Setembro de 2026: A ASOS lançou uma coleção adaptativa globalmente no ASOS.com. A coleção de 51 peças abrange as categorias feminina, masculina e plus size, com tamanhos variando de XS a 3XL e preos entre GBP 32 e GBP 65. A ASOS codesenvolveu a coleção com a Tilting the Lens e a cocriou com consumidores com deficiência.
- Setembro de 2025: A George at Asda lançou uma coleção adaptativa de 28 peças para adultos no george.com, com preços variando de GBP 11 a GBP 24. Desenvolvida ao longo de quase dois anos com contribuições clínicas e comunitárias, a coleção inclui recursos que suportam acesso para linha PICC, bolsos para estomia, sondas de alimentação e fechamentos de fácil colocação.
- Julho de 2025: A Silverts fez parceria com a defensora dos direitos das pessoas com deficiência Brooke Eby para lançar a Coleção B.E., sua primeira cápsula de moda adaptativa projetada para um público mais jovem e consciente do estilo. A coleção apresentou blusas com costas abertas, vestidos camiseta, lenços babador e xales de sherpa, disponíveis nos tamanhos P a 3GG.
Escopo do Relatório Global do Mercado de Vestuário Adaptativo
O vestuário adaptativo refere-se a peças especialmente projetadas que simplificam o ato de vestir e despir para indivíduos que enfrentam desafios ao usar roupas convencionais devido a deficiências físicas, mobilidade limitada, condições relacionadas à idade, lesões ou requisitos médicos.
O mercado de vestuário adaptativo é segmentado por tipo de produto, faixa de preço, usuário final, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em peças superiores, peças inferiores, peças íntimas e outros tipos de produtos. Por faixa de preço, o mercado é segmentado em massa e premium. Por usuário final, o mercado é segmentado em homens, mulheres e crianças. Por canal de distribuição, o mercado é segmentado em canais offline e online. Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Peças Superiores |
| Peças Inferiores |
| Peças Íntimas |
| Outros Tipos de Produtos |
| Massa |
| Premium |
| Homens |
| Mulheres |
| Crianças |
| Canal Offline |
| Canal Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Peças Superiores | |
| Peças Inferiores | ||
| Peças Íntimas | ||
| Outros Tipos de Produtos | ||
| Por Faixa de Preço | Massa | |
| Premium | ||
| Por Usuário Final | Homens | |
| Mulheres | ||
| Crianças | ||
| Por Canal de Distribuição | Canal Offline | |
| Canal Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de vestuário adaptativo até 2032?
O mercado de vestuário adaptativo deve crescer de 6,52 bilhões de USD em 2026 para 10,39 bilhões de USD até 2032, atingindo 7,03 bilhões de USD em 2027 e registrando um CAGR de 8,14% durante 2027-2032.
Qual tipo de produto deteve a maior participação do mercado de vestuário adaptativo em 2026?
As peças superiores foram o maior segmento por tipo de produto em 2026, representando 29,72% do mercado de vestuário adaptativo.
Qual faixa de preço dominou o mercado de vestuário adaptativo em 2026?
O segmento de mercado de massa liderou o mercado em 2026, capturando 61,27% da receita total.
Qual segmento de usuário final representou a maior participação de mercado em 2026?
O segmento masculino deteve a maior participação do mercado de vestuário adaptativo em 2026, representando 52,12% da receita total do mercado.
Qual canal de distribuição gerou a maior receita em 2026?
O canal offline dominou o mercado de vestuário adaptativo em 2026, representando 65,21% do total de vendas.