
Marktgröße und Marktanteil für Adaptive Kleidung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 7.03 Milliarden US-Dollar |
| Marktgröße (2032) | 10.39 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
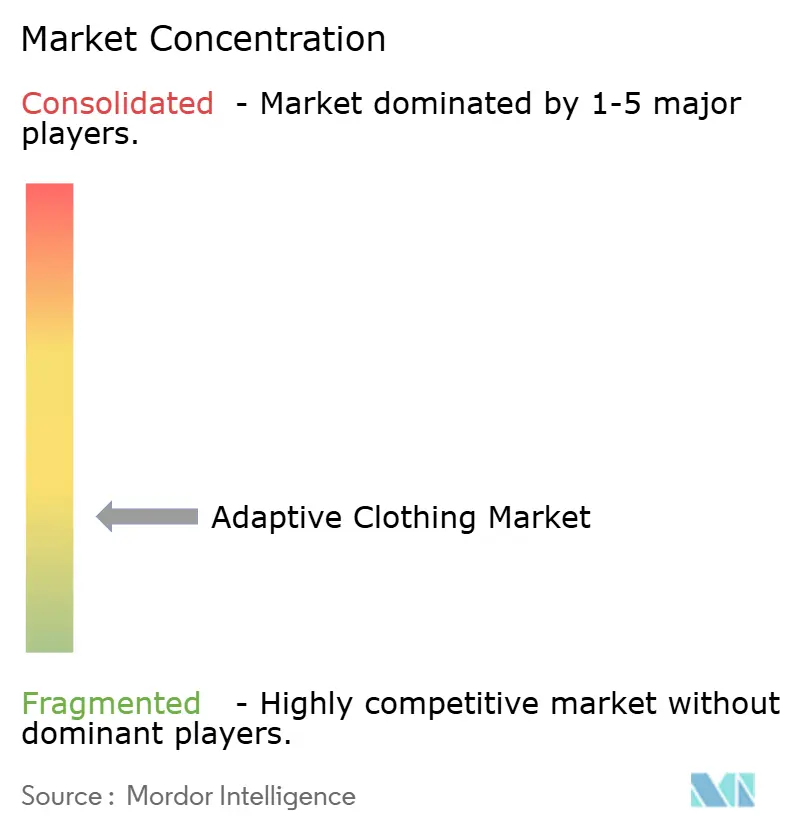
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Adaptive Kleidung von Mordor Intelligence
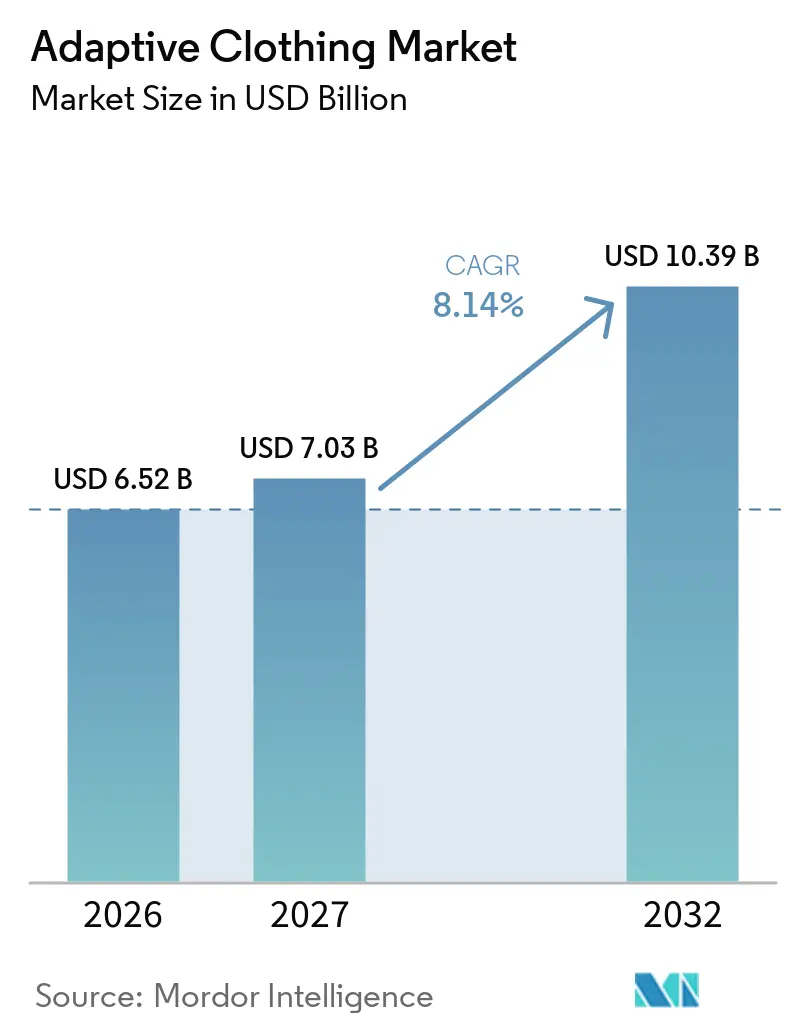
Die Marktgröße für Adaptive Kleidung wurde im Jahr 2026 auf 6,52 Milliarden USD geschätzt und wird voraussichtlich von 7,03 Milliarden USD im Jahr 2027 auf 10,39 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,14 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch die alternde Bevölkerung und die hohe Anzahl von Menschen mit Behinderungen angetrieben, nicht durch saisonale Modezyklen. Im Oktober 2025 berichtete die Weltgesundheitsorganisation, dass die weltweite Bevölkerung im Alter von 60 Jahren und älter bis 2030 voraussichtlich auf 1,4 Milliarden ansteigen wird, gegenüber 1,1 Milliarden im Jahr 2023Altern und Gesundheit, who.int">[1]. Der Markt für Adaptive Kleidung wird auch durch praktische Bedürfnisse im Zusammenhang mit Mobilität, selbstständigem Ankleiden, medizinischem Zugang und Pflegeunterstützung geprägt. Einzelhändler erweitern ihre Produktlinien, da Verbraucherforschung einen Mangel an modischen, barrierefreien Optionen aufzeigt. Große Einzelhändler senken die Einstiegshürden im Massenmarkt, während spezialisierte Marken weiterhin Verbraucher bedienen, die technisch anspruchsvollere Kleidungsstücke benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfiel im Jahr 2026 ein Marktanteil von 29,72 % auf Oberbekleidung im Markt für Adaptive Kleidung, während Unterbekleidung bis 2032 voraussichtlich mit einer CAGR von 8,83 % wachsen wird.
- Nach Preisklasse dominierte der Massenmarkt mit einem Anteil von 61,27 % im Jahr 2026, während das Premium-Segment bis 2032 voraussichtlich mit einer CAGR von 9,15 % wachsen wird.
- Nach Endnutzer entfiel im Jahr 2026 der größte Anteil von 52,12 % auf Männer, während das Frauensegment bis 2032 voraussichtlich eine CAGR von 9,41 % verzeichnen wird.
- Nach Vertriebskanal entfielen im Jahr 2026 65,21 % des Marktanteils auf Offline-Kanäle, während Online-Kanäle bis 2032 voraussichtlich mit einer CAGR von 9,58 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 38,12 % am Markt für Adaptive Kleidung, während Asien-Pazifik voraussichtlich das schnellste Wachstum mit einer CAGR von 9,71 % bis 2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende geriatrische Bevölkerung und altersbedingte Mobilitätseinschränkungen | +2.2% | Global, konzentriert in Japan, Westeuropa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung körperlicher Behinderungen | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach selbstständigem Ankleiden und Selbstversorgungslösungen | +1.0% | Global, mit frühen Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Bewusstsein für inklusive Mode und Repräsentation von Menschen mit Behinderungen | +0.7% | Nordamerika und Europa, mit frühen Gewinnen in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte im Textildesign | +0.6% | Global, mit Innovationsschwerpunkten in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Adaptiver Kleidung unter Rollstuhlfahrern | +0.8% | Global, mit stärkerer Verbreitung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende geriatrische Bevölkerung und altersbedingte Mobilitätseinschränkungen
Die wachsende ältere Bevölkerung erhöht die Nachfrage nach Kleidung, die altersbedingte körperliche Einschränkungen berücksichtigt und selbstständige Alltagsaktivitäten unterstützt. Das Altern kann die Handfertigkeit, die Gelenkflexibilität, die Muskelkraft sowie die Fähigkeit, sich zu bücken oder die Arme zu heben, verringern, was das Tragen herkömmlicher Kleidungsstücke erschwert. Laut dem indischen Ministerium für soziale Gerechtigkeit und Ermächtigung vom Februar 2026 weisen 23,8 % der Menschen ab 60 Jahren mindestens eine Einschränkung bei den Aktivitäten des täglichen Lebens (ADL) auf, was auf unterschiedliche Grade der Pflegeabhängigkeit hinweistLANGZEITPFLEGEINFRASTRUKTUR FÜR SENIOREN, pib.gov.in">[2]. Diese Einschränkungen treiben die Nachfrage nach adaptiven Kleidungsstücken mit Magnetverschlüssen, elastischen Bünden, weiteren Öffnungen und leicht zugänglichen Verschlüssen an. Infolgedessen begegnen Bekleidungshersteller den Kleidungsbedürfnissen älterer Verbraucher mit funktionalen Designs, die das Ankleiden vereinfachen, den Tragekomfort erhöhen und die Abhängigkeit von Pflegepersonen verringern.
Zunehmende Verbreitung körperlicher Behinderungen
Die Verbreitung körperlicher Behinderungen und Mobilitätseinschränkungen treibt die Nachfrage nach Adaptiver Kleidung an, die unterschiedlichen körperlichen Bedürfnissen gerecht wird. Personen mit eingeschränkter Bewegungsfähigkeit, Gliedmaßenbeeinträchtigungen, Muskelerkrankungen oder Koordinationsschwierigkeiten stehen beim Tragen herkömmlicher Kleidungsstücke oft vor Herausforderungen, insbesondere bei solchen mit Knöpfen, Reißverschlüssen und komplexen Verschlussmechanismen. Laut dem Statistikamt Malaysia vom Dezember 2025 verzeichnete das Land im Jahr 2024 805.509 registrierte Personen mit Behinderungen, darunter 286.634 Personen (35,6 %), die als körperlich behindert eingestuft wurdenSTATISTIKEN ZU PERSONEN MIT BEHINDERUNGEN, dosm.gov.my">[3]. Diese beträchtliche Bevölkerungsgruppe unterstreicht den Bedarf an barrierefreier Bekleidung mit Merkmalen wie Magnetverschlüssen, verstellbaren Bünden, weiteren Öffnungen und Sitzpassform-Designs. Infolgedessen entwickeln Bekleidungshersteller spezialisierte Kleidungsstücke, die das Ankleiden vereinfachen, den Komfort verbessern und den Bedürfnissen von Verbrauchern mit unterschiedlichen Graden körperlicher Mobilität gerecht werden.
Steigende Nachfrage nach selbstständigem Ankleiden und Selbstversorgungslösungen
Die wachsende Präferenz für selbstständiges Leben unter Personen mit körperlichen Behinderungen, eingeschränkter Mobilität und altersbedingten Einschränkungen treibt die Nachfrage nach Adaptiver Kleidung an. Herkömmliche Kleidungsstücke erfordern oft Handkoordination, Flexibilität des Oberkörpers und körperliche Kraft, um Knöpfe, Reißverschlüsse und andere Verschlussmechanismen zu bedienen. Adaptive Bekleidung begegnet diesen Herausforderungen durch Magnetverschlüsse, Klettverschlüsse, elastische Bünde und Designs mit Frontöffnung, die das An- und Auskleiden vereinfachen. Diese Merkmale verringern die Abhängigkeit von Pflegepersonen und unterstützen gleichzeitig die persönliche Würde, den Komfort und die Autonomie. Darüber hinaus ermutigt die zunehmende Betonung häuslicher Pflege und selbstständigen Lebens Verbraucher dazu, praktische Kleidungslösungen zu suchen, die für ihre täglichen Aktivitäten geeignet sind. Infolgedessen integrieren Hersteller barrierefreie Designmerkmale in Alltagsbekleidung und erweitern damit die Verbreitung von Adaptiver Kleidung.
Wachsendes Bewusstsein für inklusive Mode und Repräsentation von Menschen mit Behinderungen
Das wachsende Bewusstsein für inklusive Mode und die Repräsentation von Menschen mit Behinderungen veranlasst Bekleidungshersteller, Kleidung zu entwickeln, die Barrierefreiheit mit zeitgemäßem Stil verbindet. Verbraucher suchen zunehmend nach modischen Kleidungsstücken, die unterschiedlichen körperlichen Fähigkeiten Rechnung tragen, ohne persönlichen Ausdruck, Komfort oder Erscheinungsbild zu beeinträchtigen. Als Reaktion darauf lancieren Modemarken adaptive Kollektionen, arbeiten mit Behindertenvertretern zusammen und beziehen Menschen mit Behinderungen in den Produktdesign- und Entwicklungsprozess ein. Social-Media-Kampagnen, inklusive Modenschauen und barrierefreie Einzelhandelspräsentationen erhöhen die Sichtbarkeit von Adaptiver Bekleidung bei Mainstream-Verbrauchern weiter. Darüber hinaus verringert die Integration adaptiver Designs in reguläre Bekleidungskollektionen die Wahrnehmung von spezialisierter Bekleidung als ausschließlich medizinische Kleidung. Diese Entwicklungen treiben eine breitere Verbraucherakzeptanz voran und unterstützen die Expansion des Marktes für Adaptive Kleidung.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Preise für Adaptive Kleidung im Vergleich zu herkömmlicher Bekleidung | -0.9% | Global, verstärkt in Asien-Pazifik, Südamerika sowie Nahem Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Produktverfügbarkeit und eingeschränkte Einzelhandelsverteilung | -0.7% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Mangelndes Verbraucherbewusstsein und -verständnis für Adaptive Bekleidung | -0.6% | Global, insbesondere Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Modevielfalt und ästhetische Designoptionen | -0.5% | Global, mit größerer Relevanz in aufstrebenden Märkten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preise für Adaptive Kleidung im Vergleich zu herkömmlicher Bekleidung
Die vergleichsweise hohen Kosten für Adaptive Kleidung gegenüber herkömmlicher Bekleidung können die Verbreitung unter preissensiblen Verbrauchern einschränken. Spezialisierte Kleidungskonstruktion, Magnetverschlüsse, verstellbare Befestigungssysteme, barrierefreie Öffnungen und modifizierte Größenanforderungen erhöhen die Fertigungskomplexität und Produktionskosten. Begrenzte Produktionsvolumina und die Beschaffung spezialisierter Materialien treiben die Einzelhandelspreise weiter in die Höhe. Darüber hinaus benötigen Menschen mit Behinderungen und ältere Verbraucher möglicherweise mehrere spezialisierte Kleidungsstücke, um tägliche Aktivitäten zu unterstützen und spezifische Mobilitätsanforderungen zu erfüllen, was ihre Gesamtausgaben für Bekleidung erhöht. Infolgedessen können höhere Produktpreise den Verbraucherzugang einschränken, Wiederholungskäufe reduzieren und die breitere Durchdringung von Adaptiver Kleidung in den Mainstream-Bekleidungseinzelhandel begrenzen.
Begrenzte Produktverfügbarkeit und eingeschränkte Einzelhandelsverteilung
Die begrenzte Verfügbarkeit von Adaptiver Kleidung über Mainstream-Einzelhandelskanäle schränkt die Marktdurchdringung und den Verbraucherzugang ein. Viele herkömmliche Bekleidungshändler bieten nur eine schmale Auswahl an Adaptiver Kleidung an, was die Verbraucherwahl in Bezug auf Produktkategorien, Größen, Designs und funktionale Merkmale einschränkt. Spezialisierte Hersteller stehen auch vor Herausforderungen beim Aufbau umfangreicher Vertriebsnetze und der Sicherung von Einzelhandelspartnerschaften, insbesondere in aufstrebenden Volkswirtschaften. Infolgedessen sind Verbraucher oft auf spezialisierte Online-Plattformen oder Nischenanbieter angewiesen, um geeignete Kleidungsoptionen zu finden. Diese Vertriebsherausforderungen schaffen zusätzliche Kaufhürden für ältere Menschen und Verbraucher mit Mobilitätseinschränkungen und begrenzen damit die breitere Verbreitung von Adaptiver Kleidung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
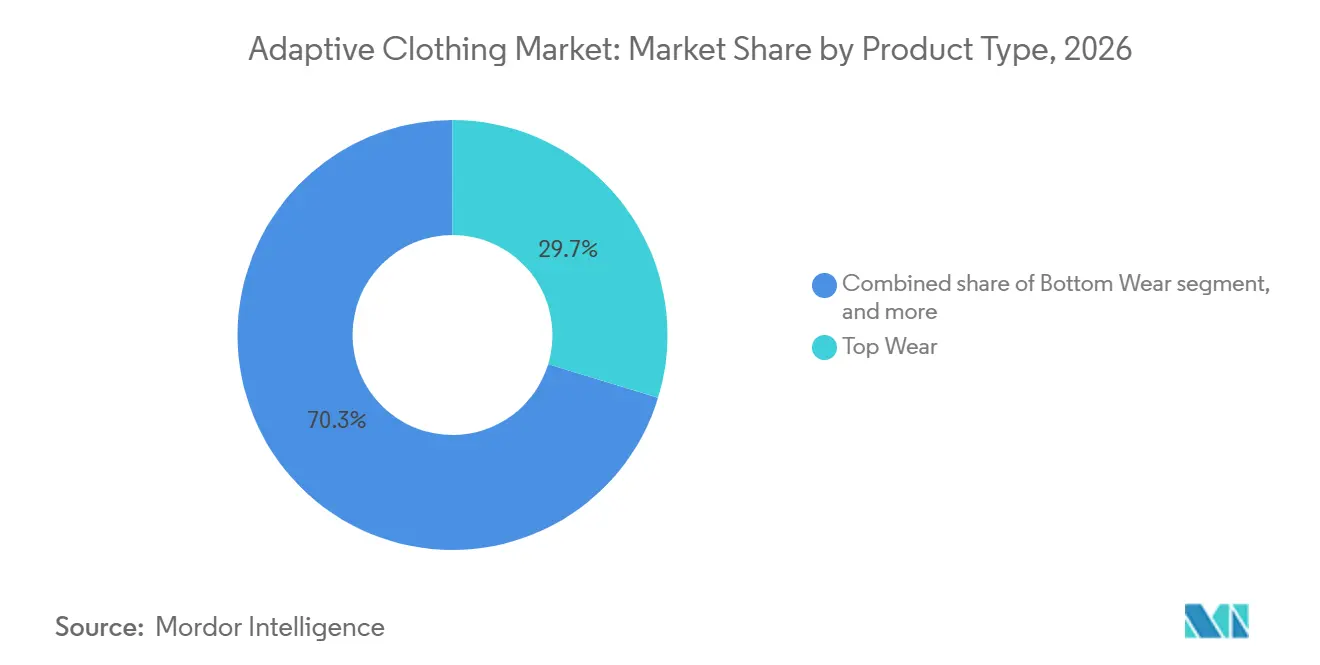
Oberbekleidung führt, während Unterbekleidung auf Sitzpassform-Bedürfnisse eingehtOberbekleidung entfiel im Jahr 2026 auf 29,72 % des Umsatzes. Diese Position spiegelt die Nachfrage in mehreren Anwendungsfällen wider, darunter eingeschränkte Fingerfertigkeit, postoperativer Zugang, sensorische Empfindlichkeit und Pflegeunterstützung. Hemden, Oberteile und Außenschichten können Magnetverschlüsse, leicht zugängliche Ärmel, offene Rücken und diskrete medizinische Zugangsfunktionen integrieren, ohne den Kernzweck des Kleidungsstücks zu verändern. Diese Vielseitigkeit ermöglicht es Marken, Produkte zu entwickeln, die unterschiedlichen funktionalen Bedürfnissen gerecht werden. Oberbekleidung ist auch für das tägliche Ankleiden und institutionelle Pflegeumgebungen relevant. Unterwäsche hat sich durch Produktentwicklung für Stomanutzer und andere Verbraucher erweitert, die Kleidungsstücke suchen, die Komfort mit diskreter Unterstützung verbinden.
Unterbekleidung wird voraussichtlich bis 2032 mit einer CAGR von 8,83 % wachsen. Herkömmliche Hosen können Druckstellen, schlechte Bundpositionierung und eingeschränkten Zugang für Personen verursachen, die längere Zeit sitzen. Rollstuhlfahrer benötigen möglicherweise höhere Rückensäume, kürzere Vorderhöhen, elastische Bünde und seitliche Öffnungen, um medizinische Geräte unterzubringen. Die Kategorie kann Unternehmen zugutekommen, die Kleidungsstücke in tatsächlichen Sitzpositionen testen, anstatt Stehschnitte nach der Produktion zu modifizieren. Daher wird erwartet, dass der Markt für Adaptive Kleidung Unterbekleidung weiterhin als einen Bereich betrachtet, in dem technisches Design eng mit den Verbraucherbedürfnissen übereinstimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Preisklasse:
Massenmarktverfügbarkeit unterstützt das Volumen, während Premium auf Stilbedürfnisse eingehtMassenmarktprodukte entfielen im Jahr 2026 auf 61,27 % des Umsatzes. Das Segment profitiert davon, dass nationale Einzelhändler ihre etablierten Beschaffungs-, Filial- und Online-Aktivitäten nutzen, um adaptive Kollektionen anzubieten. Größere Einzelhändler können zusätzliche Konstruktionskosten auf höhere Stückzahlen verteilen und so die Preishürde für Basiskleidungsstücke senken. Ihre Beteiligung erhöht auch die Sichtbarkeit der Kategorie bei Verbrauchern, die möglicherweise nicht aktiv nach Spezialanbietern suchen. Das Massenmarktsegment bleibt wichtig, da barrierefreie Kleidung sowohl erschwinglich als auch funktional sein muss.
Das Premium-Segment wird voraussichtlich bis 2032 mit einer CAGR von 9,15 % wachsen. Dieses Segment bedient Verbraucher, die adaptive Funktionalität suchen, ohne bei Schneiderei, Anlasskleider oder persönlichem Stil Kompromisse einzugehen. Im März 2025 lancierte WearAble by Lega maßgeschneiderte adaptive Anzüge, Hemden und Smokings für Rollstuhlfahrer in Schweden. Solche Angebote zeigen, wie Premium-Produkte professionelle und formelle Bekleidungsanforderungen erfüllen können. Das Segment ist weiterhin auf Verbraucher angewiesen, die mehr für Designanspruch und Individualisierung zahlen können. Sein Wachstum zeigt, dass der Markt zunehmend sowohl funktionale Barrierefreiheit als auch persönliche Identität gleichzeitig adressiert.
Nach Endnutzer:
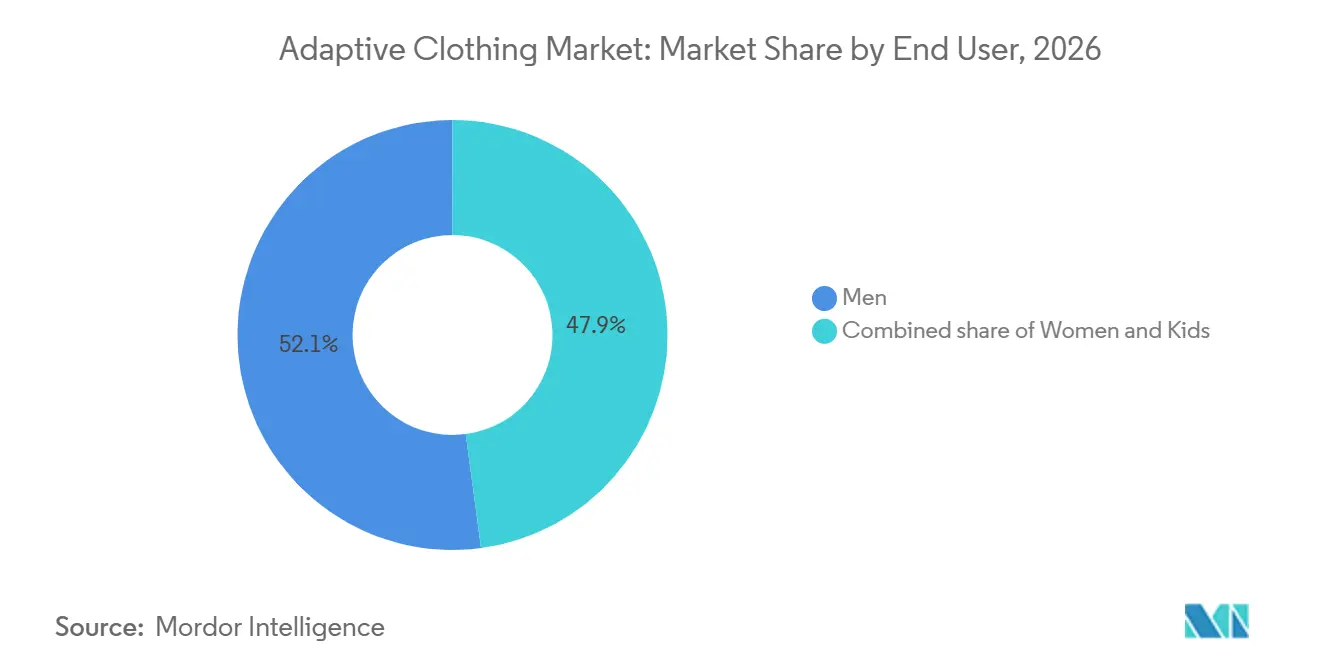
Männer führen die aktuelle Nachfrage an, während Frauen schnelleres Wachstum zeigenMänner entfallen im Jahr 2026 auf 52,12 % der Marktgröße für Adaptive Kleidung. Frühe Angebote für Männer konzentrierten sich typischerweise auf Oberhemden mit Magnetverschlüssen, leicht anzuziehende Hosen und andere Basiskleidungsstücke mit klaren funktionalen Vorteilen. Diese Produkte etablierten einen sichtbaren Einstiegspunkt für Adaptive Bekleidung im Mainstream-Einzelhandel und in Spezialkanälen. Das Segment umfasst auch Männer, die Kleidung benötigen, die auf eingeschränkte Fingerfertigkeit, Mobilitätseinschränkungen oder medizinische Zugangsbedürfnisse eingeht. Kinder stellen eine kleinere, aber wichtige Verbrauchergruppe dar, da Kaufentscheidungen von Pflegepersonen die Produktauswahl und Wiederholungskäufe beeinflussen. Auf Kinder ausgerichtete Produkte müssen Schule, Spiel, Wechselroutinen, sensorischen Komfort und altersgerechtes Styling berücksichtigen. Der Sektor sollte jedoch keine Endnutzergruppe als einheitlich betrachten, da Erkrankungen, Lebensstilbedürfnisse und Präferenzen stark variieren.
Das Frauensegment wird voraussichtlich bis 2032 mit einer CAGR von 9,41 % wachsen. Bestehende Produktlücken bleiben bei Anlasskleidung, erweiterten Größenbereichen, Dessous und Kleidung, die Barrierefreiheit mit zeitgemäßem Stil verbindet. Adaptive Damenbekleidung muss funktionale Anforderungen erfüllen, ohne die Produktauswahl auf Basiskleidungsstücke zu beschränken. Co-Design kann Marken helfen, Anforderungen in Bezug auf Kleidungszugang, Sitzkomfort, Stoffgefühl und Körperbewusstsein besser zu verstehen. Die Chance geht über die Erweiterung des Produktangebots hinaus; sie beinhaltet die Verbesserung der verfügbaren Kleidungsauswahl für Arbeit, gesellschaftliche Veranstaltungen, tägliche Routinen und intime Umgebungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Physische Anprobe bleibt wichtig, während Online-Entdeckung zunimmtOffline-Kanäle entfielen im Jahr 2026 auf 65,21 % des Umsatzes. Stationäre Geschäfte ermöglichen es Kunden, Verschlusssysteme zu testen, den Stoffkomfort zu beurteilen und die Passform im Sitzen oder in Bewegung zu bewerten. Diese Möglichkeit ist besonders wichtig für Kleidungsstücke mit Katheter-Zugang, Stomaöffnungen, Magnetverschlüssen oder spezieller Bundkonstruktion. Der stationäre Einzelhandel unterstützt auch Pflegepersonen und institutionelle Käufer, die praktische Beratung benötigen. Barrierefreie Umkleidekabinen und sachkundiges Verkaufspersonal bleiben wichtige Bestandteile des stationären Einkaufserlebnisses. Der Kanal wird weiterhin eine Schlüsselrolle spielen, wo Passform und Sicherheit ebenso wichtig sind wie Preis und Bequemlichkeit.
Online-Verkäufe werden voraussichtlich bis 2032 mit einer CAGR von 9,58 % wachsen. Digitale Plattformen können spezialisierte Produkte für Kunden zugänglich machen, die außerhalb der geografischen Reichweite von Adaptive-Kleidung-Einzelhandelsgeschäften liegen. Produktseiten können detailliertere Informationen zu Verschlusstypen, Körperpositionierung, medizinischen Zugangsfunktionen und Pflegeanforderungen für Kleidungsstücke bereitstellen als standardmäßige Einzelhandelspräsentationen. Online-Kanäle erleichtern auch direktes Feedback und helfen Marken, Gemeinschaften zu erreichen, die sich um spezifische Erkrankungen oder Mobilitätsbedürfnisse organisieren. Einzelhändler müssen jedoch sicherstellen, dass ihre Websites für Menschen mit visuellen, motorischen, kognitiven und sensorischen Behinderungen zugänglich sind. Einfache Rückgabeprozesse und detaillierte Größeninformationen bleiben unerlässlich, da passformbedingte Probleme für Verbraucher kostspielig und entmutigend sein können.
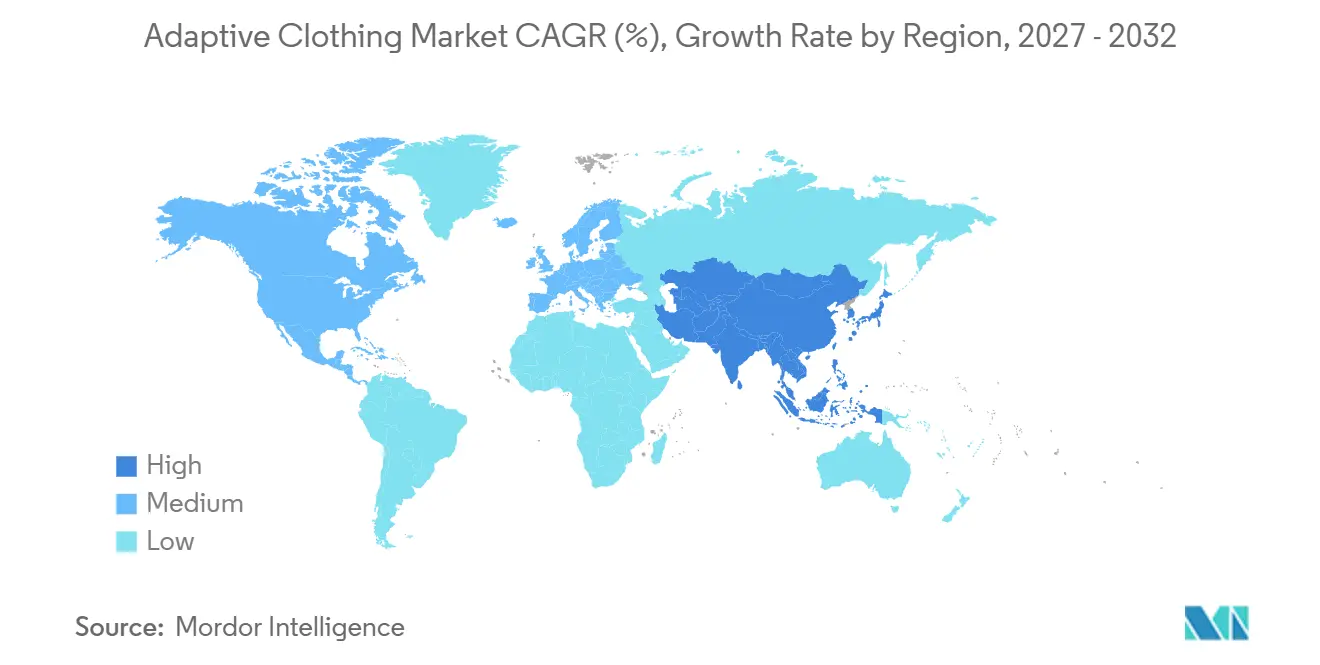
Geografische Analyse
Nordamerika
Nordamerika entfiel im Jahr 2026 auf einen Anteil von 38,12 %. Etablierte Spezialmarken und große Einzelhandelsgruppen bieten Verbrauchern mehr Auswahl als in vielen anderen Regionen. Die Nachfrage wird durch eine beträchtliche Bevölkerung mit Mobilitätseinschränkungen und anderen Behinderungen unterstützt. Der Americans with Disabilities Act prägt weiterhin den regulatorischen Ansatz der Region in Bezug auf Barrierefreiheit und Inklusion und ermutigt Einzelhändler, die Erfahrungen von Kunden mit Behinderungen in stationären Geschäften und digitalen Diensten zu verbessern. Die Region verfügt auch über eine aktive Basis von Online- und Spezialanbietern. Eine verstärkte Nutzung von Co-Design-Praktiken und barrierefreien Produktinformationen könnte das Kundenvertrauen weiter stärken. Mexiko und kleinere regionale Märkte sind weniger entwickelt, was Möglichkeiten für breitere Vertriebsnetze und preisgünstigere Produktkollektionen schafft.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 9,71 % wachsen. Japans alternde Bevölkerung treibt die Nachfrage nach Kleidung an, die das Ankleiden vereinfacht und Pflegepersonen unterstützt. Die Region bietet auch Möglichkeiten in Ländern, in denen Adaptive Kleidung noch eine aufstrebende Einzelhandelskategorie ist. Wachsendes Bewusstsein bei Verbrauchern, Einzelhändlern und lokalen Unternehmern wird voraussichtlich das regionale Wachstum unterstützen. Diese Faktoren treiben eine Abkehr von Produkten mit rein klinischem Erscheinungsbild voran. Australien verfügt über einen aktiven Spezialmarkt, einschließlich der Rollstuhlfahrer-Kollektion von Christina Stephens. Compliance-Anforderungen, digitale Barrierefreiheitsstandards und Preissensibilität variieren erheblich in der gesamten Region. Daher müssen Marken länderspezifische Strategien verfolgen, anstatt sich auf eine einzige regionale Kollektion zu verlassen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa verbindet Richtlinien zur Inklusion von Menschen mit Behinderungen mit einem wachsenden Einzelhandelsfokus auf barrierefreie Mode. Der Europäische Rechtsakt zur Barrierefreiheit hat die Aufmerksamkeit auf barrierefreie digitale Dienste erhöht und beeinflusst, wie Einzelhändler Websites und Kundenerlebnisse gestalten. Modeauswahl bleibt wichtig, da funktionale Kleidungsstücke auch für berufliche, gesellschaftliche und formelle Umgebungen geeignet sein müssen. Südamerika zeigt frühe Nachfrage in großen städtischen Zentren; jedoch bleiben Produktverfügbarkeit und Spezialvertrieb begrenzt. Fortschritte in diesen Regionen werden von barrierefreien E-Commerce-Plattformen, lokalen Partnerschaften und einem größeren Bewusstsein bei Verbrauchern und gesundheitsbezogenen Netzwerken abhängen. Südamerika, der Nahe Osten und Afrika bieten längerfristige Möglichkeiten, wo barrierefreie Preisgestaltung und lokaler Vertrieb entscheidend sein werden.
Wettbewerbslandschaft
Der Markt für Adaptive Kleidung bleibt fragmentiert, wobei Spezialmarken und Mainstream-Einzelhändler unterschiedliche Wachstumsstrategien verfolgen. Große Einzelhändler können etablierte Beschaffungskapazitäten, Filialnetze und Online-Reichweite nutzen, um Einstiegsangebote für Adaptive Kleidung einzuführen. Im Gegensatz dazu können spezialisierte Unternehmen sich stärker auf Rollstuhlnutzung, medizinischen Zugang, maßgeschneiderte Passform und erkrankungsspezifische Anforderungen konzentrieren. Diese Markteinführungen verstärken den direkten Wettbewerb bei Basiskleidungsstücken und preisgünstigeren Produktkategorien und erhöhen gleichzeitig die Verbrauchererwartungen hinsichtlich Verfügbarkeit, Passform und Produktinformationen. Infolgedessen wird die Branche für Adaptive Kleidung sichtbarer, obwohl sie sich noch nicht um eine kleine Gruppe von Anbietern konsolidiert hat.
Produktentwicklung wird zu einem wichtigen Differenzierungsmerkmal. Das Unternehmen entwickelte die Kollektion in Zusammenarbeit mit Kunden mit Behinderungen und Tilting the Lens und machte Co-Design zu einem integralen Bestandteil seines Produktentwicklungsprozesses statt zu einem abschließenden Überprüfungsschritt. WearAble by Lega trat in Schweden mit maßgeschneiderten Anzügen, Hemden und Smokings für Rollstuhlfahrer und Personen mit atypischen Körperproportionen ein. Sein Geschäftsmodell zeigt, wie Premium-Schneiderei Bedürfnisse adressieren kann, die Masseneinzelhändler nicht vollständig bedienen. Unternehmen, die Kleidungskonstruktion für sitzende Körper, sensorischen Komfort und medizinischen Zugang verstehen, können ihre Differenzierung aufrechterhalten, auch wenn größere Einzelhändler ihr Angebot an Adaptiver Kleidung erweitern. Der Markt bietet weiterhin Möglichkeiten in Premium-Herrenoberbekleidung, Schulkleidung für Kinder und Kleidungsstücken, die für spezifische medizinische Bedürfnisse konzipiert sind.
Die Fähigkeit von Unternehmen, Kundenvertrauen durch spezialisierte Distribution, Anpassungsunterstützung und barrierefreie Einkaufserlebnisse aufzubauen, stellt ebenfalls einen wichtigen Wettbewerbsfaktor dar. Käufe von Adaptiver Kleidung erfordern oft eine detailliertere Berücksichtigung von Kleidungsmaßen, Verschlussmechanismen, Sitzkomfort und individuellen Mobilitätsanforderungen als herkömmliche Bekleidungskäufe. Unternehmen konkurrieren daher durch detaillierte Produktbeschreibungen, inklusive Größenführer, personalisierte Anpassungsservices, flexible Rückgaberichtlinien und direkten Kundensupport. Partnerschaften mit Gesundheitsdienstleistern, Rehabilitationszentren, Behindertenorganisationen und betreuten Wohneinrichtungen können Marken auch dabei helfen, Verbraucher mit spezifischen Bekleidungsanforderungen zu erreichen.
Marktführer für Adaptive Kleidung
-
Tommy Hilfiger
-
Target Corporation
-
MagnaReady
-
June Adaptive Inc.
-
Marks and Spencer
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Adaptiver Bekleidungsmarkt Unternehmen in diesem Bericht
- Tommy Hilfiger
- Silvert's Universal Dressing Solutions Inc.
- Target Corporation
- Nike, Inc.
- BILLY Footwear, Inc.
- IZ Adaptive
- Buck and Buck, Inc.
- Joe and Bella, Inc.
- MagnaReady
- Care+Wear
- Slick Chicks
- No Limbits
- Springrose
- Liberare
- June Adaptive Inc.
- Zappos Adaptive
- Marks and Spencer
- Kohl’s Corporation
- JCPenney
- Primark
Neueste Industrielle Entwicklungen in Adaptiver Bekleidungsmarkt
- September 2026: ASOS lancierte weltweit auf ASOS.com eine adaptive Kollektion. Das 51-teilige Sortiment umfasst Damen-, Herren- und Curve-Kategorien mit Größen von XS bis 3XL und Preisen zwischen 32 GBP und 65 GBP. ASOS entwickelte die Kollektion gemeinsam mit Tilting the Lens und co-kreierte sie mit Verbrauchern mit Behinderungen.
- September 2025: George at Asda lancierte auf george.com eine 28-teilige adaptive Bekleidungskollektion für Erwachsene mit Preisen zwischen 11 GBP und 24 GBP. Die Kollektion wurde über fast zwei Jahre mit klinischem und gemeinschaftlichem Input entwickelt und umfasst Merkmale, die PICC-Leitungszugang, Stomataschen, Ernährungssonden und leicht anzuziehende Verschlüsse unterstützen.
- Juli 2025: Silverts kooperierte mit der Behindertenvertreterin Brooke Eby, um die B.E. Collection zu lancieren, ihre erste adaptive Modekapsel, die für ein jüngeres, stilbewusstes Publikum konzipiert wurde. Die Kollektion umfasste Tops mit offenem Rücken, T-Shirt-Kleider, Latz-Schals und Sherpa-Schals, erhältlich in den Größen S–3XL.
Berichtsumfang des globalen Marktes für Adaptive Kleidung
Adaptive Kleidung bezeichnet speziell gestaltete Kleidungsstücke, die das An- und Auskleiden für Personen vereinfachen, die aufgrund körperlicher Behinderungen, eingeschränkter Mobilität, altersbedingter Erkrankungen, Verletzungen oder medizinischer Anforderungen Schwierigkeiten beim Tragen herkömmlicher Kleidung haben.
Der Markt für Adaptive Kleidung ist segmentiert nach Produkttyp, Preisklasse, Endnutzer, Vertriebskanal und Geografie. Nach Produkttyp ist der Markt in Oberbekleidung, Unterbekleidung, Unterwäsche und andere Produkttypen segmentiert. Nach Preisklasse ist der Markt in Massenmarkt und Premium segmentiert. Nach Endnutzer ist der Markt in Männer, Frauen und Kinder segmentiert. Nach Vertriebskanal ist der Markt in Offline- und Online-Kanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika eingeteilt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Oberbekleidung |
| Unterbekleidung |
| Unterwäsche |
| Andere Produkttypen |
| Massenmarkt |
| Premium |
| Männer |
| Frauen |
| Kinder |
| Offline-Kanal |
| Online-Kanal |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Oberbekleidung | |
| Unterbekleidung | ||
| Unterwäsche | ||
| Andere Produkttypen | ||
| Nach Preisklasse | Massenmarkt | |
| Premium | ||
| Nach Endnutzer | Männer | |
| Frauen | ||
| Kinder | ||
| Nach Vertriebskanal | Offline-Kanal | |
| Online-Kanal | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Adaptive Kleidung bis 2032?
Der Markt für Adaptive Kleidung wird voraussichtlich von 6,52 Milliarden USD im Jahr 2026 auf 10,39 Milliarden USD bis 2032 wachsen, wobei er im Jahr 2027 einen Wert von 7,03 Milliarden USD erreichen und während 2027–2032 eine CAGR von 8,14 % verzeichnen wird.
Welcher Produkttyp hatte im Jahr 2026 den größten Anteil am Markt für Adaptive Kleidung?
Oberbekleidung war im Jahr 2026 das größte Produkttypensegment und entfiel auf 29,72 % des Marktes für Adaptive Kleidung.
Welche Preisklasse dominierte den Markt für Adaptive Kleidung im Jahr 2026?
Das Massenmarktsegment führte den Markt im Jahr 2026 an und erfasste 61,27 % des Gesamtumsatzes.
Welches Endnutzersegment entfiel im Jahr 2026 auf den größten Marktanteil?
Das Männersegment hielt im Jahr 2026 den größten Anteil am Markt für Adaptive Kleidung und repräsentierte 52,12 % des gesamten Marktumsatzes.
Welcher Vertriebskanal erzielte im Jahr 2026 den höchsten Umsatz?
Der Offline-Kanal dominierte den Markt für Adaptive Kleidung im Jahr 2026 und entfiel auf 65,21 % des Gesamtumsatzes.