
イェルバ マテ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
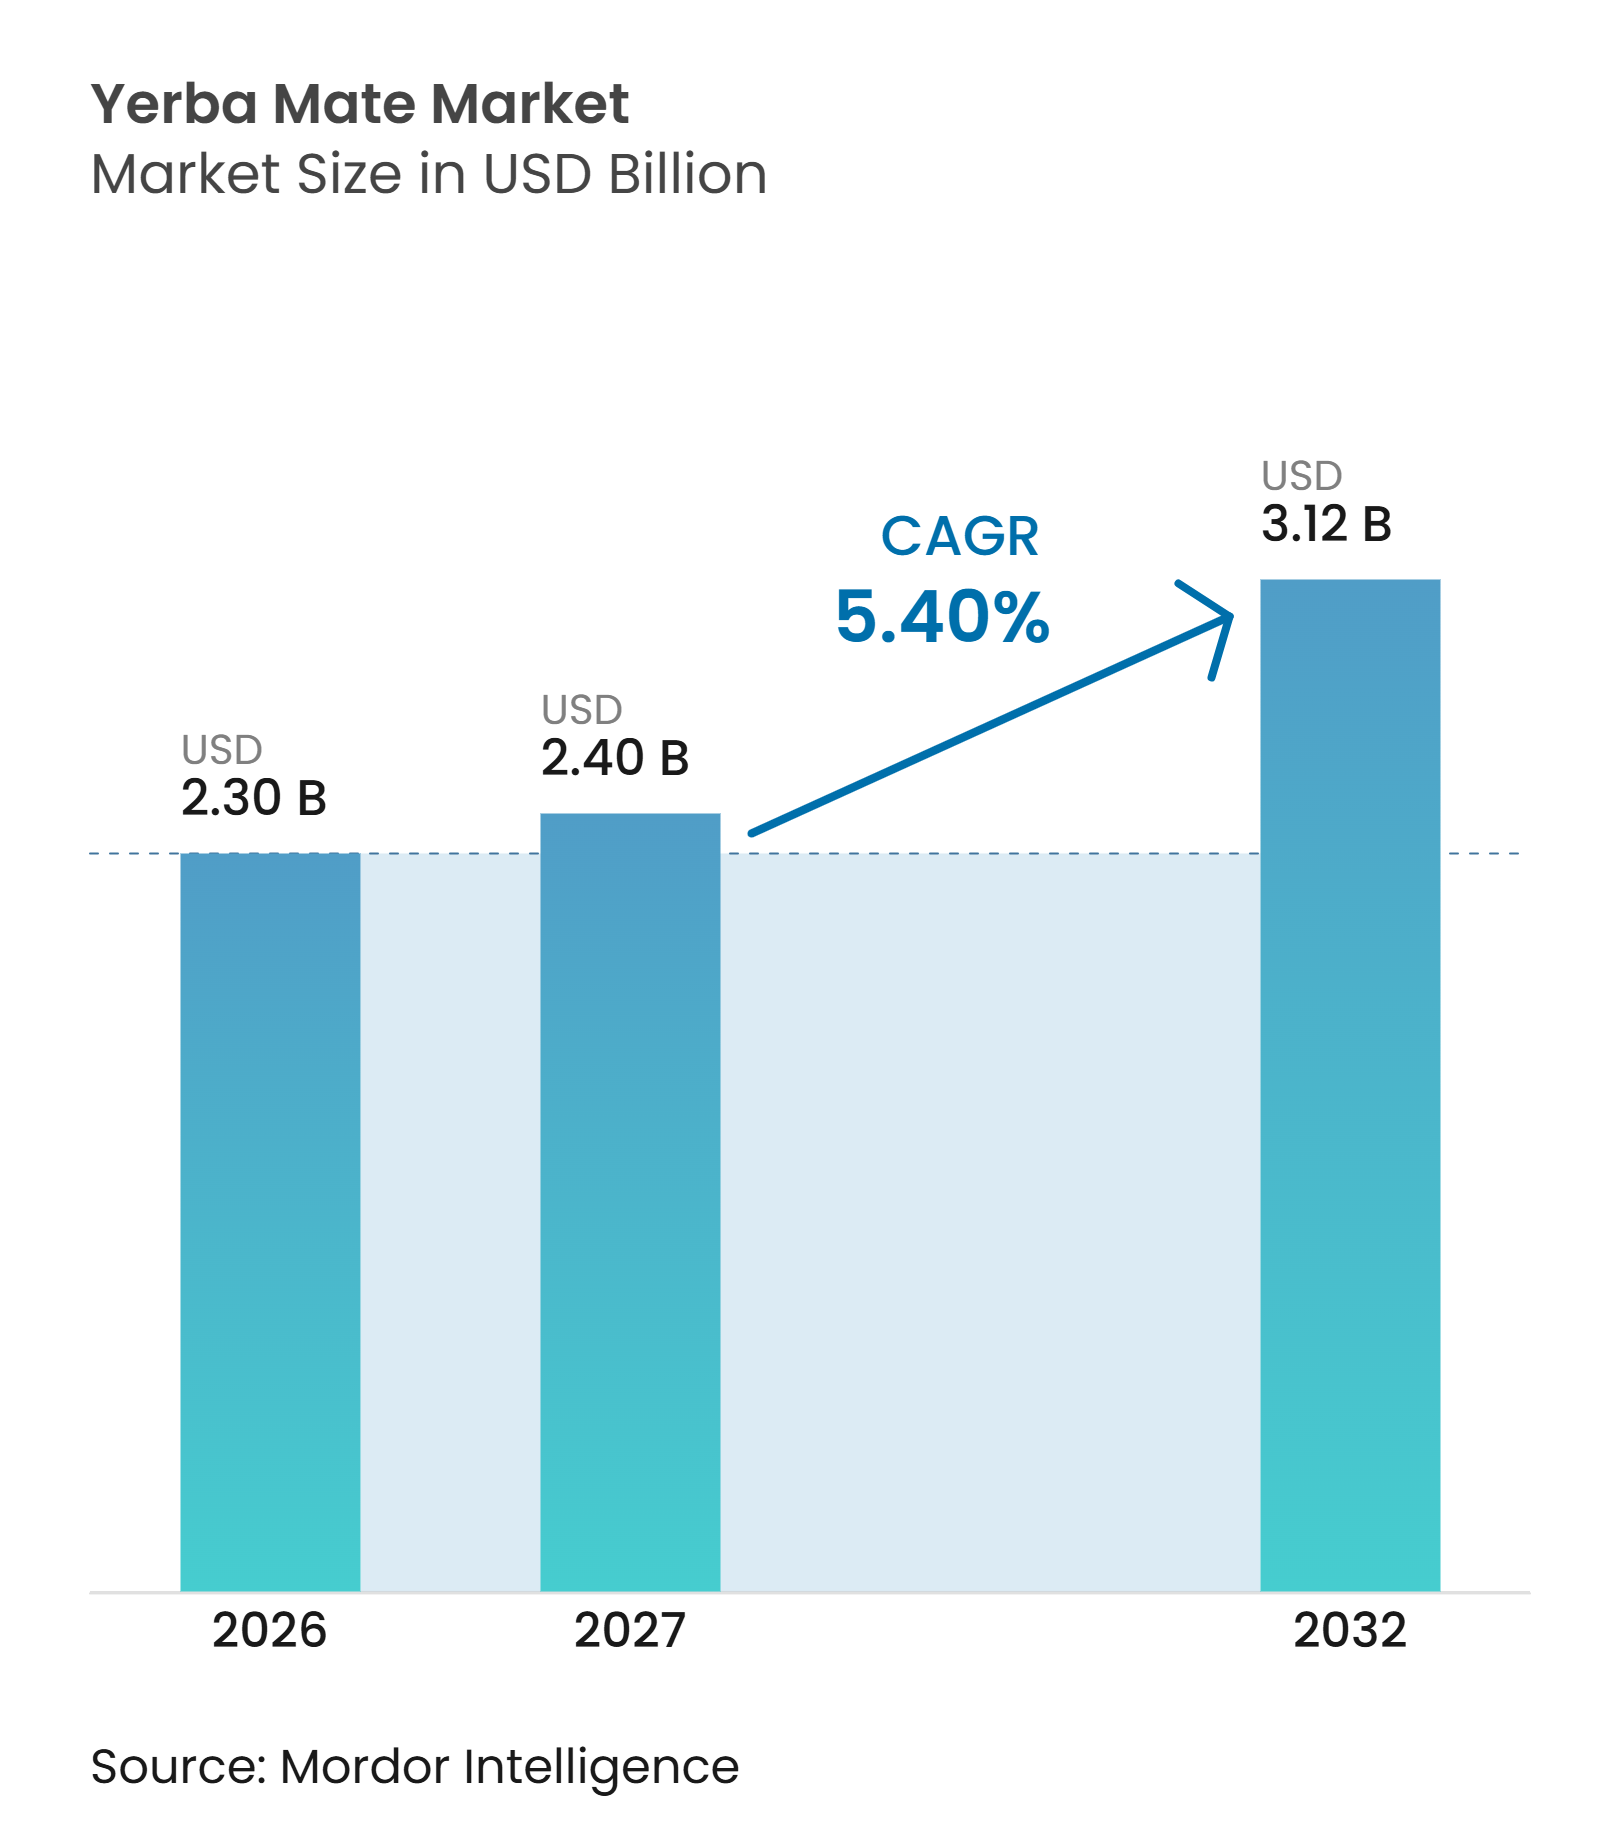
| 市場規模 (2027) | 2.40 十億米ドル |
| 市場規模 (2032) | 3.12 十億米ドル |
| 成長率 (2027 - 2032) | 5.40 % |
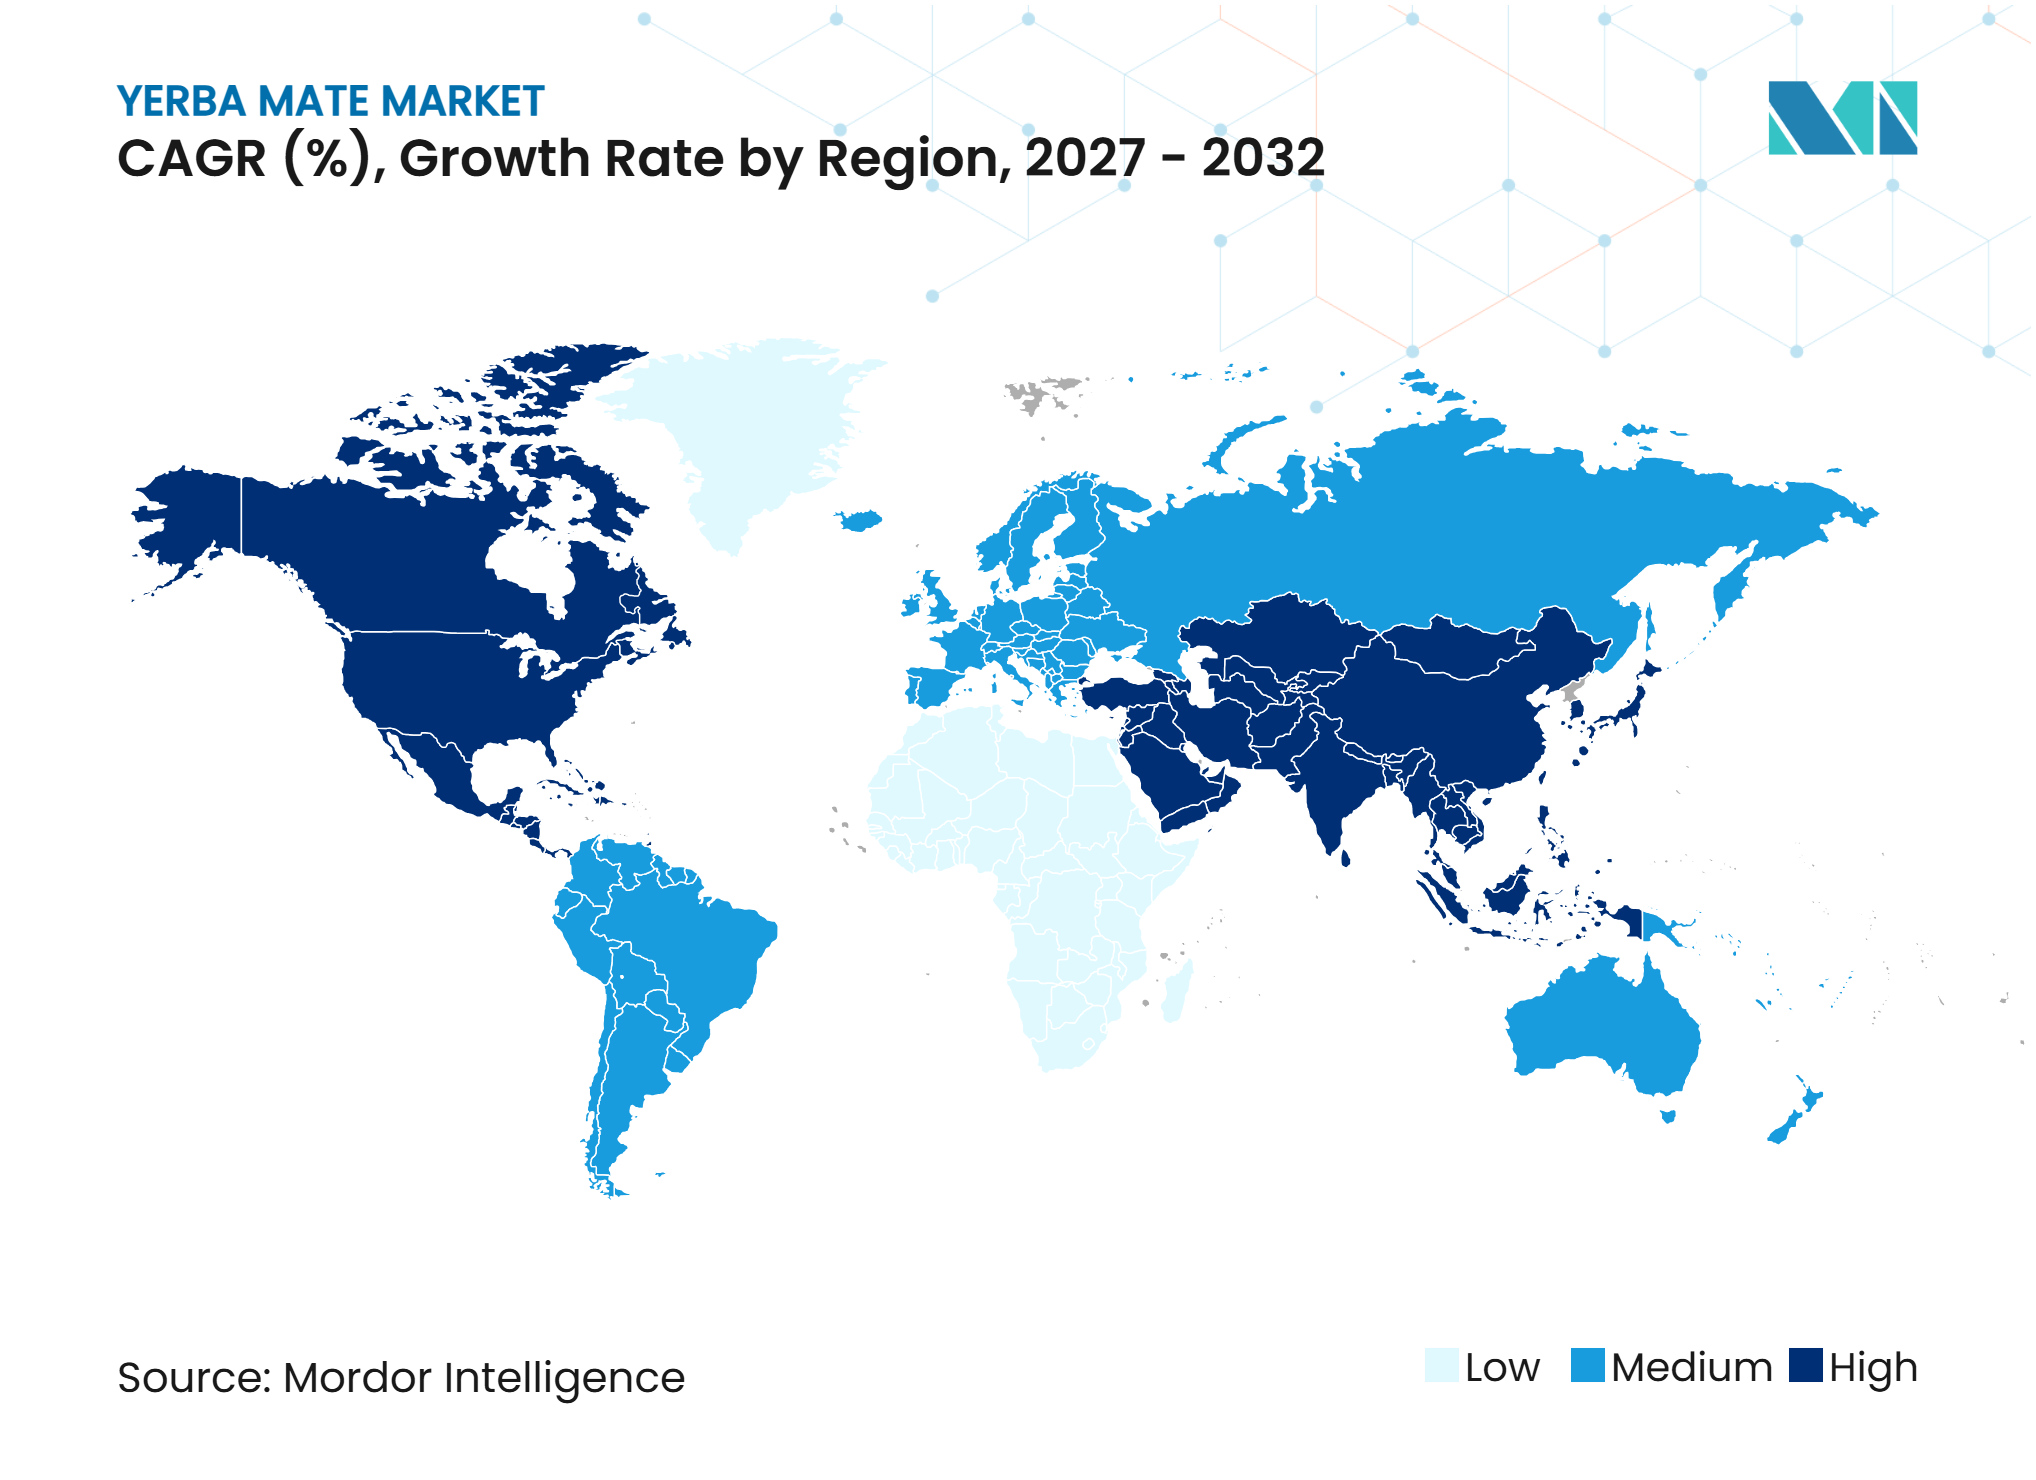
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 南アメリカ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイェルバ マテ市場分析
イェルバ マテ市場規模は、2026年の2.30 ビリオン 米ドルから2027年には2.40 ビリオン 米ドルに成長し、2027年から2032年にかけて5.40%のCAGRで2032年までに3.12 ビリオン 米ドルに達すると予測されています。イェルバ マテ市場は、利便性の高い飲料および機能性飲料用途に対する需要の高まりに支えられ、従来の南米消費者基盤を超えて拡大しています。伝統的なルーズリーフ イェルバ マテは消費の中心であり続ける一方、レディトゥドリンク製品はスーパーマーケット、コンビニエンスストア、オンライン小売チャネルを通じてアクセシビリティを高めています。アルゼンチンからの輸出好調は国際需要の高まりを反映していますが、生産は気象条件や小規模農家が直面する経済的課題に対して脆弱なままです。確立され流通ネットワークを持つ企業は、特にレディトゥドリンク製品を通じて、高まる消費者認知をリピート購入に転換するうえで有利な立場にあります。
主要レポートのポイント
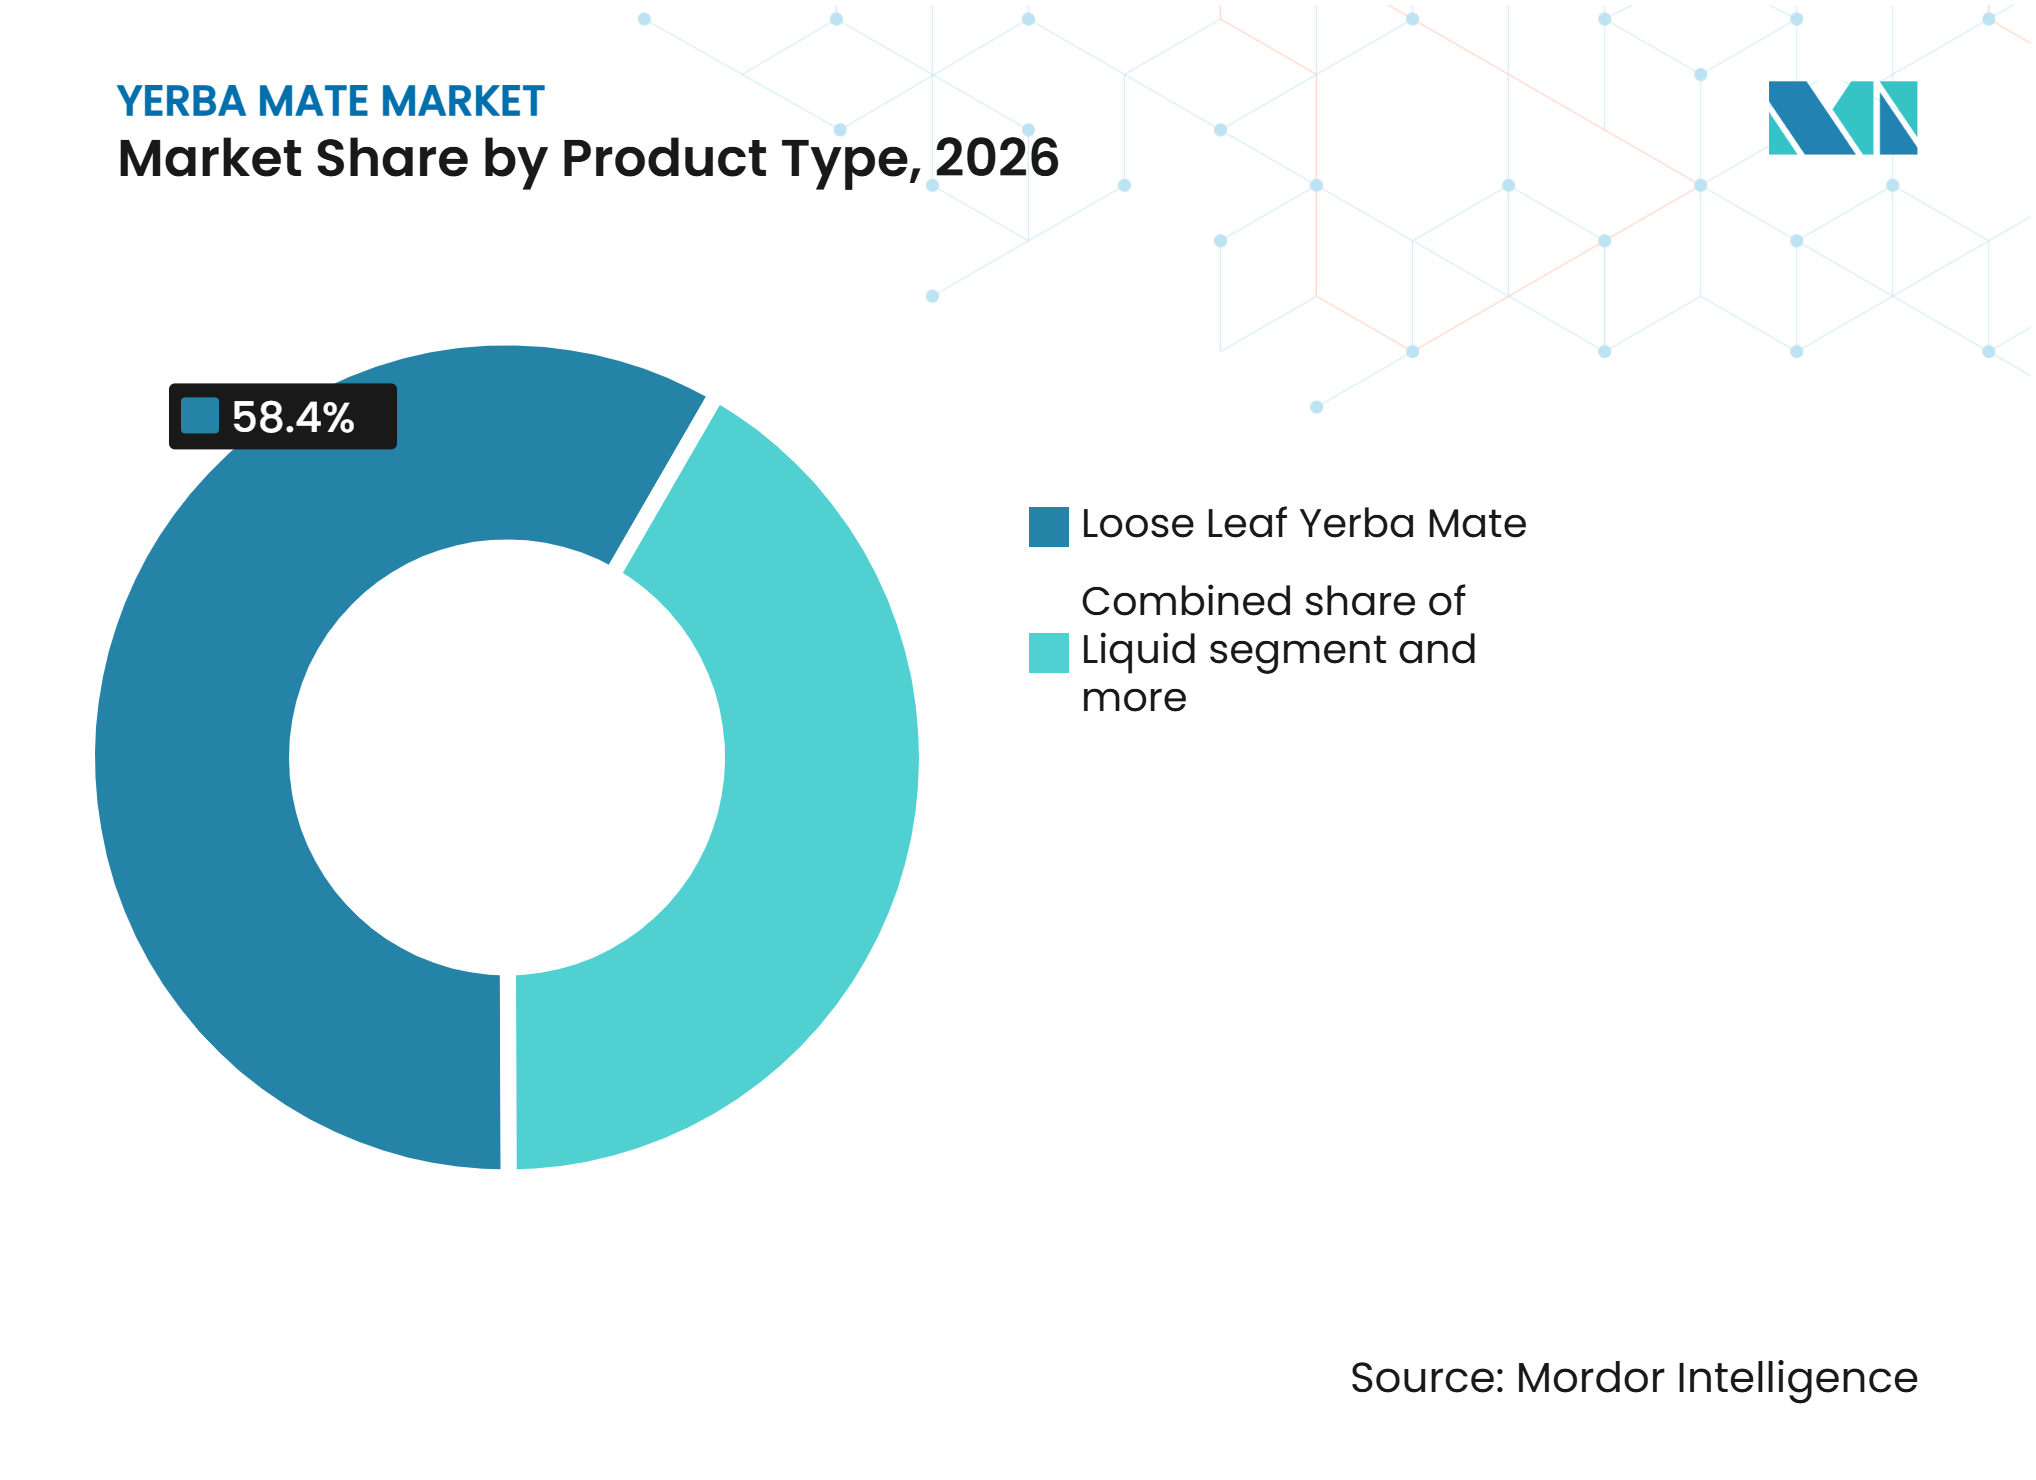
- 製品タイプ別では、ルーズリーフが2026年のイェルバ マテ市場シェアの58.41%を占め、リキッドは2032年にかけて7.23%のCAGRで拡大すると予測されています。
- 性質別では、コンベンショナル イェルバ マテが2026年のイェルバ マテ市場シェアの78.23%を占め、オーガニックは2032年にかけて6.83%のCAGRで拡大すると予測されています。
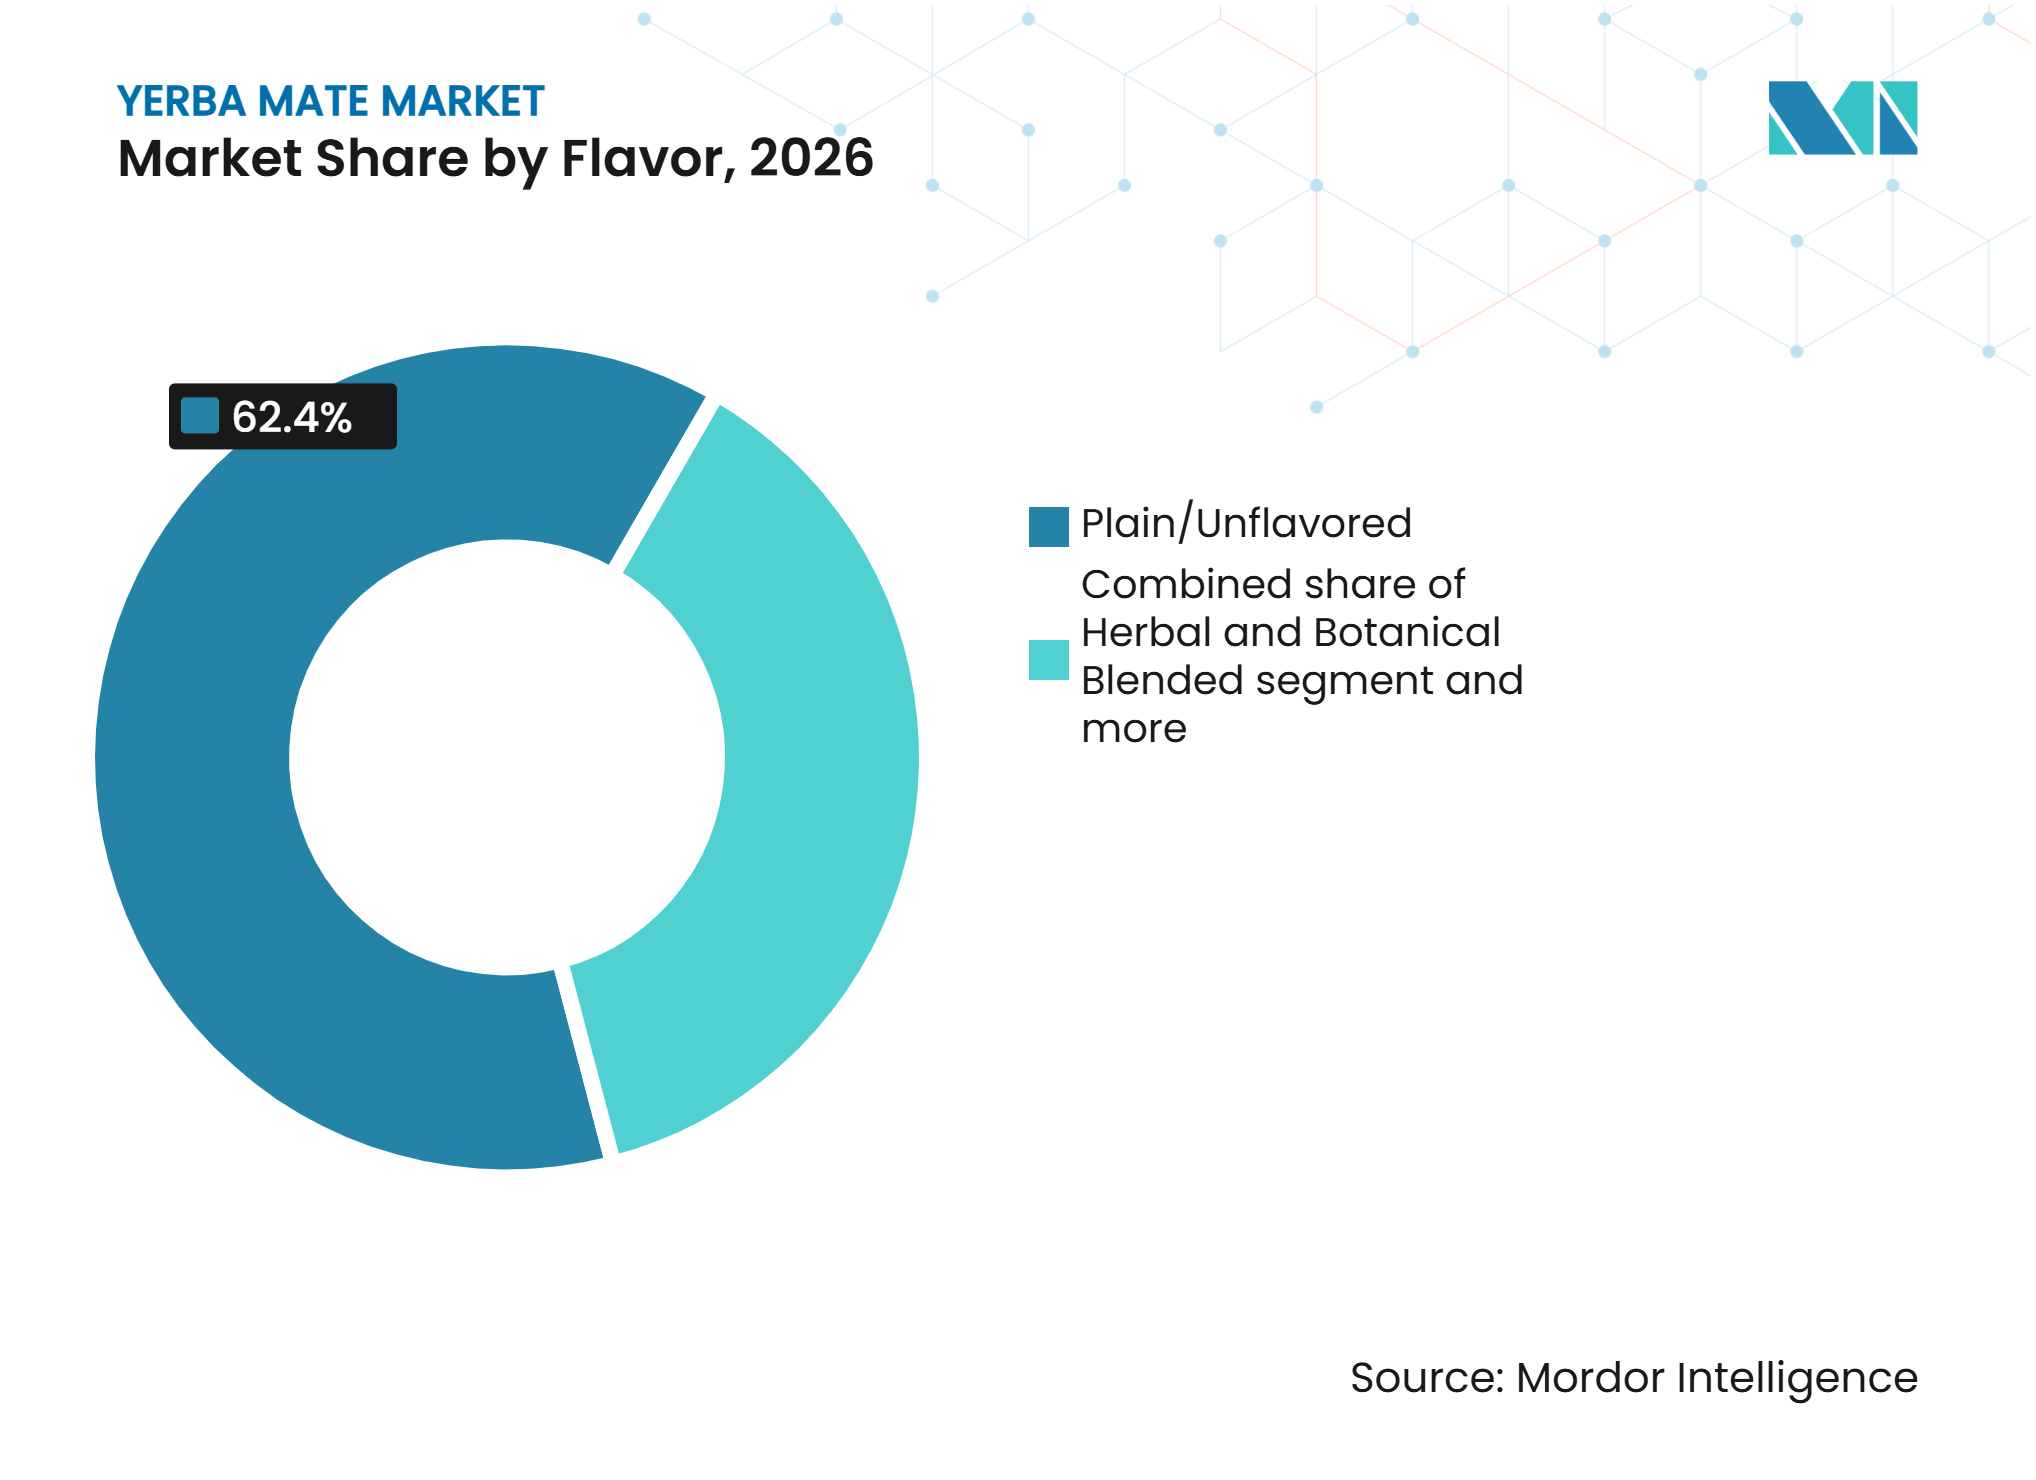
- フレーバー別では、プレーン/無香料 イェルバ マテが2026年のイェルバ市場シェアの62.41%を占め、ハーバルおよびボタニカルブレンドは2032年にかけて7.52%のCAGRで拡大すると予測されています。
- 包装タイプ別では、ポーチが2026年のイェルバ マテ市場シェアの55.67%を占め、PETボトルは2032年にかけて8.01%のCAGRで拡大すると予測されています。
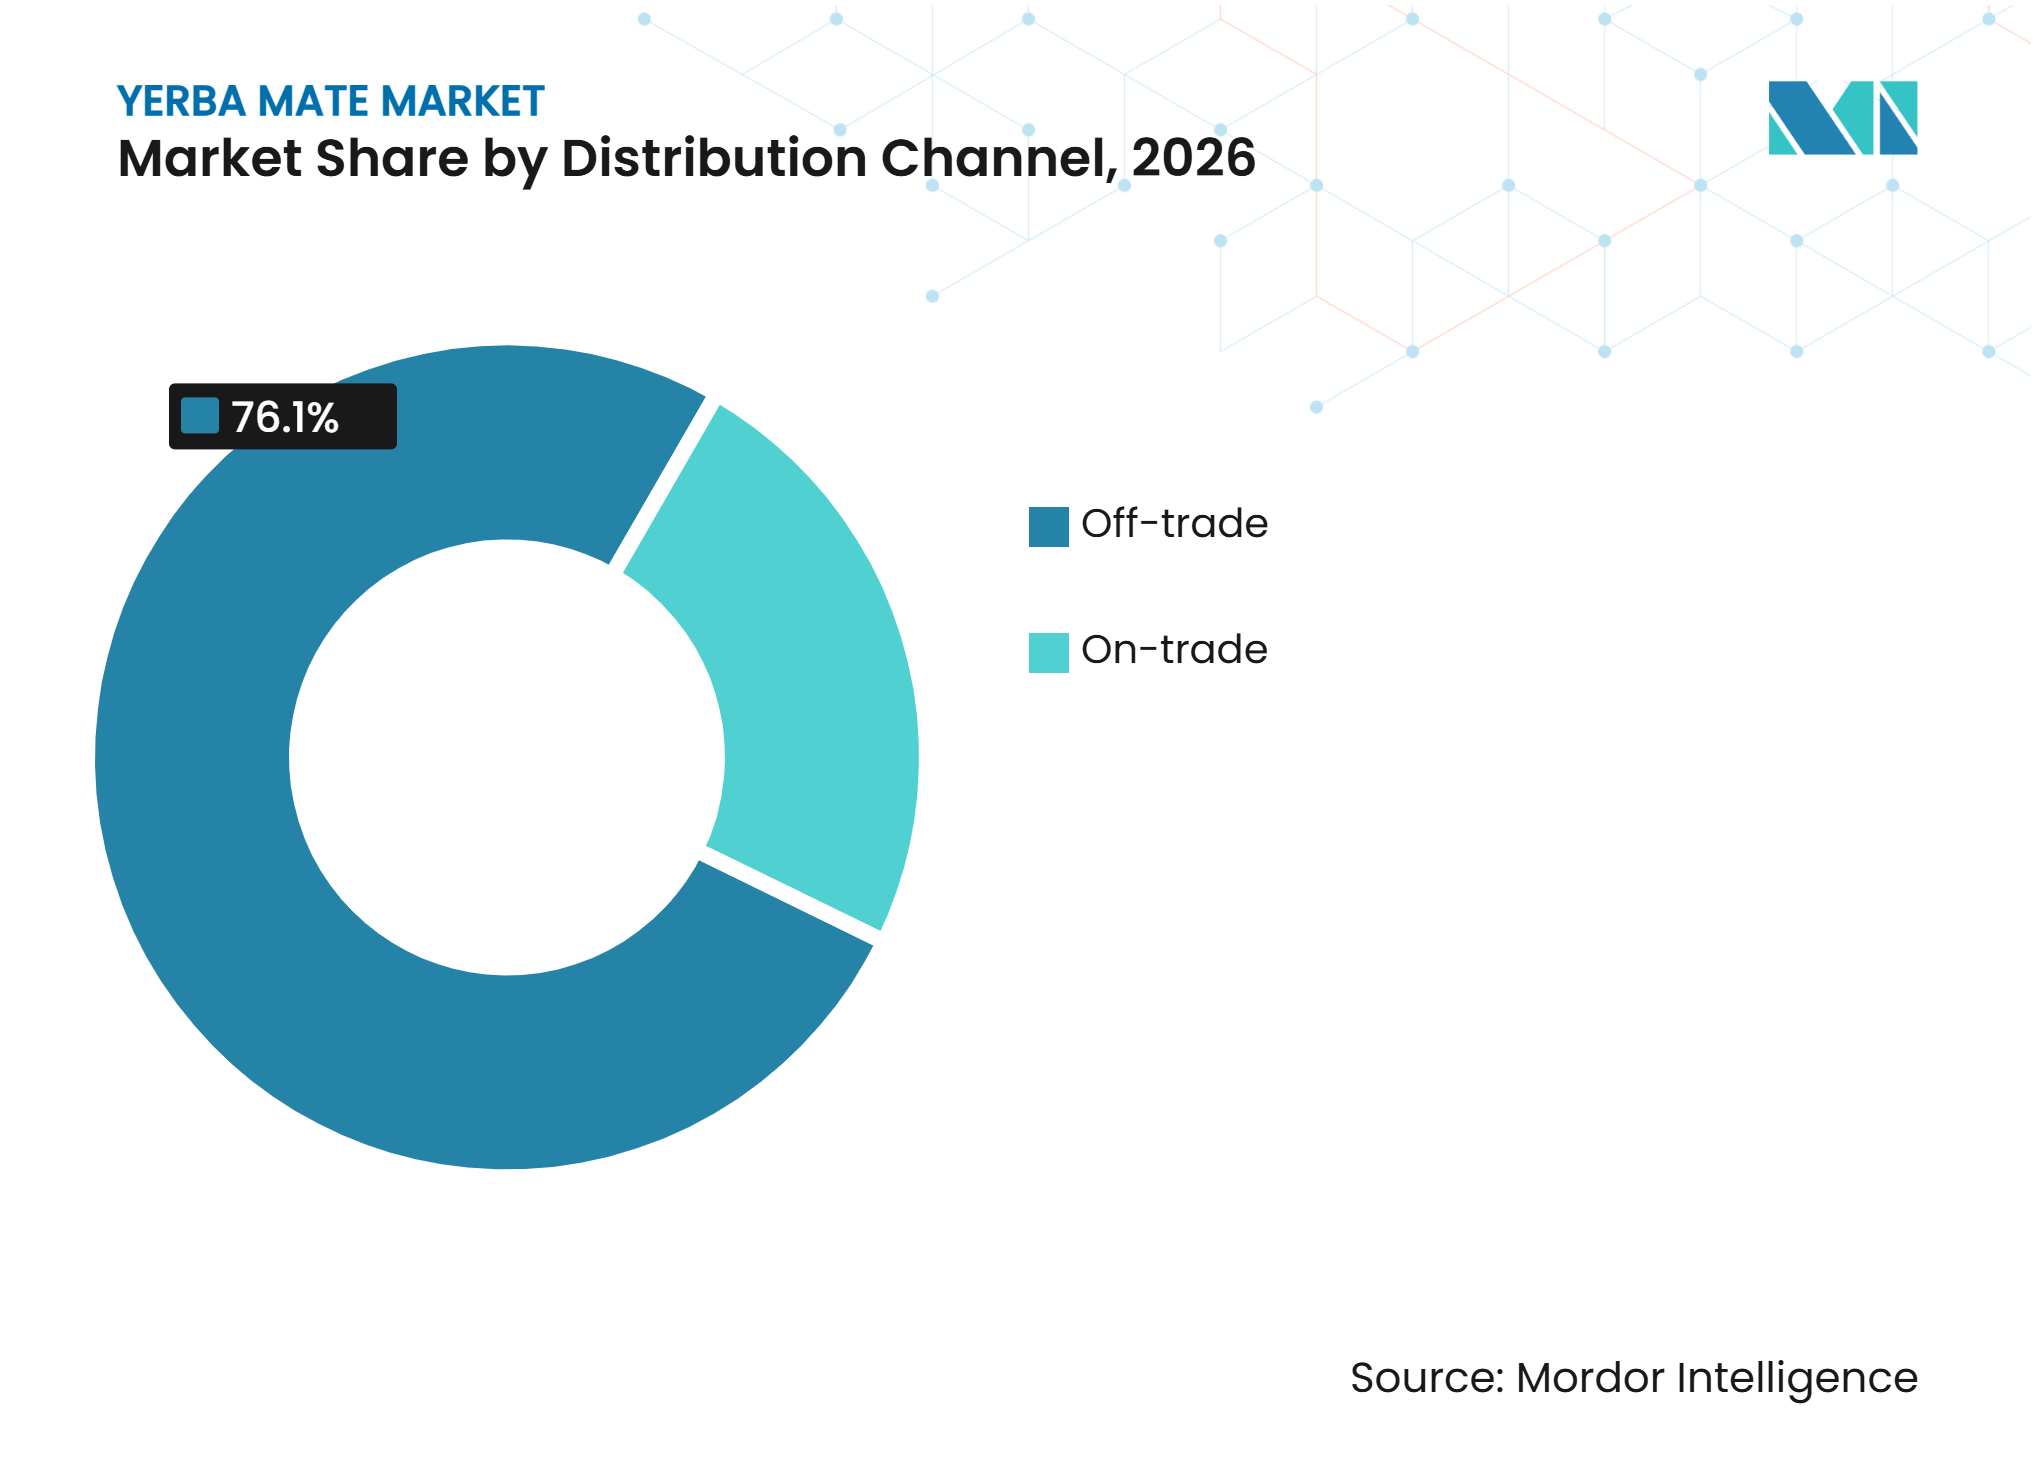
- 流通チャネル別では、オフトレードが2026年のイェルバ マテ市場シェアの76.14%を占め、オントレードは2032年にかけて7.21%のCAGRで拡大すると予測されています。
- 地域別では、南米が2026年のイェルバ マテ市場シェアの36.12%を占め、アジア太平洋は2032年にかけて9.11%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
イェルバ マテ市場の促進要因影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 天然カフェイン代替品に対する需要の高まり | +1.5% | 北米と欧州が牽引するグローバル | 中期(2〜4年) |
| 機能性および果実強化飲料におけるイェルバ マテ用途の拡大 | +1.2% | 北米、アジア太平洋、欧州 | 中期(2〜4年) |
| エナジードリンクおよびスポーツ栄養におけるイェルバ マテ採用の増加 | +1.0% | グローバル | 長期(4年以上) |
| レディトゥドリンクおよび利便性の高いイェルバ マテ形態の拡大 | +0.8% | 北米と欧州 | 中期(2〜4年) |
| 機能性飲料処方におけるイェルバ マテ用途の拡大 | +0.6% | 米国とドイツで早期成果を上げるグローバル | 長期(4年以上) |
| イェルバ マテベースのブレンドおよびフレーバー飲料に対する需要の高まり | +0.5% | 日本と韓国で早期成果を上げるアジア太平洋と欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
天然カフェイン代替品に対する需要の高まり
イェルバ マテは、天然エネルギーおよび機能性飲料用途への関心の高まりに後押しされ、植物由来カフェイン代替品として注目を集めています。例えば、2025年9月、国立イェルバ マテ研究所(INYM)とアルゼンチン貿易投資庁が開催したウェビナーによると、米国のイェルバ マテ市場は2025年に722.7 ミリオン 米ドルと評価され、2035年までに1.3 ビリオン 米ドルに達すると予測されています [1]。このウェビナーでは、レディトゥドリンク飲料、インスタントブレンド、機能性飲料、サプリメント、その他の形態にわたる機会が強調され、伝統的な浸出消費を超えたイェルバ マテの拡大が示されました。ミレニアル世代、Z世代の消費者、フィットネス志向の購買者、および従来のエナジードリンクの代替品を求める健康意識の高い消費者が主要な需要セグメントを形成しています。
機能性および果実強化飲料におけるイェルバ マテ用途の拡大
機能性および果実強化飲料の開発は、伝統的なお茶や浸出形態を超えてイェルバ マテの用途を拡大する機会を生み出しています。例えば、2026年、ブラジルのパラナ連邦技術大学(UTFPR)の研究者たちが、炭酸あり・なしのジャボチカバジュースで強化したイェルバ マテ浸出液の9種類の処方を評価した研究をScientia Agricolaに発表しました。62名の非訓練参加者を対象としたこの研究では、イェルバ マテ浸出液60%とジャボチカバ40%を含む処方が9点満点中6点という最高の総合受容スコアを達成したことが判明しました。さらに、イェルバ マテ65%とジャボチカバ35%を含む炭酸処方は5点満点中4点の購買意向スコアを獲得し、参加者がその飲料を購入する可能性があることが示されました [2]。この研究は、イェルバ マテを使用した果実強化炭酸飲料製品を開発する可能性を示しています。
エナジードリンクおよびスポーツ栄養におけるイェルバ マテ採用の増加
イェルバ マテベースのスポーツ飲料の開発は、従来のお茶や浸出製品を超えてその用途を拡大しています。例えば、2025年4月、ブエノスアイレス大学(UBA)およびアルゼンチン国立科学技術研究評議会(CONICET)に所属する研究者たちが、イェルバ マテエキスを配合したアイソトニックスポーツドリンクを開発しました。官能評価には117名の参加者が関与し、約56〜60%が9点満点の受容スケールで7点以上と評価しました。また、この研究では対照処方と比較して総ポリフェノール含有量が2.7〜3.7倍増加したことも報告されています [3]。これらの知見は、スポーツ水分補給飲料にイェルバ マテを組み込む可能性を示し、スポーツ栄養カテゴリーへの用途拡大を示しています。
レディトゥドリンクおよび利便性の高いイェルバ マテ形態の拡大
レディトゥドリンク イェルバ マテ飲料の入手可能性の向上により、伝統的なお茶や浸出形態を超えて利便性の高い身近な飲料機会へと拡大することで、消費者にとってより身近な製品となっています。これらの製品により、消費者は伝統的な準備を必要とせず、携帯可能な事前包装形態でイェルバ マテを購入でき、職場、旅行、アウトドア活動など様々な場面での消費が可能になります。ブランドのレディトゥドリンク製品の拡大は、魅力的な包装、より広い小売流通、一貫した製品補充の重要性も高めています。これにより、伝統的なイェルバ マテ生産者がコパッキング、ライセンス、流通パートナーシップを通じて市場プレゼンスを拡大する機会が生まれます。
イェルバ マテ市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 気候に敏感で地理的に集中した栽培 | -1.2% | アルゼンチンとブラジル南部が牽引する南米 | 長期(4年以上) |
| コーヒー、お茶、その他のカフェイン飲料との競合 | -0.8% | 北米と欧州が牽引するグローバル | 短期(2年以内) |
| 小規模農家の交渉力の不均衡と原材料価格伝達の課題 | -0.5% | アルゼンチン・ミシオネス州が牽引する南米 | 中期(2〜4年) |
| 健康・機能性表示に関する規制遵守と制限 | -0.4% | 欧州と北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
気候に敏感で地理的に集中した栽培
イェルバ マテ市場は、アルゼンチンとブラジル南部に集中した生産に依然として大きく依存しており、原材料の入手可能性は地域の気象条件や気候変動に対して脆弱です。気温や降水パターンの変化は栽培地域の適合性に影響を与え、作物の発育、生産性、および青葉供給の一貫性に影響を及ぼす可能性があります。気候関連の圧力は、イェルバ マテ植物を過度の熱やその他の環境ストレスから保護する栽培慣行の必要性を高める可能性もあります。遮光を取り入れたアグロフォレストリーシステムは、作物生産性を維持しながら温度ストレスや草食動物による被害を軽減するのに役立つ潜在的な適応アプローチを提供します。ただし、これらのシステムの実施には投資、技術的指導、および農家への支援が必要です。
コーヒー、お茶、その他のカフェイン飲料との競合
特にコーヒーや従来のお茶などの確立されたカフェイン飲料との競合は、イェルバ マテ市場の拡大に課題をもたらしています。これらの製品は、強い消費者親しみやすさ、確立された消費習慣、広範な小売入手可能性、および発達した流通ネットワークという利点を持っています。コーヒーはエネルギー補給を求める消費者に好まれる選択肢であり続け、伝統的なお茶は多様なフレーバー、調製方法、確立された日常消費機会を通じて消費者を引き付けています。したがって、イェルバ マテメーカーはカフェイン含有量や機能的メリットだけでなく、味、利便性、価格設定、製品アクセシビリティでも競争しなければなりません。代替レディトゥドリンクティー、エナジードリンク、その他の植物由来カフェイン飲料の入手可能性は、棚スペースと消費者の注目をめぐる競争をさらに激化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
利便性が伝統主導のカテゴリーを再形成ルーズリーフは2026年のイェルバ マテ市場シェアの58.41%を占め、アルゼンチン、ブラジル、ウルグアイ、パラグアイでは伝統的な調製方法が根付いています。伝統的な消費市場におけるルーズリーフ イェルバ マテの優位性は、従来の包装形態への継続的な需要を支えています。主要生産国、特にアルゼンチンの消費者は、グードとボンビージャを使用した確立された調製慣行に従い続けており、家庭消費におけるルーズリーフ製品の関連性を維持しています。アルゼンチンの輸出実績も、国際市場における従来のイェルバ マテ製品への継続的な需要を反映しています。ルーズリーフ イェルバ マテは、確立された小売流通ネットワーク、消費者の親しみやすさ、長年の消費習慣から恩恵を受けています。
リキッドは2032年にかけて7.23%のCAGRで拡大すると予測されています。レディトゥドリンク イェルバ マテ製品は伝統的な調製の必要性をなくし、冷蔵小売、コンビニエンスストア、スポーツ関連の消費場面全体で利便性を提供します。確立されたブランドの商業的パフォーマンスは、カテゴリー内でのこの形態の重要性の高まりを示しています。より広い小売入手可能性と効果的な流通ネットワークも、製品アクセシビリティの向上と販売支援において重要な役割を果たしています。さらに、標準化されたイェルバ マテエキスは、定義されたカフェインおよびポリフェノール含有量と溶解特性を持つ液体飲料、栄養補助食品、化粧品成分を開発する機会をメーカーに提供します。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
性質別:
オーガニック認証が輸出アクセスを形成コンベンショナルは2026年のイェルバ マテ市場シェアの78.23%を占めています。コンベンショナル イェルバ マテ製品は、確立された価格設定、広範な入手可能性、南米全域での消費者親しみやすさにより、強い市場ポジションを維持しています。伝統的な消費パターンはコンベンショナル製品への一貫した需要を支え、既存のサプライチェーンは大規模な葉の調達、乾燥、製粉、包装を処理するのに十分な設備を備えています。この確立された生産・流通インフラにより、メーカーはオーガニック認証に関連する追加コストを負担することなく、価格に敏感な消費者にサービスを提供できます。コンベンショナル生産者は、伝統的な味のプロファイル、競争力のある価格設定、信頼性の高い供給量への需要を満たすことで輸出市場にも参加できます。
オーガニックは2032年にかけて6.83%のCAGRで拡大すると予測されています。オーガニック認証は、イェルバ マテ生産者がオーガニック生産、製品トレーサビリティ、サプライチェーン文書化に関する確立された要件を満たすことを可能にすることで、プレミアム輸出市場へのアクセスを支援します。米国国家オーガニックプログラムや欧州連合のオーガニック基準などの規制は、認証オーガニック小売チャネルを対象とするサプライヤーにとってコンプライアンスを重要な考慮事項にしています。これらの要件を満たすには、サプライチェーン全体にわたる文書化、トレーサビリティシステム、認証プロセスの維持が必要です。より大規模で垂直統合された生産者は、より高い生産量にわたって監査および管理コストを分散させることで、これらの要件をより適切に管理できる立場にある可能性があります。
フレーバー別:
ボタニカルブレンドが伝統的なコアを超えてリーチを拡大プレーン/無香料は2026年のイェルバ マテ市場シェアの62.41%を占めています。無香料イェルバ マテ製品は、伝統的なマテに関連する馴染みのある苦みと青葉の香りに対する消費者の嗜好から引き続き恩恵を受けています。このフレーバープロファイルは南米全域の確立された消費習慣と密接に結びついており、コンベンショナル製品への需要を支えています。無香料品種は慣習的な調製方法や確立された包装形態とも一致しており、主要加工業者が頻繁な再処方なしに一貫した製品提供を維持できます。その継続的な存在は、イェルバ マテと伝統的な消費者基盤との文化的なつながりを保持します。輸出業者もこれらの製品を使用して、本物の味のプロファイルと馴染みのある調製慣行を好む海外消費者にサービスを提供できます。
ハーバルおよびボタニカルブレンドは2032年にかけて7.52%のCAGRで拡大すると予測されています。フレーバー付きイェルバ マテブレンドは、伝統的な味に不慣れな消費者にとって製品をより魅力的にすることができます。イェルバ マテをシトラス、ベリー、ミント、その他のボタニカルなどの成分と組み合わせることで、レディトゥドリンク飲料やその他の製品形態向けにより親しみやすいフレーバープロファイルを開発する機会が生まれます。これらのブレンドにより、メーカーはカフェインベースのポジショニングを維持しながら、馴染みのある味体験を通じてイェルバ マテを紹介できます。これにより、消費者がお茶、スパークリング飲料、エナジードリンクも検討する消費機会全体で製品が競争するのに役立ちます。ボタニカルの組み合わせは、季節限定発売、限定版製品、ターゲットを絞った小売提供をさらに支援します。

注記: 全セグメントの個別シェアはレポート購入後に入手可能
包装タイプ別:
PETが拡大する中でポーチが規模を維持ポーチは2026年のイェルバ マテ市場シェアの55.67%を占めています。ポーチは、南米主要市場全域の伝統的なルーズリーフ消費慣行と一致しているため、イェルバ マテの重要な包装形態であり続けています。これらのパックは家庭用に便利で、特に伝統的な方法でマテを定期的に準備する国々において確立された小売購買慣に合っています。その継続的な需要は、地域消費におけるルーズリーフ製品の強いポジションも反映しています。伝統的な加工業者は、既存の充填設備、包装能力、流通ネットワークを使用してこれらの形態を効率的に供給できます。ポーチは、慣習的な調製が消費の重要な機会であり続けるアルゼンチン、ウルグアイ、パラグアイ、ブラジル南部で特に関連性があります。
PETボトルは2032年にかけて8.01%のCAGRで拡大すると予測されています。PETボトルは、即時消費と冷蔵飲料セクションへの配置に便利な包装を提供することで、レディトゥドリンク イェルバ マテ製品の拡大を支援します。また、伝統的なルーズリーフ製品に不慣れな消費者にアピールするフルーツフレーバーやボタニカル品種を紹介することもできます。欧州連合などの市場における包装規制は、リサイクル含有量計画と材料回収の重要性を高めています。その結果、メーカーは包装形態を選択する際に棚の魅力、輸送、リサイクル可能性、規制遵守を考慮する必要があります。缶、サシェ、スティックパックも一人前飲料やウェルネス志向製品の代替品を提供します。
流通チャネル別:
オフトレードが基盤を維持しオンライン取引がアクセスを拡大オフトレードは2026年のイェルバ マテ市場シェアの76.14%を占めています。オフトレードはイェルバ マテ流通において引き続き重要であり、スーパーマーケットとハイパーマーケットが定期購入の主要小売店として機能しています。これらの店舗は、伝統的なルーズリーフブランドに南米市場全域での広い視認性を提供し、日常の食料品と並んで馴染みのある製品を提供することでリピート購入を支援します。スペシャルティ小売は、特にオーガニック、機能性、差別されたイェルバ マテ製品において北米での流通をさらに支援します。物理的な小売棚は消費者がフレーバー、製品形態、パックサイズを比較することも可能にし、新規購買者の間でブランド認知を構築するのに役立ちます。その結果、オフトレードチャネルは伝統的な製品を求める既存消費者とイェルバ マテを探索する新規消費者の両方にサービスを提供し続け、小売入手可能性と店内製品視認性がブランドパフォーマンスの重要な要因となっています。
オントレードは2032年にかけて7.21%のCAGRで拡大すると予測されています。オントレードは、メーカーが確立された小売ネットワークを超えて消費者とつながることを可能にすることで、イェルバ マテの市場リーチを拡大しています。Eコマースプラットフォーム、ブランドウェブサイト、サブスクリプションサービスは、国際的な購買者にリーチし、製品教育を支援し、リピート購入を促進する機会を提供します。これらのチャネルにより、消費者はオーガニック品種、フレーバーブレンド、利便性の高い形態を含む幅広いスペシャルティ製品にアクセスできます。オンライン直販は、小規模メーカーが大型スーパーマーケットチェーンに完全に依存することなく、新しいフレーバーや製品形態を紹介し、消費者の嗜好を理解し、ブランド認知を構築するのに役立ちます。
地域分析
南米
南米は2026年のイェルバ マテ市場シェアの36.12%を占めています。南米は、深く根付いた消費の伝統とアルゼンチンの主要生産・輸出国としての確立された役割に支えられ、イェルバ マテ市場において重要なポジションを占めています。この地域は、栽培と加工における長年の専門知識、および国内需要と国際貿易を支える消費者嗜好から恩恵を受けています。アルゼンチンの輸出活動は海外市場へのアクセスを提供し、国内消費は伝統的な小売チャネルと馴染みのある製品形態によって引き続き支えられています。シリア、チリ、スペインなどの主要輸出先は、国際市場におけるアルゼンチン産イェルバ マテのリーチをさらに示しています。
アジア太平洋
アジア太平洋は2032年にかけて9.11%のCAGRで拡大すると予測されています。アジア太平洋は、天然カフェイン源と機能性飲料への関心の高まりに後押しされ、イェルバ マテ市場拡大の機会を提供しています。日本とオーストラリアには、スペシャルティティーやウェルネス志向の飲料に精通した消費者にトレーサブルなボタニカル成分とプレミアム イェルバ マテ製品を紹介できるスペシャルティ飲料小売チャネルが確立されています。中国も、確立されたお茶消費文化と多様なお茶ベース製品への親しみやすさから機会を提供しています。一方、インドネシア、タイ、フィリピンなどの市場は、拡大するEコマースチャネルとスペシャルティ飲料へのより広いアクセスを通じて新興の機会を提供しています。
北米、欧州、その他の地域
北米は、主に米国でのレディトゥドリンク製品の入手可能性の高まりに後押しされ、イェルバ マテの確立された非伝統的市場を代表しています。ブランド認知、直接店舗流通、小売入手可能性の大により、メーカーは伝統的な南米市場を超えた消費者にイェルバ マテを紹介することができました。欧州もディアスポラコミュニティからの需要とボタニカル飲料への関心の高まりに後押しされた成長機会を提供していますが、メーカーはオーガニック認証、製品ラベリング、機能性表示に関する適用要件を満たす必要があります。英国では、イェルバ マテベースのウェルネスショットの導入が、伝統的なお茶やスペシャルティ小売を超えた製品形態への成分の拡大を示しています。これらの地域全体で、イェルバ マテは同様の消費機会においてコーヒー、従来のお茶、エナジードリンクと競合しており、消費者認知を構築するために明確な製品ポジショニングが重要です。
競合環境
市場集中度
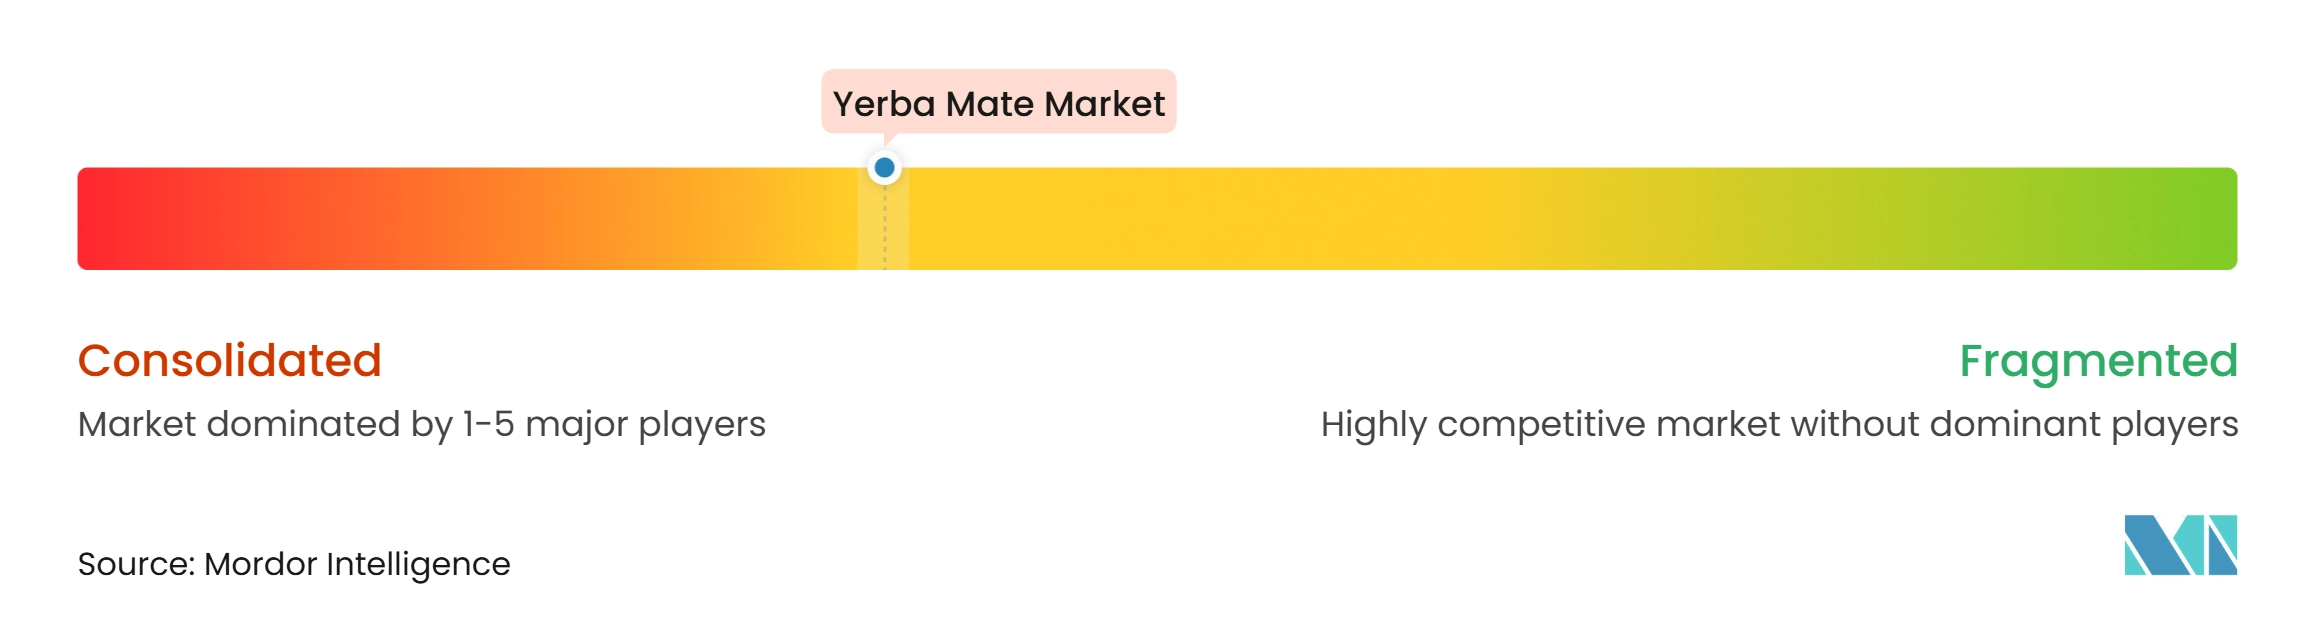
イェルバ マテ市場は中程度に分散しており、伝統的な葉加工業者、レディトゥドリンク飲料ブランド、専門成分メーカーにわたって競争が広がっています。各グループは、農業調達、加工専門知識、ブランド認知、製品革新、流通ネットワークなど、異なる能力を通じて競争しています。Establecimiento Las MaríasやCBSéなどの伝統的なアルゼンチン加工業者は、確立されたブランド、青葉へのアクセス、加工インフラ、強力な地域流通を通じて市場ポジションを維持しています。その事業は従来のルーズリーフ消費と輸出市場に密接に結びついています。このグループ内の競争は主に原材料調達、生産効率、製品品質、小売業者および流通業者との関係に依存しています。馴染みのある味のプロファイル、確立された消費者嗜好、広範な小売入手可能性がそのポジションをさらに支えています。
信頼性の高い青葉供給の維持と農家、製粉業者、流通業者との調整は、国内外の需要を満たすために引き続き重要です。レディトゥドリンク飲料ブランドは、流通カバレッジ、フレーバー革新、ブランドポジショニング、コンビニエンスおよびメインストリーム小売チャネルへのアクセスを通じて競争しています。Yerba Madreは、小売プレゼンスと多様化した製品ポートフォリオを通じて、米国のレディトゥドリンク イェルバ マテセグメントで強いポジションを確立しています。フルーツベースの品種を含む追加フレーバーの導入は、イェルバ マテをコア成分として維持しながら新規消費者を引き付けるための製品革新の重要性を示しています。このカテゴリーでの競争は、メーカーが小売配置を確保し、製品入手可能性を維持し、プロモーション活動を支援し、新製品を導入する能力に依存しています。確立された流通パートナーシップと大きな投資能力を持つ企業は、小売プレゼンスの拡大において優位性を持つ可能性があります。ただし、伝統的なバルク加工業者は、このセグメントでより効果的に競争するために、飲料処方、包装、ブランディング、チャネル管理における追加能力を開発する必要がある場合があります。
プレミアムエキストラクトセグメントは、スポーツ栄養、ニュートラシューティカル、化粧品用途にサービスを提供することで、別の競争手段を提供します。ブラジルの加工業者と分メーカーは、処方要件を満たすために定義されたカフェインおよびポリフェノール特性を持つ標準化されたイェルバ マテエキストラクトを開発しています。これらの成分により、メーカーは消費者向け飲料ブランドに完全に依存することなく専門用途にサービスを提供できます。このセグメントでの競争は、抽出能力、製品標準化、技術文書化、市場固有の規制要件への準拠をますます含むようになっています。科学的な裏付けと一貫した成分仕様は、機能性および健康志向の用途を対象とするメーカーにとって特に重要です。
イェルバ マテ産業リーダー
-
Cooperativa Agrícola de la Colonia Liebig Ltda. (Playadito)
-
Establecimiento Las Marías S.A.C.I.F.A. (Taragüi)
-
Establecimiento Santa Ana S.A. (CBSé)
-
La Cachuera S.A. (Amanda)
-
Molino San Miguel (AMSA S.A.) (San Miguel)
- 注:主要企業の掲載順は順位を示すものではありません。
イェルバ マテ市場 このレポートでカバーされる企業
- Cooperativa Agrícola de la Colonia Liebig Ltda. (Playadito)
- Establecimiento Las Marías S.A.C.I.F.A. (Taragüi)
- Establecimiento Santa Ana S.A. (CBSé)
- La Cachuera S.A. (Amanda)
- Molino San Miguel (AMSA S.A.) (San Miguel)
- Productores de Yerba Mate de Santo Pipó S.C.L. (Piporé)
- Cordeiro y Cía. S.R.L. (Verdeflor)
- Cooperativa Agrícola Mixta de Montecarlo Ltda. (Aguantadora)
- Molinos Río de la Plata S.A. (Cruz de Malta)
- Kraus S.A. (Kraus)
- Cooperativa Yerbatera Andresito Ltda. (Andresito)
- Gerula S.A. (Romance)
- Yerbatera Misiones S.R.L. (Nobleza Gaucha)
- Cooperativa Agrícola Río Paraná Ltda. (Titrayju)
- Eno Bronstrup S.A. (Selecta)
- Lauro Raatz S.A. (Lauro Raatz)
- Agro Industrial Ruvicha (Ruvicha)
- Barão Indústria e Comércio de Erva Mate e Chás S.A. (Barão)
- Indústria Ervateira Bonetes Ltda. (Bonetes)
- Triunfo do Brasil Ltda. (Triunfo)
最近の産業開発事情 イェルバ マテ市場
- 2026年8月:Saint Jamesは、既存のアイスティーポートフォリオを超えた初の製品拡張としてSaint James Yerba Mateを発売しました。新しいオーガニックのレディトゥドリンク飲料ラインは、マンゴーパッションフルーツ、ラズベリーレモン、ストロベリータンジェリンのフレーバーで展開され、1本あたり150mgの天然カフェインを含んでいます。同社は当初、AmazonとWebサイトを通じて製品を販売し、KrogerとAlbertsonsを通じた小売流通の拡大を計画しています。
- 2026年2月:Yerba Madreは新しいイェルバ マテ製品を発売し、ルーズリーフ、ボトル、缶、スパークリング、利便性志向の形態にわたってポートフォリオを拡大しました。主要な発売には、ブランド初のレジェネラティブ オーガニック認定シールを持つレディトゥドリンク製品であるUnsweetened Original Yerba、リフレッシュされたスパークリング飲料レンジ、ストロベリーキウイ、チェリーサブライム、マンゴーフエゴなどの新フレーバーが含まれました。同社はまた、ナチュラル、コンベンショナル、マス、クラブ、コンビニエンスチャネル全体で小売プレゼンスを拡大しました。
イェルバ マテ市場グローバルレポートの範囲
イェルバ マテ市場には、Ilex paraguariensisの葉から派生した製品が含まれ、伝統的なルーズリーフ浸出液として、またパウダー、リキッド、その他の利便性の高い形態で消費されます。これらの製品は、伝統的な飲料、レディトゥドリンク製品、機能性飲料用途に使用されます。市場は製品タイプ(ルーズリーフ イェルバ マテ、パウダー、リキッド、その他のイェルバ マテ製品)、性質(オーガニックおよびコンベンショナル)、フレーバー(プレーン/無香料、フルーツフレーバー、ハーバルおよびボタニカルブレンド、その他のフレーバー)、包装タイプ(ポーチ、ボックス、PETボトル、その他(缶、サシェ、スティックパックを含む))、流通チャネル(オントレードおよびオフトレード)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によってセグメント化されています。各セグメントの市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ルーズリーフ イェルバ マテ |
| パウダー |
| リキッド |
| その他のイェルバ マテ製品 |
| オーガニック |
| コンベンショナル |
| プレーン/無香料 |
| フルーツフレーバー |
| ハーバルおよびボタニカルブレンド |
| その他のフレーバー |
| ポーチ |
| ボックス |
| PETボトル |
| その他の包装タイプ |
| オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット |
| スペシャルティストア | |
| コンビニエンスストア | |
| フードサービスおよびカフェ | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| 中東・アフリカその他 |
| 製品タイプ別 | ルーズリーフ イェルバ マテ | |
| パウダー | ||
| リキッド | ||
| その他のイェルバ マテ製品 | ||
| 性質別 | オーガニック | |
| コンベンショナル | ||
| フレーバー別 | プレーン/無香料 | |
| フルーツフレーバー | ||
| ハーバルおよびボタニカルブレンド | ||
| その他のフレーバー | ||
| 包装タイプ別 | ポーチ | |
| ボックス | ||
| PETボトル | ||
| その他の包装タイプ | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット | |
| スペシャルティストア | ||
| コンビニエンスストア | ||
| フードサービスおよびカフェ | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのイェルバ マテ市場の予測成長率は?
市場は2027年から2032年にかけて5.40%のCAGRで拡大し、2032年までに3.12 ビリオン 米ドルに達すると予測されています。
最も成長が速いイェルバ マテ製品タイプは何ですか?
リキッドは2032年にかけて7.23%のCAGRで拡大すると予測されており、レディトゥドリンク小売形態によって支えられています。
オーガニック イェルバ マテが重要性を増している理由は何ですか?
オーガニックは6.83%のCAGRで拡大すると予測されており、プレミアム輸出チャネルにおけるトレーサビリティと認証要件によって支えられています。
ディトゥドリンク イェルバ マテの販売を促進しているものは何ですか?
より広い店舗流通、フレーバー革新、スポーツマーケティング、コンビニエンスチャネルへの配置が試用とリピート購入を増加させています。