
Taille et part du marché de la yerba mate
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.40 Milliards de dollars |
| Taille du Marché (2032) | 3.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.40 % |
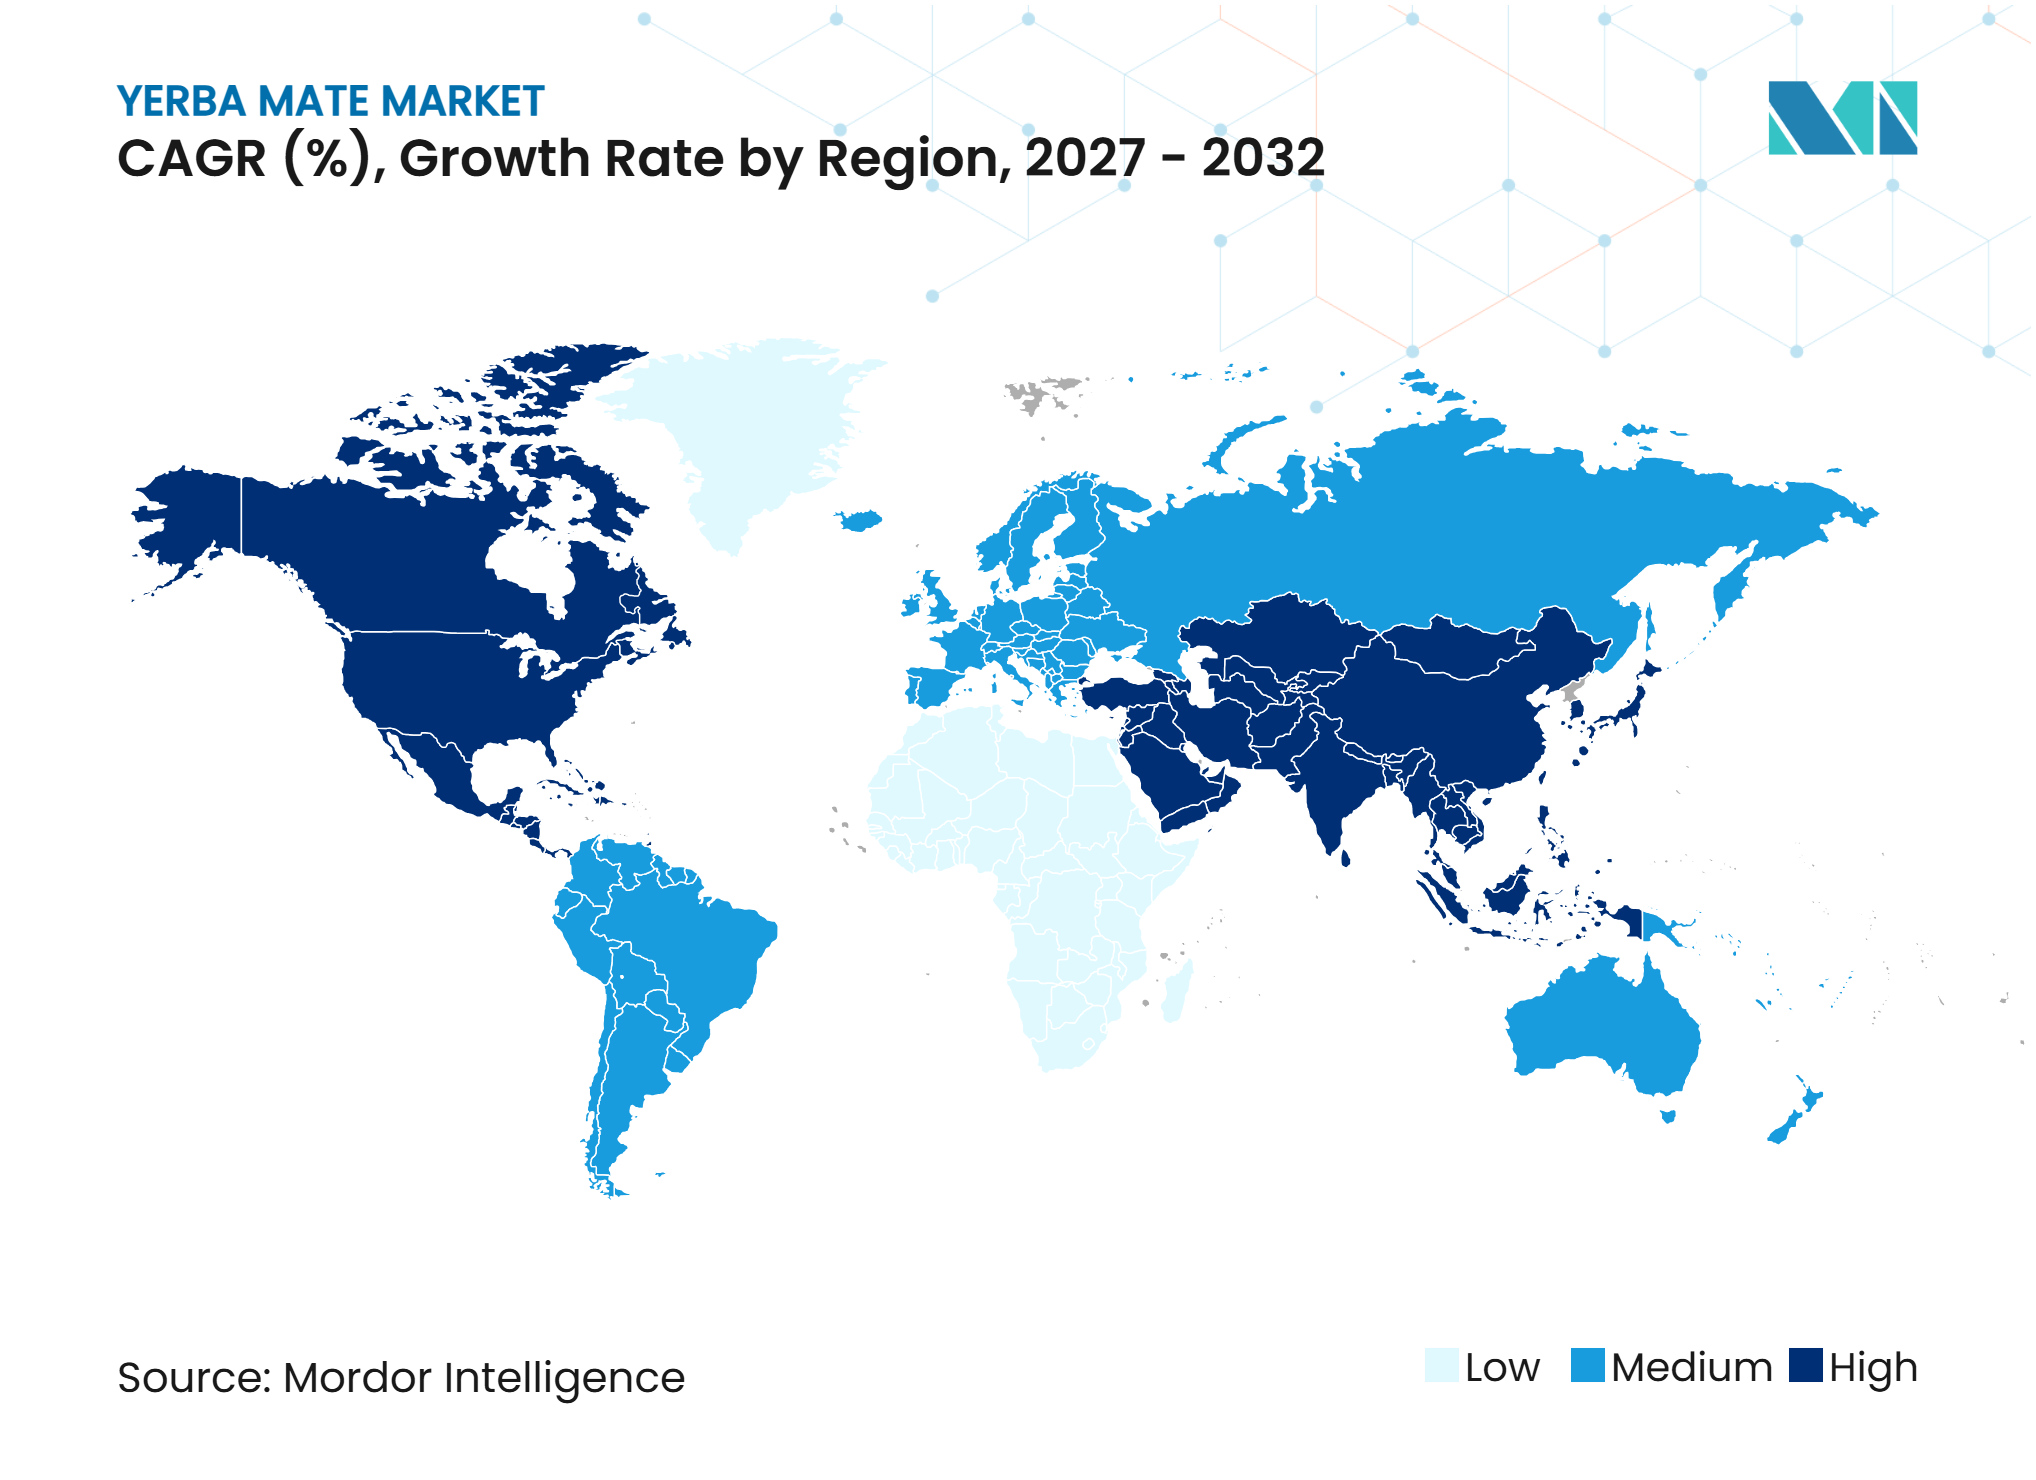
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Sud |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la yerba mate par Mordor Intelligence
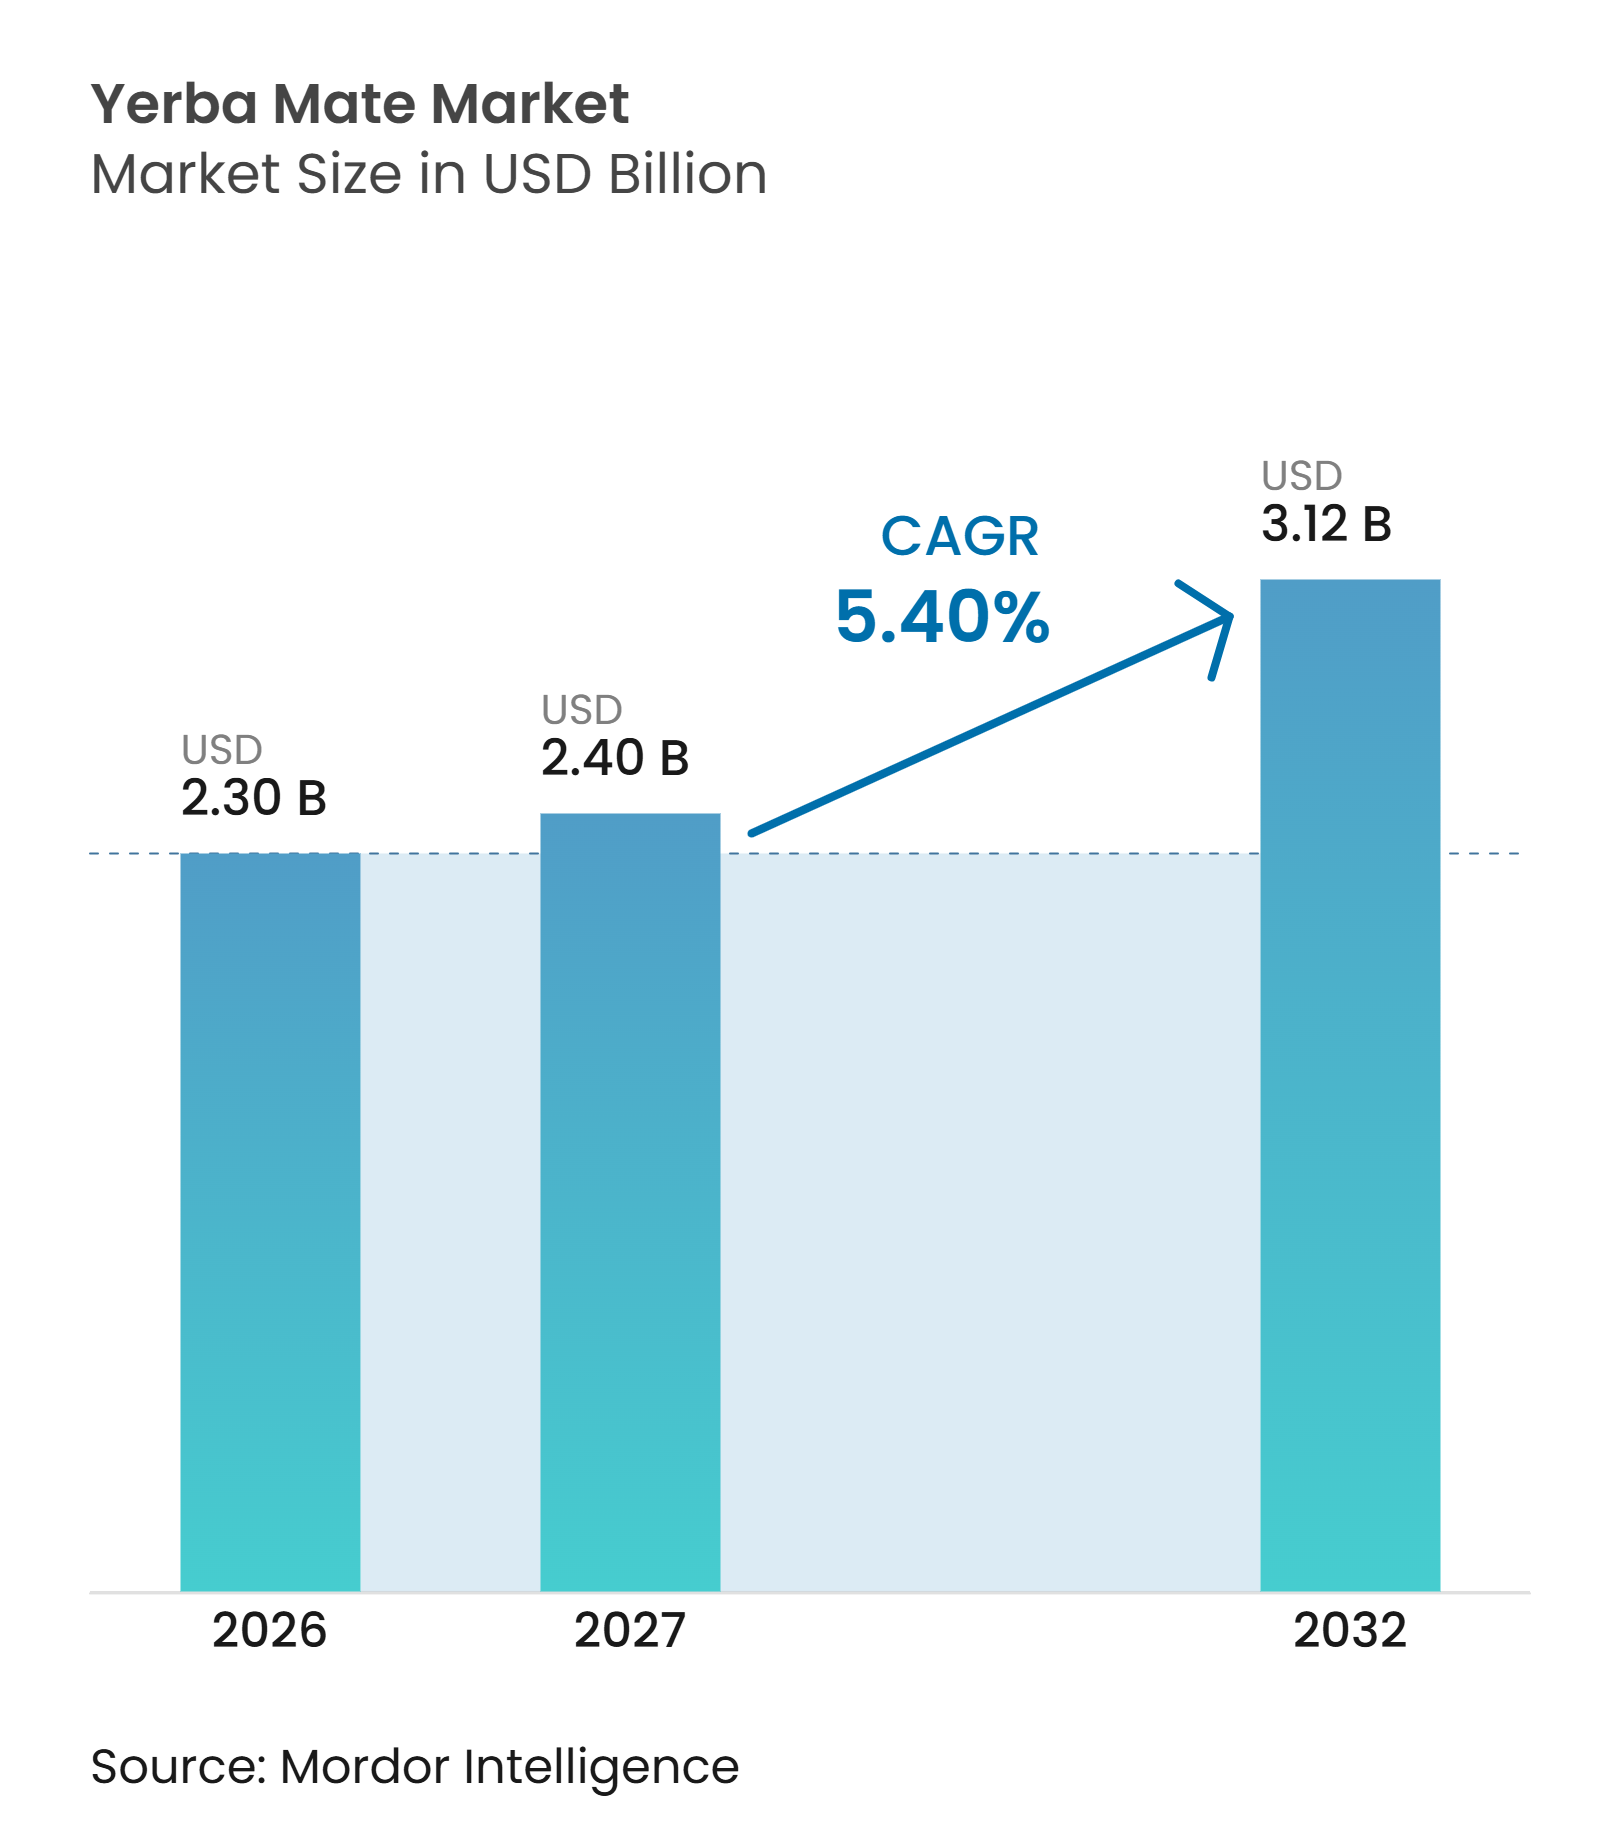
La taille du marché de la yerba mate devrait croître de 2,30 milliards USD en 2026 à 2,40 milliards USD en 2027 et devrait atteindre 3,12 milliards USD d'ici 2032, à un CAGR de 5,40 % sur la période 2027-2032. Le marché de la yerba mate s'étend au-delà de sa base de consommateurs traditionnelle en Amérique du Sud, soutenu par une demande croissante de boissons pratiques et d'applications de boissons fonctionnelles. La yerba mate traditionnelle en feuilles vrac reste au cœur de la consommation, tandis que les produits prêts à boire améliorent l'accessibilité via les supermarchés, les épiceries de proximité et les canaux de vente au détail en ligne. Les bonnes performances à l'exportation de l'Argentine reflètent une demande internationale croissante, bien que la production reste vulnérable aux conditions météorologiques et aux défis économiques auxquels font face les petits producteurs. Les entreprises disposant de réseaux de distribution établis sont mieux positionnées pour convertir la notoriété croissante des consommateurs en achats répétés, notamment grâce aux offres prêtes à boire.
Points clés du rapport
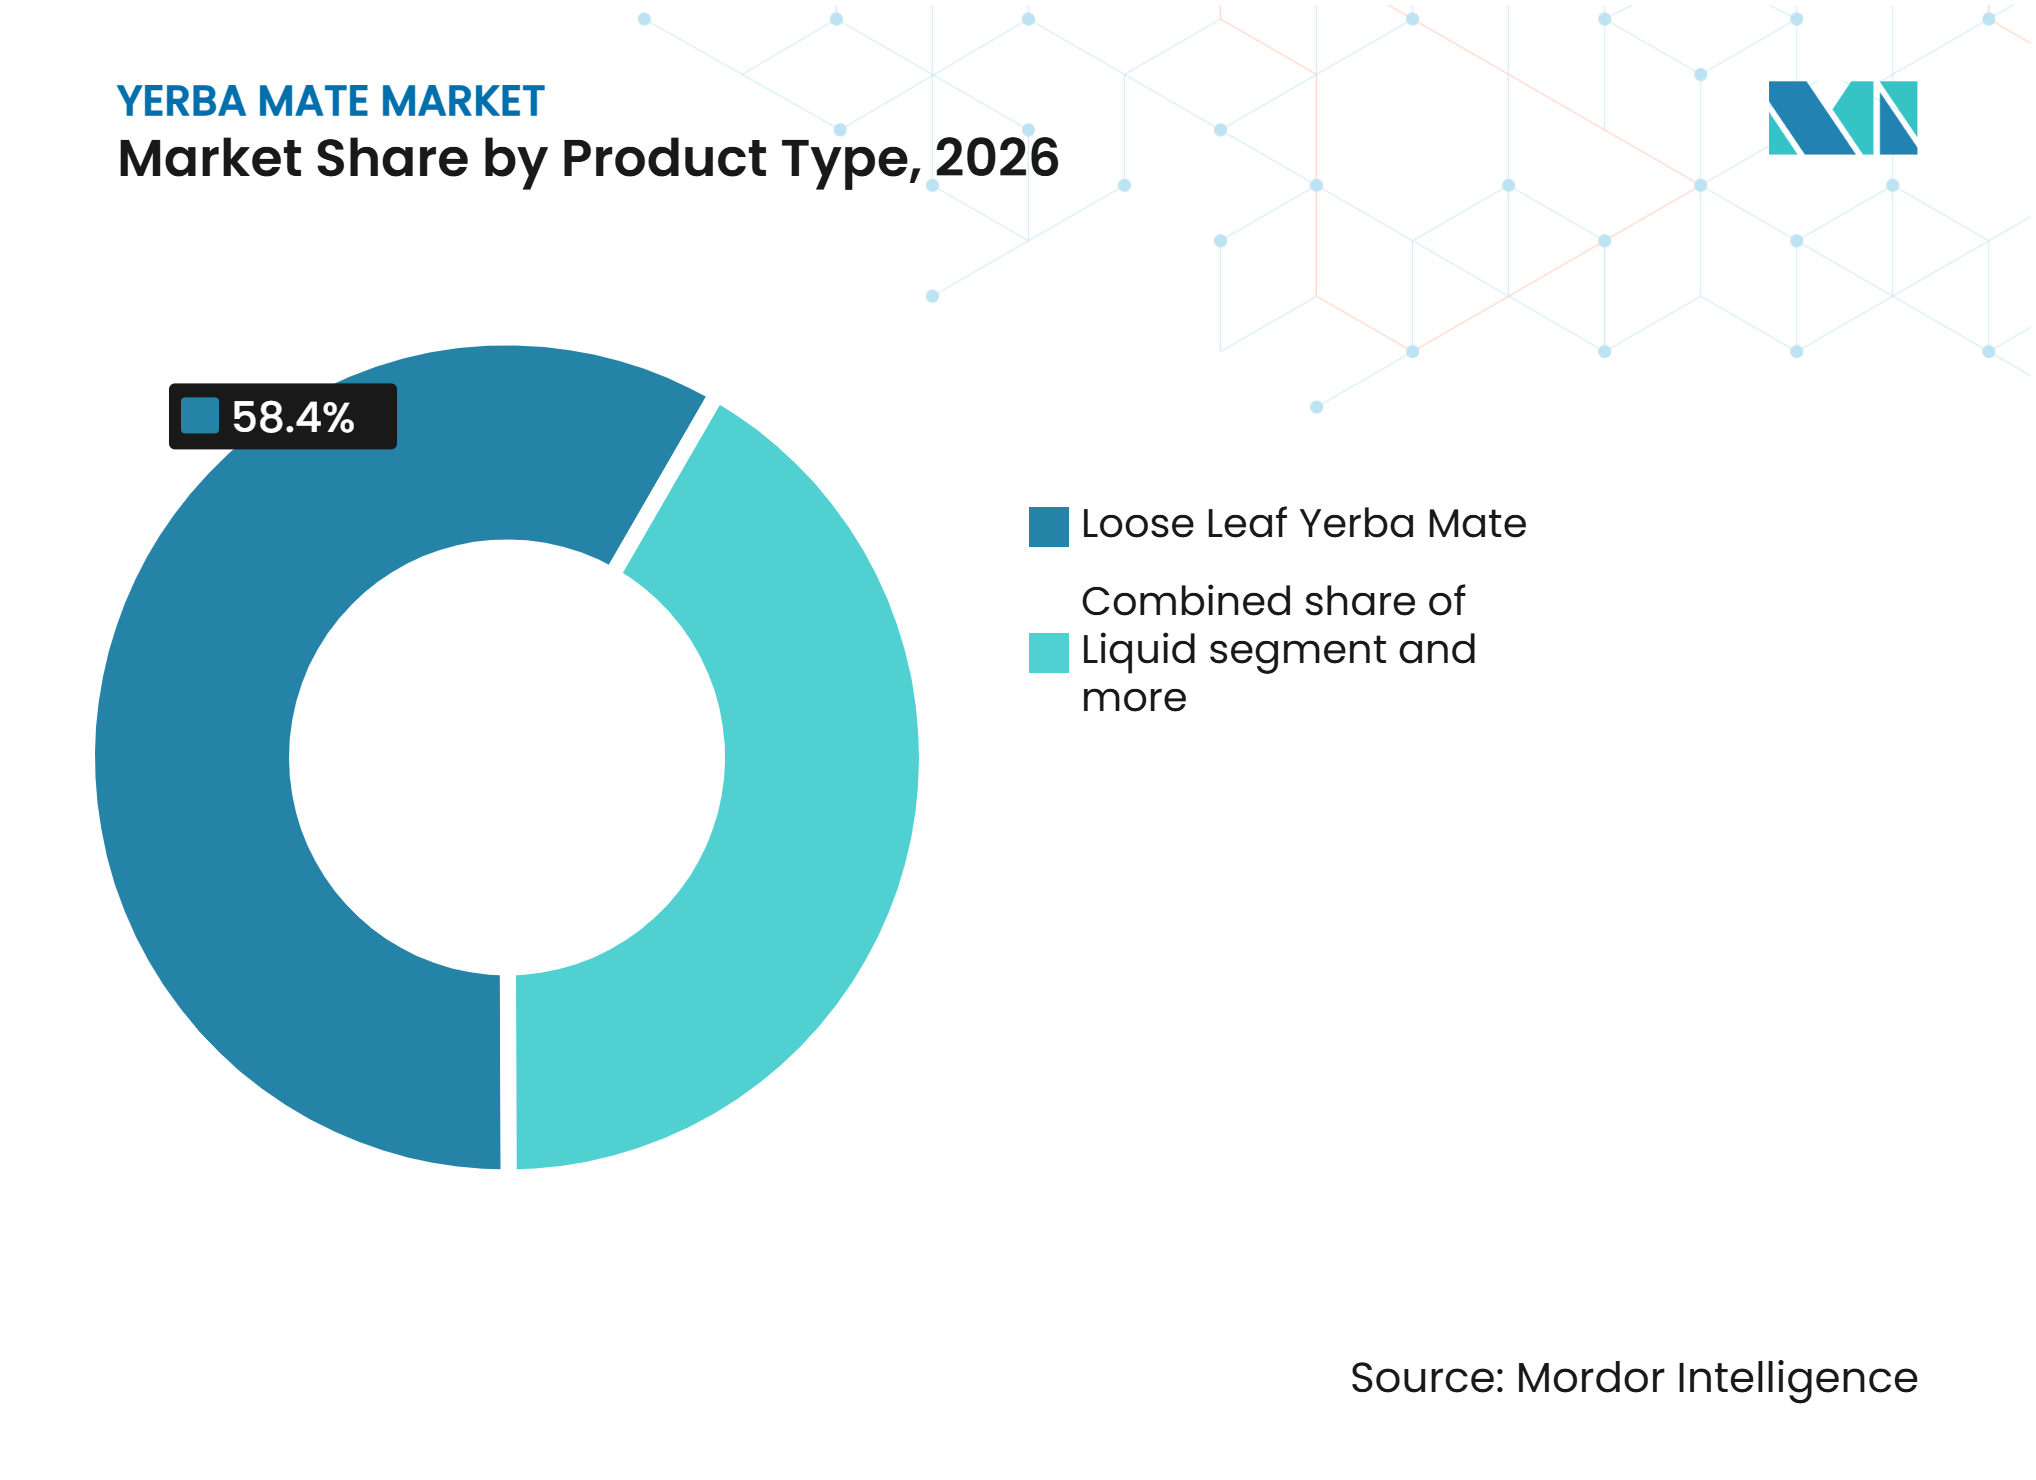
- Par type de produit, les feuilles vrac ont représenté 58,41 % de la part du marché de la yerba mate en 2026, tandis que le segment liquide devrait se développer à un CAGR de 7,23 % jusqu'en 2032.
- Par nature, la yerba mate conventionnelle a représenté 78,23 % de la part du marché de la yerba mate en 2026, tandis que le segment biologique devrait se développer à un CAGR de 6,83 % jusqu'en 2032.
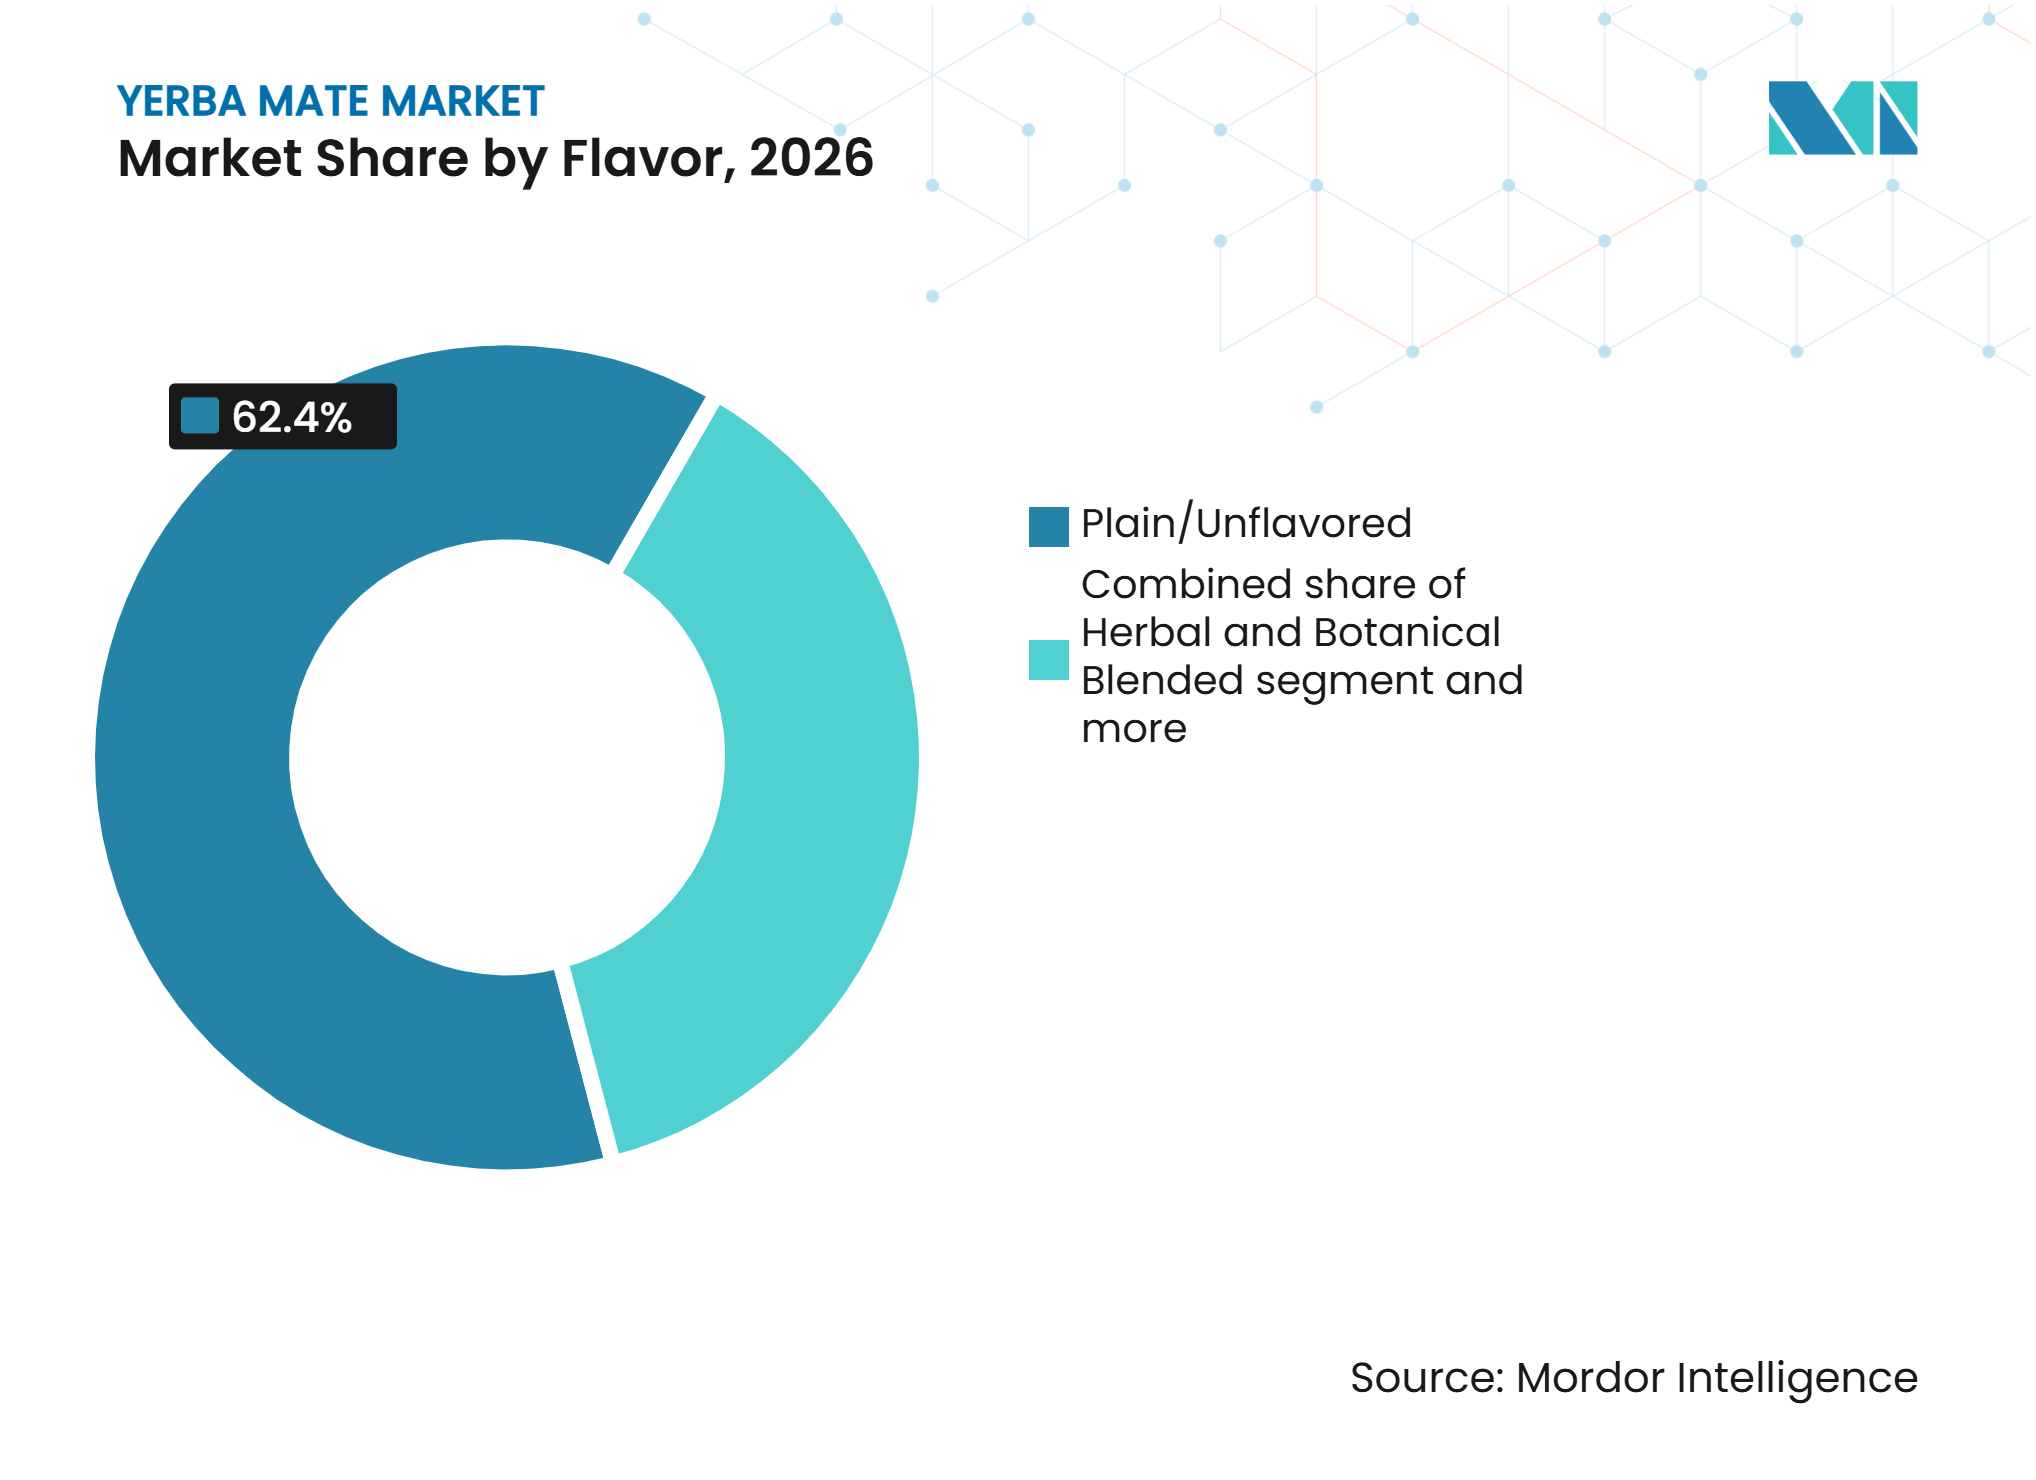
- Par saveur, la yerba mate nature/non aromatisée a représenté 62,41 % de la part du marché de la yerba mate en 2026, tandis que les mélanges à base de plantes et botaniques devraient se développer à un CAGR de 7,52 % jusqu'en 2032.
- Par type d'emballage, les sachets ont représenté 55,67 % de la part du marché de la yerba mate en 2026, tandis que les bouteilles PET devraient se développer à un CAGR de 8,01 % jusqu'en 2032.
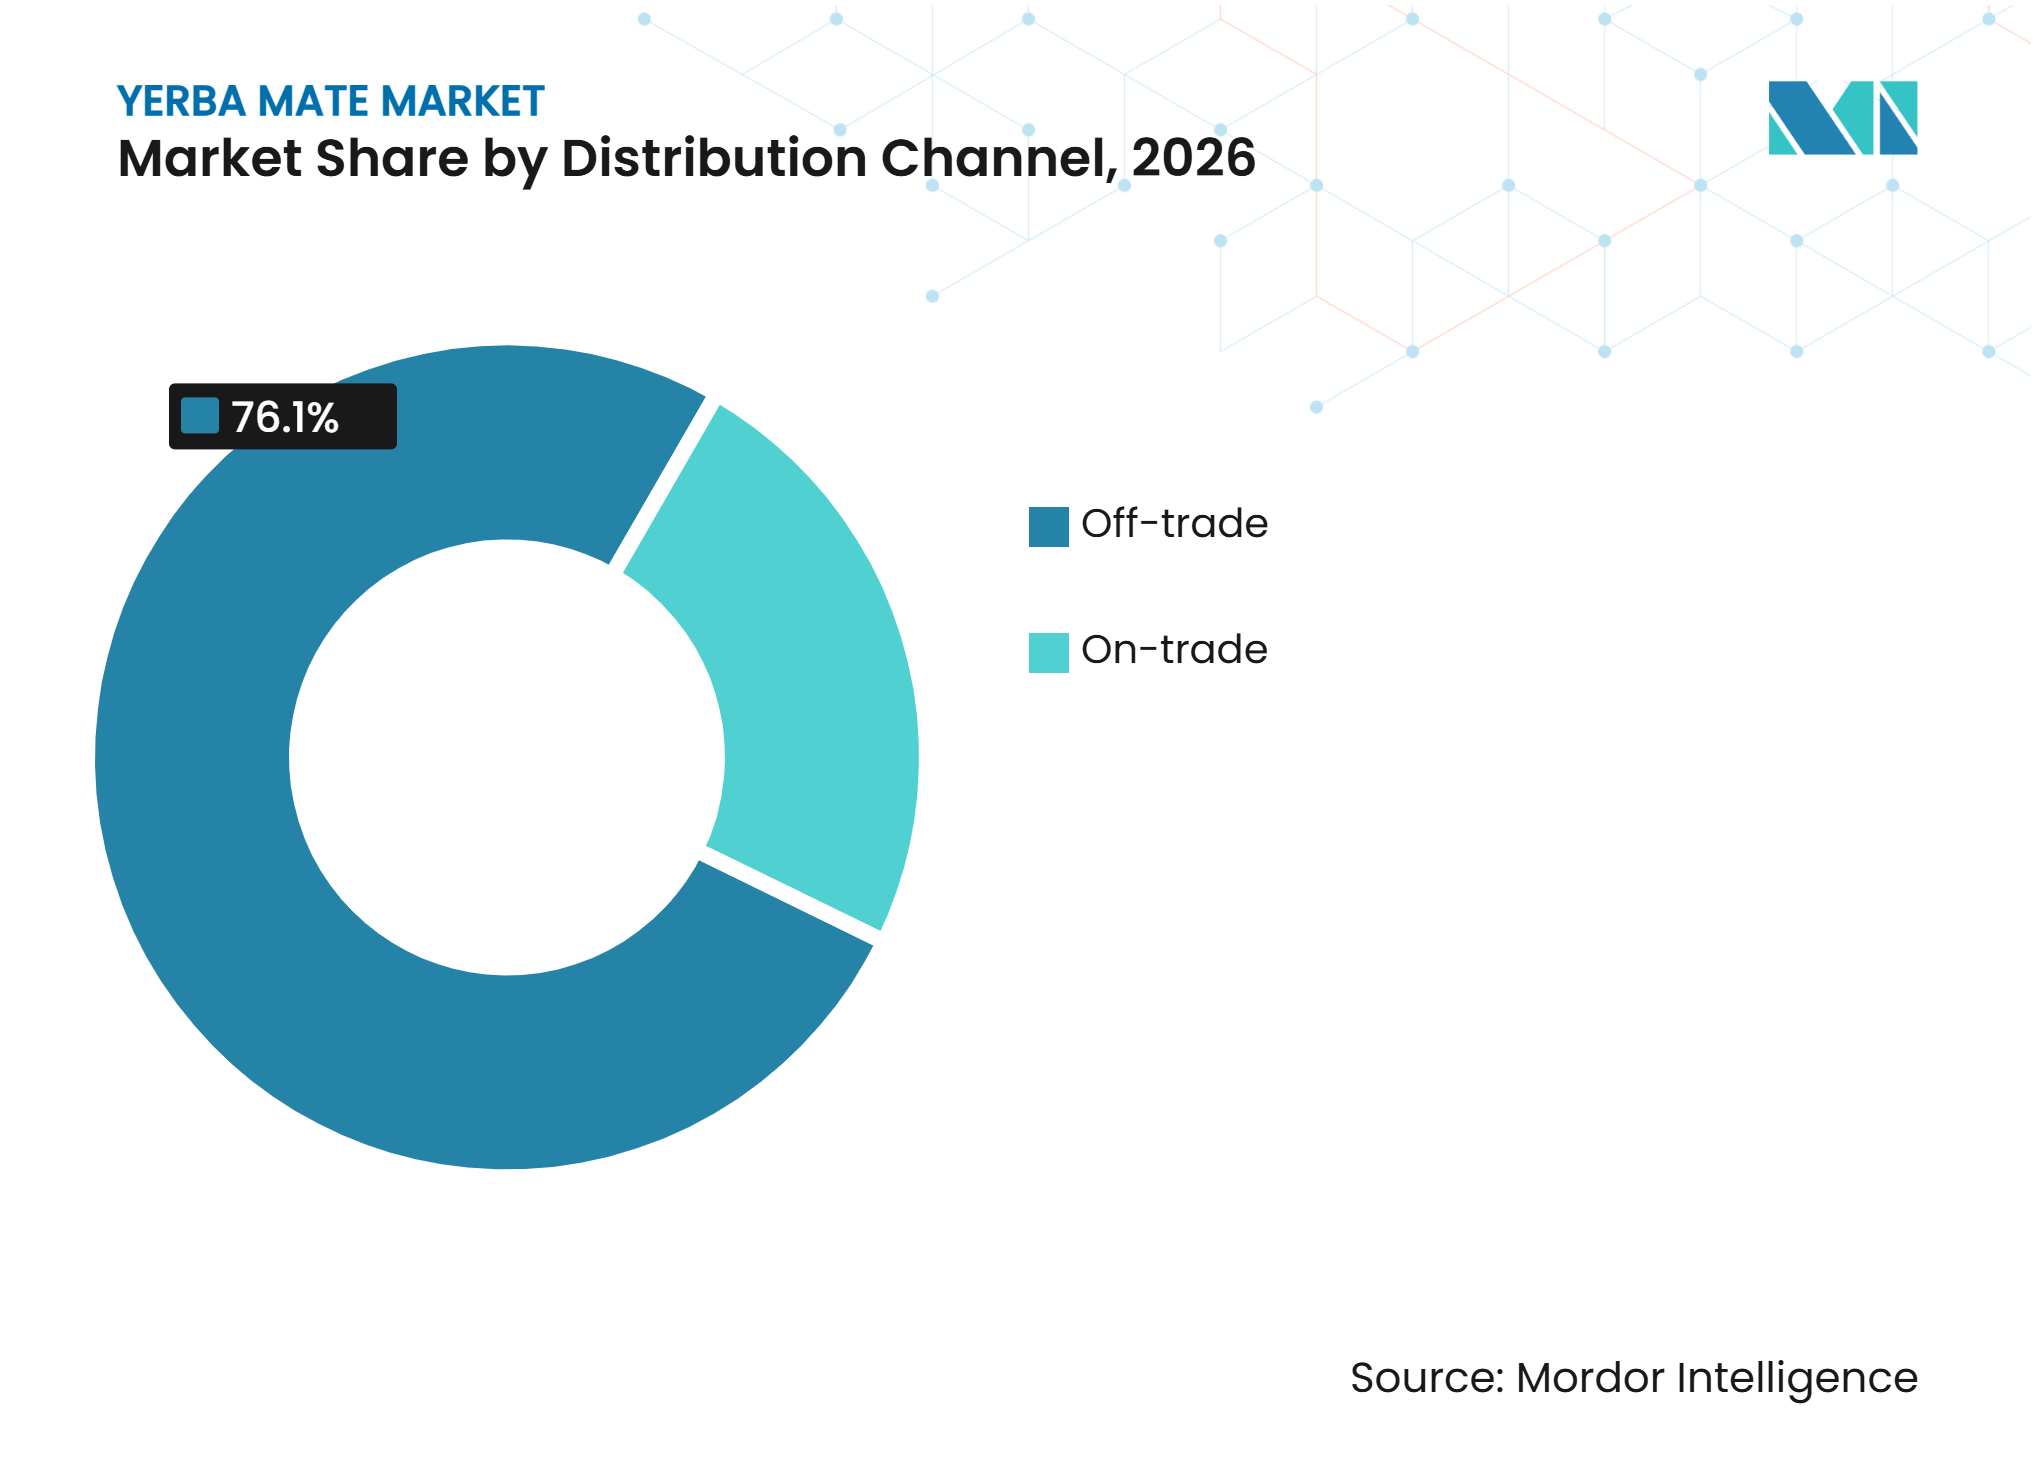
- Par canal de distribution, le commerce de détail a représenté 76,14 % de la part du marché de la yerba mate en 2026, tandis que le commerce de proximité devrait se développer à un CAGR de 7,21 % jusqu'en 2032.
- Par géographie, l'Amérique du Sud a représenté 36,12 % de la part du marché de la yerba mate en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de la yerba mate*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'alternatives naturelles à la caféine | +1.5% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Application croissante de la yerba mate dans les boissons fonctionnelles et enrichies en fruits | +1.2% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Adoption croissante de la yerba mate dans les boissons énergisantes et la nutrition sportive | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Expansion des formats de yerba mate prêts à boire et pratiques | +0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion des applications de la yerba mate dans les formulations de boissons fonctionnelles | +0.6% | Mondial, avec des gains précoces aux États-Unis et en Allemagne | Long terme (≥ 4 ans) |
| Demande croissante de boissons mélangées et aromatisées à base de yerba mate | +0.5% | Asie-Pacifique et Europe, avec des gains précoces au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'alternatives naturelles à la caféine
La yerba mate gagne en popularité en tant qu'alternative botanique à la caféine, portée par un intérêt croissant pour l'énergie naturelle et les applications de boissons fonctionnelles. Par exemple, en septembre 2025, selon le webinaire organisé par l'Institut national de la yerba mate (INYM) et l'Agence argentine du commerce et de l'investissement, le marché américain de la yerba mate était évalué à 722,7 millions USD en 2025 et devrait atteindre 1,3 milliard USD d'ici 2035 [1]. Le webinaire a mis en évidence des opportunités dans les boissons prêtes à boire, les mélanges instantanés, les boissons fonctionnelles, les compléments alimentaires et d'autres formats, indiquant l'expansion de la yerba mate au-delà de la consommation traditionnelle en infusion. Les millennials, les consommateurs de la génération Z, les acheteurs axés sur le fitness et les consommateurs soucieux de leur santé qui recherchent des alternatives aux boissons énergisantes conventionnelles représentent des segments de demande clés.
Application croissante de la yerba mate dans les boissons fonctionnelles et enrichies en fruits
Le développement de boissons fonctionnelles et enrichies en fruits crée des opportunités pour étendre les applications de la yerba mate au-delà des formats traditionnels de thé et d'infusion. Par exemple, en 2026, des chercheurs de l'Universidade Tecnológica Federal do Paraná (UTFPR), au Brésil, ont publié une étude dans Scientia Agricola évaluant 9 formulations d'infusion de yerba mate enrichie de jus de jaboticaba, avec et sans carbonatation. L'étude, impliquant 62 participants non entraînés, a révélé que la formulation contenant 60 % d'infusion de yerba mate et 40 % de jaboticaba a obtenu le score d'acceptation globale le plus élevé, soit 6 sur 9. De plus, la formulation carbonatée contenant 65 % de yerba mate et 35 % de jaboticaba a reçu un score d'intention d'achat de 4 sur 5, indiquant que les participants seraient susceptibles d'acheter la boisson [2]. Cette recherche démontre le potentiel de développement de produits de boissons enrichies en fruits et carbonatées à base de yerba mate.
Adoption croissante de la yerba mate dans les boissons énergisantes et la nutrition sportive
Le développement de boissons sportives à base de yerba mate élargit ses applications au-delà des produits conventionnels de thé et d'infusion. Par exemple, en avril 2025, des chercheurs affiliés à l'Université de Buenos Aires (UBA) et au Conseil national de la recherche scientifique et technique d'Argentine (CONICET) ont développé une boisson sportive isotonique incorporant un extrait de yerba mate. L'évaluation sensorielle a impliqué 117 participants, dont environ 56 à 60 % ont évalué les formulations testées au-dessus de 7 sur une échelle d'acceptation à 9 points. L'étude a également rapporté une augmentation de 2,7 à 3,7 fois de la teneur totale en polyphénols par rapport aux formulations témoins [3]. Ces résultats démontrent le potentiel d'incorporation de la yerba mate dans les boissons d'hydratation sportive, étendant ses applications à la catégorie de la nutrition sportive.
Expansion des formats de yerba mate prêts à boire et pratiques
La disponibilité croissante de boissons de yerba mate prêtes à boire rend le produit plus accessible aux consommateurs en l'étendant au-delà des formats traditionnels de thé et d'infusion vers des occasions de consommation pratiques et familières. Ces produits permettent aux consommateurs d'acheter de la yerba mate dans des formats portables et préemballés sans avoir besoin d'une préparation traditionnelle, permettant sa consommation dans divers contextes, notamment au travail, en voyage et lors d'activités de plein air. L'expansion des produits prêts à boire de marque accroît également l'importance d'un emballage attrayant, d'une distribution au détail plus large et d'un réapprovisionnement régulier des produits. Cela crée des opportunités pour les producteurs traditionnels de yerba mate d'élargir leur présence sur le marché grâce à des partenariats de co-fabrication, de licence et de distribution.
Analyse de l'impact des freins du marché de la yerba mate*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Culture sensible au climat et géographiquement concentrée | -1.2% | Amérique du Sud, portée par l'Argentine et le sud du Brésil | Long terme (≥ 4 ans) |
| Concurrence du café, du thé et d'autres boissons caféinées | -0.8% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Déséquilibres de négociation des petits exploitants et défis de transmission des prix des matières premières | -0.5% | Amérique du Sud, portée par Misiones, Argentine | Moyen terme (2-4 ans) |
| Conformité réglementaire et restrictions sur les allégations de santé et fonctionnelles | -0.4% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Culture sensible au climat et géographiquement concentrée
Le marché de la yerba mate reste très dépendant d'une production concentrée en Argentine et dans le sud du Brésil, rendant la disponibilité des matières premières vulnérable aux conditions météorologiques régionales et à la variabilité climatique. Les changements de température et de précipitations peuvent affecter l'adéquation des zones de culture, influençant potentiellement le développement des cultures, la productivité et la régularité de l'approvisionnement en feuilles vertes. Les pressions liées au climat peuvent également accroître la nécessité de pratiques culturales protégeant les plants de yerba mate contre la chaleur excessive et d'autres stress environnementaux. Les systèmes agroforestiers intégrant un couvert ombragé offrent une approche d'adaptation potentielle en contribuant à réduire le stress thermique et l'herbivorie tout en maintenant la productivité des cultures. Cependant, la mise en œuvre de ces systèmes nécessite des investissements, des conseils techniques et un soutien aux agriculteurs.
Concurrence du café, du thé et d'autres boissons caféinées
La concurrence des boissons caféinées établies, notamment le café et le thé conventionnel, crée des défis pour l'expansion du marché de la yerba mate. Ces produits bénéficient d'une forte familiarité des consommateurs, d'habitudes de consommation établies, d'une large disponibilité en commerce de détail et de réseaux de distribution bien développés. Le café reste un choix privilégié pour les consommateurs recherchant un regain d'énergie, tandis que le thé traditionnel attire les consommateurs par sa variété de saveurs, ses méthodes de préparation et ses occasions de consommation quotidienne établies. Les fabricants de yerba mate doivent donc concurrencer non seulement sur la teneur en caféine et les bénéfices fonctionnels, mais aussi sur le goût, la commodité, le prix et l'accessibilité des produits. La disponibilité de thés alternatifs prêts à boire, de boissons énergisantes et d'autres boissons caféinées d'origine végétale accroît encore la concurrence pour l'espace en rayon et l'attention des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la commodité redéfinit une catégorie dominée par la traditionLes feuilles vrac ont représenté 58,41 % de la part du marché de la yerba mate en 2026, la préparation traditionnelle restant ancrée en Argentine, au Brésil, en Uruguay et au Paraguay. La domination de la yerba mate en feuilles vrac dans les marchés de consommation traditionnels soutient la demande continue pour les formats emballés conventionnels. Les consommateurs des principaux pays producteurs, notamment l'Argentine, continuent de suivre les pratiques de préparation établies à l'aide d'une gourde et d'une bombilla, maintenant la pertinence des produits en feuilles vrac dans la consommation domestique. Les performances à l'exportation de l'Argentine reflètent également une demande continue pour les produits de yerba mate conventionnels sur les marchés internationaux. La yerba mate en feuilles vrac bénéficie de réseaux de distribution au détail établis, de la familiarité des consommateurs et d'habitudes de consommation de longue date.
Le segment liquide devrait se développer à un CAGR de 7,23 % jusqu'en 2032. Les produits de yerba mate prêts à boire éliminent le besoin de préparation traditionnelle et offrent de la commodité dans les rayons réfrigérés, les épiceries de proximité et les contextes de consommation liés au sport. Les performances commerciales des marques établies démontrent l'importance croissante de ce format au sein de la catégorie. Une plus large disponibilité en commerce de détail et des réseaux de distribution efficaces jouent également un rôle important dans l'amélioration de l'accessibilité des produits et le soutien des ventes. De plus, les extraits standardisés de yerba mate offrent aux fabricants des opportunités de développer des boissons liquides, des compléments alimentaires et des ingrédients cosmétiques avec une teneur définie en caféine et en polyphénols ainsi que des caractéristiques de solubilité.



Par nature :
la certification biologique façonne l'accès à l'exportationLe conventionnel a représenté 78,23 % de la part du marché de la yerba mate en 2026. Les produits de yerba mate conventionnels maintiennent une position forte sur le marché grâce à leur tarification établie, leur large disponibilité et la familiarité des consommateurs en Amérique du Sud. Les habitudes de consommation traditionnelles soutiennent une demande constante pour les produits conventionnels, tandis que les chaînes d'approvisionnement existantes sont bien équipées pour gérer l'approvisionnement en feuilles à grande échelle, le séchage, le broyage et l'emballage. Cette infrastructure de production et de distribution établie permet aux fabricants de servir les consommateurs sensibles aux prix sans engager les coûts supplémentaires associés à la certification biologique. Les producteurs conventionnels peuvent également participer aux marchés d'exportation en répondant à la demande de profils de goût traditionnels, de prix compétitifs et de volumes d'approvisionnement fiables.
Le segment biologique devrait se développer à un CAGR de 6,83 % jusqu'en 2032. La certification biologique soutient l'accès aux marchés d'exportation premium en permettant aux producteurs de yerba mate de satisfaire aux exigences établies en matière de production biologique, de traçabilité des produits et de documentation de la chaîne d'approvisionnement. Des réglementations telles que le Programme national biologique des États-Unis et les normes biologiques de l'Union européenne font de la conformité une considération importante pour les fournisseurs ciblant les canaux de vente au détail biologiques certifiés. Le respect de ces exigences implique la tenue de documents, de systèmes de traçabilité et de processus de certification tout au long de la chaîne d'approvisionnement. Les producteurs plus grands et intégrés verticalement peuvent être mieux positionnés pour gérer ces exigences en répartissant les coûts d'audit et administratifs sur des volumes de production plus élevés.
Par saveur :
les mélanges botaniques élargissent la portée au-delà du cœur traditionnelNature/non aromatisé a représenté 62,41 % de la part du marché de la yerba mate en 2026. Les produits de yerba mate non aromatisés continuent de bénéficier de la préférence des consommateurs pour l'amertume familière et l'arôme de feuille verte associés au maté traditionnel. Ce profil de saveur reste étroitement lié aux habitudes de consommation établies en Amérique du Sud et soutient la demande pour les produits conventionnels. Les variétés non aromatisées s'alignent également sur les méthodes de préparation habituelles et les formats d'emballage établis, permettant aux principaux transformateurs de maintenir des offres de produits cohérentes sans reformulation fréquente. Leur présence continue préserve le lien culturel entre la yerba mate et sa base de consommateurs traditionnelle. Les exportateurs peuvent également utiliser ces produits pour servir les consommateurs étrangers qui préfèrent des profils de goût authentiques et des pratiques de préparation familières.
Les mélanges à base de plantes et botaniques devraient se développer à un CAGR de 7,52 % jusqu'en 2032. Les mélanges de yerba mate aromatisés peuvent rendre le produit plus attrayant pour les consommateurs qui ne sont pas familiers avec son goût traditionnel. La combinaison de la yerba mate avec des ingrédients tels que les agrumes, les baies, la menthe et d'autres plantes crée des opportunités de développer des profils de saveur plus accessibles pour les boissons prêtes à boire et d'autres formats de produits. Ces mélanges permettent aux fabricants d'introduire la yerba mate à travers des expériences gustatives familières tout en conservant son positionnement basé sur la caféine. Cela peut aider le produit à concurrencer lors d'occasions de consommation où les consommateurs considèrent également le thé, les boissons pétillantes et les boissons énergisantes. Les combinaisons botaniques soutiennent en outre les lancements saisonniers, les produits en édition limitée et les offres au détail ciblées.

Par type d'emballage :
les sachets conservent leur échelle tandis que le PET se développeLes sachets ont représenté 55,67 % de la part du marché de la yerba mate en 2026. Les sachets restent un format d'emballage important pour la yerba mate car ils s'alignent sur les pratiques de consommation traditionnelles en feuilles vrac dans les principaux marchés sud-américains. Ces emballages sont pratiques pour un usage domestique et correspondent aux habitudes d'achat au détail établies, notamment dans les pays où les consommateurs préparent régulièrement le maté selon les méthodes traditionnelles. Leur demande continue reflète également la position forte des produits en feuilles vrac dans la consommation régionale. Les transformateurs traditionnels peuvent utiliser les équipements de remplissage, les capacités d'emballage et les réseaux de distribution existants pour approvisionner ces formats efficacement. Les sachets sont particulièrement pertinents en Argentine, en Uruguay, au Paraguay et dans le sud du Brésil, où la préparation habituelle reste une occasion importante de consommation.
Les bouteilles PET devraient se développer à un CAGR de 8,01 % jusqu'en 2032. Les bouteilles PET soutiennent l'expansion des produits de yerba mate prêts à boire en offrant un emballage pratique pour une consommation immédiate et un placement dans les rayons de boissons réfrigérées. Elles permettent également aux fabricants d'introduire des variétés aromatisées aux fruits et botaniques qui séduisent les consommateurs peu familiers avec les produits traditionnels en feuilles vrac. Les réglementations sur les emballages dans des marchés tels que l'Union européenne accroissent l'importance de la planification du contenu recyclé et de la récupération des matériaux. Par conséquent, les fabricants doivent tenir compte de l'attrait en rayon, du transport, de la recyclabilité et de la conformité réglementaire lors du choix des formats d'emballage. Les canettes, les sachets et les sticks offrent également des alternatives pour les boissons individuelles et les produits axés sur le bien-être.
Par canal de distribution :
le commerce de détail maintient la base tandis que le commerce en ligne élargit l'accèsLe commerce de détail a représenté 76,14 % de la part du marché de la yerba mate en 2026. Le commerce de détail reste important pour la distribution de la yerba mate, les supermarchés et les hypermarchés servant de principaux points de vente pour les achats courants. Ces magasins offrent aux marques traditionnelles en feuilles vrac une large visibilité sur les marchés sud-américains et soutiennent les achats répétés en proposant des produits familiers aux côtés des articles d'épicerie quotidiens. Le commerce de détail spécialisé soutient en outre la distribution en Amérique du Nord, notamment pour les produits de yerba mate biologiques, fonctionnels et différenciés. Les rayons physiques permettent également aux consommateurs de comparer les saveurs, les formats de produits et les tailles d'emballage, aidant les marques à se faire connaître auprès des nouveaux acheteurs. Par conséquent, les canaux de commerce de détail continuent de servir à la fois les consommateurs établis à la recherche de produits traditionnels et les nouveaux consommateurs qui découvrent la yerba mate, faisant de la disponibilité en commerce de détail et de la visibilité des produits en magasin des facteurs importants pour la performance des marques.
Le commerce de proximité devrait se développer à un CAGR de 7,21 % jusqu'en 2032. Le commerce de proximité élargit la portée du marché de la yerba mate en permettant aux fabricants de se connecter avec les consommateurs au-delà des réseaux de vente au détail établis. Les plateformes de commerce électronique, les sites web des marques et les services d'abonnement offrent des opportunités d'atteindre les acheteurs internationaux, de soutenir l'éducation sur les produits et d'encourager les achats répétés. Ces canaux permettent également aux consommateurs d'accéder à une gamme plus large de produits spécialisés, notamment des variétés biologiques, des mélanges aromatisés et des formats pratiques. Les ventes directes en ligne peuvent aider les petits fabricants à introduire de nouvelles saveurs et formats de produits, à comprendre les préférences des consommateurs et à développer la notoriété de la marque sans dépendre entièrement des grandes chaînes de supermarchés.
Analyse géographique
Amérique du Sud
L'Amérique du Sud a représenté 36,12 % de la part du marché de la yerba mate en 2026. L'Amérique du Sud occupe une position significative sur le marché de la yerba mate, soutenue par des traditions de consommation profondément enracinées et le rôle établi de l'Argentine en tant que grand producteur et exportateur. La région bénéficie d'une expertise de longue date en matière de culture et de transformation, ainsi que de préférences des consommateurs qui soutiennent la demande intérieure et le commerce international. L'activité exportatrice de l'Argentine offre un accès aux marchés étrangers, tandis que la consommation intérieure continue d'être soutenue par les canaux de vente au détail traditionnels et les formats de produits familiers. Les principales destinations d'exportation, notamment la Syrie, le Chili et l'Espagne, démontrent en outre la portée de la yerba mate argentine sur les marchés internationaux.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,11 % jusqu'en 2032. L'Asie-Pacifique offre des opportunités d'expansion du marché de la yerba mate, portées par un intérêt croissant pour les sources naturelles de caféine et les boissons fonctionnelles. Le Japon et l'Australie disposent de canaux de vente au détail de boissons spécialisées établis qui peuvent introduire des ingrédients botaniques traçables et des produits de yerba mate premium auprès des consommateurs familiers avec le thé de spécialité et les boissons axées sur le bien-être. La Chine présente également des opportunités grâce à sa culture de consommation de thé établie et à sa familiarité avec les produits à base de thé diversifiés. Par ailleurs, des marchés tels que l'Indonésie, la Thaïlande et les Philippines offrent des opportunités émergentes grâce à l'expansion des canaux de commerce électronique et à un accès plus large aux boissons spécialisées.
Amérique du Nord, Europe et autres régions
L'Amérique du Nord représente un marché non traditionnel établi pour la yerba mate, principalement porté par la disponibilité croissante de produits prêts à boire aux États-Unis. La notoriété des marques, la distribution directe en magasin et l'expansion de la disponibilité en commerce de détail ont aidé les fabricants à introduire la yerba mate auprès des consommateurs au-delà des marchés traditionnels sud-américains. L'Europe offre également des opportunités de croissance portées par la demande des communautés de la diaspora et l'intérêt croissant pour les boissons botaniques, bien que les fabricants doivent satisfaire aux exigences applicables en matière de certification biologique, d'étiquetage des produits et d'allégations fonctionnelles. Au Royaume-Uni, l'introduction de shots de bien-être à base de yerba mate démontre l'expansion de l'ingrédient vers des formats de produits au-delà du thé traditionnel et du commerce de détail spécialisé. Dans ces régions, la yerba mate est en concurrence avec le café, le thé conventionnel et les boissons énergisantes pour des occasions de consommation similaires, ce qui rend un positionnement produit clair important pour développer la notoriété des consommateurs.
Paysage concurrentiel
Concentration du Marché
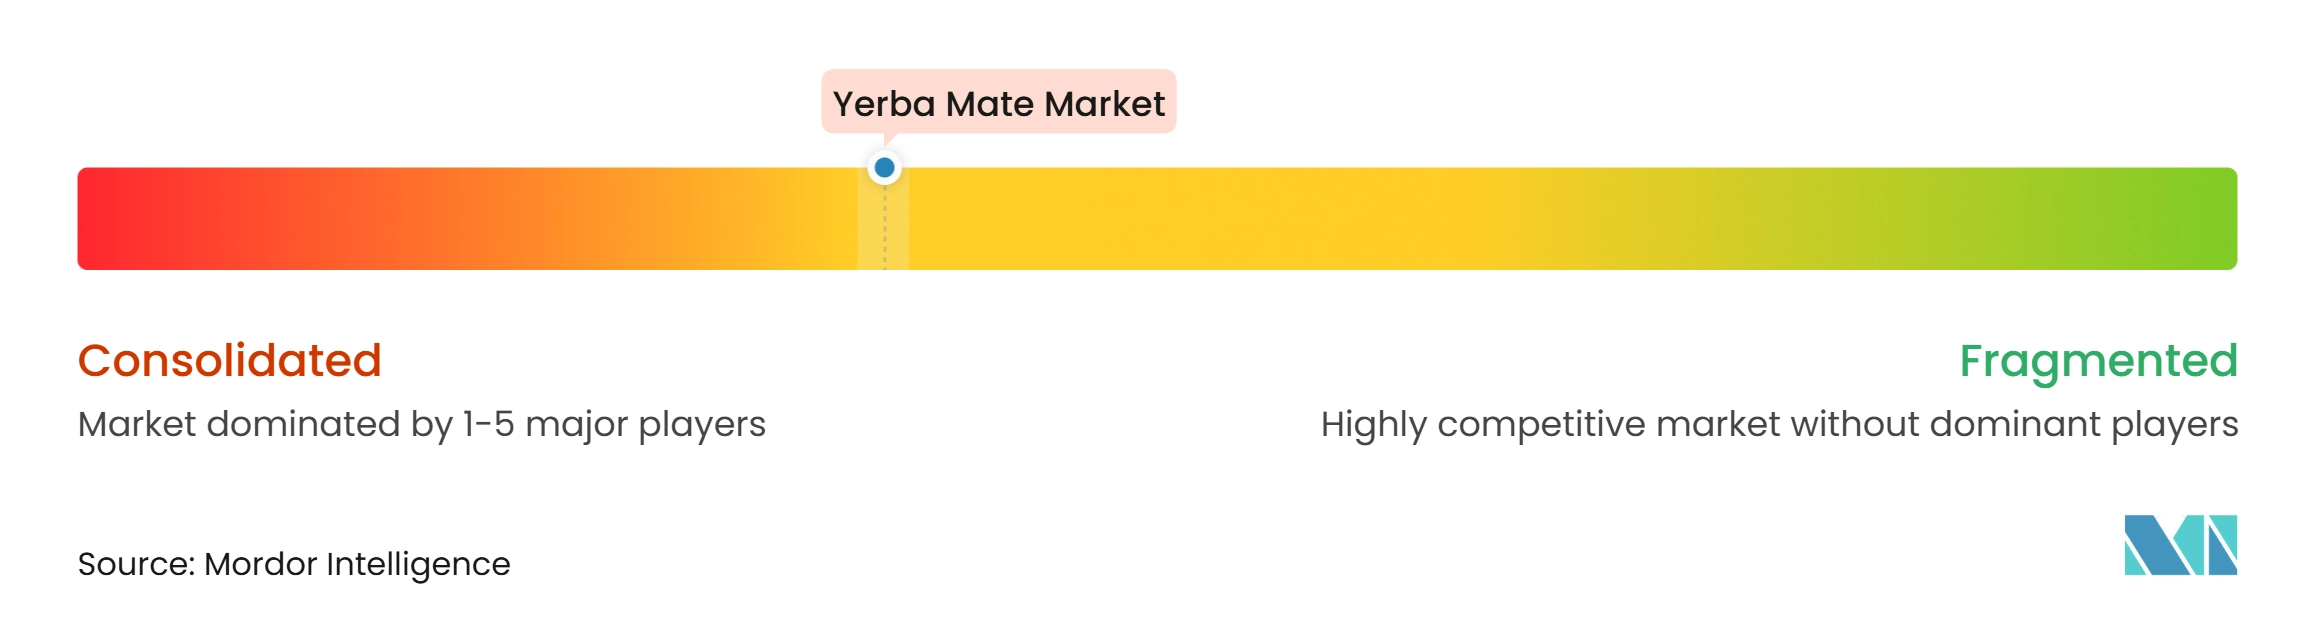
Le marché de la yerba mate est modérément fragmenté, avec une concurrence répartie entre les transformateurs traditionnels de feuilles, les marques de boissons prêtes à boire et les fabricants d'ingrédients spécialisés. Chaque groupe est en concurrence grâce à différentes capacités, notamment l'approvisionnement agricole, l'expertise en transformation, la notoriété de la marque, l'innovation produit et les réseaux de distribution. Les transformateurs argentins traditionnels, tels que Establecimiento Las Marías et CBSé, maintiennent leurs positions sur le marché grâce à des marques établies, un accès aux feuilles vertes, une infrastructure de transformation et une forte distribution régionale. Leurs opérations sont étroitement liées à la consommation conventionnelle en feuilles vrac et aux marchés d'exportation. La concurrence au sein de ce groupe dépend largement de l'approvisionnement en matières premières, de l'efficacité de la production, de la qualité des produits et des relations avec les détaillants et les distributeurs. Les profils de goût familiers, les préférences établies des consommateurs et la large disponibilité en commerce de détail soutiennent en outre leurs positions.
Le maintien d'approvisionnements fiables en feuilles vertes et la coordination avec les producteurs, les moulins et les distributeurs restent importants pour répondre à la demande intérieure et internationale. Les marques de boissons prêtes à boire sont en concurrence grâce à la couverture de distribution, l'innovation en matière de saveurs, le positionnement de la marque et l'accès aux canaux de vente au détail de commodité et grand public. Yerba Madre a établi une position forte dans le segment américain des boissons de yerba mate prêtes à boire grâce à sa présence en commerce de détail et à son portefeuille de produits diversifié. Son introduction de saveurs supplémentaires, notamment des variétés à base de fruits, démontre l'importance de l'innovation produit pour attirer de nouveaux consommateurs tout en conservant la yerba mate comme ingrédient principal. La concurrence dans cette catégorie dépend de la capacité des fabricants à obtenir des placements en commerce de détail, à maintenir la disponibilité des produits, à soutenir les activités promotionnelles et à introduire de nouvelles offres. Les entreprises disposant de partenariats de distribution établis et d'une plus grande capacité d'investissement peuvent avoir des avantages pour élargir leur présence en commerce de détail. Les transformateurs en vrac traditionnels, cependant, peuvent avoir besoin de développer des capacités supplémentaires en formulation de boissons, emballage, image de marque et gestion des canaux pour concurrencer plus efficacement dans ce segment.
Le segment des extraits premium offre une autre voie concurrentielle en servant les applications de nutrition sportive, de nutraceutiques et de cosmétiques. Les transformateurs brésiliens et les fabricants d'ingrédients développent des extraits standardisés de yerba mate avec des caractéristiques définies en caféine et en polyphénols pour répondre aux exigences de formulation. Ces ingrédients permettent aux fabricants de servir des applications spécialisées sans dépendre entièrement des marques de boissons destinées aux consommateurs. La concurrence dans ce segment implique de plus en plus des capacités d'extraction, la standardisation des produits, la documentation technique et la conformité aux exigences réglementaires spécifiques aux marchés. La justification scientifique et les spécifications cohérentes des ingrédients sont particulièrement importantes pour les fabricants ciblant les applications fonctionnelles et axées sur la santé.
Leaders du secteur de la yerba mate
-
Cooperativa Agrícola de la Colonia Liebig Ltda. (Playadito)
-
Establecimiento Las Marías S.A.C.I.F.A. (Taragüi)
-
Establecimiento Santa Ana S.A. (CBSé)
-
La Cachuera S.A. (Amanda)
-
Molino San Miguel (AMSA S.A.) (San Miguel)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la yerba mate Entreprises couvertes dans ce rapport
- Cooperativa Agrícola de la Colonia Liebig Ltda. (Playadito)
- Establecimiento Las Marías S.A.C.I.F.A. (Taragüi)
- Establecimiento Santa Ana S.A. (CBSé)
- La Cachuera S.A. (Amanda)
- Molino San Miguel (AMSA S.A.) (San Miguel)
- Productores de Yerba Mate de Santo Pipó S.C.L. (Piporé)
- Cordeiro y Cía. S.R.L. (Verdeflor)
- Cooperativa Agrícola Mixta de Montecarlo Ltda. (Aguantadora)
- Molinos Río de la Plata S.A. (Cruz de Malta)
- Kraus S.A. (Kraus)
- Cooperativa Yerbatera Andresito Ltda. (Andresito)
- Gerula S.A. (Romance)
- Yerbatera Misiones S.R.L. (Nobleza Gaucha)
- Cooperativa Agrícola Río Paraná Ltda. (Titrayju)
- Eno Bronstrup S.A. (Selecta)
- Lauro Raatz S.A. (Lauro Raatz)
- Agro Industrial Ruvicha (Ruvicha)
- Barão Indústria e Comércio de Erva Mate e Chás S.A. (Barão)
- Indústria Ervateira Bonetes Ltda. (Bonetes)
- Triunfo do Brasil Ltda. (Triunfo)
Développements industriels récents dans Marché de la yerba mate
- Août 2026 : Saint James a lancé Saint James Yerba Mate, sa première extension de produit au-delà du portefeuille existant de thés glacés. La nouvelle gamme de boissons biologiques prêtes à boire est disponible en saveurs Mangue Fruit de la passion, Framboise Citron et Fraise Mandarine, avec 150 mg de caféine naturelle par bouteille. L'entreprise a initialement rendu les produits disponibles via Amazon et son site web et prévoit d'élargir la distribution au détail via Kroger et Albertsons.
- Février 2026 : Yerba Madre a introduit de nouveaux produits de yerba mate et élargi son portefeuille dans des formats en feuilles vrac, en bouteille, en canette, pétillant et axés sur la commodité. Les lancements clés comprenaient Unsweetened Original Yerba, le premier produit prêt à boire de la marque à porter le label Regenerative Organic Certified ; une gamme de boissons pétillantes rafraîchie ; et de nouvelles saveurs telles que Fraise Kiwi, Cerise Sublime et Mangue Fuego. L'entreprise a également élargi sa présence au détail dans les canaux naturels, conventionnels, grand public, club et de commodité.
Périmètre du rapport mondial sur le marché de la yerba mate
Le marché de la yerba mate comprend les produits dérivés des feuilles d'Ilex paraguariensis, consommés sous forme d'infusions traditionnelles en feuilles vrac et dans des formats en poudre, liquides et autres formats pratiques. Ces produits sont utilisés dans les boissons traditionnelles, les produits prêts à boire et les applications de boissons fonctionnelles. Le marché est segmenté par type de produit (yerba mate en feuilles vrac, poudre, liquide et autres produits de yerba mate), nature (biologique et conventionnel), saveur (nature/non aromatisé, aromatisé aux fruits, mélange à base de plantes et botaniques et autres saveurs), type d'emballage (sachets, boîtes, bouteilles PET et autres, notamment canettes, sachets individuels et sticks), canal de distribution (commerce de proximité et commerce de détail) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique). Pour chaque segment, les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Yerba mate en feuilles vrac |
| Poudre |
| Liquide |
| Autres produits de yerba mate |
| Biologique |
| Conventionnel |
| Nature/Non aromatisé |
| Aromatisé aux fruits |
| Mélange à base de plantes et botaniques |
| Autres saveurs |
| Sachets |
| Boîtes |
| Bouteilles PET |
| Autres types d'emballage |
| Commerce de proximité | |
| Commerce de détail | Supermarchés et hypermarchés |
| Magasins spécialisés | |
| Épiceries de proximité | |
| Restauration et cafés | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Yerba mate en feuilles vrac | |
| Poudre | ||
| Liquide | ||
| Autres produits de yerba mate | ||
| Par nature | Biologique | |
| Conventionnel | ||
| Par saveur | Nature/Non aromatisé | |
| Aromatisé aux fruits | ||
| Mélange à base de plantes et botaniques | ||
| Autres saveurs | ||
| Par type d'emballage | Sachets | |
| Boîtes | ||
| Bouteilles PET | ||
| Autres types d'emballage | ||
| Par canal de distribution | Commerce de proximité | |
| Commerce de détail | Supermarchés et hypermarchés | |
| Magasins spécialisés | ||
| Épiceries de proximité | ||
| Restauration et cafés | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le marché de la yerba mate jusqu'en 2032 ?
Le marché devrait se développer à un CAGR de 5,40 % de 2027 à 2032, atteignant 3,12 milliards USD d'ici 2032.
Quel type de produit de yerba mate connaît la croissance la plus rapide ?
Le segment liquide devrait se développer à un CAGR de 7,23 % jusqu'en 2032, soutenu par les formats de vente au détail prêts à boire.
Pourquoi la yerba mate biologique gagne-t-elle en importance ?
Le segment biologique devrait se développer à un CAGR de 6,83 %, soutenu par les exigences de traçabilité et de certification dans les canaux d'exportation premium.
Qu'est-ce qui stimule les ventes de yerba mate prête à boire ?
Une distribution plus large en magasin, l'innovation en matière de saveurs, le marketing sportif et le placement dans les canaux de commodité augmentent les essais et les achats répétés.