
ヴトリシラン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.93 十億米ドル |
| 市場規模 (2031) | 9.64 十億米ドル |
| Growth Rate (2026 - 2031) | 26.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
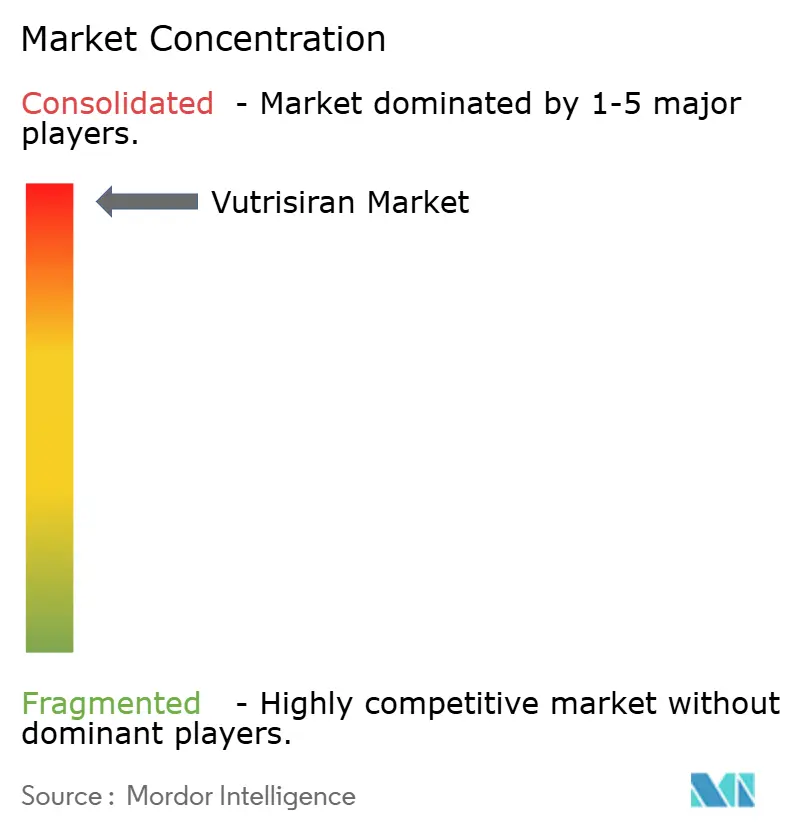
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヴトリシラン市場分析
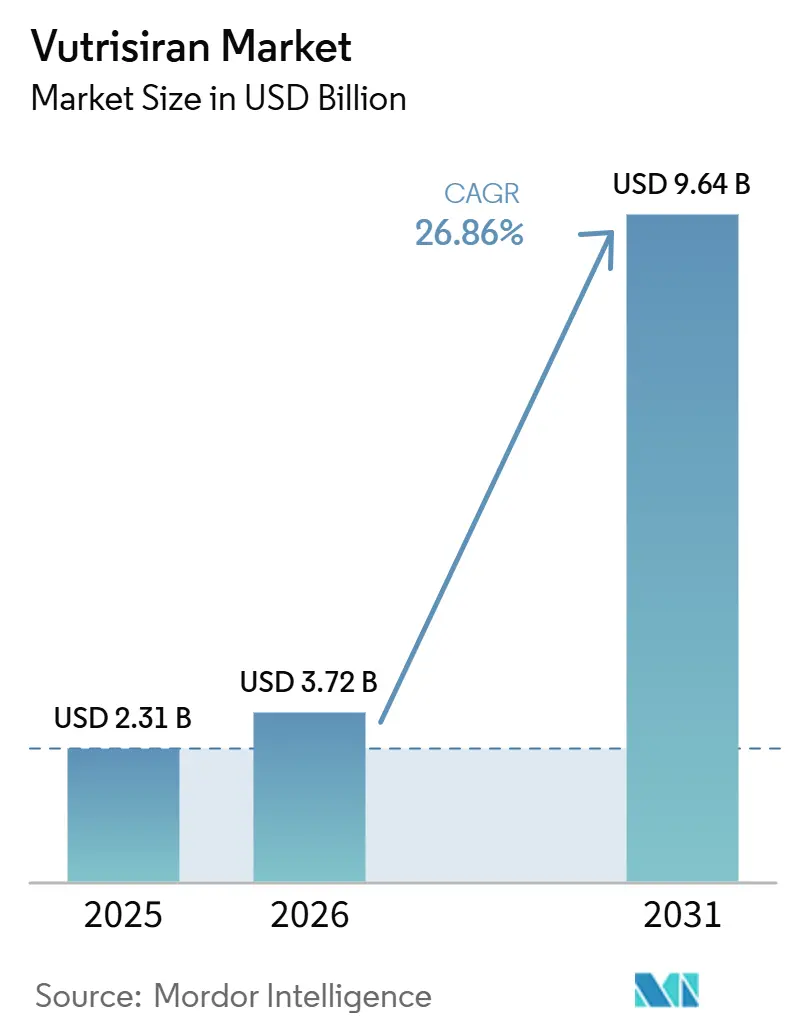
ヴトリシラン市場規模は2025年に23億1,000万米ドル(2.31 ビリオン 米ドル)と評価され、2026年の29億3,000万米ドル(2.93 ビリオン 米ドル)から2031年には96億4,000万米ドル(9.64 ビリオン 米ドル)に達すると推定されており、予測期間2026年〜2031年における年平均成長率(CAGR)は26.9%です。ヴトリシラン市場がこのように急成長している主な要因は、2025年3月の米国におけるATTR-CM適応に対するAMVUTTRAの承認に続き、2025年〜2026年にかけてヨーロッパ、カナダ、日本でも承認が得られたことによるAMVUTTRAの普及拡大です。2025年通年のAMVUTTRA純製品売上高は23億1,000万米ドル(2.31 ビリオン 米ドル)に達し、2024年比138%増となりました。また、Alnylamが示した2026年のTTR総売上高ガイダンスである44億米ドル(4.4 ビリオン 米ドル)〜47億米ドル(4.7 ビリオン 米ドル)は、ヴトリシラン市場全体における商業規模の継続的な拡を示しています。ヴトリシラン市場の次の成長段階は、より多くの患者を医療に取り込むことにかかっています。適格患者の大部分がいまだ未診断のままであり、Alnylamが2026年3月に米国の2,000病院においてViz.aiと締結したコラボレーションは、まさにそのギャップを埋めることを目的としています。タファミジスおよびアコラミジスが依然としてATTR-CM患者の一部と重複して使用されているため、ヴトリシラン市場における競争圧力は引き続き活発です。一方、2026年7月にエプロンテルセンのフェーズ3試験が失敗に終わったことで、最も直接的なサイレンサー競合の脅威は縮小しました。年間治療費が45万米ドル(450,000 米ドル)〜50万米ドル(500,000 米ドル)に上ることから、臨床での採用が改善している地域においても償還上の摩擦が生じ続けており、価格設定はヴトリシラン市場における主要な障壁であり続けています。
主要レポートのポイント
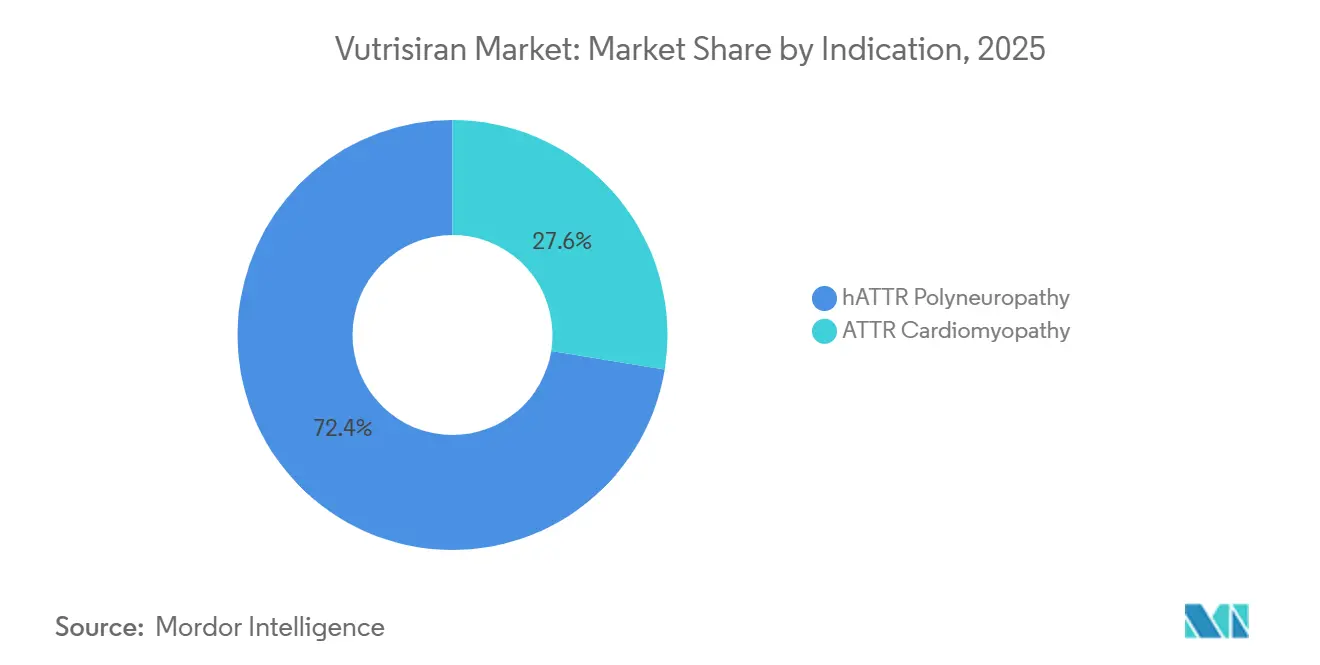
- 適応症別では、hATTR多発神経障害が2025年のヴトリシラン市場シェアの72.4%を占め、ATTR心筋症は2031年にかけてCAGR 29.5%で拡大すると予測されています。
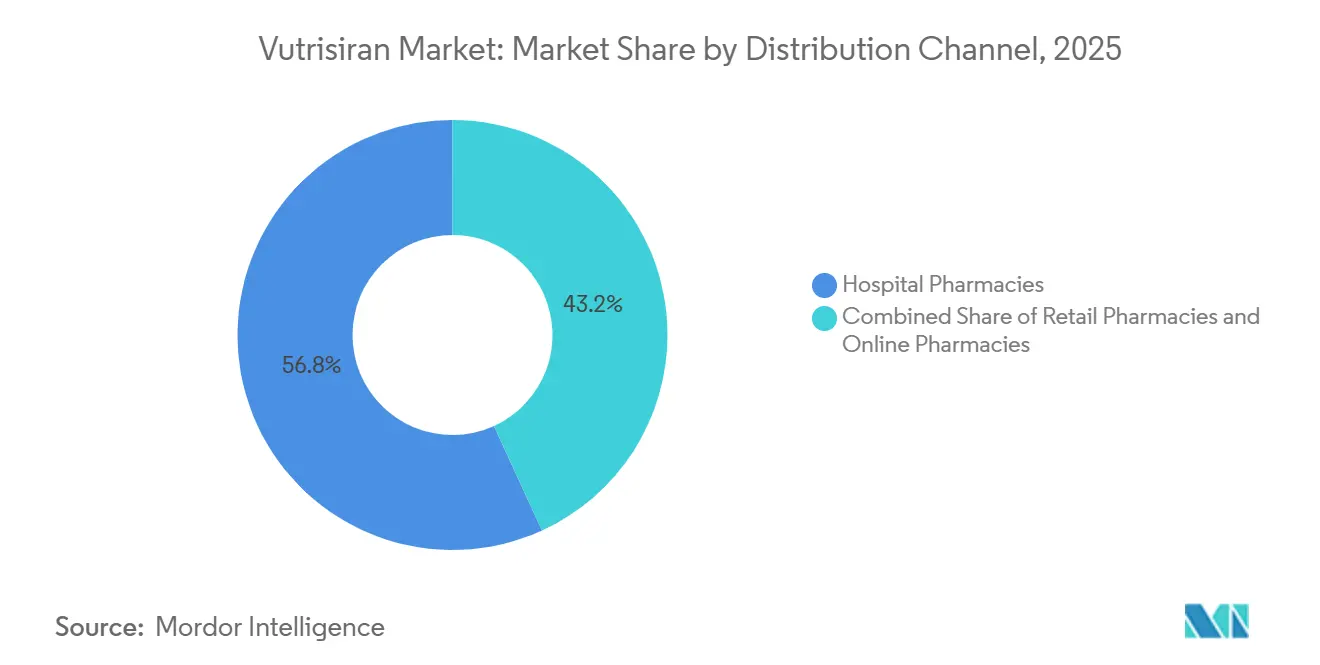
- 流通チャネル別で、病院薬局が2026年のヴトリシラン市場規模の83.8%を占め、2031年にかけてCAGR 27.12%で成長すると予測されています。
- エンドユーザー別では、病院が2025年のヴトリシラン市場の64.2%を占め、専門クリニックは2031年にかけてCAGR 27.23%で拡大すると予測されています。
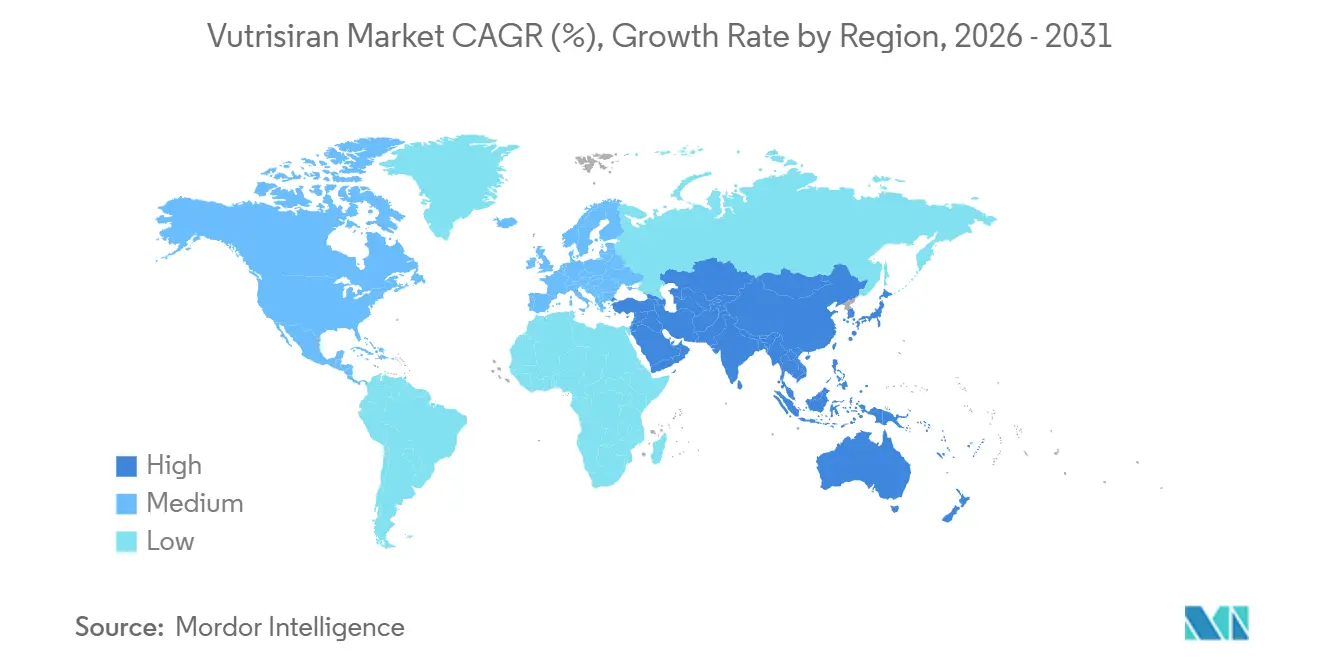
- 地域別では、北米が2025年のヴトリシラン市場の74.8%を占め、アジア太平洋地域は2031年にかけてCAGR 30.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| hATTR-PNおよびATTR-CMにわたる承認適応症の拡大 | +8.2% | 米国、EU、日本、カナダ、ブラジルで最も強い関連性を持つグローバル | 短期(2年以内) |
| トランスサイレチンアミロイドーシスの診断率の上昇 | +5.1% | 米国、日本、北欧諸国 | 中期(2〜4年) |
| 四半期ごとの皮下投与疾患修飾療法への選好 | +4.3% | グローバル | 短期(2年以内) |
| 適応症拡大後の心臓専門医および神経内科医による採用の拡大 | +4.8% | 北米および欧州、アジア太平洋地域への波及あり | 中期(2〜4年) |
| アミロイドーシス卓越センターを通じた紹介経路の強化 | +2.6% | 北米および欧州、アジア太平洋主要市場での新興関連性あり | 中期(2〜4年) |
| 高価値希少疾患療法に対する支払者の支援 | +3.2% | 北米および西欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
hATTR-PNおよびATTR-CMにわたる承認適応症の拡大
ヴトリシランは多発神経障害のみの製品から、hATTR-PNとATTR-CMの両方に使用される治療薬へと移行し、その転換がヴトリシラン市場における最も強い近期成長ドライバーとなっています。2025年3月のFDA決定により、Alnylam社はATTR-CMにおける初のRNAi承認を獲得し、同等のサイレンサーが同じ適応症に到達する前に早期リードを確立しました。[1]出典:Alnylam Pharmaceuticals、「ACC.26で発表された新データがATTR-CMにおけるヴトリシランの有益性と高血圧管理に対するジレベシランの可能性をさらに支持」、BusinessWire、businesswire.com HELIOS-Bでは、全死因死亡率と再発心血管イベントの複合エンドポイントにおいて全体集団で28%の減少が示され、TTRスタビライザーを使用していない患者では33%の減少に達しました。同プログラムでは、治療患者の22%において心臓磁気共鳴画像法でアミロイド退縮が報告された一方、プラセボ群では退縮が見られず、ヴトリシラン市場を支持する疾患修飾プロファイルが強化されました。欧州、カナダ、日本での規制上の拡大により、2025年および2026年を通じて新たな治療対象集団が継続的に追加され、そのペースは多くの希少疾患の上市が達成するよりも速いものでした。その結、ヴトリシラン市場はもはや狭い遺伝性神経障害の基盤のみに結びついておらず、より広い心臓病学的治療プールと連動しています。
トランスサイレチンアミロイドーシスの診断率の上昇
ヴトリシラン市場は依然として診断の改善に大きく依存しており、ATTRアミロイドーシスは日常診療において依然として検出不足の状態にあります。2025年の米国の研究では、ATTRwt-CMを有するメディケア患者のうち、99mTc-PYPシンチグラフィーと完全な単クローン性タンパク質検査を組み合わせた推奨される非侵襲的経路を受けたのは44%〜54%に過ぎないことが明らかになりました。[2]出典:Debbie Turnerら、「原発性高シュウ酸尿症1型を有する個人における治療選好」、Orphanet Journal of Rare Diseases、doi.org このギャップは、ヴトリシラン市場における商業的な上限が、治療認知度だけでなく患者の発見によってより強く規定されていることを示しています。心臓専門医がATTR-CMの主要な紹介源となっており、認知度の向上に伴いスクリーニングが心不全の精査においてより深く組み込まれるようになっています。Alnylam社の2026年3月のViz.aiとの取り組みは、米国2,000病院においてFDA認可済みの心エコーAIツールを活用し、早期症例発見と紹介調整を直接的に目標としています。診断変換の改善により、治療対象集団は時間をかけて拡大し、ヴトリシラン市場は適応症拡大だけでなくケアパスウェイの拡大と結びついた状態が続くでしょう。
四半期ごとの皮下投与疾患修飾療法への選好
AMVUTTRAは3ヶ月ごとに25mgを皮下注射する製剤であり、前投薬が不要で1〜2分以内に投与できることから、四半期ごとの投与モデルはヴトリシラン市場に実用的な優位性をもたらしています。ACC.26で発表されたリアルワールドエビデンスは、日常診療における医療専門家による四半期投与において高いアドヒアランスと継続性が示されたことを明らかにしました。ATTR-CM患者は通常高齢であり、多くの場合、複数の薬剤を同時に管理していることから、これはヴトリシラン市場にとって重要な意味を持ちます。より広範なsiRNA選好に関する研究も、投与頻度の少ない注射スケジュールの魅力を支持しており、ある希少疾患研究では患者の75%が月1回の治療よりも四半期ごとの投与を好むことが示されました。HELIOS-Aでは2.5年間にわたり87%の持続的なTTRノックダウンが示されており、このスケジュールの利便性だけでなく臨床的な持続性も裏付けています。これらの特徴が相まって、治療負担が長期使用に影響を与える神経内科および循環器科の両領域において、ヴトリシラン市場は注目を集め続けています。
適応症拡大後の心臓専門医および神経内科医による採用の拡大
ATTR-CM承認前は、ヴトリシラン市場における処方は主に専門的なhATTR-PNプログラムに携わる神経内科医を中心としていました。より広い適応症により、心臓専門医、心不全専門医、心臓アミロイドーシスチームが処方基盤に加わり、ヴトリシラン市場の商業的な形が変わりました。Heart Failure 2026の分析では、心房細動、低収縮期血圧、高い併存疾患負担、および背景心不全療法使用を有する患者において一貫した有益性が示されました。これらの結果は、日常的な心臓病学診療を支配する同じ患者群における実際の処方上の懸念に対応しています。Alnylam社の2026年1月の戦略更新では、米国における75,000人以上の潜在的ATTR-CM患者が指摘されており、ヴトリシラン市場のどれほどが依然として医師教育と紹介の深さに依存しているかを示しています。より広い処方者リーチにより、心臓病学ネットワーク全体で診断、紹介、治療経路がより日常的になるにつれて、採用が継続的に向上するでしょう。
制約の影響分析*
| 制約 | CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い年間治療費と払い戻しの摩擦 | -3.8% | 欧州、中東、新興市場で最も強い圧力を持つグローバル | 長期(4年以上) |
| 限られた患者プールと遅い診断変換 | -2.5% | 南米および中東・アフリカで最も強い影響を持つグローバル | 長期(4年以上) |
| 競合するTTRスタビライザーおよびRNAi療法 | -2.4% | 北米および欧州、アジア太平洋および南米への波及あり | 中期(2〜4年) |
| 専門的な注射部位調整の必要性 | -1.8% | 中東・アフリカ、南米、農村部のアジア太平洋地域で最も強い影響を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い年間治療費と払い戻しの摩擦
ヴトリシラン市場における最大の商業的ブレーキは治療費であり、年間治療費は450,000 米ドルから500,000 米ドルと推定されています。アイルランドの国立薬物経済センターは、hATTR-PNに対して申請された価格での払い戻しを支持せず、アクセスは2024年5月の秘密価格交渉の後にのみ前進しました。カナダの医薬品庁は2026年にATTR-CMに対する払い戻しを13対0の投票で支持しましたが、希少疾患の資金調達に共通する費用対効果の圧力を反映した条件を付けました。これらの支払者の動きは、規制上の承認が自動的にヴトリシラン市場全体での迅速な普及に結びつくわけではないことを示しています。2027年以降、低コストのタファミジスジェネリックが、特にステップ療法のルールが厳格な場合、ヴトリシランへのアクセスが認められる前に一部のシステムで最初の選択肢となる可能性があります。この動態は、ヴトリシラン市場の需要ドライバーが好ましい状況においても、価格に敏感な国での近期の用を遅らせる可能性があります。
限られた患者プールと遅い診断変換
ヴトリシラン市場はまた、多くの患者が治療に十分なほど早期に特定されていないという事実によっても制限されています。2025年の米国の分析では、ATTRwt-CMを有するメディケア患者のうち推奨される非侵襲的診断経路を受けたのは44%〜54%に過ぎず、疑われる疾患から確認された治療候補への変換ファネルが弱いことを示しています。発表された臨床報告でも、国によって2〜7年の診断遅延が示されており、多くの患者が遅れて治療を開始していることを意味します。[3]出典:臨床診療著者ら、「遺伝性トランスサイレチンアミロイドーシスにおける臨床診療と診断トレンド」、Medicina、mdpi.com 遺伝性変異に対する遺伝子検査能力は、特に北米および西欧の主要市場以外のいくつかの医療システムでは依然として不均一です。これにより、ヴトリシラン市場は基礎疾患の負担が示唆するよりも狭い実際の患者基盤にとどまっています。診断率がさらに改善されない限り、市場拡大のペースはいくつかの地域で薬剤の臨床的可能性に遅れをとり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適応症別:
心筋症が商業プロファイルを再形成hATTR多発神経障害は2025年のヴトリシラン市場の72.4%を占め、2022年以来の早期承認と確立された治療基盤を反映しています。2026年に発表されたHELIOS-A長期延長データは、4年以上の継続治療後の持続的な神経学的有益性を確認し、ヴトリシラン産業のこの部分での維持を支持しています。この持続的な有益性は、収益構成が時間とともに変化しても、hATTR-PNを臨床的に重要な状態に保ちます。同時に、ATTR心筋症は2031年までに29.5%のCAGRで拡大すると予測されており、ヴトリシラン市場内で最も強い成長エンジンとなっています。心筋症プールは遺伝性神経障害プールよりも大きく、心臓アミロイドーシスに関する啓発プログラムは古い神経障害紹介パターンよりも速く拡大しています。
ATTR心筋症は予測期間の終わりまでにリードに移行すると予想されており、ヴトリシラン産業の中心が神経内科から心臓病学へと変化します。東アジア患者を対象とした専用のHELIOS-Bサブグループ分析では、日本人および韓国人患者において、より広い試験集団と一致した有効性と安全性の結果が示されました。このエビデンスは日本における商業的なケースを支持し、他のアジア太平洋市場での将来のアクセス議論も強化します。心臓画像で見られた22%のアミロイド退縮率は、スタビライザー療法のポジショニングの中心ではなかった構造的回復のメッセージを加えます。これが、ヴトリシラン市場が過去の適応症の歴史よりも、ATTR-CM治療採用のより広い規模によって形成されている理由です。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


流通チャネル別:
病院薬局が両適応症にわたるアクセスを支える病院薬局は2026年のヴトリシラン市場規模の83.8%を占め、2031年にかけてCAGR 27.12%で拡大すると予測されており、依然として同薬剤の主要なアクセス拠点であることが確認されています。AMVUTTRAは専門流通業者または専門薬局を通じて供給され、神経内科、循環器科、または外来点滴施設において医療専門家が投与するため、このチャネルが引き続き優位を保っています。商業保険会社のポリシーも、より高コストな病院外来設定から医師のオフィスや点滴ベースのモデルへと治療を誘導し続けています。このポリシー設計は、実際の注射が外来診療で行われる場合でも、病院に連携した調達引き続き支持しています。小売薬局は、コールドチェーンによる専門的な取り扱い、ビタミンA指導、希少疾患のコーディネート要件に対応する体制が整っていないため、ヴトリシラン市場における役割は限定的なままです。
オンライン薬局は、現時点では規模が小さいものの、ヴトリシラン産業において長期的に最も明確な成長機会を有しています。米国の一部の保険会社のポリシーでは、選定された患者に対して専門点滴業者を通じた在宅投与がすでに認められており、これが時間の経過とともにリモートフルフィルメントの役割を拡大する可能性があります。この魅力は、安定した維持期の患者で治療センターへの繰り返しの通院を避けたい患者にとって最も高くなります。それでも、アクセスおよび投与の各段階において専門家の監督が依然として重要であるため、ヴトリシラン市場は予測期間を通じて病院薬局主導のままであり続けると考えられます。患者数の増加と在宅ケアモデルの普及が進むにつれ、オンラインフルフィルメントは引き続き段階的なシェアを獲得していく可能性があります。
エンドユーザー別:
ATTR-CMプログラムの拡大に伴い専門クリニックが台頭病院は2025年のヴトリシラン市場の64.2%を占めており、これは診断と治療の両面における大規模なアカデミックアミロイドーシスセンターの歴史的な役割を反映しています。主要な卓越センターは、神経内科、循環器科、画像診断、遺伝子専門知識を一か所に集約しているため、hATTR-PNおよびATTR-CMケアの主要拠点となってきました。このモデルは、発売後の初期ヴトリシラン市場が管理された形でスケールアップするのに貢献しました。大規模なアカデミック病院の外でATTRに特化したプログラムを設立する地域循環器専門医や神経専門医が増えるにつれ、専門クリニックは2031年にかけてCAGR 27.23%で成長すると予測されています。四半期ごとの簡略化された投与スケジュールは、より複雑な点滴ベースのモデルよりも外来専門ケアへの統合が容易であるため、この移行を後押ししています。
専門クリニックは、日常的な循環器科および神経内科の紹介フローにより近い位置にあるため、ヴトリシラン産業において最も急速に成長しているエンドユーザーセグメントです。在宅ケア設定は規模が小さいものの、四半期ごとの病院受診を減らしたい既存患者の関心を集めています。オーストラリアの処方アプローチでは、治療が確立された後に専門センターでの投与から一般開業医または地域サービスへの移行がすでに認められています。DemonsTTRateなどの観察プログラムが2,000人を超えるATTR-CM患者を対象に最長5年間にわたるリアルワールドエビデンスを構築しているため、アカデミック・研究機関は引き続き重要な役割を担っています。このエビデンスベースは、ヴトリシラン市場において臨床的な観点だけでなく、償還よびアクセスに関する議論においても有益です。
地域分析
北米のブトリシラン市場
北米は2025年における世界のブトリシラン市場シェアの74.8%を占め、米国はATTR治療において最も商業的に進んだ環境であり続けている。2025年3月のFDAによるATTR-CMへの適応承認により、処方医の範囲が神経科医を超えて拡大し、心臓専門医および心不全専門医が直接的な普及経路に加わった。Alnylam社が推定する米国内のATTR-CM潜在患者数は75,000人以上に上り、急速な収益成長の後もブトリシラン市場には依然として大規模な未治療患者層が存在することを示している。カナダでは、2025年12月にHealth CanadaがATTR-CMに対するAMVUTTRAを承認し、2026年にはカナダ医薬品庁が肯定的な償還勧告を行うという重要な進展があった。
欧州のトリシラン市場
欧州は、2025年6月の欧州委員会による承認が広範な商業展開の規制基盤を形成したことにより、ブトリシラン市場において拡大しつつある地域である。中央承認後、各国が独自の償還スケジュールに従うため、普及速度は依然として国ごとに異なる。オランダはATTR-CMをカバーするよう償還条件の拡大に動いており、支払者との協議がラベル拡大に追随していることを示している。また、2026年6月のGENESIS Pharmaとのパートナーシップのデンマーク、フィンランド、ノルウェー、スウェーデンへの拡大により、ATTR-CMの有病率が高く、希少疾患ケアの経路が確立された地域へのリーチが広がっている。
アジア太平洋、南米、中東・アフリカのブトリシラン市場
アジア太平洋地域は、日本における高いATTR-CM有病率と規制上の進展に支えられ、2031年までのCAGR 30.8%という最も急速なブトリシラン市場規模の成長をもたらすと予測されている。2025年の系統的レビューでは、日本のATTR-CM有病率が年間100万人あたり100例と推定されており、これは引用された情報源に記載された追跡対象国の中で最高い水準であった。東アジアのHELIOS-Bサブグループでも、日本人および韓国人患者において、全試験集団と一致した有効性および安全性の結果が示された。この根拠は、アジア太平洋地域の心臓病プログラムがアクセスおよび償還の評価を開始するにつれ、ブトリシラン市場の地域的な展開を支持するものである。南米ならびに中東・アフリカは、診断の深度、専門医ネットワーク、および償還制度が北米、欧州、日本と比較して未発達であるため、依然として初期段階の機会を代表する地域にとどまっている。

競合ランドスケープ
ヴトリシラン市場は1つの上市製品であるAMVUTTRAを中心に集中していますが、重複するATTR-CM患者に使用されるTTRスタビライザーからの意味のある治療的競争に直面しています。Pfizerのタファミジスフランチャイズは2024年の最初の9ヶ月間に39.0 ビリオン 米ドルの売上を生み出し、直接サイレンサークラス以外でより広いATTR-CM治療プールがすでにどれほど大きいかを示しています。BridgeBioのアコラミジスも2024年11月のFDA承認後に参入し、心筋症における一次治療のポジショニングをめぐる競争が激化しました。2026年7月、AstraZenecaとIonisは、エプロンテルセンがCARDIO-TTRansformフェーズ3試験でATTR-CM患者における主要エンドポイントを達成できなかったと報告し、ヴトリシラン市場が直面していた最も直接的なサイレンサーの課題を取り除きました。
ヴトリシラン市場におけるAlnylam社の戦略は有効性を超えて拡大し、早期患者獲得、製造規模、パイプライン拡大を含んでいます。2026年3月のViz.aiとの提携により、FDA認可済みの心エコーAI経路が米国2,000病院に配置され、処方決定が行われる前に紹介を形成するのに役立っています。2026年6月、AlnyllamとInceptive Nucleicsは、次世代RNAi治療薬の発見を支援するために最大20.0 ビリオン 米ドル相当のAI協力を形成しました。2026年1月、Alnylam社はまた、独自のsiRNA酵素ライゲーション製造プラットフォームであるsiRELISを構築するために、マサチューセッツ州ノートン施設に2.5 ビリオン 米ドルを投資することを約束しました。これらの動きは、ヴトリシラン市場でのリーダーシップが臨床データ、ケア経路、供給能力を通じて同時に守られていることをしています。
ヴトリシラン市場におけるAMVUTTRAの主な競争優位性は、そのサイレンシングメカニズムと心血管アウトカムプロファイルにあります。報告された87%の持続的なTTRノックダウンとファーストインクラスの死亡率低下の主張は、スタビライザーベースの治療選択に対するプレミアムポジションを支持するのに役立っています。それでも、2027年以降のタファミジスジェネリック参入は、治療シーケンシングを変え、後にヴトリシラン市場に参入するスイッチまたは二次治療患者のプールを拡大する可能性があります。これは、製品レベルの集中度が高い一方で、価格、アクセス、治療ラインをめぐる治療的競争がより広いATTR治療ランドスケープ全体で依然として活発であることを意味します。
ヴトリシラン産業リーダー
Alnylam Pharmaceuticals, Inc.
- *免責事項:主要選手の並び順不同
ブトリシランの市場
- Alnylam Pharmaceuticals

Recent Industry Developments in ブトリシランの市場
- 2026年7月:AstraZenecaとIonis Pharmaceuticalsは、エプロンテルセン(Wainua)がATTR-CM患者を対象としたCARDIO-TTRansformフェーズ3試験の主要エンドポイントを達成できなかったと発表しました。標準治療スタビライザーを主に使用している集団において、第140週までの心血管死亡率と再発心血管イベントの複合はプラセボに対して有意に改善されず、ヴトリシランのATTR-CMポジションに対する最も顕著な近期の競合サイレンサーの脅威が取り除かれました。
- 2026年6月:AlnyllamとInceptive Nucleicsは、現金および株式で3,000万 米ドルの前払いを含む最大20.0 ビリオン 米ドル相当の戦略的AI協力を形成し、基盤AIモデルをAlnylam社のRNAi発見プラットフォームと統合し、次世代siRNA候補を加速させることを目的としています。
- 2026年6月:GENESIS Pharmaは、ヴトリシランを含むRNAi治療薬に関するAlnylam社との商業パートナーシップをデンマーク、フィンランド、ノルウェー、スウェーデンに拡大し、既存の南東欧州テリトリーに追加しました。
- 2026年5月:Heart Failure 2026で発表された新しいHELIOS-B分析は、心房細動、低収縮期血圧、高い併存疾患負担を有する患者を含むATTR-CMサブ集団全体で一貫した臨床的有益性を示し、プールされた安全性分析は25,000患者年以上のTTRサイレンシングRNAi経験をカバーしました。
- 2026年3月:Alnylam社はViz.aiと提携し、米国2,000病院の電子健康記録に統合されたFDA認可済みの心エコーAIアルゴリズムを使用したAI対応ATTR-CMケア経路を開発し、早期特定とケア調整の改善を目的としています。


グローバルヴトリシラン市場レポートの範囲
| hATTR多発神経障害 |
| ATTR心筋症 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 病院 |
| 専門クリニック |
| 在宅ケア施設 |
| 学術・研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ |
| 適応症別 | hATTR多発神経障害 | |
| ATTR心筋症 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 在宅ケア施設 | ||
| 学術・研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までのヴトリシラン分野の成長を牽引しているものは何ですか?
成長は、ATTR-CMへの拡大、より広い規制上のアクセス、心臓病学での採用強化、および2026年の37.2 ビリオン 米ドルから2031年までに96.4 ビリオン 米ドルへの26.9% CAGRでの予測上昇によって牽引されています。
今日の収益をリードしている適応症はどれで、最も速く成長しているのはどれですか?
hATTR多発神経障害は2025年に72.4%のシェアでリードし、ATTR心筋症は2031年までに29.5%のCAGRで最も速く成長している適応症です。
AMVUTTRAのアクセスに病院薬局が依然として支配的なのはなぜですか?
病院薬局は2026年に83.8%のシェアを占めており、この療法が専門流通、コールドチェーン取り扱い、医療専門家による投与に依存しているためです。
ヴトリシランの採用において現在最大の地域はどこですか?
北米は2025年に74.8%のシェアでリードしおり、最も早い広範な心臓病学アクセスと最も深い診断・紹介インフラを持っていたためです。
アジア太平洋地域が将来計画において注目を集めているのはなぜですか?
アジア太平洋地域は、日本の高いATTR-CM有病率と東アジア患者における支持的な臨床データに支えられ、2031年までに23.8%のCAGRで成長すると予想されています。
AMVUTTRAの採用における最大の商業的リスクは何ですか?
主なリスクは、年間治療費450,000 米ドルから500,000 米ドルに関連する払い戻し圧力であり、規制上の承認後もアクセスを遅らせる可能性があります。
最終更新日:



