
Taille et Part du Marché du Vutrisiran
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.93 Milliards de dollars |
| Taille du Marché (2031) | 9.64 Milliards de dollars |
| Growth Rate (2026 - 2031) | 26.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
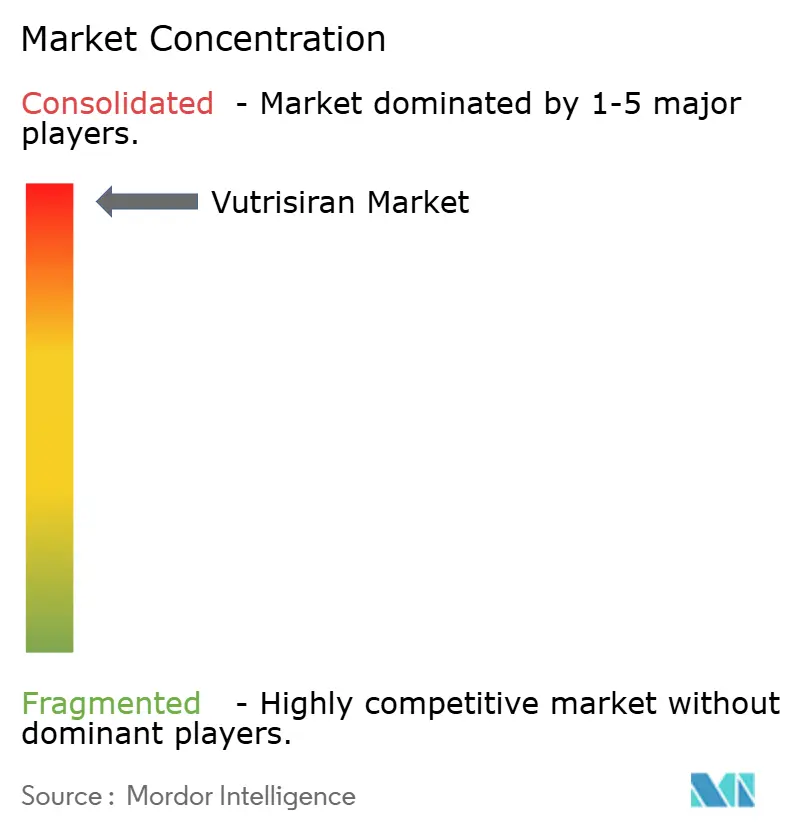
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Vutrisiran par Mordor Intelligence
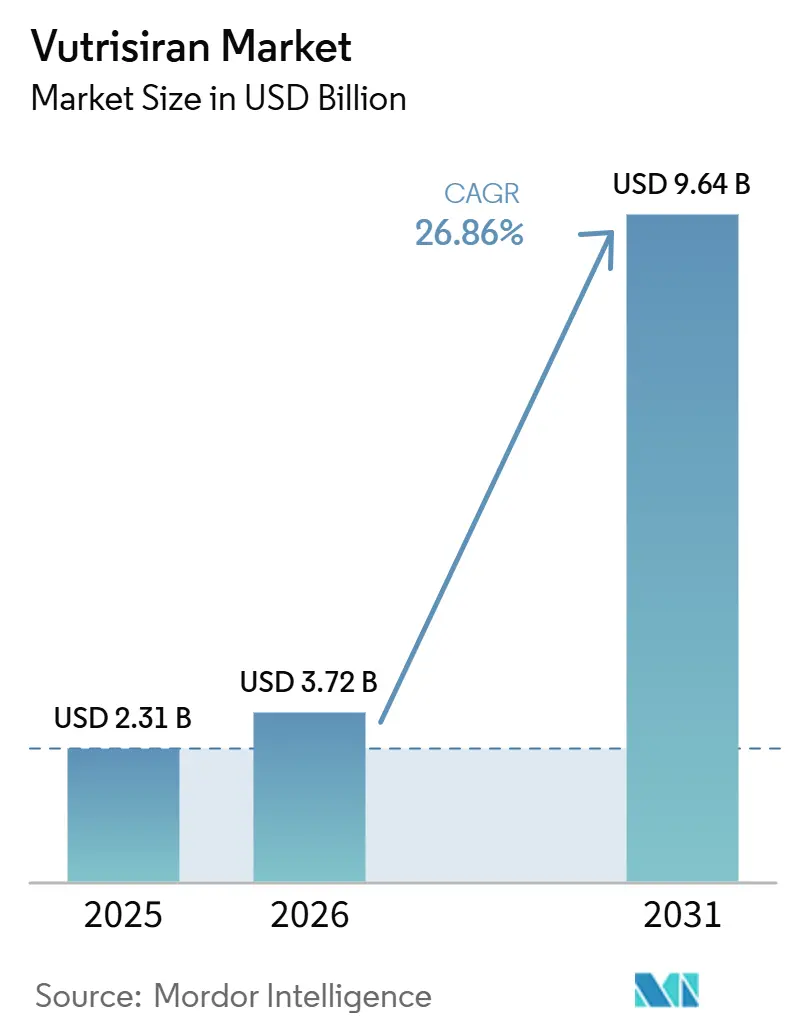
La taille du marché du Vutrisiran était évaluée à 2,31 milliards USD en 2025 et devrait croître de 2,93 milliards USD en 2026 pour atteindre 9,64 milliards USD d'ici 2031, à un TCAC de 26,9 % durant la période de prévision 2026-2031. La principale raison de cette forte hausse du marché du Vutrisiran est l'utilisation plus large d'AMVUTTRA après l'approbation américaine de mars 2025 pour l'ATTR-CM, suivie des approbations en Europe, au Canada et au Japon au cours de 2025 et 2026. Le chiffre d'affaires net annuel 2025 d'AMVUTTRA a atteint 2,31 milliards USD, en hausse de 138 % par rapport à 2024, et les prévisions de revenus TTR totaux d'Alnylam pour 2026, comprises entre 4,4 milliards USD et 4,7 milliards USD, indiquent une montée en puissance commerciale continue sur le marché du Vutrisiran. La prochaine étape de croissance du marché du Vutrisiran dépend de l'intégration d'un plus grand nombre de patients dans les soins, car une grande partie de la population éligible reste non diagnostiquée, et la collaboration lancée par Alnylam en mars 2026 avec Viz.ai dans 2 000 hôpitaux américains vise précisément à combler ce manque. La pression concurrentielle sur le marché du Vutrisiran reste active, car le tafamidis et l'acoramidis continuent de servir des patients ATTR-CM en chevauchement ; toutefois, le revers de phase 3 subi par l'eplontersen en juillet 2026 a réduit la menace directe la plus immédiate des inhibiteurs concurrents. Le prix reste le principal obstacle pour le marché du Vutrisiran, car les niveaux de coût annuel de traitement compris entre 450 000 USD et 500 000 USD continuent de créer des frictions en matière de remboursement, même là où l'adoption clinique s'améliore.
Points Clés du Rapport
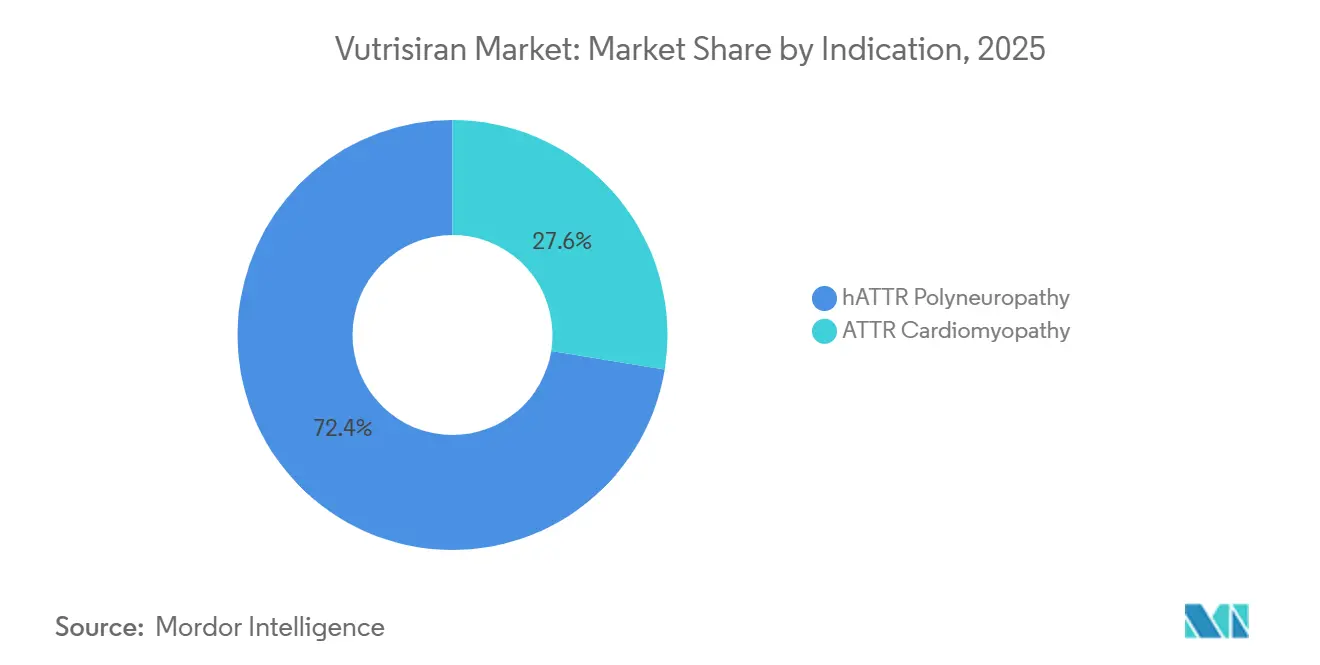
- Par indication, la polyneuropathie hATTR détenait 72,4 % de la part de marché du Vutrisiran en 2025, tandis que la cardiomyopathie ATTR devrait se développer à un TCAC de 29,5 % jusqu'en 2031.
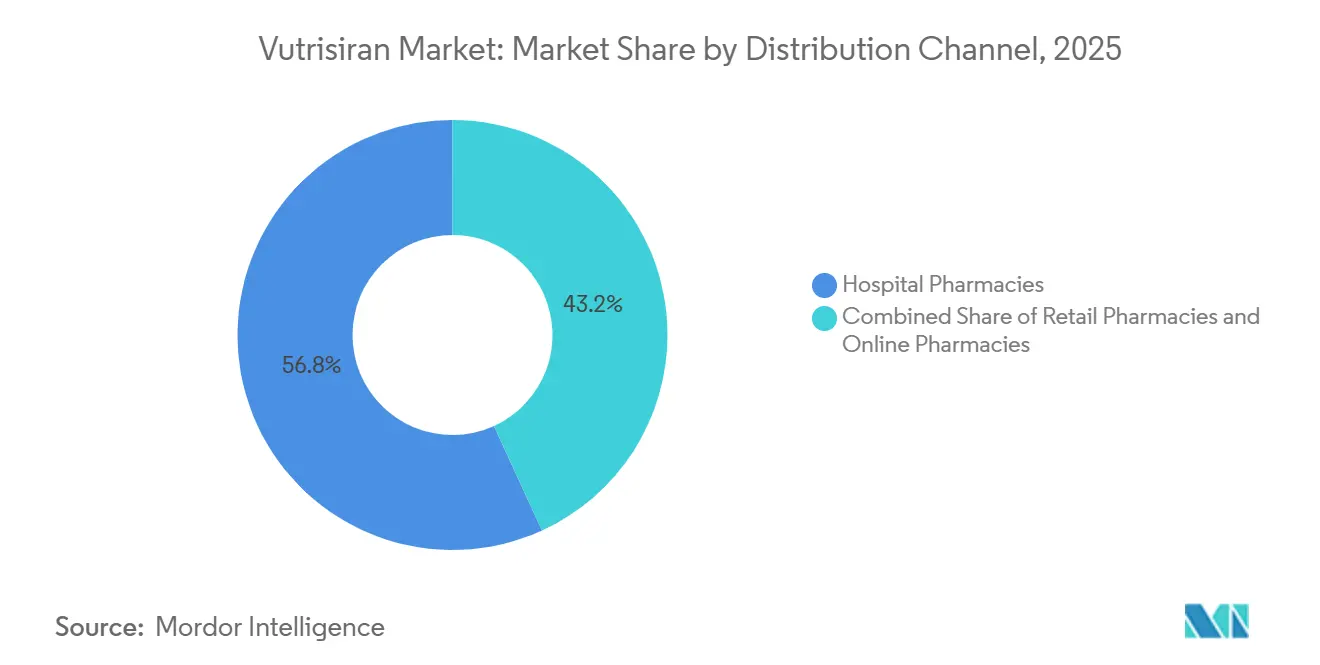
- Par canal de distribution, les pharmacies hospitalières représentaient 83,8 % de la taille du marché du Vutrisiran en 2026 et devraient croître à un TCAC de 27,12 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 64,2 % du marché du Vutrisiran en 2025, tandis que les cliniques spécialisées devraient se développer à un TCAC de 27,23 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord a capté 74,8 % du marché du Vutrisiran en 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 30,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Expansion des Utilisations Approuvées dans la hATTR-PN et l'ATTR-CM | +8.2% | Mondial, avec la plus forte pertinence aux États-Unis, dans l'UE, au Japon, au Canada et au Brésil | Court terme (≤ 2 ans) |
| Hausse des Taux de Diagnostic de l'Amylose à Transthyrétine | +5.1% | États-Unis, Japon et pays nordiques | Moyen terme (2-4 ans) |
| Préférence pour une Thérapie Modificatrice de la Maladie Sous-Cutanée Trimestrielle | +4.3% | Mondial | Court terme (≤ 2 ans) |
| Adoption Plus Large par les Cardiologues et les Neurologues Après l'Extension de l'Indication | +4.8% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Moyen terme (2-4 ans) |
| Renforcement des Voies d'Orientation via les Centres d'Excellence en Amylose | +2.6% | Amérique du Nord et Europe, avec une pertinence émergente dans les principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Soutien des Payeurs pour les Thérapies à Haute Valeur contre les Maladies Rares | +3.2% | Amérique du Nord et Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Utilisations Approuvées dans la hATTR-PN et l'ATTR-CM
Le vutrisiran est passé d'un produit uniquement destiné à la polyneuropathie à une thérapie utilisée à la fois dans la hATTR-PN et l'ATTR-CM, et ce changement constitue le moteur de croissance à court terme le plus puissant pour le marché du vutrisiran. La décision de la FDA de mars 2025 a donné à Alnylam la première approbation d'un ARNi dans l'ATTR-CM, ce qui a créé une avance précoce avant qu'un silenceur comparable n'atteigne le même contexte.[1]Source : Alnylam Pharmaceuticals, « De nouvelles données présentées à l'ACC.26 soutiennent davantage les bénéfices du Vutrisiran dans l'ATTR-CM et le potentiel du Zilebesiran pour la gestion de l'hypertension », BusinessWire, businesswire.com HELIOS-B a montré une réduction de 28 % du critère combiné de mortalité toutes causes confondues et d'événements cardiovasculaires récurrents dans la population globale, et la réduction a atteint 33 % chez les patients n'utilisant pas de stabilisateurs TTR de fond. Le même programme a également rapporté une régression de l'amyloïde à l'imagerie par résonance magnétique cardiovasculaire chez 22 % des patients traités, tandis qu'aucune régression n'a été observée dans les groupes placebo, ce qui a renforcé le profil modificateur de la maladie soutenant le marché du vutrisiran. L'expansion réglementaire en Europe, au Canada et au Japon a continué d'ajouter de nouvelles populations traitées tout au long de 2025 et 2026, et ce rythme est plus rapide que celui atteint par de nombreux lancements de maladies rares. En conséquence, le marché du vutrisiran n'est plus uniquement lié à une base étroite de neuropathie héréditaire et est désormais associé à un bassin de traitement cardiologique plus large.
Hausse des Taux de Diagnostic de l'Amylose à Transthyrétine
Le marché du vutrisiran dépend encore fortement d'un meilleur diagnostic car l'amylose ATTR reste sous-détectée dans la pratique courante. Une étude américaine de 2025 a révélé que seulement 44 % à 54 % des patients Medicare atteints d'ATTRwt-CM avaient reçu la voie non invasive recommandée combinant la scintigraphie au 99mTc-PYP avec un test complet des protéines monoclonales.[2]Source : Debbie Turner et al., « Préférences de traitement chez les personnes atteintes d'hyperoxalurie primaire de type 1 », Orphanet Journal of Rare Diseases, doi.org Cet écart montre que le plafond commercial est encore davantage déterminé par la détection des patients que par la seule sensibilisation au traitement sur le marché du vutrisiran. Les cardiologues sont devenus la principale source d'orientation pour l'ATTR-CM, et le dépistage s'intègre de plus en plus dans les bilans d'insuffisance cardiaque à mesure que la sensibilisation s'améliore. Le travail d'Alnylam de mars 2026 avec Viz.ai utilise un outil d'intelligence artificielle en échocardiographie autorisé par la FDA dans 2 000 hôpitaux américains, ciblant directement la détection précoce des cas et la coordination des orientations. Une meilleure conversion diagnostique devrait élargir la population traitée au fil du temps et maintenir le marché du vutrisiran lié à l'expansion des parcours de soins plutôt qu'à la seule extension des indications.
Préférence pour une Thérapie Modificatrice de la Maladie Sous-Cutanée Trimestrielle
Le modèle de dosage trimestriel confère au marché du Vutrisiran un avantage pratique, car AMVUTTRA est administré sous forme d'injection sous-cutanée de 25 mg toutes les 3 semaines, ne nécessite aucune prémédication et peut être administré en 1 à 2 minutes. Les données en vie réelle présentées à l'ACC.26 ont montré une adhérence et une persistance élevées avec le dosage trimestriel administré par un professionnel de santé en pratique courante. Cela est important pour le marché du Vutrisiran, car les patients atteints d'ATTR-CM sont généralement plus âgés et gèrent souvent de nombreux autres médicaments simultanément. Des recherches plus larges sur la préférence pour les ARNsi soutiennent également l'attrait des schémas d'injection moins fréquents, 75 % des patients dans une étude sur les maladies rares préférant le dosage trimestriel au traitement mensuel. HELIOS-A a également montré une réduction soutenue de 87 % du TTR sur 2,5 ans, ce qui soutient la durabilité clinique du schéma et pas seulement sa commodité. Ensemble, ces caractéristiques aident le marché du Vutrisiran à maintenir l'attention dans les contextes de neurologie et de cardiologie où la charge thérapeutique peut influencer l'utilisation à long terme.
Adoption Plus Large par les Cardiologues et les Neurologues Après l'Extension de l'Indication
Avant l'approbation dans l'ATTR-CM, la prescription sur le marché du vutrisiran était principalement centrée sur les neurologues travaillant dans des programmes spécialisés de hATTR-PN. L'extension de l'indication a amené les cardiologues, les spécialistes de l'insuffisance cardiaque et les équipes d'amylose cardiaque dans la base de prescripteurs, ce qui a modifié la configuration commerciale du marché du vutrisiran. Les analyses de Heart Failure 2026 ont montré un bénéfice constant chez les patients atteints de fibrillation auriculaire, de faible pression artérielle systolique, d'une lourde charge de comorbidités et utilisant un traitement de fond de l'insuffisance cardiaque. Ces résultats répondent à de véritables préoccupations de prescription dans les mêmes groupes de patients qui dominent la pratique cardiologique quotidienne. La mise à jour stratégique d'Alnylam de janvier 2026 a pointé vers plus de 75 000 patients ATTR-CM potentiels aux États-Unis, ce qui montre à quel point le marché du vutrisiran dépend encore de l'éducation des médecins et de la profondeur des orientations. Un accès plus large aux prescripteurs devrait continuer à stimuler l'adoption à mesure que les parcours de diagnostic, d'orientation et de traitement deviennent plus routiniers dans les réseaux de cardiologie.
Analyse de l'Impact des Freins*
| Frein | % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coût Annuel Élevé de la Thérapie et Frictions de Remboursement | -3.8% | Mondial, avec la plus forte pression en Europe, au Moyen-Orient et dans les marchés émergents | Long terme (≥ 4 ans) |
| Bassin de Patients Limité et Conversion Diagnostique Lente | -2.5% | Mondial, avec l'effet le plus fort en Amérique du Sud et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Stabilisateurs TTR Concurrents et Thérapies ARNi | -2.4% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Besoin de Coordination Spécialisée du Site d'Injection | -1.8% | Mondial, avec l'effet le plus fort au Moyen-Orient et en Afrique, en Amérique du Sud et en Asie-Pacifique rurale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Annuel Élevé de la Thérapie et Frictions de Remboursement
Le principal frein commercial sur le marché du vutrisiran est le coût du traitement, avec un prix de thérapie annuel estimé entre 450 000 USD et 500 000 USD. Le Centre national de pharmacoéconomie d'Irlande n'a pas soutenu le remboursement au prix soumis pour la hATTR-PN, et l'accès n'a progressé qu'après des négociations de prix confidentielles en mai 2024. L'Agence des médicaments du Canada a soutenu le remboursement pour l'ATTR-CM en 2026 par un vote de 13 contre 0, mais a assorti sa décision de conditions reflétant la pression sur le rapport coût-efficacité commune dans le financement des maladies rares. Ces étapes auprès des payeurs montrent que l'approbation réglementaire ne se traduit pas automatiquement par une pénétration rapide sur le marché du vutrisiran. À partir de 2027, les génériques de tafamidis à moindre coût pourraient devenir la première option dans certains systèmes avant que l'accès au vutrisiran ne soit accordé, en particulier là où les règles de thérapie par étapes sont strictes. Cette dynamique pourrait ralentir l'adoption à court terme dans les pays sensibles aux prix, même lorsque les moteurs de la demande pour le marché du vutrisiran restent favorables.
Bassin de Patients Limité et Conversion Diagnostique Lente
Le marché du vutrisiran est également limité par le fait que de nombreux patients ne sont toujours pas identifiés assez tôt pour être traités. Une analyse américaine de 2025 a montré que seulement 44 % à 54 % des patients Medicare atteints d'ATTRwt-CM avaient reçu la voie diagnostique non invasive recommandée, ce qui indique un entonnoir de conversion faible entre la maladie suspectée et les candidats confirmés à la thérapie. Les rapports cliniques publiés ont également montré des délais de diagnostic allant de 2 à 7 ans selon les pays, ce qui signifie que de nombreux patients commencent le traitement tardivement.[3]Source : Auteurs de pratique clinique, « Pratique clinique et tendances diagnostiques dans l'amylose héréditaire à transthyrétine », Medicina, mdpi.com La capacité de test génétique pour les variants héréditaires reste inégale dans plusieurs systèmes de santé, en particulier en dehors des principaux marchés nord-américains et d'Europe occidentale. Cela laisse le marché du vutrisiran avec une base de patients réelle plus étroite que ce que la charge sous-jacente de la maladie suggère. À moins que les taux de diagnostic ne s'améliorent davantage, le rythme d'expansion du marché continuera de rester en deçà du potentiel clinique du médicament dans plusieurs zones géographiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Indication :
La Cardiomyopathie Redéfinit le Profil CommercialLa polyneuropathie hATTR détenait 72,4 % du marché du vutrisiran en 2025, ce qui reflétait son approbation antérieure et sa base de traitement établie depuis 2022. Les données d'extension à long terme de HELIOS-A publiées en 2026 ont confirmé un bénéfice neurologique soutenu après plus de 4 ans de traitement continu, ce qui soutient la rétention dans cette partie du secteur du vutrisiran. Ce bénéfice durable maintient la hATTR-PN cliniquement importante même si la composition des revenus évolue au fil du temps. Dans le même temps, la cardiomyopathie ATTR devrait se développer à un CAGR de 29,5 % jusqu'en 2031, ce qui en fait le moteur de croissance le plus puissant au sein du marché du vutrisiran. Le bassin de cardiomyopathie est plus large que le bassin de neuropathie héréditaire, et les programmes de sensibilisation autour de l'amylose cardiaque s'élargissent plus rapidement que les anciens schémas d'orientation en neuropathie.
La cardiomyopathie ATTR devrait prendre la tête d'ici la fin de la période de prévision, ce qui déplace le centre du secteur du vutrisiran de la neurologie vers la cardiologie. Une analyse de sous-groupe HELIOS-B dédiée aux patients est-asiatiques a montré des résultats d'efficacité et de sécurité chez les patients japonais et coréens cohérents avec la population d'essai plus large. Ces données soutiennent le dossier commercial au Japon et renforcent également les futures discussions sur l'accès dans d'autres marchés d'Asie-Pacifique. Le taux de régression de l'amyloïde de 22 % observé à l'imagerie cardiaque ajoute un message de récupération structurelle qui n'a pas été central dans le positionnement de la thérapie par stabilisateurs. C'est pourquoi le marché du vutrisiran est moins façonné par l'historique des indications héritées et davantage par l'échelle plus large de l'adoption du traitement de l'ATTR-CM.


Par Canal de Distribution :
Les Pharmacies Hospitalières Ancrent l'Accès dans les Deux IndicationsLes pharmacies hospitalières représentaient 83,8 % de la taille du marché du Vutrisiran en 2026 et devraient se développer à un TCAC de 27,12 % jusqu'en 2031, ce qui confirme qu'elles restent le principal point d'accès au médicament. Ce canal reste dominant car AMVUTTRA est fourni par des distributeurs spécialisés ou des pharmacies spécialisées, puis administré par un professionnel de santé dans des cabinets de neurologie, des cabinets de cardiologie ou des unités de perfusion ambulatoires. Les politiques des payeurs commerciaux continuent également d'orienter le traitement en dehors des établissements hospitaliers ambulatoires à coût plus élevé, vers des modèles de soins en cabinet médical ou en perfusion. Cette conception des politiques soutient toujours l'approvisionnement lié aux hôpitaux, même lorsque l'injection proprement dite a lieu dans des soins en cabinet. Les pharmacies de détail restent une part limitée du marché du Vutrisiran, car elles ne sont pas conçues pour gérer la chaîne du froid spécialisée, le conseil en vitamine A et les exigences de coordination propres aux maladies rares.
Les pharmacies en ligne disposent de l'ouverture à long terme la plus claire dans le secteur du Vutrisiran, même si elles restent aujourd'hui un circuit plus restreint. Certaines politiques de remboursement aux États-Unis autorisent déjà l'administration à domicile par des prestataires de perfusion spécialisés pour certains patients, ce qui pourrait élargir le rôle de la dispensation à distance au fil du temps. L'attrait est le plus fort pour les patients en phase d'entretien qui sont stables et souhaitent éviter des déplacements répétés vers les centres de traitement. Même ainsi, le marché du Vutrisiran devrait rester dominé par les pharmacies hospitalières sur toute la période de prévision, car la supervision spécialisée reste importante à chaque étape de l'accès et de l'administration. La dispensation en ligne peut néanmoins gagner des parts de marché progressives à mesure que les volumes de patients augmentent et que les modèles de soins à domicile deviennent plus acceptés.
Par Utilisateur Final :
Les Cliniques Spécialisées Gagnent du Terrain à Mesure que les Programmes ATTR-CM se DéveloppentLes hôpitaux détenaient 64,2 % du marché du Vutrisiran en 2025, ce qui reflète le rôle historique des grands centres académiques spécialisés dans l'amylose, tant pour le diagnostic que pour le traitement. Les principaux centres d'excellence ont été les principaux sites de prise en charge de la polyneuropathie hATTR et de l'ATTR-CM, car ils réunissent en un seul lieu les expertises en neurologie, cardiologie, imagerie et génétique. Ce modèle a contribué à la montée en puissance contrôlée du marché du Vutrisiran après son lancement. Les cliniques spécialisées devraient croître à un TCAC de 27,23 % jusqu'en 2031, à mesure que les cardiologues et neurologues de ville mettent en place des programmes ATTR ciblés en dehors des grands hôpitaux universitaires. Le schéma de dosage trimestriel simplifié soutient cette évolution, car il est plus facile à intégrer dans les soins spécialisés ambulatoires que les modèles de perfusion plus complexes.
Les cliniques spécialisées constituent le segment d'utilisateurs finaux à la croissance la plus rapide dans le secteur du Vutrisiran, car elles sont plus proches des flux habituels d'orientation en cardiologie et en neurologie. Les soins à domicile restent plus limités, mais suscitent un intérêt croissant pour les patients établis qui souhaitent réduire leurs visites hospitalières trimestrielles. L'approche de prescription en Australie permet déjà un passage de l'administration en centre spécialisé à la prise en charge par un médecin généraliste ou un service local une fois le traitement établi. Les instituts académiques et de recherche restent importants, car des programmes d'observation tels que DemonsTTRate constituent des données probantes en vie réelle auprès de plus de 2 000 patients atteints d'ATTR-CM sur une période pouvant aller jusqu'à 5 ans. Cette base de données probantes aide le marché du Vutrisiran non seulement sur le plan clinique, mais aussi dans les discussions sur le remboursement et l'accès.
Analyse Géographique
Marché du vutrisiran en Amérique du Nord
L'Amérique du Nord a détenu 74,8 % de la part de marché du vutrisiran en 2025, les États-Unis demeurant le cadre commercial le plus avancé pour le traitement de l'ATTR. L'approbation par la FDA en mars 2025 pour l'ATTR-CM a élargi la base des prescripteurs au-delà des neurologues et a intégré directement les cardiologues et les spécialistes de l'insuffisance cardiaque dans le parcours d'adoption. L'estimation d'Alnylam Pharmaceuticals de plus de 75 000 patients potentiels atteints d'ATTR-CM aux États-Unis montre que le marché du vutrisiran dispose encore d'un large bassin de patients non traités, même après une croissance rapide des revenus. Le Canada a franchi une étape supplémentaire importante lorsque Santé Canada a approuvé AMVUTTRA pour l'ATTR-CM en décembre 2025 et que l'Agence des médicaments du Canada a suivi avec une recommandation positive de remboursement en 2026.
Marché du vutrisiran en Europe
L'Europe est une région en expansion pour le marché du vutrisiran, car l'approbation de la Commission européenne en juin 2025 a créé la base réglementaire pour un déploiement commercial plus large. L'adoption progresse encore à des rythmes différents, car chaque pays suit son propre calendrier de remboursement après l'approbation centrale. Les Pays-Bas ont engagé une démarche d'élargissement des conditions de remboursement pour couvrir l'ATTR-CM, ce qui montre que les discussions avec les payeurs suivent l'extension de l'indication. L'expansion en juin 2026 du partenariat avec GENESIS Pharma au Danemark, en Finlande, en Norvège et en Suède étend également la portée vers une région présentant une prévalence significative de l'ATTR-CM et des parcours de soins établis pour les maladies rares.
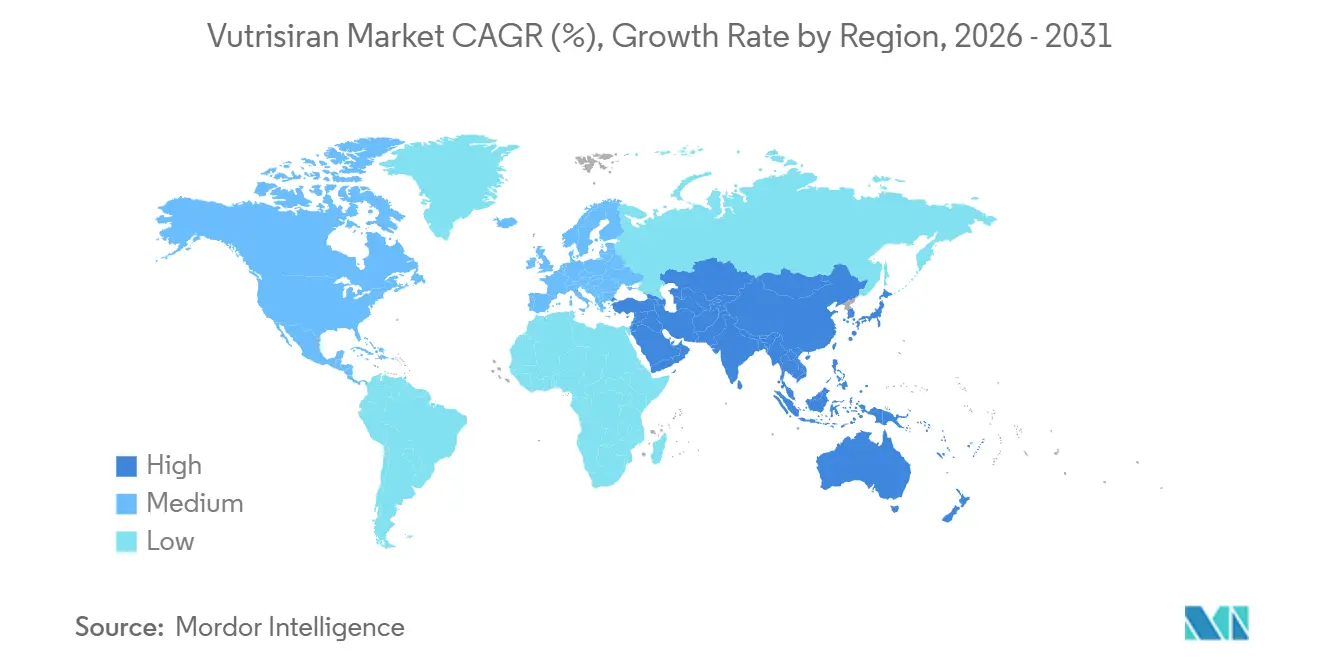
Marché du vutrisiran en Asie-Pacifique, en Amérique du Sud et dans la région MEA
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide de la taille du marché du vutrisiran, avec un CAGR de 30,8 % jusqu'en 2031, soutenue par la forte prévalence de l'ATTR-CM au Japon et les avancées réglementaires. Une revue systématique de 2025 a estimé la prévalence de l'ATTR-CM au Japon à 100 cas par million par an, ce qui représentait le niveau le plus élevé parmi les pays suivis cités dans les sources. Le sous-groupe est-asiatique de l'étude HELIOS-B a également montré que les patients japonais et coréens présentaient des résultats d'efficacité et de sécurité cohérents avec la population totale de l'étude. Ces données soutiennent l'argumentaire régional en faveur du marché du vutrisiran, à mesure que davantage de programmes de cardiologie en Asie-Pacifique commencent à évaluer l'accès et le remboursement. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique représentent encore des opportunités à un stade précoce, car la profondeur diagnostique, les réseaux de spécialistes et les systèmes de remboursement y sont moins développés qu'en Amérique du Nord, en Europe et au Japon.

Paysage Concurrentiel
Le marché du vutrisiran est concentré autour d'un seul produit commercialisé, AMVUTTRA, mais il fait toujours face à une concurrence thérapeutique significative de la part des stabilisateurs TTR utilisés chez des patients ATTR-CM en chevauchement. La franchise tafamidis de Pfizer a généré 3,9 milliards USD au cours des 9 premiers mois de 2024, ce qui montre l'ampleur du bassin de traitement ATTR-CM plus large déjà existant en dehors de la classe des silenceurs directs. L'acoramidis de BridgeBio est également entré dans le domaine après son approbation par la FDA en novembre 2024, ce qui a intensifié la lutte pour le positionnement en première ligne dans la cardiomyopathie. En juillet 2026, AstraZeneca et Ionis ont annoncé que l'eplontersen n'avait pas atteint le critère d'évaluation principal dans l'essai de phase 3 CARDIO-TTRansform, ce qui a éliminé le défi de silenceur direct le plus immédiat auquel faisait face le marché du vutrisiran.
La stratégie d'Alnylam sur le marché du vutrisiran va au-delà de l'efficacité et comprend la capture précoce des patients, l'échelle de fabrication et l'expansion du pipeline. La collaboration de mars 2026 avec Viz.ai a placé un parcours d'intelligence artificielle en échocardiographie autorisé par la FDA dans 2 000 hôpitaux américains, ce qui aide à orienter les références avant même que les décisions de prescription ne soient prises. En juin 2026, Alnylam et Inceptive Nucleics ont formé une collaboration en intelligence artificielle évaluée jusqu'à 2 milliards USD pour soutenir la découverte de thérapeutiques ARNi de nouvelle génération. En janvier 2026, Alnylam s'est également engagée à investir 250 millions USD dans son installation de Norton, Massachusetts, pour développer siRELIS, sa plateforme de fabrication par ligation enzymatique d'ARNsi propriétaire. Ces mouvements montrent que le leadership sur le marché du vutrisiran est défendu simultanément par les données cliniques, les parcours de soins et la capacité d'approvisionnement.
Le principal avantage concurrentiel d'AMVUTTRA sur le marché du vutrisiran reste son mécanisme de silençage et son profil de résultats cardiovasculaires. La réduction soutenue de la TTR de 87 % rapportée et la revendication de réduction de la mortalité en première classe aident à soutenir une position premium par rapport aux choix de thérapie basés sur les stabilisateurs. Néanmoins, l'entrée future de génériques de tafamidis à partir de 2027 pourrait modifier le séquençage des traitements et élargir le bassin de patients en switch ou en deuxième ligne qui entrent ultérieurement sur le marché du vutrisiran. Cela signifie que la concentration au niveau du produit est élevée, tandis que la concurrence thérapeutique autour du prix, de l'accès et de la ligne de traitement reste active dans l'ensemble du paysage de traitement ATTR plus large.
Leaders du Secteur du Vutrisiran
Alnylam Pharmaceuticals, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du vutrisiran
- Alnylam Pharmaceuticals

Recent Industry Developments in Marché du vutrisiran
- Juillet 2026 : AstraZeneca et Ionis Pharmaceuticals ont annoncé que l'eplontersen (Wainua) n'avait pas atteint le critère d'évaluation principal de l'essai de phase 3 CARDIO-TTRansform chez des patients atteints d'ATTR-CM. Le critère composite de mortalité cardiovasculaire et d'événements cardiovasculaires récurrents jusqu'à la semaine 140 n'a pas été significativement amélioré par rapport au placebo dans une population principalement sous stabilisateurs de soins standard, éliminant la menace concurrentielle de silenceur direct la plus prominente à court terme pour la position d'ATTR-CM du vutrisiran.
- Juin 2026 : Alnylam et Inceptive Nucleics ont formé une collaboration stratégique en intelligence artificielle évaluée jusqu'à 2 milliards USD, incluant 30 millions USD en espèces et en actions à l'avance, pour intégrer des modèles d'intelligence artificielle de fondation avec la plateforme de découverte ARNi d'Alnylam et accélérer les candidats ARNsi de nouvelle génération.
- Juin 2026 : GENESIS Pharma a étendu son partenariat commercial avec Alnylam au Danemark, en Finlande, en Norvège et en Suède, s'ajoutant au territoire existant d'Europe du Sud-Est pour les thérapeutiques ARNi incluant le vutrisiran.
- Mai 2026 : De nouvelles analyses de HELIOS-B présentées à Heart Failure 2026 ont démontré un bénéfice clinique constant dans les sous-populations d'ATTR-CM, notamment chez les patients atteints de fibrillation auriculaire, de faible pression artérielle systolique et d'une lourde charge de comorbidités, tandis qu'une analyse de sécurité groupée a couvert plus de 25 000 années-patients d'expérience avec les ARNi de silençage de la TTR.
- Mars 2026 : Alnylam s'est associée à Viz.ai pour développer un parcours de soins ATTR-CM activé par l'intelligence artificielle utilisant un algorithme d'intelligence artificielle en échocardiographie autorisé par la FDA intégré dans les dossiers de santé électroniques de 2 000 hôpitaux américains, dans le but d'améliorer l'identification précoce et la coordination des soins.


Portée du Rapport Mondial sur le Marché du Vutrisiran
| Polyneuropathie hATTR |
| Cardiomyopathie ATTR |
| Pharmacies Hospitalières |
| Pharmacies de Détail |
| Pharmacies en Ligne |
| Hôpitaux |
| Cliniques Spécialisées |
| Soins à Domicile |
| Instituts Académiques et de Recherche |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Indication | Polyneuropathie hATTR | |
| Cardiomyopathie ATTR | ||
| Par Canal de Distribution | Pharmacies Hospitalières | |
| Pharmacies de Détail | ||
| Pharmacies en Ligne | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques Spécialisées | ||
| Soins à Domicile | ||
| Instituts Académiques et de Recherche | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la croissance dans le domaine du vutrisiran jusqu'en 2031 ?
La croissance est portée par l'expansion vers l'ATTR-CM, un accès réglementaire plus large, une adoption plus forte en cardiologie et une prévision de hausse de 3,72 milliards USD en 2026 à 9,64 milliards USD d'ici 2031 à un CAGR de 26,9 %.
Quelle indication génère le plus de revenus aujourd'hui et laquelle connaît la croissance la plus rapide ?
La polyneuropathie hATTR était en tête avec une part de 72,4 % en 2025, tandis que la cardiomyopathie ATTR est l'indication à la croissance la plus rapide avec un CAGR de 29,5 % jusqu'en 2031.
Pourquoi les pharmacies hospitalières restent-elles dominantes pour l'accès à AMVUTTRA ?
Les pharmacies hospitalières détenaient une part de 83,8 % en 2026 car la thérapie dépend d'une distribution spécialisée, d'une gestion de la chaîne du froid et d'une administration par un professionnel de santé.
Quelle région est actuellement la plus importante pour l'adoption du vutrisiran ?
L'Amérique du Nord était en tête avec une part de 74,8 % en 2025 car elle bénéficiait du premier accès large en cardiologie et de l'infrastructure de diagnostic et d'orientation la plus développée.
Pourquoi l'Asie-Pacifique attire-t-elle l'attention dans la planification future ?
L'Asie-Pacifique devrait croître à un CAGR de 23,8 % jusqu'en 2031, soutenue par la forte prévalence de l'ATTR-CM au Japon et des données cliniques favorables chez les patients est-asiatiques.
Quel est le principal risque commercial pour l'adoption d'AMVUTTRA ?
Le principal risque est la pression sur le remboursement liée aux coûts de traitement annuels de 450 000 USD à 500 000 USD, qui peuvent retarder l'accès même après l'approbation réglementaire.
Dernière mise à jour de la page le:



