
Taille et part du marché du Vodka Seltzer
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
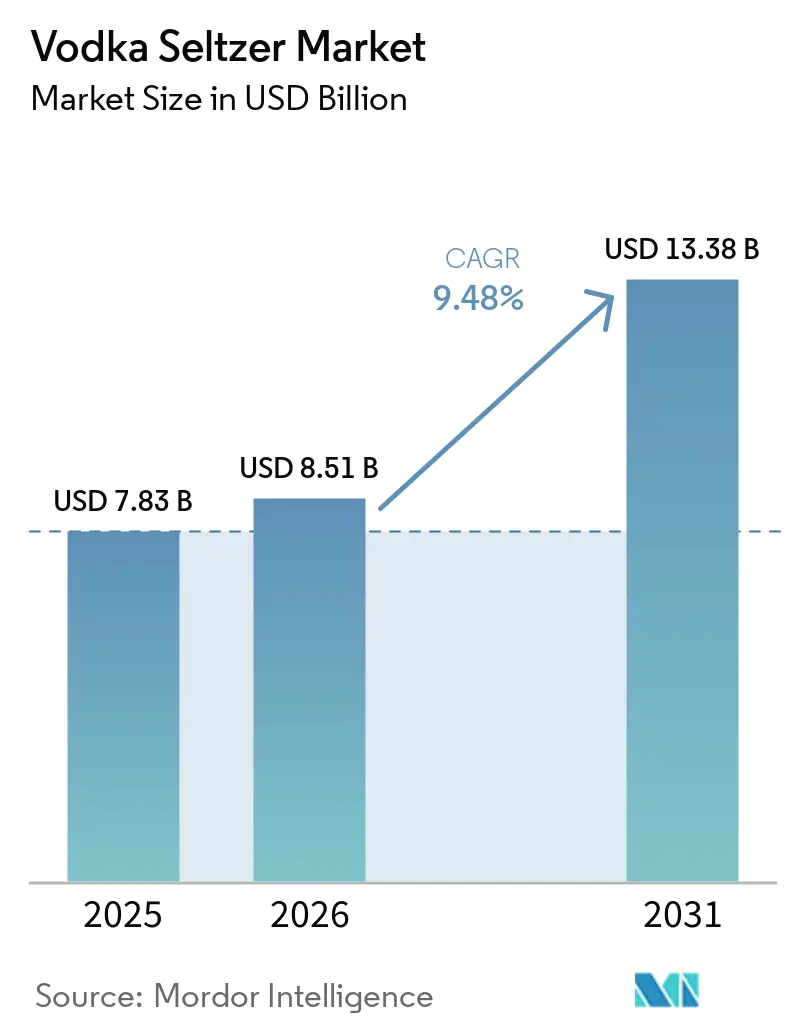
| Taille du Marché (2026) | 8.51 Milliards de dollars |
| Taille du Marché (2031) | 13.38 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.48 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Vodka Seltzer par Mordor Intelligence
La taille du marché du Vodka Seltzer était évaluée à 7,83 milliards USD en 2025, à 8,51 milliards USD en 2026, et devrait atteindre 13,38 milliards USD d'ici 2031, avec un CAGR de 5,39 % sur la période 2026-2031. La catégorie évolue vers des produits prêts-à-boire à base de spiritueux, les consommateurs recherchant une base vodka reconnaissable, des formats pratiques et des profils aromatiques familiers. Cette évolution permet aux fournisseurs de spiritueux établis de fidéliser les consommateurs qui réduisent leur consommation de spiritueux traditionnels, tout en créant des opportunités pour les marques proposant des compositions d'ingrédients et d'arômes plus claires. Les lancements de produits combinent de plus en plus un positionnement faible en calories avec une technologie aromatique premium, rendant la formulation, la tarification et la distribution plus importantes que la prolifération d'arômes. Les détaillants réduisent également leurs assortiments, obligeant les marques à générer une forte rotation en rayon, à maintenir une gamme principale ciblée et à offrir une raison claire d'achat répété, plutôt que de s'appuyer sur un large portefeuille d'arômes susceptible de diluer la rotation des stocks et d'affaiblir la clarté de l'offre consommateur.
Principaux enseignements du rapport
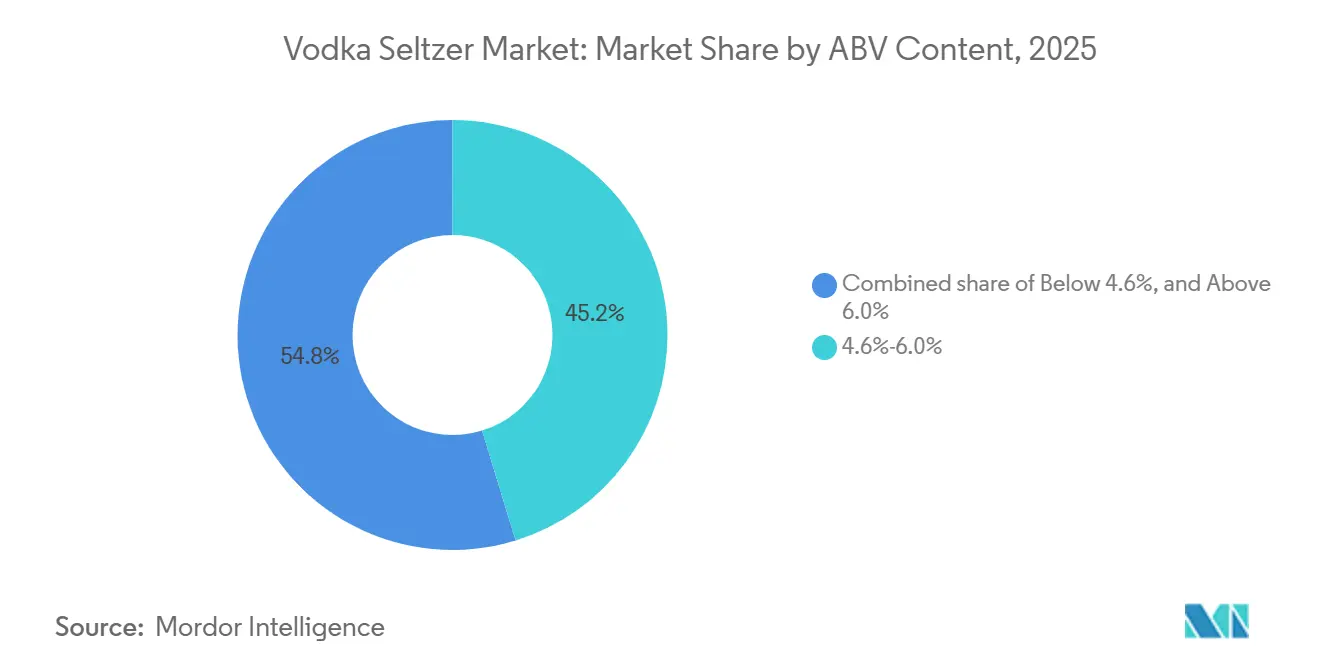
- Par teneur en ABV, la tranche 4,6 %-6,0 % a dominé le marché du vodka seltzer avec une part de 45,24 % en 2025 et devrait enregistrer le CAGR le plus rapide de 9,73 % sur la période 2026-2031.
- Par saveur, les saveurs fruitées ont conservé une part de 41,35 % en 2025, tandis que les saveurs classiques devraient progresser à un CAGR de 10,25 % jusqu'en 2031.
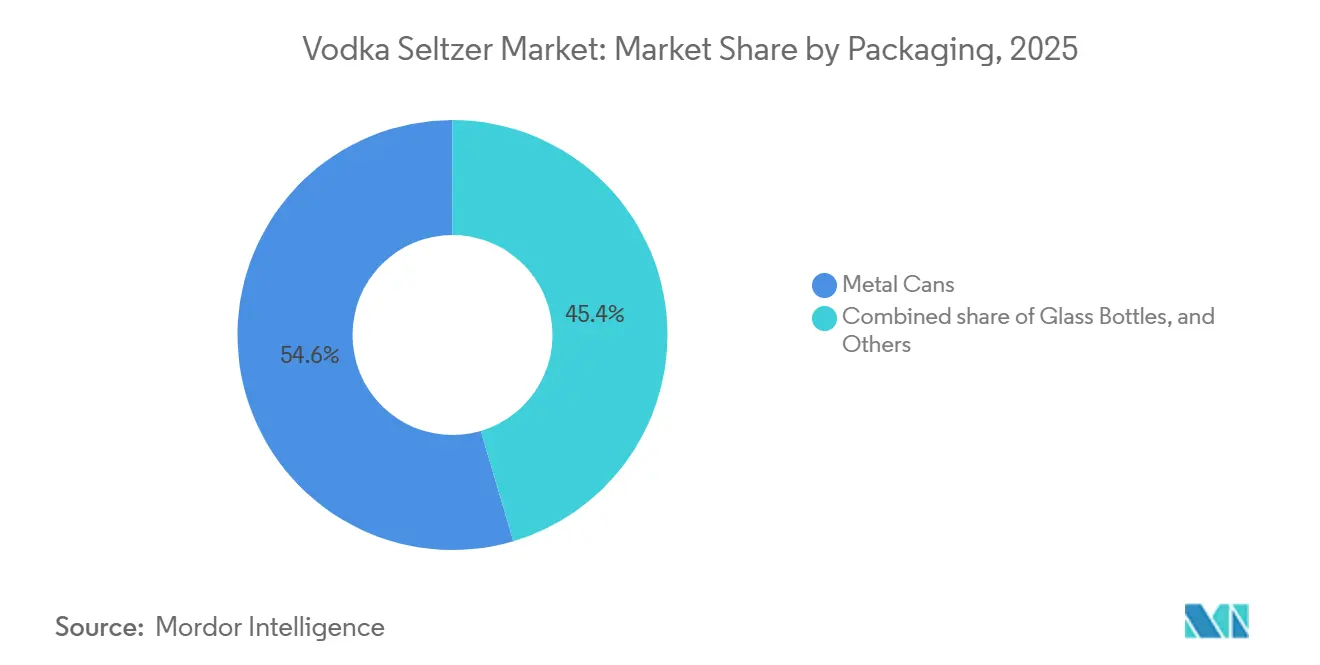
- Par emballage, les canettes métalliques ont conservé une part de 54,57 % en 2025 et devraient progresser à un CAGR de 9,63 % jusqu'en 2031.
- Par canal de distribution, le circuit off-trade a dominé avec une part de 62,45 %, tandis que le circuit on-trade devrait progresser à un CAGR de 10,03 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé le marché du vodka seltzer en 2025 avec une part de 37,12 %, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 10,64 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les boissons alcoolisées prêtes-à-boire | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Demande de boissons alcoolisées individuelles pratiques | +1.1% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Disponibilité dans les circuits de vente au détail et les occasions de consommation | +1.0% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de l'innovation aromatique | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Demande de boissons alcoolisées faibles en calories et en sucre | +1.3% | Amérique du Nord, Europe et Australie | Court terme (≤ 2 ans) |
| Préférence croissante pour des formulations à étiquette claire et aux ingrédients simples | +0.8% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les boissons alcoolisées prêtes-à-boire
La demande des consommateurs évolue vers les boissons prêtes-à-boire à base de spiritueux, et la vodka reste une base reconnaissable pour cette transition. Le marché du Vodka Seltzer bénéficie de cette évolution en proposant une boisson prête à consommer qui permet aux consommateurs de conserver l'identité du spiritueux. Les consommateurs peuvent s'éloigner des alternatives à base de malt tout en conservant la portabilité et le format simple qui ont initialement favorisé l'adoption du hard seltzer. Cela réduit la nécessité pour les marques de modifier l'occasion de consommation principale lors de l'introduction d'un produit à base de spiritueux. L'arôme et la praticité restent des critères d'achat essentiels, de sorte que la qualité du produit seule ne peut pas garantir les achats répétés. Les marques doivent combiner une proposition vodka claire avec des arômes accessibles et une disponibilité fiable dans les occasions où les consommateurs recherchent une boisson rapide à consommer. Cette tendance soutient le marché du Vodka Seltzer en positionnant le format comme un choix de consommation supplémentaire au sein des spiritueux, plutôt que comme un remplacement temporaire des produits existants. Elle permet également aux producteurs d'utiliser les boissons prêtes-à-boire pour répondre à des occasions qui ne conviennent pas nécessairement à un verre pleine force, à une boisson préparée par un barman ou à un grand format multi-portions.
Demande de boissons alcoolisées individuelles pratiques
Les formats individuels constituent un moteur clé de la demande de vodka seltzer, offrant portabilité, praticité, des portions constantes et des produits prêts à consommer sans préparation. En septembre 2024, l'International Wine and Spirits Research (IWSR) a indiqué que la part des canettes RTD de 355 ml aux États-Unis est passée de 7 % à 69 % en cinq ans, portée par une forte demande des consommateurs pour les formats individuelsSpirit-based RTDs continue to be a bright spot for the US market, theiwsr.com">[1]. L'organisation a également noté que les RTD en canettes individuelles ont permis aux marques de s'étendre vers des lieux tels que les stades sportifs, les concerts et les plages, où les bouteilles en verre sont généralement interdites. Ainsi, l'adoption croissante des canettes individuelles et des formats multipacks pratiques soutient la consommation de vodka seltzer en rendant les produits plus faciles à acheter, transporter, stocker et consommer, aussi bien à domicile qu'en dehors du domicile.
Expansion de l'innovation aromatique
Le développement des saveurs évolue d'une stratégie centrée sur un grand nombre de références (SKU) vers une approche axée sur des occasions distinctes et des lancements plus disciplinés. Les éditions limitées peuvent attirer l'attention des distributeurs et donner aux consommateurs une raison de revenir vers une marque établie, notamment lorsque le produit est associé à une saison, un sport ou une activité sociale reconnaissable, plutôt que de miser uniquement sur la nouveauté des saveurs. High Noon a lancé le Transfusion Vodka Seltzer en avril 2026 en tant que première édition limitée, combinant raisin, citron vert et gingembre avec une campagne axée sur le golf. Suntory Global Spirits a adopté une approche différente avec son lancement national de -196 aux États-Unis, mettant en avant son procédé Freeze Crush Infusion et le traitement aux fruits entiers. Ces approches montrent que le marché du vodka seltzer peut s'appuyer à la fois sur des associations de style de vie et sur des méthodes de fabrication pour différencier des produits qui partagent par ailleurs un format similaire.
Demande de boissons alcoolisées faibles en calories et en sucre
Un positionnement faible en calories et en sucre offre aux marques de vodka seltzer un moyen direct de répondre aux attentes des consommateurs souhaitant modérer leur consommation d'alcool et de calories. Cette proposition est la plus efficace lorsque les produits indiquent clairement leur teneur en alcool, en calories, en glucides et en sucre. Kraft Heinz et Barrel One Collective ont lancé les Crystal Light Vodka Refreshers en 2025, chaque canette de 12 onces contenant 3,8 % d'ABV, 77 calories, zéro glucide et zéro sucre. Ce type d'offre élargit le vodka seltzer au-delà d'une boisson de fête conventionnelle et le positionne pour des occasions sociales plus maîtrisées, où les consommateurs peuvent souhaiter une boisson alcoolisée aromatisée tout en gérant leur consommation. Cela accroît également l'importance du goût, car les arguments liés aux faibles calories sont moins efficaces lorsque les consommateurs perçoivent le produit comme un compromis. Le marché du vodka seltzer peut en bénéficier lorsque les marques associent une information nutritionnelle transparente à une base de vodka crédible et des saveurs faciles à comprendre.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur l'alcool et restrictions sur les ventes et le marketing | -0.9% | Mondial, en particulier au niveau des États américains et de l'Union européenne | Moyen terme (2-4 ans) |
| Fiscalité élevée et droits d'accise sur les boissons alcoolisées | -1.1% | États-Unis, Union européenne et Japon | Court terme (≤ 2 ans) |
| Concurrence des alternatives non alcoolisées et à faible teneur en alcool | -0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Distribution d'alcool fragmentée et réglementations d'accès au marché | -0.6% | État par État aux États-Unis, Amérique du Sud et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur l'alcool et restrictions sur les ventes et le marketing
Les vodkas seltzers à base de spiritueux sont soumises à des réglementations qui ne s'appliquent pas toujours aux boissons à base de malt. Dans de nombreuses juridictions des États-Unis, les détaillants ne peuvent pas vendre de spiritueux distillés dans les épiceries ou les supérettes, ce qui limite l'accès aux principaux points de vente d'achat impulsif. Les exigences fédérales en matière d'étiquetage et de publicité ajoutent également des étapes de révision et nécessitent une planification supplémentaire de la part des producteurs. Ces réglementations allongent les délais et augmentent les coûts de conformité, en particulier pour les marques plus petites disposant de ressources réglementaires limitées. Bien que ces mêmes règles puissent soutenir les arguments de qualité et d'authenticité, le marché du vodka seltzer continue de faire face à un désavantage structurel en matière d'accès lorsqu'il est en concurrence avec des produits distribués par des canaux plus ouverts.
Fiscalité élevée et droits d'accise sur les boissons alcoolisées
Le traitement des droits d'accise crée un défi tarifaire direct pour les vodkas seltzers à base de spiritueux. Les États-Unis appliquent des droits d'accise fédéraux sur les spiritueux distillés selon un cadre différent de celui applicable à la bière et aux boissons à base de malt. Cette différence peut réduire les marges des marques lorsque celles-ci maintiennent des prix stables, ou elle peut creuser l'écart de prix lorsqu'elles répercutent les coûts sur les consommateurs. En conséquence, les propriétaires de marques doivent décider s'ils privilégient le volume, la protection des marges ou un positionnement premium dans chaque canal. La réforme fiscale sur l'alcool au Japon est prévue pour entrer en vigueur en octobre 2026. Elle augmentera les taux d'accise sur les RTD tout en relevant également les taxes sur les catégories de bière économique. Les structures d'accise minimales de l'Union européenne ajoutent une autre couche de variation, les États membres pouvant appliquer des taux nationaux plus élevés à partir de janvier 2022Droits d'accise sur l'alcool, taxation-customs.ec.europa.eu">[2]. Par conséquent, le marché du vodka seltzer doit soigneusement équilibrer la qualité des produits et le positionnement tarifaire, en particulier dans les régions où les consommateurs peuvent facilement se tourner vers des alternatives à faible teneur en ABV, à base de malt ou sous marque de distributeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par teneur en alcool (ABV) :
le segment de force intermédiaire ancre le volume et la croissanceLe segment 4,6 %-6,0 % d'ABV représente 45,24 % du chiffre d'affaires en 2025 et devrait progresser à un CAGR de 9,73 % jusqu'en 2031. Cette plage combine une proposition de consommation plus légère avec une expérience clairement axée sur la vodka, rendant le produit plus substantiel qu'une boisson gazeuse aromatisée sans atteindre la force d'un cocktail en canette conventionnel. Elle offre également aux consommateurs un produit adapté aux occasions sociales décontractées sans la teneur en alcool plus élevée associée à de nombreux cocktails en canette. La position dominante de ce segment en fait le point de référence clé pour la conception de portefeuille, la tarification et les formats d'emballage, car les marques qui ne se situent pas dans cette plage peuvent avoir du mal à répondre aux attentes fixées par les produits les plus connus de la catégorie.
Le segment inférieur à 4,6 % répond à une occasion de consommation plus spécifique. Virginia Distillery Co a lancé Kinda Light Vodka Seltzer à 2,5 % d'ABV en juin 2026 pour les consommateurs souhaitant prolonger les occasions sociales tout en réduisant leur consommation d'alcool. Crystal Light Vodka Refreshers se situe également en dessous du segment dominant à 3,8 % d'ABV et ajoute un positionnement faible en calories et sans sucre. Ces produits peuvent attirer des consommateurs qui gèrent à la fois leur consommation d'alcool et de calories sans quitter complètement la catégorie, offrant aux fournisseurs un moyen de fidéliser une demande qui pourrait autrement se déplacer vers des produits sans alcool ou d'autres alternatives axées sur la modération. Les produits au-dessus de 6,0 % d'ABV répondent à une autre occasion adjacente, mais ils sont en concurrence plus directe avec les cocktails en canette et les boissons aromatisées à base de malt plus fortes.

Par arôme :
les arômes fruités dominent le volume tandis que les profils classiques stimulent la croissanceLes arômes fruités représentent 41,35 % du chiffre d'affaires en 2025, occupant la position la plus importante sur le marché du Vodka Seltzer. Leur large attrait constitue un point d'entrée accessible pour les consommateurs recherchant une boisson légère et rafraîchissante parmi les boissons prêtes-à-boire, notamment lorsque les marques cherchent à encourager l'essai auprès des acheteurs familiers avec la vodka mais n'achetant pas régulièrement de produits prêts-à-boire. Les profils tropicaux et exotiques peuvent élargir l'intérêt en rayon en s'alignant sur les préférences de boissons d'inspiration mondiale. Diageo a appliqué cette approche avec le Cîroc Colada RTD, tandis que le pack varié -196 de Suntory comprend des combinaisons Yuzu et Citron ainsi que Pamplemousse et Cerise. Les profils herbacés et botaniques s'adressent à un public plus restreint et plus premium qui recherche de la complexité plutôt que des profils aromatiques plus sucrés.
Les profils classiques vodka-citron, vodka-pamplemousse et vodka-citron vert devraient enregistrer un CAGR de 10,25 % jusqu'en 2031. Cette tendance indique que l'expérimentation peut stimuler les achats initiaux, tandis que les boissons familières peuvent soutenir les achats répétés. Les consommateurs peuvent comprendre ces profils sans longues explications sur les ingrédients ou les occasions, permettant aux produits de performer dans les contextes de consommation décontractée à domicile, les événements sociaux organisés et les bars où les descriptions de menu doivent rester simples. Cette simplicité aide les marques à opérer dans les circuits de vente au détail, les bars, les restaurants et les contextes sociaux décontractés. Elle offre également aux opérateurs un ensemble de produits stables pour augmenter les volumes de production et renforcer les discussions avec les détaillants.
Par emballage :
les canettes métalliques dominent la consommation axée sur la praticitéLes canettes métalliques représentent 54,57 % du chiffre d'affaires lié à l'emballage en 2025 et progressent à un CAGR de 9,63 % jusqu'en 2031. Ce format s'aligne sur le mode de consommation portable et individuel du Vodka Seltzer. Les canettes prennent en charge plusieurs tailles d'emballage, des présentoirs réfrigérés et des occasions d'achat rapide avec une manipulation minimale. Breckenridge Distillery utilise des formats de 4 canettes pour les préférences aromatiques individuelles et des formats variés de 8 canettes pour la consommation en groupe et les occasions d'essai. L'aluminium s'aligne également bien avec les attentes en matière de recyclage et répond aux exigences pratiques des circuits de vente au détail et des environnements extérieurs. Ces attributs font des canettes un choix d'emballage qui soutient à la fois la praticité pour le consommateur et l'efficacité de la distribution pour le fournisseur.
Les bouteilles en verre restent pertinentes pour la présentation premium, le service sur place et les occasions de cadeaux. Cependant, leur poids et leur risque de casse les rendent moins adaptées aux points de vente de proximité et à la consommation en extérieur. Les formats plus petits, notamment les pochettes et les bouteilles en PET, sont utilisés lors de festivals et dans des contextes extérieurs de niche. Cependant, ces alternatives n'ont pas égalé la large présence en rayon, la portabilité ou le profil de recyclage des canettes métalliques. Les réglementations sur les emballages en Europe pourraient mettre davantage l'accent sur la recyclabilité et le contenu recyclé au cours de la période de prévision, ajoutant une considération de conformité à une décision déjà influencée par le coût, la présentation en rayon, le transport et la praticité pour le consommateur. Cette tendance confère à l'aluminium un avantage supplémentaire à long terme, alors que les fournisseurs planifient l'évolution des exigences en matière d'emballage.
Par circuit de distribution :
le circuit off-trade assure le volume tandis que le circuit on-trade développe les occasionsLes circuits off-trade représentent 62,45 % des revenus de distribution en 2025. Les cavistes, les supermarchés et les détaillants spécialisés en alcool soutiennent le modèle d'achat à emporter et d'achat impulsif de la catégorie. Les détaillants spécialisés sont particulièrement précieux pour les nouvelles marques, car ils offrent des assortiments plus larges, un personnel compétent et un environnement plus propice à la découverte de produits. Ils constituent ainsi un pont efficace entre les lancements limités et un référencement plus large dans les chaînes de distribution à fort volume. Ils offrent également une voie d'accès précoce pratique pour les marques qui ont besoin d'expliquer une proposition de vodka premium, de familiariser le personnel et de recueillir des premiers retours avant d'intégrer les circuits grand public. Les circuits on-trade devraient progresser à un CAGR de 10,03 % jusqu'en 2031, ce qui en fait le canal de distribution à la croissance la plus rapide. Les bars, restaurants, boîtes de nuit et stades sportifs peuvent transformer l'essai en occasions de consommation plus régulières.
High Noon a utilisé une campagne itinérante en 2026 pour établir un lien entre son lancement Transfusion et un cadre social défini. Suntory a également positionné -196 comme un vodka seltzer premium avec une histoire claire autour de la technologie des saveurs, pouvant fonctionner aussi bien en distribution au détail qu'en circuit on-premise. Ces approches montrent pourquoi la stratégie de canal et la stratégie d'occasion doivent être alignées, car un produit promu autour d'un sport, d'un cadre hôtelier ou d'une occasion de repas nécessite une distribution qui le rend disponible au moment où ce cas d'usage est le plus pertinent. Le commerce électronique offre également une voie aux marques plus récentes pour atteindre les consommateurs lorsque l'accès aux linéaires physiques est limité. Le transfert en 2025 par Gallo de la distribution de High Noon en Californie vers Reyes Beverage Group reflète l'importance d'une gestion active de la mise sur le marché.
Analyse géographique
Marché du Vodka Seltzer en Amérique du Nord
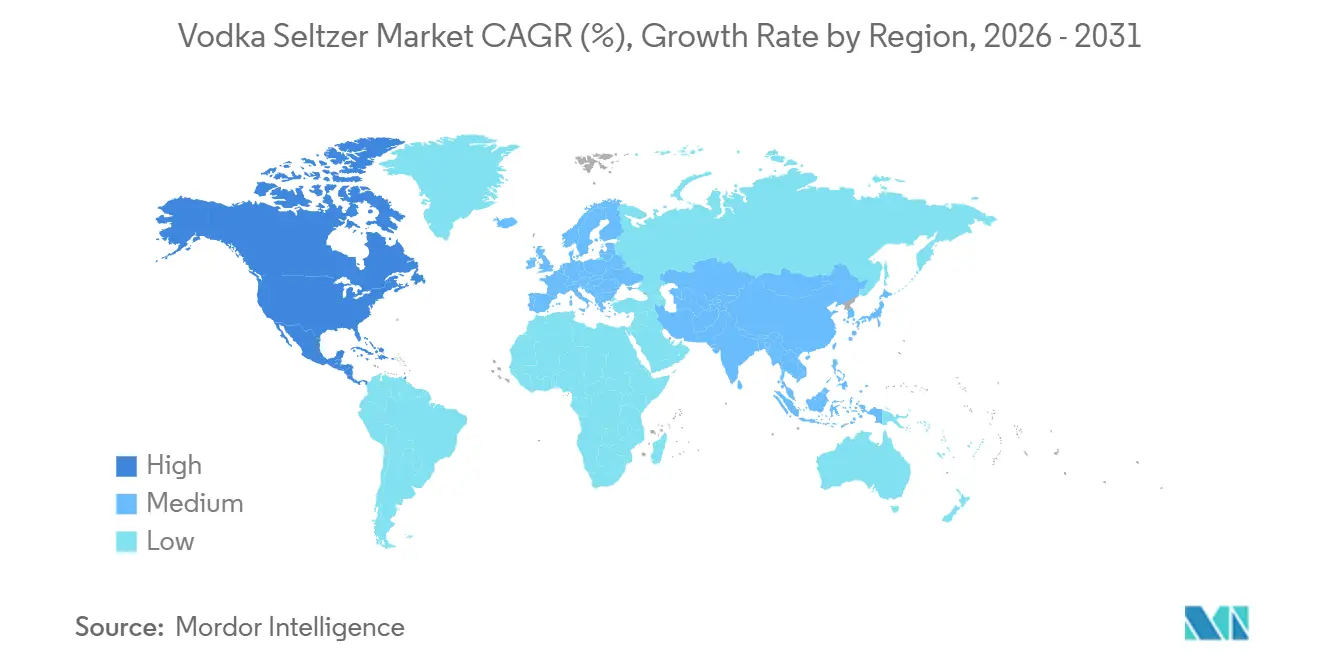
L'Amérique du Nord a représenté 37,12 % du chiffre d'affaires du vodka seltzer en 2025, ce qui en fait le plus grand marché régional. Les États-Unis constituent la base commerciale principale de cette catégorie, soutenue par un système de distribution de spiritueux bien établi et un vaste réseau de distribution au détail. En juin 2025, le Bureau américain des taxes et du commerce sur l'alcool et le tabac (TTB) a déclaré que chaque État a le pouvoir de réglementer la production, la vente et la distribution d'alcool sur son territoireAutorités des boissons alcoolisées aux États-Unis, ttb.gov">[3]. Les exigences étatiques et locales variant considérablement, les marques doivent adopter des stratégies de mise sur le marché adaptables localement. Les marques établies bénéficient de l'accès aux distributeurs et d'un marketing axé sur les occasions, tandis que les marques régionales peuvent bâtir leur élan grâce à une couverture géographique disciplinée par État. Carbliss a atteint 4,2 millions de caisses dans 22 États en 2025, démontrant qu'une expansion géographique sélective peut générer une dynamique significative sans déploiement national immédiat. Le Canada offre une voie de croissance supplémentaire, les consommateurs adoptant les boissons prêtes à consommer dans davantage d'occasions de consommation sur place.
Marché du Vodka Seltzer en Europe
L'Europe présente un environnement de marché varié pour le vodka seltzer, les préférences des consommateurs, l'accès à la distribution au détail et les taxes sur l'alcool différant considérablement d'un pays à l'autre. Le Royaume-Uni constitue un marché de lancement pratique pour les marques d'origine américaine, car sa structure de distribution au détail et ses consommateurs plus jeunes soutiennent les boissons prêtes à consommer à faible teneur en calories. Le passage de DRTY de la désignation hard seltzer à vodka seltzer en 2024 a mis en évidence la valeur d'une identification claire de la base spiritueuse. High Noon a également utilisé le positionnement vodka soda au Royaume-Uni, où l'appellation hard seltzer a moins de pertinence culturelle. L'Allemagne, les Pays-Bas, la France et la Pologne offrent des opportunités de croissance urbaine supplémentaires pour les boissons prêtes à consommer à faible teneur en alcool et aux arômes fruités.
Marché du Vodka Seltzer en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,64 % jusqu'en 2031, soit le taux le plus rapide parmi les régions du marché du vodka seltzer. Le Japon associe une large base de consommateurs de boissons prêtes à consommer à une innovation axée sur les procédés que les producteurs mondiaux peuvent ensuite appliquer à l'international. Cela fait du pays un marché clé pour développer des approches en matière de saveurs, de procédés et d'emballages avant de les adapter à d'autres marchés. Le -196 de Suntory illustre ce lien, la marque utilisant un procédé japonais de Freeze Crush Infusion pour son lancement aux États-Unis. L'Australie est un autre marché d'adoption où la base alcoolique influe sur le traitement fiscal et l'économie de formulation. La Chine, l'Inde, la Corée du Sud, l'Indonésie, la Thaïlande et Singapour offrent un potentiel à plus long terme à mesure que les consommateurs urbains accèdent à la distribution au détail moderne et à de nouvelles occasions de consommation.
Paysage concurrentiel
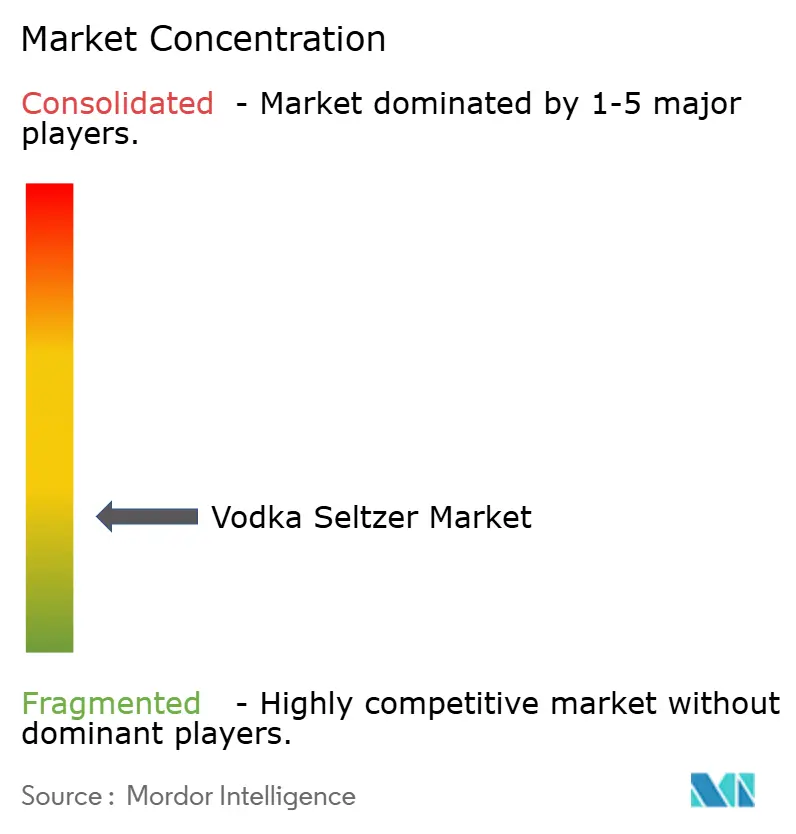
La concentration du marché du vodka seltzer est faible et aucun acteur unique ne détient un leadership durable en volume. Le marché démontre que les challengers de plus petite taille peuvent se développer rapidement lorsque les produits sont alignés sur les occasions de consommation et les exigences de distribution. Cette divergence indique que la taille seule ne garantit pas la croissance une fois qu'une marque a atteint une large notoriété, car les acheteurs et les distributeurs continuent de répondre à l'adéquation d'un produit à des occasions spécifiques et à la capacité de la marque à maintenir une proposition ciblée. Carbliss a également montré qu'une stratégie régionale ciblée peut générer une demande significative avant une expansion nationale. L'équilibre concurrentiel favorise les entreprises qui combinent une proposition de vodka claire, un portefeuille de produits rationalisé et de solides relations avec les distributeurs. Le marché du vodka seltzer reste ouvert aux challengers, mais ceux-ci ont besoin d'une discipline opérationnelle suffisante pour convertir l'intérêt initial en achats répétés et en une vélocité fiable en distribution.
Les grandes entreprises de boissons utilisent des acquisitions et des investissements de portefeuille pour renforcer leurs positions sur le marché des RTD. Suntory Global Spirits a également adopté une approche axée sur la fabrication en promouvant sa technologie Freeze Crush Infusion dans la gamme -196. High Noon a suivi une stratégie différente en lançant Transfusion comme édition limitée liée au golf et au PGA Tour. Plusieurs voies concurrentielles façonnent le secteur du vodka seltzer, notamment les acquisitions, la technologie de procédé, les partenariats de style de vie ciblés et le contrôle étroit de la distribution. Les alternatives en dehors du format principal du vodka seltzer influencent également la concurrence. Les RTD sans alcool et les cocktails en canette à teneur en ABV plus élevée peuvent répondre à des occasions sociales similaires et peuvent attirer des consommateurs qui privilégient soit la modération, soit une teneur en alcool plus élevée, ce qui pousse les marques de vodka seltzer à communiquer clairement pourquoi leur équilibre entre saveur, niveau d'alcool et praticité est préférable.
Les entreprises alimentaires, les marques de bien-être et les entreprises de boissons non alcoolisées peuvent entrer dans la catégorie en utilisant la vodka comme base familière et comme voie reconnue vers les consommateurs adultes. L'approbation des formules et les exigences en matière d'étiquetage peuvent ralentir l'entrée de nouveaux produits, en particulier pour les RTD à base de spiritueux aux États-Unis. Cela offre une certaine protection aux marques qui ont déjà constitué des produits conformes, des relations avec les distributeurs et une présence stable en distribution, car les nouveaux entrants ne peuvent pas reproduire leur expérience en matière de révisions, de documentation et d'exigences de canal aussi rapidement qu'ils peuvent développer une nouvelle saveur ou un nouveau concept d'emballage. Cependant, la pression sur les linéaires signifie que les entreprises établies doivent également défendre leurs produits phares contre les alternatives sous marque de distributeur et les concurrents à base de malt à prix plus bas.
Leaders du secteur du Vodka Seltzer
-
High Noon
-
Diageo plc
-
Molson Coors Beverage
-
Anheuser-Busch
-
Suntory Holdings Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Vodka Seltzer Entreprises couvertes dans ce rapport
- High Noon
- Diageo plc
- Molson Coors Beverage
- Suntory Holdings Limited
- Anheuser-Busch
- Boston Beer Company
- Cutwater Spirits
- Mark Anthony Group
- White Claw Seltzer Works
- Mighty Swell
- Kirkland Signature
- Canteen Spirits
- Kirin Brewery
- Volley
- Ashland Hard Seltzer
- Playboy Spirits
- Breckenridge Distillery
- Lake Hour
- Stateside Brands
- La Dolce Vodka Seltzer
Développements industriels récents dans Marché du Vodka Seltzer
- Juillet 2026 : Breckenridge Distillery, filiale de Tilray Brands, a lancé le Breck Vodka Seltzer en quatre arômes : Citron vert, Pamplemousse, Pêche et Tropical. Le produit contient 5 % d'ABV et est disponible chez les détaillants du Colorado en formats de 4 canettes à un prix de 11 à 13,99 USD et en formats variés de 8 canettes à un prix de 18,99 à 19,99 USD. L'entreprise prévoit une expansion nationale en vente au détail pour l'automne 2026. Ce lancement marque l'entrée directe de Tilray dans le segment premium des Vodka Seltzers artisanaux.
- Avril 2026 : High Noon, une marque Gallo, a lancé le Transfusion Vodka Seltzer, sa première édition limitée en « drop ». Le produit combine de la vodka avec du raisin, du citron vert et du gingembre et contient 4,5 % d'ABV. Il est disponible à l'échelle nationale en packs de six d'un seul arôme au prix de 14,99 USD. High Noon a soutenu le lancement par une collaboration avec Good Good Golf et des activations de campagne du PGA Tour sous la bannière « It's Fusion Time ».
- Mai 2026 : Diageo a lancé des mini cocktails en canette de 100 ml aux États-Unis sous la marque The Cocktail Collection. La gamme comprend le Ketel One Vodka Espresso Martini, avec 20,1 % d'ABV, et le Cosmopolitan, avec 18,3 % d'ABV, au prix de 4,99 USD par canette individuelle. Les produits ciblent les occasions premium sur place et d'accueil grâce à un format individuel et dosé.
Périmètre du rapport sur le marché mondial du Vodka Seltzer
Le vodka seltzer est une boisson alcoolisée prête à consommer qui associe de la vodka à de l'eau gazeuse ou pétillante et comprend généralement des saveurs fruitées, citronnées ou botaniques. Les marques le positionnent généralement comme une alternative légère et rafraîchissante aux cocktails traditionnels et aux autres boissons alcoolisées.
Le marché du vodka seltzer est segmenté par teneur en ABV, saveur, emballage, canal de distribution et géographie. Par teneur en ABV, le marché est segmenté en inférieur à 4,6 %, entre 4,6 % et 6,0 %, et supérieur à 6,0 %. Par saveur, le marché est segmenté en saveurs fruitées, saveurs tropicales et exotiques, saveurs herbacées et botaniques, et saveurs classiques. Par emballage, le marché est segmenté en canettes métalliques, bouteilles en verre et autres. Par canal de distribution, le marché est segmenté en circuit on-trade et circuit off-trade (cavistes/détaillants spécialisés en alcool et autres canaux de distribution). Par géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Inférieur à 4,6 % |
| 4,6 %-6,0 % |
| Supérieur à 6,0 % |
| Arômes fruités |
| Arômes tropicaux et exotiques |
| Arômes herbacés et botaniques |
| Arômes classiques |
| Canettes métalliques |
| Bouteilles en verre |
| Autres |
| On-Trade | |
| Off-Trade | Cavistes / Détaillants spécialisés en alcool |
| Autres circuits de vente au détail |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par teneur en alcool (ABV) | Inférieur à 4,6 % | |
| 4,6 %-6,0 % | ||
| Supérieur à 6,0 % | ||
| Par arôme | Arômes fruités | |
| Arômes tropicaux et exotiques | ||
| Arômes herbacés et botaniques | ||
| Arômes classiques | ||
| Par emballage | Canettes métalliques | |
| Bouteilles en verre | ||
| Autres | ||
| Par circuit de distribution | On-Trade | |
| Off-Trade | Cavistes / Détaillants spécialisés en alcool | |
| Autres circuits de vente au détail | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et les perspectives de croissance futures du marché du Vodka Seltzer ?
Le marché du Vodka Seltzer était évalué à 7,83 milliards USD en 2025 et devrait atteindre 8,51 milliards USD en 2026. Le marché devrait croître jusqu'à 13,38 milliards USD d'ici 2031, enregistrant un CAGR de 9,48 % au cours de la période de prévision (2026-2031).
Quel segment de teneur en alcool (ABV) a représenté la plus grande part du marché du Vodka Seltzer en 2025 ?
Le segment 4,6 %-6,0 % d'ABV a détenu la plus grande part de marché, représentant 45,24 % du marché en 2025.
Quel segment d'arôme a dominé le marché du Vodka Seltzer en 2025 ?
Les arômes fruités ont dominé le marché avec une part de 41,35 % en 2025.
Quel type d'emballage a détenu la plus grande part du marché du Vodka Seltzer en 2025 ?
Les canettes métalliques ont été le format d'emballage dominant, représentant 54,57 % du chiffre d'affaires total du marché en 2025.
Quel circuit de distribution a dominé le marché du Vodka Seltzer en 2025 ?
Le circuit off-trade a détenu la plus grande part, représentant 62,45 % du marché en 2025.
Quelle région a représenté la plus grande part du marché du Vodka Seltzer en 2025 ?
L'Amérique du Nord a été le principal marché régional, représentant 37,12 % du chiffre d'affaires en 2025.