
バニラフレーバー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
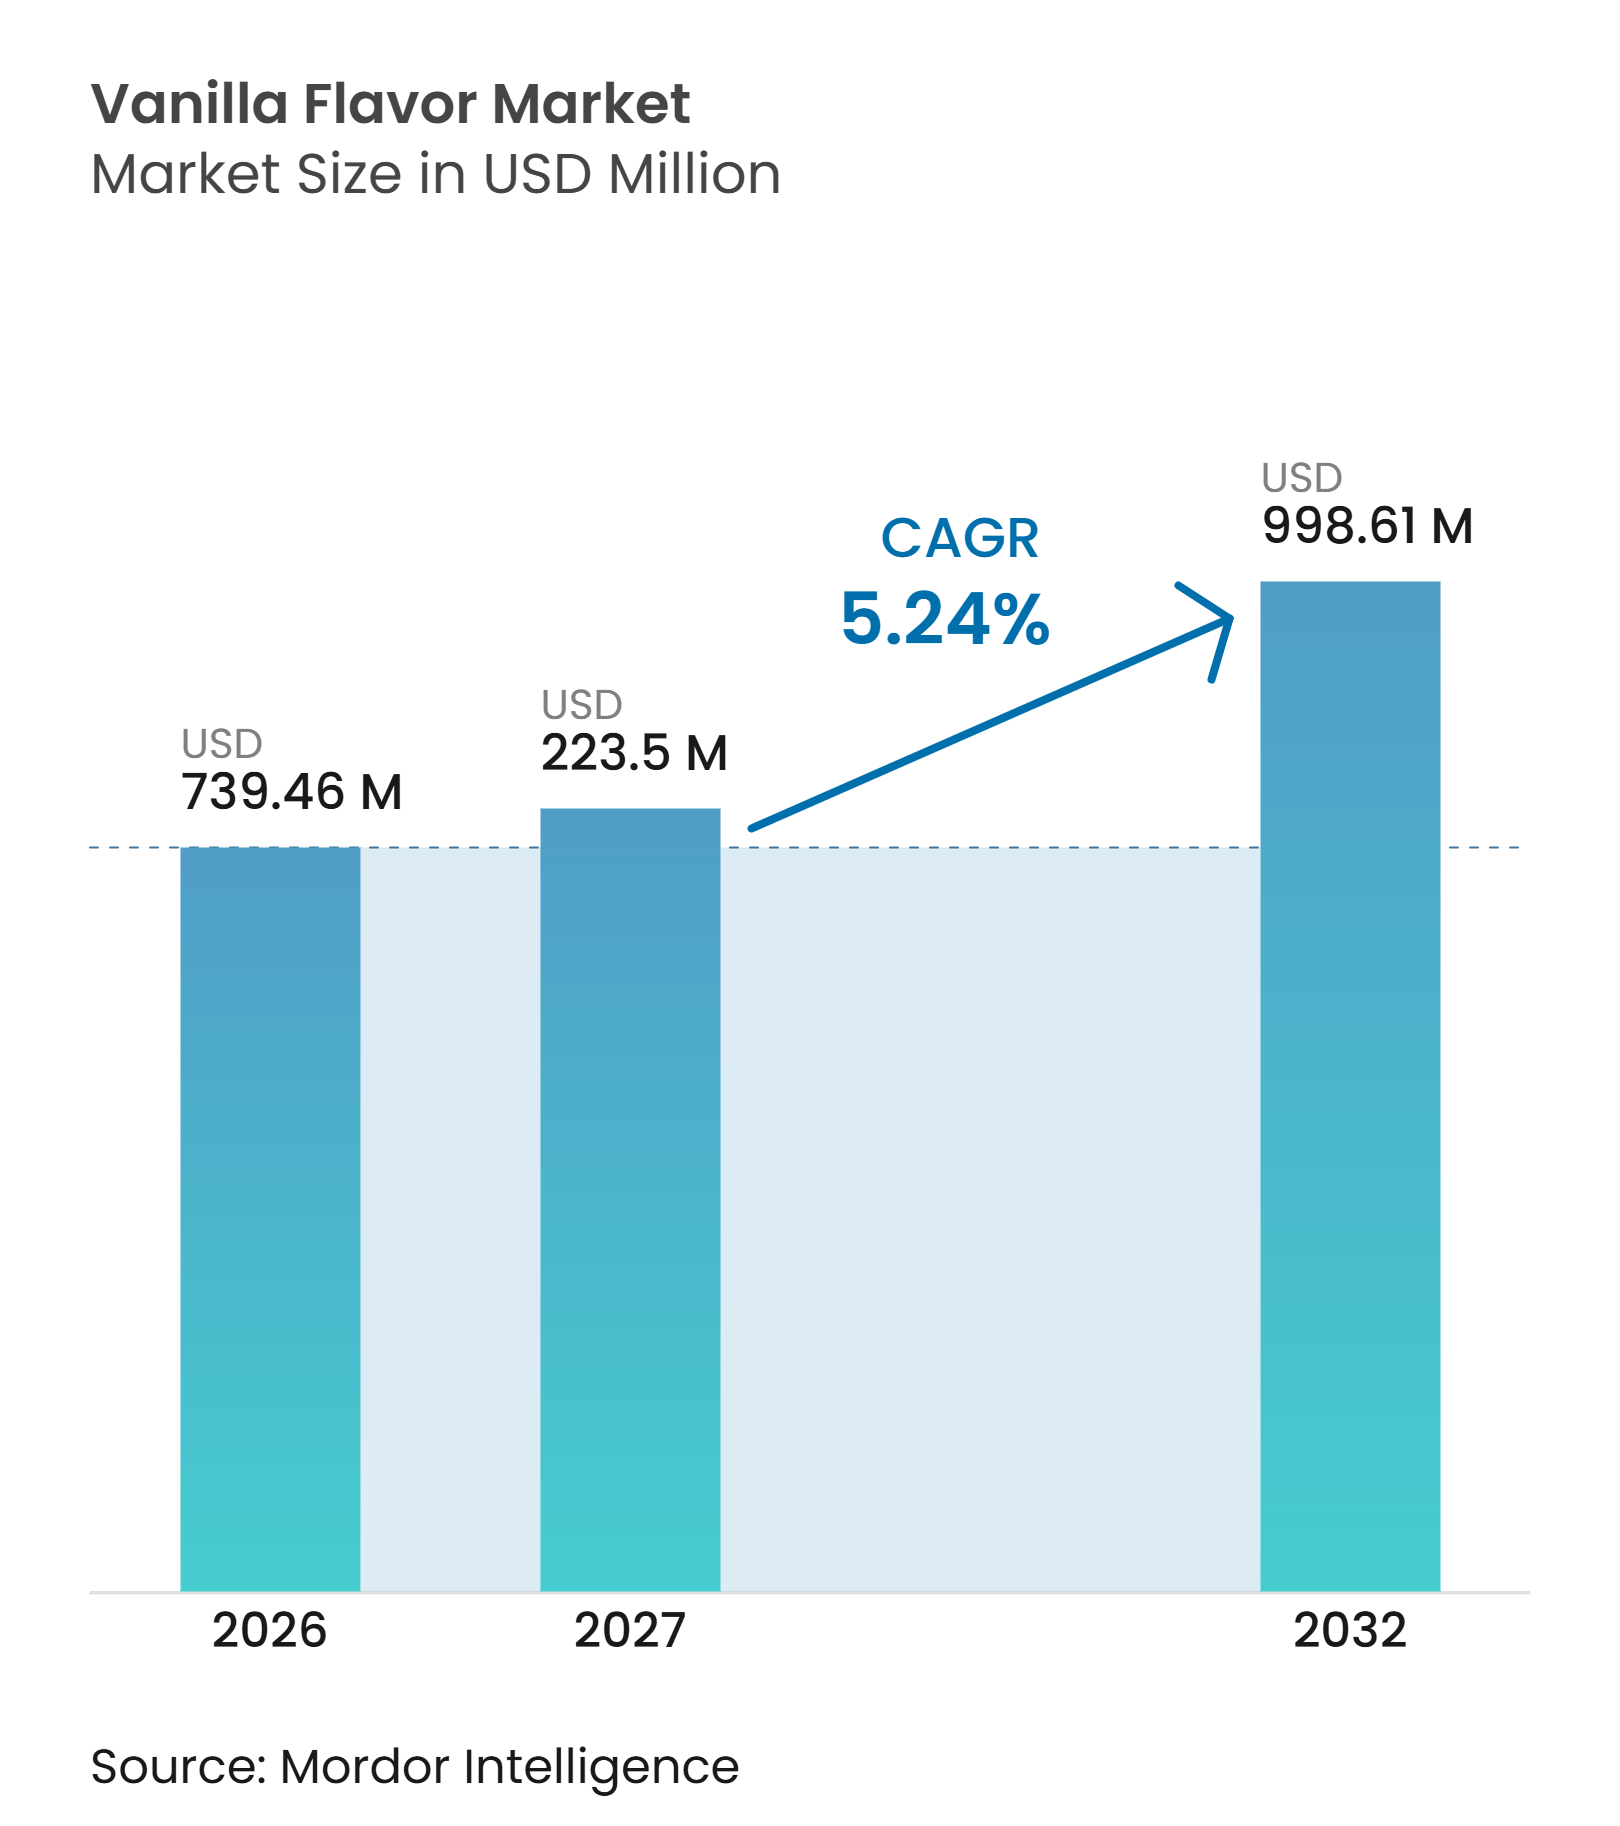
| 市場規模 (2027) | 223.5 百万米ドル |
| 市場規模 (2032) | 998.61 百万米ドル |
| 成長率 (2027 - 2032) | 5.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバニラフレーバー市場分析
バニラフレーバー市場規模は2026年に7億3,946万米ドルと評価されており、2027年の7億7,350万米ドルから2032年には9億9,861万米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 5.24%で成長する見込みです。バニラフレーバー市場は、原材料表示の明確化と安定した供給体制に対するより広範な需要によって形成されています。合成バニリンは、安定した品質と年間を通じた安定供給を提供するため、大量生産向けフォーミュレーションの中心的存在であり続けています。天然バニラエキスは、食品メーカーがラベル表示、製品ポジショニング、原材料調達を見直す中で注目を集めています。発酵由来バニリンは、従来の合成バニリンと豆由来エキスの間に新たな供給オプションを加えています。これにより、供給の柔軟性、トレーサビリティ、フォーミュレーション性能が競争における重要な領域となっています。
レポートの主要ポイント
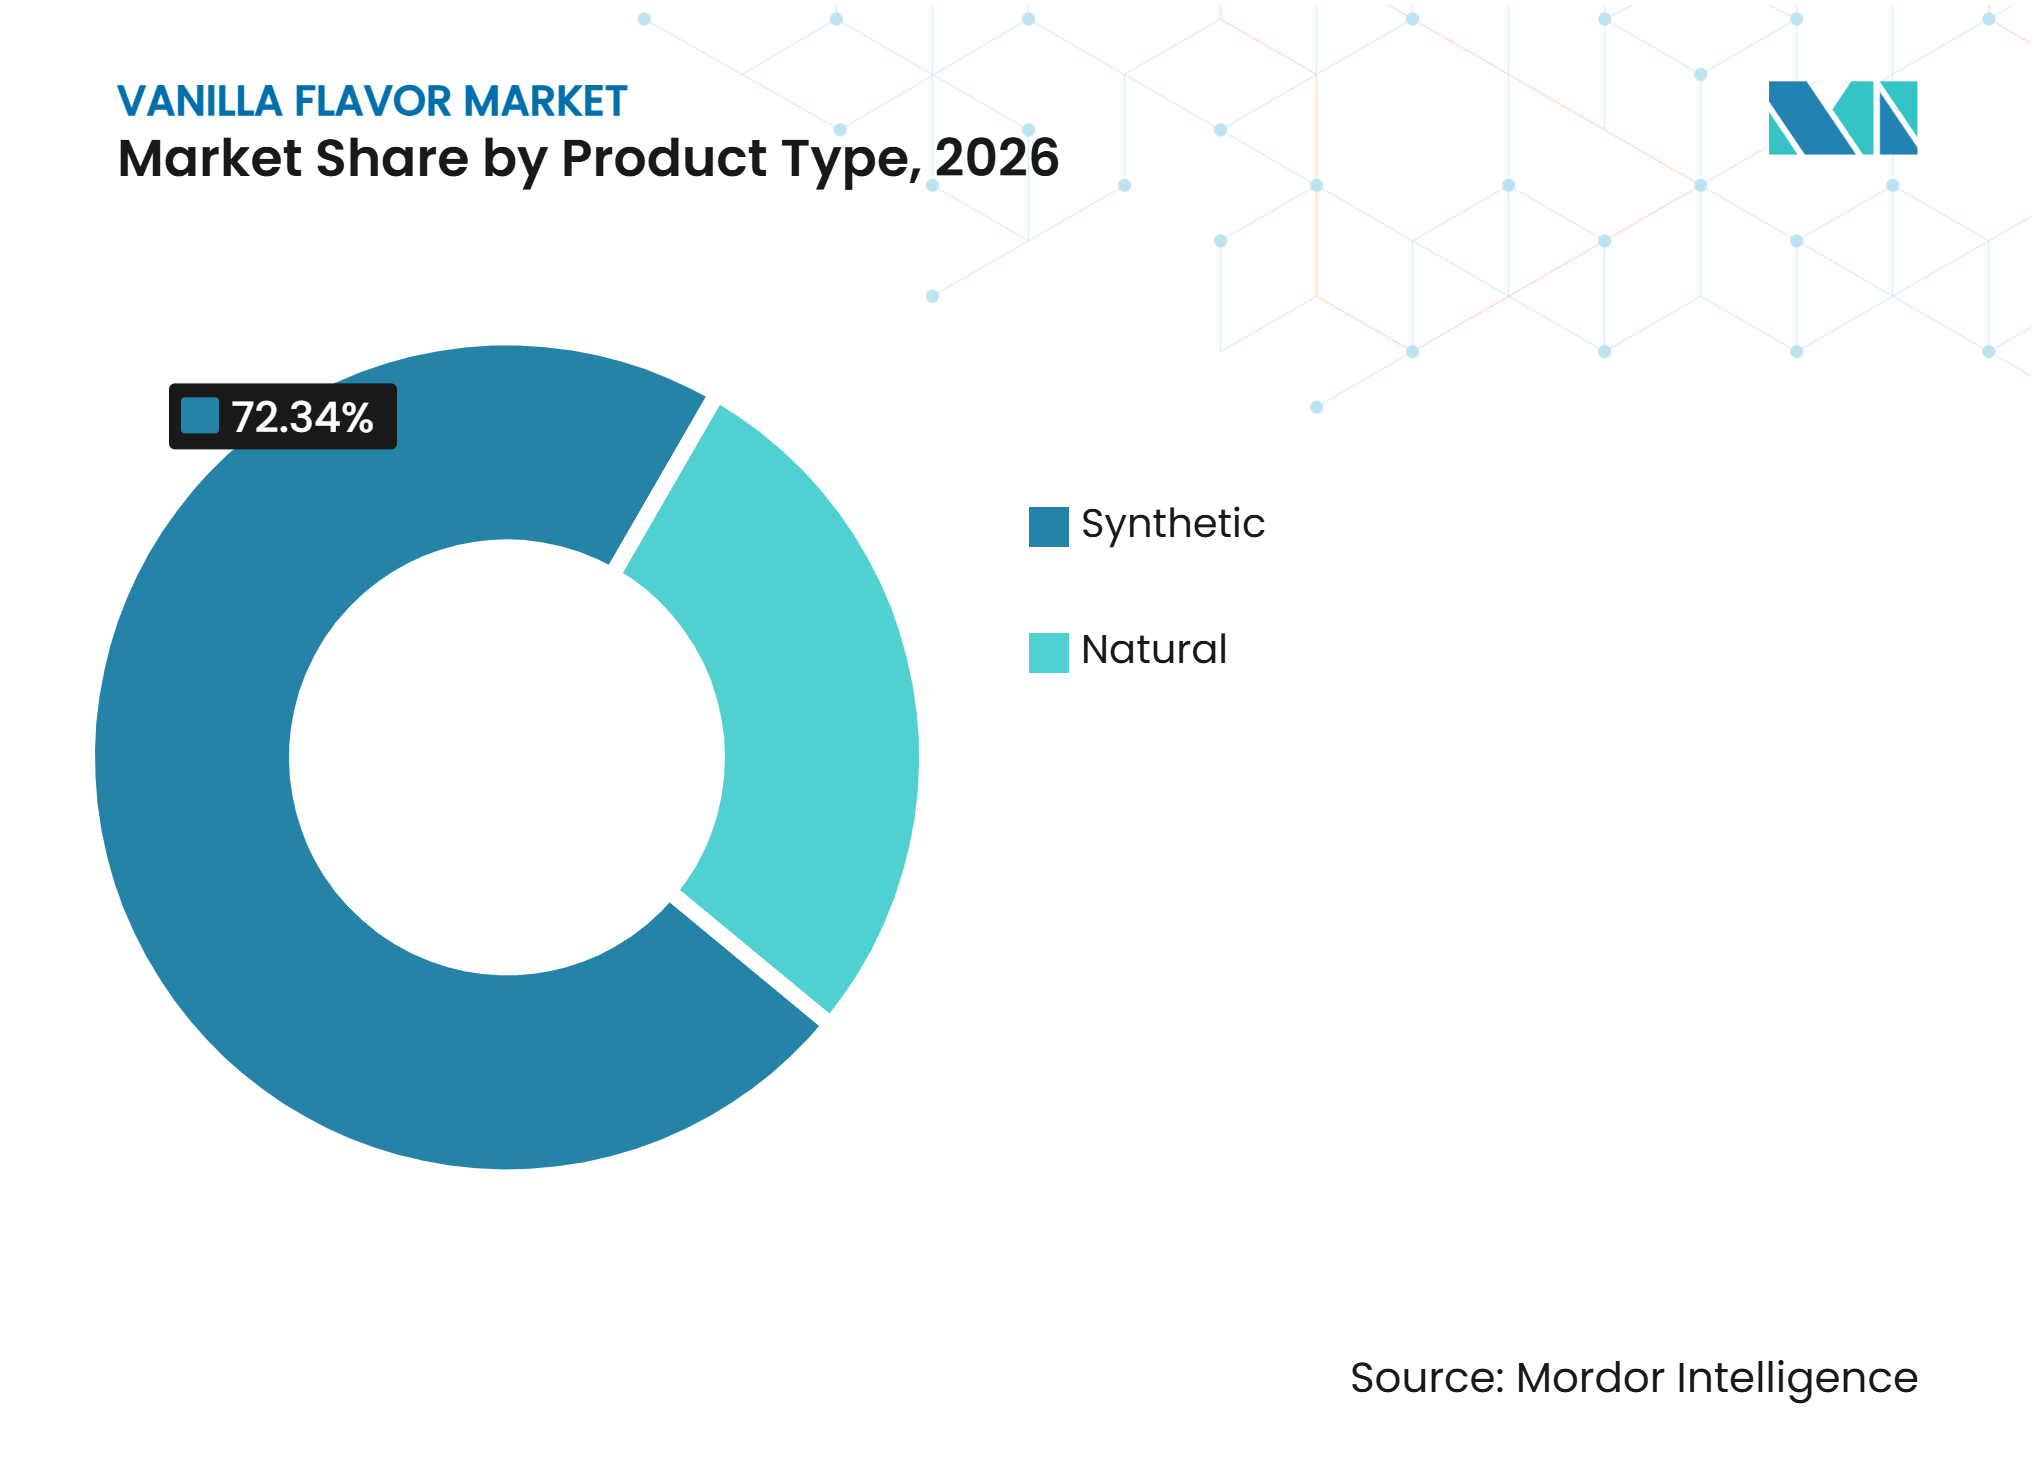
- タイプ別では、合成バニラフレーバーが2026年のバニラフレーバー市場シェアの72.34%を占め、天然バニラエキスは2032年までにCAGR 6.81%で拡大すると予測されています。
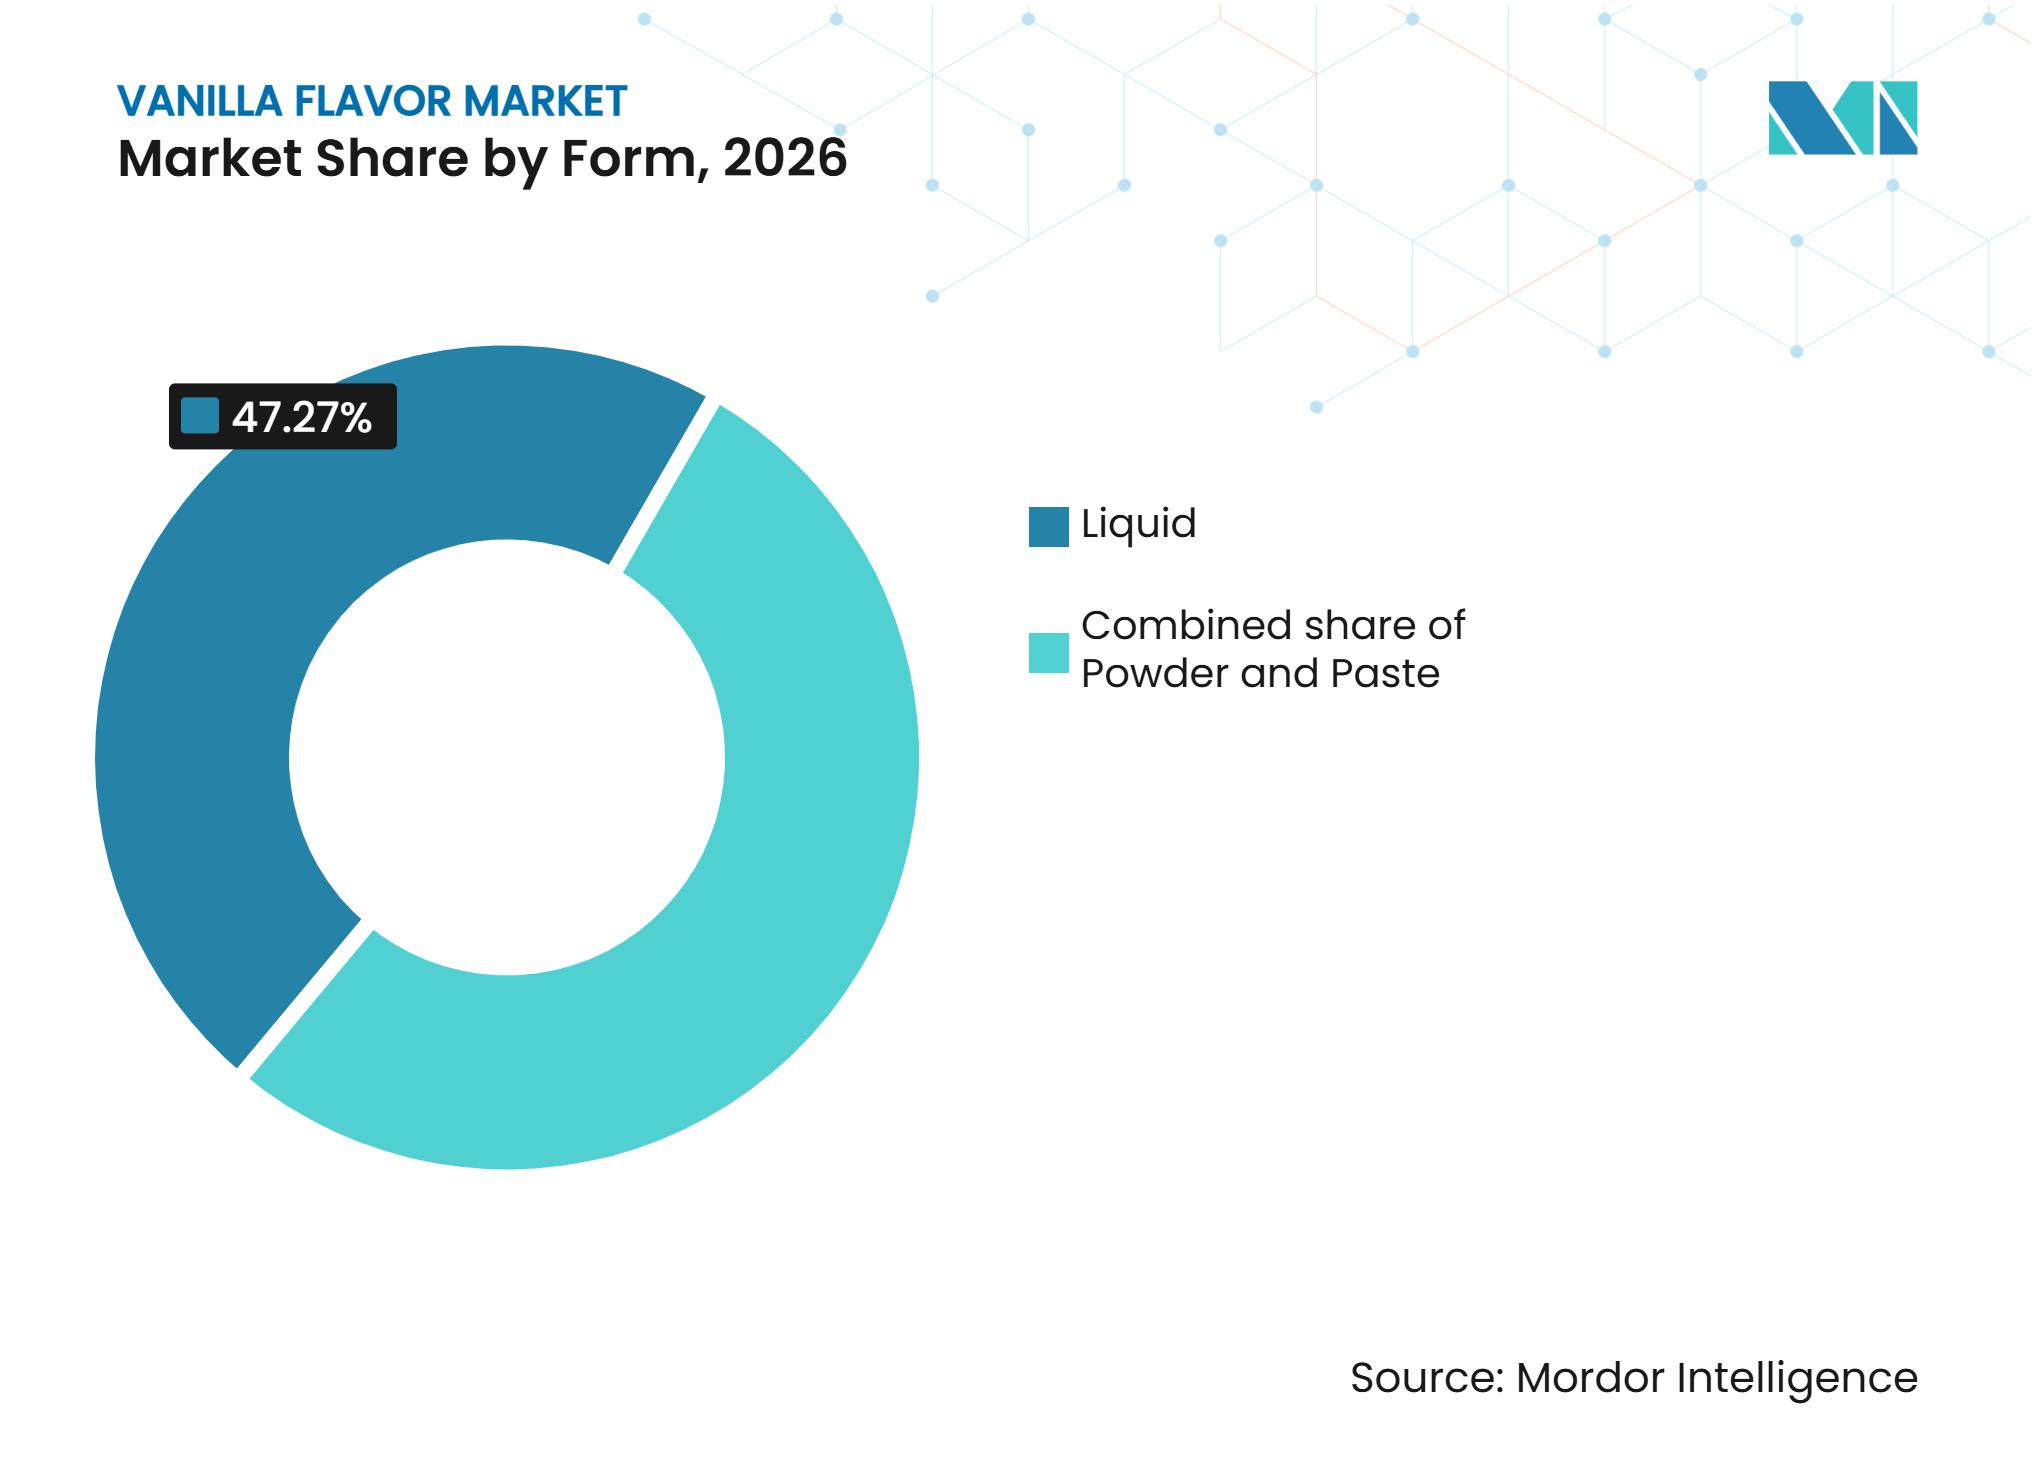
- 形態別では、液体バニラが2026年のバニラフレーバー市場シェアの47.27%を占め、ペーストバニラは2032年までにCAGR 6.69%で拡大すると予測されています。
- 用途別では、ベーカリー・菓子類が2026年のバニラフレーバー市場シェアの37.45%を占め、乳製品は2032年までにCAGR 7.56%で拡大すると予測されています。
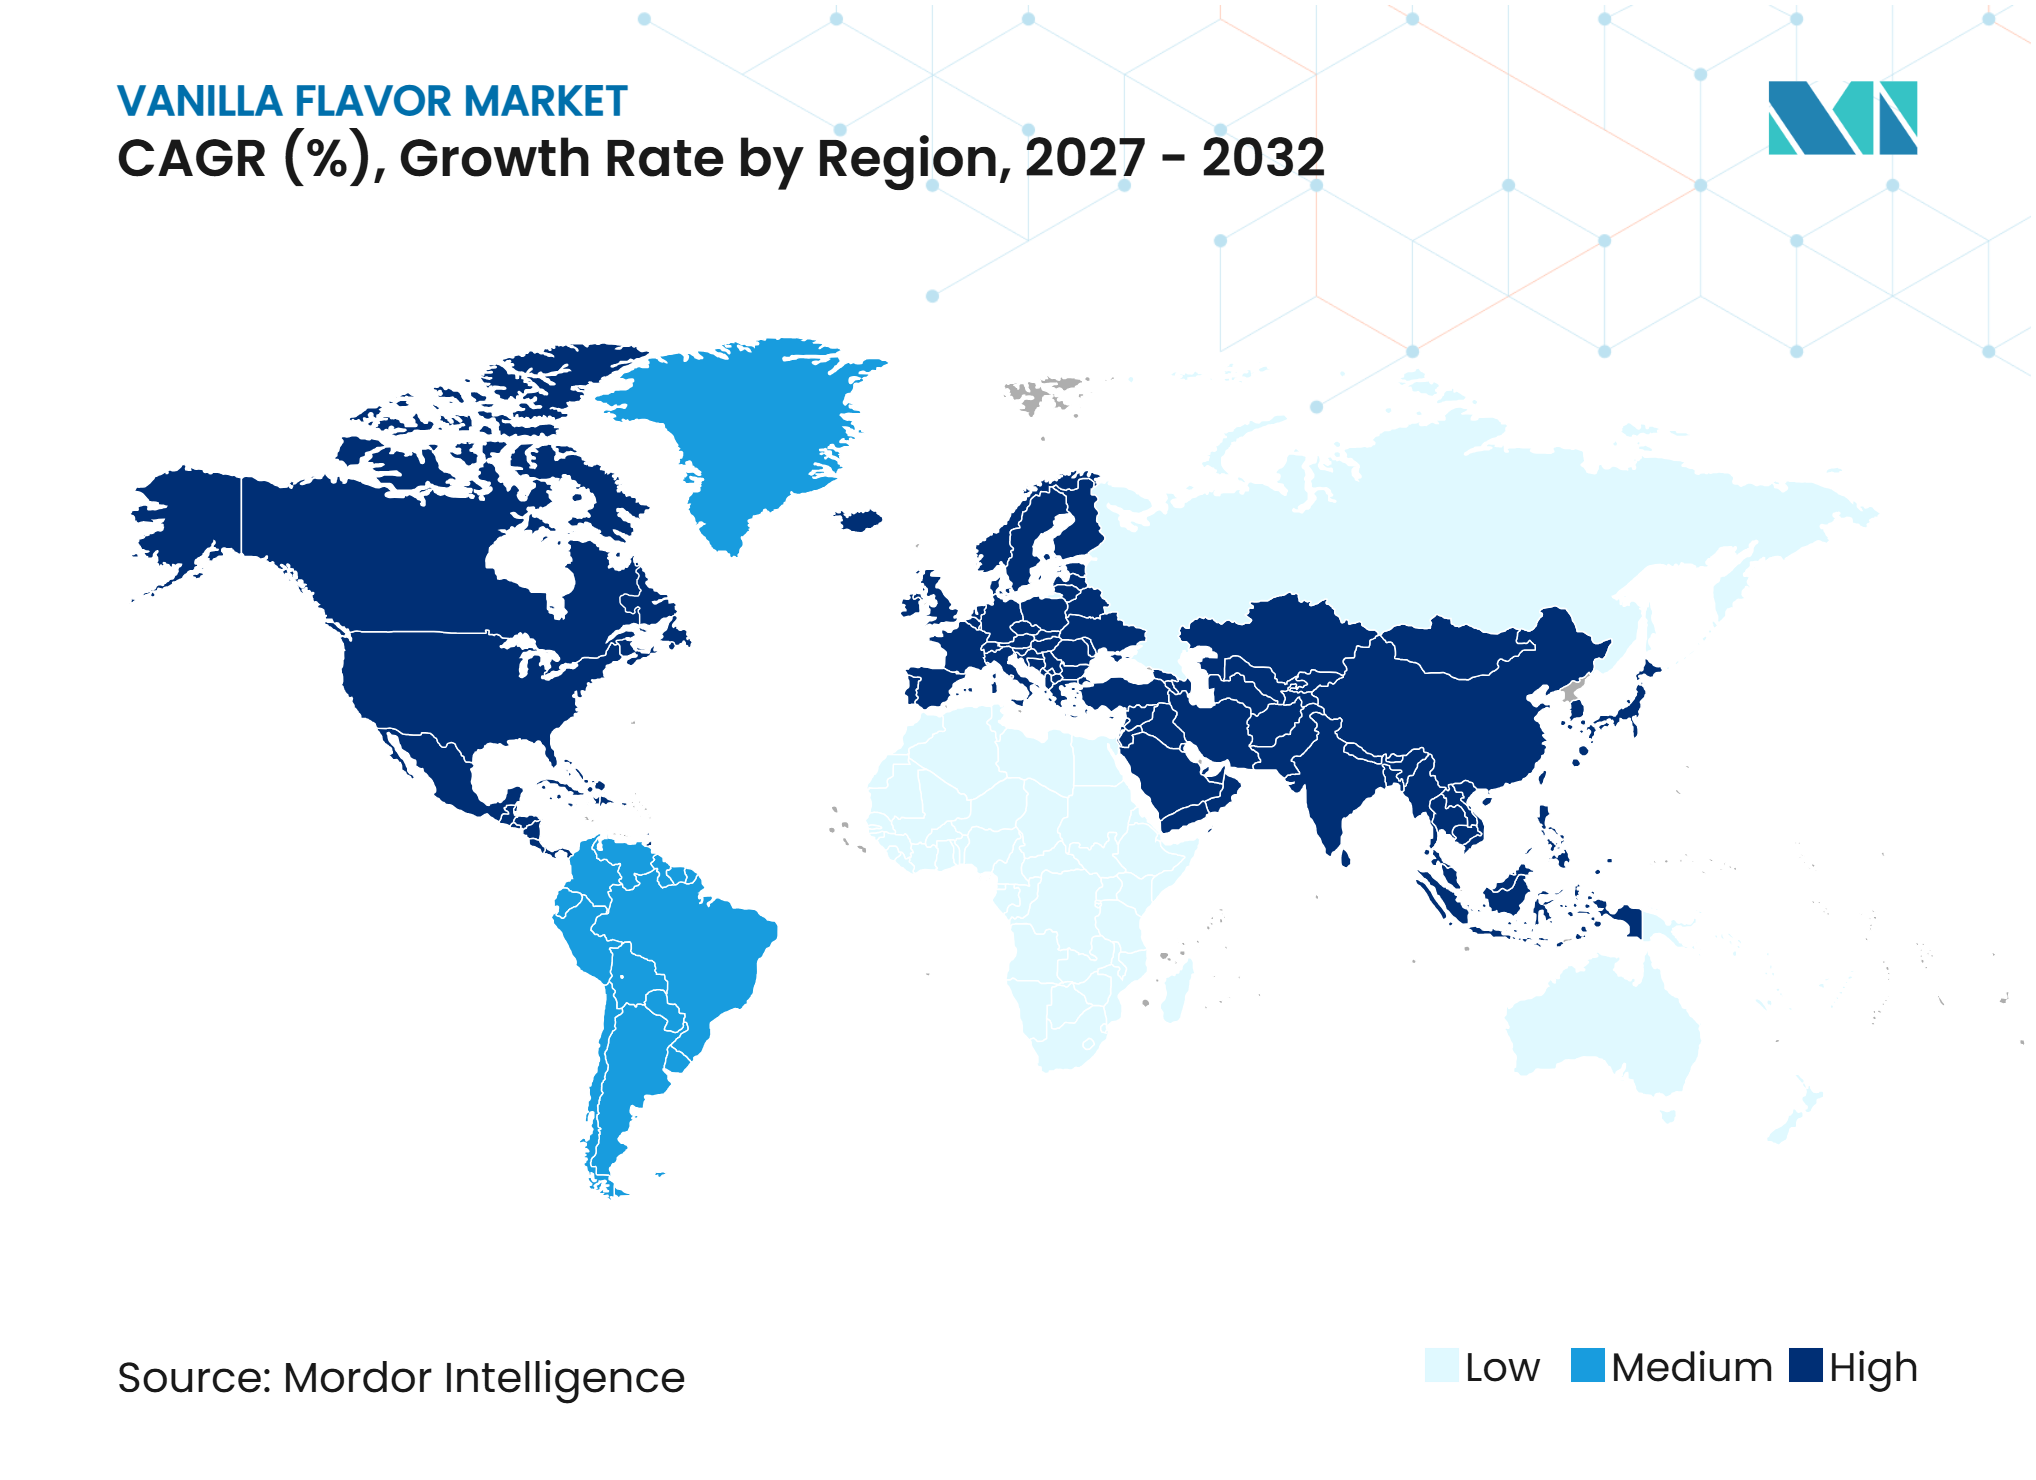
- 地域別では、北米が2026年のバニラフレーバー市場シェアの34.71%を占め、アジア太平洋は2032年までにCAGR 6.75%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・クリーンラベルフレーバーへの需要 | +1.2% | グローバル、特に北米および西欧で顕著 | 中期(2〜4年) |
| プレミアムベーカリー・菓子類の消費 | +0.9% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 乳製品・アイスクリームへの用途拡大 | +0.8% | アジア太平洋、中東・アフリカおよび南米への波及 | 長期4年以上) |
| オーガニックバニラエキスへの需要 | +0.5% | 北米および西欧 | 長期(4年以上) |
| アルチザン・スペシャルティデザートの人気 | +0.4% | 北米、西欧、アジア太平洋の都市部 | 短期(2年以内) |
| バニラフレーバー抽出技術の進歩 | +0.5% | グローバル、欧州および北米での早期成果 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
天然・クリーンラベルフレーバーへの需要拡大
バニラフレーバー市場は、食品メーカーが原材料表示とトレーサブルな調達により大きな重点を置くことで恩恵を受けています。豆由来エキスおよび発酵由来バニリンは天然製品のポジショニングを支援できますが、コストと感覚的要件においてそれぞれ異なる対応をしています。IFFは、クリーンラベルオプション、持続可能な調達、トレーサビリティ、カスタマイズ可能なソリューションをバニラフレーバー設計における主要な考慮事項として挙げています[1]。メーカーは、バニラエキストと天然または自然同一化合物を使用して調合されたフレーバーを区別する必要があり、この区別はラベル表示および規制遵守に影響します。この要件により、サプライヤーは食品メーカーに対してより明確な原産地情報、用途ガイダンス、および文書を提供することが促されます。その結果、需要は天然ラベルオプションと信頼性の高い産業規模の供給を組み合わせられるサプライヤーに向かっています。
プレミアムベーカリー・菓子類の消費増加
ベーカリー・菓子類は、バニラフレーバー市場において最大の用途分野であり続けると予測されており、2026年には37.45%のシェアを占めます。バニラは、ケーキ、クッキー、チョコレート製品、パストリークリーム、コーティングなどの定番製品を支えています。Kerryはバニラを5年間にわたって人気を維持しているメインストリームフレーバーとして分類しており、製品開発におけるしみやすいベースとしての継続的な役割を支持しています[2]。同資料は、バニラなどのメインストリームフレーバーが季節限定バリエーションや新しい追加素材のベースとして機能できることも指摘しています。シングルオリジン、バーボン、スモーク、フローラルなどのバニラプロファイルにより、ベーカリーブランドは親しみやすいコアフレーバーを維持しながらプレミアム製品を差別化することができます。バニラはまた、甘味の知覚を支援し、砂糖削減・タンパク質強化ベーカリー製品における課題となる風味をマスキングします。
乳製品・アイスクリームへの用途拡大
乳製品は2032年までにCAGR 7.56%を記録すると予測されており、バニラフレーバー市場の用途セグメトの中で最も高い成長率となっています。バニラの使用は、従来のアイスクリームやヨーグルトを超え、高タンパク飲料、植物性飲料、強化乳製品にまで拡大しています。IFFによると、バニラはプロテインシェイク、食事代替品、バー、乳製品、植物性飲料において課題となる風味をマスキングし、温かみを加え、知覚される甘味を高めることができます。その性能は、製品ベース、酸度、タンパク質含有量、脂肪レベル、加工条件、賞味期限によって異なります。そのため、メーカーはバニラフレーバーを選択する際に単一のバニラソリューションに頼るのではなく、製品固有のスクリーニングを実施する必要があります。感覚ツールとしてのバニラのより広範な役割は、乳製品および乳製品代替フォーミュレーション全体への用途を支えています。
オーガニックバニラエキスへの需要増加
オーガニックバニラエキスは、農業慣行、原産地、原材料の透明性をより重視するバイヤーに訴求します。この機会は、スペシャルティフード、ベーカリー、デザートメーカーが調達実績を製品ポジショニング強化に活用する北米および西欧で最も顕著です。バニラの抽出方法、原産地、キュアリングプロセス、品種が最終的なフレーバープロファイルに影響するため、品質差別化を強調する製品には文書化された調達が重要です。ただし、オーガニックポジショニングは、一貫したフレーバー性能と安定した供給の必要性を排除するものではありません。そのため、生産者は認証とトレーサビリティの実践を大規模食品生産の技術的要件と整合させる必要があります。このダイナミクスは、プレミアムな主張と再現可能な感覚性能の両方を提供できるサプライヤーへの需要を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然バニラ豆の価格変動 | -1.0% | グローバル、特に北米および欧州の調達に強い影響 | 短期(2年以内) |
| 生産地域における気候変動の影響 | -0.6% | マダガスカル、インドネシア、ウガンダ、グローバルなサプライチェーンへの影響 | 長期(4年以上) |
| 合成バニリン代替品との競争 | -0.4% | グローバル、コスト重視のアジア太平洋および南米市場で最も顕著 | 中期(2〜4年) |
| バニラ豆生産の集中 | -0.3% | グローバル、北米および欧州でのエクスポージャーが強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然バニラ豆価格の高い変動性
天然バニラ豆の価格変動は、調達の意思決定に影響を与え、長期的な再フォーミュレーション戦略を複雑にする可能性があります。マダガスカル中央銀行は、2025年第4四半期の平均輸出価格を38米ドル/kgと報告しており、2024年第4四半期の63.6米ドル/kgと比較されます。価格の低下は、以前は合成バニリンに依存していた食品メーカーにとって天然エキスへのアクセスを改善する可能性があります。ただし、農家の収入を減少させ、作物管理、キュアリング、品質管理への投資を抑制する可能性もあります。サプライヤーは、有利な短期購買条件と堅牢なトレーサビリティおよび品質管理のバランスを取る必要があります。バニラフレーバー市場は、原材料コストと豆由来素材の一貫性の両方に影響する価格変動に対して脆弱なままです。
バニラ生産地域における気候関連の混乱
気候変動は、生育条件を乱し、供給の信頼性低下させ、グローバルなバニラフレーバーメーカーの調達リスクを高めることで、バニラ栽培をますます脅かしています。2025年3月、デューク大学は、世界のバニラの約3分の2を生産するマダガスカルのSAVA地域の約500人の小規模農家を対象とした調査の結果を報告しました。調査対象農家のほぼ全員が気温と降水パターンの変化を報告しました。これらの混乱は農業カレンダーに影響を与え、水の利用可能性を低下させ、害虫や作物病害へのエクスポージャーを増加させました。予測不可能な気象条件は、その結果として開花、受粉、豆の発育、収穫品質に影響を与える可能性があります。メーカーにとって、これらのリスクは原材料調達に不確実性をもたらし、供給不足の可能性を高め、価格変動を激化させ、一貫したバニラフレーバー生産をより困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
合成供給が規模を支え、天然オプションが注目を集める合成バニラフレーバーは、2026年のバニラフレーバー市場において72.34%のシェアを占めると予測されています。この地位は、メーカーが一貫した感性能と安定した供給を必要とする大量食品生産への適合性を反映しています。Borregaardは、石油化学または生物由来のバニリンが食品生産で使用されるバニラフレーバーの99%以上を占めると述べています[3]。同社はまた、グローバルなバニラ豆生産は現在の食品加工量でのバニラフレーバー需要を満たすことができないと指摘しています。その結果、合成および生物由来バニリンは、産業用ベーカリー、乳製品、飲料、コンパウンド用途において実用的な選択肢であり続けています。それらの役割はコスト面を超えており、一貫性と年間を通じた安定供給も重要です。
天然バニラエキストは、明確なラベル表示、トレーサビリティ、プレミアムフレーバーポジショニングへの関心の高まりに牽引され、2032年までにCAGR 6.81%で成長すると予測れています。IFFは、メーカーがバニラポッドを水とエタノールに浸漬・浸出させることでバニラエキストを製造する一方、他の許可された化合物を使用してバニラフレーバーを調合できると説明しています。この区別は、エキスト主導の製品ポジショニングとより広範なバニラフレーバーシステムの間に明確な差異を生み出します。発酵ベースのバニリンは追加のオプションを提供しており、微生物が天然前駆体をバニリンに変換することができます。したがって、バニラフレーバー市場は実質的な合成ベースを維持しながら、天然および生物由来の代替品が特定の用途全体で関連性を高めていく可能性が高いです。



形態別:
液体幅広い用途を維持し、ペーストがプレミアムベーキング用途に対応液体バニラは、2026年のバニラフレーバー市場シェアの47.27%を占めると予測されています。液体形態は、飲料、乳製品、大規模ベーカリー用途との互換性があるため、引き続き広く使用されています。液体または半液体製品ベースへの容易な計量と統合を可能にします。抽出方法も最終的な感覚プロファイルと用途適合性に影響します。IFFは、アルコール抽出、アルコールフリー抽出、オレオレジン、濃縮物、カスタマイズされたデリバリーシステムをフォーミュレーターが利用できるオプションとして挙げています。これらの要因は、溶解性とプロセス適合性が優先される用途における液体バニラの継続的な使用を支えています。
ペーストバニラは2032年までにCAGR 6.69%で成長すると予測されています。視覚的な魅力、芳香の強度、濃縮されたフレーバープロファイルが完成品に重要なベーキング集約型用途で使用されています。アルチザンベーカリーやスペシャルティデザートメーカーは、フィリング、ガナッシュ、ムースデザートなどの露出した用途にペーストバニラを使用しています。粉末バニラは、水分管理が必要なドライミックス、プロテインパウダー、飲料プレミックス、コンパウンドシステムに引き続き関連性があります。バニラ形態を選択する際、フォーミュレーターは耐熱性、脂肪含有量、製品マトリックス、賞味期限を評価する必要があります。ペースト用途のバニラフレーバー市場規模は、プレミアムベーカリーおよびデザート製品における差別化された感覚的成果への需要によって支えられています。

用途別:
ベーカリーが規模を提供し、乳製品がより速い成長を提供ベーカリー・菓子類は、2026年のバニラフレーバー市場規模の37.45%を占めると予測されています。メーカーはケーキ、クッキー、チョコレート、パストリークリーム、デザートフィリング、コーティングにバニラを使用しています。幅広い消費者受容性により、メーカーは地域的またはプレミアムなバリエーションを導入しながら親しみやすい製品プロファイルを維持することができます。Kerryはバニラをメインストリームフレーバーとして識別し、季節的な製品開発に適したベースとしています。IFFによると、バニラはケーキ用途において卵臭や粉臭を和らげることもできます。これらの用途は、産業用およびアルチザンベーカリー生産の両方におけるバニラの安定した役割を支えています。
乳製品は2032年までにCAGR 7.56%で成長すると予測されています。アイスクリーム、ヨーグルト、タンパク質強化飲料、植物性乳製品代替品は、バニラフレーバーに対する複数の需要経路を生み出しています。IFFは、バニラがタンパク質、食物繊維、高強度甘味料を含む製品システムにおいて苦味のバランスを取り、刺激的な風味を軽減し、クリーミーさを高めることができると報告しています。この機能性は、特定の植物性ベースが豆臭や渋味を生じさせる可能性がある乳製品代替品において特に価値があります。セイボリーフード、飲料、スープ、パスタ、麺類は引き続き小規模な用途分野ですが、フォーミュレターはバニラを微妙な甘味エンハンサーおよびマスキング剤として探求しています。バニラフレーバー市場は、バニラが認識可能なフレーバーとより広範な感覚システムの機能的コンポーネントの両方として機能する場合に恩恵を受けます。
地域分析
北米:確立された食品製造とトレーサブルな調達
北米は2026年のバニラフレーバー市場において34.71%のシェアを占めると予測されています。大規模な食品・飲料製造業務が、ベーカリー、アイスクリーム、スナック、機能性飲料、乳製品全体の需要を牽引しています。親しみやすいフレーバーに対する強い消費者嗜好も、小売価格帯全体でのバニラの使用を支えています。メーカーはバニラ原材料を選択する際に、トレーサビリティと製品文書をますます優先しています。IFFは、地域のフレーバー規制、天然フレーバーラベル基準、ハラールおよびコーシャ要件、キャリアシステムを主要なフォーミュレーション上の考慮事項として挙げています。その結果、技術的サポートと信頼性の高い文書は、北米のバニラフレーバー市場にサービスを提供するサプライヤーにとって重要です。
アジア太平洋:乳製品、デザート、地域供給への関心
アジア太平洋は2032年までにCAGR 6.75%で成長すると予測されており、バニラフレーバー市場において最も速い地域成長率を示しています。中国、インド、日本、東南アジア諸国は、パッケージベーカリー製品、アイスクリーム、乳製品、フードサービスデザートにおけるバニラの使用を拡大しています。資料は、バニラを中国とインドにおける主要なアイスクリームフレーバーとして識別しています。IFFは、バニラが異なる製品ベースと加工条件に適応できることを指摘しており、これは地域の生産者が乳製品ベースおよび植物性飲料を開発する上で価値があります。プレミアムデザートとブランドパッケージ食品への需要が、親しみやすいバニラフレーバープロファイルのより広範な使用を支えています。地域のメーカーは、広く認知されたフレーバーの信頼性を維持しながら、ローカライズされた製品コンセプトを通じて製品を差別化することができます。
欧州、南米、中東・アフリカ:プレミアム用途とフードサービスの拡大
欧州は、特に確立された食品市場において、ベーカリーおよび菓子類用途でトレーサブルなエキストとプレミアムバニラプロファイルへの需要を示しています。地域にサービスを提供するサプライヤーは、複数の国内市場にわたるラベル表示要件、原産地文書、製品クレームに準拠する必要があります。提供された資料はまた、特にアラブ首長国連邦とサウジアラビアにおける湾岸諸国のプレミアムフードサービスおよびホスピタリティチャネルからの需要も強調しています。南米は、パッケージ食品、乳製品、菓子類の消費拡大を通じて追加の機会を提供しています。Borregaardの企業評価によると、リグニンベースのバイオバニリンは化石燃料ベースの代替品よりもトレーサビリティが高く、カーボンフットプリントが低いとされています。これらの属性は、供給の信頼性、原産地文書、持続可能性要件を優先する調達決定に影響を与える可能性があります。
競合環境
市場集中度
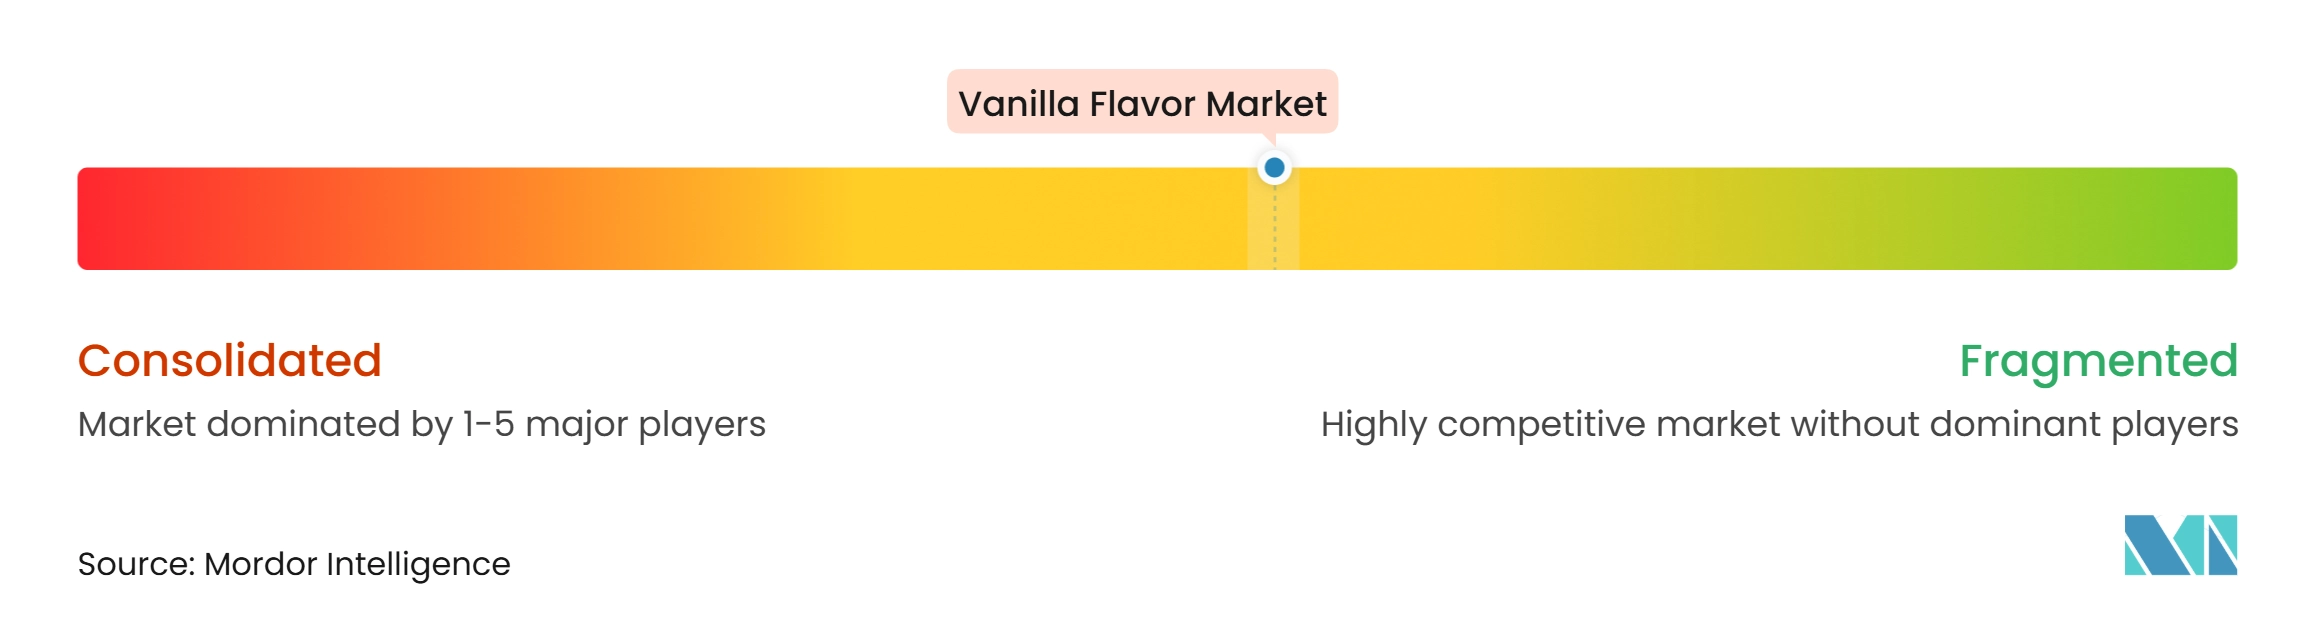
バニラフレーバー市場には、グローバルなフレーバーハウス、バニラスペシャリスト、生物由来バニリン生産者が含まれています。Givaudan、IFF、Symrise、dsm-firmenichは、フレーバー開発能力、顧客関係、調達ネットワーク、用途サポートを通じて競争しています。Nielsen-Massey Vanillas、PROVA、Eurovanille、Heilala Vanillaは、バニラの原産地、抽出、プレミアム製品ポジショニングにより特化しています。このサプライヤーミックスは、食品メーカーに標準化された大量バニリンからトレーサブルなバニラエキストまでの選択肢を提供しています。競争上のポジショニングは、供給の継続性、感覚性能、ラベル表示サポート、用途固有のガイダンスに依存しています。提供された情報は主要企業の合計市場シェアを提供していないため、市場集中スコアを検証済みの市場シェア閾値に結びつけることはできません。
dsm-firmenichは、バニラ豆の第2位の加工業者であり、世界のバニラ豆供給量の10〜15%を購入していると述べています。同社はまた、供給リスク管理とトレーサビリティを支援するマダガスカル、ウガンダ、インドネシアのパートナーネットワークも挙げています。この統合されたアプローチは、単一のバリューチェーン内でキュアリング、抽出、フレーバーフォーミュレーションを結びつけています。IFFは、食品・飲料用途全体でカスタマイズされたバニラ設計と再フォーミュレーションサポートを通じて競争しています。これらの戦略により、技術サービスとバニラ原産地へのアクセスが、生産規模に加えて重要な競争要因となっています。
生物由来バニリンサプライヤーは追加の競争ルートを提供しています。Borregaardは、リグニンベースのバイオバニリンを化石燃料ベースのバニリンに対する再生可能でトレーサブルな代替品として説明し、信頼性の高い生産条件を強調しています。2025年については、Borregaardは第4四半期に高いバイオバニリン出荷量と2024年と比較して改善された通年のバイオソリューション結果を見込んでいます。専門サプライヤーは原産地の特異性とプレミアムポジショニングを通じて競争できる一方、大手フレーバーハウスはマルチオリジン調達とフォーミュレーションインフラを組み合わせることができます。バニラフレーバー市場は、フレーバープロファイル、ラベル表示、信頼性、コストについて顧客に明確な選択肢を提供するサプライヤーを引き続き優遇するでしょう。提供された情報はスコアリングフレームワークで必要な合計市場シェアを提供していないため、市場集中スコアは未割り当てのままです。
バニラフレーバー業界リーダー
-
Givaudan SA
-
International Flavors & Fragrances Inc. (IFF)
-
Symrise AG
-
dsm-firmenich AG
-
Kerry Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
バニラフレーバー市場 このレポートでカバーされる企業
- Givaudan SA
- International Flavors & Fragrances Inc. (IFF) (IFF)
- Symrise AG
- dsm-firmenich AG
- McCormick & Company, Inc.
- Kerry Group plc
- ADM (Archer Daniels Midland Company)
- Sensient Technologies Corporation
- Nielsen-Massey Vanillas, Inc.
- PROVA SAS
- Eurovanille
- Virginia Dare
- Heilala Vanilla Limited
- Rodelle Inc.
- Adams Extract & Spice, LLC
- Lochhead Manufacturing Company
- Borregaard AS
- Syensqo SA
- Synthite Industries Ltd.
- Tharakan and Company
最近の産業開発事情 バニラフレーバー市場
- 2026年7月:LBB SpecialtiesはBorregaardの米国およびカナダにおけるBioVanillinの正規販売代理店となりました。この契約により、ノルウェースプルースから製造された木材ベースのバニリンへのアクセスが拡大し、フォーミュレーターに石油由来バニリンと比較して90%低い炭素排出量を持つ再生可能原材料を提供しています。
- 2026年3月:Lallemandは、酵母と再生可能なグルコース原料を使用した精密発酵によって製造された天然バニリン原材料Hevaniを発売しました。この原材料は、ベーカリー、菓子類、乳製品フォーミュレーションにおいて商業規模で従来のバニリンおよびバニラ豆に対する98%純度の気候に依存しない代替品をメーカーに提供しました。
- 2025年6月:Flavorchemは、オーガニック、クリーンラベル、持続可能に生産されたエキストを特徴とするプレミアム原材料ポートフォリオ「The Art of Vanilla」を発表しました。また、ゼロウェイスト抽出と補完的な味覚調整ソリューションも強調し、食品・飲料メーカーに乳製品、ベーカリー、飲料用途全体で追加のフォーミュレーションオプションを提供しました。
グローバルバニラフレーバー市場レポートの範囲
バニラフレーバーは、主に熱帯バニラ蘭(バニラプラニフォリアまたはバニラタヒテンシス)の豆のさやから得られる、または化学合成によって再現された、甘く温かみのある芳香を持つ味と香りです。バニラフレーバー市場レポートは、タイプ、形態、用途、地域によって区分されています。タイプ別では、市場は天然と合成に区分されています。形態別では、市場は液体、粉末、ペーストに区分されています。用途別では、市場はベーカリー・子類、乳製品、セイボリーフード、スープ・パスタ・麺類、飲料、その他の用途に区分されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカに区分されています。市場予測は金額(米ドル)および数量ベースで提供されています。
セグメンテーション概要
| 天然 |
| 合成 |
| 液体 |
| 粉末 |
| ペースト |
| ベーカリー・菓子類 |
| 乳製品 |
| セイボリーフード |
| スープ・パスタ・麺類 |
| 飲料 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| タイプ別 | 天然 | |
| 合成 | ||
| 形態別 | 液体 | |
| 粉末 | ||
| ペースト | ||
| 用途別 | ベーカリー・菓子類 | |
| 乳製品 | ||
| セイボリーフード | ||
| スープ・パスタ・麺類 | ||
| 飲料 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バニラフレーバー市場の2032年の予測値は?
バニラフレーバー市場は2032年までに9億9,861万米ドルに達すると予測されており、2027年からCAGR 5.24%で成長します。
最大のシェアを持つバニラフレーバータイプはどれですか?
合成バニラフレーバーは、大量生産者が一貫した品質と安定した供給を重視するため、2026年に市場の72.34%を占めました。
最も速く成長すると予想される用途はどれですか?
乳製品は、アイスクリーム、高タンパク製品、植物性飲料に支えられ、2032年までにCAGR 7.56%で成長すると予想されています。
高タンパク製品にバニラが使用される理由は何ですか?
バニラは、苦味、金属味、繊維質、豆臭などの風味を和らげ、複雑なフォーミュレーションにおける知覚される甘味とクリーミーさを支援することができます。