
Vanilla Flavor Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 223.5 Millionen US-Dollar |
| Marktgröße (2032) | 998.61 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vanilla Flavor Marktanalyse von Mordor Intelligence
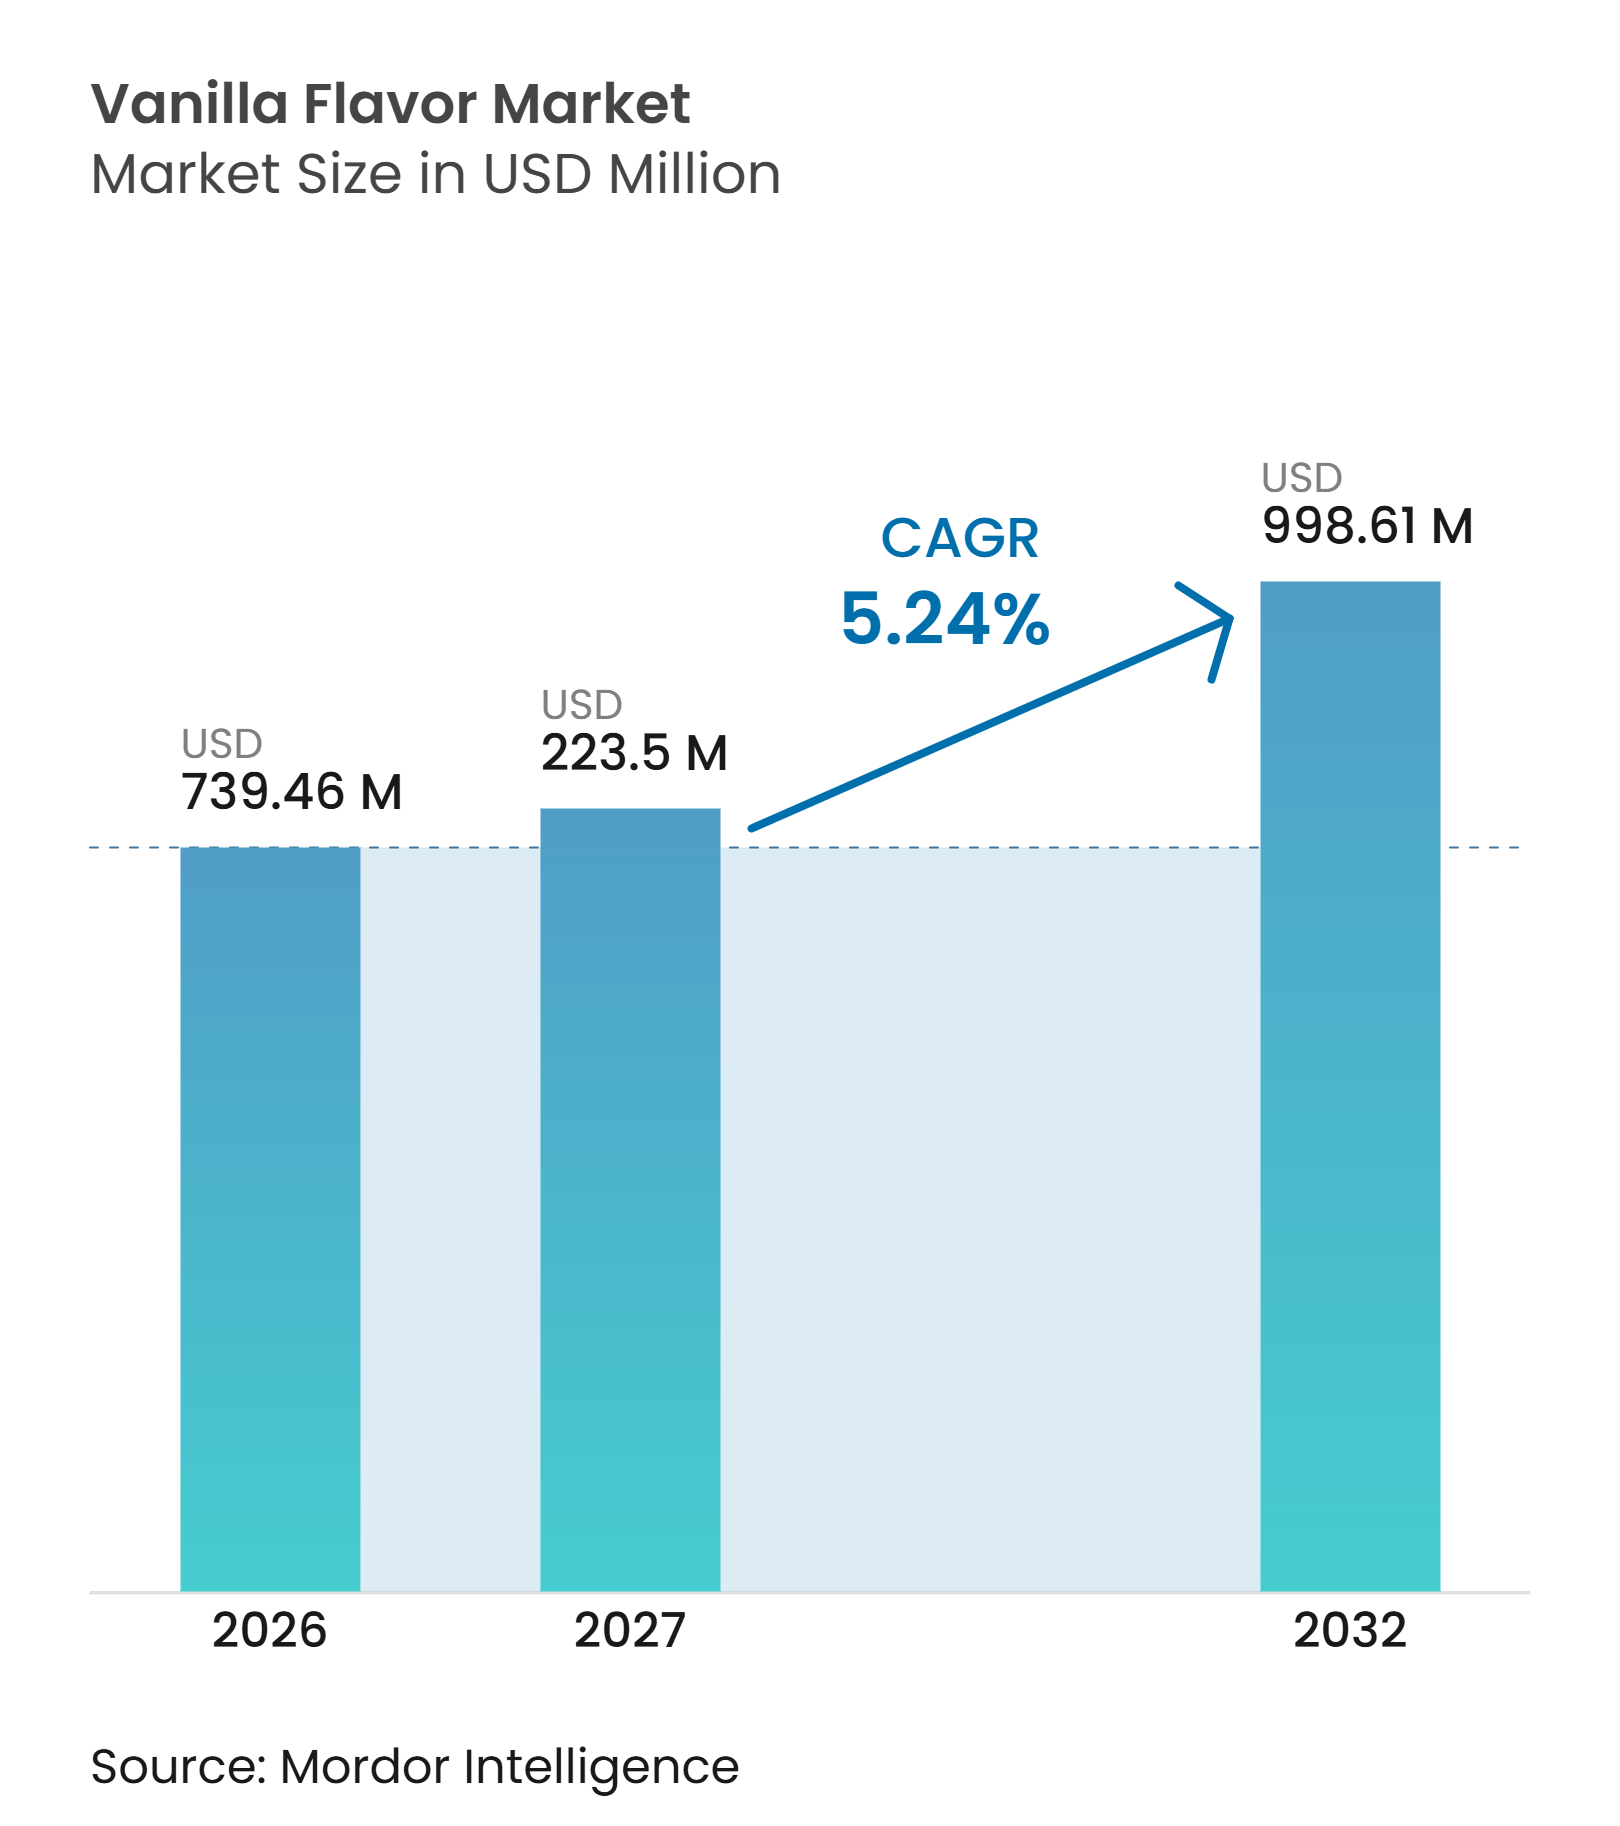
Die Vanilla Flavor Marktgröße wurde im Jahr 2026 auf 739,46 Millionen USD geschätzt und soll von 773,50 Millionen USD im Jahr 2027 auf 998,61 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,24 % während des Prognosezeitraums (2027–2032). Der Vanilla Flavor Markt wird durch eine breitere Nachfrage nach klarerer Zutatenkennzeichnung und zuverlässigen Versorgungsarrangements geprägt. Synthetisches Vanillin bleibt für Hochvolumen-Formulierungen zentral, da es stabile Qualität und ganzjährige Verfügbarkeit bietet. Natürliche Vanilleextrakte gewinnen an Aufmerksamkeit, da Lebensmittelhersteller Etiketten, Produktpositionierung und Zutatenbeschaffung überprüfen. Fermentationsbasiertes Vanillin bietet eine weitere Versorgungsoption zwischen konventionellem synthetischem Vanillin und bohnenstämmigen Extrakten. Dies macht Versorgungsflexibilität, Rückverfolgbarkeit und Formulierungsleistung zu wichtigen Wettbewerbsbereichen.
Wichtigste Erkenntnisse des Berichts
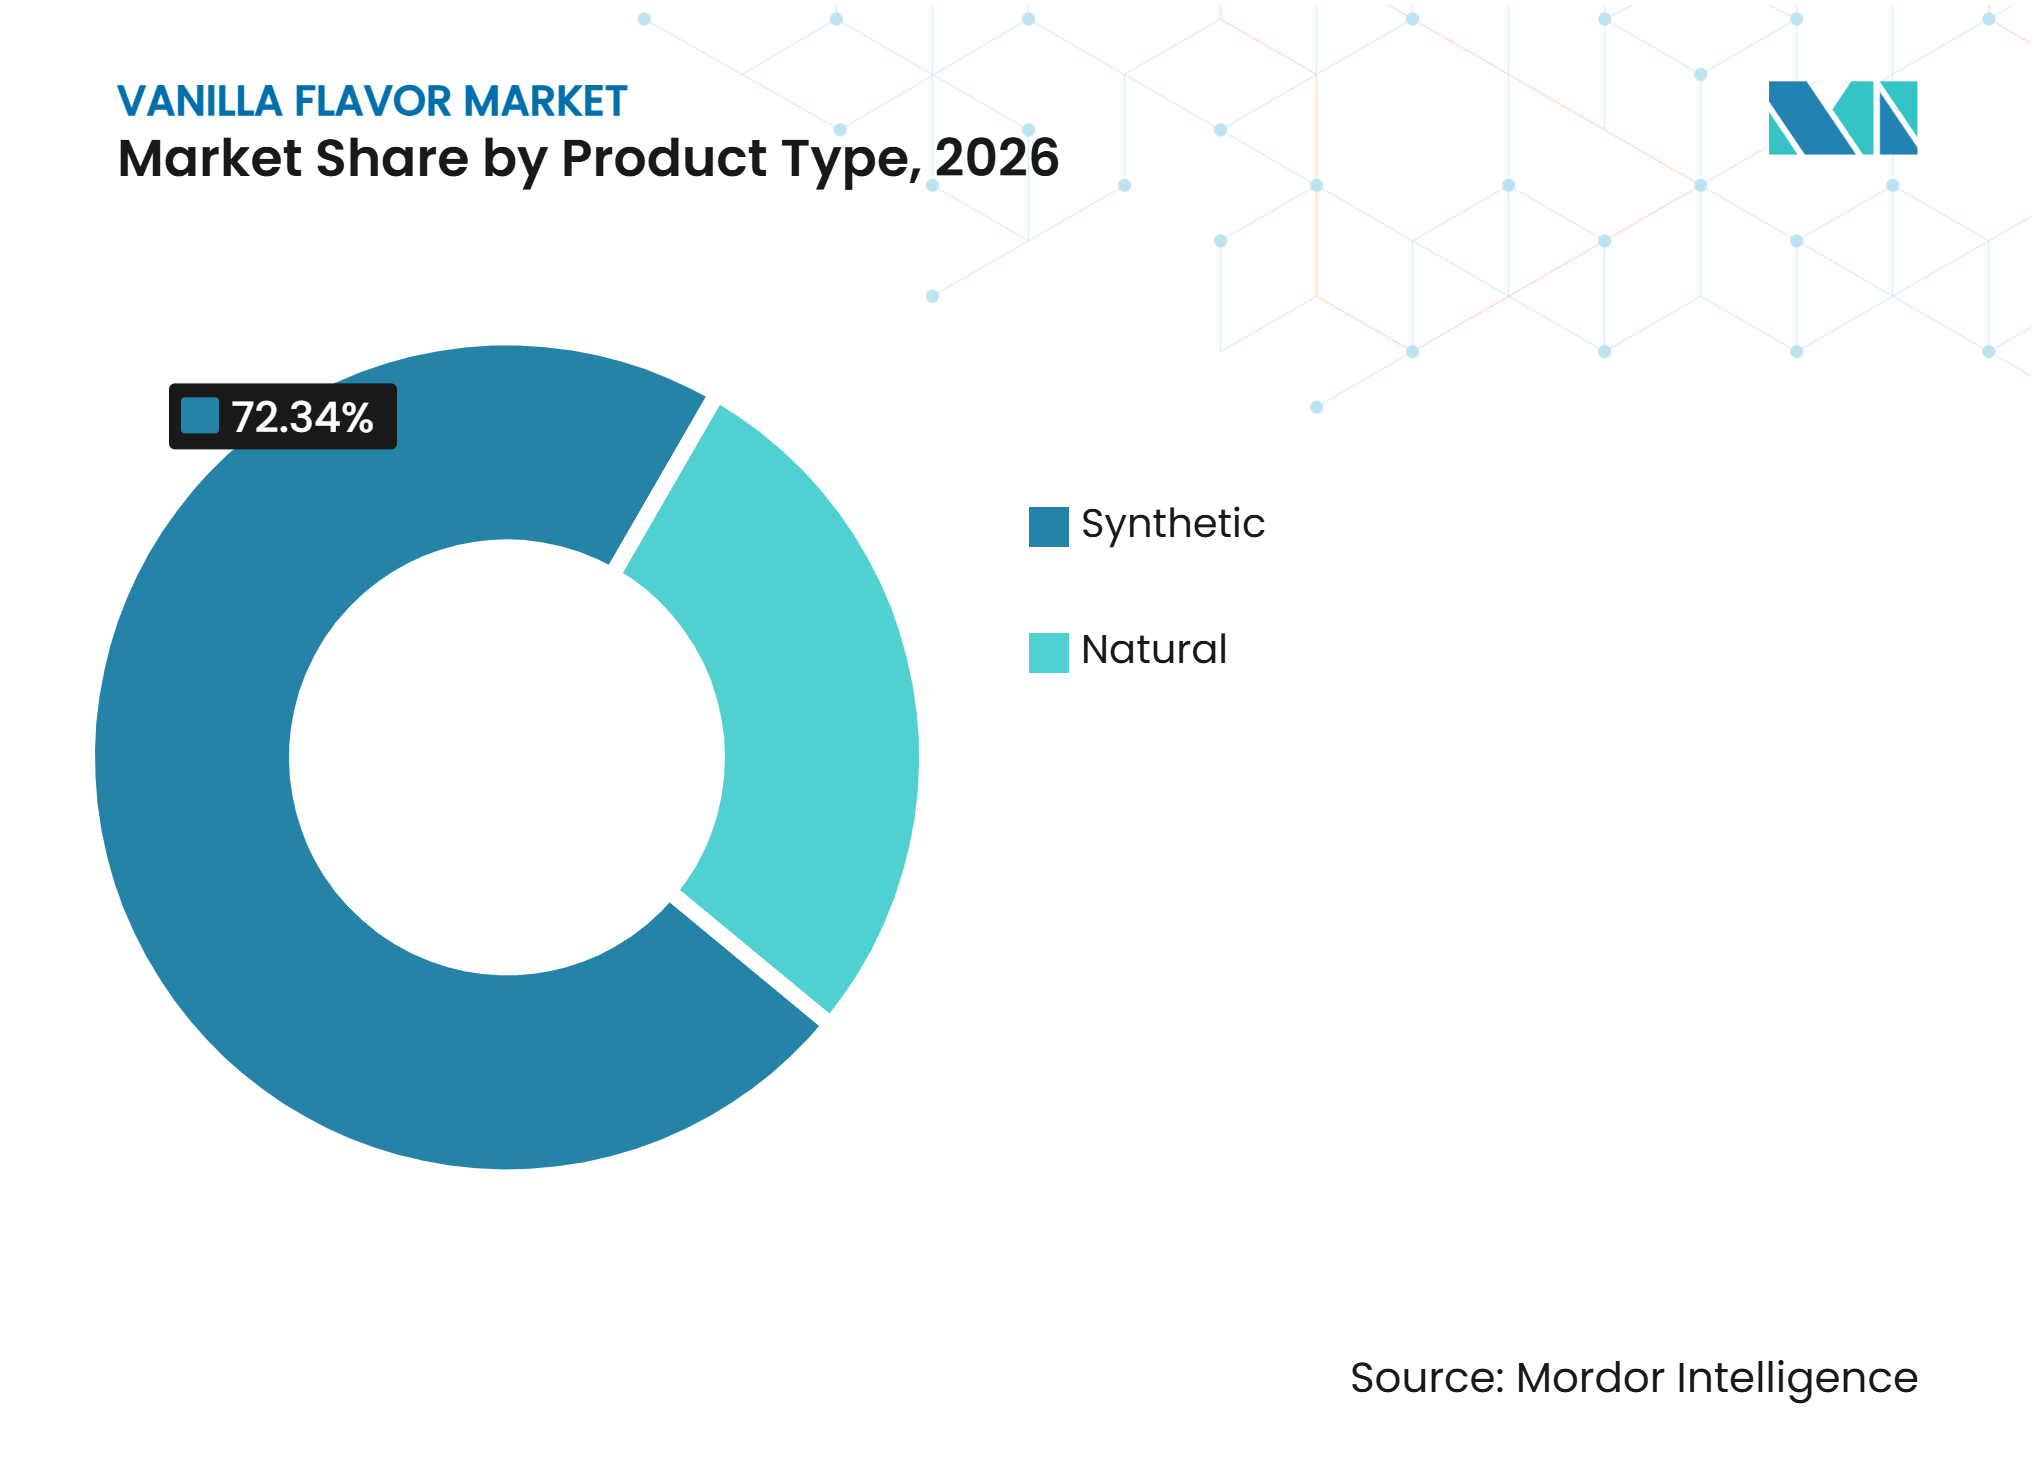
- Nach Typ hielt synthetisches Vanillearoma im Jahr 2026 einen Marktanteil von 72,34 % am Vanilla Flavor Markt, während natürlicher Vanilleextrakt bis 2032 voraussichtlich mit einer CAGR von 6,81 % wachsen wird.
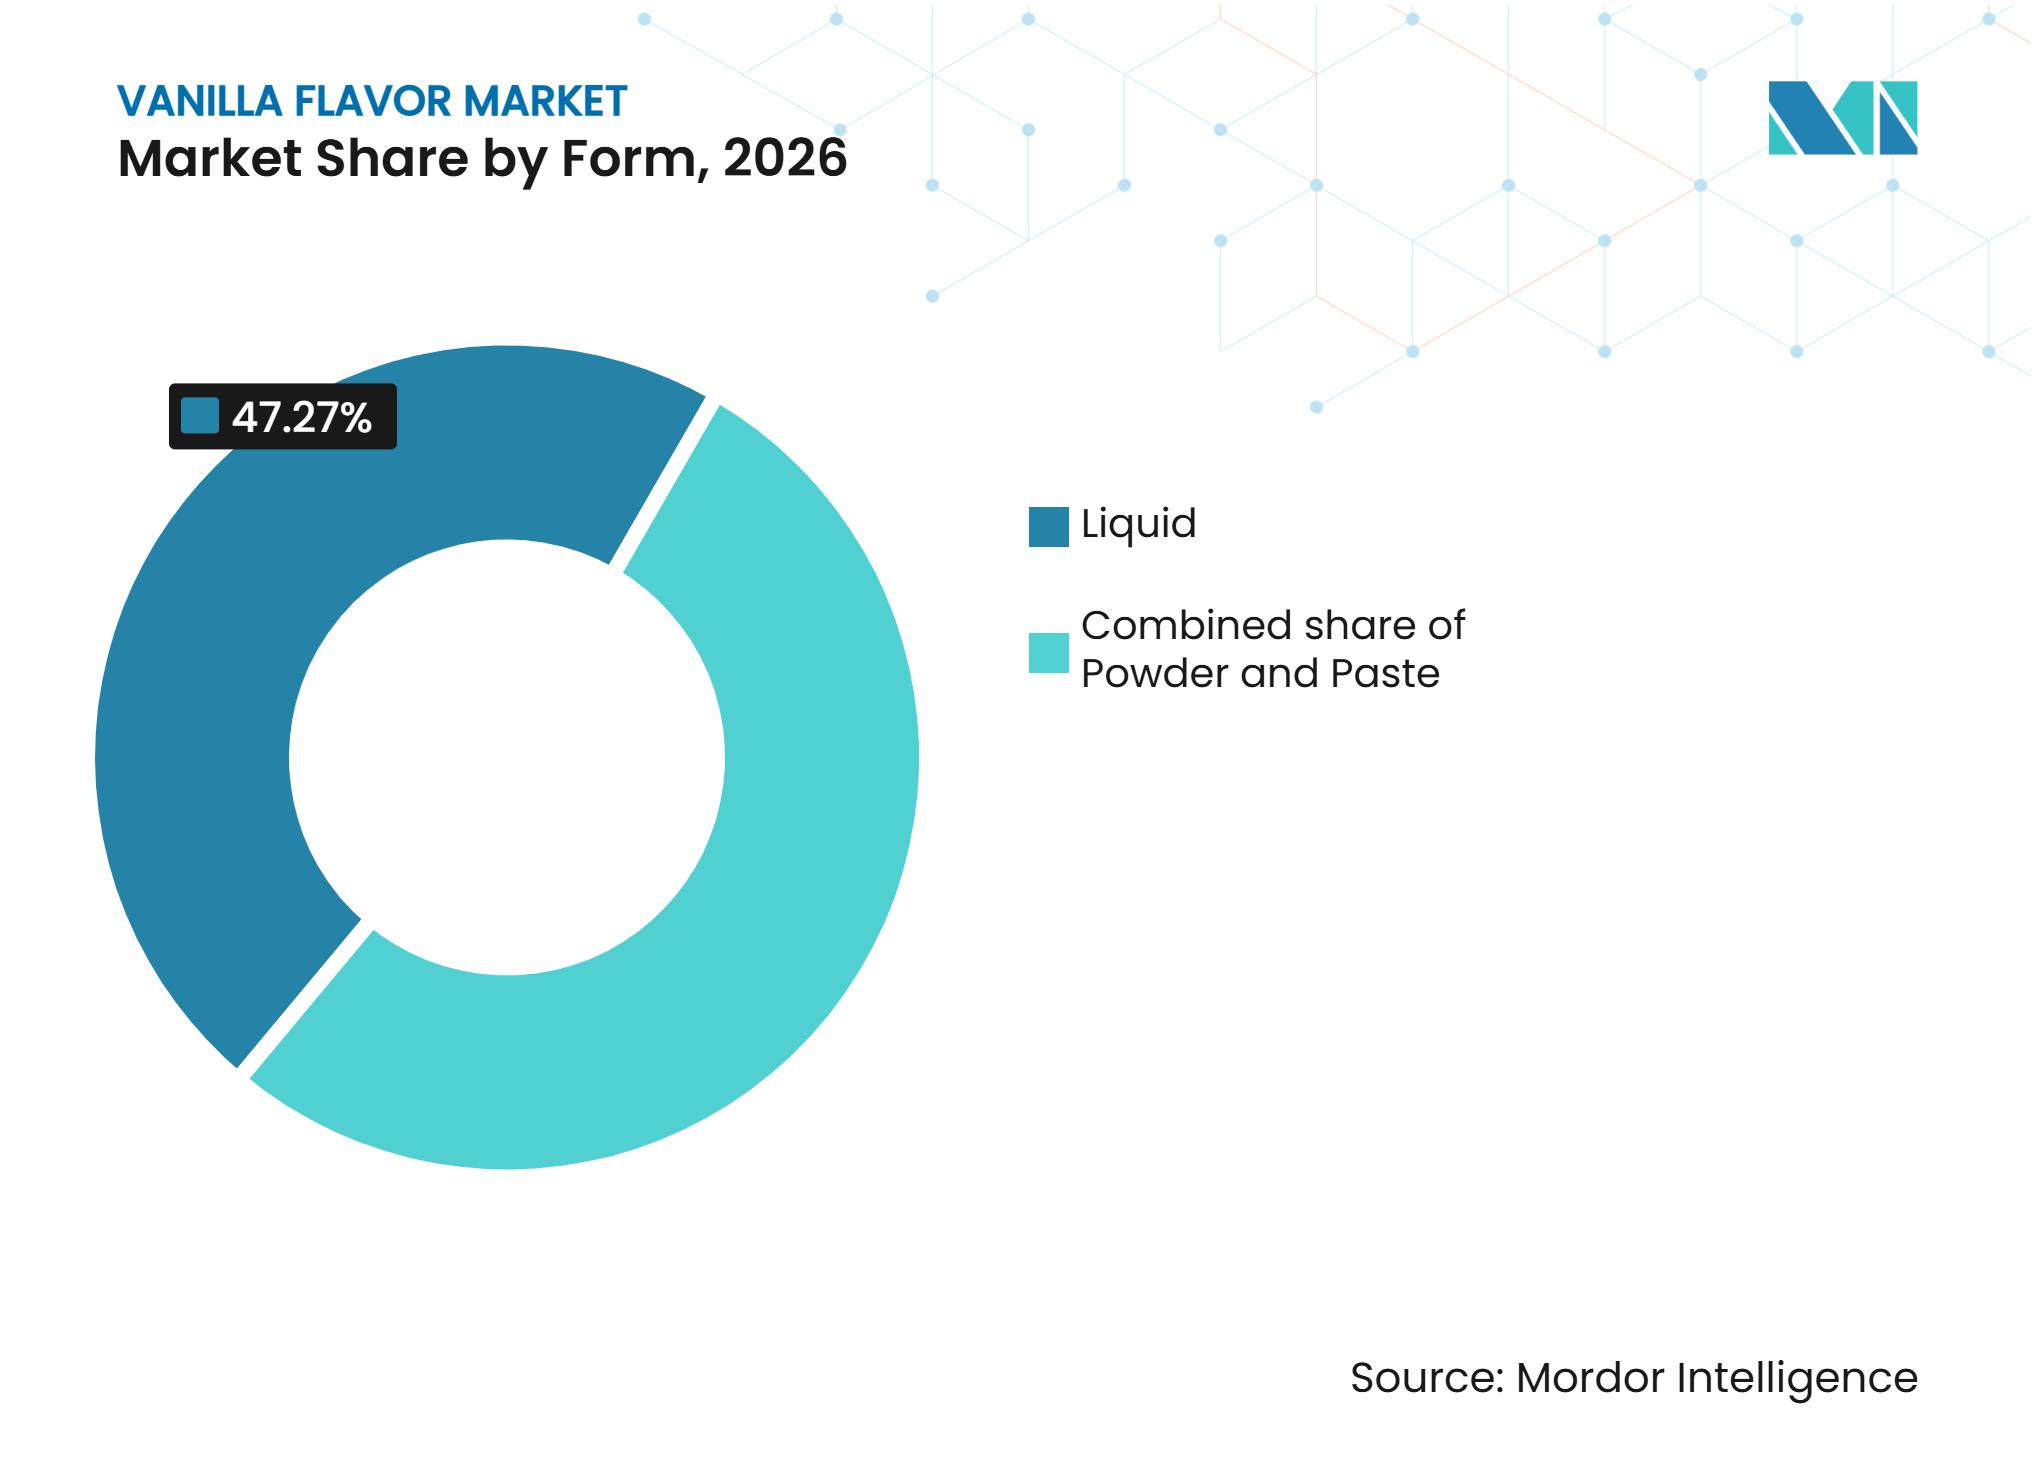
- Nach Form hielt flüssige Vanille im Jahr 2026 einen Marktanteil von 47,27 % am Vanilla Flavor Markt, während Vanillepaste bis 2032 voraussichtlich mit einer CAGR von 6,69 % wachsen wird.
- Nach Anwendung hielten Backwaren und Süßwaren im Jahr 2026 einen Marktanteil von 37,45 % am Vanilla Flavor Markt, während Milchprodukte bis 2032 voraussichtlich mit einer CAGR von 7,56 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,71 % am Vanilla Flavor Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 6,75 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach natürlichen Aromen und Aromen mit sauberer Kennzeichnung | +1.2% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Konsum von Premium-Backwaren und Süßwaren | +0.9% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anwendungen im Bereich Milchprodukte und Speiseeis | +0.8% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach biologischen Vanilleextrakten | +0.5% | Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Beliebtheit handwerklicher und spezialisierter Desserts | +0.4% | Nordamerika, Westeuropa und urbane Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei der Vanillearoma-Extraktion | +0.5% | Global, mit frühen Gewinnen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach natürlichen Aromen und Aromen mit sauberer Kennzeichnung
Der Vanilla Flavor Markt profitiert davon, dass Lebensmittelhersteller der Zutatenkennzeichnung und der rückverfolgbaren Beschaffung größere Bedeutung beimessen. Bohnenstämmige Extrakte und fermentationsbasiertes Vanillin können eine natürliche Produktpositionierung unterstützen, obwohl sie unterschiedliche Kosten- und Sinnesanforderungen erfüllen. IFF identifiziert Optionen mit sauberer Kennzeichnung, nachhaltige Beschaffung, Rückverfolgbarkeit und anpassbare Lösungen als wichtige Überlegungen beim Design von Vanillearomen[1]. Hersteller müssen Vanilleextrakt von Aromen unterscheiden, die mit natürlichen oder naturidentischen Verbindungen formuliert sind, da diese Unterscheidung die Kennzeichnung und die Einhaltung gesetzlicher Vorschriften beeinflusst. Diese Anforderung veranlasst Lieferanten, Lebensmittelherstellern klarere Herkunftsinformationen, Anwendungshinweise und Dokumentation bereitzustellen. Folglich bevorzugt die Nachfrage Lieferanten, die Optionen mit natürlicher Kennzeichnung mit einer zuverlässigen industriellen Versorgung kombinieren.
Steigender Konsum von Premium-Backwaren und Süßwaren
Backwaren und Süßwaren werden voraussichtlich der größte Anwendungsbereich im Vanilla Flavor Markt bleiben und im Jahr 2026 einen Anteil von 37,45 % ausmachen. Vanille unterstützt etablierte Produkte, darunter Kuchen, Kekse, Schokoladenprodukte, Gebäckcremes und Überzüge. Kerry klassifiziert Vanille als ein Mainstream-Aroma, das seit fünf Jahren beliebt ist und seine anhaltende Rolle als vertraute Basis für die Produktentwicklung unterstützt[2]. Dieselbe Quelle stellt fest, dass Mainstream-Aromen wie Vanille als Grundlage für saisonale Variationen und neue Zutaten dienen können. Einzel-Ursprungs-, Bourbon-, geräucherte und florale Vanilleprofile ermöglichen es Backwarenmarken, Premium-Produkte zu differenzieren und dabei ein vertrautes Kernaroma beizubehalten. Vanille unterstützt auch die Süßewahrnehmung und maskiert herausfordernde Noten in zuckerreduzierten und proteinangereicherten Backwaren.
Ausweitung der Anwendungen im Bereich Milchprodukte und Speiseeis
Milchprodukte werden voraussichtlich bis 2032 eine CAGR von 7,56 % verzeichnen, die schnellste Wachstumsrate unter den Anwendungssegmenten im Vanilla Flavor Markt. Die Verwendung von Vanille geht über konventionelles Speiseeis und Joghurt hinaus und erstreckt sich auf proteinreiche Getränke, pflanzliche Getränke und angereicherte Milchprodukte. Laut IFF kann Vanille herausfordernde Noten maskieren, Wärme hinzufügen und die wahrgenommene Süße in Proteinshakes, Mahlzeitenersatzprodukten, Riegeln, Milchprodukten und pflanzlichen Getränken verbessern. Ihre Leistung variiert je nach Produktbasis, Säuregehalt, Proteingehalt, Fettgehalt, Verarbeitungsbedingungen und Haltbarkeit. Daher müssen Hersteller bei der Auswahl von Vanillearomen produktspezifische Screenings durchführen, anstatt sich auf eine einzige Vanillelösung zu verlassen. Die breitere Rolle von Vanille als sensorisches Werkzeug unterstützt ihre Anwendung in Milch- und Milchalternativ-Formulierungen.
Steigende Nachfrage nach biologischen Vanilleextrakten
Biologische Vanilleextrakte sprechen Käufer an, die landwirtschaftlichen Praktiken, Herkunft und Zutaten-Transparenz einen höheren Wert beimessen. Die Chance ist am ausgeprägtesten in Nordamerika und Westeuropa, wo Speziallebensmittel-, Backwaren- und Desserthersteller Beschaffungsnachweise nutzen, um die Produktpositionierung zu stärken. Vanilleextraktionsmethoden, Herkunft, Heilungsprozesse und Arten beeinflussen das endgültige Aromaprofil, was eine dokumentierte Beschaffung für Produkte wichtig macht, die Qualitätsdifferenzierung betonen. Biologische Positionierung beseitigt jedoch nicht die Notwendigkeit einer konsistenten Aromaleistung und einer zuverlässigen Versorgung. Hersteller müssen daher Zertifizierungs- und Rückverfolgbarkeitspraktiken mit den technischen Anforderungen der großtechnischen Lebensmittelproduktion in Einklang bringen. Diese Dynamik unterstützt die Nachfrage nach Lieferanten, die sowohl Premium-Ansprüche als auch wiederholbare sensorische Leistung liefern können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei natürlichen Vanilleschoten | -1.0% | Global, mit starken Auswirkungen auf die Beschaffung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Störungen in Anbauregionen | -0.6% | Madagaskar, Indonesien und Uganda, mit globalen Auswirkungen auf die Lieferkette | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch synthetische Vanillin-Alternativen | -0.4% | Global, am stärksten in kostenempfindlichen Märkten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Konzentrierte Vanilleschoten-Produktion | -0.3% | Global, mit starker Exposition in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Volatilität bei den Preisen für natürliche Vanilleschoten
Preisschwankungen bei natürlichen Vanilleschoten können Beschaffungsentscheidungen beeinflussen und langfristige Reformulierungsstrategien erschweren. Die Zentralbank von Madagaskar meldete einen durchschnittlichen Exportpreis von 38 USD/kg im vierten Quartal 2025, verglichen mit 63,6 USD/kg im vierten Quartal 2024. Niedrigere Preise können den Zugang zu natürlichen Extrakten für Lebensmittelhersteller verbessern, die zuvor auf synthetisches Vanillin angewiesen waren. Sie können jedoch auch die Einkommen der Landwirte verringern und Investitionen in Pflanzenpflege, Heilung und Qualitätsmanagement entmutigen. Lieferanten müssen günstige kurzfristige Einkaufsbedingungen mit robusten Rückverfolgbarkeits- und Qualitätskontrollen in Einklang bringen. Der Vanilla Flavor Markt bleibt anfällig für Preisänderungen, die sowohl die Zutatenkosten als auch die Konsistenz bohnenstämmiger Materialien beeinflussen.
Klimabedingte Störungen in Vanille-Anbauregionen
Der Klimawandel bedroht zunehmend den Vanilleanbau, indem er die Anbaubedingungen stört, die Versorgungszuverlässigkeit verringert und die Beschaffungsrisiken für globale Vanilla Flavor Hersteller erhöht. Im März 2025 berichtete die Duke University über Ergebnisse einer Umfrage unter fast 500 Kleinbauern in der SAVA-Region Madagaskars, die etwa zwei Drittel der weltweiten Vanille produziert. Fast alle befragten Landwirte berichteten von Veränderungen bei Temperatur- und Niederschlagsmustern. Diese Störungen beeinträchtigten landwirtschaftliche Kalender, verringerten die Wasserverfügbarkeit und erhöhten die Anfälligkeit für Schädlinge und Pflanzenkrankheiten. Unvorhersehbare Wetterbedingungen können folglich Blüte, Bestäubung, Bohnenentwicklung und Erntequalität beeinflussen. Für Hersteller schaffen diese Risiken Unsicherheit bei der Rohstoffbeschaffung, erhöhen die Möglichkeit von Versorgungsengpässen und verstärken die Preisvolatilität, was eine konsistente Vanilla Flavor Produktion schwieriger macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Synthetisches Angebot unterstützt Skalierung, während natürliche Optionen an Aufmerksamkeit gewinnenSynthetisches Vanillearoma wird voraussichtlich im Jahr 2026 einen Anteil von 72,34 % am Vanilla Flavor Markt halten. Diese Position spiegelt seine Eignung für die Hochvolumen-Lebensmittelproduktion wider, bei der Hersteller konsistente sensorische Leistung und zuverlässige Verfügbarkeit benötigen. Borregaard gibt an, dass Vanillin, das aus petrochemischen oder biobasierten Quellen gewonnen wird, mehr als 99 % des in der Lebensmittelproduktion verwendeten Vanillearomas ausmacht[3]. Das Unternehmen stellt auch fest, dass die globale Vanilleschoten-Produktion die Nachfrage nach Vanillearoma bei den aktuellen Lebensmittelverarbeitungsvolumina nicht decken kann. Folglich bleiben synthetisches und biobasiertes Vanillin praktische Optionen für industrielle Backwaren-, Milchprodukte-, Getränke- und Compound-Anwendungen. Ihre Rolle geht über Kostenüberlegungen hinaus, da Konsistenz und ganzjährige Verfügbarkeit ebenfalls entscheidend sind.
Natürlicher Vanilleextrakt wird voraussichtlich bis 2032 mit einer CAGR von 6,81 % wachsen, angetrieben durch zunehmendes Interesse an klarer Kennzeichnung, Rückverfolgbarkeit und Premium-Aromapositioning. IFF erklärt, dass Hersteller Vanilleextrakt durch Mazeration und Perkolation von Vanilleschoten in Wasser und Ethanol herstellen, während sie Vanillearoma unter Verwendung anderer zugelassener Verbindungen formulieren können. Diese Unterscheidung schafft einen klaren Unterschied zwischen extraktgeführter Produktpositionierung und breiteren Vanillearoma-Systemen. Fermentationsbasiertes Vanillin bietet eine zusätzliche Option, da Mikroorganismen natürliche Vorläufer in Vanillin umwandeln können. Der Vanilla Flavor Markt wird daher wahrscheinlich eine erhebliche synthetische Basis behalten, während natürliche und biobasierte Alternativen in ausgewählten Anwendungen an Relevanz gewinnen.



Nach Form:
Flüssig behält breite Verwendbarkeit, während Paste Premium-Backanwendungen bedientFlüssige Vanille wird voraussichtlich im Jahr 2026 einen Anteil von 47,27 % am Vanilla Flavor Markt ausmachen. Flüssige Formate bleiben weit verbreitet, da sie mit Getränke-, Milchprodukte- und großtechnischen Backwarenanwendungen kompatibel sind. Sie ermöglichen eine einfache Dosierung und Integration in flüssige oder halbflüssige Produktbasen. Extraktionsmethoden beeinflussen auch das endgültige sensorische Profil und die Anwendungseignung. IFF identifiziert Alkoholextraktion, alkoholfreie Extraktion, Oleoresine, Konzentrate und maßgeschneiderte Abgabesysteme als Optionen, die Formulierern zur Verfügung stehen. Diese Faktoren unterstützen die weitere Verwendung von flüssiger Vanille in Anwendungen, bei denen Löslichkeit und Prozesskompatibilität Prioritäten sind.
Vanillepaste wird voraussichtlich bis 2032 mit einer CAGR von 6,69 % wachsen. Sie wird in backintensiven Anwendungen verwendet, bei denen visuelle Attraktivität, aromatische Intensität und ein konzentriertes Aromaprofil für das fertige Produkt wichtig sind. Handwerksbäckereien und Spezial-Dessertkonditorien verwenden Vanillepaste in exponierten Anwendungen wie Füllungen, Ganaches und Mousse-Desserts. Vanillepulver bleibt relevant für Trockenmischungen, Proteinpulver, Getränkevormischungen und Compound-Systeme, die Feuchtigkeitskontrolle erfordern. Bei der Auswahl eines Vanilleformats müssen Formulierer Wärmestabilität, Fettgehalt, Produktmatrix und Haltbarkeit bewerten. Die Vanilla Flavor Marktgröße für Paste-Anwendungen wird durch die Nachfrage nach differenzierten sensorischen Ergebnissen in Premium-Backwaren und Dessertprodukten unterstützt.

Nach Anwendung:
Backwaren bieten Skalierung, während Milchprodukte schnelleres Wachstum bietenBackwaren und Süßwaren werden voraussichtlich im Jahr 2026 einen Anteil von 37,45 % an der Vanilla Flavor Marktgröße ausmachen. Hersteller verwenden Vanille in Kuchen, Keksen, Schokoladen, Gebäckcremes, Dessertfüllungen und Überzügen. Die breite Verbraucherakzeptanz ermöglicht es Herstellern, vertraute Produktprofile beizubehalten und gleichzeitig regionale oder Premium-Variationen einzuführen. Kerry identifiziert Vanille als ein Mainstream-Aroma und eine geeignete Basis für saisonale Produktentwicklung. Laut IFF kann Vanille auch eiige oder mehlige Noten in Kuchenanwendungen abschwächen. Diese Anwendungen unterstützen die stabile Rolle von Vanille sowohl in der industriellen als auch in der handwerklichen Backwarenproduktion.
Milchprodukte werden voraussichtlich bis 2032 mit einer CAGR von 7,56 % wachsen. Speiseeis, Joghurt, proteinangereicherte Getränke und pflanzliche Milchalternativen schaffen mehrere Nachfragequellen für Vanillearoma. IFF berichtet, dass Vanille Bitterkeit ausgleichen, harte Noten reduzieren und die Cremigkeit in Produktsystemen verbessern kann, die Protein, Ballaststoffe oder hochintensive Süßungsmittel enthalten. Diese Funktionalität ist besonders wertvoll bei Milchalternativen, bei denen bestimmte pflanzliche Basen bohnenartige oder adstringierende Noten erzeugen können. Herzhafte Lebensmittel, Getränke, Suppen, Nudeln und Teigwaren bleiben kleinere Anwendungsbereiche; Formulierer erkunden jedoch Vanille als subtilen Süßeverstärker und Maskierungsmittel. Der Vanilla Flavor Markt profitiert, wenn Vanille sowohl als erkennbares Aroma als auch als funktionaler Bestandteil eines breiteren sensorischen Systems dient.
Geografische Analyse
Nordamerika: Etablierte Lebensmittelherstellung und rückverfolgbare Beschaffung
Nordamerika wird voraussichtlich im Jahr 2026 einen Anteil von 34,71 % am Vanilla Flavor Markt halten. Großtechnische Lebensmittel- und Getränkeherstellungsbetriebe treiben die Nachfrage in den Bereichen Backwaren, Speiseeis, Snacks, funktionelle Getränke und Milchprodukte an. Starke Verbraucherpräferenz für vertraute Aromen unterstützt auch die Verwendung von Vanille über alle Einzelhandelspreisstufen hinweg. Hersteller priorisieren zunehmend Rückverfolgbarkeit und Produktdokumentation bei der Auswahl von Vanillezutaten. IFF identifiziert regionale Aromavorschriften, Standards für die Kennzeichnung natürlicher Aromen, Halal- und Koscher-Anforderungen sowie Trägersysteme als wichtige Formulierungsüberlegungen. Folglich sind technischer Support und zuverlässige Dokumentation entscheidend für Lieferanten, die den nordamerikanischen Vanilla Flavor Markt bedienen.
Asien-Pazifik: Milchprodukte, Desserts und lokales Versorgungsinteresse
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 6,75 % wachsen, was die schnellste regionale Wachstumsrate im Vanilla Flavor Markt darstellt. China, Indien, Japan und südostasiatische Länder weiten die Verwendung von Vanille in verpackten Backwaren, Speiseeis, Milchprodukten und Foodservice-Desserts aus. Das Quellmaterial identifiziert Vanille als führendes Speiseis-Aroma in China und Indien. IFF stellt fest, dass Vanille an verschiedene Produktbasen und Verarbeitungsbedingungen angepasst werden kann, was wertvoll ist, da regionale Hersteller milchbasierte und pflanzliche Getränke entwickeln. Die Nachfrage nach Premium-Desserts und Marken-Fertigprodukten unterstützt die breitere Verwendung vertrauter Vanillearoma-Profile. Hersteller in der Region können ihre Angebote durch lokalisierte Produktkonzepte differenzieren und dabei die Zuverlässigkeit eines weithin anerkannten Aromas beibehalten.
Europa, Südamerika sowie Naher Osten und Afrika: Premium-Anwendungen und Foodservice-Expansion
Europa zeigt Nachfrage nach rückverfolgbaren Extrakten und Premium-Vanilleprofilen in Backwaren- und Süßwarenanwendungen, insbesondere in etablierten Lebensmittelmärkten. Lieferanten, die die Region bedienen, müssen Kennzeichnungsanforderungen, Herkunftsdokumentation und Produktansprüche in mehreren nationalen Märkten einhalten. Das bereitgestellte Material hebt auch die Nachfrage aus Premium-Foodservice- und Hospitality-Kanälen in Golfstaaten hervor, insbesondere in den Vereinigten Arabischen Emiraten und Saudi-Arabien. Südamerika bietet zusätzliche Chancen durch den wachsenden Konsum von verpackten Lebensmitteln, Milchprodukten und Süßwaren. Laut der Unternehmensbewertung von Borregaard bietet ligninbasiertes Bio-Vanillin Rückverfolgbarkeit und einen geringeren CO₂-Fußabdruck als fossilbasierte Alternativen. Diese Eigenschaften können Beschaffungsentscheidungen beeinflussen, die Versorgungszuverlässigkeit, Herkunftsdokumentation und Nachhaltigkeitsanforderungen priorisieren.
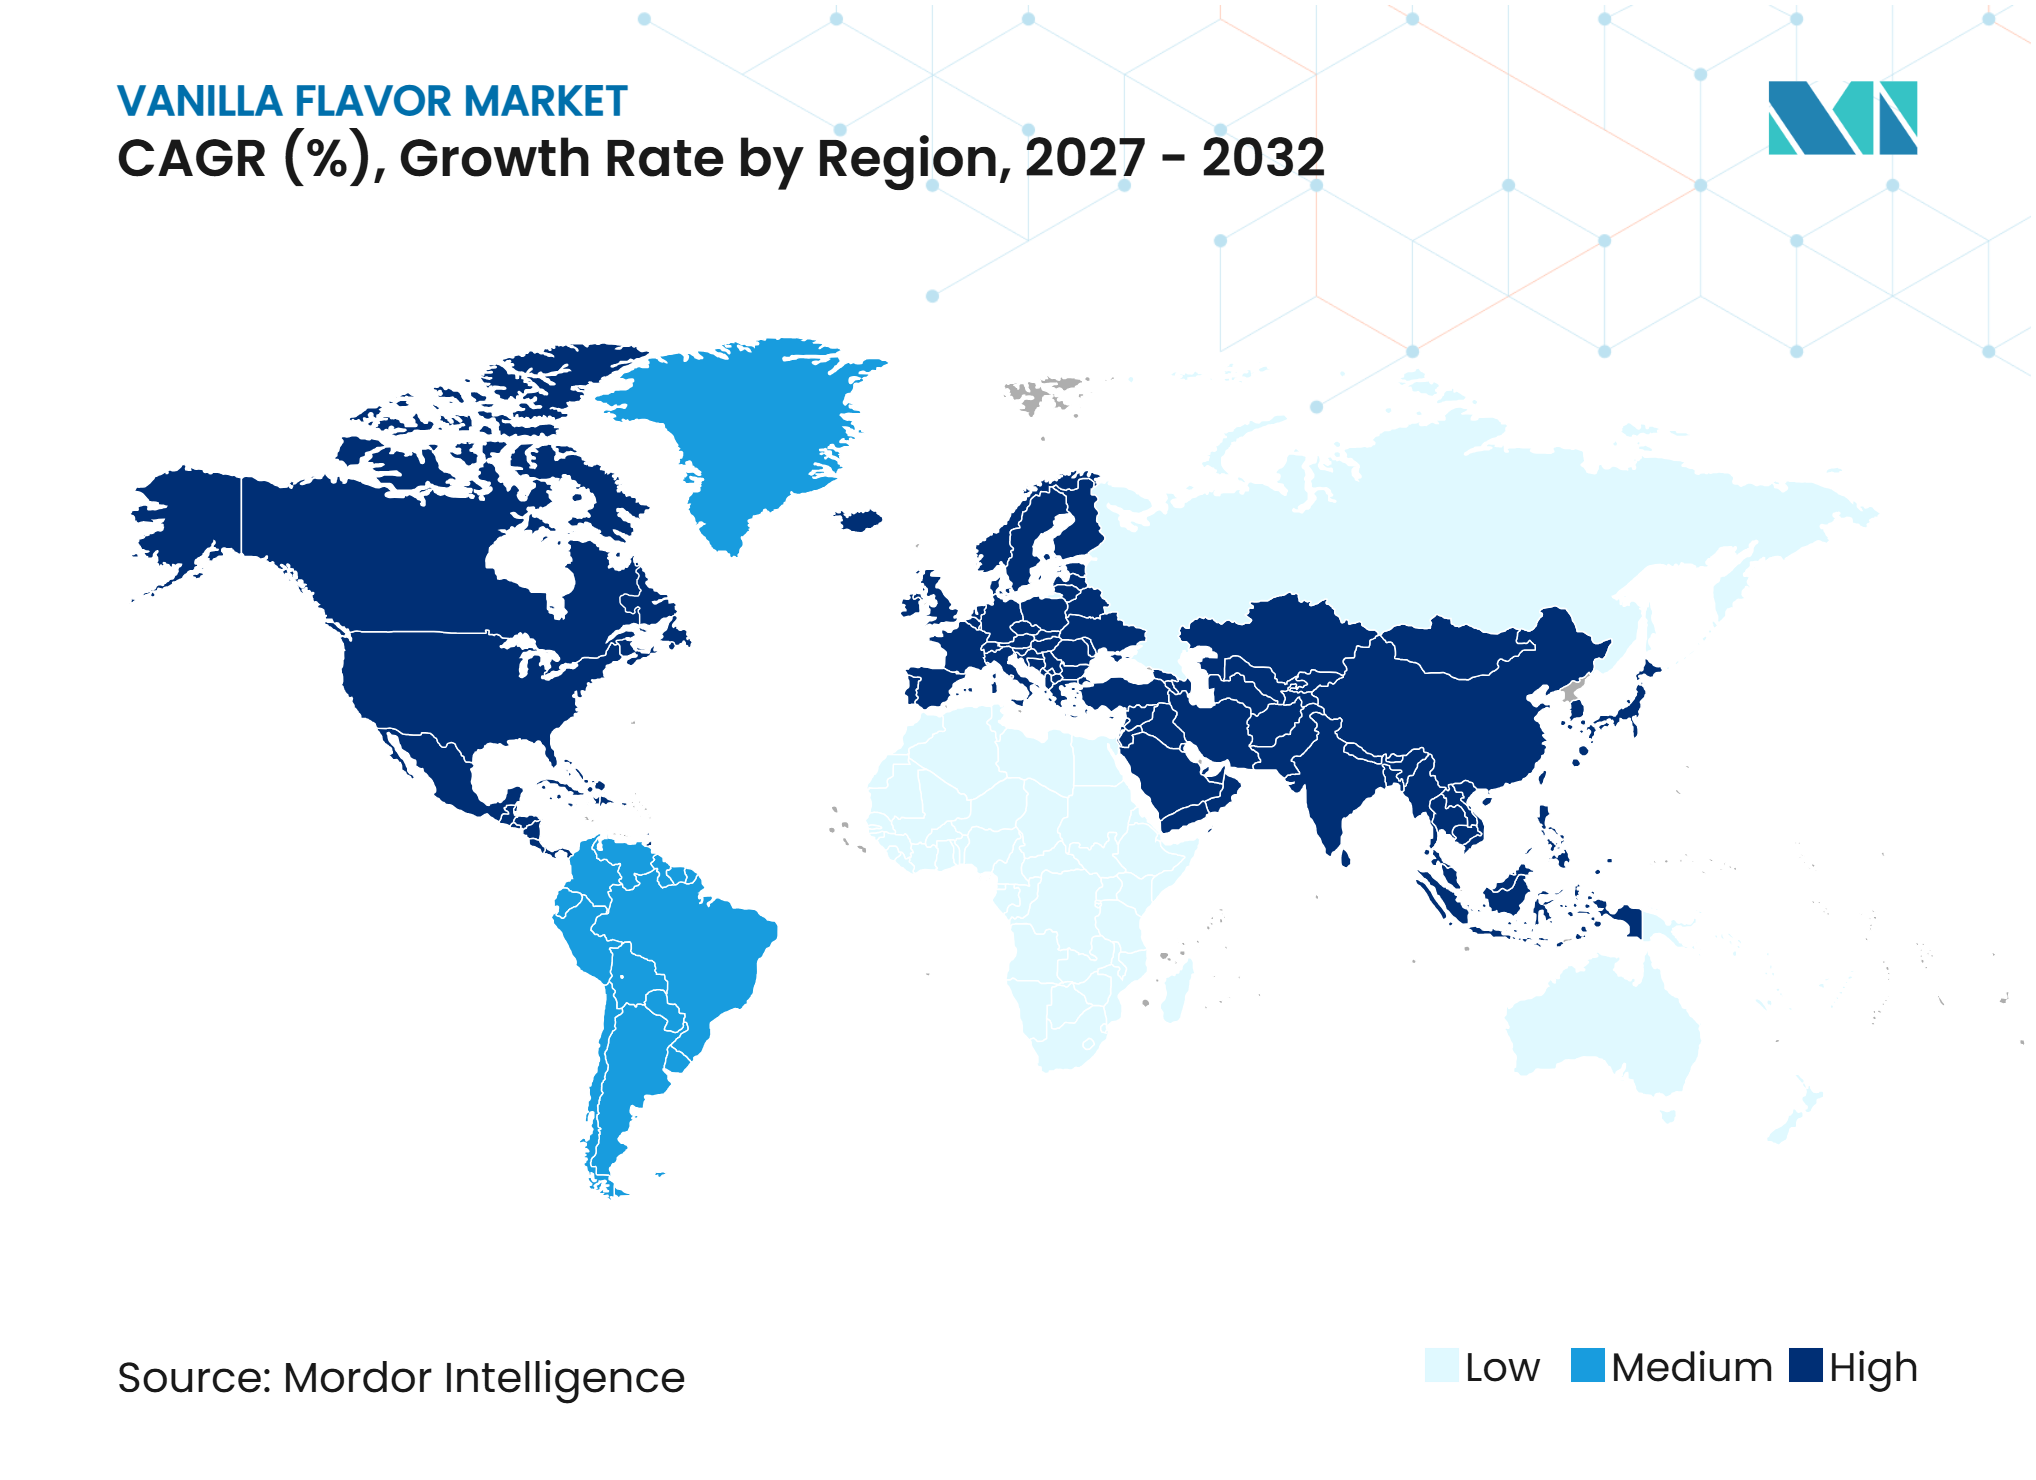
Wettbewerbslandschaft
Marktkonzentration
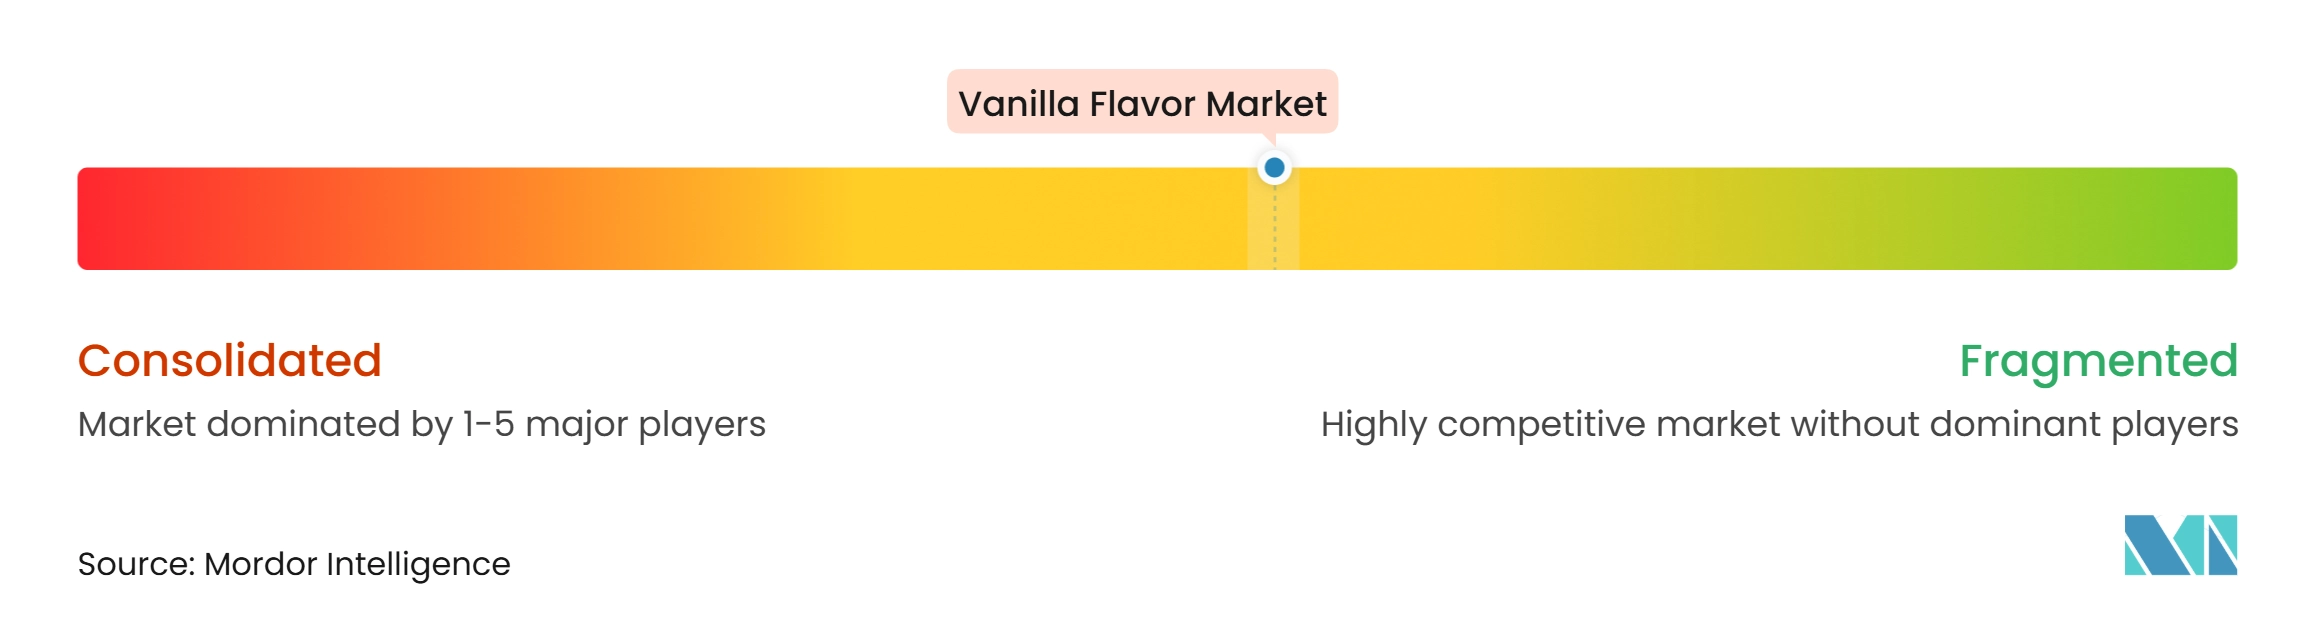
Der Vanilla Flavor Markt umfasst globale Aromahäuser, Vanillespezialisten und biobasierte Vanillin-Hersteller. Givaudan, IFF, Symrise und dsm-firmenich konkurrieren durch Aromamentwicklungskapazitäten, Kundenbeziehungen, Beschaffungsnetzwerke und Anwendungsunterstützung. Nielsen-Massey Vanillas, PROVA, Eurovanille und Heilala Vanilla konzentrieren sich stärker auf Vanilleherkunft, Extraktion und Premium-Produktpositionierung. Dieser Lieferantenmix bietet Lebensmittelherstellern Optionen, die von standardisiertem Hochvolumen-Vanillin bis hin zu rückverfolgbaren Vanilleextrakten reichen. Die Wettbewerbspositionierung hängt von Versorgungskontinuität, sensorischer Leistung, Kennzeichnungsunterstützung und anwendungsspezifischer Beratung ab. Die bereitgestellten Informationen geben nicht den kombinierten Marktanteil der führenden Unternehmen an; daher kann der Marktkonzentrationsgrad nicht mit einem verifizierten Marktanteilsschwellenwert verknüpft werden.
dsm-firmenich gibt an, der zweitgrößte Verarbeiter von Vanilleschoten zu sein und 10–15 % des weltweiten Vanilleschotenvorrats zu kaufen. Das Unternehmen nennt auch ein Partnernetzwerk in Madagaskar, Uganda und Indonesien, das das Management von Versorgungsrisiken und die Rückverfolgbarkeit unterstützt. Dieser integrierte Ansatz verbindet Heilung, Extraktion und Aromavorformulierung innerhalb einer einzigen Wertschöpfungskette. IFF konkurriert durch maßgeschneidertes Vanilledesign und Reformulierungsunterstützung in Lebensmittel- und Getränkeanwendungen. Diese Strategien machen technischen Service und Zugang zu Vanilleherkunftsorten zu wichtigen Wettbewerbsfaktoren, zusätzlich zur Produktionsgröße.
Biobasierte Vanillin-Lieferanten bieten einen zusätzlichen Wettbewerbsweg. Borregaard beschreibt ligninbasiertes Bio-Vanillin als eine erneuerbare und rückverfolgbare Alternative zu fossilbasiertem Vanillin und betont dabei zuverlässige Produktionsbedingungen. Für 2025 prognostiziert Borregaard hohe Bio-Vanillin-Lieferungen im vierten Quartal und verbesserte Jahresergebnisse für BioSolutions im Vergleich zu 2024. Spezialisierte Lieferanten können durch Herkunftsspezifität und Premium-Positionierung konkurrieren, während größere Aromahäuser Multi-Ursprungs-Beschaffung mit Formulierungsinfrastruktur kombinieren können. Der Vanilla Flavor Markt wird weiterhin Lieferanten bevorzugen, die Kunden klare Optionen für Aromaprofil, Kennzeichnung, Zuverlässigkeit und Kosten bieten. Der Marktkonzentrationsgrad bleibt nicht zugewiesen, da die bereitgestellten Informationen nicht den kombinierten Marktanteil liefern, der im Rahmen des Bewertungsrahmens erforderlich ist.
Führende Unternehmen im Vanilla Flavor Markt
-
Givaudan SA
-
International Flavors & Fragrances Inc. (IFF)
-
Symrise AG
-
dsm-firmenich AG
-
Kerry Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vanilla Flavor Markt Unternehmen in diesem Bericht
- Givaudan SA
- International Flavors & Fragrances Inc. (IFF) (IFF)
- Symrise AG
- dsm-firmenich AG
- McCormick & Company, Inc.
- Kerry Group plc
- ADM (Archer Daniels Midland Company)
- Sensient Technologies Corporation
- Nielsen-Massey Vanillas, Inc.
- PROVA SAS
- Eurovanille
- Virginia Dare
- Heilala Vanilla Limited
- Rodelle Inc.
- Adams Extract & Spice, LLC
- Lochhead Manufacturing Company
- Borregaard AS
- Syensqo SA
- Synthite Industries Ltd.
- Tharakan and Company
Neueste Industrielle Entwicklungen in Vanilla Flavor Markt
- Juli 2026: LBB Specialties wurde autorisierter Distributor von Borregaard für BioVanillin in den Vereinigten Staaten und Kanada. Die Vereinbarung erweiterte den Zugang zu holzbasiertem Vanillin aus norwegischer Fichte und bot Formulierern eine erneuerbare Zutat mit 90 % geringeren CO₂-Emissionen als erdölbasiertes Vanillin.
- März 2026: Lallemand brachte Hevani auf den Markt, eine natürliche Vanillin-Zutat, die durch Präzisionsfermentation mit Hefe und erneuerbarem Glukose-Ausgangsmaterial hergestellt wird. Die Zutat bot Herstellern eine 98 % reine, klimaunabhängige Alternative zu konventionellem Vanillin und Vanilleschoten für Backwaren-, Süßwaren- und Milchprodukte-Formulierungen im kommerziellen Maßstab.
- Juni 2025: Flavorchem stellte The Art of Vanilla vor, ein Premium-Zutatenportfolio mit biologischen, sauber gekennzeichneten und nachhaltig produzierten Extrakten. Es hob auch abfallfreie Extraktion und ergänzende Geschmacksmodulationslösungen hervor und gab Lebensmittel- und Getränkeherstellern zusätzliche Formulierungsoptionen in den Bereichen Milchprodukte, Backwaren und Getränke.
Globaler Vanilla Flavor Marktbericht – Umfang
Vanillearoma ist ein süßer, warmer und aromatischer Geschmack und Duft, der hauptsächlich aus den Schotenhülsen der tropischen Vanilleorchidee (Vanilla planifolia oder Vanilla tahitensis) gewonnen oder durch chemische Synthese repliziert wird. Der Vanilla Flavor Marktbericht ist nach Typ, Form, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in natürlich und synthetisch segmentiert. Nach Form ist der Markt in flüssig, Pulver und Paste segmentiert. Nach Anwendung ist der Markt in Backwaren und Süßwaren, Milchprodukte, herzhafte Lebensmittel, Suppen, Nudeln und Teigwaren, Getränke und sonstige Anwendungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Die Marktprognosen werden in Wert (USD) und Volumen angegeben.
Segmentierungsübersicht
| Natürlich |
| Synthetisch |
| Flüssig |
| Pulver |
| Paste |
| Backwaren und Süßwaren |
| Milchprodukte |
| Herzhafte Lebensmittel |
| Suppen, Nudeln und Teigwaren |
| Getränke |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Natürlich | |
| Synthetisch | ||
| Nach Form | Flüssig | |
| Pulver | ||
| Paste | ||
| Nach Anwendung | Backwaren und Süßwaren | |
| Milchprodukte | ||
| Herzhafte Lebensmittel | ||
| Suppen, Nudeln und Teigwaren | ||
| Getränke | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Vanilla Flavor Markt bis 2032 erreichen?
Der Vanilla Flavor Markt wird voraussichtlich bis 2032 einen Wert von 998,61 Millionen USD erreichen und von 2027 an mit einer CAGR von 5,24 % wachsen.
Welcher Vanilla Flavor Typ hat den größten Marktanteil?
Synthetisches Vanillearoma hielt im Jahr 2026 einen Marktanteil von 72,34 %, da Hochvolumen-Hersteller konsistente Qualität und zuverlässige Versorgung schätzen.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Milchprodukte werden voraussichtlich bis 2032 mit einer CAGR von 7,56 % wachsen, unterstützt durch Speiseeis, proteinreiche Produkte und pflanzliche Getränke.
Warum wird Vanille in proteinreichen Produkten verwendet?
Vanille kann bittere, metallische, faserige oder bohnenartige Noten abschwächen und die wahrgenommene Süße und Cremigkeit in komplexen Formulierungen unterstützen.