
膣真菌感染症治療市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.79 十億米ドル |
| 市場規模 (2032) | 2.67 十億米ドル |
| 成長率 (2027 - 2032) | 6.82 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる膣真菌感染症治療市場分析
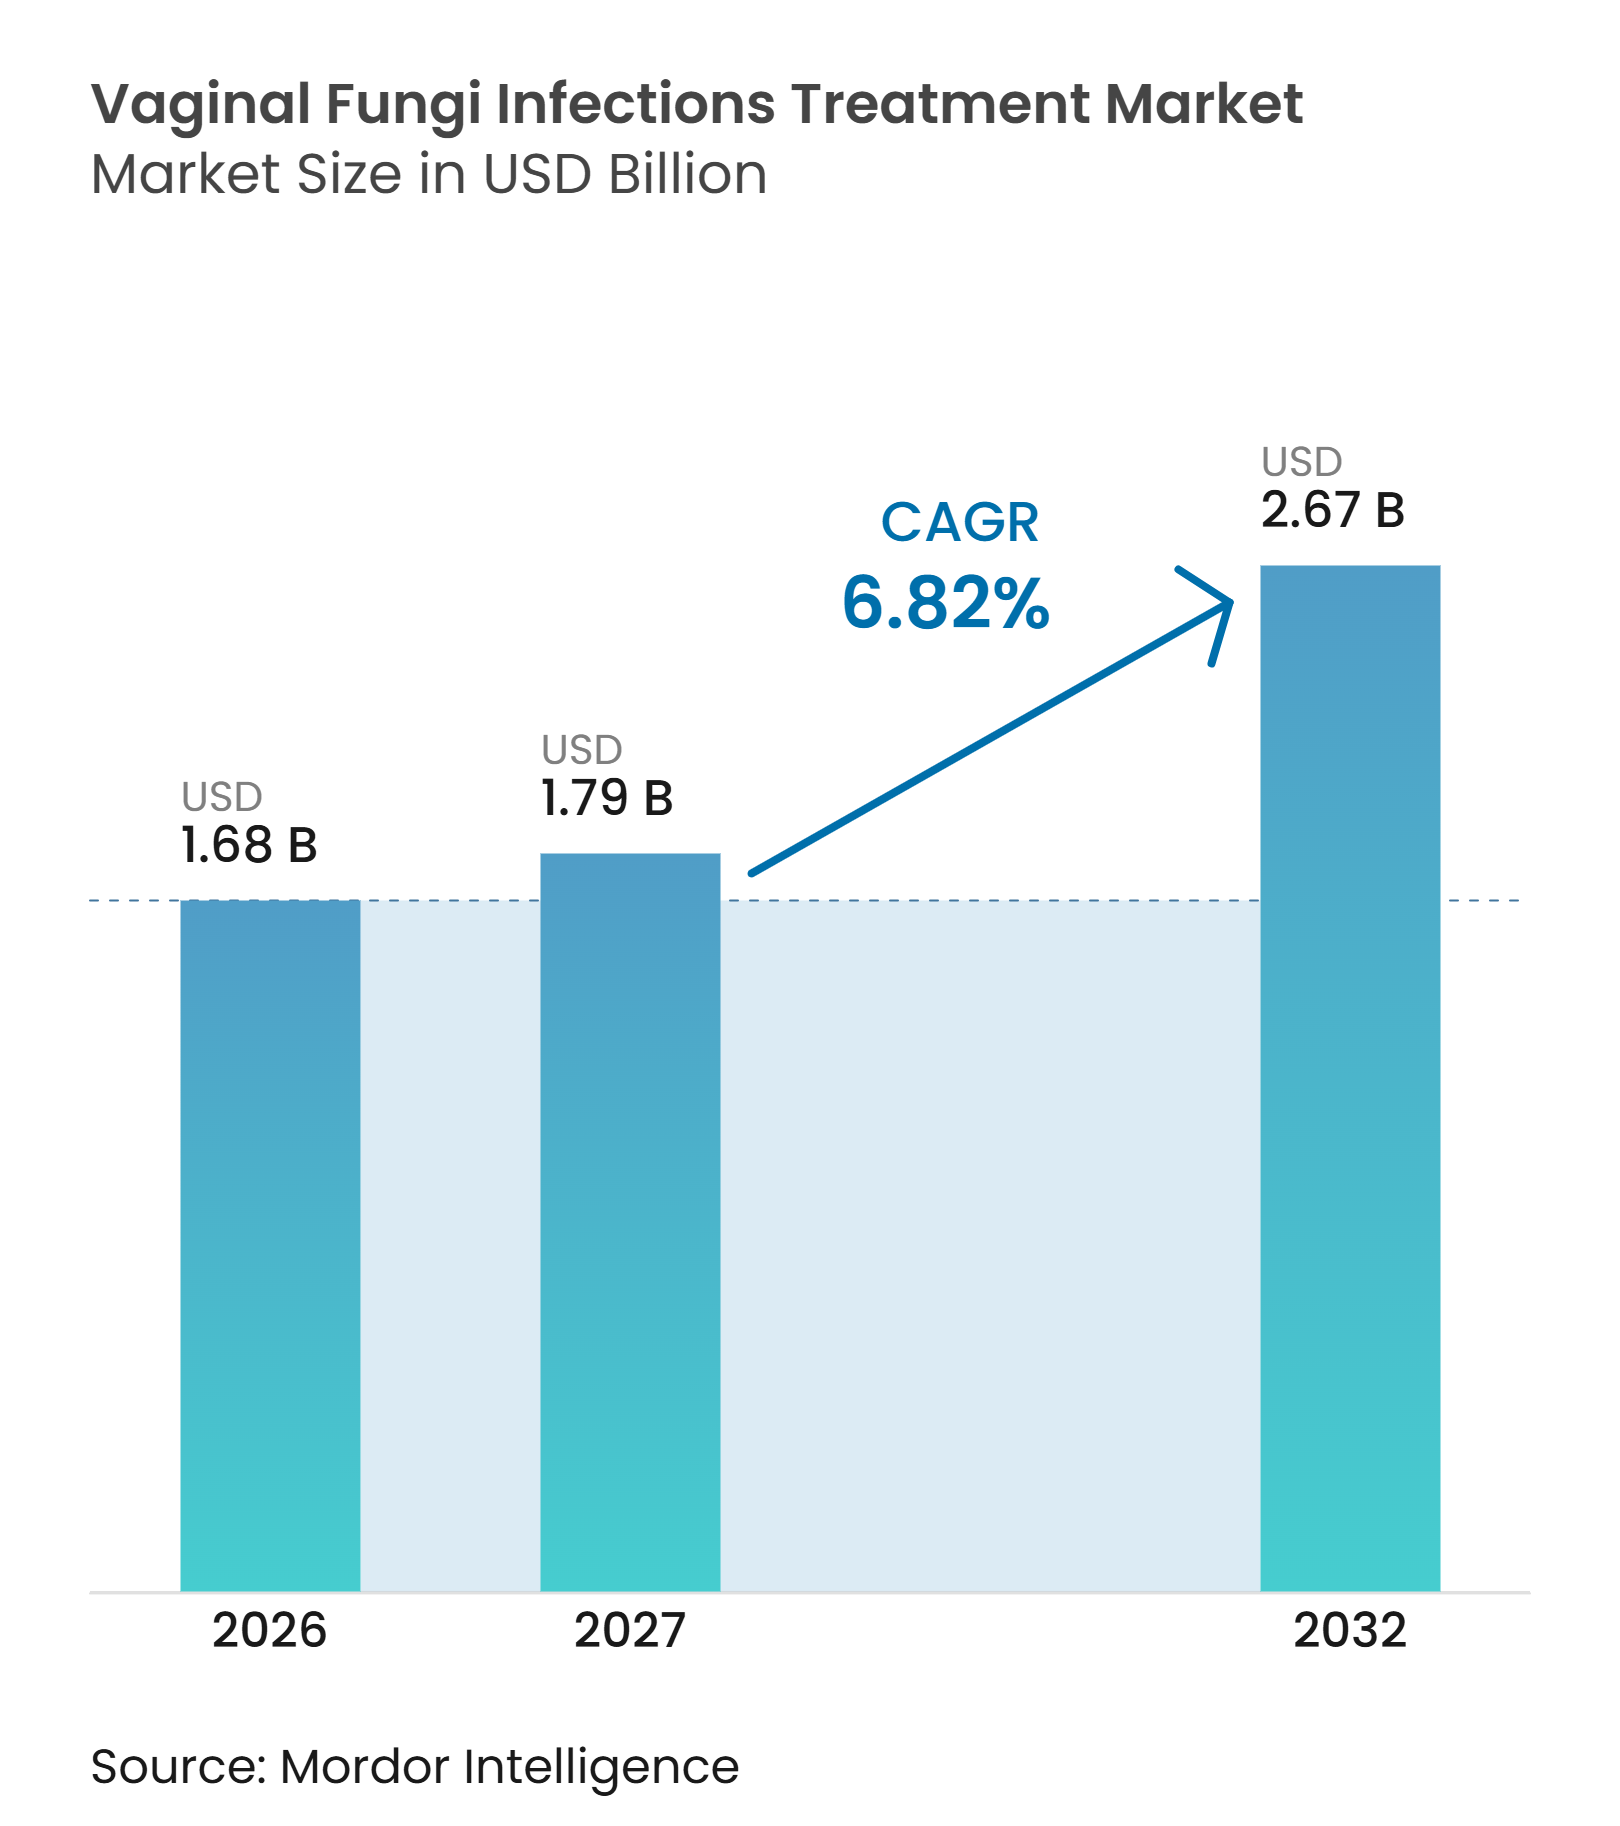
膣真菌感染症治療市場規模は、2026年の16.8億米ドルおよび2027年の17.9億米ドルから、2032年までに26.7億米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 6.82%を記録すると予測されています。市場は、外陰膣カンジダ症を経験する女性の多さに支えられており、再発性疾患は長期治療コースへの需要を生み出しています。膣真菌感染症治療市場はまた、急性エピソードに使用される低コストのジェネリックアゾール系薬と、再発性疾患を対象としたブランド療法との間の分断を反映しています。市販薬(OTC)へのアクセス拡大により、合併症のない症例では治療が利用しやすくなっていますが、疾患認知度の低さが適切な使用を遅らせる場合があります。非アルビカンスカンジダ種における耐性の増加が、標準的なアゾール系クラス以外の療法に対する臨床的ニーズを高めています。デジタル調剤およびテレヘルス処方により、特に繰り返し治療が必要な場合において、アクセスがよりプライベートかつ便利になっています。
主要レポートのポイント
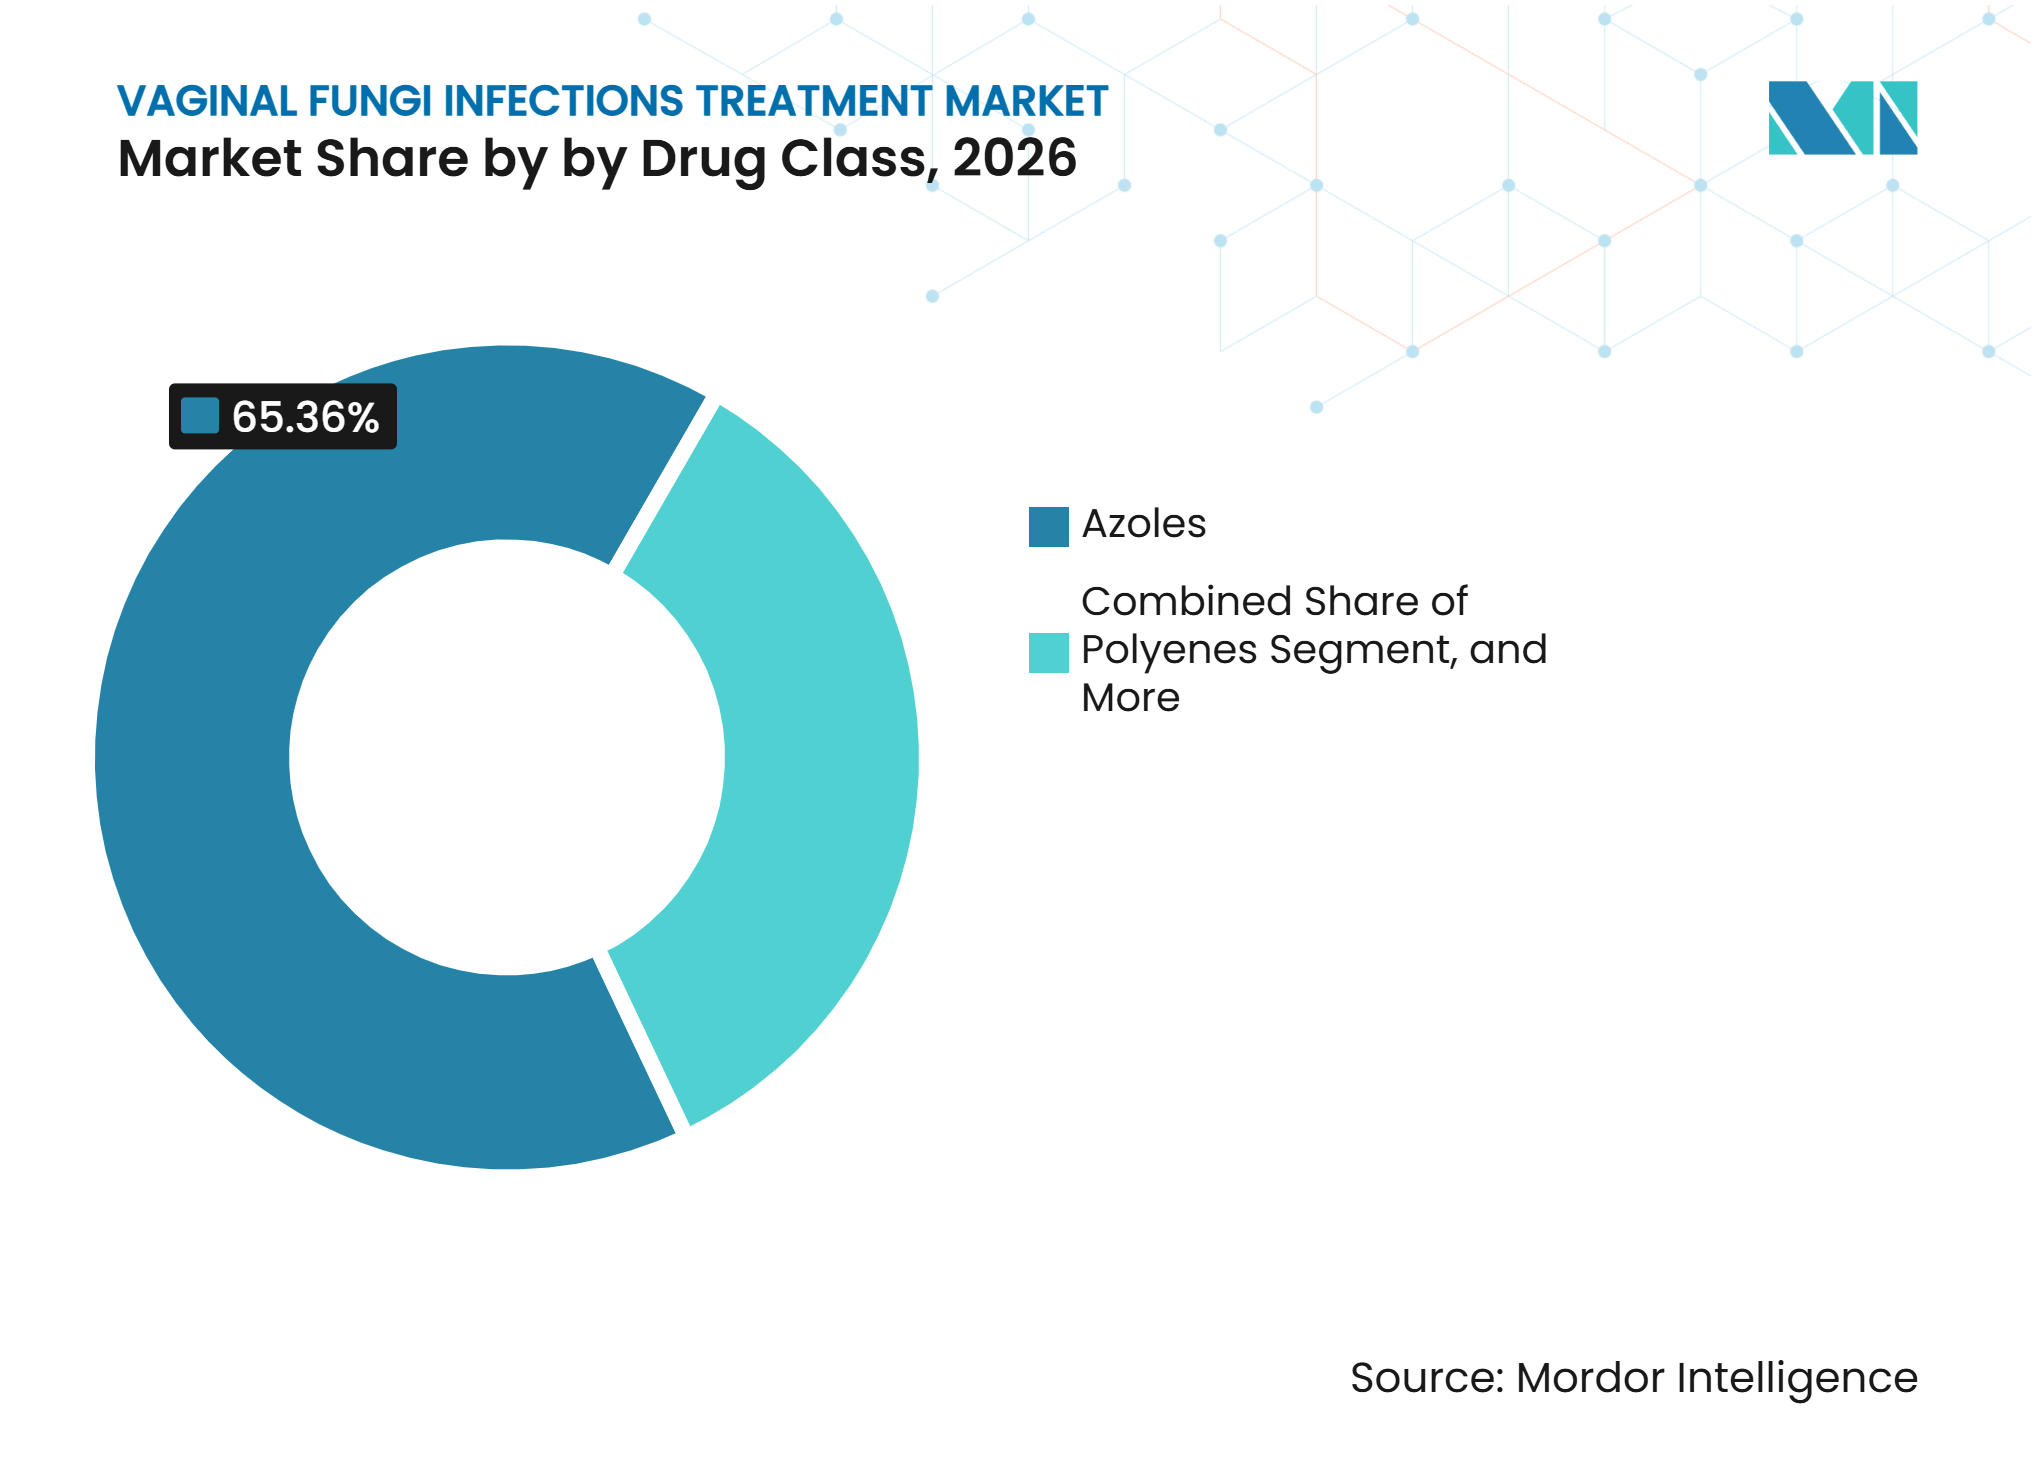
- 薬剤クラス別では、アゾール系が2026年の膣真菌感染症治療市場シェアの65.36%を占め、ポリエン系は2032年までにCAGR 7.24%で拡大すると予測されています。
- 剤形別では、膣クリームが2026年の膣真菌感染症治療市場規模の45.69%を占め、経口錠剤およびカプセルは2032年までにCAGR 7.51%で成長すると予測されています。
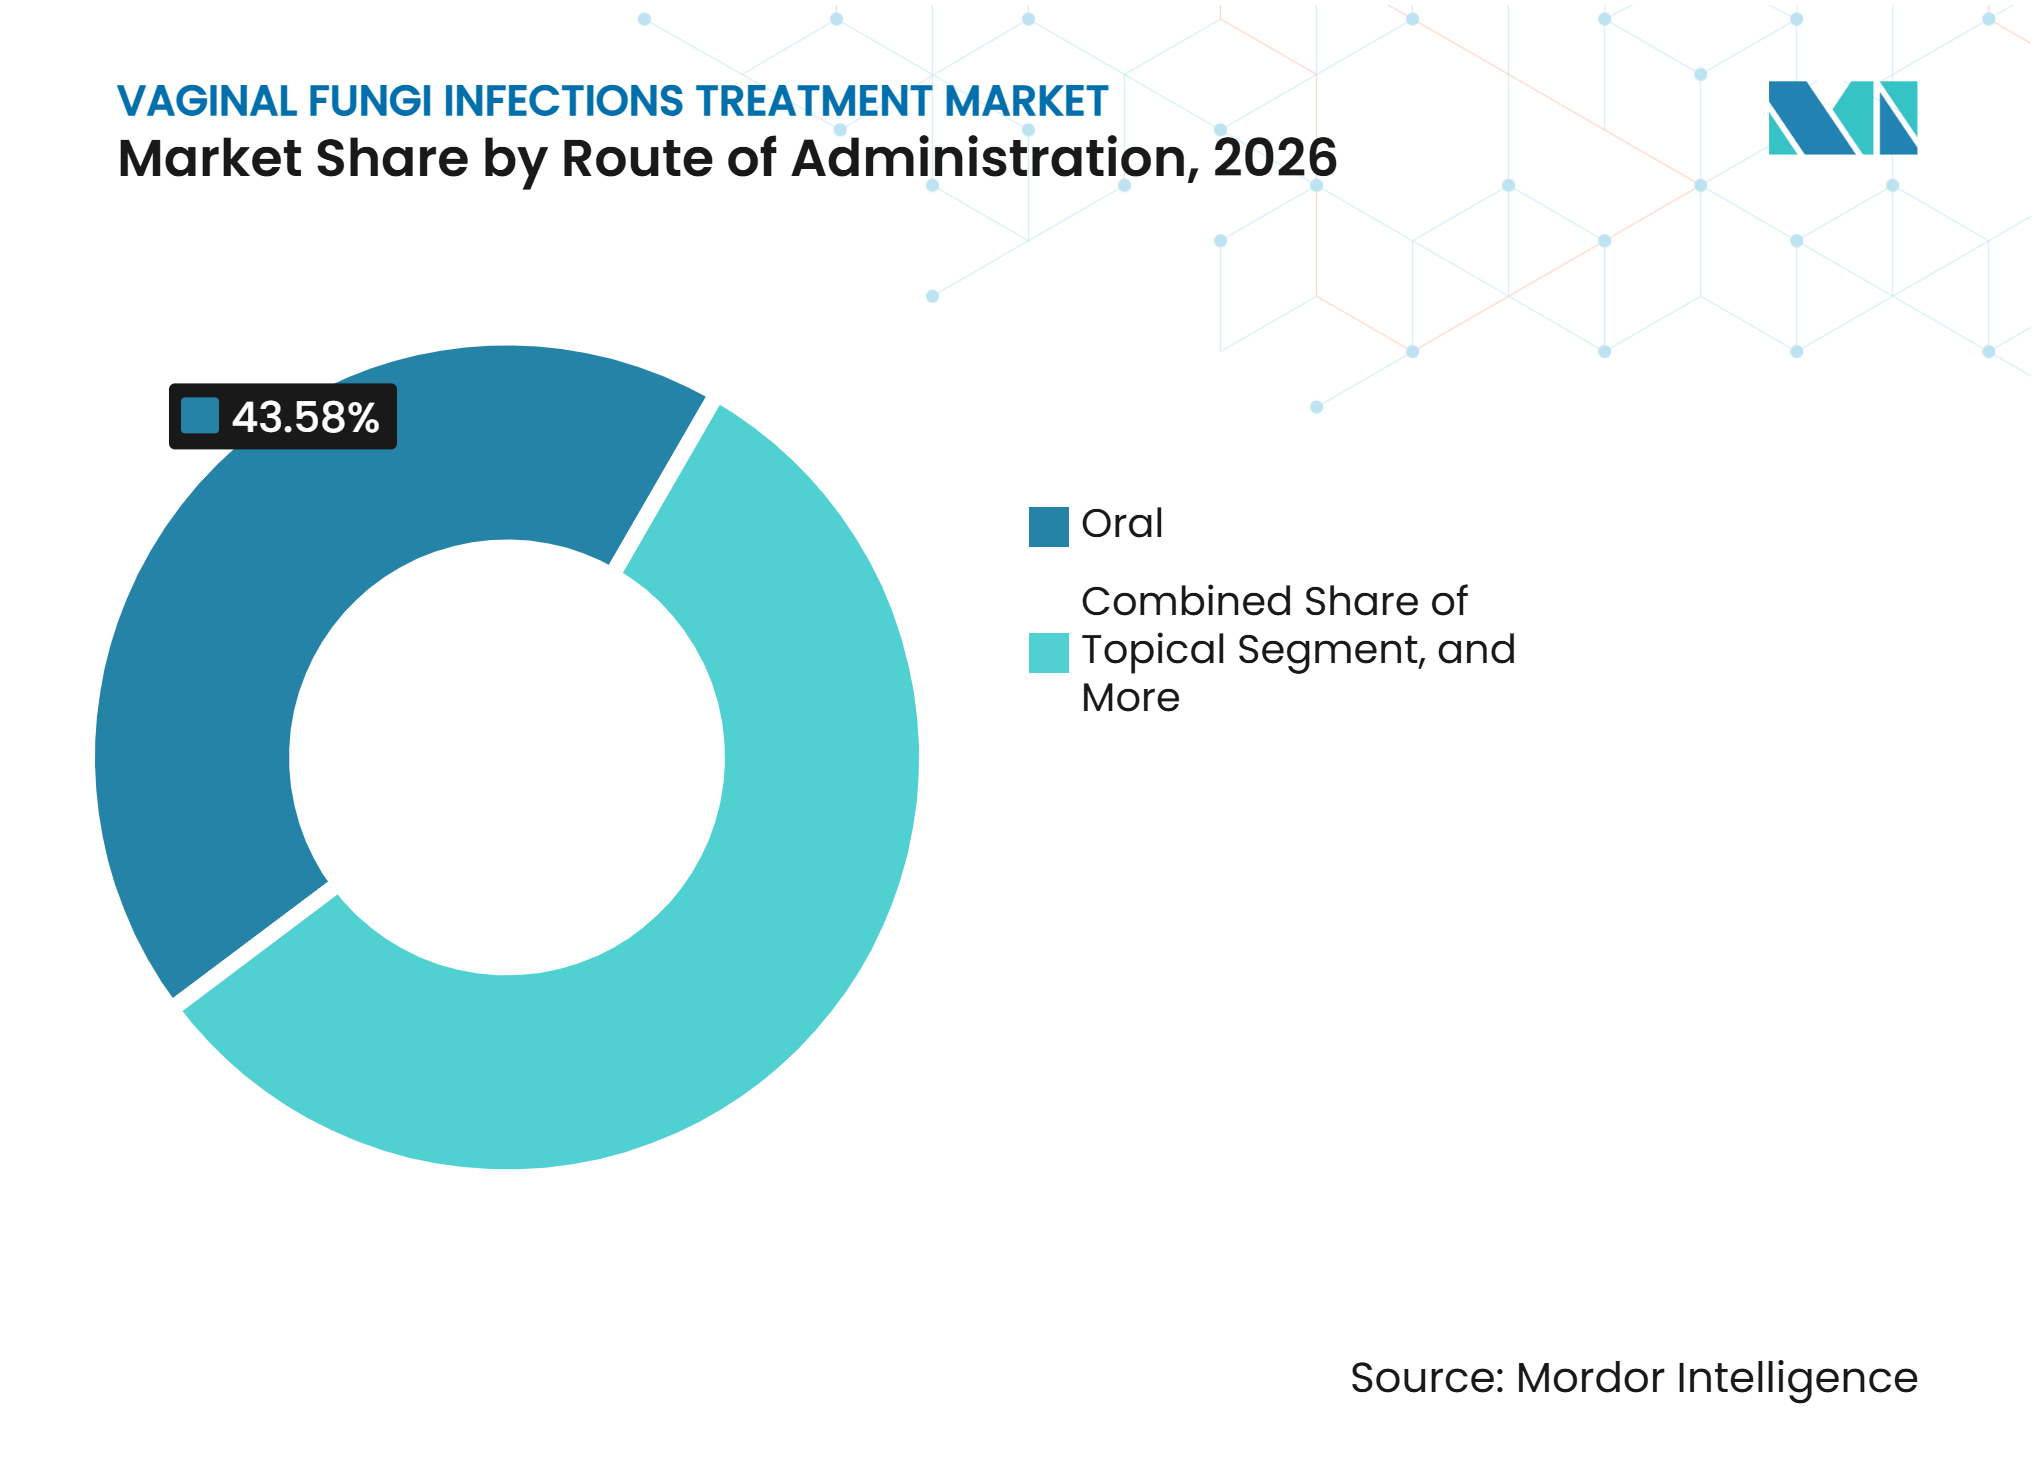
- 投与経路別では、経口投与が2026年に43.58%のシェアを占め、局所および膣内投与は2032年までにCAGR 7.89%で成長すると予測されています。
- 感染タイプ別では、急性外陰膣カンジダ症が2026年に68.41%のシェアを占め、再発性外陰膣カンジダ症は2032年までにCAGR 8.31%で成長すると予測されています。
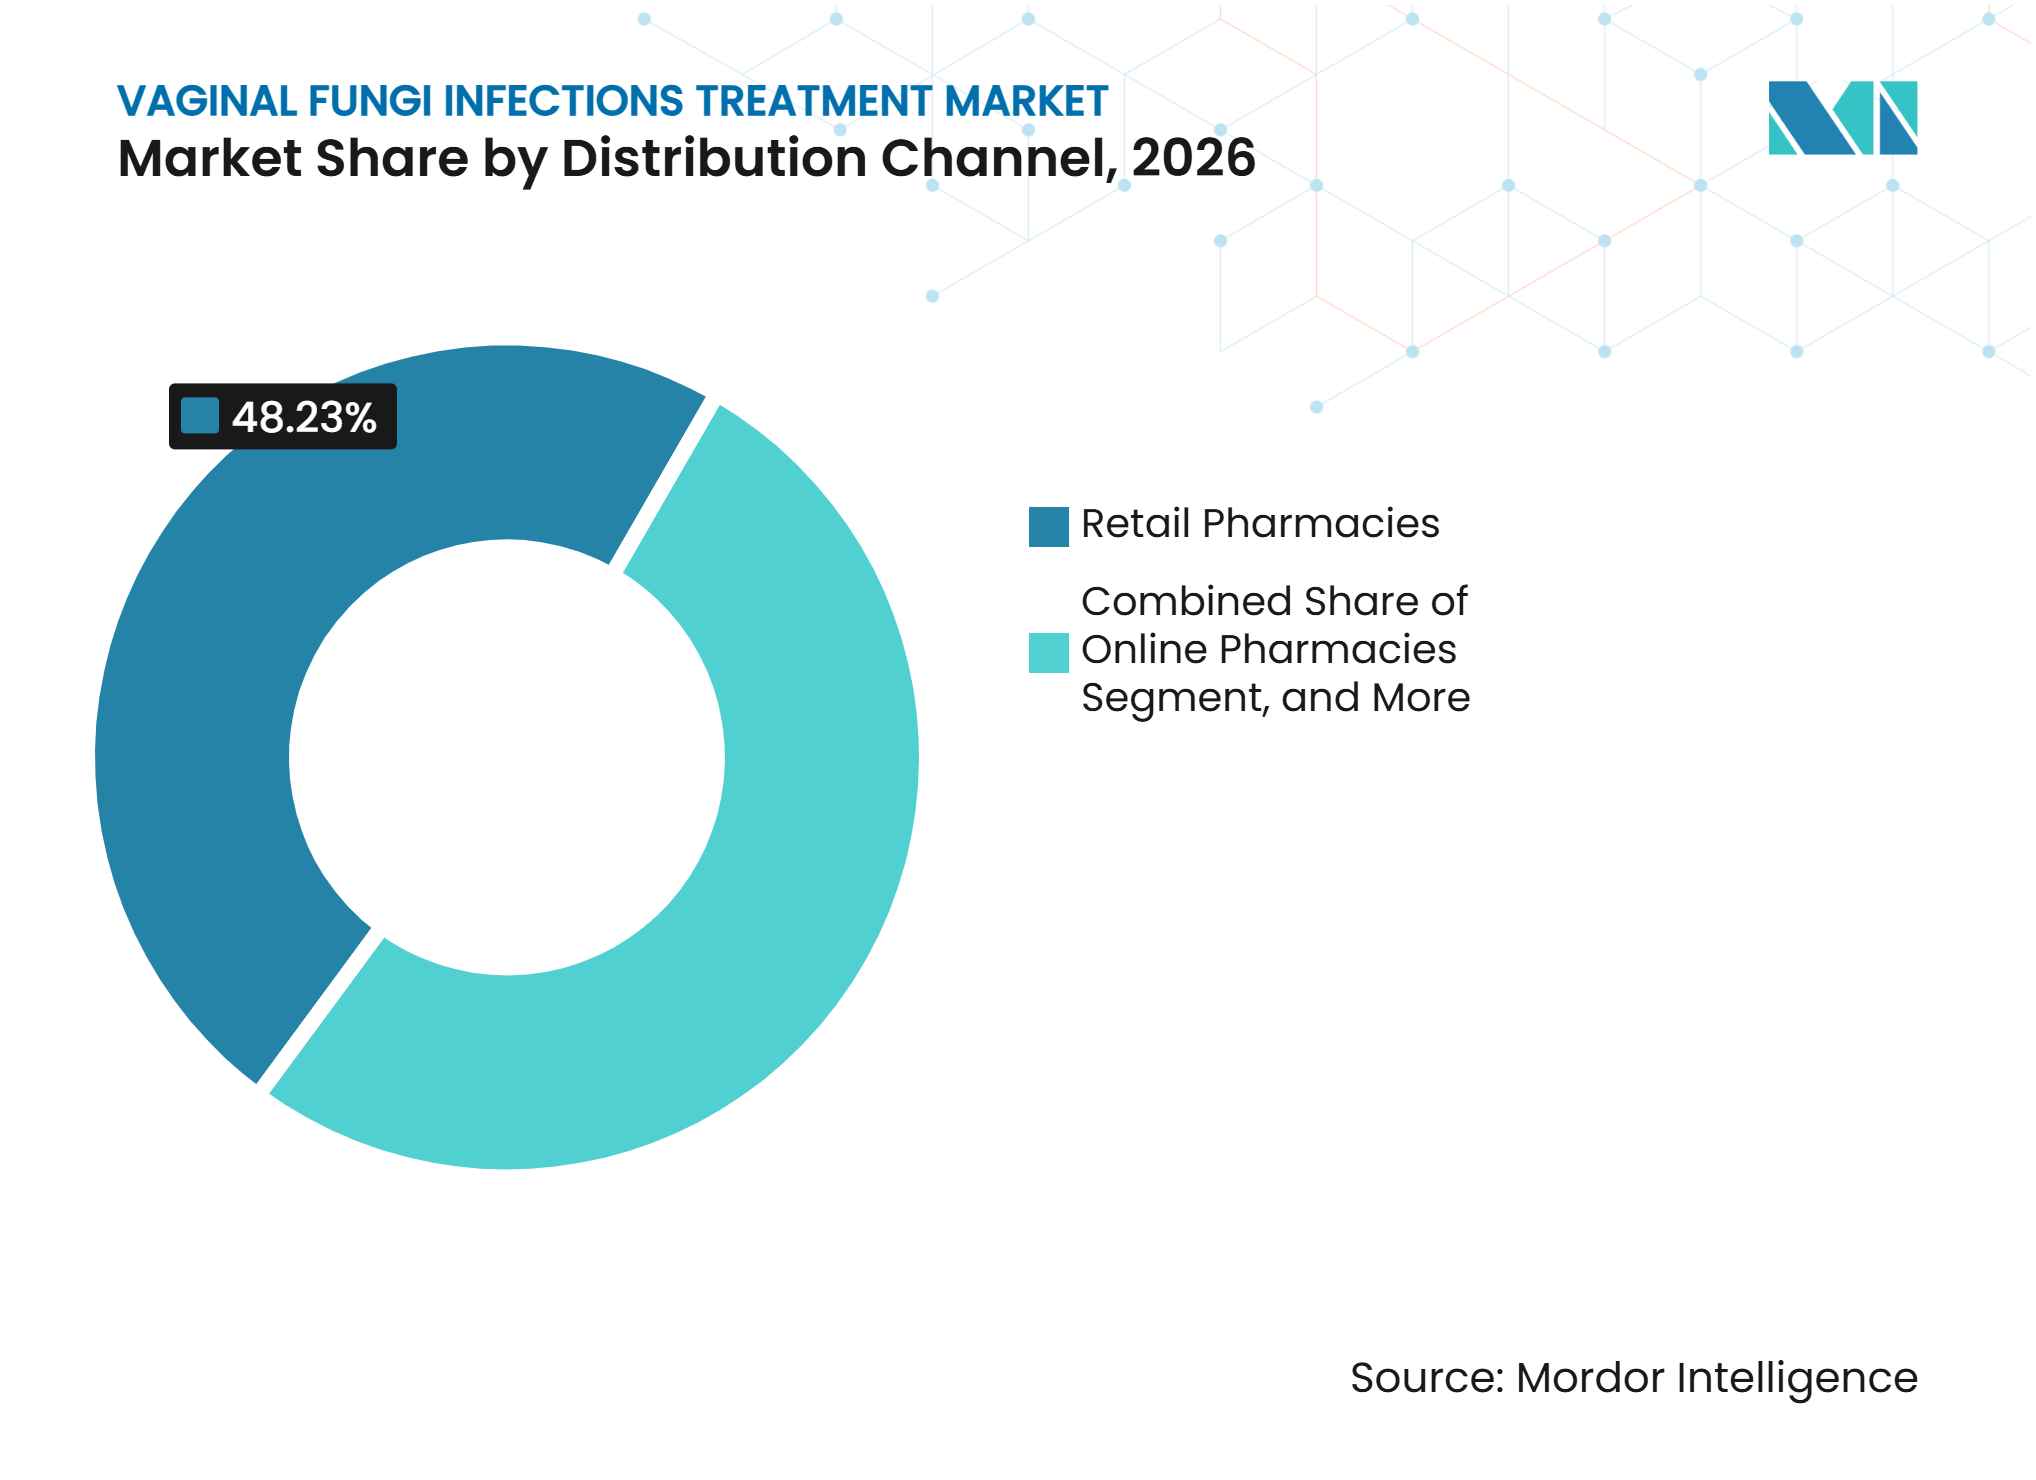
- 流通チャネ別では、小売薬局が2026年に48.23%のシェアを占め、オンライン薬局は2032年までにCAGR 8.67%で成長すると予測されています。
- エンドユーザー別では、婦人科クリニックが2026年に35.68%のシェアを占め、在宅ケア環境は膣真菌感染症治療市場において2032年までにCAGR 9.45%で成長すると予測されています。
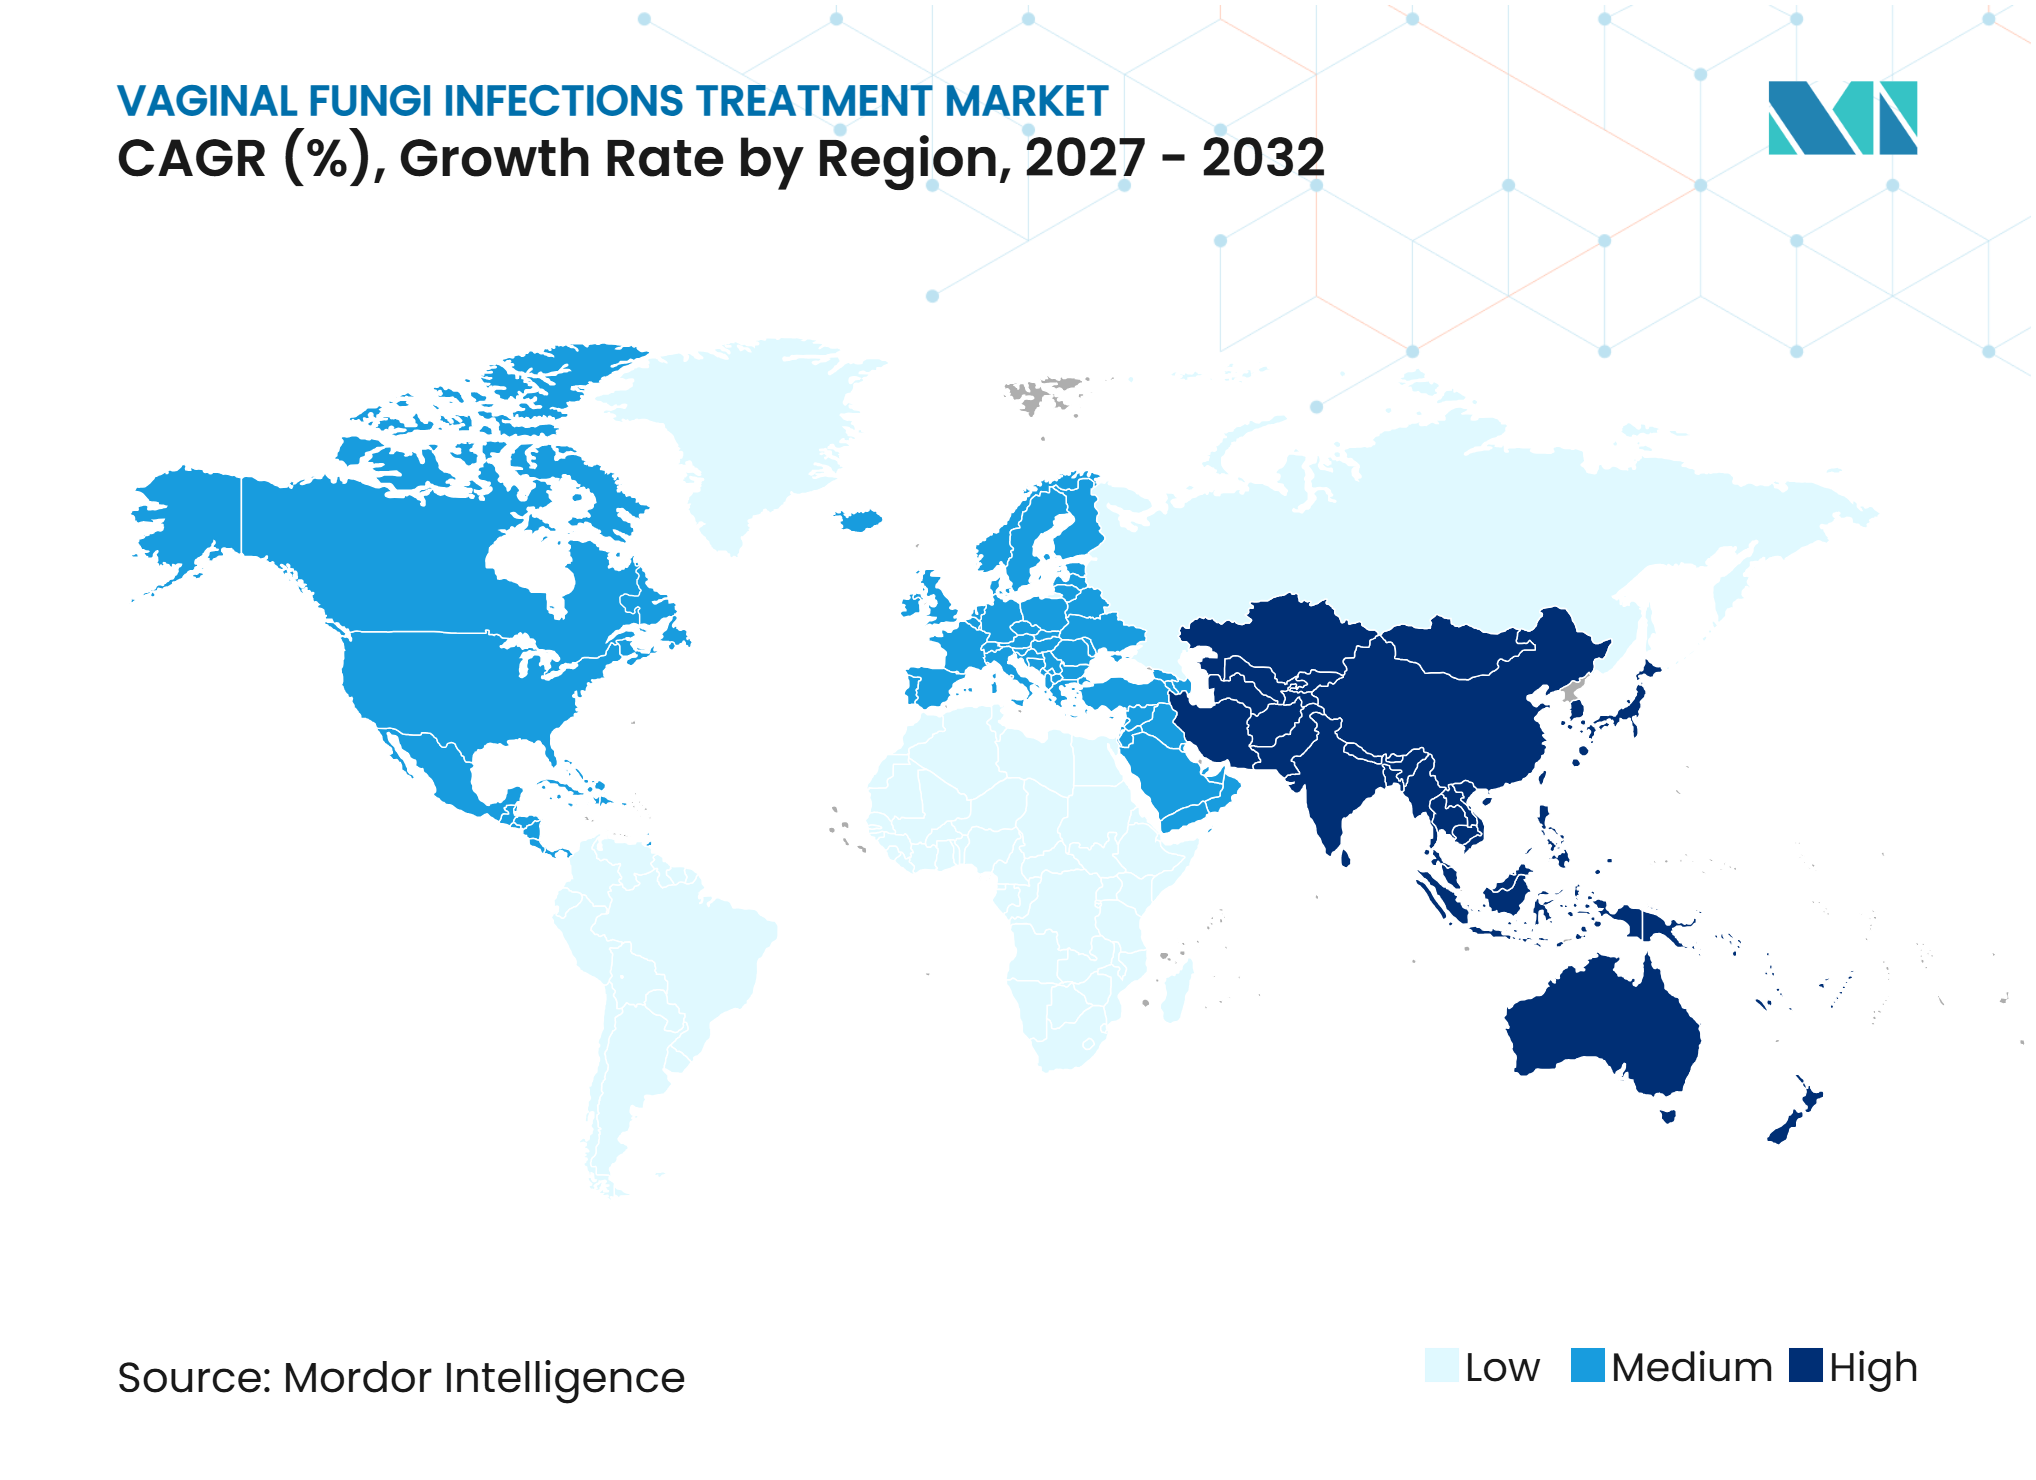
- 地域別では、北米が2026年に36.44%のシェアを占め、アジア太平洋地域は2032年までにCAGR 10.11%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
膣真菌感染症治療市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 外陰膣カンジダ症の負担増大 | +1.8% | グローバル | 長期(4年以上) |
| OTCおよびセルフケアアクセスの拡大 | +1.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 再発性・耐性感染症管理への需要増大 | +1.4% | グローバル | 長期(4年以上) |
| 新規非アゾール系療法の採用拡大 | +0.9% | 北米および欧州 | 中期(2〜4年) |
| 女性の健康意識向上と診断受診率の上昇 | +1.0% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| デジタル薬局およびテレヘルス調剤の拡大 | +0.8% | 北米、アジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
外陰膣カンジダ症の負担増大
外陰膣カンジダ症は、毎年世界で推定1億3,800万件の新規症例が発生するため、大規模な繰り返し治療ニーズを生み出しています。この疾患は生涯にわたって相当数の女性に影響を与えており、膣真菌感染症治療市場全体にわたる基礎的な需要を支えています。再発性外陰膣カンジダ症は生涯で推定3億7,200万人の女性に影響を与え、単発の合併症のないエピソードとは異なるケアパスウェイを必要とします。25〜34歳の年齢層は再発性疾患の有病率が最も高く9%であり、労働年齢の女性に負担の多くが集中しています。2025年の研究では、ウガンダの年間再発性疾患負担が7,570万米ドルと推定され、直接医療費がその71.50%を占めることが示されました。償還および診断経路内での再発性疾患の正式な認識は、非公式なセルフ治療から記録されたケアへの支出移行を促進する可能性があります。
OTCおよびセルフケアアクセスの拡大
短期コースの局所アゾール系薬は、合併症のない疾患に対する実用的な第一選択治療オプションとして残っています。米国疾病予防管理センターは、合併症のない外陰膣カンジダ症の推奨治療オプションとして複数の膣内アゾール系レジメンを特定しています。[1] 市販薬(OTC)としての入手可能性は、患者がクリニックを受診せずに馴染みのある急性症状に対処できるようにすることで、膣真菌感染症治療市場を支えています。このチャネルは、患者が以前の使用から認識しているクリームや坐剤にとって特に重要です。患者教育は依然として制約となっており、2025年の研究では、調査対象のポルトガル人女性の間で薬剤認知度とセルフ治療への自信が限られていることが明らかになりました。したがって、教育プログラムは適切な製品選択を改善しながら、持続する症状を臨床評価へと誘導することができます。これらのパターンは安定したセルフケア需要を支えますが、症状が再発または解消しない場合の診断の必要性をなくすものではありません。
再発性・耐性感染症管理への需要増大
再発性外陰膣カンジダ症は2032年までにCAGR 8.31%で成長すると予測されており、急性疾患よりも速い成長率です。膣真菌感染症治療市場のこの部分は、一度限りの小売購入ではなく、延長治療とフォローアップを必要とします。非アルビカンスカンジダ種、特にカンジダ・グラブラータは、標準的なアゾール系薬に対する反応が信頼性に欠け、日常的な管理を複雑にします。[2] 同研究では、引用されたギリシャの臨床コホートにおけるカンジダ・グラブラータ分離株の23%がフルコナゾールに耐性を示すことが明らかになりました。専用療法はまた、再発症状を有するより多くの女性を婦人科クリニックに誘導し、確定診断と償還に対応した治療計画を受けさせています。年間3回または4回のエピソードという臨床的定義の違いは、依然として試験登録と有病率報告に影響を与えています。
新規非アゾール系療法の採用拡大
非アゾール系オプションは、アゾール系維持療法にもかかわらず感染が再発する患者に対応します。第3相CANDLEトライアルでは、イブレキサファンガープを投与された患者の70.80%が第24週において真菌学的に証明された再発から解放された状態を維持し、プラセボを投与された患者の58.50%と比較されました。イブレキサファンガープはベータ-(1,3)-D-グルカン合成酵素阻害を通じて作用し、フルコナゾール耐性カンジダ種に対する活性を保持します。膣真菌感染症治療市場は、再発性疾患における使用を支持するエビデンスとともに、プレミアム治療層を獲得しつつあります。米国食品医薬品局はOCF001に対して適格感染症製品(Qualified Infectious Disease Product)およびファストトラック指定を付与し、その開発経路を支援しています。新規療法は耐性感染症に対する選択肢を広げる可能性がありますが、カバレッジ要件は実世界での普及において依然として重要です。
膣真菌感染症治療市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| アゾール系耐性および非アルビカンスカンジダの増大 | -0.9% | グローバル | 長期(4年以上) |
| 妊娠および全身安全性制限の増大 | -0.4% | グローバル | 長期(4年以上) |
| 持続的な診断不足と症状ベースのセルフ治療 | -0.6% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| プレミアム再発感染症療法に対する償還制約の増大 | -0.5% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アゾール系耐性および非アルビカンスカンジダの増大
アゾール系耐性は、一般的な感染症をより長期かつ高コストの治療エピソードに変える可能性があります。2025年の研究では、引用されたギリシャのコホートにおけるカンジダ・グラブラータ分離株の23%にフルコナゾール耐性報告されました。同研究ではまた、これらの分離株においてクロトリマゾールの非野生型率が35%であることが報告されており、一般的な第一選択製品の有用性を制限する可能性があります。英国では、再発性疾患患者からの分離株におけるフルコナゾール非感受性が、2018〜2019年の3.50%から2020〜2021年には9.60%に上昇しました。ほとんどのアゾール系薬に対して確立された膣内臨床ブレークポイントが存在せず、多くの場合において臨床医は限られた感受性ガイダンスしか持ちません。この課題は新薬への需要を高める可能性がありますが、治療失敗および遅延ケアのリスクも高めます。
プレミアム再発感染症療法に対する償還制約の増大
カバレッジルールは、新しい再発性疾患治療の使用を遅らせる可能性があます。Cignaのポリシーでは、イブレキサファンガープおよびオテセコナゾールによる外陰膣カンジダ症の保険適用治療に対して、特定のステップ療法基準が要求されています。2025年のロードアイランド州メディケイドポリシーでも、イブレキサファンガープに対する事前承認要件が定義されました。これらの管理措置は、カバレッジが付与される前に以前の治療失敗の文書化を要求する場合があります。その結果生じる遅延は、確認された再発性疾患を有する女性の即時アクセスを低下させます。医療技術評価およびフォーミュラリー審査プロセスは、欧州システムで新しい療法が広く利用可能になるまでにさらに時間を要する可能性があります。価格に敏感なアクセスは、膣真菌感染症治療市場のプレミアム端において依然として制限となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
アゾール系が幅広い治療役割を維持アゾール系は2026年の薬剤クラス収益の65.36%を占めました。その地位は、幅広い入手可能性、臨床医の習熟度、および合併症のない症例全体での使用に基づいています。フルコナゾール、クロトリマゾール、およびミコナゾールは急性治療量の多くに対応しています。米国疾病予防管理センターは、合併症のない疾患の推奨オプションとして経口フルコナゾールおよびいくつかの膣内アゾール系レジメンを含めています。ジェネリック競争により、これらの製品は多くのケア環境でアクセスしやすい状態が維持されています。これにより小売販売が支えられ、薬剤クラスはクリニック処方の中心に位置し続けています。
ポリエン系は2032年までにCAGR 7.24%で成長すると予測されています。ナイスタチンは、全身曝露が懸念される場合や臨床医が代替治療アプローチを求める場合に関連性があります。2025年の製剤研究では、ナイスタチン配合ノバソーマルゲルが従来の製剤と比較して改善された抗真菌性能を示したことが報告されました。[3] 別の2025年の研究では、安定性と抗真菌有効性を改善するためのコーティングされたナイスタチンリポソームが検討されました。[4] イブレキサファンガープは再発性疾患予防のための別の非アゾール系オプションを提供します。ホウ酸製剤は、耐性カンジダ・グラブラータ症例における適応外使用のためにその他のカテゴリーに残っています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
剤形別:
膣クリームが確立された地位を維持しながら経口治療が拡大膣クリームは2026年の膣真菌感染症治療市場規模の45.69%を占めました。局所投与は患者に馴染みがあり、合併症のないエピソードのセルフケアに適しています。クリームはブランドおよびジェネリック形式で幅広く小売入手可能です。米国疾病予防管理センターは、合併症のない外陰膣カンジダ症の推奨レジメンとして膣内クリームを挙げています。局所デリバリーは全身曝露を避けたい患者にとって魅力的です。これにより、処方経口療法が利用可能な場合でもクリームの関連性が維持されています。
経口錠剤およびカプセルは2032年までにCAGR 7.51%で成長すると予測されています。その成長は、定期的な経口投与に依存する再発性疾患プロトコルと結びついています。CANDLEスタディでは、再発性疾患予防のための月次経口イブレキサファンガープが評価されました。週次フルコナゾール維持療法も適格患者において経口デリバリーを使用します。膣錠および坐剤は引き続き単回投与の局所オプションを提供します。その他の形式には、臨床および学術的調査中のホウ酸カプセルおよび膣内ゲルが含まれます。
投与経路別:
経口治療がリードしながら局所経路が地位を獲得経口投与は2026年に43.58%のシェアを占めました。これは、許可されている地域で単回投与フルコナゾールが広く使用されているためです。この経路は、シンプルな処方または薬局取引を好む嗜好に適しています。経口使用はまた、再発性感染症に対するより長い維持レジメンを支援します。米国疾病予防管理センターは、合併症のない疾患のオプションとして経口フルコナゾールを特定し、再発性疾患に対してはより長いアプローチを推奨しています。これにより、経口デリバリーは臨床医主導のケアにおいて継続的な役割を担います。膣真菌感染症治療産業は、処方箋の相当なシェアを経口ジェネリックに依存し続けています。
局所および膣内投与は2032年までにCAGR 7.89%で成長すると予測されています。局所療法は、全身薬物曝露を制限する必要がある患者に代替手段を提供します。米国疾病予防管理センターは、妊娠中の7日間は局所アゾール系療法のみを推奨しています。このガイダンスは、重要な患者グループにおけるクリーム、坐剤、および膣坐薬を支援します。経口フルコナゾールへの胎児曝露に関する懸念が局所経路の役割を強化しています。再発ユーザーも全身的影響を避けたい場合に局所製品を選択することがあります。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
感染タイプ別:
急性疾患が量を維持しながら再発性疾患が成長を牽引急性外陰膣カンジダ症は2026年の感染タイプ収益の68.41%を占めました。ほとんどの患者が孤立したまたは頻度の低いエピソードを経験するため最も高い治療量を生み出しています。これらの症例は一般的に小売チャネルを通じてジェネリックアゾール系薬で治療されます。米国疾病予防管理センターは、合併症のない疾患を散発的、頻度が低く、軽度から中等度の重症度と説明しています。これにより、多くの場合において長期ブランド治療の必要性が制限されます。また、急性カテゴリーを市販薬(OTC)購買行動と密接に結びつけています。
再発性外陰膣カンジダ症は2032年までにCAGR 8.31%で成長すると予測されています。管理には導入療法、維持療法、培養検査、および専門家相談が含まれる可能性があるため、患者一人当たりの価値が高くなります。米国疾病予防管理センターは、再発性疾患を1年以内に3回以上の症候性エピソードと定義しています。専用の予防療法により、この患者グループへの注目が高まっています。耐性および非アルビカンス感染症は、繰り返しエピソードの管理をより困難にする可能性があります。免疫不全患者における複雑な感染症は、より小規模な専門家管理カテゴリーとして残っています。
流通チャネル別:
小売薬局がリードしながらオンライン薬局がアクセスを変革小売薬局は2026年に48.23%のシェアを占め、急性治療購入の主要チャネルとなっています。その役割は、合併症のないエピソードの症状主導かつ時間的に敏感な性質を反映しています。ブランドおよびジェネリックのミコナゾールおよびクロトリマゾール製品は小売形式で広く入手可能です。小売アクセスはまた、薬剤師から直接アドバイスを求める患者を支援します。このチャネルは、セルフケアと即時入手可能性を結びつけるため、膣真菌感染症治療市場の中心に残っています。対面薬局はまた、患者が持続する症状に対して紹介が必要な場合にも重要です。
オンライン薬局は2032年までにCAGR 8.67%で成長すると予測されています。プライバシーと自宅配送は、多くの患者が慎重に管理したいと考える疾患にとって重要です。テレヘルスと連携したサービスは、バーチャル相談、処方、および配送を組み合わせることができます。認可された調剤要件が処方チャネルの完全性を保護します。オンライン経路は、再発症状から臨床医主導の治療までの経路を短縮できます。病院薬局は複雑な症例にとって引き続き重要であり、クリニックは一部の環境で直接治療を調剤する場合があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
婦人科クリニックが複雑なケアを主導しながら在宅ケアが成長婦人科クリニックは2026年に35.68%のシェアを占めました。再発性疾患の診断、原因微生物の確認、および以前の治療歴の文書化を行います。このワークフローは、償還が治療失敗の証拠を必要とする場合に重要です。専門家ケアは、再発性カンジダ症を膣症状の他の原因から区別することができます。米国疾病予防管理センターは、市販薬(OTC)治療後も症状が持続する場合や2ヶ月以内に再発する場合に臨床評価と検査を勧めています。これらの臨床的ニーズが、膣真菌感染症治療市場における婦人科クリニックの役割を維持しています。
在宅ケア環境は2032年までにCAGR 9.45%で成長すると予測されています。患者はOTCクリーム、繰り返し治療、およびテレヘルス対応処方のために在宅ケアを利用します。デジタルケアモデルは、馴染みのある症状を持つ患者のフォローアップをより便利にすることができます。在宅治療は、症状が合併症なく患者が明確なガイダンスを持っている場合に最も適しています。持続的または再発性の症状は、不適切な治療を避けるために依然として臨床検査が必要です。病院は免疫不全患者に対して役割を維持し、地域保健センターは低所得環境でのアクセスを支援します。
地域分析
北米
北米は2026年の膣真菌感染症治療市場シェアの36.44%を占めました。この地域は、高い医療支出と幅広いOTCアクセス、および確立された専門家紹介基盤を組み合わせています。小売ブランドが日常的な治療を支援し、婦人科ケアが再発性疾患経路を支援しています。米国食品医薬品局による処方治療の監督が製品アクセスと証拠要件を形成しています。2025年11月、SCYNEXISはBREXAFEMMEの新薬申請をGSKに移管し、GSKが計画されている米国での再発売に向けて米国食品医薬品局との協議を開始できるようにしました。これにより、非アゾール系再発性疾患治療に対する支払者および処方者の注目が再び高まる可能性があります。カナダは規制された薬局アクセスという同様のパターンに従い、メキシコはジェネリック製品量によってより強く形成されています。
アジア太平洋
アジア太平洋地域は2032年までにCAGR 10.11%で成長すると予測されており、最も速い地域成長率です。人口規模、オンラインアクセスの拡大、および生殖健康への関心の高まりが需要を支えています。インドのジェネリックメーカーは地域全体の治療コスト削減に貢献しています。中国の都市部の償還システムは、非公式なセルフ治療ではなく正式な治療受診を促進することができます。デジタル薬局は、処方および配送サービスで患者と繋がることができるため、大都市でより関連性が高まっています。規制条件は地域全体で異なるため、現地登録および薬局規則がサプライヤーにとって重要です。日本とオーストラリアの確立された処方市場は、新興経済国でのより速い成長とともに安定した需要を加えています。
欧州、中東・アフリカ、および南米
欧州は、国民健康システムと確立されたジェネリックアゾール系使用に支えられた安定した治療基盤を持っています。欧州医薬品庁のファーマコビジランス要件は、企業が全身治療をどのように伝達・監視するかに影響を与えています。欧州における膣真菌感染症治療市場規模は、プライマリケアおよび薬局調剤への日常的なアクセスから恩恵を受けています。中東・アフリカは、プライマリケアアクセスの改善に伴い正式な治療需要を獲得しつつあります。2025年のサウジアラビアの研究では、参加者の20.70%が健康な膣マイクロバイオームにおける優勢な属としてラクトバチルスを正しく特定したことが明らかになりました。このギャップは、認識と適切なケアを結びつける教育主導のアプローチを支援します。南米は依然として量主導であり、ブラジルとアルゼンチンがジェネリックおよびブランド抗真菌薬販売において重要です。
競合環境
市場集中度
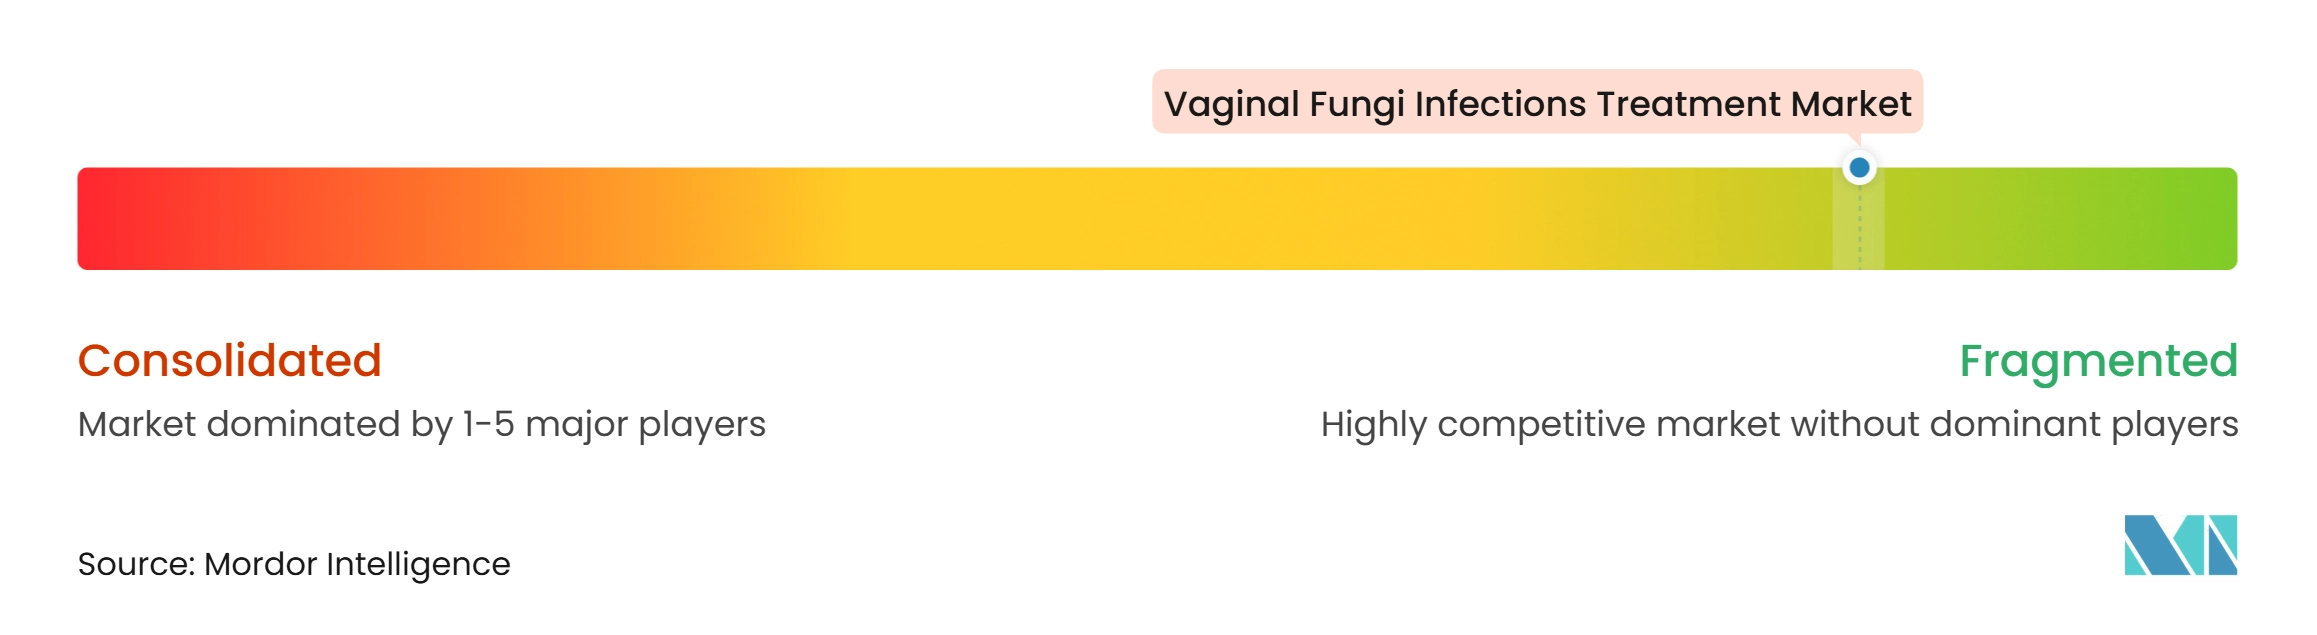
膣真菌感染症治療市場は、断片化した量層とより集中したプレミアム治療層を持っています。Aurobindo、Cipla、Dr. Reddy's、Lupin、Alkem、Glenmark、Sun Pharmaceutical、およびZydus Lifesciencesは、特に新興経済国においてジェネリックアゾール系薬で競合しています。Pfizer、Bayer、およびPerrigoは、ブランド処方薬および市販薬(OTC)形式において認知された地位を持っています。GSKおよびMycovia Pharmaceuticalsは再発性疾患イノベーションセグメントと関連しています。フルコナゾールおよびクロトリマゾールが成熟したジェネリックである場合、価格競争が最も激しくなります。
2025年11月のGSKへのBREXAFEMME新薬申請移管により、米国での再発売に向けた将来の規制協議への経路が開かれました。SCYNEXISとGSKはまた、2025年10月に第3相MARIOスタディに関連する紛争を解決しました。この解決により、両社は外陰膣カンジダ症経路における協力に集中することができました。Sandoz、Hikma、Teva、Viatris、およびAmnealはジェネリックフォーミュラリー層で競合しています。テレヘルスと連携した処方履行が流通の差別化要因になりつつあります。
Aurobindoは2025年に、ナイスタチンクリームUSP(1グラムあたり100,000単位)の米国食品医薬品局最終承認を取得しました。この承認により、米国女性健康ジェネリックポートフォリオにポリエン系オプションが追加されました。イノベーションは、アゾール系薬が持続的なコントロールを提供しない患者に焦点を当てています。膣真菌感染症治療市場は、低コストアクセスと感染パターンがより複雑な患者に対する有効なオプションのバランスを取る必要があります。患者が一般的なアゾール系薬から新しい療法に移行する前に、適切な診断が依然として重要です。償還ポリシーは、新しい製品が専門家環境を超えてどれだけ迅速に普及できるかに影響します。再発性疾患における証拠、規制の進展、および支払者エンゲージメントを持つ企業は、プレミアムカテゴリーでより有利な立場にあります。
膣真菌感染症治療産業リーダー
-
Alkem Laboratories Ltd
-
Amneal Pharmaceuticals Inc.
-
Aurobindo Pharma Ltd
-
Bayer AG
-
Cipla Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
膣真菌感染症治療市場 このレポートでカバーされる企業
- Alkem Laboratories
- Amneal Pharmaceuticals
- Aurobindo Pharma
- Bayer
- Bausch Health
- Cipla
- Dr. Reddy’s Laboratories
- Glenmark Pharmaceuticals
- Hikma Pharmaceuticals
- Lupin
- Mycovia Pharmaceuticals
- Organon
- Perrigo Company
- Pfizer
- Sandoz Group
- SCYNEXIS
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
- Zydus Lifesciences Ltd
最近の産業開発事情 膣真菌感染症治療市場
- 2025年11月:SCYNEXISはBREXAFEMMEの新薬申請をGSKに移管し、GSKが2026年に外陰膣カンジダ症および再発性外陰膣カンジダ症に対するBREXAFEMMEの米国での再発売について米国食品医薬品局との規制協議を開始できるようにしました。SCYNEXISは再発売時に年間純売上高マイルストーンとして最大1億4,550万米ドルに加えてロイヤルティを受け取る可能性があります。
- 2025年10月:SCYNEXISは、侵襲性カンジダ症におけるイブレキサファンガープの第3相MARIOスタディに関する意見の相違を解決した後、GSKから2,480万米ドルの一回限りの返金不可の支払いを受け取りました。スタディは終了し、両当事者が外陰膣カンジダ症および再発性外陰膣カンジダ症経路における協力に再集中できるようになりました。
- 2025年3月:Aurobindo Pharmaは、Taro Pharmaceuticalsの参照リスト薬に対するAB評価ジェネリック同等品であるナイスタチンクリームUSP(1グラムあたり100,000単位)の米国食品医薬品局最終承認を取得しました。
世界の膣真菌感染症治療市場レポートスコープ
レポートのスコープによると、膣真菌感染症治療とは、主にカンジダ種によって引き起こされる膣の真菌感染症を排除し、かゆみ、灼熱感、刺激、発赤、および異常な膣分泌物などの関連症状を緩和するための抗真菌薬および治療的介入の使用を指します。
膣真菌感染症治療市場は、薬剤クラス、剤形、投与経路、感染タイプ、流通チャネル、エンドユーザー、および地域によってセグメント化されています。薬剤クラス別では、市場はアゾール系、ポリエン系、トリテルペノイド系抗真菌薬、およびその他にセグメント化されています。剤形別では、市場は膣クリーム、膣錠および坐剤、経口錠剤およびカプセル、およびその他セグメント化されています。投与経路別では、市場は経口、局所および膣内、およびその他にセグメント化されています。感染タイプ別では、市場は急性外陰膣カンジダ症、再発性外陰膣カンジダ症、複雑な真菌感染症、およびその他にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局、およびその他にセグメント化されています。エンドユーザー別では、市場は病院、婦人科クリニック、在宅ケア環境、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模と市場トレンドをカバーしています。レポートは上記セグメントの市場価値(米ドル)を提供しています。
セグメンテーション概要
| アゾール系 |
| ポリエン系 |
| トリテルペノイド系抗真菌薬 |
| その他 |
| 膣クリーム |
| 膣錠および坐剤 |
| 経口錠剤およびカプセル |
| その他 |
| 経口 |
| 局所および膣内 |
| その他 |
| 急性外陰膣カンジダ症(VVC) |
| 再発性外陰膣カンジダ症(RVVC) |
| 複雑な真菌感染症 |
| その他 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他 |
| 病院 |
| 婦人科クリニック |
| 在宅ケア環境 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 薬剤クラス別 | アゾール系 | |
| ポリエン系 | ||
| トリテルペノイド系抗真菌薬 | ||
| その他 | ||
| 剤形別 | 膣クリーム | |
| 膣錠および坐剤 | ||
| 経口錠剤およびカプセル | ||
| その他 | ||
| 投与経路別 | 経口 | |
| 局所および膣内 | ||
| その他 | ||
| 感染タイプ別 | 急性外陰膣カンジダ症(VVC) | |
| 再発性外陰膣カンジダ症(RVVC) | ||
| 複雑な真菌感染症 | ||
| その他 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 婦人科クリニック | ||
| 在宅ケア環境 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
膣真菌感染症治療の成長を牽引しているものは何か?
膣真菌感染症治療市場は2027年から2032年にかけてCAGR 6.82%で成長すると予測されています。再発性疾患管理は、孤立したエピソードよりも長いケアパスウェイを伴うため、成長を支援します。クリーム、処方製品、およびテレヘルスと連携した調剤へのより広いアクセスも需要を支援します。耐性の懸念は、標準的なアゾール系薬が持続的なコントロールを提供しない場合に追加の治療オプションの必要性を生み出します。膣真菌感染症治療市場は、低コストアクセスと感染パターンがより複雑な患者に対する有効なオプションのバランスを取る必要があります。患者が一般的なアゾール系薬から新しい療法に移行する前に、適切な診断が依然として重要です。
膣真菌感染症治療において最大のシェアを持つ薬剤クラスはどれか?
アゾール系は2026年に65.36%のシェアでリードしており、ジェネリックフルコナゾール、クロトリマゾール、およびミコナゾールが広く入手可能なためです。膣真菌感染症治療市場は、日常的な急性治療においてこのクラスに依存し続けています。小売薬局とクリニック全体への普及により、新しい療法よりも大きな量的役割を担っています。ポリエン系は、特定の治療環境で代替品が検討されるにつれて、2032年までにより速く成長すると予測されています。したがって、膣真菌感染症治療市場には、高量ジェネリックセグメントと代替メカニズムを必要とするより小さな臨床ニッチの両方が含まれています。製品の入手可能性だけでは使用を決定しません。臨床医のガイダンスと患者の特性が依然として関連しています。
再発性外陰膣カンジダ症が治療企業にとって重要な理由は何か?
再発性疾患は2032年までにCAGR 8.31%で成長すると予測されており、多くの場合より長い治療と専門家フォローアップを必要とします。膣真菌感染症治療市場において、これは繰り返しエピソードを予防するために設計された療法に対する明確な機会を生み出します。患者経路には診断検査、維持治療、および支払者審査が含まれる可能性があります。これは、合併症のない急性症状を特徴づけることが多い短い小売取引とは異なります。膣真菌感染症治療市場は、診断、カバレッジ、およびフォローアップが一致する場合に予防療法を支援することができます。これは、患者アクセスが臨床的要因と商業的要因の両方に依存することを意味します。
膣真菌感染症治療において最も速く成長している投与経路はどれか?
局所および膣内投与は2032年までにCAGR 7.89%で成長すると予測されています。この経路は、妊娠中を含め全身曝露を制限すべき場合に関連します。膣真菌感染症治療市場は維持および他の臨床医主導の使用のために経口デリバリーを維持しますが、局所製品は異なるニーズに対応します。クリーム、坐剤、および膣坐薬も一般的な小売チャネルを通じてアクセス可能です。膣真菌感染症治療市場は、一方の形式に完全に移行するのではなく、両方の経路を並行して使用し続けます。患者の好みと安全性の考慮事項がどの経路が適切かを決定します。
2032年までに最も速く成長すると予測されている地域はどこか?
アジア太平洋地域は人口規模、ジェネリックアクセス、および成長するデジタル薬局インフラに支えられてCAGR 10.11%で成長すると予測されています。この地域の膣真菌感染症治療市場はまた、女性の生殖健康への関心の高まりから恩恵を受けています。インドのメーカーはコスト重視のアクセスを支援し、都市部のデジタルチャネルは利便性を向上させることができます。登録規則、償還システム、および薬局規制は引き続き国レベルの成長を形成します。膣真菌感染症治療市場は、医療システムとチャネルが異なるため、すべての国で同じペースで発展するわけではありません。現地製品戦略はこれらの違いを考慮する必要があります。
オンライン薬局は治療へのアクセスをどのように変えているか?
オンライン薬局は、テレヘルス、プライバシー、および配送が臨床医主導のケアへのアクセスを簡素化するにつれて、2032年までにCAGR 8.67%で成長すると予測されています。膣真菌感染症治療市場は、これらのサービスが患者を認可薬局および適切な臨床サポートと繋げる場合に恩恵を受けます。デジタルサービスは、再発症状を持つ患者のフォローアップと配送をより簡単にすることができます。持続する症状は、繰り返しの未確認セルフ治療ではなく、依然として臨床評価が必要です。膣真菌感染症治療市場は、在宅管理が適切でない場合に紹介を簡単にするチャネルモデルから恩恵を受けます。これにより、デジタルアクセスの利便性を維持しながら治療品質が保護されます。