
Marktgröße und Marktanteil für die Behandlung vaginaler Pilzinfektionen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.79 Milliarden US-Dollar |
| Marktgröße (2032) | 2.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung vaginaler Pilzinfektionen von Mordor Intelligence
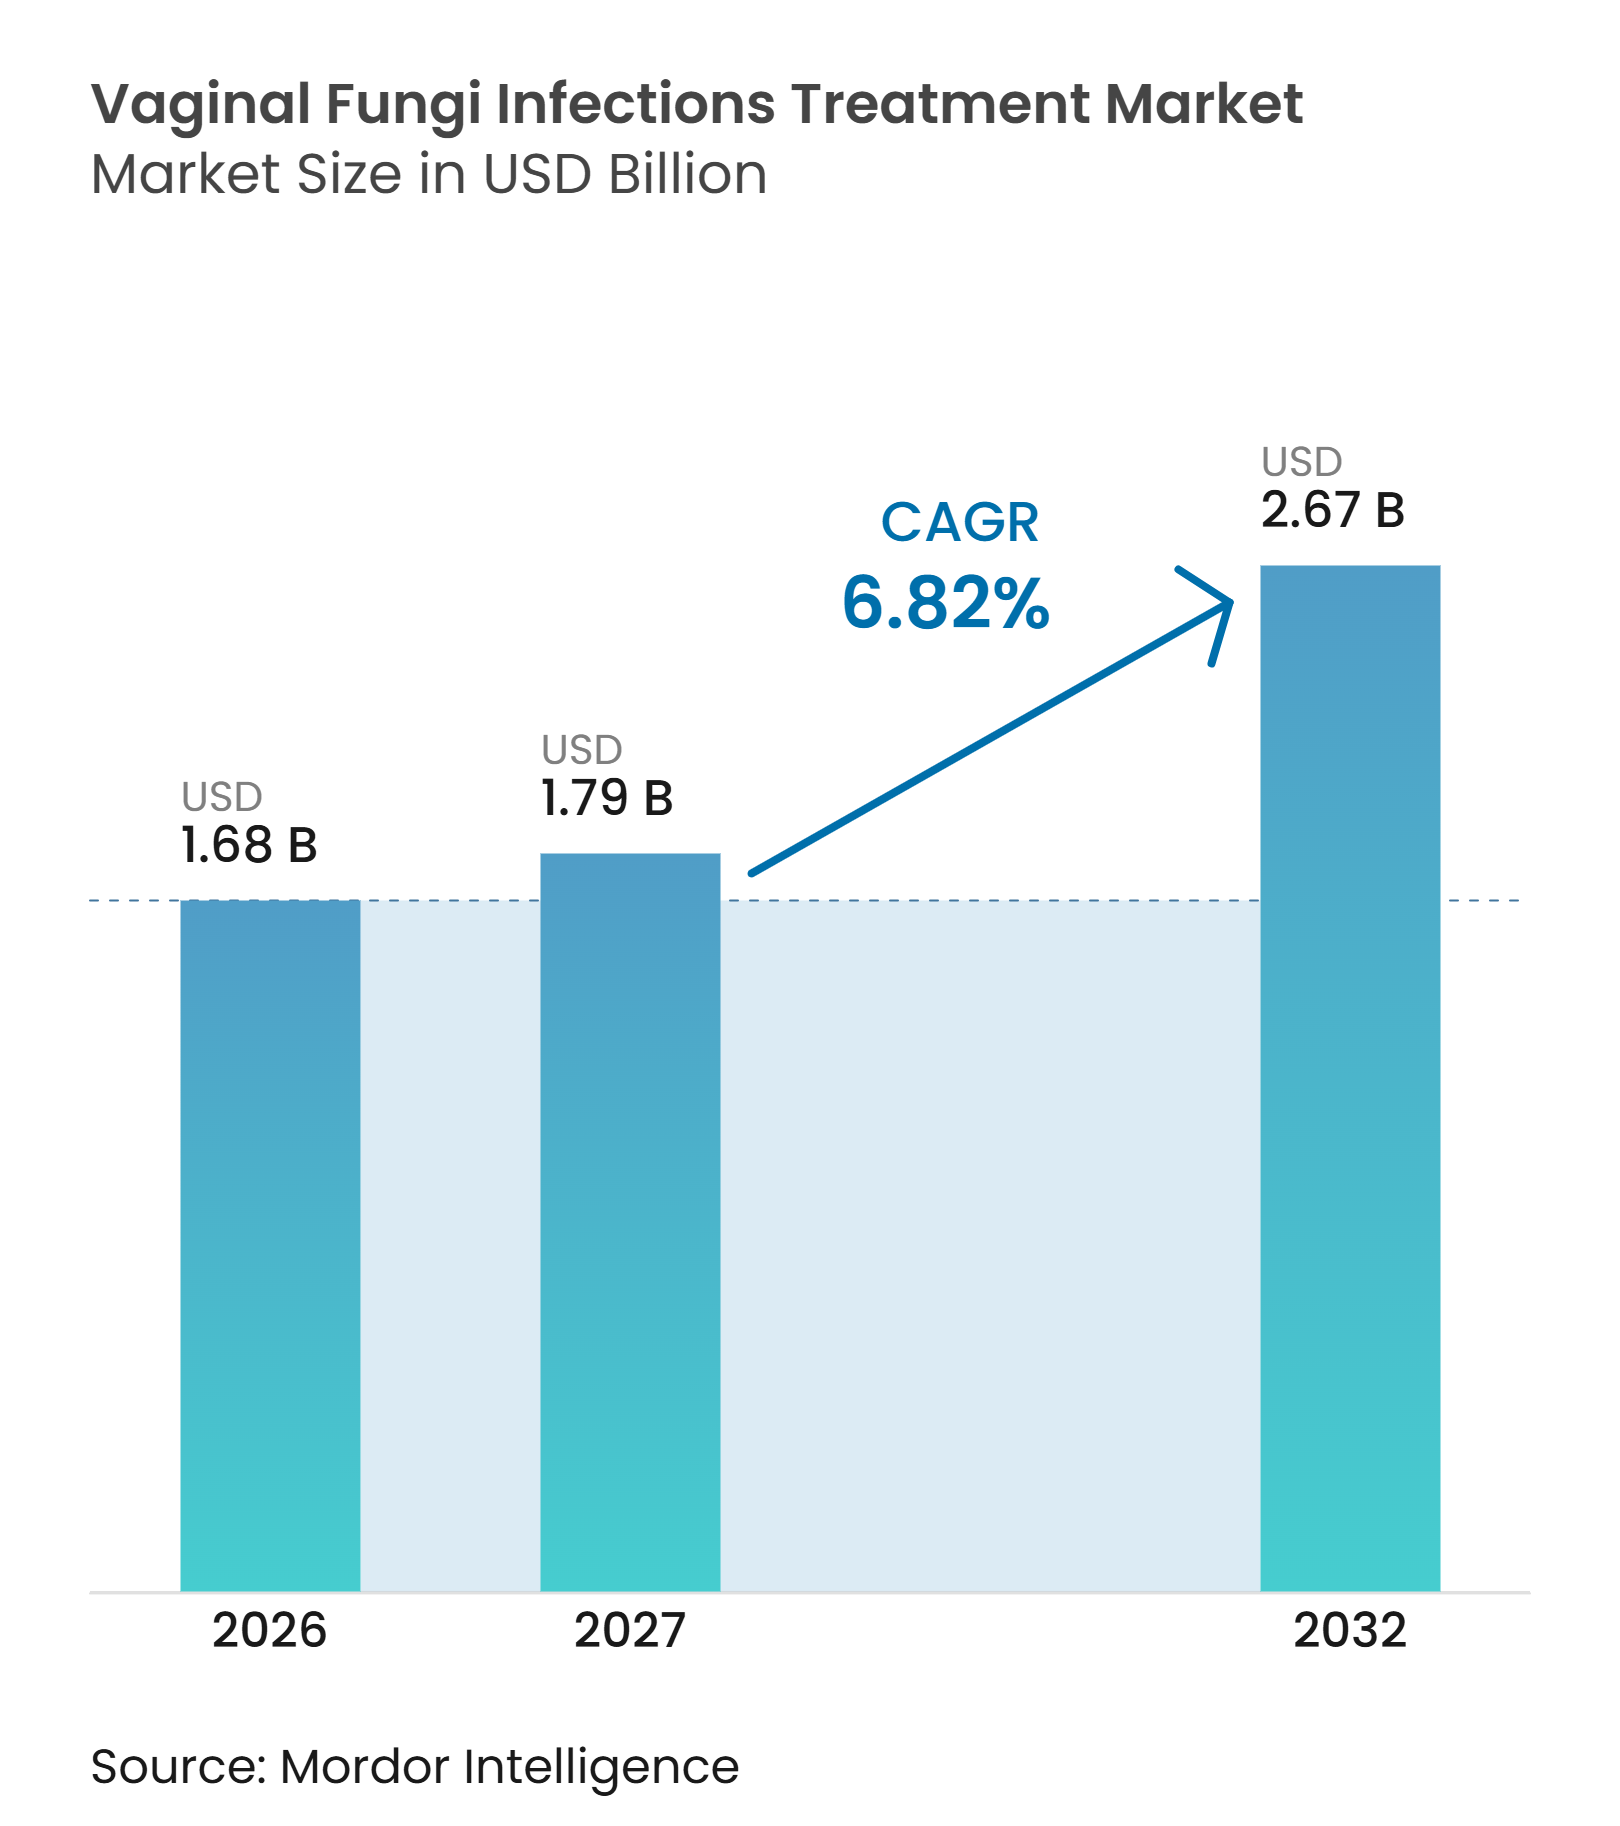
Die Marktgröße für die Behandlung vaginaler Pilzinfektionen wird voraussichtlich von 1,68 Milliarden USD im Jahr 2026 und 1,79 Milliarden USD im Jahr 2027 auf 2,67 Milliarden USD bis 2032 anwachsen, was einem CAGR von 6,82 % zwischen 2027 und 2032 entspricht. Der Markt wird durch die hohe Anzahl von Frauen gestützt, die an vulvovaginaler Candidiasis erkranken, während rezidivierende Erkrankungen den Bedarf an längeren Behandlungsverläufen erzeugen. Der Markt für die Behandlung vaginaler Pilzinfektionen spiegelt auch eine Aufteilung zwischen kostengünstigen generischen Azolen für akute Episoden und Markentherapien für rezidivierende Erkrankungen wider. Ein breiterer rezeptfreier Zugang ermöglicht die Behandlung unkomplizierter Fälle, obwohl ein begrenztes Krankheitsbewusstsein die angemessene Nutzung verzögern kann. Die Resistenz bei Nicht-albicans-Candida-Spezies erhöht den klinischen Bedarf an Therapien außerhalb der Standard-Azolklasse. Digitale Abgabe und telemedizinische Verschreibung machen den Zugang diskreter und bequemer, insbesondere für wiederkehrende Behandlungsbedürfnisse.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse hielten Azole im Jahr 2026 einen Marktanteil von 65,36 % am Markt für die Behandlung vaginaler Pilzinfektionen, während Polyene bis 2032 voraussichtlich mit einem CAGR von 7,24 % wachsen werden.
- Nach Darreichungsform entfielen im Jahr 2026 45,69 % der Marktgröße für die Behandlung vaginaler Pilzinfektionen auf vaginale Cremes, während orale Tabletten und Kapseln bis 2032 voraussichtlich mit einem CAGR von 7,51 % wachsen werden.
- Nach Verabreichungsweg hielt die orale Verabreichung im Jahr 2026 einen Anteil von 43,58 %, während die topische und intravaginale Verabreichung bis 2032 voraussichtlich mit einem CAGR von 7,89 % wachsen wird.
- Nach Infektionstyp hielt die akute vulvovaginale Candidiasis im Jahr 2026 einen Anteil von 68,41 %, während die rezidivierende vulvovaginale Candidiasis bis 2032 voraussichtlich mit einem CAGR von 8,31 % wachsen wird.
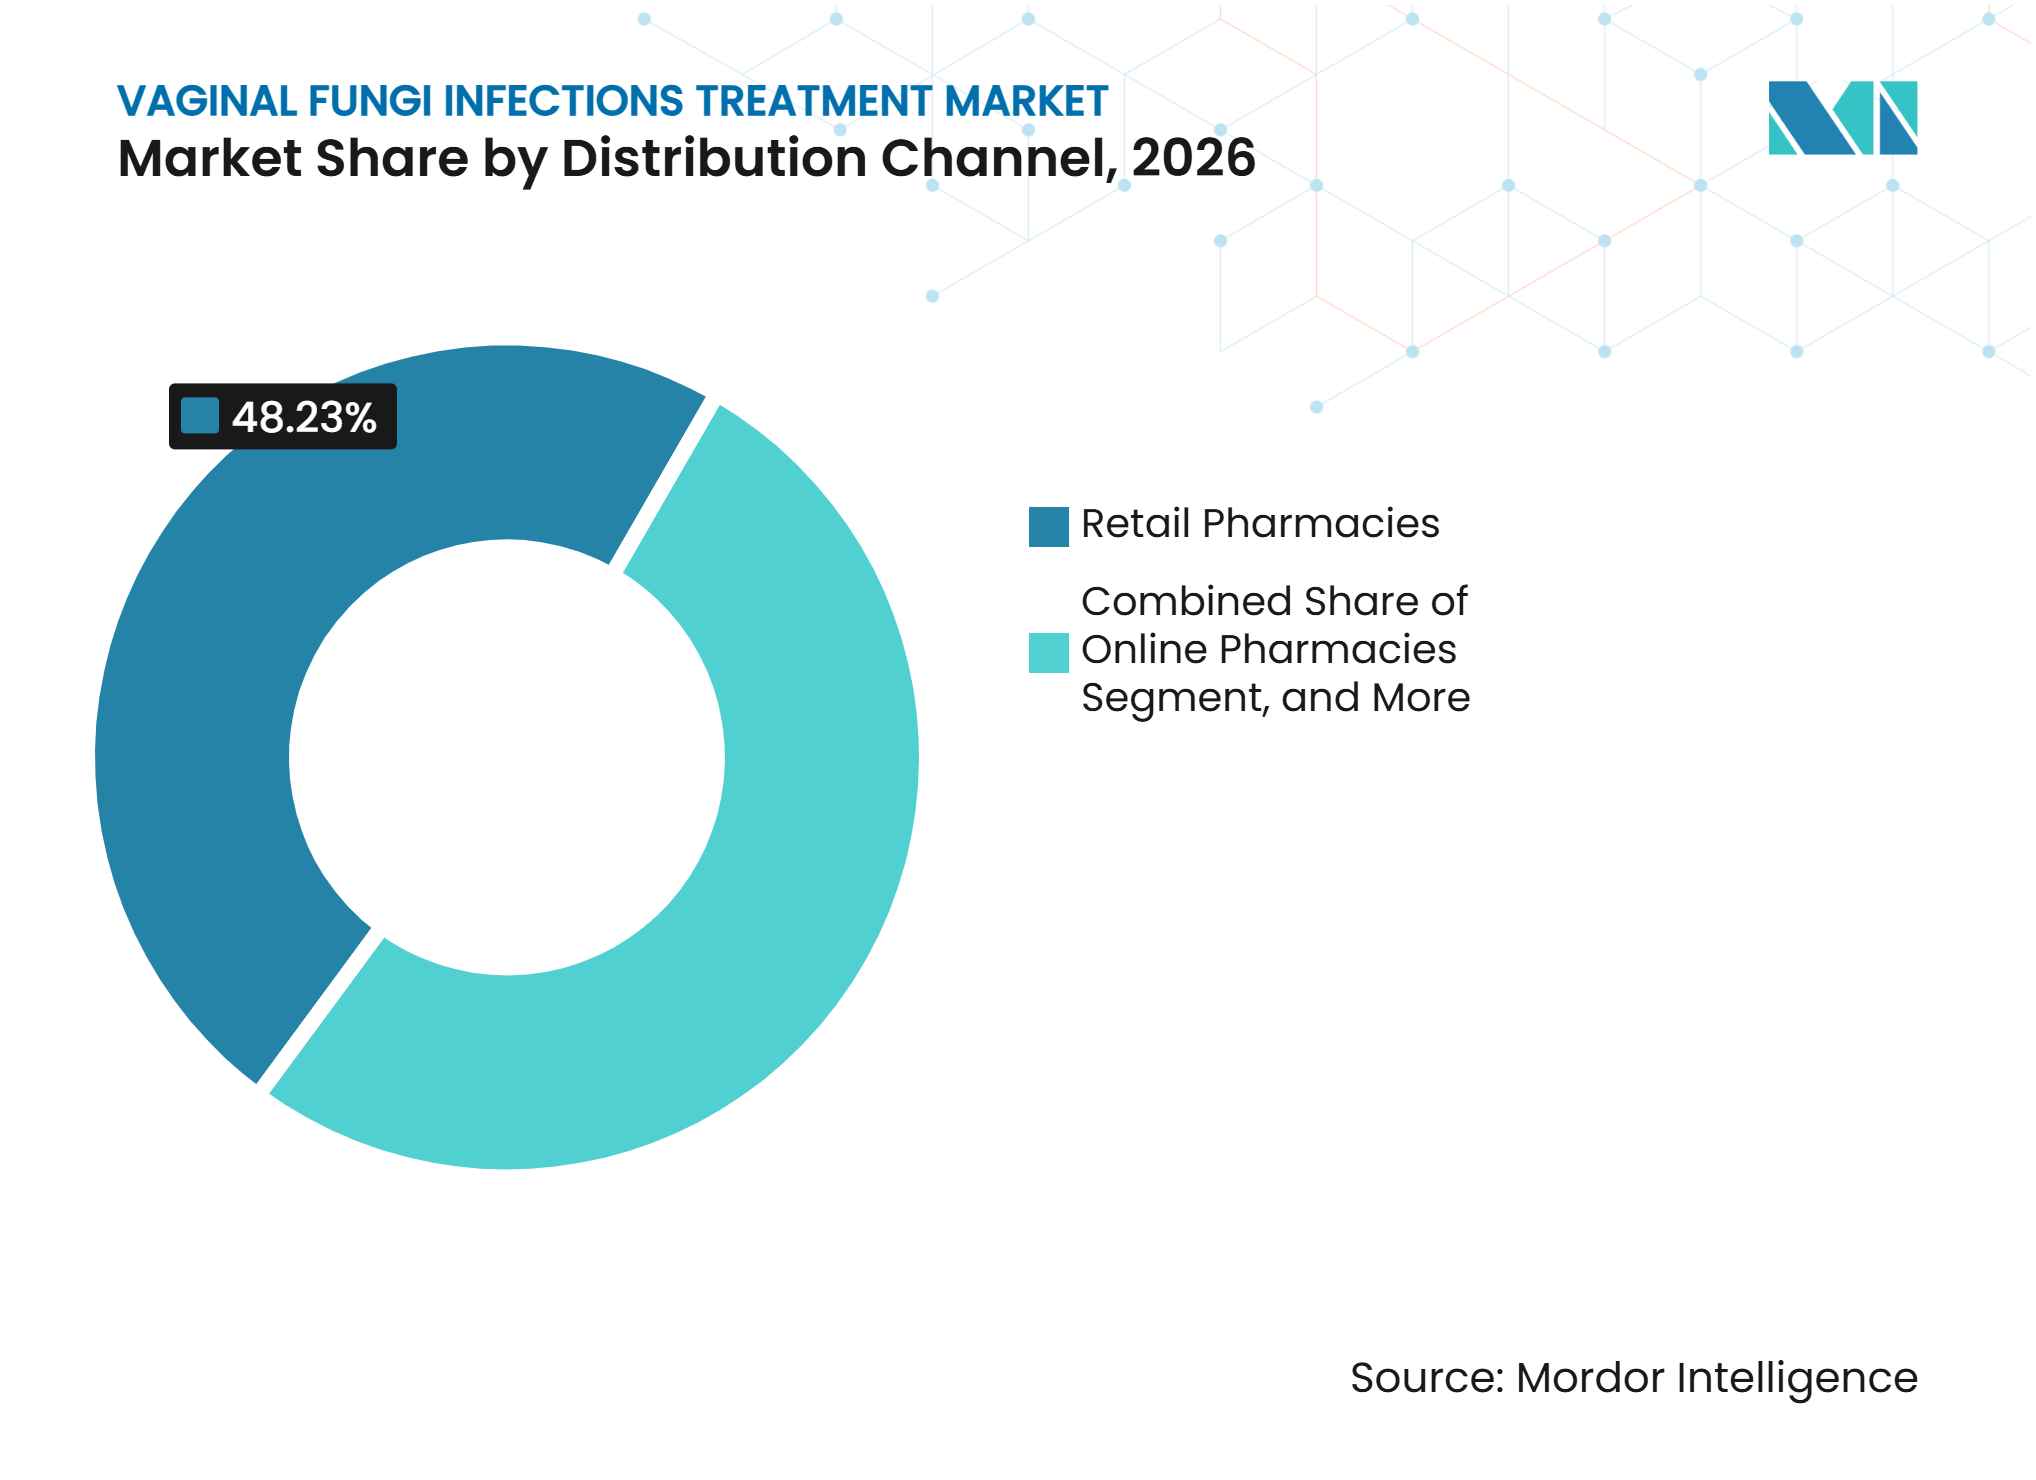
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2026 einen Anteil von 48,23 %, während Online-Apotheken bis 2032 voraussichtlich mit einem CAGR von 8,67 % wachsen werden.
- Nach Endnutzer hielten gynäkologische Kliniken im Jahr 2026 einen Anteil von 35,68 %, während häusliche Pflegeeinrichtungen bis 2032 voraussichtlich mit einem CAGR von 9,45 % im Markt für die Behandlung vaginaler Pilzinfektionen wachsen werden.
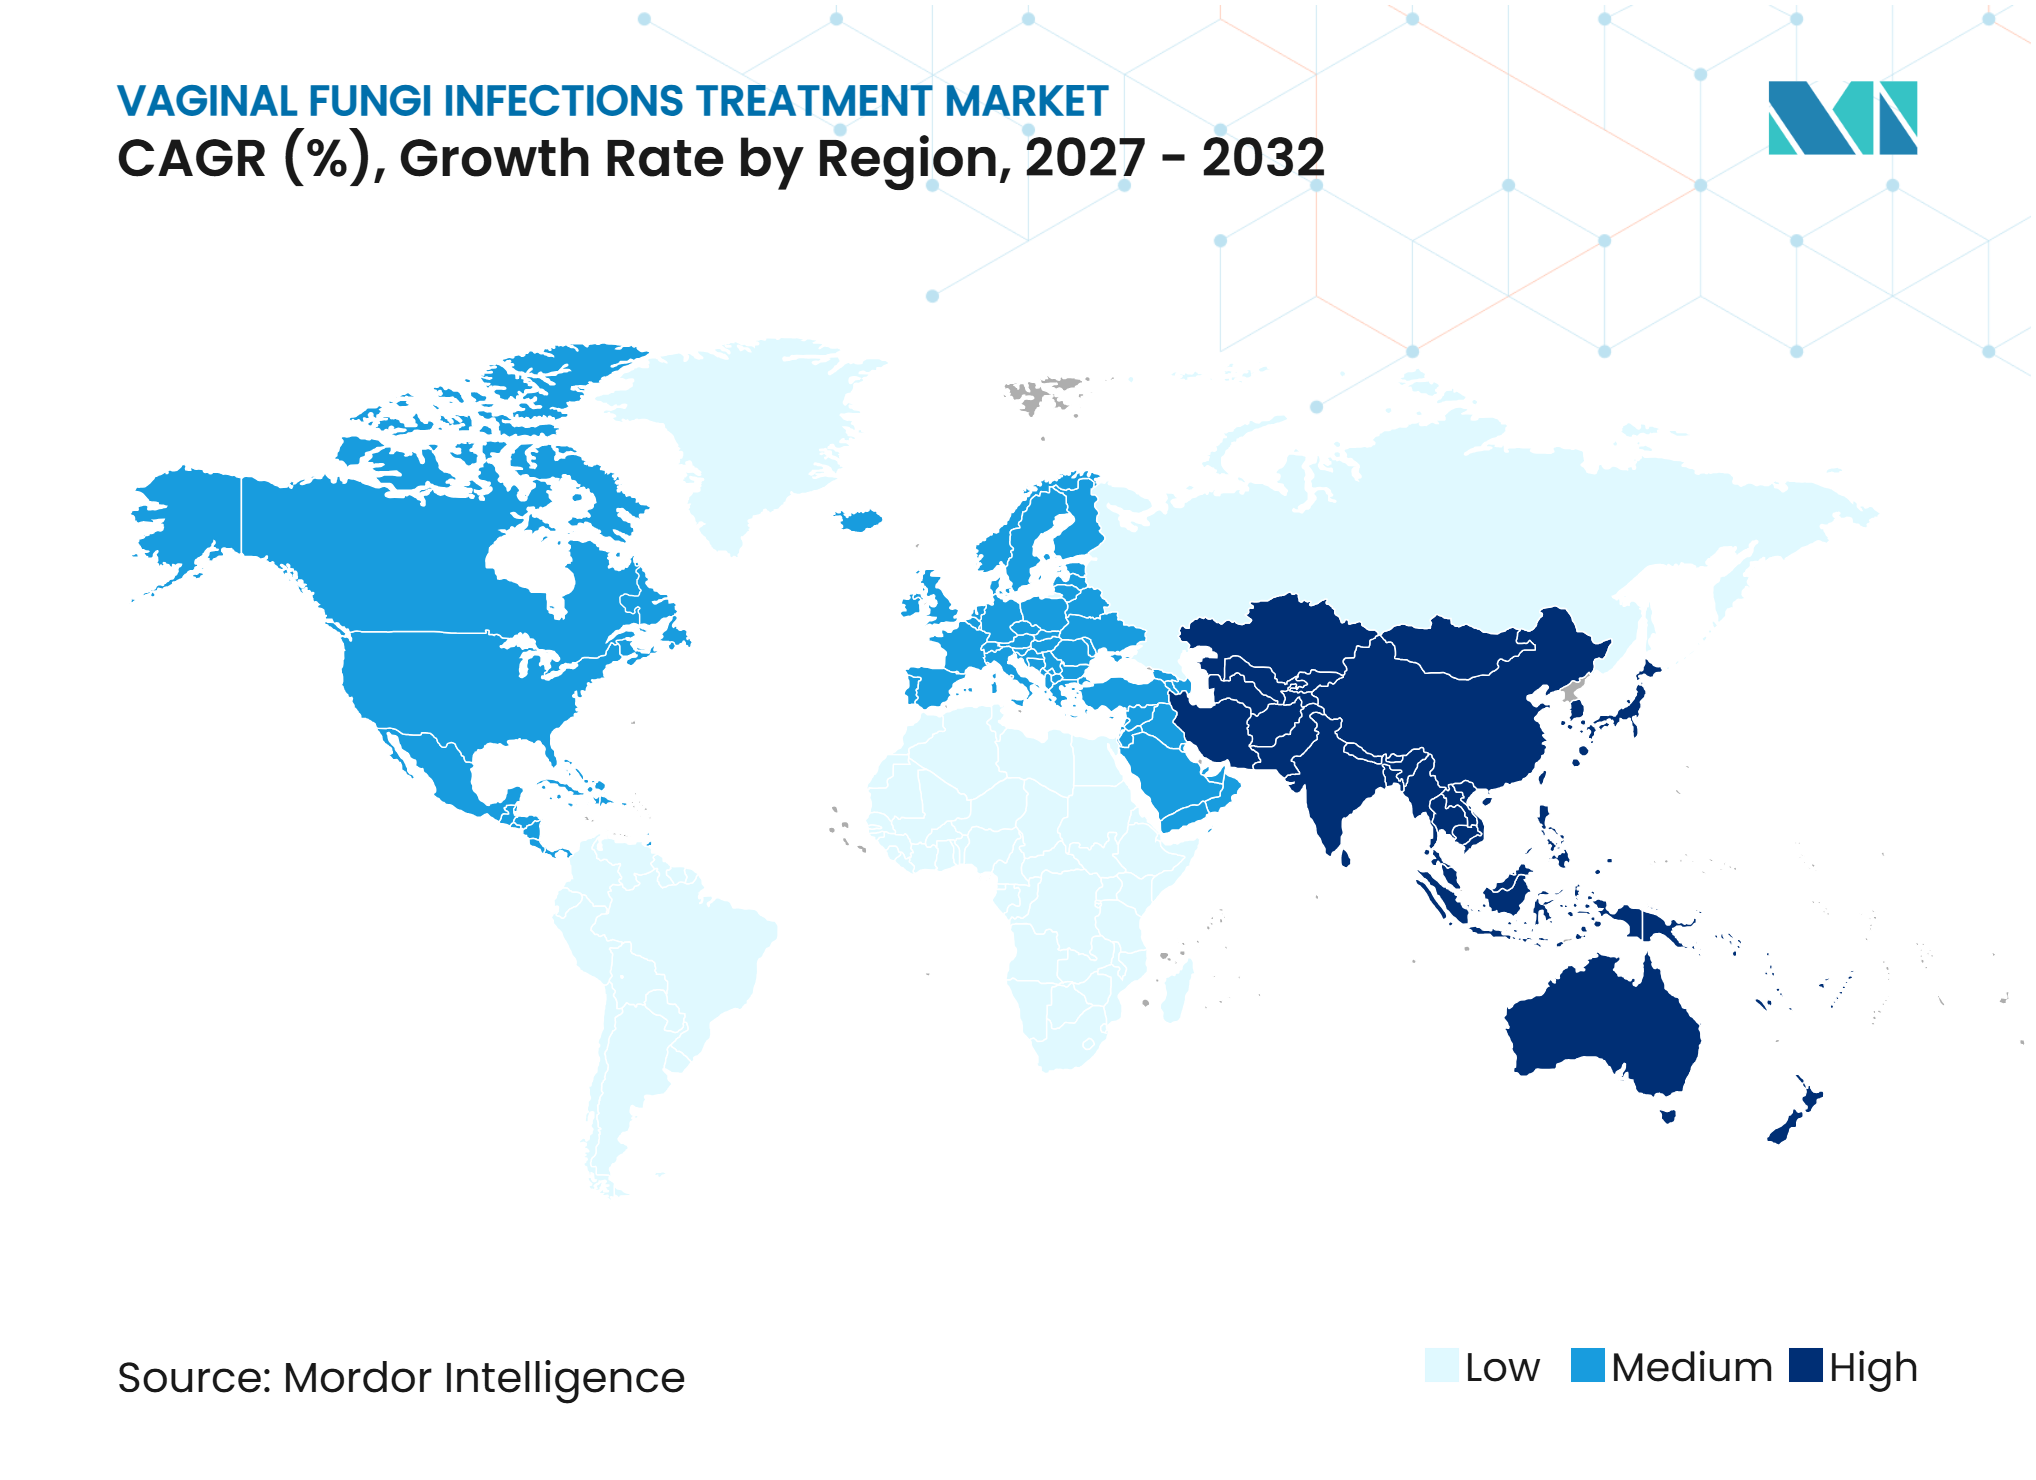
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 36,44 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 10,11 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen im Markt für die Behandlung vaginaler Pilzinfektionen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Belastung durch vulvovaginale Candidiasis | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| Wachsender rezeptfreier Zugang und Selbstfürsorge | +1.2% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach dem Management rezidivierender und resistenter Infektionen | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz neuartiger Nicht-Azol-Therapien | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Frauengesundheit und Diagnoseinanspruchnahme | +1.0% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende digitale Apotheken- und Telemedizin-Abgabe | +0.8% | Nordamerika, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Belastung durch vulvovaginale Candidiasis
Die vulvovaginale Candidiasis erzeugt einen großen wiederkehrenden Behandlungsbedarf, da schätzungsweise 138 Millionen neue Fälle pro Jahr weltweit auftreten. Die Erkrankung betrifft einen erheblichen Anteil der Frauen im Laufe ihres Lebens, was die Grundnachfrage im Markt für die Behandlung vaginaler Pilzinfektionen stützt. Die rezidivierende vulvovaginale Candidiasis betrifft schätzungsweise 372 Millionen Frauen im Laufe ihres Lebens und erfordert einen anderen Behandlungspfad als eine einzelne unkomplizierte Episode. Die Altersgruppe der 25- bis 34-Jährigen weist mit 9 % die höchste gemeldete Prävalenz rezidivierender Erkrankungen auf, was einen Großteil der Belastung auf erwerbstätige Frauen verlagert. Eine Studie aus dem Jahr 2025 schätzte die jährliche Belastung durch rezidivierende Erkrankungen in Uganda auf 75,70 Millionen USD, wobei direkte medizinische Kosten 71,50 % dieses Betrags ausmachten. Die formelle Anerkennung rezidivierender Erkrankungen innerhalb von Erstattungs- und Diagnosepfaden kann die Ausgaben von informeller Selbstbehandlung hin zu dokumentierter Versorgung verlagern.
Wachsender rezeptfreier Zugang und Selbstfürsorge
Kurzwirksame topische Azole bleiben eine praktische erste Behandlungsoption bei unkomplizierten Erkrankungen. Die Zentren für Seuchenkontrolle und -prävention identifizieren mehrere intravaginale Azol-Regime als empfohlene Behandlungsoptionen für unkomplizierte vulvovaginale Candidiasis.[1] Die rezeptfreie Verfügbarkeit stützt den Markt für die Behandlung vaginaler Pilzinfektionen, indem Patientinnen bekannte akute Symptome ohne einen Klinikbesuch behandeln können. Dieser Kanal ist besonders wichtig für Cremes und Zäpfchen, die Patientinnen aus früherer Anwendung kennen. Patientenaufklärung bleibt eine Einschränkung, da eine Studie aus dem Jahr 2025 ein begrenztes Arzneimittelbewusstsein und Selbstbehandlungsvertrauen bei befragten portugiesischen Frauen feststellte. Aufklärungsprogramme können daher die angemessene Produktauswahl verbessern und gleichzeitig anhaltende Symptome auf eine klinische Beurteilung lenken. Diese Muster stützen eine stetige Selbstfürsorgenachfrage, beseitigen jedoch nicht die Notwendigkeit einer Diagnose, wenn Symptome wiederkehren oder sich nicht auflösen.
Wachsende Nachfrage nach dem Management rezidivierender und resistenter Infektionen
Die rezidivierende vulvovaginale Candidiasis wird bis 2032 voraussichtlich mit einem CAGR von 8,31 % wachsen, schneller als die akute Erkrankung. Dieser Teil des Marktes für die Behandlung vaginaler Pilzinfektionen erfordert eine erweiterte Behandlung und Nachsorge anstelle eines einmaligen Einzelhandelskaufs. Nicht-albicans-Candida-Spezies, insbesondere Candida glabrata, sprechen weniger zuverlässig auf Standard-Azole an und erschweren das Routinemanagement.[2] Dieselbe Studie ergab, dass 23 % der Candida-glabrata-Isolate in der zitierten griechischen klinischen Kohorte resistent gegen Fluconazol waren. Dedizierte Therapien bringen auch mehr Frauen mit rezidivierenden Symptomen in gynäkologische Kliniken für eine definierte Diagnose und einen erstattungsgestützten Behandlungsplan. Unterschiede zwischen klinischen Definitionen von 3 oder 4 jährlichen Episoden beeinflussen weiterhin die Studieneinschreibung und die Prävalenzberichterstattung.
Zunehmende Akzeptanz neuartiger Nicht-Azol-Therapien
Nicht-Azol-Optionen sprechen Patientinnen an, deren Infektionen trotz Azol-Erhaltungstherapie rezidivieren. In der Phase-3-Studie CANDLE blieben 70,80 % der Patientinnen, die Ibrexafungerp erhielten, in Woche 24 frei von mykologisch nachgewiesenem Rezidiv, verglichen mit 58,50 % der Patientinnen, die Placebo erhielten. Ibrexafungerp wirkt durch Hemmung der Beta-(1,3)-D-Glucan-Synthase und behält seine Aktivität gegen Fluconazol-resistente Candida-Spezies. Der Markt für die Behandlung vaginaler Pilzinfektionen gewinnt eine Premium-Behandlungsebene, da Belege die Anwendung bei rezidivierenden Erkrankungen unterstützen. Die Lebensmittel- und Arzneimittelbehörde hat OCF001 die Bezeichnungen „Qualifiziertes Infektionskrankheitsprodukt” und „Fast Track” verliehen, was seinen Entwicklungspfad unterstützt. Neuartige Therapien können die Auswahl bei resistenten Infektionen erweitern, obwohl Deckungsanforderungen für ihre reale Akzeptanz weiterhin wichtig sind.
Analyse der Hemmnisauswirkungen im Markt für die Behandlung vaginaler Pilzinfektionen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Azolresistenz und Nicht-albicans-Candida | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende Einschränkungen bei Schwangerschaft und systemischer Sicherheit | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Anhaltende Unterdiagnose und symptombasierte Selbstbehandlung | -0.6% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Erstattungseinschränkungen für Premium-Therapien bei rezidivierenden Infektionen | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Azolresistenz und Nicht-albicans-Candida
Azolresistenz kann eine häufige Infektion in eine längere und kostspieligere Behandlungsepisode verwandeln. Eine Studie aus dem Jahr 2025 berichtete über Fluconazolresistenz bei 23 % der Candida-glabrata-Isolate aus der zitierten griechischen Kohorte. Die Studie berichtete auch über eine Clotrimazol-Nicht-Wildtyp-Rate von 35 % bei diesen Isolaten, was die Nützlichkeit gängiger Erstlinienprodukte einschränken kann. Im Vereinigten Königreich stieg die Fluconazol-Unempfindlichkeit bei Isolaten von Patientinnen mit rezidivierenden Erkrankungen von 3,50 % in den Jahren 2018–2019 auf 9,60 % in den Jahren 2020–2021. Es gibt keine etablierten vaginalen klinischen Grenzwerte für die meisten Azole, was Klinikern in vielen Fällen nur begrenzte Empfindlichkeitsleitlinien lässt. Diese Herausforderung kann die Nachfrage nach neueren Arzneimitteln erhöhen, birgt aber auch das Risiko eines Behandlungsversagens und einer verzögerten Versorgung.
Wachsende Erstattungseinschränkungen für Premium-Therapien bei rezidivierenden Infektionen
Deckungsregeln können die Anwendung neuerer Behandlungen bei rezidivierenden Erkrankungen verzögern. Die Richtlinie von Cigna schreibt bestimmte Stufentherapiekriterien für die gedeckte Behandlung der vulvovaginalen Candidiasis mit Ibrexafungerp und Oteseconazol vor. Eine Medicaid-Richtlinie von Rhode Island aus dem Jahr 2025 definierte auch Vorabgenehmigungsanforderungen für Ibrexafungerp. Diese Kontrollen können eine Dokumentation des vorherigen Behandlungsversagens erfordern, bevor eine Deckung gewährt wird. Die daraus resultierende Verzögerung verringert den sofortigen Zugang für Frauen mit bestätigter rezidivierender Erkrankung. Bewertungsprozesse für Gesundheitstechnologien und Formulierungsüberprüfungen können in europäischen Systemen weitere Zeit hinzufügen, bevor neue Therapien breit verfügbar sind. Der preissensible Zugang bleibt eine Einschränkung für das Premium-Segment des Marktes für die Behandlung vaginaler Pilzinfektionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
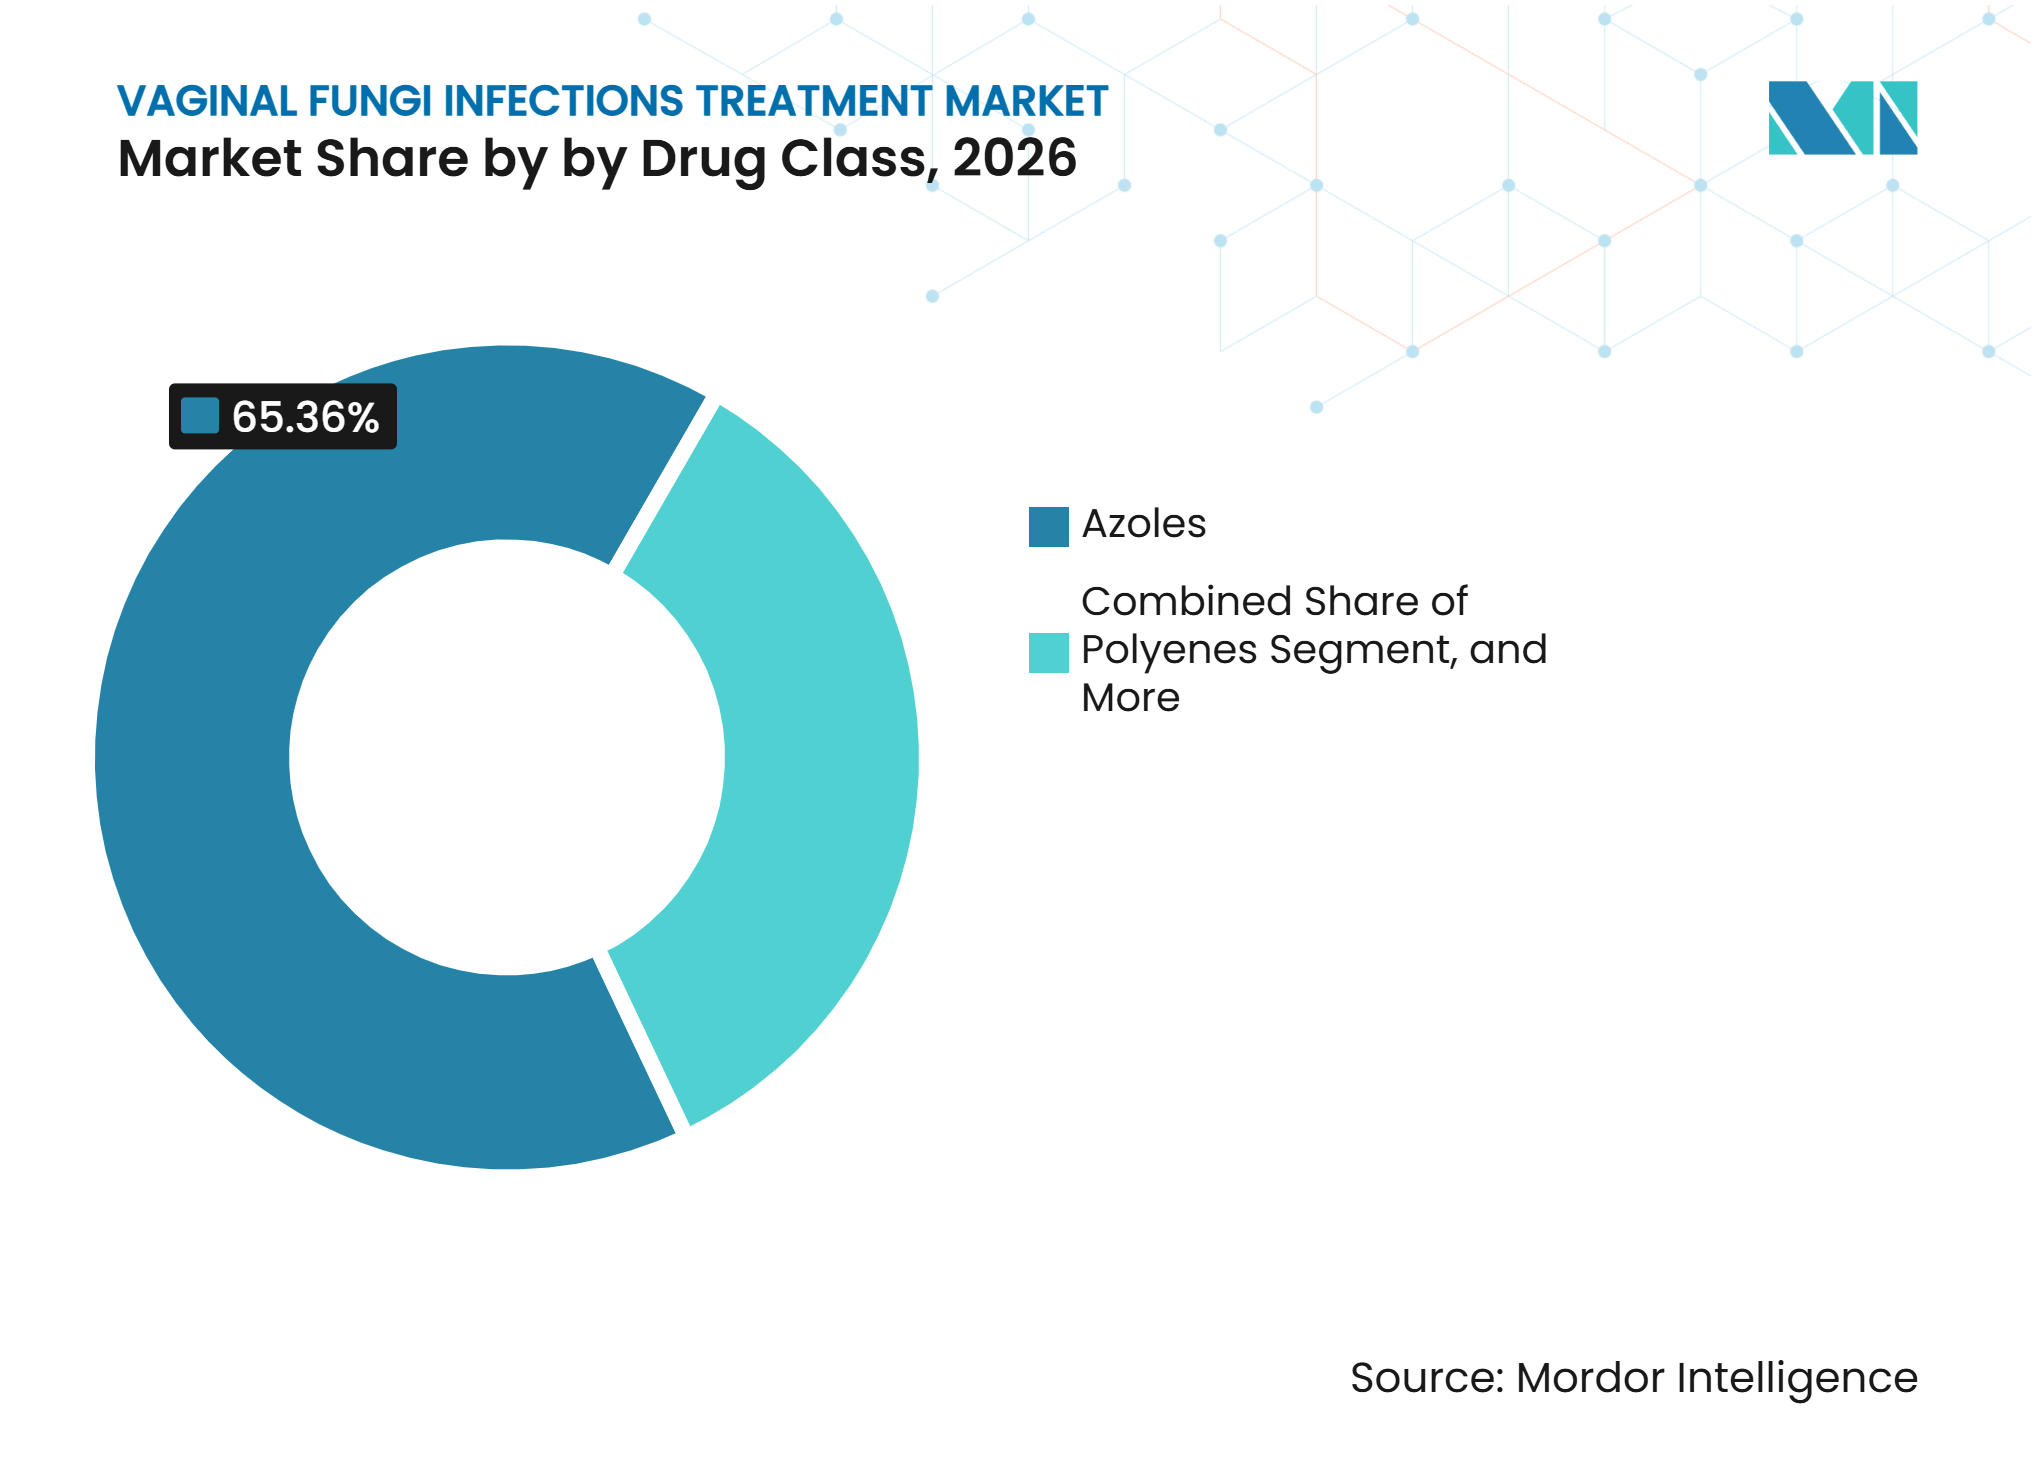
Azole behalten ihre breite BehandlungsrolleAzole hielten im Jahr 2026 einen Anteil von 65,36 % am Umsatz nach Wirkstoffklasse. Ihre Position beruht auf breiter Verfügbarkeit, klinischer Vertrautheit und Anwendung bei unkomplizierten Fällen. Fluconazol, Clotrimazol und Miconazol decken einen Großteil des akuten Behandlungsvolumens ab. Die Zentren für Seuchenkontrolle und -prävention zählen orales Fluconazol und mehrere intravaginale Azol-Regime zu den empfohlenen Optionen für unkomplizierte Erkrankungen. Generischer Wettbewerb hält diese Produkte in vielen Versorgungsumgebungen zugänglich. Dies stützt den Einzelhandelsumsatz und hält die Wirkstoffklasse zentral für die klinische Verschreibung.
Polyene werden bis 2032 voraussichtlich mit einem CAGR von 7,24 % wachsen. Nystatin ist relevant, wenn systemische Exposition ein Problem darstellt oder Kliniker einen alternativen Behandlungsansatz suchen. Eine Formulierungsstudie aus dem Jahr 2025 berichtete über verbesserte antimykotische Leistung eines mit Nystatin beladenen Novasomal-Gels im Vergleich zu herkömmlichen Formulierungen.[3] Eine separate Studie aus dem Jahr 2025 untersuchte beschichtete Nystatin-Liposomen zur Verbesserung der Stabilität und antimykotischen Wirksamkeit.[4] Ibrexafungerp bietet eine separate Nicht-Azol-Option zur Prävention rezidivierender Erkrankungen. Borsäurepräparate verbleiben in der Kategorie „Sonstige” für den Off-Label-Einsatz bei resistenten Candida-glabrata-Fällen.



Nach Darreichungsform:
Vaginale Cremes bleiben etabliert, während die orale Behandlung expandiertVaginale Cremes entfielen im Jahr 2026 auf 45,69 % der Marktgröße für die Behandlung vaginaler Pilzinfektionen. Die lokale Verabreichung ist Patientinnen vertraut und eignet sich für die Selbstfürsorge bei unkomplizierten Episoden. Cremes sind in Marken- und Generikaformaten im Einzelhandel breit verfügbar. Die Zentren für Seuchenkontrolle und -prävention listen intravaginale Cremes unter den empfohlenen Regimen für unkomplizierte vulvovaginale Candidiasis auf. Ihre lokale Abgabe kann Patientinnen ansprechen, die systemische Exposition vermeiden möchten. Dies hält Cremes relevant, wenn eine verschreibungspflichtige orale Therapie verfügbar ist.
Orale Tabletten und Kapseln werden bis 2032 voraussichtlich mit einem CAGR von 7,51 % wachsen. Ihr Wachstum ist an Protokolle für rezidivierende Erkrankungen gebunden, die auf geplanter oraler Dosierung beruhen. Die CANDLE-Studie bewertete monatliches orales Ibrexafungerp zur Prävention rezidivierender Erkrankungen. Die wöchentliche Fluconazol-Erhaltungstherapie verwendet ebenfalls orale Verabreichung bei geeigneten Patientinnen. Vaginale Tabletten und Pessare bieten weiterhin eine Einzeldosis-Lokaloption. Andere Formate umfassen Borsäurekapseln und intravaginale Gele, die klinisch und akademisch untersucht werden.
Nach Verabreichungsweg:
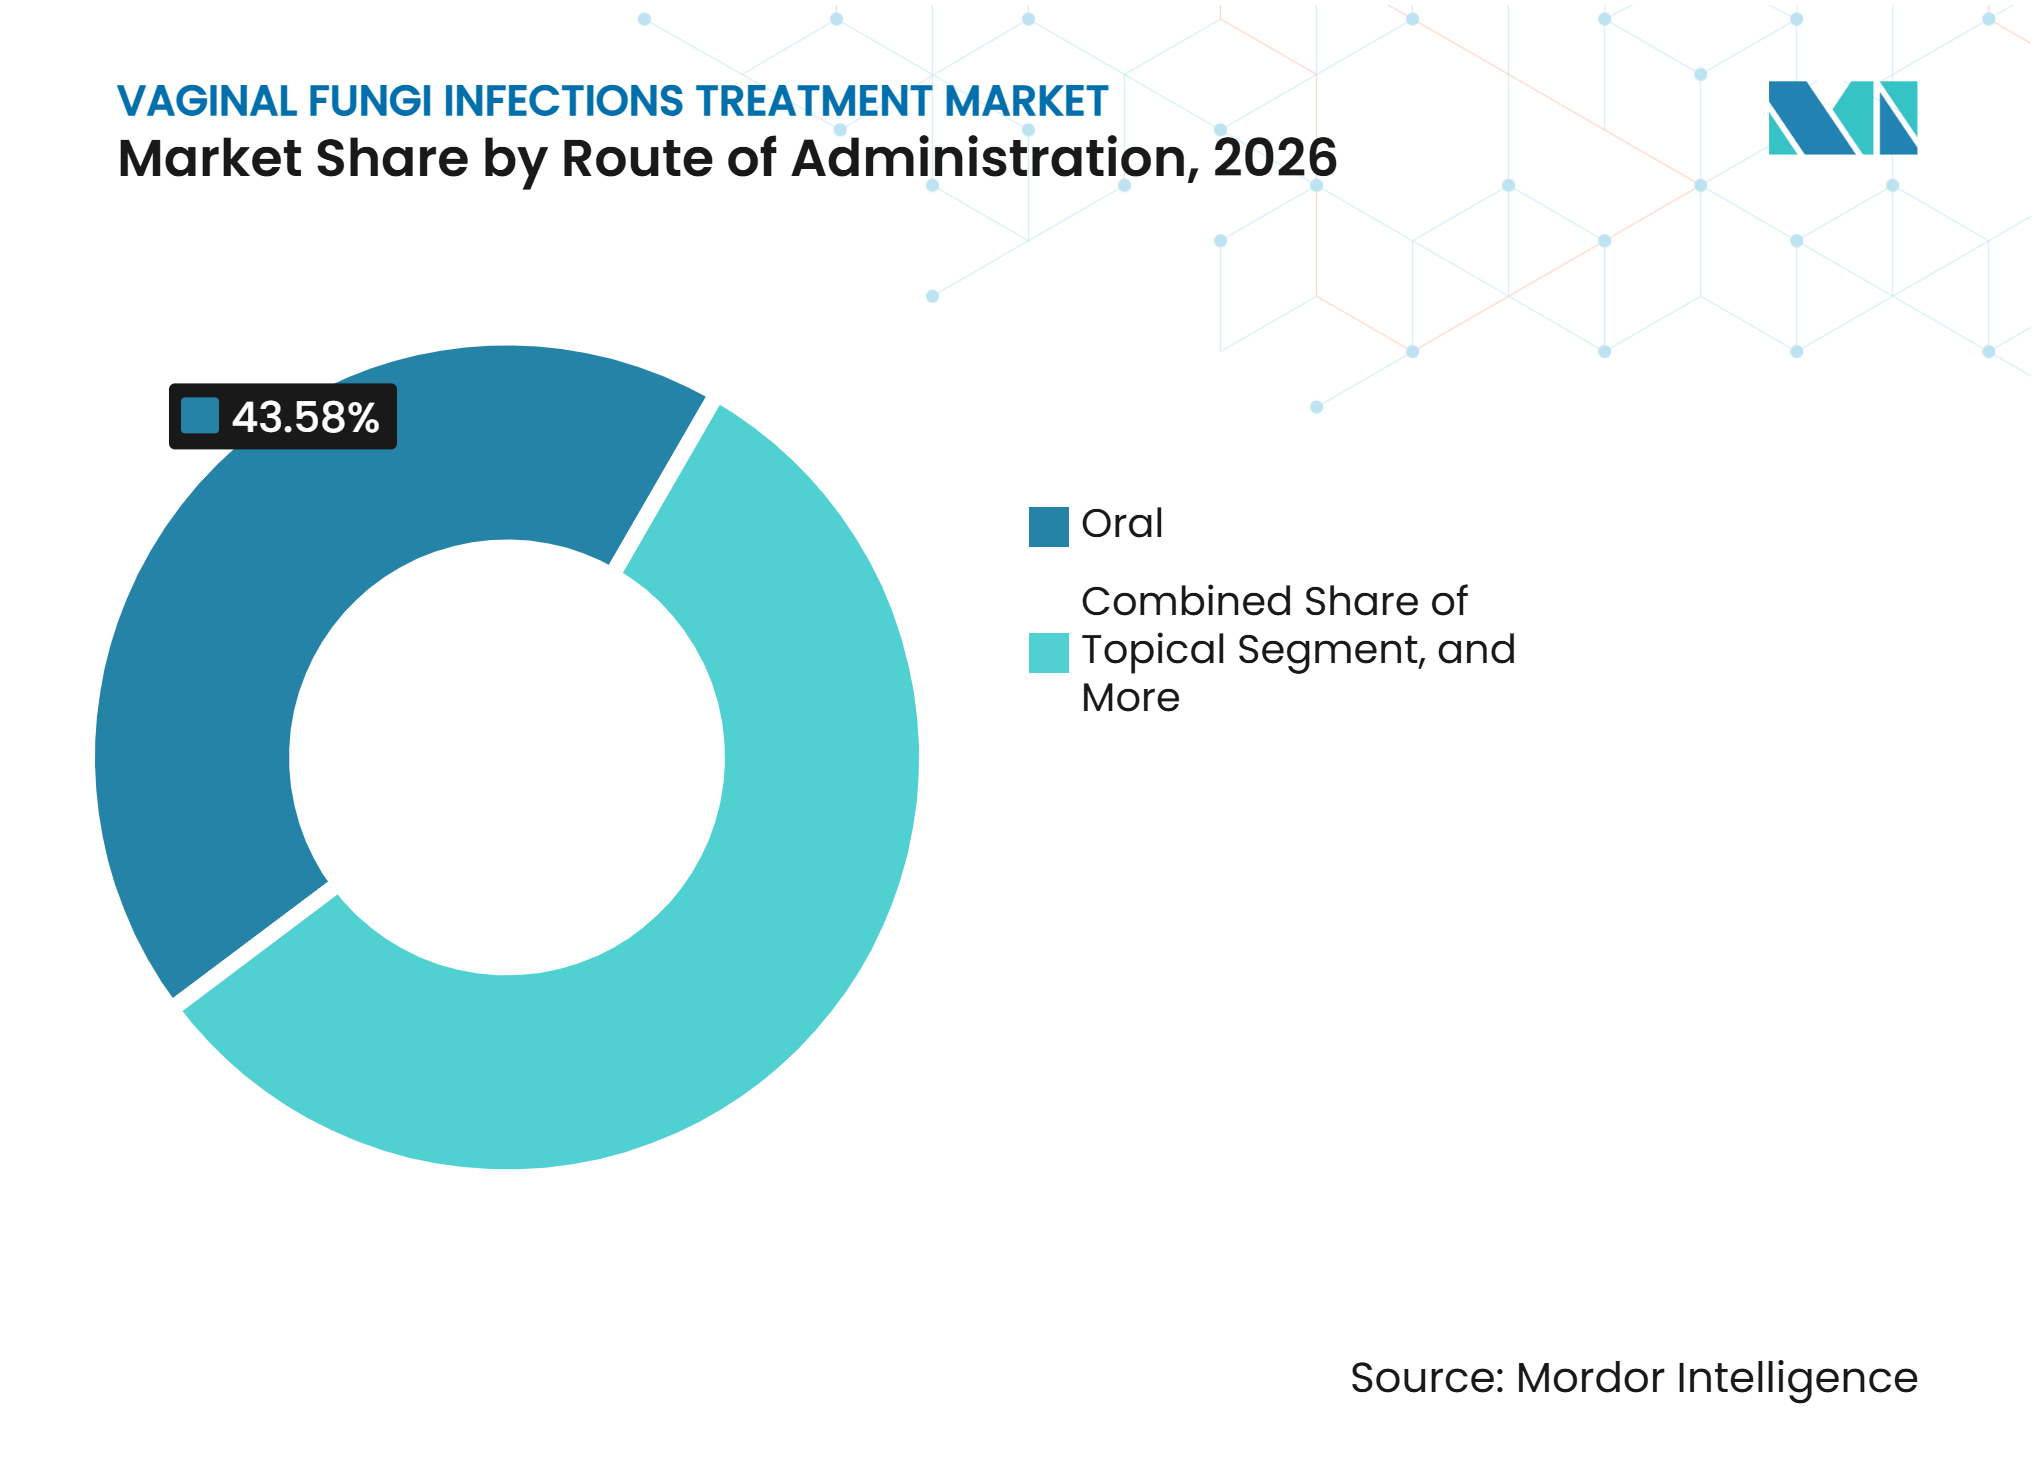
Orale Behandlung führt, während lokale Wege an Bedeutung gewinnenDie orale Verabreichung hielt im Jahr 2026 einen Anteil von 43,58 %, da Einzeldosis-Fluconazol dort, wo es zugelassen ist, weit verbreitet eingesetzt wird. Der Weg entspricht Präferenzen, die eine einfache Verschreibung oder Apothekentransaktion bevorzugen. Die orale Anwendung unterstützt auch längere Erhaltungsregime bei rezidivierenden Infektionen. Die Zentren für Seuchenkontrolle und -prävention identifizieren orales Fluconazol als Option für unkomplizierte Erkrankungen und empfehlen einen längeren Ansatz für rezidivierende Erkrankungen. Dies gibt der oralen Verabreichung eine fortlaufende Rolle in der klinisch geleiteten Versorgung. Die Branche für die Behandlung vaginaler Pilzinfektionen bleibt für einen erheblichen Anteil der Verschreibungen von oralen Generika abhängig.
Die topische und intravaginale Verabreichung wird bis 2032 voraussichtlich mit einem CAGR von 7,89 % wachsen. Die lokale Therapie bietet eine Alternative für Patientinnen, die die systemische Arzneimittelexposition begrenzen müssen. Die Zentren für Seuchenkontrolle und -prävention empfehlen während der Schwangerschaft ausschließlich topische Azoltherapien für 7 Tage. Diese Leitlinie unterstützt Cremes, Zäpfchen und Pessare in einer wichtigen Patientengruppe. Bedenken hinsichtlich der fetalen Exposition gegenüber oralem Fluconazol verstärken die Rolle lokaler Wege. Wiederkehrende Anwenderinnen können auch lokale Produkte wählen, wenn sie systemische Effekte vermeiden möchten.

Nach Infektionstyp:
Akute Erkrankung sichert das Volumen, während rezidivierende Erkrankung das Wachstum antreibtDie akute vulvovaginale Candidiasis entfiel im Jahr 2026 auf 68,41 % des Umsatzes nach Infektionstyp. Sie erzeugt das höchste Behandlungsvolumen, da die meisten Patientinnen isolierte oder seltene Episoden erleben. Diese Fälle werden häufig mit generischen Azolen über Einzelhandelskanäle behandelt. Die Zentren für Seuchenkontrolle und -prävention beschreiben unkomplizierte Erkrankungen als sporadisch, selten und mild bis mäßig schwer. Dies begrenzt den Bedarf an einer verlängerten Markenbehandlung in vielen Fällen. Es verknüpft die akute Kategorie auch eng mit dem rezeptfreien Kaufverhalten.
Die rezidivierende vulvovaginale Candidiasis wird bis 2032 voraussichtlich mit einem CAGR von 8,31 % wachsen. Sie schafft mehr Wert pro Patientin, da das Management Induktionstherapie, Erhaltungstherapie, Kulturtestung und Fachkonsultation umfassen kann. Die Zentren für Seuchenkontrolle und -prävention definieren rezidivierende Erkrankungen als 3 oder mehr symptomatische Episoden innerhalb von 1 Jahr. Dedizierte Präventivtherapien haben die Aufmerksamkeit auf diese Patientengruppe erhöht. Resistenz und Nicht-albicans-Infektionen können wiederholte Episoden schwieriger zu behandeln machen. Komplizierte Infektionen bei immungeschwächten Patientinnen bleiben eine kleinere, von Spezialisten verwaltete Kategorie.
Nach Vertriebskanal:
Einzelhandelsapotheken führen, während Online-Apotheken den Zugang verändernEinzelhandelsapotheken hielten im Jahr 2026 einen Anteil von 48,23 % und sind damit der führende Kanal für akute Behandlungskäufe. Ihre Rolle spiegelt die symptomgesteuerte und zeitkritische Natur unkomplizierter Episoden wider. Marken- und Generika-Miconazol- und Clotrimazol-Produkte sind in Einzelhandelsformaten weit verbreitet. Der Einzelhandelszugang unterstützt auch Patientinnen, die direkte Beratung durch einen Apotheker wünschen. Dieser Kanal bleibt zentral für den Markt für die Behandlung vaginaler Pilzinfektionen, da er Selbstfürsorge mit sofortiger Verfügbarkeit verbindet. Stationäre Apotheken bleiben auch dann wichtig, wenn eine Patientin bei anhaltenden Symptomen eine Überweisung benötigt.
Online-Apotheken werden bis 2032 voraussichtlich mit einem CAGR von 8,67 % wachsen. Datenschutz und Heimlieferung sind wichtig für eine Erkrankung, die viele Patientinnen diskret behandeln möchten. Telemedizinisch verknüpfte Dienste können eine virtuelle Konsultation, Verschreibung und Lieferung kombinieren. Lizenzierte Abgabeanforderungen schützen die Integrität des Verschreibungskanals. Der Online-Weg kann den Weg von wiederkehrenden Symptomen zur klinisch geleiteten Behandlung verkürzen. Krankenhausapotheken bleiben für komplizierte Fälle wichtig, während Kliniken in einigen Umgebungen die Behandlung direkt abgeben können.
Nach Endnutzer:
Gynäkologische Kliniken leiten komplexe Versorgung, während häusliche Pflege wächstGynäkologische Kliniken hielten im Jahr 2026 einen Anteil von 35,68 %. Sie diagnostizieren rezidivierende Erkrankungen, bestätigen den verursachenden Organismus und dokumentieren die frühere Behandlungsgeschichte. Dieser Arbeitsablauf ist wichtig, wenn die Erstattung einen Nachweis des Behandlungsversagens erfordert. Die Fachversorgung kann rezidivierende Candidiasis von anderen Ursachen vaginaler Symptome unterscheiden. Die Zentren für Seuchenkontrolle und -prävention empfehlen eine klinische Bewertung und Tests, wenn Symptome nach rezeptfreier Behandlung anhalten oder innerhalb von 2 Monaten wiederkehren. Diese klinischen Bedürfnisse erhalten die Rolle gynäkologischer Kliniken im Markt für die Behandlung vaginaler Pilzinfektionen aufrecht.
Häusliche Pflegeeinrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 9,45 % wachsen. Patientinnen nutzen sie für rezeptfreie Cremes, Wiederholungsbehandlungen und telemedizinisch ermöglichte Verschreibungen. Digitale Versorgungsmodelle können die Nachsorge für Patientinnen mit bekannten Symptomen bequemer machen. Die Heimbehandlung ist am besten geeignet, wenn die Symptome unkompliziert sind und die Patientin klare Anweisungen hat. Anhaltende oder rezidivierende Symptome erfordern weiterhin klinische Tests, um eine unangemessene Behandlung zu vermeiden. Krankenhäuser behalten eine Rolle für immungeschwächte Patientinnen, während Gemeinschaftsgesundheitszentren den Zugang in einkommensschwächeren Umgebungen unterstützen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 36,44 % am Markt für die Behandlung vaginaler Pilzinfektionen. Die Region kombiniert hohe Gesundheitsausgaben mit breitem rezeptfreiem Zugang und einer etablierten Fachüberweisungsbasis. Einzelhandelsmarken unterstützen die Routinebehandlung, während die gynäkologische Versorgung den Behandlungspfad für rezidivierende Erkrankungen unterstützt. Die Aufsicht der Lebensmittel- und Arzneimittelbehörde über verschreibungspflichtige Behandlungen prägt den Produktzugang und die Evidenzanforderungen. Im November 2025 schloss SCYNEXIS die Übertragung des BREXAFEMME-Zulassungsantrags für neue Arzneimittel an GSK ab, was es GSK ermöglicht, Interaktionen mit der Lebensmittel- und Arzneimittelbehörde für einen geplanten Relaunch in den Vereinigten Staaten aufzunehmen. Dies könnte die Aufmerksamkeit von Kostenträgern und Verschreibern auf die Nicht-Azol-Behandlung rezidivierender Erkrankungen erneuern. Kanada folgt einem ähnlichen Muster des regulierten Apothekenzugangs, während Mexiko stärker durch das Volumen generischer Produkte geprägt bleibt.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 10,11 % wachsen, der schnellsten regionalen Rate. Bevölkerungsgröße, expandierender Online-Zugang und wachsende Aufmerksamkeit für reproduktive Gesundheit stützen die Nachfrage. Indiens Generikahersteller helfen, die Behandlungskosten in der gesamten Region zu senken. Städtische Erstattungssysteme in China können formelle Behandlungssuche anstelle informeller Selbstbehandlung fördern. Digitale Apotheken werden in Großstädten relevanter, da sie Patientinnen mit Verschreibungs- und Lieferdiensten verbinden können. Die regulatorischen Bedingungen variieren in der gesamten Region, was lokale Registrierungs- und Apothekenregeln für Lieferanten wichtig macht. Etablierte Verschreibungsmärkte in Japan und Australien fügen stabile Nachfrage neben schnellerem Wachstum in aufstrebenden Volkswirtschaften hinzu.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verfügt über eine stabile Behandlungsbasis, die durch nationale Gesundheitssysteme und etablierten generischen Azoleinsatz gestützt wird. Die Pharmakovigilanzanforderungen der Europäischen Arzneimittel-Agentur beeinflussen, wie Unternehmen systemische Behandlungen kommunizieren und überwachen. Die Marktgröße für die Behandlung vaginaler Pilzinfektionen in Europa profitiert vom routinemäßigen Zugang zur Primärversorgung und zur Apothekenabgabe. Der Nahe Osten und Afrika gewinnen formelle Behandlungsnachfrage, da der Zugang zur Primärversorgung sich verbessert. Eine Studie aus dem Jahr 2025 in Saudi-Arabien ergab, dass 20,70 % der Teilnehmer Lactobacillus korrekt als dominante Gattung in einem gesunden vaginalen Mikrobiom identifizierten. Diese Lücke unterstützt aufklärungsbasierte Ansätze, die Bewusstsein mit angemessener Versorgung verknüpfen. Südamerika bleibt volumengetrieben, wobei Brasilien und Argentinien für den Verkauf generischer und markierter Antimykotika wichtig sind.
Wettbewerbslandschaft
Marktkonzentration
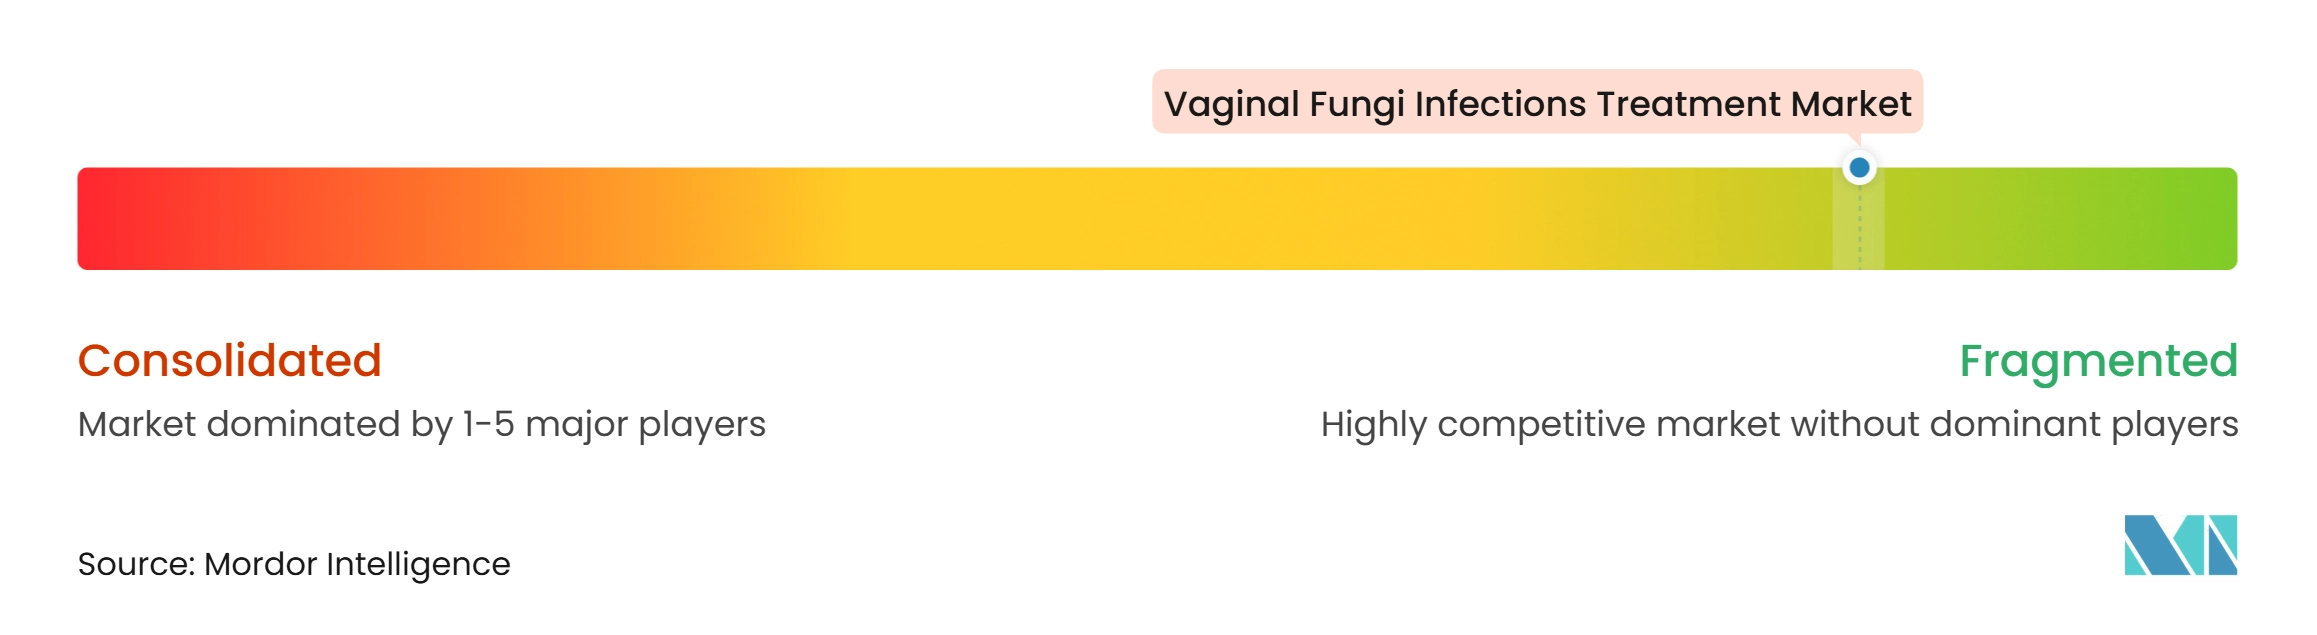
Der Markt für die Behandlung vaginaler Pilzinfektionen hat ein fragmentiertes Volumensegment und ein stärker konzentriertes Premium-Behandlungssegment. Aurobindo, Cipla, Dr. Reddy's, Lupin, Alkem, Glenmark, Sun Pharmaceutical und Zydus Lifesciences konkurrieren bei generischen Azolen, insbesondere in aufstrebenden Volkswirtschaften. Pfizer, Bayer und Perrigo haben erkennbare Positionen in Marken-Verschreibungs- und rezeptfreien Formaten. GSK und Mycovia Pharmaceuticals sind mit dem Innovationssegment für rezidivierende Erkrankungen verbunden. Der Preiswettbewerb ist am stärksten, wo Fluconazol und Clotrimazol ausgereifte Generika sind.
Die Übertragung des BREXAFEMME-Zulassungsantrags für neue Arzneimittel durch GSK im November 2025 schuf einen Weg für zukünftige regulatorische Gespräche über einen Relaunch in den Vereinigten Staaten. SCYNEXIS und GSK lösten auch ihren Streit im Zusammenhang mit der Phase-3-Studie MARIO im Oktober 2025. Die Lösung ermöglichte es den Unternehmen, ihre Zusammenarbeit auf den Behandlungspfad für vulvovaginale Candidiasis zu konzentrieren. Sandoz, Hikma, Teva, Viatris und Amneal konkurrieren im generischen Formulierungssegment. Die telemedizinisch verknüpfte Verschreibungserfüllung wird zu einem Vertriebsdifferenzierungsmerkmal.
Aurobindo erhielt im Jahr 2025 die endgültige Zulassung der Lebensmittel- und Arzneimittelbehörde für Nystatin Cream USP, 100.000 Einheiten pro Gramm. Diese Zulassung fügt seinem Portfolio für Frauengesundheitsgenerika in den Vereinigten Staaten eine Polyenoption hinzu. Die Innovation konzentriert sich auf Patientinnen, bei denen Azole keine dauerhafte Kontrolle bieten. Der Markt für die Behandlung vaginaler Pilzinfektionen muss kostengünstigen Zugang mit wirksamen Optionen für Patientinnen in Einklang bringen, deren Infektionsmuster komplexer ist. Eine angemessene Diagnose bleibt wichtig, bevor eine Patientin von gängigen Azolen zu einer neueren Therapie wechselt. Erstattungsrichtlinien werden beeinflussen, wie schnell neuere Produkte über Facheinrichtungen hinaus verfügbar werden können. Unternehmen mit Evidenz bei rezidivierenden Erkrankungen, regulatorischem Fortschritt und Kostenträgerbindung sind im Premium-Segment besser positioniert.
Branchenführer im Markt für die Behandlung vaginaler Pilzinfektionen
-
Alkem Laboratories Ltd
-
Amneal Pharmaceuticals Inc.
-
Aurobindo Pharma Ltd
-
Bayer AG
-
Cipla Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung vaginaler Pilzinfektionen Unternehmen in diesem Bericht
- Alkem Laboratories
- Amneal Pharmaceuticals
- Aurobindo Pharma
- Bayer
- Bausch Health
- Cipla
- Dr. Reddy’s Laboratories
- Glenmark Pharmaceuticals
- Hikma Pharmaceuticals
- Lupin
- Mycovia Pharmaceuticals
- Organon
- Perrigo Company
- Pfizer
- Sandoz Group
- SCYNEXIS
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
- Zydus Lifesciences Ltd
Neueste Industrielle Entwicklungen in Markt für die Behandlung vaginaler Pilzinfektionen
- November 2025: SCYNEXIS schloss die Übertragung des BREXAFEMME-Zulassungsantrags für neue Arzneimittel an GSK ab, was es GSK ermöglicht, im Jahr 2026 regulatorische Interaktionen mit der Lebensmittel- und Arzneimittelbehörde aufzunehmen, um den Relaunch von BREXAFEMME in den Vereinigten Staaten für vulvovaginale Candidiasis und rezidivierende vulvovaginale Candidiasis zu besprechen. SCYNEXIS kann beim Relaunch bis zu 145,50 Millionen USD an jährlichen Nettoumsatz-Meilensteinen zuzüglich Lizenzgebühren erhalten.
- Oktober 2025: SCYNEXIS erhielt eine einmalige, nicht erstattungsfähige Zahlung von 24,80 Millionen USD von GSK, nachdem die Meinungsverschiedenheit bezüglich der Phase-3-Studie MARIO von Ibrexafungerp bei invasiver Candidiasis beigelegt wurde. Die Studie wurde eingestellt, sodass beide Parteien die Zusammenarbeit auf den Behandlungspfad für vulvovaginale Candidiasis und rezidivierende vulvovaginale Candidiasis neu ausrichten konnten.
- März 2025: Aurobindo Pharma erhielt die endgültige Zulassung der Lebensmittel- und Arzneimittelbehörde für Nystatin Cream USP, 100.000 Einheiten pro Gramm, ein AB-bewertetes generisches Äquivalent zum Referenzarzneimittel von Taro Pharmaceuticals.
Berichtsumfang des globalen Marktes für die Behandlung vaginaler Pilzinfektionen
Gemäß dem Berichtsumfang bezieht sich die Behandlung vaginaler Pilzinfektionen auf den Einsatz von Antimykotika und therapeutischen Interventionen zur Beseitigung von Pilzinfektionen der Vagina, die am häufigsten durch Candida-Spezies verursacht werden, sowie zur Linderung damit verbundener Symptome wie Juckreiz, Brennen, Reizung, Rötung und abnormalem Vaginalausfluss.
Der Markt für die Behandlung vaginaler Pilzinfektionen ist nach Wirkstoffklasse, Darreichungsform, Verabreichungsweg, Infektionstyp, Vertriebskanal, Endnutzer und Geografie segmentiert. Nach Wirkstoffklasse ist der Markt in Azole, Polyene, Triterpenoid-Antimykotika und sonstige segmentiert. Nach Darreichungsform ist der Markt in vaginale Cremes, vaginale Tabletten und Pessare, orale Tabletten und Kapseln sowie sonstige segmentiert. Nach Verabreichungsweg ist der Markt in oral, topisch und intravaginal sowie sonstige segmentiert. Nach Infektionstyp ist der Markt in akute vulvovaginale Candidiasis, rezidivierende vulvovaginale Candidiasis, komplizierte Pilzinfektionen und sonstige segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und sonstige segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, gynäkologische Kliniken, häusliche Pflegeeinrichtungen und sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Markttrends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Marktwert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Azole |
| Polyene |
| Triterpenoid-Antimykotika |
| Sonstige |
| Vaginale Cremes |
| Vaginale Tabletten und Pessare |
| Orale Tabletten und Kapseln |
| Sonstige |
| Oral |
| Topisch und intravaginal |
| Sonstige |
| Akute vulvovaginale Candidiasis (VVC) |
| Rezidivierende vulvovaginale Candidiasis (RVVC) |
| Komplizierte Pilzinfektionen |
| Sonstige |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Sonstige |
| Krankenhäuser |
| Gynäkologische Kliniken |
| Häusliche Pflegeeinrichtungen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Azole | |
| Polyene | ||
| Triterpenoid-Antimykotika | ||
| Sonstige | ||
| Nach Darreichungsform | Vaginale Cremes | |
| Vaginale Tabletten und Pessare | ||
| Orale Tabletten und Kapseln | ||
| Sonstige | ||
| Nach Verabreichungsweg | Oral | |
| Topisch und intravaginal | ||
| Sonstige | ||
| Nach Infektionstyp | Akute vulvovaginale Candidiasis (VVC) | |
| Rezidivierende vulvovaginale Candidiasis (RVVC) | ||
| Komplizierte Pilzinfektionen | ||
| Sonstige | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Gynäkologische Kliniken | ||
| Häusliche Pflegeeinrichtungen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei der Behandlung vaginaler Pilzinfektionen an?
Der Markt für die Behandlung vaginaler Pilzinfektionen wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,82 % wachsen. Das Management rezidivierender Erkrankungen unterstützt das Wachstum, da es längere Behandlungspfade als isolierte Episoden umfasst. Ein breiterer Zugang zu Cremes, verschreibungspflichtigen Produkten und telemedizinisch verknüpfter Abgabe stützt ebenfalls die Nachfrage. Resistenzbedenken schaffen einen Bedarf an zusätzlichen Behandlungsoptionen, wenn Standard-Azole keine dauerhafte Kontrolle bieten. Der Markt für die Behandlung vaginaler Pilzinfektionen muss kostengünstigen Zugang mit wirksamen Optionen für Patientinnen in Einklang bringen, deren Infektionsmuster komplexer ist. Eine angemessene Diagnose bleibt wichtig, bevor eine Patientin von gängigen Azolen zu einer neueren Therapie wechselt.
Welche Wirkstoffklasse hat den größten Anteil bei der Behandlung vaginaler Pilzinfektionen?
Azole führen mit einem Anteil von 65,36 % im Jahr 2026, da generisches Fluconazol, Clotrimazol und Miconazol weiterhin weit verbreitet verfügbar sind. Der Markt für die Behandlung vaginaler Pilzinfektionen bleibt für die routinemäßige akute Behandlung von dieser Klasse abhängig. Ihre Reichweite über Einzelhandelsapotheken und Kliniken gibt ihr eine größere Volumenrolle als neueren Therapien. Polyene werden bis 2032 voraussichtlich schneller wachsen, da Alternativen in bestimmten Behandlungsumgebungen in Betracht gezogen werden. Der Markt für die Behandlung vaginaler Pilzinfektionen enthält daher sowohl ein hochvolumiges Generikasegment als auch kleinere klinische Nischen, die alternative Wirkmechanismen benötigen. Die Produktverfügbarkeit allein bestimmt nicht die Nutzung, da klinische Leitlinien und Patientenmerkmale weiterhin relevant sind.
Warum ist die rezidivierende vulvovaginale Candidiasis für Behandlungsunternehmen wichtig?
Rezidivierende Erkrankungen werden bis 2032 voraussichtlich mit einem CAGR von 8,31 % wachsen und erfordern häufig eine längere Behandlung und Fachbegleitung. Im Markt für die Behandlung vaginaler Pilzinfektionen schafft dies eine besondere Chance für Therapien, die darauf ausgelegt sind, wiederholte Episoden zu verhindern. Der Behandlungspfad kann diagnostische Tests, Erhaltungsbehandlung und Kostenträgerbewertung umfassen. Dies unterscheidet sich von der kurzen Einzelhandelstransaktion, die häufig unkomplizierte akute Symptome charakterisiert. Der Markt für die Behandlung vaginaler Pilzinfektionen kann Präventivtherapien unterstützen, wenn Diagnose, Deckung und Nachsorge übereinstimmen. Dies bedeutet, dass der Patientenzugang von klinischen sowie kommerziellen Faktoren abhängt.
Welcher Verabreichungsweg wächst am schnellsten bei der Behandlung vaginaler Pilzinfektionen?
Die topische und intravaginale Verabreichung wird bis 2032 voraussichtlich mit einem CAGR von 7,89 % wachsen. Dieser Weg ist relevant, wenn die systemische Exposition begrenzt werden sollte, auch während der Schwangerschaft. Der Markt für die Behandlung vaginaler Pilzinfektionen behält die orale Verabreichung für die Erhaltungstherapie und andere klinisch geleitete Anwendungen bei, aber lokale Produkte dienen unterschiedlichen Bedürfnissen. Cremes, Zäpfchen und Pessare bleiben auch über gängige Einzelhandelskanäle zugänglich. Der Markt für die Behandlung vaginaler Pilzinfektionen wird beide Wege weiterhin parallel nutzen, anstatt vollständig auf eine Verabreichungsform umzusteigen. Patientenpräferenz und Sicherheitserwägungen bestimmen, welcher Weg geeignet ist.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 10,11 % wachsen, gestützt durch Bevölkerungsgröße, generischen Zugang und wachsende digitale Apothekeninfrastruktur. Der Markt für die Behandlung vaginaler Pilzinfektionen in der Region profitiert auch von größerer Aufmerksamkeit für die reproduktive Gesundheit von Frauen. Indiens Hersteller unterstützen den kostensensiblen Zugang, während städtische digitale Kanäle die Bequemlichkeit verbessern können. Registrierungsregeln, Erstattungssysteme und Apothekenvorschriften werden das Wachstum auf Länderebene weiterhin prägen. Der Markt für die Behandlung vaginaler Pilzinfektionen wird sich nicht in jedem Land im gleichen Tempo entwickeln, da Gesundheitssysteme und Kanäle unterschiedlich sind. Die lokale Produktstrategie muss diese Unterschiede berücksichtigen.
Wie verändern Online-Apotheken den Zugang zur Behandlung?
Online-Apotheken werden bis 2032 voraussichtlich mit einem CAGR von 8,67 % wachsen, da Telemedizin, Datenschutz und Lieferung den Zugang zur klinisch geleiteten Versorgung vereinfachen. Der Markt für die Behandlung vaginaler Pilzinfektionen profitiert, wenn diese Dienste Patientinnen mit lizenzierten Apotheken und angemessener klinischer Unterstützung verbinden. Digitale Dienste können die Nachsorge und Lieferung für Patientinnen mit wiederkehrenden Symptomen erleichtern. Anhaltende Symptome erfordern weiterhin eine klinische Beurteilung anstelle wiederholter ungeprüfter Selbstbehandlung. Der Markt für die Behandlung vaginaler Pilzinfektionen profitiert von Kanalmodellen, die eine Überweisung einfach machen, wenn die Heimbehandlung nicht angemessen ist. Dies schützt die Behandlungsqualität und erhält gleichzeitig den Komfort des digitalen Zugangs.