
尿収集デバイス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.04 十億米ドル |
| 市場規模 (2032) | 3.99 十億米ドル |
| 成長率 (2027 - 2032) | 5.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる尿収集デバイス市場分析
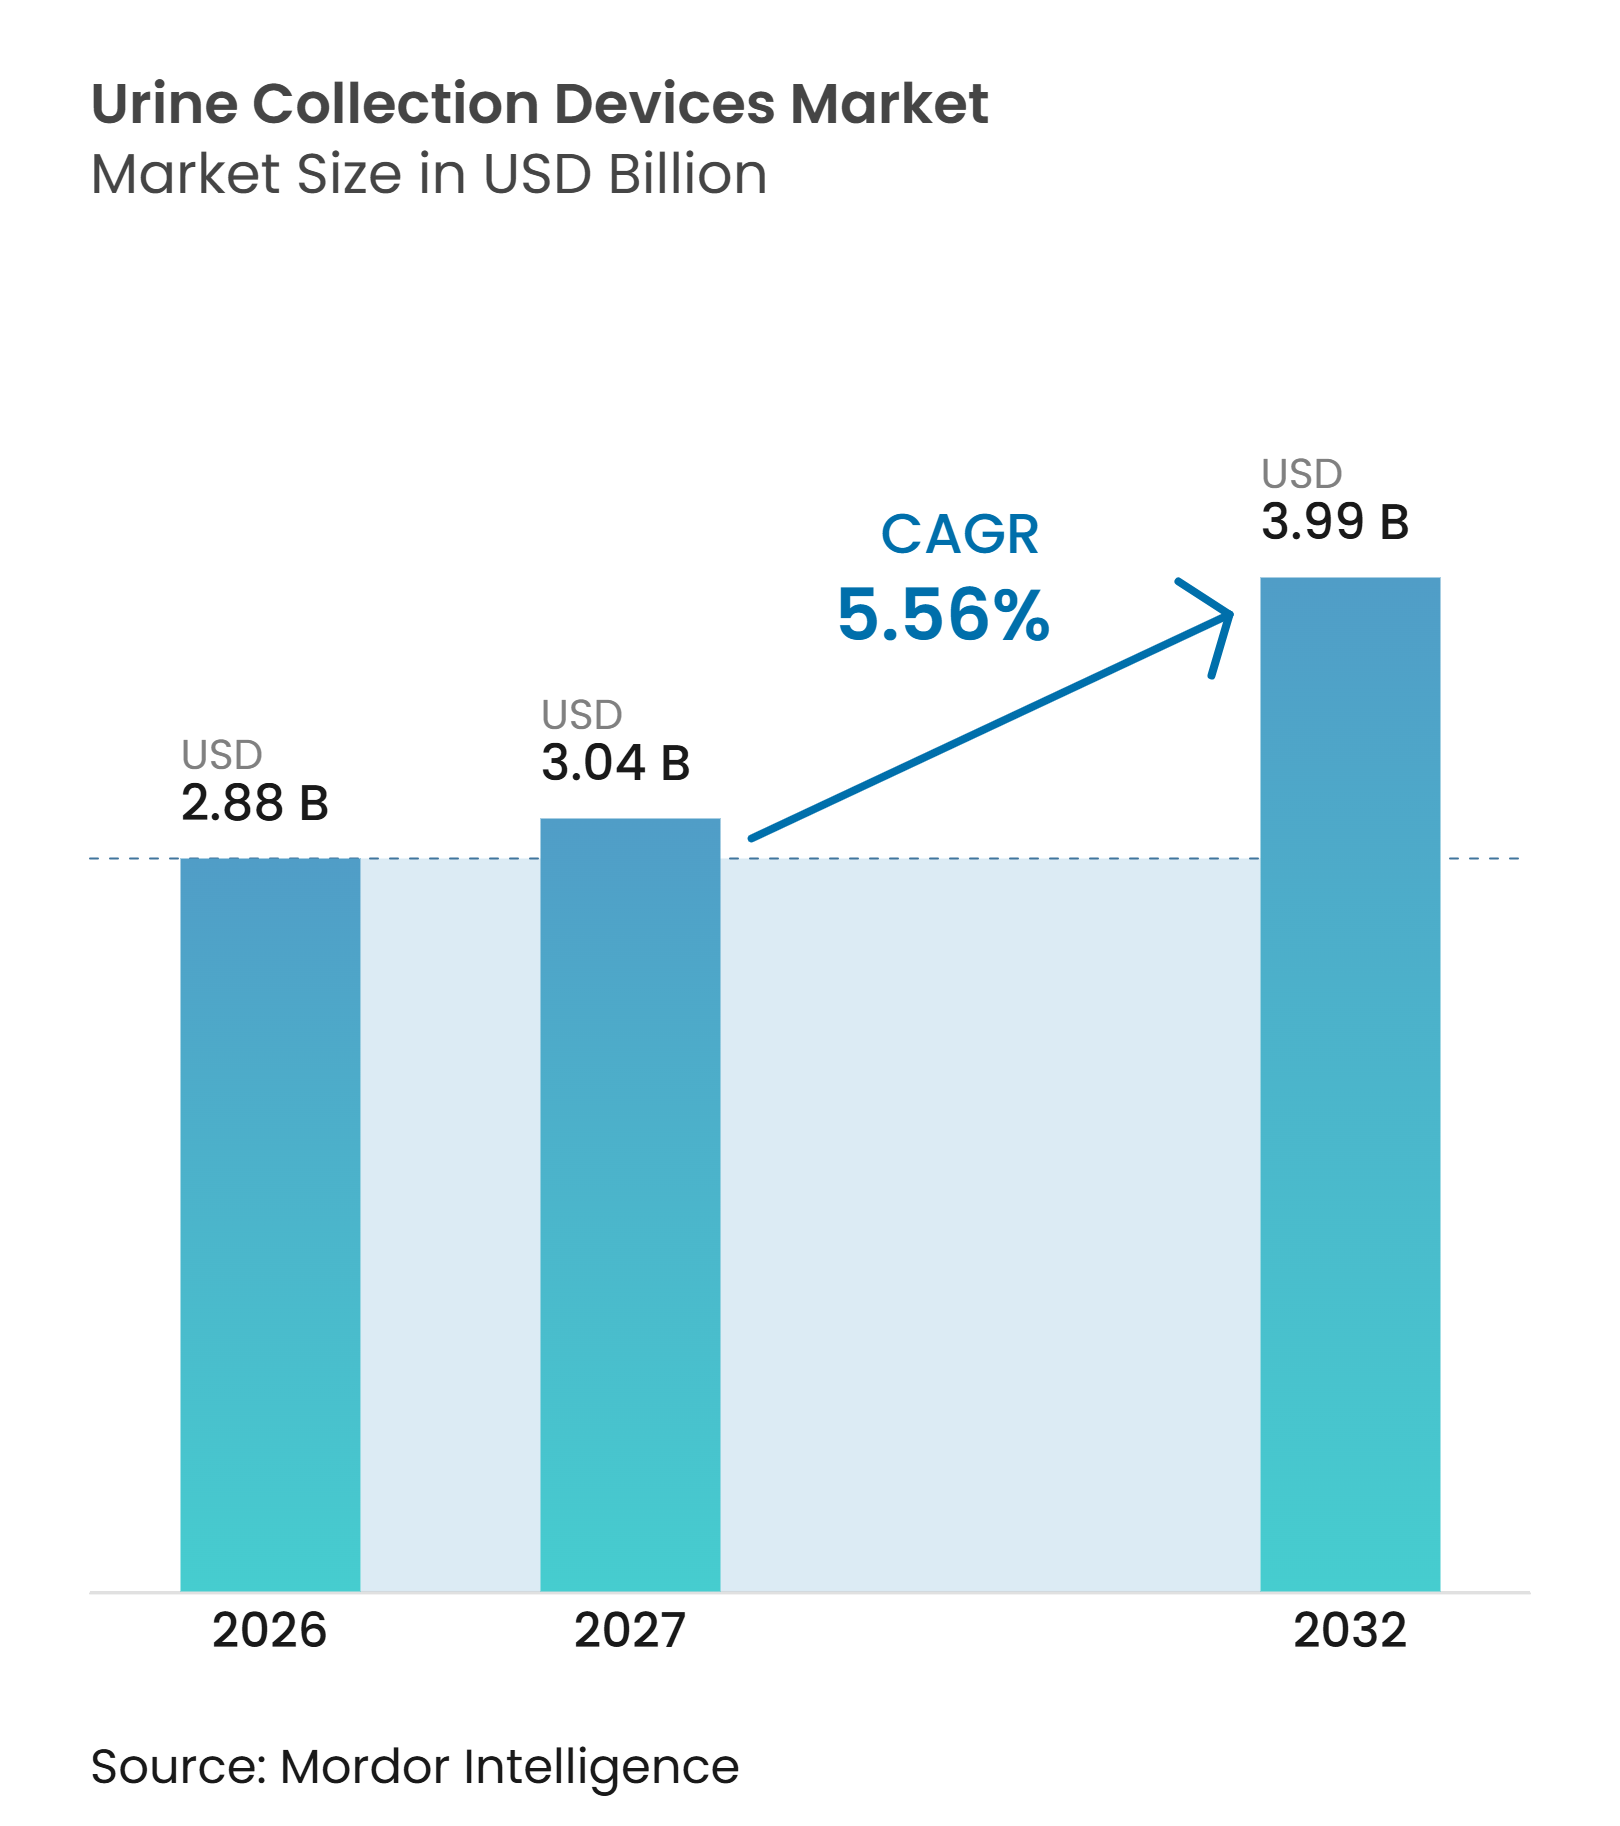
尿収集デバイス市場規模は2026年に2.88 ビリオン 米ドルと評価され、2027年の3.04 ビリオン 米ドルから2032年には3.99 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中に5.56%のCAGRで成長します。
尿収集デバイス市場は、尿失禁の増加、より広範な泌尿器ケアのニーズ、および病院における正式な感染予防対策によって支えられています。需要は在宅ケアへとシフトしており、携帯型および自己管理型システムの関連性が高まっています。雇用主は尿検査に基づく薬物スクリーニングプログラムを拡大しており、安全な採取とチェーン・オブ・カストディ機能への要件が高まっています。製品開発は、安定化チューブ、非侵襲的小児システム、およびポイント・オブ・ケア診断ワークフローを通じて、従来のカテーテル消耗品を超えた方向へ進んでいます。PVCおよびラテックスのサプライチェーンからのコスト圧力は依然として懸念事項であり、フィットの問題やサンプル汚染が一貫した使用を制限する可能性があります。
主要レポートのポイント
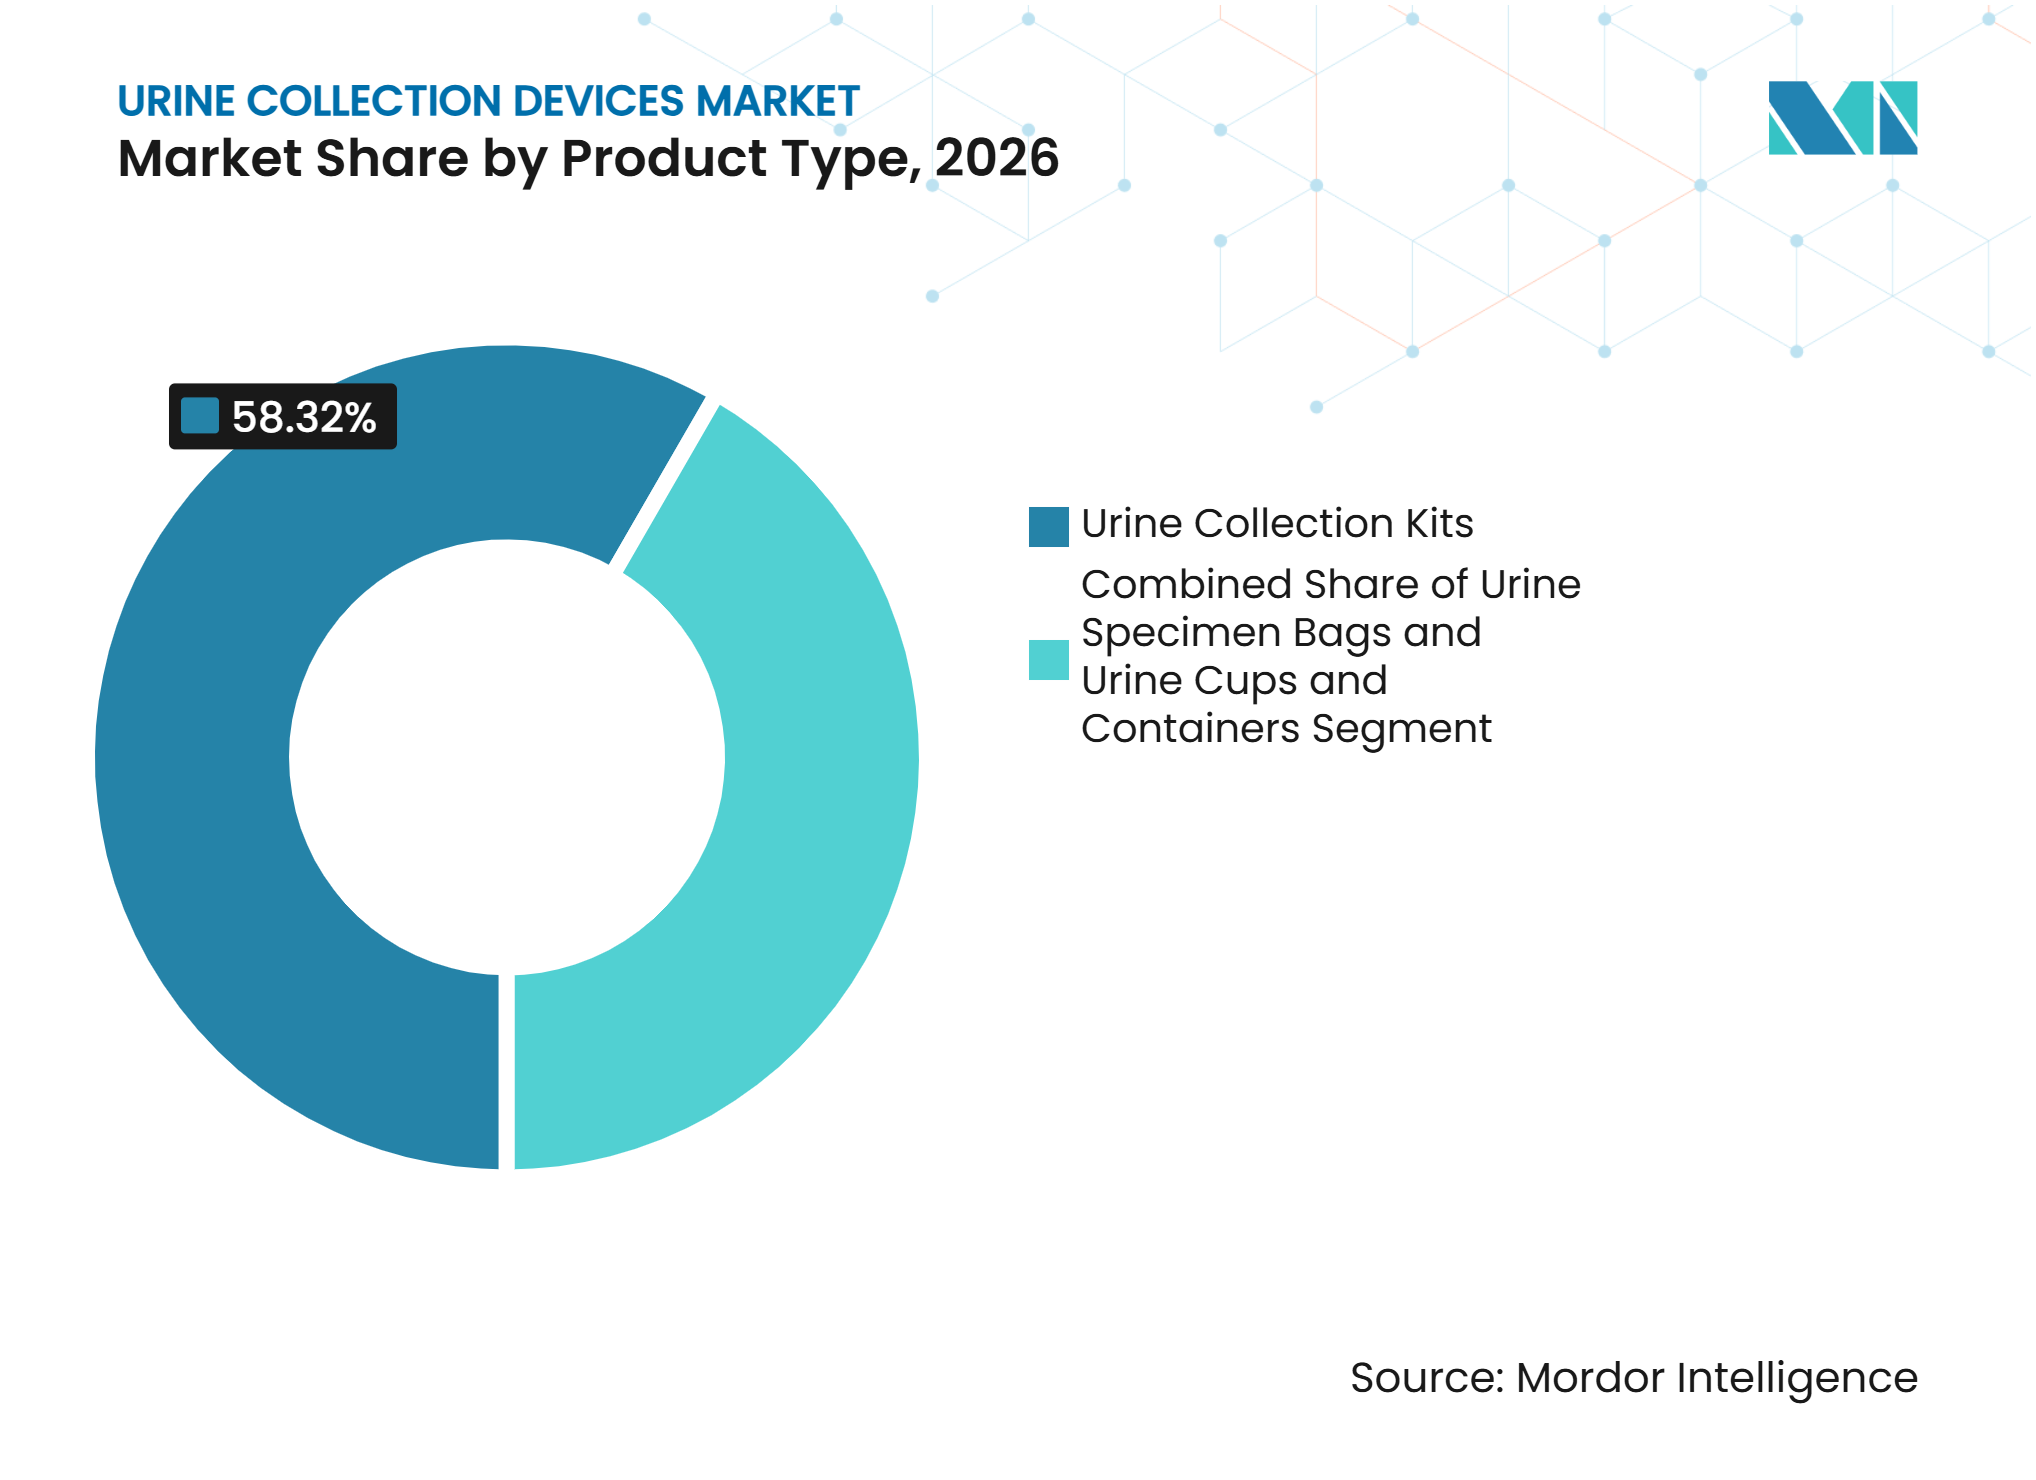
- 製品タイプ別では、尿収集キットが2026年の尿収集デバイス市場シェアの58.32%を占め、尿検体バッグは2032年までに7.54%のCAGRで成長すると予測されています。
- 患者別では、成人が2026年に48.54%のシェアを占め、小児患者は2032年までに7.89%のCAGRで拡大すると予測されています。
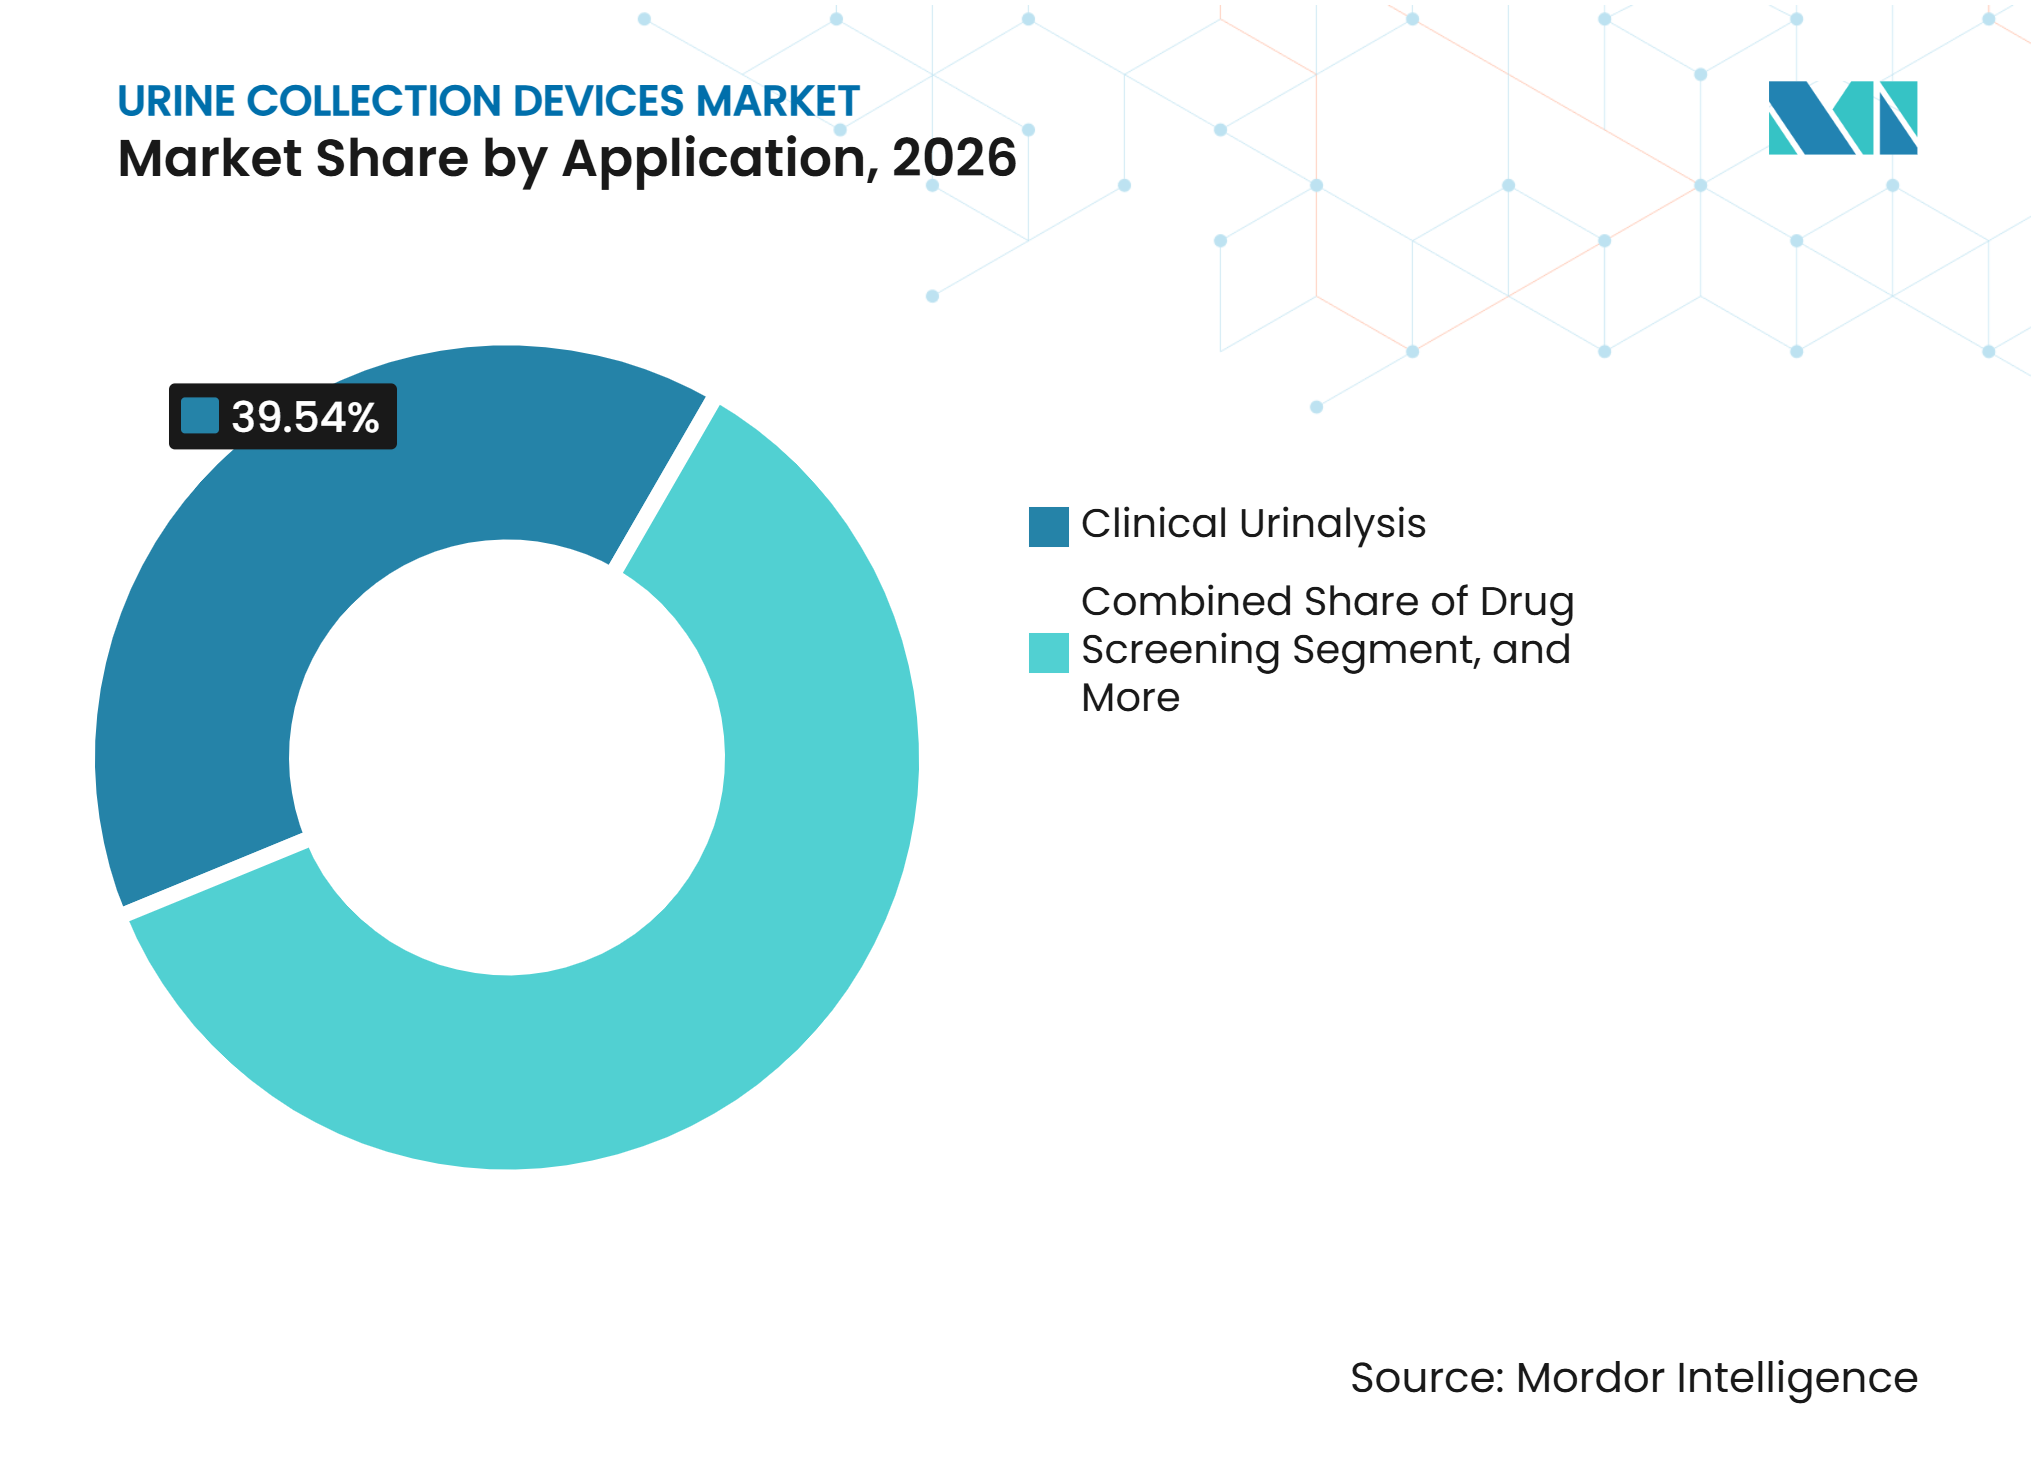
- 用途別では、臨床尿検査が2026年に39.54%のシェアを占め、薬物スクリーニングは2032年までに8.54%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院およびクリニックが2026年に55.32%のシェアを占め、診断検査機関は2032年までに8.65%のCAGRで成長すると予測されています。
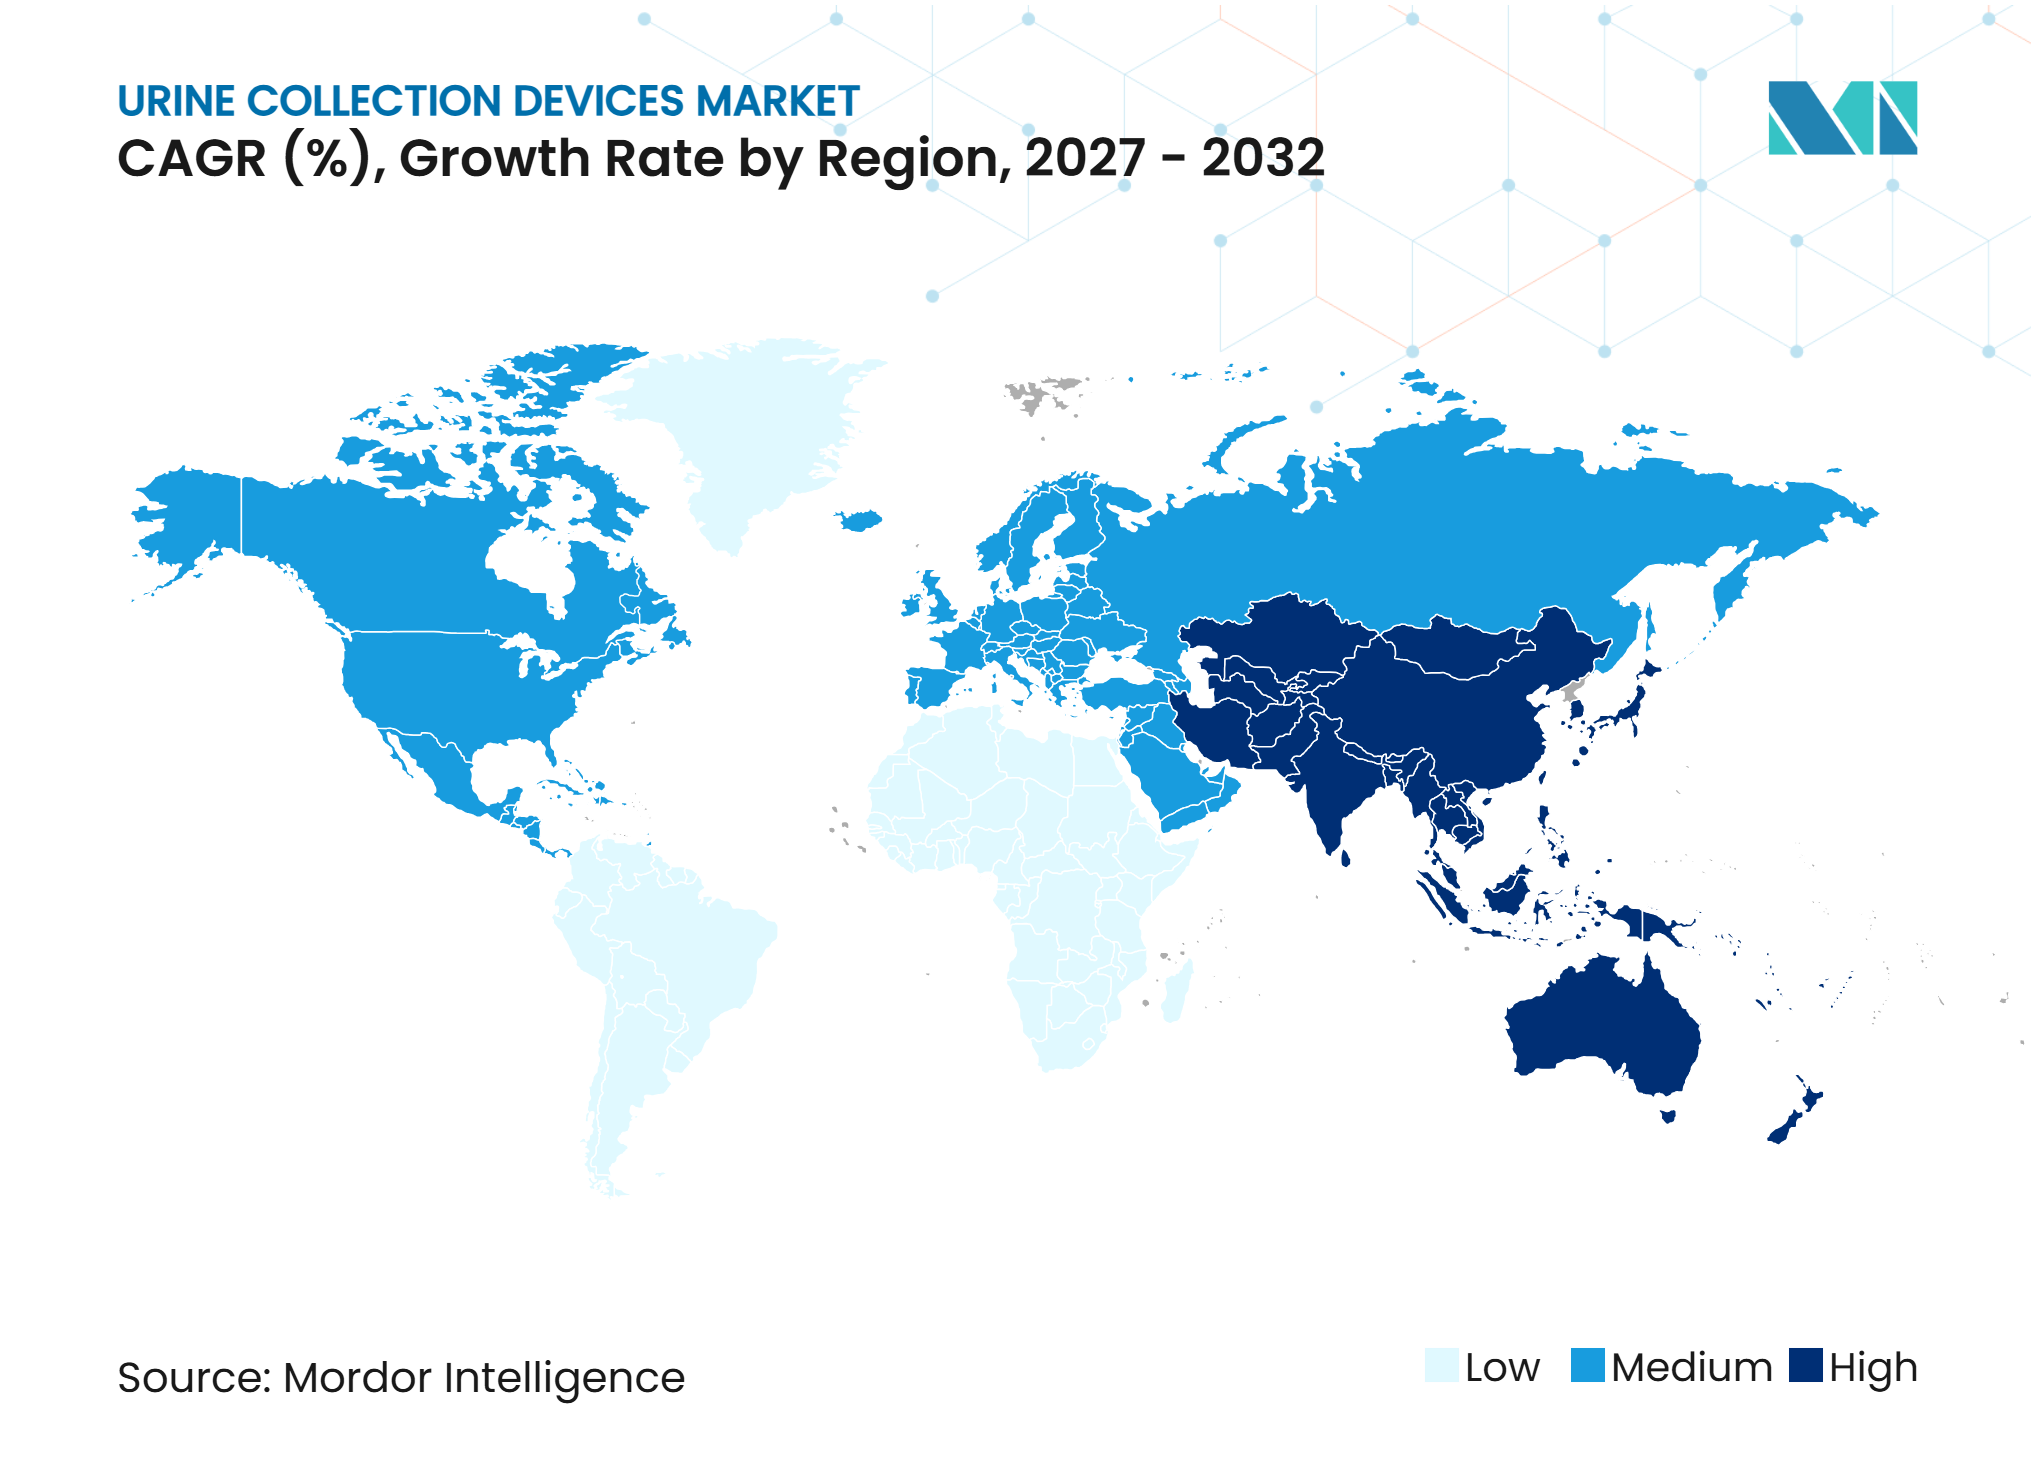
- 地域別では、北米が2026年に41.67%のシェアを占め、アジア太平洋は2032年までに6.54%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 尿失禁および泌尿器疾患の広範な有病率 | +1.50% | 世界規模、EU・米国・高齢化が進むアジア太平洋経済圏で増幅 | 長期(4年以上) |
| 病院におけるカテーテル削減およびCAUTI予防プログラムの義務化 | +0.90% | 北米およびEU、義務主導の施設採用 | 中期(2~4年) |
| 在宅医療および長期ケアの拡大 | +1.10% | 北米、アジア太平洋中核、日本、オーストラリア、韓国 | 長期(4年以上) |
| 分散型診断および尿ベースのバイオマーカー検査 | +0.80% | 世界規模、米国・ドイツ・日本での早期利益 | 中期(2~4年) |
| 小児および新生児の尿管理ニーズ | +0.50% | アジア太平洋および北米 | 長期(4年以上) |
| 統合型クローズドトランスファーおよびサンプル完全性設計 | +0.40% | 世界規模、西欧での早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
尿失禁および泌尿器疾患の負担の増大
尿失禁は、病院、居住施設、在宅環境にわたって収集デバイスへの持続的なニーズを生み出しています。2025年の研究では、欧州連合における尿失禁の年間経済的負担を691億ユーロ(730億米ドル相当)と推定し、予防措置なしでは2030年までに1,002億ユーロに達すると予測しました。同研究では、女性患者の負担が男性患者の4倍であることも明らかになりました。Continence Health Australiaは、15歳以上のオーストラリア人720万人が膀胱または腸の失禁を抱えており、年間コストは1,004億オーストラリアドルに上ると報告しています[1]。尿収集デバイス市場は、良性前立腺肥大症、糖尿病関連神経因性膀胱、および術後カテーテル留置が繰り返しのケアニーズを増加させることで恩恵を受けています。調査では、影響を受けたオーストラリア人のわずか12%しか治療を受けておらず、未治療の大規模な人口が存在することを示しています。
病院におけるカテーテル削減およびCAUTI予防プログラム
尿収集デバイス市場において、CAUTI予防は病院が調達する収集デバイスの種類を変えています。CDCは、尿道カテーテルが院内尿路感染症の75%に関連していると述べています。同機関はまた、入院患者の15%から25%が入院中に尿道カテーテルを受けると述べています[2]。閉鎖型無菌ドレナージシステム、単回使用システム、および非侵襲的代替品は、管理の行き届いていないアプローチに取って代わることができます。2025年の介入研究では、施設のCAUTI標準化感染比が2021年の0.564から2025年の0.168に低下しました。同研究では、適合した留置カテーテルオーダーが50%から85%に増加したことも報告されています。このようなプログラムは、適合した尿収集ハードウェアの繰り返し購入を支援します。
在宅医療および長期ケアの拡大
在宅ケアでは、患者と介護者が限られた臨床サポートで管理できるデバイスが必要です。尿収集デバイス市場は、夜間ケアのニーズを軽減する携帯型システムで対応しています。2025年11月、BDは車椅子ユーー向けの電池式携帯型収集システムでPureWickポートフォリオを拡充しました。BDは、5,500万本以上のPureWick外部カテーテルが販売され、4,500以上の米国病院がこの技術を使用していると述べました。2026年8月、Wellspectは尿失禁を管理する人々を対象とした在宅吸引式システムで米国のSurityポートフォリオを完成させました。FDA クラスII要件およびEU医療機器規制要件は、材料の選択と認証作業に影響を与えます。これらの要件はラテックスフリーおよびDEHP/DINPフリー設計を優遇しますが、開発コストを引き上げます。
分散型診断および尿ベースのバイオマーカー検査
尿収集デバイス市場において、尿収集は分散型検査およびバイオマーカーワークフローにとってより重要になっています。2025年の研究では、尿中グルコース、クレアチニン、尿酸を測定するAI支援紙デバイスが実証されました。機械学習キャリブレーションにより、同研究では平均絶対誤差が30.9%から6.3%に低下しました。Quest Diagnosticsは、ランダム職場検査におけるフェンタニル陽性率が採用前検査より707%高いことを発見しました。このパターンは、より頻繁な尿検査と改ざん防止容器のより多くの使用を支援します。サンプルラベリング、不正物質スクリーニング、およびチェーン・オブ・カストディ機能は、より重要な製品要件になりつつあります。尿収集デバイス市場は、分析前の完全性を保持する収集システムから恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 皮膚損傷、漏れ、および解剖学的フィットのばらつき | -0.50% | 世界規模、在宅ケア環境で最も高い臨床的重要性 | 長期(4年以上) |
| 汚染および分析前取り扱いエラー | -0.60% | 世界規模、大量検査の検査市場でリスクが高い | 中期(2~4年) |
| 償還、調達、およびトレーニングの摩擦 | -0.40% | 北米およびEU、中東・アフリカおよびアジア太平洋への波及 | 中期(2~4年) |
| 材料、関税、および持続可能性コスト圧力 | -0.30% | 世界規模、価格に敏感なアジア太平洋および中東・アフリカで増幅 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
皮膚損傷、漏れ、および解剖学的フィットのばらつき
尿収集デバイス市場において、漏れ、皮膚損傷、および解剖学的フィットの不良は、外部収集システムへのアドヒアランスを低下させる可能性があります。Continence Health Australiaは、影響を受けた人々の57%が外出を躊躇していることを発見しました。同調査では、正式なケアを受けたのはわずか12%であることも明らかになりました。女性患者は尿失禁症例の大きなシェアを占めていますが、多くの従来の設計は男性の解剖学を中心としていました。2025年の超音波ベースの抗バイオフィルムデバイスの研究では、尿路感染症の発生率が86%低下したことが報告されました。また、カテーテル関連疼痛が70%減少し、カテーテル交換が52.3%減少したことも報告されました。未解決のフィット問題は、使用中止、交換オーダー、および回避可能な診断エラーを引き起こす可能性があります。
汚染および分析前取り扱いエラー
尿収集デバイス市場において、汚染、不適切な輸送、およびプロトコル逸脱は、尿検査への信頼を損なう可能性があります。2025年のEFLM尿検査ガイドラインは、日常的な尿検体における多菌性増殖を15%未満とする品質指標を設定しました。2025年の病院研究では、1,343件の尿培養検体を査しました。ベースライン汚染率は5.67%であり、ピーク採取時間帯には所要時間違反のオッズが最大142.9倍高くなることが判明しました。標準化されたトレーニングとスケジューリングにより、汚染が59.8%、所要時間違反が58.6%減少しました。Greiner Bio-OneのVACUETTE Urine STB Tubeは72時間の常温安定性を提供しており、これらのワークフロー問題に対処する製品への需要を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
クローズドシステムキットが数量を支え、バッグが在宅ケアを支援尿収集キットは2026年の尿収集デバイス市場シェアの58.32%を占めました。尿収集デバイス市場は、無菌・クローズドトランスファー・単回使用プロセスを要求するCAUTI予防プロトコル内でこれらのキットを使用する病院に依存しています。これにより、ジェネリック製品が価格圧力を生み出す場合でも、繰り返し購入が支えられます。この製品カテゴリーは、病院の処方集および施設の感染管理要件と密接に結びついています。
尿検体バッグは2032年までに7.54%のCAGRで成長すると予測されています。携帯型吸引式設計により、バッグはベッドサイドの役割から在宅および外来ケアへとシフトしています。BDは2025年11月に電池式PureWick携帯型システムを導入し、Wellspectは2026年8月にSurity泌尿器管理システムを米国製品ラインナップに追加しました。カップおよびコンテナは薬物スクリーニング、妊娠検査、および標準尿検査に使用され、VACUETTE Urine STB Tubeは室温で最大72時間主要パラメータを維持します。ISO 13485およびFDA品質システム要件は、これらの製品カテゴリー全体でコンプライアンス負担を高めています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
患者別:
成人ケアが数量を提供し、小児システムが拡大成人患者は2026年のセクター収益の48.54%を占めました。尿収集デバイス市場において、腹圧性尿失禁、良性前立腺肥大症、および術後カテーテル留置が成人需要を支えています。これらのニーズは病院、長期ケア施設、および個人宅で発生します。職場での薬物検査も標準化された採取用品を必要とするため、成人の採取ニーズは尿収集デバイス産業の中心となっています。
小児患者は2032年までに7.89%のCAGRで成長すると予測されています。2026年11月、NuwellisはZorro-Flow小児システムの米国独占販売権を取得しました。FDA登録クラスIIデバイスは、新生児および幼児向けに柔らかい医療グレードのシリコンを使用しています。2026年のPediatric Research誌の研究では、Specturi非侵襲的新生児コレクターのいくつかの尿測定値における精度が支持されました[3]。インドのCDSCOは、開放型および閉鎖型接着式乳児収集バッグを規制医療機器として分類しています。
用途別:
尿検査がリードし、薬物スクリーニングがより速く成長臨床尿検査は2026年の尿収集デバイス市場規模の39.54%を占めました。救急医療、腎臓内科、内分泌科、および一次検査ワークフローで頻繁に使用されています。尿収集デバイス市場は、検査機関およびポイント・オブ・ケアサイト全体で一貫した取り扱いのための標準化されたコンテナに依存しています。AI支援アナライザーは尿サンプルから複数の代謝マーカーを測定し、慢性疾患モニタリングを拡大することができます。
薬物スクリーニングは2032年までに8.54%のCAGRで成長すると予測されています。Quest Diagnosticsは、採用前検査よりもランダム職場検査においてフェンタニル陽性率がはるかに高いことを報告しました。雇用主は、改ざん防止構造、不正物質スクリーニング、およびチェーン・オブ・カストディラベリングを含むマルチパネル検査のための安全なコンテナを必要としています。妊娠検査および臨床研究は追加の用途として残り、在宅キットは保存されたサンプルを中央検査機関に送ることができます。尿収集デバイス産業は、これらのより高い仕様要件によってますます形成されています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
病院が最大規模を維持し、検査機関が需要を増加病院およびクリニックは2026年のセクター収益の55.32%を占めました。病院における尿収集デバイス市場は、閉鎖型カテーテルキットおよび逆流防止ドレナージバッグのCAUTI予防仕様を反映しています。CDCのガイダンスは、慎重なカテーテル選択とメンテナンス慣行を支援しています。報告されたCAUTI介入結果は、施設プログラムが適合した調達をどのように維持できるかを示しています。
診断検査機関は2032年までに8.65%のCAGRで成長すると予測されています。臨床化学、微生物学、および薬物スクリーニングの増加する検査量は、自動化システムの標準化されたフォーマットを必要とします。SARSTEDTのNFTニードルフリートランスファーシステムは、トランスファー後に再封止する穿刺可能なメンブレンを使用しています。在宅医療も、支払者が在宅使用カテーテル用品を償還するにつれて拡大しており、Coloplastは2026年度に5%のオーガニック排泄ケア成長を報告しました。外来センターおよび産業保健クリニックは、専用収集用品への需要をさらに高めています。
地域分析
北米
北米は2026年の地域収益の41.67%を占めました。北米における尿収集デバイス市場は、保険償還、確立されたCAUTI予防プログラム、および製品開発によって支えられています。BDは、Broken Bow施設が2020年以降5,000万米ドル以上の投資を受けたと述べました。同施設はVacuainerチューブおよび尿収集製品を大量生産しています。DOT要件は、安全上重要な輸送労働者の尿検査を維持しています。フェンタニル検査の拡大も、安全な検体容器への関心を高めています。2025年11月、Hollisterは2026年1月から特定の脊髄損傷受給者向けに閉鎖型間欠カテーテルへのメディケアアクセスが拡大されると発表しました。カナダとメキシコは、民間病院の成長と国境を越えた流通ネットワークを通じて需要を加えています。
アジア太平洋
アジア太平洋は2032年までに6.54%のCAGRで成長すると予測されています。アジア太平洋における尿収集デバイス市場は、病院の拡大、高齢化人口、および公共品質プログラムが単回使用デバイスの採用を増加させることで恩恵を受けています。インドはAyushman Bharatを含むプログラムを通じて病院インフラを拡大しています。60歳以上の人口は2026年までにインドの人口の11%を占めると予測されています。インドの医療機器規則2017年版およびISO 13485の整合がコンプライアンス期待を形成しています。中国は病院建設と外科手術量の増加を通じて需要を加えています。日本とオーストラリアは、親水性コーティングカテーテルや電子尿量計などのプレミアムデバイスを支援しています。Continence Health Australiaは、2025年に720万人のオーストラリア人が失禁を抱えて生活していると報告しました。韓国の医療技術輸出は地域のサプライベースを拡大しています。
欧州、中東・アフリカ、および南米
欧州はドイツの先進システム、英国のNHS調達、およびEU MDRコンプライアンスに依存しています。これらの国々における尿収集デバイス市場規模は、在宅ケア予算の増加と選択的処置の回復から恩恵を受けています。2025年の研究では、5,500万から6,000万人のヨーロッパ人が尿失禁を抱えて生活していると推定されました。EU MDRは臨床的証拠に裏付けられた製品を優遇し、参入障壁を高める可能性があります。GCC諸国は国家医療計画の下で病院容量を拡大しています。2025年のメタ分析では、22の研究にわたるアフリカの成人女性における尿失禁有病率が24%と推定されました。南アフリカの民間病院の成長が地域需要基盤に加わっています。ブラジルは拡大する民間病院グループと外科活動を通じて南米の需要をリードしています。アルゼンチンのデバイス製造基盤は近隣のラテンアメリカ市場への供給を開始しています。
競合環境
市場集中度
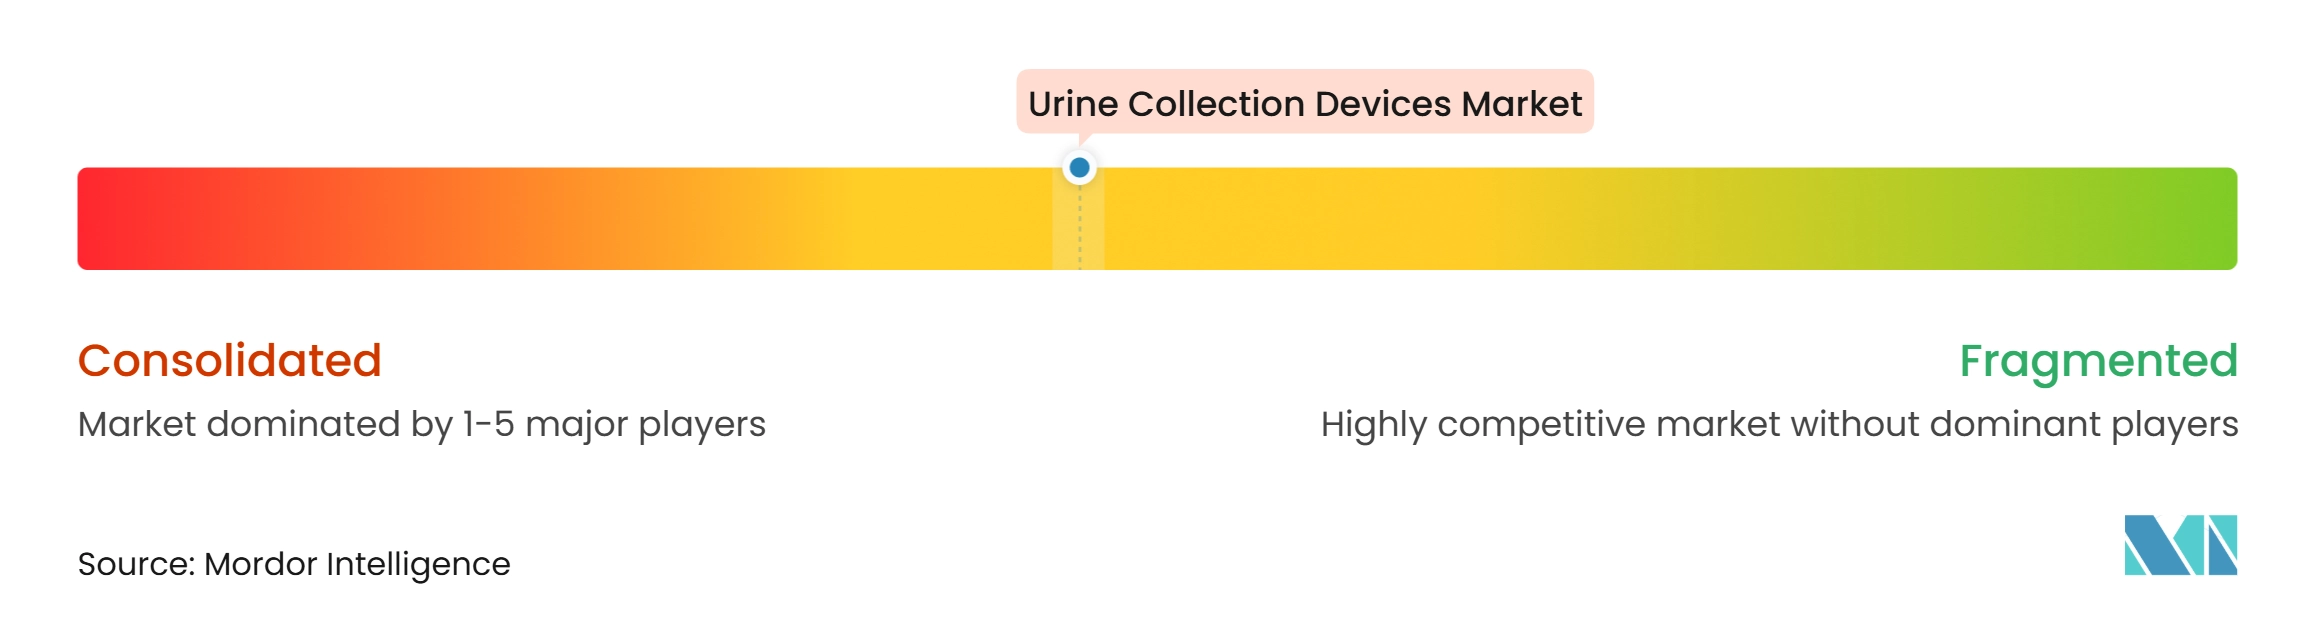
尿収集デバイス市場は中程度に集中しており、BD、Coloplast、ConvaTec、およびHollisterが施設チャネルで確立されたポジションを保持しています。彼らのポジションは、処方集との関係、流通リーチ、および独自の製品プラットフォームに基づいています。BDは、PureWickが米国病院で使用されているリーディング外部カテーテルであると述べました。同社はまた、5,500万本以上のユニットが販売され、4,500以上の病院アカウントがあると報告しました。Coloplastは、2026年度の排泄ケア事業が米国での二桁成長に支えられ、オーガニックで7%成長したと報告しました。製品差別化には、親水性表面、ドレナージ設計、およびノータッチ取り扱いが含まれます。
尿収集デバイス市場はまた、クローズドトランスファー、サンプル完全性、およびバイオフィルム管理をめぐる活発な競争を反映しています。SARSTEDTのNFT Urine Monovetteは、ISO 23908安全原則に沿ったニードルフリートランスファーフォーマットを使用しています。このタイプの設計は、スタッフの安全性と汚染削減に注力する検査機関でスイッチングコストを生み出す可能性があります。2025年1月、ColoplastはMicro-hole Zone Technologyを搭載したLuja Femaleを米国で発売しました。この製品は50以上のマイクロホールを使用して、カテーテルの位置変更なしに膀胱排出を支援します。2025年9月、ColoplastはLujaをImpact4戦略の中心に据えました。
ポートフォリオの変更はまた、専門サプライヤーに機会を生み出しています。Teleflexは2025年12月に急性期ケア、インターベンショナル泌尿器科、およびOEM事業を20.3億米ドルで売却することに合意しました。MontaguおよびKohlbergへのOEM事業の売却は2026年8月に15億米ドルで完了しました。Nuwellisは独占販売契約を使用して新生児採取ニーズに対応しました。ConvaTecは2026年9月に女性、男性、および小児ユーザー向けにCure Aquaを発売しました。この製品はDEHP/DINPフリー材料とノータッチスリーブを使用しています。これらの動きは、患者の解剖学全体にわたる安全性、快適性、およびカバレッジにより大きな重点を置いています。
尿収集デバイス産業のリーダー企業
-
Becton, Dickinson and Company
-
Thermo Fisher Scientific
-
Abbott
-
F. Hoffmann-La Roche Ltd
-
Medline Industries, LP
- 注:主要企業の掲載順は順位を示すものではありません。
尿収集デバイス市場 このレポートでカバーされる企業
- Abbott Laboratories
- ANGIPLAST PVT. LTD.
- B. Braun
- Beckton Dickinson
- BioDerm Inc.
- Cardinal Health
- Coloplast
- Consure Medical
- Convatec
- Roche
- Greiner Bio-One GmbH
- Hollister
- Medline Industries
- POLYMED
- QIAGEN
- Sarstedt
- Teleflex
- Thermo Fisher Scien
最近の産業開発事情 尿収集デバイス市場
- 2026年11月:Nuwellis, Inc.は、新生児および幼児向けに設計された柔らかい医療グレードのシリコンを使用するFDA登録クラスII非侵襲的デバイスであるZorro-Flow®小児尿収集システムの米国独占販売権を取得し2027年第1四半期からの完全な米国商業化が計画されています。この製品は、Nuwellisが米国トップ47の小児病院のうち47施設で確立した関係を持つPICUおよびCVICUにおける重篤な小さな赤ちゃんのカテーテル留置および恥骨上穿刺を排除します。
- 2026年9月:ConvaTecは、米国およびカナダでCure Aquaという使用準備済み親水性間欠カテーテルを発売しました。女性、男性、および小児オプションで利用可能で、活性化ステップが不要、DEHP/DINPおよびBPAフリーで、汚染リスクを低減するノータッチ取り扱いスリーブを備えており、北米以外での追加市場展開が計画されています。
- 2026年8月:Wellspect HealthCareは、尿失禁を管理する1,300万人以上の米国人とその介護者を対象とした在宅吸引式外部尿収集デバイスであるSurity泌尿器管理システムの発売により、米国のSurityポートフォリオを完成させました。介護者の負担を最小化するよう設計された静かな夜間動作を特徴としています。
世界の尿収集デバイス市場レポートの範囲
レポートの範囲によると、尿収集デバイスは、患者から尿を収集、収容し、場合によっては測定するために使用される医療製品です。尿道カテーテル、ドレナージバッグ、および外部収集システムが含まれます。
尿収集デバイス市場は、製品タイプ、患者、用途、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場は尿収集キット、検体バッグ、カップおよびコンテナにセグメント化されています。患者別では、市場は成人および小児にセグメント化されています。用途別では、市場は臨床尿検査、薬物スクリーニング、妊娠検査、および臨床研究にセグメント化されています。エンドユーザー別では、市場は病院、診断ラボ、在宅医療、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 尿収集キット |
| 尿検体バッグ |
| 尿カップおよびコンテナ |
| 成人 |
| 小児 |
| 臨床尿検査 |
| 薬物スクリーニング |
| 妊娠検査 |
| 臨床研究および試験 |
| 病院およびクリニック |
| 診断検査機関 |
| 在宅医療 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 尿収集キット | |
| 尿検体バッグ | ||
| 尿カップおよびコンテナ | ||
| 患者別 | 成人 | |
| 小児 | ||
| 用途別 | 臨床尿検査 | |
| 薬物スクリーニング | ||
| 妊娠検査 | ||
| 臨床研究および試験 | ||
| エンドユーザー別 | 病院およびクリニック | |
| 診断検査機関 | ||
| 在宅医療 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
尿収集デバイスの成長を促進しているものは何ですか?
需要は、尿失禁の増加、在宅ケアニーズの拡大、CAUTI予防プログラム、およびより頻繁な診断・職場尿検査ワークフローによって支えられています。
尿収集デバイス市場の規模はどのくらいですか?
市場は2027年の3.04 ビリオン 米ドルから2032年には3.99 ビリオン 米ドルへと移行すると予測されており、5.56%のCAGRを示しています。
どの製品タイプが尿収集デバイスの需要をリードしていますか?
尿収集キットは2026年に58.32%のシェアを占めました。これは病院が確立された感染管理プロトコル内で無菌クローズドシステム製品に依存しているためです。
尿収集デバイスで最も速く拡大している用途はどれですか?
薬物スクリーニングは2032年までに8.54%のCAGRで成長すると予測されています。職場検査では改ざん防止容器と明確なチェーン・オブ・カストディ取り扱いが必要です。
2032年まで最も速く成長するエンドユーザーはどこですか?
診断検査機関は、臨床化学、微生物学、および薬物スクリーニングが自動化のための標準化されたフォーマットを必要とするため、8.65%のCAGRで成長すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は、病院投資、高齢化人口、外科手術量、および品質システム要件に支えられ、2032年までに6.54%のCAGRで拡大すると予測されています。