
Marktgröße und Marktanteil für Urinsammelgeräte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.04 Milliarden US-Dollar |
| Marktgröße (2032) | 3.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.56 % |
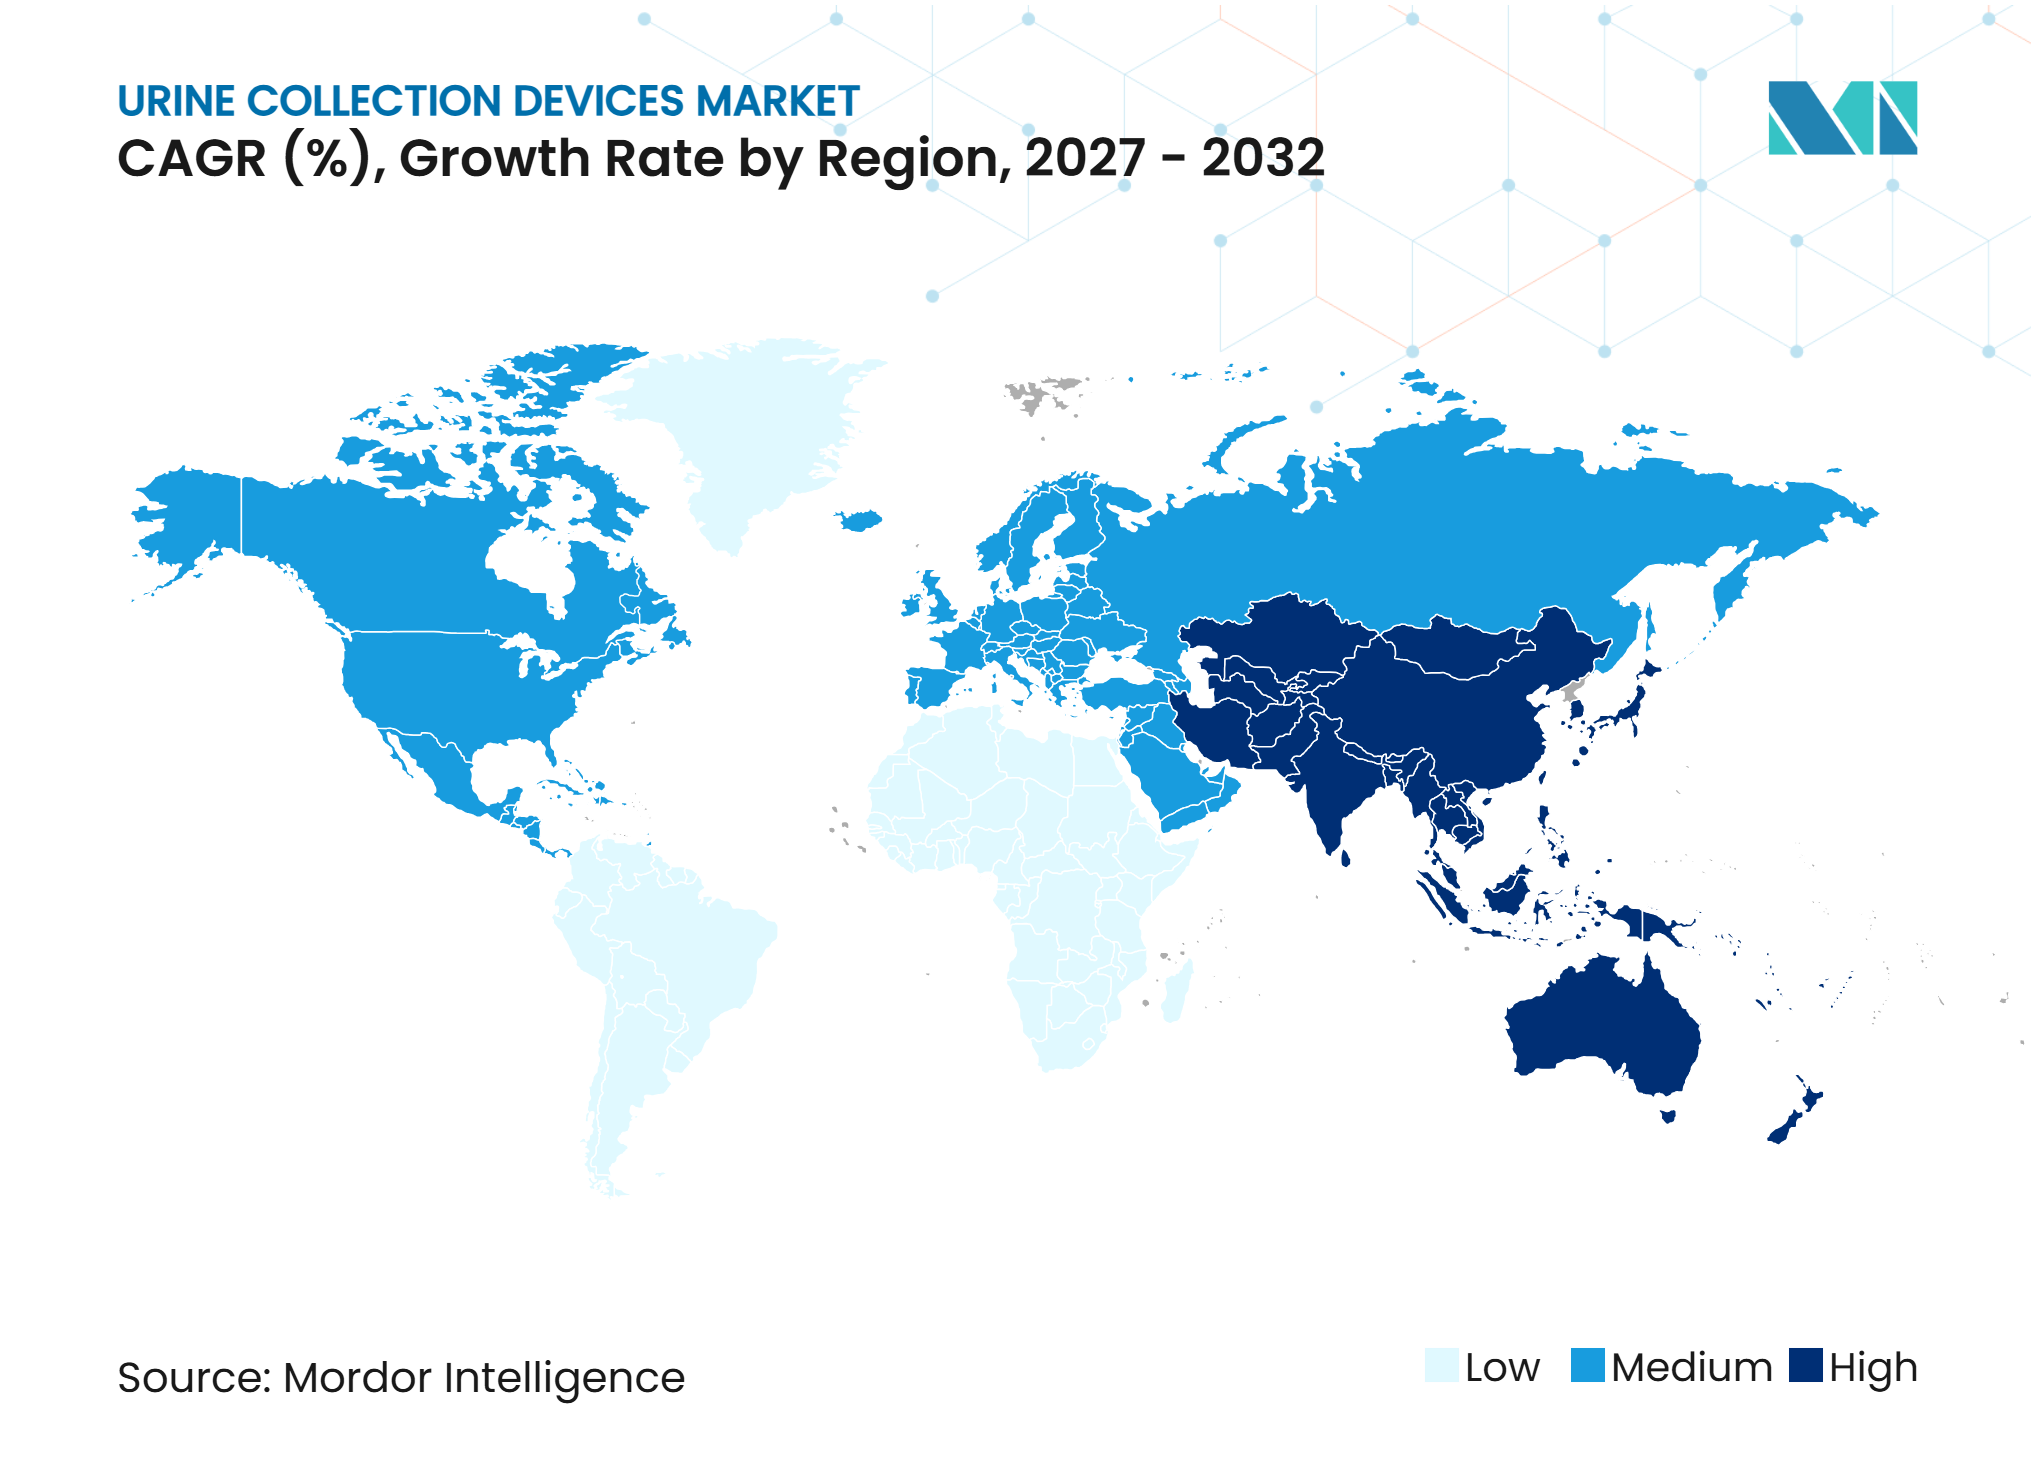
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Urinsammelgeräte von Mordor Intelligence
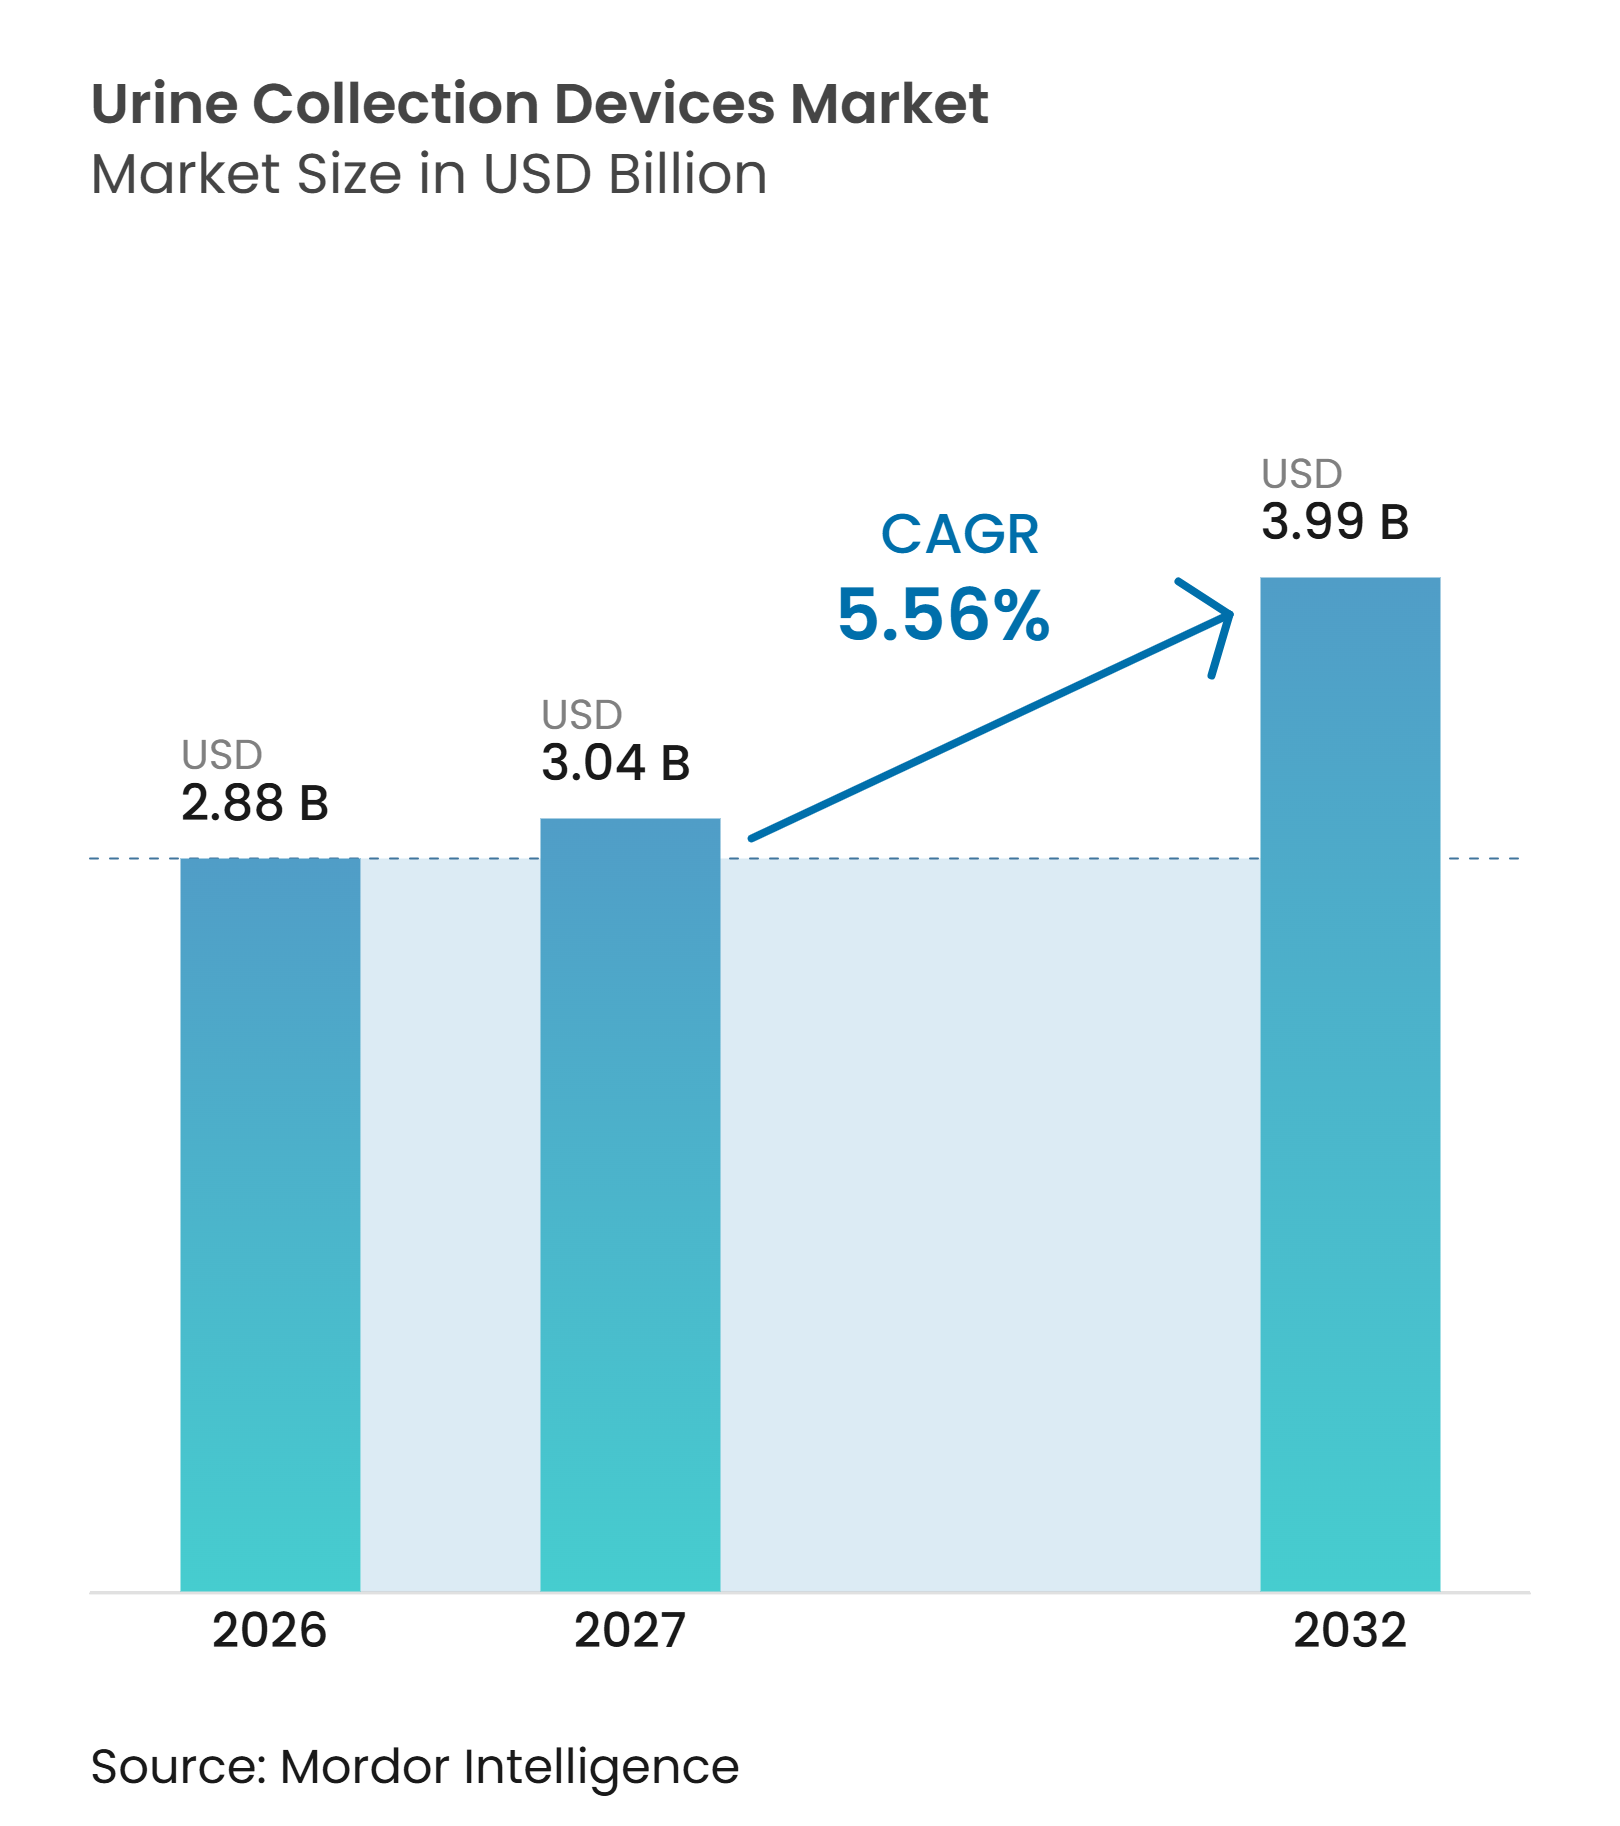
Die Marktgröße für Urinsammelgeräte wurde im Jahr 2026 auf 2,88 Milliarden USD geschätzt und soll von 3,04 Milliarden USD im Jahr 2027 auf 3,99 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,56 % während des Prognosezeitraums (2027–2032).
Der Markt für Urinsammelgeräte wird durch steigende Harninkontinenz, einen breiteren Bedarf an urologischer Versorgung und formale Infektionspräventionspraktiken in Krankenhäusern gestützt. Die Nachfrage verlagert sich auch in Richtung häuslicher Pflege, wo tragbare und selbstverwaltete Systeme relevanter sind. Arbeitgeber weiten urinbasierte Drogen-Screening-Programme aus, was die Anforderungen an sichere Probenentnahme und Rückverfolgbarkeitsmerkmale erhöht. Die Produktentwicklung geht über herkömmliche Katheter-Verbrauchsmaterialien hinaus und umfasst Stabilisierungsröhrchen, nichtinvasive pädiatrische Systeme und Point-of-Care-Diagnostik-Workflows. Der Kostendruck aus den Lieferketten für PVC und Latex bleibt ein Problem, während Passformprobleme und Probenkontamination die konsistente Nutzung einschränken können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Urinsammel-Sets im Jahr 2026 einen Marktanteil von 58,32 % am Markt für Urinsammelgeräte, während Urinprobenbeutel bis 2032 voraussichtlich mit einem CAGR von 7,54 % wachsen werden.
- Nach Patient hielten Erwachsene im Jahr 2026 einen Anteil von 48,54 %, während pädiatrische Patienten bis 2032 voraussichtlich mit einem CAGR von 7,89 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 39,54 % auf die klinische Urinanalyse, während das Drogen-Screening bis 2032 voraussichtlich mit einem CAGR von 8,54 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Anteil von 55,32 %, während Diagnostiklabore bis 2032 voraussichtlich mit einem CAGR von 8,65 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,67 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weitverbreitete Prävalenz von Harninkontinenz und urologischen Erkrankungen | +1.50% | Global, verstärkt in der EU, den USA und alternden APAC-Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Mandate für Katheterreduzierungs- und CAUTI-Präventionsprogramme in Krankenhäusern | +0.90% | Nordamerika und EU, mandatgesteuerte institutionelle Einführung | Mittelfristig (2–4 Jahre) |
| Ausbau der häuslichen Gesundheitsversorgung und Langzeitpflege | +1.10% | Nordamerika, APAC-Kernregion, Japan, Australien und Südkorea | Langfristig (≥ 4 Jahre) |
| Dezentralisierte Diagnostik und urinbasierte Biomarker-Tests | +0.80% | Global, mit frühen Gewinnen in den USA, Deutschland und Japan | Mittelfristig (2–4 Jahre) |
| Pädiatrischer und neonataler Urinmanagementbedarf | +0.50% | APAC und Nordamerika | Langfristig (≥ 4 Jahre) |
| Integrierte Designs für geschlossene Übertragung und Probenintegrität | +0.40% | Global, mit früher Einführung in Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Belastung durch Harninkontinenz und urologische Erkrankungen
Harninkontinenz schafft einen anhaltenden Bedarf an Sammelgeräten in Krankenhaus-, Wohn- und häuslichen Umgebungen. Eine Studie aus dem Jahr 2025 schätzte die jährliche wirtschaftliche Belastung durch Harninkontinenz in der Europäischen Union auf 69,1 Milliarden EUR, entsprechend 73 Milliarden USD, und prognostizierte ohne Präventivmaßnahmen 100,2 Milliarden EUR bis 2030. Dieselbe Studie ergab, dass die Belastung für weibliche Patienten viermal so hoch war wie für männliche Patienten. Continence Health Australia berichtete, dass 7,2 Millionen Australier ab 15 Jahren mit Blasen- oder Darminkontinenz leben, mit jährlichen Kosten von 100,4 Milliarden AUD[1]. Der Markt für Urinsammelgeräte profitiert davon, dass gutartige Prostatahyperplasie, diabetesbedingte neurogene Blase und postoperative Katheterisierung den wiederkehrenden Pflegebedarf erhöhen. Laut der Umfrage erhielten nur 12 % der betroffenen Australier eine Behandlung, was auf eine große unbehandelte Bevölkerungsgruppe hinweist.
Katheterreduzierungs- und CAUTI-Präventionsprogramme in Krankenhäusern
Im Markt für Urinsammelgeräte verändert die CAUTI-Prävention die Art der Sammelgeräte, die Krankenhäuser beschaffen. Die CDC gibt an, dass Harnkatheter mit 75 % der im Krankenhaus erworbenen Harnwegsinfektionen in Verbindung stehen. Die Behörde gibt außerdem an, dass 15 % bis 25 % der hospitalisierten Patienten während ihres Aufenthalts einen Harnkatheter erhalten[2]. Geschlossene sterile Drainagesysteme, Einwegsysteme und nichtinvasive Alternativen können daher weniger kontrollierte Ansätze ersetzen. Eine Interventionsstudie aus dem Jahr 2025 reduzierte das standardisierte CAUTI-Infektionsverhältnis einer Einrichtung von 0,564 im Jahr 2021 auf 0,168 im Jahr 2025. Die Studie berichtete auch, dass konforme Verweilkatheteraufträge von 50 % auf 85 % stiegen. Solche Programme unterstützen den Wiederholungskauf von konformen Urinsammelgeräten.
Ausbau der häuslichen Gesundheitsversorgung und Langzeitpflege
Die häusliche Pflege erfordert Geräte, die Patienten und Pflegepersonen mit begrenzter klinischer Unterstützung handhaben können. Der Markt für Urinsammelgeräte reagiert mit tragbaren Systemen, die den nächtlichen Pflegebedarf reduzieren. Im November 2025 erweiterte BD sein PureWick-Portfolio um ein batteriebetriebenes tragbares Sammelsystem für Rollstuhlfahrer. BD gab an, dass mehr als 55 Millionen PureWick-Außenkatheter verkauft wurden und dass mehr als 4.500 US-Krankenhäuser die Technologie nutzen. Im August 2026 vervollständigte Wellspect sein US-Surity-Portfolio mit einem häuslichen saugbasierten System für Menschen mit Harninkontinenz. Die FDA-Klasse-II-Anforderungen und die EU-Medizinprodukteverordnung beeinflussen die Materialauswahl und die Zertifizierungsarbeit. Diese Anforderungen begünstigen latexfreie und DEHP/DINP-freie Designs, erhöhen jedoch die Entwicklungskosten.
Dezentralisierte Diagnostik und urinbasierte Biomarker-Tests
Im Markt für Urinsammelgeräte gewinnt die Urinsammlung für dezentralisierte Tests und Biomarker-Workflows zunehmend an Bedeutung. Eine Studie aus dem Jahr 2025 demonstrierte ein KI-gestütztes Papiergerät, das Uringlukose, Kreatinin und Harnsäure maß. Die maschinelle Lernkalibrierung reduzierte den mittleren absoluten Fehler in dieser Studie von 30,9 % auf 6,3 %. Quest Diagnostics stellte fest, dass die Fentanyl-Positivrate bei zufälligen Belegschaftstests um 707 % höher war als bei Einstellungstests. Dieses Muster unterstützt häufigere Urintests und eine stärkere Nutzung manipulationssicherer Behälter. Probenbeschriftung, Verfälschungsscreening und Rückverfolgbarkeitsmerkmale werden zu immer wichtigeren Produktanforderungen. Der Markt für Urinsammelgeräte profitiert daher von Sammelsystemen, die die Integrität vor der Analyse bewahren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hautverletzungen, Leckagen und anatomische Passformvariabilität | -0.50% | Global, mit höchster klinischer Bedeutung in der häuslichen Pflege | Langfristig (≥ 4 Jahre) |
| Kontamination und präanalytische Handhabungsfehler | -0.60% | Global, mit erhöhtem Risiko in Hochvolumen-Labormärkten | Mittelfristig (2–4 Jahre) |
| Erstattungs-, Beschaffungs- und Schulungsreibungen | -0.40% | Nordamerika und EU, mit Ausstrahlungseffekten auf MEA und APAC | Mittelfristig (2–4 Jahre) |
| Material-, Zoll- und Nachhaltigkeitskostendruck | -0.30% | Global, verstärkt in preissensiblen APAC- und MEA-Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hautverletzungen, Leckagen und anatomische Passformvariabilität
Im Markt für Urinsammelgeräte können Leckagen, Hautverletzungen und schlechte anatomische Passform die Adhärenz bei externen Sammelsystemen verringern. Continence Health Australia stellte fest, dass 57 % der betroffenen Personen zögerten, das Haus zu verlassen. Die Umfrage ergab auch, dass nur 12 % eine formale Versorgung erhielten. Weibliche Patienten stellen einen großen Anteil der Harninkontinenzfälle dar, doch viele historische Designs konzentrierten sich auf die männliche Anatomie. Eine Studie aus dem Jahr 2025 über ein ultraschallbasiertes Anti-Biofilm-Gerät berichtete von einer 86-prozentigen Reduktion der Harnwegsinfektionsinzidenz. Sie berichtete auch von einer 70-prozentigen Reduktion katheterassoziierter Schmerzen und 52,3 % weniger Katheterwechseln. Ungelöste Passformprobleme können zu Abbrüchen, Ersatzbestellungen und vermeidbaren Diagnosefehlern führen.
Kontamination und präanalytische Handhabungsfehler
Im Markt für Urinsammelgeräte können Kontamination, ungeeigneter Transport und Protokollabweichungen das Vertrauen in Urintests schwächen. Die EFLM-Urinanalyse-Leitlinie 2025 legte einen Qualitätsindikator von weniger als 15 % polymikrobiellem Wachstum in routinemäßigen Urinproben fest. Eine Krankenhausstudie aus dem Jahr 2025 untersuchte 1.343 Urinkulturproben. Sie stellte eine Ausgangskontamination von 5,67 % und bis zu 142,9-fach höhere Wahrscheinlichkeiten für Durchlaufzeitverstöße während der Spitzenprobenahmefenster fest. Standardisierte Schulungen und Terminplanung reduzierten die Kontamination um 59,8 % und Durchlaufzeitverstöße um 58,6 %. Das VACUETTE Urin STB-Röhrchen von Greiner Bio-One bietet eine 72-stündige Umgebungsstabilität und demonstriert die Nachfrage nach Produkten, die diese Workflow-Probleme beheben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
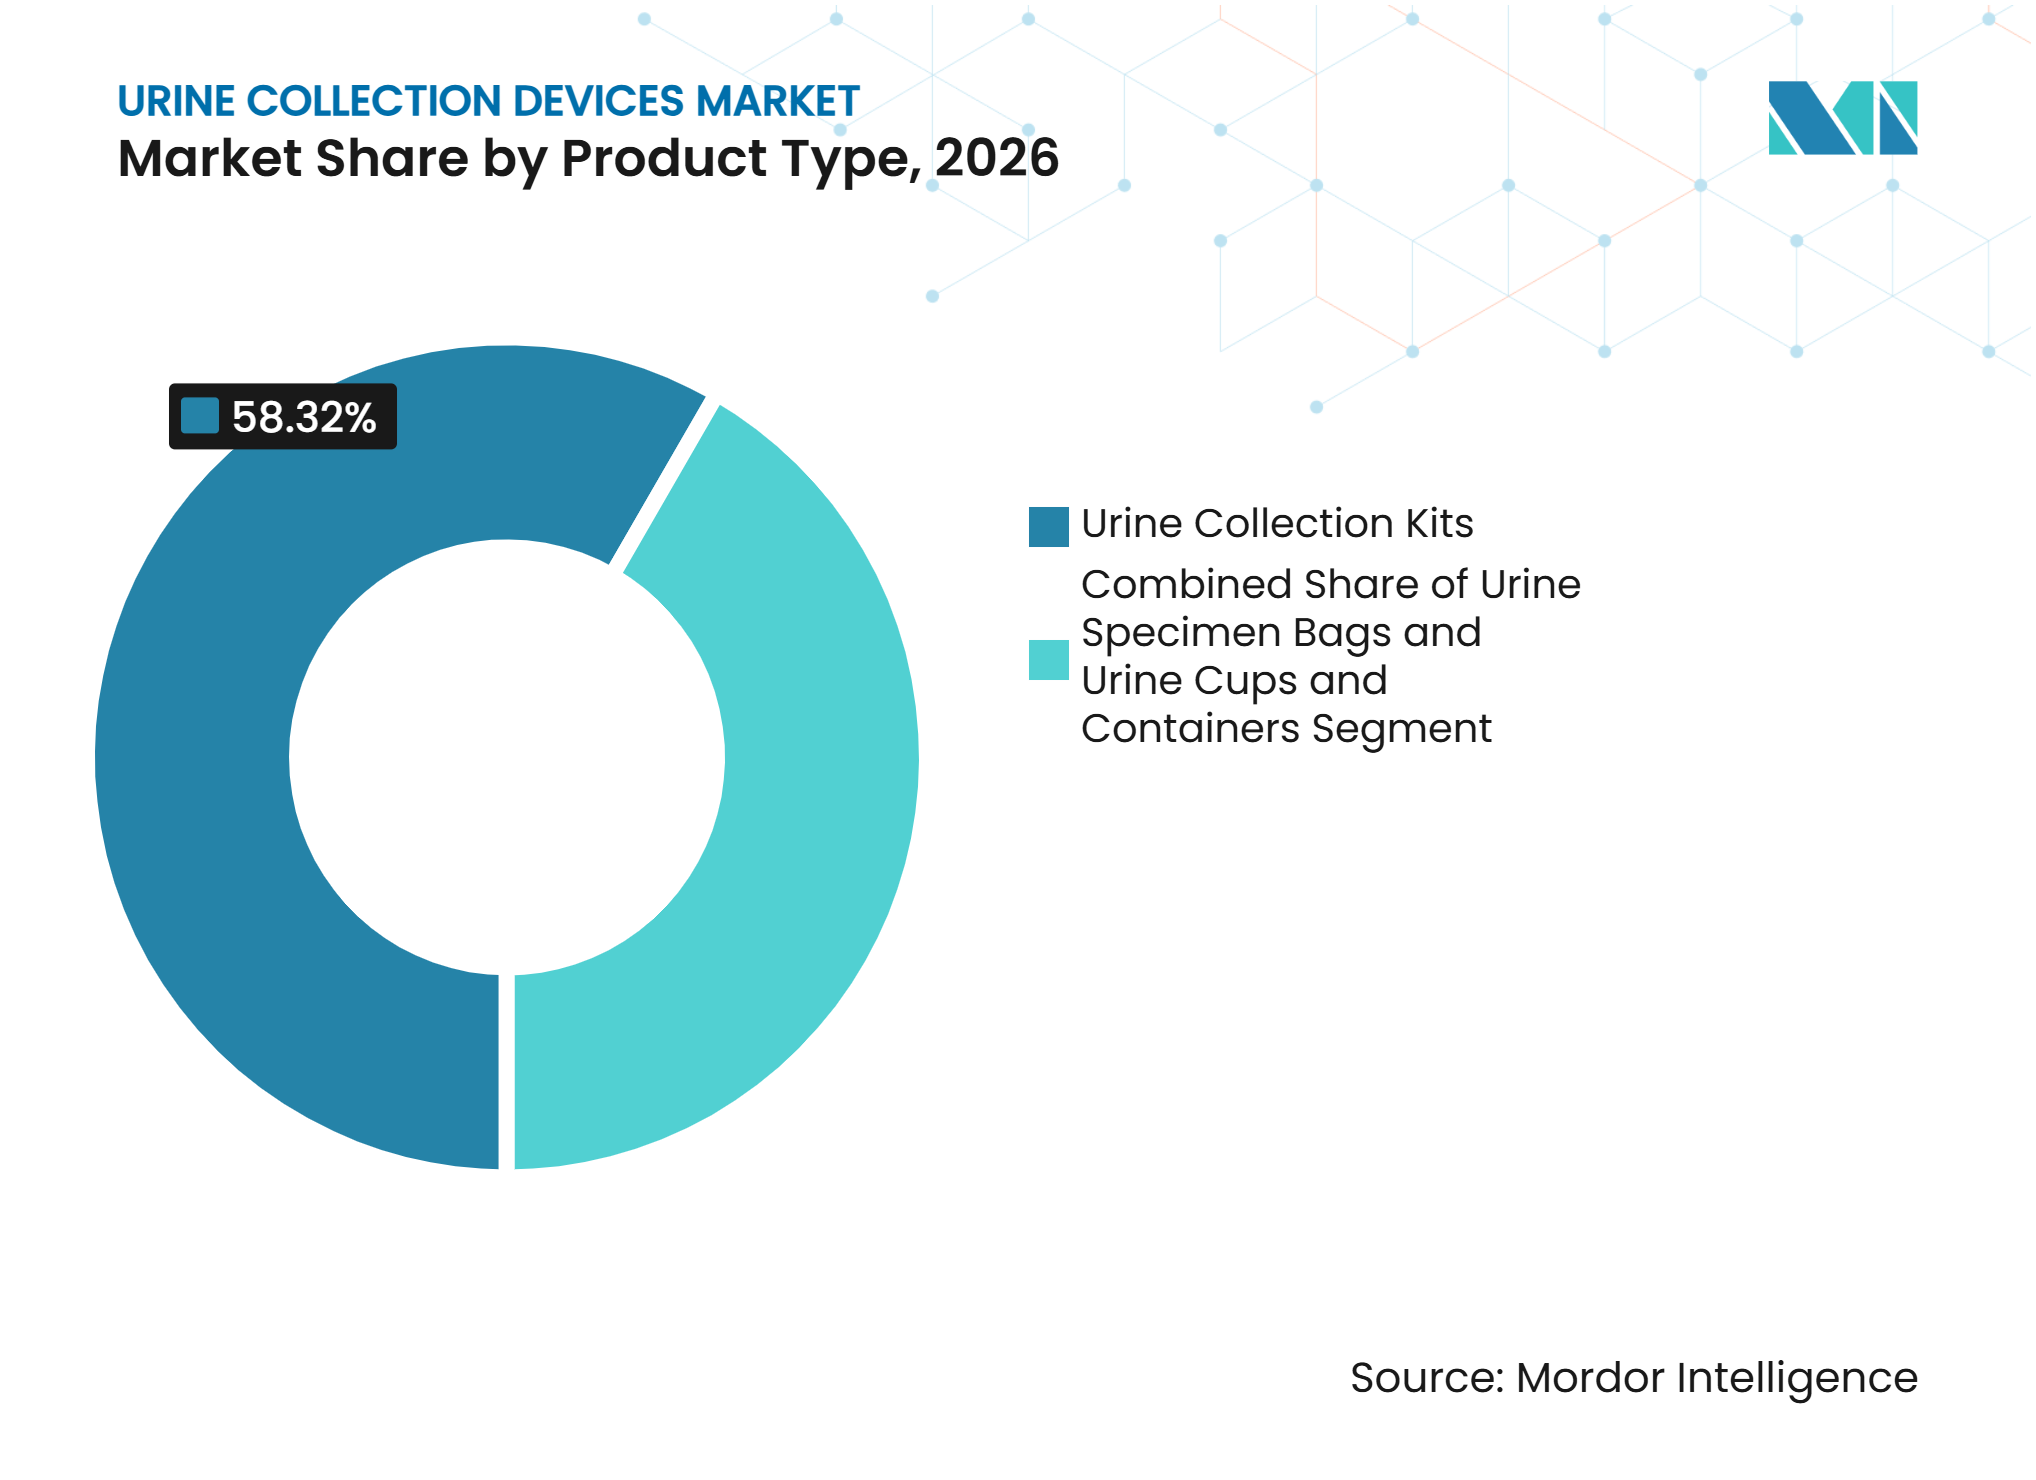
Geschlossene System-Sets sichern das Volumen, und Beutel unterstützen die häusliche PflegeUrinsammel-Sets hielten im Jahr 2026 einen Marktanteil von 58,32 % am Markt für Urinsammelgeräte. Der Markt für Urinsammelgeräte stützt sich auf Krankenhäuser, die diese Sets im Rahmen von CAUTI-Präventionsprotokollen verwenden, die sterile, geschlossene Übertragung und Einwegprozesse vorschreiben. Dies unterstützt wiederkehrende Käufe, auch wenn Generika Preisdruck erzeugen. Die Produktkategorie bleibt eng mit Krankenhausformularen und institutionellen Infektionskontrollanforderungen verbunden.
Urinprobenbeutel sollen bis 2032 mit einem CAGR von 7,54 % wachsen. Tragbare saugbasierte Designs verlagern Beutel von einer Bettseitenrolle hin zur häuslichen und ambulanten Pflege. BD führte im November 2025 sein batteriebetriebenes tragbares PureWick-System ein, während Wellspect im August 2026 das Surity-Urinmanagementsystem zu seinem US-Angebot hinzufügte. Becher und Behälter dienen dem Drogen-Screening, Schwangerschaftstests und der Standard-Urinanalyse, während das VACUETTE Urin STB-Röhrchen wichtige Parameter bis zu 72 Stunden bei Raumtemperatur aufrechterhält. ISO 13485 und FDA-Qualitätssystemanforderungen erhöhen die Compliance-Last in diesen Produktkategorien.



Nach Patient:
Erwachsenenversorgung liefert das Volumen, während pädiatrische Systeme expandierenErwachsene Patienten hielten im Jahr 2026 einen Anteil von 48,54 % am Sektorumsatz. Im Markt für Urinsammelgeräte unterstützen Belastungsharninkontinenz, gutartige Prostatahyperplasie und postoperative Katheterisierung die Erwachsenennachfrage. Diese Bedürfnisse treten in Krankenhäusern, Langzeitpflegeeinrichtungen und Privathaushalten auf. Betriebliche Drogentests erfordern ebenfalls standardisierte Probenentnahmematerialien, was den Bedarf an Erwachsenensammlungen zu einem zentralen Element der Branche für Urinsammelgeräte macht.
Pädiatrische Patienten sollen bis 2032 mit einem CAGR von 7,89 % wachsen. Im November 2026 sicherte sich Nuwellis exklusive US-Vertriebsrechte für das pädiatrische Zorro-Flow-System. Das bei der FDA registrierte Klasse-II-Gerät verwendet weiches medizinisches Silikon für Neugeborene und Kleinkinder. Eine Studie in Pediatric Research aus dem Jahr 2026 bestätigte die Genauigkeit des nichtinvasiven neonatalen Specturi-Sammlers für mehrere Urinmessgrößen[3]. Indiens CDSCO klassifiziert offenendige und geschlossene Klebe-Säuglingssambelbeutel als regulierte Medizinprodukte.
Nach Anwendung:
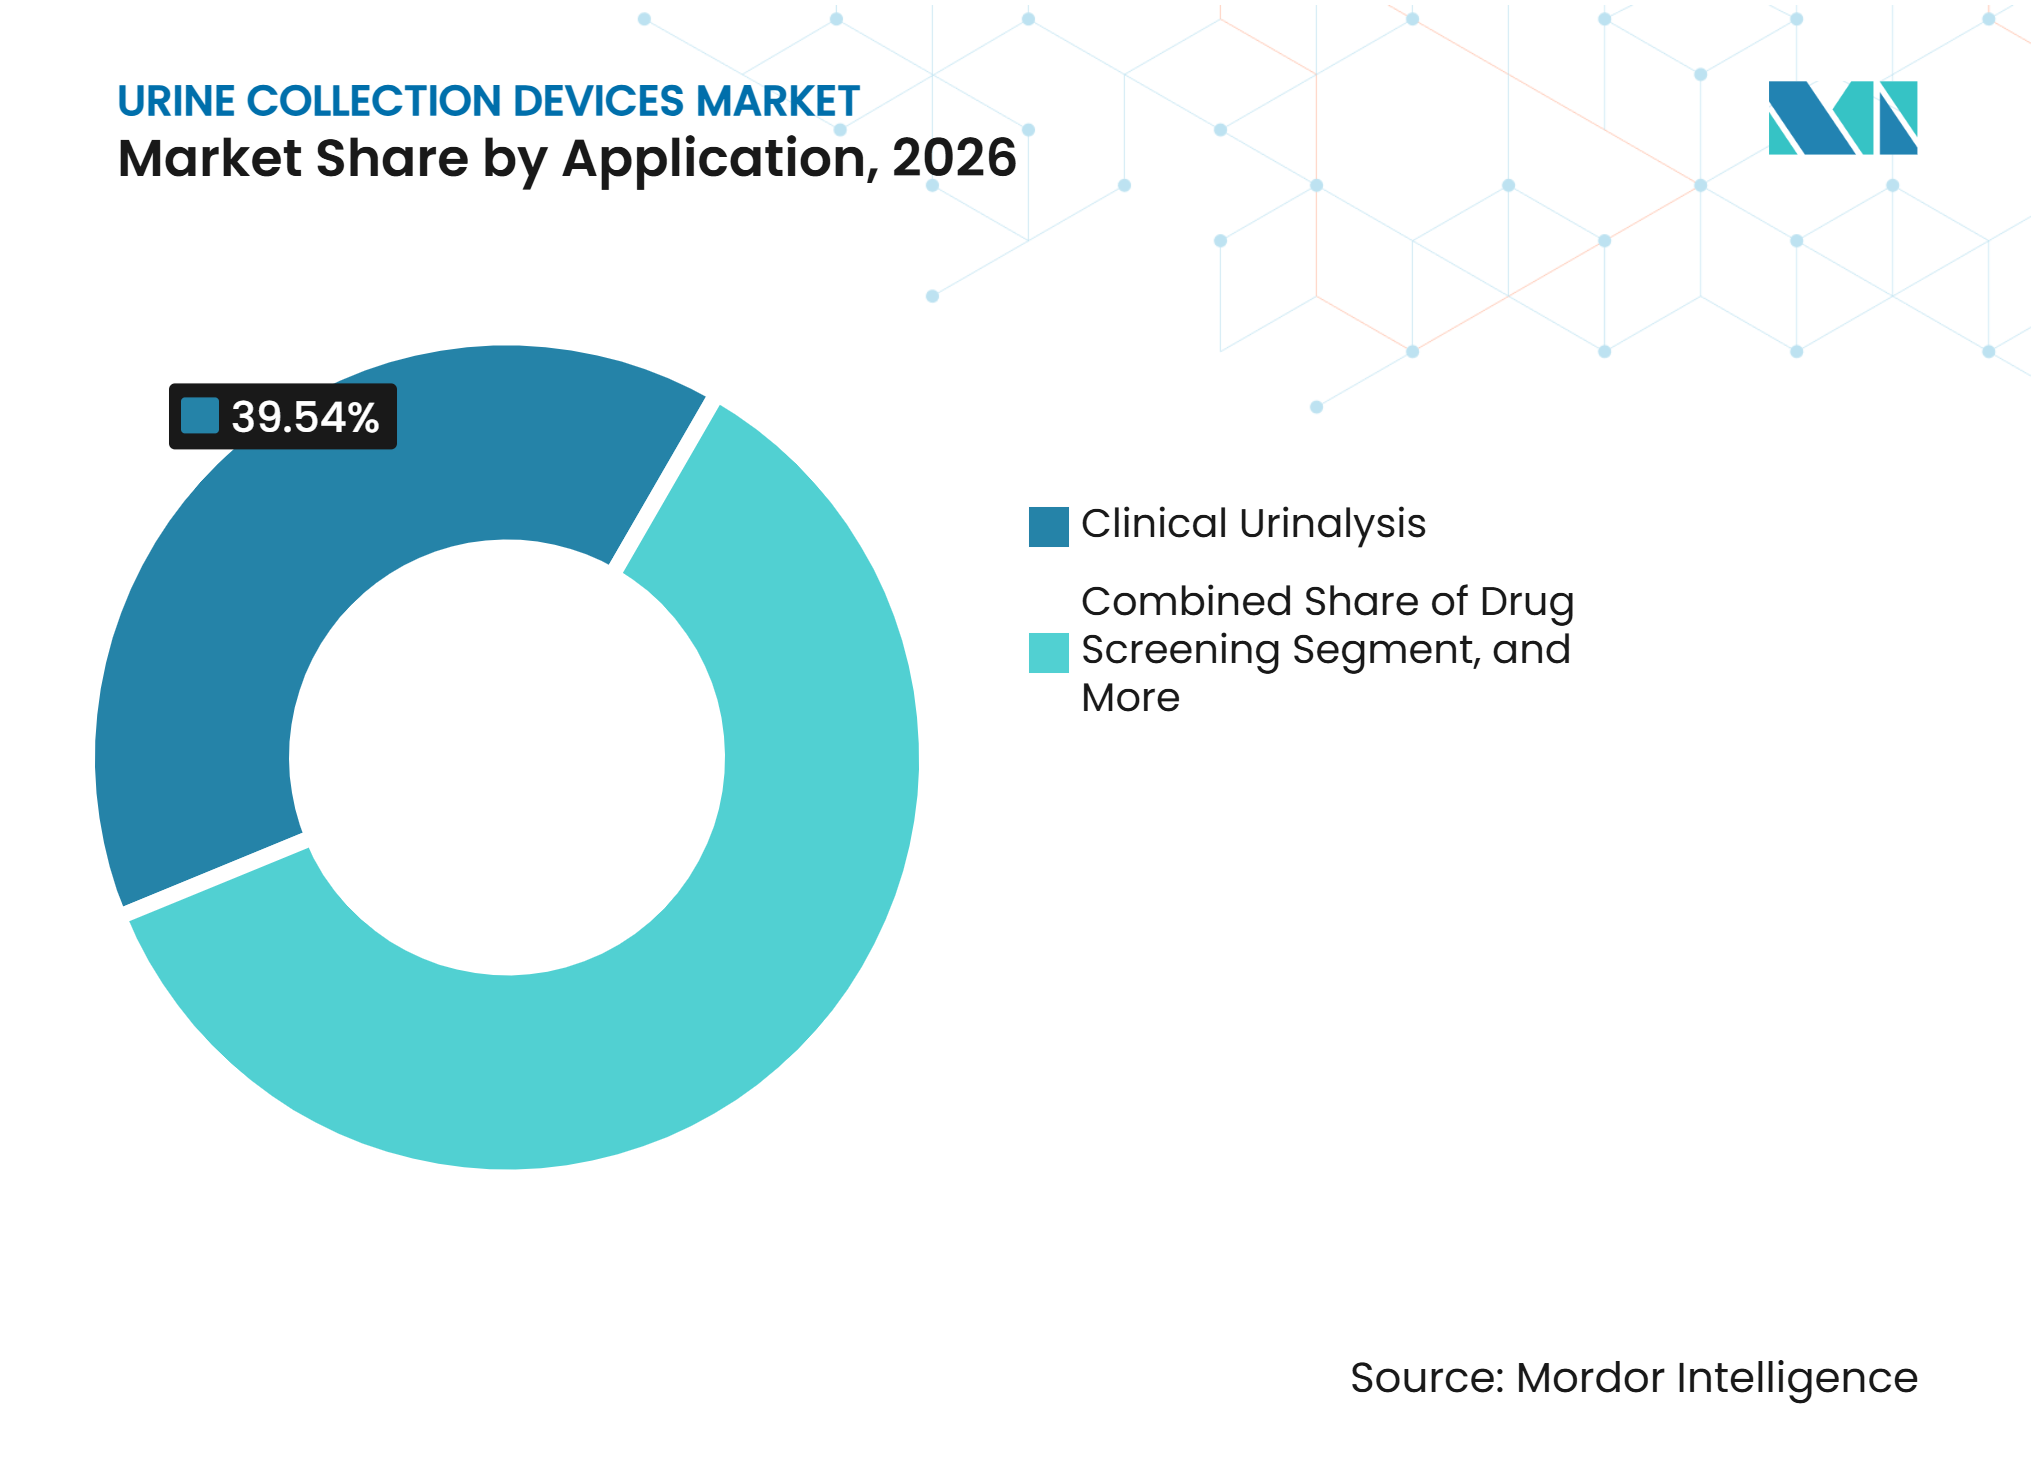
Urinanalyse führt, während Drogen-Screening schneller wächstDie klinische Urinanalyse entfiel im Jahr 2026 auf 39,54 % der Marktgröße für Urinsammelgeräte. Sie wird häufig in der Notfallmedizin, Nephrologie, Endokrinologie und in primären Testworkflows eingesetzt. Der Markt für Urinsammelgeräte ist auf standardisierte Behälter für eine konsistente Handhabung in Laboren und Point-of-Care-Standorten angewiesen. KI-gestützte Analysegeräte können mehrere Stoffwechselmarker aus einer Urinprobe messen und die Überwachung chronischer Erkrankungen erweitern.
Das Drogen-Screening soll bis 2032 mit einem CAGR von 8,54 % wachsen. Quest Diagnostics berichtete von einer deutlich höheren Fentanyl-Positivrate bei zufälligen Belegschaftstests als bei Einstellungstests. Arbeitgeber benötigen sichere Behälter für Multi-Panel-Tests, einschließlich manipulationssicherer Konstruktion, Verfälschungsscreening und Rückverfolgbarkeitsbeschriftung. Schwangerschaftstests und klinische Forschung bleiben weitere Anwendungen, während häusliche Kits konservierte Proben an Zentrallabore versenden können. Die Branche für Urinsammelgeräte wird zunehmend durch diese höherspezifizierten Anforderungen geprägt.

Nach Endnutzer:
Krankenhäuser bleiben die größten, während Labore die Nachfrage steigernKrankenhäuser und Kliniken hielten im Jahr 2026 einen Anteil von 55,32 % am Sektorumsatz. Der Markt für Urinsammelgeräte in Krankenhäusern spiegelt CAUTI-Präventionsspezifikationen für geschlossene Katheter-Sets und Rückflussschutz-Drainagebeutel wider. CDC-Leitlinien unterstützen eine sorgfältige Katheterauswahl und Wartungspraktiken. Die berichteten CAUTI-Interventionsergebnisse zeigen, wie institutionelle Programme eine konforme Beschaffung aufrechterhalten können.
Diagnostiklabore sollen bis 2032 mit einem CAGR von 8,65 % wachsen. Steigende Volumina in der klinischen Chemie, Mikrobiologie und beim Drogen-Screening erfordern standardisierte Formate für automatisierte Systeme. Das NFT-nadelfreie Transfersystem von SARSTEDT verwendet eine durchstechbare Membran, die sich nach dem Transfer wieder verschließt. Die häusliche Gesundheitsversorgung expandiert ebenfalls, da Kostenträger häusliche Katheterisierungsmaterialien erstatten, während Coloplast im Geschäftsjahr 2026 ein organisches Wachstum von 5 % im Bereich Kontinenzversorgung meldete. Ambulante Zentren und betriebsärztliche Kliniken schaffen weiteren Bedarf an dedizierten Probenentnahmematerialien.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 41,67 % am regionalen Umsatz. Der Markt für Urinsammelgeräte in Nordamerika wird durch Versicherungserstattungen, etablierte CAUTI-Präventionsprogramme und Produktentwicklung gestützt. BD gab an, dass seine Anlage in Broken Bow seit 2020 Investitionen von mehr als 50 Millionen USD erhalten hat. Die Anlage produziert Vacutainer-Röhrchen und Urinsammelprodukte in hohem Volumen. DOT-Anforderungen erhalten Urintests für sicherheitssensible Transportarbeiter aufrecht. Die Ausweitung von Fentanyl-Tests erhöht auch das Interesse an sicheren Probenbehältern. Im November 2025 kündigte Hollister einen erweiterten Medicare-Zugang zu geschlossenen intermittierenden Kathetern für bestimmte Rückenmarksverletzungs-Begünstigte ab Januar 2026 an. Kanada und Mexiko tragen durch das Wachstum privater Krankenhäuser und grenzüberschreitende Vertriebsnetze zur Nachfrage bei.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,54 % wachsen. Der Markt für Urinsammelgeräte in Asien-Pazifik profitiert davon, dass Krankenhausausbau, alternde Bevölkerungen und öffentliche Qualitätsprogramme die Einführung von Einweggeräten fördern. Indien baut seine Krankenhausinfrastruktur durch Programme wie Ayushman Bharat aus. Menschen ab 60 Jahren sollen bis 2026 voraussichtlich 11 % der indischen Bevölkerung ausmachen. Indiens Medizinprodukteverordnung 2017 und die ISO-13485-Ausrichtung prägen die Compliance-Erwartungen. China steigert die Nachfrage durch Krankenhausausbauten und höhere chirurgische Volumina. Japan und Australien unterstützen Premium-Geräte wie hydrophil beschichtete Katheter und elektronische Urinmessgeräte. Continence Health Australia berichtete, dass im Jahr 2025 7,2 Millionen Australier mit Inkontinenz leben. Südkoreas Medizintechnikexporte verbreitern die Versorgungsbasis der Region.
Europa, Naher Osten und Afrika sowie Südamerika
Europa setzt auf fortschrittliche Systeme in Deutschland, NHS-Beschaffung im Vereinigten Königreich und EU-MDR-Compliance. Die Marktgröße für Urinsammelgeräte in diesen Ländern profitiert von steigenden Budgets für die häusliche Pflege und der Erholung elektiver Eingriffe. Eine Studie aus dem Jahr 2025 schätzte, dass 55 Millionen bis 60 Millionen Europäer mit Harninkontinenz leben. Die EU-MDR begünstigt Produkte, die durch klinische Evidenz gestützt werden, und kann Markteintrittsbarrieren erhöhen. GCC-Länder bauen im Rahmen nationaler Gesundheitspläne ihre Krankenhauskapazitäten aus. Eine Meta-Analyse aus dem Jahr 2025 schätzte die Prävalenz von Harninkontinenz bei erwachsenen Frauen in Afrika auf 24 % in 22 Studien. Das Wachstum privater Krankenhäuser in Südafrika trägt zur regionalen Nachfragebasis bei. Brasilien führt die südamerikanische Nachfrage durch expandierende private Krankenhausgruppen und chirurgische Aktivitäten an. Argentiniens Gerätefertigungsbasis beginnt, benachbarte lateinamerikanische Märkte zu beliefern.
Wettbewerbslandschaft
Marktkonzentration
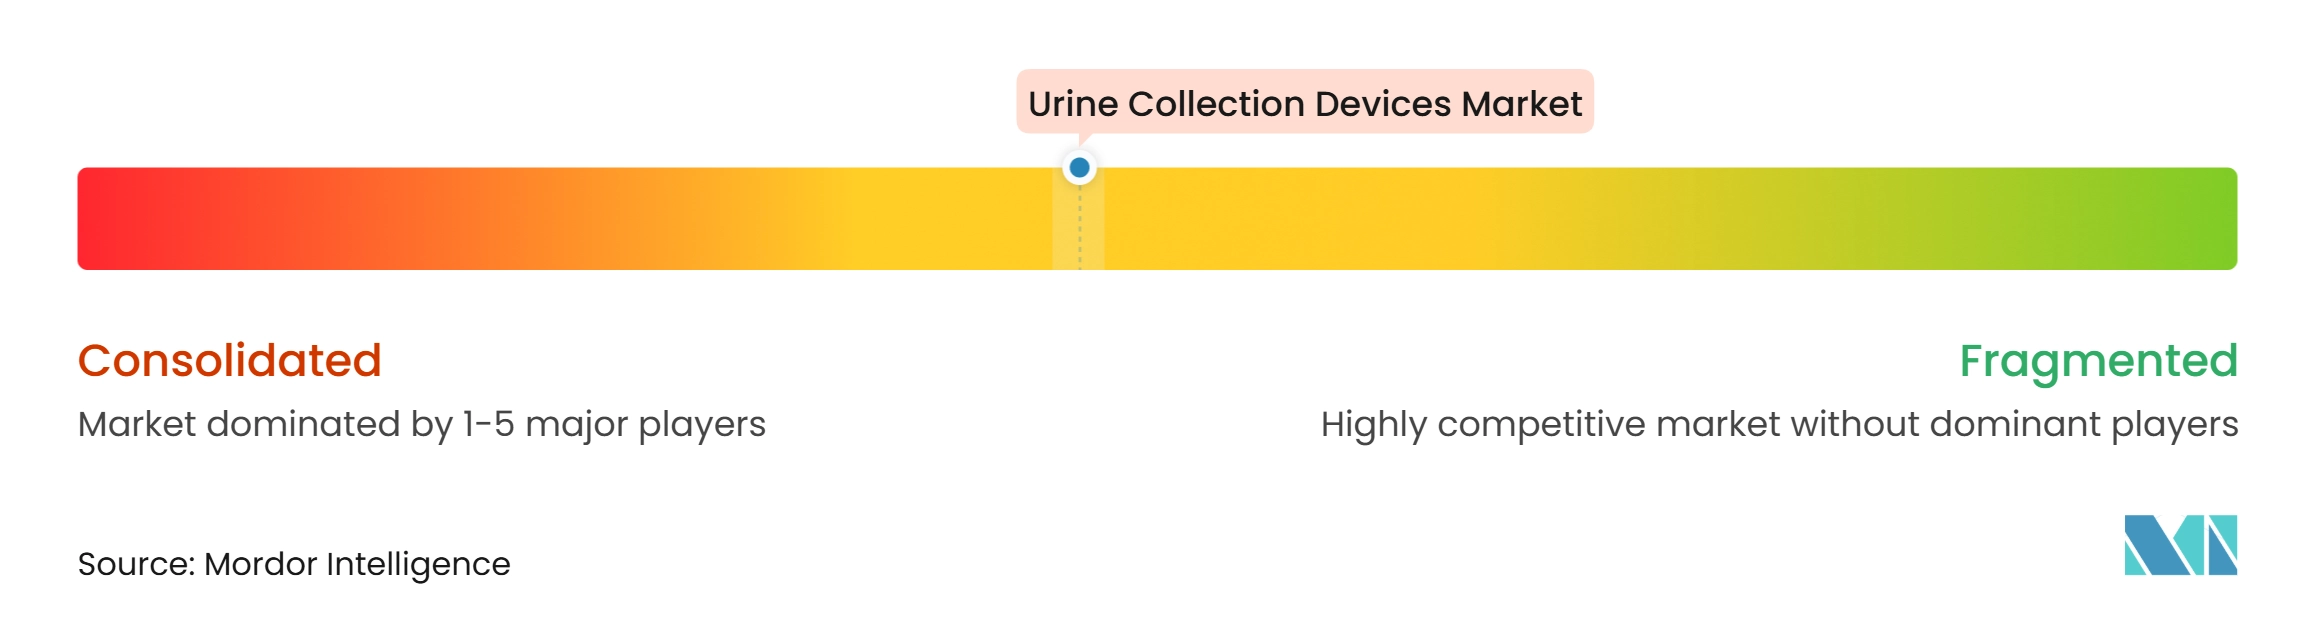
Der Markt für Urinsammelgeräte ist mäßig konzentriert, wobei BD, Coloplast, ConvaTec und Hollister etablierte Positionen in institutionellen Kanälen halten. Ihre Positionen beruhen auf Formularbeziehungen, Vertriebsreichweite und proprietären Produktplattformen. BD gab an, dass PureWick der führende externe Katheter in US-Krankenhäusern war. Das Unternehmen berichtete auch von mehr als 55 Millionen verkauften Einheiten und mehr als 4.500 Krankenhauskonten. Coloplast berichtete, dass sein Kontinenzversorgungsgeschäft im Geschäftsjahr 2026 organisch um 7 % wuchs, unterstützt durch zweistelliges Wachstum in den Vereinigten Staaten. Die Produktdifferenzierung umfasst hydrophile Oberflächen, Drainagedesigns und berührungsfreie Handhabung.
Der Markt für Urinsammelgeräte spiegelt auch aktiven Wettbewerb rund um geschlossene Übertragung, Probenintegrität und Biofilm-Management wider. SARSTEDTs NFT Urin Monovette verwendet ein nadelfreies Transferformat, das mit den ISO-23908-Sicherheitsprinzipien übereinstimmt. Diese Art von Design kann in Laboren, die sich auf Mitarbeitersicherheit und Kontaminationsreduzierung konzentrieren, Wechselkosten erzeugen. Im Januar 2025 führte Coloplast Luja Female in den Vereinigten Staaten mit Micro-hole Zone Technology ein. Das Produkt verwendet mehr als 50 Mikroöffnungen, um die Blasenentleerung ohne Katheterrepositionierung zu unterstützen. Im September 2025 stellte Coloplast Luja in den Mittelpunkt seiner Impact4-Strategie.
Portfolioänderungen schaffen auch Möglichkeiten für fokussierte Anbieter. Teleflex vereinbarte im Dezember 2025, seine Geschäftsbereiche Akutversorgung, Interventionelle Urologie und OEM für 2,03 Milliarden USD zu verkaufen. Die OEM-Veräußerung an Montagu und Kohlberg wurde im August 2026 für 1,5 Milliarden USD abgeschlossen. Nuwellis nutzte eine exklusive Vertriebsvereinbarung, um den neonatalen Probenentnahmebedarf zu decken. ConvaTec führte im September 2026 Cure Aqua für weibliche, männliche und pädiatrische Nutzer ein. Das Produkt verwendet DEHP/DINP-freie Materialien und eine berührungsfreie Hülle. Diese Schritte legen größeren Wert auf Sicherheit, Komfort und Abdeckung verschiedener Patientenanatomien.
Marktführer in der Branche für Urinsammelgeräte
-
Becton, Dickinson and Company
-
Thermo Fisher Scientific
-
Abbott
-
F. Hoffmann-La Roche Ltd
-
Medline Industries, LP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Urinsammelgeräte Unternehmen in diesem Bericht
- Abbott Laboratories
- ANGIPLAST PVT. LTD.
- B. Braun
- Beckton Dickinson
- BioDerm Inc.
- Cardinal Health
- Coloplast
- Consure Medical
- Convatec
- Roche
- Greiner Bio-One GmbH
- Hollister
- Medline Industries
- POLYMED
- QIAGEN
- Sarstedt
- Teleflex
- Thermo Fisher Scien
Neueste Industrielle Entwicklungen in Markt für Urinsammelgeräte
- November 2026: Nuwellis, Inc. sicherte sich exklusive US-Vertriebsrechte für das pädiatrische Urinsammelsystem Zorro-Flow®, ein bei der FDA registriertes nichtinvasives Klasse-II-Gerät aus weichem medizinischem Silikon, das für Neugeborene und Kleinkinder konzipiert ist; die vollständige US-Vermarktung ist ab dem ersten Quartal 2027 geplant. Das Produkt eliminiert Katheterisierung und suprapubische Aspiration bei kritisch kranken Kleinkindern und adressiert direkt die Lücke bei der neonatalen Urinsammlung in PICUs und CVICUs, wo Nuwellis etablierte Beziehungen zu 47 der führenden US-Kinderkrankenhäuser hat.
- September 2026: ConvaTec führte Cure Aqua, einen gebrauchsfertigen hydrophilen intermittierenden Katheter, in den USA und Kanada ein. Erhältlich in weiblichen, männlichen und pädiatrischen Ausführungen, ohne Aktivierungsschritt, frei von DEHP/DINP und BPA und mit einer berührungsfreien Handhabungshülle zur Reduzierung des Kontaminationsrisikos; weitere Markteinführungen außerhalb Nordamerikas sind geplant.
- August 2026: Wellspect HealthCare vervollständigte sein US-Surity-Portfolio mit der Einführung des Surity Urinary Management System, einem häuslichen saugbasierten externen Urinsammelgerät für mehr als 13 Millionen Amerikaner und ihre Pflegepersonen, die Harninkontinenz managen, mit leisem Nachtbetrieb zur Minimierung der Pflegebelastung.
Berichtsumfang des globalen Marktes für Urinsammelgeräte
Gemäß dem Berichtsumfang sind Urinsammelgeräte medizinische Produkte, die zur Sammlung, Aufbewahrung und manchmal Messung von Urin von Patienten verwendet werden. Sie umfassen Harnkatheter, Drainagebeutel und externe Sammelsysteme.
Der Markt für Urinsammelgeräte ist segmentiert nach Produkttyp, Patient, Anwendung, Endnutzer und Geografie. Nach Produkttyp ist der Markt in Urinsammel-Sets, Probenbeutel sowie Becher und Behälter segmentiert. Nach Patient ist der Markt in Erwachsene und Kinder segmentiert. Nach Anwendung ist der Markt in klinische Urinanalyse, Drogen-Screening, Schwangerschaftstests und klinische Forschung segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Diagnostiklabore, häusliche Gesundheitsversorgung und andere segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Urinsammel-Sets |
| Urinprobenbeutel |
| Urinbecher und -behälter |
| Erwachsene |
| Pädiatrisch |
| Klinische Urinanalyse |
| Drogen-Screening |
| Schwangerschaftstest |
| Klinische Forschung und Studien |
| Krankenhäuser und Kliniken |
| Diagnostiklabore |
| Häusliche Gesundheitsversorgung |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Urinsammel-Sets | |
| Urinprobenbeutel | ||
| Urinbecher und -behälter | ||
| Nach Patient | Erwachsene | |
| Pädiatrisch | ||
| Nach Anwendung | Klinische Urinanalyse | |
| Drogen-Screening | ||
| Schwangerschaftstest | ||
| Klinische Forschung und Studien | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Diagnostiklabore | ||
| Häusliche Gesundheitsversorgung | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Urinsammelgeräten an?
Die Nachfrage wird durch steigende Harninkontinenz, größeren Bedarf an häuslicher Pflege, CAUTI-Präventionsprogramme und häufigere diagnostische und betriebliche Urintestworkflows unterstützt.
Wie groß ist der Markt für Urinsammelgeräte?
Der Markt soll von 3,04 Milliarden USD im Jahr 2027 auf 3,99 Milliarden USD bis 2032 wachsen, was einem CAGR von 5,56 % entspricht.
Welcher Produkttyp führt die Nachfrage nach Urinsammelgeräten an?
Urinsammel-Sets hielten im Jahr 2026 einen Anteil von 58,32 %, da Krankenhäuser auf sterile geschlossene Systemprodukte im Rahmen etablierter Infektionskontrollprotokolle angewiesen sind.
Welche Anwendung wächst bei Urinsammelgeräten am schnellsten?
Das Drogen-Screening soll bis 2032 mit einem CAGR von 8,54 % wachsen. Betriebliche Tests erfordern manipulationssichere Behälter und eine klare Rückverfolgbarkeitshandhabung.
Welcher Endnutzer wird bis 2032 am schnellsten wachsen?
Diagnostiklabore sollen mit einem CAGR von 8,65 % wachsen, da klinische Chemie, Mikrobiologie und Drogen-Screening standardisierte Formate für die Automatisierung erfordern.
Welche Region hat die stärksten Wachstumsaussichten?
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,54 % wachsen, unterstützt durch KrankenhausInvestitionen, alternde Bevölkerungen, chirurgische Volumina und Qualitätssystemanforderungen.