
米国産業用ギアボックスサービス市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
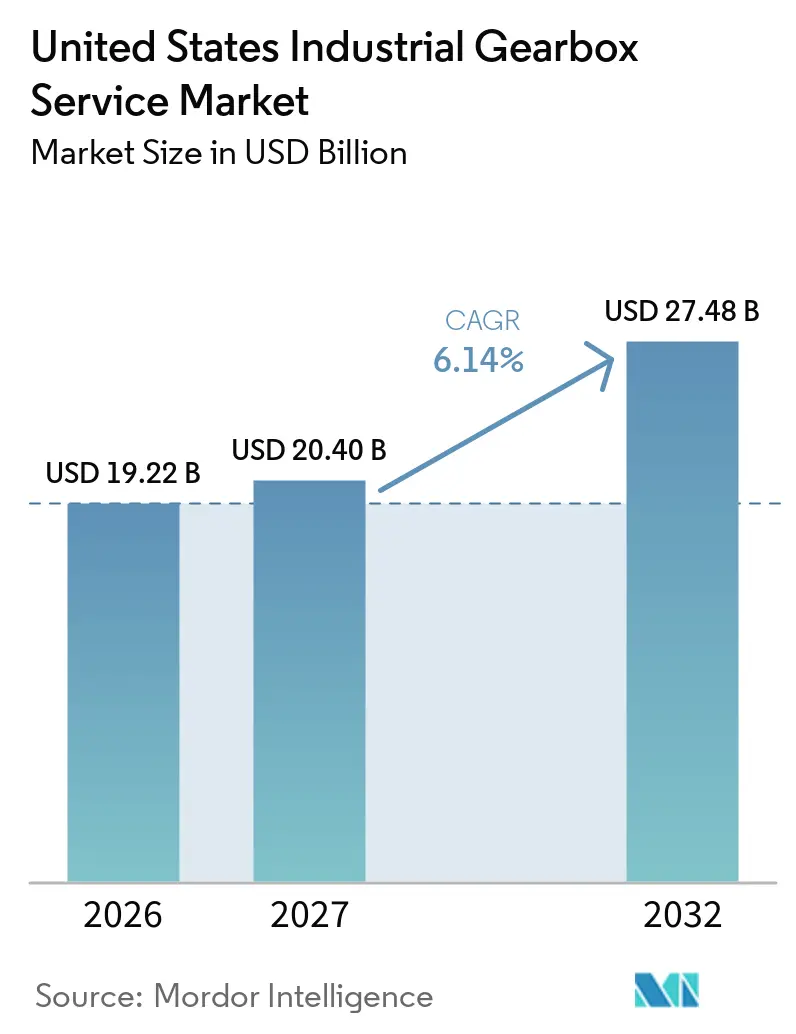
| 基準年の市場規模 (2026) | 19.22 十億米ドル |
| 市場規模 (2027) | 20.40 十億米ドル |
| 市場規模 (2032) | 27.48 十億米ドル |
| 成長率 (2027 - 2032) | 6.14 % |
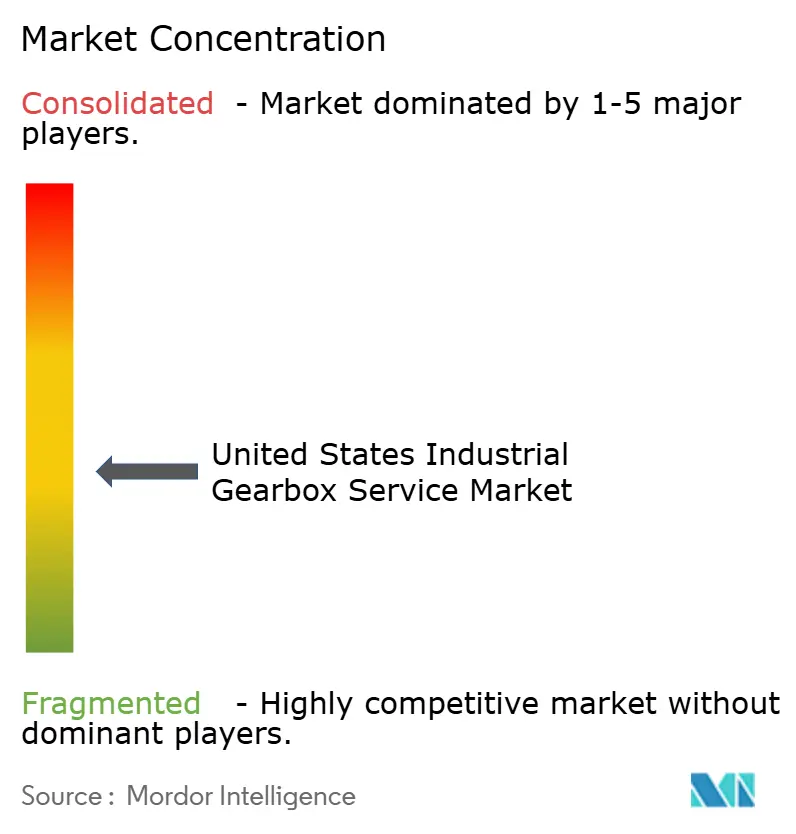
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国産業用ギアボックスサービス市場分析
米国産業用ギアボックスサービス市場規模は2026年に19.22 ビリオン 米ドルと評価され、2027年の20.40 ビリオン 米ドルから2032年には27.48 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.14%です。米国産業用ギアボックスサービス市場は、部品の単独交換ではなく、設備稼働率にサース料金を連動させる契約へと移行しています。高い交換コストは、ギアボックス集約型資産を持つ工場における修理・再生の意思決定を引き続き後押ししています。国内生産の拡大により、試運転から稼働まで支援を必要とする設置済み機器ベースも拡大しています。風力発電の再出力化、工場オートメーション、継続的な材料搬送は、診断・再生・フィールドサービス能力の必要性を高めています。機械修理スキルと接続型診断を組み合わせたプロバイダーは、長期的な顧客関係を維持するうえで有利な立場にあります。
主要レポートのポイント
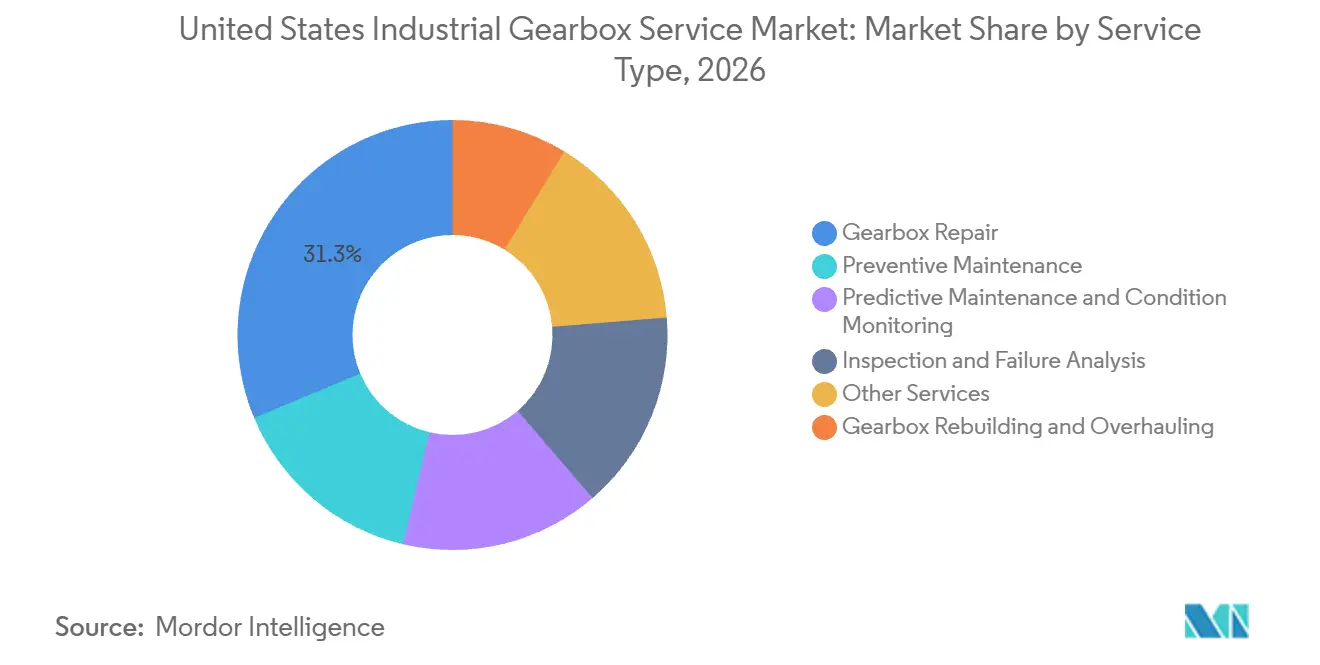
- サービスタイプ別では、ギアボックス修理が2026年に31.3%の収益シェアを占めてトップとなり、予知保全・状態監視は2032年までに8.1%のCAGRで拡大すると予測されています。
- ギアボックスタイプ別では、ヘリカルギアボックスが2026年に38.5%の収益シェアを保持し、プラネタリーギアボックスは2032年までに6.8%という最高のCAGRを記録すると予測されています。
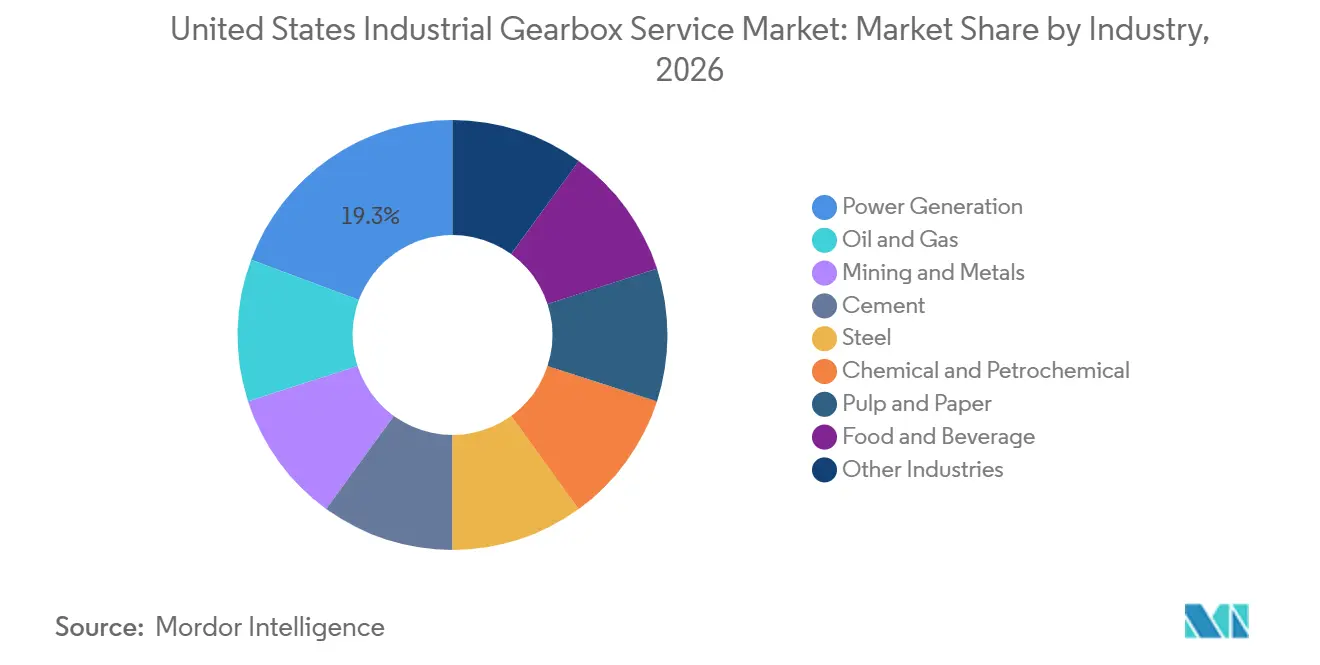
- 産業別では、発電が2026年の米国産業用ギアボックスサービス市場シェアの19.3%を占め、2032年までに6.4%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションおよびスマート製造へのレトロフィット | +1.2% | 全国規模、特に五大湖地域、ガルフコースト、南東部の製造回廊での早期成果 | 中期(2〜4年) |
| 老朽化した設置済み機器ベースと延期された更新需要 | +1.5% | 全国規模、特にラストベルトの重工業クラスターおよびテキサス州ガルフコーストの精製ハブで顕著 | 短期(2年以内) |
| 風力タービンギアボックスの寿命延長と再出力化 | +1.1% | グレートプレーンズ、太平洋岸北西部、アパラチア山脈の尾根沿いサイト | 中期(2〜4年) |
| 倉庫オートメーションおよび高負荷マテリアルハンドリング | +0.8% | 全国規模、内陸物流回廊に集中 | 短期(2年以内) |
| リショアリング、電力網の近代化、産業インフラ投資 | +1.0% | 全国規模、特に南東部および南西部の半導体・データセンター回廊での早期能力増強 | 長期(4年以上) |
| デジタル状態監視および稼働率連動型サービス契約 | +0.9% | 全国規模、連続稼働型プロセス産業での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業オートメーションおよびスマート製造へのレトロフィット
工場のレトロフィットは、米国産業用ギアボックスサービス市場における既存ギアボックス群の管理方法を変えています。レガシー設備にセンサーを追加した工場では、大規模な機械的故障が発生する前に、軸受・潤滑・振動・熱に関する懸念を特定できます。これにより、従来は監視されていなかった可能性のある資産に対する点検・分析・計画修理作業の価値が高まります。2025年に査読済みの研究が発表され、OPC UAフレームワークがレガシー産業機械全体にわたってコスト効率の高いデジタルレトロフィットを支援できることが示され、これらのアップグレードを最大規模の工場以外でも利用しやすくするのに役立っています。このシフトは機械作業の必要性をなくすものではありません。状態データは依然として実際の修理・オーバーホール・交換の意思決定につながる必要があるからです。設備データを解釈し、物理的な修理を完了できるサービス会社は、顧客に対してより包括的な対応を供できます。
米国産業用ギアボックスサービス市場は、レトロフィットが設備の劣化を生産スケジュールに合わせて作業を計画できるほど早期に特定した場合に恩恵を受けます。計画的な介入により、緊急労働力や急送部品への依存を軽減できます。これはまた、設備を継続的に稼働させる顧客にとってサービス契約をより有用なものにする可能性があります。接続型診断は、故障イベントに限定された関係ではなく、プロバイダーと顧客の間に継続的な関係を生み出します。したがって、商業的価値は定期的な監視・点検・計画保全活動へとシフトします。このモデルでは、プロバイダーが信頼性の高い診断プロセスを構築しながら、強力なギアボックス修理能力を維持することが求められます。
老朽化した設置済み機器ベースと延期された更新需要
産業用ギアボックスの設置済み機器ベースの大部分は、重工業製造、鉱業、セメント、プロセス用途において長年にわたって稼働してきました。これらのシステムは、歯車・軸受・シール・シャフト・ハウジングを修理または再生できる場合、多くの場合において引き続き使用可能です。したがって、米国産業用ギアボックスサービス市場は、新規設備を購入する代わりにライフサイクル延長の道を選ぶ顧客から恩恵を受けます。操業停止のコストが高く、互換性のあるユニットがすぐに入手できない場合、交換の意思決定はより困難になります。修理プロバイダーは、使い慣れたドライブトレインを稼働させ続ける分解・点検・機械加工・再試運転サービスで対応できます。これは、地域フィールドサービスと専門ワークショップ能力の両方に対する需要を支えます。
2026年に有効な国内鉄鋼コストと関税条件は、資本集約型操業における交換よりも修理の経済的根拠を強化しました。この効果は、新しいギアボックスの購入にエンジニアリング変更・設置作業・長期的な生産中断も必要となる場合に最も強く現れます。延期された更新は、顧客が機械的リスクを無視することを意味しません。多くの場合、オペレーターが信頼性を維持するためにより詳細な点検と計画的なオーバーホールを必要とすることを意味します。米国産業用ギアボックスサービス市場は、プロバイダーが再生によって顧客の操業要件を満たすことを示した場合に、この作業を獲得できます。これは、機械加工能力・技術文書・旧型設備設計の経験を持つ企業に有利です。
風力タービンギアボックスの寿命延長と再出力化
風力発電の再出力化は、米国産業用ギアボックスサービス市場に特化した作業源を生み出しています。GE Vernovaは2024年中に米国の風力タービン1ギガワット超の再出力化受注を受け、商業運転目標は2024年から2027年にかけて設定されています。[1] 再出力化作業には、ドライブトレインの評価・ギアボックス交換・軸受作業・関連サービス活動が含まれる場合があります。したがって、必要なエンジニアリング・揚重・物流・品質能力を持つプロバイダーに機会をもたらします。風力資産はサイト固有のアクセス制と厳しい操業条件に直面するため、この作業は一般的な産業修理とは技術的に異なります。風力ドライブトレインの専門知識を持つ企業は、これらのプロジェクトを活用して資産オーナーとの長期的なサービス関係を確立できます。
潜在的なサービスベースは、すでに受注されたプロジェクトを超えて広がっています。GE Vernovaは、推定10,500基のレガシー米国タービンが同社の再出力化プログラムの対象となる可能性があると述べています。米国エネルギー省は、ターゲットを絞った耐用年数終了時の対応により、完全なドライブトレイン交換なしにタービン寿命を最大15年延長できると指摘しています。[2] これにより、完全なギアボックス作業から軸受・シール・その他の部品介入まで、複数のレベルで需要が生まれます。したがって、米国産業用ギアボックスサービス市場は、大規模な再出力化プログラムと小規模な寿命延長プロジェクトの両方に対応できます。この組み合わせにより、既存の風力発電群全体で利用可能なサービス作業の範囲が広がります。
倉庫オートメーションおよび高負荷マテリアルハンドリング
自動化されたフルフィルメントセンターは、コンベヤシステム・自動搬送車・ロボット関連ドライブトレイン部品が厳しい稼働サイクルを通じて稼働することを必要とします。これらの操業は、スループットが設備稼働率に依存するため、計画外の停止に対する許容度が低いです。米国産業用ギアボックスサービス市場は、これらの高使用環境で稼働するギアボックスの点検・保全の必要性によって支えられています。プラネタリー設計は、コンパクトなユニットが高いトルク密度を提供できるため、自動搬送車や協働ロボットアームに関連しています。これは、プラネタリーギアボックスサービスがいくつかの確立されたギアボックスカテゴリーよりも速く成長すると予想される理由の説明に役立ちます。プロバイダーは、短い稼働時間に合った迅速な診断・部品供給・修理実践で対応する必要があります。
倉庫オペレーターはまた、設備データが保全タイミングを導くことができる状態監視契約の根拠を生み出しています。サービス契約は、稼働データが劣化を示した場合に、センサーレビューと点検・是正作業を組み合わせることができます。このアプローチは、プロバイダーがデジタルサービスと物理的修理の両方を支援できる場合により有用です。緊急修理のみに基づく関係よりも安定した収益を生み出すことができます。米国産業用ギアボックスサービス市場はまた、流通ネットワーク全体での自動化マテリアルハンドリングの広範な普及からも恩恵を受けます。コンベヤ・モバイルオートメーション・ロボットドライブトレインの要件を理解するサービス会社は、単一の最終用途セクターに依存することなくこの需要に対応できます。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練ギア修理技術者の不足 | -0.7% | 全国規模、職業訓練パイプラインが限られた地方の産業クラスターで最も深刻 | 長期(4年以上) |
| 長い操業停止期間と顧客によるオバーホールの延期 | -0.4% | 全国規模、化学・パルプ・紙・セメント産業で最も顕著 | 中期(2〜4年) |
| 接続型サービスにおける部品トレーサビリティとサイバーセキュリティゲーティング | -0.3% | 全国規模、エネルギー・化学・重要製造業に集中 | 中期(2〜4年) |
| 統合アクチュエーターおよびダイレクトドライブシステムへの代替 | -0.5% | 全国規模、当初は低トルク精密用途に限定 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練ギア修理技術者の不足
熟練労働力の確保は、サービスプロバイダーが複雑なギアボックス再生を完了する速度を制限する可能性があります。この作業には、歯車形状・軸受嵌め合い・シャフトアライメント・潤滑システム・精密な再組み立てに関する知識が必要です。これらのスキルは、正式なトレーニングだけでなく実践的な経験にも依存するため、迅速に代替することが困難です。能力が限られている場合、プロバイダーは修理待ちの長期化と高い人件費に直面する可能性があります。したがって、修理工場が需要に合わせて技術チームを拡大できない場合、米国産業用ギアボックスサービス市場の成長は遅くなる可能性があります。地方の産業地域は、専門修理職の人員配置において特に困難な場所となる可能性があります。
トレーニングプログラムはサービス会社が人材を育成するのに役立ちますが、そのプロセスには時間がかかります。ギアボックス作業には分解・再組み立て中に習得される判断力が含まれるため、見習い制度と実践的な再生指導が重要です。デジタルワークフローツールは、標準化された手順と設備記録で技術者を支援できます。しかし、複雑な故障分析や精密組み立てに必要な機械スキルを完全に代替するものではありません。米国産業用ギアボックスサービス市場は、経験豊富な技術者を確保し、その知識を新しいスタッフに移転できるプロバイダーに引き続き依存します。これにより、人材育成は一時的な採用問題ではなく、実際の操業要件となります。
接続型サービスにおける部品トレーサビリティとサイバーセキュリティゲーティング
接続型ギアボックスサービスは、エネルギー・化学・重要製造施設においてより長い承認プロセスに直面する可能性があります。顧客は、リモートアクセス・センサーデータ・設備記録がどのように保護されるかをサプライヤーに示すよう求める場合があります。2026年、CISA・NSA・FBI・米国エネルギー省・EPAは、Siemens S7シリーズPLCに影響を与える活発な脅威について警告し、重要製造業を標的セクターの一つとして特定しました。これにより、サイバーセキュリティはリモート監視または接続型診断を提供するプロバイダーにとって操業上の要件となっています。専任のセキュリティリソースを持たない中小企業にとっては特に困難な場合があります。保全の根拠が強い場合でも、資格要件によりデジタルサービス契約の採用が遅れる可能性があります。
標準と連邦ガイダンスにより期待されるコントロールはより明確になっていますが、実装作業も増加しています。IEC PAS 62443-1-6:2025は産業オートメーションおよび制御システムのセキュリティに対応しています。NIST特別刊行物800-82改訂4版は、情報技術と運用技術環境の分離を含む運用技術セキュリティの実践について説明しています。プロバイダーは、センサー接続とリモートサポートを設計する際にこれらの要件を考慮する必要があります。承認と統合作業が広範な場、米国産業用ギアボックスサービス市場では接続型サービスの採用が遅くなる可能性があります。顧客のセキュリティ要件を満たす企業は、その要件を資格上の優位性に変えることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
予知型契約が是正修理を上回るギアボックス修理は2026年の米国産業用ギアボックスサービス市場シェアの31.3%を占めました。多くの施設がギアボックスの故障または重大な点検結果の後に是正作業を必要とするため、このカテゴリーは引き続き重要です。修理には、ユニットがサービスに復帰する前の軸受交換・歯車作業・シャフト修理・シール作業・アライメント・テストが含まれる場合があります。再生・オーバーホール・予防保全は、完全な交換なしに資産寿命を延長しようとする顧客に中間的な選択肢を提供します。予知保全・状態監視は、振動・温度・潤滑・その他のデータを使用して発展中の懸念を特定し、2032年までに8.1%のCAGRで成長すると予想されています。
Flenderは、同社のAIQインテリジェントセンサーシステムが関連用途において計画外ダウンタイムを最大70%、保全コストを最大40%削減できると報告しました。点検・故障分析は、ユニットを修理・再生・交換すべきかどうかを顧客が判断するのに役立ち、潤滑剤分析・アップレーティング・トレーニングはライフサイクル関係を支援できます。米国産業用ギアボックスサービス市場は、老朽化した設備や予期しない故障に対して是正修理が引き続き必要とされる一方で、資産状態の証拠によって開始される作業へとシフトしています。これにより、より多くの活動が計画保全ウィンドウに移行し、プロバイダーが部品と労働力を準備する時間が生まれます。David Brown Santasaloは、DBS Transformが10時間未満のオンサイト作業内でリバースエンジニアリングに必要なドライブトレインデータを取得でき、狭い操業停止スケジュール中の意思決定を支援すると述べています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ギアボックスタイプ別:
ヘリカルの優位性とプラネタリーの勢いヘリカルギアボックスは2026年の米国産業用ギアボックスサービス市場シェアの38.5%を保持しました。その設置済み機器ベースは食品・飲料加工、パルプ・紙、化学プラント、一般製造業にわたっています。長い資産寿命は点検・修理・交換部品に対する需要を支えます。ウォームおよびスパーギアボックスはマテリアルハンドリングおよびパッケージング用途に引き続き対応し、ベベルギアボックスは鉱業コンベヤおよび鉄鋼圧延機ドライブにおいて引き続き重要です。Flenderはイリノイ州エルジンのサービスセンターを拡張し、2026年2月に操業を開始して、産業および風力顧客向けの倉庫能力・社内歯車再研削・統合保管を追加しました。
プラネタリーギアボックスは、庫オートメーション・協働ロボティクス・風力タービンドライブトレインに支えられ、2027年から2032年にかけて6.8%のCAGRで成長すると予測されています。太陽歯車・遊星歯車・リング歯車の相互作用は、サービス中に精密な組み立て・軸受予圧・シミングを必要とします。その複雑さにより労働力とエンジニアリングの要件が増加し、より高付加価値の修理作業を支援できます。SEW-EURODRIVEはサウスカロライナ州ウェルフォードでP2.eプラネタリーギアユニットの米国内組み立てを開始し、カタログ化された変速比のリードタイムは6週間です。Sumitomo Drive Technologiesは2026年6月にミシガン州のRiverside Spline & Gearを買収し、重要なサービス部品の遅延を削減できる国内精密歯車製造能力を追加しました。
産業別:
発電が市場を支え、風力がその範囲を再定義発電は2026年の米国産業用ギアボックスサービス市場規模の19.3%を占め、2032年までに6.4%のCAGRで成長すると予測されています。このセグメントには従来型発電資産と増加する風力ドライブトレインサービス要件が含まれます。Philadelphia Gearは米国サービスネットワークを通じて石炭・ガス・原子力・水力・風力顧客を支援しています。風力資産は点検・修理・部品交換・再出力化のライフサイクル要件を追加します。米国産業用ギアボックスサービス市場は、複数の発電技術にわたって完全なギアボックス作業とターゲットを絞った寿命延長活動に対応できます。
石油・ガスは、圧縮トレインギアボックスがガルフコースト全体で稼働しており、Baker HughesがLufkin GearsおよびAllen Gearsを通じて米国のセンター・オブ・エクセレンスで30以上の他のOEMブランドの設備をサービスしていると述べているため、引き続き重要です。鉱業・金属・鉄鋼・セメント・化学・石油化学・パルプ・紙の操業はすべて、操業および安全ニーズに基づく定期的なサービスを必要とします。食品・飲料加工は、洗浄環境がギアボックスの摩耗を加速させる可能性があるため、より頻繁な作業を必要とする場合があります。一般製造業もまた、修理および予防作業のための広範なフィールドベースを生み出しています。プロバイダーは、各用途における部品寿命に影響を与えるプロセス条件に合わせて方法と文書を適応させる必要があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
米国産業用ギアボックスサービス市場は、州境ではなく産業クラスターを中心に組織されています。ヒューストンからルイジアナ州を経てアラバマ州沿岸に至るガルフコースト回廊は、石油・ガス・化学・石油化学ギアボックスサービスにとって重要です。密集したプロセス産業は、信頼性の高いドライブトレイン支援を必要とする圧縮・ポンプ・生産資産の集中を生み出しています。Philadelphia Gearはヒューストン地域に施設を維持し、Baker Hughesは米国のセンター・オブ・エクセレンスを通じて歯車顧客にサービスを提供しています。Horsburgh & Scottは2026年4月にヒューストンを拠点とするFranklin Machine & Gearを買収し、ガルフコーストのフットプリントを拡大して精密CNC機械加工能力を追加しました。
五大湖地域とラストベルト(オハイオ州・ペンシルベニア州・ミシガン州・イリノイ州を含む)には、鉄鋼・紙・一般製造業における大規模な設置済み機器ベースがあります。その設置済み機器ベースは、長年にわたって稼働してきた設備の修理作業を支えます。Flenderのエルジン拡張は、中西部の産業および風力顧客向けの歯車再研削と部品保管へのアクセスを強化します。この地域はまた、発電・製造・プロセス産業にサービスを提供するネットワークを支援しています。老朽化した設備と新たな製造投資により、この地域は米国産業用ギアボックスサービス市場の中心であり続けています。
グレートプレーンズと山岳西部地域は、風力再出力化と電力網投資がサービス需要を形成するにつれて進化しています。2026年9月、米国エネルギー省は26州にわたる31件の電力網改善プロジェクトに19億 米ドルを発表し、23ギガワット超の追加電力網容量を目標としています。より大きな電力網容量は、プロジェクトが稼働するにつれてライフサイクル支援を必要とする再出力化された風力資産を支援できます。Hitachi Energyはまた、15億 米ドルの米国拡張プログラムの一環として、ミシシッピ州ガルマンに5億2,800万 米ドルの変圧器製造施設を発表し、設置済み機器ベースを拡大できる産業インフラ活動を示しています。
競合環境
米国産業用ギアボックスサービス市場は中程度に分散しています。OEMサービスネットワークは、マルチブランドの独立系プロバイダーおよび地域専門業者と競合しています。OEMネットワークは、オリジナル設備の知識・部品へのアクセス・確立されたサービス手順を組み合わせることができます。独立系プロバイダーは、マルチブランド修理能力・地域対応・機械加工の専門知識で競合しています。地域企業は、近接性と納期が決定的な場合に顧客を維持します。
The Timken CompanyはTimken Power Systems内でPhiladelphia GearとStandard Machineを運営し、歯車ドライブ修理とモーター・発電機・軸受保全を組み合わせています。FlenderはWinergy Service360アプローチを使用して、サードパーティギアボックスのサービスを含む保証および診断サービスを提供しています。同社のAIQセンサー製品は、機械的専門知識とともに状態データを求める顧客向けの接続型サービスモデルを支援します。David Brown SantasaloのDBS Transformは、構造化光スキャニングを使用してギアボックスシステムの文書化とリバースエンジニアリングを迅速化します。これらのアプローチは、確立されたメーカーと大規模な独立系企業が、より広範なライフサイクル支援と迅速な診断を通じてどのように競合しているかを示しています。
マルチブランドサービスプロバイダー間での統合が見られます。Horsburgh & Scottの2026年4月のFranklin Machine & Gear買収はガルフコーストへのリーチと精密CNC機械加工能力を追加し、Sumitomo Drive Technologiesは2026年6月にRiverside Spline & Gearを追加してサービスエコシステムに国内精密歯車製造を取り込みました。接続型稼働率連動型サービスは、センサーインフラ・データ解釈・安全な接続性・一定の信頼性責任を負う能力を必要とするため、まだ確立されていません。競合バランスは、修理実行・地域能力より広範なライフサイクル関係を支援する能力に引き続き依存します。
米国産業用ギアボックスサービス業界リーダー
-
The Timken Company
-
Baker Hughes
-
Xtek, Inc.
-
US Gearbox
-
Atlanta Gear Works, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
米国産業用ギアボックスサービス市場 このレポートでカバーされる企業
- Atlanta Gear Works, Inc.
- B & D Industrial, Inc.
- Baker Hughes Company
- C-B Gear & Machine, Inc.
- Churon Company
- Cleveland Gear Company, Inc.
- David Brown Santasalo USA Inc.
- Flender Corporation
- Houston Dynamic Service, Inc.
- Koffler Electrical Mechanical Apparatus Repair, Inc.
- Maintenance Plus, Inc.
- Motor & Gear Engineering, Inc.
- Precision Pump & Gear Works, Inc.
- SEW-EURODRIVE, Inc.
- Sumitomo Heavy Industries (S.H.I.) America, Inc.
- The Horsburgh & Scott Co.
- The Timken Company
- United Gear Works LLC
- US Gearbox, Inc.
- Xtek, Inc.
最近の産業開発事情 米国産業用ギアボックスサービス市場
- 2026年9月:米国エネルギー省はSPARKイニシアティブの下で26州にわたる31件の電力網改善プロジェクトに資金提供する意向を発表し、総投資額52億5,000万 米ドルに対して19億 米ドルの連邦資金を拠出しました。プロジェクトは1,500マイル超の送電線を再導体化または再建し、23ギガワット超の容量を追加することで、複数の州にわたる発電ギアボックスサービス需要を直接拡大します。
- 2026年9月:Hitachi Energyはミシシッピ州ガルマンに5億2,800万 米ドルの変圧器製造施設の計画を発表し、これは15億 米ドルの米国製造拡張の礎石となります。この投資は700以上の雇用を創出し、米国南部における持続的な産業インフラ整備を示すもので、下流のギアボックスサービス需要を生み出します。
米国産業用ギアボックスサービス市場レポートの範囲
産業用ギアボックスサービスは、工場および重機械で使用される機械的動力伝達ユニットの専門的な点検・保全・修理・オーバーホールを包含します。
米国産業用ギアボックスサービス市場は、サービスタイプ・ギアボックスタイプ・産業別に区分されています。サービスタイプ別では、市場はギアボックス修理・ギアボックス再生・オーバーホール・予防保全・予知保全・状態監視・点検・故障分析・その他のサービスに区分されています。ギアボックスタイプ別では、市場はヘリカルギアボックス・ベベルギアボックス・プラネタリーギアボックス・ウォームギアボックス・スパーギアボックス・その他のギアボックスタイプに区分されています。産業別では、市場は発電・石油・ガス・鉱業・金属・セメント・鉄鋼・化学・石油化学・パルプ・紙・食品・飲料・その他の産業に区分されています。各セグメントについて、市場規模と予測が金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ギアボックス修理 |
| ギアボックス再生・オーバーホール |
| 予防保全 |
| 予知保全・状態監視 |
| 点検・故障分析 |
| その他のサービス |
| ヘリカルギアボックス |
| ベベルギアボックス |
| プラネタリーギアボックス |
| ウォームギアボックス |
| スパーギアボックス |
| その他のギアボックスタイプ |
| 発電 |
| 石油・ガス |
| 鉱業・金属 |
| セメント |
| 鉄鋼 |
| 化学・石油化学 |
| パルプ・紙 |
| 食品・飲料 |
| その他の産業 |
| サービスタイプ別 | ギアボックス修理 |
| ギアボックス再生・オーバーホール | |
| 予防保全 | |
| 予知保全・状態監視 | |
| 点検・故障分析 | |
| その他のサービス | |
| ギアボックスタイプ別 | ヘリカルギアボックス |
| ベベルギアボックス | |
| プラネタリーギアボックス | |
| ウォームギアボックス | |
| スパーギアボックス | |
| その他のギアボックスタイプ | |
| 産業別 | 発電 |
| 石油・ガス | |
| 鉱業・金属 | |
| セメント | |
| 鉄鋼 | |
| 化学・石油化学 | |
| パルプ・紙 | |
| 食品・飲料 | |
| その他の産業 |
レポートで回答される主要な質問
米国産業用ギアボックスサービスの予測成長率はどのくらいですか?
米国産業用ギアボックスサービス市場規模は2026年に19.22 ビリオン 米ドルと評価され、2027年の20.40 ビリオン 米ドルから2032年には27.48 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.14%です。
最も速く成長しているサービスカテゴリーはどれですか?
予知保全・状態監視は2032年までに8.1%のCAGRで成長すると予測されています。
サービス収益をリードするギアボックスタイプはどれですか?
ヘリカルギアボックスは2026年に38.5%のシェアでサービス収益をリードしました。
風力タービンがギアボックスサービスに関連する理由は何ですか?
再出力化と寿命延長活動は、米国の風力発電群全体でドライブトレイン評価・ギアボックス作業・部品サービスを必要とします。
サービスプロバイダーにとっての主な人材課題は何ですか?
専門的なギアボックス再生作業は、実践的な機械加工・点検・組み立てスキルを持つ技術者に依存しています。
プロバイダーはどのようにサービス提供を差別化していますか?
プロバイダーは状態監視・デジタル点検・リバースエンジニアリング・機械加工・マルチブランド修理能力を追加しています。