
Marktgröße und Marktanteil des industriellen Getriebeservice in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 19.22 Milliarden US-Dollar |
| Marktgröße (2027) | 20.40 Milliarden US-Dollar |
| Marktgröße (2032) | 27.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.14 % |
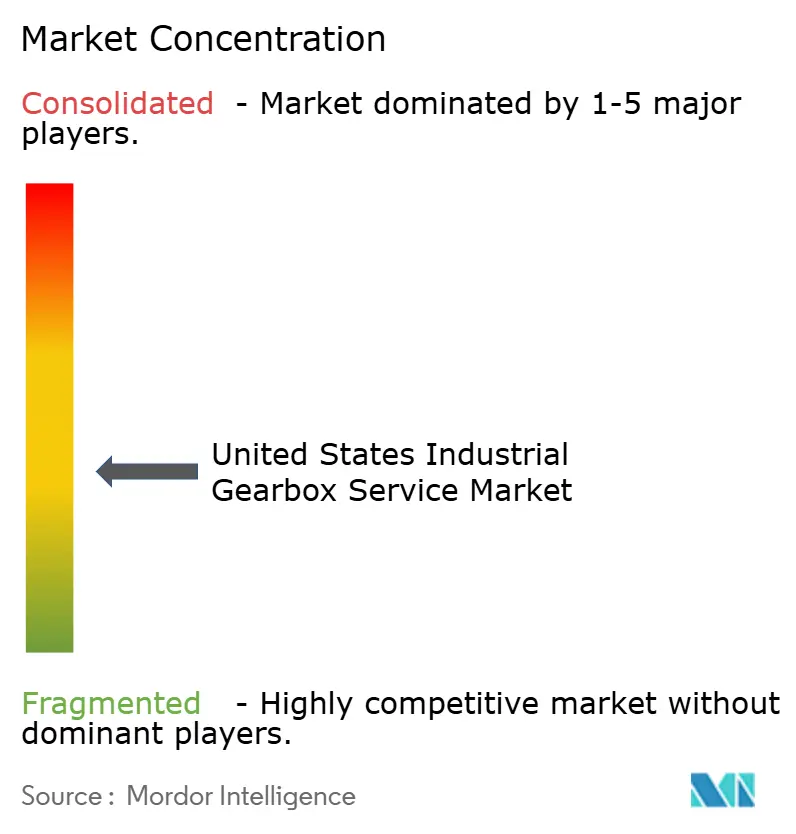
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des industriellen Getriebeservice in den Vereinigten Staaten von Mordor Intelligence
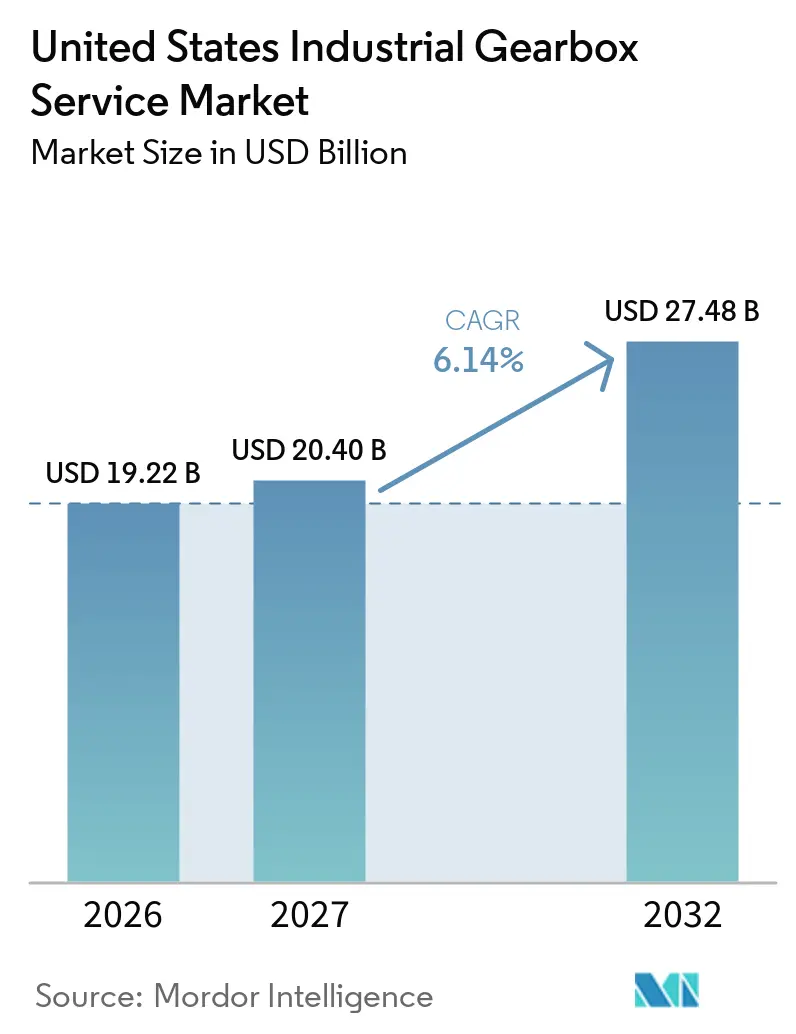
Die Marktgröße des industriellen Getriebeservice in den Vereinigten Staaten wurde im Jahr 2026 auf 19,22 Milliarden USD geschätzt und soll von 20,40 Milliarden USD im Jahr 2027 auf 27,48 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,14 % während des Prognosezeitraums (2027–2032). Der Markt für industriellen Getriebeservice in den Vereinigten Staaten entwickelt sich hin zu Verträgen, die Servicegebühren an die Geräteverfügbarkeit knüpfen, anstatt isolierte Teileersatzleistungen anzubieten. Höhere Ersatzkosten unterstützen weiterhin Reparatur- und Wiederaufbaumaßnahmen in Anlagen mit getriebeintensiven Anlagen. Die Ausweitung der inländischen Produktion schafft zudem eine breitere installierte Basis, die von der Inbetriebnahme bis zum Betrieb Unterstützung benötigt. Windkraftanlagen-Repowering, Fabrikautomatisierung und kontinuierlicher Materialtransport erhöhen den Bedarf an Diagnose-, Wiederaufbau- und Vor-Ort-Servicekapazitäten. Anbieter, die mechanische Reparaturkompetenz mit vernetzter Diagnose verbinden, sind besser positioniert, um langfristige Kundenbeziehungen zu erhalten.
Wichtigste Erkenntnisse des Berichts
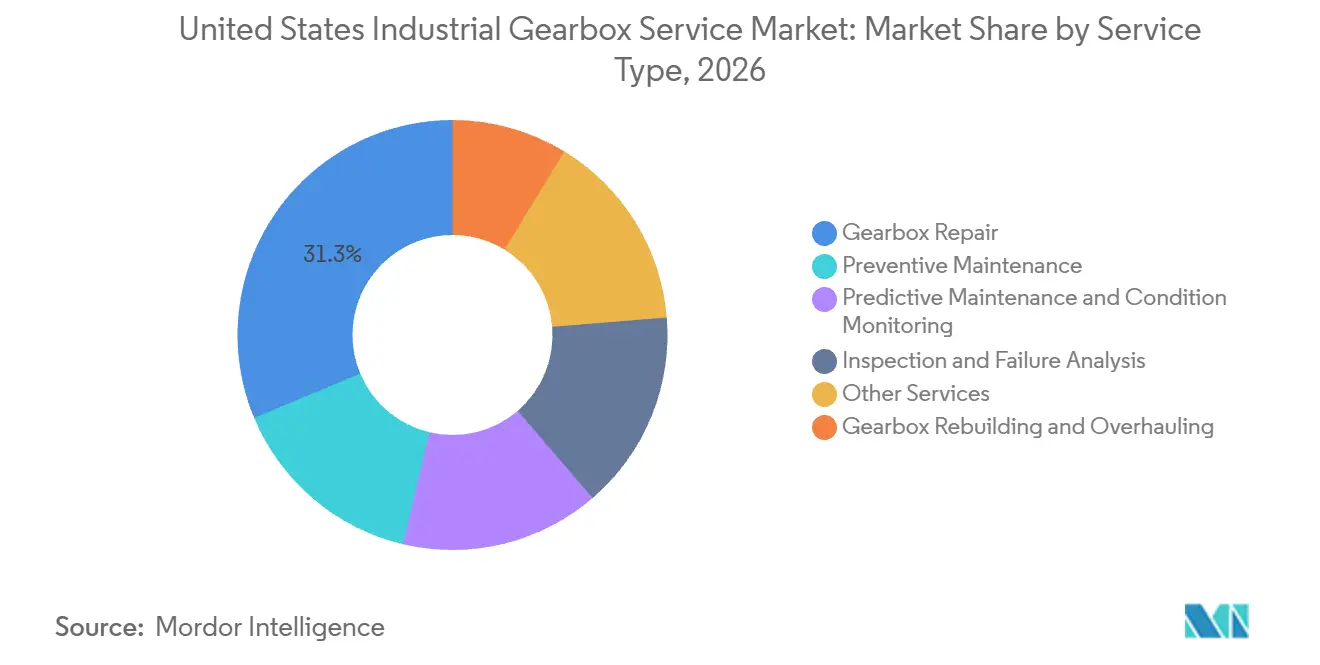
- Nach Serviceart führte Getriebereparatur im Jahr 2026 mit einem Umsatzanteil von 31,3 %, während Predictive Maintenance und Zustandsüberwachung bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen wird.
- Nach Getriebetyp hielten Stirnradgetriebe im Jahr 2026 einen Umsatzanteil von 38,5 %, während Planetengetriebe mit einem prognostizierten CAGR von 6,8 % bis 2032 das höchste Wachstum verzeichneten.
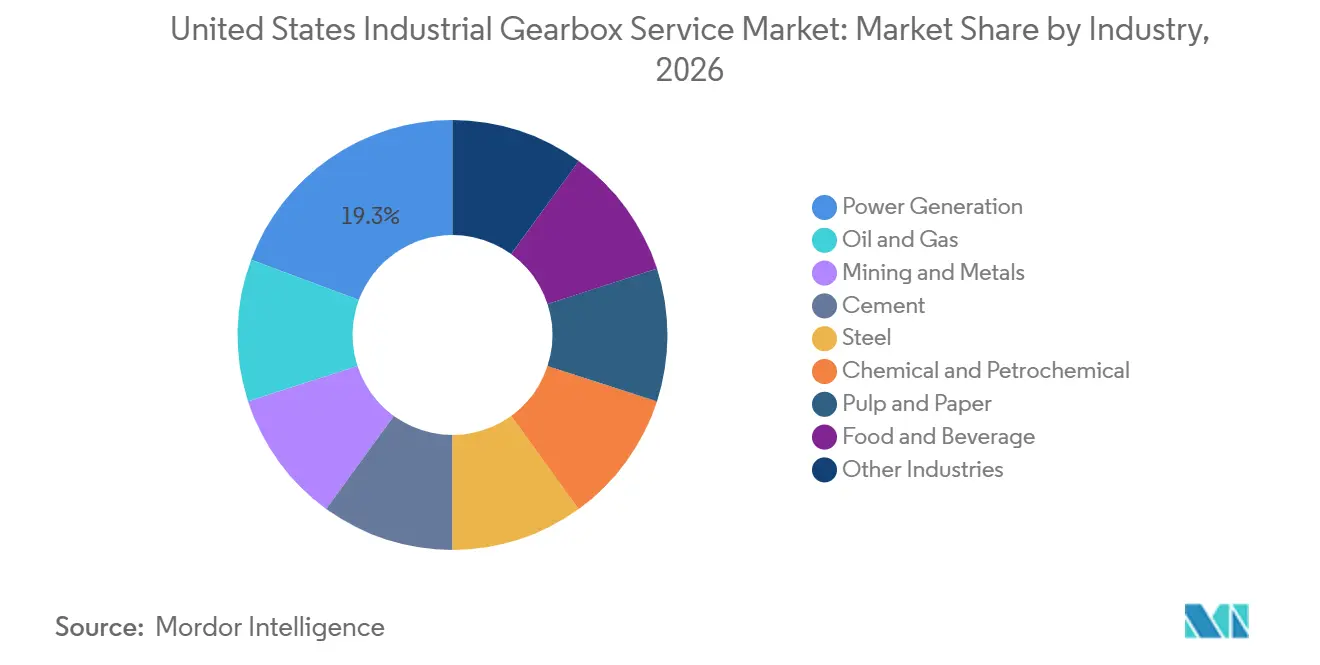
- Nach Industrie entfiel auf Stromerzeugung im Jahr 2026 ein Anteil von 19,3 % am Markt für industriellen Getriebeservice in den Vereinigten Staaten, mit einer prognostizierten Wachstumsrate von 6,4 % CAGR bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Automatisierung und Nachrüstungen für intelligente Fertigung | +1.2% | National, mit frühen Gewinnen in den Fertigungskorridoren der Großen Seen, der Golfküste und des Südostens | Mittelfristig (2–4 Jahre) |
| Alternde installierte Basis und aufgeschobene Ersatznachfrage | +1.5% | National, am stärksten ausgeprägt in schwer-industriellen Clustern des Rust Belt und in Raffineriezentren an der texanischen Golfküste | Kurzfristig (≤ 2 Jahre) |
| Lebensverlängerung und Repowering von Windkraftanlagengetrieben | +1.1% | Standorte in den Great Plains, im pazifischen Nordwesten und entlang der Appalachen-Kammlinien | Mittelfristig (2–4 Jahre) |
| Lagerautomatisierung und Schwerlast-Materialhandhabung | +0.8% | National, konzentriert in Binnenlager-Logistikkorridoren | Kurzfristig (≤ 2 Jahre) |
| Reshoring, Netzmodernisierung und Investitionen in industrielle Infrastruktur | +1.0% | National, mit frühen Kapazitätserweiterungen in Halbleiter- und Rechenzentrumskorridoren im Südosten und Südwesten | Langfristig (≥ 4 Jahre) |
| Digitale Zustandsüberwachung und verfügbarkeitsbasierte Serviceverträge | +0.9% | National, mit schnellerer Akzeptanz in kontinuierlich betriebenen Prozessindustrien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Automatisierung und Nachrüstungen für intelligente Fertigung
Fabriknachrüstungen verändern die Art und Weise, wie bestehende Getriebeflotten im Markt für industriellen Getriebeservice in den Vereinigten Staaten verwaltet werden. Anlagen, die Sensoren an Altanlagen nachrüsten, können Lager-, Schmier-, Vibrations- und Wärmeprobleme erkennen, bevor ein größerer mechanischer Ausfall eintritt. Dies erhöht den Wert von Inspektions-, Analyse- und geplanten Reparaturarbeiten an Anlagen, die andernfalls unüberwacht geblieben wären. Eine 2025 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass OPC-UA-Frameworks kostengünstige digitale Nachrüstungen an veralteten Industriemaschinen unterstützen können, was diese Upgrades auch für kleinere Fabriken zugänglich macht. Der Wandel beseitigt nicht den Bedarf an mechanischer Arbeit, da Zustandsdaten weiterhin zu praktischen Reparatur-, Überholungs- oder Ersatzentscheidungen führen müssen. Serviceunternehmen, die Gerätedaten interpretieren und die physische Reparatur durchführen können, bieten ihren Kunden eine umfassendere Lösung.
Der Markt für industriellen Getriebeservice in den Vereinigten Staaten profitiert, wenn eine Nachrüstung einen Geräteverschleiß früh genug erkennt, damit die Arbeiten rund um die Produktionspläne geplant werden können. Geplante Eingriffe können den Druck verringern, Notfallarbeitskräfte und beschleunigte Teilelieferungen einzusetzen. Dies kann auch Serviceverträge für Kunden attraktiver machen, die Geräte kontinuierlich betreiben. Vernetzte Diagnose schafft eine fortlaufende Beziehung zwischen Anbieter und Kunde, anstatt eine auf ein Ausfallsereignis beschränkte Beziehung. Der kommerzielle Wert verlagert sich daher hin zu wiederkehrender Überwachungs-, Inspektions- und geplanter Wartungsaktivität. Dieses Modell erfordert von den Anbietern den Aufbau glaubwürdiger Diagnoseprozesse bei gleichzeitiger Beibehaltung starker Getriebereparaturkapazitäten.
Alternde installierte Basis und aufgeschobene Ersatznachfrage
Ein großer Teil der installierten Getriebeflotte ist seit vielen Jahren in der Schwerstfertigung, im Bergbau, in der Zement- und Prozessindustrie im Einsatz. Diese Systeme bleiben oft betriebsfähig, wenn Zahnräder, Lager, Dichtungen, Wellen und Gehäuse repariert oder wiederaufgebaut werden können. Der Markt für industriellen Getriebeservice in den Vereinigten Staaten profitiert daher von Kunden, die einen Lebenszyklus-Verlängerungspfad wählen, anstatt neue Geräte zu kaufen. Ersatzentscheidungen werden schwieriger, wenn die Betriebskosten eines Stillstands hoch sind und eine kompatible Einheit möglicherweise nicht sofort verfügbar ist. Reparaturanbieter können mit Zerlegungs-, Inspektions-, Bearbeitungs- und Wiederinbetriebnahmediensten reagieren, die einen vertrauten Antriebsstrang im Betrieb halten. Dies unterstützt die Nachfrage nach regionalem Vor-Ort-Service und spezialisierter Werkstattkapazität.
Inländische Stahlkosten und im Jahr 2026 aktive Zollbedingungen verstärkten die wirtschaftliche Argumentation für Reparatur statt Ersatz in kapitalintensiven Betrieben. Der Effekt ist am stärksten dort, wo ein neuer Getriebekauf auch technische Änderungen, Installationsarbeiten und eine längere Produktionsunterbrechung erfordert. Aufgeschobener Ersatz bedeutet nicht, dass Kunden mechanische Risiken ignorieren. Es bedeutet oft, dass Betreiber detailliertere Inspektionen und geplante Überholungen benötigen, um die Zuverlässigkeit aufrechtzuerhalten. Der Markt für industriellen Getriebeservice in den Vereinigten Staaten kann diese Arbeit erfassen, wenn Anbieter nachweisen, dass ein Wiederaufbau die Betriebsanforderungen des Kunden erfüllt. Dies begünstigt Unternehmen mit Bearbeitungskapazität, technischer Dokumentation und Erfahrung mit älteren Gerätekonstruktionen.
Lebensverlängerung und Repowering von Windkraftanlagengetrieben
Windkraftanlagen-Repowering schafft eine spezialisierte Arbeitsquelle für den Markt für industriellen Getriebeservice in den Vereinigten Staaten. GE Vernova erhielt im Jahr 2024 Aufträge zum Repowering von mehr als 1 Gigawatt US-amerikanischer Windkraftanlagen, mit kommerziellen Betriebszielen von 2024 bis 2027.[1] Repowering-Arbeiten können Antriebsstrangbewertung, Getriebeaustausch, Lagerarbeiten und damit verbundene Serviceaktivitäten umfassen. Dies schafft daher Möglichkeiten für Anbieter mit den erforderlichen Ingenieur-, Hebe-, Logistik- und Qualitätskapazitäten. Die Arbeit unterscheidet sich technisch von allgemeiner Industriereparatur, da Windkraftanlagen standortspezifische Zugangsbeschränkungen und anspruchsvolle Betriebsbedingungen aufweisen. Unternehmen mit Windkraftantriebsstrang-Expertise können diese Projekte nutzen, um längerfristige Servicebeziehungen mit Anlageneigentümern aufzubauen.
Die potenzielle Servicebasis geht über die bereits beauftragten Projekte hinaus. GE Vernova gibt an, dass schätzungsweise 10.500 ältere US-Turbinen für sein Repower-Programm in Frage kommen könnten. Das US-Energieministerium stellt fest, dass gezielte Maßnahmen am Ende der Betriebszeit die Lebensdauer von Turbinen um bis zu 15 Jahre verlängern können, ohne einen vollständigen Antriebsstrangtausch.[2] Dies schafft Nachfrage auf mehreren Ebenen, von vollständigen Getriebearbeiten bis hin zu Lager-, Dichtungs- und anderen Komponenteneingriffen. Der Markt für industriellen Getriebeservice in den Vereinigten Staaten kann daher sowohl große Repowering-Programme als auch kleinere Lebensverlängerungsprojekte bedienen. Diese Kombination erweitert das Spektrum der verfügbaren Servicearbeiten über die bestehende Windkraftflotte hinaus.
Lagerautomatisierung und Schwerlast-Materialhandhabung
Automatisierte Fulfillment-Center erfordern Fördersysteme, fahrerlose Transportsysteme und roboterbezogene Antriebsstrangkomponenten, um anspruchsvolle Betriebszyklen zu bewältigen. Diese Betriebe haben eine geringe Toleranz für ungeplante Stopps, da der Durchsatz von der Geräteverfügbarkeit abhängt. Der Markt für industriellen Getriebeservice in den Vereinigten Staaten wird durch den Bedarf gestützt, Getriebe in diesen stark beanspruchten Umgebungen zu inspizieren und zu warten. Planetengetriebe sind in fahrerlosen Transportsystemen und kollaborativen Roboterarmen relevant, da kompakte Einheiten eine hohe Drehmomentverdichtung bieten können. Dies erklärt, warum der Planetengetriebeservice voraussichtlich schneller wachsen wird als mehrere etablierte Getriebkategorien. Anbieter müssen mit schneller Diagnose, Teileverfügbarkeit und Reparaturpraktiken reagieren, die in kurze Betriebsfenster passen.
Lagerbetreiber schaffen auch einen Anreiz für Zustandsüberwachungsverträge, bei denen Gerätedaten den Wartungszeitpunkt steuern können. Eine Servicevereinbarung kann Sensorüberprüfung mit Inspektion und Korrekturarbeiten kombinieren, wenn Betriebsdaten auf Verschlechterung hinweisen. Dieser Ansatz ist nützlicher, wenn der Anbieter sowohl den digitalen Service als auch die physische Reparatur unterstützen kann. Er kann stabilere Einnahmen schaffen als eine Beziehung, die nur auf Notfallreparaturen basiert. Der Markt für industriellen Getriebeservice in den Vereinigten Staaten profitiert auch von der breiteren Verbreitung automatisierter Materialhandhabung in Verteilernetzwerken. Serviceunternehmen, die die Anforderungen von Förder-, mobilen Automatisierungs- und Roboter-Antriebssträngen verstehen, können diese Nachfrage bedienen, ohne sich auf einen einzigen Endverbrauchssektor zu stützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Getriebereparaturtechnikern | -0.7% | National, am stärksten ausgeprägt in ländlichen Industrieclustern mit begrenzter Berufsausbildungspipeline | Langfristig (≥ 4 Jahre) |
| Lange Stillstandsfenster und Kundenaufschub von Überholungen | -0.4% | National, am deutlichsten in der Chemie-, Zellstoff- und Papier- sowie Zementindustrie | Mittelfristig (2–4 Jahre) |
| Komponentennachverfolgbarkeit und Cybersicherheitsanforderungen für vernetzten Service | -0.3% | National, konzentriert in Energie, Chemie und kritischer Fertigung | Mittelfristig (2–4 Jahre) |
| Substitution durch integrierte Aktuatoren und Direktantriebssysteme | -0.5% | National, zunächst begrenzt auf Präzisionsanwendungen mit geringem Drehmoment | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Getriebereparaturtechnikern
Die Verfügbarkeit qualifizierter Arbeitskräfte kann die Geschwindigkeit begrenzen, mit der Serviceanbieter komplexe Getriebewiederaufbauten abschließen. Die Arbeit erfordert Kenntnisse über Zahnradgeometrie, Lagerpassungen, Wellenausrichtung, Schmiersysteme und präzise Wiedermontage. Diese Fähigkeiten sind schwer schnell zu ersetzen, da sie sowohl von praktischer Erfahrung als auch von formaler Ausbildung abhängen. Wenn die Kapazität begrenzt ist, können Anbieter mit längeren Reparaturwarteschlangen und höheren Arbeitskosten konfrontiert sein. Der Markt für industriellen Getriebeservice in den Vereinigten Staaten kann daher langsamer wachsen, wenn Reparaturwerkstätten ihre technischen Teams nicht im Einklang mit der Nachfrage skalieren können. Ländliche Industriegebiete können besonders schwierige Standorte für die Besetzung spezialisierter Reparaturrollen sein.
Ausbildungsprogramme können Serviceunternehmen dabei helfen, ihre Belegschaft zu entwickeln, aber der Prozess braucht Zeit. Ausbildungs- und praxisnahe Wiederaufbauschulungen sind wichtig, da Getriebearbeiten Urteilsvermögen erfordern, das beim Zerlegen und Wiederzusammenbauen erlernt wird. Digitale Workflow-Tools können Techniker mit standardisierten Verfahren und Geräteaufzeichnungen unterstützen. Sie ersetzen jedoch nicht vollständig die mechanischen Fähigkeiten, die für komplexe Fehleranalysen oder Präzisionsmontagen erforderlich sind. Der Markt für industriellen Getriebeservice in den Vereinigten Staaten wird weiterhin von Anbietern abhängig sein, die erfahrene Techniker halten und ihr Wissen an neuere Mitarbeiter weitergeben können. Dies macht die Personalentwicklung zu einer praktischen Betriebsanforderung und nicht zu einem vorübergehenden Einstellungsproblem.
Komponentennachverfolgbarkeit und Cybersicherheitsanforderungen für vernetzten Service
Vernetzter Getriebeservice kann in Energie-, Chemie- und kritischen Fertigungsanlagen längere Genehmigungsprozesse durchlaufen. Kunden können von Lieferanten verlangen, darzulegen, wie Fernzugriff, Sensordaten und Geräteaufzeichnungen geschützt werden. Im Jahr 2026 warnten CISA, NSA, FBI, das US-Energieministerium und die US-Umweltschutzbehörde vor einer aktiven Bedrohung, die Siemens S7-Serie PLCs betrifft, und identifizierten kritische Fertigung als einen der Zielsektoren. Dies macht Cybersicherheit zu einer betrieblichen Anforderung für Anbieter, die Fernüberwachung oder vernetzte Diagnose anbieten. Dies kann besonders herausfordernd für kleinere Unternehmen sein, denen dedizierte Sicherheitsressourcen fehlen. Qualifikationsanforderungen können die Einführung digitaler Serviceverträge verzögern, selbst wenn der Wartungsfall berzeugend ist.
Normen und Bundesrichtlinien machen die erwarteten Kontrollen klarer, fügen aber auch Implementierungsaufwand hinzu. IEC PAS 62443-1-6:2025 befasst sich mit der Sicherheit industrieller Automatisierungs- und Steuerungssysteme. NIST Special Publication 800-82 Revision 4 beschreibt Sicherheitspraktiken für Betriebstechnologie, einschließlich der Trennung zwischen Informationstechnologie- und Betriebstechnologieumgebungen. Anbieter müssen diese Erwartungen bei der Gestaltung von Sensorkonnektivität und Fernunterstützung berücksichtigen. Der Markt für industriellen Getriebeservice in den Vereinigten Staaten könnte eine langsamere Einführung vernetzter Services verzeichnen, wo Genehmigungs- und Integrationsarbeiten umfangreich sind. Unternehmen, die die Sicherheitserwartungen der Kunden erfüllen, können diese Anforderung in einen Qualifikationsvorteil umwandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart:
Predictive-Verträge übertreffen KorrektivreparaturenGetriebereparatur entfiel im Jahr 2026 auf 31,3 % des Marktanteils des industriellen Getriebeservice in den Vereinigten Staaten. Die Kategorie bleibt wichtig, da viele Anlagen nach einem Getriebeausfall oder einem schwerwiegenden Inspektionsbefund weiterhin Korrekturarbeiten benötigen. Reparaturen können Lageraustausch, Zahnradarbeiten, Wellenreparatur, Dichtungsarbeiten, Ausrichtung und Tests umfassen, bevor eine Einheit wieder in Betrieb genommen wird. Wiederaufbau, Überholung und vorbeugende Wartung bieten einen mittleren Weg für Kunden, die die Lebensdauer von Anlagen verlängern möchten, ohne einen vollständigen Ersatz vorzunehmen. Predictive Maintenance und Zustandsüberwachung soll bis 2032 mit einem CAGR von 8,1 % wachsen und dabei Vibrations-, Temperatur-, Schmier- und andere Daten nutzen, um sich entwickelnde Probleme zu identifizieren.
Flender berichtete, dass sein intelligentes Sensorsystem AIQ ungeplante Ausfallzeiten in relevanten Anwendungen um bis zu 70 % und Wartungskosten um bis zu 40 % reduzieren kann. Inspektion und Fehleranalyse helfen Kunden zu entscheiden, ob eine Einheit repariert, wiederaufgebaut oder ersetzt werden soll, während Schmierstoffanalyse, Leistungssteigerung und Schulungen Lebenszyklusbeziehungen unterstützen können. Der Markt für industriellen Getriebeservice in den Vereinigten Staaten verlagert sich hin zu Arbeiten, die durch Anlagenzustandsnachweise initiiert werden, während Korrektivreparaturen für alternde Geräte und unerwartete Ausfälle weiterhin notwendig bleiben. Dies kann mehr Aktivitäten in geplante Wartungsfenster verlagern und Anbietern Zeit geben, Teile und Arbeitskräfte vorzubereiten. David Brown Santasalo gibt an, dass DBS Transform die für Reverse Engineering benötigten Antriebsstrangdaten innerhalb eines Vor-Ort-Fensters von unter 10 Stunden erfassen kann, was Entscheidungen während enger Stillstandspläne unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Getriebetyp:
Stirnraddominanz trifft auf Planetengetriebe-DynamikStirnradgetriebe hielten im Jahr 2026 einen Anteil von 38,5 % am Markt für industriellen Getriebeservice in den Vereinigten Staaten. Ihre installierte Basis erstreckt sich über die Lebensmittel- und Getränkeverarbeitung, die Zellstoff- und Papierindustrie, Chemieanlagen und die allgemeine Fertigung. Lange Anlagenlebensdauern unterstützen die Nachfrage nach Inspektion, Reparatur und Ersatzkomponenten. Schnecken- und Stirnradgetriebe bedienen weiterhin Materialhandhabungs- und Verpackungsanwendungen, während Kegelradgetriebe in Bergbauförderanlagen und Stahlwalzwerksantrieben wichtig bleiben. Flender erweiterte sein Servicecenter in Elgin, Illinois, mit Betriebsaufnahme im Februar 2026, um Lagerkapazität, internes Zahnradnachschleifen und konsolidierte Lagerhaltung für Industrie- und Windkraftkunden hinzuzufügen.
Planetengetriebe sollen von 2027 bis 2032 mit einem CAGR von 6,8 % wachsen, unterstützt durch Lagerautomatisierung, kollaborative Robotik und Windkraftanlagen-Antriebsstränge. Ihre Sonnen-, Planeten- und Hohlradinteraktionen erfordern präzise Montage, Lagervorspannung und Einstellscheiben während des Services. Diese Komplexität erhöht die Arbeits- und Ingenieursanforderungen und kann höherwertige Reparaturarbeiten unterstützen. SEW-EURODRIVE begann mit der US-amerikanischen Montage von P2.e-Planetengetriebeeinheiten in Wellford, South Carolina, mit Lieferzeiten von 6 Wochen für katalogisierte Übersetzungsverhältnisse. Sumitomo Drive Technologies erwarb im Juni 2026 Riverside Spline & Gear in Michigan und fügte damit inländische Präzisionszahnradfertigung hinzu, die Verzögerungen bei kritischen Servicekomponenten reduzieren kann.
Nach Industrie:
Stromerzeugung verankert den Markt, Wind definiert seinen Umfang neuStromerzeugung erfasste im Jahr 2026 19,3 % der Marktgröße des industriellen Getriebeservice in den Vereinigten Staaten und soll bis 2032 mit einem CAGR von 6,4 % wachsen. Das Segment umfasst konventionelle Erzeugungsanlagen und ein wachsendes Spektrum an Windkraftanlagen-Serviceanforderungen. Philadelphia Gear unterstützt Kohle-, Gas-, Kern-, Wasser- und Windkraftkunden über sein US-Servicenetzwerk. Windkraftanlagen fügen Lebenszyklusanforderungen für Inspektion, Reparatur, Komponentenaustausch und Repowering hinzu. Der Markt für industriellen Getriebeservice in den Vereinigten Staaten kann vollständige Getriebearbeiten und gezielte Lebensverlängerungsaktivitäten über mehrere Stromerzeugungstechnologien hinweg bedienen.
Öl und Gas bleibt bedeutend, da Verdichterzug-Getriebe entlang der Golfküste betrieben werden, und Baker Hughes gibt an, dass Lufkin Gears und Allen Gears Geräte von mehr als 30 anderen OEM-Marken über US-amerikanische Kompetenzzentren warten. Bergbau, Metalle, Stahl, Zement, Chemie und Petrochemie sowie Zellstoff- und Papieroperationen erfordern alle periodischen Service basierend auf Betriebs- und Sicherheitsanforderungen. Die Lebensmittel- und Getränkeverarbeitung kann häufigere Arbeiten erfordern, da Reinigungsumgebungen den Getriebeabrieb beschleunigen können. Die allgemeine Fertigung schafft ebenfalls eine breite Feldbasis für Reparatur- und Vorbeugungsarbeiten. Anbieter müssen ihre Methoden und Dokumentation an die Prozessbedingungen anpassen, die die Komponentenlebensdauer in jeder Anwendung beeinflussen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Markt für industriellen Getriebeservice in den Vereinigten Staaten ist um Industriecluster herum organisiert, nicht um Staatsgrenzen. Der Golfküstenkorridor von Houston über Louisiana bis zur Küste Alabamas ist wichtig für den Öl- und Gas-, Chemie- und Petrochemie-Getriebeservice. Dichte Prozessindustrien schaffen eine Konzentration von Verdichtungs-, Pump- und Produktionsanlagen, die zuverlässige Antriebsstrangunterstützung benötigen. Philadelphia Gear unterhält Einrichtungen im Großraum Houston, während Baker Hughes Getriebekunden über US-amerikanische Kompetenzzentren betreut. Horsburgh & Scott erwarb im April 2026 das in Houston ansässige Unternehmen Franklin Machine & Gear und erweiterte damit seinen Golfküsten-Fußabdruck und fügte Präzisions-CNC-Bearbeitungskapazitäten hinzu.
Die Region der Großen Seen und der Rust Belt, einschließlich Ohio, Pennsylvania, Michigan und Illinois, beherbergen eine große installierte Basis in Stahl, Papier und allgemeiner Fertigung. Diese installierte Basis unterstützt Reparaturarbeiten an Geräten, die seit vielen Jahren in Betrieb sind. Flenders Erweiterung in Elgin stärkt den Zugang zu Zahnradnachschleifen und Teilelagerung für Industrie- und Windkraftkunden im Mittleren Westen. Das Gebiet unterstützt auch Netzwerke, die Stromerzeugung, Fertigung und Prozessindustrien bedienen. Ältere Geräte und neue Fertigungsinvestitionen halten die Region im Mittelpunkt des Marktes für industriellen Getriebeservice in den Vereinigten Staaten.
Die Great Plains und der Mountain West entwickeln sich weiter, da Windkraftanlagen-Repowering und Netzinvestitionen die Servicenachfrage prägen. Im September 2026 kündigte das US-Energieministerium 1,9 Milliarden USD für 31 Netzverbesserungsprojekte in 26 Bundesstaaten an, mit dem Ziel, mehr als 23 Gigawatt zusätzliche Netzkapazität zu schaffen. Größere Netzkapazität kann repowerte Windkraftanlagen unterstützen, die während des Betriebs Lebenszyklusunterstützung benötigen. Hitachi Energy kündigte außerdem eine Transformatorenfertigungsanlage im Wert von 528 Millionen USD in Gallman, Mississippi, im Rahmen eines US-Expansionsprogramms von 1,5 Milliarden USD an, was auf industrielle Infrastrukturaktivitäten hinweist, die die installierte Gerätebasis erweitern können.
Wettbewerbslandschaft
Der Markt für industriellen Getriebeservice in den Vereinigten Staaten ist mäßig fragmentiert. OEM-Servicenetzwerke konkurrieren mit markenübergreifenden unabhängigen Anbietern und regionalen Spezialisten. OEM-Netzwerke können Originalgerätekenntnisse, Teilezugang und etablierte Serviceverfahren kombinieren. Unabhängige Anbieter konkurrieren durch markenübergreifende Reparaturkapazität, lokale Reaktionsfähigkeit und Bearbeitungsexpertise. Regionale Unternehmen behalten Kunden dort, wo Nähe und Durchlaufzeit entscheidend sind.
The Timken Company betreibt Philadelphia Gear und Standard Machine innerhalb von Timken Power Systems und kombiniert Zahnradantriebsreparatur mit Motor-, Generator- und Lagerwartung. Flender nutzt seinen Winergy Service360-Ansatz, um Garantie- und Diagnosedienste anzubieten, einschließlich Dienste für Fremdgetriebe. Sein AIQ-Sensorangebot unterstützt ein vernetztes Servicemodell für Kunden, die Zustandsdaten neben mechanischer Expertise wünschen. David Brown Santasalos DBS Transform verwendet strukturiertes Licht-Scanning, um Dokumentation und Reverse Engineering für Getriebesysteme zu beschleunigen. Diese Ansätze zeigen, wie etablierte Hersteller und größere unabhängige Anbieter durch breiteren Lebenszyklusunterstützung und schnellere Diagnose konkurrieren.
Konsolidierung ist unter markenübergreifenden Serviceanbietern sichtbar. Horsburgh & Scotts Übernahme von Franklin Machine & Gear im April 2026 erweiterte die Reichweite an der Golfküste und fügte Präzisions-CNC-Bearbeitungskapazitäten hinzu, während Sumitomo Drive Technologies im Juni 2026 Riverside Spline & Gear hinzufügte, um inländische Präzisionszahnradfertigung in sein Service-Ökosystem zu integrieren. Vernetzter verfügbarkeitsbasierter Service ist noch weniger etabliert, da er Sensorinfrastruktur, Dateninterpretation, sichere Konnektivität und die Fähigkeit erfordert, eine gewisse Zuverlässigkeitsverantwortung zu übernehmen. Das Wettbewerbsgleichgewicht wird weiterhin von der Reparaturausführung, der lokalen Kapazität und der Fähigkeit abhängen, eine breitere Lebenszyklusbeziehung zu unterstützen.
Marktführer im Bereich industrieller Getriebeservice in den Vereinigten Staaten
-
The Timken Company
-
Baker Hughes
-
Xtek, Inc.
-
US Gearbox
-
Atlanta Gear Works, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industriellen Getriebeservice in den Vereinigten Staaten Unternehmen in diesem Bericht
- Atlanta Gear Works, Inc.
- B & D Industrial, Inc.
- Baker Hughes Company
- C-B Gear & Machine, Inc.
- Churon Company
- Cleveland Gear Company, Inc.
- David Brown Santasalo USA Inc.
- Flender Corporation
- Houston Dynamic Service, Inc.
- Koffler Electrical Mechanical Apparatus Repair, Inc.
- Maintenance Plus, Inc.
- Motor & Gear Engineering, Inc.
- Precision Pump & Gear Works, Inc.
- SEW-EURODRIVE, Inc.
- Sumitomo Heavy Industries (S.H.I.) America, Inc.
- The Horsburgh & Scott Co.
- The Timken Company
- United Gear Works LLC
- US Gearbox, Inc.
- Xtek, Inc.
Neueste Industrielle Entwicklungen in Markt für industriellen Getriebeservice in den Vereinigten Staaten
- September 2026: Das US-Energieministerium kündigte die Absicht an, 31 Netzverbesserungsprojekte in 26 Bundesstaaten im Rahmen der SPARK-Initiative zu finanzieren, mit einem Bundesbeitrag von 1,9 Milliarden USD gegenüber einer Gesamtinvestition von 5,25 Milliarden USD. Die Projekte werden mehr als 1.500 Meilen Übertragungsleitungen neu verkabeln oder wiederaufbauen und mehr als 23 Gigawatt Kapazität hinzufügen, was die Nachfrage nach Getriebeservice in der Stromerzeugung in mehreren Bundesstaaten direkt ausweitet.
- September 2026: Hitachi Energy kündigte Pläne für eine Transformatorenfertigungsanlage im Wert von 528 Millionen USD in Gallman, Mississippi, als Eckpfeiler einer US-Fertigungserweiterung von 1,5 Milliarden USD an. Die Investition schafft über 700 Arbeitsplätze und signalisiert einen anhaltenden industriellen Infrastrukturausbau im Süden der USA, der nachgelagerte Nachfrage nach Getriebeservice erzeugt.
Berichtsumfang des Marktes für industriellen Getriebeservice in den Vereinigten Staaten
Industrieller Getriebeservice umfasst die professionelle Inspektion, Wartung, Reparatur und Überholung von mechanischen Leistungsübertragungseinheiten, die in Fabriken und Schwermaschinerie eingesetzt werden.
Der Markt für industriellen Getriebeservice in den Vereinigten Staaten ist nach Serviceart, Getriebetyp und Industrie segmentiert. Nach Serviceart ist der Markt in Getriebereparatur, Getriebewiederaufbau und -überholung, vorbeugende Wartung, Predictive Maintenance und Zustandsüberwachung, Inspektion und Fehleranalyse sowie sonstige Dienstleistungen segmentiert. Nach Getriebetyp ist der Markt in Stirnradgetriebe, Kegelradgetriebe, Planetengetriebe, Schneckengetriebe, Geradstirnradgetriebe und sonstige Getriebetypen segmentiert. Nach Industrie ist der Markt in Stromerzeugung, Öl und Gas, Bergbau und Metalle, Zement, Stahl, Chemie und Petrochemie, Zellstoff und Papier, Lebensmittel und Getränke sowie sonstige Industrien segmentiert. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Getriebereparatur |
| Getriebewiederaufbau und -überholung |
| Vorbeugende Wartung |
| Predictive Maintenance und Zustandsüberwachung |
| Inspektion und Fehleranalyse |
| Sonstige Dienstleistungen |
| Stirnradgetriebe |
| Kegelradgetriebe |
| Planetengetriebe |
| Schneckengetriebe |
| Geradstirnradgetriebe |
| Sonstige Getriebetypen |
| Stromerzeugung |
| Öl und Gas |
| Bergbau und Metalle |
| Zement |
| Stahl |
| Chemie und Petrochemie |
| Zellstoff und Papier |
| Lebensmittel und Getränke |
| Sonstige Industrien |
| Nach Serviceart | Getriebereparatur |
| Getriebewiederaufbau und -überholung | |
| Vorbeugende Wartung | |
| Predictive Maintenance und Zustandsüberwachung | |
| Inspektion und Fehleranalyse | |
| Sonstige Dienstleistungen | |
| Nach Getriebetyp | Stirnradgetriebe |
| Kegelradgetriebe | |
| Planetengetriebe | |
| Schneckengetriebe | |
| Geradstirnradgetriebe | |
| Sonstige Getriebetypen | |
| Nach Industrie | Stromerzeugung |
| Öl und Gas | |
| Bergbau und Metalle | |
| Zement | |
| Stahl | |
| Chemie und Petrochemie | |
| Zellstoff und Papier | |
| Lebensmittel und Getränke | |
| Sonstige Industrien |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den industriellen Getriebeservice in den Vereinigten Staaten?
Die Marktgröße des industriellen Getriebeservice in den Vereinigten Staaten wurde im Jahr 2026 auf 19,22 Milliarden USD geschätzt und soll von 20,40 Milliarden USD im Jahr 2027 auf 27,48 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,14 % während des Prognosezeitraums (2027–2032).
Welche Servicekategorie wächst am schnellsten?
Predictive Maintenance und Zustandsüberwachung soll bis 2032 mit einem CAGR von 8,1 % wachsen.
Welcher Getriebetyp führt beim Serviceumsatz?
Stirnradgetriebe führten beim Serviceumsatz mit einem Anteil von 38,5 % im Jahr 2026.
Warum sind Windkraftanlagen für den Getriebeservice relevant?
Repowering- und Lebensverlängerungsaktivitäten erfordern Antriebsstrangbewertung, Getriebearbeiten und Komponentenservice über die gesamte US-amerikanische Windkraftflotte hinweg.
Was ist die wichtigste Herausforderung für Serviceanbieter im Bereich der Arbeitskräfte?
Spezialisierte Getriebewiederaufbauarbeiten sind auf Techniker mit praktischen mechanischen, Bearbeitungs-, Inspektions- und Montagefähigkeiten angewiesen.
Wie differenzieren Anbieter ihr Serviceangebot?
Anbieter fügen Zustandsüberwachung, digitale Inspektion, Reverse Engineering, Bearbeitung und markenübergreifende Reparaturkapazitäten hinzu.