
米国油圧プレス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 446.30 百万米ドル |
| 市場規模 (2026) | 471.20 百万米ドル |
| 市場規模 (2031) | 618.80 百万米ドル |
| 成長率 (2026 - 2031) | 5.60 % |
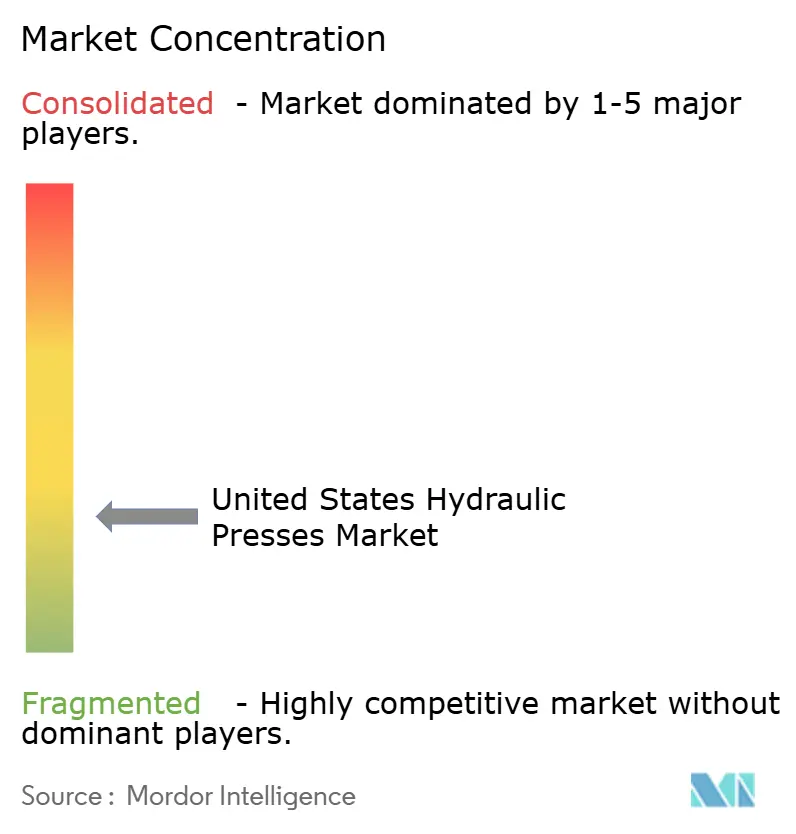
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国油圧プレス市場分析
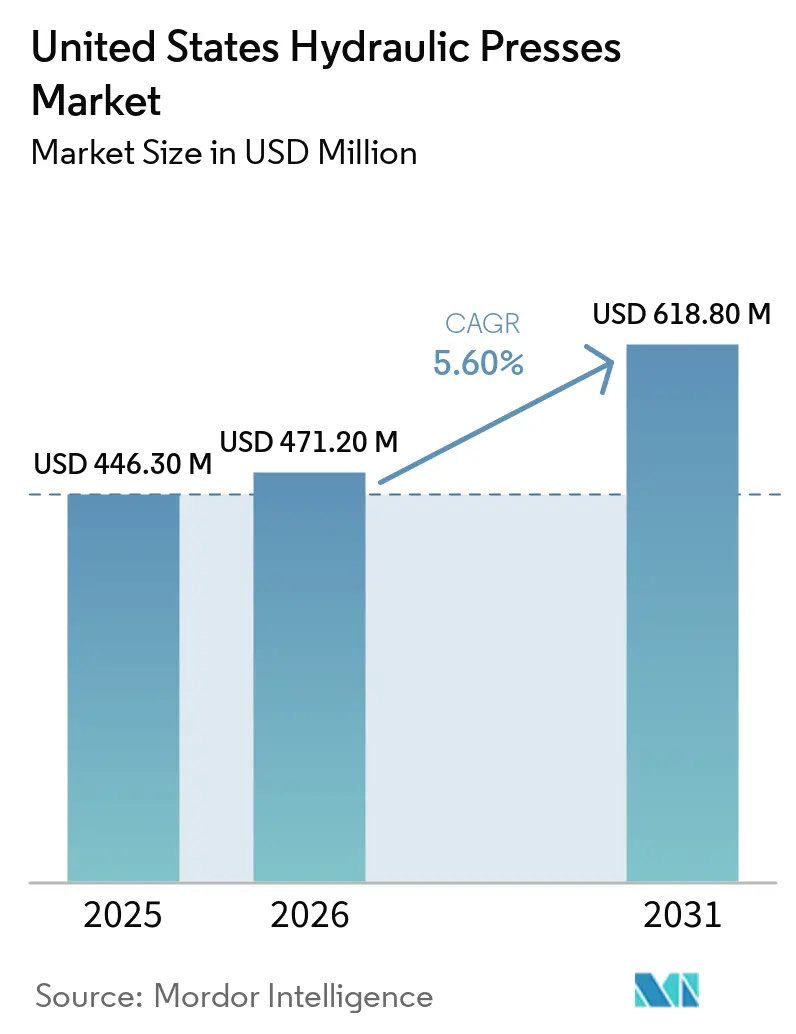
米国油圧プレス市場規模は2025年に446.3 ミリオン 米ドルと評価され、2026年の471.2 ミリオン 米ドルから2031年には618.8 ミリオン 米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは5.6%です。
リショアリング、工場投資、ならびに航空宇宙・防衛生産が、新たな成形・鍛造能力に対する需要を支えています。メーカーは老朽化した設備を更新するとともに、エネルギー管理とプロセス制御を改善するためにサーボ油圧制御を追加しています。プレス購入者がロボットハンドリング、モニタリング、および柔軟なツーリング統合をますます必要とするようになっているため、自動化が米国油圧プレス市場における購買意思決定を変えています。鉄鋼コストと技術者不足が購入および試運転を遅らせる可能性がある一方、税制上の優遇措置は適格設備購入者にとって財務的な根拠を強化することができます。したがって、米国油圧プレス市場は、大規模な新規プログラムと既存工場全体にわたる実用的な近代化作業の両方から需要を引き出しています。
主要レポートのポイント
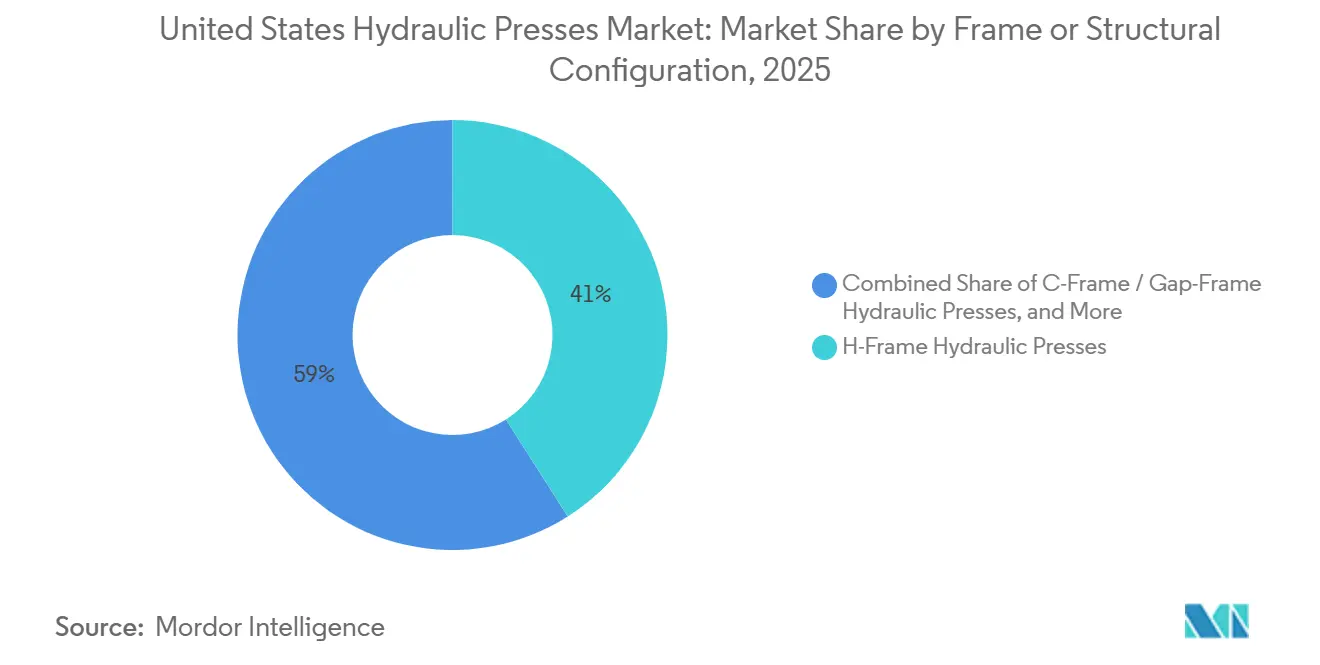
- フレームおよび構造構成別では、Hフレームおよびストレートサイド油圧プレスが2025年の米国油圧プレス市場シェアの41%を占め、CフレームよびギャップフレームのHydraulicプレスは2031年までに8.05%のCAGRで拡大すると予測されています。
- トン数およびプレス力別では、101~500トンの帯域が2025年の収益の46%を占め、2,000トン超は2031年までに6.67%のCAGRで成長すると予測されています。
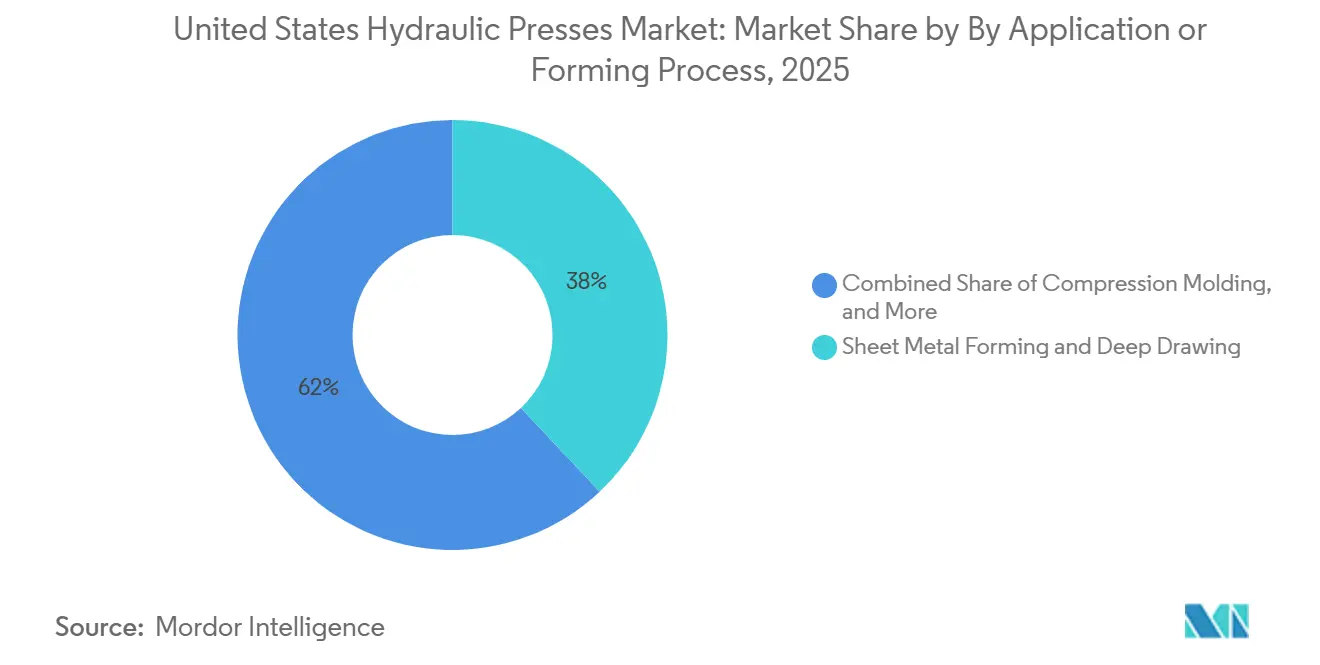
- 用途および成形プロセス別では、板金成形および深絞りが2025年の米国油圧プレス市場規模の38%を占め、圧縮成形は2031年までに8.25%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車および輸送が2025年の収益の30%を占め、電気・電子は2031年までに7.85%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国油圧プレス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| リショアリングおよび国内生産能力 の拡大 | +2.2% | ミシガン州、オハイオ州、テキサス州、および南東部製造回廊での活動を含む全国規模 | 中期(2~4年) |
| 自動化、ロボティクス、および スマートプレス統合 | +1.8% | 自動車産業が集積する中西部および航空宇宙産業が集積する南東部に集中した全国規模 | 長期(4年以上) |
| 航空宇宙・防衛向け高力 成形需要 | +1.5% | アラバマ州、ジョージア州、コネチカット州、およびテキサス州の防衛回廊での活動を含む全国規模 | 長期(4年以上) |
| 自動車の軽量化および 先進材料成形 | +1.2% | ミシガン州、テネシー州、サウスカロライナ州の自動車クラスターで高い活動を伴う全国規模 | 中期(2~4年) |
| 設置済みプレスベースおよびローカルサービス要件からの レトロフィット需要 | +0.9% | 中西部および中部大西洋岸工業地帯でのレトロフィット活動を含む全国規模 | 短期(2年以下) |
| エネルギー効率の高いサーボ油圧 およびハイブリッドプレスのアップグレード | +0.7% | エネルギーコストに敏感な製造州での早期採用を含む全国規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
リショアリングおよび国内製造能力の拡大
国内生産能力の拡大により、スタンピング、成形、および鍛造作業全体にわたる油圧プレスの需要が高まっています。2026年リショアリング調査では、OEM回答者の63%が2026年または2027年にリショアリングまたは国内拡大のための設備投資を計画していることが判明しました。回答者の65%が関税を、60%が地政学的リスクをそれらの計画の主要な触媒として挙げました。NISTは、サプライチェーンの強靭性と製造・エンジニアリング業務間の近接性が、OEMにとってリショアリングの主要な検討事項の一つであると報告しました。[1] これらの優先事項は、生産プログラムの変化に応じて再構築またはアップグレードが可能なプレスを含む、長い稼働寿命を持つ設備に適しています。交換プロジェクトと新規能力プロジェクトが同時に進行する場合、米国油圧プレス市場は恩恵を受けます。
自動化、ロボティクス、およびスマートプレス統合
自動化により、プレスフレーム単体ではなくプレスシステム全体に置かれる価値が変化しています。Greenerdは、矯正、せん断、ディンプル加工、穴形成、面取り、およびシャトル送を組み合わせ、毎分60部品の生産量を実現する自動化マルチステーション油圧プレスシステムを発表しました。統合セルは、ロボットエンドエフェクター、コイルフィードシステム、およびマルチダイレイアウトのために、より大きなベッドを必要とすることが多くあります。この要件は、小型のスタンドアロンプレスで部品を成形できる場合でも、Hフレームおよび四柱式設備を有利にする可能性があります。Macrodyneは、テキサス州にあるUNIONの155mm砲弾工場向けに自動化油圧プレスラインを供給し、防衛生産におけるターンキーシステムの重要性の高まりを示しました。接続された力・変位モニタリングは、資産の寿命にわたる品質管理とメンテナンス計画もサポートできます。
航空宇宙・防衛における高力成形の需要
航空宇宙・防衛プログラムは、高トン数プレス設備に対する長期サイクルの需要を生み出しています。2026年2月、Pratt & Whitneyはジョージア州コロンバスに7台目の等温鍛造プレスを追加するために2億 米ドルの投資を発表しました。この投資は、GTFおよびF135エンジンプログラム向けのコンプレッサーおよびタービンディスク生産量を30%増加させることを目標としています。Beckwoodは、弾道複合材の固化に使用されるカスタム1,000トンプレスについて、米国陸軍ネイティック兵士研究開発エンジニアリングセンターから契約を受注しました。29 CFR 1910.212に基づく機械ガード要件は、機械および成形設備の調達・試運転要件に適用されます。[2] 専用設備が認定された生産プロセスおよび複数年にわたる生産コミットメントに結びついているため、これらのプログラムは米国油圧プレス市場を支えています。
自動車の軽量化と先進材料成形
自動車メーカーは、構造部品および電気自動車用途に超高張力鋼、アルミニウム、マグネシウム、および複合材料を使用しています。これらの材料には、油圧プレスシステムが提供できる制御された力、保圧時間、およびラム速度が必要です。オークリッジ国立研究所は、3Dプリント金属金型が圧縮成形によって製造される大型自動車複合部品のツーリングコストを削減できると述べました。[3] エネルギー省の文書はまた、超高張力鋼部品のスプリングバックとダイ摩耗を低減することを目的とした人工知能支援スタンピング作業についても説明しました。Schuler North Americaは2025年にミシガン州カントンに電気自動車フロント構造生産向けの5,000トンハイドロフォーミングプレスを設置しました。生産者が適応可能なプレスサイクルと信頼性の高い成形制御を必要とする場合、米国油圧プレス市場はこれらの材料変化から恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期投資と 長い設備回収期間 | -1.2% | 中西部および中部大西洋岸の中小規模加工業者に特に影響する全国規模 | 短期(2年以下) |
| 熟練労働力不足と 技術者確保の制約 | -0.8% | 非都市圏工業地域に特に圧力がかかる全国規模 | 長期(4年以上) |
| 油圧部品、鉄鋼、および エネルギーコストの変動 | -0.5% | 輸入依存の油圧シリンダーおよびバルブ調達に特に影響する全国規模 | 中期(2~4年) |
| 代替技術および サーボ電動・機械式プレスによる代替 | -0.3% | 500トン以下の自動車板金および電子機器成形に圧力がかかる全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期投資と長い設備回収期間
生産グレードの油圧プレスシステムには多大な初期資本が必要であり、中小規模メーカーからの受注を制限する可能性があります。設備ローンおよびリースは、主要機械を購入する企業にとって一般的な資金調達方法です。[4] 米国内国歳入庁は、適格企業が2026年に120万 米ドルのセクション179控除を申請することを認めており、これにより設備の税引後コストを削減できます。この恩恵は、課税所得が限られているか、信用へのアクセスが限られている購入者にとっては有用性が低くなります。ロックアウトおよび機械ガード要件により、プロジェクトにエンジニアリング、設置、および試運転コストが追加される可能性があります。これらの要因は、特に既存プレスのサービス作業による寿命延長が可能な場合に、交換の意思決定を先送りにする可能性があります。
熟練労働力不足と技術者確保の制約
技術者の確保が困難なことにより、プレス設備の設置、メンテナンス、および稼働率が低下する可能性があります。米国労働統計局は、製造業の生産・保守職種を2033年までの主要な雇用機会の源として特定しました。2026年リショアリング調査では、OEMと受託製造業者を合わせた回答者の66%が、技術者職の採用を非常に困難または危機的と考えていることが判明しました。同調査では、回答者の60%が保守・修理技術者職においても同様の困難を報告しました。全米製造業者協会は、必要な製造業雇用380万件のうち190万件が2033年まで未充足のままになる可能性があると予測しました。工場オペレーターおよび資格を持つサービス担当者が不在の場合、米国油圧プレス市場は試運転サイクルが長期化するという課題に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレームおよび構造構成別:C フレームの自動化拡大に伴い H フレームが基盤を維持
Hフレームおよびストレートサイド油圧プレスは2025年の収益の41%を占め、フレームタイプ別で最大のポジションを持ちます。そのガイド付きラム設計は、平行度が重要な精密プログレッシブダイスタンピング、航空宇宙板金成形、および重鍛造をサポートします。自動車ティア1スタンパーおよび航空宇宙成形工場は、これらのプレスの大規模な設置ベースを持っています。長い耐用年数により、再構築、制御アップグレード、および油圧システム交換の継続的な需要が生まれます。この確立された設置ベースにより、Hフレーム設備は米国油圧プレス市場において耐久性のある役割を担っています。
CフレームおよびギャップフレームのHydraulicプレスは2031年までに8.05%のCAGRで成長すると予測されています。そのフロントアクセス構造は、ロボット積載、コイルフィーディング、および生産レイアウトの柔軟性が必なジョブショップでの作業をサポートします。四柱式プレスは、より大きなベッドエリアに力を分散させるため、ゴムパッド成形、広幅パネル複合材成形、および深絞りにおいて引き続き重要です。二柱式およびベンチトッププレスは、より低い力と小さなフットプリントを必要とするメンテナンス、研究室、および軽組立作業に対応します。FABTECH 2025で発表されたGreenerdのマルチステーションシステムは、単一の生産セルに異なるラムおよびトン数構成を組み合わせました。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
トン数およびプレス力別:超高トン数が成長する中、中範囲システムが収益の中核を担う
101~500トンの帯域は2025年の収益の46%を占め、プレス力別の米国油圧プレス市場規模において最大のシェアを持ちます。この範囲は、一般的な金属スタンピング、自動車ブランキング、ゴム圧縮成形、およびティア2航空宇宙サブアセンブリをカバーします。また、中西部および南東部全体の確立された加工工場でも一般的です。1990年代から2010年代にかけて設置された多くのユニットが、元の油圧システムに大規模な作業が必要な時期に近づいています。幅広い用途範囲により、この帯域は米国油圧プレス市場の中心的な位置を維持しています。
2,000トン超のプレスは2031年までに6.67%のCAGRで成長すると予測されています。需要は、航空宇宙鍛造、防衛契約、艦船推進作業、およびエネルギーインフラ向けタービンシャフト成形に結びついています。Scot Forgeは、イリノイ州スプリンググローブに5,000トンオープンダイ油圧プレスを稼働させ、インライン超音波検査と2029年まで延びる艦船推進受注を備えています。501~1,000トンおよび1,001~2,000トンの範囲は、航空宇宙バルクヘッド成形、ハイドロフォーミング、および構造複合材成形に対応します。100トン以下のプレスは、プレスフィッティング、複合材修理、研究開発作業を引き続きサポートします。
用途および成形プロセス別:板金成形が主導し、圧縮成形が進展
板金成形および深絞りは2025年の用途収益の38%を占め、成形プロセス別でトップの位置を占めました。自動車ボディインホワイトスタンピング、家電製品生産、および暖房・換気・空調部品製造がこの需要を支えています。大規模な自動車スタンピングベースは、長年にわたる設備投資と確立されたツーリングプログラムを反映しています。ツーリング認定および部品プログラム要件により、メーカーにとってプレス技術の変更はコストがかかる可能性があります。この用途は米国油圧プレス市場の量的基盤であり続けます。
圧縮成形は2031年までに8.25%のCAGRで成長すると予測されています。電気自動車バッテリーエンクロージャー生産、シートモールディングコンパウンド部品、および弾道複合材固化がこの成長を支えています。複合材固化に関するBeckwoodの1,000トンプレス契約は、この用途おける防衛調達の役割を示しています。鍛造も国内航空宇宙・防衛能力プログラムから支援を受けています。ハイドロフォーミング、粉末圧縮、曲げ・矯正、打ち抜き・ブランキング、および組立プレスフィッティングは、一般製造および保守チャネル全体にわたって安定した需要を提供します。
最終用途産業別:自動車が需要を支え、電子機器が最速の成長を記録
自動車および輸送は2025年の最終用途収益の30%を占め、米国油圧プレス市場において最大の最終用途基盤となっています。OEMおよびティア1サプライヤーは、スタンピング、ハイドロフォーミング、鍛造、および圧縮成形にプレスを使用しています。電気自動車プラットフォームには、バッテリーエンクロージャー、モーターハウジング、およびアルミニウム構造部品が必要です。これらの用途には、プログラム可能なモーションと制御された力が必要です。固定された機械的ストロークでは十分な柔軟性が得られない場合、油圧システムは引き続き有効です。
電気・電子は2031年までに7.85%のCAGRで拡大すると予測されています。モーターコア生産、パワーモジュールプレスフィッティング、プリント回路基板積層、およびコネクタ製造には、繰り返し可能な力サイクルが必要です。CHIPS法によって支援された半導体製造投資は、関連する精密成形および組立作業への需要を拡大する可能性があります。航空宇宙・防衛は、プログラムが専用設備と完全な認定記録を必要とするため、プレス1台あたりの平均販売価格が最も高い部類に入ります。Pratt & Whitneyの鍛造拡張とBeckwoodの受注は、その需要の複数年にわたる性格を示しています。
地理的分析
中西部は、自動車スタンピング、金属加工、および鍛造作業の密集した基盤を持つため、米国油圧プレス市場において引き続き最大の地域集積地となっています。ミシガン州、オハイオ州、インディアナ州、およびイリノイ州には、大規模な設置済みプレスベースと相当な新規設備需要があります。デトロイト地域のOEMは、五大湖地域全体にわたるスタンピング、鍛造、およびハイドロフォーミングサプライヤーのネットワークを支えています。Schulerは2025年にミシガン州カントンの生産センターに電気自動車フロント構造向けの5,000トンハイドロフォーミングプレスを設置しました。
南東部は、アラバマ州、ジョージア州、テネシー州、サウスカロライナ州、およびテキサス州における自動車、航空宇宙、および防衛プログラムの拡大を支えています。ジョージア州コロンバスにおけるPratt & Whitneyの2億 米ドルのプレス投資は、高付加価値航空宇宙部品における同地域の重要性を強調しています。Macrodyneは、テキサス州にあるUNIONの砲弾工場で自動化油圧プレスラインを支援しました。IperionXは、防衛および航空宇宙最終市場向けの拡張プログラムの下、チタン粉末圧縮用のSACMI油圧プレスを設置しました。米国製造業への外国直接投資は2025年に121.8 ビリオン 米ドルに達し、工場投資のより広い環境を支えています。
北東部および中部大西洋岸は、精密ツーリングおよびチタン成形システム向けのコネチカット州の航空機エンジンエコシステムを含む、航空宇宙、防衛、および精密製造設備に対する特化した需要を支えています。マサチューセッツ州、ニューヨーク州、ペンシルベニア州、およびニュージャージー州は、防衛、先進製造、および加工活動を加えています。カリフォルニア州とワシントン州は、民間・防衛機体生産、衛星構造、および半導体関連組立を通じて需要を支えています。アリゾナ州とテキサス州はそれぞれ2025年に15億 米ドル超のグリーンフィールド外国直接投資を誘致し、その一部は半導体製造プロジェクトに関連しています。この地域の組み合わせは、航空宇宙・防衛センターにおけるプレミアム需要を支え、中西部は米国油圧プレス市場において最も広い量的基盤を提供しています。
競合環境
Beckwood Press Company、Greenerd Press and Machine Company、French Oil Mill Machinery、およびHPM North Americaは、カスタマイズ、ローカルサービス、および用途知識を通じて競争しています。航空宇宙・防衛の顧客は、数ヶ月または数年にわたるプレス認定と文書化を必要とする場合があります。Schuler、Siempelkamp、およびFagor Arrasateは、幅広い製品ポートフォリオと生産能力を持つ大型・高トン数プロジェクトで競争しています。Dake Corporation、Carver Inc.、およびMultipress Inc.は、標準化された構成と短い納期ニーズを持つベンチトップおよびワークショップ用途に対応しています。
競争は自動化、デジタルモニタリング、およびサービスアクセスに基づいてますます行われるようになっています。Beckwoodは2025年に製造能力を40%拡張し、レトロフィット、再構築、およびフィールドサービス能力を拡大するためにサービス部門を立ち上げました。この動きは、新規グリーンフィールドプレスを正当化できないが、設置済み設備の耐用年数を延長する必要がある顧客に対応しています。Enerpacは2026年7月に、4億7,200万 米ドルの現金でSpecialized Fabrication Equipment Groupを買収する最終合意を発表しました。この取引は加工設備ポートフォリオを拡大することが期待されており、承認を条件として2027会計年度第1四半期に完了する予定です。
ガルフコーストエネルギー回廊における地域の重量級サービスカバレッジは、競争の潜在的な領域であり続けます。防衛複合材製造には、統合されたプレス、自動化、および文書化システムも必要です。力・変位モニタリング、エネルギー回収、およびアクティブレベリングを提供するサプライヤーは、成形品質が重要な場合に差別化を図ることができます。OSHA機械ガード要件およびANSI B11.2文書化ニーズは、プログラムグレードの航空宇宙・防衛作業における認定閾値を引き上げる可能性があります。
米国油圧プレス産業リーダー
-
ANDRITZ Schuler Group
-
Macrodyne Technologies Inc.
-
Beckwood Press Company
-
Greenerd Press & Machine Company, Inc.
-
French Oil Mill Machinery Co.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Enerpac Tool Group Corp.は、Specialized Fabrication Equipment Group LLC(SFEグループ)を約4億7,200万 米ドルの現金で買収する最終合意に署名しました。この取引はEnerpacのアドレス可能市場を約10億 米ドル拡大し、規制当局の承認を条件としてEnerpacの2027会計年度第1半期に完了する予定であり、特化した加工・マテリアルハンドリング設備の補完的なポートフォリオが追加されます。
- 2026年5月:Beckwood Press Companyは、弾道複合材の圧縮成形用途における固化のためのカスタム1,000トン油圧プレスを製造する米国陸軍ネイティック兵士研究開発エンジニアリングセンター(NSRDEC)契約を受注しました。このプレスは、プログラム可能なアクティブレベリングコントロール、36インチ×36インチの成形エリア、および複数プログラムの研究開発柔軟性のためのクイックダイチェンジ機能を備えています。
- 2026年2月:Pratt & Whitney(RTX)は、ジョージア州コロンバスの施設に7台目の等温鍛造プレスを追加するために2億 米ドルの投資を発表しました。GTFおよびF135エンジンプログラム向けの回転コンプレッサーおよびタービンディスクの生産量を30%増加させることを目標としており、同キャンパスでの7,000万 米ドルのMRO拡張に続き、プレスは2028年までに稼働する予定です。
- 2025年12月:Beckwood Press Companyは、大手防衛・商業造船会社向けに1,500トン四柱式油圧プレスを製造する受注を受けました。作業エリアは142インチ×183インチで、長期船舶生産プログラムのための顧客の新施設建設と同時期となる2026年末または2027年初頭の納品が計画されています。
米国油圧プレス市場レポートの範囲
| Cフレーム・ギャップフレーム油圧プレス |
| Hフレーム・ストレートサイド・ギブガイド油圧プレス |
| 四柱式・四コラム油圧プレス |
| 二柱式・コラム油圧プレス |
| ベンチトップ・ワークショップ油圧プレス |
| その他の特殊油圧プレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| 板金成形および深絞り |
| 鍛造 |
| 曲げ加工および矯正 |
| 打ち抜き、ブランキングおよびコイニング |
| 圧縮成形 |
| 粉末圧縮 |
| ハイドロフォーミング |
| 組立、プレスフィッティングおよび一般プレス加工 |
| その他の特殊用途 |
| 航空宇宙および防衛 |
| 産業機械および一般製造 |
| 電気・電子 |
| プラスチック、ゴムおよび複合材 |
| 建設および重機 |
| エネルギーおよび電力設備 |
| 鉄道および船舶 |
| 粉末冶金、セラミックスおよび先進材料 |
| その他の最終用途産業 |
| フレーム・構造構成別 | Cフレーム・ギャップフレーム油圧プレス |
| Hフレーム・ストレートサイド・ギブガイド油圧プレス | |
| 四柱式・四コラム油圧プレス | |
| 二柱式・コラム油圧プレス | |
| ベンチトップ・ワークショップ油圧プレス | |
| その他の特殊油圧プレス構成 | |
| トン数・プレス力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・成形プロセス別 | 板金成形および深絞り |
| 鍛造 | |
| 曲げ加工および矯正 | |
| 打ち抜き、ブランキングおよびコイニング | |
| 圧縮成形 | |
| 粉末圧縮 | |
| ハイドロフォーミング | |
| 組立、プレスフィッティングおよび一般プレス加工 | |
| その他の特殊用途 | |
| 最終用途産業別 | 航空宇宙および防衛 |
| 産業機械および一般製造 | |
| 電気・電子 | |
| プラスチック、ゴムおよび複合材 | |
| 建設および重機 | |
| エネルギーおよび電力設備 | |
| 鉄道および船舶 | |
| 粉末冶金、セラミックスおよび先進材料 | |
| その他の最終用途産業 |
レポートで回答される主要な質問
2031年までの米国油圧プレス市場の予測値はいくらですか?
レポートは2026年の471.2 ミリオン 米ドルから5.6%のCAGRで増加し、2031年までに618.8 ミリオン 米ドルと予測しています。
最大の収益ポジションを持つ油圧プレスのフレームタイプはどれですか?
Hフレームおよびストレートサイド油圧プレスが2025年に41%でフレーム収益をリードしました。
最も多くの収益を生み出すプレス力の範囲はどれですか?
101~500トンの範囲は、幅広い成形・スタンピング用途に対応するため、2025年の収益の46%を占めました。
2031年まで最も速く成長すると予測される成形プロセスはどれですか?
圧縮成形は、バッテリーエンクロージャー、構造複合材、および防衛用途に支えられ、8.25%のCAGRで成長すると予測されています。
油圧プレスにとって最も速く成長する最終用途セクターはどれですか?
電気・電子は、モーターコア、パワーモジュール、および電子機器組立に支えられ、2031年までに7.85%のCAGRで成長すると予測されています。
油圧プレス設備の購入を制限するものは何ですか?
高い初期コスト、資金調達ニーズ、必要な安全・運転作業、および資格を持つ技術者の不足が設備発注を遅らせる可能性があります。