
Marktgröße und Marktanteil für hydraulische Pressen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 446.30 Millionen US-Dollar |
| Marktgröße (2026) | 471.20 Millionen US-Dollar |
| Marktgröße (2031) | 618.80 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.60 % |
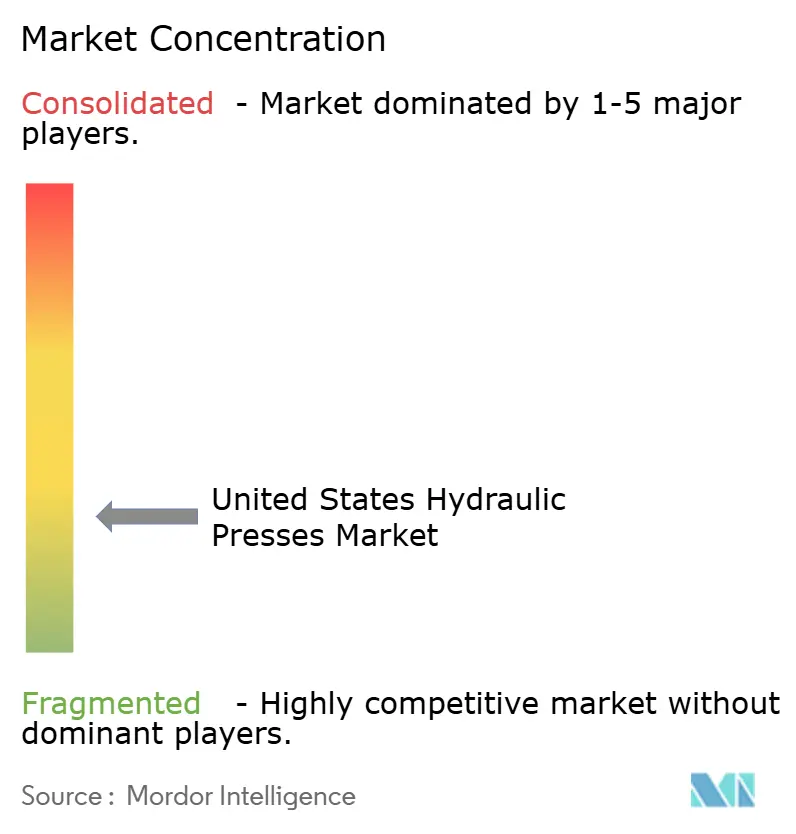
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hydraulische Pressen in den Vereinigten Staaten von Mordor Intelligence
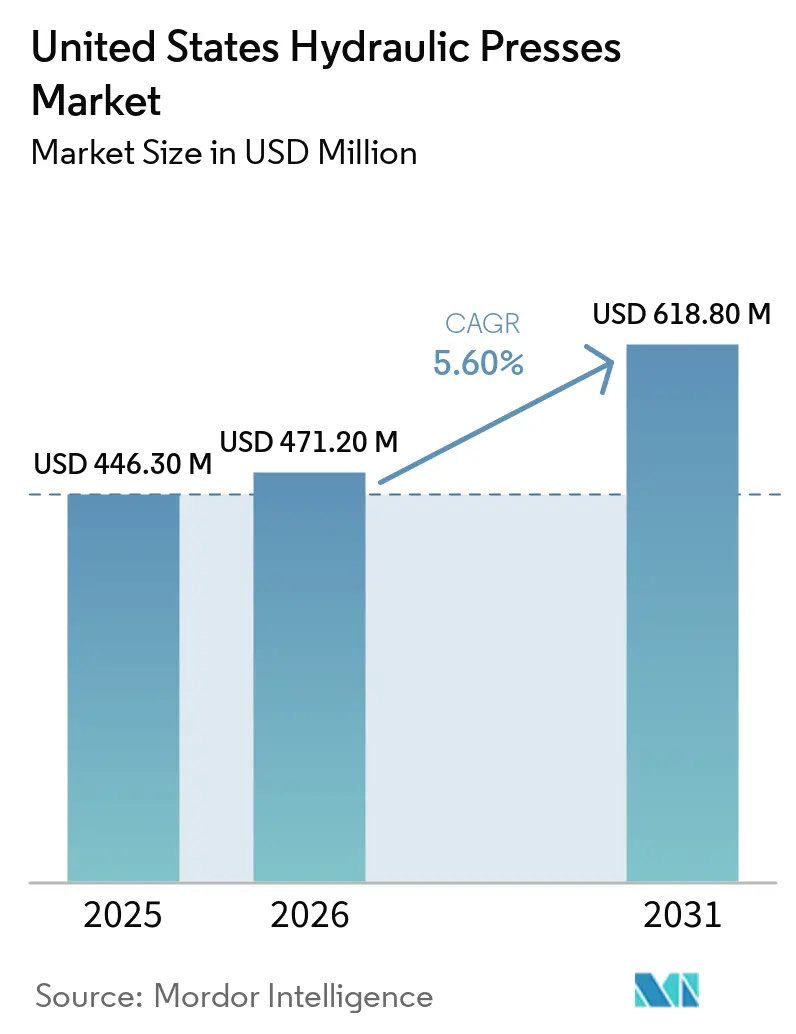
Die Marktgröße für hydraulische Pressen in den Vereinigten Staaten wurde im Jahr 2025 auf 446,3 Millionen USD geschätzt und soll von 471,2 Millionen USD im Jahr 2026 auf 618,8 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,6 % während des Prognosezeitraums 2026–2031.
Rückverlagerung von Produktionskapazitäten, Fabrikinvestitionen sowie die Produktion in der Luft- und Raumfahrt- und Verteidigungsindustrie stützen die Nachfrage nach neuen Umform- und Schmiedekapazitäten. Hersteller ersetzen zudem veraltete Anlagen und rüsten Servo-Hydrauliksteuerungen nach, um das Energiemanagement und die Prozesssteuerung zu verbessern. Automatisierung verändert Kaufentscheidungen im Markt für hydraulische Pressen in den Vereinigten Staaten, da Pressenkäufer zunehmend Roboterhandhabung, Überwachung und flexible Werkzeugintegration benötigen. Stahlkosten und begrenzte Verfügbarkeit von Technikern können Käufe und die Inbetriebnahme verzögern, während steuerliche Aufwendungen die finanzielle Attraktivität für qualifizierte Gerätekäufer verbessern können. Der Markt für hydraulische Pressen in den Vereinigten Staaten zieht daher Nachfrage sowohl aus großen neuen Programmen als auch aus praktischen Modernisierungsarbeiten in bestehenden Werken.
Wichtigste Erkenntnisse des Berichts
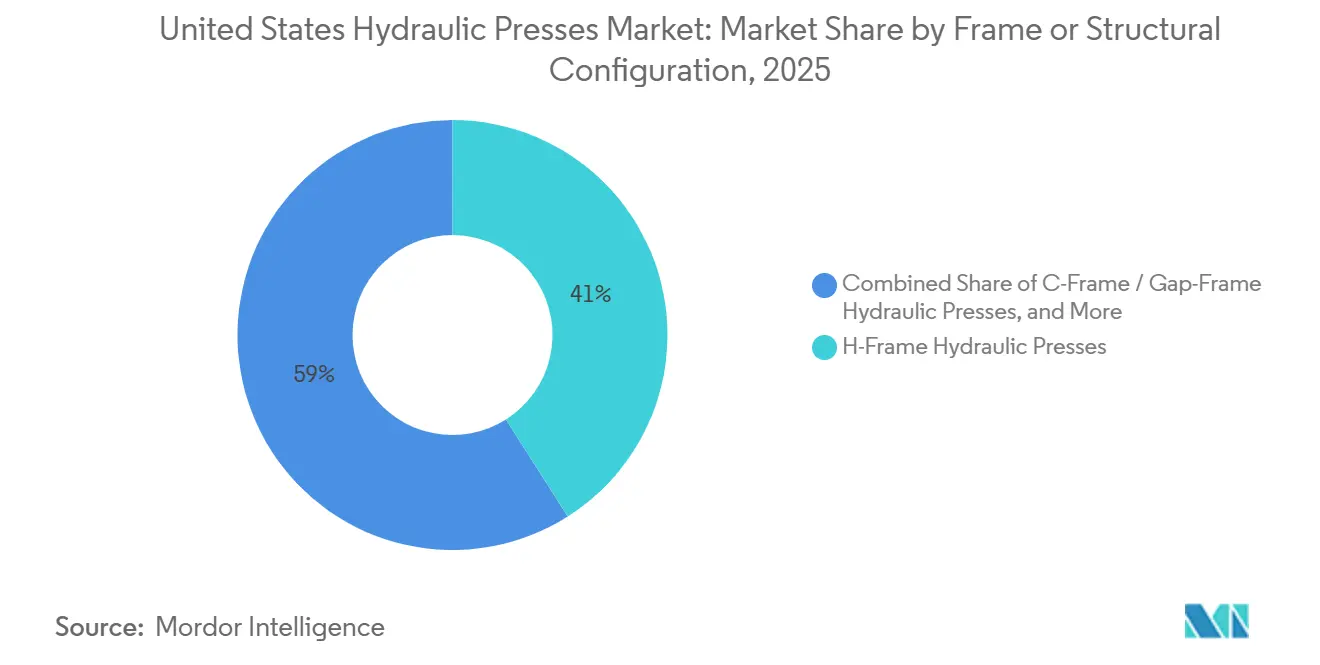
- Nach Rahmentyp und Strukturkonfiguration hielten H-Rahmen- und Geradständer-Hydraulikpressen im Jahr 2025 einen Marktanteil von 41 % am Markt für hydraulische Pressen in den Vereinigten Staaten, während C-Rahmen- und Spaltrahmen-Hydraulikpressen bis 2031 mit einer CAGR von 8,05 % wachsen sollen.
- Nach Tonnage und Presskraft hielt das Band von 101–500 Tonnen im Jahr 2025 einen Umsatzanteil von 46 %, während Pressen über 2.000 Tonnen bis 2031 mit einer CAGR von 6,67 % wachsen sollen.
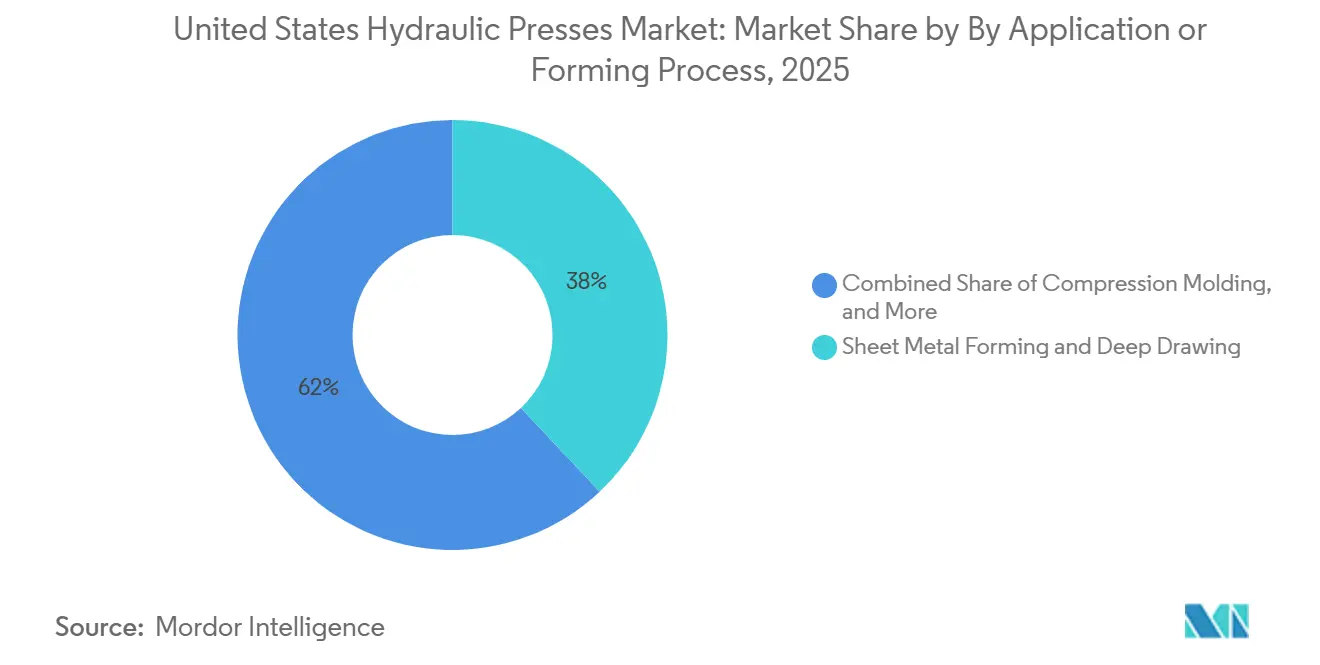
- Nach Anwendung und Umformverfahren entfielen Blechumformung und Tiefziehen im Jahr 2025 auf 38 % der Marktgröße für hydraulische Pressen in den Vereinigten Staaten, während Pressformen bis 2031 mit einer CAGR von 8,25 % wachsen soll.
- Nach Endverbrauchsbranche hielt die Automobil- und Transportbranche im Jahr 2025 einen Umsatzanteil von 30 %, während Elektrotechnik und Elektronik bis 2031 mit einer CAGR von 7,85 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für hydraulische Pressen in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückverlagerung und Ausbau inländischer Kapazitäten | +2.2% | National, mit Aktivitäten in Michigan, Ohio, Texas und den Fertigungskorridoren im Südosten | Mittelfristig (2–4 Jahre) |
| Automatisierung, Robotik und Integration intelligenter Pressen | +1.8% | National, mit Schwerpunkt im automobilen Mittleren Westen und im Luft- und Raumfahrtsektor im Südosten | Langfristig (≥ 4 Jahre) |
| Hochkraft-Umformbedarf in der Luft- und Raumfahrt sowie Verteidigung | +1.5% | National, mit Aktivitäten in Alabama, Georgia, Connecticut und den Verteidigungskorridoren in Texas | Langfristig (≥ 4 Jahre) |
| Leichtbau in der Automobilindustrie und Umformung von Hochleistungswerkstoffen | +1.2% | National, mit hoher Aktivität in Michigan, Tennessee und South Carolina, Automobilcluster | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf aus installierten Pressenbeständen und lokalen Serviceanforderungen | +0.9% | National, mit Nachrüstungsaktivitäten im Mittleren Westen und im mittleren Atlantikgürtel | Kurzfristig (≤ 2 Jahre) |
| Energieeffiziente Servo-Hydraulik- und Hybrid-Pressenaufrüstungen | +0.7% | National, mit früher Einführung in fertigungsintensiven Bundesstaaten mit hohen Energiekosten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückverlagerung und Ausbau inländischer Fertigungskapazitäten
Der Ausbau inländischer Kapazitäten erhöht den Bedarf an hydraulischen Pressen in den Bereichen Stanzen, Umformen und Schmieden. Die Reshoring-Umfrage 2026 ergab, dass 63 % der befragten Erstausrüster Investitionsausgaben für 2026 oder 2027 zur Rückverlagerung oder inländischen Expansion planten. Zölle wurden von 65 % der Befragten und geopolitische Risiken von 60 % als wesentliche Katalysatoren für diese Pläne genannt. Das Nationale Institut für Standards und Technologie berichtete, dass Lieferkettenresilienz und die räumliche Nähe zwischen Fertigung und Ingenieurbetrieb zu den führenden Überlegungen für die Rückverlagerung bei Erstausrüstern gehörten.[1]Harry Moser und Pete Anemogiannis, „Jahresbericht zur US-amerikanischen Fertigungswirtschaft 2025”, Nationales Institut für Standards und Technologie, nist.gov Diese Prioritäten eignen sich für Anlagen mit langen Betriebslebensdauern, einschließlich Pressen, die umgebaut oder aufgerüstet werden können, wenn sich Produktionsprogramme ändern. Der Markt für hydraulische Pressen in den Vereinigten Staaten profitiert, wenn sowohl Ersatzprojekte als auch neue Kapazitätsprojekte gleichzeitig voranschreiten.
Automatisierung, Robotik und Integration intelligenter Pressen
Automatisierung verändert den Wert, der dem Pressensystem und nicht nur dem Pressenrahmen allein beigemessen wird. Greenerd präsentierte automatisierte Mehrstation-Hydraulikpressensysteme, die Richten, Scheren, Eindrücken, Lochbildung, Anfasen und Shuttle-Transfer für eine Ausbringung von 60 Teilen pro Minute kombinieren. Integrierte Zellen benötigen häufig größere Tische für Roboter-Endeffektoren, Spulenzuführsysteme und Mehrfachwerkzeug-Layouts. Diese Anforderung kann H-Rahmen- und Vierständerausrüstung begünstigen, selbst wenn eine kleinere Einzelpresse das Teil formen könnte. Macrodyne lieferte automatisierte Hydraulikpressenlinien für die 155-mm-Artilleriegranaten-Fabrik von UNION in Texas und verdeutlichte damit die wachsende Bedeutung schlüsselfertiger Systeme in der Verteidigungsproduktion. Vernetzte Kraft- und Wegüberwachung kann zudem die Qualitätskontrolle und Wartungsplanung über die Lebensdauer der Anlage unterstützen.
Nachfrage nach Hochkraft-Umformung in der Luft- und Raumfahrt sowie Verteidigung
Luft- und Raumfahrt- sowie Verteidigungsprogramme schaffen langzyklische Nachfrage nach Hochtonnen-Pressenanlagen. Im Februar 2026 kündigte Pratt & Whitney eine Investition von 200 Millionen USD an, um eine siebte isothermische Schmiedepresse in Columbus, Georgia, hinzuzufügen. Die Investition zielt auf eine 30-prozentige Steigerung der Verdichter- und Turbinenscheibenproduktion für GTF- und F135-Triebwerksprogramme ab. Beckwood erhielt einen Auftrag vom United States Army Natick Soldier Research, Development, and Engineering Center für eine maßgefertigte 1.000-Tonnen-Presse, die bei der ballistischen Verbundstoffkonsolidierung eingesetzt wird. Maschinenschutzanforderungen gemäß 29 CFR 1910.212 gelten für die Beschaffungs- und Inbetriebnahmeanforderungen von Maschinen und Formgebungsanlagen.[2]„Maschinenschutz, 29 CFR 1910.212”, Behörde für Arbeitssicherheit und Gesundheitsschutz, osha.gov Diese Programme stützen den Markt für hydraulische Pressen in den Vereinigten Staaten, da spezialisierte Anlagen an qualifizierte Produktionsprozesse und mehrjährige Produktionsverpflichtungen gebunden sind.
Leichtbau in der Automobilindustrie und Umformung von Hochleistungswerkstoffen
Fahrzeughersteller verwenden hochfesten Stahl, Aluminium, Magnesium und Verbundwerkstoffe in strukturellen und Elektrofahrzeuganwendungen. Diese Materialien erfordern kontrollierte Kraft, Haltezeit und Stempelgeschwindigkeit, die Hydraulikpressensysteme bereitstellen können. Das Oak Ridge National Laboratory erklärte, dass 3D-gedruckte Metallformen die Werkzeugkosten für große Automobil-Verbundkomponenten, die durch Pressformen hergestellt werden, senken können.[3]„3D-gedruckte Metallformen sollen die US-amerikanische Automobilfertigung beschleunigen”, Oak Ridge National Laboratory, ornl.gov Das Energieministerium beschrieb zudem durch künstliche Intelligenz unterstützte Stanzarbeiten, die darauf abzielen, Rückfederung und Werkzeugverschleiß bei hochfesten Stahlteilen zu reduzieren. Schuler North America installierte 2025 eine 5.000-Tonnen-Hydroforming-Presse in Canton, Michigan, für die Produktion von Elektrofahrzeug-Vorderstrukturen. Der Markt für hydraulische Pressen in den Vereinigten Staaten profitiert von diesen Materialveränderungen, wenn Hersteller anpassungsfähige Presszyklen und zuverlässige Umformsteuerung benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition und lange Amortisationszeit der Anlage | -1.2% | National, insbesondere für kleine und mittelgroße Metallverarbeiter im Mittleren Westen und im mittleren Atlantikraum | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel und Einschränkungen bei der Verfügbarkeit von Technikern | -0.8% | National, mit besonderem Druck in nicht-metropolitanen Industriegebieten | Langfristig (≥ 4 Jahre) |
| Volatilität der Kosten für Hydraulikkomponenten, Stahl und Energie | -0.5% | National, insbesondere für importabhängige Hydraulikzylinder- und Ventilbeschaffung | Mittelfristig (2–4 Jahre) |
| Alternativtechnologien und Substitution durch servo-elektrische und mechanische Pressen | -0.3% | National, mit Druck in der Automobil-Blechumformung und Elektronikumformung unter 500 Tonnen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition und lange Amortisationszeit der Anlage
Hydraulikpressensysteme in Produktionsqualität erfordern erhebliches Anfangskapital, was Bestellungen kleinerer Hersteller einschränken kann. Ausrüstungsdarlehen und -leasingverträge sind gängige Finanzierungsmethoden für Unternehmen, die größere Maschinen kaufen.[4]„Vermögenswerte und Ausrüstung kaufen”, Small Business Administration, sba.gov Der Internal Revenue Service erlaubt qualifizierten Unternehmen, für 2026 einen Abzug nach Section 179 von 1,2 Millionen USD geltend zu machen, was die Ausrüstungskosten nach Steuern senken kann. Der Vorteil ist für Käufer mit begrenztem steuerpflichtigem Einkommen oder eingeschränktem Kreditzugang weniger nützlich. Verriegelungs- und Maschinenschutzanforderungen können Ingenieur-, Installations- und Inbetriebnahmekosten zu Projekten hinzufügen. Diese Faktoren können Ersatzentscheidungen verzögern, insbesondere wenn Unternehmen die Lebensdauer einer vorhandenen Presse durch Servicearbeiten verlängern können.
Fachkräftemangel und Einschränkungen bei der Verfügbarkeit von Technikern
Begrenzte Technikverfügbarkeit kann die Installation, Wartung und Nutzung von Pressenanlagen verlangsamen. Das Büro für Arbeitsstatistik identifizierte Produktions- und Wartungsberufe in der Fertigung als wichtige Quellen für Beschäftigungsmöglichkeiten bis 2033. Die Reshoring-Umfrage 2026 ergab, dass 66 % der kombinierten Erstausrüster und Auftragsfertiger Technikerstellen als sehr schwer zu besetzen oder als Krise betrachteten. Dieselbe Umfrage ergab, dass 60 % der Befragten ähnliche Schwierigkeiten bei Wartungs- und Reparaturtechnikerstellen meldeten. Der Nationale Verband der Hersteller prognostizierte, dass 1,9 Millionen der 3,8 Millionen erforderlichen Fertigungsarbeitsplätze bis 2033 unbesetzt bleiben könnten. Der Markt für hydraulische Pressen in den Vereinigten Staaten sieht sich längeren Inbetriebnahmezyklen gegenüber, wenn Anlagenbetreiber und qualifiziertes Servicepersonal nicht verfügbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmentyp und Strukturkonfiguration: H-Rahmen behauptet seine Basis, während die C-Rahmen-Automatisierung expandiert
H-Rahmen- und Geradständer-Hydraulikpressen hielten im Jahr 2025 einen Umsatzanteil von 41 % und damit die größte Position nach Rahmentyp. Ihr geführtes Stempeldesign unterstützt präzises Folgeverbundwerkzeug-Stanzen, Luft- und Raumfahrt-Blechumformung und Schwerschmieden, bei denen Parallelität wichtig ist. Automobil-Tier-1-Stanzer und Luft- und Raumfahrt-Umformwerkstätten verfügen über einen großen installierten Bestand dieser Pressen. Lange Betriebslebensdauern schaffen einen wiederkehrenden Bedarf an Umbau, Steuerungsaufrüstungen und Hydrauliksystemersatz. Dieser etablierte installierte Bestand verleiht H-Rahmen-Anlagen eine dauerhafte Rolle im Markt für hydraulische Pressen in den Vereinigten Staaten.
C-Rahmen- und Spaltrahmen-Hydraulikpressen sollen bis 2031 mit einer CAGR von 8,05 % wachsen. Ihre Frontzugangsanordnung unterstützt Roboterbeladung, Spulenzuführung und Arbeit in Lohnfertigungsbetrieben, wo Produktionslayouts Flexibilität erfordern. Vierständerpressen bleiben wichtig für Gummikissen-Umformung, Breitplatten-Verbundstoffformen und Tiefziehen, da sie die Kraft über eine größere Tischfläche verteilen. Zweiständer- und Tischpressen dienen Wartungs-, Labor- und leichten Montagearbeiten, die geringere Kraft und einen kleineren Platzbedarf erfordern. Greenerds Mehrstation-Systeme, die auf der FABTECH 2025 präsentiert wurden, kombinierten verschiedene Stempel- und Tonnagekonfigurationen in einer einzigen Produktionszelle.


Nach Tonnage und Presskraft: Mittlere Systeme sichern den Umsatz, während Ultra-Hochtonnen-Pressen wachsen
Das Band von 101–500 Tonnen hielt im Jahr 2025 einen Umsatzanteil von 46 %, den größten Anteil an der Marktgröße für hydraulische Pressen in den Vereinigten Staaten nach Presskraft. Dieser Bereich umfasst allgemeines Metallstanzen, Automobil-Platinenschneiden, Gummi-Pressformen und Luft- und Raumfahrt-Tier-2-Unterbaugruppen. Er ist auch in etablierten Fertigungsbetrieben im Mittleren Westen und Südosten weit verbreitet. Viele in den 1990er bis 2010er Jahren installierte Einheiten nähern sich dem Punkt, an dem die ursprünglichen Hydrauliksysteme größere Arbeiten erfordern. Die breite Anwendungspalette hält dieses Band im Mittelpunkt des Marktes für hydraulische Pressen in den Vereinigten Staaten.
Pressen über 2.000 Tonnen sollen bis 2031 mit einer CAGR von 6,67 % wachsen. Die Nachfrage ist an Luft- und Raumfahrtschmieden, Verteidigungsaufträge, Marineantriebsarbeiten und Turbinenwellenumformung für Energieinfrastruktur gebunden. Scot Forge nahm eine 5.000-Tonnen-Freiformschmiedepresse in Spring Grove, Illinois, mit integrierter Ultraschallprüfung in Betrieb, wobei Marineantriebsaufträge bis 2029 reichen. Die Bereiche 501–1.000 Tonnen und 1.001–2.000 Tonnen dienen der Luft- und Raumfahrt-Schottumformung, dem Hydroforming und der strukturellen Verbundstoffformung. Pressen bis zu 100 Tonnen unterstützen weiterhin Einpressarbeiten, Verbundstoffreparaturen sowie Forschungs- und Entwicklungsarbeiten.
Nach Anwendung und Umformverfahren: Blechumformung führt, während Pressformen voranschreitet
Blechumformung und Tiefziehen hielten im Jahr 2025 einen Anwendungsumsatzanteil von 38 %, die führende Position nach Umformverfahren. Automobil-Rohkarosserie-Stanzen, Haushaltsgeräteproduktion und die Herstellung von Heizungs-, Lüftungs- und Klimaanlagenkomponenten stützen diese Nachfrage. Die große Automobil-Stanzbasis spiegelt viele Jahre Kapitalinvestitionen und etablierte Werkzeugprogramme wider. Werkzeugqualifizierung und Teileprogrammanforderungen können einen Wechsel der Pressentechnologie für Hersteller kostspielig machen. Die Anwendung bleibt eine Volumengrundlage für den Markt für hydraulische Pressen in den Vereinigten Staaten.
Pressformen soll bis 2031 mit einer CAGR von 8,25 % wachsen. Die Produktion von Elektrofahrzeug-Batteriegehäusen, Halbzeugverbundkomponenten und ballistische Verbundstoffkonsolidierung stützen dieses Wachstum. Beckwoods 1.000-Tonnen-Pressenauftrag für Verbundstoffkonsolidierung zeigt die Rolle der Verteidigungsbeschaffung in dieser Anwendung. Schmieden erhält ebenfalls Unterstützung durch inländische Luft- und Raumfahrt- und Verteidigungskapazitätsprogramme. Hydroforming, Pulververdichtung, Biegen und Richten, Stanzen und Schneiden sowie Montage-Einpressarbeiten bieten stabile Nachfrage in allgemeinen Fertigungs- und Wartungskanälen.
Nach Endverbrauchsbranche: Automobilindustrie stützt die Nachfrage, während Elektronik das stärkste Wachstum verzeichnet
Automobil- und Transportbranche hielt im Jahr 2025 einen Endverbrauchsumsatzanteil von 30 % und ist damit die größte Endverbrauchsbasis für den Markt für hydraulische Pressen in den Vereinigten Staaten. Erstausrüster und Tier-1-Zulieferer verwenden Pressen für Stanzen, Hydroforming, Schmieden und Pressformen. Elektrofahrzeugplattformen benötigen Batteriegehäuse, Motorgehäuse und strukturelle Aluminiumkomponenten. Diese Anwendungen erfordern programmierbare Bewegung und kontrollierte Kraft. Hydrauliksysteme bleiben relevant, wo ein fester mechanischer Hub nicht genug Flexibilität bietet.
Elektrotechnik und Elektronik sollen bis 2031 mit einer CAGR von 7,85 % expandieren. Motorkernproduktion, Leistungsmodul-Einpressarbeiten, Leiterplattenkaschierung und Steckerherstellung erfordern wiederholbare Kraftzyklen. Halbleiterfertigungsinvestitionen, die durch den CHIPS Act unterstützt werden, können die Nachfrage auf verwandte Präzisionsumform- und Montageoperationen ausweiten. Luft- und Raumfahrt sowie Verteidigung weisen einige der höchsten durchschnittlichen Verkaufspreise pro Presse auf, da Programme spezialisierte Anlagen und vollständige Qualifikationsunterlagen benötigen. Pratt & Whitneys Schmiedeerweiterung und Beckwoods Aufträge veranschaulichen den mehrjährigen Charakter dieser Nachfrage.
Geografische Analyse
Der Mittlere Westen bleibt die größte regionale Konzentration des Marktes für hydraulische Pressen in den Vereinigten Staaten, da er über eine dichte Basis von Automobil-Stanzoperationen, Metallverarbeitung und Schmiedebetrieben verfügt. Michigan, Ohio, Indiana und Illinois beherbergen einen großen installierten Pressenbestand und erhebliche Nachfrage nach neuen Anlagen. Erstausrüster aus dem Raum Detroit unterstützen Netzwerke von Stanz-, Schmiede- und Hydroforming-Zulieferern in der gesamten Region der Großen Seen. Schuler installierte 2025 eine 5.000-Tonnen-Hydroforming-Presse in seinem Produktionszentrum in Canton, Michigan, für Elektrofahrzeug-Vorderstrukturen.
Der Südosten unterstützt expandierende Automobil-, Luft- und Raumfahrt- sowie Verteidigungsprogramme in Alabama, Georgia, Tennessee, South Carolina und Texas. Pratt & Whitneys Investition von 200 Millionen USD in Columbus, Georgia, unterstreicht die Bedeutung der Region für hochwertige Luft- und Raumfahrtkomponenten. Macrodyne unterstützte automatisierte Hydraulikpressenlinien in UNIONs Artilleriegranaten-Fabrik in Texas. IperionX installierte eine SACMI-Hydraulikpresse für die Titanpulververdichtung im Rahmen seines Expansionsprogramms für Verteidigungs- und Luft- und Raumfahrt-Endmärkte. Ausländische Direktinvestitionen in die US-amerikanische Fertigung erreichten 2025 121,8 Millionen USD und stützten das breitere Umfeld für Fabrikinvestitionen.
Der Nordosten und der mittlere Atlantikraum unterstützen spezialisierte Nachfrage nach Luft- und Raumfahrt-, Verteidigungs- und Präzisionsfertigungsanlagen, einschließlich des Flugzeugtriebwerk-Ökosystems in Connecticut für Präzisionswerkzeuge und Titanumformsysteme. Massachusetts, New York, Pennsylvania und New Jersey ergänzen Verteidigungs-, Hightech-Fertigungs- und Metallverarbeitungsaktivitäten. Kalifornien und Washington stützen die Nachfrage durch kommerzielle und militärische Flugzeugzellenproduktion, Satellitenstrukturen und halbleiterbezogene Montage. Arizona und Texas zogen 2025 jeweils mehr als 1,5 Milliarden USD an Greenfield-Auslandsdirektinvestitionen an, teilweise im Zusammenhang mit Halbleiterfertigungsprojekten. Dieser regionale Mix stützt die Premiumnachfrage in Luft- und Raumfahrt- und Verteidigungszentren, während der Mittlere Westen die breiteste Volumenbasis für den Markt für hydraulische Pressen in den Vereinigten Staaten bietet.
Wettbewerbslandschaft
Beckwood Press Company, Greenerd Press and Machine Company, French Oil Mill Machinery und HPM North America konkurrieren durch Individualisierung, lokalen Service und Anwendungskenntnisse. Kunden in der Luft- und Raumfahrt sowie Verteidigung können Monate oder Jahre der Pressenqualifizierung und Dokumentation erfordern. Schuler, Siempelkamp und Fagor Arrasate konkurrieren um Großformat- und Hochtonnen-Projekte mit breiten Produktportfolios und Produktionskapazitäten. Dake Corporation, Carver Inc. und Multipress Inc. bedienen Tisch- und Werkstattanwendungen mit standardisierten Konfigurationen und kurzen Lieferzeiten.
Der Wettbewerb basiert zunehmend auf Automatisierung, digitaler Überwachung und Servicezugang. Beckwood schloss 2025 eine 40-prozentige Erweiterung der Fertigungskapazität ab und gründete eine Serviceabteilung, um Nachrüstungs-, Umbau- und Vor-Ort-Servicefähigkeiten auszubauen. Der Schritt richtet sich an Kunden, die eine neue Greenfield-Presse nicht rechtfertigen können, aber die Nutzungsdauer installierter Anlagen verlängern müssen. Enerpac gab im Juli 2026 eine endgültige Vereinbarung zur Übernahme der Specialized Fabrication Equipment Group für 472 Millionen USD in bar bekannt. Die Transaktion soll das Fertigungsanlagenportfolio erweitern und im ersten Quartal des Geschäftsjahres 2027 abgeschlossen werden, vorbehaltlich der Genehmigung.
Die lokale Schwerlast-Serviceabdeckung bleibt ein potenzieller Wettbewerbsbereich im Energiekorridor der Golfküste. Die Verteidigungsverbundstoffherstellung benötigt zudem integrierte Pressen-, Automatisierungs- und Dokumentationssysteme. Anbieter, die Kraft-Weg-Überwachung, Energierückgewinnung und aktive Nivellierung bereitstellen, können ihr Angebot differenzieren, wo Umformqualität entscheidend ist. OSHA-Maschinenschutzanforderungen und ANSI B11.2-Dokumentationsanforderungen können die Qualifizierungsschwelle bei programmgestützten Luft- und Raumfahrt- und Verteidigungsarbeiten erhöhen.
Marktführer im Bereich hydraulische Pressen in den Vereinigten Staaten
ANDRITZ Schuler Group
Macrodyne Technologies Inc.
Beckwood Press Company
Greenerd Press & Machine Company, Inc.
French Oil Mill Machinery Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Enerpac Tool Group Corp. unterzeichnete eine endgültige Vereinbarung zur Übernahme der Specialized Fabrication Equipment Group LLC (SFE Group) für rund 472 Millionen USD in bar. Die Transaktion soll den adressierbaren Markt von Enerpac um rund 1 Milliarde USD erweitern und im ersten Quartal des Geschäftsjahres 2027 von Enerpac abgeschlossen werden, vorbehaltlich behördlicher Genehmigungen, und ein ergänzendes Portfolio an spezialisierten Fertigungs- und Materialhandhabungsanlagen hinzufügen.
- Mai 2026: Beckwood Press Company erhielt einen Auftrag vom United States Army–Natick Soldier Research, Development and Engineering Center (NSRDEC) zur Herstellung einer maßgefertigten 1.000-Tonnen-Hydraulikpresse zur Konsolidierung ballistischer Verbundwerkstoffe in einer Pressformanwendung, mit programmierbarer aktiver Niveausteuerung, einer Formfläche von 36" × 36" und Schnellwechselwerkzeugfähigkeit für Mehrprogramm-F&E-Flexibilität.
- Februar 2026: Pratt & Whitney (RTX) kündigte eine Investition von 200 Millionen USD an, um eine siebte isothermische Schmiedepresse in seinem Werk in Columbus, Georgia, hinzuzufügen, mit dem Ziel einer 30-prozentigen Steigerung der Produktion von rotierenden Verdichter- und Turbinenscheiben für GTF- und F135-Triebwerksprogramme, wobei die Presse bis 2028 in Betrieb gehen soll, nach einer früheren MRO-Erweiterung von 70 Millionen USD am selben Standort.
- Dezember 2025: Beckwood Press Company erhielt einen Auftrag zum Bau einer 1.500-Tonnen-Vierständer-Hydraulikpresse für einen führenden Verteidigungs- und Handelsschiffbauer mit einem Arbeitsbereich von 142" × 183", geplant zur Lieferung Ende 2026 oder Anfang 2027, zusammenfallend mit dem Neubau der Anlage des Kunden für langfristige Schiffsproduktionsprogramme.


Berichtsumfang für den Markt für hydraulische Pressen in den Vereinigten Staaten
| C-Rahmen- / Spaltrahmen-Hydraulikpressen |
| H-Rahmen- / Geradständer- / Führungsleisten-Hydraulikpressen |
| Vierständer- / Vierkolonnen-Hydraulikpressen |
| Zweiständer- / Kolonnen-Hydraulikpressen |
| Tisch- / Werkstatt-Hydraulikpressen |
| Sonstige spezialisierte Hydraulikpressenkonfigurationen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Blechumformung und Tiefziehen |
| Schmieden |
| Biegen und Richten |
| Stanzen, Schneiden und Prägen |
| Pressformen |
| Pulververdichtung |
| Hydroforming |
| Montage, Einpressen und allgemeines Pressen |
| Sonstige spezialisierte Anwendungen |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinenbau und allgemeine Fertigung |
| Elektrotechnik und Elektronik |
| Kunststoffe, Gummi und Verbundwerkstoffe |
| Bau und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Schienen- und Schifffahrt |
| Pulvermetallurgie, Keramik und Hochleistungswerkstoffe |
| Sonstige Endverbrauchsbranchen |
| Nach Rahmentyp / Strukturkonfiguration | C-Rahmen- / Spaltrahmen-Hydraulikpressen |
| H-Rahmen- / Geradständer- / Führungsleisten-Hydraulikpressen | |
| Vierständer- / Vierkolonnen-Hydraulikpressen | |
| Zweiständer- / Kolonnen-Hydraulikpressen | |
| Tisch- / Werkstatt-Hydraulikpressen | |
| Sonstige spezialisierte Hydraulikpressenkonfigurationen | |
| Nach Tonnage / Presskraft | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung / Umformverfahren | Blechumformung und Tiefziehen |
| Schmieden | |
| Biegen und Richten | |
| Stanzen, Schneiden und Prägen | |
| Pressformen | |
| Pulververdichtung | |
| Hydroforming | |
| Montage, Einpressen und allgemeines Pressen | |
| Sonstige spezialisierte Anwendungen | |
| Nach Endverbrauchsbranche | Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinenbau und allgemeine Fertigung | |
| Elektrotechnik und Elektronik | |
| Kunststoffe, Gummi und Verbundwerkstoffe | |
| Bau und Schwermaschinenbau | |
| Energie- und Stromanlagen | |
| Schienen- und Schifffahrt | |
| Pulvermetallurgie, Keramik und Hochleistungswerkstoffe | |
| Sonstige Endverbrauchsbranchen |


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für hydraulische Pressen in den Vereinigten Staaten bis 2031 voraussichtlich erreichen?
Der Bericht prognostiziert 618,8 Millionen USD bis 2031, ausgehend von 471,2 Millionen USD im Jahr 2026 bei einer CAGR von 5,6 %.
Welcher Hydraulikpressen-Rahmentyp hat die größte Umsatzposition?
H-Rahmen- und Geradständer-Hydraulikpressen führten den Rahmenumsatz mit 41 % im Jahr 2025 an.
Welcher Presskraftbereich erzielt den höchsten Umsatz?
Der Bereich von 101–500 Tonnen hielt im Jahr 2025 einen Umsatzanteil von 46 %, da er eine breite Palette von Umform- und Stanzanwendungen bedient.
Welches Umformverfahren soll bis 2031 am schnellsten wachsen?
Pressformen soll mit einer CAGR von 8,25 % wachsen, unterstützt durch Batteriegehäuse, Strukturverbundwerkstoffe und Verteidigungsanwendungen.
Welche Endverbrauchsbranche wächst bei hydraulischen Pressen am schnellsten?
Elektrotechnik und Elektronik sollen bis 2031 mit einer CAGR von 7,85 % wachsen, unterstützt durch Motorkerne, Leistungsmodule und Elektronikmontageanwendungen.
Was schränkt den Kauf von Hydraulikpressenanlagen ein?
Hohe Anfangskosten, Finanzierungsbedarf, erforderliche Sicherheits- und Inbetriebnahmearbeiten sowie Mangel an qualifizierten Technikern können Anlagenbestellungen verzögern.
Seite zuletzt aktualisiert am:



