
米国自律型農業用トラクター市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
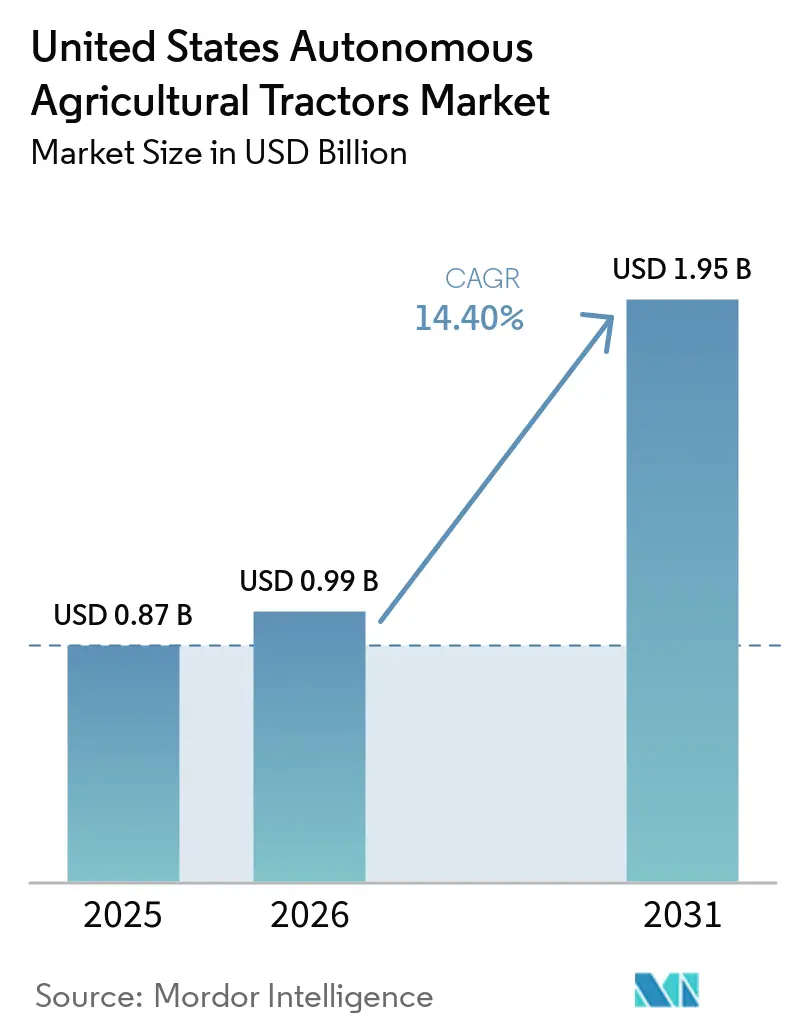
| 基準年の市場規模 (2025) | 0.87 十億米ドル |
| 市場規模 (2026) | 0.99 十億米ドル |
| 市場規模 (2031) | 1.95 十億米ドル |
| 成長率 (2026 - 2031) | 14.52 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国自律型農業用トラクター市場分析
米国自律型農業用トラクター市場は2025年に0.87 ビリオン 米ドルと評価され、2026年の0.99 ビリオン 米ドルから2031年には1.95 ビリオン 米ドルへと、予測期間(2026〜2031年)中に14.52%のCAGRで成長すると予測されています。自律型機器への需要を形成しているのは、新技術への関心だけでなく、労働力の確保状況です。USDAによると、2025年4月時点で米国の農場経営者は637,000人の労働者を直接雇用しており、平均総賃金は時給19.52 米ドルでした。予備データによと、2025年3月から7月の間に移民取締り措置により農業分野の雇用が推定155,000件失われたとされています[1]。H-2A認証は2024会計年度に385,000件に達し、季節的な外国人労働力への継続的な依存を反映しています。したがって、米国自律型農業用トラクター市場は、播種・耕起・収穫の時期に熟練オペレーターを確保できない農場において最も関連性が高いと言えます。確立されたメーカーは、フリートソフトウェア、データ接続性、ディーラーサポートの強化に取り組んでいます。これらの機能はトラクター購入後の日常的な使用に影響するためです。パデュー大学の調査によると、自律型機械は労働賃金が時給44 米ドルを超えるまで商業的な穀物農場においてコスト競争力を持たないことが一般的であり、これが近い将来の普及を深刻な労働力不足を抱える農場に限定しています。
レポートの主要ポイント
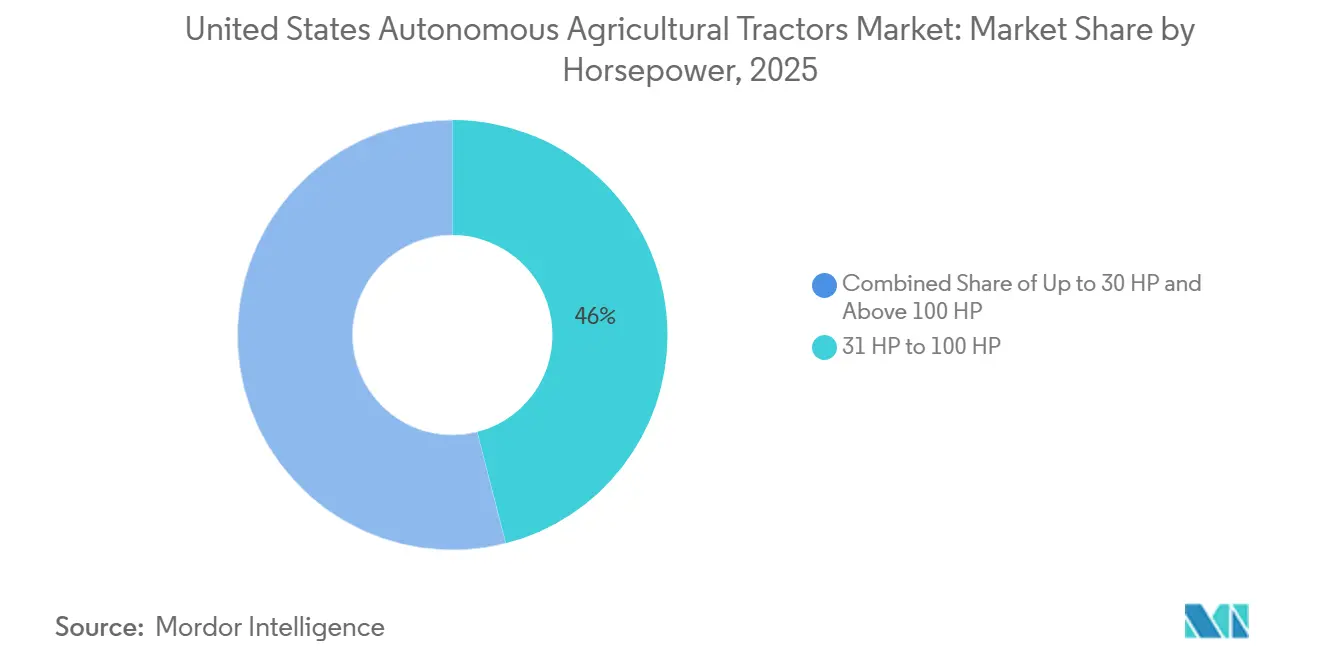
- 馬力別では、31〜100 HPが2025年の米国自律型農業用トラクター市場シェアの46.0%を占め、100 HP超は2031年までに23.4%のCAGRで最も速く成長すると予測されています。
- 自動化レベル別では、半自律型システムが2025年の米国自律型農業用トラクター市場規模の58.0%を占め、完全自律型システムは最も成長が速いセグメントであり、2031年までに22.5%のCAGRで拡大しています。
- 駆動タイプ別では、ディーゼルが2025年に72.0%の最大シェアを占め、バッテリー電気プラットフォームは2031年までに28.2%のCAGRで最も速く成長すると予測されています。
- 用途別では、耕起が2025年の米国自律型農業用トラクター市場の47.0%を占め、果樹園およびブドウ園の作業は2031年までに28.0%のCAGRで最も速く拡大すると予測されています。
- コンポーネント別では、GPSおよびGNSSが2025年に38.0%のシェアを占め、LiDARおよびレーダーモジュールは2031年までに22.6%のCAGRで成長すと予測されています。
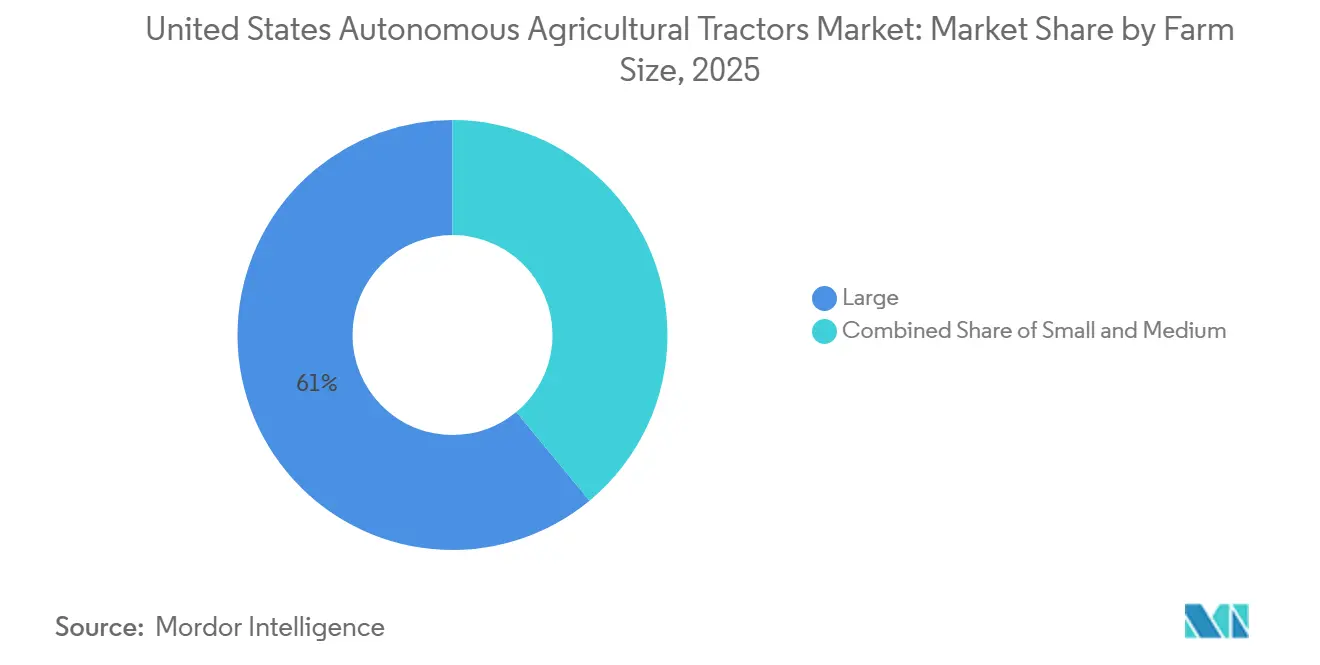
- 農場規模別では、500ヘクタール超の大規模農場が2025年に61.0%のシェアを占め、100〜500ヘクタールの中規模農場は2031年までに23.9%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練農業機械オペレーターの慢性的不足 | +3.0% | 全国的、特に中西部、グレートプレーンズ、カリフォルニア州で顕著 | 短期(2年以内) |
| 狭い気象ウィンドウにおける自律運転 | +2.0% | 中西部およびグレートプレーンズ | 短期(2年以内) |
| 精密配置と投入資材使用の最適化 | +2.5% | 全国的、特に中西部、カリフォルニア州、太平洋岸北西部で強い関連性 | 中期(2~4年) |
| 既存トラクターへの自律化後付け | +2.0% | 全国的、中西部および南部での早期普及 | 中期(2~4年) |
| 大規模畑作農場でのマルチマシン監視 | +1.5% | コーンベルトおよびグレートプレーンズ | 中期(2~4年) |
| 特殊作物の安全性と労働経済性 | +1.5% | カリフォルニア州、ワシントン州、オレゴン州、フロリダ州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
熟練農業機械オペレーターの慢性的不足
熟練機械オペレーターの不足は、米国自律型農業用トラクター市場の直接的なドライバーです。米国農務省(USDA)によるとH-2A認証数は2005会計年度の48,000件から2024会計年度には385,000件に増加しました。この拡大は季節的なカバレッジのギャップを解消しませんでした。認証されたすべてのポジションがビザ発給につながったわけではないためです。農場は大型機械を扱い、精密播種、ガイダンスシステム、圃場条件を理解できるオペレーターを必要としています。これらの能力は一般的な農業労働よりも専門的であり、農場が経験豊富なトラクターオペレーターを迅速に補充することを困難にしています。自律型システムにより、経験豊富な従業員は継続的な運転から監視と例外処理へとシフトでき、運営上および数的な労働力不足の両方に対処できます。このニーズは、農場が短期間に複数の圃場作業を完了しなければならない時期に最も顕著になります。
狭い気象ウィンドウにおける自律運転
コーンベルトにおける播種・耕起の適期は、土壌条件が不適切になる前に10日未満しかない場合があります。夜間も稼働し続けられるトラクターは、この限られた時間を農場がより有効に活用することを可能にします。その利点は、労働時間の削減だけでなく、適時の圃場作業から生まれます。John Deereは2025年のCESで自律型9RXを発表し、16カメラの認識システムと第1世代プラットフォームと比較して40%向上した圃場速度を特徴としています[2]。このシステムは、長時間の作業において一貫した稼働が重要な圃場作業向けに設計されました。自律型機器は、昼夜を問わず同じプログラムされたアプローチを使用してヘッドランドターンを実行し、作業機の深さを調整することができ、昼間と夜間の圃場作業間のばらつきを低減します。米国自律型農業用トラクター市場は、播種や耕起の遅延が作物管理の選択肢を減少させる場合に恩恵を受けます。中西部およびグレートプレーンズの平坦で広大な圃場は、このユースケースに最も適した稼働条件を提供します。
精密配置と投入資材使用の最適化
RTK-GNSSガイダンスは繰り返し可能な圃場通過をサポートし、種子、肥料、農薬散布の重複を低減できます。2025年の査読済み研究では、3シーズンにわたる管理された圃場実験において、重複の低減と投入資材消費量の低減が報告されました。Deere & CompanyはGPSガイダンスにより、導入済みベースにわたって燃料と労働コストが平均6%削減されたと報告しています。これらの成果により、自律化はドライバー代替を超えた運営上の価値を持ちます。より一貫したパス間ガイダンスは、複数シーズンにわたる管理交通実践もサポートでき、同じ圃場エリアでの繰り返しの土壌圧縮を低減するのに役立ちます。運営上の利点は時間とともに積み重なりますが、多くの購入決定は最初のシーズンのみに焦点を当てています。米国自律型農業用トラクター市場は、農場が投入資材管理と労働管理に等しい価値を置く場合にサポートされます。このドライバーは、精密な通過が重要な畑作物および特殊作物全般に関連します。
既存トラクターへの自律化後付け
後付けシステムは、完全な車両交換を必要とせずに既存トラクターへの自律化への道筋を提供し、2017年以降に購入したトラクターを持つ農場の資本決定を変えます。Sabantoは、その後付けアプローチにより新しい自律型プラットフォームと比較して設備投資を70%削減できると述べています。AGCO Corporationは、そのPTx Trimble OutRunシステムが農場で既に使用されているJohn Deere 8000Rおよび8Rトラクター、ならびにFendt 900および1000トラクターをサポートすると述べています。自律化アップグレードは既存機器の生産的寿命を延ばすと同時に、プロバイダーが新しいトラクター交換サイクルを待たずに導入済みフリートを構築できるようにします。各導入済みシステムは、製品開発とサービス改善をサポートできる圃場データを生成します。この低参入アプローチは、米国自律型農業用トラクター市場における潜在的な購入者のプールを拡大し、資本支出を慎重に管理する必要がある中規模農場に特に関連します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と不確実な農場レベルの回収 | -2.5% | 全国的、特に小規模・中規模農場にとって最大の障壁 | 短期(2年以内) |
| 州レベルのオペレーター存在義務と責任の不確実性 | -1.5% | カリフォルニア州および複数州にまたがって運営する農場 | 中期(2~4年) |
| 実際の圃場条件における介入の必要性 | -1.0% | カリフォルニア州の特殊作物および全国の変動地形での作業 | 中期(2~4年) |
| 農業機械と農場ソフトウェア間の相互運用性の限界 | -0.8% | 全国の複数ブランド商業農場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と不確実な農場レベルの回収
自律化キットには多くの農場が正当化しにくい初期投資が必要です。2026年2月、パデュー大学農業センターは、John Deere 8Rおよび9Rトラクターへの後付けコストとして40,000〜45,000 米ドル、さらに無制限面積の耕起に対して年間サブスクリプション料10,000 米ドルが必要であると指摘しました。同センターの2026年分析では、中西部におけるトウモロコシと大豆の50/50輪作をモデル化しました。この研究では、ベースライン前提条件のもとでヘクタール当たり63 米ドルの赤字が生じることが判明しました。また、賃金が時給44 米ドルを超えるまで自律型機器が従来型機器を上回らないことも明らかになりました。USDAは2025年4月の農業現場労働者の平均賃金を時給18.58 米ドルと報告しています[3]。このギャップは、労働コスト削減だけでは購入判断を支えるには不十分であることを意味します。米国自律型農業用トラクター市場は、重要な時期に労働力を確保できない農場において成長すると予測されています。小規模農場では、普及が現実的になる前に、サービスベースの支払いモデルまたはキット価格の引き下げが必要になる場合があります。
州レベルのオペレーター存在義務と責任の不確実性
オフロード自律型機器は、単一の全国的な規制枠組みのもとで運営されていません。カリフォルニア州では、農業環境で使用される無人機器に対してCal/OSHA適用除外が必要です。このプロセスにより、商業的使用前に文書化、テスト、承認作業が追加される場合があります。複数の州にまたがって運営する農場は、各州で異なる要件に直面する可能性があります。自律型トラクターが灌漑設備を損傷したり、家畜に遭遇したり、作業中にGNSS測位を失ったりした場合の責任は不確実なままです。責任は機器メーカー、ソフトウェアプロバイダー、ディーラー、および農場経営者に関わる可能性があります。これらの問題は州裁判所で広く審理されていません。したがって、農場は監視のためにオペレーターが利用可能な半自律型システムを好む場合があります。米国自律型農業用トラクター市場は、購入者が規制と責任を未解決の運営リスクとみなすため、普及が遅くなっています。小規模オペレーターはリソースが限られているため、より大きなコンプライアンス負担に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
馬力別:
中間レンジプラットフォームが主導し、高馬力フリートが拡大31~100 HPセグメントは2025年の米国自律型農業用トラクター市場収益の46%を占めました。このセグメントは一般的な畑作業をサポートし、中西部の農場で既に使用されている多くのトラクターと互換性があります。需要は後付けシステムとの互換性によってさらに支えられており、購入者は機器を交換するのではなく既存の機器をアップグレードできます。この馬力範囲は、繰り返しの耕起と圃場準備作業に自律化を必要とする農場にも適しています。このセグメントの主導的なシェアは、導入済みベースの規模とこれらのトラクターの実用的な有用性を反映しています。2025年のCESで、Deere & Companyは16カメラの知覚システムを搭載した自律型9RXトラクターを発表し、メーカーが異なるトラクタークラスにわたって自律機能を拡張していることを示しました。米国自律型農業用トラクター市場は、作物の種類と農場の面積によって運営要件が異なるため、複数の馬力範囲にまたがっています。
100 HP超セグメントは2031年までCAGR 23.4%で成長すると予測されています。大規模商業農場はこれらの機械を重耕起と広大な圃場作業に使用します。マルチマシン監視は、1人のオペレーターが複数のユニットを同時に監視できるため、高馬力機器の価値を向上させます。これらの機械は狭い気象ウィンドウ中により多くの面積カバーできるため、相当な面積を持つ農場では高い購入コストをより管理しやすくなります。30 HP未満のセグメントは金額では小さいままですが、特殊作物や管理された環境において役割を果たしており、そのコンパクトな寸法は大型機器が容易に運転できないエリアに適しています。米国自律型農業用トラクター市場は、高容量の圃場プラットフォームと小型の特殊機械の両方を含み続けており、高馬力セグメントはフリートスケールの運営とより密接に結びついています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
自動化レベル別:
監視型システムが現在の普及を主導半自律型システムは2025年の米国自律型農業用トラクター市場収益の58%を占めました。これらのシステムは、現場または遠隔での人間による監視を必要とします。この運営モデルは現在の安全慣行および州レベルの要件と一致しており、農場経営者が完全な無人運転にコミットすることなく自律型技術に慣れることができます。このセグメントの過半数シェアは、利用可能な技術と実際の農場リスク管理のバランスを反映しています。半自律型システムは、条件が変化した際に人間の判断を可能にしながら、繰り返し可能な作業を処理できます。このアプローチは耕起、穀物カート作業、およびその他の計画された圃場作業に適用されます。監視型システムは現在、米国自律型農業用トラクター市場における主要な商業的参入ポイントとして機能しています。
完全自律型システムは2031年までCAGR 22.5%で成長すると予測されています。その成長は、蓄積された圃場経験、ソフトウェアの改善、および介入要件の低減に依存しています。各商業展開により、メーカーは障害物検知、測位、機械の挙動に関する追加データを得ることができ、より少ない直接監視で実行できる作業の範囲を拡大するのに役立ちます。このセグメントは、農場が重要な時期に確実にオペレーターを雇用できない場合に特に関連性が高く、半自律型設定と比較して大規模フリートに対してよりスケーラブルな労働モデルを提供します。規制と責任の枠組みは、無人運転がどれほど速く一般的になるかに影響します。米国自律型農業用トラクター市場は近期において監視型モデルに重点を置き続けるでしょう。完全自律型機器は、スケーラブルなフリート管理という長期的なニーズに対応するため、より高い成長率を持ちます。
駆動タイプ別:
ディーゼルが作業基盤として残り、電気プラットフォームが成長ディーゼルパワートレインは2025年の米国自律型農業用トラクター市場収益の72%を占めました。ディーゼルは航続距離、給油の利便性、大型畑作トラクターの出力において優位性を保っています。これらの強みは、播種や耕起のウィンドウ中に機器が長時間稼働しなければならない場合に重要です。既存のディーラーネットワークと農場の燃料システムもディーゼルの使用をサポートしています。自律化機能は信頼性の高い動力源の必要性を排除しません。その結果、ディーゼルプラットフォームは現在の商業展開の主要な基盤として残っています。確立されたサービスモデルにより、稼働中の農場フリートに自律化を追加するリスクが低減されます。米国自律型農業用トラクター市場は、高馬力用途においてディーゼルに依存し続けています。
バッテリー電気トラクターは2031年までCAGR 28.2%で成長すると予測されています。その成長は特殊用途とカリフォルニア州のクリーン機器政策に関連しています。カリフォルニア州大気資源局のFARMERプログラムは、セントラルバレーのゼロエミッションオフロード機器の充電インフラをサポートしています。Deere and Companyは2026年までに完全自律型バッテリー電気農業用トラクターを提供することを約束しています。CNH Industrial N.V.のNew Hollandブランドも2026年に果樹園およびブドウ園作業向けのR4ロボットプットフォームの電気およびハイブリッドバージョンを発表しました。ハイブリッドシステムは、日々の稼働時間が短く、追加されたシステム重量が許容される場合の中間的な選択肢を提供します。ISO 18497の安全原則はパワートレインに関わらず適用されるため、電動化は別の自律化安全トラックを生み出しません。米国自律型農業用トラクター市場は、すべての作業をディーゼルから同じペースで移行するのではなく、異なる作業負荷に対して異なるパワートレインを使用するでしょう。
用途別:
耕起が最大のユースケースであり、特殊作物がより速く成長耕起は2025年の米国自律型農業用トラクター市場の47%を占めました。中西部のトウモロコシおよび大豆生産における平坦で繰り返しの多い圃場は、現在の自律型ガイダンスシステムに適しています。耕起作業はプログラムおよび監視可能な予測可能な通過を含み、予期しない事象が少なくなります。これらの条件により、耕起は自律型機器を採用する農場にとって実用的な出発点となります。大きな圃場サイズにより、購入者はシステムコストをより多くの面積に分散できます。耕起は狭い気象ウィンドウ中にもスケジュールでき、機械の稼働時間延長の価値を高めます。このカテゴリーは確立された畑作地域全体で現在の収益をサポートしており、耕起は農場作業全体にわたる自律型トラクターのより広い展開の基盤として機能します。
果樹園およびブドウ園の作業は2031年までCAGR 28.0%で成長すると予測されています。特殊作物農場は、狭い列での繰り返し作業に高い労働要件を持ち、ブドウの木、樹木、灌漑システム、および変動する地表面の近くで運転できる機器を必要とします。Kubota Corporationはブドウ園および果樹園用途向けにM5 Narrowプラットフォームを特定しました。Deere & Companyは密集した樹冠ナビゲーション用のLiDARを搭載した5ML自律型果樹園トラクターを発表しました。播種と収穫は、トラクターと農業機械間のより複雑な調整を必要とするため、自律化の普及率が低くなっています。完全な作物サイクルの自律化には、車両ガイダンスを超えた機械の調整が必要になります。米国自律型農業用トラクター市場は、労働制約と安全ニーズが最も顕著な特殊作業から拡大し、用途ごとに発展する可能性が高いです。
コンポーネント別:
測位が収益を主導し、知覚システムが進歩GPSおよびGNSSモジュールは2025年の米国自律型農業用トラクター市場収益の38%を占めました。これらのシステムは商業的なトラクター自律化の測位基盤を提供します。RTK補正は圃場作業において1 cm~2 cmのパス間繰り返し精度をサポートします。CNH Industrial N.V.およびHemisphere GNSS機器を使用したEUSPAのテストにより、精密農業に対するGalileo HASの適合性が確認されました。信頼性の高い測位により、トラクターは計画されたパスに従い、農業機械の配置を維持できるとともに、精密農業に関連する投入資材管理の利点もサポートします。すべての商業的自律化システムは正確な位置参照を必要とするため、GPSおよびGNSSモジュールは引き続き重要です。ソフトウェア機能がより高度になるにつれて、米国自律型農業用トラクター市場は測位ハードウェアに依存し続けます。
LiDARおよびレーダーモジュールは2031年までCAGR 22.6%で成長すると予測されています。これらのセンサーは、測位信号だけでは不十分な場合に障害物検知と深度情報を提供します。樹冠カバーが衛星受信に影響する可能性がある果樹園では特に重要です。2025年4月、PTx Trimbleは、NAV-900と比較して測位性能を最大50%向上させると主張するNAV-960ガイダンスコントローラーを発表しました。このコントローラーはGNSS機能と慣性センシングを組み合わせ、衛星条件が低下した状況でより信頼性の高いパフォーマンスを提供します。プロバイダーがサブスクリプションモデルを通じてフリートオーケストレーションを提供するにつれて、制御およびナビゲーションソフトウェアも重要性を増しており、価値の一部を一回限りのコンポーネント販売から継続的なソフトウェア使用へとシフトさせています。作業がより多様な環境に移行するにつれて、米国自律型農業用トラクター市場は精密なナビゲーションと知覚システムの両方を必要とするでしょう。
農場規模別:
大規模農場が収益を提供し、中規模農場がアクセスを拡大500ヘクタール超の大規模農場は2025年の米国自律型農業用トラクター市場収益の61%を占めました。これらの農場はキットとサブスクリプションの固定費をより多くの面積に分散でき、複数のトラクターを同時に運転する可能性が高く、フリート管理ソフトウェアに明確な運営上の役割を与えます。大規模農場は自律化を使用して限られた数の熟練オペレーターへの依存を低減でき、通常、新しい機器をサポートするために必要なディーラー関係と技術スタッフを持っています。この主導的なシェアは、規模における強力な財務的・運営的ケースを反映しています。その結果、米国自律型農業用トラクター市場は大規模で繰り返し可能な圃場作業を持つ農場を中心に最初に発展しました。
100~500ヘクタールの中規模農場は2031年までCAGR 23.9%で成長すると予測されています。後付けシステムは、専用の自律型トラクターと比較して参入コストを下げるため、このグループにとって重要です。Sabantoの2026年7月の資金調達は、ディーラー拡大、キット生産、および自律化ソフトウェアの開発をサポートすることを目的としていました。中規模農場は完全な機器フリートを交換することなく自律化を採用できるため、大規模商業オペレーターの次の実用的な顧客グループとなります。100ヘクタール未満の農場は、その規模では固定費を正当化するのが難しいため、現在の収益では小さな部分を占めています。小規模農場でのより広い普及には、1面積あたりのサービス価格設定またはキットコストのさらなる削減が必要になる場合があります。米国自律型農業用トラクター市場は、中規模事業の資本要件に合った後付けモデルを通じて拡大できます。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
中西部地域は大規模なトウモロコシおよび大豆の作業と平坦な地形、確立されたディーラーネットワークを組み合わせています。これらの条件により、自律型耕起および穀物カート作業の展開とサービスが容易になります。農場はまた短い気象ウィンドウに直面しており、継続的な機械稼働の価値を高めます。パデュー大学の2026年における中西部のトウモロコシ・大豆輪作の分析では、現在の労働賃金が常にプラスの回収をサポートするわけではないことが判明しました。これにより、普及は相当な労働制約を持つ農場に限定されます。中西部は、その圃場規模と運営条件が現在のシステムに適しているため、最大の地域基盤として残っています。
西部は、カリフォルニア州、ワシントン州、オレゴン州に労働集約的な作業が一般的な特殊作物の作業があるため、成長すると予測されています。この地域は果樹園やブドウ園で使用されるナロートラックトラクターへの需要をサポートしています。Kubota Corporationは、その自律型M5 Narrowがカリフォルニア州のTreasury Wine Estatesが所有するブドウ園で稼働していると述べました。カリフォルニア州大気資源局のFARMERプログラムもゼロエミッションオフロード機器の充電インフラをサポートしています。カリフォルニア州の無人農業機械に対する適用除外要件は、別のコンプライアンスステップを追加します。西部のより速い成長は強力なユースケースを反映していますが、規制要件が個々の展開を遅らせる可能性があります。
南部と北東部は米国自律型農業用トラクター市場の合算シェアが小さくなっています。南部にはフリートスケールの機器使用をサポートできる大規模なサトウキビ、綿花、およびその他の商品作物の作業が含まれています。フロリダ州の255,000エーカーにわたるUnited States Sugarの2026年の展開は、大規模な南部農場環境での自律運転の可能性を示しました。作物の多様性と不規則な圃場形状が、歴史的に地域の一部での普及を遅らせてきました。北東部は収益が小さく、農場がより分散しています。有機野菜、特殊酪農、および温室隣接作物に使用されるコンパクトな自律型機器に関連しています。両地域での普及は、機器のサイズと自動化レベルを地域の生産システムに合わせることに依存しています。
競合環境
市場集中度
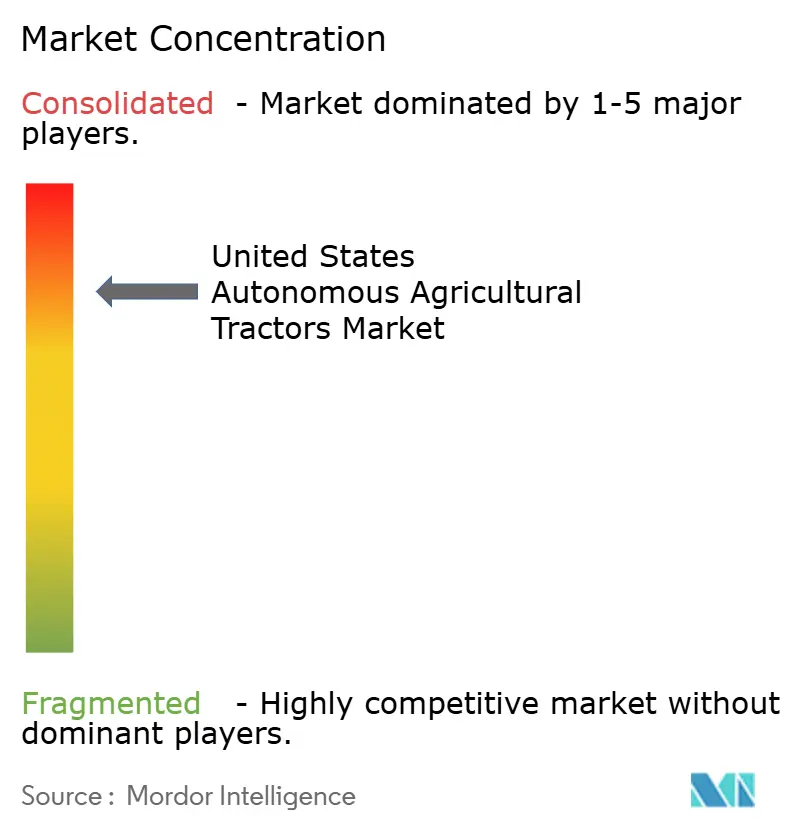
米国自律型農業用トラクター市場は2025年に高度に集中しており、上位5社はDeere & Company、CNH Industrial N.V.、AGCO Corporation、Kubota Corporation、およびCLAAS KGaA mbHです。Deere & Companyは、9RXおよび8Rの自律型製品、広範なディーラーネットワーク、およびオペレーションズセンタープラットフォームにより強固な地位を占めています。同社の優位性は、機器・圃場データ・ディーラーサービスを連携させる能力によって支えられています。CNH Industrial N.V.はCase IHおよびNew Holland製品全体にRaven Autonomyスタックを展開し、特殊作物の果樹園用途ではBluewhiteと協力しています。AGCO Corporationは、PTx Trimbleを活用して選定されたトラクターブランドと互換性のある後付けパスを構築しています。これらのアプローチは、競争がトラクターの馬力を超えてフリートソフトウェアとサポート能力へとシフトしていることを示しています。市場は、時間的制約のある圃場作業中に機器を稼働し続けられるプロバイダーを評価します。
AGCO CorporationのPTx Trimble OutRunシステムは、2年連続で2026年ダビッドソン農業イノベーション賞を受賞しました。このシステムは、穀物カート作業から、対応するJohn DeerおよびFendtトラクターでの無人耕起まで自律作業を拡張します。Kubota Corporationは2026年4月にAgtonomy社に投資し、M5ナロープラットフォームの商業導入を基盤として、米国西部のディーラーネットワークを通じた特殊作物の自律化を支援しています。ASIのMobiusプラットフォームを使用した5台の自律型John Deereトラクターのユナイテッド・ステーツ・シュガーへの導入も重要な進展を示しています。これらの事例は、メーカーと自律化プロバイダーが純正機器と後付の両方のルートを追求していることを示しています。市場は、信頼性の高い圃場性能と地域サービス能力を実証できる企業に対して引き続き開かれています。
最も重要な競争上の課題は、トラクターブランド、作業機、および農場管理ソフトウェア間の相互運用性です。多くの中規模商業農場は混合フリートを運用しており、単一ブランドシステムの有用性を制限しています。AGCO Corporationの選定ブランドサポートは進歩を反映していますが、完全な互換性はまだ達成されていません。オープンデータ接続とISOBASベースの実装により、この課題は時間をかけて軽減される可能性があります。自律化・作業機の状態・農場記録を連携できるプロバイダーは、後付け販売において優位性を得る可能性があます。小規模プロバイダーは、既存のドライブバイワイヤ機器と互換性のあるソフトウェアレイヤーを提供することで競争できますが、農場を大規模にサービスするためにはディーラーネットワークとサポートリソースが依然として必要です。米国自律型農業用トラクター市場は、確立された機器メーカーが主導する集中した状態を維持しつつ、専門プロバイダーがソフトウェア・後付け・特殊作物セグメントを形成し続けると予測されます。
米国自律型農業用トラクター産業リーダー
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
CLAAS KGaA mbH
- 注:主要企業の掲載順は順位を示すものではありません。
米国自律型農業用トラクター市場 このレポートでカバーされる企業
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Monarch Tractor
- YANMAR HOLDINGS CO., LTD.
- CLAAS KGaA mbH
- Mahindra & Mahindra Ltd.
- SDF S.p.A.
- TYM Corporation
- ISEKI & CO., LTD.
- Ztractor Inc.
- Sabanto
- Kinze Manufacturing
最近の産業開発事情 米国自律型農業用トラクター市場
- 2026年5月:United States Sugar、Autonomous Solutions Inc.、およびEverglades Equipment Groupは、ASIのVehicle Automation KitとMobiusフリート管理プラットフォームを使用して、フロリダ州南部の255,000エーカーにわたって5台の無人John Deereトラクターを展開することを発表しました。
- 2026年4月:Kubota Corporationは、同社の米国西部ディーラーネットワークを通じた特殊作物自律化の商業化をサポートするため、Agtonomy社に戦略的投資を行いました。
- 2026年1月:Kubota Corporationは、ブドウ園および果樹園作業向けにAgtonomy技術を搭載した商業用自律型M5 Narrowトラクターを発表しました。
米国自律型農業用トラクター市場レポートの範囲
自律型農業用トラクターとは、AI、GPS、センサー、および車載制御システムを使用して、人間の介入を最小限または全く必要とせずに農業作業を実行する自動運転農業用トラクターです。
米国自律型農業市場レポートは、馬力(30 HP以下、31〜100 HP、100 HP超)、自動化レベル(完全自律型および半自律型)、駆動タイプ(ディーゼル、ハイブリッド、その他)、用途(耕起、播種、収穫、その他)、コンポーネント(GPSおよびGNSS、その他)、農場規模(小規模、中規模、大規模)によってセグメント化されています。市場予測は、上記すべてのセグメンについて金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 30 HP以下 |
| 31~100 HP |
| 100 HP超 |
| 半自律型 |
| 完全自律型 |
| ディーゼル |
| ハイブリッド |
| バッテリー電気 |
| 耕起 |
| 播種 |
| 収穫 |
| 果樹園およびブドウ園の作業 |
| GPSおよびGNSS |
| センサーおよびビジョンシステム |
| LiDARおよびレーダーモジュール |
| 制御およびナビゲーションソフトウェア |
| 小規模(100ヘクタール未満) |
| 中規模(100~500ヘクタール) |
| 大規模(500ヘクタール超) |
| 馬力別 | 30 HP以下 |
| 31~100 HP | |
| 100 HP超 | |
| 自動化レベル別 | 半自律型 |
| 完全自律型 | |
| 駆動タイプ別 | ディーゼル |
| ハイブリッド | |
| バッテリー電気 | |
| 用途別 | 耕起 |
| 播種 | |
| 収穫 | |
| 果樹園およびブドウ園の作業 | |
| コンポーネント別 | GPSおよびGNSS |
| センサーおよびビジョンシステム | |
| LiDARおよびレーダーモジュール | |
| 制御およびナビゲーションソフトウェア | |
| 農場規模別 | 小規模(100ヘクタール未満) |
| 中規模(100~500ヘクタール) | |
| 大規模(500ヘクタール超) |
レポートで回答される主要な質問
米国自律型農業用トラクターの予測成長率はどのくらいですか?
市場は2026年から2031年にかけてCAGR 14.52%で成長し、2026年の0.99 ビリオン 米ドルから2031年には1.95 ビリオン 米ドルへと拡大する見込みです。
現在、米国でどの馬力範囲が普及をリードしていますか?
31~100 HPのトラクターが2025年の収益の46%をリードし、畑作用途と後付け互換性によってサポートされています。
農場が自律型トラクター技術を採用する理由は何ですか?
主な理由は、熟練オペレーターの不足、狭い播種・耕起ウィンドウ、およびより一貫した圃場作業の必要性です。
どのトラクター用途が最も速く成長していますか?
果樹園およびブドウ園の作業は、集約的な労働と安全ニーズがあるため、2031年までCAGR 28.0%で成長すると予測されています。