
Marktgröße und Marktanteile für autonome Agrartraktoren in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
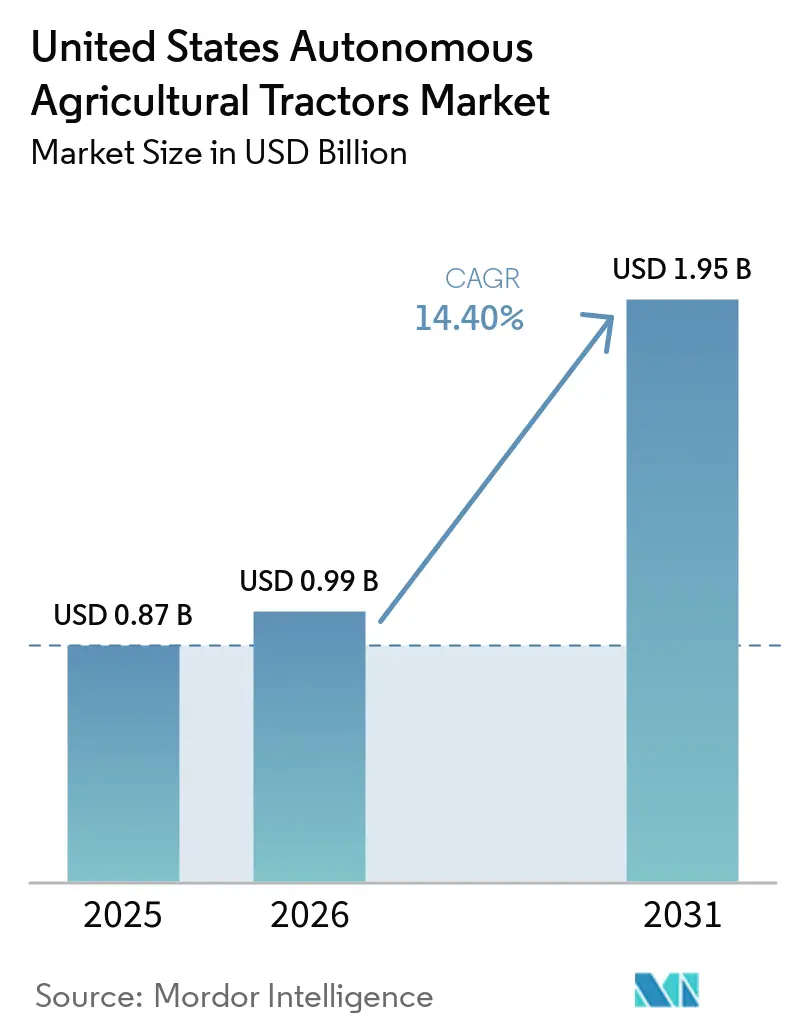
| Marktgröße im Basisjahr (2025) | 0.87 Milliarden US-Dollar |
| Marktgröße (2026) | 0.99 Milliarden US-Dollar |
| Marktgröße (2031) | 1.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.52 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für autonome Agrartraktoren in den Vereinigten Staaten von Mordor Intelligence
Der Markt für autonome landwirtschaftliche Traktoren in den Vereinigten Staaten wurde im Jahr 2025 auf 0,87 Milliarden USD geschätzt und soll von 0,99 Milliarden USD im Jahr 2026 auf 1,95 Milliarden USD bis 2031 wachsen, bei einer CAGR von 14,52 % während des Prognosezeitraums (2026–2031). Die Verfügbarkeit von Arbeitskräften – und nicht allein das Interesse an neuen Technologien – prägt die Nachfrage nach autonomen Geräten. Laut dem USDA beschäftigten Landwirtschaftsbetriebe in den Vereinigten Staaten im April 2025 direkt 637.000 Arbeitnehmer, wobei der durchschnittliche Bruttolohn 19,52 USD pro Stunde betrug. Vorläufige Daten deuteten darauf hin, dass Maßnahmen zur Durchsetzung des Einwanderungsrechts zwischen März und Juli 2025 schätzungsweise 155.000 landwirtschaftliche Stellen beseitigt haben[1]. Die H-2A-Zertifizierungen erreichten im Haushaltsjahr 2024 385.000, was die anhaltende Abhängigkeit von saisonalen ausländischen Arbeitskräften widerspiegelt. Der Markt für autonome landwirtschaftliche Traktoren in den Vereinigten Staaten ist daher am relevantesten für Betriebe, die während der Pflanz-, Bodenbearbeitungs- und Erntezeiträume keine ausgebildeten Bediener gewinnen können. Etablierte Hersteller stärken ihre Flottenmanagement-Software, Datenkonnektivität und den Händlersupport, da diese Fähigkeiten den täglichen Betrieb nach dem Kauf eines Traktors beeinflussen. Die Purdue University stellte fest, dass autonome Maschinen auf kommerziellen Getreidebetrieben im Allgemeinen erst dann kostenwettbewerbsfähig waren, wenn die Arbeitslöhne 44,00 USD pro Stunde überstiegen, was die kurzfristige Einführung auf Betriebe mit akutem Arbeitskräftemangel beschränkt.
Wichtigste Erkenntnisse des Berichts
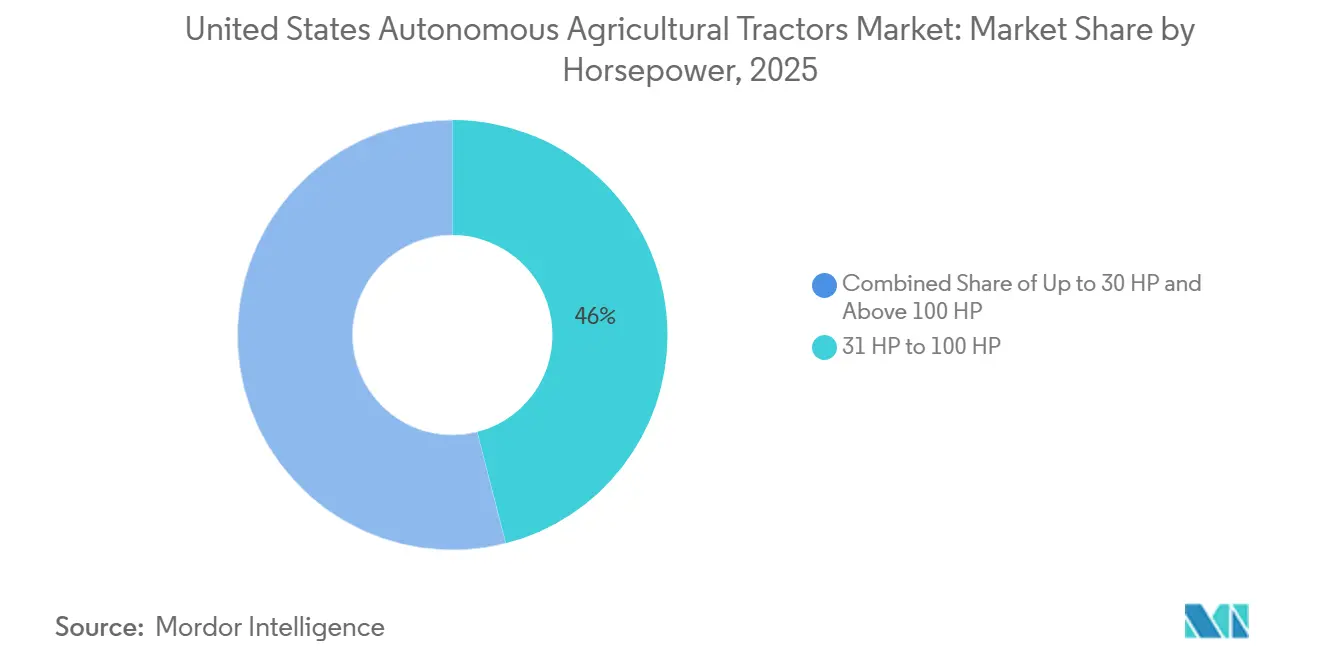
- Nach Motorleistung hielt das Segment 31 bis 100 PS im Jahr 2025 einen Marktanteil von 46,0 % am Markt für autonome landwirtschaftliche Traktoren in den Vereinigten Staaten, während das Segment über 100 PS mit einer CAGR von 23,4 % bis 2031 am schnellsten wachsen soll.
- Nach Automatisierungsgrad hielten teilautonome Systeme im Jahr 2025 einen Marktanteil von 58,0 % am Markt für autonome landwirtschaftliche Traktoren in den Vereinigten Staaten, während vollständig autonome Systeme das am schnellsten wachsende Segment darstellen und sich mit einer CAGR von 22,5 % bis 2031 ausweiten.
- Nach Antriebsart hielt Diesel im Jahr 2025 mit 72,0 % den größten Anteil, während batteriebetriebene Elektroantriebsplattformen mit einer CAGR von 28,2 % bis 2031 am schnellsten wachsen sollen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 47,0 % am Markt für autonome landwirtschaftliche Traktoren in den Vereinigten Staaten auf die Bodenbearbeitung, während Obst- und Weinbaubetriebe mit einer CAGR von 28,0 % bis 2031 am schnellsten wachsen sollen.
- Nach Komponente hielt GPS und GNSS im Jahr 2025 einen Anteil von 38,0 %, während LiDAR- und Radarmodule mit einer CAGR von 22,6 % bis 2031 wachsen sollen.
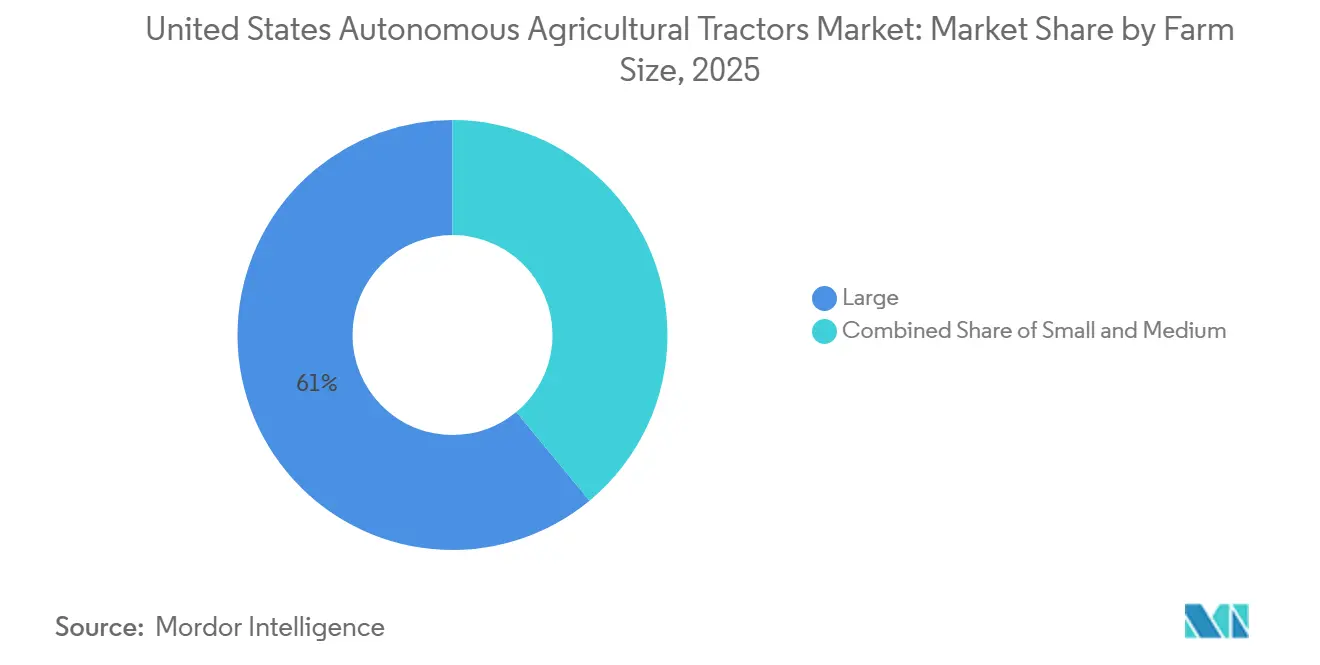
- Nach Betriebsgröße hielten große Betriebe mit mehr als 500 Hektar im Jahr 2025 einen Anteil von 61,0 %, während mittlere Betriebe mit 100 bis 500 Hektar mit einer CAGR von 23,9 % bis 2031 wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltender Mangel an qualifizierten Bedienern landwirtschaftlicher Geräte | +3.0% | National, am stärksten im Mittleren Westen, in den Great Plains und in Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Autonomer Betrieb in engen Wetterzeitfenstern | +2.0% | Mittlerer Westen und Great Plains | Kurzfristig (≤ 2 Jahre) |
| Präzise Ausbringung und Optimierung des Betriebsmitteleinsatzes | +2.5% | National, mit starker Relevanz im Mittleren Westen, in Kalifornien und im pazifischen Nordwesten | Mittelfristig (2–4 Jahre) |
| Nachrüstautonomie für bestehende Traktoren | +2.0% | National, mit früher Einführung im Mittleren Westen und im Süden | Mittelfristig (2–4 Jahre) |
| Überwachung mehrerer Maschinen auf großen Reihenkulturbetrieben | +1.5% | Corn Belt und Great Plains | Mittelfristig (2–4 Jahre) |
| Arbeitssicherheit und Arbeitsökonomie bei Spezialkulturen | +1.5% | Kalifornien, Washington, Oregon und Florida | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Mangel an qualifizierten Bedienern landwirtschaftlicher Geräte
Der Mangel an ausgebildeten Gerätebedienern ist ein direkter Treiber für den Markt für autonome Agrartraktoren in den Vereinigten Staaten. Laut dem Landwirtschaftsministerium der Vereinigten Staaten (USDA) stieg die Zahl der H-2A-Zertifizierungen von 48.000 im Haushaltsjahr 2005 auf 385.000 im Haushaltsjahr 2024. Diese Ausweitung beseitigte saisonale Versorgungslücken nicht, da nicht jede zertifizierte Stelle zu einer Visaerteilung führte. Landwirtschaftliche Betriebe benötigen Bediener, die mit großen Geräten umgehen können und Präzisionspflanzung, Lenksysteme und Feldbedingungen verstehen. Diese Fähigkeiten sind spezialisierter als allgemeine landwirtschaftliche Arbeit, was es für Betriebe schwierig macht, erfahrene Traktorbediener schnell zu ersetzen. Autonome Systeme ermöglichen es erfahrenen Mitarbeitern, von der kontinuierlichen Fahrtätigkeit zur Überwachung und Ausnahmebehandlung zu wechseln, und adressieren damit sowohl operative als auch zahlenmäßige Arbeitskräftelücken. Dieser Bedarf ist am ausgeprägtesten, wenn Betriebe mehrere Feldarbeiten innerhalb kurzer Zeit abschließen müssen.
Autonomer Betrieb in engen Wetterzeitfenstern
Pflanz- und Bodenbearbeitungszeiträume im Corn Belt können weniger als 10 Tage dauern, bevor die Bodenbedingungen ungeeignet werden. Ein Traktor, der die Arbeit durch die Nacht fortsetzen kann, ermöglicht es den Betrieben, diese begrenzte Zeit besser zu nutzen. Der Vorteil ergibt sich aus der rechtzeitigen Feldarbeit und nicht nur aus reduzierten Arbeitsstunden. John Deere präsentierte seinen autonomen 9RX auf der CES 2025 mit einem 16-Kamera-Wahrnehmungssystem und einer 40-prozentigen Steigerung der Feldgeschwindigkeit im Vergleich zur Plattform der ersten Generation[2]. Das System wurde für Feldaufgaben konzipiert, bei denen ein gleichmäßiger Betrieb über lange Arbeitszeiträume entscheidend ist. Autonome Maschinen können Vorgewendewendungen ausführen und die Arbeitstiefe der Anbaugeräte nach demselben programmierten Ansatz sowohl bei Tages- als auch bei Nachtbetrieb anpassen, wodurch die Variabilität zwischen Tages- und Nachtfelddurchgängen reduziert wird. Der Markt für autonome Landwirtschaftstraktoren in den Vereinigten Staaten profitiert, wenn verzögerte Pflanzungen oder Bodenbearbeitungen andernfalls die Optionen für das Ertragsmanagement einschränken würden. Flache, große Felder im Mittleren Westen und in den Great Plains bieten die am besten geeigneten Betriebsbedingungen für diesen Anwendungsfall.
Präzise Ausbringung und Optimierung des Betriebsmitteleinsatzes
RTK-GNSS-Führung unterstützt wiederholbare Feldüberfahrten und kann Überlappungen bei Saatgut-, Düngemittel- und Pflanzenschutzmittelausbringungen reduzieren. Eine im Jahr 2025 veröffentlichte, begutachtete Studie berichtete über geringere Überlappungen und einen geringeren Betriebsmittelverbrauch über drei Saisons kontrollierter Feldversuche. Deere & Company meldete eine durchschnittliche Reduzierung von 6 % bei Kraftstoff und Arbeit, die mit GPS-Führung in seiner installierten Basis verbunden ist. Diese Gewinne verleihen der Autonomie einen Betriebswert, der über den bloßen Fahrerersatz hinausgeht. Eine gleichmäßigere Überfahrt-zu-Überfahrt-Führung kann auch kontrollierte Verkehrspraktiken über mehrere Saisons hinweg unterstützen und dazu beitragen, wiederholte Bodenverdichtung in denselben Feldbereichen zu reduzieren. Der betriebliche Nutzen baut sich im Laufe der Zeit auf, während sich viele Kaufentscheidungen nur auf die erste Saison konzentrieren. Der Markt für autonome Agrartraktoren in den Vereinigten Staaten wird unterstützt, wenn Betriebe dem Betriebsmittelmanagement und dem Arbeitskräftemanagement gleichen Wert beimessen. Dieser Treiber ist relevant für Reihen- und Spezialkulturen, bei denen präzise Überfahrten wichtig sind.
Nachrüstautonomie für bestehende Traktoren
Nachrüstsysteme bieten einen Weg zur Autonomie für bestehende Traktoren, ohne einen vollständigen Fahrzeugaustausch zu erfordern, und verändern die Kapitalentscheidung für Betriebe mit Traktoren, die 2017 oder später gekauft wurden. Sabanto erklärte, dass sein Nachrüstansatz die Kapitalausgaben im Vergleich zu einer neuen autonomen Plattform um 70 % reduzieren kann. AGCO Corporation erklärte, dass sein PTx Trimble OutRun-System John Deere 8000R- und 8R-Traktoren sowie Fendt 900- und 1000-Traktoren unterstützt, die bereits auf Betrieben im Einsatz sind. Autonomie-Upgrades verlängern die produktive Lebensdauer bestehender Geräte und ermöglichen es Anbietern gleichzeitig, installierte Flotten aufzubauen, ohne auf neue Traktoren-Ersatzzyklen warten zu müssen. Jedes installierte System generiert Felddaten, die die Produktentwicklung und Serviceverbesserungen unterstützen können. Dieser Ansatz mit niedrigerer Einstiegshürde erweitert den Pool potenzieller Käufer im Markt für autonome Agrartraktoren in den Vereinigten Staaten und ist besonders relevant für mittelgroße Betriebe, die ihre Kapitalausgaben sorgfältig steuern müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition und unsichere betriebliche Amortisation | -2.5% | National, mit der größten Hürde für kleine und mittlere Betriebe | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bezüglich Anwesenheitspflicht des Bedieners und Haftung auf Bundesstaatenebene | -1.5% | Kalifornien und Betriebe, die in mehreren Bundesstaaten tätig sind | Mittelfristig (2–4 Jahre) |
| Interventionsbedarf unter realen Feldbedingungen | -1.0% | Spezialkulturen in Kalifornien und Betriebe mit variablem Gelände im ganzen Land | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität zwischen Anbaugeräten und Betriebsmanagementsoftware | -0.8% | Kommerzielle Betriebe mit gemischten Markenflotten im ganzen Land | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition und unsichere betriebliche Amortisation
Autonomie-Nachrüstsätze erfordern eine Vorabinvestition, die viele Betriebe nur schwer rechtfertigen können. Im Februar 2026 nannte das Zentrum für Landwirtschaft der Purdue University Nachrüstkosten von 40.000 bis 45.000 USD für John Deere 8R- und 9R-Traktoren sowie jährliche Abonnementgebühren von 10.000 USD für die Bodenbearbeitung ohne Flächenbegrenzung. Die Analyse von 2026 modellierte eine 50/50-Mais-Sojabohnen-Fruchtfolge im Mittleren Westen. Die Studie ergab ein Defizit von 63 USD pro Hektar unter Basisannahmen. Außerdem wurde festgestellt, dass autonome Geräte konventionelle Geräte erst dann übertrafen, wenn die Löhne 44,00 USD pro Stunde überstiegen. Das USDA meldete im April 2025 einen durchschnittlichen Feldarbeiterlohn von 18,58 USD pro Stunde [3]. Diese Lücke bedeutet, dass Arbeitskosteneinsparungen allein nicht ausreichen, um die Kaufentscheidung zu stützen. Es wird erwartet, dass der Markt für autonome landwirtschaftliche Traktoren in den Vereinigten Staaten unter Betrieben wächst, die zu kritischen Zeiten keine Arbeitskräfte gewinnen können. Kleinere Betriebe benötigen möglicherweise ein dienstleistungsbasiertes Zahlungsmodell oder niedrigere Nachrüstsatzpreise, bevor die Einführung praktikabel wird.
Unsicherheit bezüglich Anwesenheitspflicht des Bedieners und Haftung auf Bundesstaatenebene
Autonome Geräte für den Geländebetrieb unterliegen keinem einheitlichen bundesweiten Regulierungsrahmen. Kalifornien verlangt eine Cal/OSHA-Ausnahmegenehmigung für unbeaufsichtigte Geräte, die in landwirtschaftlichen Umgebungen eingesetzt werden. Dieser Prozess kann Dokumentations-, Test- und Genehmigungsarbeiten vor der kommerziellen Nutzung hinzufügen. Ein Betrieb, der in mehreren Bundesstaaten tätig ist, kann in jedem Bundesstaat unterschiedliche Anforderungen vorfinden. Die Haftung bleibt ungewiss, wenn ein autonomer Traktor Bewässerungsanlagen beschädigt, auf Vieh trifft oder während eines Betriebs die GNSS-Positionierung verliert. Die Verantwortung kann den Gerätehersteller, den Softwareanbieter, den Händler und den Landwirt umfassen. Diese Fragen wurden in staatlichen Gerichten noch nicht umfassend geprüft. Betriebe bevorzugen daher möglicherweise halbautonome Systeme mit einem Bediener, der zur Überwachung verfügbar ist. Der Markt für autonome Agrartraktoren in den Vereinigten Staaten sieht sich einer langsameren Einführung gegenüber, da Käufer Regulierung und Haftung als ungelöste Betriebsrisiken betrachten. Kleinere Betreiber können aufgrund begrenzter Ressourcen einer größeren Compliance-Belastung ausgesetzt sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motorleistung:
Mittelklasse-Plattformen führen, während Hochleistungsflotten expandierenDas Segment 31 bis 100 PS machte im Jahr 2025 46 % des Umsatzes im Markt für autonome Agrartraktoren in den Vereinigten Staaten aus. Dieses Segment unterstützt gängige Reihenkulturenaufgaben und ist mit vielen Traktoren kompatibel, die bereits auf Betrieben im Mittleren Westen im Einsatz sind. Die Nachfrage wird durch die Kompatibilität mit Nachrüstsystemen weiter gestützt, was Käufern ermöglicht, bestehende Geräte aufzurüsten, anstatt sie zu ersetzen. Der Leistungsbereich eignet sich auch für Betriebe, die Autonomie für wiederkehrende Bodenbearbeitungs- und Feldvorbereitungsarbeiten benötigen. Der führende Marktanteil des Segments spiegelt die Größe der installierten Basis und den praktischen Nutzen dieser Traktoren wider. Auf der CES 2025 stellte Deere & Company den autonomen 9RX-Traktor mit einem 16-Kamera-Wahrnehmungssystem vor und demonstrierte damit, dass Hersteller autonome Fähigkeiten auf verschiedene Traktorklassen ausweiten. Der Markt für autonome Agrartraktoren in den Vereinigten Staaten umfasst mehrere Leistungsbereiche, da die Betriebsanforderungen je nach Kulturart und Betriebsfläche variieren.
Das Segment über 100 PS wird voraussichtlich mit einer CAGR von 23,4 % bis 2031 wachsen. Große kommerzielle Betriebe nutzen diese Maschinen für schwere Bodenbearbeitung und Breitflächenarbeiten. Die Überwachung mehrerer Maschinen verbessert den Wert von Hochleistungsgeräten, da ein einzelner Bediener mehrere Einheiten gleichzeitig überwachen kann. Diese Maschinen können auch mehr Fläche während enger Wetterfenster abdecken, was ihre höheren Anschaffungskosten auf Betrieben mit erheblicher Anbaufläche besser handhabbar macht. Das Segment unter 30 PS bleibt wertmäßig kleiner, spielt aber eine Rolle bei Spezialkulturen und kontrollierten Umgebungen, da ihre kompakten Abmessungen für Bereiche geeignet sind, in denen größere Geräte nicht leicht betrieben werden können. Der Markt für autonome Agrartraktoren in den Vereinigten Staaten umfasst weiterhin sowohl leistungsstarke Feldplattformen als auch kleinere Spezialmaschinen, wobei das Hochleistungssegment enger mit Flottenoperationen verbunden ist.



Nach Automatisierungsgrad:
Überwachte Systeme führen die aktuelle Einführung anHalbautonome Systeme machten im Jahr 2025 58 % des Umsatzes im Markt für autonome Agrartraktoren in den Vereinigten Staaten aus. Diese Systeme erfordern menschliche Überwachung, entweder vor Ort oder aus der Ferne. Dieses Betriebsmodell entspricht den aktuellen Sicherheitspraktiken und Anforderungen auf Bundesstaatenebene und ermöglicht es Landwirten, sich mit autonomer Technologie vertraut zu machen, ohne sich zu einem vollständig unbeaufsichtigten Betrieb zu verpflichten. Der Mehrheitsanteil des Segments spiegelt das Gleichgewicht zwischen verfügbarer Technologie und praktischem betrieblichem Risikomanagement wider. Halbautonome Systeme können wiederholbare Aufgaben übernehmen und gleichzeitig menschliches Urteilsvermögen ermöglichen, wenn sich die Bedingungen ändern. Dieser Ansatz gilt für Bodenbearbeitung, Getreidewagen-Arbeiten und andere geplante Feldoperationen. Überwachte Systeme dienen derzeit als primärer kommerzieller Einstiegspunkt im Markt für autonome Agrartraktoren in den Vereinigten Staaten.
Vollautonome Systeme werden voraussichtlich mit einer CAGR von 22,5 % bis 2031 wachsen. Ihr Wachstum hängt von gesammelter Felderfahrung, Software-Verbesserungen und reduzierten Interventionsanforderungen ab. Jeder kommerzielle Einsatz liefert Herstellern zusätzliche Daten zur Hinderniserkennung, Positionierung und zum Maschinenverhalten, was dazu beiträgt, den Bereich der Aufgaben zu erweitern, die mit weniger direkter Aufsicht durchgeführt werden können. Dieses Segment ist besonders relevant, wo Betriebe während kritischer Perioden keine zuverlässigen Bediener einstellen können, und bietet ein skalierbareres Arbeitskräftemodell für große Flotten im Vergleich zu halbautonomen Konfigurationen. Regulierungen und Haftungsrahmen werden beeinflussen, wie schnell der unbeaufsichtigte Betrieb zur Norm wird. Der Markt für autonome Agrartraktoren in den Vereinigten Staaten wird kurzfristig auf überwachte Modelle ausgerichtet bleiben. Vollautonome Geräte weisen eine höhere Wachstumsrate auf, da sie den langfristigen Bedarf an skalierbarem Flottenmanagement adressieren.
Nach Antriebsart:
Diesel bleibt die Arbeitsbasis, während elektrische Plattformen wachsenDieselantriebe machten im Jahr 2025 72 % des Umsatzes im Markt für autonome Agrartraktoren in den Vereinigten Staaten aus. Diesel behält Vorteile in Reichweite, Betankungsverfügbarkeit und Leistungsabgabe für große Reihenkulturtraktoren. Diese Stärken sind wichtig, wenn Geräte während Pflanz- oder Bodenbearbeitungsfenstern viele Stunden betrieben werden müssen. Bestehende Händlernetzwerke und betriebliche Kraftstoffsysteme unterstützen ebenfalls die Dieselnutzung. Autonome Fähigkeiten beseitigen nicht den Bedarf an einer zuverlässigen Energiequelle. Infolgedessen bleiben Dieselplattformen die primäre Basis für aktuelle kommerzielle Einsätze. Ihr etabliertes Servicemodell reduziert das Risiko, einer arbeitenden Betriebsflotte Autonomie hinzuzufügen. Der Markt für autonome Agrartraktoren in den Vereinigten Staaten verlässt sich weiterhin auf Diesel für Hochleistungsanwendungen.
Batterieelektrische Traktoren werden voraussichtlich mit einer CAGR von 28,2 % bis 2031 wachsen. Ihr Wachstum ist mit Spezialanwendungen und Richtlinien für emissionsarme Geräte in Kalifornien verbunden. Das FARMER-Programm des California Air Resources Board unterstützt die Ladeinfrastruktur für emissionsfreie Geländefahrzeuge im Central Valley. Deere and Company hat sich verpflichtet, bis 2026 einen vollautonomen batterieelektrischen Agrartraktor zu liefern. Die Marke New Holland von CNH Industrial N.V. präsentierte 2026 ebenfalls elektrische und hybride Versionen der R4-Roboterplattform für Obst- und Weinbauarbeiten. Hybridsysteme bieten eine Zwischenlösung, bei der die täglichen Betriebsstunden kürzer sind und das zusätzliche Systemgewicht akzeptabel ist. Die Sicherheitsprinzipien der ISO 18497 gelten unabhängig vom Antriebsstrang, sodass die Elektrifizierung keinen separaten Autonomie-Sicherheitspfad schafft. Der Markt für autonome Agrartraktoren in den Vereinigten Staaten wird verschiedene Antriebsstränge für unterschiedliche Arbeitslasten nutzen, anstatt alle Betriebe im gleichen Tempo von Diesel wegzubewegen.
Nach Anwendung:
Bodenbearbeitung ist der größte Anwendungsfall, während Spezialkulturen schneller wachsenDie Bodenbearbeitung machte im Jahr 2025 47 % des Marktes für autonome Agrartraktoren in den Vereinigten Staaten aus. Flache, sich wiederholende Felder in der Mais- und Sojaproduktion im Mittleren Westen sind für aktuelle autonome Führungssysteme gut geeignet. Bodenbearbeitungsoperationen umfassen vorhersehbare Überfahrten, die programmiert und überwacht werden können, was zu weniger unerwarteten Ereignissen führt. Diese Bedingungen machen die Bodenbearbeitung zu einem praktischen Ausgangspunkt für Betriebe, die autonome Geräte einführen. Große Feldgrößen ermöglichen es Käufern, die Systemkosten auf mehr Hektar zu verteilen. Die Bodenbearbeitung kann auch während enger Wetterfenster geplant werden, was den Wert verlängerter Maschinenbetriebsstunden erhöht. Die Kategorie unterstützt den aktuellen Umsatz in etablierten Reihenkulturenregionen, und die Bodenbearbeitung dient als Grundlage für eine breitere Einführung autonomer Traktoren bei Betriebsaufgaben.
Obst- und Weinbaubetriebe werden voraussichtlich mit einer CAGR von 28,0 % bis 2031 wachsen. Spezialkulturbetriebe haben hohe Arbeitskräfteanforderungen für wiederholte Arbeiten in engen Reihen und benötigen Geräte, die in der Lage sind, in der Nähe von Reben, Bäumen, Bewässerungssystemen und variablen Bodenoberflächen zu arbeiten. Kubota Corporation identifizierte die M5 Narrow-Plattform für Weinberg- und Obstgartenanwendungen. Deere & Company stellte den autonomen Obstgartenttraktor 5ML mit LiDAR für die Navigation in dichten Baumkronen vor. Aussaat und Ernte haben niedrigere autonome Einführungsraten, da sie eine komplexere Koordination zwischen Traktoren und Anbaugeräten erfordern. Vollständige Erntezyklus-Autonomie erfordert Maschinenkoordination, die über die reine Fahrzeugführung hinausgeht. Der Markt für autonome Agrartraktoren in den Vereinigten Staaten wird sich wahrscheinlich anwendungsweise entwickeln, wobei Spezialarbeiten dort expandieren, wo Arbeitskräftemangel und Sicherheitsbedürfnisse am ausgeprägtesten sind.
Nach Komponente:
Positionierung führt beim Umsatz, während Wahrnehmungssysteme voranschreitenGPS- und GNSS-Module machten im Jahr 2025 38 % des Umsatzes im Markt für autonome Agrartraktoren in den Vereinigten Staaten aus. Diese Systeme bilden die Positionierungsgrundlage für die kommerzielle Traktorautonomie. RTK-Korrekturen unterstützen eine Überfahrt-zu-Überfahrt-Wiederholbarkeit von 1 cm bis 2 cm bei Feldoperationen. EUSPA-Tests mit CNH Industrial N.V. und Hemisphere GNSS-Geräten bestätigten die Eignung von Galileo HAS für die Präzisionslandwirtschaft. Zuverlässige Positionierung ermöglicht es Traktoren, geplante Pfade zu verfolgen und die Platzierung von Anbaugeräten aufrechtzuerhalten, und unterstützt gleichzeitig die mit der Präzisionslandwirtschaft verbundenen Betriebsmittelmanagementvorteile. GPS- und GNSS-Module bleiben wichtig, da jedes kommerzielle Autonomiesystem eine genaue Positionsreferenz benötigt. Da Softwarefunktionen immer ausgefeilter werden, ist der Markt für autonome Agrartraktoren in den Vereinigten Staaten weiterhin auf Positionierungshardware angewiesen.
LiDAR- und Radarmodule werden voraussichtlich mit einer CAGR von 22,6 % bis 2031 wachsen. Diese Sensoren liefern Hinderniserkennung und Tiefeninformationen, wenn ein Positionierungssignal allein nicht ausreicht. Sie sind besonders wichtig in Obstgärten, wo Baumkronenbedeckung den Satellitenempfang beeinträchtigen kann. Im April 2025 stellte PTx Trimble den NAV-960-Führungscontroller vor und behauptete, dass er die Positionierungsleistung im Vergleich zum NAV-900 um bis zu 50 % verbessert. Der Controller kombiniert GNSS-Fähigkeit mit Trägheitssensorik, um eine zuverlässigere Leistung unter beeinträchtigten Satellitenbedingungen zu liefern. Steuerungs- und Navigationssoftware gewinnt ebenfalls an Bedeutung, da Anbieter Flottenorchestrierung über Abonnementmodelle anbieten und damit einen Teil des Wertes von einmaligen Komponentenverkäufen auf die laufende Softwarenutzung verlagern. Da Betriebe in vielfältigere Umgebungen vordringen, wird der Markt für autonome Agrartraktoren in den Vereinigten Staaten sowohl präzise Navigations- als auch Wahrnehmungssysteme benötigen.
Nach Betriebsgröße:
Große Betriebe liefern Umsatz, während mittlere Betriebe den Zugang erweiternGroße Betriebe über 500 Hektar machten im Jahr 2025 61 % des Umsatzes im Markt für autonome Agrartraktoren in den Vereinigten Staaten aus. Diese Betriebe können die Fixkosten für Kits und Abonnements auf mehr Hektar verteilen und betreiben mit größerer Wahrscheinlichkeit mehrere Traktoren gleichzeitig, was der Flottenmanagement-Software eine klarere operative Rolle gibt. Große Betriebe können Autonomie nutzen, um die Abhängigkeit von einer begrenzten Anzahl ausgebildeter Bediener zu reduzieren, und verfügen in der Regel über die Händlerbeziehungen und das technische Personal, das zur Unterstützung neuer Geräte erforderlich ist. Dieser führende Anteil spiegelt den stärkeren finanziellen und operativen Fall im großen Maßstab wider. Infolgedessen hat sich der Markt für autonome Agrartraktoren in den Vereinigten Staaten zuerst rund um Betriebe mit großen, sich wiederholenden Feldoperationen entwickelt.
Mittlere Betriebe mit 100 bis 500 Hektar werden voraussichtlich mit einer CAGR von 23,9 % bis 2031 wachsen. Nachrüstsysteme sind für diese Gruppe wichtig, da sie die Einstiegskosten im Vergleich zu zweckgebauten autonomen Traktoren senken. Sabantos Finanzierungsrunde im Juli 2026 sollte die Händlerexpansion, die Kit-Produktion und die Entwicklung von Autonomiesoftware unterstützen. Mittelgroße Betriebe können Autonomie einführen, ohne ihre gesamte Geräteflotte zu ersetzen, was sie zu einer praktischen nächsten Kundengruppe nach großen kommerziellen Betreibern macht. Betriebe unter 100 Hektar bleiben ein kleinerer Teil des aktuellen Umsatzes, da die Fixkosten in diesem Maßstab schwerer zu rechtfertigen sind. Flächenbasierte Servicepreise oder weitere Reduzierungen der Kit-Kosten können für eine breitere Einführung bei kleinen Betrieben erforderlich sein. Der Markt für autonome Agrartraktoren in den Vereinigten Staaten kann sich durch Nachrüstmodelle ausweiten, die den Kapitalanforderungen mittelgroßer Betriebe entsprechen.

Geografische Analyse
Die Region Mittlerer Westen vereint große Mais- und Sojabohnenbetriebe mit flachem Gelände und etablierten Händlernetzwerken. Diese Bedingungen erleichtern den Einsatz und die Wartung autonomer Bodenbearbeitungs- und Getreidewagen-Operationen. Betriebe sehen sich auch kurzen Wetterfenstern gegenüber, was den Wert eines kontinuierlichen Maschinenbetriebs erhöht. Purdues Analyse von 2026 einer Mais-Sojabohnen-Fruchtfolge im Mittleren Westen ergab, dass die aktuellen Arbeitslöhne nicht immer eine positive Amortisation unterstützten. Dies begrenzt die Einführung auf Betriebe mit erheblichem Arbeitskräftemangel. Der Mittlere Westen bleibt die größte regionale Basis, da sein Feldmaßstab und seine Betriebsbedingungen gut zu aktuellen Systemen passen.
Der Westen wird voraussichtlich wachsen, da Kalifornien, Washington und Oregon Spezialkulturbetriebe haben, bei denen arbeitsintensive Aufgaben üblich sind. Die Region unterstützt die Nachfrage nach Schmalspurtraktoren, die in Obstgärten und Weinbergen eingesetzt werden. Kubota Corporation erklärte, dass sein autonomer M5 Narrow in Weinbergen von Treasury Wine Estates in Kalifornien im Einsatz war. Das FARMER-Programm des California Air Resources Board unterstützt ebenfalls die Ladeinfrastruktur für emissionsfreie Geländefahrzeuge. Kaliforniens Ausnahmegenehmigungsanforderungen für unbeaufsichtigte landwirtschaftliche Maschinen fügen einen separaten Compliance-Schritt hinzu. Das schnellere Wachstum des Westens spiegelt starke Anwendungsfälle wider, obwohl regulatorische Anforderungen einzelne Einsätze verlangsamen können.
Der Süden und der Nordosten halten einen kleineren kombinierten Anteil am Markt für autonome Agrartraktoren in den Vereinigten Staaten. Der Süden umfasst große Zuckerrohr-, Baumwoll- und andere Rohstoffbetriebe, die den Einsatz von Geräten im Flottenmaßstab unterstützen können. Der Einsatz von United States Sugar im Jahr 2026 auf 255.000 Acres in Florida demonstrierte das Potenzial für autonomen Betrieb in einem großen südlichen Betriebsumfeld. Kulturvielfalt und unregelmäßige Feldformen haben die Einführung in Teilen der Region historisch verlangsamt. Der Nordosten ist umsatzmäßig kleiner und hat stärker fragmentierte Betriebe. Er ist relevant für kompakte autonome Geräte, die bei ökologischem Gemüse, Spezialtierhaltung und gewächshausnahen Kulturen eingesetzt werden. Die Einführung in beiden Regionen hängt davon ab, Gerätegröße und Automatisierungsgrad an lokale Produktionssysteme anzupassen.
Wettbewerbslandschaft
Marktkonzentration
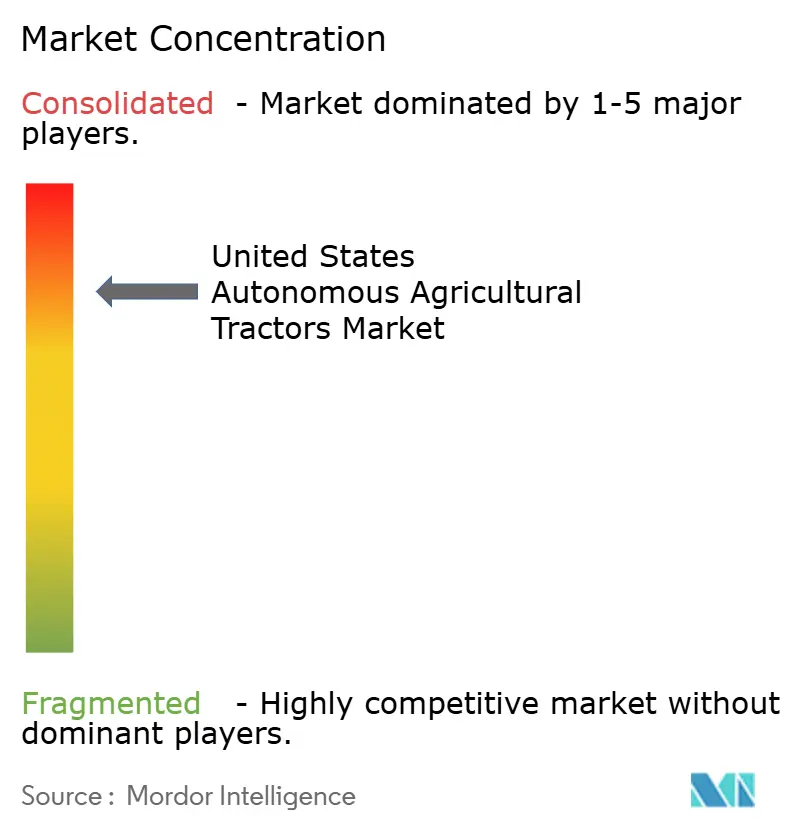
Der Markt für autonome landwirtschaftliche Traktoren in den Vereinigten Staaten ist im Jahr 2025 stark konzentriert, wobei die fünf führenden Unternehmen Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation und CLAAS KGaA mbH sind. Deere & Company nimmt aufgrund seiner 9RX- und 8R-Autonomieangebote, der breiten Händlerabdeckung und der Operations-Center-Plattform eine starke Marktposition ein. Der Wettbewerbsvorteil des Unternehmens wird durch seine Fähigkeit gestützt, Geräte, Felddaten und Händlerservice miteinander zu verbinden. CNH Industrial N.V. setzt den Raven-Autonomie-Stack für Case-IH- und New-Holland-Produkte ein und arbeitet mit Bluewhite für Obstbau-Spezialanwendungen zusammen. AGCO Corporation nutzt PTx Trimble, um einen Nachrüstpfad zu entwickeln, der mit ausgewählten Traktormarken kompatibel ist. Diese Ansätze zeigen, dass sich der Wettbewerb über die Traktorleistung hinaus in Richtung Flottenmanagement-Software und Supportfähigkeiten verlagert. Der Markt belohnt Anbieter, die Geräte während zeitkritischer Feldoperationen betriebsbereit halten können.
Das PTx-Trimble-OutRun-System von AGCO Corporation gewann zum zweiten Mal in Folge den Davidson-Preis für Agrarinnovation 2026. Das System erweitert den autonomen Betrieb von Getreidewagen-Operationen auf fahrerloses Pflügen auf unterstützten John-Deere- und Fendt-Traktoren. Kubota Corporation investierte im April 2026 in Agtonomy, um die Autonomie für Spezialkulturen über sein Händlernetz im Westen der Vereinigten Staaten zu unterstützen, aufbauend auf der kommerziellen Einführung der M5-Narrow-Plattform. Der Einsatz von fünf autonomen John-Deere-Traktoren durch United States Sugar unter Verwendung der Mobius-Plattform von ASI stellt eine weitere bedeutende Entwicklung dar. Diese Beispiele zeigen, dass Hersteller und Autonomieanbieter sowohl Original-Equipment- als auch Nachrüstwege verfolgen. Der Markt bleibt offen für Unternehmen, die zuverlässige Feldleistung und lokale Servicekapazitäten nachweisen können.
Die bedeutendste Wettbewerbsherausforderung ist die Interoperabilität zwischen Traktormarken, Anbaugeräten und Betriebsmanagementsoftware. Viele mittelgroße kommerzielle Betriebe betreiben gemischte Fahrzeugflotten, was den Nutzen von Einzelmarkensystemen einschränkt. Die Unterstützung ausgewählter Marken durch AGCO Corporation spiegelt Fortschritte wider, doch vollständige Kompatibilität wurde noch nicht erreicht. Offene Datenverbindungen und ISOBUS-basierte Implementierung könnten diese Herausforderung im Laufe der Zeit verringern. Anbieter, die Autonomie, Anbaugerätestatus und Betriebsaufzeichnungen miteinander verbinden können, könnten einen Vorteil im Nachrüstverkauf erlangen. Kleinere Anbieter können durch das Angebot von Softwareschichten konkurrieren, die mit vorhandenen Drive-by-Wire-Geräten kompatibel sind, obwohl sie weiterhin Händlernetzwerke und Supportressourcen benötigen, um Betriebe in großem Maßstab zu bedienen. Es wird erwartet, dass der Markt für autonome landwirtschaftliche Traktoren in den Vereinigten Staaten konzentriert bleibt und von etablierten Geräteherstellern angeführt wird, während Spezialanbieter weiterhin die Software-, Nachrüst- und Spezialkultursegmente prägen.
Marktführer in der Branche der autonomen Agrartraktoren in den Vereinigten Staaten
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
CLAAS KGaA mbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für autonome landwirtschaftliche Traktoren in den Vereinigten Staaten Unternehmen in diesem Bericht
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Monarch Tractor
- YANMAR HOLDINGS CO., LTD.
- CLAAS KGaA mbH
- Mahindra & Mahindra Ltd.
- SDF S.p.A.
- TYM Corporation
- ISEKI & CO., LTD.
- Ztractor Inc.
- Sabanto
- Kinze Manufacturing
Neueste Industrielle Entwicklungen in Markt für autonome landwirtschaftliche Traktoren in den Vereinigten Staaten
- Mai 2026: United States Sugar, Autonomous Solutions Inc. und Everglades Equipment Group gaben den Einsatz von 5 unbemannten John Deere-Traktoren bekannt, die auf 255.000 Acres in Südflorida betrieben werden, unter Verwendung des Vehicle Automation Kit von ASI und der Mobius-Flottenmanagement-Plattform.
- April 2026: Kubota Corporation tätigte eine strategische Investition in Agtonomy, um die Kommerzialisierung von Spezialkultur-Autonomie über das westliche US-Händlernetzwerk des Unternehmens zu unterstützen.
- Januar 2026: Kubota Corporation stellte den kommerziellen autonomen M5 Narrow-Traktor vor, der von Agtonomy-Technologie angetrieben wird, für Weinberg- und Obstgartenarbeiten.
Berichtsumfang für den Markt für autonome Agrartraktoren in den Vereinigten Staaten
Autonome landwirtschaftliche Traktoren sind selbstfahrende Landwirtschaftstraktoren, die künstliche Intelligenz, GPS, Sensoren und bordeigene Steuerungssysteme nutzen, um landwirtschaftliche Tätigkeiten mit minimalem oder ohne menschliches Eingreifen durchzuführen.
Der Bericht über den Markt für autonome landwirtschaftliche Traktoren in den Vereinigten Staaten ist segmentiert nach Motorleistung (bis zu 30 PS, 31 bis 100 PS und über 100 PS), nach Automatisierungsgrad (vollständig autonom und teilautonom), nach Antriebsart (Diesel, Hybrid und mehr), nach Anwendung (Bodenbearbeitung, Aussaat, Ernte und mehr), nach Komponente (GPS und GNSS und mehr) sowie nach Betriebsgröße (klein, mittel und groß). Die Marktprognosen werden für alle oben genannten Segmente in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bis zu 30 PS |
| 31 bis 100 PS |
| Über 100 PS |
| Halbautomatisiert |
| Vollautomatisiert |
| Diesel |
| Hybrid |
| Batterieelektrisch |
| Bodenbearbeitung |
| Aussaat |
| Ernte |
| Obst- und Weinbaubetriebe |
| GPS und GNSS |
| Sensoren und Bildverarbeitungssysteme |
| LiDAR- und Radarmodule |
| Steuerungs- und Navigationssoftware |
| Klein (weniger als 100 ha) |
| Mittel (100 bis 500 ha) |
| Groß (mehr als 500 ha) |
| Nach Motorleistung | Bis zu 30 PS |
| 31 bis 100 PS | |
| Über 100 PS | |
| Nach Automatisierungsgrad | Halbautomatisiert |
| Vollautomatisiert | |
| Nach Antriebsart | Diesel |
| Hybrid | |
| Batterieelektrisch | |
| Nach Anwendung | Bodenbearbeitung |
| Aussaat | |
| Ernte | |
| Obst- und Weinbaubetriebe | |
| Nach Komponente | GPS und GNSS |
| Sensoren und Bildverarbeitungssysteme | |
| LiDAR- und Radarmodule | |
| Steuerungs- und Navigationssoftware | |
| Nach Betriebsgröße | Klein (weniger als 100 ha) |
| Mittel (100 bis 500 ha) | |
| Groß (mehr als 500 ha) |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für autonome Agrartraktoren in den Vereinigten Staaten?
Der Markt wird voraussichtlich mit einer CAGR von 14,52 % von 2026 bis 2031 wachsen und von 0,99 Milliarden USD im Jahr 2026 auf 1,95 Milliarden USD bis 2031 steigen.
Welcher Leistungsbereich führt derzeit die Einführung in den Vereinigten Staaten an?
Traktoren im Bereich 31 bis 100 PS führten im Jahr 2025 mit 46 % des Umsatzes, unterstützt durch Reihenkulturenanwendungen und Nachrüstkompatibilität.
Warum führen Betriebe autonome Traktortechnologie ein?
Die Hauptgründe sind der Mangel an ausgebildeten Bedienern, enge Pflanz- und Bodenbearbeitungsfenster sowie der Bedarf an gleichmäßigeren Feldoperationen.
Welche Traktoranwendungen wachsen am schnellsten?
Obst- und Weinbaubetriebe werden voraussichtlich mit einer CAGR von 28,0 % bis 2031 wachsen, da sie intensive Arbeitskräfte- und Sicherheitsanforderungen haben.