
英国ロボット芝刈り機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 613.46 百万米ドル |
| 市場規模 (2026) | 659.47 百万米ドル |
| 市場規模 (2031) | 946.75 百万米ドル |
| 成長率 (2026 - 2031) | 7.50 % |
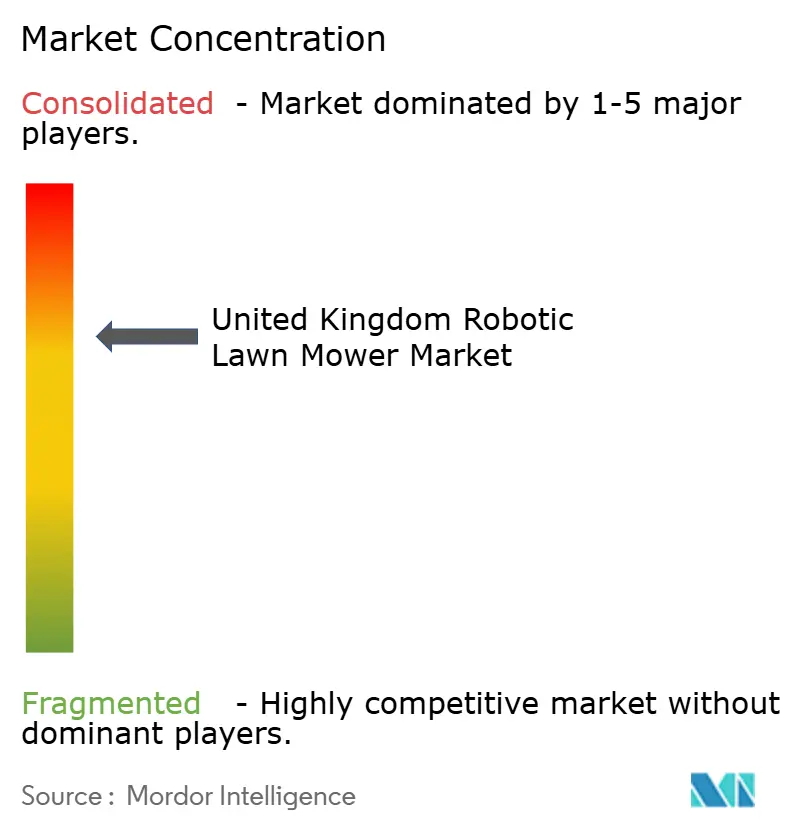
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国ロボット芝刈り機市場分析
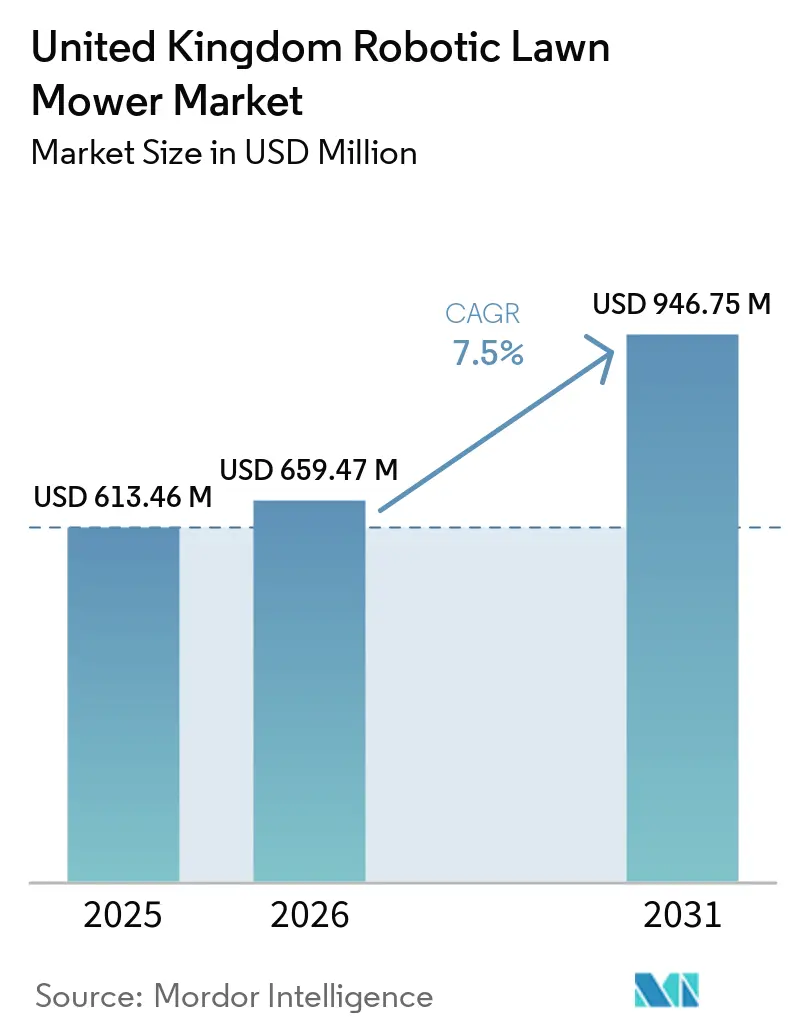
英国ロボット芝刈り機市場規模は2025年に613.46 ミリオン 米ドルと評価され、2026年の659.47 ミリオン 米ドルから2031年には946.75 ミリオン 米ドルへと、2026年から2031年にかけてCAGR 7.50%で成長する見込みです。市場は初期の住宅用採用を超えて拡大しており、商業ユーザーがゴルフコース、スポーツ施設、キャンパス、管理された邸宅にわたって機器を導入しています。バッテリー駆動の機器、造園作業員の限られた供給、および低騒音レベルが、自律型草刈りが実現可能なサイトの範囲を広げています。バウンダリーワイヤーの設置を不要とする製品は、設置要件を削減し、オンラインで購入する消費者にとってロボット芝刈り機をより魅力的にするため、重要性が高まっています。確立された欧州のサプライヤーはディーラーネットワークとサービス能力を通じて優位性を維持する一方、新規参入者はよりシンプルな設置、接続機能、および低価格モデルで競争しています。湿った地面の状況、不規則な庭のレイアウト、盗難リスク、および高い初期費用は、特に価格に敏感な家庭の購入者の間で採用に影響を与え続けています。
レポートの主要なポイント
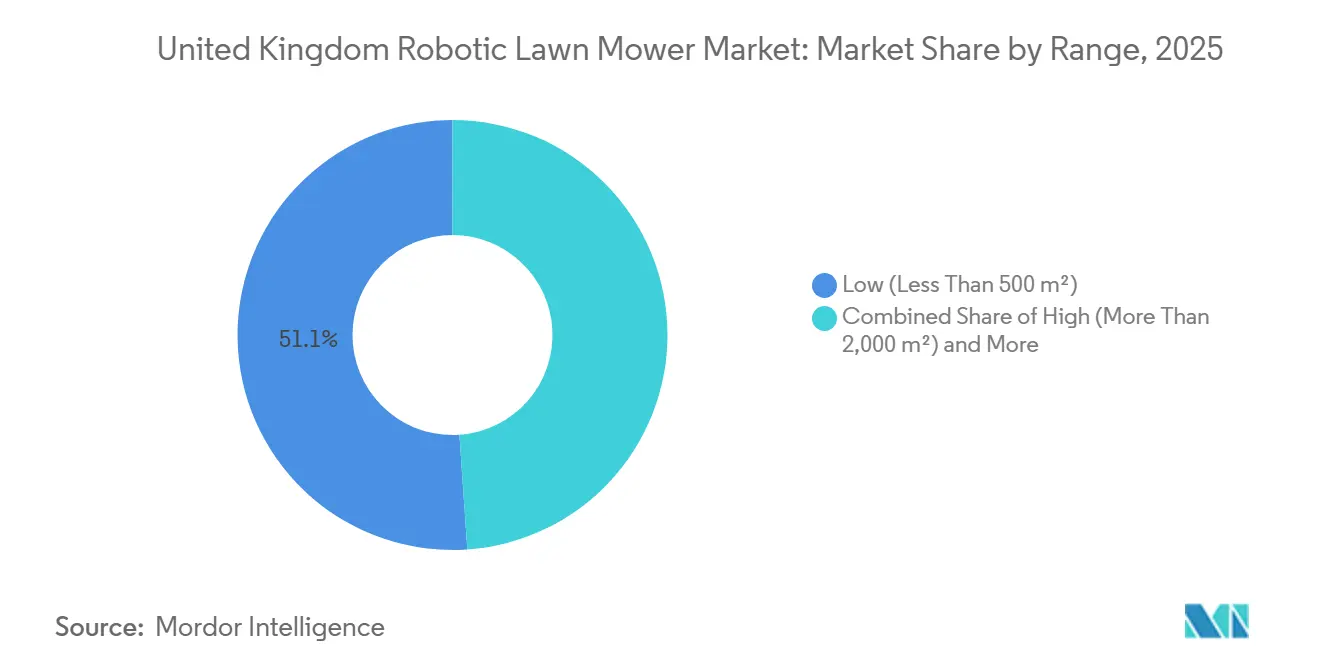
- 範囲別では、低(500 m²未満)が2025年の英国ロボット芝刈り機市場シェアで最大の51.1%を占め、高(2,000 m²超)は2026年から2031年にかけて最も速いCAGR 11.0%で成長する見込みです
- ナビゲーション技術別では、バウンダリーワイヤーが2025年の英国ロボット芝刈り機市場で最大のシェア45.1%を占め、ビジョン/カメラは2026年から2031年にかけて最も速いCAGR 18.9%で成長する見込みです。
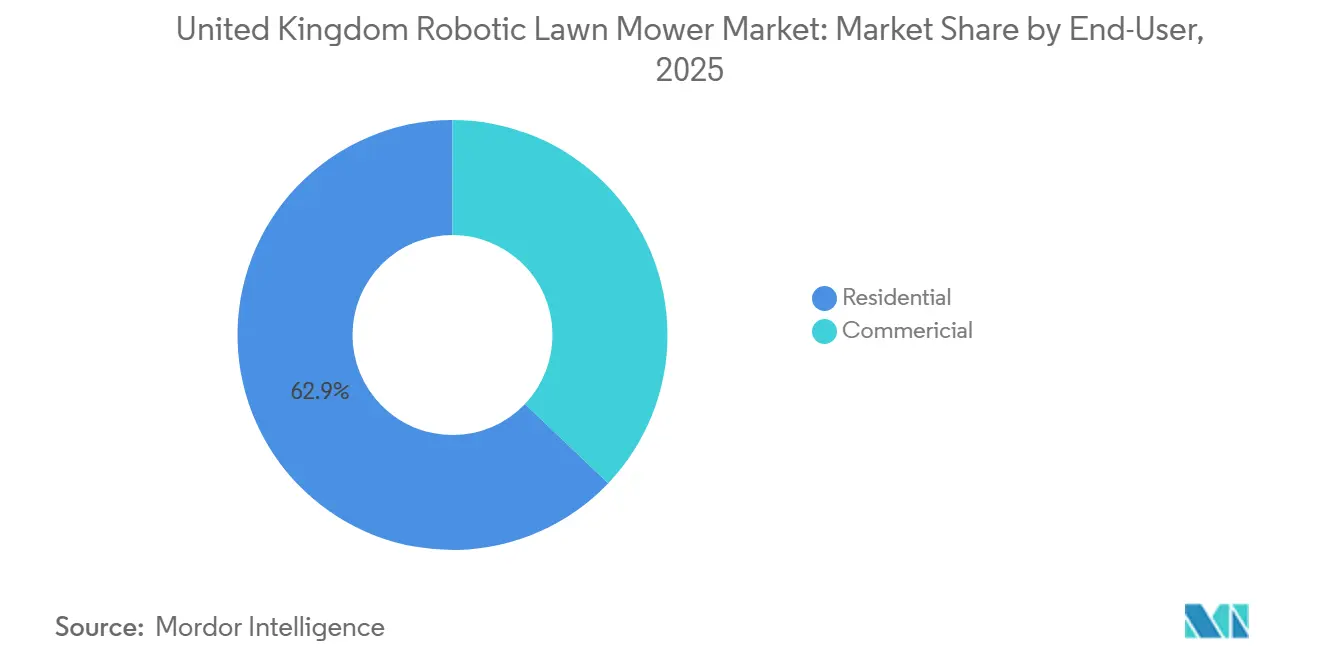
- エンドユーザー別では、住宅用が2025年の英国ロボット芝刈り機市場で最大のシェア62.9%を占め、商業用は2026年から2031年にかけて最も速いCAGR 16.6%で成長する見込みです。
- 流通チャネル別では、オフラインが2025年に最大のシェア70.4%を占め、オンラインの英国ロボット芝刈り機市場規模は2026年から2031年にかけて最も速いCAGR 17.0%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国ロボット芝刈り機市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートホームオートメーションの拡大 | +1.8% | 英国全土、特にイングランド南部の都市部、通勤圏、およびグレーターロンドン | 中期(2〜4年) |
| バッテリー電動屋外機器へのシフト | +1.5% | 英国全土、グレーターロンドンおよびスコットランドの地方自治体の緑地でより速い採用 | 中期(2〜4年) |
| 造園労働力不足 | +1.4% | 英国全土 | 短期(2年以内) |
| ワイヤーフリーナビゲーションとエッジ人工知能の成長 | +1.6% | 英国全土、初期採用はイングランド南東部に集中 | 短期(2年以内) |
| 低騒音・低排出ガス芝管理への需要 | +1% | 都市部および郊外、特に騒音規制が適用される地域 | 中期(2〜4年) |
| 商業用ターフオートメーション導入の増加 | +1.2% | サリー、ケント、スコットランド、スポーツ施設、および全国の企業キャンパス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
造園労働力不足
草刈りは定期的に完了しなければならない反復作業であり、敷地管理のための継続的な労働力需要を生み出しています。教育省(DfE)によると、2024年の英国における求人の27%はスキル不足による欠員でした[1]出典:教育省(DfE)、「雇用主スキル調査、2024年暦年」、explore-education-statistics.service.gov.uk。。ポストが埋められない場合、事業者は無人で稼働する自律型機械を使用して草刈りラウンドをカバーし、訓練を受けたスタッフを判断力を要する園芸作業に再配置します。これにより、全国の住宅用、商業用、および公共の敷地にわたってロボット芝刈り機への需要が持続しています。
ワイヤーフリーナビゲーションとエッジ人工知能の成長
ワイヤーフリーナビゲーションとエッジ人工知能の採用増加により、英国全土のロボット芝刈り機の効率性、精度、および設置の容易さが向上しています。メーカーはリアルタイムキネマティック全地球測位システム技術、コンピュータービジョン、光検出測距、およびオンデバイス人工知能を統合し、自律ナビゲーションと障害物検知を強化しながら境界ワイヤーを排除しています。ゴルフクラブマネージャーズ協会によると、2026年5月、イングランドのロイヤルリサムアンドセントアンズゴルフクラブは、ワイヤーフリーEPOS衛星ナビゲーション技術を活用した4台のHusqvarna CEORA 546 EPOSロボット芝刈り機と1台のAutomower 580L EPOSを導入しました。この商業的な導入は、高度な自律型草刈りソリューションへの信頼高まりを反映しており、ワイヤーフリーナビゲーションが英国のプロフェッショナルな景観管理全体でロボット芝刈り機の採用を促進している様子を示しています。
低騒音・低排出ガス芝管理への需要
より静かで環境に優しい敷地管理への需要の高まりが、英国全土でのロボット芝刈り機の採用を促進しており、特に騒音障害が懸念される学校、医療施設、ホテル、および住宅コミュニティで顕著です。バッテリー駆動のロボット芝刈り機は静かに動作し、直接的な排気ガスを排出しないため、騒音に敏感な環境に適しています。英国政府によると、屋外使用機器の環境騒音排出(改正および経過措置)規則2025が2026年4月に施行され、グレートブリテン市場に投入される屋外機器の空気伝播騒音測定方法が更新されました[2]出典:製品安全・基準局、「屋外使用機器の環境騒音排出規則2001:グレートブリテン」、gov.uk。。これらの更新された規制要件は、より静かな機器へのメーカーの注力を強化し、英国全土での低騒音ロボット芝刈り機の採用拡大を支援しています。
商業用ターフオートメーション導入の増加
商業用景観全体でのロボット芝刈り機の採用拡大が、英国における自律型ターフ管理ソリューションへの需要を強化しています。ゴルフコース、スポーツ会場、教育キャンパス、および施設管理会社は、草刈りの一貫性を向上させ、労働力の活用を最適化し、頻繁な自律運転によってターフの品質を高めるために、ロボットフリートの導入を増やしています。Mitie Group plcによると、2026年6月、同社は英国の顧客サイトに24台のKress Voyager自律型草刈りロボットを導入し、英国最大規模の商業用ロボット芝刈り機の展開の一つとなりました[3]出典:Mitie Group plc、「Mitieが英国全土の造園業者と並んで稼働する電動モウボットを展開」、Mitieニュース、mitie.com。。この大規模な導入は、自律型ターフ管理への信頼の高まりを反映しており、英国全土でのロボット芝刈り機の商業的機会の拡大を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型芝刈り機に対する高い初期費用 | -1.5% | 英国全土、特にイングランド北部およびウェールズの低所得地域で最も制限的 | 短期(2年以内) |
| 不均一な地形と複雑な庭でのパフォーマンスの制限 | -0.8% | スコットランド、ウェールズ、およびイングランド北部の農村地域 | 中期(2〜4年) |
| 設置、サービス、およびバウンダリー修理の複雑さ | -0.6% | 英国全土 | 短期(2年以内) |
| 盗難、サイバーセキュリティ、および接続性への懸念 | -0.4% | 都市部および郊外 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来型芝刈り機に対する高い初期費用
ロボット芝刈り機の高い初期費用は、英国の価格に敏感な家庭、特に従来の電動芝刈り機がより手頃な選択肢である小さな庭を持つ消費者の間での採用を引き続き制限しています。ロボット芝刈り機は手作業の労力削減し、長期的な運用上のメリットを提供しますが、初期投資は依然として購入の大きな障壁となっています。Husqvarna ABの英国オンラインストアによると、600 m²までの芝生向けに設計されたAutomower 305E NERA(EPOSプラグイン付き)は、2026年に1,659英ポンド(2,206 米ドル)で販売されていました。この価格帯は初めての購入者を躊躇させ、住宅用採用の広がりを遅らせており、継続的な技術進歩にもかかわらず英国ロボット芝刈り機市場の成長を抑制しています。
盗難、サイバーセキュリティ、および接続性への懸念
盗難リスク、サイバーセキュリティの脆弱性、およびネットワーク接続の問題が、英国でのロボット芝刈り機の採用を引き続き抑制しており、特に接続技術に依存する住宅用および商業用ユーザーの間で顕著です。屋外での運用は盗難リスクを高める一方、クラウドベースのアプリケーションとリモートフリート管理は安全なデジタルインフラと信頼性の高い通信ネットワークを必要とします。2024年4月、英国政府は製品セキュリティおよび通信インフラ法に基づき、インターネット接続された消費者製品に対する強制的なサイバーセキュリティ要件を実施し、より厳格なパスワードおよびセキュリティアップデートの義務を含めました。これらのコンプライアンス要件は製品開発の複雑さを増大させ、接続デバイスに関する消費者の懸念を強化し、英国全土でのロボット芝刈り機のより広範な採用を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
範囲別:コンパクトな芝生が最大のポジションを維持し、大規模な邸宅がより速い成長を支援
低(500 m²未満)が2025年の英国ロボット芝刈り機市場で最大のシェア51.1%を占めました。このセグメントは、住宅所有者が利便性、手頃な価格、および設置の容易さを優先するコンパクトな郊外および都市の庭の大きな基盤から恩恵を受けています。これらの製品はDIYストア、専門ディーラー、およびオンライン小売業者を通じて広く入手可能であり、初めての購入者にとってアクセスしやすくなっています。小さなバッテリー容量、低い購入価格、および簡単なメンテナンスは、プロフェッショナルグレードの機器に投資せずに自動化された芝管理を求める家庭に魅力的です。ナビゲーション、モバイルアプリケーション、およびバッテリー効率の継続的な改善が、住宅用物件全体での消費者採用を引き続き支援しています。
高(2,000 m²超)は2026年から2031年にかけて最も速いCAGR 11.0%で成長する見込みです。成長は、一貫したターフ管理を低い労働力要件で必要とする大規模な住宅用邸宅、ゴルフコース、スポーツ複合施設、大学、公共公園、および企業キャンパス全体での採用増加によって支援されています。プロフェッショナルユーザーは、広大な景観全体での長時間運転、フリート管理、および精密なナビゲーションが可能な自律型機器をますます好むようになっています。メーカーはワイヤーフリー運転、衛星測位、およびインテリジェントルートプランニングを特徴とする高度な商業モデルを引き続き導入しており、大規模な物件の効率的な管理を可能にしながら生産性、運用の柔軟性、および長期的なコスト効率を向上させています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


ナビゲーション技術別:ワイヤーフリーシステムが既存のバウンダリーワイヤー基盤に対してシェアを拡大
バウンダリーワイヤーシステムが2025年の英国ロボット芝刈り機市場で最大のシェア45.1%を占めました。この技術は、囲まれたレイアウト、密な植生、および衛星信号が不安定な可能性のある地域を持つ庭に対して信頼性の高いナビゲーションを提供するため、強固な既存基盤を維持しています。多くの住宅ユーザーはバウンダリーワイヤーシステムに精通しており、ディーラーはこれらの製品の設置とサービスに豊富な専門知識を持っています。確立されたメーカーはソフトウェアの改善と強化された接続性によって既存の製品ポートフォリオを引き続きサポートし、顧客の信頼を維持するのに役立っています。このセグメントはまた、複数の価格カテゴリーにわたる幅広い製品の入手可能性から恩恵を受けており、初めてのロボット芝刈り機購入者の間での継続的な需要を支援しています。
英国ロボット芝刈り機市場のビジョン/カメラセグメントは、2026年から2031年にかけて最も速いCAGR 18.9%で成長する見込みです。設置の簡素化に対する消費者の好みの高まりが、物理的な境界ワイヤーの必要性を排除するビジョンベースのナビゲーションへの需要を促進しています。人工知能、コンピュータービジョン、および高度な障害物検知により、ロボット芝刈り機は変化する芝生の状況に適応し、運用の安全性と効率性を向上させることができます。メーカーは複雑な庭全体でのナビゲーション精度を向上させるために、リアルタイムマッピングと複数のセンシング技術を統合しています。これらの開発により設置の手間が削減され、住宅用および商業用ユーザーの間で自律型草刈りソリューションの魅力が広がっています。
エンドユーザー別:住宅用購入者が最大の基盤を維持し、商業用がより速く拡大
住宅用が2025年に最大のシェア62.9%を占めました。自動化された芝管理が日常的な庭仕事を削減するためにますます魅力的になるにつれ、住宅所有者は引き続き主要な顧客基盤となっています。スマートホーム技術、コードレス屋外機器、および接続されたモバイルアプリケーションへの認識の高まりが、より広い家庭での採用を支援しています。メーカーは複数の価格帯と芝生容量にわたる製品を提供しており、消費者はさまざまな庭のサイズとメンテナンス要件に合ったソリューションを選択できます。バッテリー性能の向上、より静かな動作、およびユーザーフレンドリーなコントロールが、便利で低メンテナンスの芝管理を求める住宅所有者にとっての価値提案をさらに強化しています。
商業セグメントは2026年から2031年にかけて最も速いCAGR 16.6%で成長する見込みです。プロフェッショナルな造園会社、ゴルフコース、教育機関、医療施設、ホテル、および地方自治体は、運用効率を向上させ、労働力の活用を最適化するためにロボット草刈りステムの採用を増やしています。商業ユーザーは、大規模な景観全体での継続的な運転、集中型フリート管理、および信頼性の高いパフォーマンスが可能な機器を優先しています。サプライヤーは高度なナビゲーション技術、クラウドベースの監視、およびサービス契約を備えたプロフェッショナル製品ポートフォリオを拡大することで対応しており、多様な商業用ターフ管理アプリケーション全体でのロボット草刈りソリューションの長期的な価値を強化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:オフライン小売がリードし、オンライン販売がより速く成長
オフラインチャネルが2025年に最大のシェア70.4%を占めました。多くの購入者が購入決定を行う前にロボット芝刈り機を評価することを好むため、物理的な小売チャネルは引き続き重要です。認定ディーラーによるデモンストレーション、専門的なコンサルテーション、設置ガイダンス、およびアフターセールスサービスが顧客の信頼を支援しています。専門小売業者はまた、芝生のサイズ、地形の複雑さ、およびナビゲーションの好みに基づいて製品を選択する際に消費者を支援しています。メンテナンスサービス、交換部品、および技術サポートの入手可能性が、住宅用および商業用顧客セグメント全体でオフライン流通の重要性を引き続き強化しています。
オンラインチャネルの英国ロボット芝刈り機市場規模は、2026年から2031年にかけて最も速いCAGR 17.0%で成長する見込みです。メーカーが直接消費者向けプラットフォームとマーケットプレイスのプレゼンスを強化するにつれ、デジタル購入チャネルは引き続き拡大しています。消費者はオンラインでロボット芝刈り機を購入する前に、製品仕様、顧客レビュー、設置動画、および価格をますます比較するようになっています。バーチャル製品サポート、アプリケーションベースの設置ガイダンス、および宅配サービスの改善がオンライン購入体験を向上させています。メーカーはまたデジタル顧客エンゲージメントとリモート技術支援に投資しており、住宅用購入者とプロフェッショナルな景観管理事業者の両方にとってオンラインチャネルをより魅力的にしています。
地理的分析
イングランドは英国でのロボット芝刈り機採用の主要市場であり、広大な住宅用住宅ストック、多数の個人庭園、および確立されたディーラーおよびサービスインフラによって牽引されています。スマートホーム技術、バッテリー駆動の屋外機器、および自動化された芝管理に対する強い消費者の好みが、住宅用ユーザーの間での製品需要を引き続き支援しています。メーカーは流通ネットワークを強化し、アフターセールスサービスを拡大し、ワイヤーフリーモデルを導入して顧客のアクセシビリティを向上させ、この地域全体でより広い採用を促進しています。
不動産所有者が効率的で低メンテナスかつ環境に優しい芝管理ソリューションをますます求めるようになるにつれ、英国全体で商業用および住宅用セグメントの両方でロボット芝刈り機の採用が拡大しています。ゴルフコース、スポーツ施設、教育キャンパス、ホスピタリティ物件、および地方自治体は、運用効率を向上させ、手作業への依存を減らすために自律型草刈り技術に投資しています。メーカーはまた、顧客の信頼を強化し、より幅広い景観アプリケーション全体での採用を広げるために、ディーラーパートナーシップ、製品デモンストレーション、および技術サポートサービスを拡大しています。
スコットランドは予測期間中に最も強い成長を記録する見込みであり、ゴルフコース、スポーツ会場、および公共の敷地全体での自律型ターフ管理への投資増加によって支援されています。イーストロージアンのガラネゴルフクラブは2026年4月に4台のToro Turf Pro 500ロボット芝刈り機を受け取り、2026年のLandscape and Amenityによると、週最大40労働時間の節約を報告しました。単一会場でのこの規模の複数台導入は、単一機械の住宅用購入をはるかに上回る設置台数を促進し、スコットランドのゴルフコース、公園、およびスポーツ施設全体での継続的な採用がアドレス可能な基盤を拡大しています。
競合環境
英国ロボット芝刈り機市場は適度に集中しており、Husqvarna AB(Husqvarna Group)、Robert Bosch GmbH、Andreas Stihl AG and Co. KG(STIHL Holding AG and Co. KG)、Positec Tool Corporation(Positec Group Limited)、およびStiga S.p.A.(STIGA Group)が主要なポジションを占めています。これらの企業は、継続的な製品革新、インテリジェントなナビゲーション技術、広範な流通ネットワーク、および包括的なアフターセールスサービスを通じて競争しています。競争は自律運転の改善、設置の簡素化、接続性、およびユーザーエクスペリエンスにますます焦点を当てています。確立されたメーカーはディーラーのプレゼンスとサービス能力を引き続き拡大し、顧客の信頼を強化し、英国の住宅用および商業用アプリケーション全体での競争優位性を維持しています。
メーカーは従来のハードウェア改善よりも技術的差別化を通じてますます競争しており、人工知能、コンピュータービジョン、ワイヤレスナビゲーション、クラウド接続、およびフリート管理能力に重点を置いています。研究開発への継続的な投資が、多様な景観条件全体でのナビゲーション精度、障害物検知、バッテリー効率、および自律運転を向上させています。企業はまた、市場リーチを拡大するために流通業者、商業請負業者、およびプロフェッショナルな造園組織とのパートナーシップを強化しています。これらの戦略的取り組みはイノベーションサイクルを加速させ、製品パフォーマンスを向上させ、住宅用および商業用エンドユーザーの間でのロボット芝刈り機のより広範な採用を支援しています。
メーカーが自律型製品ポートフォリオを拡大し、高度なナビゲーション技術と商業的展開戦略を通じてプロフェッショナルな景観管理でのプレゼンスを強化するにつれ、競争は激化する見込みです。Husqvarna Groupによると、2025年10月、バウンダリーワイヤーフリーのAutomowerポートフォリオが13モデル拡大し、住宅用およびプロフェッショナルアプリケーション全体で合計24モデルとなりました。この拡大は自律型草刈り技術への業界の注力の高まりを反映しており、成長する英国ロット芝刈り機市場に向けた高性能ソリューションを提供するための競争圧力を強化しています。
英国ロボット芝刈り機業界リーダー
Husqvarna AB(Husqvarna Group)
Robert Bosch GmbH
Andreas Stihl AG & Co. KG(STIHL Holding AG & Co. KG)
Positec Tool Corporation(Positec Group Limited)
Stiga S.p.A.(STIGA Group)
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:Husqvarna AB(Husqvarna Group)は、EPOS衛星ナビゲーションとフリート管理ソフトウェアを統合したワイヤーフリーロボット芝刈り機Automower 560 EPOSを発売し、市場における地方自治体、大学、および商業用景観管理をターゲットとしています。
- 2026年3月:Stiga S.p.A.(STIGA Group)は、600 m²から14,000 m²の芝生向けにAIカメラナビゲーションとワイヤーフリー設置を組み合わせたVista Technologyを搭載した9台の自律型ロボット芝刈り機を発表しました。
- 2026年2月:Stiga S.p.A.(STIGA Group)はSiMa Technologies Inc.と提携し、ロボット芝刈り機プラットフォームにリアルタイムエッジ人工知能処理を統合し、ナビゲーションと自律的な意思決定能力を強化しました。


英国ロボット芝刈り機市場レポートの範囲
ロボット芝刈り機は、バウンダリーワイヤー、GNSS/RTK GPS、またはビジョンベースのシステムを含むプログラム可能なスケジュールとナビゲーション技術を使用して自動的に草を刈る自律型バッテリー駆動機械です。住宅用および商業用アプリケーションでの効率的で低メンテナンスの芝管理に使用されます。
英国ロボット芝刈り機市場レポートは、範囲別(低(500 m²未満)、中(501~2,000 m²)、高(2,000 m²超))、ナビゲーション技術別(バウンダリーワイヤー、GNSS/RTK GPS、ビジョン/カメラ)、エンドユーザー別(住宅用および商業用)、流通チャネル別(オフラインおよびオンライン)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 低(500 m²未満) |
| 中(501〜2,000 m²) |
| 高(2,000 m²超) |
| バウンダリーワイヤー |
| GNSS/RTK GPS |
| ビジョン/カメラ |
| 住宅用 |
| 商業用 |
| オフライン |
| オンライン |
| 範囲別 | 低(500 m²未満) |
| 中(501〜2,000 m²) | |
| 高(2,000 m²超) | |
| ナビゲーション技術別 | バウンダリーワイヤー |
| GNSS/RTK GPS | |
| ビジョン/カメラ | |
| エンドユーザー別 | 住宅用 |
| 商業用 | |
| 流通チャネル別 | オフライン |
| オンライン |


レポートで回答される主要な質問
英国ロボット芝刈り機市場の規模はどのくらいですか?
英国ロボット芝刈り機市場は2026年に659.47 ミリオン 米ドルと評価されており、2031年までに946.75 ミリオン 米ドルに達する見込みです。
ロボット芝刈り機で最も速く成長しているナビゲーション技術はどれですか?
ビジョン/カメラナビゲーション技術は2026年から2031年にかけて最も速いCAGR 18.9%で成長する見込みです。
英国で販売をリードしている芝生サイズカテゴリーはどれですか?
低(500 m²未満)が2025年に最大のシェア51.1%を占めました。
なぜ商業ユーザーはロボット芝刈り機を採用しているのですか?
ゴルフコース、キャンパス、学校、医療施設、およびその他の管理されたサイトは、限られた労働力で定期的な草刈りをサポートするためにこれらを使用しています。
最終更新日:



