
Marktgröße und Marktanteile des Marktes für Roboter-Rasenmäher im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
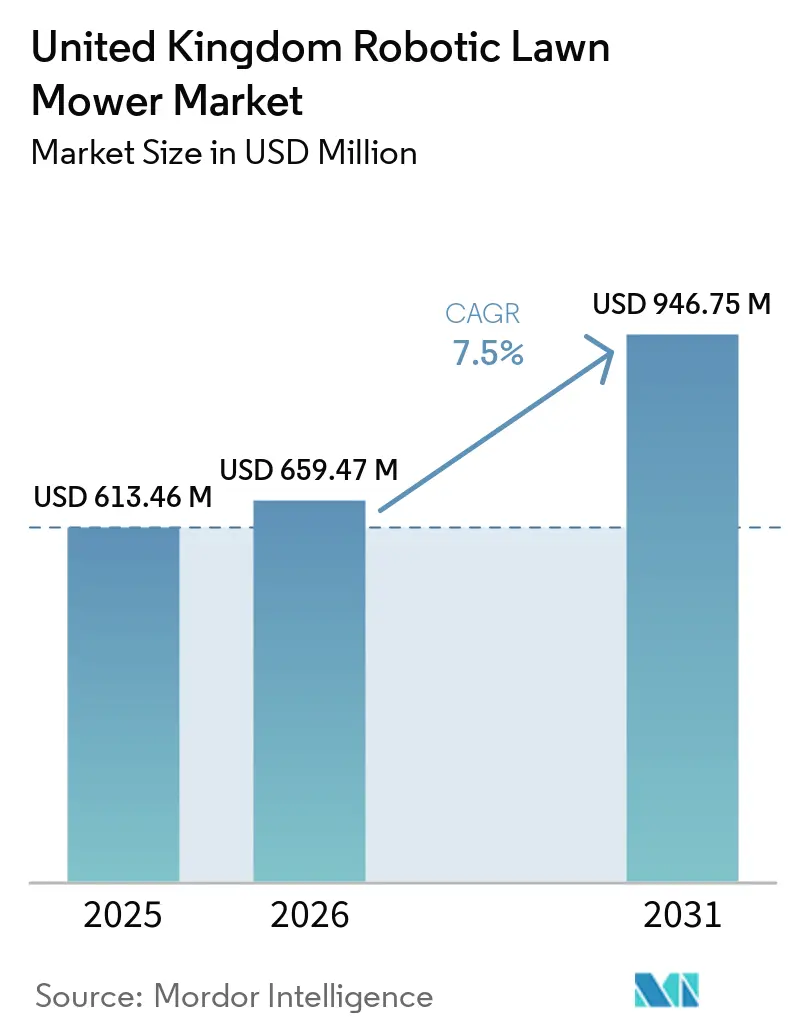
| Marktgröße im Basisjahr (2025) | 613.46 Millionen US-Dollar |
| Marktgröße (2026) | 659.47 Millionen US-Dollar |
| Marktgröße (2031) | 946.75 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.50 % |
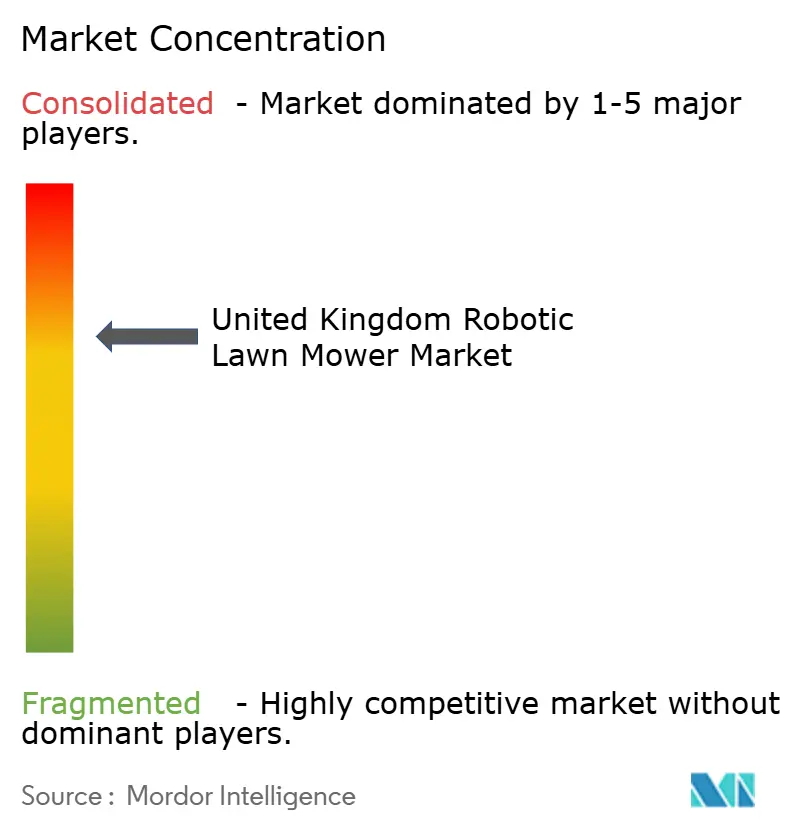
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Roboter-Rasenmäher im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße des Marktes für Roboter-Rasenmäher im Vereinigten Königreich wurde im Jahr 2025 auf 613,46 Millionen USD geschätzt und soll von 659,47 Millionen USD im Jahr 2026 auf 946,75 Millionen USD bis 2031 wachsen, mit einer CAGR von 7,50 % von 2026 bis 2031. Der Markt entwickelt sich über die frühe private Nutzung hinaus, wobei gewerbliche Nutzer Maschinen auf Golfplätzen, Sportanlagen, Universitätsgeländen und verwalteten Liegenschaften einsetzen. Akkubetriebene Geräte, ein begrenztes Angebot an Landschaftsgärtnern und geringere Lärmpegel erweitern die Bandbreite der Standorte, an denen autonomes Mähen praktikabel ist. Produkte, die keine Begrenzungsdraht-Installation erfordern, gewinnen an Bedeutung, da sie den Einrichtungsaufwand reduzieren und Roboter-Rasenmäher für Verbraucher, die online kaufen, attraktiver machen. Etablierte europäische Anbieter behalten ihren Vorteil durch Händlernetzwerke und Servicekapazitäten, während neuere Marktteilnehmer durch einfachere Einrichtung, vernetzte Funktionen und günstigere Modelle konkurrieren. Nasse Bodenverhältnisse, unregelmäßige Gartenlayouts, Diebstahlrisiko und hohe Anschaffungskosten beeinflussen weiterhin die Akzeptanz, insbesondere bei preissensiblen Haushaltskäufern.
Wichtigste Erkenntnisse des Berichts
- Nach Reichweite entfiel im Jahr 2025 der größte Marktanteil im Markt für Roboter-Rasenmäher im Vereinigten Königreich auf das Segment Niedrig (weniger als 500 m²) mit 51,1 %, während das Segment Hoch (mehr als 2.000 m²) von 2026 bis 2031 mit der schnellsten CAGR von 11,0 % wachsen soll.
- Nach Navigationstechnologie entfiel im Jahr 2025 der größte Anteil am Markt für Roboter-Rasenmäher im Vereinigten Königreich auf Begrenzungsdraht mit 45,1 %, während das Segment Vision/Kamera von 2026 bis 2031 mit der schnellsten CAGR von 18,9 % wachsen soll.
- Nach Endnutzer entfiel im Jahr 2025 der größte Anteil am Markt für Roboter-Rasenmäher im Vereinigten Königreich auf den privaten Bereich mit 62,9 %, während der gewerbliche Bereich von 2026 bis 2031 mit der schnellsten CAGR von 16,6 % wachsen soll.
- Nach Vertriebskanal entfiel im Jahr 2025 der größte Anteil auf den Offline-Kanal mit 70,4 %, während die Marktgröße des Marktes für Roboter-Rasenmäher im Vereinigten Königreich für den Online-Kanal von 2026 bis 2031 mit der schnellsten CAGR von 17,0 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Roboter-Rasenmäher im Vereinigten Königreich
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Smart-Home-Automatisierung | +1.8% | Gesamtes Vereinigtes Königreich, am stärksten in städtischen Gebieten Südenglands, Pendlergebieten und Greater London | Mittelfristig (2–4 Jahre) |
| Wandel hin zu akkubetriebenen Außengeräten | +1.5% | Gesamtes Vereinigtes Königreich, mit schnellerer Akzeptanz in kommunalen Grünflächen in Greater London und Schottland | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in der Landschaftsgärtnerei | +1.4% | Gesamtes Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Wachstum der drahtlosen Navigation und Edge-Künstlichen Intelligenz | +1.6% | Gesamtes Vereinigtes Königreich, mit früher Akzeptanz konzentriert in Südostengland | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach geräuscharmer und emissionsarmer Rasenpflege | +1% | Städtische und vorstädtische Gebiete, insbesondere dort, wo Lärmschutzvorschriften gelten | Mittelfristig (2–4 Jahre) |
| Zunehmende gewerbliche Einsätze zur Rasenautomatisierung | +1.2% | Surrey, Kent, Schottland, Sportanlagen und Unternehmensgeländen im gesamten Land | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel in der Landschaftsgärtnerei
Mähen ist eine wiederkehrende Aufgabe, die regelmäßig erledigt werden muss und einen kontinuierlichen Arbeitskräftebedarf für die Grundstückspflege schafft. Laut dem Bildungsministerium (Department for Education, DfE) waren 27 % der offenen Stellen im Vereinigten Königreich im Jahr 2024 Stellen mit Fachkräftemangel[1]Quelle: Bildungsministerium (DfE), Arbeitgeberkompetenzumfrage, Kalenderjahr 2024,
explore-education-statistics.service.gov.uk.. Wenn Stellen nicht besetzt werden können, setzen Betreiber autonome Maschinen ein, die unbeaufsichtigt Mäharbeiten durchführen, und setzen ausgebildetes Personal für gärtnerische Aufgaben ein, die Urteilsvermögen erfordern. Dies hält die Nachfrage nach Roboter-Rasenmähern in privaten, gewerblichen und kommunalen Bereichen im gesamten Land aufrecht.
Wachstum der drahtlosen Navigation und Edge-Künstlichen Intelligenz
Die zunehmende Akzeptanz drahtloser Navigation und Edge-Künstlicher Intelligenz verbessert die Effizienz, Genauigkeit und Installationsfreundlichkeit von Roboter-Rasenmähern im gesamten Vereinigten Königreich. Hersteller integrieren Echtzeit-Kinematik-Globalpositionierungssystem-Technologie, Computer Vision, Lichtdetektion und Entfernungsmessung sowie geräteinterne Künstliche Intelligenz, um Begrenzungsdrähte zu eliminieren und gleichzeitig die autonome Navigation und Hinderniserkennung zu verbessern. Laut der Golf Club Managers' Association setzte der Royal Lytham and St Annes Golf Club in England im Mai 2026 vier Husqvarna CEORA 546 EPOS Roboter-Rasenmäher und einen Automower 580L EPOS ein, die alle die drahtlose EPOS-Satellitennavigationstechnologie nutzen. Dieser gewerbliche Einsatz spiegelt das wachsende Vertrauen in fortschrittliche autonome Mählösungen wider und veranschaulicht, wie drahtlose Navigation die Akzeptanz von Roboter-Rasenmähern in der professionellen Landschaftspflege im Vereinigten Königreich vorantreibt.
Nachfrage nach geräuscharmer und emissionsarmer Rasenpflege
Die steigende Nachfrage nach leiserer und umweltfreundlicherer Grundstückspflege treibt die Akzeptanz von Roboter-Rasenmähern im gesamten Vereinigten Königreich voran, insbesondere an Schulen, Gesundheitseinrichtungen, Hotels und Wohnanlagen, wo Lärmbelästigung ein Problem darstellt. Akkubetriebene Roboter-Rasenmäher arbeiten leise und erzeugen keine direkten Abgasemissionen, was sie für lärmempfindliche Umgebungen geeignet macht. Laut der Regierung des Vereinigten Königreichs traten die Verordnungen über Lärmemissionen in der Umwelt durch Geräte zur Verwendung im Freien (Änderungs- und Übergangs-)Verordnungen 2025 im April 2026 in Kraft und führten aktualisierte Luftschall-Messmethoden für im Großbritannien-Markt in Verkehr gebrachte Außengeräte ein[2]Quelle: Amt für Produktsicherheit und Normen, Verordnungen über Lärmemissionen in der Umwelt durch Geräte zur Verwendung im Freien 2001: Großbritannien,
gov.uk.. Diese aktualisierten regulatorischen Anforderungen verstärken den Fokus der Hersteller auf leisere Geräte und unterstützen die wachsende Akzeptanz geräuscharmer Roboter-Rasenmäher im gesamten Vereinigten Königreich.
Zunehmende gewerbliche Einsätze zur Rasenautomatisierung
Die wachsende Akzeptanz von Roboter-Rasenmähern in gewerblichen Landschaftsbereichen stärkt die Nachfrage nach autonomen Rasenpflegelösungen im Vereinigten Königreich. Golfplätze, Sportstätten, Bildungsgeländen und Facility-Management-Unternehmen setzen zunehmend Roboterflotten ein, um die Mähkonsistenz zu verbessern, den Arbeitseinsatz zu optimieren und die Rasenqualität durch häufigen autonomen Betrieb zu steigern. Laut Mitie Group plc setzte das Unternehmen im Juni 2026 24 autonome Mähroboter vom Typ Kress Voyager auf Kundenstandorten im Vereinigten Königreich ein und markierte damit einen der größten gewerblichen Roboter-Rasenmäher-Rollouts des Landes[3]Quelle: Mitie Group plc, Mitie führt elektrische Mähroboter ein, die neben Landschaftsgärtnern im gesamten Vereinigten Königreich arbeiten,
Mitie News, mitie.com.. Dieser großangelegte Einsatz spiegelt das wachsende Vertrauen in das autonome Rasenmanagement wider und unterstreicht die wachsende gewerbliche Chance für Roboter-Rasenmäher im gesamten Vereinigten Königreich.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zu herkömmlichen Rasenmähern | -1.5% | Gesamtes Vereinigtes Königreich, am stärksten einschränkend in einkommensschwächeren Gebieten Nordenglands und Wales | Kurzfristig (≤ 2 Jahre) |
| Leistungsbeschränkungen bei unebenem Gelände und komplexen Gartenlayouts | -0.8% | Schottland, Wales und ländliches Nordengland | Mittelfristig (2–4 Jahre) |
| Komplexität bei Installation, Wartung und Begrenzungsdraht-Reparatur | -0.6% | Gesamtes Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Diebstahl-, Cybersicherheits- und Konnektivitätsbedenken | -0.4% | Städtische und vorstädtische Gebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten im Vergleich zu herkömmlichen Rasenmähern
Die hohen Anschaffungskosten von Roboter-Rasenmähern schränken die Akzeptanz bei preissensiblen Haushalten im Vereinigten Königreich weiterhin ein, insbesondere bei Verbrauchern mit kleinen Gärten, bei denen herkömmliche Elektrorasenmäher eine erschwinglichere Option bleiben. Obwohl Roboter-Rasenmäher den manuellen Aufwand reduzieren und langfristige Betriebsvorteile bieten, bleibt die Anfangsinvestition eine erhebliche Kaufbarriere. Laut dem Online-Shop von Husqvarna AB im Vereinigten Königreich war der Automower 305E NERA mit EPOS Plug-in, der für Rasenflächen bis zu 600 m² ausgelegt ist, im Jahr 2026 für 1.659 GBP (2.206 USD) erhältlich. Dieser Preispunkt schreckt Erstkäufer ab und verzögert eine breitere private Akzeptanz, was das Wachstum im Markt für Roboter-Rasenmäher im Vereinigten Königreich trotz anhaltender technologischer Fortschritte hemmt.
Diebstahl-, Cybersicherheits- und Konnektivitätsbedenken
Diebstahlrisiko, Cybersicherheitsschwachstellen und Netzwerkkonnektivitätsprobleme hemmen weiterhin die Akzeptanz von Roboter-Rasenmähern im Vereinigten Königreich, insbesondere bei privaten und gewerblichen Nutzern, die auf vernetzte Technologien angewiesen sind. Der Außenbetrieb erhöht die Diebstahlgefahr, während cloudbasierte Anwendungen und die Fernverwaltung von Flotten eine sichere digitale Infrastruktur und zuverlässige Kommunikationsnetze erfordern. Im April 2024 führte die Regierung des Vereinigten Königreichs verbindliche Cybersicherheitsanforderungen gemäß dem Produktsicherheits- und Telekommunikationsinfrastrukturgesetz für mit dem Internet verbundene Verbraucherprodukte ein, einschließlich strengerer Passwort- und Sicherheitsaktualisierungspflichten. Diese Compliance-Anforderungen erhöhen die Komplexität der Produktentwicklung und verstärken die Bedenken der Verbraucher gegenüber vernetzten Geräten, was eine breitere Akzeptanz von Roboter-Rasenmähern im gesamten Vereinigten Königreich einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite: Kompakte Rasenflächen halten die größte Position, während große Liegenschaften schnelleres Wachstum unterstützen
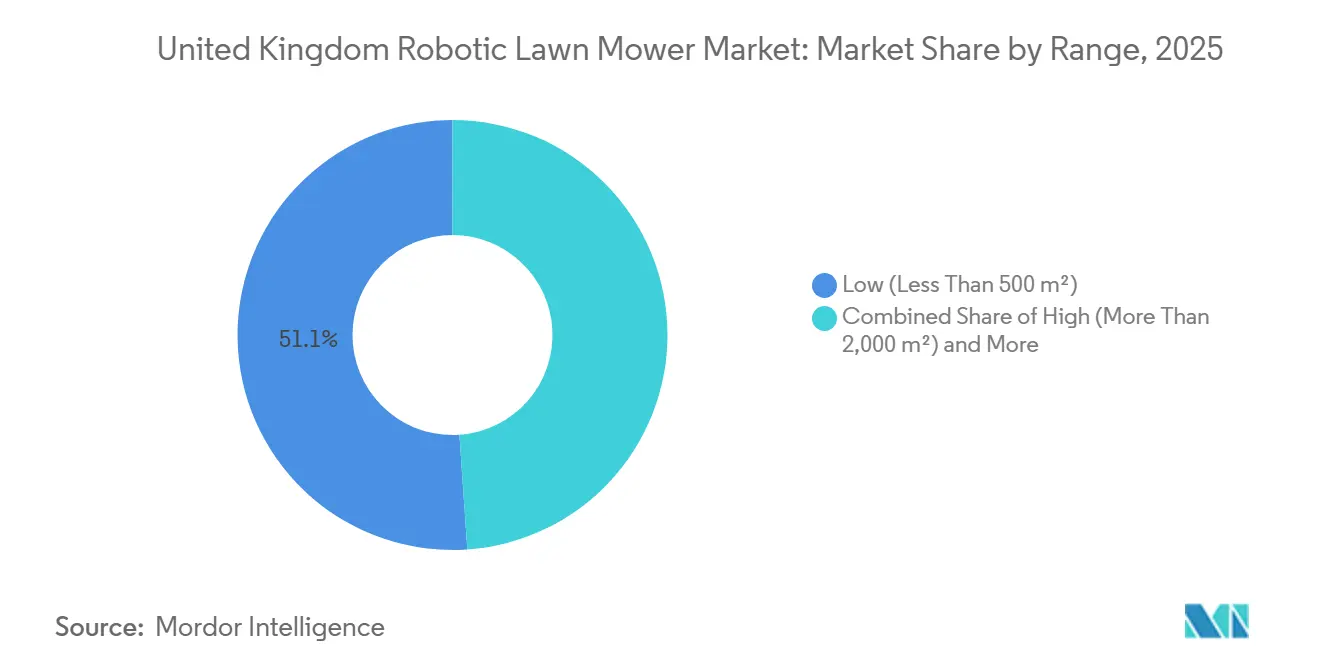
Niedrig (weniger als 500 m²) entfiel im Jahr 2025 auf den größten Anteil am Markt für Roboter-Rasenmäher im Vereinigten Königreich mit 51,1 %. Dieses Segment profitiert von der großen Basis kompakter vorstädtischer und städtischer Gärten des Landes, in denen Hausbesitzer Komfort, Erschwinglichkeit und einfache Installation priorisieren. Diese Produkte sind über Baumärkte, Fachhändler und Online-Händler weit verbreitet und für Erstkäufer zugänglich. Geringere Akkukapazität, niedrigerer Kaufpreis und unkomplizierte Wartung sprechen Haushalte an, die eine automatisierte Rasenpflege ohne Investition in professionelle Geräte suchen. Kontinuierliche Verbesserungen bei Navigation, mobilen Anwendungen und Akkueffizienz unterstützen weiterhin die Verbraucherakzeptanz in privaten Immobilien.
Hoch (mehr als 2.000 m²) soll von 2026 bis 2031 mit der schnellsten CAGR von 11,0 % wachsen. Das Wachstum wird durch die steigende Akzeptanz auf großen privaten Liegenschaften, Golfplätzen, Sportkomplexen, Universitäten, öffentlichen Parks und Unternehmensgeländen unterstützt, die eine konsistente Rasenpflege mit geringerem Arbeitskräftebedarf erfordern. Professionelle Nutzer bevorzugen zunehmend autonome Geräte, die zu langen Betriebszeiten, Flottenmanagement und präziser Navigation über weitläufige Landschaften fähig sind. Hersteller führen weiterhin fortschrittliche gewerbliche Modelle mit drahtlosem Betrieb, Satellitenpositionierung und intelligenter Routenplanung ein, die eine effiziente Pflege großer Liegenschaften ermöglichen und gleichzeitig Produktivität, betriebliche Flexibilität und langfristige Kosteneffizienz verbessern.


Nach Navigationstechnologie: Drahtlose Systeme gewinnen gegenüber der installierten Begrenzungsdraht-Basis an Boden
Begrenzungsdrahtsysteme entfielen im Jahr 2025 auf den größten Marktanteil im Markt für Roboter-Rasenmäher im Vereinigten Königreich mit 45,1 %. Die Technologie verfügt über eine starke installierte Basis, da sie eine zuverlässige Navigation für Gärten mit geschlossenen Layouts, dichter Vegetation und Bereichen bietet, in denen Satellitensignale möglicherweise inkonsistent sind. Viele private Nutzer sind mit Begrenzungsdrahtsystemen vertraut, und Händler verfügen über umfangreiche Installations- und Wartungsexpertise für diese Produkte. Etablierte Hersteller unterstützen ihre bestehenden Produktportfolios weiterhin mit Software-Verbesserungen und verbesserter Konnektivität, was das Kundenvertrauen stärkt. Das Segment profitiert auch von einer breiten Produktverfügbarkeit in mehreren Preiskategorien, was die anhaltende Nachfrage bei Erstkäufern von Roboter-Rasenmähern unterstützt.
Das Vision/Kamera-Segment des Marktes für Roboter-Rasenmäher im Vereinigten Königreich soll von 2026 bis 2031 mit der schnellsten CAGR von 18,9 % wachsen. Die wachsende Verbraucherpräferenz für eine vereinfachte Installation treibt die Nachfrage nach visionsbasierter Navigation an, die den Bedarf an physischen Begrenzungsdrähten eliminiert. Künstliche Intelligenz, Computer Vision und fortschrittliche Hinderniserkennung ermöglichen es Roboter-Rasenmähern, sich an verändernde Rasenbedingungen anzupassen und die Betriebssicherheit und Effizienz zu verbessern. Hersteller integrieren mehrere Sensortechnologien mit Echtzeit-Kartierung, um die Navigationsgenauigkeit in komplexen Gärten zu verbessern. Diese Entwicklungen reduzieren den Installationsaufwand und erweitern die Attraktivität autonomer Mählösungen bei privaten und gewerblichen Nutzern.
Nach Endnutzer: Private Käufer bleiben die größte Basis, während die gewerbliche Nutzung schneller wächst
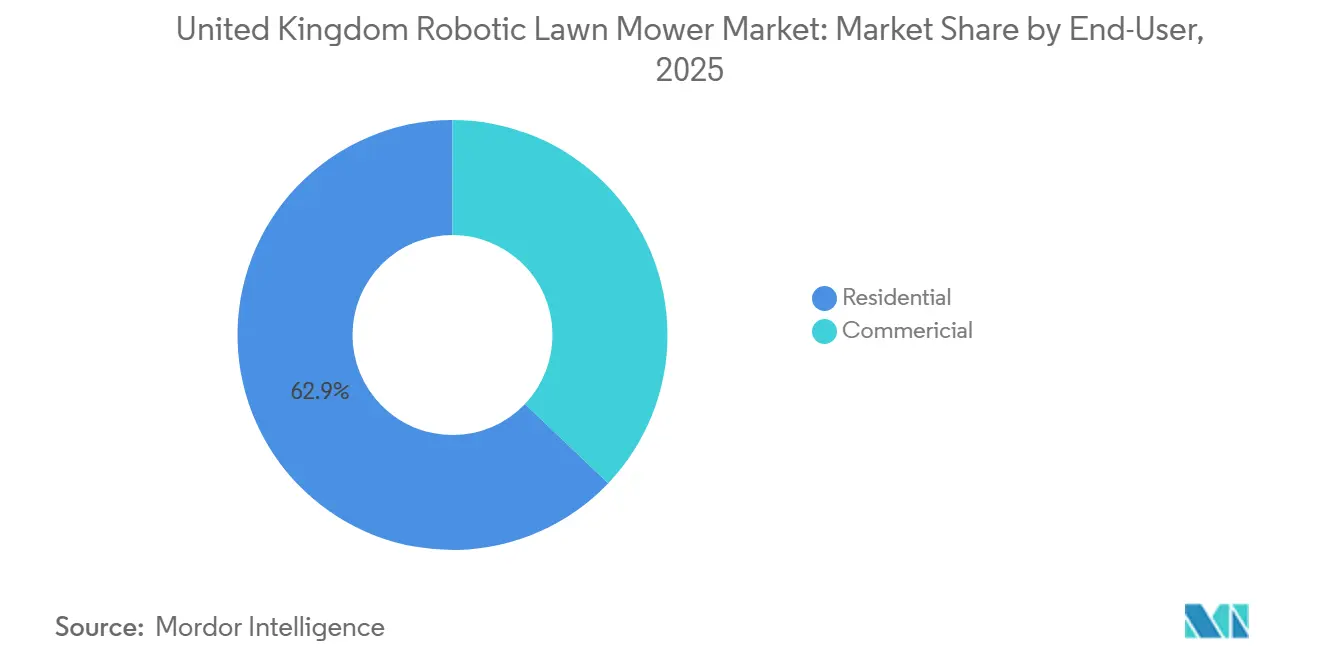
Der private Bereich entfiel im Jahr 2025 auf den größten Anteil von 62,9 %. Hausbesitzer bleiben die primäre Kundenbasis, da automatisierte Rasenpflege zunehmend attraktiv wird, um routinemäßige Gartenarbeit zu reduzieren. Das wachsende Bewusstsein für Smart-Home-Technologien, kabellose Außengeräte und vernetzte mobile Anwendungen unterstützt eine breitere Akzeptanz in Haushalten. Hersteller bieten Produkte in mehreren Preisklassen und Rasenkapazitäten an, sodass Verbraucher Lösungen auswählen können, die verschiedenen Gartengrößen und Pflegeanforderungen entsprechen. Verbesserte Akkuleistung, leiserer Betrieb und benutzerfreundliche Bedienelemente stärken das Wertversprechen für Hausbesitzer, die eine bequeme, wartungsarme Rasenpflege suchen.
Das gewerbliche Segment soll von 2026 bis 2031 mit der schnellsten CAGR von 16,6 % wachsen. Professionelle Landschaftsgärtnereien, Golfplätze, Bildungseinrichtungen, Gesundheitseinrichtungen, Hotels und kommunale Behörden setzen zunehmend autonome Mähsysteme ein, um die Betriebseffizienz zu verbessern und den Arbeitseinsatz zu optimieren. Gewerbliche Nutzer priorisieren Geräte, die zu kontinuierlichem Betrieb, zentralisiertem Flottenmanagement und zuverlässiger Leistung über große Landschaften fähig sind. Anbieter reagieren darauf, indem sie professionelle Produktportfolios mit fortschrittlichen Navigationstechnologien, cloudbasierter Überwachung und Servicevereinbarungen erweitern und den langfristigen Wert autonomer Mählösungen für verschiedene gewerbliche Rasenpflegeanwendungen stärken.
Nach Vertriebskanal: Stationärer Einzelhandel führt, während der Online-Verkauf schneller wächst
Offline-Kanäle entfielen im Jahr 2025 auf den größten Anteil von 70,4 %. Stationäre Einzelhandelskanäle bleiben wichtig, da viele Käufer es vorziehen, Roboter-Rasenmäher vor einer Kaufentscheidung zu begutachten. Vorführungen, professionelle Beratung, Installationsanleitungen und Kundendienst durch autorisierte Händler stärken das Kundenvertrauen. Fachhändler helfen Verbrauchern auch bei der Auswahl von Produkten basierend auf Rasengröße, Geländekomplexität und Navigationspräferenzen. Die Verfügbarkeit von Wartungsservices, Ersatzteilen und technischem Support stärkt weiterhin die Bedeutung des stationären Vertriebs in privaten und gewerblichen Kundensegmenten.
Die Marktgröße des Marktes für Roboter-Rasenmäher im Vereinigten Königreich für Online-Kanäle soll von 2026 bis 2031 mit der schnellsten CAGR von 17,0 % wachsen. Digitale Kaufkanäle expandieren weiterhin, da Hersteller ihre Direktvertriebsplattformen und Marktpräsenz stärken. Verbraucher vergleichen zunehmend Produktspezifikationen, Kundenbewertungen, Installationsvideos und Preise, bevor sie Roboter-Rasenmäher online kaufen. Verbesserungen beim virtuellen Produktsupport, anwendungsbasierter Einrichtungsanleitung und Lieferservices verbessern das Online-Kauferlebnis. Hersteller investieren auch in die digitale Kundenbindung und technische Fernunterstützung, was Online-Kanäle für private Käufer und professionelle Landschaftspflegebetriebe attraktiver macht.
Geografische Analyse
England stellt den primären Markt für die Akzeptanz von Roboter-Rasenmähern im Vereinigten Königreich dar, angetrieben durch seinen umfangreichen privaten Wohnungsbestand, die große Anzahl privater Gärten und die gut etablierte Händler- und Serviceinfrastruktur. Die starke Verbraucherpräferenz für Smart-Home-Technologien, akkubetriebene Außengeräte und automatisierte Rasenpflege unterstützt weiterhin die Produktnachfrage bei privaten Nutzern. Hersteller stärken Vertriebsnetzwerke, erweitern Kundendienste und führen drahtlose Modelle ein, um die Kundenzugänglichkeit zu verbessern und eine breitere Akzeptanz in der Region zu fördern.
Die Akzeptanz von Roboter-Rasenmähern weitet sich sowohl im gewerblichen als auch im privaten Segment im Vereinigten Königreich aus, da Immobilieneigentümer zunehmend effiziente, wartungsarme und umweltfreundliche Rasenpflegelösungen suchen. Golfplätze, Sportanlagen, Bildungsgeländen, Gastgewerbeimmobilien und kommunale Behörden investieren in autonome Mähtechnologien, um die Betriebseffizienz zu verbessern und die Abhängigkeit von manueller Arbeit zu reduzieren. Hersteller erweitern auch Händlerpartnerschaften, Produktvorführungen und technische Supportservices, um das Kundenvertrauen zu stärken und die Akzeptanz auf ein breiteres Spektrum von Landschaftsanwendungen auszuweiten.
Schottland soll im Prognosezeitraum das stärkste Wachstum verzeichnen, unterstützt durch steigende Investitionen in autonome Rasenpflege auf Golfplätzen, Sportstätten und kommunalen Grünflächen. Der Gullane Golf Club in East Lothian nahm im April 2026 vier Toro Turf Pro 500 Roboter-Rasenmäher in Betrieb und berichtete laut Landscape and Amenity im Jahr 2026 von Einsparungen von bis zu 40 Arbeitsstunden pro Woche. Mehrstückige Einsätze in diesem Umfang an einem einzigen Standort treiben die installierten Volumina weit über einzelne private Käufe hinaus, und die anhaltende Akzeptanz auf Schottlands Golfplätzen, Parks und Sportanlagen erweitert die adressierbare Basis.
Wettbewerbslandschaft
Der Markt für Roboter-Rasenmäher im Vereinigten Königreich ist mäßig konsolidiert, wobei Husqvarna AB (Husqvarna Group), Robert Bosch GmbH, Andreas Stihl AG und Co. KG (STIHL Holding AG und Co. KG), Positec Tool Corporation (Positec Group Limited) und Stiga S.p.A. (STIGA Group) prominente Positionen einnehmen. Diese Unternehmen konkurrieren durch kontinuierliche Produktinnovation, intelligente Navigationstechnologien, umfangreiche Vertriebsnetzwerke und umfassende Kundendienste. Der Wettbewerb konzentriert sich zunehmend auf die Verbesserung des autonomen Betriebs, der Installationseinfachheit, der Konnektivität und der Benutzererfahrung. Etablierte Hersteller erweitern weiterhin ihre Händlerpräsenz und Servicekapazitäten, stärken das Kundenvertrauen und behalten einen Wettbewerbsvorteil in privaten und gewerblichen Anwendungen im Vereinigten Königreich.
Hersteller konkurrieren zunehmend durch technologische Differenzierung statt durch konventionelle Hardware-Verbesserungen, mit Schwerpunkt auf Künstlicher Intelligenz, Computer Vision, drahtloser Navigation, Cloud-Konnektivität und Flottenmanagementfähigkeiten. Kontinuierliche Investitionen in Forschung und Entwicklung verbessern die Navigationsgenauigkeit, Hinderniserkennung, Akkueffizienz und den autonomen Betrieb unter verschiedenen Landschaftsbedingungen. Unternehmen stärken auch Partnerschaften mit Distributoren, gewerblichen Auftragnehmern und professionellen Landschaftsgärtnereien, um die Marktreichweite zu erweitern. Diese strategischen Initiativen beschleunigen Innovationszyklen, verbessern die Produktleistung und unterstützen eine breitere Akzeptanz von Roboter-Rasenmähern bei privaten und gewerblichen Endnutzern.
Der Wettbewerb soll sich intensivieren, da Hersteller autonome Produktportfolios erweitern und ihre Präsenz in der professionellen Landschaftspflege durch fortschrittliche Navigationstechnologien und gewerbliche Einsatzstrategien stärken. Laut Husqvarna Group erweiterte sich im Oktober 2025 das begrenzungsdrahtfreie Automower-Portfolio um 13 Modelle auf insgesamt 24 für private und professionelle Anwendungen. Diese Erweiterung spiegelt den zunehmenden Fokus der Branche auf autonome Mähtechnologien wider und verstärkt den Wettbewerbsdruck, leistungsstarke Lösungen für den wachsenden Markt für Roboter-Rasenmäher im Vereinigten Königreich zu liefern.
Branchenführer im Markt für Roboter-Rasenmäher im Vereinigten Königreich
Husqvarna AB (Husqvarna Group)
Robert Bosch GmbH
Andreas Stihl AG & Co. KG (STIHL Holding AG & Co. KG)
Positec Tool Corporation (Positec Group Limited)
Stiga S.p.A. (STIGA Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Husqvarna AB (Husqvarna Group) brachte den Automower 560 EPOS auf den Markt, einen drahtlosen Roboter-Rasenmäher, der EPOS-Satellitennavigation und Flottenmanagement-Software integriert und auf Kommunen, Universitäten und gewerbliche Landschaftspflege im Markt abzielt.
- März 2026: Stiga S.p.A. (STIGA Group) stellte neun autonome Roboter-Rasenmäher mit Vista-Technologie vor, die KI-Kameranavigation mit drahtloser Installation für Rasenflächen von 600 m² bis 14.000 m² kombiniert.
- Februar 2026: Stiga S.p.A. (STIGA Group) ging eine Partnerschaft mit SiMa Technologies Inc. ein, um Echtzeit-Edge-Künstliche-Intelligenz-Verarbeitung in seine Roboter-Rasenmäher-Plattformen zu integrieren und die Navigations- und autonomen Entscheidungsfähigkeiten zu verbessern.


Berichtsumfang des Marktes für Roboter-Rasenmäher im Vereinigten Königreich
Roboter-Rasenmäher sind autonome, akkubetriebene Maschinen, die Gras automatisch mithilfe programmierbarer Zeitpläne und Navigationstechnologien schneiden, einschließlich Begrenzungsdraht, GNSS/RTK GPS oder visionsbasierter Systeme. Sie werden für eine effiziente, wartungsarme Rasenpflege in privaten und gewerblichen Anwendungen eingesetzt.
Der Bericht über den Markt für Roboter-Rasenmäher im Vereinigten Königreich ist segmentiert nach Reichweite (Niedrig (weniger als 500 m²), Mittel (501–2.000 m²) und Hoch (mehr als 2.000 m²)), nach Navigationstechnologie (Begrenzungsdraht, GNSS/RTK GPS und Vision/Kamera), nach Endnutzer (Privat und Gewerblich) sowie nach Vertriebskanal (Offline und Online). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Niedrig (weniger als 500 m²) |
| Mittel (501–2.000 m²) |
| Hoch (mehr als 2.000 m²) |
| Begrenzungsdraht |
| GNSS/RTK GPS |
| Vision/Kamera |
| Privat |
| Gewerblich |
| Offline |
| Online |
| Nach Reichweite | Niedrig (weniger als 500 m²) |
| Mittel (501–2.000 m²) | |
| Hoch (mehr als 2.000 m²) | |
| Nach Navigationstechnologie | Begrenzungsdraht |
| GNSS/RTK GPS | |
| Vision/Kamera | |
| Nach Endnutzer | Privat |
| Gewerblich | |
| Nach Vertriebskanal | Offline |
| Online |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Roboter-Rasenmäher im Vereinigten Königreich?
Der Markt für Roboter-Rasenmäher im Vereinigten Königreich wird im Jahr 2026 auf 659,47 Millionen USD geschätzt und soll bis 2031 946,75 Millionen USD erreichen.
Welche Navigationstechnologie wächst bei Roboter-Rasenmähern am schnellsten?
Vision/Kamera-Navigationstechnologie soll von 2026 bis 2031 mit der schnellsten CAGR von 18,9 % wachsen.
Welche Rasenflächen-Kategorie führt die Verkäufe im Vereinigten Königreich an?
Niedrig (weniger als 500 m²) entfiel im Jahr 2025 auf den größten Anteil von 51,1 %.
Warum setzen gewerbliche Nutzer Roboter-Rasenmäher ein?
Golfplätze, Universitätsgeländen, Schulen, Gesundheitseinrichtungen und andere verwaltete Standorte nutzen sie, um regelmäßiges Mähen mit begrenztem Arbeitseinsatz zu unterstützen.
Seite zuletzt aktualisiert am:



