
英国自律型農業用トラクター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
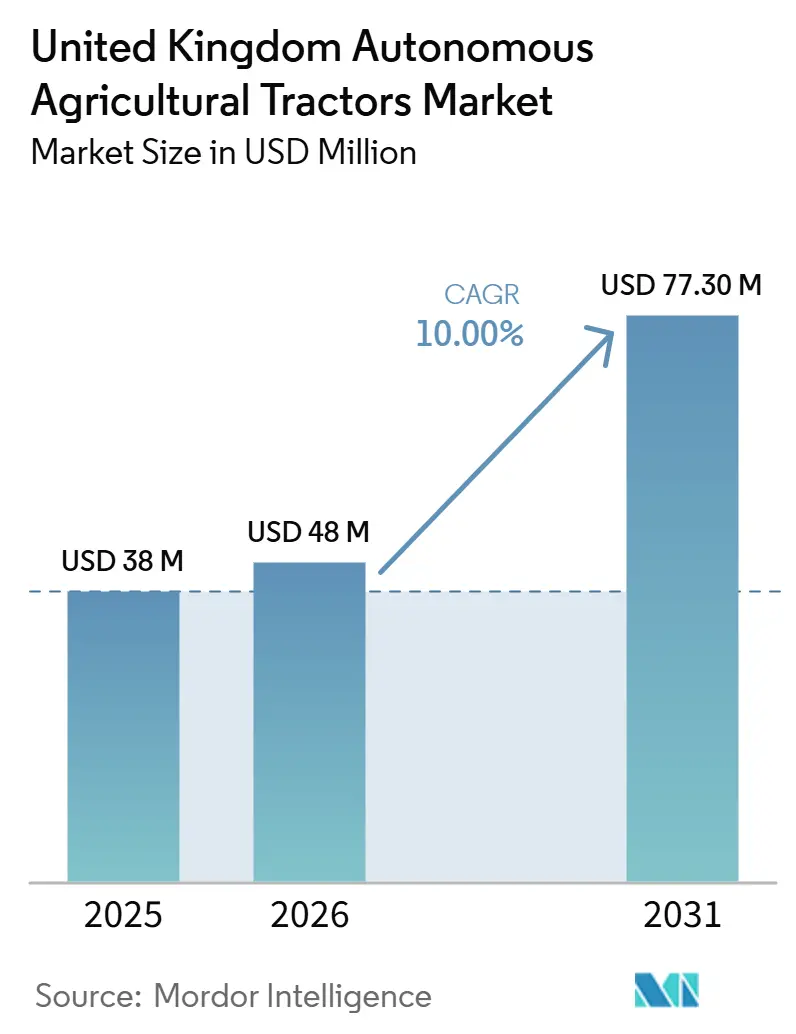
| 基準年の市場規模 (2025) | 38 百万米ドル |
| 市場規模 (2026) | 48 百万米ドル |
| 市場規模 (2031) | 77.30 百万米ドル |
| 成長率 (2026 - 2031) | 10.00 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国自律型農業用トラクター市場分析
英国の自律型農業用トラクター市場規模は2025年に3,800万米ドルと評価され、2026年の4,800万米ドルから2031年には7,730万米ドルに達すると推定され、予測期間(2026年〜2031年)のCAGRは10.0%となっています。英国の自律型農業用トラクター市場は、多くの近隣欧州市場よりも速いペースで成長しています。農場経営者は、より逼迫した労働力プール、より狭いほ場作業の時間的余裕、そして各シーズンにわたる機械稼働率の向上に対するより強いニーズに対応しています。ガイダンス対応トラクターの導入済みベースは実用的なアップグレード経路を提供しており、農場がフリート全体を一度に入れ替えることなく、補助ステアリングからより高度な自律性へと移行するとを可能にしています。公的資金は初期費用を削減し、自動化をより高い生産性、より精密な農業資材の使用、および低排出農場運営と結びつけることで、導入を支援しています。競争構造は中程度に集中した状態を維持していますが、市場には依然として、混合フリートをサポートできる自律性スペシャリスト、後付けサプライヤー、センサーベンダー、および地域ディストリビューターの参入余地があります。最も近い将来における機会は、自律性が繰り返しのほ場走行、延長された作業時間、そしてより広い農地や労働集約的な特殊作物の畝にわたる容易な監視を実現できる分野に存在しています。
主要レポートのポイント
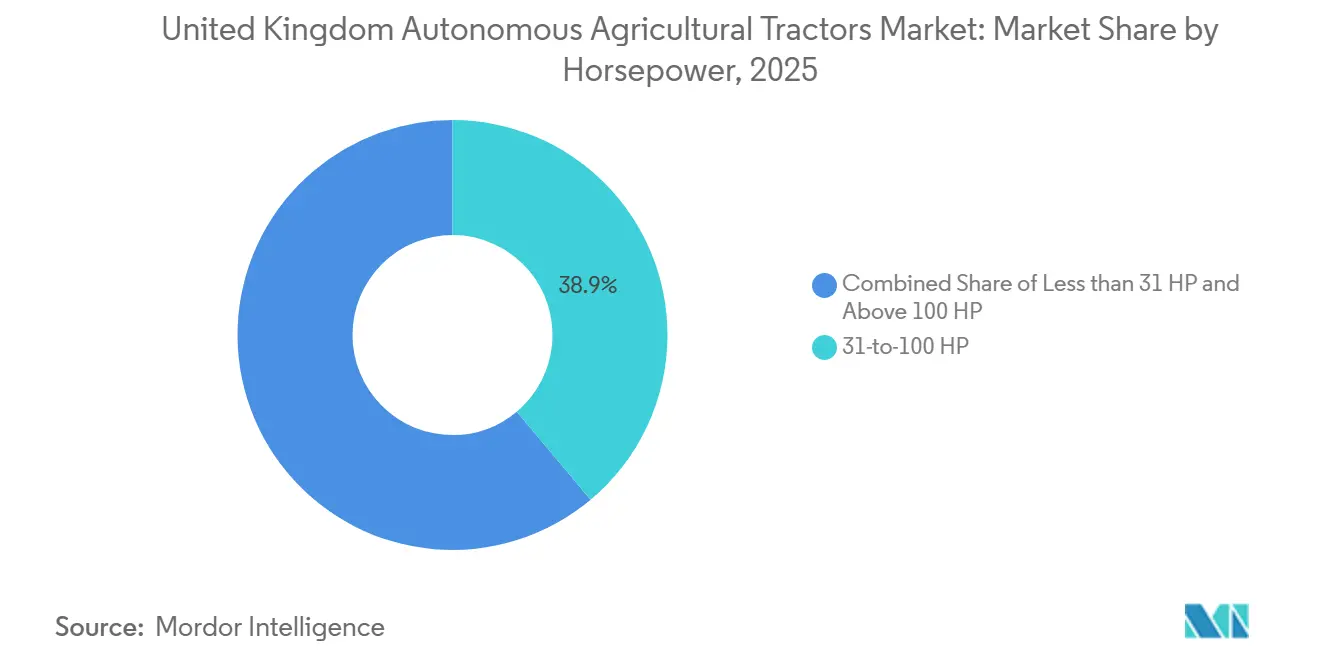
- 馬力別では、31~100 HPセグメントが2025年に38.9%のシェアを占め、100 HP超セグメントは2031年にかけてCAGR 11.5%で拡大すると予測されています。
- 自動化レベル別では、半自律型システムが2025年の英国自律型農業用トラクター市場シェアの67.6%を占め、完全自律型システムは2031年にかけてCAGR 13.0%と最も高い予測成長率を記録しました。
- 駆動タイプ別では、ディーゼル動力トラクターが2025年に75.7%のシェアを占め、バッテリー電気プラットフォームは2031年にかけてCAGR 13.5%で成長すると予測されています。
- 用途別では、耕起が2025年の英国自律型農業用トラクター市場規模の36.9%を占め、果樹園およびブドウ園の作業は2031年にかけてCAGR 11.5%で拡大しています。
- コンポーネント別では、GPSおよびGNSSモジュールが2025年に34.9%のシェアでトップとなり、LiDARおよびレーダーモジュールは2031年にかけてCAGR 12.5%で成長すると予測されています。
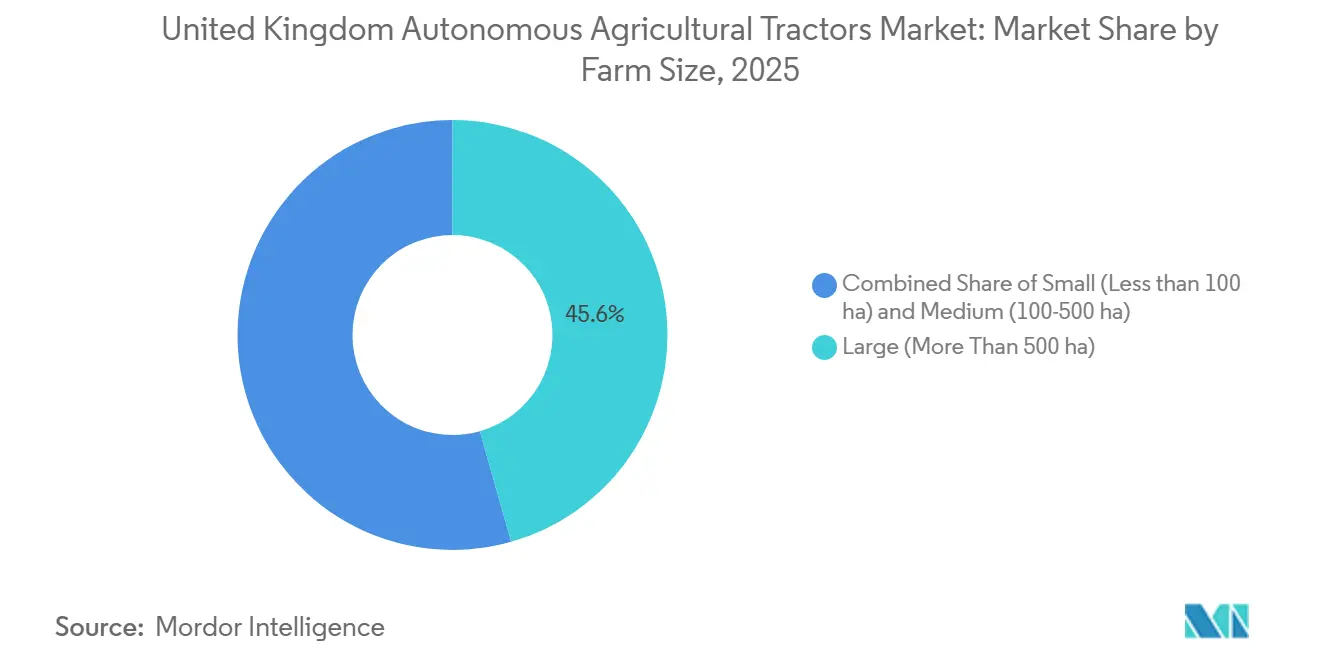
- 農場規模別では、500 ha超の大規模農場が2025年に45.6%のシェアを占め、100~500 haの中規模農場は2031年にかけてCAGR 11.0%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国自律型農業用トラクター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 農業労働力不足と熟練オペレーターの不足 | +3.5% | 英国コア市場、欧州連合の耕作地域への波及あり | 短期(2年以内) |
| 精密農業とコネクテッド誘導スタックの普及 | +4.1% | 世界規模、英国での普及率が最も高い | 中期(2~4年) |
| 政府資金が自律型トラクターの普及を加速 | +2.8% | 英国 | 中期(2~4年) |
| 24時間圃場作業とマルチマシン監視による生産性向上 | +2.2% | 英国コア市場および欧州連合の大規模耕作事業 | 短期(2年以内) |
| 後付け自律キットと自律対応トラクタープラットフォームによる普及障壁の低減 | +1.9% | 英国 | 中期(2~4年) |
| 果樹園およびブドウ園における特殊作物の機械化が高付加価値ユースケースを創出 | +1.6% | 英国および南欧 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
農業労働力不足と熟練オペレーターの不足
英国自律型農業用トラクター市場は、一時的ではなく構造的となった労働力シフトの恩恵を受けています。ブレグジット後の移民政策の変更により、英国への欧州連合からの季節農業労働者の年間流入は、2020年以前の水準と比較して2024年に推定4万人から7万人減少し、その格差が園芸および耕作農業全体の圃場作業の経済性を変えました[1]。この圧力は一般的な圃場労働に限定され、熟練したトラクターオペレーターや監督者も、高齢労働者が労働市場を離れるにつれて代替が困難になっています。これは、初期自律性が耕起や播種などの反復作業において最も効果を発揮するため重要であり、農場はかつて長時間にわたる精度維持のために熟練オペレーターに依存していました。その労働力プールが縮小するにつれ、英国自律型農業用トラクター市場は、希少なオペレーターへの依存を減らしながら作業品質を維持しようとする農場にとってより魅力的になっています。これが、中型および高馬力クラスが大規模耕作地域で商業的な注目を集め続けている理由の一つです。
精密農業とコネクテッド誘導スタックの普及
英国自律型農業用トラクター市場の成長は、主要な耕作農場における精密農業の普及拡大によって支えられています。農業・園芸開発委員会(AHDB)によると、2025年に英国の大規模耕作農場の65%超が、工場装備または後付けのRTK-GNSS操舵システムを搭載したトラクターをすでに使用しています[2]。これは、既存フリートのかなりの割合が、より高度な自律性に必要なコアとなる測位インフラをすでに備えていることを意味します。この既存導入基盤は普及障壁を低減し、すべての場合において機械全体を交換するのではなく、ソフトウェア、センサー、および制御のアップグレードを通じて自律性を導入できるようにします。John Deereは、既存の精密農業ワークフローに基づいた経路計画と圃場実行をサポートするコネクテッドマシンおよびオペレーションエコシステムを通じて、この段階的アプローチを追求してきました。誘導対応トラクターがフリートに増えるにつれ、自律型アップグレードの対象となる基盤が拡大し、現在の精密農業投資が今後数年間の英国自律型農業用トラクター市場の成長に直接貢献します。
政府資金が自律型トラクターの普及を加速
公的資金は英国自律型農業用トラクター市場の重要なドライバーであり、自動化導入の実質的なコストを削減します。2023年から2024年サイクルの農場生産性向上助成金の下、環境・食料・農村地域省(DEFRA)はロボットおよび自動化機器の適格コストの最大40%を補助し、申請者1件あたり25,000英ポンド(31,500 米ドル)から500,000英ポンド(630,000 米ドル)の支援を提供しました。このレベルの支援により、自動化計画を先送りにしていたであろう農場にとって初期導入が現実的なものとなりました。農場プログラムが精密な農業資材使用、土壌圧縮の低減、およびクリーンな農場運営をますます奨励するようになっており、これらはすべて自律型および半自律型システムと整合しているため、政策効果は直接補助金を超えて広がっています。その結果、導入の意思決定は機器効率と農場支援の成果の両方に結びつくようになり、英国自律型農業用トラクター市場はパイロット段階の関心を超えて、より信頼性の高い商業計画へと移行しています。
24時間圃場作業とマルチマシン監視による生産性向上
英国自律型農業用トラクター市場は、自律性が単に時間当たりの労働コストを削減するだけでなく、農場が短い圃場作業の時間的余裕をより有効に活用できるようにするため、牽引力を増しています。英国の多くの耕作事業は、耕起、播種、収穫準備のために天候に左右される狭い期間内で作業しており、延長された稼働時間の価値は非常に大きいです。自律型および監視付き自律型システムにより、特に障害物密度が低い反復的な圃場作業において、長時間シフトや夜間を通じてより一貫した作業継続が可能になります。これにより、タイミングが土壌状態、種子配置、および後の圃場アクセスに影響する大規模な穀物および根菜作物システムに直接的な利益をもたらします。また、1人の監視者が同じ期間に1人の従来型オペレーターが完了できる以上の作業を監督できるため、機械稼働率も向上します。この運用ロジックは、英国自律型農業用トラクター市場が大規模圃場の耕作地域で最初に進展している最も明確な理由の一つです。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い取得コストが大企業以外への普及を制限 | -2.1% | 100 ha未満の英国農場への圧力が最も高い | 中期(2~4年) |
| 規制の曖昧さが完全無人展開を遅延 | -1.5% | 英国 | 中期(2~4年) |
| 接続性と測位の弱点が運用への信頼性を低下 | -0.9% | 英国の農村部および高地エリア | 長期(4年以上) |
| 混合フリートの互換性とサービス対応がまだ課題 | -0.6% | 英国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い取得コストが大企業以外への普及を制限
高い初期費用は、英国自律型農業用トラクター市場への最も明確な障壁の一つであり続けています。高馬力域の完全自律型パッケージに付随するプレミアムは、年間機械使用量が限られており、回収期間が通常の更新サイクルを超える小規模農場にとって正当化が困難です。2024年、環境・食料・農村地域省(DEFRA)のデータは、100 ha未満の農場が総農場数の大きな割合を占めていることを示しており、これは農場基盤の多くがプレミアム自動化の初期経済性に自然には適合しないことを意味します。後付けオプションは参入障壁を下げますが、ビジネスケースは依然として稼働率、圃場レイアウト、および熟練したサポートへのアクセスに依存します。その結果、普及は技術をより多くの農地と稼働時間に分散できる大規模農場や請負業者の間で最も強く維持されています。リース、請負、農場間共有などの所有モデルがより一般的になるまで、コストは英国自律型農業用トラクター市場での普及を引き続き遅らせるでしょう。
規制の曖昧さが完全無人展開を遅延
市場は重大な規制上の制約に直面しており、完全無人圃場作業への道筋は依然として不明確です。2026年時点では、監視、責任、および安全義務がそのカテゴリーでより管理しやすいため、農場は完全無人運転システムよりも半自律型システムをより容易に商業化できます。欧州における機械規制は現在、自律型システムの正式なリスク評価をより重視しており、製品発売計画、保険の受け入れ、および運用承認の閾値を引き上げています[3]。これは製品開発を停止させるものではありませんが、購入者が実際の作業条件下で機械を合法的に運用し、実際に保険をかけられるという確信を必要とするため、英国での商業的なスケールアップを遅らせます。その結果、多くの農場は自律性を完全に独立した運用資産としてではなく、監視付きツールとして扱い続けています。英国からより明確なガイダンスが出るまで、この制約は英国の自律型農業用トラクター産業を半自律型展開に偏らせ続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
馬力別:中型馬力が数量を支え、高馬力が成長を牽引
31~100 HPセグメントは2025年の英国自律型農業用トラクター市場の38.9%を占め、収益面で最大の馬力帯となりました。この地位は、イングランド低地農業全体で耕起、播種、散布に汎用的な中型トラクターを使用する混合耕作・穀物農場の普及を反映しています。このセグメントはまた、機器コスト、圃場汎用性、および誘導型または半自律型運用への適合性のバランスが実用的であることからも恩恵を受けています。英国の自律型農業用トラクター市場の多くにおいて、この範囲は最大の機械にすぐに移行することなく自動化を求める農場にとって最も現実的な参入点であり続けています。
100 HP超セグメントは2031年にかけてCAGR 11.5%で成長すると予測されており、より強い拡大が見込まれる場所を示しています。この成長は、高牽引力作業、長い圃場走行、および夜間作業が自律性への投資収益率をより高める大規模な穀物および根菜作物事業に結びついています。AGCO Corporationは、2026年から納品が始まる耕起および穀物カート作業向けの工場統合自律オプションを含むFendt 1000 Vario Gen4シリーズの発売でこの方向性を強化しました。最小の馬力ティアはより狭い特殊用途に限定されており、英国自律型農業用トラクター市場の主流の圃場機器クラスよりも大幅に遅れています。商業的な普及が広がるにつれ、馬力の成長は大型機械がより多くの農地でより長時間稼働できる場所で最も強く維持されると推定されます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
自動化レベル別:半自律型が数量をリード、完全自律型が勢いを増す
半自律型システムは2025年の英国自律型農業用トラクター市場シェアの67.6%を占め、支配的な自動化レベルとなりました。この地位は、オペレーターを作業ループ内またはその近くに維持するシステムを優先する現在の保険、安全、および規制条件を反映しています。半自律型機械は、受け入れられた運用慣行の範囲内に留まりながら、経路実行、ヘッドランド管理、および作業機の調整を通じて価値を提供します。その結果、監視付き自律性は2025年および2026年の英国自律型農業用トラクター市場において最も商業的に実行可能なカテゴリーとなっています。
完全自律型システムは、現在の数量は低いものの、2031年にかけてCAGR 13.0%で成長すると予測されています。この成長見通しは、圃場および特殊作物用途向けにより高度な自律プラットフォームをすでに商業化しているJohn DeereやKubota Corporationを含む大手メーカーからの製品発売によって支えられています。これは、規制が不完全なままであっても製品の準備が進んでいることを示しています。安全性の検証が改善され、法的明確性が高まるにつれ、英国自律型農業用トラクター市場のより大きなシェアが監視付き実行から無人圃場作業へとシフトすると推定されます。この移行は、ジオフェンスされた圃場条件での反復作業から始まり、その後より変動の多い用途へと拡大する可能性が高いです。
駆動タイプ別:ディーゼルが市場リーダーシップを維持、電気トラクターが急速に拡大
ディーゼル動力トラクターは2025年の英国自律型農業用トラクター市場の75.7%を占め、現在の普及が依然として従来型パワートレインに大きく依存していることを反映しています。ディーゼルは長時間稼働、高馬力、および代替パワートレインの利点よりも給油ロジスティクスが重要な圃場条件に適しています。これは、自律性が重作業または長時間作業のために最初に展開されている大規模耕作事業において特に関連性があります。その結果、パワートレインの実験が増える中でも、ディーゼルは英国自律型農業用トラクター市場での支配的なシェアを維持しています。
バッテリー電気トラクターは2031年にかけてCAGR 13.5%で成長すると予測されており、最も成長の速い駆動タイプとなっています。この成長は、自律性、低排出農場政策、および環境・食料・農村地域省(DEFRA)の長期ネットゼロ目標に沿ったクリーンな機械運用への需要の収束を反映しています。2025年、Kubota Corporationは自律型水素燃料電池トラクターのコンセプトを発表し、業界が自律型作業のためのポストディーゼルオプションを模索していることを示しました。電気および関連する低排出プラットフォームは現在の展開シェアの小さな部分を占めていますが、その成長率は、政策フレームワークと充電・給油エコシステムが発展するにつれて英国自律型農業用トラクター市場でより顕著になることを示唆しています。ハイブリッドシステムは、圃場の柔軟性を犠牲にすることなく排出削減を求めるオペレーターにとって過渡的なオプションとして残ると予想されます。
用途別:耕起が現在の使用をリード、果樹園・ブドウ園作業が最速で拡大
耕起は2025年の英国自律型農業用トラクター市場の36.9%を占め、最大の用途セグメントとなりました。この地位は、耕起作業の性質を反映しており、他の農業作業よりも反復可能な移動パターン、低い障害物密度、およびシンプルな圃場計画を伴います。その結果、第一世代の自律型システムは、より複雑な用途に拡大する前に耕起での商業利用に参入しました。英国自律型農業用トラクター市場において、耕起は延長された機械使用と一貫した圃場実行から測定可能な利益を求める農場にとって最も実用的な出発点であり続けています。
果樹園およびブドウ園の作業は2031年にかけてCAGR 11.5%で成長すると予測されており、最も成長の速い用途セグメントとなっています。この成長は、イングランドのブドウ園の拡大、畝ごとの高い労働要件、および特殊作物条件向けに設計された狭幅自律プラットフォームの入手可能性の向上に結びついています。この用途セグメントは、労働圧力、反復的な作業パターン、およびプレミアム作物の経済性を組み合わせた自律性の強いケースを提示しています。播種および収穫作業も進展すると予想されますが、商業的な準備という点では現在、耕起および特殊畝作業に遅れをとっています。その結果、英国自律型農業用トラクター市場内の成長は、確立された圃場規模の数量と急速に拡大する特殊作物ニッチの間で分かれたままです。
コンポーネント別:測位がベースを維持、知覚システムが重要性を増す
GPSおよびGNSSモジュールは2025年にコンポーネント構成の最大シェアである34.9%を占め、経路計画と機械測位における基盤的な役割を反映しています。このシェアは、誘導技術への以前の投資が現在、より広い自律スタックをどのように支えているかを反映しています。英国自律型農業用トラクター市場において、測位ハードウェアは監視、経路制御、および自動実行の基盤として機能します。また、成熟した精密農業システムを持つ農場が、ゼロから始める農場よりも高度な自律性を採用するのに有利な立場にある理由も説明しています。
LiDARおよびレーダーモジュールは2031年にかけてCAGR 12.5%で成長すると予測されており、知覚と障害物検知の重要性の高まりを反映しています。機械が無人運転に向かうにつれ、圃場の認識が単一の測位ストリームや基本的なカメラ入力に依存しないよう、センシングはより堅牢になる必要があります。John Deereは自律型システムにおける拡張された知覚アーキテクチャでこの方向性を推進してきた一方、Kubota Corporationも自律型機械のより信頼性の高いリモート接続に取り組んできました。その結果、英国自律型農業用トラクター市場のコンポーネントプロファイルは、誘導重視のシステムからより広いセンシングとソフトウェア統合へと徐々にシフトするでしょう。制御・ナビゲーションソフトウェアおよびビジョンシステムも、自律性が単純な反復走行を超えて進化するにつれて戦略的価値を高めるでしょう。
農場規模別:大規模農場が収益を支え、中規模農場が次の波を加える
大規模農場(500 ha超)は2025年の英国自律型農業用トラクター市場シェアの45.6%を占め、普及がいかに規模に強く依存しているかを反映しています。これらの農場は、より長い圃場走行、より高い年間機械稼働率、より良い資本へのアクセス、および自律型機器のより明確な回収ケースから恩恵を受けています。環境・食料・農村地域省(DEFRA)のデータは、少数の大規模農場が農地の不均衡に高い割合を管理しており、機器需要への影響を増幅させていることを示しています。その結果、大規模事業は英国自律型農業用トラクター市場の現在の収益を引き続き支えています。
100~500 haの中規模農場は2031年にかけてCAGR 11.0%で成長すると予測されており、最も成長の速い農場規模セグメントとなっています。この成長は、後付けオプション、段階的な普及モデル、および完全なコミットメント前に自律性を試験するコストを削減するサプライヤーサポートへのアクセス改善を反映しています。SoilEssentialsはスコットランドおよびイングランド北部でAgXeed自律型機器を販売しており、中規模オペレーターに商業利用を評価するためのより直接的な経路を提供しています。中規模農場は、英国自律型農業用トラクター市場の次の重要な成長プールとなりつつあります。小規模農場は圃場の断片化と低い年間機械使用量によって制約されていますが、請負農業や機械共有モデルが時間をかけてより広い農場基盤をこのカテゴリーに引き込む可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
イングランドは2025年の英国自律型農業用トラクター市場で最大のシェアを占め、商業活動の主要な中心地であり続けています。2025年に430万ヘクタールの耕作・作物栽培地を有し、英国最大の農業経済に自律型耕起、播種、散布が商業的に実行可能となる規模を提供しています。イースト・オブ・イングランド、イースト・ミッドランズ、ヨークシャー・アンド・ザ・ハンバーは最も強い需要ゾーンであり続けており、これらの地域の農場構造はより長い圃場走行とより良い機械稼働率を支えています。イングランドはまた、精密農業と自律性能力を持つ主要ブランドのより密なディーラーおよびサービスネットワークの恩恵も受けています。土地構造、サービスアクセス、および早期ユーザーの信頼のこの組み合わせが、イングランドを英国自律型農業用トラクター市場の中心に置き続けています。
スコットランドは英国自律型農業用トラクター市場内で最も成長の速い地域的機会であり、国内の一部地域の平均農場規模が継続的な機械使用においてより強いリターンを支えています。アバディーンシャー、アンガス、ボーダーズなどの地域は英国の他の多くの地域よりも大規模農場が多く、高馬力の自律型システムをより商業的に関連性の高いものにしています。ディーラーの拡大がこのトレンドを支えており、SDF UKは予想される成長に先立ち2026年にスコットランドでDeutz-Fahrの代理店を追加しました。JCBも2026年にFastrac 6300に関する公開デモンストレーションとショー活動を通じてスコットランドへの明確な注目を向け、この地域の先進的な耕作および混合農業への関連性を反映しています。
ウェールズおよび北アイルランドは2025年の英国自律型農業用トラクター市場で小さなシェアを占めており、その農場構造が現世代の圃場自律性にあまり適していないためです。畜産重視のシステム、小さな圃場、不規則な境界、および生垣に囲まれた地形は、GNSS主導の自律型作業への即時適合性を低下させます。とはいえ、北アイルランドはジャガイモや亜麻の栽培などのより精密農業志向の耕作セグメントにニッチな可能性を保持しています。農村部のカバレッジギャップがリモートモニタリングと信頼性の高い機械通信への信頼に影響し続けているため、接続性の改善はこれらの地域において重要です。共有農村ネットワークはこれらの条件を徐々に改善するはずですが、英国自律型農業用トラクター市場の地理的分布は近期においてイングランドとスコットランドの一部に傾いたままでしょう。
競争環境
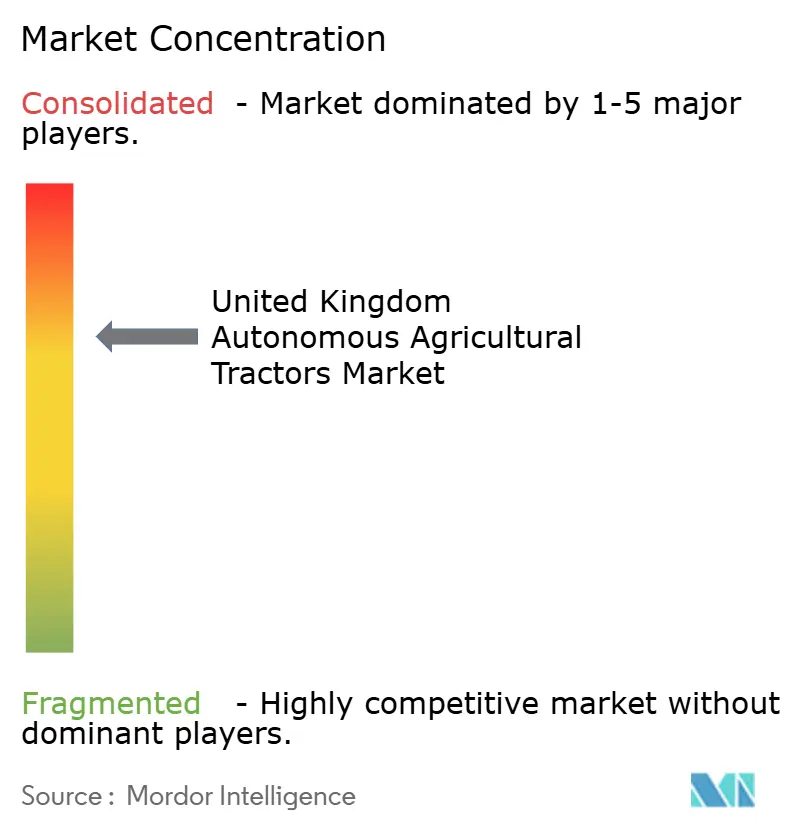
英国自律型農業用トラクター市場は2025年に中程度に集中した状態を維持しており、主要プレーヤーはDeere and Company、CNH Industrial N.V.、AGCO Corporation、CLAAS KGaA mbH、およびKubota Corporationです。Deere and Companyは主要プレーヤーの一つであり、工場統合自律性における早期の取り組みと確立された英国ディーラーネットワークによって支えられています。CNH Industrial N.V.はそのブランドポートフォリオを活用して複数の作物および馬力クラスに対応しながら、AI主導の農業イノベーションにおけるより広い取り組みを継続しています。AGCO Corporationはプラットフォームの柔軟性、工場統合、および自律性提供を強化するPTx Trimble構造を通じて差別化を図っています。この構造は英国自律型農業用トラクター市場を規模の利益のために十分に集中した状態に保ちながら、的を絞った挑戦者に対して開かれた状態を維持しています。
主要な競争上の発展は、コンセプト段階の自律性から注文可能かつ納品可能な機器へのシフトです。AGCO Corporationは、2025年後半に注文を開始し2026年に納品するFendt 1000 Vario Gen4を工場オプションの自律性で利用可能にすることでこれを推進しました。Kubota Corporationは、果樹園およびブドウ園のオペレーターに直接対応するCES 2026での自律型M5 Narrowの商業発売を通じて特殊作物の畝を対象とした異なるアプローチをとりました。CLAAS KGaA mbHはXerion 12のアップデートとAgXeedリンクの制御アプローチを通じた監視付き自動化に注力し、現在の欧州の安全条件とよく整合しています。これらの発展は、英国自律型農業用トラクター市場における競争がもはやプロトタイプのみを中心としていないことを示しています。
最も強いホワイトスペースは、特殊畝、混合ブランドの後付け環境、および完全なフリート交換ではなく段階的な普及を求める中規模農場事業に残っています。Kubota Corporation、AgXeed、およびその他の特化したプレーヤーは、これらのより狭いが価値ある セグメントで有利な立場にあります。JCBもまた、精密農業対応トラクターが完全自律性が標準になる前でも英国の専門的な耕作オペレーターのニーズを満たすため、関連する国内製造業の存在感を示しています。したがって、競争は価格だけでなく、ソフトウェア能力、センシング品質、後付けの柔軟性、およびディーラーサポートを通じて激化する可能性が高いです。このダイナミクスは、最大のグローバル機械グループが保持する強力な地位にもかかわらず、持続すると予想されます。
英国自律型農業用トラクター産業のリーダー
-
CLAAS KGaA mbH
-
Kubota Corporation
-
AGCO Corporation
-
Deere and Company
-
CNH Industrial N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:JCBはディーラーのScot Agriを通じて、エジンバラで開催されたロイヤル・ハイランド・ショーで新型335 HP Fastrac 6300を展示しました。このトラクターは、デュアル衛星誘導、自動ヘッドランドターンパターン、マルチモード四輪操舵を含む工場装備の精密農業技術を搭載しており、英国の専門的な耕作農家や請負業者の運用精度と生産性を向上させます。2026年1月、JCB Fastrac 6000シリーズはLAMMA 2026でマシン・オブ・ザ・イヤー・ゴールドアワードを受賞し、高馬力トラクターセグメントにおける同社の地位を強化しました。
- 2026年4月:CLAAS KGaA mbHは、AgXeedとの協力で開発されたビークル・コントロール・ユニット(VCU)を搭載したXERION 12大型トラクターを2026年半ばから提供すると発表しました。このシステムにより、TIM(トラクター・インプルメント・マネジメント)プロトコルを使用してドライバーの監視下で事前プログラムされた作業指示を自動的に実行できます。作業指示はCLAAS ConnectからAgXeedのTraXwiseプラットフォームへクラウド間で転送され、自動操舵、ヘッドランド管理、障害物回避、および圃場固有の作業をサポートしながら、オペレーターが必要に応じて介入できます。
- 2025年9月:Kubota Corporationは、大阪・関西万博2025で世界初の自律型水素燃料電池トラクターのコンセプトモデルを発表しました。このコンセプトは、100 HPディーゼル相当の水素燃料電池パワートレインと自律走行およびリモート操作技術を組み合わせ、ゼロエミッションの無人圃場作業を可能にします。
英国自律型農業用トラクター市場のレポート範囲
自律型農業用トラクターとは、AI、GPS、センサー、および車載制御システムを使用して、最小限または人間の介入なしに農業作業を実行する自動運転農業用トラクターです。
英国自律型トラクター市場レポートは、馬力(30 HP以下、31~100 HP、100 HP超)、自動化レベル(完全自動化および半自動化)、駆動タイプ(ディーゼル、ハイブリッド、その他)、用途(耕起、播種、収穫、その他)、コンポーネント(GPSおよびGNSS、その他)、農場規模(小規模、中規模、大規模)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| 30 HP以下 |
| 31~100 HP |
| 100 HP超 |
| 半自律型 |
| 完全自律型 |
| ディーゼル |
| ハイブリッド |
| バッテリー電気 |
| 耕起 |
| 播種 |
| 収穫 |
| 果樹園およびブドウ園の作業 |
| GPSおよびGNSS |
| センサーおよびビジョンシステム |
| LiDARおよびレーダーモジュール |
| 制御・ナビゲーションソフトウェア |
| 小規模(100 ha未満) |
| 中規模(100~500 ha) |
| 大規模(500 ha超) |
| 馬力別 | 30 HP以下 |
| 31~100 HP | |
| 100 HP超 | |
| 自動化レベル別 | 半自律型 |
| 完全自律型 | |
| 駆動タイプ別 | ディーゼル |
| ハイブリッド | |
| バッテリー電気 | |
| 用途別 | 耕起 |
| 播種 | |
| 収穫 | |
| 果樹園およびブドウ園の作業 | |
| コンポーネント別 | GPSおよびGNSS |
| センサーおよびビジョンシステム | |
| LiDARおよびレーダーモジュール | |
| 制御・ナビゲーションソフトウェア | |
| 農場規模別 | 小規模(100 ha未満) |
| 中規模(100~500 ha) | |
| 大規模(500 ha超) |
レポートで回答される主要な質問
英国自律型農業用トラクター市場の2031年における予測値は?
英国自律型農業用トラクター市場は、2026年の48 ミリオン 米ドルから2031年までに77.3 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.0%で成長します。
英国で現在普及をリードしている馬力セグメントはどれですか?
31~100 HPセグメントは2025年に38.9%のシェアでリードしており、混合耕作および穀物農場の運用ニーズに適合しているためです。
英国で半自律型トラクターが完全自律型システムより進んでいる理由は何ですか?
半自律型システムは2025年に67.6%のシェアを占めており、無人システムよりも現在の規制、保険、および圃場監視環境に適合しているためです。
この市場で最も成長の速い用途はどれですか?
果樹園およびブドウ園の作業は、ブドウ園の拡大と畝ベースの特殊農業における高い労働集約性に支えられ、2031年にかけてCAGR 11.5%で成長すると予測されています。