
芝生管理機器市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
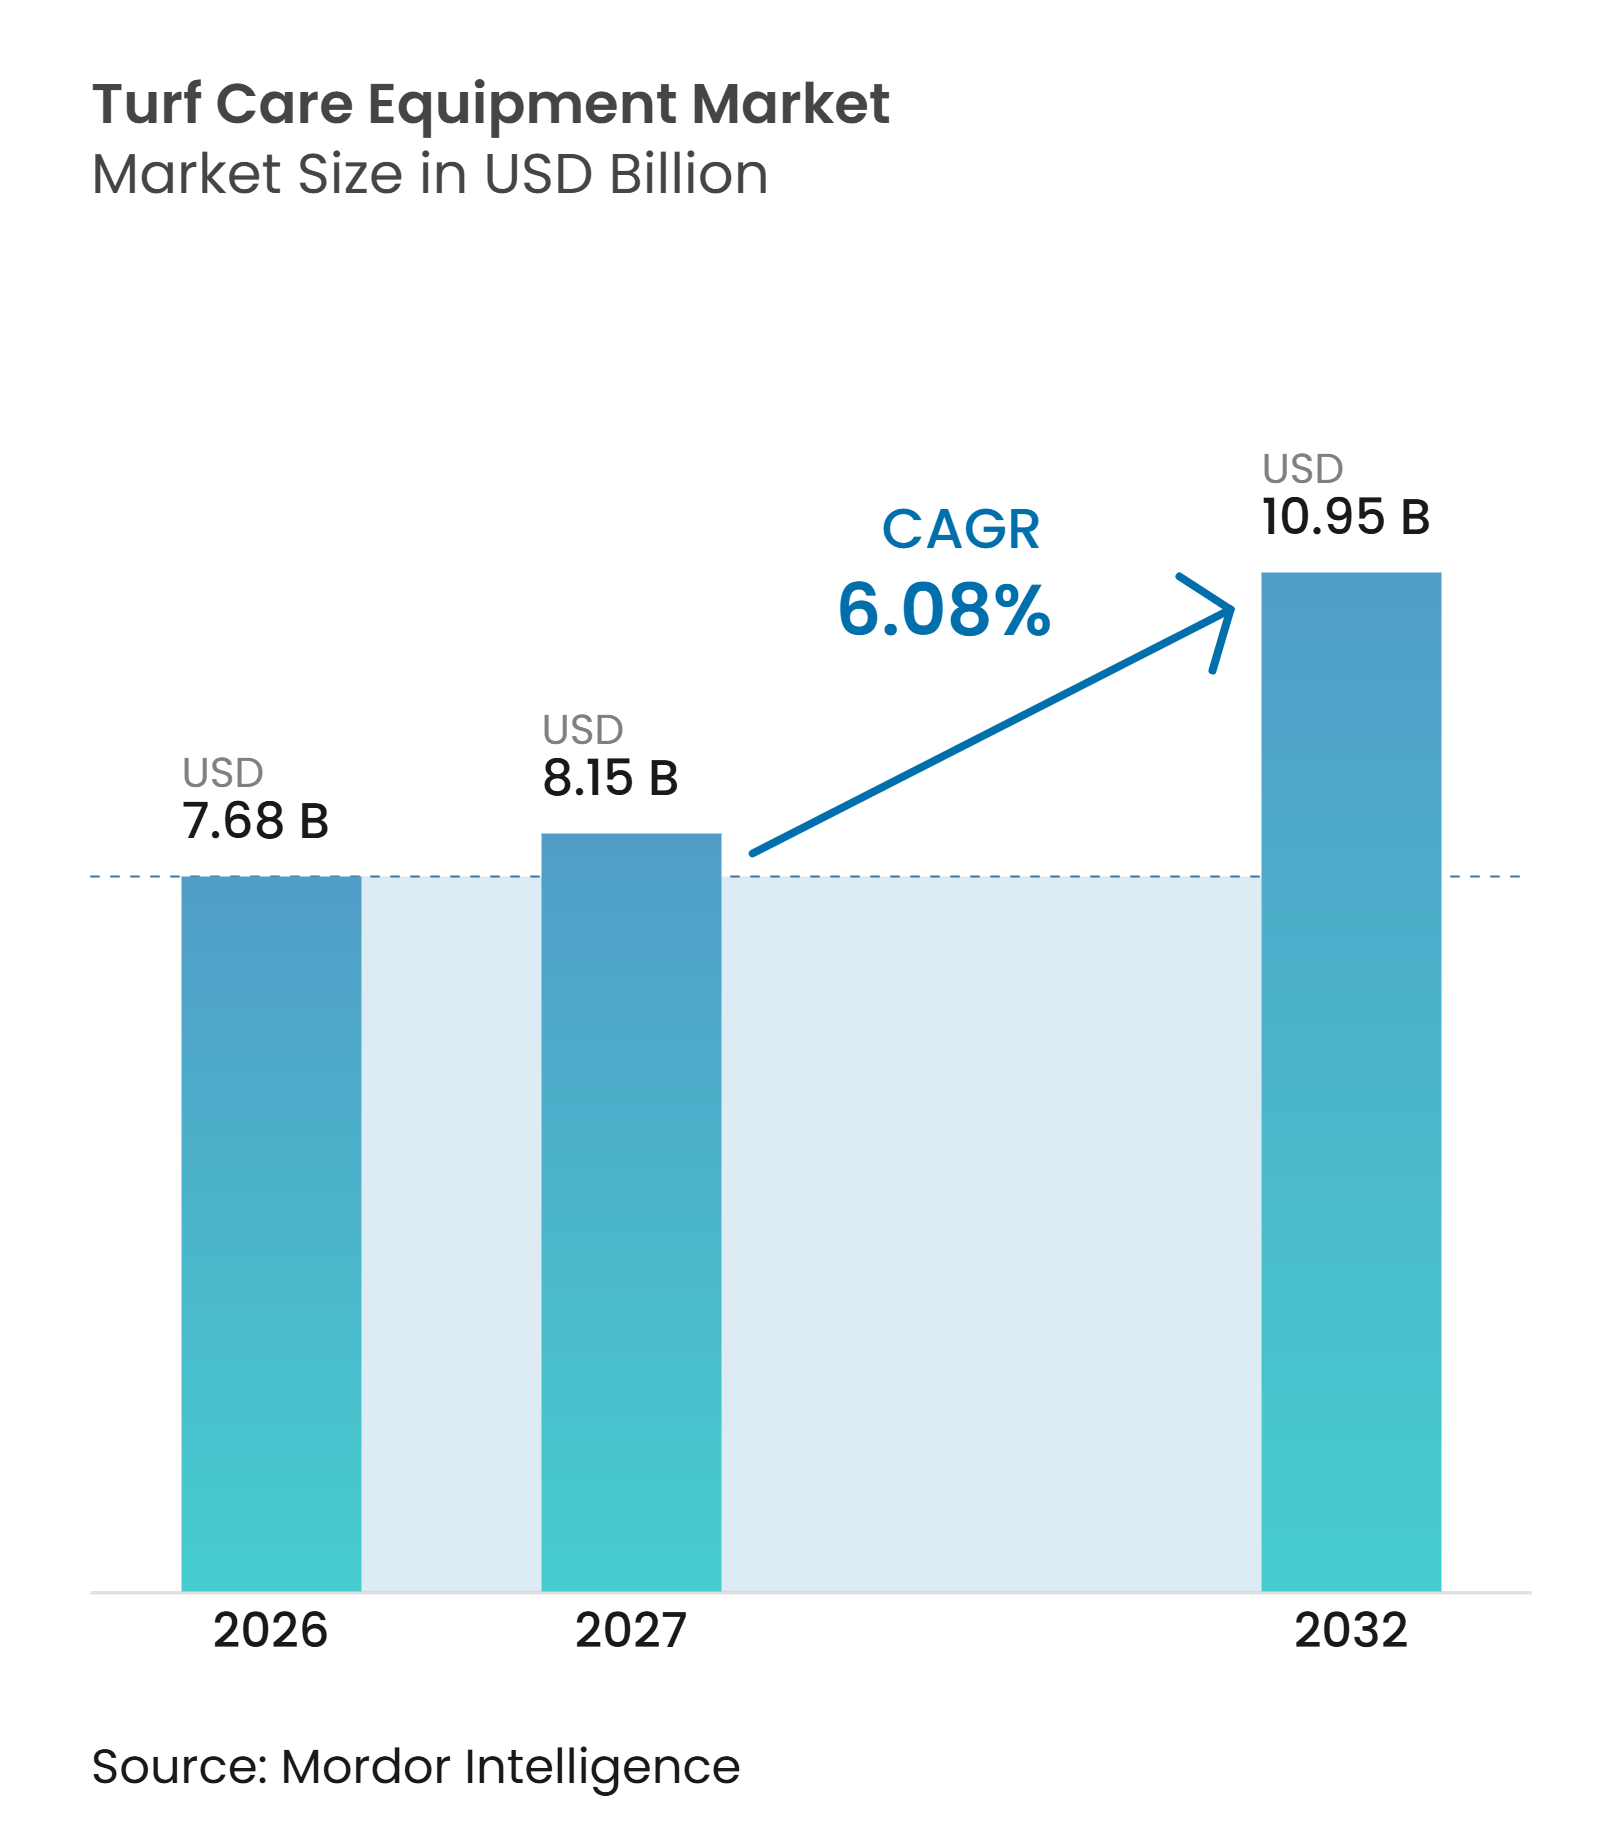
| 市場規模 (2027) | 8.15 十億米ドル |
| 市場規模 (2032) | 10.95 十億米ドル |
| 成長率 (2027 - 2032) | 6.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる芝生管理器市場分析
芝生管理機器市場規模は2026年に7.68 ビリオン 米ドルと評価されており、2027年の8.15 ビリオン 米ドルから2032年には10.95 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 6.08%で成長する見込みです。労働力不足、ゴルフおよびスポーツ施設への投資、ならびに厳格化する運営規制が、プロフェッショナルなグラウンド管理業務全体における機器購入を再編しています。これらの状況は、購入者がフリートを近代化する際に複数の機器カテゴリーをまとめて更新することを促しています。芝生管理機器市場は、ゴルフコース、市営公園、スポーツ会場、学校、空港、商業造園業者、およびホスピタリティ施設にサービスを提供しています。メーカーは、労働力需要を削減する電動機器、コネクテッドフリートツール、および自律走行システムで対応しています。充電アクセスおよび電動機器の高い購入コストは、芝生管理機器市場における実質的な制約として残っています。
主要レポートのポイント
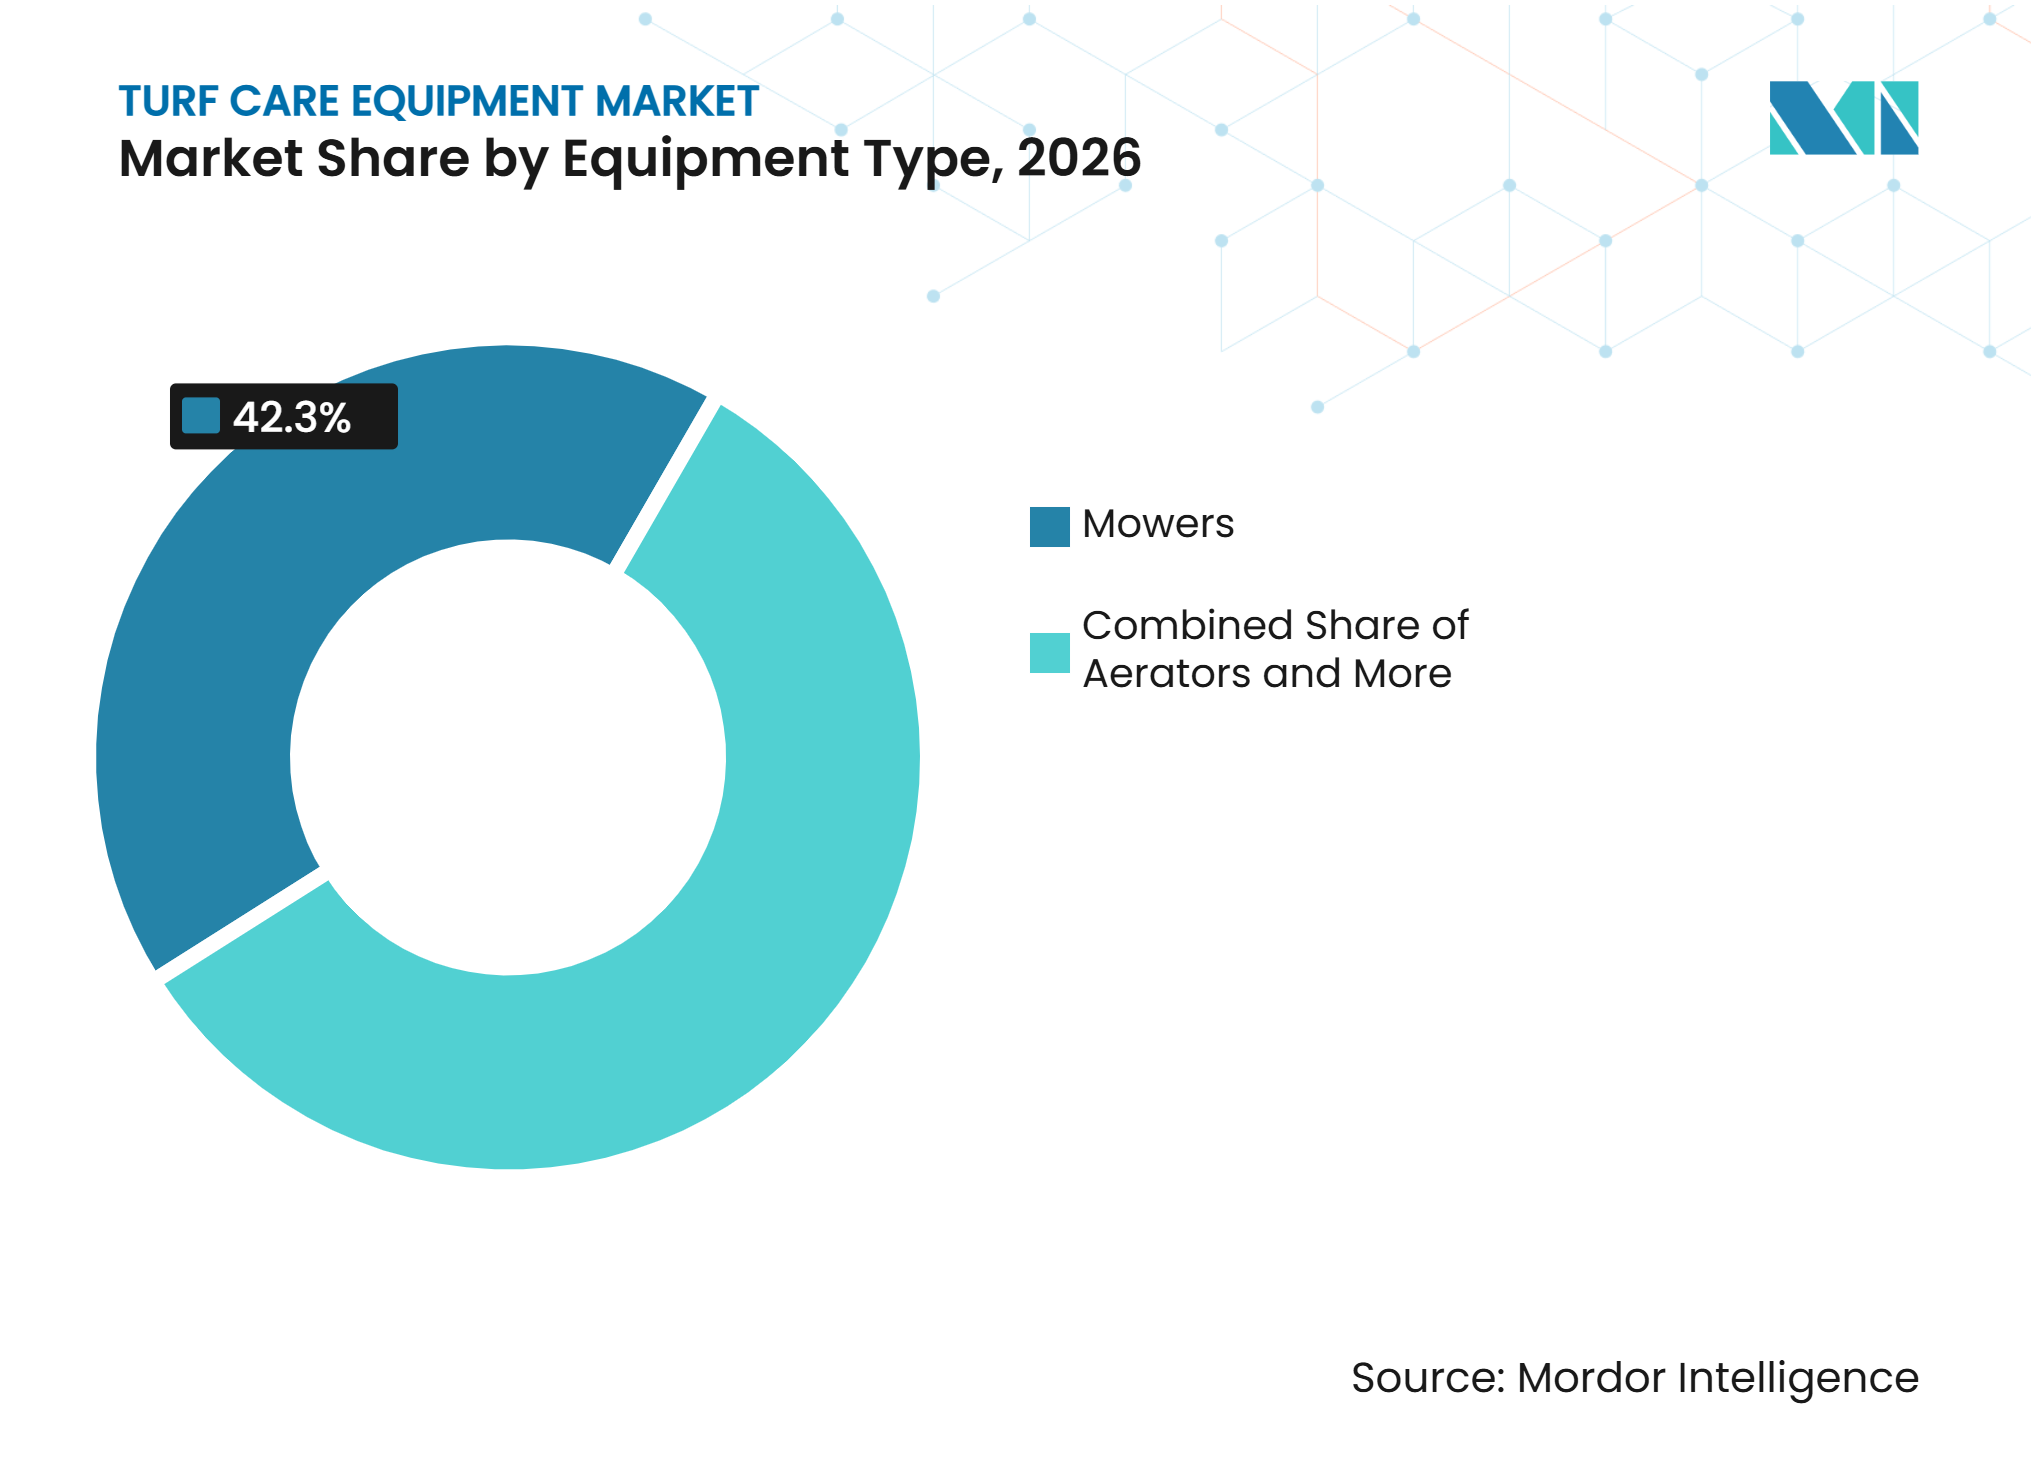
- 機器タイプ別では、モーアが2026年の芝生管理機器市場シェアの42.3%を占め、スプレーヤー・スプレッダーは2027年から2032年にかけてCAGR 6.1%で成長すると予測されています。
- 動力源別では、内燃機関(ICE)が2026年の芝生管理機器市場規模の58.4%を占め、電動は2027年から2032年にかけてCAGR 11.8%で成長すると予測されています。
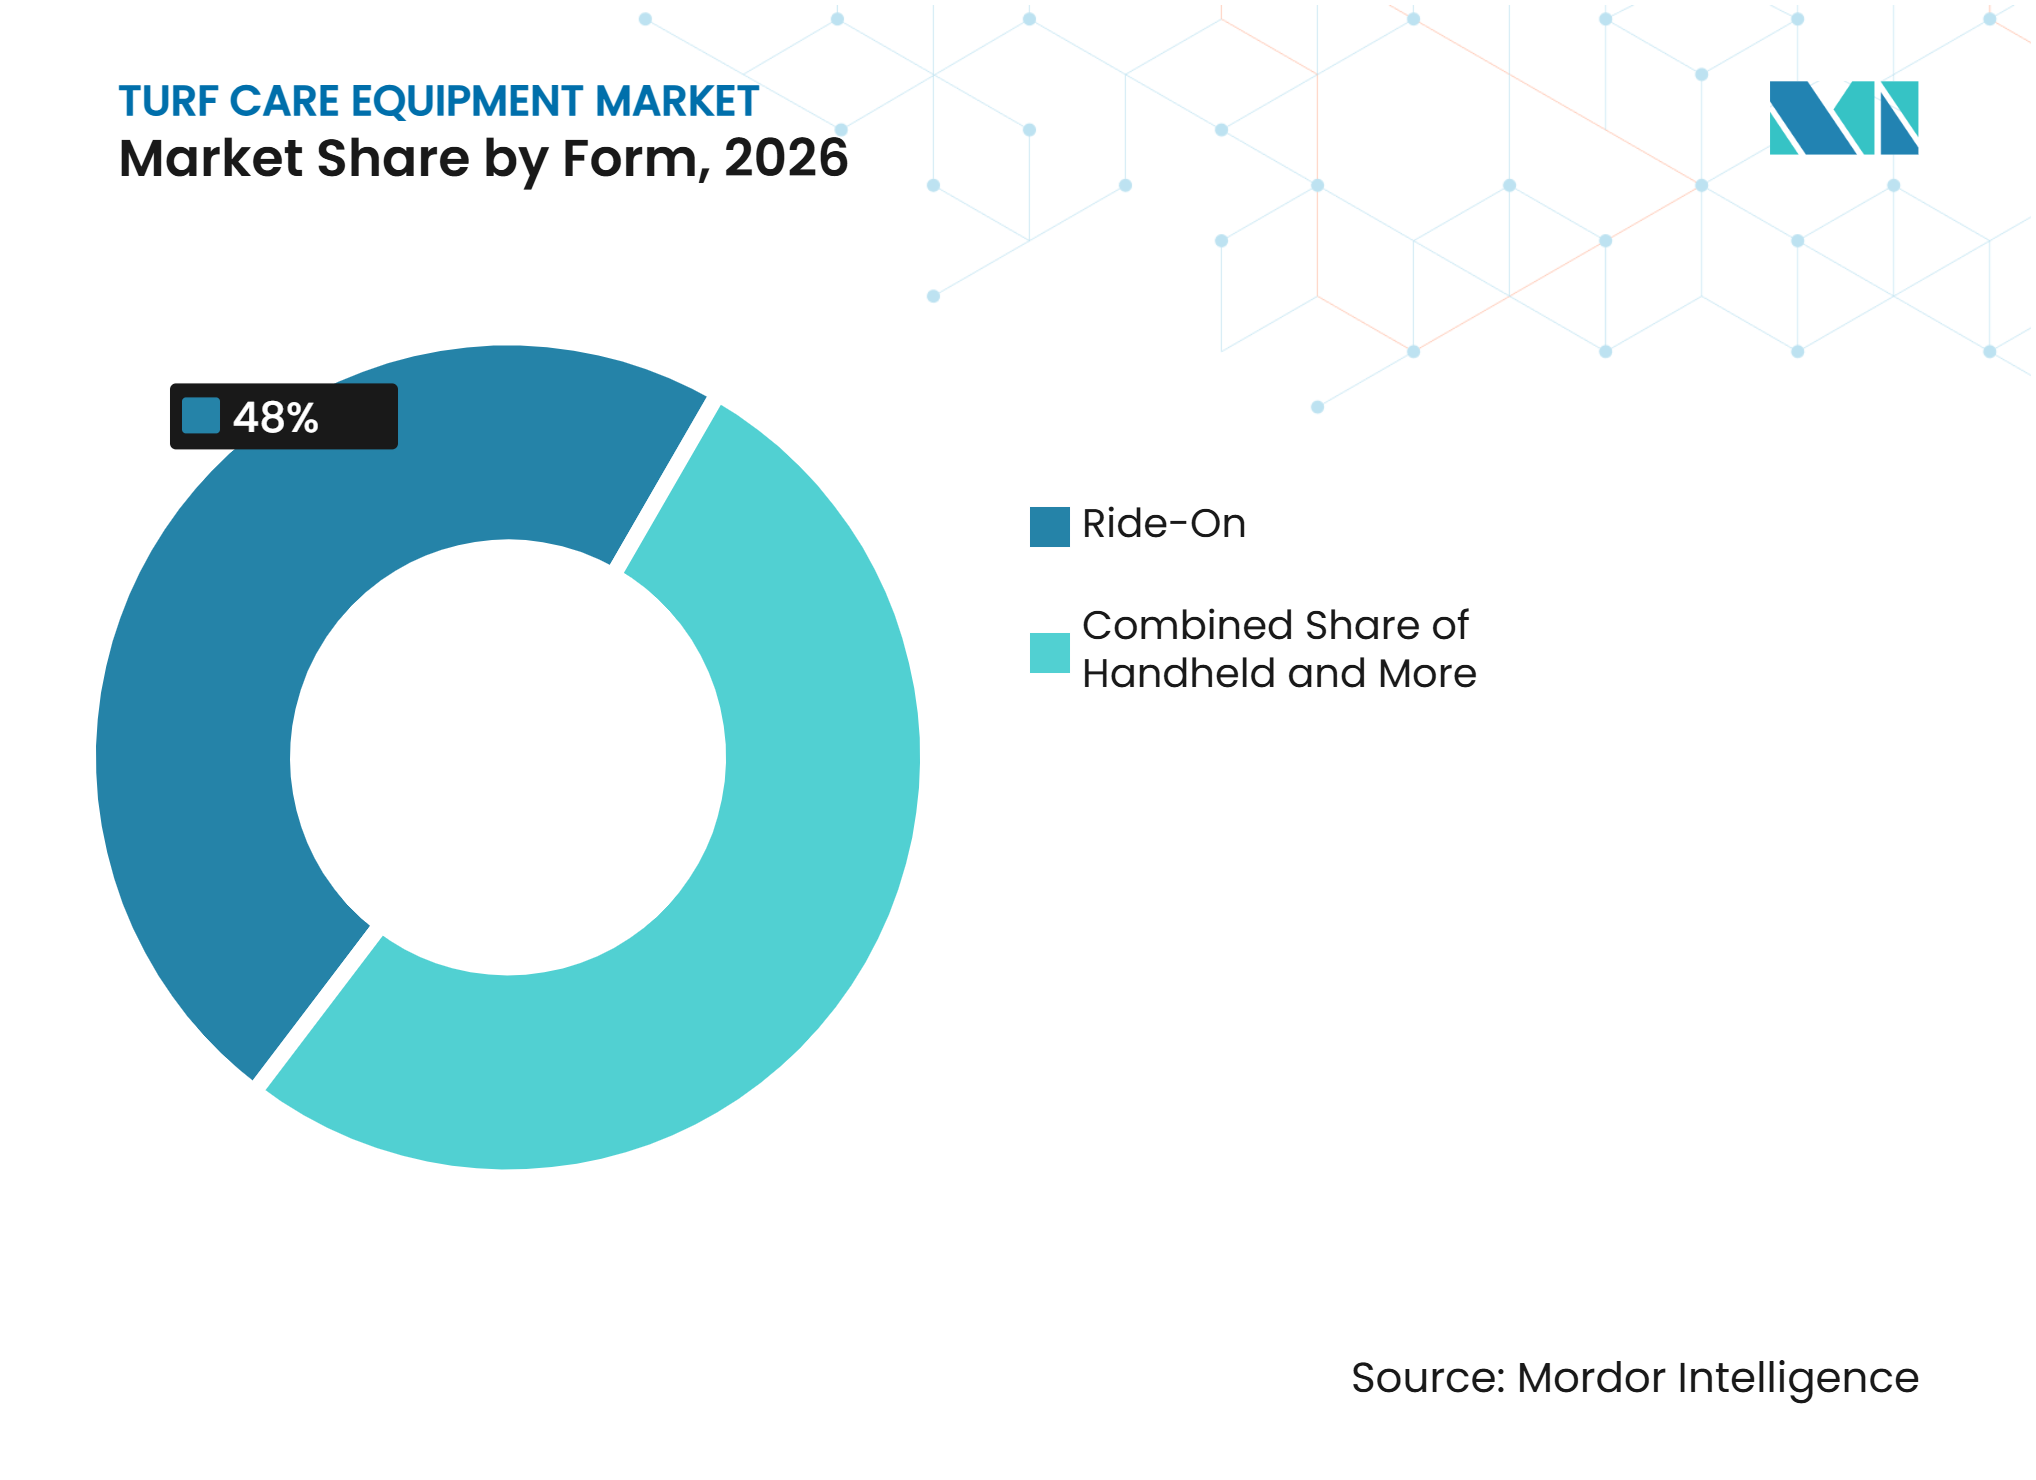
- 形態別では、ライドオンプラットフォームが2026年の市場シェアの48.0%を占め、スタンドオン機器は2027年から2032年にかけてCAGR 7.8%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の市場シェアの33.0%を占め、アジア太平洋は2027年から2032年にかけてCAGR 7.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スポーツおよびゴルフ芝生インフラの拡大 | +1.0% | 世界全体、アジア太平洋および北米で最も強い | 中期(2〜4年) |
| 労働生産性への圧力とグラウンドクルーの不足 | +1.1% | 世界全体、北米および欧州で最も高い強度 | 短期(2年以内) |
| 騒音・排出規制による電動化 | +1.0% | 北米および欧州、アジア太平洋・中東・アフリカへの波及あり | 中期(2〜4年) |
| コネクテッドフリート管理と稼働率最適化 | +0.8% | 北米および欧州、アジア太平洋で新興 | 中期(2〜4年) |
| 広大で反復的な芝生エリアにおける自律走行型モーイング | +0.9% | 世界全体、北米・欧州・東アジアで早期採用 | 長期(4年以上) |
| 節水型・気候適応型芝生管理 | +0.7% | 世界全体、中東・アフリカ、北米西部、オーストラリアに重点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スポーツおよびゴルフ芝生インフラの拡大
新設・改修されたゴルフ場およびスポーツ施設への投資は、芝生保護・維持管理機器の需要を支えています。改修された表面には、専門的なモーイング、エアレーション、散布、および改修用機械が必要となるためです。2025年、アリゾナ州のFireRock Country Clubは2,900万米ドルの大規模改修を実施し、スタジアムゾイシアによるコース全体の張り替えを含む工事が行われました。一方、テキサス州のTPC Craig Ranchでは、新たな芝品種の導入と競技面の再設計を盛り込んだ2,200万米ドルのゴルフコース改修工事が開始されました[1]。マヨルカ島のArabella Golf Resortも2025年に185万ユーロ(202万米ドル)の投資プログラムを推進し、3つのチャンピオンシップコースにわたるゴルフコースインフラの整備と高度な維持管理機械への投資が含まれました。新しい芝システムや改修された競技面は、より厳密な刈り込み精度、正確な薬剤散布、および専門的な維持管理手法を必要とする場合があり、既存の機器フリートの交換またはアップグレードの必要性が高まります。こうしたインフラ投資は、幅広い機器ポートフォリオ、信頼性の高いディーラーネットワーク、および継続的なメンテナンスサポートを提供するサプライヤーへの継続的な需要を生み出しています。
労働生産性への圧力とグラウンドクルーの不足
労働生産性は、モーイング、散布、および改修作業が頻繁かつ定期的な実施を必要とするプロフェッショナルなグラウンド維持管理においてますます重要な考慮事項となっています。2025年のFrontiers in Horticulture誌に掲載されたプロフェッショナルな造園維持管理業者を対象とした研究では、信頼性、作業能力、および機器の可用性が機器購入決定に影響を与える最も高く評価された要因の中に含まれており、業界の運営効率への注目が浮き彫りになりました。大型の刈り込みデッキ、ライドオンプラットフォーム、遠隔監視、および自律走行機器は、グラウンドチームが大規模サイト全体の運営能力を高め、サービスレベルを維持すのに役立ちます。2025年、Philadelphia Cricket Clubは30台以上のHusqvarna自律走行型モーアを導入し、Truist Championshipに先立つラフのモーイング作業の約85%を処理し、反復的な芝生維持管理作業における自動化の可能性を実証しました。グラウンドマネージャーが作業能力と運営効率を向上させる機器をますます優先するにつれ、高度な自動化された芝生管理機器への需要は強まると予想されます。
騒音・排出規制による電動化
排気ガスおよび騒音に関する規制強化が、バッテリー駆動のプロフェッショナル向け芝生管理機器の普及を加速させています。2024年1月に施行されたカリフォルニア州議会法案1346号は、州内における新型小型オフロードエンジンの販売を制限しました。また、2025年のFrontiers in Horticulture誌の研究によると、米国15州の200以上の自治体がガス動力式屋外機器に対する規制を導入したことが報告されています。同誌はさらに、プロフェッショナルオペレーターの52%がバッテリー駆動機器を業務に取り入れていることも報告しています[2]。これらの要件は、特に排気ガスや騒音規制のある地域で業務を行う請負業者や施設管理チームの機器購入決定に影響を与えています。機器メーカーは、変化する規制要件に直面する顧客に対応するため、バッテリー駆動製品のポートフォリオを拡充しており、芝生管理機器市場における電動機器の成長を支えています。
コネクテッドフリート管理と稼働率最適化
コネクテッド機器は、テレマティクスが機器の稼働率、メンテナンス計画、および運営の可視性を向上させることができるため、大規模かつ分散した芝生管理フリートを管理する組織にとってますます重要になっています。2025年2月、The Toro Companyはゴルフコース管理者協会(GCSAA)カンファレンスでIntelli360を発表し、ウェブ対応プラットフォームを通じて機器の位置、稼働状況、メンテナンススケジュール、および作業指示管理に関するリアルタイム情報を提供しました。同様に、Vermeerは2025年4月にVermeerOneプラットフォームを拡張し、機械マニュアル、保証情報、全地球測位システム(GPS)追跡、機械の健全性更新、障害報告、ジオフェンシング、および稼働率レポートを単一のデジタルプラットフォームに統合しました。これらの機能は、オペレーターがメンテナンス要件を特定し、機器の稼働率を向上させ、複数のサイトにわたってクルーをより効率的に管理するのに役立ち、芝生管理機器市場におけるコネクテッド技術の採用拡大を支えています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期コストと長い更新サイクル | -1.2% | 世界全体、アジア太平洋・中東・アフリカ・南米で最も深刻 | 短期(2年以内) |
| バッテリー稼働時間、充電およびデューティサイクルの制約 | -0.9% | 世界全体、充電インフラが不十分な地域で最も制限的 | 中期(2〜4年) |
| 合成または低維持管理サーフェスへの芝生転換 | -0.8% | 主に北米、欧州およびアジア太平洋への拡大あり | 中期(2〜4年) |
| サービス・ディーラー・レンタルカバレッジの断片化 | -0.7% | アジア太平洋、中東・アフリカ、南米、および欧州の小規模市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと長い更新サイクル
バッテリー駆動の商業用機器の高い初期コストは、オペレーターが低排出機械への移行を支持している場合でも、小規模な請負業者や価格に敏感な購入者の採用を制限する可能性があります。2025年のFrontiers in Horticulture誌の研究では、商業用バッテリー駆動ゼロターンモーアの開始価格が18,999米ドルであるのに対し、同等のガス動力機器は約5,000米ドルでることが引用されました。この価格差は、フリートマネージャーが機能している内燃機関機器を維持し、新しいプラットフォームへの投資を先送りすることを促す可能性があります。特に既存の機械が定期的な維持管理作業に引き続き適している場合はなおさらです。長い機器更新サイクルは電動フリートへの移行をさらに遅らせ、高付加価値機器への需要を先送りにする可能性があります。したがって、サプライヤーは低い運営コスト、生産性のメリット、および規制上の優位性を実証しながら、初期資本負担を軽減し、異なる顧客セグメント全体での採用を支援するファイナンシング、レンタル、およびサービスプログラムを提供する必要があります。
バッテリー稼働時間、充電およびデューティサイクルの制約
バッテリー稼働時間と充電インフラは、長時間の稼働を必要とする継続的な商業運営における電動芝生管理機器の採用を制限する可能性があります。オースティン市の2025年造園機器電動化市場調査では、日中の充電アクセスの不足と限られた充電インフラが、電動機器に移行する商業造園請負業者にとって重大な障壁として特定されました。複数の物件にサービスを提供する請負業者は、サイト間で機器を充電する機会が限られている場合があり、中断のない稼働を必要とするアプリケーションには内燃機関機器が必要となります。交換可能なバッテリーシステムは機器の可用性を延長するのに役立ちますが、バッテリー在庫と充電インフラへの追加投資が必要になる場合があります。したがって、電動芝生管理機器への移行は、要求の厳しいデューティサイクルや充電施設へのアクセスが限られているオペレーターの間では遅くなる可能性があり、バッテリー性能と職場インフラが改善されるまで従来型およびハイブリッド機器への需要が持続します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
モーアがリードし、スプレーヤー・スプレッダーが前進モーアは2026年の芝生管理機器市場シェアの42.3%を占め、プロフェッショナルな芝生環境における幅広い用途を反映しています。ゴルフコース、市営公園、スポーツフィールド、キャンパス、ホスピタリティ施設では、広大なエリアにわたる定期的なモーイングが必要です。モーアカテゴリーには、フェアウェイ、ラフ、スポーツフィールド、ゼロターン、および大規模敷地向け機器が含まれます。ロボット式モーアも、適切な場所での反復的なモーイング作業を担うことでカテゴリーに変革をもたらし、プロフェッショナルな芝生維持管理における自動化の向上と業務効率化を支援しています。
スプレーヤー・スプレッダーは、2027年から2032年にかけてCAGR 6.1%で成長すると予測されています。精密散布は処理効果のより良い管理を支援し、不必要な薬剤使用を削減できます。2025年のバージニア工科大学の研究では、全球測位衛星システム(GNSS)誘導式芝生スプレーヤーが時速7.2〜9.7キロメートルの速度で高い散布精度を達成したことが報告されています[3]。エアレーター、芝生トラクター・ユーティリティビークル、デサッチャー、トップドレッサー、改修機器、ブロワー、スイーパー、バンカーレーキも施設更新プロジェクトの恩恵を受けています。これらの製品は、施設が芝生維持管理プログラムを更新する際にまとめて購入されることが多くあります。この機器グループの芝生管理機器市場規模は、コース全体や運動施設を改修するプロジェクトによって支えられています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
動力源別:
ICEが設置基盤を維持しながら電動が台頭内燃機関(ICE)機器は2026年の芝生管理機器市場シェアの58.4%を占めました。オペレーターが確立されたサービスネットワーク、慣れ親しんだメンテナンス手法、および信頼性の高い終日稼働性能を重視しているため、引き続き重要です。ICE機器は、長時間シフトを必要とするアプリケーションや充電施設から遠い場所での運営に特に適しています。大きな設置基盤はまた、多くの購入者が全製品カテゴリーを一度に切り替えるのではなく、機械を段階的に更新することを意味します。ハイブリッド機器は、完全電動機械が現在提供できる以上の稼働時間を必要とするオペレーターのニーズに対応します。このような組み合わせにより、動力源の選択はサイトの作業パターンとインフラに依存します。
電動機器は2027年から2032年にかけてCAGR 11.8%で成長すると予測されています。規制、低い運転騒音、および排出削減への関心が、制限された場所での使用を拡大しています。2025年のFrontiers in Horticulture誌の研究では、採用が適切な性能と作業能力に条件付きであることが示されました。カリフォルニア州の制限と地方規制が、影響を受ける管轄区域での商業用電動機械への需要を促進しています。バッテリーエネルギー密度と充電オプションが改善されるにつれ、電動製品はより広範なアプリケーションに対応できるようになります。しかし、芝生管理機器産業は、電動システムがすべてのプロフェッショナルユースケースでICE機器に取って代わる前に、デューティサイクルと充電の制限を解決する必要があります。
形態別:
ライドオン機器がリードし、スタンドオンプラットフォームが急成長ライドオンプラットフォームは2026年の芝生管理機器市場シェアの48.0%を占めました。ゴルフコース、スポーツフィールド、市営公園、および広大なエステートで広く使用されており、クルーが広い芝生エリアを維持管理する必要があります。このカテゴリーには、ゼロターンモーア、フェアウェイおよびラフモーア、スポーツフィールドモーア、および大型エーカーエステート機器が含まれます。継続的な使用は、広い刈り込みデッキ、長時間シフト中の信頼性の高い出力、およびオペレーターの快適性の向上の必要性を反映しています。ウォークビハインドプラットフォームは、造園エリア周辺での精密な制御、機動性、および正確な刈り込みを必要とするサイトにとって引きき重要です。ロボット型および自律走行型モーアは、全地球測位システム(GPS)ベースのリアルタイムキネマティック(RTK)測位および光検出測距(LiDAR)ナビゲーションがより高性能になるにつれ、以前はライドオンおよびウォークビハインド製品が担っていた作業に進出しています。
スタンドオンプラットフォームは2027年から2032年にかけてCAGR 7.8%で成長すると予測されており、大型ライドオン機械の資本コストなしに高い生産性を必要とする商業造園業者によって牽引されています。スタンドオン機器は、オペレーターが場所間を素早く移動し、障害物の周りで作業する必要がある中規模の商業施設に適しています。2025年のCrop Science誌の研究では、GPS-RTKシステムが有線システムと比較して反復可能なモーイングパターンをサポートし、運営効率を向上させることが示されました。ハンドヘルド機器はトリミングおよびスポット処理作業をサポートし、トラクター搭載型およびトウビハインド機器は、アタッチメントの汎用性と低い1エーカーあたりのコストが購入決定を導く大規模サイトで引き続き重要です。

地域分析
アジア太平洋
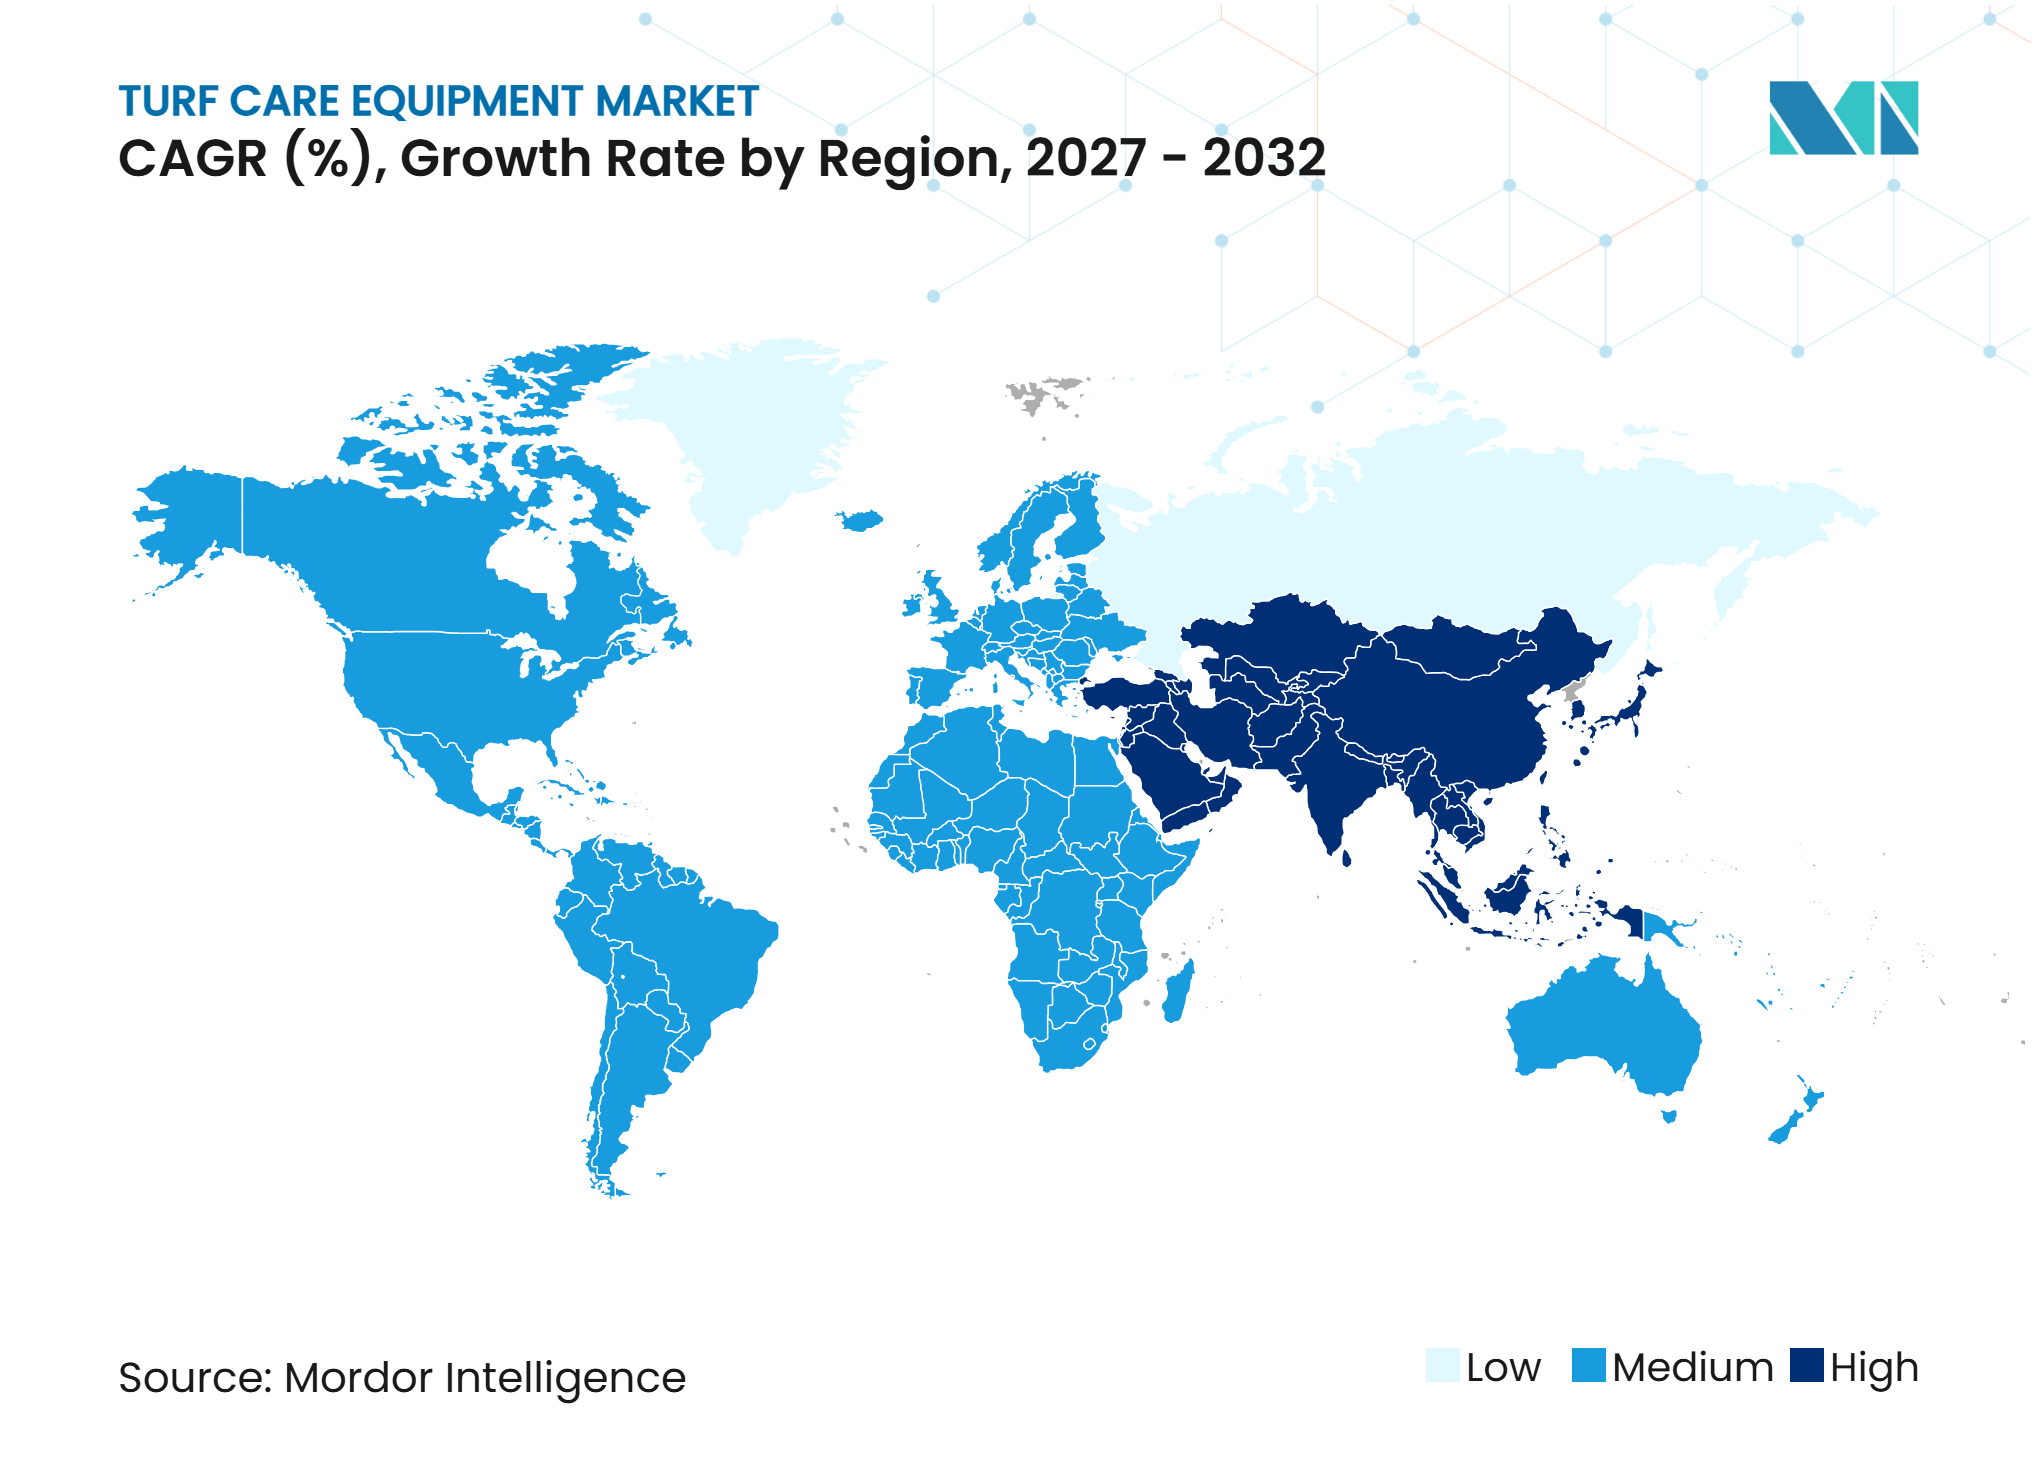
アジア太平洋地域は2026年の芝生管理機器市場シェアの33.0%を占め、2027年から2032年にかけてCAGR 7.4%で成長すると予測されています。日本、オーストラリア、韓国の既存のゴルフ場やスポーツ施設が継続的な機器需要を支えています。中国、インド、ベトナム、タイにおけるゴルフコース、スタジアム、ホスピタリティ向け景観の建設が、プロフェッショナルフリートへの需要を増加させています。2025年の矢野経済研究所の調査では、日本においてロボット式および遠隔操作式モーイング機器が主要な投資優先事項として特定されました。労働力不足と夏季の極端な高温が、屋外作業時間を削減できる機器の魅力を高めています。Centaur Asia Pacificは2025年にタイのBangsai Country ClubにECHO Roboticsのモーアを導入しました。
北米
北米には、頻繁な芝生維持管理を必要とするゴルフ施設、スポーツ施設、大学、市営公園が密集しています。同地域のプロフェッショナルおよびレクリエーション施設の広範なネットワークが、モーイング、エアレーション、改修、その他の芝生維持管理機器への持続的な需要を生み出しています。労働力不足により、乗用式、自律型、コネクテッド機器が施設管理業務においてますます重要性を増しています。州および自治体の規制により電動機器への需要にばらつきが生じており、カリフォルニア州はより直接的なコンプライアンス要件を課しています。TPC Craig Ranch、Quail Creek Country Club、FireRock Country Clubは2025年中に大規模な改修を完了または開始し、複数カテゴリーにわたる機器の更新を支援するとともに、ディーラーおよびサービス体制の重要性を強化しています。
欧州、中東・アフリカ、南米
欧州では、欧州連合のステージV規制および機器選定に影響を与える各国の騒音規制を背景に、内燃機関(ICE)機器から電動フリートへの移行が進んでいます。欧州ゴルフ協会のサステナビリティフレームワークは、クラブに対して2030年までに炭素排出量を削減するよう促しています。中東では、サウジビジョン2030および関連プログラムを通じて、ゴルフリゾート、サッカースタジアム、景観整備された公共空間への投資が進んでいます。南米とアフリカでは、都市公園、スタジアム、リゾート開発からの新興需要が見られますが、資金調達上の制約とディーラーカバレッジの限界が普及を制限しています。オーストラリアでは成熟したゴルフおよびスポーツ芝生の運営が行われており、自律型モーイングへの関心が高まっています。2025年、Green by Natureはオーストラリアの政府および商業景観契約において自律型モーイングロボットを導入しました。
競合ランドスケープ
市場集中度
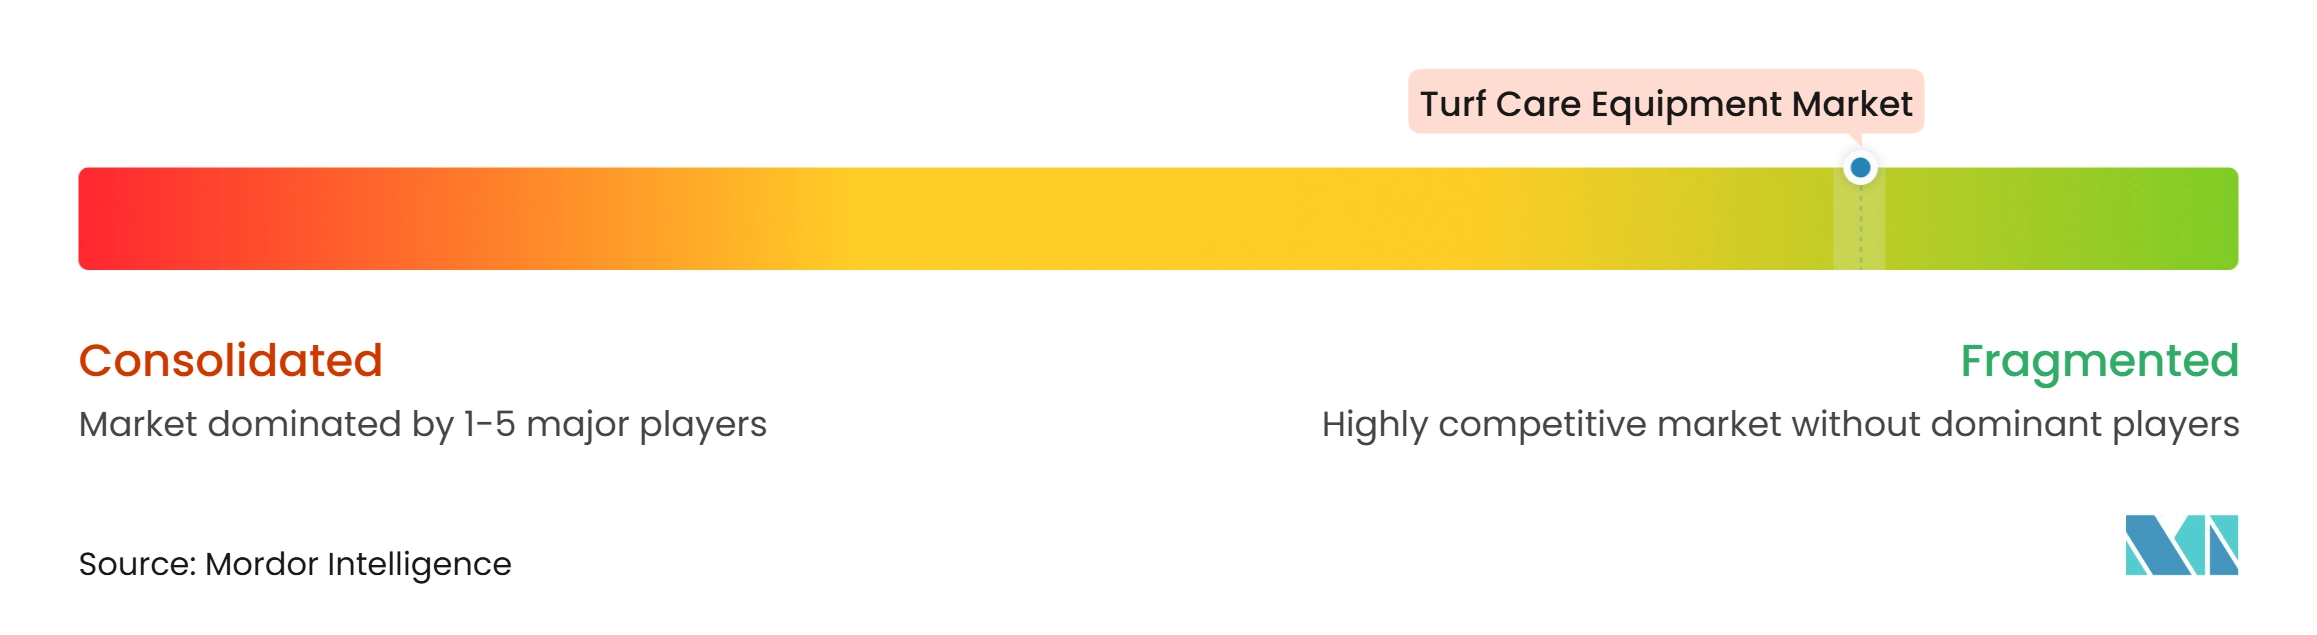
芝生管理機器市場は2026年に分散した状態にあり、The Toro Company、Deere & Company、Husqvarna AB、Kubota Corporation、Textron Specialized Vehicles Inc.(Textron Inc.)が主要プレーヤーとして特定されています。これらの企業の競争上の地位は、幅広い製品ポートフォリオ、確立されたディーラー・サービスネットワーク、製造能力、ならびにゴルフコース、スポーツ施設、商業景観、その他のプロフェッショナルな芝生用途へのサービス経験によって支えられています。各社は、機器性能、信頼性、製品ラインナップ、自動化機能、動力源オプション、アフターサービス、および販売網の広さを通じて競争しています。これらの要因が、さまざまな芝生管理用途における業務効率の向上を目的としたバッテリー駆動型、コネクテッド型、自律型機器への投資を促進しています。
主要企業は自律型およびデジタル機器のポートフォリオを拡充しています。Husqvarnaは、大面積用途向けのCEORAおよびAutomower製品を含む、Exact Positioning Operating System(EPOS)技術に基づくプロフェッショナル向け自律型モーイングシステムを開発しています。2025年10月、同社は人工知能(AI)ビジョン技術と夜間赤外線動作を搭載した7機種のロボット式芝刈り機を発表しました。The Toro Companyは2025年1月にTurf Pro 500/300自律型モーアおよびGroundsmaster e3300バッテリー駆動モーアを発表し、2025年10月にはPROLINE AMIで自律型ポートフォリオを拡充しました。これらの動向は、製品差別化における自動化、コネクティビティ、および代替動力システムの重要性の高まりを示しています。
特定の芝生用途向け機器、地域サービスサポート、およびコスト効率の高いソリューションを提供する専門メーカーには引き続き機会があります。中小規模のサプライヤーは、専門的なエアレーション、改修、ゴルフコース維持管理機器を通じて競争力を発揮できる一方、大手企業は製品開発、買収、および自律型技術への投資を通じてポートフォリオを拡充できます。電動機器の普及拡大は、低い運用コスト、排出量の削減、および騒音に敏感なプロフェッショナル環境に適した機器を通じてメーカーが差別化を図る機会も生み出しています。プロフェッショナルな芝生管理事業者が労働効率と機器稼働率の向上をますます追求する中、信頼性の高い機器と技術サポート、デジタルフリート管理、および自律型機能を組み合わせる能力が、競争上の重要な要因としてますます重要性を増すと予測されています。
芝生管理機器産業リーダー
-
The Toro Company
-
Deere & Company
-
Husqvarna AB
-
Kubota Corporation
-
Textron Specialized Vehicles Inc. (Textron Inc.)
- 注:主要企業の掲載順は順位を示すものではありません。
芝生管理機器市場 このレポートでカバーされる企業
- The Toro Company
- Deere & Company
- Husqvarna AB
- Kubota Corporation
- Textron Specialized Vehicles Inc. (Textron Inc.)
- ANDREAS STIHL AG & Co. KG (STIHL Holding AG & Co. KG)
- Ariens Company
- Metalcraft of Mayville, Inc. (Scag Power Equipment)
- Bad Boy, Inc.
- Doosan Bobcat North America, Inc. (Doosan Bobcat Inc.)
- Moridge Manufacturing, Inc. (The Grasshopper Company)
- Wright Manufacturing, Inc.
- Redexim B.V.
- Smithco, Inc.
- Greenworks (Jiangsu) Co., Ltd.
- Briggs & Stratton, LLC (KPS Capital Partners)
最近の産業開発事情 芝生管理機器市場
- 2026年7月:The Toro Companyは、ゴルフコース維持管理向けに設計された全電動グリーンローラーGreensPro e1700を発売し、同社のバッテリー駆動芝生機器ポートフォリオを拡大しました。
- 2026年6月:The Toro Companyは、小規模および狭い芝生エリア向けに設計された自律走行型モーアTurf Pro 200を発表し、ゴルフコース、スポーツ施設、およびその他のプロフェッショナルな芝生アプリケーション向けの自律走行機器レンジを拡大しました。
- 2026年4月:Husqvarnaは、衛星ベースの測位と仮想境界を使用する大規模緑地向けのプロフェッショナル自律走行型モーアAutomower 560 EPOSを発表し、コネクテッドおよび自律走行型芝生維持管理機器のポートフォリオを強化しました。
- 2025年10月:The Toro Companyは、造園プロフェッショナル向けの自律走行型PROLINE AMIモーアを発表し、GNSSおよびRTK測位、レーダーベースの衝突回避、および遠隔監視機能を統合し、コネクテッドおよび自律走行型芝生機器ポートフォリオを強化しました。
世界の芝生管理機器市場ポートスコープ
芝生管理機器とは、天然芝および草で覆われた表面の造成、維持管理、および改善に使用される機械・ツールを指します。機器には、プロフェッショナルな芝生用途全般にわたって使用されるモーア、エアレーター、スプレーヤー・スプレッダー、芝生トラクター、ユーティリティビークル、デサッチャー、トップドレッサー、改修機器、ブロワー、スイーパー、バンカーレーキが含まれます。 一般的な造園、林業、農業、建設、および人工芝の維持管理に主として使用される機器は、本市場のスコープから除外されます。芝生管理機器市場レポートは、機器タイプ(モーア、エアレーター、スプレーヤー・スプレッダー、芝生トラクター・ユーティリティビークル、デサッチャー、トップドレッサー・改修機器、ブロワー・スイーパー・バンカーレーキ)、動力源(内燃機関、電動、ハイブリッド)、形態(ハンドヘルド、ウォークビハインド、スタンドオン、ライドオン、トラクター搭載・牽引式)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| モーア | ウォークビハインドモーア |
| ライドオンモーア | |
| ゼロターンモーア | |
| リールおよびフェアウェイモーア | |
| ロボット型および自律走型モーア | |
| エアレーター | |
| スプレーヤー・スプレッダー | |
| 芝生トラクターおよびユーティリティビークル | |
| デサッチャー、トップドレッサーおよび改修機器 | |
| ブロワー、スイーパーおよびバンカーレーキ |
| 内燃機関 |
| 電動 |
| ハイブリッド |
| ハンドヘルド |
| ウォークビハインド |
| スタンドオン |
| ライドオン |
| トラクター搭載型およびトウビハインド |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 機器タイプ別 | モーア | ウォークビハインドモーア |
| ライドオンモーア | ||
| ゼロターンモーア | ||
| リールおよびフェアウェイモーア | ||
| ロボット型および自律走型モーア | ||
| エアレーター | ||
| スプレーヤー・スプレッダー | ||
| 芝生トラクターおよびユーティリティビークル | ||
| デサッチャー、トップドレッサーおよび改修機器 | ||
| ブロワー、スイーパーおよびバンカーレーキ | ||
| 動力源別 | 内燃機関 | |
| 電動 | ||
| ハイブリッド | ||
| 形態別 | ハンドヘルド | |
| ウォークビハインド | ||
| スタンドオン | ||
| ライドオン | ||
| トラクター搭載型およびトウビハインド | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2027年の芝生管理機器市場の価値はいくらですか?
2027年の価値は8.15 ビリオン 米ドルであり、CAGR 6.08%で2032年までに10.95 ビリオン 米ドルに達すると予測されています。この数値は、モーイング、改修、散布、およびユーティリティ作業に使用されるプロフェッショナル機器を対象としています。
プロフェッショナルな芝生維持管理をリードする機器カテゴリーはどれですか?
モーアは2026年に42.3%のシェアでリードしました。刈り込みはゴルフ、スポーツ、市営、および商業サイト全体で頻繁に必要とされるためです。このカテゴリーには、異なる地形、刈り込み幅、および生産性要件に対応して構築された複数の機種が含まれます。
自律走行型モーアがグラウンドチームの間で注目を集めている理由は何ですか?
自律走行型モーアは反復的なモーイング作業を実行でき、自動化された運営に適したサイトでの労働力不足への対応を支援します。その価値は、作業エリアが広く、予測可能で、日常的なプロフェッショナルな維持管理作業のための精密な測位システムによって管理可能な場所で最も高くなります。
プロフェッショナルな芝生管理機器の購入を促進するものは何ですか?
労働力不足、会場の更新、ならびに排出量および騒音規制が、生産性の高い電動および自律走行機器への需要を支えています。購入者はまた、新しい機械が定期的な予定作業全体でクルーの能力を向上させることができるかどうかも評価します。