
Marktgröße und Marktanteil für Rasenpflegegeräte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
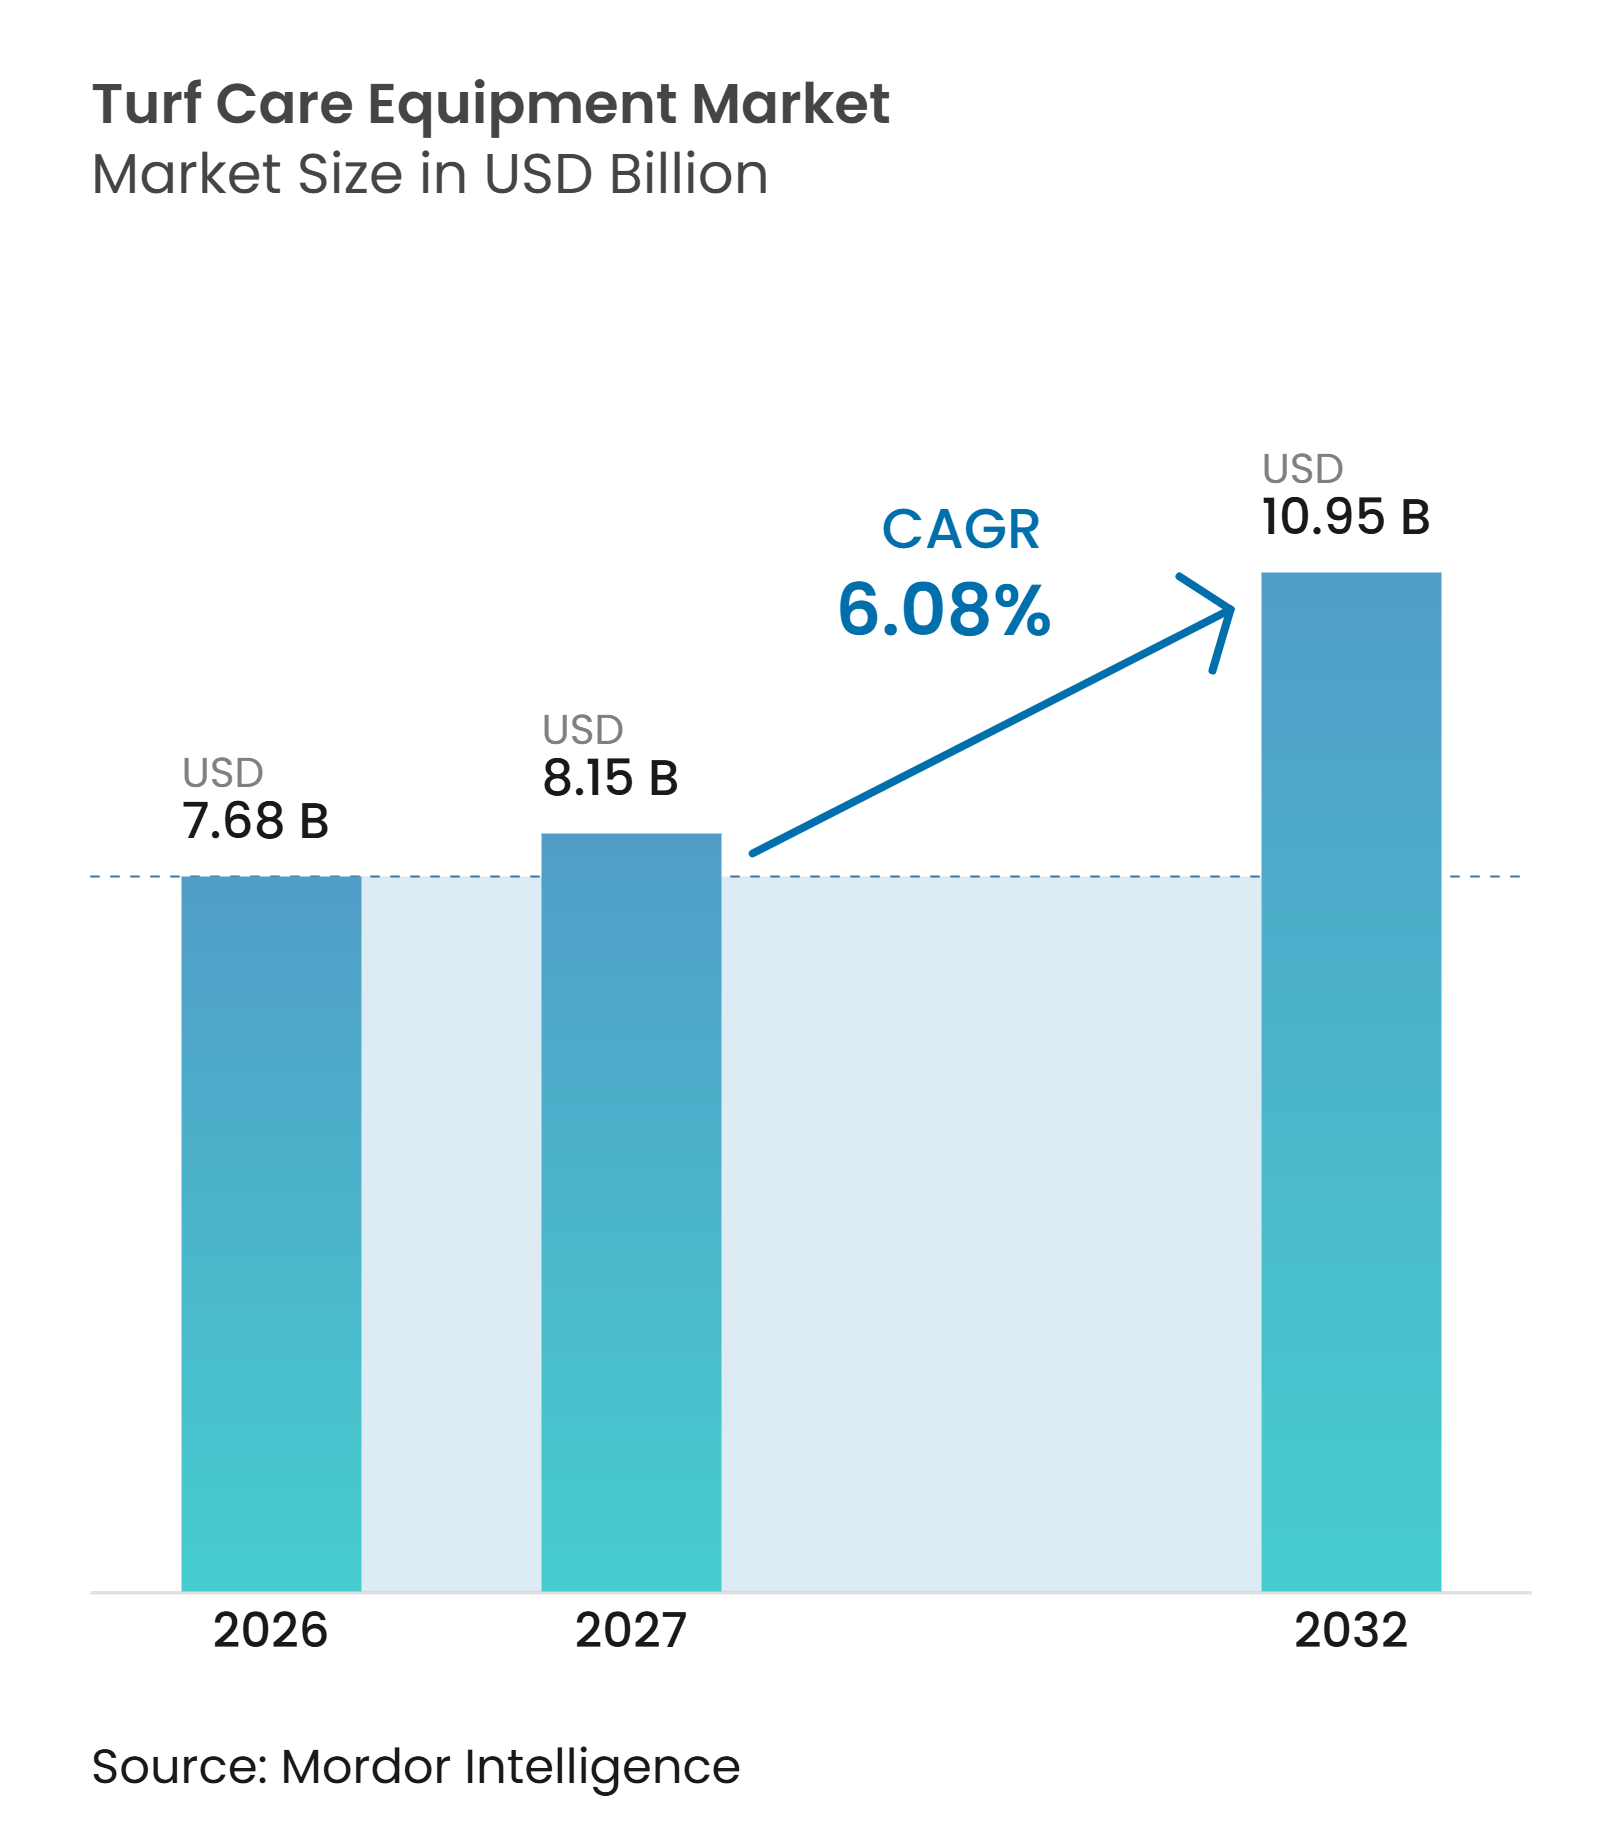
| Marktgröße (2027) | 8.15 Milliarden US-Dollar |
| Marktgröße (2032) | 10.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rasenpflegegeräte von Mordor Intelligence
Die Marktgröße für Rasenpflegegeräte wurde im Jahr 2026 auf 7,68 Milliarden USD geschätzt und soll von 8,15 Milliarden USD im Jahr 2027 auf 10,95 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,08 % von 2027 bis 2032. Arbeitskräftemangel, Investitionen in Golf- und Sportanlagen sowie strengere Betriebsvorschriften verändern die Gerätebeschaffung im professionellen Grünflächenmanagement. Diese Bedingungen veranlassen Käufer dazu, bei der Modernisierung eines Fuhrparks mehrere Gerätekategorien gleichzeitig zu ersetzen. Der Markt für Rasenpflegegeräte bedient Golfplätze, kommunale Parks, Sportstätten, Schulen, Flughäfen, gewerbliche Landschaftsgärtner und Gastgewerbestandorte. Die Hersteller reagieren mit Elektrogeräten, vernetzten Fuhrparkverwaltungstools und autonomen Systemen, die den Arbeitskräftebedarf reduzieren. Der Zugang zu Ladeinfrastruktur und die höheren Anschaffungskosten von Elektrogeräten bleiben wesentliche Einschränkungen im Markt für Rasenpflegegeräte.
Wichtigste Erkenntnisse des Berichts
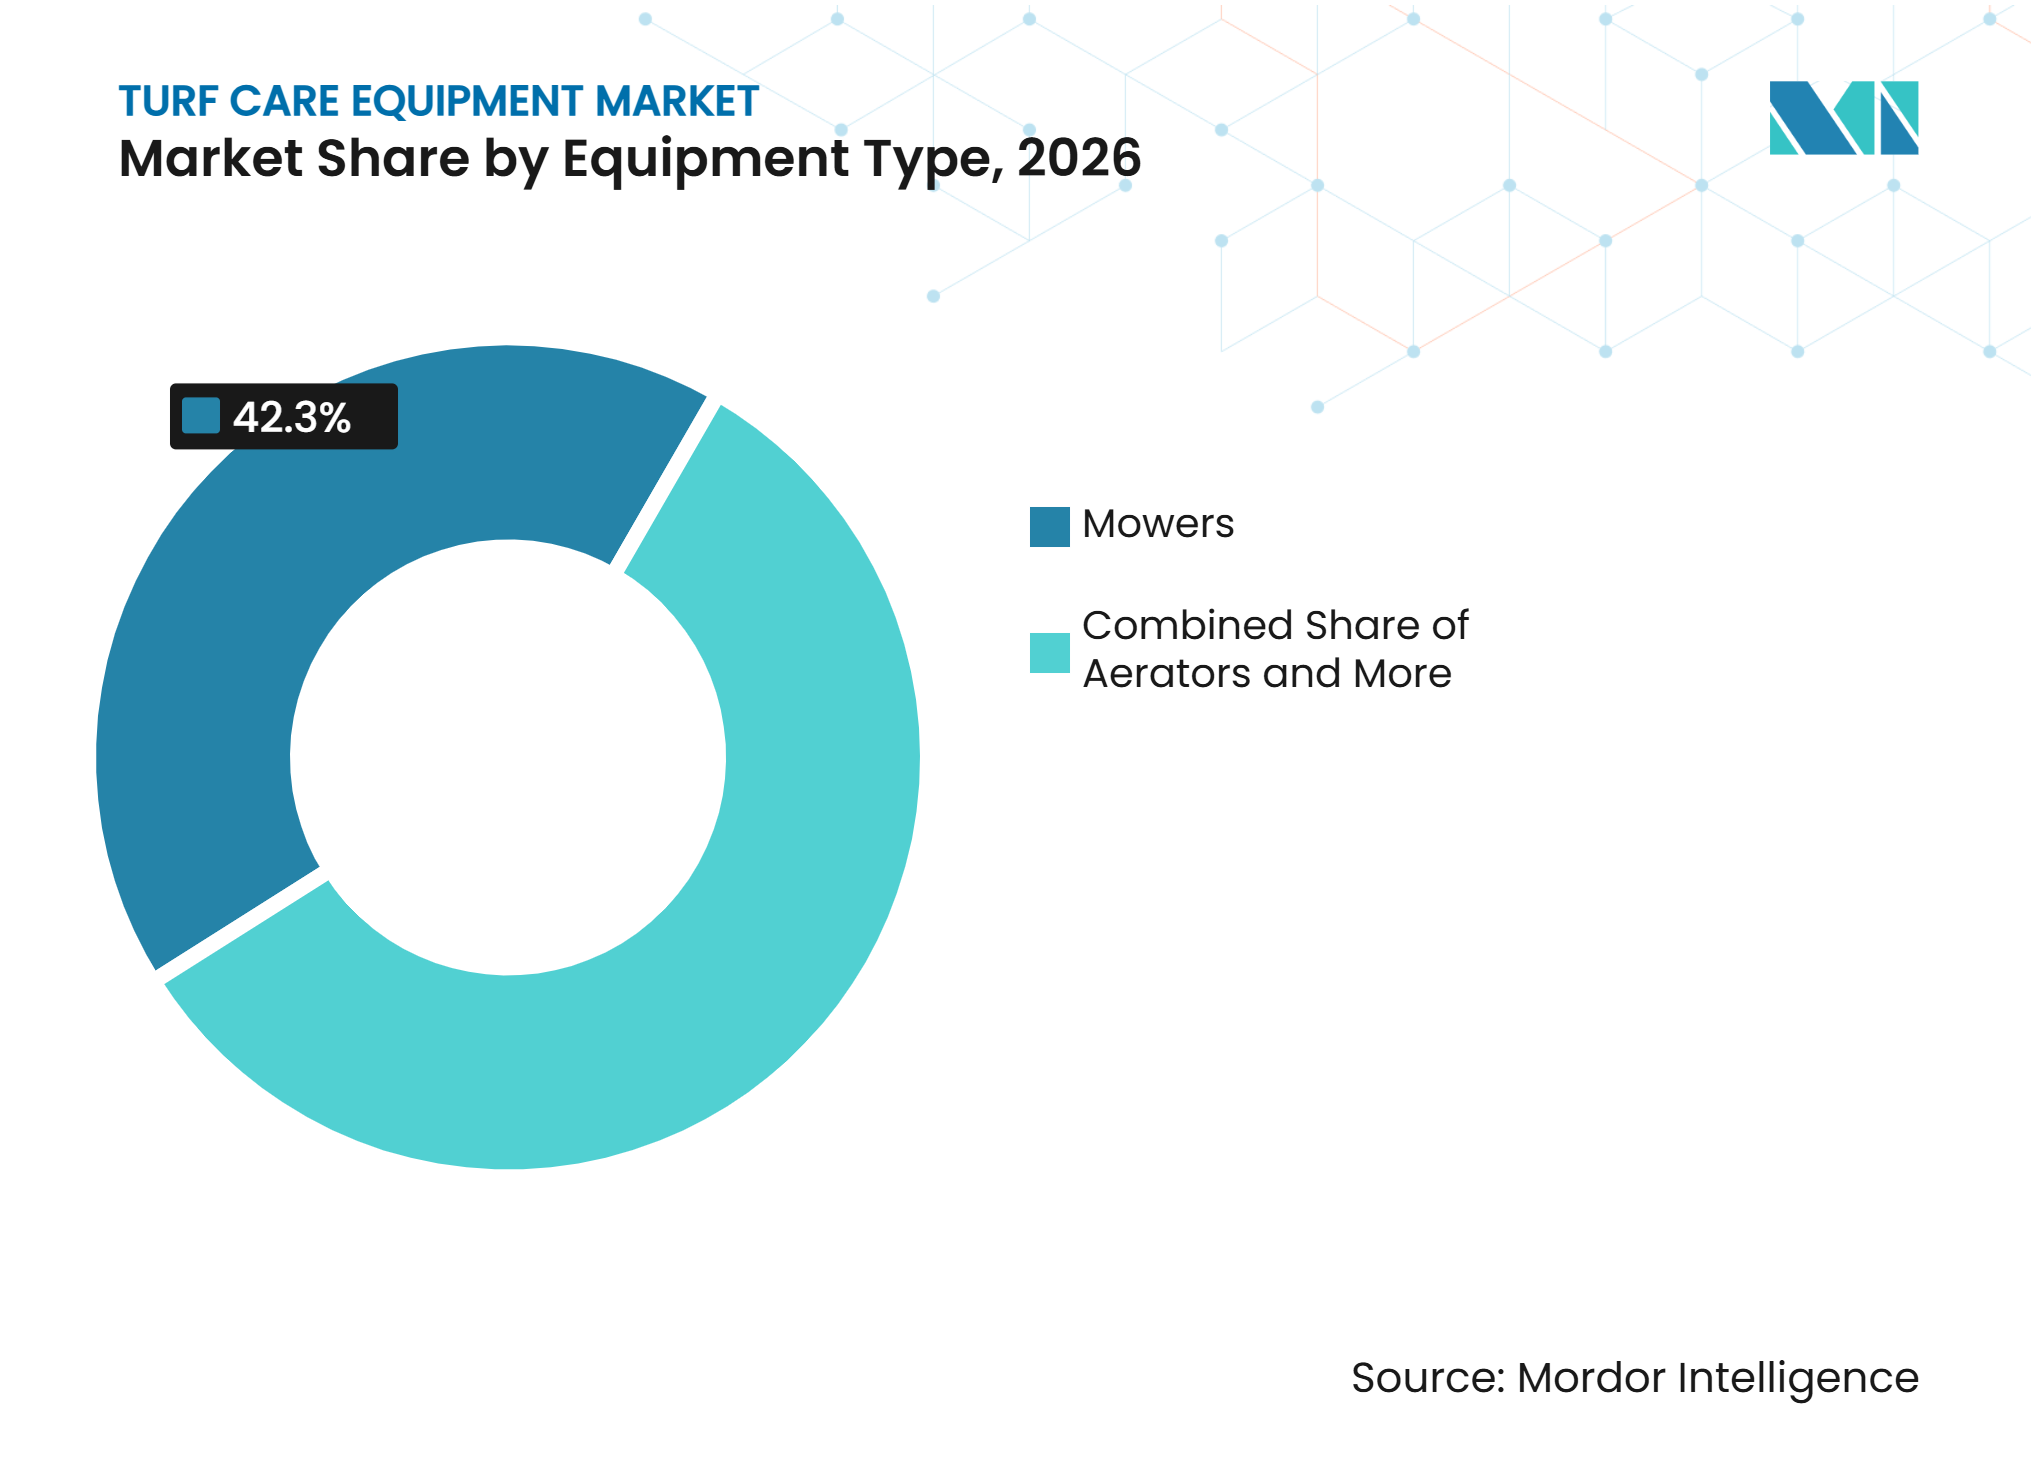
- Nach Gerätetyp hielten Mäher im Jahr 2026 einen Marktanteil von 42,3 % am Markt für Rasenpflegegeräte, während Sprühgeräte und Streuer von 2027 bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen werden.
- Nach Antriebsquelle hielten Verbrennungsmotoren (ICE) im Jahr 2026 einen Marktanteil von 58,4 % am Markt für Rasenpflegegeräte, während Elektrogeräte von 2027 bis 2032 voraussichtlich mit einem CAGR von 11,8 % wachsen werden.
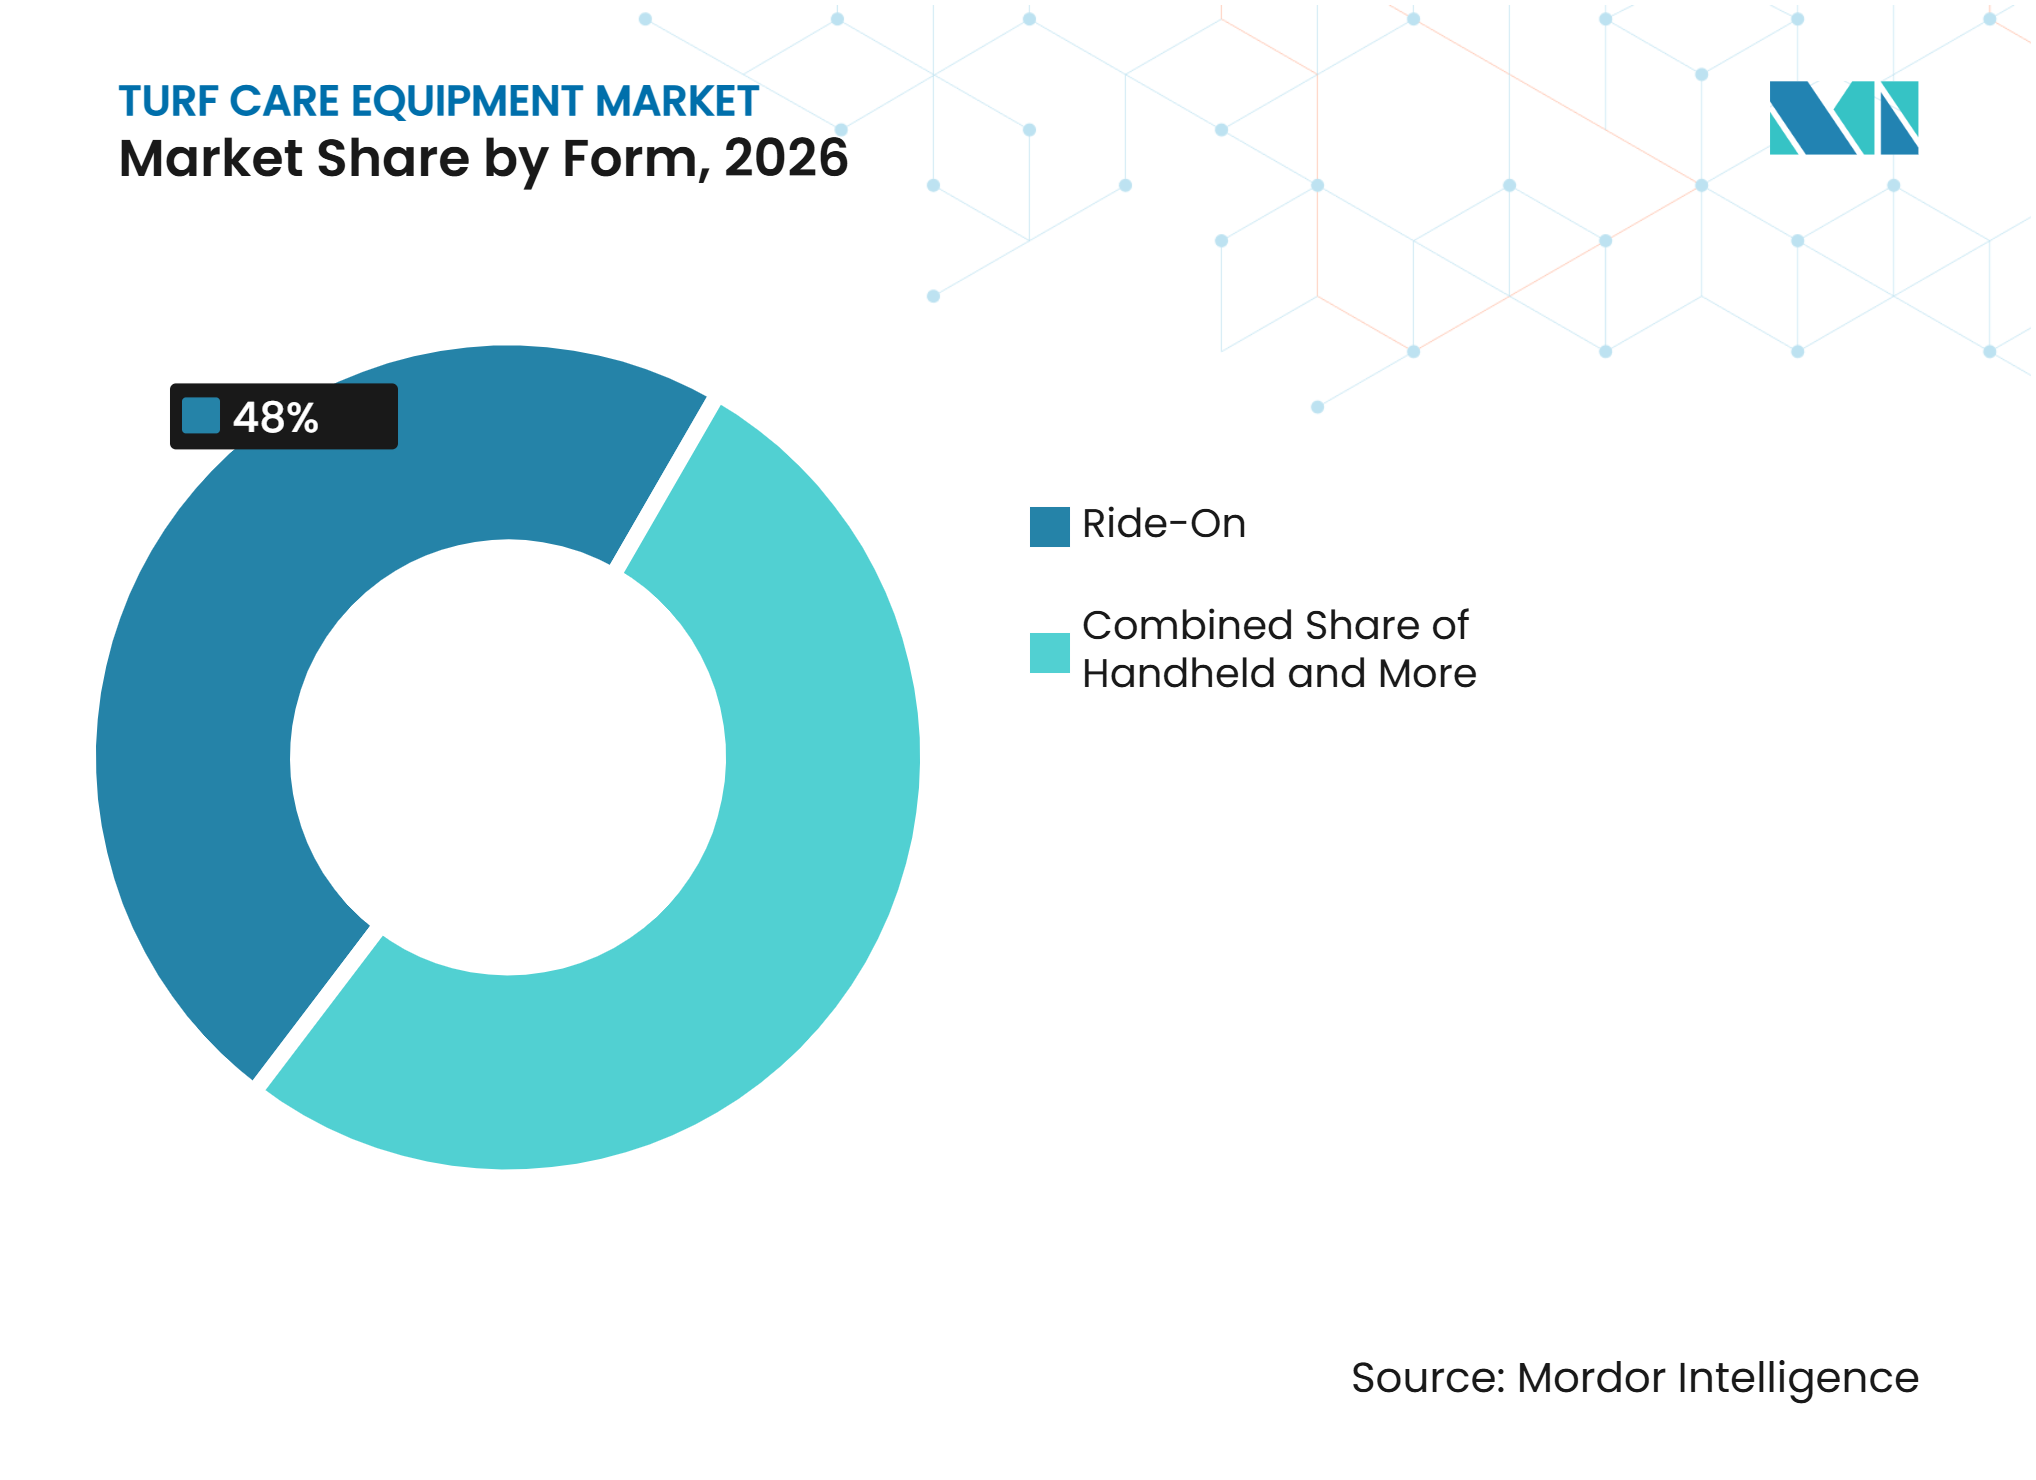
- Nach Bauform hielten Aufsitzplattformen im Jahr 2026 einen Marktanteil von 48,0 %, während Stehgeräte von 2027 bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
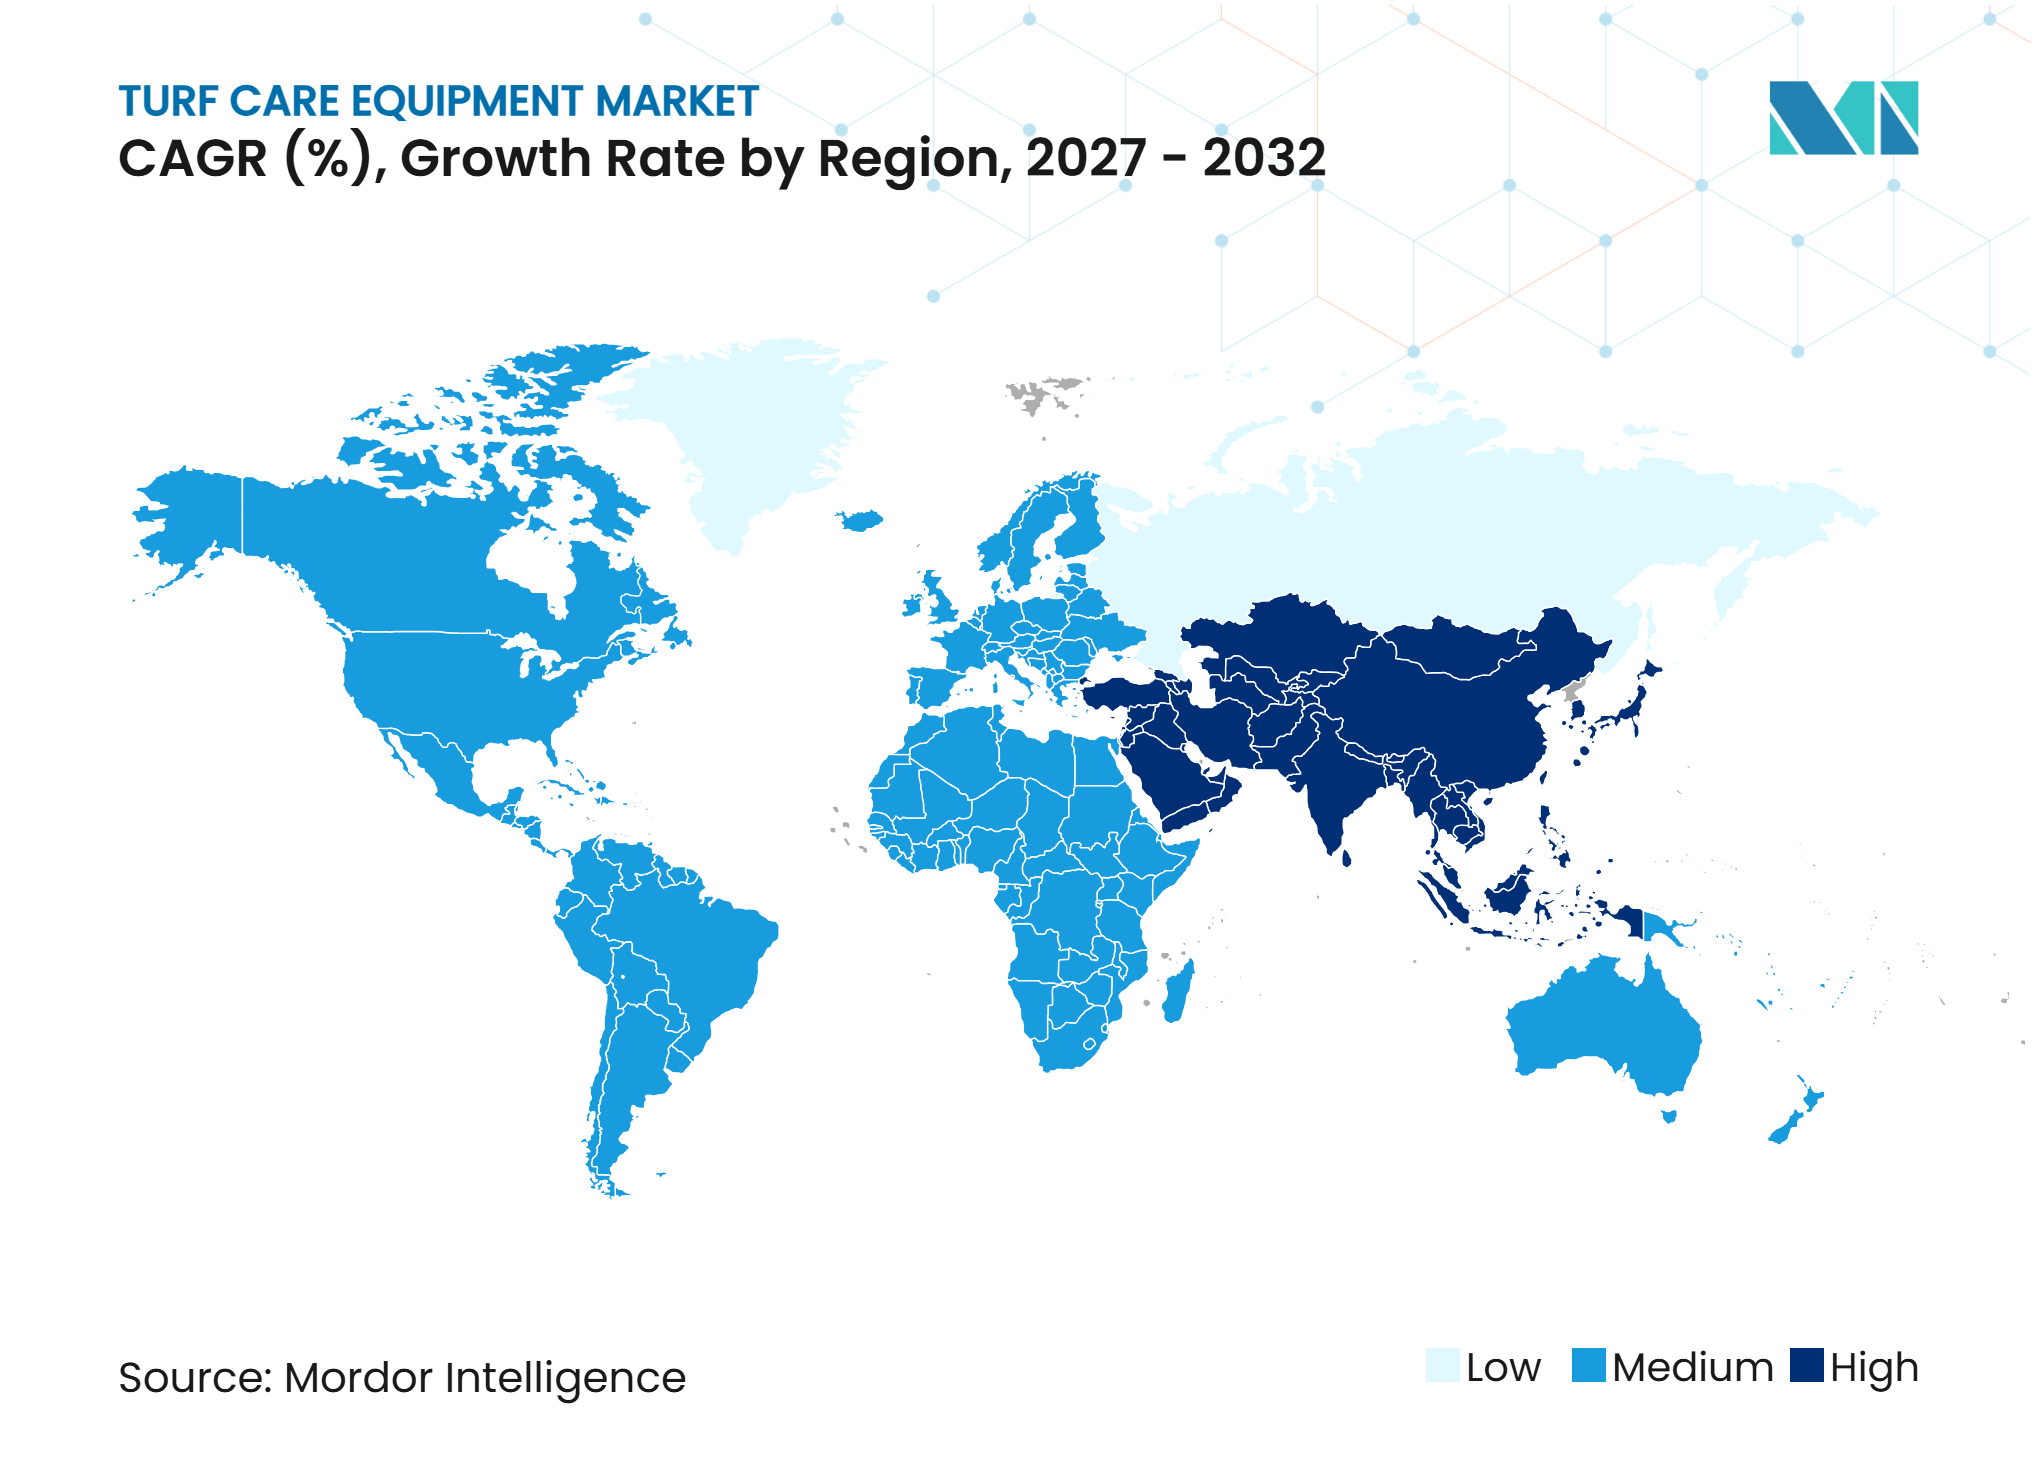
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 33,0 %, während Asien-Pazifik von 2027 bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Sport- und Golfraseninfrastruktur | +1.0% | Global, am stärksten in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Druck auf die Arbeitsproduktivität und Mangel an Grünflächenpersonal | +1.1% | Global, höchste Intensität in Nordamerika und Europa | Kurzfristig (2 Jahre oder weniger) |
| Elektrifizierung durch Lärm- und Emissionsvorschriften | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Vernetzte Fuhrparkverwaltung und Optimierung der Betriebszeit | +0.8% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Autonomes Mähen für große, wiederkehrende Rasenflächen | +0.9% | Global, mit früher Einführung in Nordamerika, Europa und Ostasien | Langfristig (4 Jahre oder mehr) |
| Wassereffizienter und klimaadaptiver Rasenmanagement | +0.7% | Global, mit Schwerpunkt auf dem Nahen Osten und Afrika, dem westlichen Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Sport- und Golfraseninfrastruktur
Investitionen in neue und renovierte Golf- und Sportanlagen stützen die Nachfrage nach Rasenschutz- und Pflegemaschinen, da aufgewertete Spielflächen spezialisierte Mäh-, Belüftungs-, Sprüh- und Renovierungsmaschinen erfordern. Im Jahr 2025 führte der FireRock Country Club in Arizona eine Transformation im Wert von 29 Millionen USD durch, einschließlich einer vollständigen Platzbegrünung mit Stadium Zoysia, während der TPC Craig Ranch in Texas eine Golfrenovierung im Wert von 22 Millionen USD begann, die neue Rasensorten und neu gestaltete Spielflächen umfasste[1]. Das Arabella Golf Resort Mallorca setzte 2025 ebenfalls ein Investitionsprogramm in Höhe von 1,85 Millionen EUR (2,02 Millionen USD) um, das Infrastrukturverbesserungen des Golfplatzes sowie Investitionen in moderne Wartungsmaschinen auf seinen drei Meisterschaftsplätzen umfasste. Neue Rasensysteme und renovierte Spielflächen können engere Schnitttoleranzen, präzise Chemikalienausbringung und spezialisierte Pflegepraktiken erfordern, was den Bedarf an der Erneuerung oder Aufrüstung bestehender Maschinenflotten erhöht. Diese Infrastrukturinvestitionen schaffen wiederkehrende Nachfrage für Anbieter, die breite Geräteportfolios, zuverlässige Händlernetzwerke und laufenden Wartungsservice bieten.
Druck auf die Arbeitsproduktivität und Mangel an Grünflächenpersonal
Die Arbeitsproduktivität wird im professionellen Grünflächenmanagement zu einem immer wichtigeren Faktor, da Mäh-, Sprüh- und Renovierungsarbeiten häufige und planmäßige Einsätze erfordern. Eine Studie aus dem Jahr 2025 in Frontiers in Horticulture über professionelle Landschaftspflegebetriebe ergab, dass Zuverlässigkeit, Arbeitskapazität und Geräteverfügbarkeit zu den am höchsten bewerteten Faktoren bei Gerätekaufentscheidungen gehörten, was den Fokus der Branche auf betriebliche Effizienz unterstreicht. Größere Schneidwerke, Aufsitzplattformen, Fernüberwachung und autonome Geräte können Grünflächenteams dabei helfen, die Betriebskapazität zu erhöhen und das Serviceniveau auf großen Flächen aufrechtzuerhalten. Im Jahr 2025 setzte der Philadelphia Cricket Club mehr als 30 autonome Mäher von Husqvarna AB ein, die etwa 85 % des Rough-Mähens vor der Truist Championship übernahmen und damit das Potenzial der Automatisierung bei wiederkehrenden Rasenpflegeaufgaben demonstrierten. Da Grünflächenmanager zunehmend Geräte priorisieren, die die Arbeitskapazität und betriebliche Effizienz verbessern, wird erwartet, dass die Nachfrage nach fortschrittlichen und automatisierten Rasenpflegegeräten zunimmt.
Elektrifizierung durch Lärm- und Emissionsvorschriften
Regulatorische Beschränkungen hinsichtlich Emissionen und Lärm beschleunigen die Einführung von akkubetriebenen professionellen Rasenpflegemaschinen. Das kalifornische Assembly Bill 1346, das im Januar 2024 in Kraft trat, schränkte den Verkauf neuer kleiner Verbrennungsmotoren für den Außenbereich im Bundesstaat ein, während eine Studie von Frontiers in Horticulture aus dem Jahr 2025 berichtete, dass mehr als 200 Gemeinden in 15 US-Bundesstaaten Beschränkungen für benzinbetriebene Außengeräte eingeführt hatten. Frontiers in Horticulture berichtete außerdem, dass 52 % der professionellen Betreiber akkubetriebene Geräte in ihren Betrieb integriert hatten[2]. Diese Anforderungen beeinflussen Gerätekaufentscheidungen, insbesondere für Auftragnehmer und Pflegeteams, die in Gebieten mit Emissions- oder Lärmauflagen tätig sind. Gerätehersteller erweitern infolgedessen ihre akkubetriebenen Produktportfolios, um Kunden zu bedienen, die mit sich ändernden regulatorischen Anforderungen konfrontiert sind, und unterstützen damit das Wachstum elektrifizierter Geräte im Markt für Rasenpflegemaschinen.
Vernetzte Fuhrparkverwaltung und Optimierung der Betriebszeit
Vernetzte Geräte werden für Organisationen, die große und verteilte Rasenpflegegeräteflotten verwalten, zunehmend relevanter, da Telematik die Gerätenutzung, Wartungsplanung und betriebliche Transparenz verbessern kann. Im Februar 2025 stellte The Toro Company Intelli360 auf der Konferenz der Golf Course Superintendents Association of America (GCSAA) vor und bot Echtzeit-Informationen zu Gerätestandort, Betriebsstatus, Wartungsplänen und Arbeitsauftragsverwaltung über eine webbasierte Plattform. Ebenso erweiterte Vermeer seine VermeerOne-Plattform im April 2025, um Maschinenhandbücher, Garantieinformationen, GPS-Tracking (Global Positioning System), Maschinenzustandsaktualisierungen, Fehlerberichte, Geofencing und Nutzungsberichte in einer einzigen digitalen Plattform zu konsolidieren. Diese Funktionen helfen Betreibern, Wartungsanforderungen zu identifizieren, die Gerätebetriebszeit zu verbessern und Crews effizienter über mehrere Standorte hinweg zu verwalten, was die wachsende Einführung vernetzter Technologien im Markt für Rasenpflegegeräte unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und lange Ersatzzyklen | -1.2% | Global, am stärksten ausgeprägt in Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika | Kurzfristig (2 Jahre oder weniger) |
| Einschränkungen durch Akkulaufzeit, Ladeinfrastruktur und Betriebszyklen | -0.9% | Global, am stärksten einschränkend dort, wo die Ladeinfrastruktur unzureichend ist | Mittelfristig (2–4 Jahre) |
| Umwandlung von Rasenflächen in Kunstrasen oder pflegearme Flächen | -0.8% | Vorwiegend Nordamerika, mit Ausbreitung nach Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fragmentierter Service, Händler- und Mietabdeckung | -0.7% | Asien-Pazifik, Naher Osten und Afrika, Südamerika sowie kleinere europäische Märkte | Langfristig (4 Jahre oder mehr) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und lange Ersatzzyklen
Die höheren Anschaffungskosten von akkubetriebenen gewerblichen Geräten können die Einführung bei kleineren Auftragnehmern und preissensiblen Käufern einschränken, selbst wenn Betreiber den Übergang zu emissionsärmeren Maschinen befürworten. Eine Studie aus dem Jahr 2025 in Frontiers in Horticulture nannte gewerbliche akkubetriebene Zero-Turn-Mäher mit Einstiegspreisen von 18.999 USD, verglichen mit etwa 5.000 USD für vergleichbare benzinbetriebene Geräte. Dieser Preisunterschied kann Fuhrparkmanager dazu veranlassen, funktionsfähige Verbrennungsmotorgeräte zu behalten und Investitionen in neuere Plattformen aufzuschieben, insbesondere wenn vorhandene Maschinen für routinemäßige Wartungsarbeiten noch geeignet sind. Lange Geräteerneuerungszyklen verlangsamen den Übergang zu Elektroflotten zusätzlich und können die Nachfrage nach höherwertigen Geräten verzögern. Daher müssen Anbieter niedrigere Betriebskosten, Produktivitätsvorteile und regulatorische Vorteile nachweisen und gleichzeitig Finanzierungs-, Miet- und Serviceprogramme anbieten, die die anfängliche Kapitalbelastung reduzieren und die Einführung in verschiedenen Kundensegmenten unterstützen.
Einschränkungen durch Akkulaufzeit, Ladeinfrastruktur und Betriebszyklen
Akkulaufzeit und Ladeinfrastruktur können die Einführung von elektrischen Rasenpflegegeräten für kontinuierliche gewerbliche Betriebe einschränken, die verlängerte Betriebsstunden erfordern. Die Marktstudie zur Elektrifizierung von Landschaftspflegegeräten der Stadt Austin aus dem Jahr 2025 identifizierte unzureichenden Zugang zu Tagesladestationen und begrenzte Ladeinfrastruktur als wesentliche Hindernisse für gewerbliche Landschaftspflegeunternehmen beim Übergang zu Elektrogeräten. Auftragnehmer, die mehrere Objekte betreuen, haben möglicherweise begrenzte Möglichkeiten, Geräte zwischen den Standorten aufzuladen, was Verbrennungsmotorgeräte für Anwendungen notwendig macht, die einen ununterbrochenen Betrieb erfordern. Wechselakkusysteme können die Geräteverfügbarkeit verlängern, erfordern jedoch möglicherweise zusätzliche Investitionen in Akkubestände und Ladeinfrastruktur. Folglich könnte der Übergang zu elektrischen Rasenpflegegeräten bei Betreibern mit anspruchsvollen Betriebszyklen oder begrenztem Zugang zu Ladeeinrichtungen langsamer verlaufen und die Nachfrage nach konventionellen und hybriden Geräten aufrechterhalten, bis sich Akkuleistung und Arbeitsplatzinfrastruktur verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Mäher führen, während Sprühgeräte und Streuer aufholenMäher hielten im Jahr 2026 einen Marktanteil von 42,3 % am Markt für Rasenpflegemaschinen, was ihre weit verbreitete Nutzung in professionellen Rasenpflegeanwendungen widerspiegelt. Golfplätze, kommunale Parks, Sportfelder, Universitätsgeländer und Gastgewerbeimmobilien erfordern regelmäßiges Mähen auf großen Flächen. Die Mäherkategorie umfasst Fairway-, Rough-, Sportfeld-, Zero-Turn- und Großflächengeräte. Robotermäher verändern die Kategorie ebenfalls, indem sie repetitive Mähaufgaben an geeigneten Standorten übernehmen und so eine stärkere Automatisierung und betriebliche Effizienz in der professionellen Rasenpflege unterstützen.
Sprühgeräte und Streuer werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,1 % wachsen. Präzisionsausbringung unterstützt eine bessere Kontrolle der Behandlungsaktivität und kann unnötigen Chemikalieneinsatz reduzieren. Eine Virginia-Tech-Studie aus dem Jahr 2025 ergab, dass GNSS-geführte (Globales Satellitennavigationssystem) Rasensprühgeräte bei Geschwindigkeiten zwischen 7,2 und 9,7 Kilometern pro Stunde eine hohe Ausbringungsgenauigkeit erzielten[3]. Belüftungsgeräte, Rasenschlepper und Nutzfahrzeuge, Vertikutierer, Topdresser, Renovierungsgeräte, Gebläse, Kehrmaschinen und Bunkerrechen profitieren ebenfalls von Anlagenrenovierungsprojekten. Diese Produkte werden häufig gemeinsam erworben, wenn ein Betrieb sein Rasenpflegeprogramm aktualisiert. Die Marktgröße für Rasenpflegemaschinen in dieser Gerätegruppe wird durch Projekte gestützt, die gesamte Golfplätze und Sportanlagen renovieren.



Nach Antriebsquelle:
Verbrennungsmotoren behalten die installierte Basis, während Elektrogeräte aufholenVerbrennungsmotorgeräte (ICE) hielten im Jahr 2026 einen Marktanteil von 58,4 % am Markt für Rasenpflegegeräte. Sie bleiben wichtig, weil Betreiber etablierte Servicenetzwerke, vertraute Wartungspraktiken und zuverlässige Ganztagesleistung schätzen. Verbrennungsmotorgeräte sind besonders geeignet für Anwendungen, die lange Schichten erfordern oder weit von Ladeeinrichtungen entfernt betrieben werden. Die große installierte Basis bedeutet auch, dass viele Käufer Maschinen schrittweise ersetzen, anstatt alle Produktkategorien auf einmal zu wechseln. Hybridgeräte decken den Bedarf von Betreibern, die mehr Laufzeit benötigen, als vollständig elektrische Maschinen derzeit bieten können. Diese Mischung macht Antriebsquellenentscheidungen abhängig vom Arbeitsmuster und der Infrastruktur eines Standorts.
Elektrogeräte sollen von 2027 bis 2032 mit einem CAGR von 11,8 % wachsen. Vorschriften, geringere Betriebsgeräusche und das Interesse an der Reduzierung von Emissionen erweitern ihren Einsatz an eingeschränkten Standorten. Eine Studie aus dem Jahr 2025 in Frontiers in Horticulture zeigte, dass die Einführung von ausreichender Leistung und Arbeitskapazität abhängig bleibt. Californische Beschränkungen und lokale Vorschriften treiben die Nachfrage nach gewerblichen Elektromaschinen in betroffenen Gerichtsbarkeiten an. Da die Energiedichte von Akkus und die Ladeoptionen sich verbessern, können Elektrogeräte ein breiteres Anwendungsspektrum abdecken. Die Branche für Rasenpflegegeräte muss jedoch noch Betriebszyklus- und Ladeeinschränkungen lösen, bevor Elektrosysteme Verbrennungsmotorgeräte in allen professionellen Anwendungsfällen ersetzen können.
Nach Bauform:
Aufsitzgeräte führen, während Stehplattformen schneller wachsenAufsitzplattformen hielten im Jahr 2026 einen Marktanteil von 48,0 % am Markt für Rasenpflegegeräte. Sie werden auf Golfplätzen, Sportfeldern, kommunalen Parks und großen Anwesen weit verbreitet eingesetzt, wo Crews große Rasenflächen pflegen müssen. Die Kategorie umfasst Zero-Turn-Mäher, Fairway- und Rough-Mäher, Sportfeld-Mäher und Großflächengeräte. Ihre anhaltende Nutzung spiegelt den Bedarf an breiten Schneidwerken, zuverlässiger Leistung bei langen Schichten und verbessertem Bedienkomfort wider. Selbstfahrende Plattformen bleiben wichtig für Standorte, die enge Kontrolle, Manövrierfähigkeit und präzises Schneiden rund um bepflanzte Bereiche erfordern. Roboter- und autonome Mäher dringen in Arbeiten vor, die zuvor sowohl von Aufsitz- als auch von selbstfahrenden Geräten erledigt wurden, da GPS-basierte (Global Positioning System) RTK-Positionierung (Echtzeit-Kinematik) und LiDAR-Navigation (Lichtdetektion und -entfernungsmessung) leistungsfähiger werden.
Stehplattformen sollen von 2027 bis 2032 mit einem CAGR von 7,8 % wachsen, angetrieben von gewerblichen Landschaftsgärtnern, die höhere Produktivität ohne die Kapitalkosten größerer Aufsitzmaschinen benötigen. Stehgeräte sind für mittelgroße gewerbliche Objekte geeignet, wo Bediener schnell zwischen Standorten wechseln und um Hindernisse herum arbeiten müssen. Eine Studie der Crop Science aus dem Jahr 2025 ergab, dass GPS-RTK-Systeme wiederholbare Mähmuster unterstützen und die Betriebseffizienz im Vergleich zu drahtgebundenen Systemen verbessern. Handgeführte Geräte unterstützen Trimm- und Punktbehandlungsarbeiten, während schleppergebundene und gezogene Geräte für große Standorte relevant bleiben, wo Anbauflexibilität und niedrigere Kosten pro Hektar die Kaufentscheidungen leiten.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 33,0 % am Markt für Rasenpflegemaschinen und wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,4 % wachsen. Etablierte Golf- und Sportanlagen in Japan, Australien und Südkorea stützen die anhaltende Geräteanfrage. Der Bau von Golfplätzen, Stadien und Gastgewerbelandschaften in China, Indien, Vietnam und Thailand schafft zusätzliche Nachfrage nach professionellen Maschinenflotten. Eine Studie des Yano Research Institute aus dem Jahr 2025 identifizierte Roboter- und ferngesteuerte Mähgeräte als vorrangige Investitionspriorität in Japan. Arbeitskräftemangel und extreme Sommerhitze erhöhen die Attraktivität von Geräten, die Außenarbeitsstunden reduzieren können. Centaur Asia Pacific setzte 2025 ECHO Robotics-Mäher im Bangsai Country Club in Thailand ein.
Nordamerika
Nordamerika verfügt über eine dichte Basis an Golfanlagen, Sportstätten, Universitäten und kommunalen Parks, die eine häufige Rasenpflege erfordern. Das umfangreiche Netzwerk professioneller und Freizeitanlagen der Region schafft eine anhaltende Nachfrage nach Mäh-, Belüftungs-, Renovierungs- und anderen Rasenpflegemaschinen. Arbeitskräftemangel hat Aufsitz-, autonome und vernetzte Geräte für den Pflegebetrieb zunehmend relevant gemacht. Staatliche und kommunale Vorschriften schaffen eine uneinheitliche Nachfrage nach Elektrogeräten, wobei Kalifornien direktere Compliance-Anforderungen auferlegt. TPC Craig Ranch, Quail Creek Country Club und FireRock Country Club schlossen im Jahr 2025 größere Renovierungen ab oder begannen damit, was den geräteübergreifenden Austausch unterstützt und die Bedeutung von Händler- und Servicekapazitäten unterstreicht.
Europa, Naher Osten und Afrika sowie Südamerika
Europa vollzieht einen Wandel von Verbrennungsmotor-Geräten hin zu Elektroflotten, angetrieben durch die EU-Stufe-V-Anforderungen und nationale Lärmvorschriften, die die Geräteauswahl beeinflussen. Der Nachhaltigkeitsrahmen der European Golf Association ermutigt Clubs, ihre Kohlenstoffemissionen bis 2030 zu reduzieren. Der Nahe Osten investiert im Rahmen der Saudi Vision 2030 und verwandter Programme in Golfresorts, Fußballstadien und gestaltete öffentliche Räume. Südamerika und Afrika zeigen eine aufkommende Nachfrage aus städtischen Parks, Stadien und Resortentwicklungen, obwohl Finanzierungsengpässe und eine begrenzte Händlerabdeckung eine breitere Einführung einschränken. Australien verfügt über ausgereifte Golf- und Sportrasenoperationen mit wachsendem Interesse an autonomem Mähen. Im Jahr 2025 setzte Green by Nature autonome Mähroboter in staatlichen und gewerblichen Landschaftspflegeverträgen in Australien ein.
Wettbewerbslandschaft
Marktkonzentration
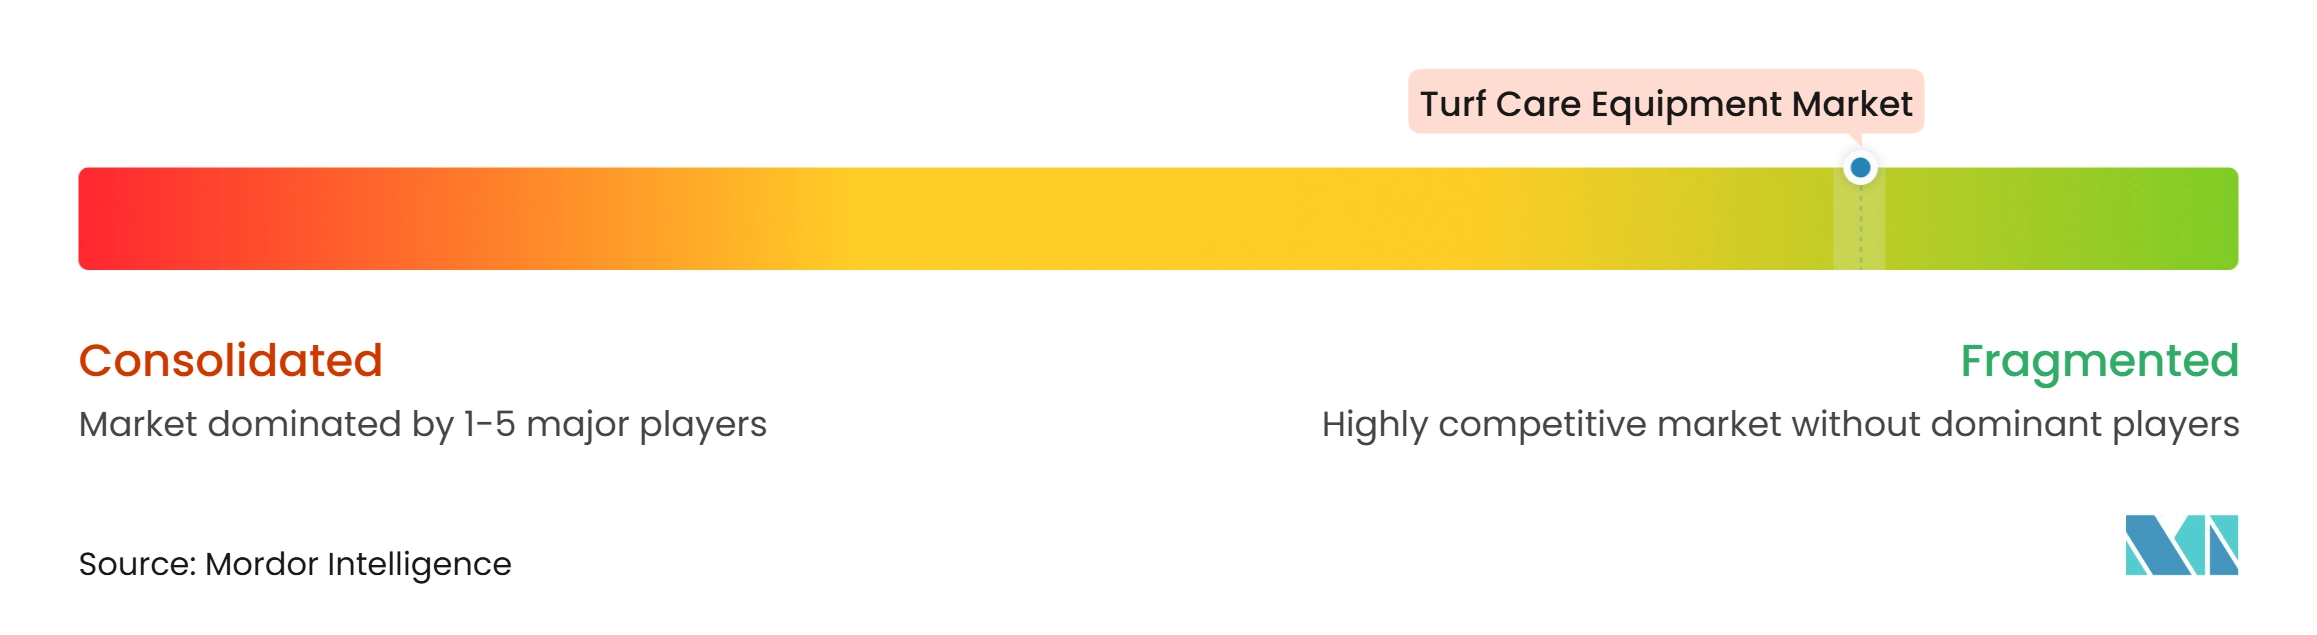
Der Markt für Rasenpflegemaschinen war im Jahr 2026 fragmentiert, wobei The Toro Company, Deere & Company, Husqvarna AB, Kubota Corporation und Textron Specialized Vehicles Inc. (Textron Inc.) als die wichtigsten Marktteilnehmer identifiziert wurden. Ihre Wettbewerbspositionen werden durch breite Produktportfolios, etablierte Händler- und Servicenetzwerke, Fertigungskapazitäten sowie Erfahrung in der Bedienung von Golfplätzen, Sportanlagen, gewerblichen Rasenflächen und anderen professionellen Rasenpflegeanwendungen gestützt. Unternehmen konkurrieren über Geräteleistung, Zuverlässigkeit, Produktpalette, Automatisierungsfähigkeiten, Antriebsoptionen, Kundendienst und Vertriebsreichweite. Diese Faktoren fördern Investitionen in akkubetriebene, vernetzte und autonome Geräte, die darauf ausgelegt sind, die betriebliche Effizienz in verschiedenen Rasenpflegeanwendungen zu verbessern.
Führende Unternehmen erweitern ihre autonomen und digitalen Geräteportfolios. Husqvarna hat professionelle autonome Mähsysteme auf Basis seiner EPOS-Technologie (Exact Positioning Operating System) entwickelt, darunter CEORA- und Automower-Produkte für Großflächenanwendungen. Im Oktober 2025 kündigte das Unternehmen sieben Roboter-Rasenmäher an, die KI-Vision-Technologie (Künstliche Intelligenz) und nächtlichen Infrarotbetrieb integrieren. The Toro Company stellte im Januar 2025 die autonomen Mäher Turf Pro 500/300 und den akkubetriebenen Mäher Groundsmaster e3300 vor und erweiterte sein autonomes Portfolio im Oktober 2025 um den PROLINE AMI. Diese Entwicklungen verdeutlichen die wachsende Bedeutung von Automatisierung, Konnektivität und alternativen Antriebssystemen bei der Produktdifferenzierung.
Für Spezialisten, die Geräte für spezifische Rasenpflegeanwendungen, lokalen Serviceservice und kosteneffektive Lösungen anbieten, bestehen weiterhin Chancen. Kleinere Anbieter können sich durch spezialisierte Belüftungs-, Renovierungs- und Golfplatzpflegegeräte behaupten, während größere Unternehmen ihre Portfolios durch Produktentwicklung, Akquisitionen und Investitionen in autonome Technologien erweitern können. Die Ausweitung von Elektrogeräten schafft auch Möglichkeiten für Hersteller, sich durch niedrigere Betriebskosten, reduzierte Emissionen und für lärmempfindliche professionelle Umgebungen geeignete Geräte zu differenzieren. Da professionelle Rasenpflegebetreiber zunehmend danach streben, die Arbeitseffizienz und Gerätenutzung zu verbessern, wird die Fähigkeit, zuverlässige Geräte mit technischem Support, digitalem Flottenmanagement und autonomen Fähigkeiten zu kombinieren, voraussichtlich zu einem immer wichtigeren Wettbewerbsfaktor.
Marktführer in der Branche für Rasenpflegegeräte
-
The Toro Company
-
Deere & Company
-
Husqvarna AB
-
Kubota Corporation
-
Textron Specialized Vehicles Inc. (Textron Inc.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rasenpflegemaschinen Unternehmen in diesem Bericht
- The Toro Company
- Deere & Company
- Husqvarna AB
- Kubota Corporation
- Textron Specialized Vehicles Inc. (Textron Inc.)
- ANDREAS STIHL AG & Co. KG (STIHL Holding AG & Co. KG)
- Ariens Company
- Metalcraft of Mayville, Inc. (Scag Power Equipment)
- Bad Boy, Inc.
- Doosan Bobcat North America, Inc. (Doosan Bobcat Inc.)
- Moridge Manufacturing, Inc. (The Grasshopper Company)
- Wright Manufacturing, Inc.
- Redexim B.V.
- Smithco, Inc.
- Greenworks (Jiangsu) Co., Ltd.
- Briggs & Stratton, LLC (KPS Capital Partners)
Neueste Industrielle Entwicklungen in Markt für Rasenpflegemaschinen
- Juli 2026: The Toro Company brachte den GreensPro e1700 auf den Markt, eine vollelektrische Grünswalze für die Golfplatzmaintenance, die das akkubetriebene Rasengeräteportfolio des Unternehmens erweitert.
- Juni 2026: The Toro Company stellte den Turf Pro 200 vor, einen autonomen Mäher für kleinere und begrenzte Rasenflächen, der seine autonome Gerätepalette für Golfplätze, Sportanlagen und andere professionelle Rasenwendungen erweitert.
- April 2026: Husqvarna stellte den Automower 560 EPOS vor, einen professionellen autonomen Mäher für großflächige Grünflächen, der satellitenbasierte Positionierung und virtuelle Grenzen nutzt und sein Portfolio an vernetzten und autonomen Rasenpflegegeräten stärkt.
- Oktober 2025: The Toro Company präsentierte den autonomen PROLINE AMI-Mäher für Landschaftsprofis, der GNSS- und RTK-Positionierung, radarbasierte Kollisionsvermeidung und Fernüberwachungsfähigkeiten integriert und sein vernetztes und autonomes Rasengeräteportfolio stärkt.
Berichtsumfang des globalen Marktes für Rasenpflegegeräte
Rasenpflegemaschinen bezeichnen Maschinen und Werkzeuge, die zur Anlage, Pflege und Verbesserung von Natur- und Grasbedeckten Flächen eingesetzt werden. Die Geräte umfassen Mäher, Belüftungsgeräte, Sprühgeräte und Streuer, Rasenschlepper, Nutzfahrzeuge, Vertikutierer, Topdresser, Renovierungsgeräte, Gebläse, Kehrmaschinen und Bunkerrechen, die in professionellen Rasenpflegeanwendungen eingesetzt werden. Geräte, die vorrangig für allgemeine Landschaftspflege, Forstwirtschaft, Landwirtschaft, Bauwesen und die Pflege von Kunstrasen verwendet werden, sind vom Umfang dieses Marktes ausgeschlossen. Der Bericht über den Markt für Rasenpflegemaschinen ist segmentiert nach Gerätetyp (Mäher, Belüftungsgeräte, Sprühgeräte und Streuer, Rasenschlepper und Nutzfahrzeuge, Vertikutierer, Topdresser und Renovierungsgeräte sowie Gebläse, Kehrmaschinen und Bunkerrechen), nach Antriebsquelle (Verbrennungsmotor, Elektrisch und Hybrid), nach Bauform (Handgeführt, Selbstfahrend, Stand-On, Aufsitz sowie Schlepperanbau und Anhänger) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mäher | Selbstfahrende Mäher |
| Aufsitzmäher | |
| Zero-Turn-Mäher | |
| Walzen- und Fairway-Mäher | |
| Roboter- und autonome Mäher | |
| Belüftungsgeräte | |
| Sprühgeräte und Streuer | |
| Rasenschlepper und Nutzfahrzeuge | |
| Vertikutierer, Topdresser und Renovierungsgeräte | |
| Gebläse, Kehrmaschinen und Bunkerrechen |
| Verbrennungsmotor |
| Elektrisch |
| Hybrid |
| Handgeführt |
| Selbstfahrend |
| Stehend |
| Aufsitzend |
| Schleppergebunden und Gezogen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Gerätetyp | Mäher | Selbstfahrende Mäher |
| Aufsitzmäher | ||
| Zero-Turn-Mäher | ||
| Walzen- und Fairway-Mäher | ||
| Roboter- und autonome Mäher | ||
| Belüftungsgeräte | ||
| Sprühgeräte und Streuer | ||
| Rasenschlepper und Nutzfahrzeuge | ||
| Vertikutierer, Topdresser und Renovierungsgeräte | ||
| Gebläse, Kehrmaschinen und Bunkerrechen | ||
| Nach Antriebsquelle | Verbrennungsmotor | |
| Elektrisch | ||
| Hybrid | ||
| Nach Bauform | Handgeführt | |
| Selbstfahrend | ||
| Stehend | ||
| Aufsitzend | ||
| Schleppergebunden und Gezogen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Rasenpflegegeräte im Jahr 2027?
Der Wert beträgt 8,15 Milliarden USD im Jahr 2027 und soll bis 2032 bei einem CAGR von 6,08 % einen Wert von 10,95 Milliarden USD erreichen. Die Zahlen umfassen professionelle Geräte für Mähen, Renovierung, Ausbringung und Nutzarbeiten.
Welche Gerätekategorie führt die professionelle Rasenpflege an?
Mäher führten im Jahr 2026 mit einem Anteil von 42,3 %, da das Mähen eine häufige Anforderung auf Golf-, Sport-, kommunalen und gewerblichen Flächen ist. Die Kategorie umfasst mehrere Maschinentypen, die für unterschiedliche Geländearten, Schnittbreiten und Produktivitätsanforderungen entwickelt wurden.
Warum gewinnen autonome Mäher bei Grünflächenteams an Aufmerksamkeit?
Sie können wiederkehrende Mäharbeiten durchführen und helfen, den Arbeitskräftemangel an Standorten zu beheben, die für den automatisierten Betrieb geeignet sind. Ihr Wert ist am größten, wo Arbeitsflächen groß, vorhersehbar und durch präzise Positionierungssysteme für routinemäßige tägliche professionelle Wartungsarbeiten handhabbar sind.
Was treibt den Kauf professioneller Rasenpflegegeräte an?
Arbeitskräftemangel, Anlagenerneuerung sowie Emissions- und Lärmvorschriften stützen die Nachfrage nach produktiven, elektrischen und autonomen Geräten. Käufer beurteilen auch, ob eine neue Maschine die Teamkapazität bei regelmäßig geplanten Arbeiten verbessern kann.