
タトゥーニードル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
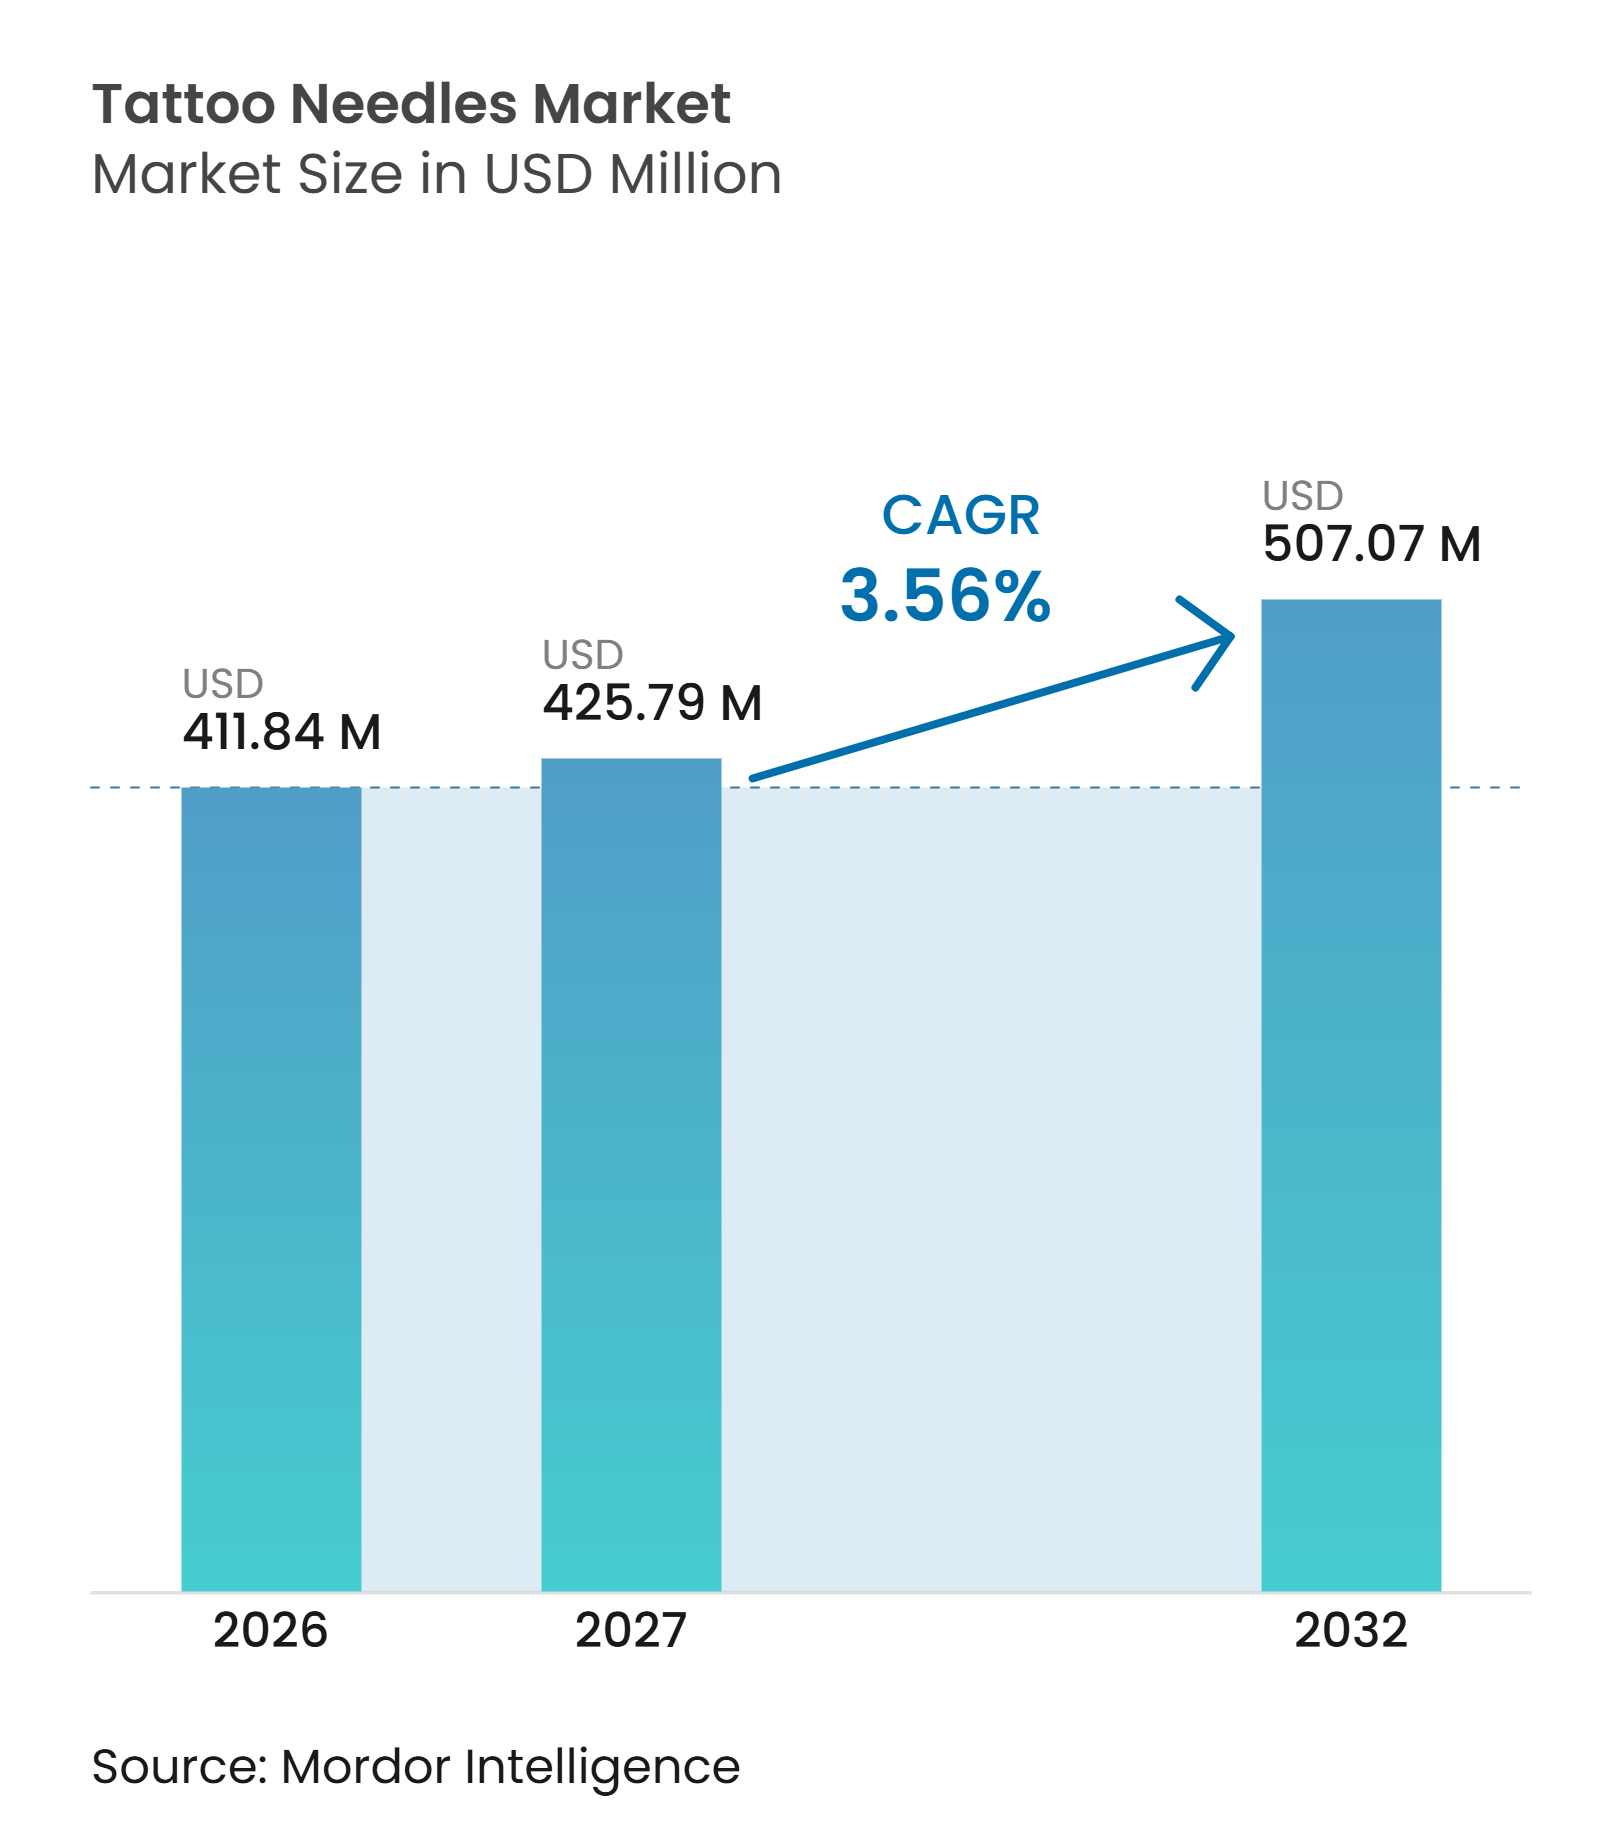
| 市場規模 (2027) | 425.79 百万米ドル |
| 市場規模 (2032) | 507.07 百万米ドル |
| 成長率 (2027 - 2032) | 3.56 % |
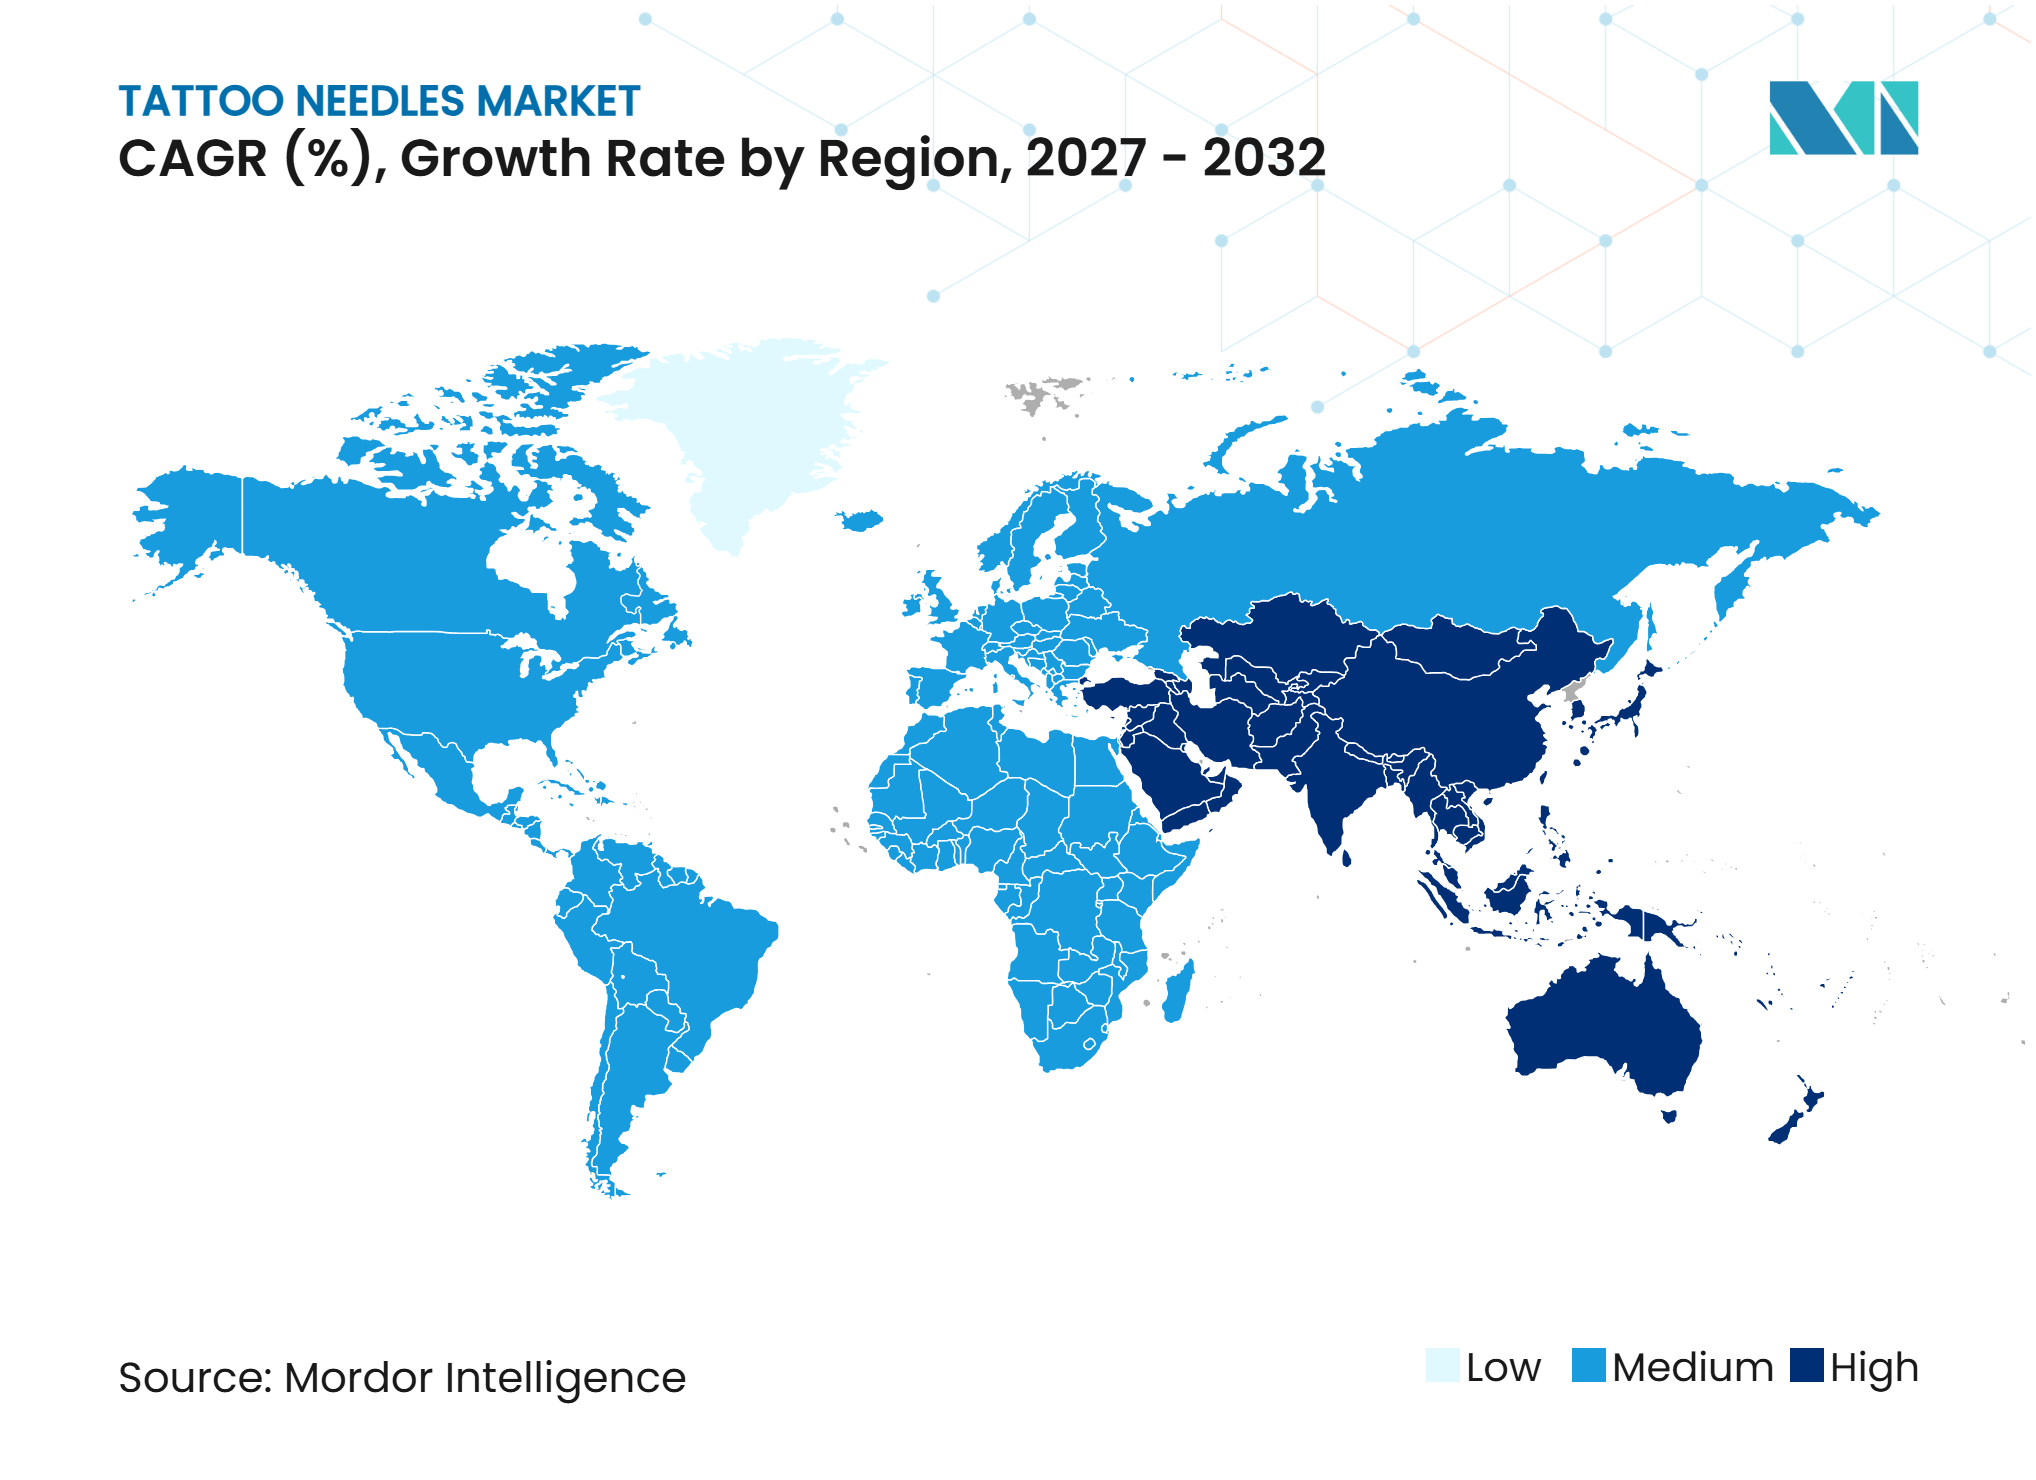
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタトゥーニードル市場分析
タトゥーニードル市場規模は、2026年の411.84 ミリオン 米ドル、2027年の425.79 ミリオン 米ドルから2032年までに507.07 ミリオン 米ドルへと拡大し、2027年から2032年の間に3.56%のCAGRを記録すると予測されています。
市場は事前滅菌済みカートリッジシステムへと移行しており、これは従来のニードルバーよりも単価が高く、施術中のセットアップ作業を軽減します。この変化は、スタジオ数の増加が緩やかな場合でも収益成長を支えます。パーマネントメイク、傷跡カモフラージュ、スカルプマイクロピグメンテーションからの需要が、装飾的なタトゥースタジオを超えて購買層を拡大しています。これらの施術現場では、滅菌性、トレーサビリティ、および精密なニードル構成がより重視されます。タトゥーニードル市場は、一貫した製造とプロフェッショナルサポートおよび信頼性の高い流通を組み合わせられるサプライヤーを優遇する方向にあります。
主要レポートのポイント
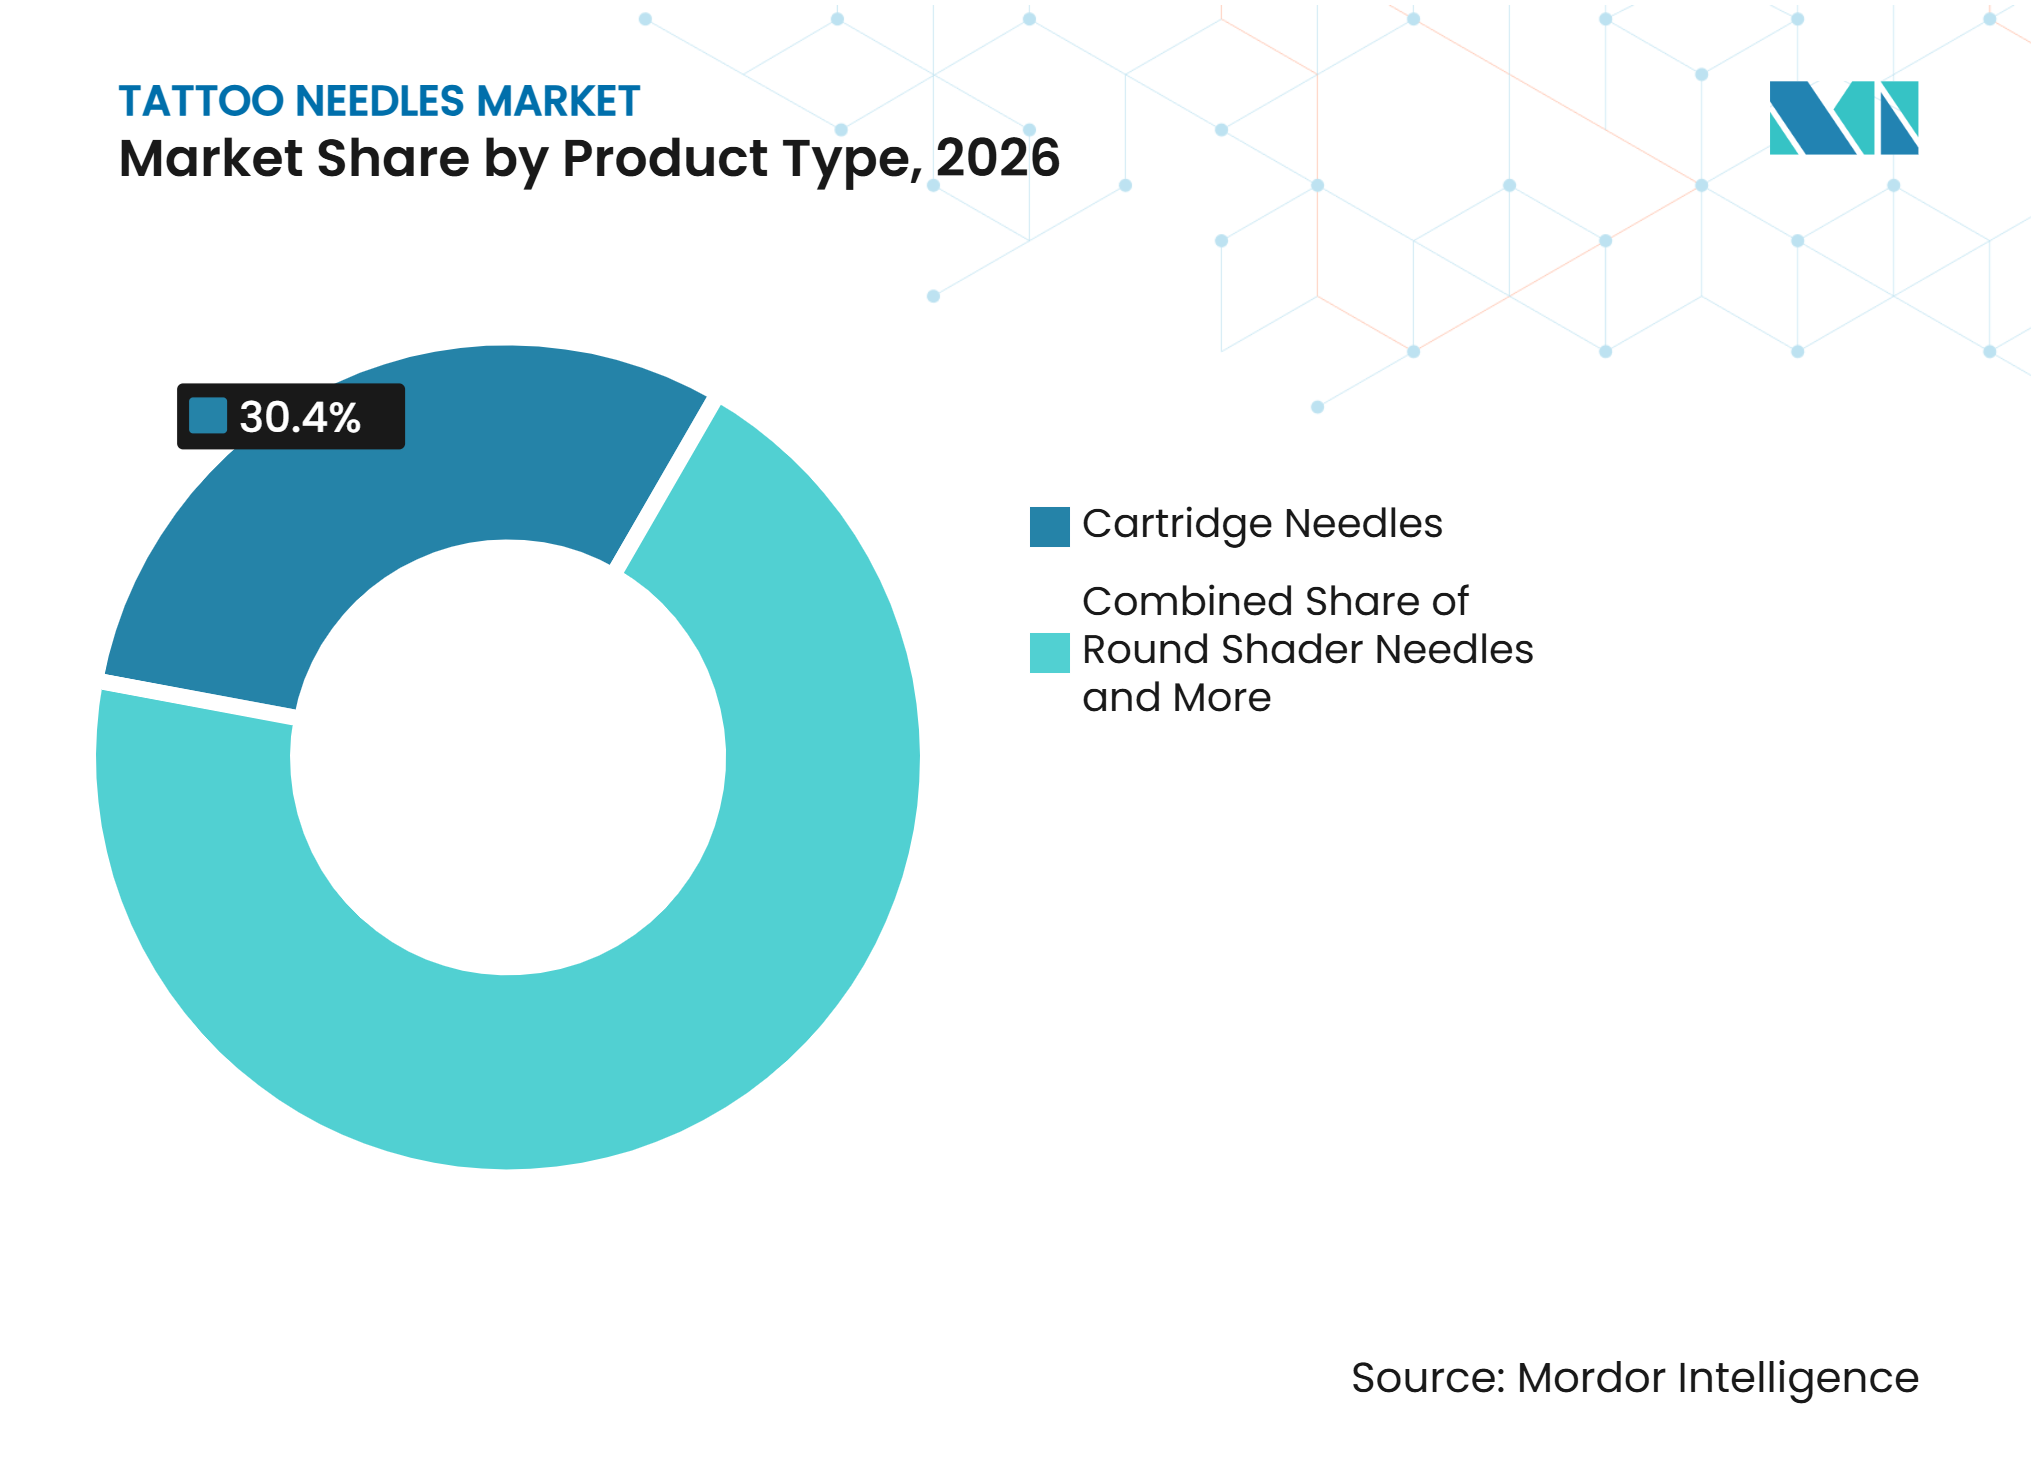
- 製品タイプ別では、カートリッジニードルが2026年に30.42%の収益シェアを占め、2032年までに5.18%のCAGRで成長すると予測されています。
- ニードル構成別では、標準構成ニードルが2026年に42.87%の市場シェアを占め、カスタム構成ニードルは2032年までに4.93%のCAGRで成長すると予測されています。
- ニードルゲージおよび直径別では、12ゲージ0.35mmニードルが2026年にセグメント収益の34.56%を占め、バグピンおよびスペシャルティ直径ニードルは2032年までに5.47%のCAGRで成長すると予測されています。
- 形態別では、使い捨てカートリッジが2026年にセグメント収益の46.38%を占め、メンブレンカートリッジは2032年までに5.92%のCAGRで成長すると予測されています。
- 用途別では、シェーディングが2026年にセグメント収益の24.81%を占め、ファインラインおよびマイクロディテール作業は2032年までに6.24%のCAGRで成長すると予測されています。
- エンドユーザー別では、プロフェッショナルタトゥースタジオが2026年に需要の56.74%を占め、コスメティックタトゥーアーティストは2032年までに5.66%のCAGRで成長すると予測されています。
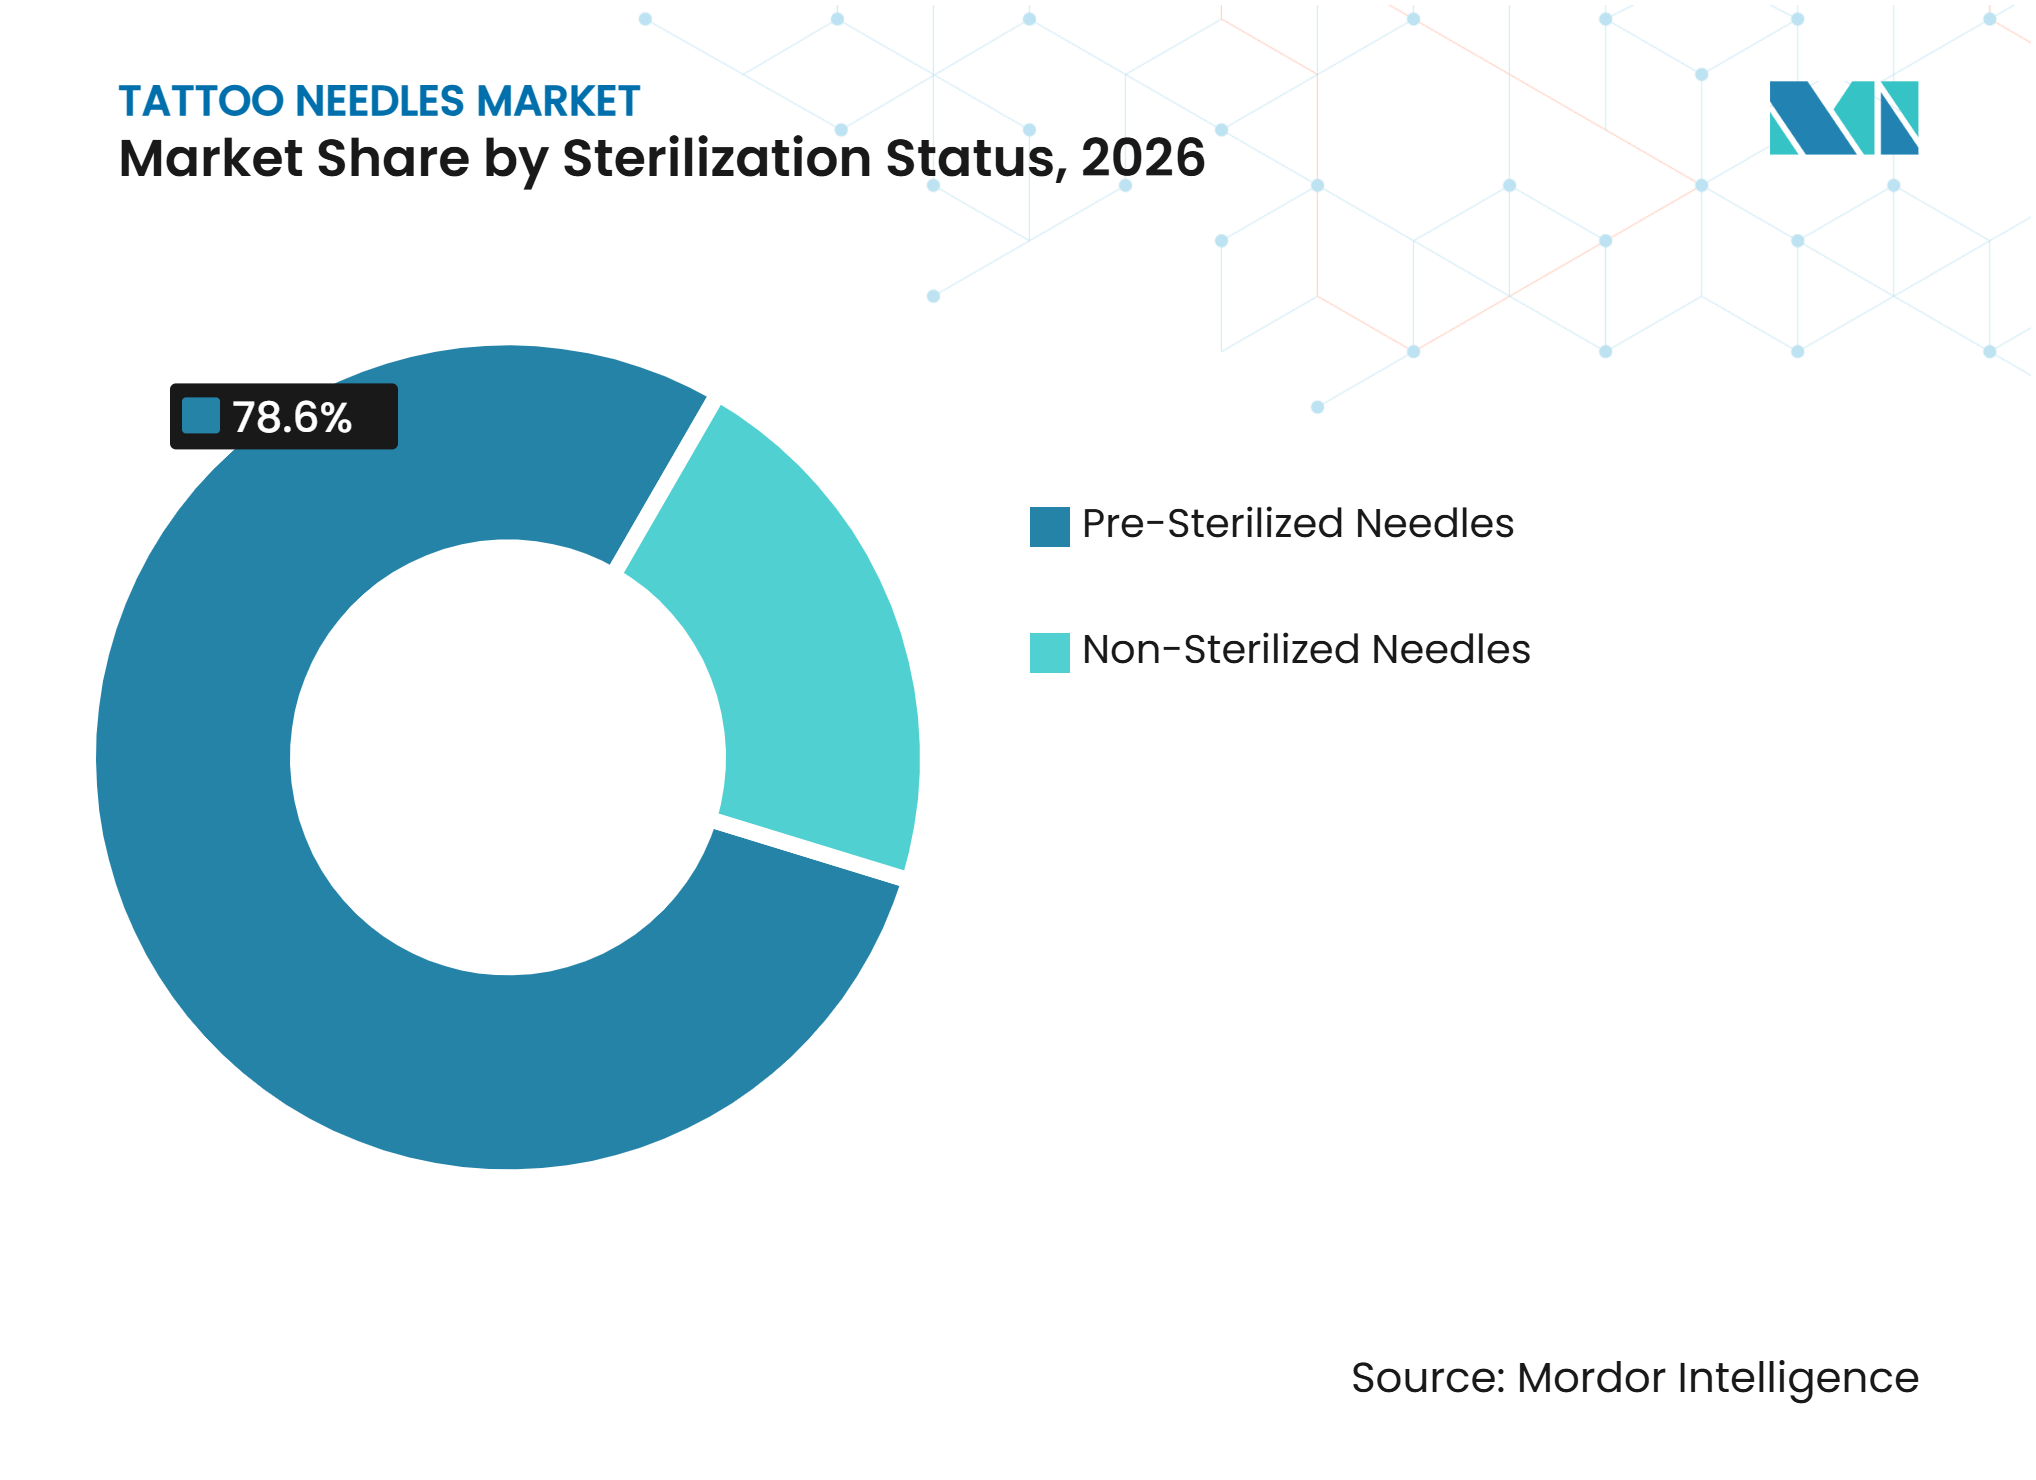
- 滅菌状態別では、事前滅菌済みニードルが2026年にセグメント収益の78.63%を占め、2032年までに4.08%のCAGRで成長すると予測されています。
- 流通チャネル別では、スペシャルティタトゥーディストリビューターが2026年にチャネル収益の36.85%を占め、eコマースおよびデジタルマーケットプレイスは2032年までに7.12%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に収益の34.27%を占め、アジア太平洋は2032年までに5.84%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
タトゥーニードル市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| タトゥーおよびボディアートの主流化 | +0.7% | 北米および西欧が主導するグローバル | 中期(2〜4年) |
| プロフェッショナルタトゥースタジオの拡大 | +0.6% | 北米、欧州、ブラジル、韓国 | 短期(2年以内) |
| 滅菌済み使い捨てカートリッジシステムへの移行 | +0.9% | グローバル、北米およびEUで最も強い | 短期(2年以内) |
| コスメティック、パーマネントメイクおよびメディカルタトゥーの成長 | +0.5% | 欧州、北米、APACコア | 中期(2〜4年) |
| ファインライン、リアリズムおよびカスタマイズ主導のニードル需要 | +0.5% | グローバル、北米、欧州、東アジアが主導 | 短期(2年以内) |
| ソーシャルコマースおよびアーティストへの直接購買 | +0.4% | グローバル、APACおよび北米がデジタル普及を主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
タトゥーの主流化とプロフェッショナルスタジオ需要
タトゥーは、より幅広い成人消費者層に定着しつつあり、スタジオが提供するサービスの構成を変化させています。提供されたエビデンスは、高齢の成人や高所得のプロフェッショナルが詳細な作業を依頼する傾向が高く、より専門的なニードル形式を必要とする場合があることを示しています。長時間かつ複雑なセッションは、スタジオやアーティストによる信頼性の高い補充の必要性を高めます。これは、新規スタジオによる散発的な購買だけでなく、継続的な購買を支えます。タトゥーニードル市場は、プロフェッショナルスタジオが安定した幅広い構成範囲を調達できる場合に恩恵を受けます。北米、欧州、ブラジル、韓国におけるプロフェッショナルスタジオの拡大は、ディストリビューターにとってより多くの販売拠点を生み出します。ソーシャルプラットフォームやオンラインストアを通じた直接購買により、アーティストは構成、在庫状況、および納期を比較する別のルートを得ることができます。
滅菌済み使い捨てカートリッジシステムへの移行
ニードルバーから使い捨てカートリッジへの移行は、タトゥーニードル市場における最も強力な構造的ドライバーです。米国では、労働安全衛生局が、血液媒介病原体基準の適用を受ける雇用主に対し、血液媒介病原体への職業的曝露を制限するためのエンジニアリングおよび作業実践管理の使用を義務付けています[1]。カートリッジシステムは、各構成を一度使用して施術ワークフローの一部として記録できるため、スタジオが衛生基準を満たすのに役立ちます。ドイツの衛生ガイダンスは、カートリッジのロット、製造業者、および有効期限情報の文書化の価値を高めています。メンブレ設計は、液体がマシン本体に逆流するのを防ぐさらなるバリアを追加します。したがって、サプライヤーはニードル数だけでなく、メンブレン性能、ハウジング設計、インクフロー、および安定した製造において競争しています。
コスメティック、パーマネントメイクおよびメディカルタトゥーの成長
パーマネントメイク、スカルプマイクロピグメンテーション、乳輪修復、および傷跡カモフラージュは、タトゥーニードルに対する独立したプロフェッショナル需要基盤を生み出しています。これらの施術は、医療隣接またはコスメトロジーの環境で行われ、施術者はファインゲージおよび精密グループ構成を必要とします。提供された資料は、バグピンおよびシングルニードル形式がこの作業に特に関連性が高いと指摘しています。衛生およびトレーサビリティの要件は、これらの環境が文書化された手順と繰り返し購買を使用するため、認定製造業者を優遇する可能性があります。カルナータカ州の保健当局は、タトゥーインクの安全性に関する懸念を受けてタトゥーニードルの品質および滅菌基準を求め、インドにおける規制上の注目の方向性を浮き彫りにしました。これらのサービスがより正式化されると、ユーザーが検証済み製品により高い価値を置くため、タトゥーニードル市場は恩恵を受けることができます。
ファインライン、リアリズム、および直接購買
ファインラインおよびリアリズム作業は、多くの従来の太線デザインよりも、テーパー、グルーピング、および直径のより厳密な制御を必要とします。需要はシングルニードル、3RL、バグピン、およびカスタム構成に向けられています。これらのスタイルで作業するアーティストは、ライン作業、シェーディング、および肌の反応に対する自身のアプローチに合わせてハードウェアを選択できます。これにより、製造業者およびディストリビューターにとって、より幅広い構成範囲がより重要になります。オンライン注文とソーシャルコマースは、特にローカルディストリビューターの品揃えが限られている場合に、アーティストがそのような専門製品を直接調達するのに役立ちます。タトゥーニードル市場は、詳細な仕様を比較しやすく、確実に再注文できるサプライヤーに対して成長の余地があります。
タトゥーニードル市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 |
|---|---|---|
| 規制遵守および滅菌コスト | -0.5% | EU、北米、新興市場 |
| 価格競争およびプライベートラベルの浸透 | -0.6% | グローバル、APACおよび新興市場で最も強い |
| 偽造品および未検証の滅菌製品 | -0.4% | グローバル、韓国、インド、東南アジアの一部で深刻 |
| ステンレス鋼原材料コストの変動性と供給集中 | -0.4% | グローバル、北米およびEUで影響が大きい |
| 情報源: Mordor Intelligence | ||
規制遵守および滅菌コスト
規制要件は、特に小規模な独立事業者にとって、スタジオおよびそのサプライヤーの運営コストを引き上げる可能性があります。フランスは、タトゥーおよびパーマネントメイクの施術者に対し、地域保健システムを通じた衛生訓練要件を満たすことを義務付けています。ノルトライン=ヴェストファーレン州も2025年にタトゥー施術者に対する登録および衛生計画の要件を導入しました。コンプライアンスには、記録管理、スタッフ訓練、および検証済み使い捨て製品の購入が必要になる場合がります。大規模チェーンはこれらのコストを複数の拠点に分散できますが、小規模スタジオにはそれを吸収する余裕が少ないです。化学物質および製品安全規則の厳格な施行は、インクから関連消耗品およびサプライヤーの文書化にまで精査を拡大する可能性もあります。
価格競争、偽造品、および供給コスト
低価格カートリッジおよびプライベートラベル製品は、特にAPACおよび新興市場において、中堅サプライヤーに圧力をかけています。一部のオンラインリストはプレミアム代替品より60〜70%低い価格で設定されており、アーティストや訓練機関にとって価格比較がより直接的になっています。これにより、ニードルジオメトリ、メンブレンシステム、および品質保証の開発に利用できるリソースが減少する可能性があります。偽造品または未検証の製品は、買い手が滅菌記録および製造管理への可視性が限られている場合があるため、関連するリスクをもたらします。イタリア警察は2025年3月に無許可のタトゥー業者から使用済みニードルを押収したと報告しており、非準拠の慣行に関連する公衆衛生リスクを示しています。ステンレス鋼の原材料コストの変動性と集中した供給は、製造業者がコストを買い手に転嫁できない場合にさらなる圧力を加える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
カートリッジ形式が従来システムを置き換えるカートリッジニードルは2026年に収益シェアの30.42%を占め、2032年までに5.18%のCAGRで成長すると予測されています。これにより、カートリッジはタトゥーニードル市場において主要製品タイプかつ最も成長の速い製品タイプの両方となっています。そのワークフロー上の価値は、アーティストがマシンを分解することなくセッション中に構成を変更できることにあります。これにより、デザインにアウトライン、シェーディング、カラーパッキング、および細部が必要な場合のセットアップ時間を短縮できます。カートリッジ形式はまた、プロフェッショナル環境における使い捨て消耗品への嗜好とも一致しています。従来のニードルバーは、カートリッジの普及が進んでいない地域や、アーティストが確立された作業方法を維持している場合には引き続き重要です。
ラウンドライナーおよびラウンドシェーダー形式は、太いアウトラインおよびカラー作業において引き続き重要です。マグナムおよびカーブドマグナム構成は、より広いシェーディングエリアをサポートし、バックピース、スリーブ、およびその他の大型デザインに使用されます。フラットニードルはジオメトリック作業に使用され、テクスチャードニードルはブラックワークおよびカラーサチュレーションをサポートするためにインクの取り込みを増加させる場合に使用されます。Cheyenneは2025年にキャピラリーおよびセーフティライナーバリアントを含む24の構成を持つプレミアムライナーを発売し、製品の幅が専門的な方法に対応するためにどのように使用されるかを示しました。Kwadronは2026年6月に大型フォーマット作業向けのCombat Curved Magnum 73CMおよび85CMカートリッジを発売しました(同社の提供する開発情報による)。これらの発売は、製品開発が精密作業と高カバレッジセッションの両方の独自のニーズに焦点を当てていることを示しています。


注記: 全個別グメントのセグメントシェアはレポート購入時に入手可能
ニードル構成別:
標準がリード、カスタムが加速標準構成ニードルは2026年にタトゥーニードル市場シェアの42.87%を占めました。その地位は、コイルおよびロータリーマシンとの幅広い互換性と、さまざまなアーティストのスキルレベルにわたる有用性を反映しています。標準製品は、日常的なアウトライン、シェーディング、およびカラー作業のための予測可能なベースアソートメントをスタジオに提供します。また、需要が多くの従来のタトゥースタイルに分散しているため、ディストリビューターが在庫を確保しやすいです。タトゥーニードル市場は、信頼性の高いボリュームのためにこれらの確立された構成に引き続き依存しています。このインストールベースは、アーティストがすでに使い方を知っている構成においてサプライヤーに意味のあるボリュームを提供します。
カスタム構成ニードルは2032年までに4.93%のCAGRで成長すると予測されており、このセグメントで最も速い成長率です。アーティストは、個々のテクニックに合わせてグルーピング数、テーパー長、およびはんだポイントの配置をますます指定するよになっています。バグピン構成は、密なグルーピングにより細いニードルを使用し、ファインラインおよびマイクロリアリズム作業と関連しています。テーパード形式は、グレーリアリズムにおいて制御されたグラデーションシェーディングを望むアーティストに使用されます。Kwadronのデジタルプラットフォームは、提供された会社資料によると、80カ国以上での構成の再注文をサポートしています。このタイプの注文の利用可能性の向上により、アーティストが標準カタログの選択に頼るのではなく、専門的な好みを繰り返しやすくなります。
ニードルゲージおよび直径別:
スペシャルティ形式が台頭12ゲージ(0.35mm)形式は2026年にゲージセグメント収益の34.56%を占めました。その広範な使用は、商業用カートリッジシステムの大部分との互換性を反映しています。10ゲージ(0.30mm)形式は、従来の機器から大きく離れることなく、より精密な作業への小さなステップを提供します。8ゲージ(0.25mm)および6ゲージ(0.20mm)形式は、詳細なポートレートおよびボタニカル作業に使用されます。タトゥーニードル市場は、異なる視覚スタイルがカバレッジ、制御、およびライン定義の異なるバランスを必要とするため、この範囲を必要としています。これらの形式を合わせることで、アーティストはカバレッジ、制御、およびライン定義の間で実用的な選択肢を得ることができます。
バグピンおよびスペシャルティ直径ニードルは2032年までに5.47%のCAGRで成長すると予測されています。この需要は、提供されたコンテンツで説明されているファインラインおよびマイクロリアリズム技術の使用増加に続くものです。小さい直径は、狭い許容差がライン品質と肌の反応の中心であるため、より一貫した製造を必要とします。このカテゴリーはまた、テーパープロファイル、材料仕上げ、およびパッケージングを通じたさらなる製品差別化をサポートします。EZ Tattooは2026年1月にV-Select Goldシリーズを発売し、同社が標準304外科用鋼の3倍の耐久性を持つと述べるTi-AUニードルチップを採用しました[2]。このような主張は、サプライヤーがかつてニードル数によって主に定義されていたカテゴリーで競争するために、構成の選択だけでなく材料設計も使用していることを示しています。
形態別:
メンブレンカートリッジが安全性を理由に最速成長使い捨てカートリッジは2026年に形態セグメント収益の46.38%を占めました。このシェアは、西洋のプロフェッショナル市場におけるカートリッジデリバリーシステムの広範な普及を反映しています。使い捨て形式は、準備を簡素化し、ニードルアセンブリの再使用の必要性を回避するため、プロフェッショナルワークフローに適しています。また、スタジオにとって製品ラベリング、バッチ記録、および有効期限チェックをより実用的にします。使い捨てシステムのタトゥーニードル市場規模は、プロフェッショナル環境における可視的な衛生管理への広範な移行によって支えられています。
メンブレンカートリッジは2032年までに5.92%のCAGRで成長すると予測されており、形態タイプの中で最も高い成長率です。その内部メンブレンは、インクと血液のマシン本体への移動を制限することを目的としています。この機能は感染制御の実践をサポートし、パーマネントメイクおよびスカルプマイクロピグメンテーション施術に関連する形式にします。ラバーバンドカートリッジは、メンブレン代替品がよりコスト競争力を持つようになった場所では好まれなくなっています。従来のニードルバーは、カートリッジの普及が低い東南アジアおよびラテンアメリカの一部でまだ需要があります。時間の経過とともに、形態セグメントは文書化された衛生、コスト、およびスタジオ機器のインストールベースのバランスによって形成され続ける可能性があります。
用途別:
ファインラインが最速成長、シェーディングがボリュームを支えるシェーディングは2026年に用途セグメント収益の24.81%を占めました。グレーリアリズム、ブラックワーク、およびカラーポートレートにわたって使用され、デザインがより広い皮膚エリアにわたるカバレッジを必要とします。カーブドマグナムおよびソフトエッジマグナム構成は、段階的な塗りつぶしとよりスムーズなトランジションをサポートするため、この作業に重要です。大幅な塗りつぶしを必要とするセッションは大量のニードルを消費する可能性があり、ボリューム需要の維持に役立ちます。タトゥーニードル市場は、シェーディングが幅広いスタジオにわたる一般的なサービスであるため、シェーディングと結びついています。したがって、シェーディングはスタジオの購買およびディストリビューターの在庫計画のコアアプリケーションであり続けます。
ファインラインおよびマイクロディテール作業は2032年までに6.24%のCAGRで成長すると予測されています。これは用途セグメント全体で最も高い成長率です。この作業はファインゲージ、小グループ、および精密ライナー構成を使用します。カラーアプリケーションは引き続き密にグループ化された標準直径マグナムに依存し、大型フォーマットブラックワークはオーバーサイズ形式への需要をサポートします。コスメティックタトゥーおよびパーマネントメイクは専用の精密カートリッジを使用し、パラメディカル作業は強力な認定ニーズを持つより小さなプレミアムアプリケーションを追加します。アプリケーションミックスにより、サプライヤーは高消費シェーディングセッションから専門的な詳細重視の施術まで、幅広いスペクトルに対応しています。
エンドユーザー別:
プロフェッショナルスタジオがリード、コスメティックアーティストが台頭プロフェッショナルタトゥースタジオは2026年にエンドユーザー需要の56.74%を占めました。その主導的な地位は、定期的な施術ボリュームとスペシャリストディストリビューターとの確立された購買関係から来ています。スタジオの需要は、アーティストが定期的な予約にわたって安定したニードルの範囲を必要とするため、しばしば予測可能です。大規模スタジオは、ディストリビューターが提供する製品サンプリング、在庫クレジット、およびイベントベースのサポートを利用できます。タトゥーニードル市場にとって、このグループは多くの製品形式にわたる消費の繰り返しベースを供します。独立したアーティストも重要な購買グループを構成し、ディストリビューター購買とオンライン直接注文を組み合わせています。
コスメティックタトゥーアーティストは2032年までに5.66%のCAGRで成長すると予測されています。このグループには、パーマネントメイクおよびスカルプマイクロピグメンテーションに特化した施術者が含まれており、専用のトレーニングおよび供給要件が発展しています。彼らの施術は精度、一貫した深度制御、および文書化された衛生を必要とします。Kwadronは提供された開発情報によると、2026年5月に眉、唇、およびアイライナーマイクロピグメンテーション向けのVELURE ワイヤレスPMUマシンを発売しました。この発売は、機器プロバイダーがコスメティック施術者向けに接続されたマシンとカートリッジの提供を構築していることを示しています。医療施術者および訓練機関は追加の需要基盤を提供しますが、彼らの購買ニーズは高ボリュームの装飾スタジオとは異なります。
滅菌状態別:
事前滅菌済み形式が圧倒的に優勢事前滅菌済みニードルは2026年にセグメント収益の78.63%を占めました。また、2032年までに4.08%のCAGRで成長すると予測されており、主要かつ最も成長の速いステータスカテゴリーの両方となっています。この結果は、厳しく規制された市場のプロフェッショナル実践から再使用可能なスタジオ滅菌形式がほぼ排除されたことを反映しています。事前滅菌済み製品は、スタジオに使い捨て手順とトレーサビリティへのより明確なルートを提供します。高いシェアはまた、安全実践が任意の追加機能ではなく中心的な製品特性になったことを示しています。
労働安全衛生局の血液媒介病原体基準は、潜在的な血液曝露を扱う対象となる米国の職場に関連する連邦フレームワークです。カリフォルニア州、ミシガン州、ニュージャージー州の州レベルの要件は、再使用可能な器具が使用される場合にオートクレーブ記録を義務付けています。このような要件は、再使用が技術的に可能な場合でも、再使用可能なニードルの使用に対する実際のコスト障壁を生み出します。非滅菌形式は、東南アジア、南アジア、およびラテンアメリカの一部を含む、新しい規制または緩い施行の管轄区域に集中しています。滅菌要件が広がるにつれて、検証済みの事前滅菌済み製品は引き続き参照形式となる可能性があります。これにより、文書化された品質保証がプロフェッショナルアカウントを求める製造業者にとって重要な考慮事項となります。

流通チャネル別:
スペシャルティディストリビューターがリード、eコマースが加速スペシャルティタトゥーディストリビューターは2026年にチャネル収益の36.85%を占めました。彼らの役割は配送を超えており、製品教育、サンプリング、在庫クレジット、および地域イベント参加を提供します。これらのサービスは、アーティストが多くの構成の中から選択し、新しい機器を評価する際に有用です。ディストリビューターはまた、ローカルな関係と即時の在庫可用性を好むスタジオにサプライヤーがリーチするのを助けます。タトゥーニードル市場は、買い手が製品アクセスとともにアドバイスを必要とする場合、このサービスモデルに依然として依存しています。このモデルは、純粋にデジタルな販売者がすべての場所で複製することが難しいままです。
eコマースおよびデジタルマーケットプレイスは2032年までに7.12%のCAGRで成長すると予測されています。これは最も速いチャネル成長率であり、オンラインおよびソーシャルコマースルートを通じたアーティストへの直接購買への移行に続くものです。EZ Tattooはロサンゼルスに倉庫を設立して米国への配送速度を改善し、海外サプライヤーが従来のディストリビューターの優位性を縮小していることを示しています。直接ウェブサイトはニッチな構成を見つけやすくし、ディストリビューターはサービスと信頼できるローカルサポートを提供し続けることができます。スタジオチェーンおよびバルク契約チャネルも、複数拠点の事業者が調達を正式化するにつれて関連性が高まっています。チャネル構造は、サプライヤーが迅速な配送と製品ガイダンスおよび検証済み文書化をどれだけ効果的に組み合わせられるかによって決まります。
地域分析
北米
北米は2026年にタトゥーニードル市場シェアの34.27%を占めました。この地域は、米国の大規模なプロフェッショナルスタジオ基盤と、事前滅菌済み使い捨てカートリッジを優遇する衛生実践によって支えられています。労働安全衛生局は、対象となる職場における血液媒介病原体曝露に関する国家職業安全フレームワークを提供しています。カリフォルニア州、ミシガン州、ニュージャージー州、およびオレゴン州の州レベルの規則は、文書化された使い捨て製品の実際の使用をさらにサポートしています。カナダは、構造化されたタトゥーおよびボディアート実践をサポートする同等の州保健フレームワークを持っています。これらの規制上の影響により、製品のトレーサビリティと信頼性の高い供給が重要な商業的考慮事項となっています。ファインラインおよびコスメティックタトゥーも、米国においてより高い仕様の構成への需要を集中させています。メキシコは、スタジオが機器を更新し、北米のソーシャルメディアを通じて共有されるスタイルに対応するにつれて、提供された分析において最も成長の速いサブ市場です。
アジア太平洋
アジア太平洋は2032年までに5.84%のCAGRで拡大すると予測されており、タトゥーニードル市場において最も高い地域成長率です。中国、韓国、インド、およびオーストラリアは、スタジオ開発と規制の成熟度において異なる段階にあります。韓国のタトゥーを医療行為として分類することは、無許可の施術者が正式なチャネル外で製品を調達する可能性があるため、認定流通を複雑にしています。インドでは、タトゥーインクの安全性に関するカルナータカ州の保健コミュニケーションが、滅菌基準とニードルの品質要件の可能性に対する注目を高めました。これにより、正式な監督が発展するにつれて、検証済みの供給記録の重要性が高まる可能性があります。オーストラリアはより確立された州保健管理と欧州基準に近いプロフェッショナル環境を持っています。地域の成長は、サプライヤーがトレーサビリティや製品品質を損なうことなく多様な価格帯に対応できるかどうかによって形成されます。
欧州、中東、アフリカ、および南米
欧州は提供された分析において2番目に大きな地域クラスターであり、Il Sole 24 OreがUnioncamere-InfoCamereのデータとして報告したところによると、イタリアは2026年6月時点で9,614のタトゥーおよびピアスビジネスを有していました。フランスのタトゥーおよびパーマネントメイクに関する衛生要件は、認定製品のための構造化された環境を生み出しています。欧州委員会のREACH規制は、タトゥー関連製品の重要なコンプライアンス要因であり続けています。中東およびアフリカでは、GCCが主要な需要クラスターであり、UAEおよびサウジアラビアのスタジオインフラは装飾的およびコスメティックサービスへの在外居住者の需要によって支えられています。ブラジルは提供された分析において南米をリードし、アルゼンチンのスタジオネットワークは認定カートリッジのより正式な調達へと移行しています。これらの混合地域は規制と流通が不均一であり、サプライヤーはポートフォリオ、文書化、および履行をローカルの実践に適応させる必要があります。共通の機会は、プレミアムな欧州製品と未検証のコモディティ供給の間の空間にあり、特にプロフェッショナルスタジオが一貫したゲージ許容差と滅菌記録を求める場合に顕著です。
競合ランドスケープ
市場集中度
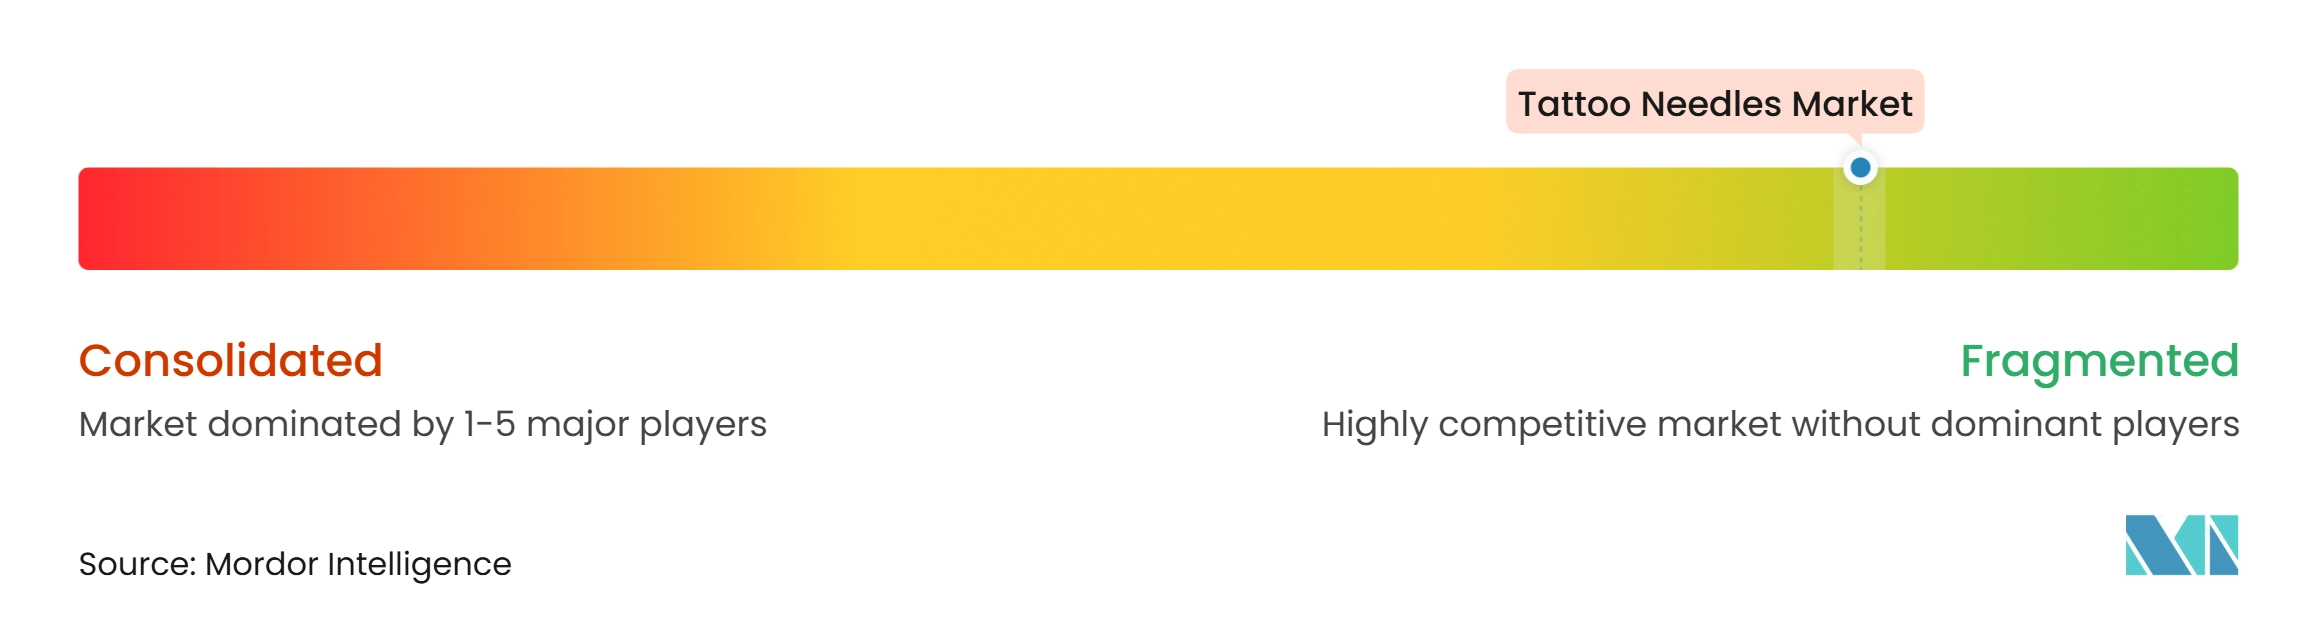
タトゥーニードル市場は半断片化した競合構造を持っています。Kwadron、Cheyenne Professional Tattoo Equipment GmbH、およびEZ Tattooは、製品設計、流通、および価格設定に対する異なるアプローチを代表しています。Kwadronはカートリッジシステムとフルメンブレン技術を中心に提供を構築し、80カ国以上に及ぶ流通フットプリントを持っています。Cheyenneはドイツのエンジニアリングと、カートリッジがそのマシンレンジと連携する接続された機器システムを強調しています。EZ Tattooは製品開発速度、コストポジショニング、およびオンライン流通を通じて競争しています。タトゥーニードル市場は、単一の共通モデルではなく、異なる競合ポジションを含んでいます。これらの異なるアプローチは、競争が価格だけに基づいていないことを意味します。
製品の専門化はプレミアムポジショニングの中心です。Cheyenneの2025年3月のプレミアムライナー発売は、ファインラインおよびボールドアウトライン作業向けのキャピラリーおよびセーフティライナーバリアントを含む24の構成を追加しました。Kwadronの2026年6月のCombat Curved Magnum形式は、大型フォーマットブラックワーク、バックピース、およびフルスリーブセッションをターゲットにしました。EZ Tattooは2026年1月のV-Select Goldシリーズを使用して、プロフェッショナルアーティスト向けのTi-AUチップ材料を宣伝しました。これらの発売は、サプライヤーが異なるアプリケーションに対して専門的なパフォーマンスの主張を追求していることを示しています。機器プロバイダーはまた、デバイスとカートリッジの互換性が繰り返し購買を促進できるパーマネントイクへと製品システムを拡張しています。
下位および中位層には、中国、台湾、および韓国からの多くのプライベートラベルおよび地域生産者が含まれています。これらのサプライヤーは多くの場合、価格、可用性、および納期で競争します。彼らの存在は、中堅ブランドが品質システムと新しいデザインへの投資を維持することを難しくする可能性があります。同時に、偽造品および未検証の製品は、施術者の安全性とブランドの信頼性に対するリスクであり続けています。2025年のイタリアの執行措置は、無許可の慣行が依然として公衆衛生上の懸念であることを示しています。滅菌記録、明確なラベリング、および安定したゲージ許容差を提供できる製造業者は、プロフェッショナルアカウントで差別化する実際的な方法を持っています。タトゥーニードル市場は、いかなるサプライヤーもすべての製品クラスと地域にわたって条件を決定するほどの規模を持っていないため、地域スペシャリストに対して引き続き開かれています。
タトゥーニードル業界リーダー
-
Cheyenne Professional Tattoo Equipment GmbH
-
Kwadron
-
Dragonhawk
-
Bishop Rotary
-
EZ Tattoo
- 注:主要企業の掲載順は順位を示すものではありません。
タトゥーニードル市場 このレポートでカバーされる企業
- Barber DTS
- Bishop Rotary
- Black Claw
- Cheyenne Professional Tattoo Equipment GmbH
- Dragonhawk
- Elite Tattoo
- Envy Tattoo Needles
- EZ Tattoo
- Inkeeze
- Killer Ink
- Kwadron
- Magic Moon
- Mithra Tattoo Supplies
- Peak Needles
- Precision Needles
- Stigma-Rotary
- TATSoul
- T-Tech
- Vertix Needles
最近の産業開発事情 タトゥーニードル市場
- 2026年6月:KwadronはCombat Curved Magnum 73CMおよび85CMカートリッジを発売しました。これは商業的に入手可能な最大のカーブドマグナム構成であり、大型フォーマットブラックワーク、バックピース、およびフルスリーブ塗りつぶしセッションにおけるパス数を削減するよう設計されており、セッション生産性が消耗品購買決定を左右するプロフェッショナルスタジオをターゲットにしています。
- 2026年5月:Kwadronは眉、唇、およびアイライナーマイクロピグメンテーションの精度要件に対応するために設計された4.8Wブラシレスモーターを搭載したコードレスパーマネントメイクデバイス、VELURE ワイヤレスPMUマシンを発売しました。この発売により、KwadronのエコシステムはニードルカートリッジからPMU専用ハードウェアへと拡張され、急成長するコスメティックタトゥーアーティストセグメントを独自の購買コホートとしてターゲットにしています。
- 2026年4月:EZ TattooはフランクフルトのGods of Ink 2026で「ゴールドニードルリレー」を開催しました。これは18Kゴールドおよびチタンナイトライドコーティングニードル技術を使用するアーティストを紹介する2日間のライブイベントであり、プロフェッショナルな条件下での検証済みパフォーマンスを中心にブランドの製品発売メッセージを固めました。
グローバルタトゥーニードル市場レポートスコープ
レポートのスコープによると、タトゥーニードルは単一の点ではなく、バーに取り付けられるか使い捨てカートリッジに封入された、精密にはんだ付けされた複数の小さなスチールピン(シャープス)のクラスターで構成されています。タトゥーマシンが動作すると、これらのマイクロニードルが皮膚の真皮を急速に穿刺して色素を沈着させます。
タトゥーニードル市場は、製品タイプ、ニードル構成、ニードルゲージおよび直径、形態、用途、エンドユーザー、滅菌状態、流通チャネル、および地域別にセグメント化されています。製品タイプ別では、市場はラウンドライナーニードル、ラウンドシェーダーニードル、マグナムニードル、カーブドマグナムニードル、フラットニードル、カートリッジニードル、テクスチャードニードル、およびその他の製品タイプにセグメント化されています。ニードル構成別では、市場は標準構成、バグピン構成、テーパード構成、テクスチャード構成、およびカスタム構成にセグメント化されています。ニードルゲージおよび直径別では、市場は12ゲージ(0.35mm)、10ゲージ(0.30mm)、8ゲージ(0.25mm)、6ゲージ(0.20mm)、およびバグピンおよびスペシャルティ直径にセグメント化されています。形態別では、市場は従来のニードルオンバー、使い捨てカートリッジ、メンブレンカートリッジ、およびラバーバンドカートリッジにセグメント化されています。用途別では、市場はライニング、シェーディング、カラーリング、ブラックワーク、リアリズムおよびポートレート作業、ファインラインおよびマイクロディテール作業、コスメティックタトゥーおよびパーマネントメイク、ならびにメディカルおよびパラメディカルタトゥーにセグメント化されています。エンドユーザー別では、市場はプロフェッショナルタトゥースタジオ、独立タトゥーアーティスト、コスメティックタトゥーアーティスト、メディカルタトゥー施術者、および訓練機関にセグメント化されています。滅菌状態別では、市場は事前滅菌済みニードルおよび非滅菌ニードルにセグメント化されています。流通チャネル別では市場はスペシャルティタトゥーディストリビューター、製造業者直接販売、eコマースおよびデジタルマーケットプレイス、スペシャルティ小売店、ならびにスタジオチェーンおよびバルク契約にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東およびアフリカ、ならびに南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| ラウンドライナーニードル |
| ラウンドシェーダーニードル |
| マグナムニードル |
| カーブドマグナムニードル |
| フラットニードル |
| カートリッジニードル |
| テクスチャードニードル |
| その他の製品タイプ |
| 標準構成 |
| バグピン構成 |
| テーパード構成 |
| テクスチャード構成 |
| スタム構成 |
| 12ゲージ、0.35mm |
| 10ゲージ、0.30mm |
| 8ゲージ、0.25mm |
| 6ゲージ、0.20mm |
| バグピンおよびスペシャルティ直径 |
| 従来のニードルオンバー |
| 使い捨てカートリッジ |
| メンブレンカートリッジ |
| ラバーバンドカートリッジ |
| ライニング |
| シェーディング |
| カラーリング |
| ブラックワーク |
| リアリズムおよびポートレート作業 |
| ファインラインおよびマイクロディテール作業 |
| コスメティックタトゥーおよびパーマネントメイク |
| メディカルおよびパラメディカルタトゥー |
| プロフェッショナルタトゥースタジオ |
| 独立タトゥーアーティスト |
| コスメティックタトゥーアーティスト |
| メディカルタトゥー施術者 |
| 訓練機関 |
| 事前滅菌済みニードル |
| 非滅菌ニードル |
| スペシャルティタトゥーディストリビューター |
| 製造業者直接販売 |
| eコマースおよびデジタルマーケットプレイス |
| スペシャルティ小売店 |
| スタジオチェーンおよびバルク契約 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | GCC |
| 南アフリカ | |
| その他の中東およびアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | ラウンドライナーニードル | |
| ラウンドシェーダーニードル | ||
| マグナムニードル | ||
| カーブドマグナムニードル | ||
| フラットニードル | ||
| カートリッジニードル | ||
| テクスチャードニードル | ||
| その他の製品タイプ | ||
| ニードル構成別 | 標準構成 | |
| バグピン構成 | ||
| テーパード構成 | ||
| テクスチャード構成 | ||
| スタム構成 | ||
| ニードルゲージおよび直径別 | 12ゲージ、0.35mm | |
| 10ゲージ、0.30mm | ||
| 8ゲージ、0.25mm | ||
| 6ゲージ、0.20mm | ||
| バグピンおよびスペシャルティ直径 | ||
| 形態別 | 従来のニードルオンバー | |
| 使い捨てカートリッジ | ||
| メンブレンカートリッジ | ||
| ラバーバンドカートリッジ | ||
| 用途別 | ライニング | |
| シェーディング | ||
| カラーリング | ||
| ブラックワーク | ||
| リアリズムおよびポートレート作業 | ||
| ファインラインおよびマイクロディテール作業 | ||
| コスメティックタトゥーおよびパーマネントメイク | ||
| メディカルおよびパラメディカルタトゥー | ||
| エンドユーザー別 | プロフェッショナルタトゥースタジオ | |
| 独立タトゥーアーティスト | ||
| コスメティックタトゥーアーティスト | ||
| メディカルタトゥー施術者 | ||
| 訓練機関 | ||
| 滅菌状態別 | 事前滅菌済みニードル | |
| 非滅菌ニードル | ||
| 流通チャネル別 | スペシャルティタトゥーディストリビューター | |
| 製造業者直接販売 | ||
| eコマースおよびデジタルマーケットプレイス | ||
| スペシャルティ小売店 | ||
| スタジオチェーンおよびバルク契約 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | GCC | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年のタトゥーニードルの予測値はいくらですか?
タトゥーニードル市場は2032年までに507.07 ミリオン 米ドルに達し、2027年から3.56%のCAGRで成長すると予測されています。
最も成長の速いタトゥーニードル製品タイプはどれですか?
カートリッジニードルは、2026年に30.42%の収益シェアを持つ主要製品タイプであり、2032年までに5.18%のCAGRを持つ最も成長の速い製品タイプの両方です。
なぜメンブレンタトゥーカートリッジの採用が進んでいるのですか?
メンブレンカートリッジは、マシン本体への液体の侵入を防ぎ、文書化された衛生実践をサポートするため、5.92%のCAGRで成長すると予測されています。
最も急速に拡大しているタトゥー用途はどれですか?
ファインラインおよびマイクロディテール作業は、精密な小グループニードル構成への需要に支えられ、2032年までに6.24%のCAGRで成長すると予測されています。
タトゥーニードルの最大のエンドユーザーグループはどれですか?
プロフェッショナルタトゥースタジオは、施術ボリュームが多くの構成にわたる定期的な購買を必要とするため、2026年に需要の56.74%を占めています。
最も高い予測成長率を持つ地域はどこですか?
アジア太平洋は、規制の変化、スタジオ発展、および検証済み供給品への関心の高まりに支えられ、2032年までに5.84%のCAGRで成長すると予測されています。